
Taille et part de marché des réseaux de centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.88 Milliards de dollars |
| Taille du Marché (2026) | 0.98 Milliards de dollars |
| Taille du Marché (2031) | 1.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Amérique du Sud par Mordor Intelligence
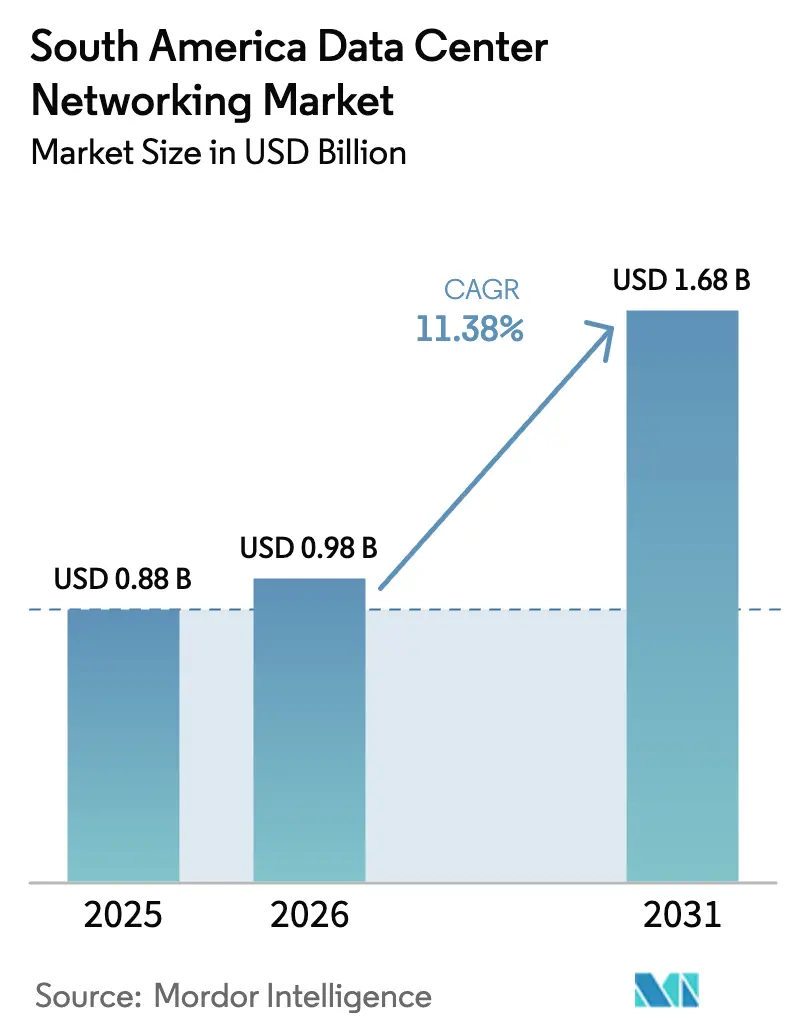
La taille du marché des réseaux de centres de données en Amérique du Sud devrait passer de 0,88 milliard USD en 2025 à 0,98 milliard USD en 2026, et devrait atteindre 1,68 milliard USD d'ici 2031, à un TCAC de 11,38 % sur la période 2026-2031. D'importants flux de capitaux provenant de fournisseurs de cloud hyperscale, des incitations nationales en faveur d'installations alimentées par des énergies renouvelables et l'adoption rapide par les entreprises d'architectures hybrides et multi-cloud alimentent cette croissance soutenue. L'ajout de câbles sous-marins le long des côtes atlantique et pacifique renforce la connectivité internationale, tandis que les écosystèmes de réseaux ouverts basés sur des commutateurs white-box et le logiciel SONiC améliorent l'efficacité des coûts. Les fournisseurs se livrent une concurrence intense autour des interconnexions optiques à haute bande passante, de l'automatisation des réseaux basée sur l'intention et des appliances de sécurité intégrées, tandis que les organisations latino-américaines modernisent leurs centres de données pour exécuter des charges de travail pilotées par l'IA. Des politiques favorables à la chaîne d'approvisionnement, telles que le régime d'ex-tarif du Brésil, allègent les droits d'importation sur les équipements TIC avancés, compensant ainsi la pression sur les prix exercée par la volatilité des devises régionales et les structures tarifaires.
Principales conclusions du rapport
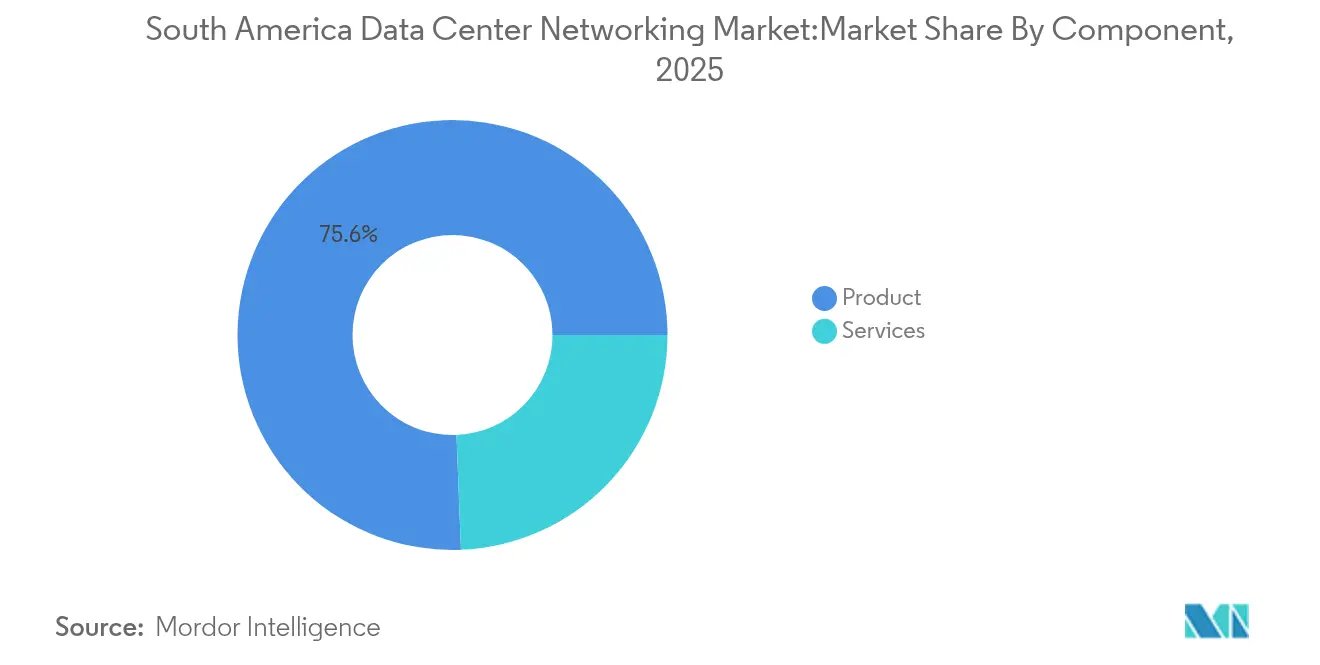
- Par composant, les produits ont représenté 75,63 % du chiffre d'affaires 2025, tandis que les services devraient progresser à un TCAC de 11,49 % jusqu'en 2031.
- Par utilisateur final, l'IT et les télécommunications ont représenté 36,89 % du chiffre d'affaires 2025 ; la fabrication et l'industrie devrait afficher le TCAC le plus rapide de 11,88 % jusqu'en 2031.
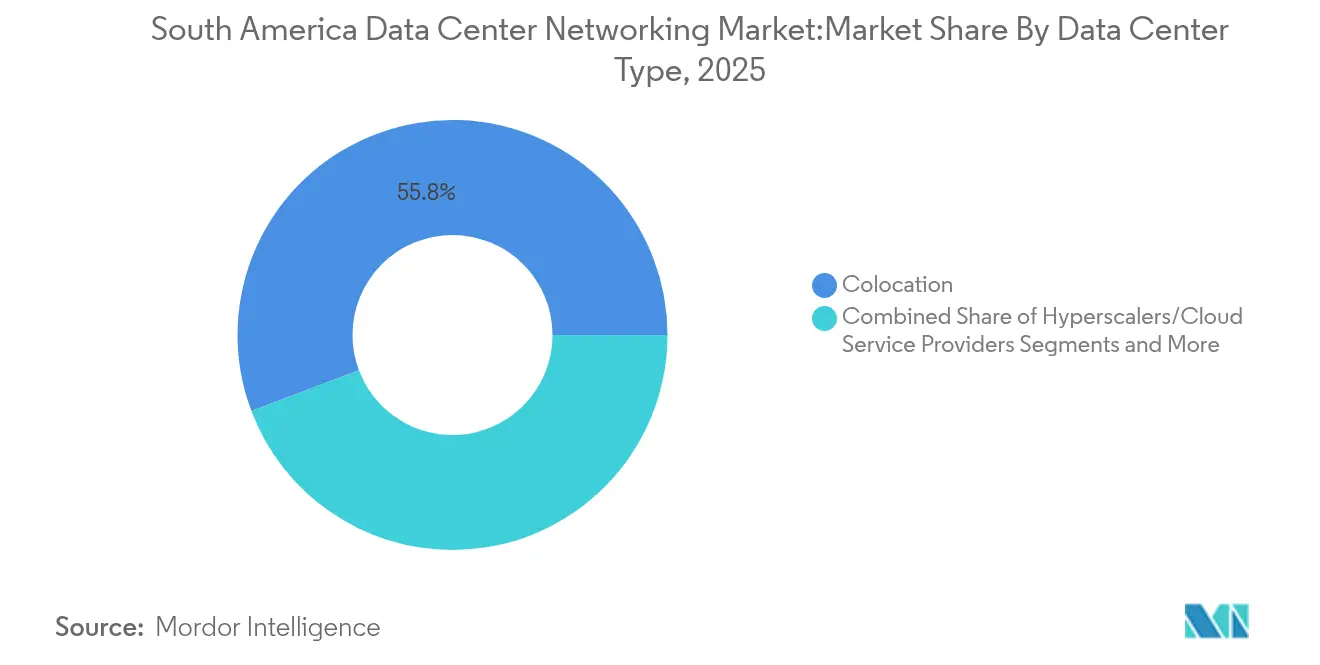
- Par type de centre de données, les sites de colocation détenaient 55,75 % de la capacité 2025 ; les hyperscalers et fournisseurs de services cloud affichent la croissance la plus rapide avec un TCAC de 13,12 % jusqu'en 2031.
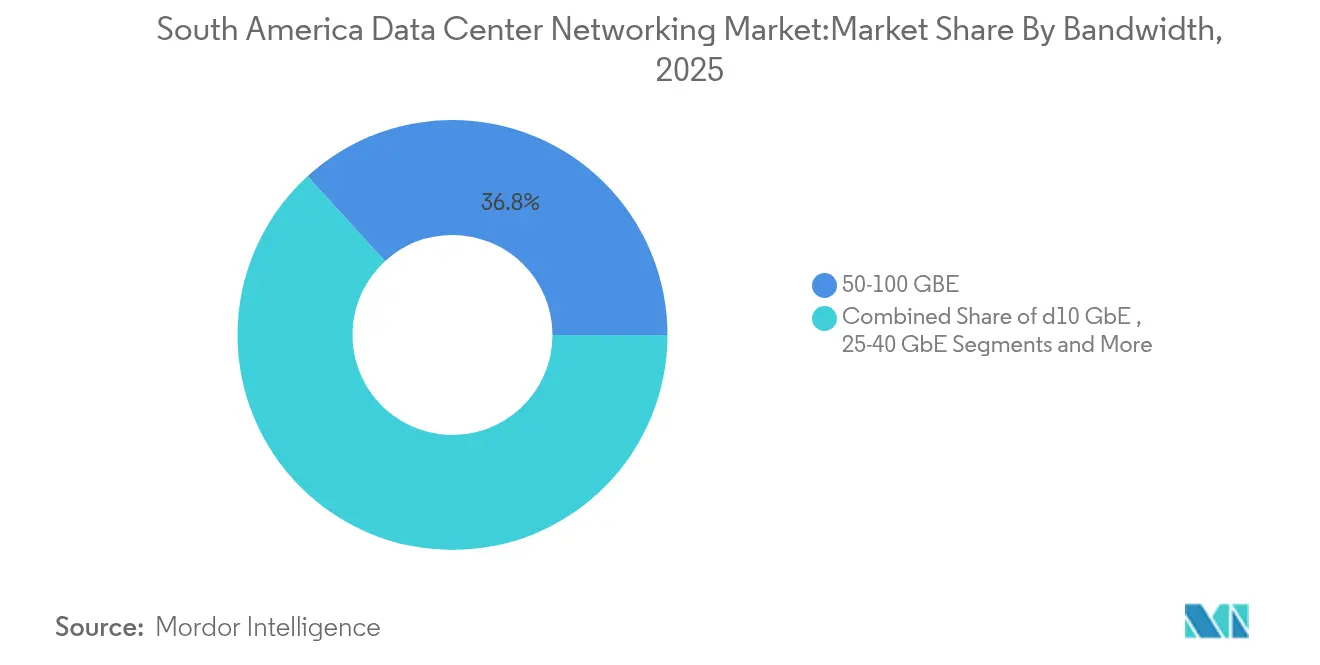
- Par bande passante, le segment 50-100 GbE était en tête avec 36,78 % de la part de marché des réseaux de centres de données en Amérique du Sud en 2025, tandis que le segment supérieur à 100 GbE devrait afficher un TCAC de 12,32 % jusqu'en 2031.
- Par pays, le Brésil était en tête avec 25,08 % de la part de marché des réseaux de centres de données en Amérique du Sud en 2025, tandis que l'Argentine devrait afficher un TCAC de 11,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Besoin croissant de stockage cloud et de performances applicatives fiables | +2.8% | Brésil, Chili, Colombie, Argentine | Moyen terme (2-4 ans) |
| Multiplication des cyberattaques contre les entreprises | +2.1% | Centres financiers du Brésil et de l'Argentine | Court terme (≤ 2 ans) |
| Prolifération des constructions de centres de données hyperscale par les fournisseurs de cloud mondiaux | +3.2% | Brésil en premier lieu, Chili en second | Moyen terme (2-4 ans) |
| Afflux d'atterrissages de câbles sous-marins permettant des hubs côtiers à faible latence | +1.8% | Brésil, Chili, Argentine | Long terme (≥ 4 ans) |
| Incitations du Brésil en matière d'énergie renouvelable pour les mises à niveau des réseaux verts | +1.1% | National, premiers clusters de São Paulo | Long terme (≥ 4 ans) |
| Adoption des réseaux ouverts (white-box + SONiC) réduisant le CAPEX | +1.5% | Brésil, Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant de stockage cloud et de performances applicatives fiables
Les entreprises migrent leurs charges de travail critiques vers des plateformes cloud, ce qui augmente les exigences en matière de débit et de latence au sein des installations régionales. Le programme de Banco Itaú visant à migrer l'ensemble de ses systèmes cœurs vers le cloud d'ici 2028 illustre cette flambée de la demande, incitant les opérateurs à activer de nouveaux liens 400G et 800G. Cirion Technologies a déjà démontré une longueur d'onde monocanale de 1,6 Tb/s entre São Paulo et Santiago, prouvant que les dorsales optiques peuvent rester en avance sur le trafic de l'ère de l'IA.[1]StockTitan, « Cirion réalise un essai à 1,6 Tb/s », stocktitan.net Les performances de stockage sont tout aussi essentielles pour les déploiements hybrides qui synchronisent en temps réel les référentiels sur site et cloud.
Multiplication des cyberattaques contre les entreprises
Les entreprises latino-américaines enregistrent désormais 2 569 attaques par semaine — soit 40 % au-dessus de la moyenne mondiale — ce qui pousse les directeurs de la sécurité des systèmes d'information à acheter des pare-feu de nouvelle génération, des solutions SD-WAN sécurisées et des outils d'analyse des menaces augmentés par l'IA. Mutual Ser EPS, un assureur colombien, a adopté les appliances FortiGate de Fortinet pour renforcer plus de 50 agences exploitant des applications multi-cloud.[2]Fortinet, « Mutual Ser EPS sécurise le multi-cloud », fortinet.com Les budgets évoluent rapidement ; la moitié des entreprises régionales allouent entre 10 millions USD et 49 millions USD annuellement aux contrôles de cybersécurité.
Prolifération des constructions de centres de données hyperscale par les fournisseurs de cloud mondiaux
Amazon investit 4 milliards USD dans une nouvelle région cloud chilienne qui sera mise en service en 2026, tandis qu'AWS et Microsoft ont combiné 4,5 milliards USD d'investissements dans des expansions brésiliennes au cours de l'année 2024.[3]BNamericas, « Feuille de route de migration cloud de Banco Itaú », bnamericas.com Chaque déploiement requiert des structures leaf-spine utilisant des liens 25–100 GbE pour le calcul général et des liens >100 GbE pour les clusters d'IA, déclenchant des cycles de renouvellement matériel pluriannuels dans les hôtels d'opérateurs et les dorsales métropolitaines.
Afflux d'atterrissages de câbles sous-marins permettant des hubs côtiers à faible latence
Le câble trans-Pacifique de Google et le système SAC2 de Cirion élèvent Valparaíso et Fortaleza au rang de points d'échange sensibles à la latence. Fortaleza héberge désormais 16 câbles actifs, permettant aux opérateurs de délivrer des temps d'aller-retour inférieurs à 60 ms vers Miami, Luanda et Lisbonne. Ces installations déploient des brasseurs optiques denses et une surveillance automatisée des fibres pour gérer les pics de trafic lors d'événements de diffusion en direct et de lancements de jeux vidéo.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité croissante des réseaux | −1.8% | Entreprises du Brésil et du Chili | Court terme (≤ 2 ans) |
| Droits d'importation élevés et CAPEX pour les équipements avancés | −2.3% | Argentine, Colombie | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs réseau qualifiés en automatisation | −1.6% | À l'échelle régionale | Moyen terme (2-4 ans) |
| Réglementations fragmentées en matière de souveraineté des données | −1.4% | Multinationales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des réseaux
Les superpositions de cloud hybride, la micro-segmentation est-ouest et les extensions edge révèlent des lacunes en matière de compétences. Les entreprises qui déploient des contrôleurs basés sur l'intention font face à une prolifération d'API multi-fournisseurs qui met à rude épreuve les équipes NOC réduites. Le manque de personnel formé retarde les calendriers d'adoption du 400G, accroît la dépendance aux consultants et limite la profondeur d'automatisation réalisable.
Droits d'importation élevés et CAPEX pour les équipements avancés
Des droits d'importation poussant les coûts de 8 à 20 % plus haut pour les routeurs et les commutateurs leaf incitent les opérateurs de plus petite taille à prolonger les cycles de vie plutôt qu'à adopter l'optique 800G. Le programme d'ex-tarif du Brésil contrecarre en partie cette pénalité en exonérant 1 495 références TIC de droits de douane, accélérant la disponibilité des cartes réseau optimisées pour l'IA qui ne sont pas fabriquées localement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
Les services s'accélèrent malgré la dominance du matérielLes produits ont ancré 75,63 % du chiffre d'affaires 2025, reflétant les lourdes dépenses en commutateurs, routeurs, transpondeurs optiques et appliances de sécurité qui constituent le socle de chaque déploiement sur le marché des réseaux de centres de données. Les cycles de mise à niveau Ethernet leaf-spine passent du 25G/100G vers la classe 400G, tandis que les routeurs modulaires intègrent SR-MPLS pour une automatisation simplifiée du sous-réseau. Les fournisseurs synchronisent les feuilles de route des ASIC de commutation avec les avancées des circuits silicium marchands pour respecter les budgets de latence des clusters d'IA exécutant RDMA sur Ethernet convergé. Les services s'étendent à un TCAC de 11,49 %, portés par des contrôleurs SDN gérés, l'automatisation du cycle de vie et des superpositions zero-trust personnalisées pour les entreprises manquant de compétences internes. Les branches de conseil des équipementiers proposent des modèles réseau-en-tant-que-code ainsi que des formations de type DevNet qui réduisent les délais de déploiement. Les MSP régionaux se taillent des niches en délivrant des transferts de connectivité multi-cloud et une détection et réponse gérées conformes à la norme ISO 27001, assurant la conformité dans des domiciles hétérogènes.


Par utilisateur final :
La fabrication bouscule le leadership traditionnel de l'ITL'IT et les télécommunications ont conservé une avance de 36,89 % de chiffre d'affaires en 2025, les clouds de télécommunications virtualisant les tranches de réseau cœur et les plateformes vidéo OTT mettant en cache des nœuds proches de la périphérie. Le secteur bancaire a maintenu des stockages de données actif-actif multi-régions pour satisfaire aux directives de paiement instantané, stimulant la demande de ports 100G MAC-sec chiffrés. Pourtant, la fabrication et l'industrie enregistre le TCAC le plus rapide de 11,88 %, car les modernisations liées à l'Industrie 4.0 nécessitent un Ethernet déterministe, la mise en réseau sensible au temps et des passerelles 5G privées reliant les automates programmables aux serveurs fog. Des consortiums miniers exploitent le transport télé-commandé de camions via des liens Cisco URWB avec un temps d'aller-retour inférieur à 10 ms, démontrant des anneaux optiques durcis capables de résister aux environnements à forte vibration. Les usines automobiles pilotent des projets de réseaux ouverts qui imposent une télémétrie indépendante du fournisseur sur des jumeaux numériques de bus CAN alimentant des moteurs de contrôle qualité par IA dans le cloud.
Par type de centre de données :
Les hyperscalers reconfigurent la dynamique du marchéLes salles de colocation représentaient 55,75 % de l'empreinte active en 2025 et restent essentielles pour le peering métropolitain sensible à la latence. Les installations neutres se diversifient avec des accords d'achat d'énergie renouvelable et des enclaves cloud souveraines pour protéger les données des clients réglementés. Néanmoins, les hyperscalers affichent un TCAC de 13,12 % alors qu'Amazon, Microsoft et Google investissent plus de 10 milliards USD dans des régions sud-américaines entre 2024 et 2025, construisant des campus multi-étages alimentés en 25/50 kV. La part de marché des réseaux de centres de données pour les hyperscalers devrait approcher 40,60 % d'ici 2031, les locataires recherchant des zones de disponibilité cloud prévisibles. Le campus AI City de 4,7 GW planifié par Scala Data Centers à Porto Alegre s'appuiera sur des commutateurs fabric délivrant 64 ports 800G par châssis pour les plans dorsaux NVLink mesh hébergeant des fermes d'inférence de grands modèles de langage. Des sites edge et micro-modulaires émergent le long des plages d'atterrissage de câbles, où des pods de moins de 1 MW terminent des optiques cohérentes 800G dans des supernœuds côtiers IPoDWDM.
Par bande passante :
La connectivité à haute vitesse stimule l'innovationLes ports supérieurs à 100 GbE affichent un TCAC de 12,32 % alors que les clusters d'entraînement traversent des troncs de 1,6 Tb/s via des optiques 800G DR4+. À l'inverse, le segment 50-100 GbE demeure la plus grande tranche avec 36,78 % en raison de son équilibre entre coût par gigabit et compatibilité ascendante. La taille du marché des réseaux de centres de données pour les ports >100 GbE devrait atteindre 624,37 millions USD en 2031, soulignant l'élan de l'IA et du calcul haute performance. L'accélération RoCE v2 et le transport sans PFC façonnent les décisions topologiques, tandis que l'IPoDWDM consolide les optiques grises pour limiter l'enveloppe énergétique. Les liens hérités ≤10 GbE persistent dans les centres de données de succursale et les segments de sauvegarde archivistique qui tolèrent un taux de sursouscription plus élevé. Les lignes mid-range 25-40 GbE sous-tendent les déploiements edge où les charges de travail connaissent des pics imprévisibles tout en restant plus petites que les tâches d'IA des centres de données cœurs.
Analyse géographique
Marché des Réseaux de Centres de Données au Brésil
Le Brésil était en tête avec 25,08 % de la part de marché des réseaux de centres de données en Amérique du Sud en 2025. L'État de São Paulo concentre 427,5 MW de puissance active et 672 MW supplémentaires en construction ou en planification, portés par 2,7 milliards USD de Microsoft et 1,8 milliard USD d'AWS. La liste des exonérations fiscales et des exemptions tarifaires du Brésil accélère l'adoption des ASICs de commutation autrement indisponibles sur le marché intérieur, offrant au marché des réseaux de centres de données une marge de coût lors des fluctuations monétaires. Les 16 atterrissages de câbles sous-marins à Fortaleza transforment le Ceará en une plaque tournante continentale du trafic, réduisant la latence aller-retour vers Miami à moins de 55 ms.
Marché des Réseaux de Centres de Données en Amérique du Sud
Le Chili s'impose comme candidat à un hub de données Pacifique, soutenu par le Plan national des centres de données de décembre 2024, qui engage 2,5 milliards USD d'incitations ainsi que des approbations environnementales accélérées. La région cloud de Santiago d'Amazon, dotée de 4 milliards USD et prévue pour une mise en service en 2026, sera couplée au câble transpacifique Topaz de Google pour ancrer les échanges sensibles à la latence entre l'Amérique latine et l'Asie. L'IBX de Santiago d'Equinix, d'une valeur de 130 millions USD, diversifie davantage les choix d'opérateurs et favorise des clusters de mise en cache neutres alimentés à 100 % par des énergies renouvelables. L'Argentine devrait afficher un CAGR de 11,02 % jusqu'en 2031. La grille nationale de santé numérique de l'Argentine sur Red Hat OpenShift a multiplié les volumes de transactions par 15 en moins de deux ans, illustrant la demande pour des infrastructures sous-jacentes évolutives Red Hat. L'essor des fintech en Colombie et les ajouts de fibres sous-marines stimulent l'adoption du MACSec AES-256 à des fins de conformité, même si la volatilité du peso et les surcoûts tarifaires réduisent les budgets d'investissement des petits fournisseurs d'accès à Internet. Les deux nations travaillent à l'harmonisation de leurs législations en matière de cybersécurité afin d'attirer des locataires multinationaux réticents face à une surveillance fragmentée.
Paysage réglementaire
L'Amérique du Sud demeure une mosaïque de cadres fiscaux, d'investissement et de politiques en matière de données qui influencent les dépenses d'investissement en réseautage de centres de données et le calendrier des déploiements. Au Brésil, le régime fiscal ReData (PL 278/2026, qui s'appuie sur MP 1.318/2025) a introduit des suspensions fiscales fédérales sur certaines machines et intrants de construction utilisés dans les centres de données, en complément de l'approche ex-tarifaire existante pour les importations TIC, favorisant les mises à niveau vers des équipements de commutation, de routage et d'optique à débit plus élevé. Le Chili opère dans le cadre du Plan national des centres de données 2024-2030, qui comprend des orientations techniques pour les permis critiques et contribue à standardiser les exigences d'approbation des projets pour les nouvelles constructions et extensions de réseau.
Les considérations transfrontalières de connectivité et de localisation influencent également les décisions d'architecture réseau des locataires multinationaux. Au Brésil, Google a plaidé pour un cadre réglementaire unifié pour les câbles sous-marins, y compris un soutien au PL 270 lié à une Politique nationale pour l'infrastructure des câbles sous-marins (PNICS), pertinente pour les hubs côtiers et les conceptions à forte interconnexion. En Argentine, les discussions autour du cadre Super RIGI incluent des exigences d'achat local et de développement des fournisseurs, positionnées pour attirer des investissements à grande échelle dans les centres de données, ce qui peut ajouter des étapes de conformité affectant la sélection des fournisseurs, l'approvisionnement et les délais de livraison des équipements réseau avancés.
Paysage concurrentiel
La concentration du marché reste modérée alors que les grands fournisseurs mondiaux font face aux pressions de marchandisation des solutions white-box. Cisco, Juniper et Arista dominent les commandes de structures leaf-spine, mais la progression de 27,6 % du chiffre d'affaires d'Arista à 2,005 milliards USD au premier trimestre 2025 souligne la demande pour ses plateformes 800G centrées sur l'IA. Juniper étend ses modèles de fabric basés sur l'intention Apstra pour les parcs multi-fournisseurs SONiC, tandis que Cisco intègre le MAC-sec AES-256 en débit ligne sur des ASIC 51,2T et déclare un chiffre d'affaires Amériques de 8,252 milliards USD au premier trimestre de l'exercice 2025.
Dell Technologies gagne des parts grâce à des offres groupées de réseaux ouverts associant PowerSwitch à SONiC, illustrées par le déploiement de SKY Brazil qui a réduit les cycles de provisionnement de 60 %. Fortinet tire parti de la recrudescence des menaces régionales en faisant converger les pare-feu de nouvelle génération, le SD-WAN et l'accès réseau zero-trust dans des appliances accélérées par ASIC telles que le FortiGate 70G lancé en février 2025. HPE associe les interconnexions Cray Slingshot aux GPU NVIDIA Blackwell dans son plan directeur AI Factory de juin 2025 pour des clusters refroidis par liquide clé en main.
Leaders du secteur des réseaux de centres de données en Amérique du Sud
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Hewlett Packard Enterprise Development LP
Arista Networks Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Réseaux de Centres de Données en Amérique du Sud
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd.
- Juniper Networks Inc.
- Hewlett Packard Enterprise Development LP
- Arista Networks Inc.
- Dell Technologies Inc. (Dell EMC)
- Extreme Networks Inc.
- Fortinet Inc.
- VMware Inc.
- NEC Corporation
- TP-Link Corporation Ltd.
- A10 Networks Inc.
- Radware Ltd.
- Moxa Inc.
- EdgeCore Networks Corp.
- Nokia Corp.
- FiberHome Telecommunication Technologies Co. Ltd.
- Check Point Software Technologies Ltd.
- Palo Alto Networks Inc.
- Ciena Corp.
- Mellanox Technologies Ltd. (NVIDIA)
- Super Micro Computer Inc.
- Ubiquiti Inc.
- NetScout Systems Inc.
- F5 Inc.
Lire l’analyse des entreprises de marché des réseaux de centres de données en amérique du sud

Opportunités de marché et perspectives d'avenir
Les programmes politiques et d'infrastructure en cours au Brésil, au Chili et en Argentine créent des opportunités pour le transport optique haute vitesse, le renouvellement de la commutation spine-leaf et la modernisation de la sécurité réseau à travers de nouveaux campus et couloirs d'interconnexion. Le régime fiscal ReData du Brésil et les mécanismes ex-tarifaires établis réduisent les coûts effectifs des intrants TIC avancés et des équipements de centres de données importés, ce qui favorise une adoption plus rapide de la commutation de classe 400G/800G et de l'optique cohérente dans les installations hyperscale et de colocation. Au Chili, le Plan national des centres de données 2024-2030 et le cycle de construction autour des nouvelles régions cloud et des hubs côtiers reliés par câble soutiennent les infrastructures à l'échelle métropolitaine, le DCI de niveau opérateur et les outils d'automatisation des opérations qui aident à gérer la complexité à mesure que les réseaux se développent.
Un second groupe d'opportunités se dessine autour de la connectivité neutre et du soutien à la chaîne d'approvisionnement locale, réduisant les frictions de déploiement pour les architectures multi-sites et transfrontalières. Le plan annoncé de Conecta Infra, d'un montant de 350 millions USD, visant à déployer 6 000 km de fibre neutre d'ici 2028 pour interconnecter les principaux hubs de centres de données en Argentine, au Chili et au Brésil, soutient la demande d'interconnexions optiques, d'IPoDWDM et de routage inter-DC sécurisé à grande échelle. Du côté de l'offre, Corning s'oriente vers l'établissement d'une production locale de solutions de fibre pré-connectorisées au Brésil, améliorant la disponibilité pour les déploiements de centres de données au Brésil, en Colombie, en Argentine et au Pérou. Les investissements de campus tels que le projet GRU10 d'Ada Infrastructure dans la région métropolitaine de São Paulo (2,7 milliards R$ prévus jusqu'en 2030) élargissent également la demande adressable pour la commutation, le routage, le câblage structuré et les appareils de sécurité livrés avec des services d'intégration et de gestion.
Recent Industry Developments in Marché des Réseaux de Centres de Données en Amérique du Sud
- Juillet 2026 : Huawei a ouvert une nouvelle région Huawei Cloud au Chili pour soutenir les services d'IA, avec des rapports citant un objectif de latence domestique d'environ 20 ms. Cette expansion augmente les exigences pour les infrastructures leaf-spine à haute capacité, le DCI et les contrôles de sécurité au sein des frontières nationales, favorisant l'adoption du cloud par les entreprises et le secteur public dans la région.
- Juin 2026 : Huawei a annoncé l'expansion de sa capacité de centres de données en Argentine pour répondre à la demande de services cloud et d'IA, tout en continuant d'évaluer une empreinte supplémentaire. La capacité ajoutée augmente la demande à court terme en commutation à haute bande passante, interconnexions optiques et opérations automatisées, à mesure que les opérateurs développent le trafic est-ouest pour les charges de travail orientées IA.
- Mars 2026 : Conecta Infra a annoncé un investissement de 350 millions USD pour déployer environ 6 000 km de fibre d'ici 2028, visant à interconnecter les principaux hubs de centres de données en Argentine, au Chili et au Brésil. Cette dorsale neutre élargit les options de connectivité inter-DC à faible latence et soutient les architectures multi-cloud qui dépendent d'un transport métropolitain et longue distance résilient.


Marché des Réseaux de Centres de Données en Amérique du Sud Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les équipements de réseautage, les logiciels et les services associés déployés dans les centres de données pour connecter les serveurs, le stockage et les réseaux externes, et pour exploiter, sécuriser et gérer le trafic dans ces environnements en Amérique du Sud.
Exclusions du périmètre : Nous excluons le réseautage de campus d'entreprise qui n'est pas déployé pour un environnement de centre de données, et nous excluons les équipements de réseau cœur des opérateurs télécoms qui ne sont pas vendus pour un usage en centre de données.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Appliances de sécurité réseau
- Contrôleurs de mise en réseau définie par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- IT et télécommunications
- Banque, services financiers et assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication et industrie
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscalers/Fournisseurs de services cloud
- Centres de données edge/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
- Par pays
- Brésil
- Mexique
- Argentine
- Reste de l'Amérique du Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire l'image initiale de la demande et pour établir le contexte national avant la finalisation du modèle. Nous avons examiné des indicateurs publics directement liés à l'activité de construction des centres de données et aux mises à niveau réseau, afin que le dimensionnement parte de signaux mesurables plutôt que d'hypothèses vagues.
Les sources provenaient de références fiables et non soumises à paywall telles que les statistiques de l'UIT, les séries macroéconomiques de la Banque mondiale, les régulateurs télécoms nationaux et les ministères du numérique de la région, les portails de statistiques douanières et commerciales, et les publications des régulateurs de l'énergie ou des opérateurs de réseau reflétant les ajouts de charge importants. Nous avons également utilisé les dépôts d'entreprises, les présentations de résultats, les présentations aux investisseurs et une couverture presse crédible pour calibrer les cycles de dépenses d'investissement, puis validé certains signaux au niveau des entreprises via des abonnements payants pour les données financières et actualités d'entreprises, ainsi qu'une base de données de brevets payante pour des vérifications directionnelles. Les sources documentaires citées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, les contrôles croisés et les clarifications.
Entretiens et enquêtes primaires
Nous utilisons des entretiens et enquêtes d'experts auprès d'exploitants de centres de données, de distributeurs de réseaux, d'intégrateurs, d'équipes d'infrastructure cloud et de responsables technologiques d'entreprise en Amérique du Sud. Leurs retours permettent de tester la composition des équipements, le calendrier de remplacement, la demande en bande passante, l'attachement de services et les hypothèses de tarification, tout en aidant à combler les lacunes des registres publics de commerce et de capacité. Les réponses contradictoires sont examinées avant l'analyse finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29% | Cadres dirigeants (CXO) : 20% |
| Niveau intermédiaire : 46% | Responsables fonctionnels/d'unité : 31% |
| Petits acteurs : 25% | Managers : 49% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante des dépenses de réseautage de centres de données, en reliant l'empreinte active et prévue des centres de données aux architectures réseau typiques et aux cycles de renouvellement à travers la région. Pour chaque groupe de pays, nous avons cartographié les signaux de construction et de mise à niveau, puis appliqué des hypothèses de mix pour la commutation ethernet, le routage, le réseautage de stockage, la distribution d'applications et les services. Ces hypothèses de mix ne sont finalisées qu'après l'alignement de l'intensité de déploiement et du mix produit.
Les principaux intrants utilisés dans le modèle incluent le rythme de mise en service des nouvelles capacités de centres de données, les attentes de densité serveur et stockage, la migration des vitesses de port (comme de 10G à 25G et 100G), l'évolution du prix de vente moyen par classe de bande passante, et la part des projets passant par des intégrateurs par rapport aux achats directs. Nous suivons également la dépendance aux importations et les mouvements de devises comme ajustements pratiques, car une grande partie des équipements est commercialisée et généralement libellée en USD. Les prévisions sont construites à l'aide d'une analyse de scénarios soutenue par une superposition légère de régression multivariée, où des facteurs tels que les ajouts de capacité, les signaux d'adoption du cloud et les cycles de remplacement sont stressés, puis réconciliés avec les attentes des interviewés en matière de budgets et de délais de livraison.
Des approximations ascendantes sélectives sont utilisées pour valider et ajuster les totaux, telles que des ASP échantillonnés multipliés par des volumes unitaires estimés pour les ports de commutation et les interfaces de routeur, ainsi que des vérifications de canal sur les taux d'attachement de services. Lorsque la visibilité par pays ou par canal est limitée, l'écart est traité par une allocation basée sur des ratios ancrée sur des indicateurs de demande observés, puis revérifiée lors de l'étape de validation.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les totaux restent cohérents avec des signaux indépendants. Nous comparons les résultats du modèle avec les calendriers de mise en service des centres de données, les flux commerciaux pour les catégories d'équipements pertinentes et les fourchettes de prix observées par classe de bande passante, puis nous examinons toute variation marquée qui ne correspond pas aux schémas d'installation.
Avant validation finale, le modèle fait l'objet d'une revue par les pairs interne, suivie d'un nouveau contact ciblé avec les répondants lorsqu'une hypothèse clé modifie significativement le marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des annonces majeures de construction, des changements de politique liés aux importations ou des mouvements de change soudains modifient le comportement d'achat. Juste avant la livraison, un analyste effectue un nouveau passage afin que les clients reçoivent la vision la plus récente, qui reste néanmoins traçable à des étapes reproductibles.
Estimation de Mordor Intelligence du marché du réseautage des centres de données en Amérique du Sud comparée à d'autres estimations publiées
Les estimations publiées pour ce marché peuvent sembler très éloignées les unes des autres, car les dépenses comptabilisées ne sont pas toujours définies de la même manière, même lorsque le titre du marché semble similaire. Les différences proviennent également de la manière dont les prix sont traités en USD pendant les périodes de volatilité des changes, et du fait que l'estimation s'appuie davantage sur des signaux basés sur les expéditions ou sur des schémas de renouvellement du parc installé.
En Amérique du Sud, les plus grands écarts apparaissent généralement autour de ce qui est inclus dans les services, si les services de réseau gérés sont comptabilisés dans le chiffre principal, et dans quelle mesure le réseautage d'entreprise adjacent est intégré aux dépenses des centres de données via des canaux partagés. Une autre divergence provient de la rapidité avec laquelle les ports 25G et 100G sont supposés remplacer les vitesses plus anciennes, ce qui peut modifier à la fois les volumes unitaires et les trajectoires d'ASP au cours de la même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,88 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,06 milliard USD (2025) | Ce chiffre semble inclure un périmètre de services plus large, notamment les opérations réseau gérées, et pourrait également intégrer une partie du réseautage d'entreprise hors centre de données vendue via les mêmes canaux de distribution. |
| Association sectorielle B | 0,74 milliard USD (2025) | Cette estimation semble se concentrer principalement sur les expéditions de matériel et un ensemble plus restreint de types d'équipements réseau, ce qui peut sous-estimer les dépenses d'intégration, de support et de maintenance. |
Sur les trois chiffres, l'écart s'explique le mieux par le contrôle du périmètre pour les services et par la manière dont la migration des vitesses de port est calibrée dans le modèle, les services gérés et le réseautage d'entreprise hors centre de données étant exclus du périmètre, une étape de filtrage appliquée par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des réseaux de centres de données en Amérique du Sud ?
Le marché est évalué à 0,98 milliard USD en 2026 et devrait atteindre 1,68 milliard USD d'ici 2031.
Quel segment de composants connaît la croissance la plus rapide ?
Les services progressent à un TCAC de 11,49 %, portés par les SDN gérés, le conseil en automatisation et l'externalisation des lacunes de compétences.
Pourquoi les utilisateurs des secteurs de la fabrication et de l'industrie adoptent-ils rapidement des solutions de réseaux de centres de données ?
Les initiatives Industrie 4.0, les boucles de contrôle à latence ultra-faible et les déploiements 5G privés poussent la fabrication et l'industrie vers un TCAC prévisionnel de 11,88 %.
Quel niveau de bande passante devrait dominer d'ici 2031 ?
Les liens supérieurs à 100 GbE, liés aux charges de travail d'IA et de calcul haute performance, afficheront un TCAC de 12,32 %, bien que le segment 50-100 GbE demeure la plus grande part tout au long de l'horizon de prévision.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché des centres de données hyperscale en Amérique du Sud Sites hyperscale en Amérique du Sud, répartis par type d'installation, composant et niveau (tier).
- Marché de la construction des centres de données d'Amérique du Sud Construction en Amérique du Sud, répartie par tier.
- Marché des serveurs de centres de données en Amérique du Sud Serveurs en Amérique du Sud, répartis par taille d'installation et niveau (tier).
- Marché de l'alimentation électrique des centres de données en Amérique du Sud La demande de systèmes d'alimentation en Amérique du Sud, couvrant l'infrastructure d'alimentation, l'utilisateur final et la plage de capacité électrique.
- Marché des centres de données à intelligence artificielle (IA) en Amérique du Sud Demande d'installations d'IA en Amérique du Sud, couvrant le type d'installation, le composant et le niveau (tier).
- Marché des centres de données à intelligence artificielle (IA) en Amérique du Nord Les installations IA en Amérique du Nord, réparties par type d'installation, composant et niveau.



