
Taille et part du marché des organisations de développement et de fabrication sous contrat de petites molécules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 207.16 Milliards de dollars |
| Taille du Marché (2031) | 290.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.98 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des organisations de développement et de fabrication sous contrat de petites molécules par Mordor Intelligence
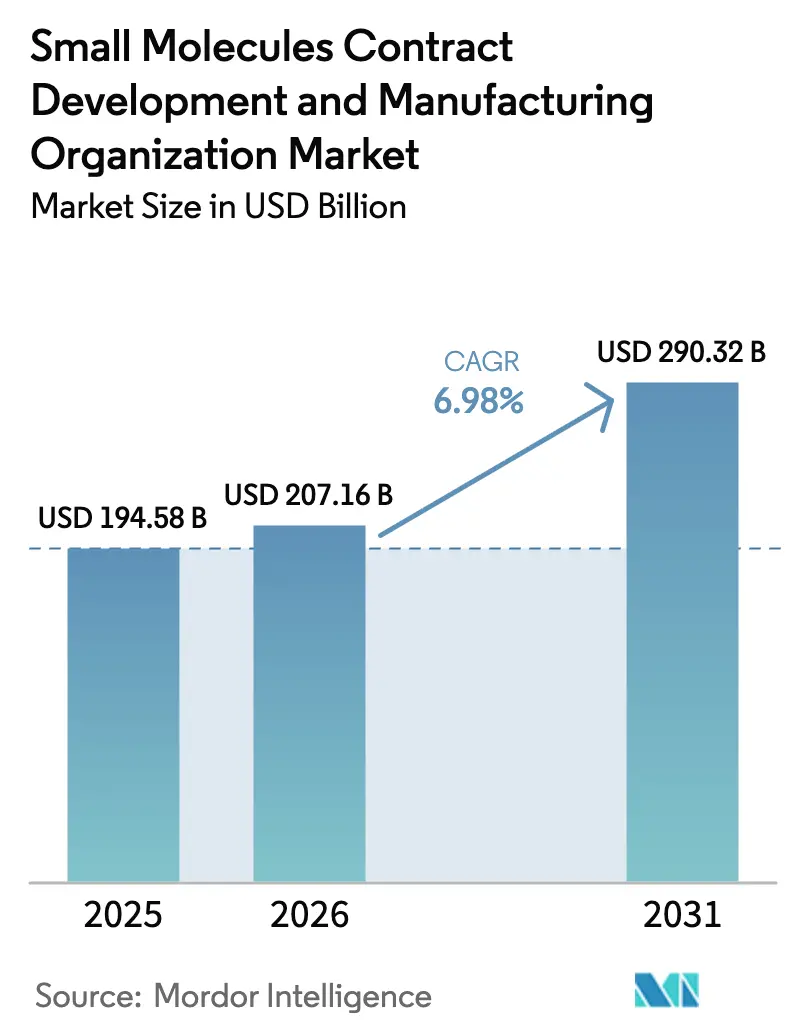
La taille du marché des organisations de développement et de fabrication sous contrat de petites molécules devrait passer de 194,58 milliards USD en 2025 à 207,16 milliards USD en 2026 et atteindre 290,32 milliards USD d'ici 2031, avec un TCAC de 6,98 % sur la période 2026-2031.
L'externalisation des principes actifs pharmaceutiques (IPA) continue de s'accélérer, les expirations de brevets menaçant 150 milliards USD de revenus de médicaments de marque d'ici 2027, poussant les laboratoires d'origine vers des stratégies de production allégées en actifs qui favorisent les partenaires de fabrication externes. La consolidation reste soutenue — l'acquisition de Catalent par Novo Holdings pour 16,5 milliards USD illustre les opérations axées sur la taille — mais les goulets d'étranglement de capacité persistent, les créneaux en phase clinique étant réservés 18 à 24 mois à l'avance à fin 2025. Le financement des biotechs a fortement rebondi, déployant 12 milliards USD en capital-risque en 2024 et ravivant la demande de capacités de développement flexibles capables de comprimer les délais jusqu'à 40 %. Simultanément, le risque géopolitique et la loi américaine BIOSECURE de 2024 stimulent un réalignement des chaînes d'approvisionnement, s'éloignant de la dépendance à un seul pays vers des réseaux multi-nœuds couvrant l'Amérique du Nord, l'Inde et l'Europe.
Principaux enseignements du rapport
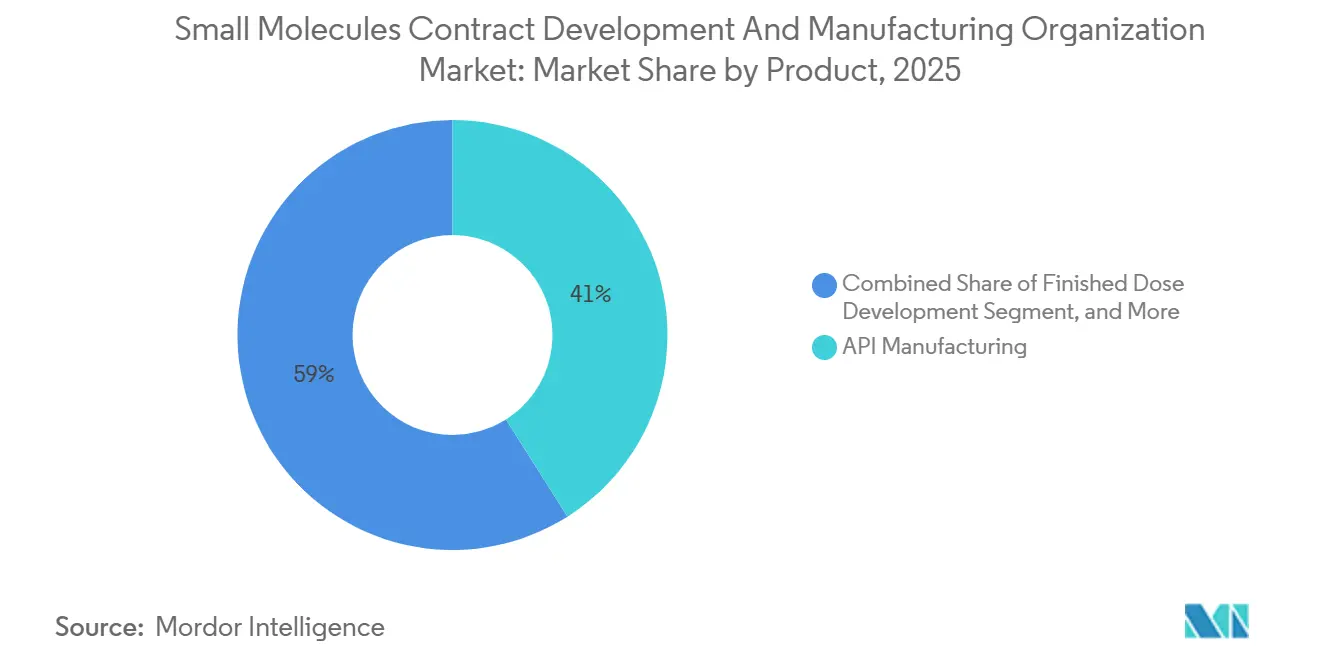
- Par type de service, la fabrication d'IPA représentait 41,02 % de la part de marché des CDMO de petites molécules en 2025, tandis que les services de formulation et d'analyse devraient se développer à un TCAC de 7,29 % jusqu'en 2031.
- Par échelle d'exploitation, la fabrication à l'échelle commerciale était en tête avec une part de revenus de 34,27 % en 2025, tandis que la capacité en phase clinique III progresse à un TCAC de 9,93 % jusqu'en 2031.
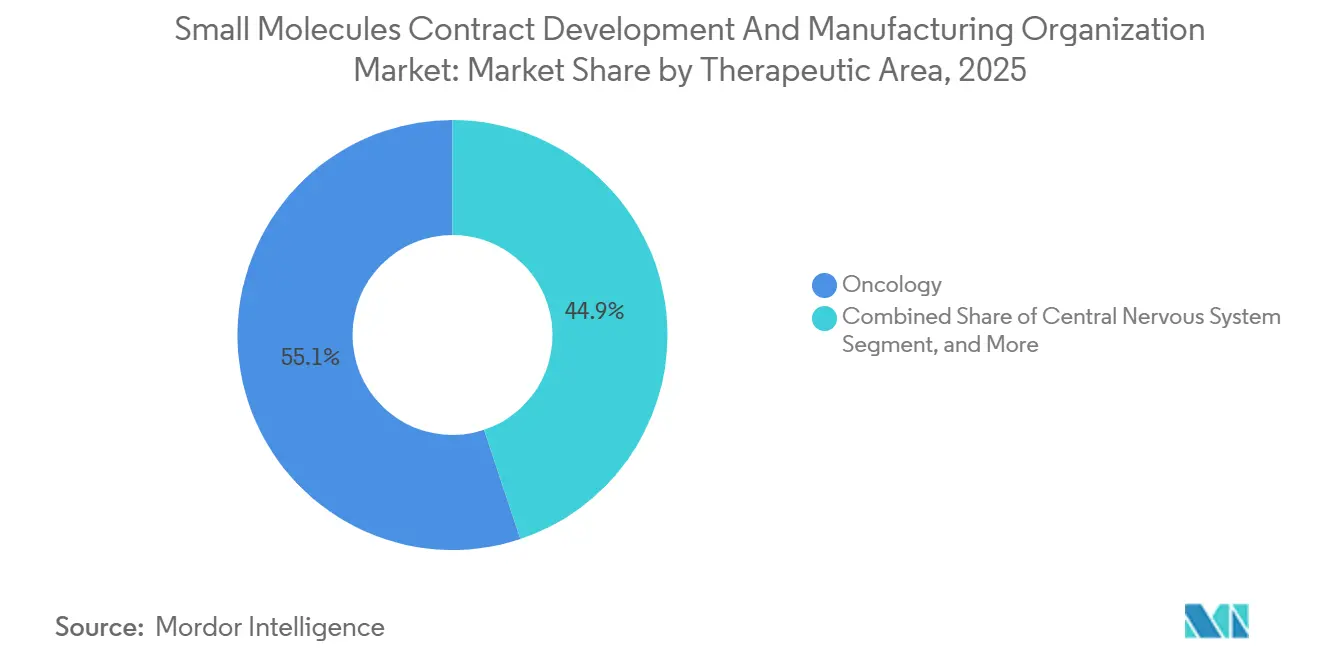
- Par domaine thérapeutique, l'oncologie représentait 55,12 % des revenus de 2025, et les pipelines du système nerveux central devraient croître à un TCAC de 8,43 % jusqu'en 2031.
- Par type de client, les petites et moyennes entreprises pharmaceutiques ont capturé 37,08 % du chiffre d'affaires de 2025, tandis que les entreprises de biotechnologie représentent le segment à la croissance la plus rapide avec un TCAC de 8,68 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 39,63 % à la valeur de 2025, mais la région Asie-Pacifique devrait s'accélérer à un TCAC de 11,63 % durant 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Externalisation croissante de la fabrication d'IPA et de dose finie par la grande industrie pharmaceutique | +1.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Hausse des approbations d'oncologie de petites molécules après 2025 | +1.2% | Marchés réglementaires d'Amérique du Nord et de l'UE, fabrication à l'échelle mondiale | Long terme (≥ 4 ans) |
| Expansions de capacité à coût avantageux dans les clusters de CDMO en Asie-Pacifique | +1.4% | Asie-Pacifique en cœur, avec des retombées bénéfiques sur les chaînes d'approvisionnement mondiales | Moyen terme (2 à 4 ans) |
| Plateformes d'optimisation des procédés pilotées par l'IA réduisant les délais de développement chimique, de fabrication et de contrôle | +1.1% | Adopteurs précoces en Amérique du Nord et dans l'UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande d'IPA hautement puissants pour les thérapeutiques ciblées (sous-capacité insuffisamment approvisionnée) | +0.9% | Mondial, avec des installations spécialisées concentrées en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Externalisation croissante du pipeline de recherche et développement de petites molécules
Les commanditaires externalisent désormais 73 % du développement d'IPA et 65 % de la fabrication de doses, contre 68 % et 60 % en 2023, tandis que les empreintes internes se réduisent de 15 à 20 %.[1]Boston Consulting Group Analysts, "Pharmaceutical Outsourcing: Cost Optimization and Strategic Partnerships," BCG, bcg.com Les biotechs financées par capital-risque se tournent vers des modèles de paiement conditionnel qui lient les sorties de trésorerie aux jalons réglementaires, intensifiant la concurrence pour les créneaux précliniques et de phase I. Les entreprises pharmaceutiques virtuelles, qui détiennent 40 % des actifs en phase II-III en 2025, ne disposent d'aucune installation physique, de sorte que les délais dépendent entièrement de la disponibilité des CDMO. Le taux d'utilisation des capacités dépasse déjà 85 % en phase III, obligeant à des réservations anticipées qui engagent les commanditaires dans des accords pluriannuels et multi-services. Les campus intégrés qui regroupent synthèse, formulation et tests remportent de plus en plus ces appels d'offres en éliminant les délais de transfert analytique.
Maîtrise des coûts pharmaceutiques accélérant l'adoption des CDMO
La fabrication consomme en moyenne 25 % des revenus pharmaceutiques, mais l'optimisation des rendements et la rationalisation de la chaîne d'approvisionnement peuvent réduire le coût des marchandises vendues jusqu'à 25 %. Entre 2024 et début 2026, les laboratoires d'origine ont cédé 18 usines, redéployant des capitaux vers les biologiques tout en confiant les petites molécules à des partenaires externes aux coûts fixes plus faibles. Les prochaines falaises de brevets pour Eliquis et Keytruda amplifient l'urgence, incitant à des contrats à tarification échelonnée indexés sur des engagements de volume. Les modèles intégrés CDMO-ORC réduisent désormais le temps de développement de 30 à 40 %, améliorant la valeur actuelle nette des actifs pour les biotechs à trésorerie limitée. Les synthèses à forte consommation d'énergie migrent vers l'Inde, où l'énergie industrielle coûte en moyenne 0,07 USD par kWh contre 0,13 USD en Europe occidentale, renforçant la dispersion mondiale du marché des CDMO de petites molécules.
Hausse de la demande d'IPA hautement puissants
Les conjugués anticorps-médicament et les agents oncologiques ciblés stimulent la demande de suites de confinement capables d'opérations de bande OEL 5. Lonza, Siegfried et Carbogen Amcis ont investi plus de 300 millions USD dans de nouvelles lignes d'IPA hautement puissants durant 2024-2025. La surveillance de la FDA s'est renforcée, émettant des observations de formulaire 483 à 12 sites d'IPA hautement puissants en 2024 pour des risques de contamination croisée.[2]FDA Communications Office, "FDA Warning Letters to CDMO Facilities," FDA, fda.gov Les spécialistes de plus petite taille exploitent les pénuries de capacité ultra-puissante, exigeant des primes de prix de 40 à 60 %. Les réacteurs à flux continu et la manipulation de solides en circuit fermé sont des caractéristiques obligatoires pour remporter des programmes oncologiques sur le marché des CDMO de petites molécules.
Intensification des procédés pilotée par l'IA pour les IPA en micro-lots
Les algorithmes d'apprentissage automatique réduisent désormais les temps d'optimisation des réactions de 60 à 70 %, ramenant les cycles de développement à environ 12 mois. Les installations de chimie en flux réduisent la taille des lots de 80 % tout en améliorant la cohérence des rendements, tandis que l'analyse en temps réel par technologie d'analyse des procédés permet une libération immédiate. Le programme des technologies émergentes de la FDA a accordé huit désignations de fabrication en continu en 2024-2025, signalant le confort réglementaire avec des stratégies de contrôle riches en données. Par conséquent, les CDMO équipés de jumeaux numériques et d'équipes de science des données obtiennent des contrats à long terme, favorisant une utilisation plus élevée des actifs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des contrôles à l'exportation américano-européens sur les équipements de synthèse à double usage | -0.9% | Mondial, avec un impact primaire sur les transferts de technologie des États-Unis et de l'UE vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie mondiale de chimistes QC seniors faisant monter les coûts de main-d'œuvre | -0.7% | Mondial, avec des impacts aigus en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Primes de financement liées aux critères ESG pour les CDMO à forte intensité de solvants | -0.6% | Mondial, avec un impact particulier sur les marchés européens et nord-américains | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de capacité et longs délais des CDMO
Les créneaux de fabrication clinique fonctionnaient à 85 % d'utilisation fin 2025, portant les délais jusqu'à 24 mois. Les redéploiements de l'ère COVID-19 vers les vaccins ont laissé un déficit structurel dans les suites de petites molécules que les nouvelles constructions ne combleront pas entièrement avant 2027. La double source atténue le risque de calendrier mais augmente les coûts de transfert technologique jusqu'à 50 % et complique les dépôts de comparabilité.[3]European Medicines Agency Inspectors, "EMA GMP Inspections of Asian CDMO Facilities," EMA, ema.europa.eu Les usines préfabriquées raccourcissent les délais à 12-18 mois, mais nécessitent 50 à 80 millions USD par 500 kg de capacité annuelle, une barrière pour les entrants plus petits sur le marché des CDMO de petites molécules.
Non-conformité réglementaire / Lettres d'avertissement de la FDA
Les lettres d'avertissement de la FDA adressées à Gland Pharma, Fresenius Kabi et Intas Pharma en 2024 ont perturbé 15 à 20 lignes de médicaments finis et augmenté les dépenses d'audit des commanditaires d'environ 25 %. L'Agence européenne des médicaments a signalé huit installations asiatiques pour des manquements aux bonnes pratiques de fabrication en 2025, présageant un contrôle plus strict des importations. Les dépenses de conformité absorbent désormais jusqu'à 12 % des budgets opérationnels des CDMO, réduisant les dépenses d'investissement discrétionnaires pour les mises à niveau technologiques et constituant un frein à l'expansion des marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la demande de formulation intégrée s'intensifieLes services de formulation et d'analyse se sont accélérés à un TCAC de 7,29 % jusqu'en 2031, dépassant la progression de 6,5 % de la fabrication d'IPA. En 2025, les travaux d'IPA représentaient encore 41,02 % du marché des CDMO de petites molécules, soulignant à quel point la synthèse de base reste centrale malgré la pression de banalisation exercée par les usines asiatiques à faible coût. La prime se déplace désormais vers des transitions fluides : la synthèse, la formulation et le contrôle qualité co-localisés peuvent réduire de 30 à 40 % les calendriers de développement, améliorant la capture précoce des revenus. Les configurations à flux continu brouillent davantage les frontières, la granulation en temps réel s'alimentant directement à partir de la production d'IPA, éliminant le besoin de stockage intermédiaire coûteux.
Les campus intégrés aident les commanditaires à réduire les cycles de validation, limitant ainsi le frein global exercé sur le marché des CDMO de petites molécules par les retards. Les CDMO spécialisés dans les dispersions séchées par pulvérisation, l'extrusion à chaud ou les systèmes à base lipidique obtiennent des majorations de prix de 25 à 40 % car ils débloquent la solubilité pour des composés autrement mis de côté. Parallèlement, la fabrication de doses finies continue de croître à un TCAC de 6,8 %, soutenue par les reformulations de gestion du cycle de vie.


Par échelle d'exploitation :
la capacité en phase III sous tensionLes opérations commerciales ont dominé les revenus avec une part de 34,27 % en 2025 ; pourtant, les activités cliniques de phase III affichent le TCAC le plus rapide à 9,93 %, reflétant une cohorte de biotechs en maturation désireuse d'éviter les dépenses d'investissement en construction neuve. Le taux d'utilisation de la phase III a dépassé 85 % en 2025, les commanditaires réservant des créneaux 2 ans à l'avance, gonflant les exigences de dépôt et resserrant davantage le pipeline du marché des CDMO de petites molécules. Le campus Vacaville de Lonza, d'une valeur de 1,2 milliard USD, ajoute 500 kg de capacité en phase avancée annuellement, mais le déficit à l'échelle de l'industrie totalise encore 200 à 300 tonnes métriques.
Les mises à niveau d'automatisation réduisent les changements de série jusqu'à 50 % pour les suites commerciales, augmentant le débit sans nouvelles constructions. Les travaux précliniques et de phase I s'étendent également, grâce à un rebond des subventions de découverte, mais restent moins capitalistiques.
Par domaine thérapeutique :
l'oncologie toujours dominante, le système nerveux central en progressionL'oncologie représentait 55,12 % du chiffre d'affaires de 2025, tirant parti de 180 programmes de conjugués anticorps-médicament en développement actif et d'un confinement strict des IPA hautement puissants qui génèrent de larges marges. Les médicaments du système nerveux central à substances contrôlées croissent plus rapidement à un TCAC de 8,43 %, avec des coffres-forts spécialisés et la conformité aux quotas de la DEA élevant les barrières à l'entrée. Les IPA cardiovasculaires et des maladies infectieuses oscillent chacun près de 6,5 à 6,8 % de croissance, tandis que les agonistes du GLP-1 font monter la demande des troubles métaboliques au-dessus de 7 %.
Les projets du système nerveux central s'appuient sur l'expertise en nanoparticules, promédicaments et barrière hémato-encéphalique, favorisant des offres de niche qui diversifient le marché des CDMO de petites molécules. La domination continue de l'oncologie garantit un investissement stable dans les IPA hautement puissants, bien que la concurrence croissante puisse éroder les primes au fil du temps.
Par type de client :
les biotechs stimulent la hausse des volumesLes entreprises de biotechnologie stimulent la croissance des revenus à un TCAC de 8,68 %, adoptant des contrats basés sur des jalons qui alignent les flux de trésorerie des CDMO sur la progression clinique. Les petites et moyennes entreprises pharmaceutiques ont conservé la plus grande part de 37,08 % en 2025, externalisant jusqu'à 85 % de leurs besoins pour protéger le capital destiné aux lancements. La grande industrie pharmaceutique croît modestement à 6,2 %, mais ses cadres de fournisseurs préférés à long terme ancrent l'utilisation des capacités. Les fabricants de génériques augmentent les volumes de base mais restent sensibles aux prix, orientant souvent les commandes vers l'Inde ou la Chine sauf si les règles de gouvernance en disposent autrement.
Les offres hybrides ORC-CDMO proposent désormais des dossiers combinés de toxicologie, de développement chimique, de fabrication et de contrôle, et réglementaires, réduisant les délais de dépôt de demande d'autorisation d'essai clinique de quatre à six mois et ajoutant de la résilience au marché des CDMO de petites molécules.
Analyse géographique
Marché des Organisations de Développement et de Fabrication sous Contrat de Petites Molécules en Amérique du Nord
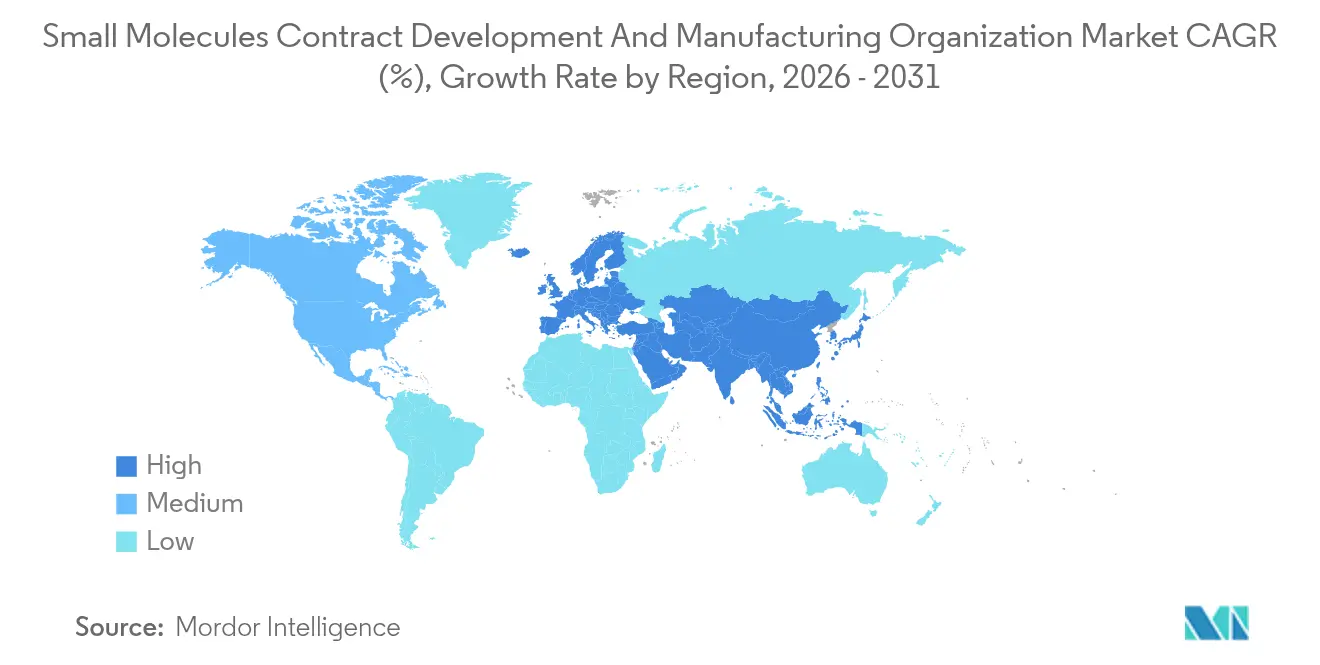
L'Amérique du Nord a représenté 39,63 % de la valeur de 2025 et devrait se développer à un CAGR de 6,4 % jusqu'en 2031, portée par 500 millions USD de nouveaux projets de relocalisation et de réorientation des approvisionnements induits par la loi BIOSECURE. L'usine de capsules d'ACG à Atlanta et l'expansion des API de Cambrex en Iowa illustrent l'orientation vers la résilience nationale, tandis que le Canada et le Mexique absorbent la demande clinique excédentaire dans le cadre de dépôts USMCA simplifiés. La vigilance accrue de la FDA s'est traduite par 15 lettres d'avertissement adressées à des sites nationaux et étrangers en 2025, relevant les seuils de conformité et les coûts marginaux.
Marché des Organisations de Développement et de Fabrication sous Contrat de Petites Molécules en Europe et en Asie-Pacifique
L'Allemagne, la Suisse et l'Italie dominent les capacités ; Lonza, Siegfried et Olon ont collectivement investi 400 millions USD dans des améliorations liées aux HPAPI et aux procédés en flux continu au cours de la période 2024-2025. Les doubles dépôts liés au Brexit orientent certains projets vers l'Irlande et les Pays-Bas, tandis que l'Europe de l'Est offre des économies de main-d'œuvre de 30 à 40 %, mais fait face à des pénuries de talents. Les 42 inspections BPF de l'EMA en Asie au cours de 2025 intensifient le contrôle de la qualité, incitant les commanditaires à se tourner à nouveau vers les fournisseurs régionaux.
Marché des Organisations de Développement et de Fabrication sous Contrat de Petites Molécules en Asie-Pacifique
L'Asie-Pacifique est le moteur de croissance, progressant à un CAGR de 11,63 % et développant son marché des CDMO de petites molécules, porté par l'émergence de l'Inde comme alternative à la Chine. Syngene, Laurus Labs et Neuland ont décroché 300 millions USD de nouveaux contrats américains entre 2024 et 2025, même si l'élan à l'exportation de WuXi AppTec s'est ralenti à un CAGR de 8,5 %. Le Japon et la Corée du Sud investissent dans des lignes d'API à plus forte valeur ajoutée et à forte intensité technologique, Samsung Biologics devant se diversifier vers les petites molécules d'ici 2027. L'Australie capte les travaux cliniques en phase précoce, soutenue par des incitations à la R&D.

Paysage réglementaire
Les opérations mondiales des CDMO de petites molécules relèvent des mêmes exigences de BPF et de système qualité pharmaceutique que celles applicables aux promoteurs, les régulateurs rappelant que l'externalisation ne transfère pas la responsabilité ultime de la qualité des produits. En 2026, la surveillance américaine a inclus un avis du Federal Register de la Drug Enforcement Administration (DEA) en juin 2026 lié à l'autorisation d'importation de substances contrôlées pour usage en essais cliniques, ainsi qu'un Formulaire 483 de la FDA émis à Catalent pour son site de Bloomington en juillet 2026, citant des observations relatives au système qualité et au contrôle de la contamination. Ces mesures d'application peuvent perturber l'approvisionnement et entraîner des audits clients supplémentaires.
En Europe, la mise en œuvre de l'Annexe 1 des BPF de l'UE mise à jour en juillet 2026 relève le niveau d'exigence en matière de contrôles de fabrication stérile pertinents pour les injectables à base de petites molécules et l'externalisation associée du remplissage-finition. Par ailleurs, la planification des inspections de l'EMA pour 2026-2028 met l'accent sur une supervision renforcée et un examen continu des chaînes d'approvisionnement internationales, maintenant la pression sur les contrôles d'intégrité des données et les modèles de supervision aux interfaces promoteur-CDMO, en particulier pour les réseaux de fabrication multi-sites et multi-régions.
Paysage concurrentiel
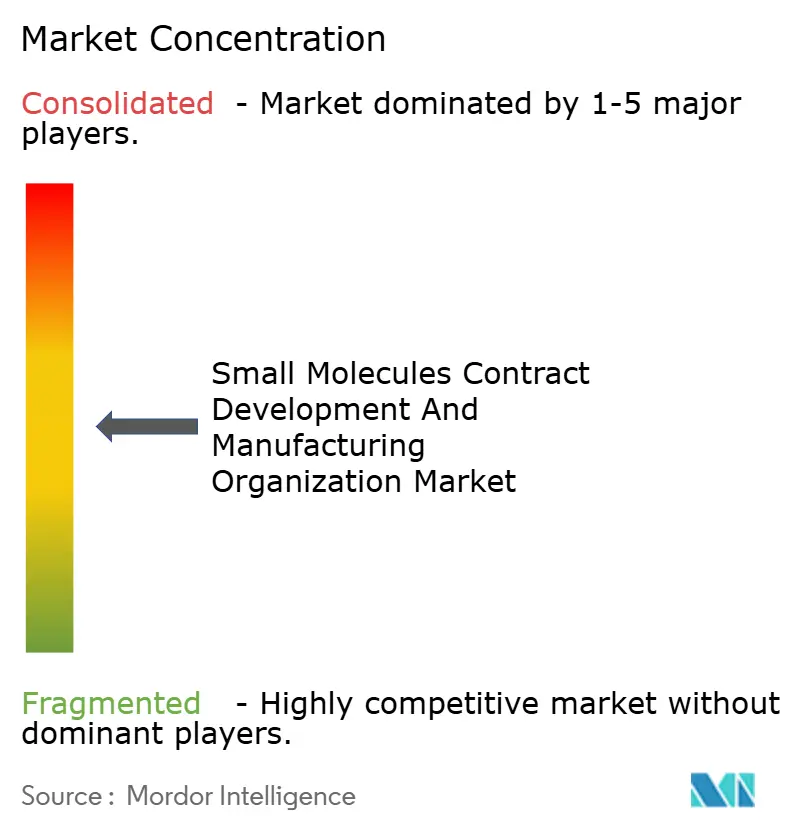
Le marché des CDMO de petites molécules est modérément fragmenté : Lonza, Catalent (désormais sous Novo Holdings), Patheon, WuXi STA et Siegfried représentent collectivement une part significative des revenus mondiaux. L'acquisition de Catalent par Novo en 2024 signale une volonté de sécuriser la capacité GLP-1 tout en monétisant la bande passante excédentaire via des contrats externes. Les leaders se différencient par l'optimisation des procédés assistée par l'IA, la chimie en flux continu et l'analyse en temps réel qui réduisent les déchets et améliorent les marges. La scission de Lonza en 2024 en Biologiques intégrés, Synthèse avancée et Modalités spécialisées a libéré des capitaux pour les niches d'IPA hautement puissants et de bioconjugués après avoir quitté les capsules banalisées.
Les dépôts de brevets soulignent le poids de l'innovation : Lonza et Siegfried ont déposé 42 demandes pour des méthodes de flux et de chimie verte entre 2024 et 2025. Des perturbateurs plus petits se taillent une place dans les IPA ultra-puissants avec des seuils OEL inférieurs à 0,1 µg/m³, et des modules GMP modulaires déployables en moins de 18 mois séduisent les commanditaires en quête de capacités agiles. Les faux pas réglementaires restent rédhibitoires ; les sanctions de la FDA contre Gland Pharma et ses pairs en 2024 ont inquiété les clients, soulignant la prime accordée aux systèmes qualité à toute épreuve. Une consolidation supplémentaire est probable, les clients privilégiant des partenaires alliant taille, conformité et sophistication technologique.
Leaders du secteur des organisations de développement et de fabrication sous contrat de petites molécules
Thermo Fisher Scientific, Inc
Labcorp Drug Development
Cambrex Corporation
Catalent Inc.
Lonza Group AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Organisations de Développement et de Fabrication sous Contrat de Petites Molécules
- Ajinomoto Bio-Pharma Services
- Alcami
- Cambrex
- Catalent
- Corden Pharma International
- Delpharm
- Dottikon ES Holdings AG
- Eurofins CDMO
- Evonik Industries
- Fareva
- Jubilant Pharmova Ltd.
- Lonza Group
- LabCorp
- Olon S.p.A
- Piramal Group
- Recipharm
- Siegfried Holding AG
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- WuXi STA

Opportunités de marché et perspectives d'avenir
Des espaces blancs apparaissent là où les promoteurs ont besoin d'une capacité spécialisée réduisant les risques techniques et de conformité, notamment des opérations à haut confinement pour les composés puissants et des offres intégrées du développement au commercial évitant les retards liés aux travaux analytiques et au transfert de technologie. Les derniers signaux d'investissement montrent où la capacité et les compétences de procédé sont renforcées : Cambrex a fait avancer ses expansions aux États-Unis et en Europe en mars 2026, notamment les études d'ingénierie pour une nouvelle usine d'API à grande échelle à Charles City, Iowa (capacité de 140 000 litres mentionnée dans le cadre de son plan d'expansion) et une expansion R&D de 30 millions USD à Milan, en Italie, visant une fabrication d'API évolutive et une résolution plus rapide des problèmes CMC. Ces projets soutiennent également des stratégies de régionalisation diversifiant l'approvisionnement entre l'Amérique du Nord et l'Europe.
Les opportunités se concentrent également sur les programmes de fourniture en phase avancée et commerciale associant l'exécution de la fabrication à la préparation réglementaire et à la supervision qualité. Catalent a étendu son partenariat avec Nanoscope Therapeutics en juillet 2026 pour soutenir le développement en phase avancée et la fourniture commerciale du MCO-010, parallèlement à une soumission continue de BLA auprès de la FDA, illustrant comment les CDMO peuvent accroître leur part de portefeuille en reliant les services de développement aux engagements de fourniture commerciale en aval. Les propositions du secteur en faveur de modèles de partage des risques et de structures contractuelles à plus long terme, y compris des engagements pluriannuels évoqués par des organismes de l'industrie des API, indiquent un environnement contractuel où les CDMO disposant d'une capacité validée, de solides programmes d'intégrité des données et de réseaux multi-sites peuvent conclure des accords de plus longue durée plutôt que de dépendre du travail transactionnel ponctuel.
Recent Industry Developments in Marché des Organisations de Développement et de Fabrication sous Contrat de Petites Molécules
- Juillet 2026 : Thermo Fisher Scientific Inc. (Patheon) a annoncé un accord exclusif avec AustinPx pour installer et exploiter la technologie KinetiSol sur les sites de formes orales solides de Bend, Oregon et Cincinnati, Ohio. Cette collaboration élargit les capacités de fabrication avancée pour les petites molécules complexes. Cette démarche renforce la relocalisation et la croissance de la capacité de production d'API aux États-Unis et consolide l'empreinte technologique en matière de HPAPI et de solubilité afin de renforcer la résilience de la chaîne d'approvisionnement.
- Juillet 2026 : Thermo Fisher Scientific Inc. (Patheon) et AustinPx ont conclu un accord exclusif pour déployer la technologie KinetiSol sur les sites de Bend et Cincinnati. Cette initiative fait progresser la fabrication flexible pour les formulations à haute puissance et complexes. Elle élargit la capacité pour répondre à la demande de petites molécules complexes et améliore la flexibilité du marché dans le paysage des CDMO.
- Mars 2026 : Cambrex Corporation a achevé les études d'ingénierie initiales pour une nouvelle usine de fabrication d'API à grande échelle à Charles City, Iowa, dans le cadre d'un investissement de 120 millions destiné à accroître la capacité. Le projet élargit l'empreinte de fabrication d'API aux États-Unis afin de répondre à la demande croissante des services CDMO de petites molécules. Il traduit des ajouts de capacité motivés par l'échelle visant à renforcer la position sur le marché et la sécurité d'approvisionnement.


Marché des Organisations de Développement et de Fabrication sous Contrat de Petites Molécules Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les services contractuels externalisés utilisés pour développer, augmenter l'échelle et fabriquer des substances et produits médicamenteux à base de petites molécules, sur l'ensemble des approvisionnements cliniques et commerciaux. La valeur correspond aux revenus de services perçus par les sous-traitants pour les travaux de développement, les campagnes de fabrication et le support d'essais associé.
Exclusions du périmètre : dans cette estimation, la fabrication interne réalisée par les entreprises pharmaceutiques et les marges de pure distribution sont exclues.
Aperçu de la segmentation
- Par type de service
- Développement d'IPA
- Fabrication d'IPA
- Développement de dose finie
- Fabrication de dose finie
- Services de formulation et d'analyse
- Par échelle d'exploitation
- Préclinique
- Clinique – Phase I
- Clinique – Phase II
- Clinique – Phase III
- Commercial
- Par domaine thérapeutique
- Oncologie
- Cardiovasculaire
- Maladies infectieuses
- Système nerveux central
- Troubles métaboliques
- Autres
- Par type de client
- Grande industrie pharmaceutique
- Petites et moyennes entreprises pharmaceutiques
- Entreprises de biotechnologie
- Fabricants de médicaments génériques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour délimiter le marché et construire une carte de la demande réaliste pour l'externalisation dans les petites molécules. Nous nous sommes appuyés sur des sources publiques et officielles telles que la FDA américaine (approbations de médicaments, inspections et lignes directrices qualité), l'EMA, ClinicalTrials.gov pour les signaux de pipeline clinique, l'OMS pour le contexte des médicaments essentiels, et les séries macroéconomiques de l'OCDE ou de la Banque mondiale pour normaliser les schémas de dépenses multi-pays.
Pour rendre les hypothèses mesurables, nous avons également examiné les dépôts d'entreprises et présentations aux investisseurs, les publications d'associations, ainsi que la couverture de presse fiable sur les ajouts de capacité et les changements de mix de services. Dans quelques cas, des abonnements payants ont été utilisés uniquement pour l'intelligence financière des entreprises, les bases de données de brevets, et les vérifications import-export au niveau des expéditions lorsque les tableaux commerciaux publics étaient trop agrégés. Les sources listées ci-dessus sont illustratives, et nous avons également utilisé des références publiques supplémentaires pour appuyer la collecte, les vérifications croisées et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la répartition de l'externalisation entre API et forme finie, et sur l'évolution des prix lorsque les projets passent du préclinique au commercial. Nous avons échangé avec un ensemble de fabricants sous contrat, d'équipes achats et opérations techniques chez les promoteurs, et d'experts couvrant les principaux corridors d'externalisation en APAC, EMEA et Amériques.
Ces échanges ont permis de confirmer les tendances d'utilisation, la façon dont les tailles de lots évoluent typiquement entre les phases, la part du travail à haute puissance orientée vers des sites spécialisés, et le rythme pratique des révisions de prix dans les nouveaux contrats. Nous avons ensuite ajusté les hypothèses du modèle dans les cas où la recherche documentaire n'était pas suffisamment précise au niveau des services ou des phases.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Direction générale : 13 % | APAC : 44 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 29 % |
| Petits acteurs : 17 % | Managers : 48 % | Amériques : 27 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été construit à partir du bassin de demande, où l'activité du pipeline clinique et les volumes commerciaux de petites molécules ont été convertis en travail externalisé à l'aide de taux d'externalisation par phase et de mix de services types. Une approche descendante a été utilisée une fois pour reconstituer la demande en cartographiant les débuts d'essais et les besoins d'approvisionnement commercial en lots de développement, campagnes de validation et lots de production continus, qui ont ensuite été valorisés à l'aide de tarifications spécifiques aux services.
Pour garder des totaux réalistes, nous avons corroboré les résultats à l'aide d'approximations ascendantes sélectives, telles que des divulgations de revenus de fournisseurs échantillonnés, des vérifications de capacité et d'utilisation pour les principales lignes de chimie et de forme finie, et des fourchettes de prix indicatives pour le travail API par rapport au produit médicamenteux. Le modèle a utilisé un petit ensemble d'intrants reproductibles, tels que le nombre d'essais par phase, la part des formes orales solides par rapport aux formes stériles ou spécialisées, la durée moyenne des projets depuis le développement de procédé jusqu'au transfert de technologie, les tailles de lots types et la fréquence des campagnes pour l'approvisionnement commercial, ainsi que l'évolution des ASP tirée par l'inflation et le mix.
Pour les prévisions, une analyse de scénarios a été appliquée avec un scénario de base reflétant les retours d'entretiens sur l'intensité d'externalisation, les ajouts de capacité et la résistance des clients sur les prix. Lorsque les données ascendantes n'ont pas pu être observées pour de plus petits fournisseurs détenus de manière privée, les lacunes ont été traitées via des proxys prudents revenus-capacité puis revérifiées par rapport aux indicateurs de demande régionaux.
Validation des données et cycle de mise à jour
Les résultats ont été validés au travers de multiples vérifications, notamment en croisant la croissance avec des signaux indépendants tels que la dynamique des essais cliniques, l'activité réglementaire et les annonces d'expansion de capacité rapportées. Lorsqu'une région ou une ligne de service affichait un bond marqué, les moteurs sous-jacents ont été examinés, les hypothèses ont été remises en question, et des relances ont été déclenchées pour confirmer si le changement était structurel ou lié au calendrier.
Avant validation finale, le modèle passe par une revue par les pairs analystes, avec des contrôles d'écart au niveau des services et des régions, et des conversions de devises alignées sur l'année considérée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les prix, la capacité ou la demande se produisent. Avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente.
Estimation de Mordor Intelligence du marché des organisations de développement et de fabrication sous contrat de petites molécules comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les services de CDMO de petites molécules varient souvent parce que la délimitation du périmètre n'est pas cohérente et que le calendrier des mises à jour de prix et de devises peut différer selon l'éditeur. Les différences apparaissent également lorsqu'une estimation traite les services de développement comme un petit complément, tandis qu'une autre les comptabilise intégralement sur toutes les phases puis applique un taux mixte plus élevé.
Dans cette étude, la cadence d'actualisation est liée à des réinitialisations annuelles du modèle avec des contrôles intermédiaires pour les mouvements de prix majeurs, et la conversion de devises est alignée sur l'année indiquée afin que la logique des ASP reste cohérente par service et par phase. Par conséquent, le total obtenu peut différer de certaines agrégations plus rapides, y compris des approches décrites par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 194,58 milliards USD (2025) | |
| Revue spécialisée B | 50,58 milliards USD (2024) | Utilise un cadrage plus étroit se rapprochant davantage de la fabrication de base CMO/CDMO de petites molécules et peut sous-estimer les services de développement, de formulation et d'analyse, tout en s'ancrant à une année de référence différente avec une fenêtre de prévision plus courte. |
| Cabinet de conseil régional A | 47,80 milliards USD (2022) | Part d'une année de référence plus ancienne et semble appliquer une définition plus stricte des revenus CDMO, ce qui peut exclure certaines parties du développement de forme finie et un soutien de certaines phases cliniques comptabilisés dans une valeur d'externalisation plus large. |
La comparaison montre que l'écart s'explique principalement par le périmètre et le calendrier plutôt que par l'arithmétique. Lorsque la couverture des services est clairement définie et que les étapes de tarification et de conversion de devises spécifiques à l'année sont maintenues cohérentes, le total du marché devient plus facile à retracer jusqu'à quelques signaux observables de demande et de capacité.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des CDMO de petites molécules en 2026 ?
La taille du marché des CDMO de petites molécules est estimée à 207,16 milliards USD pour 2026.
Quel TCAC est prévu pour les services CDMO de petites molécules entre 2026 et 2031 ?
Le marché devrait enregistrer un TCAC de 6,98 % sur la période 2026-2031.
Quel segment de service se développe le plus rapidement ?
Les services de formulation et d'analyse devraient croître à un TCAC de 7,29 % jusqu'en 2031 en raison de la demande de modèles de développement intégrés.
Quelle région connaîtra la croissance la plus élevée ?
L'Asie-Pacifique devrait connaître la croissance la plus rapide, à un TCAC de 11,63 %, portée par l'essor de l'Inde en tant que fournisseur alternatif à la Chine.
Pourquoi les créneaux de fabrication en phase III sont-ils sous pression ?
Les pipelines biotechnologiques en phase avancée et le sous-investissement antérieur ont poussé le taux d'utilisation des capacités en phase III au-dessus de 85 %, allongeant les délais jusqu'à 24 mois.
Dernière mise à jour de la page le:



