
Taille et Part du Marché des Organisations de Développement et de Fabrication sous Contrat de Thérapies Cellulaires et Géniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.31 Milliards de dollars |
| Taille du Marché (2031) | 9.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
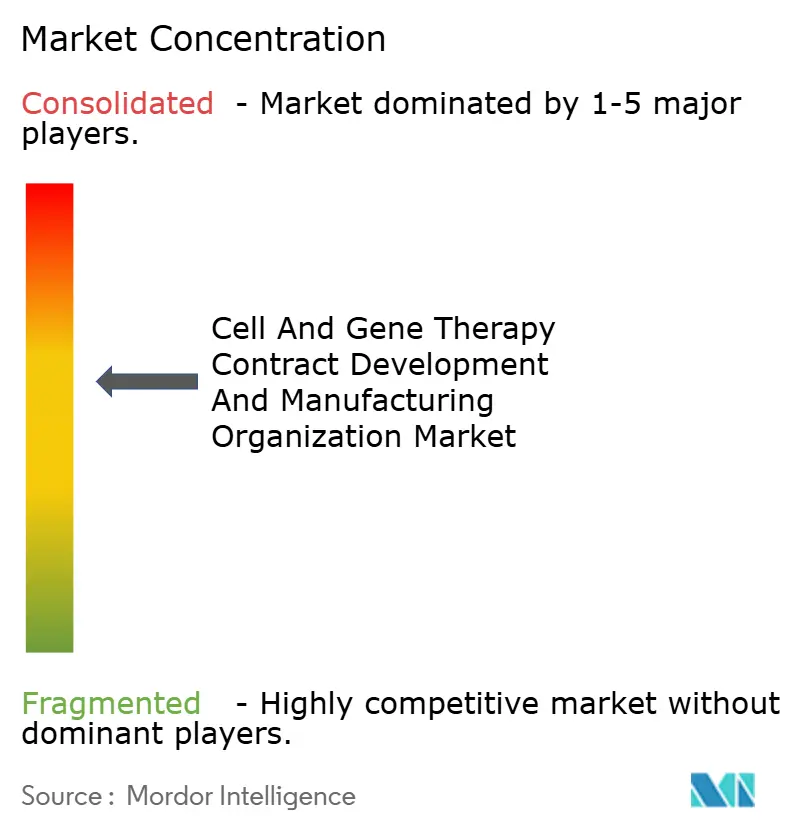
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Organisations de Développement et de Fabrication sous Contrat de Thérapies Cellulaires et Géniques par Mordor Intelligence
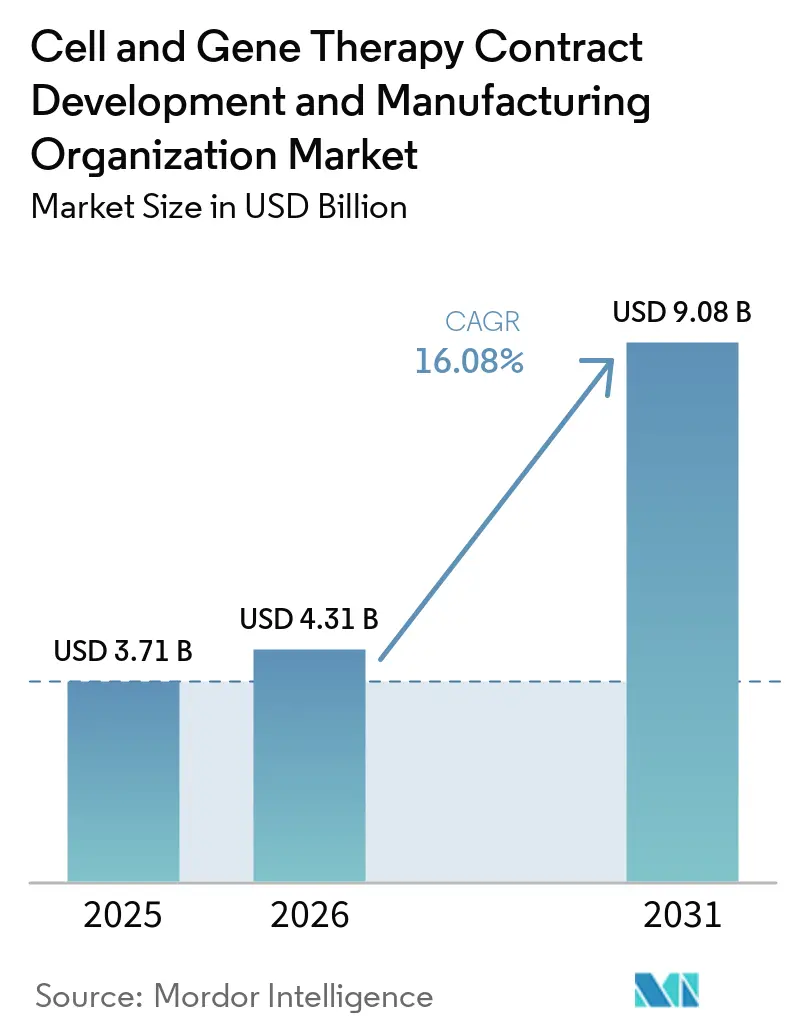
La taille du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques est évaluée à 3,71 milliards USD en 2025. Le marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques devrait croître de 3,71 milliards USD en 2025 à 4,31 milliards USD en 2026 et devrait atteindre 9,08 milliards USD d'ici 2031 à un CAGR de 16,08% sur la période 2026-2031. Cette trajectoire ascendante marquée est portée par un pipeline robuste de plus de 2 000 projets cliniques et précliniques, dans un environnement où les agences réglementaires anticipent 10 à 20 approbations annuelles jusqu'en 2025. Les CDMO se sont donc engagés dans une intense course aux capacités, avec plus de 10 milliards USD d'annonces depuis 2024, portée par la quête de Samsung Biologics pour 784 000 L d'ici 2025 et l'acquisition par Lonza du site de Vacaville pour 1,2 milliard USD, sécurisant 330 000 L pour les vecteurs viraux. La consolidation s'intensifie, Novo Holdings ayant dépensé 16,5 milliards USD pour Catalent, soulignant l'attrait de l'intégration verticale et alimentant les spéculations sur de nouvelles fusions. Malgré l'expansion, la surcapacité post-COVID a poussé le taux d'utilisation de certaines installations en dessous de 70%, contraignant les prestataires à proposer des services analytiques et de développement de procédés à marges plus élevées.
Points clés du rapport
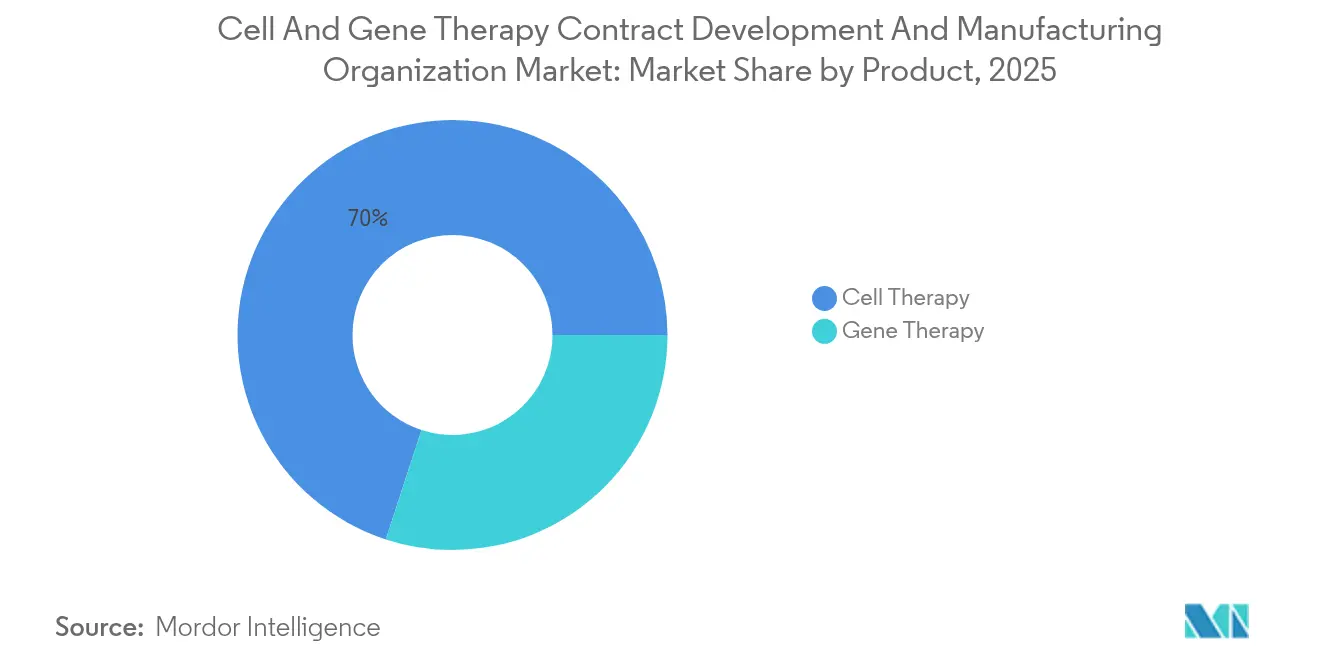
- Par produit, la thérapie cellulaire représentait 69,98% de la part du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques en 2025, tandis que la thérapie génique devrait afficher le CAGR le plus rapide à 16,85% jusqu'en 2031.
- Par stade, les activités précliniques et de R&D représentaient 70,25% des revenus en 2025 ; la fabrication commerciale progressera à un CAGR de 14,92%.
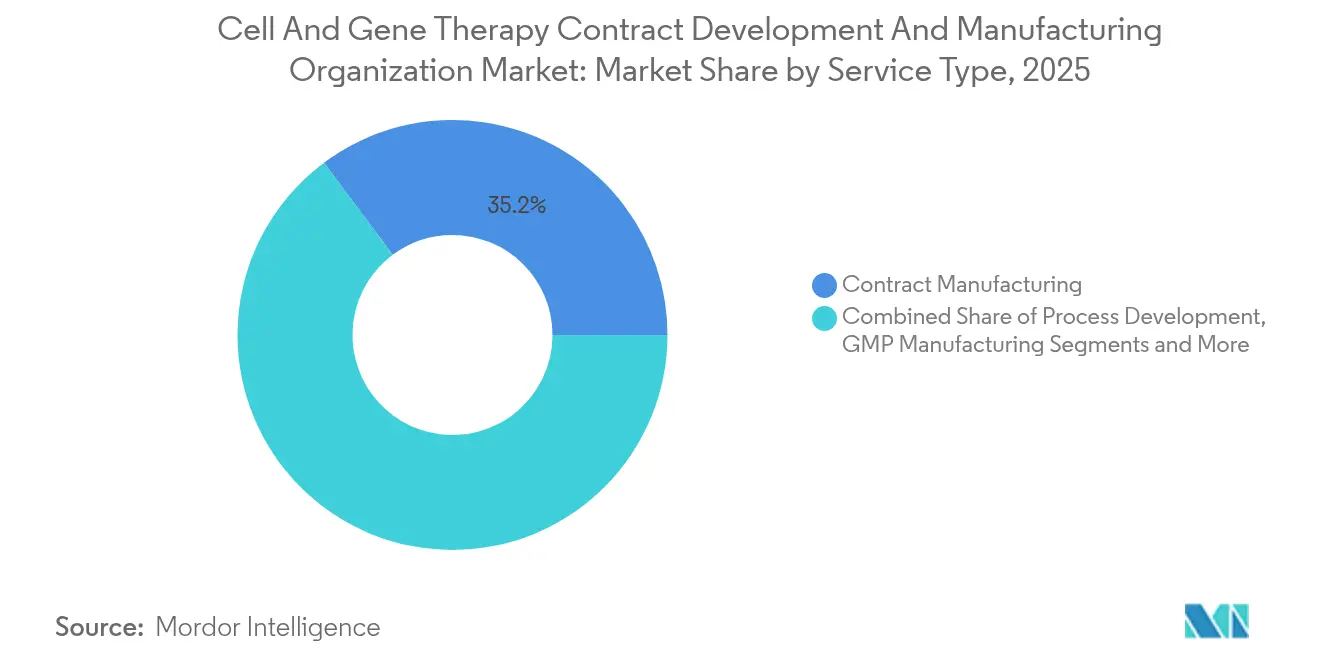
- Par type de service, la fabrication sous contrat représentait 35,20% de la composition en 2025, tandis que la fabrication GMP devrait croître à un CAGR de 13,05% jusqu'en 2031.
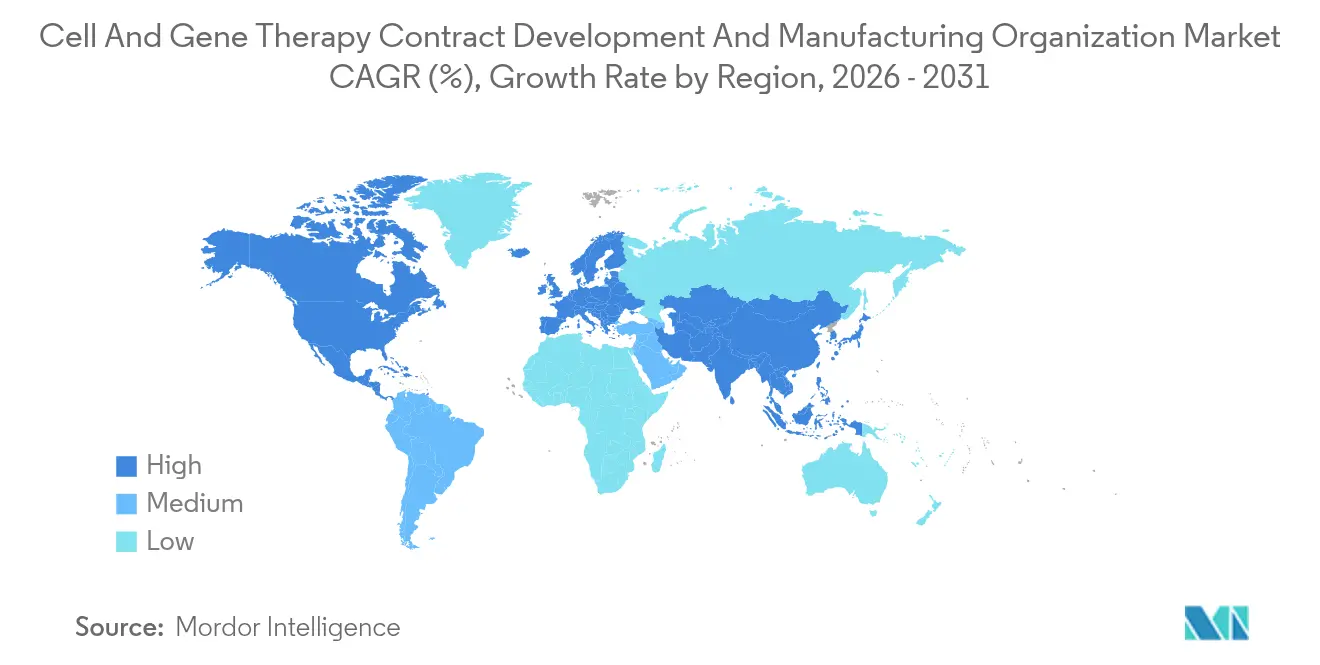
- Par géographie, l'Amérique du Nord était en tête avec une part de 43,75% en 2025 ; l'Asie-Pacifique est positionnée pour le CAGR le plus rapide à 16,12%.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du pipeline clinique des thérapies cellulaires et géniques (CGT) | +4.20% | Mondial, avec concentration en Amérique du Nord et en UE | Moyen terme (2 à 4 ans) |
| Prévalence croissante des maladies génétiques et du cancer | +3.80% | Mondial, avec un impact plus élevé dans les marchés développés | Long terme (≥ 4 ans) |
| Afflux de financements des capital-risqueurs et des grands groupes pharmaceutiques | +2.90% | Amérique du Nord et UE principalement, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Préférence à l'externalisation des petits développeurs de CGT | +2.10% | Mondial, avec adoption précoce en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Plateformes allogéniques « prêtes à l'emploi » nécessitant une capacité CDMO de production en grands lots | +1.80% | Amérique du Nord et UE au cœur, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Harmonisation mondiale des dossiers CMC (FDA-EMA-PMDA) raccourcissant les lancements multi-régions | +1.40% | Mondial, avec un impact primaire sur les marchés alignés réglementairement | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor du pipeline clinique des thérapies cellulaires et géniques (CGT)
Plus de 2 000 programmes actifs sont en cours de développement, un chiffre qui dépasse largement les capacités mises en service avant 2024.[1]Science Translational Medicine, "Thérapies Cellulaires et Géniques Émergentes," sciencemag.org La FDA américaine a créé le Bureau des Produits Thérapeutiques afin de rationaliser les examens et anticipe des approbations à deux chiffres chaque année jusqu'en 2025. Chaque candidat exige des flux de travail sur mesure pour les vecteurs viraux ou l'expansion cellulaire, une expertise que la plupart des commanditaires ne possèdent pas en interne, ce qui accroît la dépendance à l'égard de partenaires spécialisés en CDMO de thérapie cellulaire. Les approbations commerciales telles que Casgevy, Lyfgenia et prademagene zamikeracel valident la demande et déclenchent des commandes d'approvisionnement clinique multi-lots. L'Amérique du Nord et l'Europe accueillent 80 % des essais, ce qui met à rude épreuve les installations locales et permet une tarification premium. Ce facteur sous-tend donc une croissance soutenue à deux chiffres pour le marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques.
Prévalence croissante des maladies génétiques et du cancer
Environ 400 millions de patients vivent avec un trouble génétique, et l'incidence mondiale du cancer augmente de 2 à 3% par an.[2].Journal of Cellular and Molecular Medicine, "Charge des maladies génétiques," onlinelibrary.wiley.comLes avancées de la médecine de précision ont ouvert de nouvelles cibles auparavant non traitables grâce aux approches à base de vecteurs. Les thérapies CAR-T affichent désormais des prix catalogues de 400 000 à 500 000 USD et témoignent de la volonté des payeurs de rembourser des interventions à administration unique.[3]FDA, "Orientations du Bureau des produits thérapeutiques," fda.gov Le vieillissement démographique dans les régions à hauts revenus élargit la population éligible, tandis que les approbations contingentes pour les thérapies géniques contre le diabète et les maladies cardiovasculaires laissent entrevoir une adoption généralisée. Les CDMO bien positionnés pour fournir des tailles de lots plus importantes bénéficieront le plus de l'élargissement de la taille des indications.
Afflux de financements des capital-risqueurs et des grands groupes pharmaceutiques
Les entreprises biopharmaceutiques et les fonds de capital-risque ont investi plus de 15 milliards USD dans des transactions de CGT au cours de l'année 2024. Le rachat de Catalent par Novo Holdings pour 16,5 milliards USD souligne l'intention stratégique de sécuriser les capacités. Les flux de capitaux raccourcissent le délai de la découverte à la Phase I, se traduisant par un carnet de commandes croissant pour le développement de procédés et les lots GMP. L'afflux est géographiquement asymétrique : 74% des financements déclarés provenaient des États-Unis et d'Europe, ce qui exacerbe les déséquilibres de capacités par rapport à l'APAC. Cette tendance alimente à la fois les ajouts de capacités et la création de la demande, accélérant les revenus du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques.
Préférence à l'externalisation des petits développeurs de CGT
La construction d'une suite dédiée aux vecteurs ou au traitement cellulaire coûte entre 50 et 100 millions USD et peut prendre de 18 à 24 mois. Les jeunes entreprises externalisent donc des activités telles que l'optimisation des procédés, le remplissage-finition et les tests analytiques — même les grandes entreprises limitent leur risque en réservant des créneaux externes pour éviter l'immobilisation des usines. Les systèmes robotiques tels que le NeedleE™ de Cellular Origins et le Chronicle™ de Cytiva améliorent la reproductibilité mais restent gourmands en capital, orientant davantage les innovateurs vers des CDMO dotés d'une automatisation installée. Ce phénomène est le plus prononcé aux États-Unis, où la demande de main-d'œuvre qualifiée dépasse l'offre, allongeant les délais de commande à 9-12 mois.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Analyses à haut débit limitées pour la production d'AAV à grande échelle | -2.80% | Mondial, avec un impact aigu en Amérique du Nord et en UE | Moyen terme (2 à 4 ans) |
| Fabrication complexe à forte intensité manuelle et obstacles réglementaires | -2.10% | Mondial, avec une complexité réglementaire variable selon les régions | Long terme (≥ 4 ans) |
| Pénurie de plasmides et de matières premières virales de qualité GMP | -1.90% | Impact sur la chaîne d'approvisionnement mondiale, critique en APAC | Court terme (≤ 2 ans) |
| Surcapacité des CDMO post-COVID entraînant une compression des marges | -1.60% | Amérique du Nord et UE principalement, impact limité en APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Analyses à haut débit limitées pour la production d'AAV à grande échelle
La libération complète d'un lot d'AAV exige désormais jusqu'à quatre semaines, principalement en raison des tests du rapport de capsides et des tests d'intégrité du génome. Les délais analytiques lents limitent le débit des campagnes et augmentent les coûts de stockage. Les fournisseurs d'équipements lancent des modules d'automatisation, mais la validation réglementaire prolonge leur adoption. Ce goulot d'étranglement est particulièrement prononcé dans les installations américaines et européennes, où les exigences de conformité restent les plus élevées. Les CDMO investissant dans l'analytique en ligne et la libération pilotée par apprentissage automatique obtiendront une différenciation concurrentielle.
Fabrication complexe à forte intensité manuelle et obstacles réglementaires
Les étapes de purification des vecteurs viraux et de manipulation des cellules reposent encore sur des interventions d'opérateurs, contribuant à 40 à 60% du coût des marchandises vendues (COGS). L'activité manuelle augmente le risque d'échec des lots et complique la montée en échelle. Parallèlement, les orientations de la FDA de 2024 ont élargi la documentation sur la comparabilité et les tests de puissance. La complexité combinée allonge les délais de transfert technologique et élève les barrières à l'entrée pour les nouveaux acteurs. L'automatisation progressive — chargement de ligne robotisé, récolte en système fermé et planification pilotée par intelligence artificielle — promet un soulagement, mais exige des programmes de validation que les CDMO nouvellement capitalisés doivent financer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la domination de la thérapie cellulaire face à l'accélération de la thérapie géniqueLa thérapie cellulaire représentait 69,98% du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques en 2025, soutenue par six produits CAR-T commerciaux et un pipeline allogénique en expansion. Les plateformes à base de cellules souches représentent la plus grande part de la thérapie cellulaire, privilégiées pour leurs flux de travail établis d'expansion, de cryoconservation et de contrôle qualité. Les approches de cellules modifiées telles que les cellules CAR-NK et les lymphocytes T γδ gagnent en vitesse à mesure que les outils d'édition génique améliorés raccourcissent les cycles de développement. Malgré sa base plus modeste, la thérapie génique devrait enregistrer un CAGR de 16,85% jusqu'en 2031, comblant rapidement l'écart. Les vecteurs viraux — en particulier l'AAV — conservent leur pouvoir de fixation des prix compte tenu de leurs avantages en matière de sécurité et de tropisme tissulaire. Le premier lot fabriqué en Europe et approuvé par la FDA d'AMTAGVI d'Iovance en 2024 a mis en évidence la viabilité commerciale et ouvert des lignes d'approvisionnement transfrontalières. Les modalités non virales, notamment les nanoparticules lipidiques et l'ADN minicercle, attirent des capitaux car elles peuvent contourner les problèmes d'immunogénicité et de montée en échelle inhérents aux systèmes viraux.
Les tailles de lots pour les thérapies cellulaires allogéniques devraient augmenter cinq fois, stimulant la demande de bioréacteurs fermés de 2 000 L et de systèmes de soudage stérile automatisés. La fabrication de thérapies géniques, autrefois limitée à des lots de 200 L, migre rapidement vers des fermenteurs à usage unique de 1 000 à 2 000 L, compressant le coût par dose. Des synergies existent : les CDMO dotés de suites à double capacité peuvent mutualiser les opérations en amont, augmentant les taux d'utilisation des actifs et amortissant l'impact de tout cycle d'une modalité.


Par stade :
le volume préclinique contraste avec la valeur commercialeLes projets précliniques et de R&D représentaient 70,25% du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques en 2025, car la majorité des actifs du pipeline restent en phases de découverte ou d'activation des IND. Les commanditaires achètent de petits lots, souvent inférieurs à 5 L, pour le criblage de formulations, la cartographie des vecteurs et les études de preuve de concept. Bien que les volumes soient modestes, les marges dépassent 40% en raison de la faible concurrence et de la forte valeur ajoutée du conseil intégrée dans les contrats. À mesure que le pipeline mûrit, le nombre de projets de Phase II et Phase III nécessitant une fourniture clinique GMP augmente à 14% par an, faisant évoluer la demande vers une production plus systématisée à marges plus faibles.
Bien que la fabrication commerciale ne représente que 9,35% des volumes de 2025, c'est le segment à la croissance la plus rapide, avec un CAGR de 14,92% jusqu'en 2031. La production commerciale génère des contrats à long terme premium, souvent des structures « take-or-pay » sur cinq ans, qui aident les CDMO à amortir les investissements en capital. Cependant, la qualité de vie tirée des revenus commerciaux est tempérée par une surveillance réglementaire accrue et des clauses de garantie qui exposent les prestataires à la responsabilité des lots. Les CDMO investissent dans des salles modulaires propres redondantes et des plateformes MES intégrées à SAP pour passer les inspections préalables à l'approbation de la FDA sans délai.
Par type de service :
la fabrication GMP émerge comme leader de croissanceLa fabrication sous contrat représentait 35,20% du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques en 2025, englobant la production de lots cliniques et commerciaux. La demande sous-jacente est portée par la rareté des suites conformes BSL-2/BSL-2+, que de nombreux innovateurs considèrent comme un obstacle structurel. Les revenus de la fabrication GMP progressent désormais à un CAGR de 13,05% jusqu'en 2031, grâce à l'afflux d'études de Phase III nécessitant des lots validés et reproductibles ; les CDMO dotés de systèmes qualité mondiaux en bénéficient le plus. Les engagements de développement de procédés restent stables, avec une durée moyenne de 18 à 24 mois, et créent un entonnoir pour de futurs contrats GMP.
Les services analytiques, autrefois un flux de revenus auxiliaire, deviennent essentiels. La part du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques pour les tests analytiques devrait augmenter à mesure que les CDMO étendent en interne les tests de titre du génome vectoriel, les tests de puissance et l'analytique de libération pour gagner en rapidité. Le remplissage-finition, l'emballage cryogénique et la logistique du dernier kilomètre répondent à la demande des clients pour des offres intégrées. Une évolution vers des tests à la carte et des plateformes de transfert de données dans le cloud améliore la transparence, mais nécessite des investissements en cybersécurité et en harmonisation des LIMS.
Analyse géographique
Marché des Organisations de Développement et de Fabrication sous Contrat pour les Thérapies Cellulaires et Géniques en Amérique du Nord
L'Amérique du Nord a généré 43,75 % des revenus mondiaux en 2025, soutenue par les voies réglementaires claires de la FDA, une forte concentration de start-ups et une base d'investisseurs prête à financer les études cliniques précoces. Les États-Unis à eux seuls accueillaient plus de 60 % des essais actifs, poussant des organisations de développement et de fabrication sous contrat telles que Thermo Fisher à s'engager à hauteur de 475 millions USD pour une expansion à Princeton, et Samsung Biologics à allouer des capacités via des partenariats stratégiques. Toutefois, la structure de coûts élevés de la région et un marché du travail de plus en plus tendu allongent les délais de livraison. Les organisations de développement et de fabrication sous contrat répondent en augmentant les frais de développement des procédés et en proposant des partenariats de formation professionnelle avec des établissements d'enseignement supérieur communautaires afin de stabiliser le recrutement.
Marché des Organisations de Développement et de Fabrication sous Contrat pour les Thérapies Cellulaires et Géniques en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR le plus élevé, à 16,12 %, d'ici 2031, remettant en cause la domination historique de la région. La Commission nationale du développement et de la réforme de Chine a financé plusieurs parcs industriels, tandis que WuXi Biologics a ajouté des capacités à Singapour et aux États-Unis tout en développant simultanément son campus de Wuxi. L'Agence japonaise des produits pharmaceutiques et des dispositifs médicaux a créé une procédure accélérée similaire au statut de thérapie innovante américain, réduisant les délais d'examen médians de quatre mois. Lotte Biologics, en Corée du Sud, a réservé 3,3 milliards USD pour une usine de 400 000 L à Incheon, signalant sa volonté d'ancrer la demande régionale. Une main-d'œuvre compétitive en termes de coûts et une infrastructure moderne confèrent à la région un avantage tarifaire qui attire les innovateurs occidentaux vers des coentreprises.
Marché des Organisations de Développement et de Fabrication sous Contrat pour les Thérapies Cellulaires et Géniques en Europe et au Moyen-Orient
L'Europe maintient un profil mature mais à croissance plus lente. Le système d'autorisation centralisée de l'Agence européenne des médicaments offre une prévisibilité, mais la divergence des inspections nationales des Bonnes Pratiques de Fabrication et la hausse des coûts énergétiques freinent l'agilité. Le campus de Visp de Lonza et l'installation d'AGC Biologics à Heidelberg continuent d'attirer des projets qui privilégient l'expérience avérée au prix. Les chaînes d'approvisionnement transfrontalières relient la libération des lots européens aux sites cliniques du Moyen-Orient, illustrant le rôle de pivot réglementaire de la région. Par ailleurs, des poches d'investissements en construction neuve apparaissent en Irlande et au Portugal, portées par des subventions et la disponibilité de talents qualifiés.

Paysage réglementaire
Les CDMO de thérapies cellulaires et géniques opèrent dans des cadres réglementaires relatifs aux produits biologiques et aux MTIA qui mettent l'accent sur l'identité, la pureté, la puissance et la traçabilité tout au long de chaînes de fabrication complexes. Aux États-Unis, la FDA a créé l'Office of Therapeutic Products afin de rationaliser les examens réglementaires. L'agence a également continué à formaliser une approche flexible de la chimie, de la fabrication et des contrôles (CMC) pour les CGT, notamment via une ligne directrice finalisée en mai 2026 décrivant des exigences de BPF adaptées à chaque phase et une comparabilité fondée sur le risque, tout en réaffirmant les exigences statutaires sous-jacentes en vertu du FDCA et du PHSA.
En Europe, l'EMA demeure au centre de la surveillance des MTIA, et les travaux réglementaires de 2026 menés dans le cadre du Paquet pharmaceutique de l'UE ont mis en lumière des changements de gouvernance et des ajustements de l'exemption hospitalière (HE). Cela inclut des évolutions vers un reporting plus centralisé et des exigences standardisées en matière de qualité et de traçabilité. Pour les promoteurs et CDMO opérant à l'échelle mondiale, ces évolutions renforcent l'importance de dossiers CMC harmonisés (alignement FDA-EMA-PMDA), d'analyses validées et de systèmes auditables de chaîne d'identité et de chaîne de conservation lors des approvisionnements cliniques et des inspections commerciales multirégionaux.
Analyse de la chaîne de valeur
La chaîne de valeur des CDMO de CGT débute par la découverte client et les travaux préalables à l'IND, incluant le développement de procédés, le développement de méthodes analytiques et la qualification des essais. Elle se poursuit avec les intrants et l'exécution de la fabrication, où les matériaux critiques incluent l'ADN plasmidique, les vecteurs viraux (notamment AAV et lentivirus), les consommables à usage unique et les banques cellulaires qualifiées. Pour les programmes autologues, l'aphérèse et la collecte chez le patient alimentent une logistique entrante contrôlée, et les promoteurs et CDMO recourent de plus en plus à des matières premières cryoconservées et à des flux de manipulation standardisés afin de dissocier les sites de collecte des créneaux de fabrication et de stabiliser la planification.
Les activités clés des CDMO couvrent la production en amont, la purification en aval, le remplissage-finition, le contrôle qualité et la libération des lots, ainsi que la distribution soumise à des exigences strictes de chaîne du froid, la documentation COI et COC reliant chaque transfert. Les couches de soutien, notamment la qualité numérique, les systèmes ERP et de données (comme les opérations qualité alignées sur Veeva), et les prestataires logistiques spécialisés, gagnent en importance à mesure que la documentation réglementaire s'étoffe et que les réseaux multisites se multiplient. Les contraintes d'approvisionnement persistantes concernant le plasmide de qualité BPF et les matières premières virales, ainsi que l'exposition en approvisionnement aux équipements de bioprocédé importés et aux composants de la chaîne du froid, maintiennent la stratégie d'approvisionnement et la qualification des fournisseurs comme des différenciateurs clés de la chaîne de valeur pour les CDMO mondiaux.
Paysage concurrentiel
Les cinq principaux fournisseurs — Lonza, Samsung Biologics, Thermo Fisher, Catalent (post-transaction) et Charles River — contrôlaient ensemble une part significative des revenus de 2024, laissant une longue traîne de prestataires de niche. Ces poids lourds investissent dans des parcs de réacteurs à usage unique, des jumeaux numériques et la prédiction des déviations par intelligence artificielle pour maintenir leurs marges malgré les fluctuations d'utilisation. Le programme d'investissement de 2 milliards USD sur quatre ans de Thermo Fisher et le partenariat lentiviral de Charles River avec le Gates Institute illustrent l'ampleur des dépenses stratégiques.
Les spécialistes de niveau intermédiaire se taillent des niches : WuXi Advanced Therapies propose des services de vecteurs de bout en bout, AGC Biologics s'appuie sur Yokohama et Heidelberg pour le traitement des cellules autologues, et FUJIFILM Diosynth se concentre sur des processus de plateforme structurés. Des perturbateurs tels que Cellares (CellShuttle) et Ori Biotech (IRO) ne reproduisent pas des portefeuilles CDMO complets ; à la place, ils concèdent sous licence du matériel modulaire en système fermé que les prestataires historiques installent pour augmenter leur débit. L'adoption technologique constitue donc le fossé décisif, l'automatisation réduisant les délais de traitement jusqu'à 40%.
Les défis géographiques ajoutent de la complexité. Singapour accorde des exonérations fiscales pour les nouvelles suites vectorielles, et les Émirats arabes unis courtisent les CDMO européens pour y établir des lignes de remplissage-finition à proximité de populations de patients en croissance. À mesure que la concurrence s'intensifie, des concessions tarifaires sur les grands contrats à long terme sont apparues, notamment pour les programmes autologues aux volumes commerciaux incertains. Néanmoins, les prestataires intégrés associant conseil réglementaire, approvisionnement en matières et distribution restent les mieux placés pour étendre leur part de marché.
Leaders du Secteur des Organisations de Développement et de Fabrication sous Contrat de Thérapies Cellulaires et Géniques
-
Catalent Inc
-
Lonza Group
-
Recipharm AB
-
Charles River Laboratories International Inc
-
Wuxi Advanced Therapies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Organisations de Développement et de Fabrication sous Contrat pour les Thérapies Cellulaires et Géniques
- Lonza Group
- Catalent
- Thermo Fisher Scientific (Patheon)
- WuXi Advanced Therapies
- Samsung Group
- AGC Biologics
- Charles River Labs (Cognate)
- Recipharm
- FUJIFILM
- Minaris Regenerative Medicine
- PCI Pharma Services
- Almac Group
- Pfizer CentreOne
- KBI Biopharma
- BioCentriq
- ElevateBio
- Yposkesi
- Genezen
- 3P Biopharmaceuticals
- Oxford Biomedica

Opportunités de marché et perspectives d'avenir
Un vaste pipeline installé (plus de 2 000 projets cliniques et précliniques) continue de stimuler la demande pour une exécution CMC adaptée à chaque phase. Les actions de la FDA en 2026 codifiant les flexibilités CMC accroissent la valeur des CDMO capables de documenter des stratégies de comparabilité et de contrôle fondées sur le risque tout au long des étapes de développement. Cela crée un espace pour les prestataires capables d'intégrer le développement de procédés, l'analytique et des données prêtes pour la réglementation dans des plateformes standardisées, en particulier pour les programmes de vecteurs viraux où les délais de libération de lots prolongés et les goulots d'étranglement analytiques sont fréquents.
Sur le plan de l'exécution, les opportunités se concentrent autour (i) de l'automatisation et de la fabrication en système clos afin de réduire les interventions manuelles qui contribuent au coût et au risque d'échec des lots, et (ii) des capacités d'orchestration de la chaîne d'approvisionnement qui renforcent la traçabilité COI/COC au sein de réseaux décentralisés. L'activité du marché en 2026 reflète ces tendances : Cellares a obtenu un site dans le Leiden Bio Science Park pour un concept d'usine intelligente IDMO européenne, tandis que des partenariats tels que celui entre Andelyn Biosciences et ENCell montrent comment promoteurs et prestataires de services construisent des réseaux de fabrication régionaux pour simplifier la logistique transfrontalière et accéder à des capacités. Les extensions modulaires de salles blanches (par exemple, la construction de suites ISO 7) favorisent également une reconfiguration plus rapide entre les flux de travail autologues, allogéniques et de vecteurs viraux, même si l'utilisation demeure inégale dans certaines installations existantes.
Recent Industry Developments in Marché des Organisations de Développement et de Fabrication sous Contrat pour les Thérapies Cellulaires et Géniques
- Juillet 2026 : Catalent et Nanoscope Therapeutics ont élargi un partenariat pour soutenir l'approvisionnement clinique en phase avancée et commercial de la thérapie génique optogénétique MCO-010, incluant l'emballage et la distribution conformes aux exigences commerciales. L'implication directe du CDMO dans l'approvisionnement en thérapie génique de phase avancée accroît la capacité de Catalent à soutenir des thérapies virales et cellulaires complexes à grande échelle.
- Mai 2026 : Catalent et Elpida Therapeutics ont annoncé un partenariat stratégique pour la fabrication en phase avancée d'une thérapie génique AAV9 destinée à la paraplégie spastique de type 50 (SPG50). Ce lien direct avec la fabrication de vecteurs viraux en phase avancée renforce la présence de Catalent dans les thérapies géniques ciblant le système nerveux central.
- Avril 2026 : Catalent et Cartherics Pty Ltd ont signé un accord de licence commerciale modifié autorisant l'utilisation des lignées iPSC conformes cGMP de Catalent pour la fabrication des thérapies cellulaires CAR-NK CTH-401 de Cartherics. Cela permet une production évolutive des thérapies CAR-NK tirant parti de la plateforme iPSC de Catalent.


Marché des Organisations de Développement et de Fabrication sous Contrat pour les Thérapies Cellulaires et Géniques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les partenaires externalisés qui développent et fabriquent des thérapies cellulaires et des thérapies géniques pour le compte de commanditaires. Il inclut les travaux de développement et le soutien à la fabrication BPF tout au long du cycle de vie du produit.
Exclusions du périmètre : nous excluons la fabrication en interne réalisée par les commanditaires de thérapies, ainsi que les activités purement académiques et non commerciales en laboratoire qui ne se traduisent pas par des revenus de services CDMO facturés.
Aperçu de la Segmentation
-
Par produit
-
Thérapie cellulaire
- À base de cellules souches
- Non basée sur les cellules souches
- Autres thérapies cellulaires
-
Thérapie génique
- Vecteurs viraux
- Vecteurs non viraux
-
Thérapie cellulaire
-
Par stade
- Préclinique
- Clinique
- Commercial
-
Par type de service
- Développement de procédés
- Fabrication GMP
- Tests analytiques / Contrôle qualité
- Remplissage-finition et conditionnement
-
Géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour délimiter le bassin de demande et établir des hypothèses opérationnelles pratiques avant de consulter les acteurs du marché. Nous nous appuyons sur des sources publiques telles que les bases de données de la FDA pour les approbations de produits biologiques et les orientations associées, les registres d'essais cliniques pour les pipelines CGT actifs, ainsi que l'OMS et les agences nationales de santé pour le contexte plus large des thérapies et des maladies.
Nous examinons également des sources telles que les dépôts auprès de la SEC et les présentations aux investisseurs pour les ajouts de capacités et les mises à jour de l'empreinte de fabrication, ainsi que les bases de données de brevets pour comprendre où s'opèrent les changements de plateformes (par exemple, autour des vecteurs et de l'analyse des procédés). Lorsque les flux commerciaux sont importants pour les intrants critiques, les données d'expédition à l'importation et à l'exportation sont utilisées pour vérifier la cohérence de l'activité régionale. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et ensembles de données de référence internes sont également utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour tester sous pression les hypothèses du modèle que la recherche documentaire ne peut pas confirmer clairement, notamment en ce qui concerne la logique de tarification, le taux d'utilisation et la répartition des travaux entre les différentes phases de développement. Nous avons consulté des experts côté CDMO et côté commanditaire (incluant des rôles en fabrication, qualité, chaîne d'approvisionnement et direction de programme) dans les Amériques, en EMEA et en APAC, afin que les constructions de capacités régionales et les comportements d'externalisation soient reflétés de manière cohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 12 % | APAC : 47 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Acteurs de plus petite taille : 15 % | Managers : 59 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
La logique centrale du dimensionnement repose sur une reconstruction de la demande descendante dans laquelle le volume du pipeline de thérapies et les points de contact de fabrication attendus sont traduits en valeur de services externalisés par phase. Nous corroborons ensuite les totaux par des vérifications ascendantes sélectives, telles que des exemples de comptages de programmes par modalité et par phase, le nombre typique de lots par programme, et des fourchettes de prix de vente moyens échantillonnés pour les services de développement, les lots BPF et le conditionnement final le cas échéant.
Les principaux paramètres du modèle comprennent le nombre et la composition des programmes cliniques par modalité, la part des programmes externalisés par rapport à ceux conservés en interne, les ajouts de capacités de fabrication et les plages d'utilisation, les tailles de lots typiques et l'intensité des tests de libération, ainsi que les évolutions observées des plateformes autologues vers les plateformes allogéniques susceptibles de modifier le débit. Lorsque les données sont rares pour les géographies de moindre importance, les lacunes sont comblées à l'aide d'indicateurs de substitution tels que l'activité régionale des essais et les calendriers connus d'expansion des installations, suivis d'une validation par des experts.
Les prvisions sont produites à l'aide d'une analyse de scénarios ancrée sur la progression du pipeline et les calendriers de montée en puissance des capacités, puis affinées par consensus d'experts sur la normalisation du taux d'utilisation, la progression des prix et le rythme des lancements commerciaux.
Validation des Données et Cycle de Mise à Jour
La validation s'effectue par des vérifications répétées du modèle, des hypothèses et des résultats finaux, afin que les chiffres ne reposent pas sur un seul flux de données. Nous comparons les résultats à des signaux indépendants tels que les démarrages d'essais, le rythme des approbations et les montées en puissance d'installations divulguées, puis nous examinons les valeurs aberrantes lorsqu'une région ou une phase semble déconnectée de ces indicateurs.
Avant la validation finale, le travail est examiné lors de plusieurs passages analytiques, et les répondants sont recontactés lorsqu'un paramètre clé évolue de manière significative. Cela peut inclure un retard majeur dans l'expansion des capacités ou un changement marqué dans les intentions d'externalisation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Organisations de Développement et de Fabrication sous Contrat de Thérapies Cellulaires et Géniques selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées pour les services CDMO en CGT peuvent varier car le bassin de revenus comptabilisé n'est pas toujours le même, même lorsque le titre semble similaire. Les différences proviennent généralement de ce qui est inclus en tant que service CDMO, des phases de développement traitées comme valeur de marché facturable, et de la vitesse à laquelle les prix et les capacités sont supposés évoluer.
Un facteur d'écart courant est de savoir si les travaux sur les vecteurs viraux, les plasmides, les tests analytiques et le conditionnement final sont regroupés en un seul chiffre ou traités comme des marchés adjacents. Ce choix peut faire varier rapidement les totaux lorsque l'approvisionnement à l'échelle commerciale est encore limité. Un autre facteur est le scénario de base, certains chiffres s'appuyant sur une utilisation agressive et des approbations plus rapides, tandis que d'autres supposent des délais de transfert de technologie plus longs et des courbes de montée en puissance plus prudentes. C'est pourquoi le tableau présente une fourchette, avec un périmètre de revenus limité aux seuls services et des vérifications annuelles d'actualisation appliquées par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,71 milliards USD (2025) | |
| Éditeur Sectoriel A | 4,80 milliards USD (2024) | Souvent présenté comme des services CDMO plus larges, pouvant regrouper des activités de biofabrication adjacentes et des intrants connexes, et pouvant également utiliser une année de base antérieure avec un ajustement limité pour la composition par phase et la normalisation du taux d'utilisation. |
| Média Professionnel B | 6,41 milliards USD (2024) | Reflète généralement une définition plus large pouvant inclure la fabrication de vecteurs et d'autres services de soutien en un seul bassin combiné, et peut supposer une montée en puissance plus rapide et une hausse des prix sans vérifications croisées cohérentes par rapport aux contraintes de montée en puissance des capacités. |
Dans l'ensemble, l'écart s'explique principalement par les choix de périmètre des services et par la rapidité supposée de la montée en puissance des capacités commerciales et des prix. En maintenant les hypothèses liées aux mouvements observables du pipeline, au comportement d'externalisation par phase et aux signaux de montée en puissance des installations, nous parvenons à un chiffre qui peut être retracé jusqu'à des facteurs clairs et reproduit de manière étape par étape.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des organisations de développement et de fabrication sous contrat de thérapies cellulaires et géniques ?
Le marché s'établit à 4,31 milliards USD en 2026 et est en passe d'atteindre 9,08 milliards USD d'ici 2031 à un CAGR de 16,08%.
Quel segment est le plus grand contributeur aux revenus ?
La thérapie cellulaire est en tête avec une part de 69,98% en 2025, portée par les produits CAR-T approuvés et un solide pipeline allogénique.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 16,12% jusqu'en 2031 grâce aux investissements en capacité de la Chine, du Japon et de la Corée.
Pourquoi les CDMO investissent-ils massivement dans l'automatisation ?
Les étapes manuelles contribuent jusqu'à 60% des coûts et augmentent le risque d'échec ; l'automatisation améliore la reproductibilité et réduit les délais de traitement.
Comment la consolidation sectorielle influence-t-elle la tarification ?
Les méga-transactions comme le rachat de Catalent par Novo Holdings réduisent le nombre de fournisseurs, donnant aux indépendants restants un plus grand levier tarifaire tout en poussant les commanditaires vers des réservations de capacités pluriannuelles.
Quelles capacités différencient les principaux CDMO ?
Les suites intégrées de vecteurs viraux et de traitement cellulaire, l'analytique avancée et l'expertise réglementaire mondiale permettent aux prestataires de gérer des programmes de bout en bout, de l'IND au lancement commercial.
Dernière mise à jour de la page le:



