
Taille et Part du Marché de la Découverte de Médicaments à Petites Molécules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 67.42 Milliards de dollars |
| Taille du Marché (2031) | 103.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Découverte de Médicaments à Petites Molécules par Mordor Intelligence
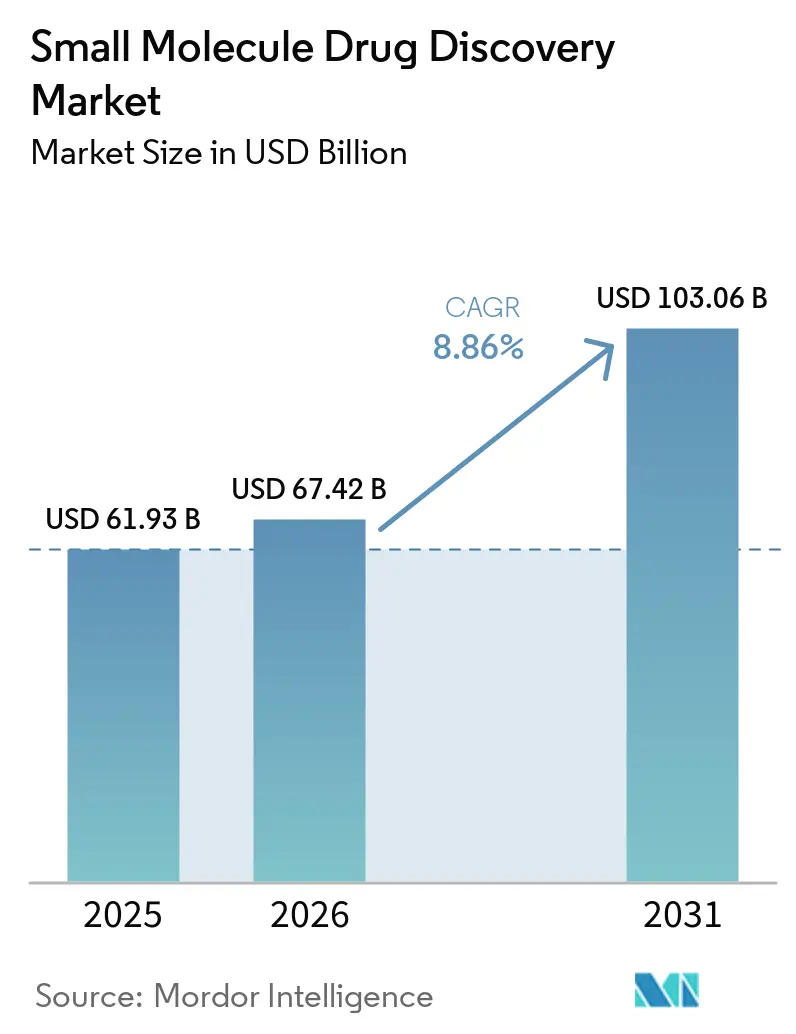
La taille du Marché de la Découverte de Médicaments à Petites Molécules devrait passer de 61,93 milliards USD en 2025 à 67,42 milliards USD en 2026 et atteindre 103,06 milliards USD d'ici 2031 à un CAGR de 8,86 % sur la période 2026-2031.
Les avancées en chimie computationnelle, la sélection de cibles guidée par l'intelligence artificielle et les programmes réglementaires à voie rapide raccourcissent les délais de découverte et compensent l'attrition historique qui freinait la progression de la phase de criblage à la phase de tête de série. Plus de la moitié des 55 nouveaux médicaments approuvés par la FDA en 2025 étaient des petites molécules, confirmant leur rôle central dans la réponse aux besoins médicaux non satisfaits. L'oncologie a maintenu son élan grâce aux cadres de précision qui alignent les cibles moléculaires sur des groupes de patients définis par des biomarqueurs, tandis que les programmes en maladies auto-immunes ont bénéficié de percées dans l'immunosuppression sélective des tissus. De nouvelles modalités telles que les PROTACs et les colles moléculaires gagnent du terrain en déverrouillant des parties du protéome autrefois considérées comme non ciblables, et les plateformes natives d'IA ont démontré leur capacité à réduire le délai de la cible à l'IND jusqu'à 40 %, comme l'illustre la progression de REC-1245 en phase 2 en 2024. Sur le plan régional, l'Amérique du Nord a dominé les dépenses, mais l'Asie-Pacifique a enregistré la croissance la plus rapide grâce aux approbations conditionnelles de la Chine et à l'expansion de l'infrastructure de recherche sous contrat en Inde.
Points Clés du Rapport
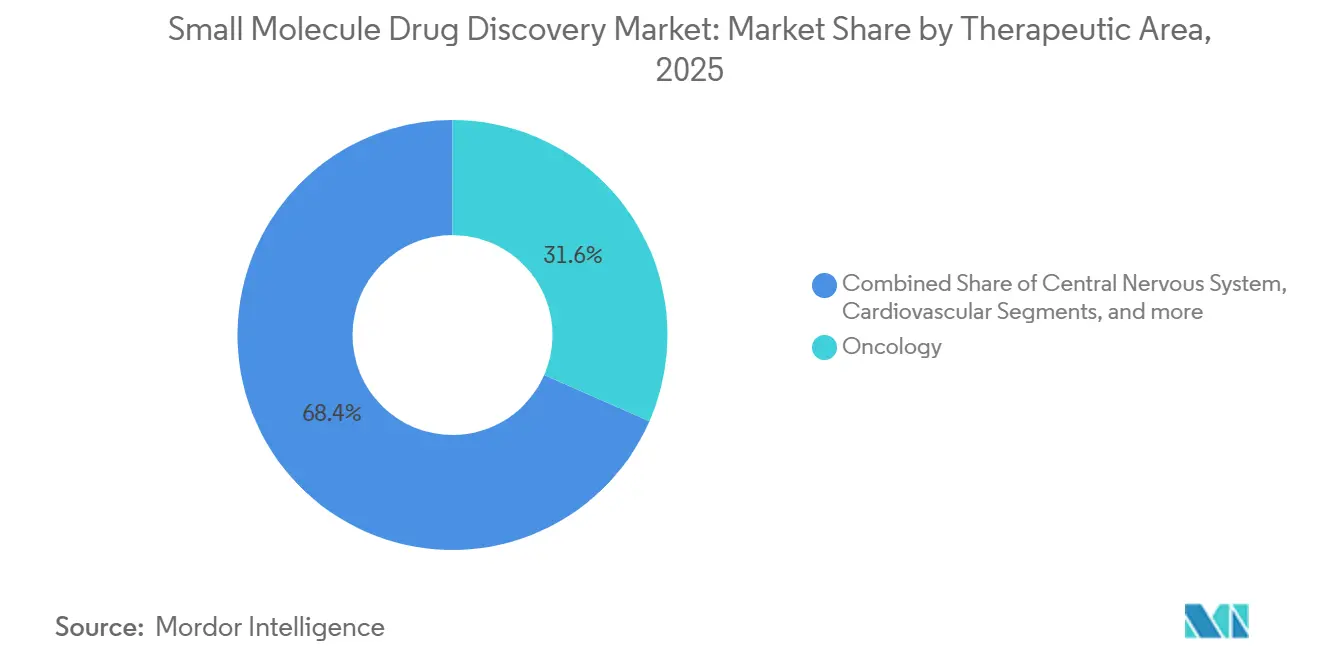
- Par aire thérapeutique, l'oncologie a capturé 31,56 % de la part du marché de la découverte de médicaments à petites molécules en 2025, tandis que les troubles auto-immuns progressent à un CAGR de 12,25 % jusqu'en 2031.
- Par phase de découverte, l'identification des têtes de série a détenu 24,53 % de la part des revenus en 2025, tandis que la sélection des candidats précliniques devrait afficher la croissance la plus rapide à un CAGR de 13,85 % jusqu'en 2031.
- Par type de médicament, les composés synthétiques représentaient 43,63 % de la base 2025, mais les PROTACs et les colles moléculaires devraient se développer à un CAGR de 17,87 %.
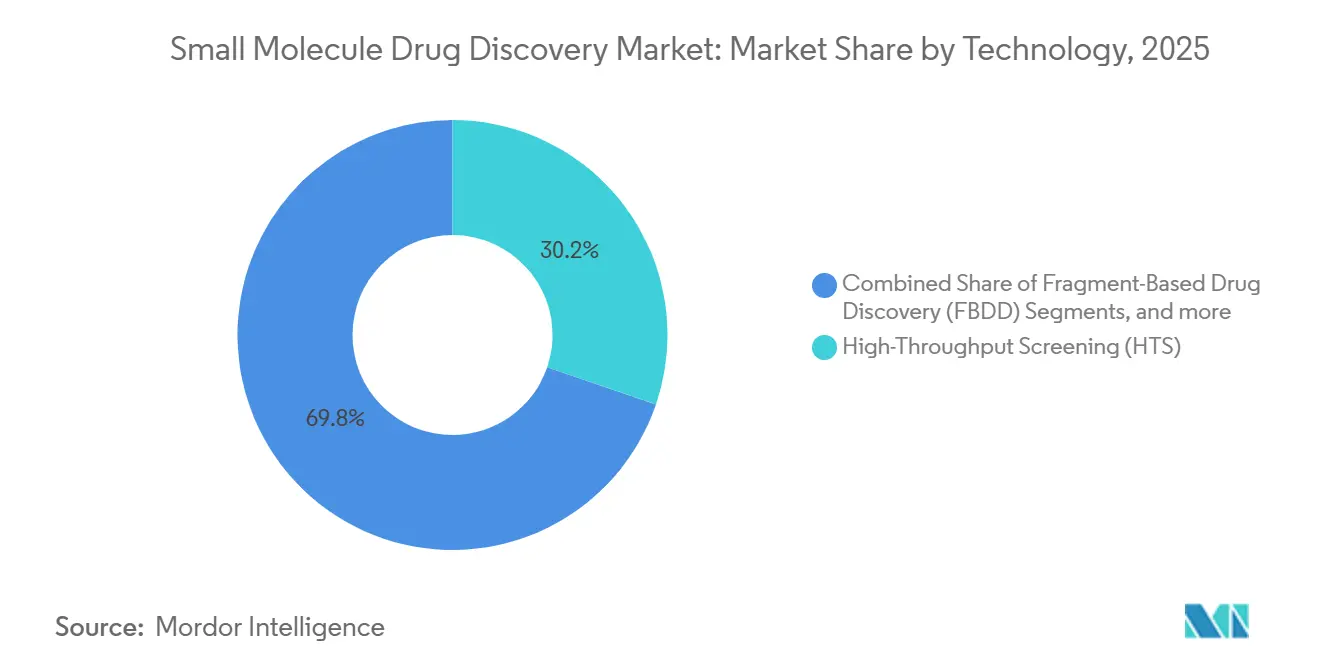
- Par technologie, le criblage à haut débit a conservé 30,23 % de part en 2025, mais le criblage de bibliothèques codées par l'ADN est en passe de progresser à un CAGR de 14,7 %.
- Par utilisateur final, les entreprises pharmaceutiques ont représenté 45,3 % des dépenses en 2025, tandis que les entreprises de biotechnologie mènent la croissance à un CAGR de 11,81 %.
- Par géographie, l'Amérique du Nord a contribué à 39,53 % des revenus de 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 11,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Charge croissante des maladies chroniques et liées à l'âge | +1.8% | Amérique du Nord, Europe, répercussions mondiales | Long terme (≥ 4 ans) |
| Fabricabilité supérieure et rentabilité | +1.5% | Mondial, plus fort en Asie-Pacifique | Moyen terme (2-4 ans) |
| Progrès rapides dans la modélisation du criblage au tête de série guidée par l'IA | +2.1% | Amérique du Nord, Europe, Asie-Pacifique émergente | Court terme (≤ 2 ans) |
| Désignations réglementaires à voie rapide | +1.2% | Amérique du Nord, Europe, Chine, Japon | Court terme (≤ 2 ans) |
| Chimie en flux miniaturisé pour la synthèse à la demande | +0.9% | Amérique du Nord, Europe, adoption précoce en Chine | Moyen terme (2-4 ans) |
| Simulation moléculaire par ordinateur quantique | +0.6% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Maladies Chroniques et Liées à l'Âge
Le cancer, les maladies cardiovasculaires et les troubles métaboliques dominent les dépôts de nouvelles entités moléculaires, comme l'illustre l'approbation par la FDA en 2024 du zanubrutinib pour la leucémie lymphoïde chronique. L'Amérique du Nord et l'Europe dépasseront chacune 20 % de population âgée de ≥65 ans d'ici 2030, assurant une demande soutenue de thérapeutiques traitant la neurodégénérescence, l'arthrose et les comorbidités. Les promoteurs intègrent désormais plus tôt la pharmacocinétique gériatrique et la modélisation des comorbidités, ce qui augmente les dépenses précliniques mais réduit l'attrition en phase avancée. Les programmes en maladies auto-immunes bénéficient des approbations accélérées des inhibiteurs de JAK et des modulateurs de S1P, signalant une voie réglementaire claire. Ensemble, ces facteurs ancrent une croissance à deux chiffres dans les pipelines axés sur les maladies auto-immunes jusqu'en 2031.
Fabricabilité Supérieure et Rentabilité par Rapport aux Biologiques
Les petites molécules évitent les coûts de la chaîne du froid, l'infrastructure de perfusion et les bioréacteurs à grand volume, réduisant le coût total des soins de 40 à 60 % pour les maladies chroniques. Pfizer a divulgué des marges opérationnelles supérieures de 15 points de pourcentage pour son portefeuille de petites molécules par rapport aux biologiques en 2024[1]. Les payeurs d'Asie-Pacifique privilégient les listes de médicaments essentiels qui favorisent les génériques administrés par voie orale, renforçant l'expansion des volumes. Les grandes entreprises pharmaceutiques rééquilibrent leur R&D vers des agents oraux pour les troubles à forte prévalence afin d'optimiser la productivité du capital, un changement qui soutient le CAGR de 8,86 %.
Progrès Rapides dans la Modélisation du Criblage au Tête de Série Guidée par l'IA
Recursion a fait progresser REC-1245 en phase 2 après qu'une campagne de criblage au tête de série guidée par l'IA a raccourci les travaux précliniques d'environ 40 %. Insilico Medicine a rapporté des données positives de phase 2a pour son inhibiteur de TNIK découvert par l'IA en 2025, offrant une preuve de concept tangible. Les orientations provisoires de la FDA en 2024 ont clarifié les attentes concernant les hypothèses générées par l'IA, supprimant l'incertitude réglementaire. L'amarrage prospectif d'AlphaFold2 a démontré la conception basée sur la structure pour des cibles dépourvues de structures co-cristallines dans un rapport Nature de 2024. Les investisseurs canalisent par conséquent le financement en phase avancée vers des entreprises de biotechnologie natives d'IA capables de faire émerger rapidement des actifs différenciés.
Désignations Réglementaires à Voie Rapide Accélérant les Approbations
La FDA a émis 77 désignations de thérapie révolutionnaire en 2024, principalement en oncologie et dans les maladies rares. L'azénosertib a reçu une approbation accélérée pour le cancer de l'ovaire résistant au platine en 2025 sur la seule base des données de taux de réponse objective. Le programme PRIME de l'Agence Européenne des Médicaments a accordé l'éligibilité à 12 actifs de petites molécules en 2024, favorisant l'examen continu. La voie d'approbation conditionnelle de la Chine pour les molécules développées localement stimule le développement national. Les promoteurs conçoivent désormais des essais adaptatifs et des critères d'évaluation basés sur les biomarqueurs pour s'adapter à ces cadres accélérés.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Escalade des échecs en phase avancée et inflation des coûts | −1.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Détournement de capital vers les biologiques et les thérapies médicamenteuses avancées | −1.1% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Contrôle ESG sur les émissions de solvants | −0.5% | Europe, Amérique du Nord, Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Risque d'approvisionnement en catalyseurs photoredox rares | −0.3% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade des Échecs en Phase Avancée et Inflation des Coûts
L'attrition en phase 3 reste obstinément élevée, plusieurs candidats en oncologie ayant reçu des lettres de réponse complète en 2024-2025 en raison de lacunes en matière de sécurité ou d'efficacité. Les promoteurs exigent désormais des données in vivo robustes et des biomarqueurs translationnels avant l'IND, augmentant les dépenses précliniques tout en réduisant le risque en aval. Les petites entreprises de biotechnologie, incapables d'absorber les échecs en phase avancée, font face à des pressions de consolidation.
Détournement de Capital vers les Biologiques et les Thérapies Avancées
Les fusions-acquisitions et le financement par capital-risque en 2024-2025 ont favorisé les actifs de thérapie cellulaire et génique, laissant les programmes traditionnels de chimie médicinale en compétition pour le capital. Les investisseurs perçoivent des barrières brevetaires plus solides et un pouvoir de fixation des prix plus élevé dans les biologiques. Les équipes de petites molécules répondent en mettant l'accent sur la biodisponibilité orale, la pénétration du système nerveux central et les coûts de fabrication réduits, ou en se tournant vers les dégradeurs qui combinent les avantages des petites molécules avec la sélectivité au niveau des biologiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Aire Thérapeutique :
Accélération des Programmes en Maladies Auto-immunesL'oncologie a représenté 31,56 % des revenus de 2025, soulignant son statut de plus grande part du marché de la découverte de médicaments à petites molécules. Les troubles auto-immuns devraient dépasser toutes les autres indications à un CAGR de 12,25 %, soutenus par les approbations d'inhibiteurs de JAK de nouvelle génération et de modulateurs des récepteurs S1P. La taille du marché de la découverte de médicaments à petites molécules pour les troubles auto-immuns est appelée à s'étendre rapidement à mesure que l'immunosuppression sélective des tissus améliore les profils de sécurité. Pendant ce temps, les pipelines du système nerveux central ciblent la modulation des récepteurs NMDA et la neuro-inflammation pour traiter la maladie d'Alzheimer et la dépression résistante, et les programmes cardiovasculaires exploitent les mécanismes SGLT2 et GLP-1 pour offrir des bénéfices cardio-métaboliques.
La recherche respiratoire est en hausse, axée sur le remodelage des voies aériennes dans la BPCO et la fibrose kystique, et les projets gastro-intestinaux poursuivent des composés modulant le microbiome pour le syndrome de l'intestin irritable et la maladie de Crohn. Les tableaux des maladies infectieuses sont réintégrés dans les plans stratégiques en raison de la résistance aux antimicrobiens, poussant les antiviraux à large spectre vers des stades plus précoces. Dans l'ensemble, les choix d'indication s'alignent sur les incitations réglementaires et la disponibilité des biomarqueurs, positionnant les pipelines auto-immuns comme la cohorte à la croissance la plus rapide.


Par Phase de Découverte :
La Sélection des Candidats Précliniques Prend la TêteL'identification des leads représentait 24,53 % des dépenses en 2025, mais la sélection des candidats précliniques devrait progresser à un CAGR de 13,85 % jusqu'en 2031. Les commanditaires consacrent davantage de ressources à l'ADMET, à la toxicologie et à la formulation afin de réduire les risques aux stades avancés, et la gouvernance par jalons exige désormais une efficacité in vivo avant le dépôt d'un IND. La taille du marché de la découverte de médicaments à petites molécules pour la sélection des candidats précliniques suit donc une courbe de croissance plus prononcée. La découverte de médicaments in silico soutient l'optimisation des leads grâce à des ajustements de la polarité, de la solubilité et des profils hors cible. Les bibliothèques codées par l'ADN augmentent la diversité des hits à faible coût, AlphaFold2 soutient la conception basée sur la structure, et la validation par CRISPR renseigne sur l'essentialité des cibles. Ce changement discipliné ralentit les démarrages de projets tout en réduisant les coûteux échecs en phase 3.
Par Type de Médicament :
Les PROTACs et les Colles Moléculaires Gagnent du TerrainLes composés synthétiques ont encore fourni 43,63 % de la production de 2025, mais les technologies de dégradation avancent rapidement à un CAGR de 17,87 %, redéfinissant la stratégie de modalité au sein du marché de la découverte de médicaments à petites molécules. Arvinas a fait progresser le vepdegestrant en essais de phase 3 pour le cancer du sein en 2024. Pluvicto a divulgué des données sur le dégradeur IKZF2 pour les maladies auto-immunes en 2025, signalant une expansion au-delà de l'oncologie. Les mimétiques peptidiques et les analogues nucléosidiques conservent des niches spécifiques pour les interactions protéine-protéine et les cibles antivirales, respectivement. Le choix de la modalité dépend désormais de la biologie de la cible plutôt que du confort historique en chimie, et les dégradeurs répondent aux besoins non satisfaits en matière de sélectivité.
Par Technologie :
Les Bibliothèques Codées par l'ADN Passent au Premier PlanLe criblage à haut débit a conservé 30,23 % de part en 2025, mais le criblage de bibliothèques codées par l'ADN est appelé à progresser à un CAGR de 14,7 % à mesure que la chimie à double lieur et la sélection sans code-barres abaissent les barrières. Les bibliothèques COMET auto-encodées suppriment le biais de PCR, améliorant la fidélité des hits. Les flux de travail basés sur les fragments brillent encore pour les poches bien définies, et les plateformes computationnelles de Schrödinger et d'autres intègrent directement les prédictions d'AlphaFold2 dans les boucles de conception. En conséquence, la taille du marché de la découverte de médicaments à petites molécules liée aux technologies d'IA et basées sur les bibliothèques se développe plus rapidement que le criblage traditionnel.
Par Utilisateur Final :
Les Entreprises de Biotechnologie Dépassent la Pharma TraditionnelleLes grandes entreprises pharmaceutiques ont représenté 45,3 % des dépenses de 2025, mais les entreprises de biotechnologie sont sur une trajectoire de CAGR de 11,81 %, capturant les jalons en phase précoce. La part du marché de la découverte de médicaments à petites molécules s'est orientée vers les biotechs à mesure que le capital-risque poursuivait les plateformes natives d'IA et les spécialistes des dégradeurs. Les organisations de recherche sous contrat ont étendu leur capacité en chimie médicinale, permettant aux équipes biotech légères de rester peu capitalistiques. Les groupes académiques continuent de fournir des cibles de première classe, licenciées dans le cadre d'accords basés sur des options qui partagent risques et récompenses.
Analyse Géographique
Marché de la Découverte de Médicaments à Petites Molécules en Amérique du Nord
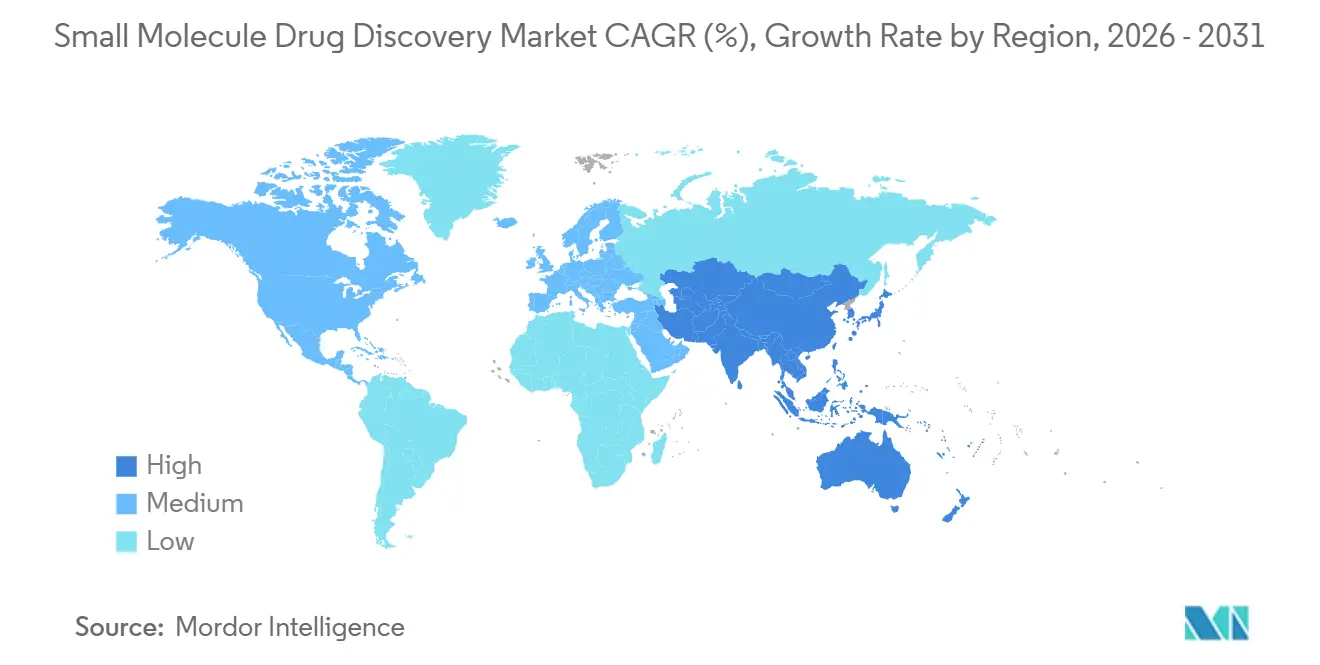
L'Amérique du Nord a généré 39,53 % des revenus de 2025, portée par les voies d'accélération de la FDA, de vastes viviers de talents en intelligence artificielle à Boston et San Francisco, ainsi qu'un financement par capital-risque solide. Cinquante-cinq nouveaux médicaments ont obtenu l'approbation de la FDA en 2025, avec une prédominance des petites molécules. Le Canada et le Mexique ont ajouté des sites d'essais cliniques rentables dans le cadre de dispositifs de reconnaissance mutuelle, élargissant ainsi la capacité régionale. La taille du marché de la découverte de médicaments à petites molécules en Amérique du Nord devrait donc croître régulièrement, bien que plus lentement qu'en Asie-Pacifique, l'écosystème se concentrant sur des actifs différenciés de première classe.
Marché de la Découverte de Médicaments à Petites Molécules en Europe
L'Europe a maintenu une échelle significative, soutenue par les désignations PRIME de l'EMA et un dense réseau académique. Douze programmes de petites molécules éligibles au PRIME sont entrés dans le pipeline en 2024[2]. L'Allemagne, le Royaume-Uni et la France excellent dans la découverte basée sur la structure et sur les fragments, tandis que l'Italie et l'Espagne attirent des travaux de chimie externalisés. La fragmentation des remboursements et une adoption plus lente de l'intelligence artificielle tempèrent les perspectives de croissance, mais la base scientifique de la région garantit une participation continue.
Marché de la Découverte de Médicaments à Petites Molécules en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec une projection de CAGR de 11,21 %. La NMPA chinoise a accordé des approbations conditionnelles à des molécules développées localement dans les domaines de l'oncologie et des maladies rares, stimulant ainsi l'innovation indigène. Syngene et Jubilant en Inde ont développé leurs services de sélection de candidats, et l'industrie pharmaceutique japonaise a investi dans l'intelligence artificielle pour revitaliser ses pipelines. La Corée du Sud, l'Australie et Singapour ont canalisé des subventions publiques vers la découverte précoce, tandis que les États d'Asie du Sud-Est ont élargi leurs infrastructures de fabrication et d'essais cliniques. Ces initiatives élèvent collectivement le marché de la découverte de médicaments à petites molécules dans la région au-dessus des moyennes mondiales.

Paysage réglementaire
Les exigences réglementaires pour la découverte de médicaments à petites molécules mettent de plus en plus l'accent sur des dossiers de développement riches en données, une gestion de la qualité basée sur les risques et des approches non cliniques modernisées. Aux États-Unis, la FDA a publié en mars 2026 un projet de directive sur les considérations générales relatives à l'utilisation des nouvelles méthodologies d'approche (NAM) dans le développement de médicaments, clarifiant la manière dont les méthodes alternatives et non animales peuvent être intégrées dans la prise de décision en matière de découverte et de préclinique. La FDA a également publié en janvier 2026 un projet de directive sur la méthodologie bayésienne dans les essais cliniques pour les médicaments et produits biologiques, en cohérence avec les programmes accélérés qui ont soutenu les petites molécules en oncologie et pour les maladies rares.
En Europe, l'EMA a publié une directive finale sur la chimie des substances actives qui entrera en vigueur le 1er septembre 2026, renforçant les attentes concernant le contrôle des impuretés, y compris une attention accrue au risque de N-nitrosamines, ainsi que le dossier qualité soutenant le développement et le transfert de technologie. Le cadre européen des variations applicable à partir de janvier 2026 introduit des outils supplémentaires de cycle de vie tels que la documentation de gestion du cycle de vie des produits (PLM), tandis que l'EMA a lancé un projet pilote 2026-2027 sur l'efficacité du système de qualité pharmaceutique (PQS) pour évaluer la gestion du changement basée sur les risques. À l'échelle mondiale, l'ICH Q14 sur le développement des procédures analytiques doit entrer en vigueur en décembre 2026, resserrant les attentes harmonisées concernant la stratégie analytique plus tôt dans le parcours CMC pour les candidats à petites molécules.
Paysage Concurrentiel
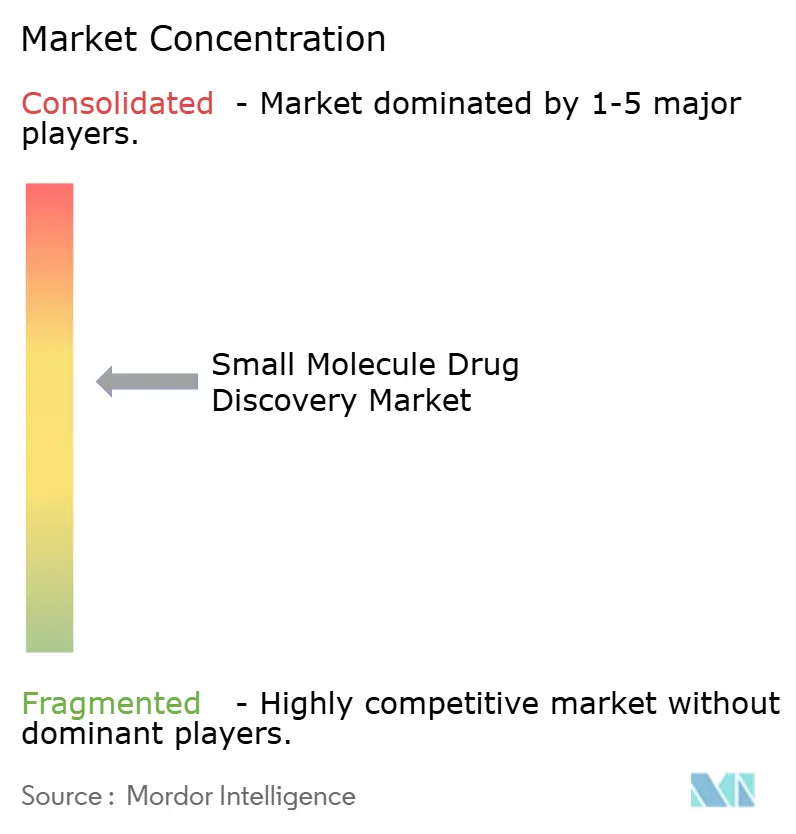
Le marché de la découverte de médicaments à petites molécules est modérément fragmenté. Les grandes entreprises pharmaceutiques intégrées exploitent encore des groupes de découverte internes importants tout en externalisant des tests spécialisés auprès d'organisations de recherche sous contrat, forgeant un modèle à double voie. Recursion a réduit les délais de la cible à l'IND d'environ 40 % pour REC-1245 via la phénomique guidée par l'IA. L'inhibiteur de TNIK d'Insilico Medicine a progressé en phase 2a avec une efficacité similaire de l'IA. La concurrence dans les dégradeurs s'est intensifiée à mesure qu'Arvinas, C4 Therapeutics et Pluvicto ont fait avancer des candidats en phase avancée, tandis que Pfizer et AstraZeneca ont acquis des startups spécialisées dans les dégradeurs pour internaliser le savoir-faire.
Charles River, Labcorp Drug Development et WuXi AppTec ont étendu leurs services de chimie médicinale et d'ADMET, se disputant les budgets d'externalisation des biotechs[3]. Les fournisseurs de technologie tels que Schrödinger ont intégré les modèles AlphaFold2 dans leurs suites de conception, permettant des flux de travail computationnels prêts à l'emploi. L'avantage concurrentiel migre de la pure échelle vers la vitesse de la plateforme et la différenciation des données, et les orientations de la FDA sur les outils d'IA en 2024 ont davantage légitimé les soumissions basées sur des algorithmes.
Leaders du Secteur de la Découverte de Médicaments à Petites Molécules
-
ICON Plc
-
Thermo Fisher Scientific Inc.
-
Eurofins Discovery
-
Labcorp Drug Development
-
Charles River Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Découverte de Médicaments à Petites Molécules
- AstraZeneca
- Atomwise Inc.
- Benevolent AI
- Charles River
- ChemPartner
- Curia Global Inc.
- Domainex Ltd.
- Eurofins
- Evotec
- Exscientia plc
- GenScript Biotech
- ICON
- Insilico Medicine
- Jubilant Group
- LabCorp
- Pfizer
- Recursion Pharmaceuticals
- Relay Therapeutics
- Schrodinger Inc.
- Syngene International Ltd.
- Thermo Fisher Scientific
- WuXi App Tec
Lire l’analyse des entreprises de découverte de médicaments à petites molécules

Opportunités de marché et perspectives d'avenir
Une opportunité importante se situe à l'intersection des flux de travail de conception native à l'IA et du besoin du secteur de réduire l'attrition en phase tardive en renforçant la confiance préclinique. Les preuves de concept continuent de s'accumuler dans les programmes de petites molécules découverts ou assistés par l'IA, notamment Insilico Medicine qui a lancé un essai clinique de phase III en juillet 2026 pour le Rentosertib (un inhibiteur oral de TNIK à petite molécule) dans la fibrose pulmonaire idiopathique. Parallèlement, le partenariat de Bayer avec Iambic Therapeutics (annoncé en juillet 2026) témoigne de la demande des grandes entreprises pharmaceutiques pour des plateformes d'IA capables de s'attaquer à des cibles difficiles à traiter tout en intégrant les cycles Design-Make-Test-Analyze à travers la génération de hits, l'optimisation des leads et la prise de décision ADMET.
La modernisation réglementaire crée également un espace pour les prestataires de services et les promoteurs afin d'opérationnaliser des dossiers de développement plus rapides et plus itératifs. Aux États-Unis, les actions de la FDA en 2026, allant du projet de directive sur les NAM aux propositions visant à simplifier les interactions IND, y compris un concept pilote d'IND accéléré avec des éléments continus et des apports d'intermédiaires réglementaires qualifiés, favorisent un engagement plus continu entre les promoteurs et les régulateurs, augmentant la valeur des fournisseurs de découverte capables de fournir des ensembles de données standardisés et prêts pour l'audit dès les premières étapes. Des initiatives actives telles que la collaboration basée sur ChemPass entre Evogene et l'Université de Tel Aviv en juillet 2026 signalent également la poursuite du développement de moteurs de découverte académiques-industriels capables d'alimenter les pipelines de petites molécules et d'accroître le débit des partenariats pour les travaux de chimie médicinale, de conception computationnelle et de sélection de candidats précliniques dans le champ de ce rapport.
Recent Industry Developments in Marché de la Découverte de Médicaments à Petites Molécules
- Juin 2026 : Thermo Fisher Scientific a annoncé un accord exclusif avec AustinPx pour fournir des services CDMO tiers pour la technologie KinetiSol, avec des installations d'équipements prévues sur les sites de Thermo Fisher à Bend, Oregon et Cincinnati, Ohio. L'accord élargit l'accès à une plateforme de formulation spécialisée utilisée pour améliorer la biodisponibilité et la développabilité des petites molécules difficiles, reliant plus directement les résultats de la découverte à des voies de formulation habilitantes évolutives.
- Février 2026 : IQVIA a signé un accord pour acquérir des actifs de découverte de médicaments de Charles River Laboratories, couvrant des actifs spécifiques de services de découverte européens, incluant cinq sites de recherche in vitro et une plateforme d'IA pour petites molécules, dans une transaction annoncée à 145 millions USD. L'accord remodèle la capacité de découverte externalisée en intégrant des capacités in vitro et assistées par l'IA dans un écosystème de CRO positionné pour intégrer les données de découverte avec les services de développement et d'essais en aval.
- Décembre 2025 : Terray Therapeutics a atteint une étape de découverte avec Bristol Myers Squibb en utilisant la plateforme d'IA générative EMMI de Terray. Cette étape a renforcé l'appétit continu des partenaires pour les approches de génération et d'optimisation de hits pilotées par l'IA, soutenant une adoption plus large des flux de travail de découverte computationnels et automatisés dans les programmes de petites molécules.


Marché de la Découverte de Médicaments à Petites Molécules Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché capture les dépenses annuelles consacrées à la découverte de candidats médicaments à petites molécules, depuis l'identification des cibles jusqu'à la recherche de hits, l'optimisation des leads et la sélection des candidats précliniques pour les composés synthétisés chimiquement.
Exclusions du périmètre : Nous excluons le développement clinique post-IND, les programmes de découverte de grandes molécules et les coûts de fabrication commerciale des principes actifs pharmaceutiques.
Aperçu de la Segmentation
- Par Aire Thérapeutique
- Oncologie
- Système Nerveux Central
- Cardiovasculaire
- Respiratoire
- Troubles Métaboliques
- Gastro-intestinal
- Maladies Infectieuses
- Troubles Auto-immuns
- Autres Aires Thérapeutiques
- Par Phase de Découverte
- Identification et Validation de Cibles
- Génération et Sélection de Hits
- Identification des Têtes de Série
- Optimisation des Têtes de Série
- Sélection des Candidats Précliniques
- Par Type de Médicament
- Petites Molécules Synthétiques
- Dérivés de Produits Naturels
- Mimétiques Peptidiques
- PROTACs et Colles Moléculaires
- Analogues Nucléosidiques
- Par Technologie
- Criblage à Haut Débit (HTS)
- Découverte de Médicaments Basée sur les Fragments (FBDD)
- Conception de Médicaments Basée sur la Structure (SBDD)
- Conception Computationnelle / Guidée par l'IA
- Criblage de Bibliothèques Codées par l'ADN
- Validation de Cibles Basée sur CRISPR
- Développement de Bioessais et Plateformes Basées sur les Cellules
- Par Utilisateur Final
- Entreprises Pharmaceutiques
- Entreprises de Biotechnologie
- Instituts Académiques et de Recherche
- Organisations de Recherche sous Contrat (CROs)
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui est comptabilisé et pour ancrer les signaux de demande visibles dans les archives publiques. Nous avons référencé des types de sources tels que les documents de la FDA relatifs au développement des médicaments et aux IND, les données de la NIH et de ClinicalTrials.gov (utilisées de manière directionnelle pour les signaux d'activité), les données de santé de l'OCDE pour le contexte macroéconomique, et les bases de données de brevets de l'OMPI ou de l'USPTO pour évaluer l'intensité technologique autour des outils de découverte de petites molécules.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les communications lors de conférences, les sites web d'associations et la presse réputée afin de comprendre l'évolution des priorités en matière de découverte dans les pipelines. Le cas échéant, des abonnements payants agrégeant les données financières des entreprises, les actualités et le renseignement en matière de brevets ont été utilisés pour accélérer le filtrage et recouper les calendriers. Les exemples de sources documentaires listés ici sont illustratifs, et de nombreux autres documents publics ont également été utilisés pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour convertir les signaux d'activité en fourchettes de dépenses et pour tester les hypothèses qui les sous-tendent. Nous avons échangé avec des équipes de découverte pharmaceutique et biotechnologique, des dirigeants d'ORC et des experts fonctionnels en chimie, criblage et découverte computationnelle, couvrant les principales régions mondiales afin que le modèle de dépenses ne soit pas surreprésentatif d'une seule géographie.
Ces échanges ont permis de clarifier ce qui est typiquement acheté en externe par rapport à ce qui est réalisé en interne, comment l'adoption des plateformes modifie les budgets (par exemple, le criblage et la conception basée sur la structure), et comment les prix évoluent au fil des premières étapes des projets. Ces informations ont ensuite permis d'affiner les totaux finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 45 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante qui reconstitue le pool de dépenses de découverte en utilisant l'orientation visible de la R&D, le volume des programmes actifs de petites molécules et l'intensité des travaux en phase précoce avant l'entrée en clinique. Ce pool est ensuite réparti sur le flux de travail de découverte sur la base de répartitions d'effort typiques validées par des experts, suivies d'ajustements pour la pénétration de l'externalisation et la tarification moyenne des activités de découverte courantes.
Pour que le modèle reste pratique et reproductible, nous nous appuyons sur un petit ensemble de variables traçables, telles que les comptages de pipelines précoces pour les petites molécules, le flux de candidats précliniques, les taux d'externalisation de la découverte, l'adoption du criblage à haut débit et des approches basées sur la structure, ainsi que les délais typiques des projets qui affectent les dépenses annualisées. Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différents taux de démarrage de programmes et d'intensité d'externalisation, et ces scénarios ont été affinés à l'aide du consensus prospectif partagé par les répondants primaires. Une vérification ascendante sélective a également été effectuée en utilisant des fourchettes de coûts de projets échantillonnés et des proxies de volume, et les écarts ont été traités en utilisant des points médians conservateurs lorsque les dépenses n'étaient pas directement observables, puis en retestant l'impact lors d'analyses de sensibilité.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été validés en comparant les totaux finaux du marché à des signaux indépendants tels que les niveaux d'activité des programmes, le débit attendu de la découverte vers le préclinique, et les mouvements de budgets de R&D discutés publiquement. Tout saut brusque a été réexaminé au niveau des hypothèses, et les valeurs aberrantes ont été signalées pour des appels de suivi afin que les facteurs soient compris et non laissés comme du bruit inexpliqué.
Avant la validation finale, le modèle passe par une revue interne en plusieurs étapes, comprenant des vérifications logiques sur l'économie unitaire et la cohérence interannuelle, suivies d'un passage final par un analyste pour confirmer que les derniers développements publics sont reflétés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les dépenses de découverte ou les schémas d'externalisation se produisent.
Taille du Marché de la Découverte de Médicaments à Petites Molécules de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour la découverte de médicaments à petites molécules peuvent sembler différentes car les entreprises tracent la limite à différentes étapes du flux de travail, puis utilisent des signaux différents pour convertir l'activité en dollars. Cela dépend également de si l'estimation traite la découverte comme un marché de dépenses, un marché de services ou un périmètre R&D plus large.
Les principaux facteurs d'écart proviennent généralement de ce qui est inclus autour de la frontière IND, de la manière dont l'externalisation est traitée par rapport aux travaux de découverte en interne, et de si les estimations intègrent des éléments adjacents dans le total, tels que les travaux en phase clinique ou les coûts liés à la fabrication. Le calendrier de la devise de l'année de base et la cadence à laquelle les hypothèses sont actualisées peuvent également faire varier les valeurs, notamment lorsque les prix des services de découverte et les tendances d'adoption des plateformes évoluent.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 61,93 milliards USD (2025) | |
| Consultance Mondiale A | 60,57 milliards USD (2025) | Le résumé du périmètre est de niveau supérieur, de sorte que les seuils autour de la sélection des candidats précliniques et des dépenses liées aux plateformes habilitantes ne sont pas clairement séparés de la R&D adjacente, ce qui peut légèrement comprimer le total. |
| Éditeur Sectoriel B | 61,04 milliards USD (2025) | La description publique met l'accent sur la segmentation, mais les inclusions et exclusions concernant les travaux post-IND et les coûts liés à la fabrication ne sont pas entièrement précisées, ce qui peut modifier ce qui est comptabilisé comme dépenses de découverte. |
Des signaux tels que le flux de programmes en phase précoce et le taux auquel les actifs passent en sélection préclinique, suivis d'une confirmation par entretien sur les parts d'externalisation typiques et la tarification des projets, sont utilisés pour maintenir Mordor Intelligence aligné sur les dépenses de découverte jusqu'à la sélection des candidats précliniques pour les petites molécules. Avec la même année utilisée pour toutes les sources, la différence résiduelle s'explique principalement par les seuils de périmètre et la fréquence à laquelle les hypothèses clés telles que la tarification et la pénétration de l'externalisation ont été actualisées.


Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché de la découverte de médicaments à petites molécules ?
Le marché s'élève à 67,42 milliards USD en 2026 et devrait atteindre 103,06 milliards USD d'ici 2031.
Quelle aire thérapeutique génère le plus de revenus ?
L'oncologie est en tête avec une part de 31,56 % en 2025, reflétant les investissements continus en médecine de précision.
Quel segment connaît la croissance la plus rapide ?
Les programmes en maladies auto-immunes affichent le CAGR le plus élevé à 12,25 % jusqu'en 2031.
Pourquoi les PROTACs sont-ils importants aujourd'hui ?
Ils permettent la dégradation ciblée des protéines, ciblant des protéines auparavant non ciblables et progressant à un CAGR de 17,87 %.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,21 % grâce aux approbations chinoises et à la montée en puissance des CROs indiens.
Comment l'IA modifie-t-elle les délais de découverte ?
Les plateformes natives d'IA ont raccourci les délais de la cible à l'IND jusqu'à 40 %, comme le démontre la progression rapide de REC-1245.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
