
Taille et part de marché des petits appareils électroménagers de cuisine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
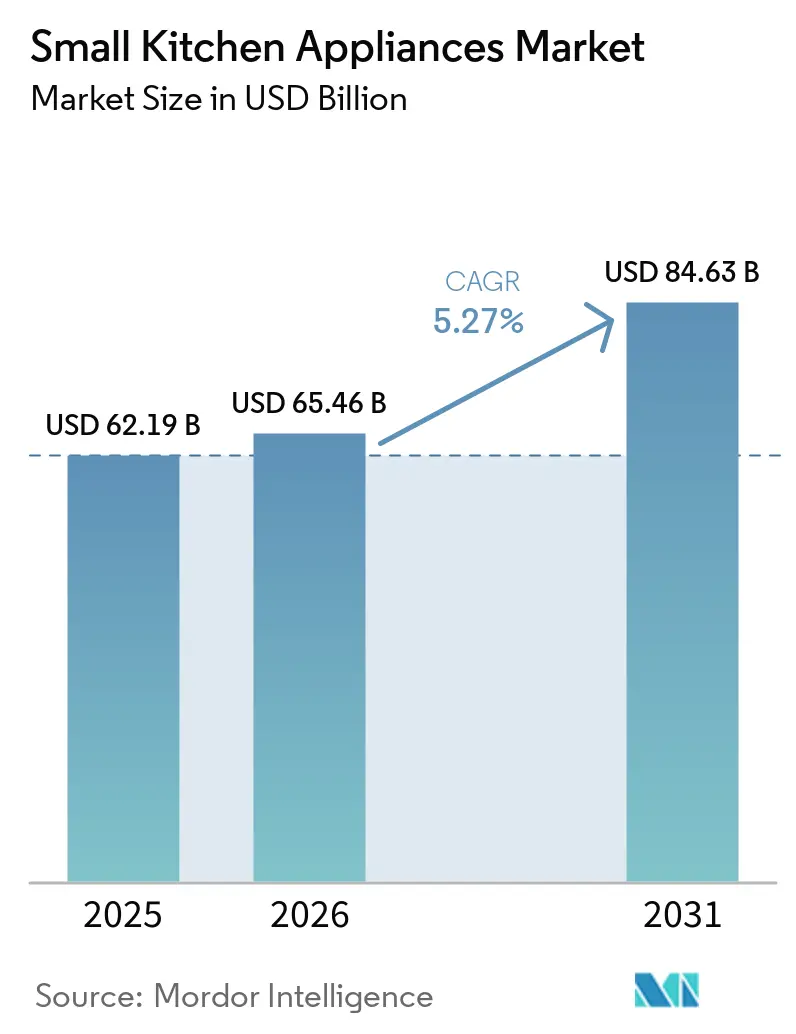
| Taille du Marché (2026) | 65.46 Milliards de dollars |
| Taille du Marché (2031) | 84.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des petits appareils électroménagers de cuisine par Mordor Intelligence
La taille du marché des petits appareils électroménagers de cuisine devrait croître de 62,19 milliards USD en 2025 à 65,46 milliards USD en 2026 et devrait atteindre 84,63 milliards USD d'ici 2031, à un CAGR de 5,27 % sur la période 2026-2031. Cette croissance est directement liée à l'urbanisation rapide, à la demande croissante de solutions de cuisson pratiques et à l'intégration continue des technologies de maison connectée. Les consommateurs attendent désormais des appareils qui font gagner du temps, s'adaptent à un espace de plan de travail limité et se connectent facilement aux applications mobiles. Les fabricants répondent en regroupant plusieurs modes de cuisson — friture à air, cuisson par convection, cuisson sous pression et chauffage par induction — dans un seul appareil compact. Les défis côté offre, tels que les droits de douane et les fluctuations des prix des matières premières, augmentent les coûts de production tout en encourageant simultanément l'innovation en matière de conception qui réduit l'intensité matérielle. L'activité concurrentielle se concentre sur les fonctionnalités pilotées par l'IA, les améliorations de l'efficacité énergétique et les finitions haut de gamme qui transforment des appareils autrefois utilitaires en déclarations de style de vie.
Principaux enseignements du rapport
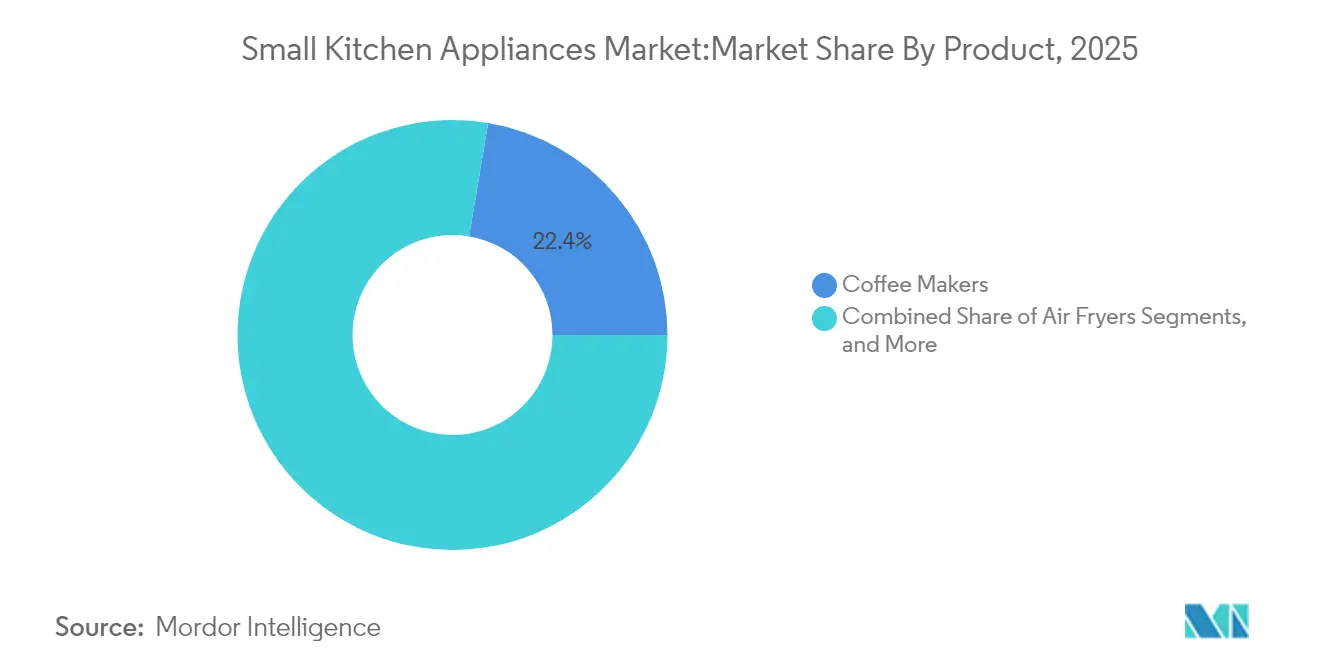
- Par catégorie de produit, les machines à café ont dominé avec une part de revenus de 22,35 % en 2025 ; les friteuses à air sont prévues de se développer à un CAGR de 4,96 % jusqu'en 2031.
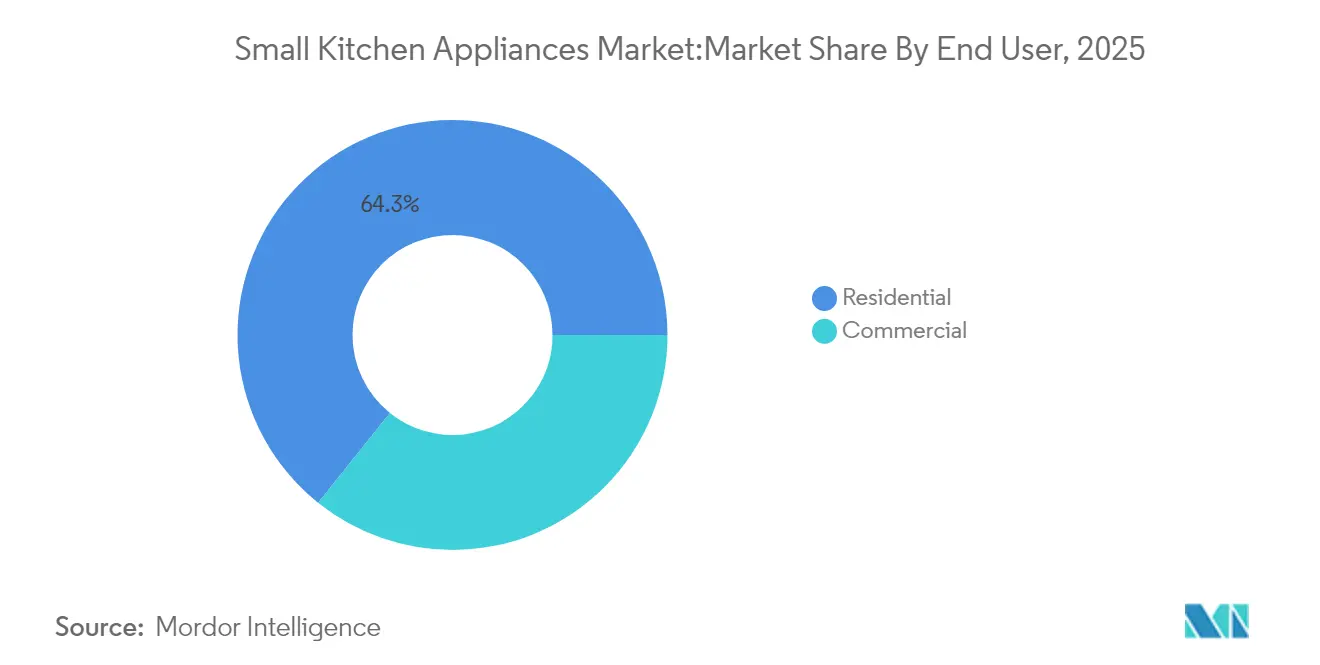
- Par utilisateur final, le segment résidentiel détenait 64,25 % de la part de marché des petits appareils électroménagers de cuisine en 2025 et progresse à un CAGR de 5,61 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail B2C a capturé 73,10 % de la taille du marché des petits appareils électroménagers de cuisine en 2025, tandis que le commerce en ligne croît à un CAGR de 6,01 % jusqu'en 2031.
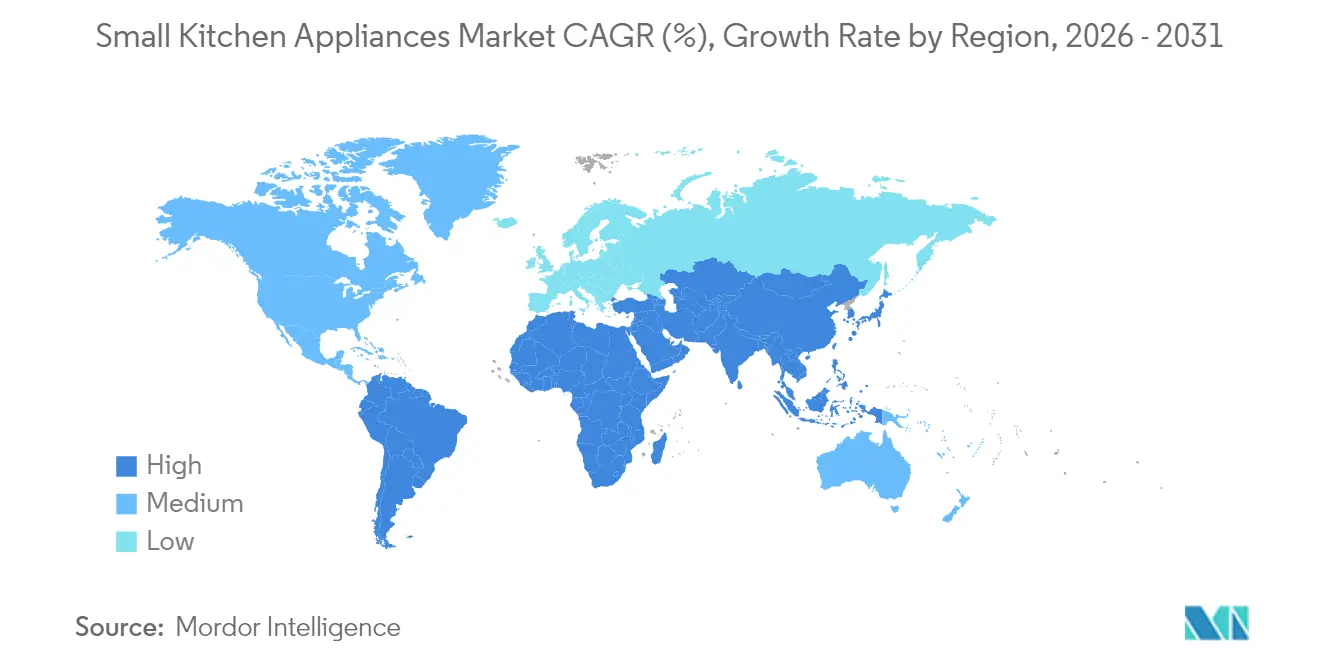
- Par géographie, l'Amérique du Nord commandait 32,55 % de la part du marché des petits appareils électroménagers de cuisine en 2025 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 6,15 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Urbanisation croissante et contraintes d'espace | +1.2% | Mondial, concentré dans les mégapoles d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante d'appareils pratiques et permettant de gagner du temps | +0.9% | Amérique du Nord et UE en premier lieu, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse du revenu disponible dans les économies émergentes | +0.8% | Cœur Asie-Pacifique, débordement vers la MEA | Long terme (≥ 4 ans) |
| Expansion rapide du commerce électronique améliorant l'accessibilité aux produits | +0.7% | Mondial, accéléré en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Intégration de la technologie IH compacte et de la pression dans les multicuiseurs | +0.5% | Amérique du Nord et UE, émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Compresseurs onduleurs à micro-format permettant la réfrigération sur plan de travail | +0.3% | Mondial, adoption précoce dans les centres urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation croissante et contraintes d'espace
La densité urbaine pousse les concepteurs vers des appareils plus petits et multifonctionnels qui occupent un encombrement minimal tout en offrant des résultats de qualité gastronomique. Les lave-vaisselle compacts intelligents, les stations à expresso empilables et les fours muraux illustrent la façon dont le marché des petits appareils électroménagers de cuisine résout les problèmes de manque d'espace. La demande se concentre dans les mégapoles d'Asie-Pacifique où l'offre de logements est inférieure à la croissance démographique, créant des opportunités durables pour les fabricants qui maîtrisent la modularité. La différenciation des marques repose de plus en plus sur des poignées rabattables, une ventilation dissimulée et une intégration dans les meubles qui transforme les salons en cuisines éphémères. Les fournisseurs capables de certifier leurs performances sans augmenter l'encombrement fidélisent les locataires et les propriétaires de condominiums soucieux de chaque centimètre carré.
Demande croissante d'appareils pratiques et permettant de gagner du temps
Les consommateurs du marché mondial des appareils électroménagers de cuisine assimilent de plus en plus la commodité à l'automatisation, incitant les marques à intégrer l'IA qui ajuste la température, surveille la cuisson et propose des recettes. La plateforme HomeCHEF de Panasonic illustre comment les commandes vocales et les recettes en nuage transforment un four en planificateur de repas. La hausse de 89 % des ventes de SharkNinja dans les appareils de préparation alimentaire souligne la volonté de payer pour la rapidité et la facilité cognitive [1]. Les ménages à double revenu considèrent désormais les appareils de comptoir comme des outils de productivité quotidiens, et non comme des luxes de saison. À mesure que les modules d'IA deviennent standard, la commodité passe d'un supplément haut de gamme à une attente de base, reléguant les retardataires au second plan.
Hausse du revenu disponible dans les économies émergentes
La hausse des salaires en Inde, en Indonésie et au Viêt Nam permet aux ménages de remplacer les cuiseurs à riz d'entrée de gamme par des multicuiseurs riches en fonctionnalités et dotés d'une image de marque premium. Cette hausse des revenus alimente un cycle de « première mise à niveau » qui profite aux entreprises de milieu de gamme combinant un design mondial et des prix locaux. Les consommateurs perçoivent le choix d'un appareil comme un signal de statut social, accélérant la premiumisation au sein du marché des petits appareils électroménagers de cuisine. Les messages des marques mettent en avant les finitions en acier inoxydable, la connectivité applicative et les modes de cuisson nutritifs qui correspondent à des modes de vie aspirationnels. La classe moyenne en pleine expansion prolonge ainsi la croissance bien au-delà des cycles de remplacement qui dominent les régions matures.
Intégration de la technologie IH compacte et de la pression dans les multicuiseurs
Les bobines à induction associées à des chambres de pression étanches réduisent les temps de cuisson de 70 % et la consommation d'énergie de 40 %, transformant un seul appareil en cuiseur vapeur, poêle à sauté et mijoteuse au quotidien [2]. Le Lacra Cooker Pro de Groupe SEB remue automatiquement, libérant les utilisateurs des tâches manuelles. La combinaison de technologies permet au marché des petits appareils électroménagers de cuisine de satisfaire simultanément les objectifs de santé et les mandats réglementaires en matière d'efficacité. Pour les familles vivant dans des studios, un seul multicuiseur remplace cinq appareils, en accord avec les économies de coût et d'espace. Cette voie de mise à niveau maintient des prix de vente moyens résilients face à la volatilité des matières premières.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût initial élevé des appareils intelligents haut de gamme | -0.8% | Mondial, prononcé dans les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.6% | Mondial, les pôles de fabrication sont les plus touchés | Moyen terme (2 à 4 ans) |
| Réglementations de sécurité incendie limitant la puissance dans les immeubles collectifs | -0.4% | Zones réglementaires d'Amérique du Nord et de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des appareils intelligents haut de gamme
Les modules d'IA, les capteurs multiples et la connectivité sécurisée ajoutent 30 à 50 % au prix de base, ralentissant l'adoption parmi les foyers axés sur la valeur. Dans les régions en développement, les acheteurs privilégient les fonctionnalités essentielles plutôt que l'analytique en ligne, créant une bifurcation du marché entre le luxe et le grand public. Les marques tentent d'atténuer l'impact avec des plans de financement et des gammes intelligentes d'entrée de gamme, mais le choc des prix reste un frein. Les concurrents qui introduisent une connectivité de base à des marges plus faibles compressent les segments premium des acteurs établis. Le marché des petits appareils électroménagers de cuisine doit donc trouver un équilibre entre innovation et accessibilité financière, sous peine de freiner la croissance en volume.
Volatilité des prix des matières premières
L'acier oscillant entre 800 et 1 000 USD par tonne et l'aluminium gravitant autour de 2 500 à 3 000 USD compliquent la structure des coûts. Un droit de douane de 50 % sur l'acier importé a répercuté de 19,4 à 31 % de hausse sur les prix des appareils en 2024 [3]. Le cuivre dépassant 10 000 USD par tonne métrique a fait grimper les coûts des circuits et des bobines jusqu'à 4,2 %. Les fabricants se couvrent grâce à l'approvisionnement multi-sources et à des ajustements de conception réduisant la teneur en métal, mais la pression sur les marges persiste. La volatilité persistante pourrait conduire à une consolidation accrue, les avantages d'échelle compensant le risque d'approvisionnement au sein du marché des petits appareils électroménagers de cuisine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les friteuses à air chaud axées sur la santé remodèlent la demandeLes friteuses à air mènent la croissance en volume avec un CAGR de 4,96 % jusqu'en 2031, les consommateurs recherchant jusqu'à 90 % de réduction d'huile sans perte de saveur, hindustantimes.com. Leur essor incite les fabricants d'aliments surgelés à indiquer sur les emballages des instructions de cuisson à la friteuse à air, illustré par une augmentation de 90 % des références (SKU) en 2024, conagrabrands.com. Les machines à café détiennent toujours la plus grande part de 22,35 %, soutenant un comportement d'achat répété stable ancré dans les rituels matinaux. La taille du marché des petits appareils électroménagers de cuisine pour les machines à café reste résiliente, même si la part se stabilise en raison de la dynamique des friteuses à air. Des niches émergentes, telles que les machines à pain automatisées et les bâtons de cuisson sous vide, gagnent du terrain à mesure que les réseaux sociaux mettent en lumière la cuisine de spécialité. Les cuiseurs électriques multifonctions combinent cuisson sous pression, induction et remuage robotisé pour attirer les acheteurs souhaitant mettre à niveau leurs équipements et dégager leur plan de travail. Les catégories courantes comme les grille-pain et les bouilloires enregistrent une demande de remplacement régulière, mais intègrent désormais des mises à jour de connectivité et de style pour rester pertinentes. Dans l'ensemble, la concurrence entre produits s'oriente vers la polyvalence et l'alignement sur le bien-être. Les fours compacts dotés de modes convection, vapeur et friture à air dans un seul châssis illustrent la façon dont le marché des petits appareils électroménagers de cuisine pousse les fournisseurs à consolider les fonctions.
Les grils, les mixeurs et les centrifugeuses surfent sur la tendance bien-être, notamment dans les villes d'Asie-Pacifique où la culture des smoothies s'accélère. La réfrigération de comptoir, rendue possible par la technologie à onduleur, fait naître une nouvelle sous-catégorie qui répond aux besoins de stockage des boissons dans les micro-appartements. Le regroupement de produits, comme les ensembles mixeur-gobelet et les accessoires de grille pour friteuse, soutient le maintien des marges. La fabrication en petites séries et les variantes de couleurs satisfont les consommateurs qui considèrent les appareils comme des éléments de décoration visibles.

Par utilisateur final :
la préférence résidentielle signale un changement de mode de vieLe segment résidentiel contrôlait 64,25 % du marché des petits appareils électroménagers de cuisine en 2025 et affiche le CAGR le plus rapide de 5,61 % à mesure que la cuisine à domicile se transforme en divertissement et en expression personnelle, pressroom.geappliances.com. Le télétravail augmente la fréquence de préparation des repas, stimulant la demande de moteurs silencieux, de minuteries connectées et d'extérieurs sûrs au toucher. Les plateformes sociales déclenchent des pics d'achats chaque fois que des recettes virales apparaissent, poussant les marques à lancer des coloris en édition limitée pour capitaliser sur les cycles de tendances. Les cuisines commerciales, bien que représentant une part plus faible, déploient des robots pour compenser les pénuries de main-d'œuvre, illustrant une convergence potentielle à long terme entre les spécifications résidentielles et professionnelles. Les restaurants à service rapide installent des friteuses pilotées par l'IA pour le contrôle des portions et la régularité, préfigurant des technologies qui se diffuseront ensuite dans les appareils électroménagers. Au sein des foyers, la premiumisation règne à mesure que les consommateurs allouent leurs revenus discrétionnaires aux finitions en acier inoxydable, aux poignées personnalisables et aux services de recettes par abonnement.
Les valeurs moyennes des commandes augmentent lorsque les acheteurs regroupent des robots culinaires, des centrifugeuses et des réfrigérateurs à boissons dans un seul panier. Dans les appartements, les résidents privilégient les systèmes modulaires qui empilent un four à micro-ondes et un lave-vaisselle en colonne pour optimiser l'espace. Dans le domaine commercial, les chaînes de restaurants négocient des contrats en volume qui stabilisent les chaînes d'approvisionnement des fournisseurs, mais les pressions sur les coûts persistent en raison de la volatilité des métaux. Ces besoins distincts favorisent un marketing segmenté tout en encourageant une R&D partagée pour les normes de durabilité et d'hygiène.
Par canal de distribution :
la croissance en ligne redéfinit le manuel de la distributionLes points de vente B2C ont encore généré 73,10 % du chiffre d'affaires de 2025, mais les vitrines en ligne progressent à un TCAC de 6,01 %, reconfigurant les parcours d'achat. La confiance des consommateurs dans la livraison, l'installation et les retours correspond désormais aux expériences en magasin, même pour les cuisinières à induction lourdes. La taille du marché des petits appareils électroménagers de cuisine au sein des plateformes en ligne pures s'élargit à mesure que les influenceurs présentent les résultats des produits en temps réel, retailtoday.com. La vente en direct sur les applications d'Asie du Sud-Est accélère encore l'adoption, permettant aux spectateurs d'acheter pendant des démonstrations culinaires. Les magasins physiques multi-marques répondent avec des zones d'expérience où les visiteurs testent l'humidité d'un four à vapeur ou comparent les niveaux décibels des mixeurs.
Les boutiques exclusives des marques proposent l'enregistrement de garantie, des cours de cuisine et des réparations le jour même pour fidéliser au-delà du prix. Parallèlement, les fabricants adoptent des microsites en vente directe au consommateur pour collecter des données utilisateurs, diffuser des mises à jour logicielles et vendre des accessoires en complément. La course aux armes omnicanales impose une orchestration rigoureuse des stocks afin que les promesses des ventes flash en ligne correspondent à la réalité des entrepôts. Dans un avenir prévisible, une approche hybride reliant les codes QR sur les rayons des magasins aux tutoriels vidéo en ligne dominera.
Analyse géographique
Marché des Petits Appareils Électroménagers en Amérique du Nord
L'Amérique du Nord a représenté 32,55 % des revenus de 2025, portée par des cycles de remplacement élevés et une adoption précoce de la maison connectée, packagingdigest.com. Les ménages américains ont augmenté si rapidement la possession de friteuses à air que la catégorie est devenue le quatrième appareil de cuisine le plus courant. Les nouvelles normes énergétiques du Canada poussent les fabricants à classer leurs produits au-dessus du Niveau II, favorisant les moteurs à onduleur qui réduisent considérablement la consommation en veille canadagazette.gc.ca. Le Mexique bénéficie de sa proximité avec les chaînes de distribution américaines, favorisant la délocalisation de proximité de l'assemblage pour se prémunir contre le risque tarifaire et accélérer la livraison. Malgré la maturité du marché, le potentiel de montée en gamme demeure via les plaques de cuisson à commande vocale et les distributeurs de vin de comptoir.
Marché des Petits Appareils Électroménagers en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide de 6,15 % jusqu'en 2031, porté par l'urbanisation, la hausse des revenus et le commerce électronique. La Chine a exporté 4,48 milliards d'appareils électroménagers en 2024, en hausse de 20,8 %, soulignant l'échelle de la région et l'appétit du marché intérieur. L'Inde, avec une expansion prévue des biens de consommation durables cette année, stimule la demande du marché des petits appareils électroménagers haut de gamme pour les friteuses à air et les multicuiseurs ibef.org. L'essor des supermarchés en Asie du Sud-Est et les améliorations logistiques ouvrent la livraison au dernier kilomètre aux zones périurbaines précédemment mal desservies. Les marques locales expérimentent des hybrides cuiseur à riz-friteuse à air adaptés aux régimes alimentaires de base, renforçant la personnalisation régionale comme levier de croissance.
Marché des Petits Appareils Électroménagers en EMEA et en Amérique du Sud
L'Europe enregistre une croissance stable portée par les règles d'écoconception qui incitent les acheteurs à se tourner vers les étiquettes d'efficacité de classe A et les emballages recyclables. L'Allemagne et la France privilégient les fonctions à induction et à vapeur qui s'alignent sur la cuisine allégée, tandis que le patrimoine design de l'Italie stimule la demande pour les finitions colorées et les poignées rétro. L'Amérique du Sud progresse régulièrement mais fait face à des fluctuations des taux de change qui influencent l'accessibilité financière. La région Moyen-Orient et Afrique connaît une demande croissante dans les centres métropolitains tels que Dubaï et Lagos, mais la fragmentation des réglementations nécessite des stratégies de certification spécifiques à chaque pays. À mesure que la connectivité se répand, les lois sur la localisation des données pourraient façonner les services cloud qui alimentent les fours intelligents, ajoutant de la complexité aux déploiements multinationaux.
Paysage concurrentiel
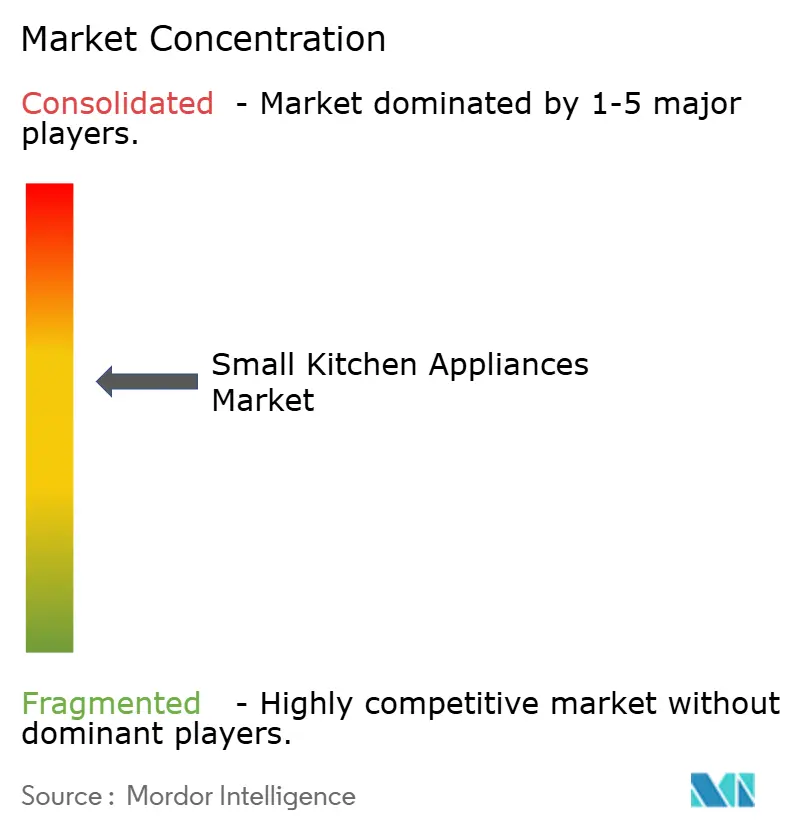
Le marché des petits appareils électroménagers de cuisine reste modérément concentré, avec Whirlpool Corporation, Haier Inc. (dont GE Appliances) et LG Electronics parmi les leaders. GE Appliances a décroché le titre de « Entreprise d'appareils intelligents de l'année » pour avoir intégré l'IA générative dans ses cuisinières connectées. La restructuration du portefeuille de Whirlpool Corporation avec Arçelik a formé Beko Europe, affinant la focalisation stratégique sur les segments rentables. L'acquisition par Midea Group de la société mère de Küppersbusch élargit son positionnement premium en Europe.
Des challengers émergents comme Posha lèvent des fonds en capital-risque pour des bras robotiques de cuisine promettant des sautés réguliers à domicile. Les nouveaux entrants en vente directe au consommateur exploitent les réseaux sociaux pour contourner les frais de distribution, en proposant des kits repas par abonnement intégrés aux friteuses à air chaud propriétaires. Les acteurs établis ripostent via des centres d'innovation internes tels que FirstBuild de GE Appliances, qui co-crée des produits de niche comme une station de fermentation au levain avec King Arthur Baking.
Les thèmes stratégiques s'articulent autour de la fusion matériel-logiciel, de l'ingénierie économe en énergie et de la miniaturisation des facteurs de forme. La consolidation se poursuit, l'échelle devenant critique pour amortir la R&D et la volatilité des matières premières. Des opportunités d'espaces blancs subsistent néanmoins dans la réfrigération de comptoir axée sur la santé, la fermentation de comptoir et les plaques à induction sécurisées pour les enfants. L'avantage concurrentiel reviendra aux entreprises qui associent un matériel riche en capteurs à des services de recettes en ligne, transformant des ventes transactionnelles en revenus de services récurrents.
Leaders du secteur des petits appareils électroménagers de cuisine
-
Whirlpool Corporation
-
Haier Inc. (dont GE Appliances)
-
AB Electrolux
-
LG Electronics
-
BSH Hausgeräte GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Petits Appareils Électroménagers
- AB Electrolux
- BSH Hausgeräte GmbH
- De’Longhi S.p.A.
- Dongbu Daewoo Electronics
- Fotile
- Galanz
- Groupe SEB
- Haier Inc.
- Instant Brands
- Joyoung
- Keurig Dr Pepper
- LG Electronics
- Midea Group
- Miele & Cie. KG
- Ninja
- Panasonic Corporation
- Robam
- Samsung Electronics
- Supor
- Whirlpool Corporation
Lire l’analyse des entreprises de petits appareils électroménagers
Recent Industry Developments in Marché des Petits Appareils Électroménagers
- Juin 2025 : GE Appliances a achevé une expansion de 180 millions USD de son usine en Géorgie, ajoutant 600 emplois et une robotique avancée pour accroître la capacité de production des cuisinières.
- Avril 2025 : Midea Group a acquis la société mère de Küppersbusch, renforçant sa présence dans le segment premium européen.
- Mars 2025 : FirstBuild de GE Appliances et King Arthur Baking ont lancé le Sourdough Sidekick pour la gestion automatisée du levain.
- Avril 2024 : Whirlpool Corporation et Arçelik ont formé Beko Europe B.V., combinant 5,5 milliards EUR de chiffre d'affaires tout en conservant les petits appareils KitchenAid.
Marché des Petits Appareils Électroménagers Portée du rapport et méthodologie de recherche
Définitions du Marché et Périmètre de Couverture
Notre étude définit le marché des petits appareils électroménagers de cuisine comme l'ensemble des appareils de comptoir à brancher utilisés pour la préparation, le chauffage, la cuisson ou le service de boissons d'aliments ou de boissons, notamment les machines à café, les friteuses à air, les robots culinaires, les centrifugeuses, les grils, les cuiseurs électriques, les bouilloires, les grille-pain et les fours compacts. Les appareils vendus séparément ou en lot via les canaux de vente au détail, B2B et en ligne dans les cuisines résidentielles et légèrement commerciales sont comptabilisés en valeur.
Exclusion du périmètre : les appareils « grands » encastrés tels que les cuisinières, les lave-vaisselle, les réfrigérateurs et les hottes aspirantes sont exclus de cette analyse.
Aperçu de la Segmentation
- Par produit
- Robots culinaires
- Centrifugeuses et blenders
- Grils et rôtissoires
- Friteuses à air chaud
- Cafetières
- Cuiseurs électriques
- Grille-pain
- Bouilloires électriques
- Fours de comptoir
- Autres petits appareils électroménagers de cuisine (machines à pain, gaufriers, cuiseurs à œufs, etc.)
- Par utilisateur final
- Résidentiel
- Commercial
- Par canal de distribution
- B2C / Vente au détail
- Magasins multi-marques
- Points de vente exclusifs de marque
- Vente au détail en ligne
- Autres canaux de distribution
- B2B (directement auprès des fabricants)
- B2C / Vente au détail
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX
- PAYS NORDIQUES
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor Intelligence ont interrogé des responsables produits d'appareils électroménagers, des distributeurs régionaux et de grands marchands de commerce électronique en Amérique du Nord, en Europe et en Asie-Pacifique. Ces discussions ont permis de valider les évolutions du mix de canaux, les prix de vente moyens et les poches de demande émergentes qui n'étaient que partiellement visibles dans les documents.
Recherche Documentaire
Nous avons commencé par les données commerciales publiques d'UN Comtrade, d'Eurostat et de la Commission américaine du commerce international, qui nous ont aidés à retracer les valeurs des expéditions transfrontalières. Les ratios de pénétration des appareils électroménagers dans les ménages provenaient de l'International Housewares Association et de l'AHAM, tandis que les séries de prix à la consommation et de revenus étaient issues de la Banque mondiale et de l'OCDE. Les dépôts de documents des entreprises, les présentations aux investisseurs des détaillants et les actualités archivées sur Dow Jones Factiva ont complété les références au niveau des marques. Les estimations de dépenses propriétaires sur les principaux équipementiers (OEM) issues de D&B Hoovers ont fourni des vérifications financières supplémentaires. Cette liste est illustrative ; de nombreuses autres références ont alimenté notre travail documentaire.
Dimensionnement du Marché et Prévisions
Nous avons construit un modèle descendant qui reconstitue la demande mondiale à partir des données de production et de commerce, puis l'aligne sur la formation des ménages, le revenu disponible par habitant, la part du commerce électronique dans les ventes d'appareils électroménagers, l'adoption des étiquettes d'efficacité énergétique et les cycles de remplacement moyens. Des tests ascendants sélectifs — agrégations de fournisseurs et estimations de prix de vente moyen × volume échantillonnées — ont contribué à affiner les totaux. Une prévision basée sur un modèle ARIMA, alimentée par les cinq variables ci-dessus, génère les perspectives 2025-2030 ; les choix de coefficients ont été validés auprès de nos répondants primaires. Les lacunes dans la couverture ascendante ont été comblées à l'aide de proxys de prix régionaux ajustés par des facteurs de parité de pouvoir d'achat (PPA).
Validation des Données et Cycle de Mise à Jour
Les résultats font l'objet de vérifications de variance par rapport aux tendances historiques des dépenses, et les signaux d'anomalies déclenchent des recontacts. Un réviseur senior valide avant la publication. Les rapports sont actualisés annuellement, et notre équipe publie des mises à jour intermédiaires lorsque des événements significatifs surviennent.
Pourquoi la Base de Référence de Mordor Intelligence sur les Petits Appareils Électroménagers de Cuisine Mérite Confiance
Les chiffres publiés divergent souvent parce que les entreprises choisissent des paniers de produits, des bases de prix et des cadences de mise à jour différents. Selon Mordor Intelligence, la cohérence commence par un périmètre clair qui regroupe chaque appareil de comptoir que les consommateurs achètent réellement, les valorise en dollars réels de 2024 et révise les hypothèses chaque année.
Les principaux facteurs d'écart par rapport aux autres éditeurs incluent des concurrents limitant la couverture à certaines références, utilisant des prix catalogue plutôt que des prix de transaction, ou reconduisant des modèles d'avant la pandémie sans nouvelles données de canaux.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 62,19 milliards USD (2025) | Mordor Intelligence | - |
| 29,09 milliards USD (2024) | Cabinet de Conseil Mondial A | Omet les fours de comptoir et les marques à longue traîne d'Asie ; s'appuie sur les prix catalogue |
| 19,54 milliards USD (2025) | Revue Sectorielle B | Ne comptabilise que les ventes au détail, exclut la demande B2B et les marques émergentes nées en ligne |
En résumé, notre sélection rigoureuse de variables, notre actualisation annuelle et nos étapes de double validation offrent aux décideurs une base de référence équilibrée et reproductible qu'ils peuvent intégrer en toute confiance dans leurs modèles stratégiques.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des petits appareils électroménagers de cuisine ?
Le marché s'élève à 65,46 milliards USD en 2026 et devrait atteindre 84,63 milliards USD d'ici 2031 à un TCAC de 5,27 %.
Quelle catégorie de produit connaît la croissance la plus rapide ?
Les friteuses à air mènent la croissance avec un CAGR de 4,96 % jusqu'en 2031 en raison de la demande de cuisson plus saine sans huile.
Quelle région connaîtra la plus forte croissance ?
L'Asie-Pacifique devrait enregistrer un TCAC de 6,15 %, portée par l'urbanisation, la hausse des revenus et l'expansion du commerce électronique.
Comment les canaux en ligne influencent-ils les ventes ?
La vente au détail en ligne croît à un TCAC de 6,01 %, permettant aux marques de niche d'atteindre un public plus large et permettant aux consommateurs de comparer facilement les fonctionnalités et les prix.
Quels sont les principaux défis auxquels font face les fabricants ?
Les principaux défis comprennent les coûts initiaux élevés des fonctionnalités intelligentes, la volatilité des prix des matières premières et les limites de puissance imposées par les réglementations de sécurité incendie.
Qui sont les principales entreprises du marché ?
Whirlpool Corporation, Haier Inc., AB Electrolux, LG Electronics et plusieurs nouveaux acteurs émergents en vente directe au consommateur dominent grâce à l'innovation, aux acquisitions et à l'intégration de l'IA.