
Taille et part du marché du fret et de la logistique en Slovaquie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2018 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 9.06 Milliards de dollars |
| Taille du Marché (2026) | 9.29 Milliards de dollars |
| Taille du Marché (2031) | 10.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.52 % |
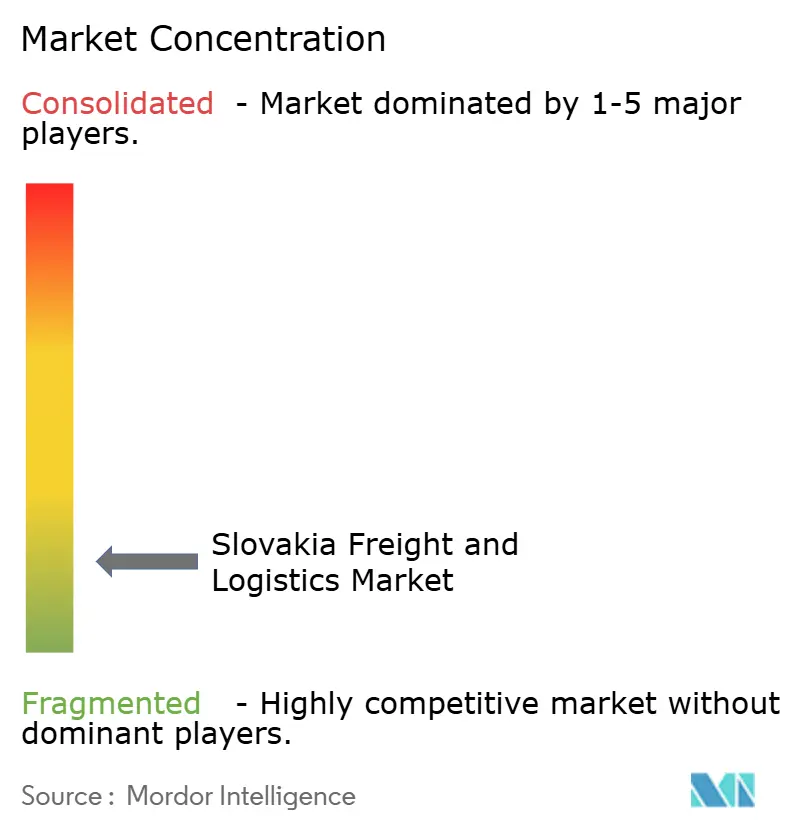
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret et de la logistique en Slovaquie par Mordor Intelligence
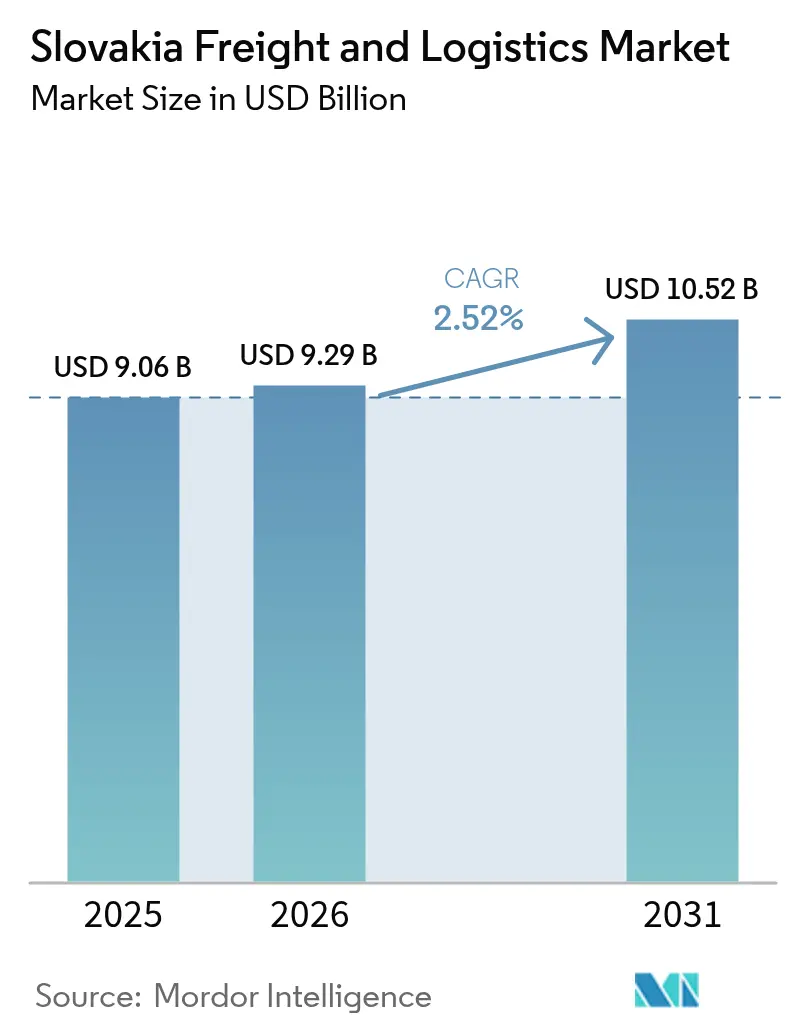
La taille du marché du fret et de la logistique en Slovaquie devrait passer de 9,06 milliards USD en 2025 à 9,29 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 10,52 milliards USD d'ici 2031, à un TCAC de 2,52 % sur la période 2026-2031. Cette croissance repose sur la position géographique du pays au carrefour de neuf corridors du Réseau transeuropéen de transport (RTE-T), sur des dépenses d'infrastructure constantes et sur une base manufacturière solide qui maintient la demande de transport stable même lorsque le sentiment des consommateurs régionaux se détériore. L'adoption du numérique, notamment dans l'automatisation des entrepôts et la télématique de flotte, continue d'améliorer la productivité, tandis que les incitations du Pacte vert européen orientent les expéditeurs vers des alternatives ferroviaires et de navigation intérieure. La consolidation parmi les prestataires mondiaux de logistique tierce partie (3PL) intensifie la concurrence, mais la prédominance des opérateurs nationaux de petite et moyenne taille préserve un certain degré de fragmentation du marché. Ensemble, ces forces maintiennent le marché du fret et de la logistique en Slovaquie comme un pivot résilient et en expansion modérée pour le commerce en Europe centrale[1]"Infrastructure de transport RTE-T," Commission européenne, transport.ec.europa.eu.
Principaux enseignements du rapport
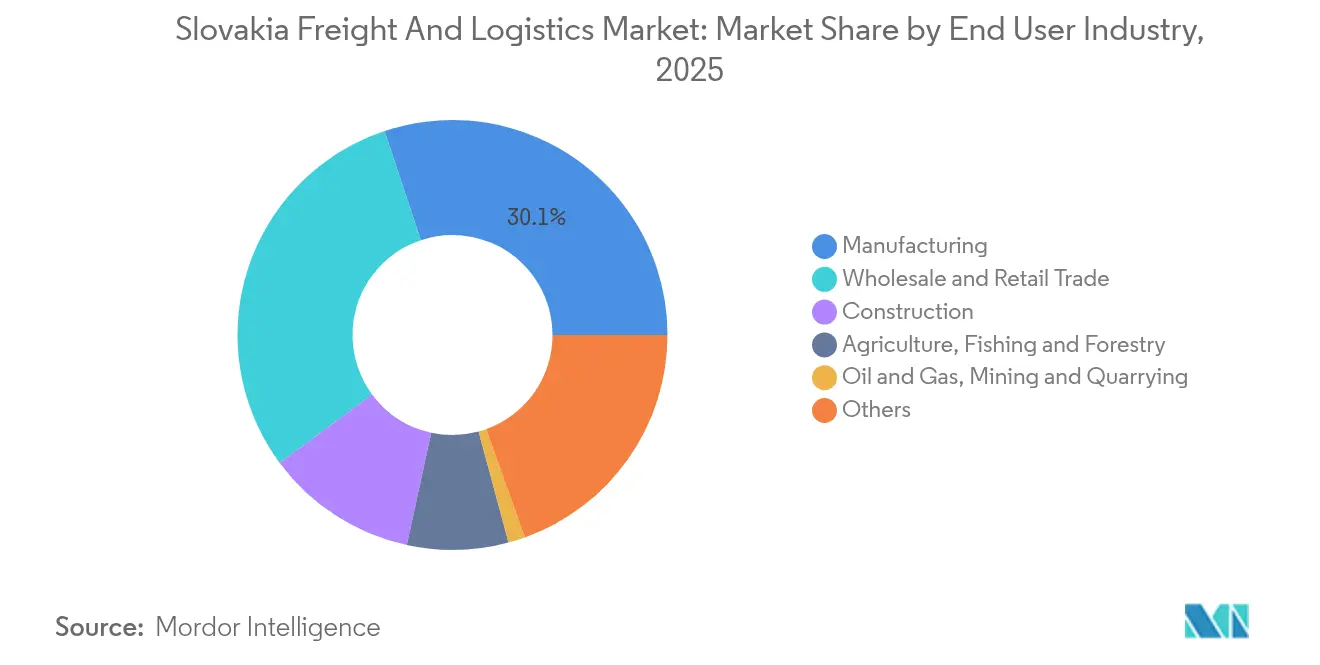
- Par secteur d'utilisateur final, la fabrication détenait 30,12 % de la part du marché du fret et de la logistique en Slovaquie en 2025, tandis que le commerce de gros et de détail devrait progresser à un TCAC de 2,66 % entre 2026 et 2031.
- Par fonction logistique, le transport de fret était en tête avec 53,05 % de la taille du marché du fret et de la logistique en Slovaquie en 2025, tandis que les services de messagerie, express et colis (CEP) devraient enregistrer la croissance la plus rapide, à un TCAC de 2,96 % entre 2026 et 2031.
- Par type de CEP, les livraisons nationales représentaient 65,80 % de la part des revenus en 2025 ; les services internationaux affichent une dynamique anticipée plus rapide, à un TCAC de 2,98 % entre 2026 et 2031.
- Par mode de transit de fret, le transit de fret maritime et par voies navigables intérieures contrôlait 37,10 % de la part des revenus en 2025, et le transit de fret aérien est en bonne voie pour un TCAC de 5,74 % entre 2026 et 2031.
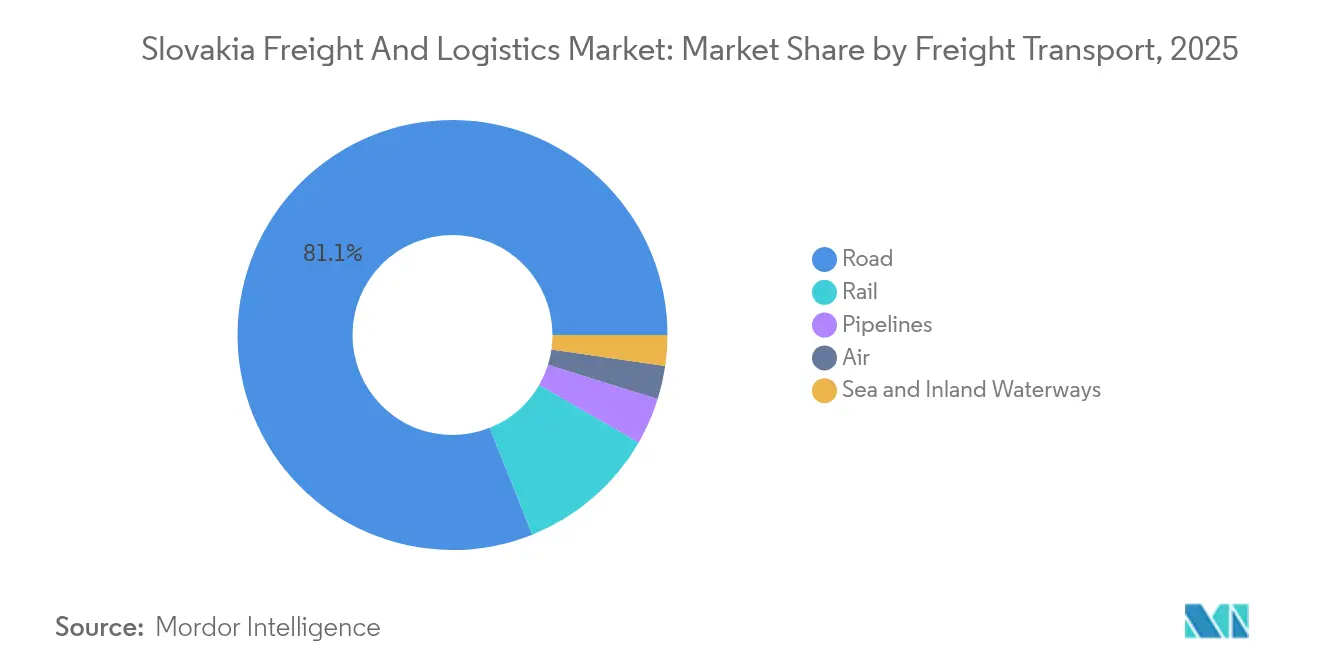
- Par mode de transport de fret, le transport de fret routier représentait 81,05 % de la part des revenus en 2025, tandis que le transport de fret aérien devrait enregistrer le TCAC le plus élevé, à 5,18 %, entre 2026 et 2031.
- Par entreposage et stockage, les espaces non contrôlés en température représentaient 91,80 % de la part des revenus en 2025, mais les capacités à température contrôlée devraient se développer à un TCAC de 2,41 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du fret et de la logistique en Slovaquie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La numérisation et l'intégration de la chaîne d'approvisionnement stimulent les gains d'efficacité du réseau | +0.8% | National ; concentré dans les régions de Bratislava et Košice | Moyen terme (2 à 4 ans) |
| Les améliorations des infrastructures progressent le long des corridors de transport RTE-T principaux | +0.6% | Accent national sur les corridors Baltique-Adriatique et Orient/Méditerranée orientale | Long terme (≥ 4 ans) |
| La facilitation du commerce transfrontalier renforce la connectivité régionale de la Slovaquie | +0.4% | Passages frontaliers de l'UE, notamment les axes Bratislava–Vienne et Košice–Budapest | Court terme (≤ 2 ans) |
| L'expansion du pôle d'exportation automobile soutient les volumes d'échanges manufacturiers | +0.3% | Pôles régionaux à Trnava, Žilina et Nitra | Moyen terme (2 à 4 ans) |
| La localisation de la chaîne d'approvisionnement en batteries de l'UE stimule les perspectives d'investissement industriel | +0.2% | Régions de Basse-Nitra et de Trnava | Long terme (≥ 4 ans) |
| Les incitations au fret ferroviaire dans le cadre du Pacte vert européen soutiennent le transfert modal | +0.2% | National ; corridors ferroviaires transfrontaliers clés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation et intégration de la chaîne d'approvisionnement
Les opérateurs logistiques slovaques accélèrent le déploiement des outils 5G, cloud et d'intelligence artificielle promus dans le cadre de la feuille de route Slovaquie numérique 2030, qui réserve 2,3 milliards EUR (2,5 milliards USD) aux incitations à l'adoption du numérique[2]"Slovaquie numérique 2030," Ministère des Investissements, du Développement régional et de l'Informatisation, mirri.gov.sk. Les plateformes de visibilité en temps réel permettent des heures d'arrivée prédictives et des alertes proactives de retard, réduisant les flottes inactives et diminuant les trajets à vide. Le fournisseur de technologie local Twinzo rapporte que son application de jumeau numérique sur smartphone a réduit l'utilisation des véhicules clients de 20 % et amélioré l'efficacité logistique de 45 % lors de déploiements pilotes. La facturation électronique et les flux automatisés de documentation douanière réduisent la charge administrative pour les petits expéditeurs qui peinaient auparavant avec des procédures papier lourdes. À mesure que ces solutions se généralisent, elles élargissent collectivement les marges opérationnelles et rehaussent les attentes en matière de qualité de service sur le marché du fret et de la logistique en Slovaquie.
Améliorations des infrastructures le long des corridors RTE-T
Bruxelles a approuvé 7 milliards EUR (7,7 milliards USD) pour des projets de transport slovaques dans le cadre du Mécanisme pour l'interconnexion en Europe, allouant les quatre cinquièmes au ferroviaire sur la prochaine décennie. Les améliorations du tronçon Poprad-Tatry–Vydrník doubleront les vitesses maximales à 160 km/h et intégreront la signalisation du Système européen de gestion du trafic ferroviaire. La modernisation Nové Mesto nad Váhom–Púchov, déjà à 85 % de conformité en longueur de train, supprime les goulets d'étranglement infrastructurels sur le corridor Baltique-Adriatique. Ces améliorations raccourcissent les délais de bout en bout et renforcent la fiabilité du ferroviaire, encourageant les expéditeurs à transférer les volumes longue distance de la route vers des modes plus durables au sein du marché du fret et de la logistique en Slovaquie.
Facilitation du commerce transfrontalier
L'appartenance au marché unique de l'UE et à l'espace Schengen supprime les contrôles douaniers physiques sur la plupart des envois intra-UE, permettant aux camions de franchir des frontières telles que Bratislava–Vienne ou Košice–Budapest en quelques minutes plutôt qu'en quelques heures. L'adoption du Service européen de télépéage électronique unifie les paiements entre les États membres, réduisant la complexité administrative pour les transporteurs internationaux. Le Corridor de fret ferroviaire 5 coordonne des créneaux sensibles au temps pour les trains intermodaux reliant la mer Baltique aux ports adriatiques, réduisant la variance des horaires pour les exportateurs automobiles. Ensemble, ces mesures renforcent l'attrait de la Slovaquie comme pivot pour les flux de fret est-ouest européens, consolidant la croissance des volumes sur le marché du fret et de la logistique en Slovaquie.
Expansion du pôle d'exportation automobile
La Slovaquie a assemblé 1,05 million de véhicules en 2024 et vise 1,2 million d'unités d'ici 2026, portée par la future usine de véhicules électriques de Volvo à Valaliky et les ajouts de capacité sur les sites de Stellantis, Kia et Volkswagen. La fabrication automobile contribue à 49,5 % des ventes industrielles et à 9,5 % du PIB, se traduisant par des flux denses de pièces entrantes et de véhicules finis sortants qui soutiennent la demande d'entreposage autour de Trnava, Žilina et Nitra. De nouveaux investissements dans les batteries d'une valeur de 1,2 milliard EUR (1,3 milliard USD) par Gotion-InoBat créeront 1 311 emplois et élèveront les besoins de transport spécialisé pour les modules lithium-ion, les emballages à contrôle thermique et la conformité aux marchandises dangereuses[3]"Investissement dans la production de batteries," Ministère de l'Économie de la République slovaque, mhsr.sk. À mesure que la transition vers les véhicules électriques s'accélère, elle ancre des volumes de fret soutenus et des services logistiques à valeur ajoutée au sein du marché du fret et de la logistique en Slovaquie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des coûts d'exploitation élevés intensifient la pression sur les prix dans l'ensemble du secteur logistique | -0.4% | National ; plus aigu dans les zones métropolitaines de Bratislava et Košice | Court terme (≤ 2 ans) |
| La pénurie de conducteurs et le vieillissement de la main-d'œuvre mettent à l'épreuve la croissance des capacités de transport | -0.3% | National ; les transporteurs routiers sont les plus exposés | Moyen terme (2 à 4 ans) |
| La vacance des entrepôts se resserre davantage dans le point chaud de distribution de Bratislava | -0.2% | Zone métropolitaine de Bratislava | Court terme (≤ 2 ans) |
| Les faibles niveaux d'eau du Danube perturbent la fiabilité et les flux du transport fluvial intérieur | -0.1% | Port de Bratislava et réseau plus large de voies navigables intérieures | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'exploitation élevés et pression sur les prix
La volatilité des carburants, les péages autoroutiers indexés et la hausse des loyers des entrepôts érodent les marges, en particulier pour les petites flottes qui manquent de levier d'achat. Les coûts de main-d'œuvre ont augmenté parallèlement au marché de l'emploi tendu en Slovaquie, plaçant l'inflation salariale parmi les principales menaces pour la compétitivité citées par l'association automobile. Les dépenses de conformité augmentent également à mesure que les réglementations européennes sur les émissions poussent les transporteurs à moderniser leurs flottes ou à faire face à des surcharges. Bien que les prestataires logistiques régionaux compensent par l'optimisation numérique des itinéraires et les modèles d'actifs partagés, l'effet global réduit la rentabilité et tempère les plans d'expansion à court terme au sein du marché du fret et de la logistique en Slovaquie.
Pénurie de conducteurs et vieillissement de la main-d'œuvre
Les opérateurs routiers signalent des taux de vacance dépassant 10 % pour les conducteurs de poids lourds, aggravés par le vieillissement démographique et les faibles afflux de jeunes recrues titulaires du permis. Les réglementations plafonnant les heures de conduite hebdomadaires obligent les transporteurs à augmenter leurs effectifs ou à repenser leurs réseaux, gonflant les structures de coûts. Les réformes de la formation professionnelle ont introduit un programme Autotronic pour préparer les mécaniciens et les conducteurs à la maintenance des groupes motopropulseurs électriques, mais l'adoption reste progressive. Tant que les déficits de main-d'œuvre ne se réduisent pas, les risques pour la fiabilité des services persistent et pourraient freiner la croissance à long terme du marché du fret et de la logistique en Slovaquie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisateur final : leadership de la fabrication avec dynamique du commerce de détail
La fabrication a généré 30,12 % du marché du fret et de la logistique en Slovaquie en 2025, soutenue par une production automobile dépassant 1 million d'unités et une forte demande d'approvisionnement en pièces en flux tendu. Les flux de fret pour les blocs moteurs, les faisceaux de câblage et les panneaux de carrosserie emboutis maintiennent des couloirs de camionnage continus entre les pôles d'usines et les sites de cross-docking. Le segment bénéficie des incitations de l'UE qui localisent la production de batteries, suscitant des investissements dans le stockage spécialisé pour les cellules lithium-ion et les services de transport de matières dangereuses conformes. L'évolution des modèles de chaîne d'approvisionnement, tels que la gestion des stocks par le fournisseur, renforce encore la collaboration entre les équipementiers et les prestataires 3PL, consolidant les volumes de logistique contractuelle sur le marché du fret et de la logistique en Slovaquie.
Le commerce de gros et de détail devrait croître à un TCAC de 2,66 % entre 2026 et 2031, à mesure que la pénétration du commerce électronique progresse vers 85 % des internautes. Les détaillants nationaux développent des centres de traitement omnicanal autour de Bratislava pour permettre la livraison le jour même, tandis que les marchands transfrontaliers exploitent la centralité de la Slovaquie pour la consolidation des commandes régionales. Les catégories habillement et épicerie dominent les volumes de colis, stimulant la demande de hubs de tri automatisés et de fourgonnettes de livraison du dernier kilomètre à température contrôlée. Les deux groupes d'utilisateurs finaux ancrent ensemble plus de la moitié de toutes les factures de transport émises au sein du marché du fret et de la logistique en Slovaquie.


Par fonction logistique : le transport de fret domine dans un contexte d'accélération des CEP
Le transport de fret a capté 53,05 % des revenus de 2025, reflétant la prévalence continue du camionnage contractuel et des mouvements ferroviaires en vrac qui alimentent les usines orientées vers l'exportation de la Slovaquie. Les tarifs moyens de transport routier se situaient autour de 0,121 USD par tonne-km, tandis que les tarifs ferroviaires compétitifs proches de 0,046 USD par tonne-km ont attiré davantage d'envois d'acier et de bois. Les transporteurs dotés d'une télématique de gestion de flotte intégrée ont amélioré l'utilisation des actifs, réduisant les kilomètres de trajets à vide et soutenant la rentabilité sur le marché du fret et de la logistique en Slovaquie.
Les services CEP, bien que plus modestes en valeur absolue, devraient enregistrer le TCAC le plus rapide, à 2,96 % (2026-2031), à mesure que le nombre de colis augmente. Les réseaux de points de collecte et de dépôt dépassant 2 000 consignes raccourcissent les distances du dernier kilomètre et élargissent la couverture rurale. Les pilotes d'électrification de flotte à Bratislava sont prometteurs, avec des coûts d'exploitation plus faibles compensant les prix d'achat des véhicules plus élevés. Les volumes B2C transfrontaliers bénéficient des seuils de TVA harmonisés de l'UE, stimulant les boutiques en ligne slovaques à expédier sans friction vers l'Autriche voisine et la République tchèque. Cette dynamique fait des CEP le moteur de croissance phare parmi les fonctions logistiques sur le marché du fret et de la logistique en Slovaquie.
Par messagerie, express et colis (CEP) : dominance nationale avec croissance internationale
Les colis nationaux représentaient 65,80 % de la part du segment en 2025, grâce au territoire compact de 49 035 km² du pays qui permet la livraison le lendemain à l'échelle nationale. Les détaillants s'appuient sur des entrepôts centralisés à Bratislava pour atteindre 80 % des ménages en 24 heures, soutenant des références d'expérience client compétitives avec les plus grands pairs de l'UE. Les circuits de logistique inverse, notamment pour les retours de mode, représentent désormais près d'un colis national sur cinq, amplifiant la densité du réseau.
Les envois CEP internationaux devraient croître à un TCAC correspondant de 2,98 % (2026-2031), stimulés par les règles du marché unique de l'UE qui suppriment les formalités douanières pour la plupart des marchandises intracommunautaires. Les points de relais transfrontaliers de Packeta et les acheminements groupés vers Prague, Vienne et Budapest réduisent les coûts par colis et ouvrent de nouveaux canaux de vente pour les PME slovaques. Avec la tendance à la hausse du commerce électronique transfrontalier, les services de colis internationaux devraient éroder progressivement la part nationale, bien que le national continuera de dominer les volumes globaux au sein du marché du fret et de la logistique en Slovaquie.
Par entreposage et stockage : dominance des espaces non contrôlés en température
Les installations non contrôlées en température représentent 91,80 % de la part des revenus en 2025, répondant aux besoins des supports automobiles, de l'électronique et des marchandises générales qui ne nécessitent que des conditions ambiantes. Les promoteurs regroupés autour des échangeurs de l'autoroute D1 introduisent des formats de cross-docking avec 40 000 positions de palettes et des zones de traitement e-commerce en mezzanine, maintenant la vacance en dessous de 3 % dans les parcs de premier ordre à Bratislava.
Les espaces à température contrôlée, bien que de niche, devraient croître à un TCAC de 2,41 % (2026-2031) à mesure que les grossistes pharmaceutiques et les chaînes d'épicerie standardisent les opérations de chaîne du froid conformes aux Bonnes pratiques de distribution. Les systèmes de réfrigération au CO₂ économes en énergie réduisent la consommation d'énergie de 15 %, compensant les dépenses d'investissement élevées. Les opérateurs d'entrepôts déploient une surveillance thermique en temps réel et des capteurs IoT pour prévenir les détériorations, élevant la qualité de service dans cette tranche émergente du marché du fret et de la logistique en Slovaquie.
Par transport de fret : dominance du transport de fret routier avec potentiel de transfert modal
Le transport de fret routier a traité 81,05 % des revenus du transport de fret en 2025, privilégié pour sa flexibilité et son réseau autoroutier dense qui relie les campus des équipementiers aux fournisseurs de rang 1 en moins de trois heures. Les améliorations de la télématique ont permis des gains d'efficacité énergétique de 8 %, et les programmes d'éco-conduite ont réduit les émissions conformément aux objectifs du paquet européen Ajustement à l'objectif 55. Parallèlement, la part du ferroviaire est appelée à croître à mesure que le déploiement du Système européen de gestion du trafic ferroviaire relève les vitesses moyennes et que les redevances d'accès aux voies restent compétitives, soutenant le marché du fret et de la logistique en Slovaquie.
Le transport de fret aérien devrait enregistrer un TCAC de 5,18 % (2026-2031), reflétant une hausse des envois urgents et des colis express de commerce électronique acheminés via les hubs de Vienne et Budapest. Les modes fluviaux et par pipeline maintiennent des parts faibles mais stables, contraints respectivement par la variabilité saisonnière du Danube et les routes commerciales pétrochimiques matures. Les décideurs politiques visent à transférer 5 points de pourcentage du volume routier vers le ferroviaire et le fluvial d'ici 2030, renforçant les références de durabilité du marché du fret et de la logistique en Slovaquie.
Par transit de fret : l'intégration multimodale stimule l'efficacité
Le transit de fret maritime et par voies navigables intérieures représentait 37,10 % des revenus de transit en 2025, tirant parti du lien du Danube avec les hubs de transbordement de la mer Noire pour l'acier en vrac, les céréales et les biens de consommation conteneurisés. Bien que les périodes de faibles niveaux d'eau perturbent occasionnellement le débit, les transitaires atténuent le risque en intégrant des tronçons ferroviaires qui contournent les tronçons impraticables, préservant la fiabilité du service sur le marché du fret et de la logistique en Slovaquie.
Le transit de fret aérien affiche le TCAC projeté le plus élevé, à 5,74 % (2026-2031), car l'électronique automobile et les pièces de rechange à haute valeur nécessitent une livraison en 24 à 48 heures dans les lignes d'assemblage d'Europe occidentale. La capacité des portes de fret de l'aéroport de Bratislava a augmenté de 40 % en 2024 après que Hellmann Worldwide Logistics a inauguré son opération de cross-docking dédiée. Les transitaires regroupent de plus en plus les services aériens et routiers avec le courtage en douane pour présenter des solutions à facture unique, renforçant la fidélisation des clients dans l'arène concurrentielle du transit en Slovaquie.
Analyse géographique
Bratislava domine la création de valeur logistique, bénéficiant de la convergence des autoroutes D2, D4 et D1 et de la proximité de l'aéroport international de Vienne. Le PIB par habitant de la région dépasse la moyenne de l'UE, se traduisant par des loyers fonciers premium et la vacance d'entrepôts la plus faible du pays, en dessous de 2 %. Les multinationales y établissent des tours de contrôle régionales, coordonnant la distribution en Europe centrale depuis des installations à grande hauteur dotées de systèmes de prélèvement automatisés.
Košice fonctionne comme la porte d'entrée orientale, ancrant les liaisons du Corridor de fret ferroviaire 5 vers la Hongrie et l'Ukraine. L'usine de véhicules électriques en champ libre de Volvo à Valaliky voisine devrait faire pivoter la logistique entrante vers des flux de composants en provenance de Scandinavie et d'Allemagne, diversifiant le trafic traditionnel orienté vers l'ouest. Les incitations gouvernementales, notamment les allègements fiscaux sur les sociétés et les subventions à la formation, visent à rééquilibrer la carte économique historiquement déséquilibrée vers l'ouest de la Slovaquie.
Les régions de Nitra et Žilina renforcent le triangle automobile du pays, abritant les usines de Stellantis et Kia qui dépendent de livraisons de pièces synchronisées. Les améliorations ferroviaires cofinancées par l'UE raccourcissent le transit vers les ports nord-adriatiques, aidant les exportateurs à éviter les terminaux de la rangée nord congestionnés. À mesure que ces nœuds régionaux arrivent à maturité, ils cimentent collectivement la réputation de la Slovaquie comme passerelle multimodale agile de l'Europe centrale, soutenant l'expansion des volumes sur le marché du fret et de la logistique en Slovaquie.
Paysage réglementaire
L’environnement réglementaire du fret et de la logistique en Slovaquie s’appuie sur les règles européennes du transport routier et sur les lois nationales relatives à la circulation et au transport routiers (notamment la loi n° 56/2012 Coll. sur le transport routier et la loi n° 8/2009 Coll. sur la circulation routière), administrées par le ministère des Transports de la République slovaque. Une étape de conformité clé affectant les opérateurs internationaux est l’extension des exigences liées au Paquet Mobilité aux véhicules utilitaires légers, avec l’obligation de tachygraphes intelligents applicable aux véhicules de plus de 2,5 tonnes utilisés dans le transport routier international de marchandises à partir du 1er juillet 2026. Cela augmente les coûts de conformité et renforce le contrôle du temps de conduite et de repos pour une part plus large de la base des transporteurs.
La conformité des véhicules et de la sécurité se durcit également via des exigences de réception par type et des exigences techniques, notamment le règlement UNECE n° 160 (série 01) relatif aux enregistreurs de données d’événements pour les véhicules commercialisés ou immatriculés en Slovaquie à partir du 1er juillet 2026. Pour la gestion de l’accès transfrontalier, la Slovaquie continue d’administrer le processus de permis CEMT pour le transport routier international de marchandises via le ministère des Transports pour 2026, qui encadre l’accès au marché basé sur des quotas pour certaines opérations internationales extra-UE/contrôlées et ajoute un niveau de permis pour les opérateurs axés sur les corridors internationaux.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les générateurs de fret dirigés par la fabrication (notamment les clusters automobiles autour de Trnava, Zilina et Nitra) et le commerce de gros et de détail centré sur la zone de distribution de Bratislava. Ensemble, ces activités soutiennent des flux sortants stables de produits finis ainsi que le réapprovisionnement entrant de pièces et de biens de consommation. La demande est ensuite intermédiée par des commissionnaires de transport et des 3PL qui conçoivent les itinéraires, consolident les chargements et fournissent un soutien douanier et documentaire pour les mouvements transfrontaliers, tandis que les transporteurs disposant d’actifs importants exécutent le transport routier comme mode dominant, avec le rail et la voie navigable intérieure comme options complémentaires sur les corridors principaux.
La valeur intermédiaire est créée par l’immobilier logistique, les terminaux et les couches technologiques. Les entrepôts de grand format et les plateformes de cross-docking près des axes autoroutiers D1/D4/D2 soutiennent l’accumulation de stocks, l’e-fulfillment et le séquençage pour les usines, tandis que les WMS et la télématique améliorent la visibilité et l’utilisation des actifs. Les ajouts récents d’infrastructures et d’installations illustrent où la capacité est renforcée, notamment le centre logistique SKLC3 d’Alza de 86 000 m² à Bernolakovo, inauguré en février 2026 (investissement de 125 millions EUR), et l’achèvement par la National Highway Company (NDS) de l’échangeur D1/D4 près de Bratislava en juin 2026, renforçant le nœud de distribution primaire du côté ouest. En aval, les réseaux de colis et les points de retrait complètent la livraison du dernier kilomètre, et la logistique inverse pour les retours ajoute des cycles supplémentaires de manutention, de tri et de transport dans le système.
Paysage concurrentiel
Le marché reste modérément fragmenté malgré des fusions très médiatisées. L'acquisition de Schenker par DSV pour 14,3 milliards EUR (15,8 milliards USD) élève sa base de revenus à 41,6 milliards EUR (45,9 milliards USD) et lui confère une pénétration plus profonde dans les secteurs automobile et technologique. DHL a renouvelé son mandat de logistique intégrée sur cinq ans avec Volkswagen Slovaquie, soulignant l'importance stratégique des contrats à long terme pour sécuriser le débit.
Les prestataires logistiques régionaux tels que Raben Group et Gebrüder Weiss compensent les désavantages d'échelle grâce à des services spécialisés et au déploiement de flottes durables. La plateforme de paiement numérique d'Eurowag renforce la compétitivité des petites flottes en regroupant les services de carburant, de péage et de récupération de TVA en un seul compte. L'adoption technologique émerge ainsi comme la variable concurrentielle centrale, les prestataires intégrant des capteurs IoT, la robotique d'entrepôt et l'analyse prédictive pour sécuriser des contrats sur le marché du fret et de la logistique en Slovaquie.
Les indicateurs de durabilité influencent de plus en plus les attributions d'appels d'offres. Le nouveau centre de distribution de Kuehne+Nagel à Trnava dispose de panneaux photovoltaïques en toiture et d'un éclairage LED qui réduisent la consommation d'énergie de 35 %. Rhenus exploite son campus de logistique contractuelle à Nitra pour piloter des chariots élévateurs électriques et des systèmes d'inventaire sans papier. Ces initiatives, associées à une consolidation continue, suggèrent un environnement concurrentiel modéré mais s'intensifiant sur l'ensemble du marché du fret et de la logistique en Slovaquie.
Leaders du secteur du fret et de la logistique en Slovaquie
DHL Group
Kuehne+Nagel
DSV A/S (Including DB Schenker)
Raben Group
CMA CGM Group (Including CEVA Logistics)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme provient des mises à niveau de flottes et de systèmes motivées par la conformité, liées à l’exigence du 1er juillet 2026 concernant les tachygraphes intelligents de version 2 dans le transport routier international de marchandises pour les véhicules de plus de 2,5 tonnes, ainsi qu’au renforcement des exigences de sécurité et de véhicule telles que les enregistreurs de données d’événements du règlement UNECE n° 160. Cela élargit le marché adressable pour les services de rétrofit, la télématique et la gestion de la conformité, et favorise les 3PL et transporteurs capables de standardiser la gouvernance des heures de conduite et la capture de données sur des flottes mixtes incluant des véhicules utilitaires légers.
Un espace blanc porté par les infrastructures se développe également autour des mises à niveau de la capacité ferroviaire et intermodale, soutenues par le cadre politique pour les investissements stratégiques. La modernisation approuvée par le gouvernement de la section ferroviaire Krompachy-Kysak d’environ 30 km (investissement stratégique d’un coût estimé à 1,292 milliard EUR, hors TVA) crée un espace pour l’expédition ferroviaire, les services de terminal et l’entreposage lié au rail liés aux améliorations de la fiabilité des corridors. En parallèle, la loi 142/2024 Coll. sur les mesures extraordinaires pour les investissements stratégiques dans les infrastructures de transport (en vigueur à partir du 30 juin 2026) soutient une exécution plus rapide des grands projets RTE-T. Côté entreposage, des investissements majeurs d’utilisateurs finaux tels que le hub de Bernolakovo d’Alza (86 000 m²) et l’entrepôt d’expédition automatisé de Lunys, achevé en janvier 2026, indiquent une demande continue pour des installations prêtes pour l’automatisation et la logistique contractuelle capables d’absorber les contraintes de main-d’œuvre, en particulier dans la région de Bratislava et les nœuds orientaux émergents liés à l’expansion industrielle.
Développements récents du secteur
- Juin 2026 : DHL Supply Chain a signé un bail pour environ 15 000 m² au Logis One Park à Kosice afin d’établir un nouveau centre de logistique et de stockage, dont le démarrage des opérations est prévu en janvier 2027. Ce mouvement de l’entreprise renforce la Slovaquie orientale comme nœud de distribution et ajoute une capacité moderne pour les flux liés à l’automobile et transfrontaliers vers la Hongrie et les routes orientées vers l’Ukraine.
- Mai 2026 : DSV a achevé l’intégration juridique et opérationnelle de DB Schenker en Slovaquie, consolidant les opérations en cinq hubs (Bratislava, Senec, Zvolen, Zilina et Kosice). L’unification des systèmes WMS et opérationnels soutient la standardisation du réseau et une cohérence de service renforcée pour les expéditeurs multinationaux utilisant la Slovaquie comme point de transit en Europe centrale.
- Avril 2026 : CEVA Logistics a commencé ses opérations dans un nouveau centre de distribution de pièces détachées certifié BREEAM Excellent au Panattoni Park Bratislava North, se relocalisant depuis Lozorno. Le site de 5 000 m² soutient la distribution de pièces multi-pays et souligne l’investissement continu dans un entreposage économe en énergie et certifié qualité près du cluster logistique de Bratislava.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché est mesuré comme la valeur des services de transport de marchandises et de logistique fournis en Slovaquie, couvrant le mouvement, la manutention et le stockage des marchandises à travers les flux domestiques et transfrontaliers où l’activité de service est fournie dans le pays.
Exclusions de portée : Le transport de passagers et les services de mobilité sont exclus, et les services de courrier postal sont exclus lorsqu’ils ne font pas partie d’une activité logistique payante de colis, de fret ou d’entreposage.
Aperçu de la segmentation
- Secteur d'utilisateur final
- Agriculture, pêche et sylviculture
- Construction
- Fabrication
- Pétrole et gaz, mines et carrières
- Commerce de gros et de détail
- Autres
- Fonction logistique
- Messagerie, express et colis (CEP)
- Par type de destination
- National
- International
- Par type de destination
- Transit de fret
- Par mode de transport
- Aérien
- Maritime et voies navigables intérieures
- Autres
- Par mode de transport
- Transport de fret
- Par mode de transport
- Aérien
- Pipelines
- Ferroviaire
- Routier
- Maritime et voies navigables intérieures
- Par mode de transport
- Entreposage et stockage
- Par contrôle de la température
- Non contrôlé en température
- Contrôlé en température
- Par contrôle de la température
- Autres services
- Messagerie, express et colis (CEP)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d’une image pratique de l’activité de fret en Slovaquie et des principaux moteurs qui la font typiquement fluctuer. Nous nous sommes appuyés sur des ensembles de données publics tels que les statistiques de transport de marchandises d’Eurostat, les flux commerciaux d’UN Comtrade, les indicateurs logistiques et commerciaux de la Banque mondiale, les ensembles de données de transport de l’OCDE, et les publications statistiques nationales, qui ont aidé à ancrer la direction des volumes, de l’intensité commerciale et des conditions macroéconomiques.
Par la suite, la liste des sources a été élargie en utilisant les rapports annuels d’entreprises et les présentations aux investisseurs, les sites Web d’associations logistiques, et une couverture médiatique reconnue sur les ajouts de capacité, les mises à niveau de corridors et le développement de l’entreposage. Dans certains cas, des abonnements payants ont été utilisés pour les données financières et d’intelligence d’entreprise, le criblage d’actualités et de finances, et les vues au niveau des expéditions à l’importation et à l’exportation, principalement pour recouper les bassins de revenus et valider les hypothèses de mix de services. Ces exemples ne sont pas exhaustifs, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier des points en suspens.
Entretiens et enquêtes primaires
Les entretiens couvrent des transporteurs de fret, transitaires, exploitants d'entrepôts, spécialistes de la messagerie, expéditeurs et gestionnaires logistiques en Slovaquie. Les répondants clarifient les prix des services, les schémas d'expédition, l'utilisation des capacités, les niveaux d'externalisation et les évolutions de la demande des clients. Leurs contributions aident également à combler les lacunes dans les données déclarées par les petites entreprises et à évaluer si les résultats du modèle correspondent aux conditions d'exploitation du marché slovaque.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30% | Dirigeants (CXO) : 15% |
| Niveau intermédiaire : 50% | Responsables fonctionnels/d'unité : 30% |
| Acteurs plus petits : 20% | Managers : 55% |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé de haut en bas en reconstruisant le bassin de demande logistique à partir des signaux commerciaux et de production de la Slovaquie, puis en projetant cette activité vers les besoins de service à travers les flux de transport, d’expédition, d’entreposage et de colis. Lorsque le modèle nécessitait une direction plus fine, nous avons corroboré les totaux en utilisant des vérifications sélectives de bas en haut telles que les revenus échantillonnés des prestataires, les répartitions des dépenses des expéditeurs et les fourchettes de grilles tarifaires multipliées par des indicateurs de volume raisonnables.
Les principales entrées suivies (à titre d’exemples) comprenaient les valeurs et la composition des importations et exportations de la Slovaquie, la production industrielle et l’activité manufacturière, les indicateurs de mouvement de fret routier et ferroviaire, les tendances de capacité et d’utilisation des entrepôts, et les schémas de répercussion des coûts de carburant et de main-d’œuvre qui influencent les tarifs de fret. Les prévisions ont été construites en utilisant une analyse de scénarios, où les attentes macroéconomiques et commerciales de référence ont été ajustées avec des points de vue issus d’entretiens sur le changement modal, la fiabilité des corridors et les cycles de renégociation des contrats. Lorsque des lacunes de couverture apparaissaient dans les données des petits opérateurs, nous les avons comblées en utilisant une mise à l’échelle basée sur les parts liées aux indicateurs d’activité, puis avons revérifié les résultats par rapport au mix de services entendu lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passages pour s’assurer que des sauts inhabituels ne se glissent pas dans les chiffres finaux, et pour confirmer que chaque hypothèse majeure peut être retracée jusqu’à un point de données ou une entrée d’entretien. Nous avons comparé les résultats du modèle avec des signaux indépendants tels que la dynamique commerciale, les indicateurs d’activité de fret et les notes d’expansion de l’entreposage, et avons fait un suivi lorsqu’une variance ne pouvait pas être expliquée par la tarification ou le mix.
Avant validation finale, le travail passe par des révisions internes qui se concentrent sur la cohérence logique à travers les années, le traitement des devises, et si chaque domaine de service est compté une seule fois. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements matériels modifient la demande ou la tarification, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché du fret et de la logistique en Slovaquie de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour le fret et la logistique en Slovaquie peuvent différer considérablement, même lorsque les titres semblent similaires, car les auteurs comptabilisent des services différents et appliquent des choix de tarification et de conversion différents. Les écarts apparaissent généralement autour de ce qui est traité comme des services logistiques par rapport à une activité d’infrastructure adjacente, et si l’estimation est ancrée dans des signaux d’activité de transport ou dans des instantanés de revenus d’entreprise.
La valeur des actifs immobiliers d’entreposage et les transactions d’installations sont hors du champ d’application de Mordor Intelligence, ce qui explique pourquoi les chiffres qui mélangent la valeur du marché immobilier dans les totaux logistiques peuvent sembler beaucoup plus élevés pour la même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,06 milliards USD (2025) | |
| Revue professionnelle A | 4,18 milliards USD (2029) | Ce chiffre est présenté comme une vision plus restreinte du marché logistique et semble se concentrer sur l’entreposage et les activités liées à la distribution, avec une capture limitée des bassins de valeur plus larges du transport de marchandises et de l’expédition, ce qui comprime le total. |
| Portail sectoriel B | 13,97 milliards USD (2035) | Ces perspectives sont plus agressives sur la croissance à long terme et peuvent refléter un regroupement plus large des services, des hypothèses de progression plus rapide des prix de vente moyens, et une séparation moins transparente entre les services logistiques de fret de base et les activités adjacentes sur un horizon plus long. |
L’écart s’explique principalement par ce qui est comptabilisé comme faisant partie de la logistique, la vitesse à laquelle les prix sont supposés augmenter, et l’horizon de la prévision. En maintenant le modèle ancré sur une activité de fret observable et des vérifications de tarification des services, l’estimation reste reproductible et plus facile à auditer lorsque de nouveaux signaux de commerce et de capacité émergent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du fret et de la logistique en Slovaquie en 2026 ?
Il est évalué à 9,29 milliards USD, avec un TCAC prévisionnel de 2,52 % (2026-2031) pour atteindre 10,52 milliards USD d'ici 2031.
Quel secteur d'utilisateur final génère la plus forte demande logistique en Slovaquie ?
La fabrication, portée par la production automobile, représente 30,12 % des dépenses logistiques de 2025.
Quelle est la fonction logistique à la croissance la plus rapide dans le pays ?
Les services de messagerie, express et colis devraient croître à un TCAC de 2,96 % entre 2026 et 2031 en raison de la croissance du commerce électronique.
Quelle est la part dominante du transport de fret routier dans les mouvements de fret slovaques ?
Le transport de fret routier détient une part de 81,05 %, bien que des initiatives politiques visent à transférer une partie de ce volume vers le ferroviaire et les voies navigables.
Quelle région présente le marché d'entrepôts le plus tendu ?
La région de Bratislava affiche une vacance inférieure à 2 % en raison d'une demande concentrée et d'une disponibilité foncière limitée.
Quel rôle jouent les fonds d'infrastructure de l'UE dans les perspectives logistiques de la Slovaquie ?
7 milliards EUR (7,7 milliards USD) de subventions du Mécanisme pour l'interconnexion en Europe, principalement destinées au ferroviaire, modernisent les corridors et améliorent la connectivité transfrontalière.
Dernière mise à jour de la page le:



