
Taille et parts du marché du traitement des troubles du sommeil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du Marché (2026) | 24.98 Milliards de dollars |
| Taille du Marché (2031) | 35.1 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.03 % |
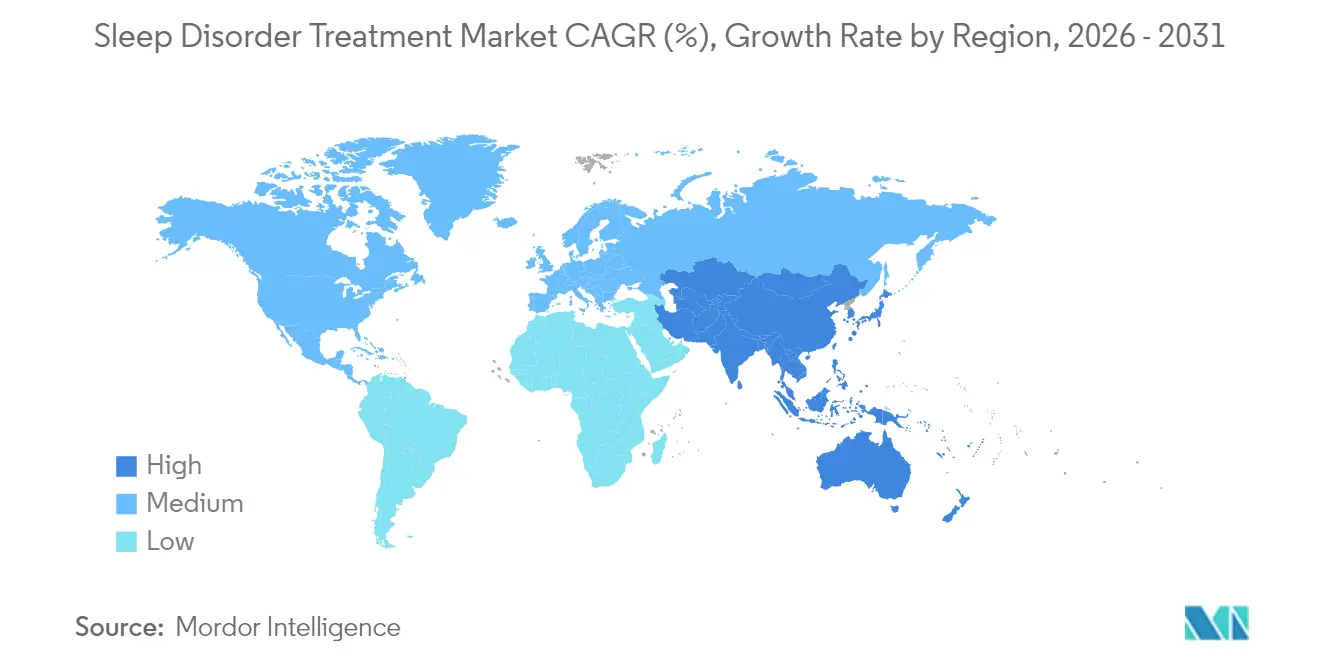
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement des troubles du sommeil par Mordor Intelligence
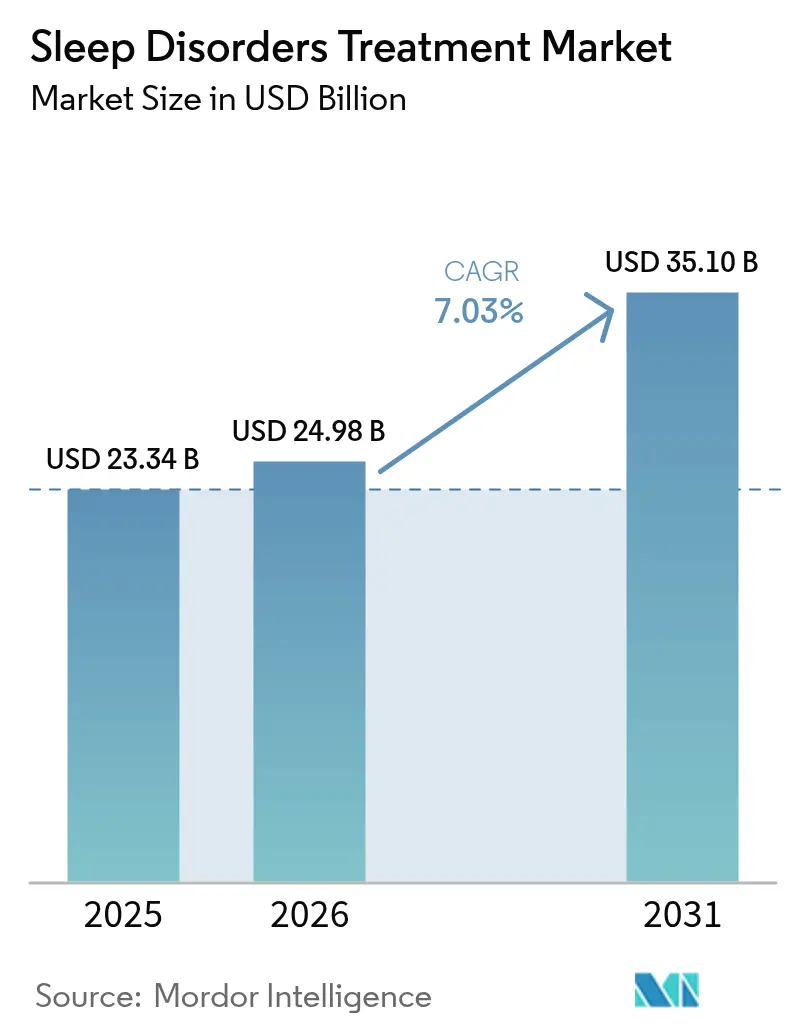
La taille du marché du traitement des troubles du sommeil était évaluée à 23,34 milliards USD en 2025 et devrait croître de 24,98 milliards USD en 2026 pour atteindre 35,10 milliards USD d'ici 2031, à un CAGR de 7,03 % au cours de la période de prévision (2026-2031). La prévalence croissante de l'insomnie, de l'apnée obstructive du sommeil (AOS) et de la narcolepsie dans les économies avancées et émergentes, associée à des avancées pharmacologiques majeures telles que les antagonistes doubles des récepteurs de l'oréxine (ADRO) et l'approbation en décembre 2024 du tirzépatide pour l'AOS, soutient une croissance soutenue des revenus. L'intégration de la santé numérique élargit l'accès aux patients grâce à des diagnostics basés sur l'IA et à la surveillance de l'observance, tandis que les réformes du remboursement intègrent les thérapeutiques numériques telles que SleepioRx dans les parcours de soins courants. L'intensité concurrentielle s'accroît alors que les leaders des dispositifs médicaux comme ResMed font face à des challengers pharmaceutiques proposant désormais des agents métaboliques de première classe et des hypnotiques de nouvelle génération. Parallèlement, la demande des consommateurs pour des options d'achat pratiques déplace les volumes de prescriptions vers les pharmacies en ligne, renforçant les stratégies omnicanales sur l'ensemble du marché du traitement des troubles du sommeil.
Principaux enseignements du rapport
- Par classe de médicaments, les non-benzodiazépines ont dominé avec une part de revenus de 32,06 % en 2025, tandis que les ADRO devraient se développer à un CAGR de 9,52 % jusqu'en 2031.
- Par type de trouble, l'insomnie a dominé avec 38,86 % de la part du marché du traitement des troubles du sommeil en 2025 ; les thérapies contre la narcolepsie affichent la trajectoire la plus rapide avec un CAGR de 9,78 % jusqu'en 2031.
- Par canal de distribution, les pharmacies de détail ont conservé 41,98 % de la taille du marché du traitement des troubles du sommeil en 2025, tandis que les pharmacies en ligne progressent à un CAGR de 10,18 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 42,35 % du marché du traitement des troubles du sommeil en 2025 ; l'Asie-Pacifique devrait croître à un CAGR de 8,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (≈) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge mondiale croissante de l'insomnie et de l'AOS liée au vieillissement, à l'obésité et aux facteurs de stress liés à la santé mentale | 1.80% | Mondial ; le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Amélioration des programmes de dépistage et de sensibilisation du public accélérant les taux de diagnostic | 1.20% | Cœur de l'APAC ; débordement vers le MEA | Moyen terme (2-4 ans) |
| Lancement de nouvelles classes pharmacologiques élargissant les options thérapeutiques | 2.10% | Amérique du Nord et UE ; expansion vers l'APAC | Court terme (≤ 2 ans) |
| Innovation continue dans les thérapeutiques basées sur les dispositifs médicaux et numériques améliorant les résultats | 1.50% | Mondial ; adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Analyses des données de sommeil basées sur l'IA permettant des interventions personnalisées plus précoces | 0.90% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Initiatives de bien-être du sommeil menées par les employeurs et les assureurs élargissant le remboursement | 0.70% | Amérique du Nord ; expansion vers l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge mondiale croissante de l'insomnie et de l'apnée du sommeil liée au vieillissement, à l'obésité et aux facteurs de stress liés à la santé mentale
On estime que 30 à 90 millions d'Américains souffrent d'AOS, mais seulement 6 millions ont reçu un diagnostic formel, illustrant un vaste réservoir de besoins non traités qui soutient le marché du traitement des troubles du sommeil. L'épidémie d'obésité intensifie l'incidence de l'AOS, et l'autorisation par la FDA en décembre 2024 du tirzépatide a créé la première voie pharmacologique pour les patients obèses atteints d'AOS, reliant le contrôle métabolique à l'amélioration respiratoire[1]Agence américaine des produits alimentaires et médicamenteux, "Zepbound (tirzépatide) approuvé pour l'apnée obstructive du sommeil," fda.gov. L'anxiété et la dépression liées à la pandémie ont élevé l'insomnie chronique dans toutes les grandes régions, les ADRO affichant des taux de réponse de 87,5 % dans les populations psychiatriques et renforçant la confiance des cliniciens dans les nouveaux mécanismes. ResMed surveille désormais 28 millions de dispositifs connectés au cloud et capture 20 milliards de nuits de données de sommeil qui alimentent des moteurs d'IA propriétaires, permettant des ajustements thérapeutiques personnalisés en temps réel. Chez les personnes âgées, la préférence se déplace vers des programmes non invasifs et délivrés numériquement tels que SleepioRx — autorisé par la FDA en août 2024 — qui réduisent la charge médicamenteuse tout en maintenant une efficacité durable.
Amélioration des programmes de dépistage et de sensibilisation du public accélérant les taux de diagnostic
Les protocoles de dépistage à l'échelle du système améliorent la détection dans les soins primaires et les environnements grand public. La collaboration de Samsung avec Stanford Medicine intègre un dépistage algorithmique de l'apnée du sommeil dans les smartphones, signalant un passage de la polysomnographie en laboratoire au triage à domicile. En février 2024, la FDA a autorisé la plateforme d'IA d'oxymétrie de pouls d'EnsoData, permettant une identification à moindre coût du risque d'AOS dans les environnements à ressources limitées. La première approbation d'un médicament contre l'insomnie au Japon en une décennie — QUVIVIQ en septembre 2024 — a suivi des campagnes médiatiques nationales soulignant que les troubles du sommeil non traités affectent 20 % des adultes et a stimulé la formation des médecins. Des start-ups telles que Sleep Cycle ont lancé des études cliniques en juin 2025 pour valider le dépistage de l'apnée par smartphone, atteignant potentiellement les communautés rurales dépourvues de cliniques spécialisées. L'autorisation par la FDA du test à domicile NightOwl de ResMed ajoute un soutien de qualité médicale aux voies directes aux consommateurs, raccourcissant le délai jusqu'au traitement et élargissant le marché du traitement des troubles du sommeil.
Lancement de nouvelles classes pharmacologiques élargissant les options thérapeutiques
Les ADRO représentent l'avancée la plus importante en pharmacothérapie du sommeil depuis les benzodiazépines. Le daridorexant, le lemborexant et le suvorexant démontrent systématiquement moins de comportements complexes du sommeil et moins d'altérations le lendemain que les médicaments de type Z, comme le montrent les analyses du système de déclaration des événements indésirables de la FDA. L'approbation en mai 2025 par la Chine de DAYVIGO (lemborexant) ouvre une base adressable de 172,5 millions de patients adultes souffrant d'insomnie, illustrant l'ampleur des opportunités lorsque les préoccupations de sécurité sont atténuées. Les agonistes de nouvelle génération progressent rapidement : l'ovéporexton de Takeda a produit des gains significatifs en Phase 2b dans la narcolepsie de type 1, tandis que l'alixorexton d'Alkermes cible l'hypersomnie idiopathique dans des essais de Phase II/III[2]Takeda Pharmaceutical Company, "Données de Phase 2b sur l'ovéporexton publiées," takeda.com. Le pipeline comprend également le seltorexant, un antagoniste de l'oréxine-2 positionné pour le trouble dépressif majeur avec insomnie comorbide, brouillant les frontières traditionnelles des indications et élargissant l'empreinte du marché du traitement des troubles du sommeil. Des taux d'observance élevés — 87 % dans les cohortes à long terme — soulignent la bonne volonté clinique acquise par ces agents, stimulant l'inclusion dans les formulaires et l'acceptation par les assureurs.
Innovation continue dans les thérapeutiques basées sur les dispositifs médicaux et numériques améliorant les résultats et l'observance
Les développeurs de dispositifs médicaux redéfinissent l'observance, historiquement le talon d'Achille de la thérapie par PPC. En février 2024, la FDA a autorisé le Modius Sleep de Neurovalens, un neuromodulateur porté sur la tête qui influence les centres circadiens sans produits pharmaceutiques et produit des gains mesurables en efficacité du sommeil en six semaines. Des chercheurs de l'Université de Cincinnati ont introduit le VortexPAP, qui stabilise la pression des voies aériennes sans interface faciale serrée, promettant un soulagement pour les utilisateurs qui abandonnent les masques conventionnels. Les thérapeutiques numériques suscitent un intérêt croissant : l'algorithme cognitivo-comportemental de SleepioRx atteint des références de sommeil sain chez 76 % des utilisateurs, validant des voies non médicamenteuses qui réduisent les responsabilités liées aux événements indésirables. Les implants élargissent les choix pour les cohortes intolérantes à la PPC, le stimulateur lingual Genio de Nyxoah ayant obtenu son premier cas d'utilisation au Royaume-Uni en décembre 2024 et exploitant le contrôle Bluetooth pour une thérapie adaptée au patient. La diffusion de données en temps réel depuis la gamme AirSense de ResMed a atteint 87 % d'observance lorsque le coaching automatisé a été superposé aux tableaux de bord de données nocturnes, montrant comment l'IA peut convertir des signaux bruts en changements de comportement qui soutiennent le marché du traitement des troubles du sommeil.
Analyse de l'impact des freins*
| Frein | (≈) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations de sécurité et risques de dépendance liés aux hypnotiques à long terme | -0.80% | Mondial ; surveillance la plus stricte dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Coût élevé des médicaments de marque et des dispositifs avancés limitant l'accès dans les PRITI | -1.10% | Marchés émergents d'APAC, MEA, Amérique latine | Moyen terme (2-4 ans) |
| Faible observance des patients à la thérapie par PPC et aux régimes comportementaux compromettant l'efficacité | -0.90% | Mondial ; prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Essor des aides au sommeil OTC/nutraceutiques non réglementées détournant les patients des soins fondés sur des preuves | -0.60% | Mondial ; en hausse en Amérique du Nord et en APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations de sécurité et risques de dépendance associés à la pharmacothérapie hypnotique à long terme
Les régulateurs renforcent la surveillance des hypnotiques traditionnels, limitant les extensions d'indication et encourageant des alternatives plus sûres. En mars 2024, la FDA a émis une lettre de réponse complète à Vanda concernant le supplément contre le décalage horaire HETLIOZ, signalant sa réticence à tolérer des profils bénéfice-risque vagues en médecine du sommeil[3]Journal officiel fédéral, "Lettre de réponse complète pour HETLIOZ," federalregister.gov. Les benzodiazépines et les médicaments de type Z continuent de présenter des incidences plus élevées de comportements complexes tels que la conduite en état de somnambulisme, incitant à des révisions des directives qui privilégient les approches non pharmacologiques ou basées sur les ADRO. Les recommandations 2024 de l'Académie américaine de médecine du sommeil sur le syndrome des jambes sans repos substituent les ligands des canaux calciques aux agonistes dopaminergiques pour réduire les troubles du contrôle des impulsions et les risques d'augmentation. Les données du monde réel confirment la fréquence plus faible d'événements indésirables graves du daridorexant ; les régulateurs d'Amérique du Nord, d'Europe et d'APAC citent ces résultats lorsqu'ils approuvent des indications plus larges. Parallèlement, la stimulation auriculaire du nerf vague a produit des gains cliniquement significatifs en qualité du sommeil sans pharmacologie, offrant un refuge sans médicament pour les patients averses au risque et renforçant la diversification au sein du marché du traitement des troubles du sommeil.
Coût élevé des médicaments de marque et des dispositifs avancés limitant l'accès dans les régions à revenus faibles et intermédiaires
La tarification reste un obstacle redoutable au-delà des marchés à revenus élevés. Les ADRO maintiennent un positionnement premium et ont une concurrence générique limitée, ce qui en fait des thérapies aspirationnelles en Asie du Sud et en Afrique subsaharienne malgré de solides performances cliniques. Les systèmes de PPC connectés au cloud de ResMed exigent des investissements en capital plus des frais d'abonnement qui dépassent le revenu mensuel moyen dans de nombreux PRITI, limitant la pénétration des volumes bien que la supériorité technique soit reconnue. Les lacunes en matière d'assurance aggravent les disparités ; les débats de Medicare sur la couverture du tirzépatide pour l'AOS soulignent comment la politique de remboursement détermine l'adoption dans le monde réel, mais une couverture analogue n'existe pas dans la plupart des économies émergentes. Les pharmacies en ligne atténuent les frictions tarifaires en améliorant la visibilité des génériques ; le secteur mondial de la e-pharmacie a atteint 98,8 milliards USD en 2022, bien que les règles sur les substances contrôlées compliquent l'exécution transfrontalière. Les systèmes publics peuvent compenser les obstacles liés aux coûts, comme l'illustre le Service national de santé du Royaume-Uni qui propose Sleepio sans frais, un précédent qui pourrait être reproduit dans d'autres modèles de santé financés par l'impôt si des preuves robustes de rentabilité deviennent disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de médicaments :
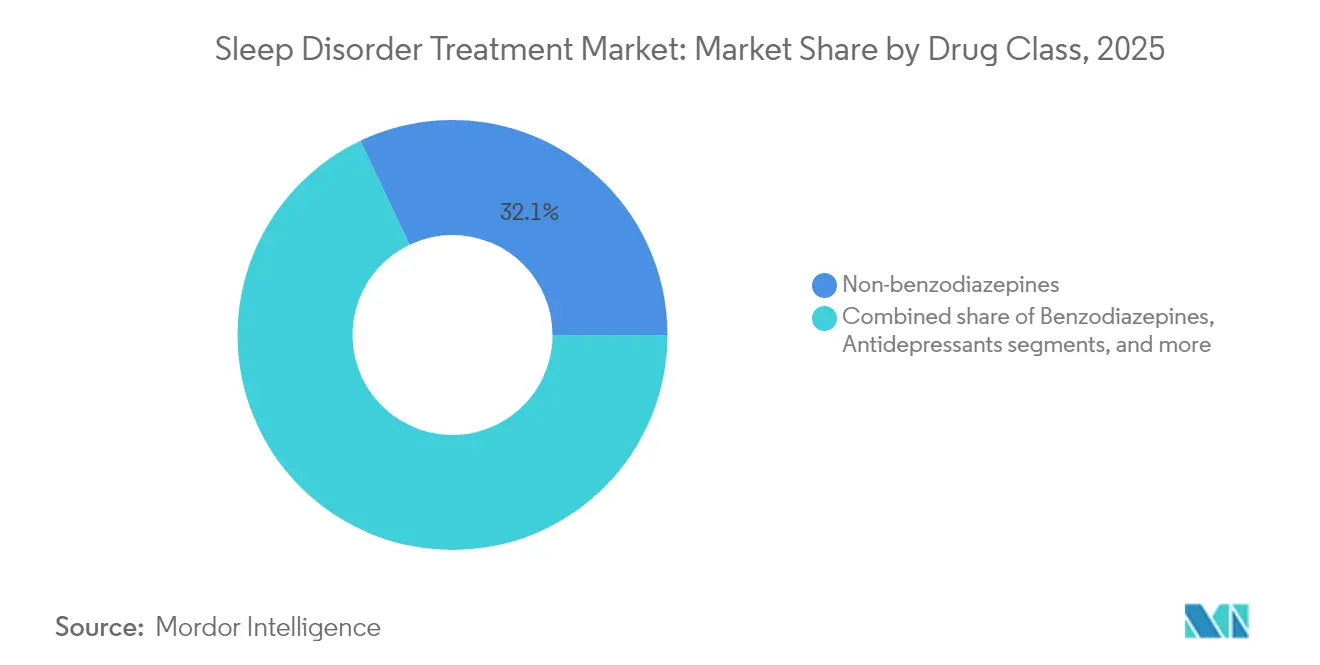
les ADRO défient la domination des hypnotiques traditionnelsLes non-benzodiazépines détenaient 32,06 % du marché du traitement des troubles du sommeil en 2025, les cliniciens équilibrant la familiarité avec une sécurité améliorée par rapport aux benzodiazépines. Malgré cette position dominante, les ADRO croissent à un CAGR de 9,52 % et devraient éroder les parts historiques à mesure que les directives élèvent la thérapie basée sur l'oréxine au statut de traitement de première ligne pour l'insomnie chronique. La pharmacovigilance en conditions réelles confirme moins d'effets cognitifs résiduels et des signaux de dépendance plus faibles, une combinaison qui encourage les payeurs à inclure les ADRO dans les niveaux préférentiels, renforçant ainsi la croissance des volumes au sein du marché du traitement des troubles du sommeil.
Les classes de deuxième ligne restent pertinentes. Les benzodiazépines sont préservées pour l'insomnie aiguë et sévère lorsqu'un début d'action rapide est critique, bien que les médecins limitent désormais la durée des prescriptions pour atténuer la dépendance. Les antidépresseurs hors indication satisfont l'insomnie complexe avec troubles de l'humeur comorbides, tandis que les agonistes des récepteurs de la mélatonine dominent les niches pédiatriques où la sécurité neurodéveloppementale prime sur la rapidité d'action. L'élan du pipeline reste concentré dans la biologie de l'oréxine : l'ovéporexton de Takeda et l'alixorexton d'Alkermes promettent une posologie orale une fois par jour qui pourrait simplifier les régimes actuels d'oxybate à doses multiples. Ces forces maintiennent ensemble la taille du marché du traitement des troubles du sommeil pour les segments pharmacologiques sur une trajectoire d'expansion durable jusqu'en 2031.


Par type de trouble :
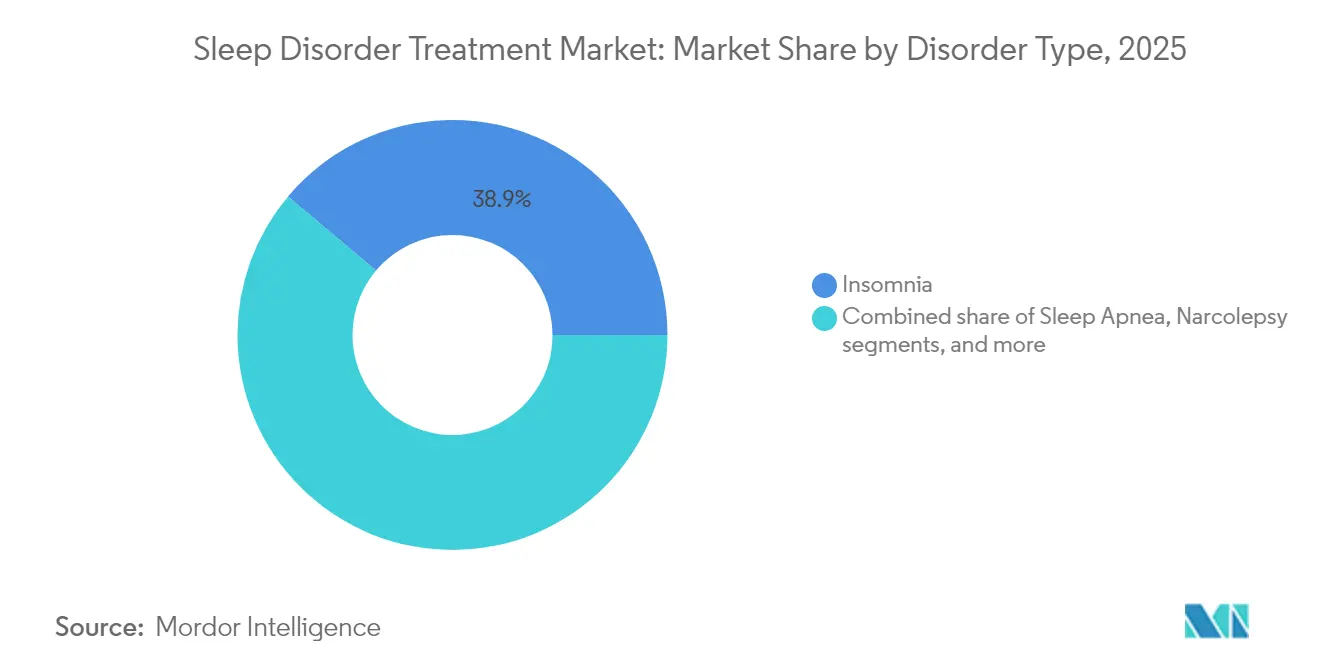
les traitements de la narcolepsie stimulent le pipeline d'innovationLes troubles de l'insomnie représentaient 38,86 % de la taille du marché du traitement des troubles du sommeil en 2025 en raison des facteurs omniprésents liés au mode de vie, à la psychiatrie et aux rythmes circadiens. La pénétration des interventions numériques telles que SleepioRx et l'augmentation des programmes de bien-être des employeurs signalent que l'insomnie restera l'indication principale ; cependant, la croissance se modère à mesure que les approches non médicamenteuses détournent certains volumes des hypnotiques traditionnels. L'approbation du tirzépatide en décembre 2024 a reconfiguré la prise en charge de l'AOS, créant la première alternative médicamenteuse à la PPC et ouvrant des voies de soins orientées vers le métabolisme cardiaque qui accélèrent la prise en charge intégrée de l'obésité et des troubles respiratoires du sommeil.
La narcolepsie représente une base plus petite mais progresse le plus rapidement à un CAGR de 9,78 %. Les avancées dans l'agonisme de l'oréxine-2 s'attaquent au déficit neurochimique fondamental plutôt qu'à la suppression des symptômes, attirant des capitaux de capital-risque et stratégiques même dans un contexte de volatilité plus large de la biotechnologie. L'approbation par la FDA en octobre 2024 de l'oxybate de sodium pédiatrique a élargi la population traitée, tandis que le LUMRYZ à prise nocturne unique d'Avadel, bénéficiant de sept ans d'exclusivité orpheline, signale l'encouragement réglementaire des formulations différenciées. Ces facteurs garantissent collectivement la contribution disproportionnée de la narcolepsie aux revenus incrémentaux au sein du marché du traitement des troubles du sommeil.
Par canal de distribution :
la transformation numérique accélère la croissance en ligneLes pharmacies de détail ont maintenu une part de 41,98 % en 2025, tirant parti du conseil en personne, de l'exécution immédiate et des vastes réseaux d'assureurs. Les emplacements à fort trafic assurent un volume constant de prescriptions, notamment pour les renouvellements de thérapies chroniques. Les pharmacies hospitalières et des cliniques du sommeil ancrent les cas complexes nécessitant la titration d'agents à haut risque ou des configurations synchrones de dispositifs, mais elles font face à des limites de capacité qui incitent au développement de modèles à distance.
Les pharmacies en ligne se développent à un CAGR de 10,18 %, bénéficiant de la confidentialité, de la livraison à domicile et de la transparence des prix qui séduisent les adultes en âge de travailler gérant une insomnie chronique ou une AOS. La vérification par télémédecine comble la conformité réglementaire, et les assureurs remboursent de plus en plus les consultations virtuelles, réduisant encore les frictions. L'acquisition de Dreem Health par Sunrise en décembre 2024 illustre l'intégration verticale des dispositifs de diagnostic portables et des plateformes de soins numériques, permettant à l'ensemble du parcours diagnostic-dispensation de rester dans l'application et d'améliorer les indicateurs d'engagement à vie. En conséquence, les changements de canaux redistribueront les marges mais élargiront l'accès global, renforçant le marché du traitement des troubles du sommeil sur l'horizon de prévision.
Analyse géographique
Marché du traitement des troubles du sommeil en Amérique du Nord
L'Amérique du Nord a représenté 42,35 % du marché du traitement des troubles du sommeil en 2025, soutenue par des systèmes de remboursement sophistiqués qui accélèrent l'accès aux thérapies innovantes et par une forte sensibilisation du public à l'impact du sommeil sur la santé cardiométabolique. Les approbations de la FDA pour le tirzépatide et plusieurs DORAs illustrent l'ouverture du régulateur aux nouveaux mécanismes d'action. Les avantages bien-être proposés par les employeurs, notamment les licences Sleepio subventionnées et les modèles d'abonnement CPAP, normalisent la gestion proactive du sommeil. Le chiffre d'affaires de ResMed au troisième trimestre de l'exercice 2025 a progressé de 8 % pour atteindre 1,3 milliard USD, reflétant une demande robuste pour les dispositifs connectés au cloud qui s'intègrent aux flux de travail des dossiers médicaux électroniques, renforçant ainsi l'observance et réduisant les hospitalisations en aval.
Marché du traitement des troubles du sommeil en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR de 8,22 % jusqu'en 2031. La Chine à elle seule compte 172,5 millions de personnes souffrant d'insomnie, catalysant la localisation des produits et des négociations formulaires à grande échelle à la suite de l'approbation de DAYVIGO en mai 2025. L'homologation de QUVIVIQ au Japon en septembre 2024 a mis fin à une décennie sans nouvelle thérapie contre l'insomnie, déclenchant de nouvelles campagnes de formation des cliniciens et stimulant le volume des prescriptions. L'essai de phase 3 sur le daridorexant en Corée du Sud souligne la dynamique réglementaire régionale, tandis que les universités accélèrent la recherche fondamentale, notamment sur les molécules somnogènes photosensibles en cours de développement à l'Université de Tsukuba. La hausse des revenus de la classe moyenne et les initiatives gouvernementales visant à moderniser les laboratoires du sommeil soutiennent une adoption premium durable, faisant de l'Asie-Pacifique le moteur de l'expansion en volume et en chiffre d'affaires du marché du traitement des troubles du sommeil.
Marché du traitement des troubles du sommeil en Europe
L'Europe maintient une croissance régulière grâce à la couverture universelle et aux processus réglementaires coordonnés par l'Agence européenne des médicaments. Le rôle de précurseur d'Idorsia avec QUVIVIQ a exploité la reconnaissance mutuelle à l'échelle de l'UE pour consolider des parts de marché avant l'entrée de Belsomra de Merck et de Dayvigo d'Eisai, et les marchés publics privilégient les accords prix-volume en faveur des médicaments présentant un profil de sécurité établi et des bénéfices médico-économiques prouvés. Le déploiement à l'échelle du système du Service national de santé du Royaume-Uni de Sleepio à titre gratuit illustre la manière dont les thérapies numériques peuvent pénétrer les grands systèmes publics et générer des économies, ouvrant potentiellement la voie à des modèles similaires à l'échelle du continent. Des cliniques multidisciplinaires telles que Sleep House Bern en Suisse expérimentent des parcours de triage rapide susceptibles d'établir de nouvelles normes pour la prise en charge du sommeil en Europe. Collectivement, ces tendances maintiennent la contribution de l'Europe au marché du traitement des troubles du sommeil à un niveau résilient malgré une adoption de base déjà mature.

Paysage réglementaire
La réglementation dans le traitement des troubles du sommeil couvre les approbations de médicaments, les voies d'homologation des dispositifs médicaux et la supervision des thérapies numériques cliniquement validées. Aux États-Unis, la FDA a élargi les options de traitement homologuées pour l'apnée obstructive du sommeil (AOS) au-delà des dispositifs, comme l'illustre l'approbation en décembre 2024 de Zepbound (tirzépatide) en tant que thérapie pharmacologique pour l'AOS modérée à sévère chez les adultes obèses. Parallèlement, la FDA continue d'utiliser la voie PMA pour les thérapies implantables destinées aux populations intolérantes à la CPAP, notamment l'approbation préalable à la mise sur le marché en mars 2026 du système aura 6000 de LivaNova (stimulation du nerf hypoglosse) pour l'AOS modérée à sévère.
En Europe, l'Agence européenne des médicaments (EMA) et la Commission européenne maintiennent des normes probantes strictes pour les extensions d'indication et les indications pédiatriques, comme l'illustre le refus confirmé par l'EMA (mars 2026) d'étendre Hetlioz (tasimelteon) à certains troubles du sommeil pédiatriques. La réglementation de l'UE soutient également la commercialisation transfrontalière une fois l'autorisation obtenue, comme le montre le maintien par Quviviq (daridorexant) d'une autorisation de mise sur le marché active dans l'UE selon les mises à jour de l'EPAR. Les travaux politiques visant à moderniser les procédures relatives aux médicaments dans l'UE témoignent en outre d'un accent continu mis sur l'harmonisation des exigences en matière d'autorisation, de surveillance de la sécurité et de changements de cycle de vie entre les États membres.
Paysage concurrentiel
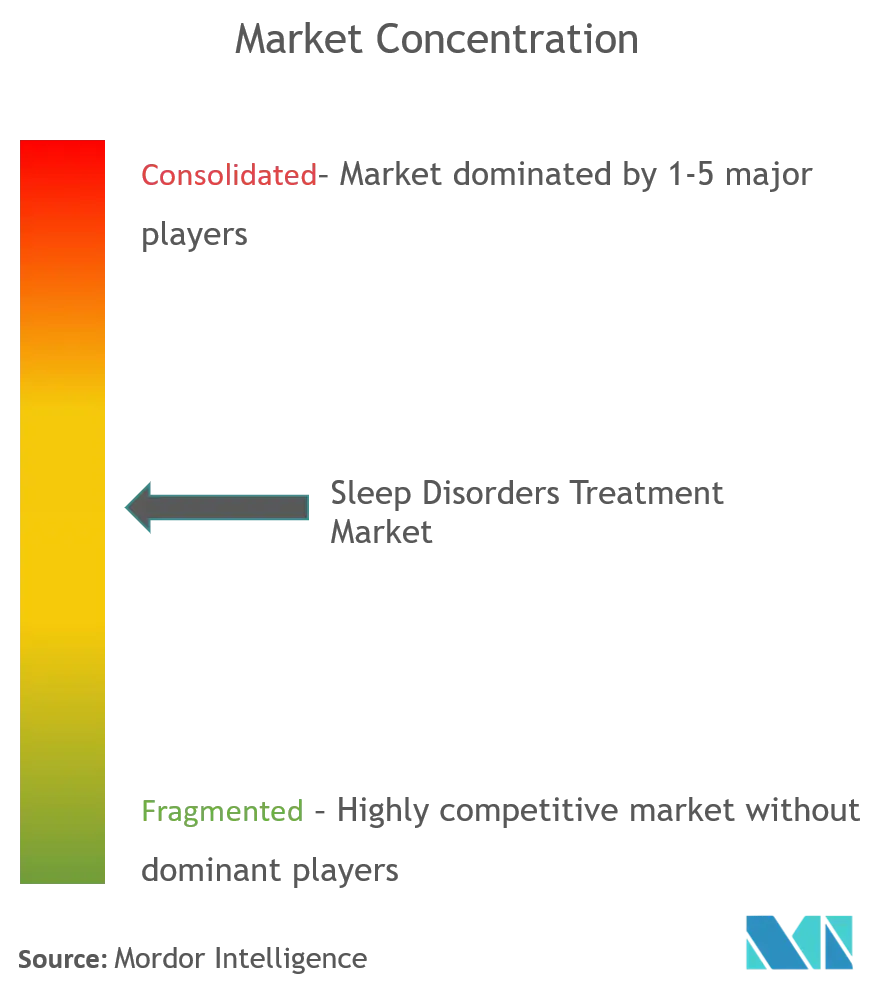
Le paysage concurrentiel est modérément consolidé. ResMed ancre le leadership des dispositifs avec une part de revenus de 10,24 % et un taux de croissance annuel de 11,27 %, propulsé par un lac de données propriétaire englobant des milliards d'enregistrements d'utilisation nocturne. Ces données alimentent des ajustements de pression guidés par algorithme et un coaching orienté patient, augmentant l'observance des dispositifs à 87 % par rapport aux normes sectorielles inférieures à 60 %. Ces résultats confèrent un avantage concurrentiel durable grâce à des contrats avec les payeurs qui lient le remboursement aux performances d'observance.
Les innovateurs pharmaceutiques défient les acteurs établis des dispositifs en tirant parti des avancées mécanistiques. Idorsia, Takeda et Jazz Pharmaceuticals ont chacun alloué des budgets de R&D à deux chiffres aux technologies de modulation de l'oréxine qui peuvent rivaliser avec la PPC dans certains phénotypes. L'acquisition par Jazz de l'actif de narcolepsie en phase avancée de Sumitomo pour 1,59 milliard USD en juin 2025 signale l'escalade des tailles de transactions alors que les grandes entreprises se précipitent pour sécuriser des pipelines différenciés. Les entrants axés sur le numérique tels que Big Health forgent des voies alternatives auprès des payeurs ; leur produit SleepioRx contourne les frais de dispensation, érodant les marges du canal pharmaceutique tout en créant de nouvelles données d'utilisation que les payeurs valorisent pour l'analyse des populations.
Les alliances stratégiques entre les géants de l'électronique grand public et les centres académiques, notamment Samsung–Stanford pour la détection de l'apnée du sommeil par IA, préfigurent une convergence intersectorielle qui pourrait redessiner les frontières concurrentielles. Les nouveaux acteurs en médecine métabolique — Eli Lilly avec le tirzépatide, Novo Nordisk avec des études de Phase 3 sur le sémaglutide pour l'AOS — étendent la concurrence au-delà des entreprises traditionnelles du sommeil. Les indications pédiatriques représentent un espace blanc ouvert ; la hausse de revenus planifiée de 24 % de Harmony Biosciences à 820–860 millions USD en 2025 reflète l'élan dans les populations de niche et souligne les opportunités pour les entreprises capables de naviguer dans les voies des médicaments orphelins.
Leaders du secteur du traitement des troubles du sommeil
Eisai Co., Ltd.
Merck & Co.
Jazz Pharmaceuticals
Pfizer Inc.
ResMed Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement des troubles du sommeil
- Dr Reddy's Laboratories
- Merck
- Viatris (Mylan)
- Pfizer
- Sanofi
- Takeda Pharmaceutical Co.
- Teva Pharmaceutical Industries
- Transcept Pharmaceuticals
- Vanda Pharmaceuticals
- Zydus Lifesciences
- Eisai
- Jazz Pharmaceuticals
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Sommetrics Inc.
- Minerva Neurosciences
- Neurocrine Biosciences
- Avadel Pharmaceuticals
- Currax Pharmaceuticals
- Arena Pharmaceuticals
- SomnoMed Limited
Lire l’analyse des entreprises de traitement des troubles du sommeil

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans l'expansion des voies non-PAP pour l'AOS, où plusieurs modalités progressent à travers des étapes réglementaires avancées et une validation clinique. L'approbation PMA de mars 2026 par la FDA du système de stimulation du nerf hypoglosse aura 6000 de LivaNova élargit les options implantables pour les adultes atteints d'AOS modérée à sévère qui ne répondent pas au traitement par PAP ou qui n'y sont pas éligibles, renforçant un segment croissant entre la CPAP et les approches chirurgicales plus invasives. Dans le domaine des thérapies orales de l'AOS, l'acceptation en juillet 2026 par la FDA de la demande de NDA pour l'AD109 d'Apnimed, avec une date PDUFA fixée au 28 février 2027, crée une échéance réglementaire à court terme susceptible de favoriser l'engagement des payeurs et des prestataires envers des alternatives pharmacologiques pour les patients qui ne persistent pas dans l'utilisation nocturne des dispositifs.
La narcolepsie reste un couloir d'innovation concentré où la biologie de l'orexine évolue vers des points de décision réglementaires, créant de l'espace pour des entrants différenciés, axés sur les mécanismes, et pour la gestion du cycle de vie par les acteurs établis. L'oveporexton (TAK-861) de Takeda a reçu l'acceptation en examen prioritaire de la FDA (février 2026) pour la narcolepsie de type 1, et la demande de NDA d'AXS-12 d'Axsome pour la cataplexie liée à la narcolepsie a été acceptée pour dépôt en juillet 2026. Sur le plan de la prestation de soins, des modèles de thérapie combinée émergent pour les phénotypes complexes d'AOS, soutenus par des recherches cliniques enregistrées telles qu'un essai de juin 2026 mené par le Brigham and Women's Hospital évaluant la stimulation pharmacologique associée à la stimulation du nerf hypoglosse. Cela pointe vers une interopérabilité dispositif-médicament, une infrastructure de données partagée et de nouvelles voies cliniques ancrées dans les écosystèmes des cliniques du sommeil et du diagnostic à domicile.
Recent Industry Developments in Marché du traitement des troubles du sommeil
- Juillet 2026 : Eisai a annoncé que la MHRA britannique a accepté d'évaluer une demande d'autorisation de mise sur le marché pour le lemborexant (Dayvigo) dans l'insomnie chez l'adulte, étendant sa démarche réglementaire au-delà des approbations antérieures en APAC. Cette étape soutient l'expansion géographique dans un marché où les voies de prescription et de remboursement sont étroitement liées aux dossiers de preuves examinés par les régulateurs.
- Juin 2026 : Jazz Pharmaceuticals a divulgué de nombreuses données de vie réelle de dernière minute lors de SLEEP 2026 pour Xywav dans la narcolepsie et l'hypersomnie idiopathique. Cet ensemble de données soutient la différenciation sur les résultats et les considérations de tolérabilité, et contribue à renforcer la confiance des payeurs et des cliniciens dans les choix thérapeutiques à long terme au sein des segments rares de troubles du sommeil.
- Décembre 2024 : La FDA américaine a approuvé Zepbound (tirzépatide) comme premier médicament indiqué pour l'apnée obstructive du sommeil modérée à sévère chez les adultes obèses. Cette décision réglementaire relie la thérapie métabolique aux résultats liés à la respiration pendant le sommeil et élargit la dynamique concurrentielle pour l'AOS au-delà de la gestion traditionnelle axée sur les dispositifs.


Marché du traitement des troubles du sommeil Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par les traitements médicaux utilisés pour gérer les troubles du sommeil, y compris les médicaments sur prescription, les dispositifs approuvés et les thérapies numériques cliniquement validées utilisées dans les parcours de soins.
Exclusions du périmètre : Les services de soins de suivi et les applications de bien-être sommeil destinées aux consommateurs qui ne sont pas homologuées en tant que dispositifs médicaux sont exclus.
Aperçu de la segmentation
- Par classe de médicaments
- Benzodiazépines
- Non-benzodiazépines
- Antagonistes doubles des récepteurs de l'oréxine
- Antidépresseurs
- Agonistes des récepteurs de la mélatonine
- Autre classe de médicaments
- Par type de trouble
- Insomnie
- Apnée du sommeil
- Narcolepsie
- Troubles du rythme circadien
- Autres types de troubles
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Cliniques du sommeil
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de définir la frontière entre ce qui compte comme revenu de traitement et ce qui se situe hors du marché. Nous avons utilisé des sources publiques de santé telles que le CDC, le NIH, l'OMS et l'OCDE pour ancrer la prévalence, les tendances de diagnostic et les signaux de sensibilisation au traitement. Pour l'ancrage produit et réglementaire, nous avons examiné les bases de données de médicaments et de dispositifs de la FDA, les directives cliniques publiées et les revues à comité de lecture décrivant l'efficacité et les évolutions des normes de soins.
Pour relier la demande à l'offre, nous nous sommes également appuyés sur les dépôts publics des entreprises et les présentations aux investisseurs pour les orientations de revenus et les commentaires sur le mix produit, ainsi que sur les sites web d'associations et des articles de presse réputés pour les mises à jour politiques et de remboursement. Dans certains cas, des abonnements payants ont été utilisés pour les données financières des entreprises et les vérifications de brevets afin de comprendre l'orientation des pipelines sans s'appuyer sur des affirmations isolées. Les sources listées ici sont uniquement illustratives, et nous avons également utilisé d'autres références publiques pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur les cliniciens, les administrateurs de laboratoires du sommeil, les acteurs des canaux de soins à domicile et les spécialistes des dispositifs et thérapies qui observent les schémas de prescription et d'adoption sur le terrain. Nous avons également échangé avec des parties prenantes régionales à travers l'APAC, l'EMEA et les Amériques afin que les différences de couverture, d'accès et de remboursement puissent être reflétées dans les hypothèses finales, puis avons utilisé ces contributions pour confirmer les signaux de la recherche documentaire et combler les lacunes de données restantes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 15 % | APAC : 49 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 32 % |
| Petits acteurs : 16 % | Managers : 51 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où le bassin de patients traités est reconstitué à partir des taux de prévalence et de diagnostic, puis filtré selon l'accès et l'adoption des thérapies par type de trouble. Ce bassin de demande est converti en valeur à l'aide d'échelles de prix reflétant la durée typique de la thérapie et les schémas de renouvellement pour les médicaments, et les prix de vente des fabricants pour les dispositifs utilisés dans le traitement. Pour maintenir des totaux réalistes, nous avons effectué des contrôles ascendants sélectifs, tels que des échantillons de PVM multipliés par le volume unitaire pour les catégories de dispositifs principales et des consolidations au niveau des fournisseurs lorsque les répartitions financières publiques le permettaient.
Les principales entrées utilisées dans le modèle comprennent les tendances de diagnostic de l'insomnie et de l'apnée du sommeil, l'adoption de la CPAP et des thérapies connectées, les évolutions du mix de prescription vers de nouvelles classes de médicaments, l'orientation de la couverture des payeurs pour les soins du sommeil, et les cycles de remplacement pour les principaux types de dispositifs. Les prévisions utilisent une analyse de scénarios soutenue par un lissage des tendances, où les variables clés sont ajustées sur la base du consensus d'experts et des changements observés en matière de politique ou de pratique clinique. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été traitées en appliquant des hypothèses conservatrices de pénétration et de prix, qui ont ensuite été revérifiées à l'aide des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation se fait en comparant les résultats du modèle avec des signaux indépendants qui devraient évoluer dans la même direction, tels que les volumes de diagnostic, les indicateurs d'adoption du traitement et les tendances de revenus des grandes catégories. Lorsqu'un pays ou une ligne thérapeutique montre un saut inhabituel, les hypothèses sont rouvertes et une vérification complémentaire est effectuée avec des experts supplémentaires avant validation finale. Le travail est également revu par étapes, d'abord au niveau du module puis au niveau du marché complet, afin que les problèmes arithmétiques, de périmètre et de logique soient détectés tôt.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des approbations majeures, des changements de politique ou des événements de tarification modifient les perspectives. Avant la livraison, les données les plus récentes disponibles sont intégrées au modèle afin que les clients reçoivent une vision actualisée correspondant à la réalité de marché la plus actuelle.
Taille du marché du traitement des troubles du sommeil de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le traitement des troubles du sommeil peuvent varier considérablement, même lorsqu'elles semblent couvrir le même sujet. Les différences proviennent généralement de ce qui est compté comme revenu de traitement, de l'année utilisée pour la tarification et la conversion monétaire, et de la rapidité avec laquelle les chiffres sont actualisés après des approbations majeures ou des changements de remboursement.
Un facteur d'écart courant est de savoir si les diagnostics et les services de laboratoire du sommeil sont inclus, ce qui élargit le marché au-delà des produits de traitement et des thérapies validées. Un autre facteur est la construction du prix, certaines études appliquant un PVM mixte unique, tandis que d'autres séparent la dynamique de renouvellement des médicaments des cycles de remplacement des dispositifs, ce qui modifie le total de manière significative. Les variations de prix trimestrielles et le calendrier des taux de change comptent également, et le rythme d'actualisation de ces entrées est une des raisons pour lesquelles la valeur 2026 de Mordor Intelligence reste alignée sur les prix de vente des fabricants pour les dispositifs et les hypothèses actuelles de mix thérapeutique.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,98 milliards USD (2026) | |
| Éditeur sectoriel A | 35,61 milliards USD (2026) | Cette estimation semble utiliser un périmètre plus large qui peut intégrer les revenus liés aux diagnostics et aux laboratoires du sommeil dans le même total, ce qui augmente le chiffre de 2026 au-delà des seuls produits de traitement. Elle ne précise pas non plus clairement le niveau de tarification des dispositifs (prix fabricant contre dépenses de l'utilisateur final), ce qui peut élargir le résultat. |
| Bulletin de marché B | 16,17 milliards USD (2025) | Ce chiffre est ancré à 2025 et peut privilégier un périmètre thérapeutique plus restreint, ce qui peut sous-estimer la valeur du traitement axé sur les dispositifs dans l'apnée obstructive du sommeil. Les différences dans le calendrier des devises et la manière dont la progression du PVM est traitée sur la fenêtre de prévision peuvent également tirer l'année de base vers le bas. |
Parmi les trois sources, l'écart s'explique principalement par les choix de périmètre et par la manière dont la tarification et les devises sont synchronisées. En maintenant les revenus des dispositifs au prix de vente du fabricant et en séparant la logique de durée des médicaments du comportement de remplacement des dispositifs, le modèle reste traçable jusqu'à des entrées qui peuvent être répétées et revérifiées au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du traitement des troubles du sommeil ?
Le marché est évalué à 24,98 milliards USD en 2026 et devrait atteindre 35,10 milliards USD d'ici 2031.
Quelle classe thérapeutique connaît la croissance la plus rapide ?
Les antagonistes doubles des récepteurs de l'oréxine se développent à un CAGR de 9,52 % en raison d'une sécurité et d'une efficacité supérieures.
Quelle est la part de l'Amérique du Nord dans le marché du traitement des troubles du sommeil ?
L'Amérique du Nord représente 42,35 % des revenus mondiaux, reflétant des systèmes de remboursement matures et une adoption précoce des thérapies innovantes.
Pourquoi les pharmacies en ligne sont-elles importantes pour la croissance future ?
Les canaux en ligne se développent à un CAGR de 10,18 % car ils offrent confidentialité, commodité et transparence des prix qui séduisent les patients en âge de travailler.
Quelle est l'importance du tirzépatide pour l'apnée obstructive du sommeil ?
Approuvé en décembre 2024, le tirzépatide est le premier médicament à traiter l'AOS modérée à sévère chez les adultes obèses, offrant une alternative à la thérapie par dispositif.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un CAGR de 8,22 %, portée par de larges populations non traitées et les approbations récentes de nouvelles pharmacothérapies.
Dernière mise à jour de la page le:



