
Tamanho e Participação do Mercado de Tratamento de Distúrbios do Sono
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do Mercado (2026) | 24.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.03 % |
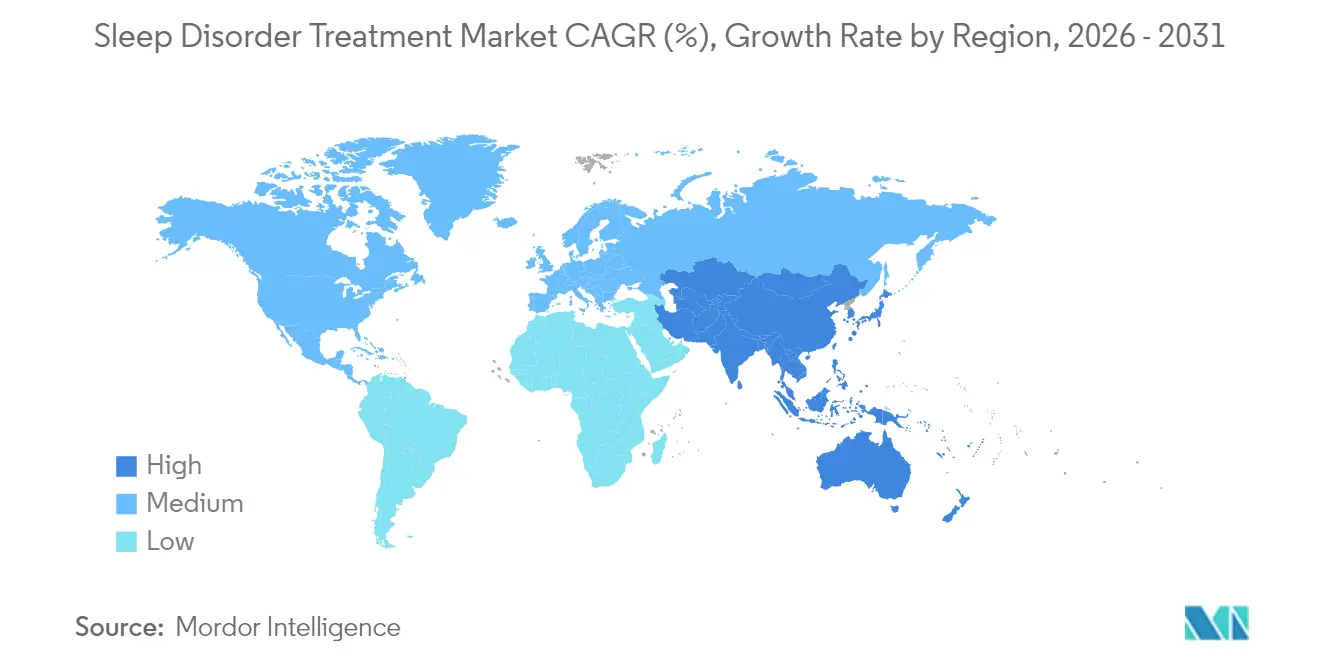
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Distúrbios do Sono por Mordor Intelligence
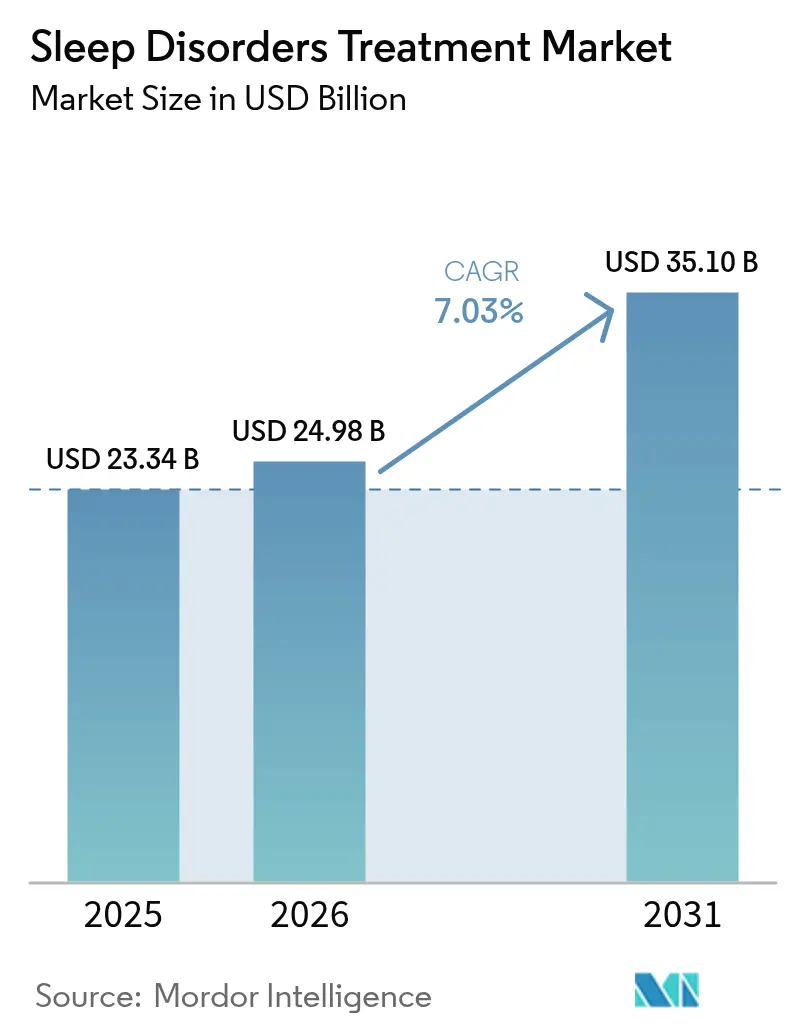
O tamanho do mercado de tratamento de distúrbios do sono foi avaliado em USD 23,34 bilhões em 2025 e estima-se que cresça de USD 24,98 bilhões em 2026 para atingir USD 35,10 bilhões até 2031, a um CAGR de 7,03% durante o período de previsão (2026-2031). A crescente prevalência de insônia, apneia obstrutiva do sono (AOS) e narcolepsia tanto em economias avançadas quanto emergentes, aliada a avanços farmacológicos como os antagonistas duais do receptor de orexina (DORAs) e a aprovação de tirzepatida para AOS em dezembro de 2024, sustentam o crescimento contínuo da receita. A integração da saúde digital está ampliando o alcance aos pacientes por meio de diagnósticos habilitados por inteligência artificial e monitoramento de adesão, enquanto reformas de reembolso estão incorporando terapêuticas digitais como o SleepioRx às principais vias de cuidado. A intensidade competitiva está aumentando à medida que líderes em dispositivos como a ResMed enfrentam concorrentes farmacêuticos que agora oferecem agentes metabólicos de primeira classe e hipnóticos de nova geração. Ao mesmo tempo, a demanda dos consumidores por opções de compra convenientes está deslocando volumes de prescrição para farmácias online, reforçando estratégias omnicanal em todo o mercado de tratamento de distúrbios do sono.
Principais Conclusões do Relatório
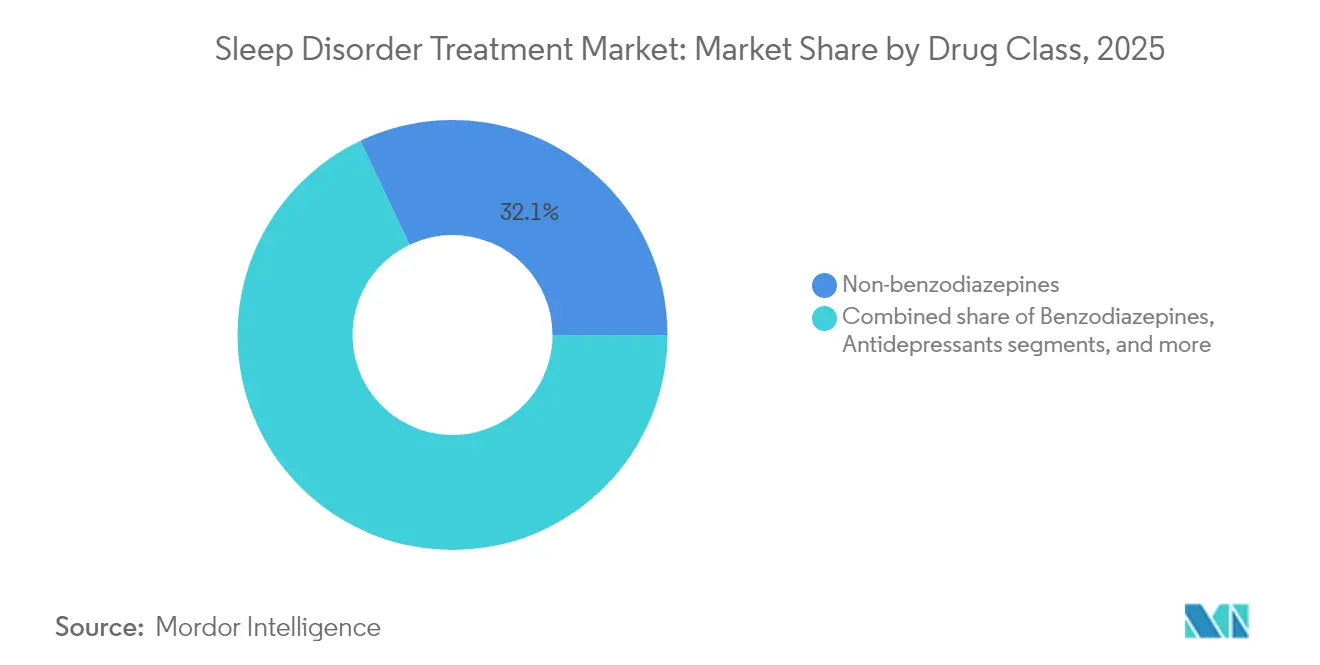
- Por classe de medicamento, os não benzodiazepínicos lideraram com 32,06% de participação na receita em 2025, enquanto os DORAs devem se expandir a um CAGR de 9,52% até 2031.
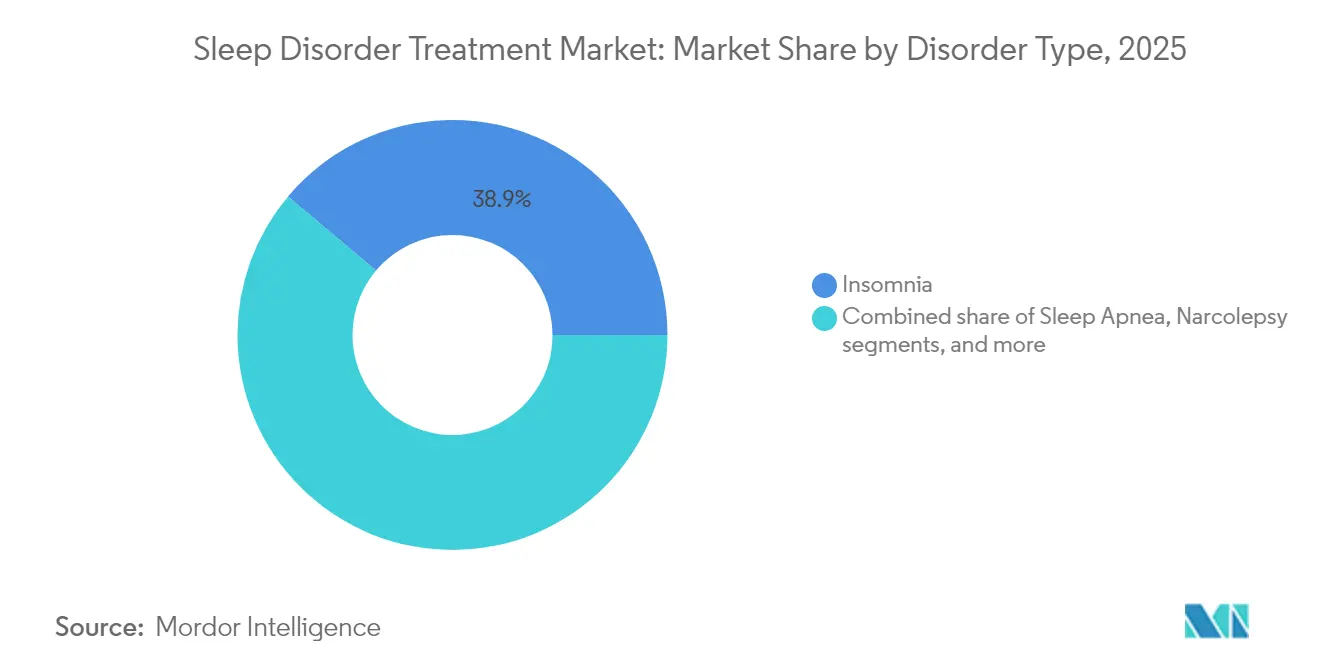
- Por tipo de distúrbio, a insônia dominou com 38,86% da participação do mercado de tratamento de distúrbios do sono em 2025; as terapias para narcolepsia apresentam a trajetória mais rápida, com um CAGR de 9,78% até 2031.
- Por canal de distribuição, as farmácias de varejo mantiveram 41,98% do tamanho do mercado de tratamento de distúrbios do sono em 2025, enquanto as farmácias online avançam a um CAGR de 10,18% até 2031.
- Por geografia, a América do Norte capturou 42,35% do mercado de tratamento de distúrbios do sono em 2025; a Ásia-Pacífico deve crescer a um CAGR de 8,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (≈) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga global de insônia e AOS impulsionada pelo envelhecimento, obesidade e fatores de estresse relacionados à saúde mental | 1.80% | Global; maior incidência na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aprimoramento dos programas de triagem e conscientização pública acelerando as taxas de diagnóstico | 1.20% | Núcleo da Ásia-Pacífico; expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Lançamento de novas classes farmacológicas ampliando as opções terapêuticas | 2.10% | América do Norte e União Europeia; expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação contínua em terapêuticas baseadas em dispositivos e digitais melhorando os resultados | 1.50% | Global; adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Análise de dados de sono com inteligência artificial possibilitando intervenções personalizadas mais precoces | 0.90% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Iniciativas de bem-estar do sono lideradas por empregadores e seguradoras ampliando o reembolso | 0.70% | América do Norte; expansão para a União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Insônia e Apneia do Sono Impulsionada pelo Envelhecimento, Obesidade e Fatores de Estresse Relacionados à Saúde Mental
Estima-se que entre 30 milhões e 90 milhões de americanos vivam com AOS, mas apenas 6 milhões foram formalmente diagnosticados, ilustrando um amplo conjunto de necessidades não tratadas que sustenta o mercado de tratamento de distúrbios do sono. A epidemia de obesidade intensifica a incidência de AOS, e a aprovação da tirzepatida pela FDA em dezembro de 2024 criou a primeira via farmacológica para pacientes obesos com AOS, vinculando o controle metabólico à melhora respiratória[1]Administração de Alimentos e Medicamentos dos EUA, "Zepbound (tirzepatida) Aprovado para Apneia Obstrutiva do Sono," fda.gov. A ansiedade e a depressão da era pandêmica elevaram a insônia crônica em todas as principais regiões, com os DORAs apresentando taxas de resposta de 87,5% em populações psiquiátricas e reforçando a confiança dos clínicos em mecanismos mais recentes. A ResMed agora monitora 28 milhões de dispositivos conectados à nuvem e captura 20 bilhões de noites de dados de sono que alimentam motores de inteligência artificial proprietários, ampliando os ajustes de terapia personalizada em tempo real. Entre os adultos mais velhos, a preferência está migrando para programas não invasivos e entregues digitalmente, como o SleepioRx — aprovado pela FDA em agosto de 2024 —, que reduzem a carga de medicamentos enquanto mantêm eficácia duradoura.
Aprimoramento dos Programas de Triagem e Conscientização Pública Acelerando as Taxas de Diagnóstico
Protocolos de triagem em todo o sistema estão aumentando a detecção na atenção primária e em ambientes de consumo. A colaboração da Samsung com a Medicina de Stanford incorpora triagem algorítmica de apneia do sono em smartphones, sinalizando uma mudança da polissonografia laboratorial para a triagem domiciliar. Em fevereiro de 2024, a FDA aprovou a plataforma de inteligência artificial de oximetria de pulso da EnsoData, possibilitando a identificação de menor custo do risco de AOS em ambientes com recursos limitados. A primeira aprovação de medicamento para insônia no Japão em uma década — o QUVIVIQ em setembro de 2024 — seguiu campanhas nacionais de mídia que destacaram distúrbios do sono não tratados afetando 20% dos adultos e estimularam a educação médica. Startups como a Sleep Cycle lançaram estudos clínicos em junho de 2025 para validar a triagem de apneia baseada em smartphones, potencialmente alcançando comunidades rurais sem clínicas especializadas. A aprovação pela FDA do teste domiciliar NightOwl da ResMed adiciona suporte de nível médico às vias diretas ao consumidor, reduzindo o tempo até a terapia e expandindo o mercado de tratamento de distúrbios do sono.
Lançamento de Novas Classes Farmacológicas Ampliando as Opções Terapêuticas
Os DORAs representam o avanço mais significativo na farmacoterapia do sono desde os benzodiazepínicos. Daridorexanto, lemborexanto e suvorexanto demonstram consistentemente menos comportamentos complexos do sono e menor comprometimento no dia seguinte do que os medicamentos Z, conforme demonstrado em análises do Sistema de Notificação de Eventos Adversos da FDA. A aprovação da DAYVIGO (lemborexanto) pela China em maio de 2025 abre uma base endereçável de 172,5 milhões de pacientes adultos com insônia, ilustrando a escala de oportunidade quando as preocupações com segurança são mitigadas. Agonistas de nova geração estão avançando rapidamente: o oveporexton da Takeda produziu ganhos significativos na Fase 2b em narcolepsia tipo 1, enquanto o alixorexton da Alkermes visa a hipersonia idiopática em ensaios de Fase II/III[2]Takeda Pharmaceutical Company, "Dados da Fase 2b do Oveporexton Publicados," takeda.com. O pipeline inclui ainda o seltorexanto, um antagonista do receptor de orexina-2 posicionado para transtorno depressivo maior com insônia comórbida, borrando os limites tradicionais de indicação e ampliando a presença do mercado de tratamento de distúrbios do sono. Altas taxas de adesão — 87% em coortes de longo prazo — ressaltam a boa vontade clínica conquistada por esses agentes, impulsionando a inclusão em formulários e a aceitação por seguradoras.
Inovação Contínua em Terapêuticas Baseadas em Dispositivos e Digitais Melhorando os Resultados e a Adesão
Os desenvolvedores de dispositivos estão redefinindo a adesão, historicamente o calcanhar de Aquiles da terapia com CPAP. Em fevereiro de 2024, a FDA aprovou o Modius Sleep da Neurovalens, um neuromodulador usado na cabeça que influencia os centros circadianos sem produtos farmacêuticos e proporciona ganhos mensuráveis na eficiência do sono em seis semanas. Pesquisadores da Universidade de Cincinnati introduziram o VortexPAP, que estabiliza a pressão das vias aéreas sem uma interface facial ajustada, prometendo alívio para usuários que abandonam as máscaras convencionais. As terapêuticas digitais conquistam crescente atenção: o algoritmo cognitivo-comportamental do SleepioRx atinge benchmarks de sono saudável em 76% dos usuários, validando vias não farmacológicas que reduzem as responsabilidades por eventos adversos. Os implantáveis estão ampliando as opções para coortes intolerantes ao CPAP, com o estimulador lingual Genio da Nyxoah obtendo seu primeiro caso de uso no Reino Unido em dezembro de 2024 e aproveitando o controle por Bluetooth para terapia personalizada ao paciente. O streaming de dados em tempo real da linha AirSense da ResMed atingiu 87% de adesão quando o coaching automatizado foi adicionado aos painéis de dados noturnos, demonstrando como a inteligência artificial pode converter sinais brutos em mudanças de comportamento que sustentam o mercado de tratamento de distúrbios do sono.
Análise de Impacto das Restrições*
| Restrição | (≈) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança e riscos de dependência associados a hipnóticos de longo prazo | -0.80% | Global; maior escrutínio na União Europeia e América do Norte | Longo prazo (≥ 4 anos) |
| Alto custo de medicamentos de marca e dispositivos avançados limitando o acesso em países de baixa e média renda | -1.10% | Mercados emergentes da Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Baixa adesão dos pacientes à terapia com CPAP e regimes comportamentais comprometendo a eficácia | -0.90% | Global; pronunciado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Boom de auxiliares do sono de venda livre/nutracêuticos não regulamentados desviando pacientes de cuidados baseados em evidências | -0.60% | Global; crescente na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança e Riscos de Dependência Associados à Farmacoterapia Hipnótica de Longo Prazo
Os reguladores estão intensificando a supervisão dos hipnóticos tradicionais, restringindo expansões de rótulo e incentivando alternativas mais seguras. Em março de 2024, a FDA emitiu uma carta de resposta completa ao suplemento para jet lag HETLIOZ da Vanda, sinalizando a relutância em tolerar perfis de benefício-risco vagos na medicina do sono[3]Registro Federal, "Carta de Resposta Completa para HETLIOZ," federalregister.gov. Benzodiazepínicos e medicamentos Z continuam apresentando maiores incidências de comportamentos complexos, como dirigir dormindo, levando a revisões de diretrizes que priorizam abordagens não farmacológicas ou baseadas em DORAs. A orientação de 2024 da Academia Americana de Medicina do Sono sobre a síndrome das pernas inquietas substitui ligantes de canais de cálcio por agonistas de dopamina para reduzir transtornos de controle de impulsos e riscos de aumento. Dados do mundo real confirmam a menor frequência de eventos adversos graves do daridorexanto; reguladores na América do Norte, Europa e Ásia-Pacífico citam essas descobertas ao aprovar indicações mais amplas. Em paralelo, a estimulação auricular do nervo vago produziu ganhos clinicamente significativos na qualidade do sono sem farmacologia, oferecendo uma alternativa sem medicamentos para pacientes avessos ao risco e reforçando a diversificação dentro do mercado de tratamento de distúrbios do sono.
Alto Custo de Medicamentos de Marca e Dispositivos Avançados Limitando o Acesso em Regiões de Baixa e Média Renda
O preço continua sendo uma barreira formidável além dos mercados de alta renda. Os DORAs mantêm posicionamento premium e têm concorrência genérica limitada, tornando-os terapias aspiracionais no Sul da Ásia e na África Subsaariana, apesar do forte desempenho clínico. Os sistemas de CPAP conectados à nuvem da ResMed exigem desembolsos de capital mais taxas de assinatura que excedem a renda mensal média em muitos países de baixa e média renda, limitando a penetração de volume, embora a superioridade técnica seja reconhecida. As lacunas de seguro agravam a disparidade; os debates do Medicare sobre a cobertura da tirzepatida para AOS destacam como a política de reembolso impulsiona a adoção no mundo real, mas cobertura análoga não existe na maioria das economias emergentes. As farmácias online suavizam o atrito de preço ao aumentar a visibilidade dos genéricos; o setor global de e-farmácia atingiu USD 98,8 bilhões em 2022, embora as regras de substâncias controladas compliquem o cumprimento transfronteiriço. Os sistemas públicos podem compensar os obstáculos de custo, como ilustrado pelo Serviço Nacional de Saúde do Reino Unido que oferece o Sleepio gratuitamente, um precedente que poderia ser replicado em outros modelos de saúde financiados por impostos se evidências robustas de custo-efetividade se tornarem disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Os DORAs Desafiam a Dominância Hipnótica TradicionalOs não benzodiazepínicos detinham 32,06% do mercado de tratamento de distúrbios do sono em 2025, à medida que os clínicos equilibravam a familiaridade com a segurança aprimorada em relação aos benzodiazepínicos. Apesar dessa ancoragem, os DORAs estão crescendo a um CAGR de 9,52% e devem corroer a participação histórica à medida que as diretrizes elevam a terapia baseada em orexina ao status de primeira linha para insônia crônica. A farmacovigilância no mundo real confirma menos efeitos cognitivos residuais e sinais de dependência mais baixos, uma combinação que incentiva os pagadores a incluir os DORAs em níveis preferenciais, reforçando assim o crescimento de volume dentro do mercado de tratamento de distúrbios do sono.
As classes de segunda linha permanecem relevantes. Os benzodiazepínicos são preservados para insônia aguda e grave quando o início rápido é crítico, embora os médicos agora limitem a duração das prescrições para mitigar a dependência. Os antidepressivos de uso off-label satisfazem a insônia complexa com perturbação de humor comórbida, enquanto os agonistas do receptor de melatonina dominam os nichos pediátricos onde a segurança do neurodesenvolvimento supera a velocidade. O impulso do pipeline permanece concentrado na biologia da orexina: o oveporexton da Takeda e o alixorexton da Alkermes prometem dosagem oral uma vez ao dia que poderia simplificar os regimes atuais de oxibato de múltiplas doses. Essas forças juntas mantêm o tamanho do mercado de tratamento de distúrbios do sono para segmentos farmacológicos em um caminho de expansão duradoura até 2031.


Por Tipo de Distúrbio:
Os Tratamentos para Narcolepsia Impulsionam o Pipeline de InovaçãoOs distúrbios de insônia representaram 38,86% do tamanho do mercado de tratamento de distúrbios do sono em 2025, devido a contribuintes ubíquos de estilo de vida, psiquiátricos e circadianos. A penetração de intervenções digitais como o SleepioRx e o aumento dos programas de bem-estar dos empregadores sinalizam que a insônia permanecerá a indicação âncora; no entanto, o crescimento modera à medida que as abordagens não farmacológicas desviam algum volume dos hipnóticos legados. A aprovação da tirzepatida em dezembro de 2024 reformulou o manejo da AOS, criando a primeira alternativa baseada em medicamentos ao CPAP e desbloqueando vias de cuidado orientadas para o cardiometabolismo que aceleram o manejo integrado da obesidade e dos distúrbios respiratórios do sono.
A narcolepsia representa uma base menor, mas cresce mais rapidamente, a um CAGR de 9,78%. Os avanços no agonismo do receptor de orexina-2 abordam o déficit neuroquímico fundamental em vez da supressão de sintomas, atraindo capital de risco e estratégico mesmo em meio à volatilidade mais ampla do setor de biotecnologia. A aprovação da FDA em outubro de 2024 para oxibato de sódio pediátrico ampliou a população tratada, enquanto o LUMRYZ de dose única noturna da Avadel, com sete anos de exclusividade orfã concedida, sinaliza o incentivo regulatório a formulações diferenciadas. Esses fatores coletivamente garantem a contribuição desproporcional da narcolepsia para a receita incremental dentro do mercado de tratamento de distúrbios do sono.
Por Canal de Distribuição:
A Transformação Digital Acelera o Crescimento OnlineAs farmácias de varejo mantiveram 41,98% de participação em 2025, aproveitando o aconselhamento presencial, o atendimento imediato e as amplas redes de seguradoras. Locais de alto fluxo de clientes garantem volume consistente de prescrições, especialmente para reabastecimentos de terapia crônica. As farmácias hospitalares e de clínicas do sono ancoram casos complexos que exigem titulação de agentes de alto risco ou configurações de dispositivos síncronos, mas enfrentam limites de capacidade que incentivam modelos remotos.
As farmácias online estão crescendo a um CAGR de 10,18%, beneficiando-se de privacidade, entrega em domicílio e preços transparentes que atraem adultos em idade ativa que gerenciam insônia crônica ou AOS. A verificação baseada em telemedicina preenche a conformidade regulatória, e as seguradoras reembolsam cada vez mais as consultas virtuais, reduzindo ainda mais o atrito. A aquisição do Dreem Health pela Sunrise em dezembro de 2024 ilustra a integração vertical de wearables de diagnóstico e plataformas de cuidado digital, permitindo que toda a jornada de diagnóstico até a dispensação permaneça no aplicativo e impulsionando as métricas de engajamento ao longo da vida. Como resultado, as mudanças de canal redistribuirão as margens, mas expandirão o acesso geral, fortalecendo o mercado de tratamento de distúrbios do sono ao longo do horizonte de previsão.
Análise Geográfica
Mercado de Tratamento de Distúrbios do Sono na América do Norte
A América do Norte deteve 42,35% do mercado de tratamento de distúrbios do sono em 2025, sustentada por sofisticados sistemas de pagadores que aceleram terapias inovadoras e pela elevada conscientização pública sobre o impacto do sono na saúde cardiometabólica. As aprovações da FDA para a tirzepatida e múltiplos DORAs exemplificam a abertura do regulador a novos mecanismos. Os benefícios de bem-estar promovidos por empregadores, incluindo licenças subsidiadas do Sleepio e modelos de assinatura de CPAP, estão normalizando o gerenciamento proativo do sono. A receita do terceiro trimestre do ano fiscal de 2025 da ResMed cresceu 8% para 1,3 bilhões de USD, refletindo a demanda robusta por dispositivos conectados à nuvem que se integram aos fluxos de trabalho de prontuários eletrônicos de saúde, reforçando assim a adesão e reduzindo hospitalizações subsequentes.
Mercado de Tratamento de Distúrbios do Sono na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais acelerado, com um CAGR de 8,22% até 2031. Somente a China abriga 172,5 milhões de pessoas com insônia, catalisando a localização de produtos e amplas negociações de formulários após a aprovação do DAYVIGO em maio de 2025. O endosso do QUVIVIQ pelo Japão em setembro de 2024 encerrou uma seca de uma década em novas terapias para insônia, desencadeando renovadas campanhas de educação médica e impulsionando o volume de prescrições. O ensaio clínico de Fase 3 do daridorexanto na Coreia do Sul ressalta o impulso regulatório regional, enquanto universidades aceleram pesquisas fundamentais, como moléculas somnogênicas fotossensíveis em desenvolvimento na Universidade de Tsukuba. O aumento da renda da classe média e as iniciativas governamentais para modernizar laboratórios do sono sustentam a adoção premium contínua, tornando a Ásia-Pacífico o motor de expansão de volume e receita do mercado de tratamento de distúrbios do sono.
Mercado de Tratamento de Distúrbios do Sono na Europa
A Europa mantém crescimento estável com base na cobertura universal e nos processos regulatórios coordenados pela Agência Europeia de Medicamentos. O papel de pioneira da Idorsia com o QUVIVIQ explorou o reconhecimento mútuo em toda a UE para construir participação de mercado antes da entrada do Belsomra da Merck e do Dayvigo da Eisai, e as aquisições públicas enfatizam acordos de preço-volume que favorecem medicamentos com comprovados benefícios de segurança e saúde econômica. A implementação em todo o sistema do Serviço Nacional de Saúde do Reino Unido do Sleepio de forma gratuita exemplifica como os terapêuticos digitais podem penetrar em grandes sistemas públicos e gerar compensações de custos, potencialmente desbloqueando modelos semelhantes em todo o continente. Clínicas multidisciplinares como o Sleep House Bern, na Suíça, testam vias de triagem rápida que poderiam estabelecer novos padrões para a prestação de cuidados do sono na Europa. Em conjunto, essas tendências mantêm a contribuição da Europa para o mercado de tratamento de distúrbios do sono resiliente, apesar da maturidade da adoção de base.

Panorama regulatório
A regulamentação no tratamento de distúrbios do sono abrange aprovações de medicamentos, vias de dispositivos médicos e supervisão de terapêuticas digitais clinicamente validadas. Nos Estados Unidos, a FDA ampliou as opções de tratamento rotuladas para a apneia obstrutiva do sono (AOS) além dos dispositivos, destacando-se a aprovação, em dezembro de 2024, do Zepbound (tirzepatida) como terapia farmacológica para AOS moderada a grave em adultos com obesidade. Ao mesmo tempo, a FDA continua a usar a via PMA para terapias implantáveis em populações intolerantes ao CPAP, incluindo a aprovação pré-comercialização, em março de 2026, do sistema aura 6000 da LivaNova (estimulação do nervo hipoglosso) para AOS moderada a grave.
Na Europa, a Agência Europeia de Medicamentos (EMA) e a Comissão Europeia mantêm padrões de evidência rigorosos para expansões de indicação e indicações pediátricas, ilustrado pela recusa confirmada pela EMA (março de 2026) em estender o Hetlioz (tasimelteon) a certos distúrbios do sono pediátricos. A regulamentação da UE também apoia a comercialização entre países uma vez obtida a autorização, refletido pelo fato de o Quviviq (daridorexant) manter uma autorização de comercialização ativa na UE, conforme atualizações do EPAR. Iniciativas políticas para modernizar os procedimentos de medicamentos da UE apontam ainda para uma ênfase contínua em requisitos harmonizados de autorização, monitoramento de segurança e alterações de ciclo de vida entre os Estados-membros.
Cenário Competitivo
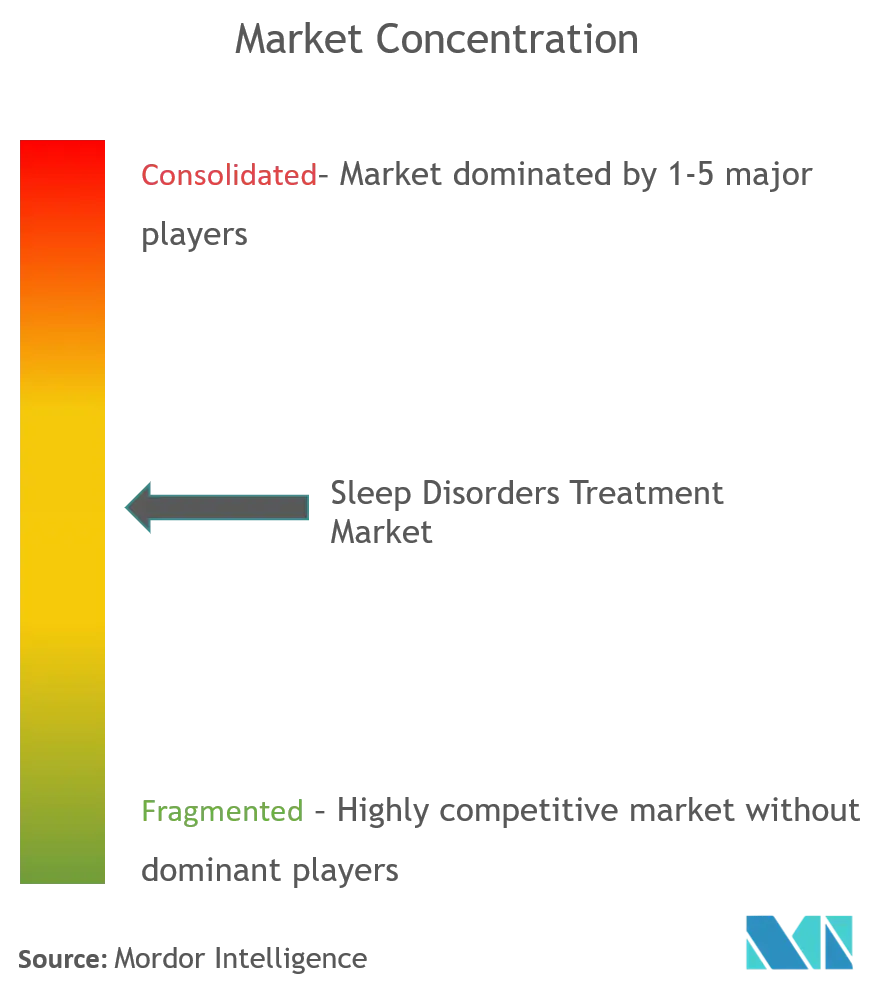
O cenário competitivo é moderadamente consolidado. A ResMed ancora a liderança em dispositivos com 10,24% de participação na receita e uma taxa de crescimento anual de 11,27%, impulsionada por um lago de dados proprietário que abrange bilhões de registros de uso noturno. Esses dados alimentam ajustes de pressão guiados por algoritmos e coaching voltado ao paciente, aumentando a adesão ao dispositivo para 87% em relação às normas do setor abaixo de 60%. Esses resultados conferem vantagem competitiva duradoura por meio de contratos com pagadores que vinculam o reembolso ao desempenho de adesão.
Os inovadores farmacêuticos estão desafiando os titulares de dispositivos ao aproveitar os avanços mecanísticos. Idorsia, Takeda e Jazz Pharmaceuticals alocaram orçamentos de P&D de dois dígitos para tecnologias de modulação de orexina que podem rivalizar com o CPAP em certos fenótipos. A aquisição de USD 1,59 bilhão pela Jazz do ativo de narcolepsia em estágio avançado da Sumitomo em junho de 2025 sinaliza o aumento dos tamanhos dos negócios à medida que as grandes empresas correm para garantir pipelines diferenciados. Entrantes com foco digital, como a Big Health, forjam vias alternativas de pagadores; seu produto SleepioRx contorna as taxas de dispensação, corroendo as margens do canal de farmácia enquanto cria novos dados que os pagadores valorizam para análises populacionais.
Alianças estratégicas entre gigantes da eletrônica de consumo e centros acadêmicos, notadamente Samsung–Stanford para detecção de apneia do sono por inteligência artificial, prenunciam a convergência entre setores que pode redesenhar os limites competitivos. Novos players em medicina metabólica — Eli Lilly com tirzepatida, Novo Nordisk com estudos de Fase 3 de semaglutida para AOS — estendem a concorrência além das empresas tradicionais do sono. As indicações pediátricas representam espaço em branco aberto; o aumento de receita planejado de 24% da Harmony Biosciences para USD 820–860 milhões em 2025 reflete o impulso em populações de nicho e ressalta as oportunidades para empresas que podem navegar pelas vias de medicamentos órfãos.
Líderes do Setor de Tratamento de Distúrbios do Sono
Eisai Co., Ltd.
Merck & Co.
Jazz Pharmaceuticals
Pfizer Inc.
ResMed Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Distúrbios do Sono
- Dr Reddy's Laboratories
- Merck
- Viatris (Mylan)
- Pfizer
- Sanofi
- Takeda Pharmaceutical Co.
- Teva Pharmaceutical Industries
- Transcept Pharmaceuticals
- Vanda Pharmaceuticals
- Zydus Lifesciences
- Eisai
- Jazz Pharmaceuticals
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Sommetrics Inc.
- Minerva Neurosciences
- Neurocrine Biosciences
- Avadel Pharmaceuticals
- Currax Pharmaceuticals
- Arena Pharmaceuticals
- SomnoMed Limited

Oportunidades de mercado e perspectivas futuras
Um espaço em branco primário é a expansão das vias não-PAP para a AOS, onde múltiplas modalidades estão avançando por meio de regulamentação em estágio avançado e validação clínica. A aprovação PMA da FDA, em março de 2026, do sistema de estimulação do nervo hipoglosso aura 6000 da LivaNova amplia as opções implantáveis para adultos com AOS moderada a grave que falham ou são inelegíveis para o PAP, reforçando um segmento crescente entre o CPAP e abordagens cirúrgicas mais invasivas. Em terapêuticas orais para AOS, a aceitação pela FDA, em julho de 2026, do pedido de registro (NDA) do AD109 da Apnimed, com data PDUFA de 28 de fevereiro de 2027, cria um marco regulatório de curto prazo que pode apoiar o engajamento de pagadores e prestadores com alternativas farmacológicas para pacientes que não persistem no uso noturno de dispositivos.
A narcolepsia continua sendo um corredor de inovação concentrado, onde a biologia da orexina está avançando em direção a pontos de decisão regulatória, criando espaço para novos entrantes diferenciados, baseados em mecanismo, e para gestão de ciclo de vida por parte dos titulares. O oveporexton (TAK-861) da Takeda recebeu aceitação de Revisão Prioritária da FDA (fevereiro de 2026) para narcolepsia tipo 1, e o NDA do AXS-12 da Axsome para cataplexia associada à narcolepsia foi aceito para registro em julho de 2026. No lado da prestação de cuidados, modelos de terapia combinada estão surgindo para fenótipos complexos de AOS, apoiados por pesquisa clínica registrada, como um estudo do Brigham and Women's Hospital, em junho de 2026, avaliando a estimulação farmacológica juntamente com a estimulação do nervo hipoglosso. Isso aponta para interoperabilidade entre dispositivos e medicamentos, infraestrutura de dados compartilhada e novas vias clínicas ancoradas em ecossistemas de clínicas do sono e diagnósticos domiciliares.
Recent Industry Developments in Mercado de Tratamento de Distúrbios do Sono
- Julho de 2026: A Eisai informou que a MHRA do Reino Unido aceitou para avaliação um pedido de autorização de comercialização para o lemborexant (Dayvigo) na insônia em adultos, ampliando seu avanço regulatório além das aprovações anteriores na região APAC. Essa etapa apoia a expansão geográfica em um mercado onde as vias de prescrição e reembolso estão intimamente ligadas a pacotes de evidências revisados por reguladores.
- Junho de 2026: A Jazz Pharmaceuticals divulgou extensas evidências do mundo real de última hora na SLEEP 2026 para o Xywav em narcolepsia e hipersonia idiopática. O conjunto de dados apoia a diferenciação em considerações de resultados e tolerabilidade, e ajuda a reforçar a confiança de pagadores e clínicos nas escolhas de terapia de longo prazo dentro dos segmentos de distúrbios raros do sono.
- Dezembro de 2024: A FDA dos EUA aprovou o Zepbound (tirzepatida) como o primeiro medicamento indicado para apneia obstrutiva do sono moderada a grave em adultos com obesidade. Essa decisão regulatória vincula a terapia metabólica aos desfechos de respiração durante o sono e ampliou a dinâmica competitiva para a AOS além do gerenciamento tradicional liderado por dispositivos.


Mercado de Tratamento de Distúrbios do Sono Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas com tratamentos médicos usados para gerenciar distúrbios do sono, incluindo medicamentos prescritos, dispositivos aprovados e terapêuticas digitais clinicamente validadas usadas em vias de cuidado.
Exclusões de escopo: serviços de acompanhamento e aplicativos de bem-estar do sono para consumidores que não são aprovados como dispositivos médicos são excluídos.
Visão geral da segmentação
- Por Classe de Medicamento
- Benzodiazepínicos
- Não Benzodiazepínicos
- Antagonistas Duais do Receptor de Orexina
- Antidepressivos
- Agonistas do Receptor de Melatonina
- Outras Classes de Medicamentos
- Por Tipo de Distúrbio
- Insônia
- Apneia do Sono
- Narcolepsia
- Distúrbios do Ritmo Circadiano
- Outros Tipos de Distúrbios
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Clínicas do Sono
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a estabelecer o limite entre o que conta como receita de tratamento e o que está fora do mercado. Usamos fontes públicas de saúde, como CDC, NIH, OMS e OCDE, para fundamentar sinais de prevalência, tendências de diagnóstico e conscientização sobre tratamento. Para fundamentação de produtos e regulamentação, revisamos bases de dados de medicamentos e dispositivos da FDA, diretrizes clínicas publicadas e periódicos revisados por pares que descrevem eficácia e mudanças no padrão de cuidado.
Para conectar demanda e oferta, também nos apoiamos em registros públicos de empresas e apresentações a investidores para direção de receita e comentários sobre o mix de produtos, além de sites de associações e itens de imprensa reputados para atualizações de políticas e reembolso. Em alguns pontos, foram usadas assinaturas pagas para dados financeiros de empresas e verificações de patentes, para que a direção do pipeline pudesse ser compreendida sem depender de declarações isoladas. As fontes listadas aqui são apenas ilustrativas, e também usamos outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em clínicos, administradores de laboratórios do sono, participantes do canal de cuidados domiciliares e especialistas em dispositivos e terapias que observam padrões de prescrição e adoção na prática. Também conversamos com partes interessadas regionais na APAC, EMEA e Américas, para que diferenças de cobertura, acesso e reembolso pudessem ser refletidas nas suposições finais, e então usamos essas contribuições para confirmar sinais da pesquisa documental e fechar lacunas de dados remanescentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 49% |
| Nível médio: 53% | Líderes funcionais/de unidade: 34% | EMEA: 32% |
| Participantes menores: 16% | Gerentes: 51% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual o conjunto de pacientes tratados é reconstruído a partir das taxas de prevalência e diagnóstico, e depois filtrado pelo acesso e adoção terapêutica por tipo de distúrbio. Esse conjunto de demanda é convertido em valor usando escalas de preços que refletem a duração típica da terapia e os padrões de reabastecimento para medicamentos, e os preços de venda do fabricante para dispositivos usados no tratamento. Para manter os totais realistas, realizamos verificações seletivas bottom-up, como ASP amostrado multiplicado pelo volume de unidades para as principais categorias de dispositivos, e consolidações no nível do fornecedor onde as divisões financeiras públicas permitiram.
As principais entradas usadas no modelo incluem tendências de diagnóstico de insônia e apneia do sono, adoção de CPAP e terapia conectada, mudanças no mix de prescrições em direção a classes de medicamentos mais novas, direção de cobertura de pagadores para cuidados do sono e ciclos de substituição para os principais tipos de dispositivos. A previsão usa análise de cenários apoiada por suavização de tendências, em que as principais variáveis são movidas com base em consenso de especialistas e mudanças observadas em políticas ou práticas clínicas. Onde os sinais bottom-up estavam incompletos, as lacunas foram tratadas aplicando-se suposições conservadoras de penetração e preço, que foram então reverificadas usando feedback de entrevistas.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando os resultados do modelo com sinais independentes que deveriam se mover na mesma direção, como volumes de diagnóstico, indicadores de adoção de tratamento e tendências de receita das principais categorias. Quando um país ou linha terapêutica apresenta um salto inusual, as suposições são reabertas e uma verificação de acompanhamento é feita com especialistas adicionais antes da aprovação final. O trabalho também é revisado em etapas, primeiro no nível do módulo e depois no nível do mercado completo, para que problemas de aritmética, escopo e lógica sejam identificados precocemente.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando grandes aprovações, mudanças de política ou eventos de precificação alteram as perspectivas. Antes da entrega, os dados mais recentes disponíveis são incorporados ao modelo, para que os clientes recebam uma visão atualizada que corresponda à realidade de mercado mais atual.
Tamanho do Mercado de Tratamento de Distúrbios do Sono da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o tratamento de distúrbios do sono podem variar bastante, mesmo quando parecem cobrir o mesmo tema. As diferenças geralmente vêm do que é contado como receita de tratamento, de qual ano é usado para precificação e conversão de moeda, e da rapidez com que os números são atualizados após grandes aprovações ou mudanças de reembolso.
Um fator comum de divergência é se diagnósticos e serviços de laboratório do sono estão incluídos, já que isso expande o mercado além dos produtos de tratamento e terapêuticas validadas. Outro fator é a construção de preços, em que alguns estudos aplicam um único ASP combinado, enquanto outros separam a dinâmica de reabastecimento de medicamentos dos ciclos de substituição de dispositivos, o que altera o total de forma significativa. As mudanças trimestrais de preços e o momento das taxas de câmbio também importam, e a cadência de atualização desses insumos é uma das razões pelas quais o valor de 2026 na Mordor Intelligence é mantido alinhado com os preços de venda do fabricante para dispositivos e as suposições atuais de mix terapêutico.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,98 bilhões de USD (2026) | |
| Editora do Setor A | 35,61 bilhões de USD (2026) | Esta estimativa parece usar um limite mais amplo, que pode incorporar receitas de diagnósticos e laboratórios do sono no mesmo total, o que eleva o número de 2026 além dos produtos de tratamento isoladamente. Também não declara claramente o nível de precificação dos dispositivos (preço do fabricante versus gasto do usuário final), o que pode ampliar o resultado. |
| Boletim de Mercado B | 16,17 bilhões de USD (2025) | Este número está ancorado em 2025 e pode inclinar-se para um foco terapêutico mais restrito, o que pode subestimar o valor do tratamento liderado por dispositivos na apneia obstrutiva do sono. Diferenças no momento cambial e na forma como a progressão do ASP é tratada ao longo da janela de previsão também podem reduzir o ano-base. |
Entre as três fontes, a dispersão é explicada principalmente por escolhas de escopo e pelo momento da precificação e da moeda. Ao manter as receitas de dispositivos ao preço de venda do fabricante e separar a lógica de duração dos medicamentos do comportamento de substituição de dispositivos, o modelo permanece rastreável a entradas que podem ser repetidas e reverificadas ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tratamento de distúrbios do sono?
O mercado é avaliado em USD 24,98 bilhões em 2026 e deve atingir USD 35,10 bilhões até 2031.
Qual classe terapêutica está crescendo mais rapidamente?
Os antagonistas duais do receptor de orexina estão se expandindo a um CAGR de 9,52% devido à segurança e eficácia superiores.
Qual é a participação da América do Norte no mercado de tratamento de distúrbios do sono?
A América do Norte representa 42,35% da receita global, refletindo sistemas de reembolso maduros e adoção antecipada de terapias inovadoras.
Por que as farmácias online são importantes para o crescimento futuro?
Os canais online estão crescendo a um CAGR de 10,18% porque oferecem privacidade, conveniência e transparência de preços que ressoam com pacientes em idade ativa.
O que torna a tirzepatida significativa para a apneia obstrutiva do sono?
Aprovada em dezembro de 2024, a tirzepatida é o primeiro medicamento para tratar AOS moderada a grave em adultos obesos, oferecendo uma alternativa à terapia baseada em dispositivos.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico lidera com um CAGR de 8,22%, impulsionada por grandes populações não tratadas e aprovações recentes de novas farmacoterapias.
Página atualizada pela última vez em:



