
Taille et part du marché de la construction à Singapour
Analyse du marché de la construction à Singapour par Mordor Intelligence
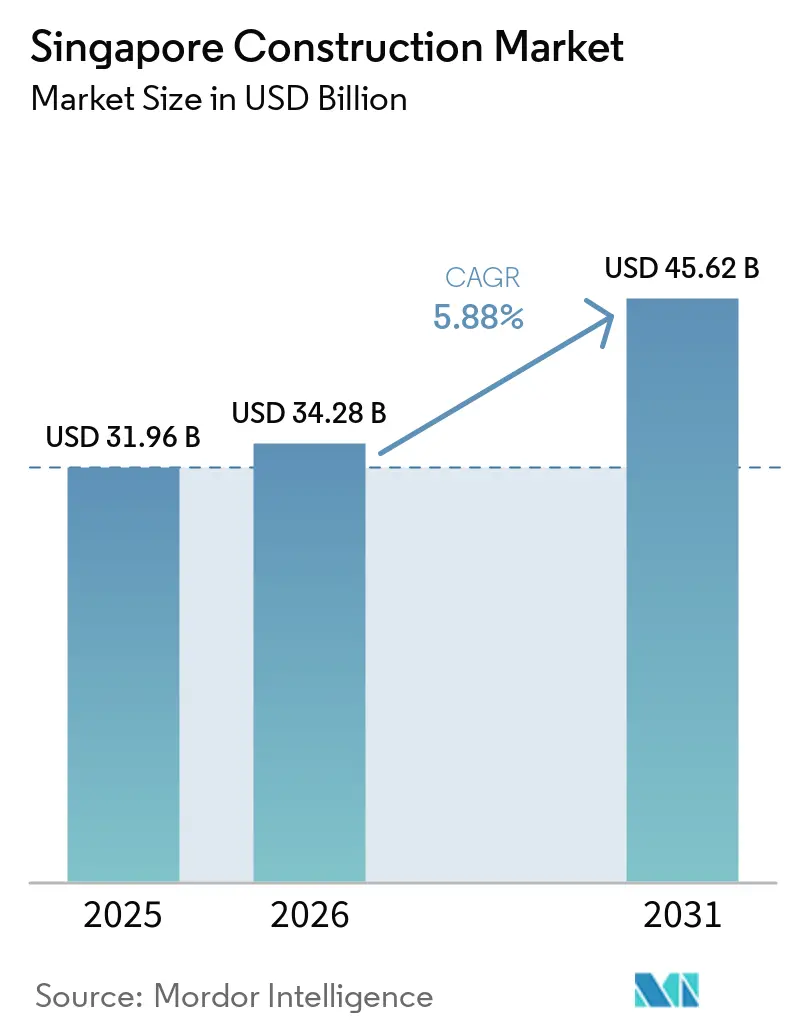
La taille du marché de la construction à Singapour était évaluée à 34,28 milliards USD en 2026 et devrait croître de 36,3 milliards USD en 2027 pour atteindre 46,59 milliards USD d'ici 2032, à un CAGR de 5,12 % durant la période de prévision (2027-2032).
Le pipeline résidentiel et de transport de Singapour soutient la demande de construction à toutes les étapes des projets. Les exigences en matière de carbone et les composants préfabriqués accroissent la pertinence d'une conception documentée et d'une production coordonnée. Les contrôles de la main-d'œuvre limitent la flexibilité en matière de recrutement alors que les entrepreneurs cherchent à saisir ces opportunités. À partir de mars 2026, la guerre en Iran et les perturbations connexes du transport maritime en Méditerranée orientale ont ajouté des pressions sur les coûts et les délais de livraison des intrants de construction à Singapour. Les coentreprises et la livraison intégrée de systèmes de construction offrent des réponses aux commandes complexes, mais les entrepreneurs doivent aligner ces capacités sur une main-d'œuvre et un approvisionnement en intrants contraints pour convertir le pipeline en actifs achevés.
Principaux enseignements du rapport
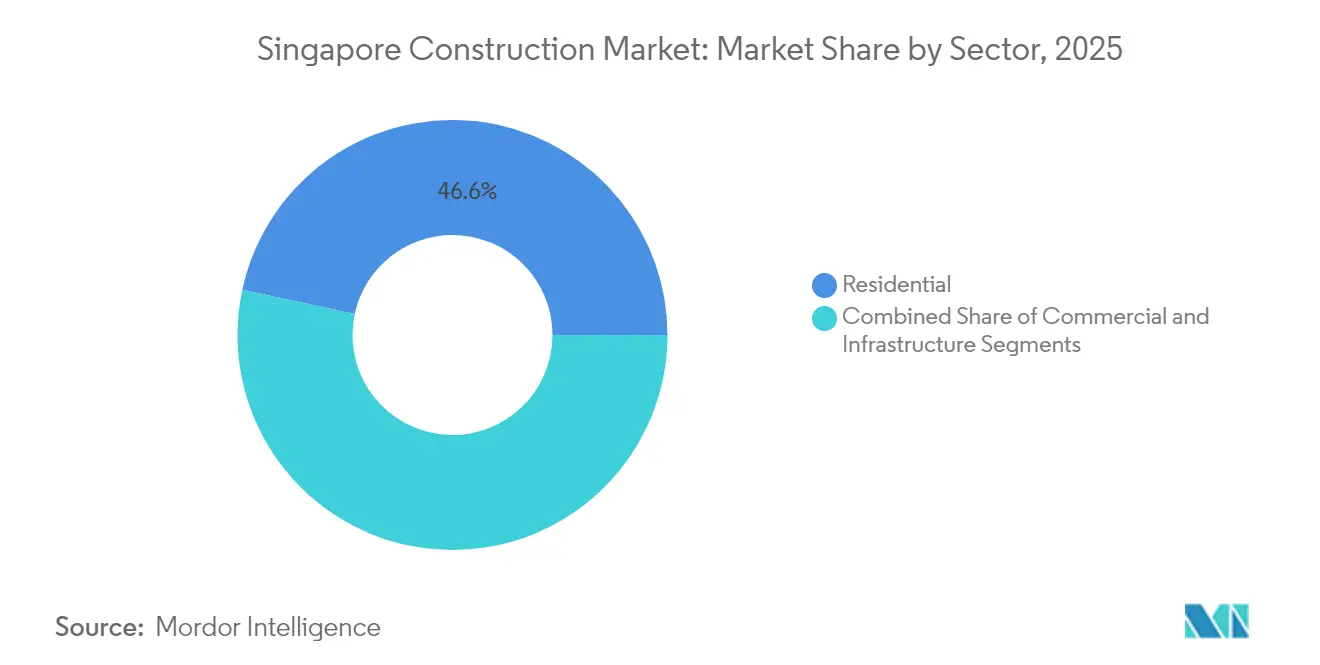
- Par secteur, le résidentiel détenait une part de marché de la construction à Singapour de 46,51 % en 2026, tandis que les infrastructures devraient connaître la croissance la plus rapide avec un CAGR de 5,55 % durant la période 2027-2032.
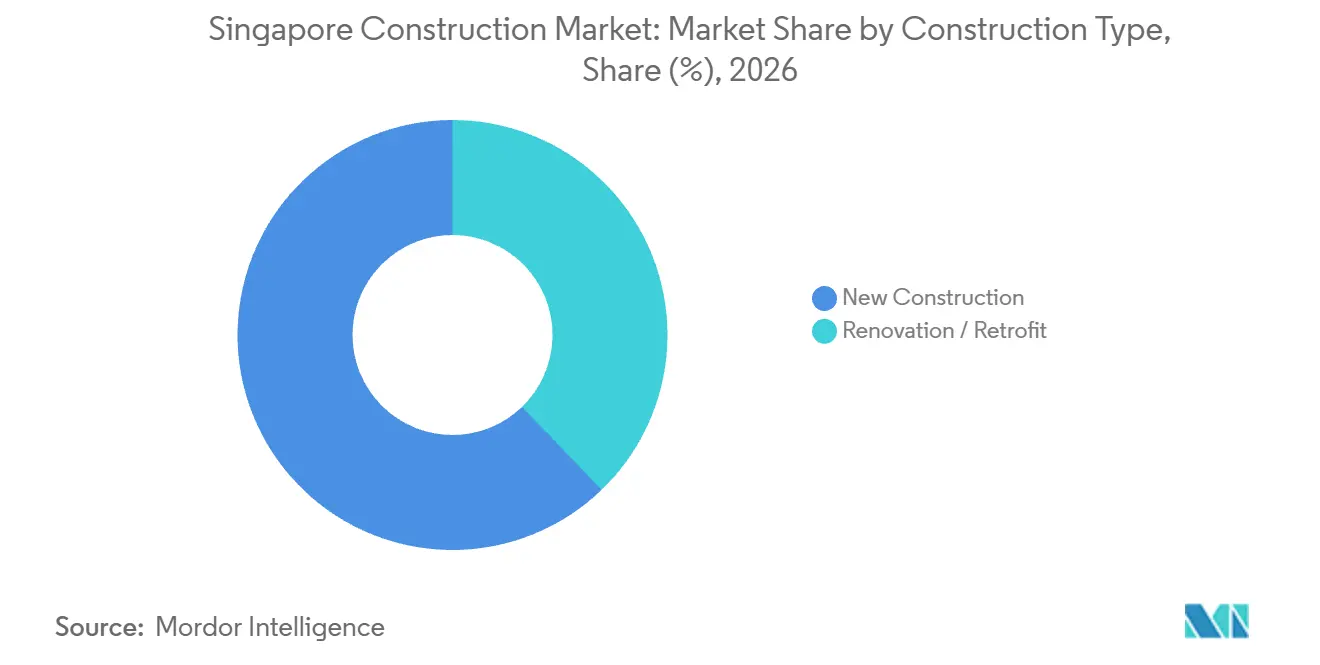
- Par type de construction, la nouvelle construction détenait une part de 62,21 % de la taille du marché de la construction à Singapour en 2026, et la rénovation / réhabilitation devrait connaître la croissance la plus rapide avec un CAGR de 5,55 % durant la période 2027-2032.
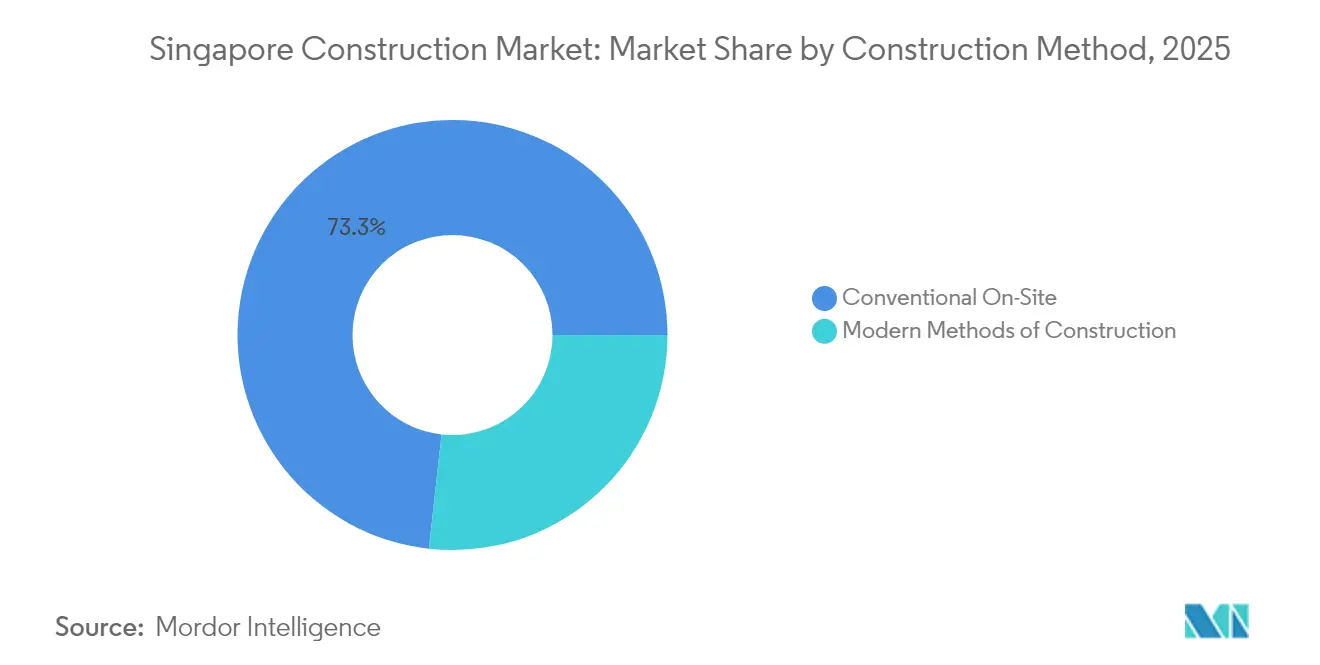
- Les méthodes de construction étaient dominées par la construction conventionnelle sur site avec une part de 73,07 % en 2026, tandis que les méthodes de construction modernes devraient connaître la croissance la plus rapide avec un CAGR de 5,8 % durant la période 2027-2032.
- Par source d'investissement, l'investissement privé détenait la plus grande part à 58,26 % en 2026, tandis que la construction en partenariat public-privé (PPP) devrait connaître la croissance la plus rapide avec un CAGR de 5,65 % durant la période 2027-2032.
- Sur le plan géographique, la région hors centre (OCR) était en tête avec une part de 39,58 % en 2026 et devrait également connaître la croissance la plus rapide avec un CAGR de 5,45 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la construction à Singapour
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Marchés publics « Green Mark » encourageant l'évaluation du carbone incorporé | +0.9% | Jurong Lake District et Marina South | Moyen terme (2 à 4 ans) |
| Mégaprojets du port de Tuas et du terminal T5 de Changi ancrant le pipeline d'infrastructures civiles | +2.1% | Tuas et Changi | Long terme (≥ 4 ans) |
| Programme BTO accéléré du Housing & Development Board | +1.8% | Sembawang Portico et Sembawang Brook | Moyen terme (2 à 4 ans) |
| Levée du moratoire sur les centres de données hyperscale déclenchant de nouvelles attributions de capacités | +1% | Partie ouest de Singapour | Moyen terme (2 à 4 ans) |
| Livraison numérique intégrée (IDD) obligatoire sur les sites de vente de terrains publics renforçant l'adoption de la maquette numérique (BIM) et de la préfabrication | +0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Programme de renouvellement des quartiers stimulant les rénovations de friches urbaines | +0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Marchés publics « Green Mark » encourageant l'évaluation du carbone incorporé
L'Autorité du bâtiment et de la construction (BCA) fixe des exigences en matière de carbone qui peuvent faire de la performance certifiée une partie des spécifications de construction. Les bâtiments situés sur des terrains éligibles issus des ventes de terrains publics vendus à partir du 2 décembre 2022, dans les zones spécifiées de Jurong Lake District et de Marina South, doivent obtenir le badge Whole Life Carbon. Cela s'accompagne des exigences du badge Green Mark Platinum Super Low Energy et d'autres badges. Pour les nouveaux bâtiments et les bâtiments existants faisant l'objet d'ajouts et de modifications avec de nouvelles infrastructures, Green Mark Version 7 récompense séparément les calculs effectués à l'aide du calculateur de carbone incorporé des bâtiments et les réductions par rapport aux valeurs de référence de carbone incorporé du béton, de l'acier et du verre. Cela fait de la sélection des matériaux et des calculs de carbone associés une partie intégrante de la même proposition commerciale. Les entrepreneurs capables de relier les choix de matériaux proposés à l'évaluation peuvent se démarquer par une performance carbone documentée.
Mégaprojets du port de Tuas et du terminal T5 de Changi ancrant le pipeline d'infrastructures civiles
Les grands projets de transport soutiennent la demande de construction à travers des lots de travaux à différentes étapes de livraison. En janvier 2026, la BCA prévoyait que des lots de construction supplémentaires pour le terminal 5 de Changi soutiendraient la demande de construction à Singapour cette année-là. Par ailleurs, l'avis de l'Autorité maritime et portuaire de Singapour, en vigueur du 23 septembre 2026 au 22 mars 2027, couvrait les investigations géotechniques, le dragage, le remblayage et l'installation de caissons à la phase 2 du terminal de Tuas. L'avis précisait l'utilisation de barges auto-élévatrices et de grues pour les investigations géotechniques, ainsi que de dragues pour les travaux sur les fonds marins. Ces activités maritimes créent une demande d'équipements spécialisés et d'expertise des fonds marins, étendant l'opportunité offerte par le mégaprojet au-delà de la construction des bâtiments du terminal.
Programme BTO accéléré du Housing & Development Board
L'accès au logement dépend du délai de livraison autant que du nombre de logements proposés. En juin 2026, le Housing & Development Board (HDB) a proposé 2 035 logements à délai d'attente réduit à Sembawang Portico et Sembawang Brook. Ces logements affichaient des délais d'attente prévus inférieurs à 3 ans. Ils faisaient partie d'un lancement en juin 2026 de 6 952 logements BTO à Ang Mo Kio, Bishan, Bukit Merah, Sembawang et Woodlands. L'offre globale crée un pipeline de logements substantiel dans plusieurs quartiers. Dans ce volume de travaux, le rythme de construction sur les 2 sites de Sembawang devient le test de livraison de l'engagement de délai d'attente réduit.
Levée du moratoire sur les centres de données hyperscale déclenchant de nouvelles attributions de capacités
Les attributions de capacités créent une demande de construction lorsque les opérateurs traduisent leurs allocations en installations physiques avec des exigences techniques définies. DayOne a posé la première pierre de son premier centre de données à Singapour, une installation de 20 MW dont la capacité a été attribuée dans le cadre du projet pilote Data Center Call for Application, en juillet 2025.[1] Son projet dans l'ouest de Singapour est conçu pour intégrer des panneaux photovoltaïques intégrés au bâtiment en façade verticale et un système de refroidissement hybride air-liquide, avec une mise en service prévue au premier trimestre 2027. Cela combine la conception de l'enveloppe du bâtiment et du système de refroidissement au sein d'un même développement, créant un cahier des charges de construction qui va au-delà de la simple livraison de surface de plancher. Cet objectif opérationnel place les systèmes thermiques et photovoltaïques prévus sur le mme horizon de livraison que la structure, élargissant le périmètre de l'entrepreneur lié à l'ouverture.
Analyse de l'impact des freins*
| Frein | Impact (%) sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Quotas stricts de travailleurs étrangers faisant augmenter les coûts de main-d'œuvre | -0.7% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Rareté des terrains entraînant une complexité et des risques liés à la construction verticale | -0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Volatilité des prix des matériaux importés (exposition en tant que plaque tournante de la réexportation) | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Renforcement des pénalités liées à la conformité en matière de sécurité au travail | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Quotas stricts de travailleurs étrangers faisant augmenter les coûts de main-d'œuvre
Le recrutement dans la construction est limité à la fois par les ratios de main-d'œuvre et la composition des compétences. Le ministère de la Main-d'œuvre (MOM) de Singapour autorise 5 titulaires de permis de travail dans la construction par employé local percevant le salaire de qualification local. Les employeurs doivent également maintenir au moins 10 % de titulaires de permis de niveau supérieur avant d'embaucher de nouveaux travailleurs de niveau de base ou de renouveler les permis de niveau de base existants. À partir de janvier 2028, les nouvelles recrues embauchées sans le certificat d'évaluation des compétences (Knowledge) devraient bénéficier d'une période de 6 mois au taux de prélèvement de niveau de base en vigueur. Les employeurs seraient soumis à un prélèvement plus élevé par la suite si ces travailleurs échouent au test local dans ce délai. L'expansion rapide des équipes dépend donc de l'effectif local qualifié et de la composition de compétences requise, avec une exposition à des coûts supplémentaires lorsque les recrues non certifiées manquent la date limite du test.
Rareté des terrains entraînant une complexité et des risques liés à la construction verticale
La superficie limitée de Singapour encourage un développement plus dense et plus vertical, et l'URA demande de prendre en compte la capacité des infrastructures et la compatibilité avec les développements environnants. En septembre 2026, la LTA a lié une augmentation d'environ 2 ans du calendrier du corridor Nord-Sud à des conditions de sol difficiles, des travaux contraints à proximité de routes, de réseaux d'utilité publique et d'infrastructures MRT en exploitation, ainsi qu'à leurs effets en cascade. À Novena, la roche fracturée et les eaux souterraines sous le tunnel de la ligne Nord-Sud en exploitation ont nécessité un creusement en sections plus petites avec des opérations répétées d'extraction de roche, d'injection de coulis et de pose d'étais. Ces méthodes illustrent comment les travaux à proximité d'infrastructures MRT en exploitation ralentissent les excavations dans le milieu urbain dense de Singapour. Pour les entrepreneurs travaillant autour d'infrastructures en exploitation, une séquence plus longue sur un projet prolonge la durée pendant laquelle ses équipes et équipements y restent mobilisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur : l'ampleur du logement et les infrastructures civiles façonnent la demande
Le résidentiel représentait une part de 46,51 % de la taille du marché de la construction à Singapour en 2026, ce qui en fait le plus grand segment. Au 31 mars 2026, le HDB avait construit un total cumulé de 1 293 335 logements dans 24 quartiers et 3 domaines. Le 8 janvier 2026, le HDB a signalé 127 projets de logements en construction à Singapour, contre 110 en 2025. Ce volume de travaux actif a ajouté des exigences de livraison à court terme à une base étendue de logements publics établis. Servir de nombreux projets HDB offre aux constructeurs résidentiels une voie vers la montée en puissance grâce à une livraison répétée pour un client public commun.
Les infrastructures constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 5,55 % durant la période 2027-2032. Le 30 septembre 2026, la Land Transport Authority (LTA) a attribué 3 marchés de génie civil pour la phase 2 du viaduc de Tuas Road reliant Tuas South et le port de Tuas, avec un début de construction prévu début 2027.[2] Le périmètre combine viaducs, améliorations routières, drainage et infrastructures connexes, créant plusieurs exigences de génie civil interconnectées. Avec un début de construction prévu début 2027 et une réception progressive à partir de 2032, les attributions créent un pipeline de génie civil s'étendant sur toute la période de prévision 2027-2032.

Par type de construction : les nouvelles installations complètent le renouvellement du parc immobilier existant
La nouvelle construction représentait une part de marché de la construction à Singapour de 62,21 % en 2026 et constituait le plus grand segment. Le 1er décembre 2025, l'hôpital Alexandra a désigné une coentreprise entre Shimizu Corporation, Ssangyong Engineering & Construction Co. Ltd. et Kimly Construction Pte. Ltd. comme entrepreneur principal. Un marché distinct a été attribué à Rich Construction Company Pte. Ltd., les entrepreneurs principaux étant affectés à différentes zones du campus. La réhabilitation de 13,3 hectares comprend 2 tours pour les soins hospitaliers et ambulatoires reliées par une passerelle communautaire planifiée. Un campus partagé entre 2 groupes d'entrepreneurs principaux dans différentes zones donne au maître d'ouvrage 2 équipes de livraison à coordonner sur un seul programme hospitalier.
La rénovation / réhabilitation est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,55 % durant la période 2027-2032. Dans le cadre du programme d'amélioration du logement du HDB, les travaux de construction pour environ 409 000 logements ont été achevés et les travaux pour 83 000 logements étaient à différents stades d'avancement au 31 mars 2026. Le programme traite les problèmes de béton écaillé, les colonnes d'évacuation des déchets et les toilettes existantes, liant la demande à des besoins de maintenance spécifiques à l'intérieur des logements. Par ailleurs, 105 projets du programme de renouvellement des quartiers étaient en cours à la même date, les conseils de quartier mettant en œuvre des améliorations au niveau des îlots et des immeubles. La proposition commerciale combine des réparations à l'intérieur des logements avec des améliorations des espaces communs, offrant aux entrepreneurs de rénovation des flux de travaux distincts au niveau des logements et du quartier au sein du parc de logements existant.
Par méthode de construction : l'ingénierie sur site rencontre l'investissement dans la production hors site
La construction conventionnelle sur site était le plus grand segment, avec une part de 73,07 % en 2026. Penta-Ocean a signalé que la construction T232 était en cours pour la LTA le 4 avril 2025, couvrant une station, des tunnels et un bâtiment des douanes, de l'immigration et de la quarantaine sur environ 30 hectares à Singapour. Le fonçage de pieux coulés en place de ce projet impliquait un sol grossier sur un substratum rocheux dur et des blocs enfouis à côté de la station Woodlands North. Les tirs de mines à proximité de logements, d'écoles et de stations MRT ont nécessité un ajustement minutieux des charges explosives pour réduire les vibrations et les effets sur les structures environnantes. Cette combinaison favorise les entrepreneurs capables d'adapter à la fois les méthodes d'excavation et de fondation au sol et aux actifs urbains voisins.
Les méthodes de construction modernes constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 5,8 % durant la période 2027-2032. L'allocation d'intensification foncière de la BCA couvre la construction de centres intégrés de construction et de préfabrication et d'installations de conception pour la fabrication et l'assemblage. Les entreprises développant des installations éligibles peuvent postuler si leurs demandes de permis de construire ont été soumises le 1er janvier 2026 ou après, sous réserve des critères du programme. Ce mécanisme soutient l'infrastructure de production derrière les composants hors site, créant une voie côté offre pour développer les capacités de construction. Le retour commercial dépend donc de la mise en œuvre de la capacité de composants résultante dans des projets de construction, reliant l'investissement dans les installations à la demande d'assemblages manufacturés.
Par source d'investissement : le développement à usage mixte et les paiements de concession façonnent la livraison
L'investissement privé était le plus grand segment, détenant une part de 58,26 % en 2026. Mitsui Fudosan, participant par l'intermédiaire de Mitsui Fudosan (Asia) Pte. Ltd., et son partenaire de coentreprise City Developments Limited ont commencé la construction du développement de Zion Road à Singapour en août 2025. Le développement était prévu pour contenir 706 unités de condominium, 373 appartements avec services de longue durée et un podium commercial, la composition prévue étant susceptible de changer. Sa conception en phase de planification comprenait également une connexion directe à la station Havelock. Les 1 079 unités résidentielles et d'appartements avec services prévus, plus le podium commercial, occupent environ 1,5 hectare à côté de la station Havelock, concentrant la demande de construction privée dans un parc à usage mixte à un nœud de transport en commun.
La construction en partenariat public-privé (PPP) est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,65 % durant la période 2027-2032. En décembre 2025, l'agence nationale de l'eau de Singapour, PUB, a prolongé la concession de dessalement SingSpring existante de Keppel Infrastructure Trust (KIT) de 3 ans jusqu'en 2028 dans le cadre d'un schéma de conception-construction-propriété-exploitation. L'usine a commencé à fonctionner en 2005. SingSpring Trust, entièrement détenu par KIT, reçoit des paiements de capacité de PUB pour mettre la pleine capacité en eau de l'usine à disposition, indépendamment des volumes d'eau fournis. Étant donné que PUB paie SingSpring pour la capacité disponible plutôt que pour les volumes d'eau, la valeur de la concession pour son propriétaire repose sur le maintien de l'usine en état de fonctionnement jusqu'en 2028.
Analyse géographique
Marché de la construction dans la région hors centre (OCR)
La région hors centre (OCR) détenait une part de marché de la construction à Singapour de 39,58 % en 2026 et constitue la géographie la plus grande et à la croissance la plus rapide, avec un CAGR prévu de 5,45 % durant la période 2027-2032. En juin 2026, le HDB a proposé 656 nouveaux logements à Woodgrove Acres à Woodlands. L'offre comprenait des logements de type 2 pièces Flexi, 3 pièces, 4 pièces et 5 pièces. Le même lancement a proposé 1 160 nouveaux logements à Sembawang Brook à Sembawang, ajoutant une autre allocation substantielle de logements en banlieue. Les importantes offres de logements sur plusieurs sites suburbains distincts soutiennent un pipeline de construction dans lequel le volume de construction résidentielle sous-tend la position de leader et les perspectives de croissance de l'OCR.
La région centrale principale (CCR) comprend le cœur du centre-ville, où le concept d'aménagement de l'URA combine des bureaux de premier plan, des usages complémentaires et une population résidente dans un quartier à usage mixte. Les directives de l'URA exigent que les développements dans cette zone d'aménagement prévoient des passages couverts au rez-de-chaussée le long des limites de parcelle ou des lignes de recul de bâtiment désignées, et les maintiennent dégagés. Pour les promoteurs, cela fait de la circulation piétonne une partie intégrante du cahier des charges de conception au niveau du sol et confère au périmètre du bâtiment une fonction publique. Le cœur du centre-ville étant planifié pour des bureaux et une population résidente, l'exigence de l'URA de maintenir les passages dégagés en tout temps fait du passage couvert un équipement public permanent dans la conception de base de chaque projet.
Le reste de la région centrale (RCR) comprend le développement intégré planifié de Toa Payoh sur un site de 12 hectares. Ses installations prévues comprennent un centre sportif régional, une polyclinique, une bibliothèque publique et un parc urbain. Sport Singapore a dirigé la planification, avec les polycliniques du National Healthcare Group, le National Library Board et le National Parks Board comme partenaires colocalisés. Ces rôles de service distincts rendent la coordination entre plusieurs cahiers des charges institutionnels pertinente pour la proposition de construction du développement. Sport Singapore a signalé une première pelletée de terre en janvier 2025, avec une livraison prévue vers 2030.
Cadre réglementaire et perspectives
La comparaison examine les exigences d'approbation de construction et de passation de marchés de construction publique à Singapour du point de vue d'un entrepreneur principal. Pour les travaux de construction réglementés, une personne qualifiée enregistrée avec un certificat d'exercice valide doit obtenir l'autorisation écrite de l'URA avant de demander l'approbation du plan de construction à la BCA. CORENET X est devenu obligatoire pour les nouveaux projets éligibles d'une surface de plancher brute d'au moins 30 000 m² le 1er octobre 2025, s'élargissant à 5 000 m² le 1er octobre 2026. CORENET X couvre les nouveaux bâtiments éligibles et les modifications sans soumissions réglementaires formelles préalables, tandis que les projets plus petits et les soumissions CORENET 2 en cours commencées avant le 30 septembre 2026 peuvent continuer à y être traitées.
Tableau réglementaire
| Facteur de décision | Approbations de construction à Singapour | Passation de marchés de construction publique à Singapour |
|---|---|---|
| Autorité principale | BCA et URA | Le MOM fixe les exigences de sécurité ; les acheteurs du secteur public appliquent les conditions d'appel d'offres |
| Instruments ou orientations clés | Réglementations sur le contrôle des bâtiments et exigences de permis de construire | Réglementations sur la sécurité et la santé au travail (construction) de 2007 et cadre de disqualification pour raisons de sécurité |
| Effet commercial | Le permis de construire et l'approbation du plan de construction régissent les travaux réglementés | De mauvaises performances en matière de sécurité peuvent temporairement exclure les soumissionnaires ; la couverture des entrepreneurs varie selon la valeur du projet |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
L'attractivité moyenne reflète des voies d'approbation définies assorties de conditions de performance en matière de sécurité pouvant restreindre l'accès aux appels d'offres publics. Le seuil d'octobre 2025 de 30 000 m² a été élargi à 5 000 m² en octobre 2026, modifiant les processus de soumission, tandis que les obligations d'approbation statutaires distinctes soutiennent la continuité de l'accès. La BCA a lancé Green Mark Version 7 le 2 septembre 2026, acceptant les demandes Green Mark 2021 jusqu'au 31 mars 2027, et exigeant la Version 7 pour les nouvelles demandes à partir du 1er avril 2027. Ce programme de certification promeut un parc immobilier plus écologique et des bâtiments à très basse consommation d'énergie, et est distinct de l'approbation générale des plans, avec des normes obligatoires sur certains sites de vente de terrains publics, parallèlement à des obligations distinctes d'éligibilité en matière de sécurité.
Étapes de la chaîne de valeur
La comparaison suit l'approvisionnement en béton, la fabrication de composants et l'entreprise générale, montrant comment les revenus et les risques d'exécution évoluent le long de la chaîne de construction. Island Concrete a ajouté à sa flotte en 2025 le premier et le plus grand camion malaxeur à béton de 14 mètres cubes de Singapour. Pour un fournisseur de béton, le camion plus grand n'augmente les ventes potentielles par trajet que lorsque la capacité de coulage et de réception d'un projet peut absorber la charge supplémentaire.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en béton prêt à l'emploi | Fournisseurs de béton prêt à l'emploi tels que Island Concrete (Private) Limited | Revenus de la fourniture de béton | Décalage entre la séquence de livraison et la disponibilité du chantier pour le coulage | Coordonner l'expédition avec les fenêtres de réception confirmées sur le chantier |
| Fabrication de composants préfabriqués | Fournisseurs de préfabriqués tels que R3 Precast sous HL Building Materials Pte. Ltd. | Ventes de composants fabriqués | Modifications de conception après la fabrication des composants | Convenir des interfaces des composants avant la fabrication |
| Entreprise générale et exécution | Entrepreneurs principaux tels que KSH Holdings Limited | Revenus des marchés de construction | Conditions de chantier limitant la méthode de construction prévue | Adapter les méthodes et les équipements à la contrainte spécifique du chantier |
| Source: Mordor Intelligence | ||||
À Costa Grove @ Pasir Ris, situé à côté d'habitats de mangrove, Chip Eng Seng Pte. Ltd. a adapté sa conception de fondation et utilisé des machines plus petites pour travailler autour des arbres voisins.[3] Cette réponse illustre pourquoi la valeur au stade de l'exécution inclut l'adaptation d'une conception à l'environnement de travail réel, tandis que les fournisseurs de matériaux et de composants tirent leurs revenus de leurs rôles d'approvisionnement respectifs. Pour les projets utilisant des composants fabriqués, l'opportunité structurelle est de relier les décisions de production aux méthodes de chantier suffisamment tôt pour que les pièces manufacturées restent utilisables dans les contraintes du projet récepteur.
Paysage concurrentiel
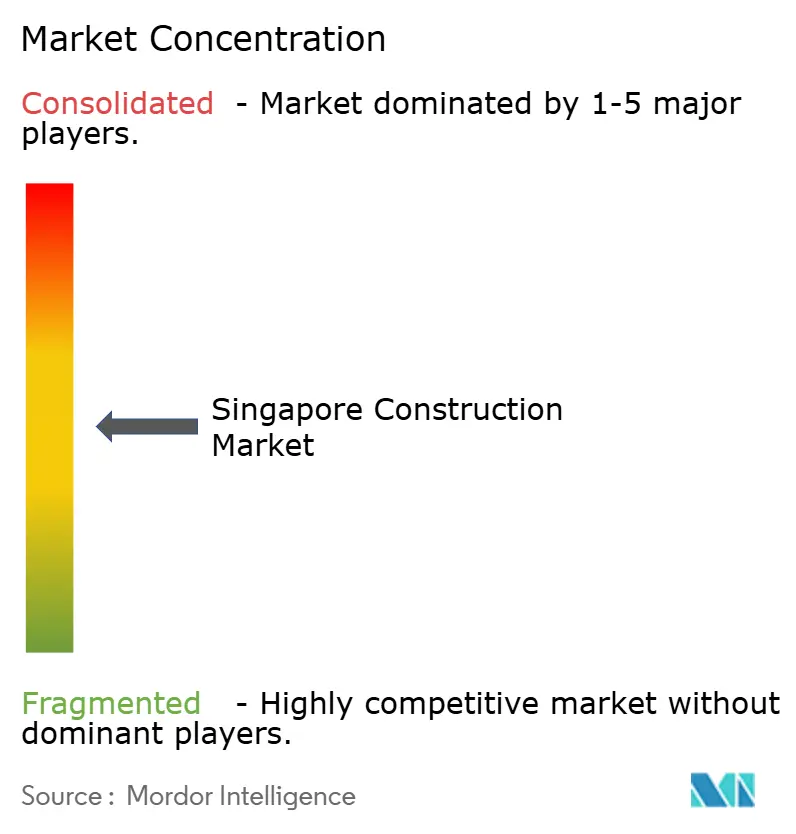
Le champ concurrentiel compte plusieurs entrepreneurs établis et combine des désignations individuelles avec des participations en coentreprise. Woh Hup (Private) Ltd. et Obayashi Singapore Pte. Ltd. détiennent des enregistrements de construction générale et de génie civil à Singapour. Dragages Singapore Pte. Ltd. est enregistré pour la construction générale, tandis que Penta-Ocean Construction Co., Ltd. (Singapore) et Lum Chang Building Contractors Pte. Ltd. disposent d'enregistrements en construction et génie civil. En mars 2026, Las Vegas Sands a désigné Woh Hup comme entrepreneur principal pour un nouveau développement adjacent à Marina Bay Sands à Singapour. Une désignation directe par le maître d'ouvrage pour un développement majeur à côté de Marina Bay Sands montre que Woh Hup détient un mandat d'entrepreneur principal sur un projet privé emblématique.
En janvier 2025, le groupe Changi Airport a attribué le lot de sous-structure du terminal 5 à une coentreprise entre China Communications Construction Company Limited (succursale de Singapour) et Obayashi Singapore Pte. Ltd. Le périmètre couvrait les fondations et les sous-sols du terminal passagers principal et du centre de transport terrestre, ainsi qu'une partie des tunnels reliant le terminal 5 et le terminal 2. Cette voie de coentreprise combine les entrepreneurs désignés au sein d'un seul lot commandé, reliant les travaux de soutien du bâtiment aux liaisons de transport souterraines. Pour les challengers, un seul marché couvrant les fondations, les sous-sols et les liaisons de tunnels favorise les soumissionnaires capables de déployer des capacités combinées en construction et génie civil, comme l'a fait la coentreprise de 2 entrepreneurs.
La différenciation concurrentielle s'étend également à la création de terrains industriels avant que les bâtiments puissent être développés. Penta-Ocean a remporté le marché de remblayage du bassin nord de Tuas de la JTC Corporation en juillet 2025, couvrant environ 172 hectares de nouveaux terrains industriels, avec une livraison prévue en juillet 2030. Cela place l'entrepreneur au stade de la formation du site du développement industriel et confère à la capacité de remblayage un rôle commercial distinct. La BCA classe Penta-Ocean en grade A1 pour la construction générale et le génie civil. Étant donné que les nouveaux terrains font partie des plans de revitalisation des anciens domaines industriels de Jurong et Tuas, le marché de remblayage se situe en amont de tout travail de construction sur ces sites.
Leaders du secteur de la construction à Singapour
-
Woh Hup (Private) Ltd.
-
Obayashi Singapore Pte. Ltd.
-
Dragages Singapore Pte. Ltd.
-
Penta-Ocean Construction Co., Ltd. (Singapore)
-
Lum Chang Building Contractors Pte. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Principales opportunités pour les acteurs du marché
Les opportunités comparent la livraison de construction pour des projets répétitifs de logements, d'écoles et de soins de santé dans le cadre d'une voie de standardisation commune. À partir du 30 avril 2026, l'approbation de type de constructibilité de la BCA permet aux promoteurs de soumettre un plan de standardisation de la conception et un catalogue de pièces une seule fois pour une acceptation sur plusieurs projets utilisant la même approche Kit-of-Parts. Cela crée une ouverture pour les prestataires de construction capables de transformer des conceptions réutilisables acceptées en travaux de construction répétables. La proposition commerciale dépend de la réalisation d'une répétition utile tout en conservant les parties de chaque cahier des charges de projet nécessitant un traitement individuel.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Lots de construction de logements répétables | Le HDB développait un catalogue amélioré de composants préfabriqués en avril 2026 | Projets de logements HDB | Aligner la livraison de construction sur les dimensions et les détails de connexion du catalogue | Coordination préalable des composants de construction réutilisables | Entrepreneurs en logement et prestataires de préfabrication tels que Tiong Seng |
| Livraison standardisée de bâtiments scolaires | Le ministère de l'Éducation se lançait dans une approche à composants standardisés en avril 2026 | Construction scolaire pour le ministère de l'Éducation | Établir des lots de construction répétables autour de grilles spatiales acceptées | Concilier les parties répétables avec les cahiers des charges individuels des écoles | Entrepreneurs en bâtiment et équipes d'intégration de composants |
| Lots de construction de bâtiments de santé réutilisables | MOHH, l'agence de projets de santé, se lançait dans une approche à composants standardisés en avril 2026 | Construction d'établissements de santé pour MOHH | Séparer les éléments de construction répétables des interfaces d'installations spécifiques au projet | Définir les interfaces avant de s'engager sur la fabrication des pièces | Entrepreneurs en bâtiments de santé et intégrateurs de préfabrication |
| Source: Mordor Intelligence | |||||
Les capacités de préfabrication de Tiong Seng comprennent sa méthode de construction volumétrique préfabriquée et prête à l'emploi Lithe et la production de préfabriqués, lui conférant un rôle potentiel dans la livraison standardisée de bâtiments. L'opportunité centrale est destinée aux prestataires capables de déployer un système de construction réutilisable sur le portefeuille de projets d'un acheteur, en répartissant la préparation de la conception sur plus d'un bâtiment. Leur avantage dépendrait de la préservation de cette répétition tout au long de la fabrication et de l'installation, car une approbation réutilisable a une valeur commerciale limitée si chaque projet oblige à reconcevoir le système de construction.
Développements récents du secteur
- Oct 2026 : CORENET X est devenu obligatoire pour les nouveaux projets éligibles d'une surface de plancher brute d'au moins 5 000 m², élargissant l'exigence qui s'appliquait depuis octobre 2025 aux projets d'au moins 30 000 m².
- Sep 2026 : La LTA a attribué des marchés de génie civil pour la phase 2 du viaduc de Tuas Road, étendant la connectivité vers le port de Tuas et Tuas South, avec un début de construction prévu début 2027.
- Sep 2026 : La BCA a annoncé Green Mark Version 7, actualisant le programme de certification des bâtiments de Singapour pour accélérer l'écologisation du parc immobilier et généraliser les bâtiments à très basse consommation d'énergie.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Le marché de la construction à Singapour mesure les dépenses annuelles consacrées aux travaux de construction réalisés à Singapour. Il couvre les projets de construction et d'infrastructure livrés par des entrepreneurs, y compris la nouvelle construction et la rénovation ou réhabilitation.
Exclusions du périmètre : les services autonomes d'architecture, d'ingénierie, de conseil et de gestion de projet, les matériaux et équipements de construction vendus séparément, les ventes de propriétés, de terrains et de bâtiments achevés, ainsi que l'exploitation et la maintenance courantes des bâtiments sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements / Condominiums
- Villas et maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Infrastructures
- Infrastructures de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation / Réhabilitation
- Par méthode de construction
- Méthodes conventionnelles sur site
- Méthodes modernes de construction
- Par source d'investissement
- Public
- Privé
- Partenariat public-privé (PPP)
- Par région
- Région centrale principale (CCR)
- Reste de la région centrale (RCR)
- Région extérieure à la région centrale (OCR)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'Autorité du bâtiment et de la construction (BCA) publie des séries sur la demande et la production de construction qui distinguent les attributions de marchés des paiements d'avancement certifiés, tandis que les rapports du Housing & Development Board décrivent l'activité de construction et de renouvellement des logements publics. Les documents de planification de l'Urban Redevelopment Authority aident à évaluer la localisation et le calendrier des plans de développement et d'infrastructure, et les règles du ministère de la Main-d'œuvre documentent les quotas de main-d'œuvre, les exigences de compétences et les prélèvements pertinents pour la capacité des entrepreneurs. Ces sources, telles que les dossiers officiels de projets et de politiques, soutiennent le calendrier de la demande à Singapour, les indicateurs de coûts et de capacités, et les vérifications de l'activité de construction.
Les rapports annuels des entreprises, les états financiers, les documents destinés aux investisseurs et la presse économique singapourienne réputée peuvent compléter les données sur les projets, les carnets de commandes et les coûts, les informations divulguées étant comparées aux signaux officiels d'attribution et de paiement d'avancement. Ces sources ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées cibleraient les entrepreneurs généraux et spécialisés de Singapour, les promoteurs, les maîtres d'ouvrage publics et les fournisseurs de construction, avec des répondants occupant des fonctions de direction, fonctionnelles et de gestion de projet. Leurs contributions permettraient de tester les estimations secondaires du calendrier des projets, des valeurs des marchés, des parts de secteur et de méthode de livraison, des contraintes de main-d'œuvre et de matériaux, et de clarifier les lacunes dans les dossiers publics. Les analystes compareraient les témoignages tout au long de la chaîne de valeur et réconcilieraient les preuves contradictoires avec les données officielles d'attribution de marchés, de production de construction et d'état des projets avant d'intégrer les ajustements étayés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels / d'unité : 35 % | |
| Acteurs plus petits : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante partirait des travaux de construction à Singapour réalisés dans le cadre de marchés de projets, en utilisant les attributions officielles de marchés et les paiements d'avancement certifiés pour distinguer les nouveaux engagements des travaux livrés chaque année. Les analystes suivraient les pipelines de logements publics et privés, les attributions de projets de transport et de services publics, l'activité de développement commercial et industriel, les programmes de rénovation, les indices de coûts de construction et les prix des matériaux, ainsi que les conditions de quotas et de prélèvements de main-d'œuvre. Ces indicateurs informent le calendrier des projets, la valeur nominale et les contraintes de capacité. Les parts de secteur, de type de construction, de méthode de construction, de source d'investissement et régionales seraient construites à partir des données de projets et de marchés, des allocations de programmes publics, des informations divulguées par les entrepreneurs et des valeurs de projets échantillonnées, les travaux sous-traités étant comptabilisés une seule fois dans le marché principal et les composants hors site comptabilisés uniquement dans les marchés de construction de projets. Une régression multivariée peut relier la production historique de construction aux attributions, au pipeline de projets et aux indicateurs de coûts, tandis que l'analyse de scénarios ajuste les prévisions pour les lots de mégaprojets retardés, les contraintes de main-d'œuvre ou les variations de prix des matériaux. La valeur moyenne des marchés échantillonnée multipliée par les volumes de projets et les agrégations sélectives de fournisseurs ou de canaux fournissent des vérifications ascendantes sélectives. Les répondants primaires testeraient les hypothèses au niveau des variables et l'orientation des prévisions, et les analystes documenteraient les lacunes, utiliseraient la divulgation officielle ou d'entreprise la plus proche étayée, et éviteraient de combler les valeurs manquantes par une extrapolation non étayée.
Cycle de validation et de mise à jour des données
Les analystes triangulariseraient les attributions officielles, les paiements d'avancement, les calendriers de projets, les informations divulguées par les entrepreneurs et les preuves des répondants, puis vérifieraient les évolutions d'une année sur l'autre, les parts de secteur et les hypothèses de coûts pour détecter les anomalies par rapport aux indicateurs indépendants. Tout écart significatif serait retracé jusqu'au risque de calendrier, de périmètre, d'évaluation ou de double comptage, examiné par un second analyste et résolu avant la validation finale. Les répondants seraient recontactés lorsqu'une étape de projet, une valeur de marché ou une contrainte signalée reste peu claire. Le modèle serait actualisé annuellement, mis à jour entre les cycles après des événements significatifs liés aux projets, aux politiques ou aux coûts, et soumis à un examen préalable à la livraison des dates des sources, des calculs et de la cohérence narrative.
Comparaison de la taille du marché de la construction à Singapour selon Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la construction à Singapour mesure les dépenses annuelles consacrées aux travaux de construction réalisés à Singapour.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes suivraient les pipelines de logements publics et privés, les attributions de projets de transport et de services publics, l'activité de développement commercial et industriel, les programmes de rénovation, les indices de coûts de construction et les prix des matériaux, ainsi que les conditions de quotas et de prélèvements de main-d'œuvre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,3 milliards USD (2027) | |
| Cabinet de conseil mondial A | 31,6 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 12,9 % à la valeur 2027 de ce rapport de 36,3 milliards USD, 2 ans plus tard. Son estimation de 2025 est antérieure à la valeur de l'année en cours, tandis que sa croissance 2020-2025 décrit une série en hausse. |
| Cabinet de conseil régional B | 23,62 milliards USD (2024) | Sur la base de 2024, cette estimation est inférieure de 34,9 % à la valeur 2027 de ce rapport de 36,3 milliards USD, 3 ans plus tard. Son année de base 2024 est antérieure à la valeur de l'année en cours, et la page projette une croissance continue jusqu'en 2035. |
Les analystes de Mordor Intelligence triangulariseraient les attributions officielles, les paiements d'avancement, les calendriers de projets, les informations divulguées par les entrepreneurs et les preuves des répondants, puis vérifieraient les évolutions d'une année sur l'autre, les parts de secteur et les hypothèses de coûts pour détecter les anomalies par rapport aux indicateurs indépendants.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la construction à Singapour et ses perspectives de croissance ?
La taille était de 34,28 milliards USD en 2026 et devrait croître de 36,3 milliards USD en 2027 pour atteindre 46,59 milliards USD d'ici 2032, à un CAGR de 5,12 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande de travaux de construction et de génie civil à Singapour ?
Les programmes de transport et de logement soutiennent la demande. L'offre du HDB de juin 2026 comprenait 2 035 logements à délai d'attente réduit à Sembawang Portico et Sembawang Brook, avec des délais d'attente prévus inférieurs à 3 ans.
Quel secteur est en tête de l'activité de construction à Singapour ?
Le résidentiel était en tête avec une part de 46,51 % en 2026. Les infrastructures devraient connaître la croissance la plus rapide avec un CAGR de 5,55 % durant la période 2027-2032.
Quelles entreprises se disputent les marchés de construction et de génie civil à Singapour ?
Les principaux acteurs comprennent Woh Hup (Private) Ltd., Obayashi Singapore Pte. Ltd., Dragages Singapore Pte. Ltd., Penta-Ocean Construction Co., Ltd. (Singapore) et Lum Chang Building Contractors Pte. Ltd.
Quelle contrainte en matière de personnel affecte les perspectives des entrepreneurs en construction à Singapour ?
Le MOM autorise 5 titulaires de permis de travail dans la construction par employé local percevant le salaire de qualification local et exige au moins 10 % de titulaires de permis de niveau supérieur avant d'embaucher de nouveaux travailleurs de niveau de base ou de renouveler les permis de niveau de base existants.
Quelle zone de Singapour est en tête de l'activité de construction et de la croissance projetée ?
La région hors centre (OCR) détenait une part de 39,58 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,45 % durant la période 2027-2032.