
Tamaño y Participación del Mercado de la Construcción en Singapur
Análisis del Mercado de la Construcción en Singapur por Mordor Intelligence
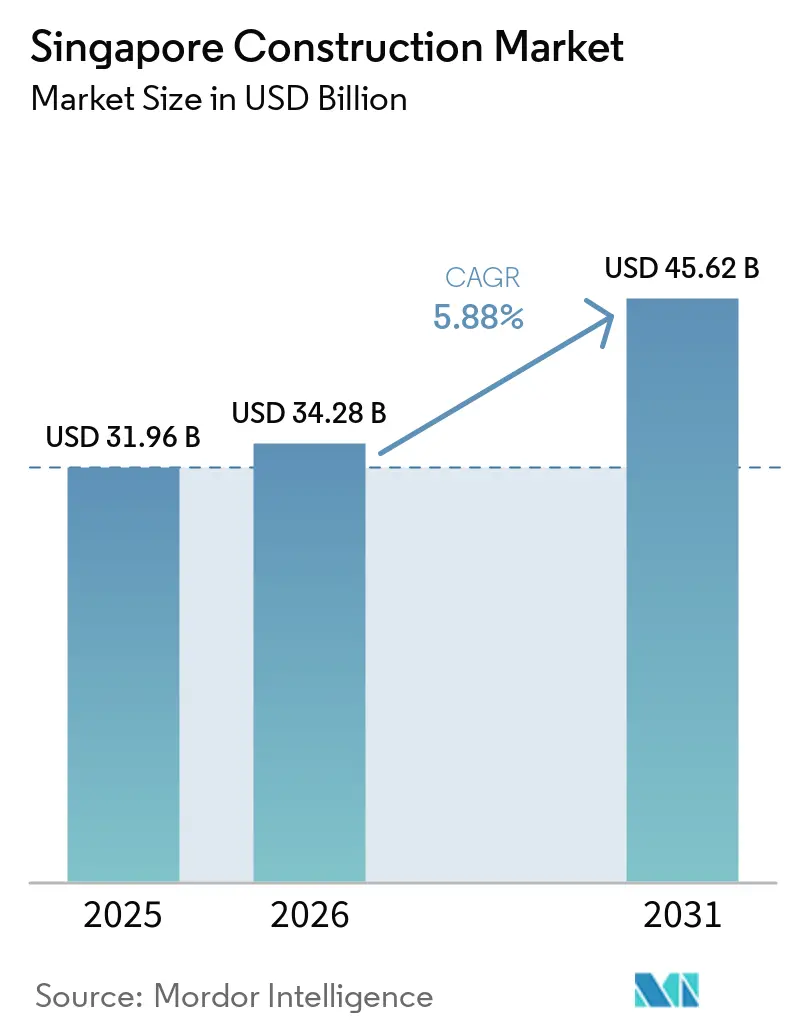
El tamaño del mercado de construcción de Singapur fue valorado en 34,28 mil millones de USD en 2026 y se estima que crecerá desde 36,3 mil millones de USD en 2027 hasta alcanzar 46,59 mil millones de USD en 2032, con una CAGR del 5,12% durante el período de previsión (2027-2032).
La cartera de vivienda y transporte de Singapur sostiene la demanda de construcción en todas las etapas de los proyectos. Los requisitos de carbono y los componentes prefabricados aumentan la relevancia del diseño documentado y la producción coordinada. Los controles laborales limitan la flexibilidad de contratación de personal mientras los contratistas persiguen estas oportunidades. A partir de marzo de 2026, la guerra en Irán y la consiguiente perturbación del transporte marítimo en Oriente Medio añadieron presión sobre los costes y los plazos de entrega de los insumos de construcción de Singapur. Las empresas conjuntas y la entrega integrada de sistemas de construcción ofrecen respuestas a encargos complejos, pero los contratistas deben alinear esas capacidades con la mano de obra limitada y el suministro de insumos para convertir la cartera en activos terminados.
Conclusiones Clave del Informe
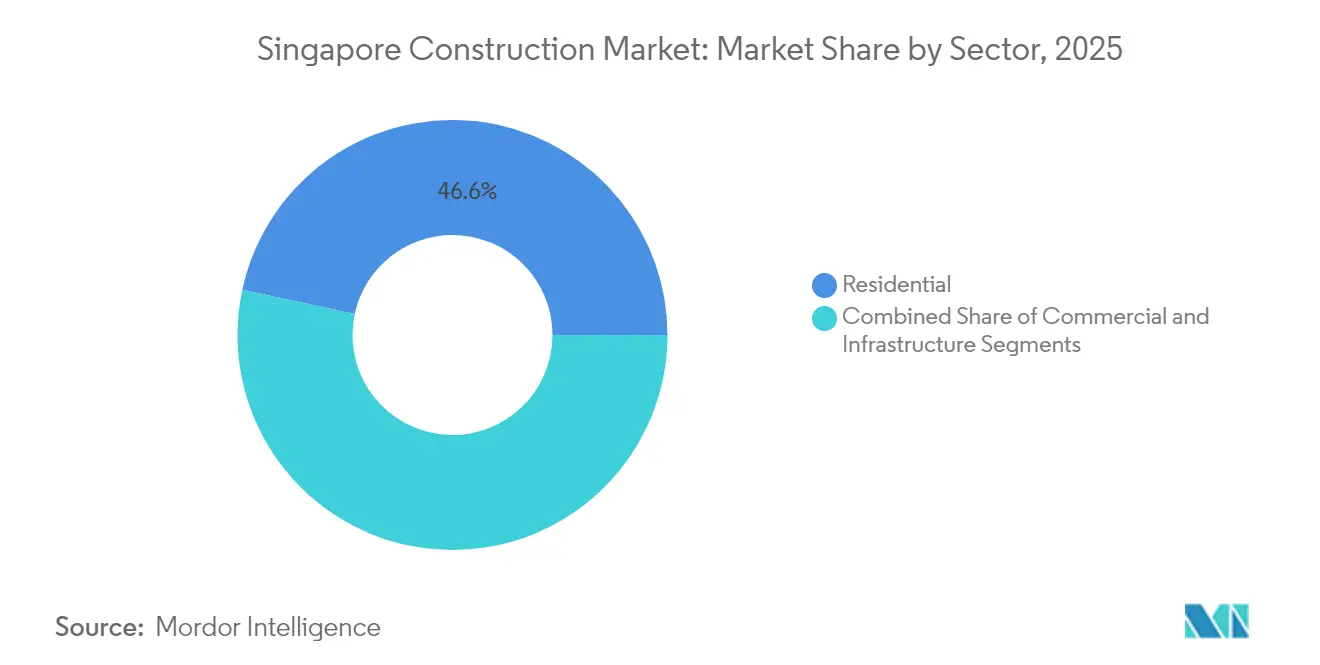
- Por sector, el residencial mantuvo una participación del 46,51% en el mercado de construcción de Singapur en 2026, mientras que se prevé que la infraestructura crezca más rápido con una CAGR del 5,55% durante 2027-2032.
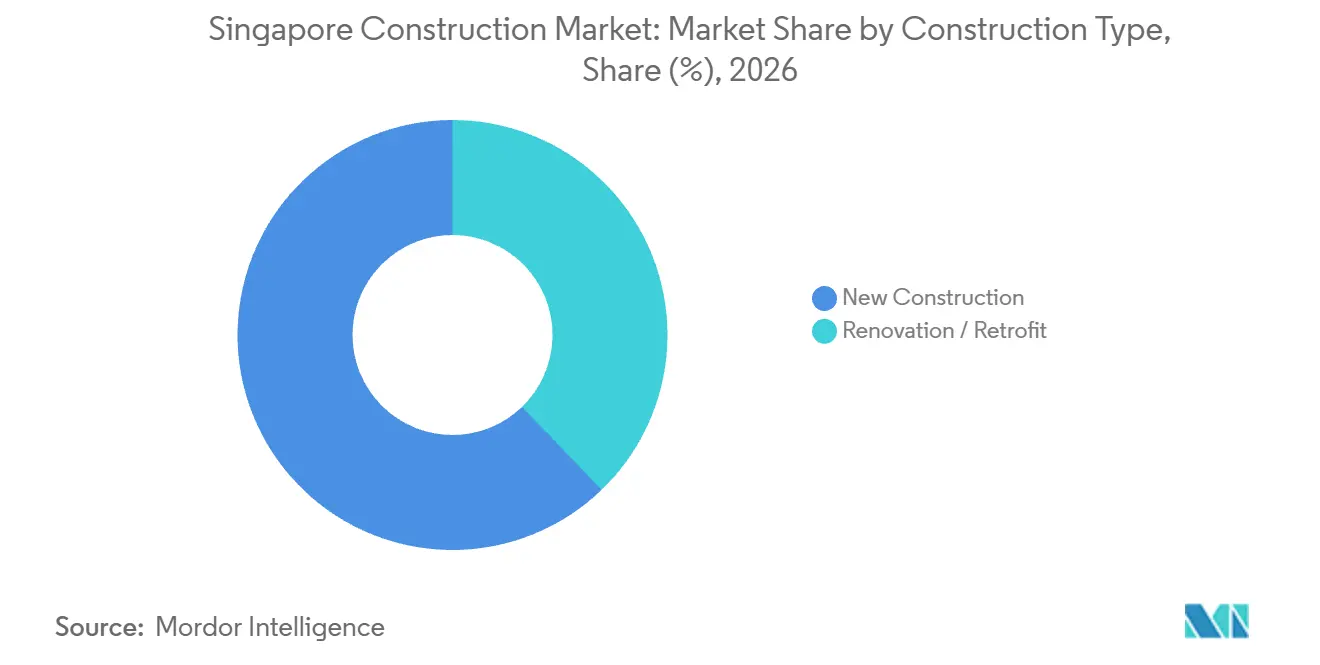
- En cuanto a los tipos de construcción, la nueva construcción mantuvo una participación del 62,21% del tamaño del mercado de construcción de Singapur en 2026, y se prevé que la renovación/rehabilitación crezca más rápido con una CAGR del 5,55% durante 2027-2032.
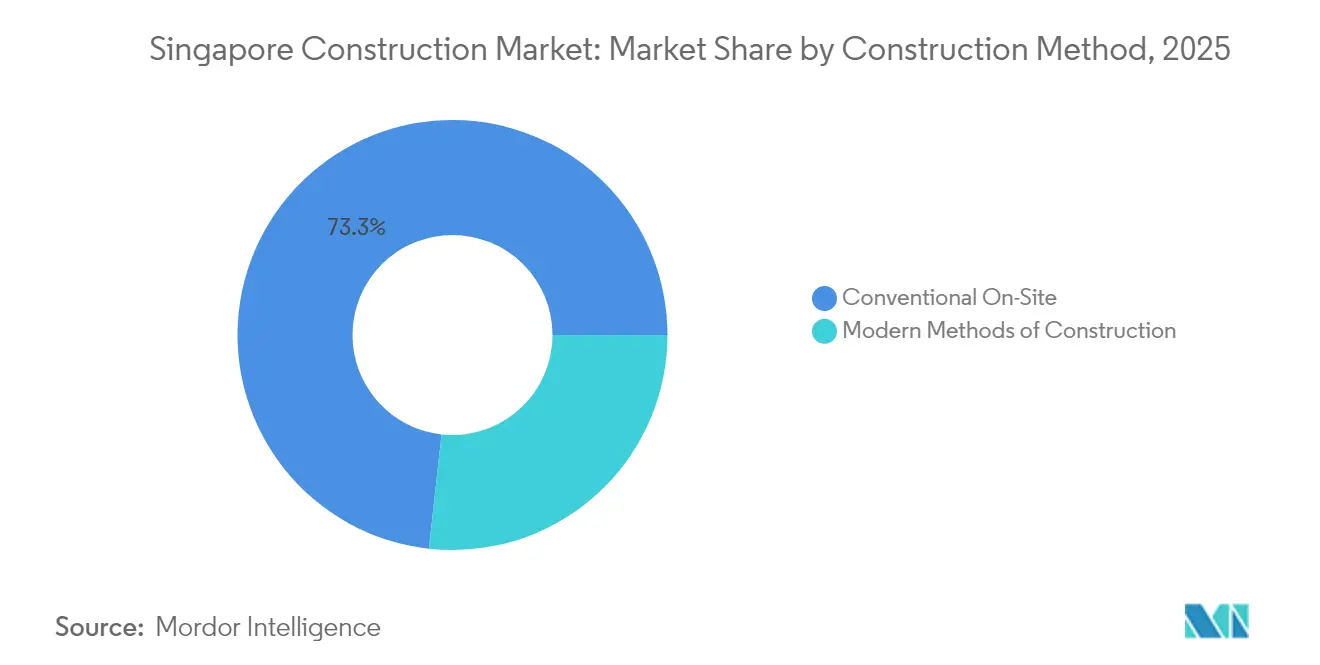
- Los métodos de construcción estuvieron liderados por la construcción convencional en obra con una participación del 73,07% en 2026, mientras que se prevé que los métodos modernos de construcción crezcan más rápido con una CAGR del 5,8% durante 2027-2032.
- Por fuente de inversión, la inversión privada mantuvo la mayor participación con un 58,26% en 2026, mientras que se prevé que la construcción mediante asociación público-privada (APP) crezca más rápido con una CAGR del 5,65% durante 2027-2032.
- Geográficamente, la Región Fuera del Centro (OCR) lideró con una participación del 39,58% en 2026 y también se prevé que crezca más rápido con una CAGR del 5,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Contratación pública del sector público con el sello "Green Mark" que fomenta la evaluación del carbono incorporado | +0.9% | Distrito del Lago Jurong y Marina South | Mediano plazo (2-4 años) |
| Megaproyectos del Puerto de Tuas y la Terminal 5 de Changi que anclan la cartera de infraestructura civil | +2.1% | Tuas y Changi | Largo plazo (≥ 4 años) |
| Programa acelerado de BTO de la Junta de Vivienda y Desarrollo | +1.8% | Sembawang Portico y Sembawang Brook | Mediano plazo (2-4 años) |
| Levantamiento de la moratoria sobre centros de datos de hiperescala que desencadena nuevas adjudicaciones de capacidad | +1% | Zona occidental de Singapur | Mediano plazo (2-4 años) |
| Entrega Digital Integrada Obligatoria (IDD) en sitios de Ventas de Suelo Gubernamental que eleva la adopción de BIM y prefabricación | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Programa de Renovación de Barrios que impulsa las rehabilitaciones de suelo ya urbanizado | +0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Contratación pública del sector público con el sello "Green Mark" que fomenta la evaluación del carbono incorporado
La Autoridad de Construcción y Edificación (BCA) establece requisitos de carbono que pueden hacer que el rendimiento certificado forme parte de las especificaciones de construcción. Los edificios en suelo de Ventas de Suelo Gubernamental que reúnan los requisitos, vendidos a partir del 2 de diciembre de 2022, en las zonas especificadas del Distrito del Lago Jurong y Marina South, deben obtener el Distintivo de Carbono a lo Largo del Ciclo de Vida. Esto acompaña a los requisitos del sello Green Mark Platinum Super Low Energy y otros distintivos. Para edificios nuevos y edificios existentes que se sometan a ampliaciones y modificaciones con nuevas subestructuras, Green Mark Versión 7 recompensa por separado los cálculos realizados con la Calculadora de Carbono Incorporado en Edificios y las reducciones respecto a las líneas de base de carbono incorporado en hormigón, acero y vidrio. Esto convierte la selección de materiales y los cálculos de carbono de apoyo en parte de la misma propuesta comercial. Los contratistas capaces de vincular las opciones de materiales propuestas con la evaluación pueden competir en base al rendimiento de carbono documentado.
Megaproyectos del Puerto de Tuas y la Terminal 5 de Changi que anclan la cartera de infraestructura civil
Los grandes proyectos de transporte sostienen la demanda de construcción a través de paquetes de trabajo en diferentes etapas de ejecución. En enero de 2026, la BCA esperaba que paquetes adicionales de construcción de la Terminal 5 de Changi apoyaran la demanda de construcción de Singapur ese año. Por separado, el aviso de la Autoridad Marítima y Portuaria de Singapur, vigente del 23 de septiembre de 2026 al 22 de marzo de 2027, abarcó investigación del suelo, dragado, relleno e instalación de cajones en la Fase 2 de la Terminal de Tuas. El aviso especificó barcazas autoelevables y de grúa para la investigación del suelo y dragas para los trabajos en el lecho marino. Estas actividades marítimas generan demanda de equipos especializados y experiencia en el lecho marino, extendiendo la oportunidad del megaproyecto más allá de la construcción de los edificios terminales.
Programa acelerado de BTO de la Junta de Vivienda y Desarrollo
El acceso a la vivienda depende del tiempo de entrega, así como del número de pisos ofertados. En junio de 2026, la Junta de Vivienda y Desarrollo (HDB) ofreció 2.035 pisos con Tiempo de Espera Reducido en Sembawang Portico y Sembawang Brook. Estos pisos tenían tiempos de espera previstos de menos de 3 años. Formaron parte de un lanzamiento de junio de 2026 de 6.952 pisos BTO en Ang Mo Kio, Bishan, Bukit Merah, Sembawang y Woodlands. La oferta más amplia crea una cartera de vivienda sustancial en varias localidades. Dentro de esa carga de trabajo, el ritmo de construcción en los 2 emplazamientos de Sembawang se convierte en la prueba de entrega del compromiso de menor espera.
Levantamiento de la moratoria sobre centros de datos de hiperescala que desencadena nuevas adjudicaciones de capacidad
Las adjudicaciones de capacidad generan demanda de construcción cuando los operadores traducen sus asignaciones en instalaciones físicas con requisitos técnicos definidos. DayOne inició las obras de su primer centro de datos en Singapur, una instalación de 20 MW adjudicada bajo el proyecto piloto de Convocatoria de Solicitudes para Centros de Datos, en julio de 2025.[1] Su proyecto en el oeste de Singapur está diseñado para incluir paneles fotovoltaicos integrados verticalmente en el edificio y refrigeración híbrida de aire y líquido, con operación prevista para el primer trimestre de 2027. Esto combina el diseño de la envolvente del edificio y el sistema de refrigeración dentro del mismo desarrollo, creando un encargo de construcción que va más allá de la entrega de superficie útil. Ese objetivo operativo sitúa los sistemas térmicos y fotovoltaicos planificados en el mismo horizonte de entrega que la estructura, ampliando el alcance del contratista vinculado a la apertura.
Análisis de impacto de los factores restrictivos*
| Factor restrictivo | Impacto aproximado (%) en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Cuotas estrictas de trabajadores extranjeros que elevan los costes laborales | -0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Escasez de suelo que impulsa la complejidad y el riesgo de la construcción en altura | -0.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Precios volátiles de materiales importados (exposición como centro de reexportación) | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de las sanciones por incumplimiento de la normativa de seguridad laboral | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuotas estrictas de trabajadores extranjeros que elevan los costes laborales
La dotación de personal en construcción está limitada tanto por los ratios de mano de obra como por la composición de habilidades. El Ministerio de Mano de Obra (MOM) de Singapur permite 5 titulares de Permiso de Trabajo en construcción por cada empleado local que perciba el Salario de Cualificación Local. Los empleadores también deben mantener al menos un 10% de titulares de permisos de Alta Cualificación antes de contratar nuevos trabajadores de Cualificación Básica o renovar los permisos de Cualificación Básica existentes. A partir de enero de 2028, los nuevos reclutas incorporados sin el Certificado de Evaluación de Competencias (Conocimientos) están programados para recibir un período de 6 meses con la tasa de gravamen de Cualificación Básica vigente. Los empleadores se enfrentarían a una tasa de gravamen más elevada posteriormente si esos trabajadores no superan la prueba local dentro de ese período. La expansión rápida de equipos depende, por tanto, de la plantilla local cualificada y de la combinación de habilidades requerida, con exposición adicional a costes cuando los reclutas no certificados no cumplen el plazo de evaluación.
Escasez de suelo que impulsa la complejidad y el riesgo de la construcción en altura
El suelo limitado de Singapur fomenta un desarrollo más alto y denso, y la Autoridad de Reurbanización Urbana (URA) exige considerar la capacidad de infraestructura y la compatibilidad con los desarrollos circundantes. En septiembre de 2026, la Autoridad de Transporte Terrestre (LTA) vinculó un aumento de aproximadamente 2 años en el cronograma del Corredor Norte-Sur a la dificultad del terreno, las obras limitadas cerca de carreteras, servicios públicos e infraestructura MRT operativa, y sus efectos en cadena. En Novena, la roca fracturada y las aguas subterráneas bajo el túnel activo de la Línea Norte-Sur requirieron minería de sección más pequeña con extracción repetida de roca, inyección de lechada y apuntalamientos. Estos métodos ilustran cómo las obras junto a la infraestructura MRT activa ralentizan la excavación en el denso entorno urbano de Singapur. Para los contratistas que trabajan alrededor de infraestructura activa, una secuencia más larga en un proyecto extiende el tiempo que sus equipos y equipamiento permanecen comprometidos allí.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
La Escala Residencial y la Infraestructura Civil Configuran la DemandaEl sector residencial representó una participación del 46,51% en el tamaño del mercado de construcción de Singapur en 2026, siendo el segmento más grande. Al 31 de marzo de 2026, la HDB había construido un total acumulado de 1.293.335 unidades residenciales en 24 municipios y 3 urbanizaciones. El 8 de enero de 2026, la HDB informó de 127 proyectos de vivienda en construcción en todo Singapur, frente a los 110 de 2025. Esa carga de trabajo activa añadió requisitos de entrega a corto plazo a una extensa base de vivienda pública ya establecida. Atender numerosos proyectos de la HDB ofrece a los constructores residenciales una vía para escalar mediante entregas repetidas para un cliente público común.
La infraestructura es el segmento de mayor crecimiento en el mercado de construcción de Singapur, con una CAGR prevista del 5,55% durante 2027-2032. El 30 de septiembre de 2026, la Autoridad de Transporte Terrestre (LTA) adjudicó 3 contratos civiles para la Fase 2 del Viaducto de Tuas Road que conecta Tuas South y el Puerto de Tuas, con inicio de construcción previsto para principios de 2027.[2] El alcance combina viaductos, mejoras viales, drenaje e infraestructura de apoyo, creando varios requisitos de obra civil interconectados. Con construcción prevista desde principios de 2027 y finalización progresiva desde 2032, las adjudicaciones crean una cartera de obra civil que se extiende a lo largo del período de previsión 2027-2032.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Las Nuevas Instalaciones Complementan la Renovación del Parque Inmobiliario ExistenteLa nueva construcción representó una participación del 62,21% en el mercado de construcción de Singapur en 2026 y fue el segmento más grande. El 1 de diciembre de 2025, el Hospital Alexandra designó a una unión temporal de empresas formada por Shimizu Corporation, Ssangyong Engineering & Construction Co. Ltd. y Kimly Construction Pte. Ltd. como contratista principal. Una adjudicación separada fue otorgada a Rich Construction Company Pte. Ltd., con los contratistas principales asignados a diferentes zonas del campus. La reurbanización de 13,3 hectáreas comprende 2 torres para instalaciones de hospitalización y consulta externa conectadas por un puente-bulevar comunitario planificado. Un campus dividido entre 2 grupos de contratistas principales en diferentes zonas proporciona al cliente 2 equipos de entrega que deben coordinarse en un único programa hospitalario.
La renovación/rehabilitación es el segmento de mayor crecimiento en el mercado de construcción de Singapur, con una CAGR prevista del 5,55% durante 2027-2032. En el Programa de Mejora del Hogar de la HDB, las obras de construcción de aproximadamente 409.000 viviendas fueron completadas y las obras de 83.000 se encontraban en diversas etapas de progreso al 31 de marzo de 2026. El programa aborda el hormigón deteriorado, las bajantes de residuos y los aseos existentes, vinculando la demanda a necesidades de mantenimiento específicas dentro de los hogares. Por separado, 105 proyectos del Programa de Renovación de Barrios estaban en curso en la misma fecha, con los consejos municipales implementando mejoras a nivel de recinto y de bloque. La apertura comercial combina reparaciones dentro de las viviendas con mejoras en los espacios comunes de las urbanizaciones, ofreciendo a los contratistas de renovación flujos de trabajo diferenciados a nivel de vivienda y de barrio dentro del sistema de vivienda existente.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Método de Construcción:
La Ingeniería en Obra se Encuentra con la Inversión en Producción Fuera de ObraLa construcción convencional en obra fue el segmento más grande en el mercado de construcción de Singapur, con una participación del 73,07% en 2026. Penta-Ocean informó que la construcción T232 estaba en curso para la LTA el 4 de abril de 2025, abarcando una estación, túneles y un edificio de Aduanas, Inmigración y Cuarentena en aproximadamente 30 hectáreas en Singapur. Las operaciones de pilotaje por colada in situ de ese proyecto implicaron suelo grueso sobre roca dura y bloques enterrados junto a la Estación Norte de Woodlands. Las voladuras cerca de viviendas, escuelas y estaciones de MRT requirieron un ajuste cuidadoso de las cargas explosivas para reducir las vibraciones y los efectos sobre las estructuras circundantes. La combinación favorece a los contratistas capaces de adaptar tanto los métodos de excavación como los de cimentación al terreno y a los activos urbanos colindantes.
Los métodos modernos de construcción son el segmento de mayor crecimiento en la industria de la construcción de Singapur, con una CAGR prevista del 5,8% durante 2027-2032. La Asignación de Intensificación del Suelo de la BCA cubre la construcción de Centros Integrados de Construcción y Prefabricación e instalaciones de Diseño para Fabricación y Ensamblaje. Las empresas que desarrollen instalaciones que cumplan los requisitos pueden solicitarla si sus solicitudes de permiso de planificación fueron presentadas a partir del 1 de enero de 2026, sujeto a los criterios del programa. Este mecanismo apoya la infraestructura de producción detrás de los componentes fabricados fuera de obra, creando una vía por el lado de la oferta para ampliar las capacidades de construcción. El rendimiento comercial depende, por tanto, de poner en uso la capacidad de componentes resultante en proyectos de edificación, conectando la inversión en instalaciones con la demanda de conjuntos fabricados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
El Desarrollo de Uso Mixto y los Pagos de Concesión Configuran la EntregaLa inversión privada fue el segmento más grande en la industria de la construcción de Singapur, con una participación del 58,26% en 2026. Mitsui Fudosan, participando a través de Mitsui Fudosan (Asia) Pte. Ltd., y su socio en la empresa conjunta City Developments Limited iniciaron la construcción del desarrollo de Zion Road en Singapur en agosto de 2025. El desarrollo estaba planificado para contener 706 unidades de condominio, 373 apartamentos de servicio de larga estancia y un podio comercial, con la combinación planificada sujeta a cambios. Su diseño en fase de planificación también incluía una conexión directa con la estación de Havelock. Las 1.079 unidades residenciales y de apartamentos de servicio planificadas más el podio comercial ocupan aproximadamente 1,5 hectáreas junto a la estación de Havelock, concentrando la demanda de construcción privada en activos de uso mixto en un nodo de transporte.
La construcción mediante asociación público-privada (APP) es el segmento de mayor crecimiento en la industria de la construcción de Singapur, con una CAGR prevista del 5,65% durante 2027-2032. En diciembre de 2025, la agencia nacional del agua de Singapur, PUB, prorrogó la concesión de desalinización SingSpring de Keppel Infrastructure Trust (KIT) por 3 años hasta 2028 bajo un esquema de diseño-construcción-propiedad-operación. La planta comenzó a operar en 2005. SingSpring Trust, de propiedad íntegra de KIT, recibe pagos de capacidad de PUB por poner a disposición la capacidad hídrica total de la planta, independientemente de los volúmenes de agua suministrados. Dado que PUB paga a SingSpring por la capacidad disponible y no por los volúmenes de agua, el valor de la concesión para su propietario descansa en mantener la planta operativa hasta 2028.
Análisis Geográfico
Mercado de Construcción de la Región Fuera del Centro (OCR)
La Región Fuera del Centro (OCR) mantuvo una participación del 39,58% en el mercado de construcción de Singapur en 2026 y es la geografía más grande y de mayor crecimiento, con una CAGR prevista del 5,45% durante 2027-2032. En junio de 2026, la HDB ofreció 656 nuevos pisos en Woodgrove Acres en Woodlands. La oferta incluyó pisos Flexi de 2 habitaciones, de 3, 4 y 5 habitaciones. El mismo lanzamiento ofreció 1.160 nuevos pisos en Sembawang Brook en Sembawang, añadiendo otra asignación sustancial de vivienda suburbana. Las grandes ofertas de vivienda en distintos emplazamientos suburbanos sostienen una cartera de construcción en la que el volumen de construcción de viviendas sustenta la posición de liderazgo y las perspectivas de crecimiento de la OCR.
La Región Central Principal (CCR) incluye el Núcleo del Centro de la Ciudad, donde el concepto de planificación de la URA combina oficinas de primer nivel, usos complementarios y una población residente en un distrito de uso mixto. Las directrices de la URA exigen que los desarrollos en esta zona de planificación proporcionen pasarelas cubiertas en planta baja a lo largo de los límites del solar o las líneas de retranqueo de edificios designadas y las mantengan despejadas. Para los promotores, esto convierte la circulación peatonal en parte del encargo de diseño a nivel de planta baja y otorga al perímetro del edificio una función pública. Con el Núcleo del Centro de la Ciudad planificado para oficinas y una población residente, el requisito de la URA de mantener las pasarelas despejadas en todo momento convierte la galería cubierta en una amenidad pública permanente en el diseño base de cada proyecto.
El Resto de la Región Central (RCR) incluye el planificado Desarrollo Integrado de Toa Payoh en un solar de 12 hectáreas. Sus instalaciones planificadas incluyen un centro deportivo regional, una policlínica, una biblioteca pública y un parque urbano. Sport Singapore lideró la planificación, con las Policlínicas del Grupo Nacional de Salud, la Junta Nacional de Bibliotecas y la Junta Nacional de Parques como socios coubicados. Estos roles de servicio diferenciados hacen que la coordinación entre varios encargos institucionales sea relevante para la propuesta de construcción del desarrollo. Sport Singapore informó de un inicio de obras en enero de 2025, con finalización prevista para alrededor de 2030.
Marco Regulatorio y Perspectivas
La comparación examina los requisitos de aprobación de edificación y contratación pública de construcción de Singapur desde la perspectiva de un contratista principal. Para las obras de edificación reguladas, una Persona Cualificada registrada con un certificado de ejercicio válido debe obtener el permiso escrito de la URA antes de solicitar a la BCA la aprobación del plan de edificación. CORENET X pasó a ser obligatorio para los nuevos proyectos que reúnan los requisitos con una superficie bruta de al menos 30.000 m² el 1 de octubre de 2025, ampliándose a 5.000 m² el 1 de octubre de 2026. CORENET X cubre los nuevos edificios que reúnan los requisitos y las modificaciones sin presentaciones regulatorias formales previas, mientras que los proyectos más pequeños y las presentaciones en curso de CORENET 2 iniciadas antes del 30 de septiembre de 2026 pueden continuar allí.
Tabla Regulatoria
| Factor de decisión | Aprobaciones de edificación en Singapur | Contratación pública de construcción en Singapur |
|---|---|---|
| Autoridad principal | BCA y URA | El MOM establece los requisitos de seguridad; los compradores del sector público aplican las condiciones de licitación |
| Instrumentos o directrices clave | Reglamentos de Control de Edificación y requisitos de permiso de planificación | Reglamentos de Seguridad y Salud en el Trabajo (Construcción) de 2007 y Marco de Descalificación por Seguridad |
| Efecto comercial | El permiso de planificación y la aprobación del plan de edificación rigen las obras reguladas | Un rendimiento deficiente en materia de seguridad puede excluir temporalmente a los licitadores; la cobertura del contratista varía según el valor del proyecto |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo medio refleja rutas de aprobación definidas junto con condiciones de rendimiento en materia de seguridad que pueden restringir el acceso a las licitaciones públicas. El umbral de octubre de 2025 de 30.000 m² se amplió a 5.000 m² en octubre de 2026, modificando los procesos de presentación, mientras que las obligaciones de aprobación estatutaria independientes apoyan la continuidad en el acceso. La BCA lanzó Green Mark Versión 7 el 2 de septiembre de 2026, aceptando solicitudes de Green Mark 2021 hasta el 31 de marzo de 2027 y exigiendo la Versión 7 para las nuevas solicitudes a partir del 1 de abril de 2027. Este esquema de certificación promueve un parque de edificios más ecológico y edificios de Energía Ultra Baja, y es distinto de la aprobación general de planos, con estándares obligatorios en determinados sitios de Ventas de Suelo Gubernamental junto con obligaciones de elegibilidad en materia de seguridad independientes.
Etapas de la Cadena de Valor
La comparación sigue el suministro de hormigón, la fabricación de componentes y la contratación principal, mostrando cómo los ingresos y los riesgos de ejecución cambian a lo largo de la cadena de construcción. Island Concrete añadió el primer y mayor camión hormigonera de 14 metros cúbicos de Singapur a su flota en 2025. Para un proveedor de hormigón, el camión más grande amplía las ventas potenciales por viaje solo cuando la capacidad de vertido y recepción de un proyecto puede absorber la carga adicional.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de hormigón preparado | Proveedores de hormigón preparado como Island Concrete (Private) Limited | Ingresos por suministro de hormigón | Desajuste entre la secuencia de entrega y la disponibilidad de recepción en obra | Coordinar el despacho con las ventanas de recepción confirmadas en obra |
| Fabricación de componentes prefabricados | Proveedores de prefabricados como R3 Precast bajo HL Building Materials Pte. Ltd. | Ventas de componentes fabricados | Cambios de diseño después de fabricar los componentes | Acordar las interfaces de los componentes antes de la fabricación |
| Contratación principal y ejecución | Contratistas principales como KSH Holdings Limited | Ingresos por contrato de construcción | Condiciones del terreno que restringen el método de construcción planificado | Adaptar los métodos y el equipamiento a la restricción específica del emplazamiento |
| Fuente: Mordor Intelligence | ||||
En Costa Grove @ Pasir Ris, que se encuentra junto a hábitats de manglar, Chip Eng Seng Pte. Ltd. adaptó su diseño de pilotaje y utilizó maquinaria más pequeña para trabajar en torno a los árboles cercanos.[3] La respuesta ilustra por qué el valor en la etapa de ejecución incluye adaptar un diseño al entorno de trabajo real, mientras que los proveedores de materiales y componentes obtienen beneficios de sus respectivos roles en la cadena de suministro. Para los proyectos que utilizan componentes prefabricados, la oportunidad estructural consiste en conectar las decisiones de producción con los métodos en obra con suficiente antelación para que las piezas fabricadas sigan siendo utilizables dentro de las restricciones del proyecto receptor.
Panorama Competitivo
Concentración del Mercado
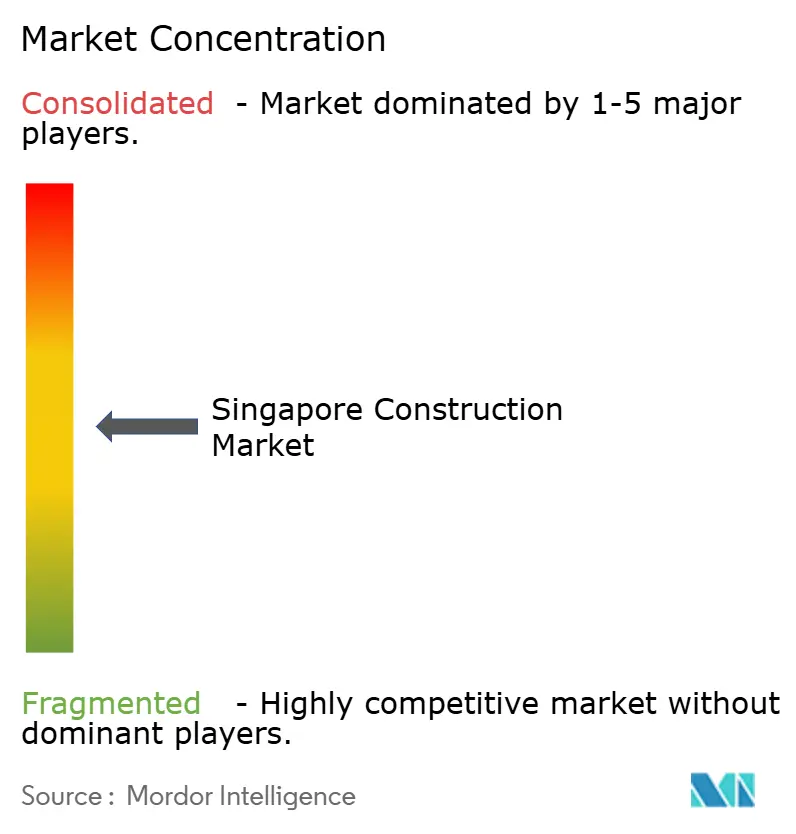
El campo competitivo cuenta con varios contratistas consolidados y combina adjudicaciones independientes con participación en empresas conjuntas. Woh Hup (Private) Ltd. y Obayashi Singapore Pte. Ltd. tienen registros de edificación general e ingeniería civil en Singapur. Dragages Singapore Pte. Ltd. está registrada para edificación general, mientras que Penta-Ocean Construction Co., Ltd. (Singapore) y Lum Chang Building Contractors Pte. Ltd. tienen registros de edificación e ingeniería civil. En marzo de 2026, Las Vegas Sands nombró a Woh Hup como contratista principal para un nuevo desarrollo adyacente a Marina Bay Sands en Singapur. Una adjudicación directa por parte del propietario para un desarrollo importante junto a Marina Bay Sands muestra a Woh Hup ostentando un mandato de contratista principal en un proyecto privado emblemático.
En enero de 2025, el Grupo del Aeropuerto de Changi adjudicó el paquete de subestructura de la Terminal 5 a una empresa conjunta entre China Communications Construction Company Limited (Sucursal de Singapur) y Obayashi Singapore Pte. Ltd. El alcance abarcó cimentaciones y sótanos para la terminal principal de pasajeros y el centro de transporte terrestre, más parte de los túneles que conectan la Terminal 5 y la Terminal 2. Esta vía de empresa conjunta combina a los contratistas nombrados dentro de un único paquete encargado, vinculando las obras de apoyo al edificio con las conexiones de transporte subterráneo. Para los competidores, una única adjudicación que abarca cimentaciones, sótanos y enlaces de túneles favorece a los licitadores capaces de desplegar capacidad combinada de edificación e ingeniería civil, tal como hizo la empresa conjunta de 2 contratistas.
La diferenciación competitiva también se extiende a la creación de suelo industrial antes de que los edificios puedan desarrollarse. Penta-Ocean ganó el contrato de relleno de la Cuenca Norte de Tuas de JTC Corporation en julio de 2025, abarcando aproximadamente 172 hectáreas de nuevo suelo industrial, con finalización prevista para julio de 2030. Esto sitúa al contratista en la etapa de formación del emplazamiento del desarrollo industrial y otorga a la capacidad de relleno un papel comercial diferenciado. La BCA clasifica a Penta-Ocean como Grado A1 tanto para Edificación General como para Ingeniería Civil. Dado que el nuevo suelo forma parte de los planes para rejuvenecer las antiguas urbanizaciones industriales de Jurong y Tuas, el contrato de relleno se sitúa en la fase anterior a cualquier obra de edificación en esos emplazamientos.
Líderes del Sector de Construcción de Singapur
-
Woh Hup (Private) Ltd.
-
Obayashi Singapore Pte. Ltd.
-
Dragages Singapore Pte. Ltd.
-
Penta-Ocean Construction Co., Ltd. (Singapore)
-
Lum Chang Building Contractors Pte. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Singapur Empresas cubiertas en este informe
- Woh Hup (Private) Ltd.
- Obayashi Singapore Pte. Ltd.
- Dragages Singapore Pte. Ltd.
- Penta-Ocean Construction Co., Ltd. (Singapore)
- Lum Chang Building Contractors Pte. Ltd.
- Tiong Seng Contractors (Pte.) Ltd.
- Gammon Pte. Ltd.
- Samsung C&T Corp. (Singapore)
- Lendlease Singapore Pte. Ltd.
- Kajima Overseas Asia (Singapore) Pte. Ltd.
- China Construction (South Pacific) Dev. Co. Pte. Ltd.
- Ssangyong Engineering & Construction Co., Ltd. (Singapore)
- Hock Lian Seng Infrastructure Pte. Ltd.
- Koon Construction & Transport Co. Pte. Ltd.
- Straits Construction Singapore Pte. Ltd.
- Takenaka Corp. (Singapore Office)
- Civil Tech Pte. Ltd.
- BHCC Construction Pte. Ltd.
- United Engineers Ltd.
- Chip Eng Seng Contractors (1988) Pte. Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la entrega de construcción para proyectos repetidos de vivienda, escuelas e instalaciones sanitarias bajo una vía de estandarización común. A partir del 30 de abril de 2026, la Aprobación de Tipo de Edificabilidad de la BCA permite a los promotores presentar un Plan de Estandarización del Diseño y un catálogo de piezas una sola vez para su aceptación en múltiples proyectos que utilicen el mismo enfoque de Kit de Piezas. Esto crea una apertura para los proveedores de construcción que puedan convertir los diseños reutilizables aceptados en obras de construcción repetibles. La propuesta comercial depende de lograr una repetición útil mientras se conservan las partes de cada encargo de proyecto que requieren tratamiento individual.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes de construcción de vivienda repetibles | La HDB estaba desarrollando un catálogo mejorado de componentes prefabricados en abril de 2026 | Proyectos de vivienda de la HDB | Alinear la entrega de edificación con las dimensiones y los detalles de conexión del catálogo | Coordinación inicial de los componentes de construcción reutilizables | Contratistas de vivienda y proveedores de prefabricación como Tiong Seng |
| Entrega estandarizada de edificios escolares | El Ministerio de Educación estaba embarcándose en un enfoque de componentes estandarizados en abril de 2026 | Construcción escolar para el Ministerio de Educación | Establecer paquetes de construcción repetibles en torno a retículas espaciales aceptadas | Conciliar las partes repetidas con los encargos individuales de cada escuela | Contratistas de edificación y equipos de integración de componentes |
| Paquetes reutilizables de edificios sanitarios | MOHH, la agencia de proyectos sanitarios, estaba embarcándose en un enfoque de componentes estandarizados en abril de 2026 | Construcción de instalaciones sanitarias para MOHH | Separar los elementos de construcción repetibles de las interfaces de instalaciones específicas de cada proyecto | Definir las interfaces antes de comprometer las piezas a la fabricación | Contratistas de edificios sanitarios e integradores de prefabricación |
| Fuente: Mordor Intelligence | |||||
Las capacidades de prefabricación de Tiong Seng incluyen su método de construcción volumétrica prefabricada y preterminada Lithe y la producción de prefabricados, lo que le otorga un papel potencial en la entrega estandarizada de edificios. La apertura central es para los proveedores que puedan llevar un sistema de construcción reutilizable a través de la cartera de proyectos de un comprador, distribuyendo la preparación del diseño entre más de un edificio. Su ventaja dependería de preservar esa repetición a través de la fabricación y la instalación, porque una aprobación reutilizable tiene un valor comercial limitado si cada proyecto obliga a rediseñar el sistema de construcción.
Desarrollos recientes de la industria en Mercado de Construcción de Singapur
- Oct 2026: CORENET X pasó a ser obligatorio para los nuevos proyectos que reúnan los requisitos con una superficie bruta de al menos 5.000 m², ampliando el requisito que se aplicaba desde octubre de 2025 a proyectos de al menos 30.000 m².
- Sep 2026: La LTA adjudicó contratos civiles para la Fase 2 del Viaducto de Tuas Road, extendiendo la conectividad hacia el Puerto de Tuas y Tuas South, con inicio de construcción previsto para principios de 2027.
- Sep 2026: La BCA anunció Green Mark Versión 7, actualizando el esquema de certificación de edificios de Singapur para avanzar en la ecologización del parque de edificios y generalizar los edificios de Energía Ultra Baja.
Mercado de Construcción de Singapur Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de construcción de Singapur mide el gasto anual en trabajos de construcción realizados en Singapur. Abarca proyectos de edificación e infraestructura ejecutados por contratistas, incluyendo nueva construcción y renovación o rehabilitación.
Exclusiones del alcance: Se excluyen los servicios independientes de arquitectura, ingeniería, consultoría y gestión de proyectos, los materiales y equipos de construcción vendidos por separado, las ventas de propiedades, terrenos y edificios terminados, y la operación y el mantenimiento rutinario de edificios.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos y Condominios
- Villas y Casas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Aeropuertos y otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación y Rehabilitación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción
- Por Fuente de Inversión
- Pública
- Privada
- Asociación Público-Privada
- Por Región
- Región Central Principal
- Resto de la Región Central
- Región Exterior al Centro
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Autoridad de Construcción y Edificación (BCA) publica series de demanda y producción de construcción que distinguen las adjudicaciones de contratos de los pagos por avance certificados, mientras que los informes de la Junta de Vivienda y Desarrollo (HDB) describen la actividad de construcción y renovación de vivienda pública. Los documentos de planificación de la Autoridad de Reurbanización Urbana (URA) ayudan a evaluar la ubicación y el calendario de los planes de desarrollo e infraestructura, y las normas del Ministerio de Mano de Obra documentan las cuotas de mano de obra, los requisitos de cualificación y los gravámenes relevantes para la capacidad de los contratistas. Estas fuentes, como los registros oficiales de proyectos y políticas, respaldan el calendario de demanda de Singapur, los indicadores de costes y capacidad, y las verificaciones de la actividad constructora.
Los informes anuales de las empresas, los estados financieros, los materiales para inversores y la prensa empresarial de reputación en Singapur pueden complementar la evidencia sobre proyectos, carteras de pedidos y costes, con las divulgaciones comparadas con las señales oficiales de adjudicación y pagos por avance. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a contratistas generales y especializados de Singapur, promotores, propietarios de proyectos públicos y proveedores de construcción, con encuestados en roles ejecutivos, funcionales y de gestión de proyectos. Sus aportaciones permitirían contrastar las estimaciones secundarias sobre el calendario de proyectos, los valores de los contratos, las participaciones por sector y método de entrega, las restricciones de mano de obra y materiales, y aclarar las lagunas en los registros públicos. Los analistas compararían los testimonios a lo largo de la cadena de valor y conciliarían la evidencia contradictoria con los datos oficiales de adjudicación de contratos, producción de construcción y estado de los proyectos antes de incorporar los ajustes respaldados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 50% | Responsables funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo comenzaría con los trabajos de construcción realizados en Singapur bajo contratos de proyecto, utilizando las adjudicaciones oficiales de contratos y los pagos por avance certificados para distinguir los nuevos compromisos de los trabajos entregados en cada año. Los analistas realizarían un seguimiento de las carteras de vivienda pública y privada, las adjudicaciones de proyectos de transporte y servicios públicos, la actividad de desarrollo comercial e industrial, los programas de renovación, los índices de costes de construcción y los precios de los materiales, y las condiciones de cuotas y gravámenes de mano de obra. Estos indicadores informan el calendario de los proyectos, el valor nominal y las restricciones de capacidad. Las participaciones por sector, tipo de construcción, método de construcción, fuente de inversión y región se construirían a partir de evidencia de proyectos y contratos, asignaciones de programas públicos, divulgaciones de contratistas y valores de proyectos muestreados, con los trabajos subcontratados contabilizados una sola vez dentro del contrato principal y los componentes fabricados fuera de obra contabilizados únicamente dentro de los contratos de construcción del proyecto. Una regresión multivariante puede relacionar la producción histórica de construcción con las adjudicaciones, la cartera de proyectos y los indicadores de costes, mientras que el análisis de escenarios ajusta la previsión para paquetes de megaproyectos retrasados, restricciones de mano de obra o cambios en los precios de los materiales. El valor medio de contrato muestreado multiplicado por los volúmenes de proyectos y los agregados selectivos de proveedores o canales proporcionan verificaciones selectivas de abajo hacia arriba. Los encuestados primarios contrastarían los supuestos a nivel de variable y la dirección de la previsión, y los analistas documentarían las lagunas, utilizarían la divulgación oficial o empresarial más cercana respaldada y evitarían rellenar los valores faltantes con extrapolaciones no respaldadas.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían las adjudicaciones oficiales, los pagos por avance, los calendarios de proyectos, las divulgaciones de los contratistas y la evidencia de los encuestados, y luego verificarían los movimientos interanuales, las participaciones por sector y los supuestos de costes en busca de anomalías frente a indicadores independientes. Cualquier variación material se rastrearía hasta el riesgo de calendario, alcance, valoración o doble contabilización, sería revisada por un segundo analista y resuelta antes de la aprobación final. Los encuestados serían contactados de nuevo cuando una etapa del proyecto, el valor del contrato o una restricción reportada permaneciera poco clara. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales de proyectos, políticas o costes, y recibiría una revisión previa a la entrega de las fechas de las fuentes, los cálculos y la coherencia narrativa.
Dimensionamiento del Mercado de Construcción de Singapur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de construcción de Singapur mide el gasto anual en trabajos de construcción realizados en Singapur.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelización específicas del mercado. Los analistas realizarían un seguimiento de las carteras de vivienda pública y privada, las adjudicaciones de proyectos de transporte y servicios públicos, la actividad de desarrollo comercial e industrial, los programas de renovación, los índices de costes de construcción y los precios de los materiales, y las condiciones de cuotas y gravámenes de mano de obra.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 36,3 mil millones de USD (2027) | |
| Consultora Global A | 31,6 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 12,9% inferior al valor de este informe para 2027 de 36,3 mil millones de USD, 2 años después. Su estimación de 2025 es anterior al valor del año en curso, mientras que su crecimiento reportado para 2020-2025 describe una serie ascendente. |
| Consultora Regional B | 23,62 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 34,9% inferior al valor de este informe para 2027 de 36,3 mil millones de USD, 3 años después. Su año base de 2024 es anterior al valor del año en curso, y la página proyecta un crecimiento continuo hasta 2035. |
Los analistas de Mordor Intelligence triangularían las adjudicaciones oficiales, los pagos por avance, los calendarios de proyectos, las divulgaciones de los contratistas y la evidencia de los encuestados, y luego verificarían los movimientos interanuales, las participaciones por sector y los supuestos de costes en busca de anomalías frente a indicadores independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción de Singapur?
El tamaño fue de 34,28 mil millones de USD en 2026 y se prevé que crezca desde 36,3 mil millones de USD en 2027 hasta 46,59 mil millones de USD en 2032, con una CAGR del 5,12% durante 2027-2032.
¿Qué sostiene la demanda de obras de edificación e ingeniería civil en Singapur?
Los programas de transporte y vivienda sostienen la demanda. La oferta de la HDB de junio de 2026 incluyó 2.035 pisos con Tiempo de Espera Reducido en Sembawang Portico y Sembawang Brook, con esperas previstas de menos de 3 años.
¿Qué sector lidera la actividad de construcción en Singapur?
El sector residencial lideró con una participación del 46,51% en 2026. Se prevé que la infraestructura crezca más rápido con una CAGR del 5,55% durante 2027-2032.
¿Qué empresas compiten por las obras de edificación e ingeniería civil en Singapur?
Los principales participantes incluyen Woh Hup (Private) Ltd., Obayashi Singapore Pte. Ltd., Dragages Singapore Pte. Ltd., Penta-Ocean Construction Co., Ltd. (Singapore) y Lum Chang Building Contractors Pte. Ltd.
¿Qué restricción de personal afecta a las perspectivas de los contratistas de construcción de Singapur?
El MOM permite 5 titulares de Permiso de Trabajo en construcción por cada empleado local que perciba el Salario de Cualificación Local y exige al menos un 10% de titulares de permisos de Alta Cualificación antes de contratar nuevos trabajadores de Cualificación Básica o renovar los permisos de Cualificación Básica existentes.
¿Qué zona de Singapur lidera la actividad de construcción y el crecimiento proyectado?
La Región Fuera del Centro (OCR) mantuvo una participación del 39,58% en 2026 y se prevé que crezca más rápido con una CAGR del 5,45% durante 2027-2032.