
Tamanho e Participação do Mercado de Construção de Singapura
Análise do Mercado de Construção de Singapura por Mordor Intelligence
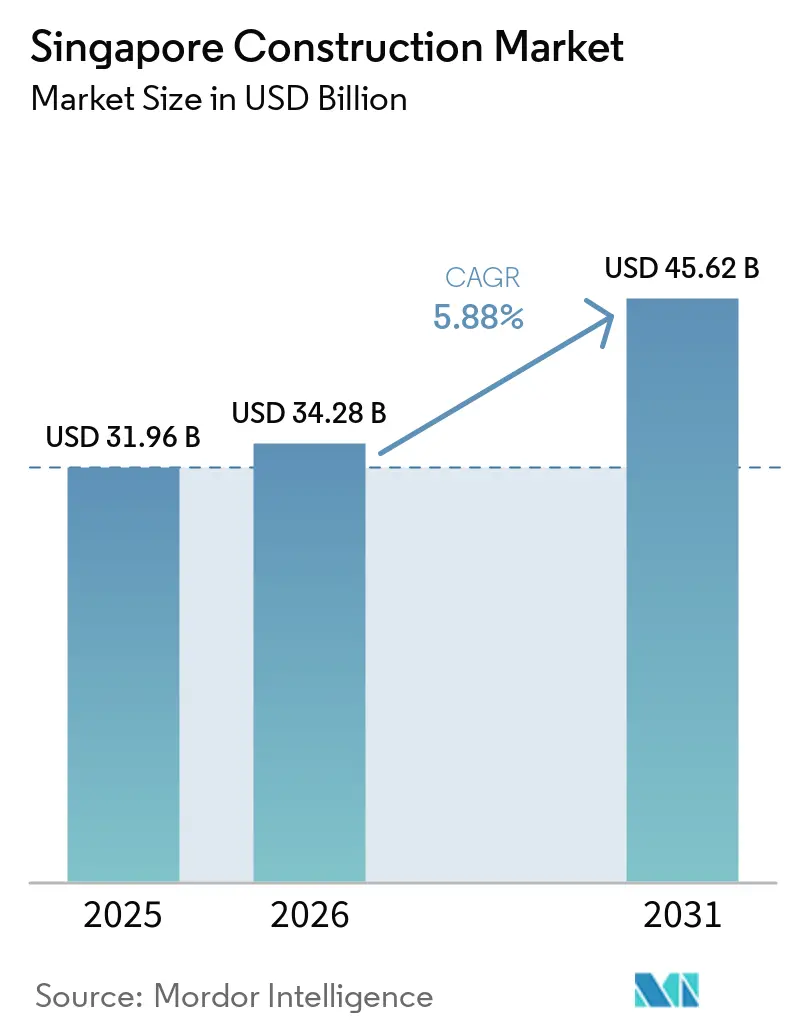
O tamanho do mercado de construção de Singapura foi avaliado em 34,28 bilhões de USD em 2026 e estima-se que cresça de 36,3 bilhões de USD em 2027 para atingir 46,59 bilhões de USD até 2032, a um CAGR de 5,12% durante o período de previsão (2027-2032).
O pipeline habitacional e de transportes de Singapura sustenta a demanda por construção em todas as fases dos projetos. Os requisitos de carbono e os componentes pré-fabricados aumentam a relevância do projeto documentado e da produção coordenada. Os controles de mão de obra restringem a flexibilidade de contratação à medida que os empreiteiros buscam essas oportunidades. A partir de março de 2026, a guerra no Irã e a consequente perturbação no transporte marítimo no Oriente Médio adicionaram pressão de custos e prazos de entrega aos insumos de construção de Singapura. As joint ventures e a entrega integrada de sistemas construtivos oferecem respostas a encomendas complexas, mas os empreiteiros devem alinhar essas capacidades com a mão de obra restrita e o fornecimento de insumos para converter o pipeline em ativos concluídos.
Principais Conclusões do Relatório
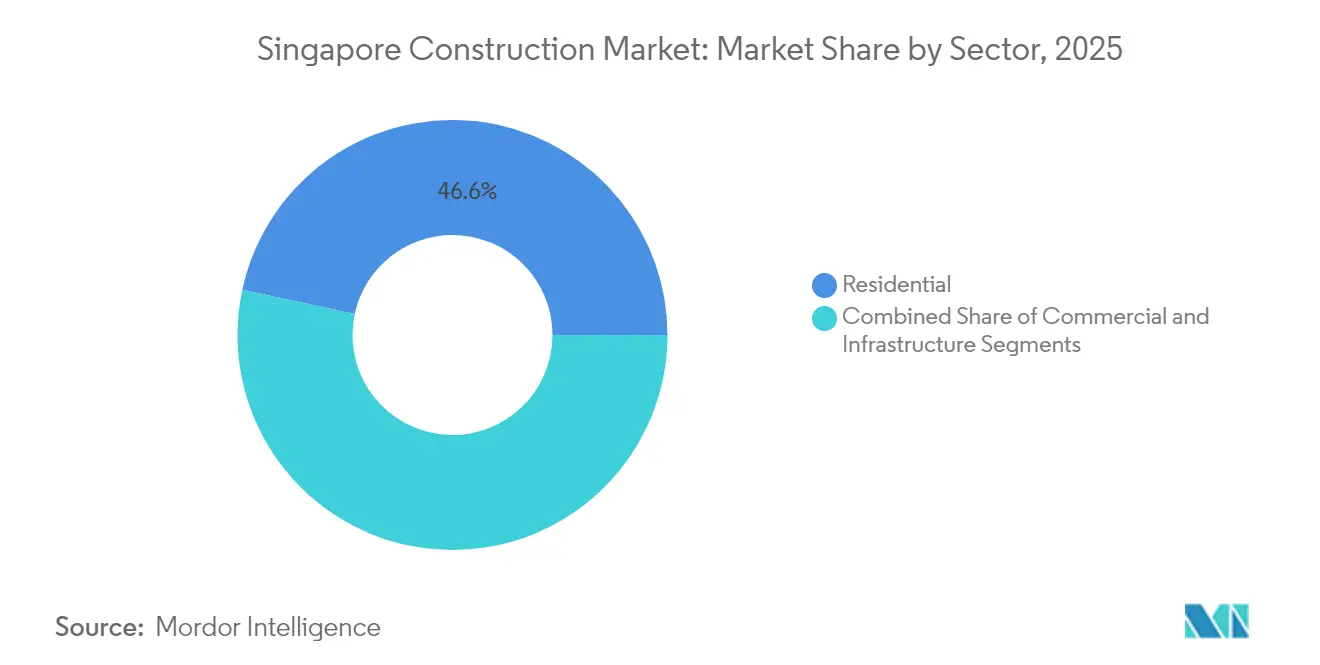
- Por setor, o residencial deteve uma participação de 46,51% no mercado de construção de Singapura em 2026, enquanto a infraestrutura tem previsão de crescimento mais rápido, com um CAGR de 5,55% durante 2027-2032.
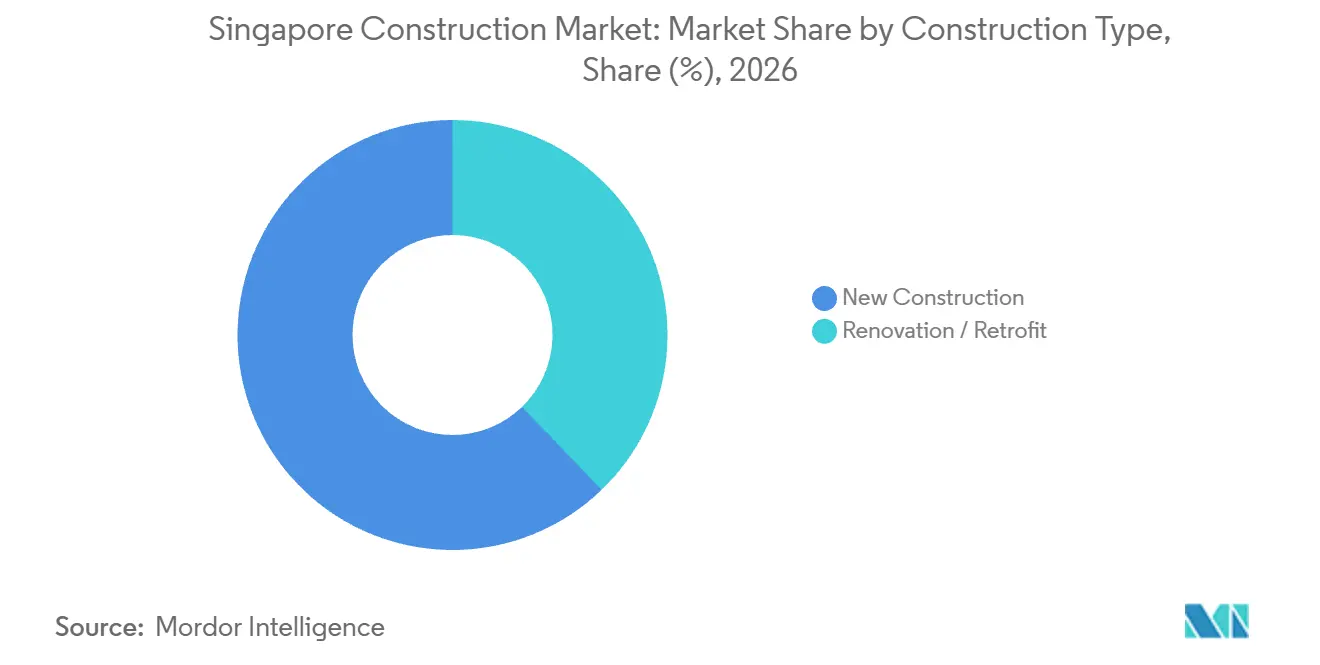
- Entre os tipos de construção, a nova construção deteve uma participação de 62,21% no tamanho do mercado de construção de Singapura em 2026, e a renovação/retrofit tem previsão de crescimento mais rápido, com um CAGR de 5,55% durante 2027-2032.
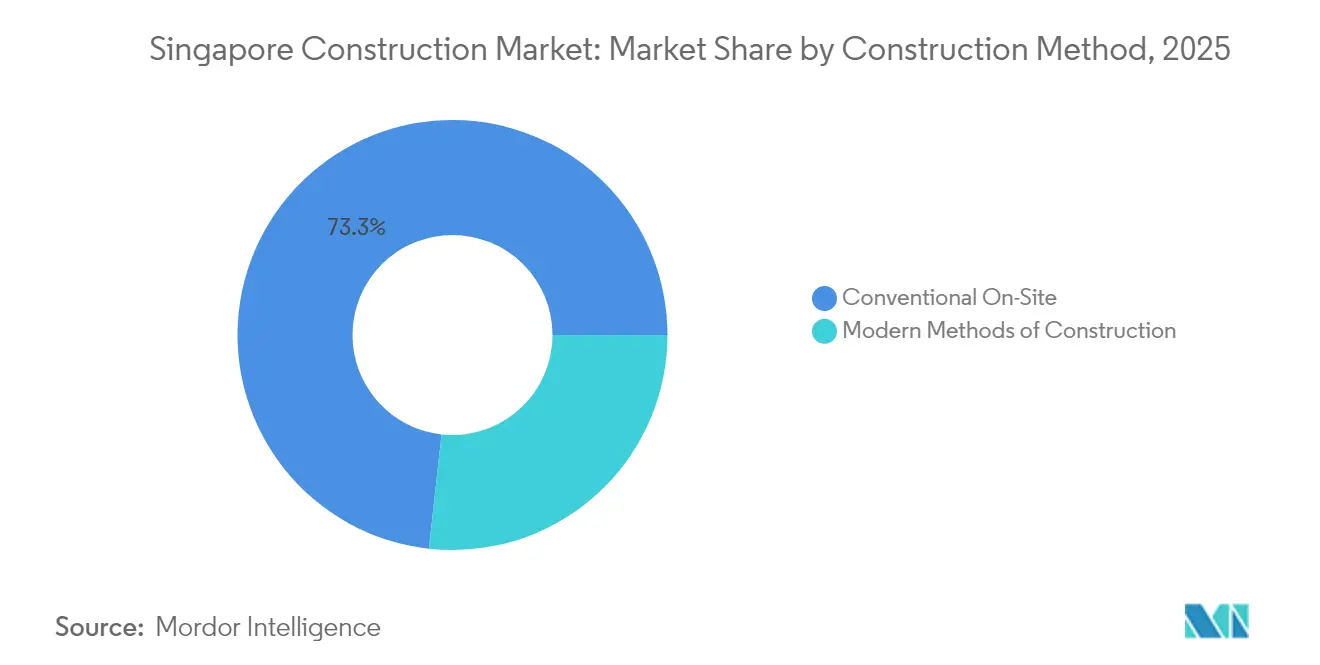
- Os métodos de construção foram liderados pela construção convencional no local, com uma participação de 73,07% em 2026, enquanto os métodos modernos de construção têm previsão de crescimento mais rápido, com um CAGR de 5,8% durante 2027-2032.
- Por fonte de investimento, o investimento privado deteve a maior participação, de 58,26% em 2026, enquanto a construção em parceria público-privada (PPP) tem previsão de crescimento mais rápido, com um CAGR de 5,65% durante 2027-2032.
- Geograficamente, a Região Fora do Centro (OCR) liderou com uma participação de 39,58% em 2026 e também tem previsão de crescimento mais rápido, com um CAGR de 5,45% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Contratação pública do "Green Mark" incentivando a avaliação do carbono incorporado | +0.9% | Distrito do Lago Jurong e Marina South | Médio prazo (2-4 anos) |
| Megaprojetos do Porto de Tuas e do Terminal 5 de Changi ancorando o pipeline de infraestrutura civil | +2.1% | Tuas e Changi | Longo prazo (≥ 4 anos) |
| Programa acelerado de BTO do Housing & Development Board | +1.8% | Sembawang Portico e Sembawang Brook | Médio prazo (2-4 anos) |
| Levantamento da moratória sobre centros de dados de hiperescala desencadeando novos contratos de capacidade | +1% | Parte ocidental de Singapura | Médio prazo (2-4 anos) |
| Entrega Digital Integrada (IDD) obrigatória em terrenos de Vendas de Terrenos do Governo, aumentando a adoção de BIM e pré-fabricação | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Programa de Renovação de Bairros impulsionando reformas em áreas já urbanizadas | +0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Contratação pública do "Green Mark" incentivando a avaliação do carbono incorporado
A Autoridade de Construção e Edificação (BCA) estabelece requisitos de carbono que podem tornar o desempenho certificado parte das especificações de construção. Os edifícios em terrenos qualificados de Vendas de Terrenos do Governo vendidos a partir de 2 de dezembro de 2022, nas áreas especificadas do Distrito do Lago Jurong e de Marina South, devem obter o Distintivo de Carbono ao Longo do Ciclo de Vida. Isso acompanha os requisitos do Green Mark Platinum Super Low Energy e outros distintivos. Para novos edifícios e edifícios existentes submetidos a adições e alterações com novas subestruturas, o Green Mark Versão 7 recompensa separadamente os cálculos realizados com a Calculadora de Carbono Incorporado em Edifícios e as reduções em relação às linhas de base de carbono incorporado em concreto, aço e vidro. Isso torna a seleção de materiais e os cálculos de carbono de suporte parte da mesma proposta comercial. Os empreiteiros capazes de conectar as escolhas de materiais propostas à avaliação podem competir com base no desempenho de carbono documentado.
Megaprojetos do Porto de Tuas e do Terminal 5 de Changi ancorando o pipeline de infraestrutura civil
Os principais projetos de transporte sustentam a demanda por construção por meio de pacotes de trabalho em diferentes fases de entrega. Em janeiro de 2026, a BCA esperava que pacotes adicionais de construção do Terminal 5 de Changi sustentassem a demanda por construção em Singapura naquele ano. Separadamente, o aviso da Autoridade Marítima e Portuária de Singapura, com vigência de 23 de setembro de 2026 a 22 de março de 2027, abrangeu investigação do solo, dragagem, aterro e instalação de caixões na Fase 2 do Terminal de Tuas. O aviso especificou barcaças eleváveis e guindastes para investigação do solo e dragas para obras no leito marinho. Essas atividades marítimas criam demanda por equipamentos especializados e expertise em leito marinho, estendendo a oportunidade do megaprojeto além da construção dos edifícios do terminal.
Programa acelerado de BTO do Housing & Development Board
O acesso à habitação depende do prazo de entrega, bem como do número de apartamentos oferecidos. Em junho de 2026, o Housing & Development Board (HDB) ofereceu 2.035 apartamentos com Prazo de Espera Reduzido em Sembawang Portico e Sembawang Brook. Esses apartamentos tinham prazos de espera previstos de menos de 3 anos. Eles faziam parte de um lançamento de junho de 2026 de 6.952 apartamentos BTO em Ang Mo Kio, Bishan, Bukit Merah, Sembawang e Woodlands. A oferta mais ampla cria um pipeline habitacional substancial em várias cidades. Dentro dessa carga de trabalho, o ritmo de construção nos 2 locais de Sembawang torna-se o teste de entrega do compromisso de espera reduzida.
Levantamento da moratória sobre centros de dados de hiperescala desencadeando novos contratos de capacidade
As concessões de capacidade geram demanda de construção quando os operadores convertem suas alocações em instalações físicas com requisitos técnicos definidos. A DayOne iniciou as obras de seu primeiro centro de dados em Singapura, uma instalação de 20 MW com capacidade concedida no âmbito do projeto-piloto Data Center Call for Application, em julho de 2025.[1] Seu projeto no oeste de Singapura foi concebido para incluir fotovoltaicos integrados verticalmente ao edifício e resfriamento híbrido por ar e líquido, com operação prevista para o primeiro trimestre de 2027. Isso combina o design da envolvente do edifício e o design do sistema de resfriamento dentro do mesmo empreendimento, criando um escopo de construção que vai além da simples entrega de área útil. Essa meta operacional coloca os sistemas térmicos e fotovoltaicos planejados no mesmo horizonte de entrega que a estrutura, ampliando o escopo do empreiteiro vinculado à inauguração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cotas rígidas de trabalhadores estrangeiros inflacionando os custos de mão de obra | -0.7% | Nacional | Médio prazo (2-4 anos) |
| Escassez de terrenos impulsionando a complexidade e o risco da construção vertical | -0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Preços voláteis de materiais importados (exposição como hub de reexportação) | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Aumento das penalidades por conformidade com a segurança no trabalho | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cotas rígidas de trabalhadores estrangeiros inflacionando os custos de mão de obra
A contratação de pessoal para construção é limitada tanto pelos rácios de mão de obra quanto pela composição de competências. O Ministério da Mão de Obra (MOM) de Singapura permite 5 titulares de Licença de Trabalho na construção por funcionário local que receba o Salário Mínimo de Qualificação Local. Os empregadores também devem manter pelo menos 10% de titulares de licença de Alta Qualificação antes de contratar novos trabalhadores de Qualificação Básica ou renovar as licenças de Qualificação Básica existentes. A partir de janeiro de 2028, os novos recrutas admitidos sem o Certificado de Avaliação de Competências (Conhecimento) estão programados para receber um período de 6 meses com a taxa de Qualificação Básica vigente. Os empregadores enfrentariam uma taxa mais elevada posteriormente se esses trabalhadores não passarem no teste local dentro desse período. A expansão rápida de equipes depende, portanto, da qualificação do quadro local e da combinação de competências exigida, com exposição adicional a custos quando recrutas não certificados perdem o prazo de avaliação.
Escassez de terrenos impulsionando a complexidade e o risco da construção vertical
A limitação de terrenos em Singapura incentiva empreendimentos mais altos e densos, e a URA exige a consideração da capacidade de infraestrutura e da compatibilidade com os empreendimentos vizinhos. Em setembro de 2026, a LTA associou um aumento de aproximadamente 2 anos no cronograma do Corredor Norte-Sul a terrenos difíceis, obras condicionadas próximas a estradas, serviços públicos e infraestrutura de MRT em operação, e seus efeitos em cascata. Em Novena, rocha fraturada e lençol freático sob o túnel ativo da Linha Norte-Sul exigiram mineração em seções menores com remoção repetida de rocha, injeção de calda e suportes. Esses métodos mostram como as obras ao lado de infraestrutura de MRT em operação retardam a escavação no denso ambiente urbano de Singapura. Para os empreiteiros que trabalham em torno de infraestrutura ativa, uma sequência mais longa em um projeto estende o tempo em que suas equipes e equipamentos permanecem comprometidos nele.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Escala Habitacional e Infraestrutura Civil Moldam a DemandaO setor residencial representou uma participação de 46,51% no tamanho do mercado de construção de Singapura em 2026, tornando-se o maior segmento. Até 31 de março de 2026, o HDB havia construído um total acumulado de 1.293.335 unidades residenciais em 24 cidades e 3 condomínios. Em 8 de janeiro de 2026, o HDB reportou 127 projetos habitacionais em construção em Singapura, acima dos 110 registrados em 2025. Essa carga de trabalho ativa adicionou requisitos de entrega de curto prazo a uma extensa base de habitação pública já estabelecida. Atender a numerosos projetos do HDB oferece aos construtores residenciais um caminho para escalar por meio de entregas repetidas para um cliente público comum.
A infraestrutura é o segmento de crescimento mais rápido no mercado de construção de Singapura, com um CAGR previsto de 5,55% durante 2027-2032. Em 30 de setembro de 2026, a Land Transport Authority (LTA) adjudicou 3 contratos civis para o Viaduto da Estrada Tuas Fase 2, ligando Tuas South e o Porto de Tuas, com início das obras previsto para o início de 2027.[2] O escopo combina viadutos, melhorias viárias, drenagem e infraestrutura de apoio, criando vários requisitos interligados de obras civis. Com início das obras previsto para o início de 2027 e conclusão progressiva a partir de 2032, as adjudicações criam um pipeline de obras civis que se estende por todo o período de previsão 2027-2032.



Por Tipo de Construção:
Novas Instalações Complementam a Renovação do Parque Imobiliário ExistenteA nova construção representou uma participação de 62,21% no mercado de construção de Singapura em 2026 e foi o maior segmento. Em 1.º de dezembro de 2025, o Hospital Alexandra nomeou uma joint venture formada pela Shimizu Corporation, Ssangyong Engineering & Construction Co. Ltd. e Kimly Construction Pte. Ltd. como empreiteiro principal. Uma adjudicação separada foi concedida à Rich Construction Company Pte. Ltd., com os empreiteiros principais designados para diferentes zonas do campus. O redesenvolvimento de 13,3 hectares compreende 2 torres para instalações de internação e ambulatório, ligadas por uma passarela comunitária planejada. Um campus dividido entre 2 grupos de empreiteiros principais em diferentes zonas oferece ao cliente 2 equipes de entrega para alinhar em um único programa hospitalar.
Renovação/retrofit é o segmento de crescimento mais rápido no mercado de construção de Singapura, com um CAGR previsto de 5,55% durante 2027-2032. No Programa de Melhoria Habitacional do HDB, as obras de construção de cerca de 409.000 apartamentos foram concluídas e as obras de 83.000 estavam em vários estágios de andamento em 31 de março de 2026. O programa aborda concreto em deterioração, ramais de descarga de resíduos e banheiros existentes, vinculando a demanda a necessidades específicas de manutenção dentro das residências. Separadamente, 105 projetos do Programa de Renovação de Bairros estavam em andamento na mesma data, com os conselhos municipais implementando melhorias em nível de bairro e de bloco. A abertura comercial combina reparos dentro dos apartamentos com melhorias nos espaços compartilhados do condomínio, oferecendo aos empreiteiros de renovação fluxos de trabalho distintos em nível de habitação e em nível de bairro dentro do sistema habitacional existente.

Por Método de Construção:
Engenharia no Local Encontra Investimento em Produção Fora do LocalA construção convencional no local foi o maior segmento no mercado de construção de Singapura, com uma participação de 73,07% em 2026. A Penta-Ocean reportou a construção T232 em andamento para a LTA em 4 de abril de 2025, abrangendo uma estação, túneis e um edifício de Alfândega, Imigração e Quarentena em aproximadamente 30 hectares em Singapura. A cravação de estacas moldadas in loco desse projeto envolveu solo grosseiro sobre rocha dura e matacões enterrados ao lado da Estação Woodlands North. As detonações próximas a habitações, escolas e estações de MRT exigiram ajuste cuidadoso das cargas explosivas para reduzir vibrações e efeitos sobre as estruturas vizinhas. A combinação favorece empreiteiros capazes de adaptar tanto os métodos de escavação quanto os de fundação ao terreno e aos ativos urbanos vizinhos.
Os métodos modernos de construção são o segmento de crescimento mais rápido na indústria de construção de Singapura, com um CAGR previsto de 5,8% durante 2027-2032. O Land Intensification Allowance da BCA abrange a construção de Hubs Integrados de Construção e Pré-fabricação e instalações de Design para Fabricação e Montagem. As empresas que desenvolvem instalações qualificadas podem candidatar-se se os seus pedidos de licença de planeamento tiverem sido submetidos em ou após 1.º de janeiro de 2026, sujeito aos critérios do regime. Este mecanismo apoia a infraestrutura de produção por trás dos componentes fora do local, criando uma via pelo lado da oferta para expandir as capacidades de construção. O retorno comercial depende, portanto, de colocar a capacidade de componentes resultante em uso em projetos de construção, conectando o investimento em instalações com a demanda por conjuntos fabricados.
Por Fonte de Investimento:
Empreendimentos de Uso Misto e Pagamentos de Concessão Moldam a EntregaO investimento privado foi o maior segmento na indústria de construção de Singapura, detendo uma participação de 58,26% em 2026. A Mitsui Fudosan, participando por meio da Mitsui Fudosan (Asia) Pte. Ltd., e a parceira de joint venture City Developments Limited iniciaram a construção do empreendimento Zion Road em Singapura em agosto de 2025. O empreendimento foi planejado para conter 706 unidades de condomínio, 373 apartamentos com serviços de longa estadia e um podium comercial, com a combinação planejada sujeita a alterações. Seu design na fase de planejamento também incluía uma ligação direta à estação Havelock. As 1.079 unidades residenciais e de apartamentos com serviços planejadas, mais o podium comercial, ocupam cerca de 1,5 hectares ao lado da estação Havelock, concentrando a demanda de construção privada em estoque de uso misto em um nó de transporte.
A construção em parceria público-privada (PPP) é o segmento de crescimento mais rápido na indústria de construção de Singapura, com um CAGR previsto de 5,65% durante 2027-2032. Em dezembro de 2025, a agência nacional de água de Singapura, PUB, prorrogou a concessão de dessalinização SingSpring da Keppel Infrastructure Trust (KIT) por 3 anos até 2028, no âmbito de um regime de design-construção-propriedade-operação. A instalação começou a operar em 2005. A SingSpring Trust, totalmente detida pela KIT, recebe pagamentos de capacidade da PUB por disponibilizar a capacidade hídrica total da instalação, independentemente dos volumes de água fornecidos. Como a PUB paga à SingSpring pela capacidade disponível e não pelos volumes de água, o valor da concessão para o seu proprietário depende de manter a instalação operacional até 2028.
Análise Geográfica
Mercado de Construção da Região Fora do Centro (OCR)
A Região Fora do Centro (OCR) deteve uma participação de 39,58% no mercado de construção de Singapura em 2026 e é a maior e de crescimento mais rápido geograficamente, com um CAGR previsto de 5,45% durante 2027-2032. Em junho de 2026, o HDB ofereceu 656 novos apartamentos em Woodgrove Acres, em Woodlands. A oferta incluiu apartamentos Flexi de 2 quartos, de 3 quartos, de 4 quartos e de 5 quartos. O mesmo lançamento ofereceu 1.160 novos apartamentos em Sembawang Brook, em Sembawang, acrescentando outra alocação habitacional suburbana substancial. Grandes ofertas habitacionais em vários locais suburbanos distintos sustentam um pipeline de construção em que o volume de construção de habitações sustenta a posição de liderança e as perspetivas de crescimento da OCR.
A Região Central Principal (CCR) inclui o Downtown Core, onde o conceito de planeamento da URA combina escritórios de prestígio, usos complementares e uma população residente num bairro de uso misto. As orientações da URA exigem que os empreendimentos nesta área de planeamento forneçam passagens cobertas no piso térreo ao longo dos limites do terreno ou das linhas de recuo do edifício designadas, mantendo-as desobstruídas. Para os promotores, isso torna a circulação pedonal parte do briefing de projeto ao nível do piso térreo e confere ao perímetro do edifício uma função pública. Com o Downtown Core planeado para escritórios e uma população residente, o requisito da URA de manter as passagens desobstruídas em todos os momentos torna a ligação coberta uma comodidade pública permanente no projeto base de cada empreendimento.
O Resto da Região Central (RCR) inclui o planeado Empreendimento Integrado de Toa Payoh num terreno de 12 hectares. As suas instalações planeadas incluem um centro desportivo regional, policlínica, biblioteca pública e parque urbano. O Sport Singapore liderou o planeamento, com o National Healthcare Group Polyclinics, o National Library Board e o National Parks Board como parceiros co-localizados. Estes papéis de serviço distintos tornam a coordenação entre vários briefings institucionais relevante para a proposta de construção do empreendimento. O Sport Singapore reportou um início de obras em janeiro de 2025, com conclusão prevista para cerca de 2030.
Enquadramento Regulatório e Perspetivas
A comparação examina os requisitos de aprovação de construção e de contratação pública de construção de Singapura na perspetiva de um empreiteiro principal. Para obras de construção regulamentadas, uma Pessoa Qualificada registada com certificado de prática válido deve obter a autorização escrita da URA antes de solicitar à BCA a aprovação do plano de construção. O CORENET X tornou-se obrigatório para novos projetos qualificados com área bruta de construção de pelo menos 30.000 m² em 1 de outubro de 2025, alargando-se a 5.000 m² em 1 de outubro de 2026. O CORENET X abrange novos edifícios qualificados e alterações sem submissões regulatórias formais anteriores, enquanto projetos menores e submissões CORENET 2 em curso iniciadas até 30 de setembro de 2026 podem continuar nessa plataforma.
Tabela Regulatória
| Fator de decisão | Aprovações de construção em Singapura | Contratação pública de construção em Singapura |
|---|---|---|
| Autoridade principal | BCA e URA | O MOM define os requisitos de segurança; os compradores do setor público aplicam as condições de concurso |
| Instrumentos ou orientações principais | Regulamentos de Controlo de Construção e requisitos de licença de planeamento | Regulamentos de Segurança e Saúde no Trabalho (Construção) de 2007 e Enquadramento de Desqualificação por Segurança |
| Efeito comercial | A licença de planeamento e a aprovação do plano de construção regem as obras regulamentadas | O fraco desempenho em segurança pode excluir temporariamente os concorrentes; a cobertura do empreiteiro varia consoante o valor do projeto |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade média reflete vias de aprovação definidas juntamente com condições de desempenho em segurança que podem restringir o acesso a concursos públicos. O limiar de outubro de 2025 de 30.000 m² alargou-se para 5.000 m² em outubro de 2026, alterando os processos de submissão, enquanto as obrigações estatutórias de aprovação distintas apoiam a continuidade no acesso. A BCA lançou o Green Mark Versão 7 em 2 de setembro de 2026, aceitando candidaturas ao Green Mark 2021 até 31 de março de 2027, e exigindo a Versão 7 para novas candidaturas a partir de 1 de abril de 2027. Este regime de certificação promove um parque edificado mais ecológico e edifícios Super Low Energy, sendo distinto da aprovação geral de planos, com normas obrigatórias em determinados terrenos de Vendas de Terrenos do Governo, juntamente com obrigações separadas de elegibilidade em matéria de segurança.
Fases da Cadeia de Valor
A comparação acompanha o fornecimento de concreto, a fabricação de componentes e a empreitada principal, mostrando como os ganhos e os riscos de execução mudam ao longo da cadeia de construção. A Island Concrete adicionou ao seu parque o primeiro e maior caminhão betoneira de 14 metros cúbicos de Singapura em 2025. Para um fornecedor de concreto, o caminhão maior expande as vendas potenciais por viagem apenas onde a capacidade de descarga e receção de um projeto consegue absorver a carga extra.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de concreto pronto | Fornecedores de concreto pronto, como a Island Concrete (Private) Limited | Receita de fornecimento de concreto | Desajuste entre a sequência de entrega e a prontidão para a betonagem | Coordenar o despacho com janelas de receção no local confirmadas |
| Fabricação de componentes pré-fabricados | Fornecedores de pré-fabricados, como a R3 Precast da HL Building Materials Pte. Ltd. | Vendas de componentes fabricados | Alterações de projeto após a fabricação dos componentes | Acordar as interfaces dos componentes antes da fabricação |
| Empreitada principal e execução | Empreiteiros principais, como a KSH Holdings Limited | Receita de contratos de construção | Condições do local que restringem o método de construção planeado | Adaptar os métodos e equipamentos à condicionante específica do local |
| Fonte: Mordor Intelligence | ||||
No Costa Grove @ Pasir Ris, que fica ao lado de habitats de manguezal, a Chip Eng Seng Pte. Ltd. adaptou seu projeto de cravação de estacas e utilizou maquinário menor para trabalhar em torno das árvores próximas.[3] A resposta ilustra por que o valor na fase de execução inclui adaptar um projeto ao ambiente de trabalho real, enquanto os fornecedores de materiais e componentes obtêm receita com seus respectivos papéis na cadeia de fornecimento. Para projetos que utilizam componentes fabricados, a oportunidade estrutural é conectar as decisões de produção com os métodos de obra cedo o suficiente para que as peças fabricadas permaneçam utilizáveis dentro das restrições do projeto receptor.
Cenário Competitivo
Concentração do Mercado
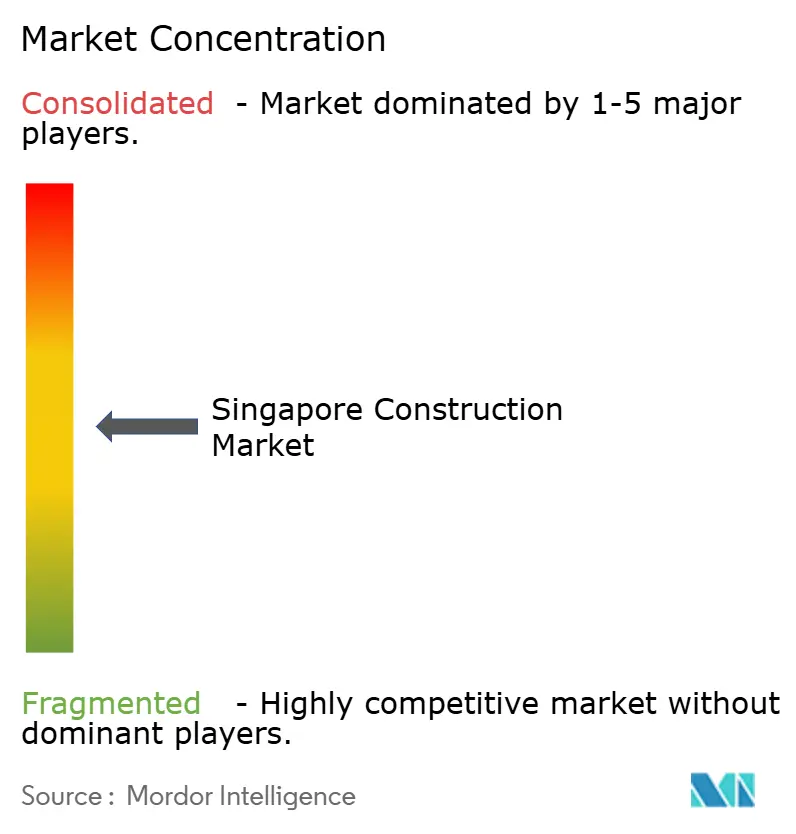
O campo competitivo conta com vários empreiteiros estabelecidos e combina nomeações individuais com participação em joint ventures. A Woh Hup (Private) Ltd. e a Obayashi Singapore Pte. Ltd. possuem registos de construção geral e engenharia civil em Singapura. A Dragages Singapore Pte. Ltd. está registada para construção geral, enquanto a Penta-Ocean Construction Co., Ltd. (Singapore) e a Lum Chang Building Contractors Pte. Ltd. têm registos de construção e engenharia civil. Em março de 2026, a Las Vegas Sands nomeou a Woh Hup como empreiteira principal para um novo empreendimento adjacente ao Marina Bay Sands em Singapura. Uma nomeação direta pelo proprietário para um empreendimento de grande envergadura ao lado do Marina Bay Sands demonstra que a Woh Hup detém um mandato de empreiteiro principal num projeto privado de referência.
Em janeiro de 2025, o Changi Airport Group adjudicou o pacote de subestrutura do Terminal 5 a uma joint venture entre a China Communications Construction Company Limited (Sucursal de Singapura) e a Obayashi Singapore Pte. Ltd. O escopo abrangeu fundações e caves para o terminal principal de passageiros e o centro de transporte terrestre, além de parte dos túneis que ligam o Terminal 5 ao Terminal 2. Esta via de joint venture combina os empreiteiros nomeados num único pacote contratado, ligando as obras de suporte ao edifício às ligações de transporte subterrâneo. Para os concorrentes, um único contrato que abrange fundações, caves e ligações de túneis favorece os concorrentes capazes de apresentar capacidade combinada de construção e engenharia civil, como fez a joint venture de 2 empreiteiros.
A diferenciação competitiva estende-se também à criação de terreno industrial antes de os edifícios poderem ser desenvolvidos. A Penta-Ocean ganhou o contrato de aterro da Bacia Norte de Tuas da JTC Corporation em julho de 2025, abrangendo cerca de 172 hectares de novo terreno industrial, com conclusão prevista para julho de 2030. Isso coloca o empreiteiro na fase de formação do terreno do desenvolvimento industrial e confere à capacidade de aterro um papel comercial distinto. A BCA classifica a Penta-Ocean como Grau A1 tanto para Construção Geral como para Engenharia Civil. Como o novo terreno faz parte dos planos para rejuvenescer os mais antigos parques industriais de Jurong e Tuas, o contrato de aterro situa-se a montante de qualquer obra de construção nesses locais.
Líderes do Setor de Construção de Singapura
-
Woh Hup (Private) Ltd.
-
Obayashi Singapore Pte. Ltd.
-
Dragages Singapore Pte. Ltd.
-
Penta-Ocean Construction Co., Ltd. (Singapore)
-
Lum Chang Building Contractors Pte. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção de Singapura Empresas cobertas neste relatório
- Woh Hup (Private) Ltd.
- Obayashi Singapore Pte. Ltd.
- Dragages Singapore Pte. Ltd.
- Penta-Ocean Construction Co., Ltd. (Singapore)
- Lum Chang Building Contractors Pte. Ltd.
- Tiong Seng Contractors (Pte.) Ltd.
- Gammon Pte. Ltd.
- Samsung C&T Corp. (Singapore)
- Lendlease Singapore Pte. Ltd.
- Kajima Overseas Asia (Singapore) Pte. Ltd.
- China Construction (South Pacific) Dev. Co. Pte. Ltd.
- Ssangyong Engineering & Construction Co., Ltd. (Singapore)
- Hock Lian Seng Infrastructure Pte. Ltd.
- Koon Construction & Transport Co. Pte. Ltd.
- Straits Construction Singapore Pte. Ltd.
- Takenaka Corp. (Singapore Office)
- Civil Tech Pte. Ltd.
- BHCC Construction Pte. Ltd.
- United Engineers Ltd.
- Chip Eng Seng Contractors (1988) Pte. Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a entrega de construção para projetos repetidos de habitação, escolas e saúde no âmbito de uma via de padronização comum. A partir de 30 de abril de 2026, a Aprovação de Tipo de Construtibilidade da BCA permite que os promotores submetam um Plano de Padronização de Projeto e um catálogo de peças uma única vez para aceitação em múltiplos projetos que utilizem a mesma abordagem de Kit de Peças. Isso cria uma abertura para os prestadores de construção que consigam transformar projetos reutilizáveis aceites em obras de construção repetíveis. A proposta comercial depende de alcançar uma repetição útil, mantendo as partes de cada briefing de projeto que requerem tratamento individual.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes de construção habitacional repetíveis | O HDB estava a desenvolver um catálogo aprimorado de componentes pré-fabricados em abril de 2026 | Projetos habitacionais do HDB | Alinhar a entrega de construção com as dimensões e os detalhes de ligação do catálogo | Coordenação antecipada de componentes construtivos reutilizáveis | Empreiteiros de habitação e fornecedores de pré-fabricação, como a Tiong Seng |
| Entrega padronizada de edifícios escolares | O Ministério da Educação estava a adotar uma abordagem de componentes padronizados em abril de 2026 | Construção de escolas para o Ministério da Educação | Estabelecer pacotes de construção repetíveis em torno de grelhas espaciais aceites | Conciliar as partes repetidas com os briefings individuais de cada escola | Empreiteiros de construção e equipas de integração de componentes |
| Pacotes reutilizáveis de edifícios de saúde | O MOHH, a agência de projetos de saúde, estava a adotar uma abordagem de componentes padronizados em abril de 2026 | Construção de instalações de saúde para o MOHH | Separar os elementos de construção repetíveis das interfaces de instalações específicas de cada projeto | Definir as interfaces antes de comprometer as peças à fabricação | Empreiteiros de construção de saúde e integradores de pré-fabricação |
| Fonte: Mordor Intelligence | |||||
As capacidades de pré-fabricação da Tiong Seng incluem o seu método de construção volumétrica pré-fabricada e pré-acabada Lithe e a produção de pré-fabricados, conferindo-lhe um papel potencial na entrega de construção padronizada. A abertura central é para os prestadores que consigam transportar um sistema de construção reutilizável ao longo do portfólio de projetos de um comprador, distribuindo a preparação do projeto por mais de um edifício. A sua vantagem dependeria de preservar essa repetição ao longo da fabricação e instalação, porque uma aprovação reutilizável tem valor comercial limitado se cada projeto obrigar a redesenhar o sistema de construção.
Desenvolvimentos industriais recentes em Mercado de Construção de Singapura
- Out 2026: O CORENET X tornou-se obrigatório para novos projetos qualificados com área bruta de construção de pelo menos 5.000 m², alargando o requisito que se aplicava desde outubro de 2025 a projetos de pelo menos 30.000 m².
- Set 2026: A LTA adjudicou contratos civis para a Fase 2 do Viaduto da Estrada de Tuas, estendendo a conectividade em direção ao Porto de Tuas e a Tuas South, com início da construção previsto para o início de 2027.
- Set 2026: A BCA anunciou o Green Mark Versão 7, atualizando o regime de certificação de edifícios de Singapura para promover o ecologização do parque edificado e generalizar os edifícios Super Low Energy.
Mercado de Construção de Singapura Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção de Singapura mede os gastos anuais com obras de construção realizadas em Singapura. Abrange projetos de construção e infraestrutura entregues por empreiteiros, incluindo nova construção e renovação ou retrofit.
Exclusões de escopo: Serviços autônomos de arquitetura, engenharia, consultoria e gestão de projetos, materiais e equipamentos de construção vendidos separadamente, propriedade, terrenos e vendas de edifícios concluídos, e operação e manutenção rotineira de edifícios estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos / Condomínios
- Vilas e Casas em Terreno Próprio
- Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodovias, Ferrovias, Vias Aéreas e outros)
- Energia e Serviços Públicos
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação / Retrofit
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção
- Por Fonte de Investimento
- Público
- Privado
- Parceria Público-Privada (PPP)
- Por Região
- Região Central Principal (CCR)
- Restante da Região Central (RCR)
- Região Fora do Centro (OCR)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A Building and Construction Authority (BCA) publica séries de demanda e produção de construção que distinguem adjudicações de contratos de pagamentos de progresso certificados, enquanto os relatórios do Housing & Development Board descrevem a atividade de construção e renovação de habitação pública. Os documentos de planejamento da Urban Redevelopment Authority ajudam a avaliar a localização e o cronograma dos planos de desenvolvimento e infraestrutura, e as normas do Ministry of Manpower documentam cotas de mão de obra, requisitos de qualificação e taxas relevantes para a capacidade dos empreiteiros. Essas fontes, como registros oficiais de projetos e políticas, apoiam o calendário de demanda de Singapura, os indicadores de custo e capacidade, e as verificações da atividade de construção.
Relatórios anuais de empresas, demonstrações financeiras, materiais para investidores e a imprensa empresarial de reputação em Singapura podem complementar as evidências de projetos, carteiras de pedidos e custos, com as divulgações comparadas com os sinais oficiais de adjudicação e pagamento de progresso. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas teriam como alvo empreiteiros gerais e especializados de Singapura, incorporadores, proprietários de projetos públicos e fornecedores de construção, com respondentes em funções executivas, funcionais e de gestão de projetos. Suas contribuições testariam as estimativas secundárias de cronograma de projetos, valores de contratos, participações por setor e método de entrega, restrições de mão de obra e materiais, e esclareceriam lacunas nos registros públicos. Os analistas comparariam os relatos ao longo da cadeia de valor e reconciliariam evidências conflitantes com dados oficiais de adjudicação de contratos, produção de construção e status de projetos antes de incorporar os ajustes suportados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
Uma estimativa de cima para baixo partiria dos trabalhos de construção realizados em Singapura sob contratos de projetos, utilizando adjudicações oficiais de contratos e pagamentos de progresso certificados para distinguir novos compromissos dos trabalhos entregues em cada ano. Os analistas acompanhariam os pipelines de habitação pública e privada, adjudicações de projetos de transporte e utilidades, atividade de desenvolvimento comercial e industrial, programas de renovação, índices de custos de construção e preços de materiais, e condições de cotas e taxas de mão de obra. Esses indicadores informam o cronograma dos projetos, o valor nominal e as restrições de capacidade. As participações por setor, tipo de construção, método de construção, fonte de investimento e região seriam construídas a partir de evidências de projetos e contratos, alocações de programas públicos, divulgações de empreiteiros e valores de projetos amostrados, com trabalhos subcontratados contados uma vez dentro do contrato principal e componentes fora do local contados apenas dentro dos contratos de construção do projeto. Uma regressão multivariada pode relacionar a produção histórica de construção com adjudicações, pipeline de projetos e indicadores de custo, enquanto a análise de cenários ajusta a previsão para pacotes de megaprojetos atrasados, restrições de mão de obra ou mudanças nos preços de materiais. O valor médio amostrado de contratos multiplicado pelos volumes de projetos e os totais selecionados de fornecedores ou canais fornecem verificações seletivas de baixo para cima. Os respondentes primários testariam as premissas em nível de variável e a direção da previsão, e os analistas documentariam lacunas, utilizariam a divulgação oficial ou empresarial suportada mais próxima e evitariam preencher valores ausentes com extrapolação não suportada.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam adjudicações oficiais, pagamentos de progresso, cronogramas de projetos, divulgações de empreiteiros e evidências de respondentes, e então verificariam os movimentos ano a ano, as participações por setor e as premissas de custo em busca de anomalias em relação a indicadores independentes. Qualquer variação material seria rastreada até o risco de cronograma, escopo, avaliação ou dupla contagem, revisada por um segundo analista e resolvida antes da aprovação final. Os respondentes seriam recontactados quando uma fase do projeto, valor de contrato ou restrição reportada permanecesse pouco clara. O modelo seria atualizado anualmente, revisado entre ciclos após eventos materiais de projeto, política ou custo, e submetido a uma nova revisão pré-entrega de datas de fontes, cálculos e consistência narrativa.
Dimensionamento do Mercado de Construção de Singapura pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de construção de Singapura mede os gastos anuais com obras de construção realizadas em Singapura.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas acompanhariam os pipelines de habitação pública e privada, adjudicações de projetos de transporte e utilidades, atividade de desenvolvimento comercial e industrial, programas de renovação, índices de custos de construção e preços de materiais, e condições de cotas e taxas de mão de obra.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 36,3 bilhões de USD (2027) | |
| Consultoria Global A | 31,6 bilhões de USD (2025) | Com base em 2025, esta estimativa está 12,9% abaixo do valor de 2027 deste relatório de 36,3 bilhões de USD, 2 anos depois. Sua estimativa de 2025 é anterior ao valor do ano corrente, enquanto o crescimento reportado de 2020 a 2025 descreve uma série crescente. |
| Consultoria Regional B | 23,62 bilhões de USD (2024) | Com base em 2024, esta estimativa está 34,9% abaixo do valor de 2027 deste relatório de 36,3 bilhões de USD, 3 anos depois. Seu ano-base de 2024 é anterior ao valor do ano corrente, e a página projeta crescimento contínuo até 2035. |
Os analistas da Mordor Intelligence triangulariam adjudicações oficiais, pagamentos de progresso, cronogramas de projetos, divulgações de empreiteiros e evidências de respondentes, e então verificariam os movimentos ano a ano, as participações por setor e as premissas de custo em busca de anomalias em relação a indicadores independentes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspetivas de crescimento do mercado de construção de Singapura?
O tamanho foi de 34,28 bilhões de USD em 2026 e prevê-se que cresça de 36,3 bilhões de USD em 2027 para 46,59 bilhões de USD até 2032, a um CAGR de 5,12% durante 2027-2032.
O que sustenta a demanda por obras de construção e engenharia civil em Singapura?
Os programas de transporte e habitação sustentam a demanda. A oferta do HDB de junho de 2026 incluiu 2.035 apartamentos com Prazo de Espera Reduzido em Sembawang Portico e Sembawang Brook, com esperas previstas de menos de 3 anos.
Qual setor lidera a atividade de construção em Singapura?
O setor residencial liderou com uma participação de 46,51% em 2026. A infraestrutura tem previsão de crescimento mais rápido, com um CAGR de 5,55% durante 2027-2032.
Quais empresas competem por obras de construção e engenharia civil em Singapura?
Os principais participantes incluem a Woh Hup (Private) Ltd., a Obayashi Singapore Pte. Ltd., a Dragages Singapore Pte. Ltd., a Penta-Ocean Construction Co., Ltd. (Singapore) e a Lum Chang Building Contractors Pte. Ltd.
Que condicionante de pessoal afeta as perspetivas dos empreiteiros de construção de Singapura?
O MOM permite 5 titulares de Licença de Trabalho na construção por funcionário local que receba o Salário Mínimo de Qualificação Local e exige pelo menos 10% de titulares de licença de Alta Qualificação antes de contratar novos trabalhadores de Qualificação Básica ou renovar as licenças de Qualificação Básica existentes.
Qual área de Singapura lidera a atividade de construção e o crescimento projetado?
A Região Fora do Centro (OCR) deteve uma participação de 39,58% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 5,45% durante 2027-2032.