
Taille et part du marché de la construction en Malaisie
Analyse du marché de la construction en Malaisie par Mordor Intelligence
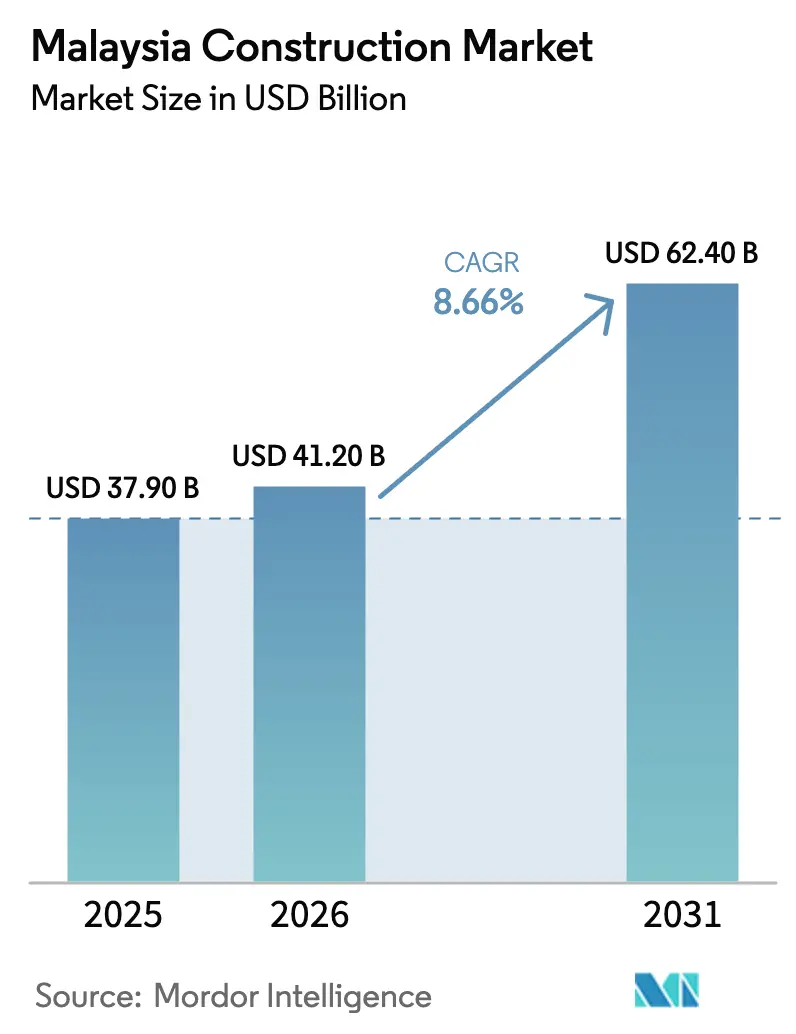
La taille du marché de la construction en Malaisie devrait s'étendre de 41,2 milliards USD en 2026 et 44,77 milliards USD en 2027 à 66,15 milliards USD d'ici 2032, enregistrant un CAGR de 8,12 % entre 2027 et 2032.
La demande de construction en Malaisie associe la réalisation de projets publics ferroviaires et de protection contre les inondations à des logements et des usines conçus autour de systèmes de production spécialisés. Cette combinaison crée des cahiers des charges distincts pour les systèmes ferroviaires, les travaux fluviaux et l'intégration industrielle, tandis que les fournisseurs de composants hors site peuvent servir des clients au-delà de leurs propres groupes. Le conflit en Asie occidentale entre les États-Unis et l'Iran, qui a débuté en février 2026, a exercé une pression supplémentaire sur les prix du carburant en raison des risques pesant sur le détroit d'Ormuz. Les entrepreneurs exploitant des machines et des transports en vrac en dehors du régime de subvention du diesel sont directement exposés aux fluctuations du carburant ; il est donc essentiel d'intégrer les risques liés aux matériaux, à la main-d'œuvre et au carburant dans les contrats ferroviaires, de protection contre les inondations et de construction industrielle afin de préserver les marges.
Points clés du rapport
- Par secteur, le résidentiel détenait une part de marché de la construction en Malaisie de 43,83 % en 2026, tandis que l'infrastructure est le segment à la croissance la plus rapide avec un CAGR de 9,3 % entre 2027 et 2032.
- Par type de construction, la nouvelle construction représentait une part de 75,53 % de la taille du marché de la construction en Malaisie en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 8,26 % entre 2027 et 2032.
- La construction conventionnelle sur site dominait les méthodes de construction avec 95,49 % des dépenses de construction en 2026, tandis que les méthodes modernes de construction devraient connaître la croissance la plus rapide avec un CAGR de 8,7 % entre 2027 et 2032.
- L'investissement privé dominait les sources de financement avec 62,39 % des dépenses de construction en 2026 et constitue également le segment à la croissance la plus rapide, avec un CAGR de 8,46 % entre 2027 et 2032.
- Sur le plan géographique, Selangor détenait 23,19 % des dépenses de construction en 2026, tandis que Johor devrait connaître la croissance la plus rapide avec un CAGR de 8,6 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la construction en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pipeline de méga-infrastructures publiques (ECRL, MRT 3, Pan-Borneo, LRT de Penang) | +2.9% | Kota Bharu à Gombak | Moyen terme (2 à 4 ans) |
| Financement par partenariat public-privé et allocations de protection contre les inondations du Budget 2025 | +2.3% | Johor, Kedah, Negeri Sembilan, Penang, Perak, Selangor et Terengganu | Moyen terme (2 à 4 ans) |
| Politique de logements abordables pour les ménages urbains à revenus intermédiaires | +2.1% | Ville de Kuala Lumpur | Long terme (≥ 4 ans) |
| Essor des installations industrielles et logistiques portées par les investissements directs étrangers | +1.9% | Site industriel de Petaling Jaya | Moyen terme (2 à 4 ans) |
| Déploiement d'infrastructures de centres de données hyperscale et de la 5G | +1.2% | Grand Kuala Lumpur et Johor | Court terme (≤ 2 ans) |
| Zone économique spéciale Johor-Singapour catalysant les projets transfrontaliers | +0.9% | Zone économique spéciale de Johor | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pipeline de méga-infrastructures publiques (ECRL, MRT 3, Pan-Borneo, LRT de Penang)
Le pipeline ferroviaire public associe des travaux de mise en service à des travaux de construction s'étendant sur la période de prévision. Malaysia Rail Link a indiqué que la Phase 1 de l'East Coast Rail Link (ECRL), couvrant Kota Bharu à Gombak, était achevée à 98,16 % en septembre 2026. Ce mois-là, le maître d'ouvrage a déclaré que les essais et la mise en service progressaient bien, dans la perspective d'une ouverture de la ligne ferroviaire dès la mi-décembre 2026. Pour la ligne Mutiara de Penang, le lot civil 1 du SRS Consortium est entré en vigueur le 23 juin 2025, après la réalisation des conditions contractuelles, suivi de l'ordre de démarrage de MRT Corp en date du 15 juillet. MRT Corp a indiqué que la construction avait débuté en 2025, avec une mise en service prévue en décembre 2031. Cet horizon de livraison plus long offre une opportunité de construction pour les entrepreneurs en génie civil et en systèmes ferroviaires, au-delà des travaux d'essais et de mise en service associés à la Phase 1 de l'ECRL.
Financement par partenariat public-privé et allocations de protection contre les inondations du Budget 2025
Le financement de la protection contre les inondations soutient la demande de construction à travers un ensemble de programmes en cours et de démarrages planifiés dans plusieurs États. Le Budget 2026 a alloué des fonds à 43 projets prioritaires du Plan de protection contre les inondations, dont 12 nouveaux projets annoncés pour démarrer en 2026. Les nouveaux programmes identifiés comprenaient Sungai Mengkibol à Johor, Sungai Nyiur à Penang et Sungai Buloh Phase 2 à Selangor. Cette répartition offre aux entrepreneurs en génie civil disposant d'une présence ciblée dans un État un accès potentiel à une priorité de financement nationale. Le 9 octobre 2026, le discours du Budget 2027 a fait état de 6 projets de protection contre les inondations achevés et de 82 en cours de réalisation conformément au calendrier. L'accès commercial dépend donc de la capacité à livrer un projet de rivière individuel, ainsi que de l'ampleur de l'allocation globale.
Politique de logements abordables pour les ménages urbains à revenus intermédiaires
Le logement abordable constitue une part substantielle du programme de logements planifiés de Kuala Lumpur, créant une opportunité de construction liée à un niveau de prix défini. Le Plan local 2040 vise 305 000 unités de logements abordables d'ici 2040 pour les ménages B40, les 40 % inférieurs par revenu, et certains ménages M40, les 40 % intermédiaires par revenu. Ces unités représentent 40 % des 762 500 unités de logement projetées par le plan. Cette proportion incite les promoteurs à faire de la livraison de logements à coût maîtrisé une offre reproductible dans l'ensemble de leurs projets résidentiels planifiés. La livraison étant ciblée pour 2040, l'opportunité à court terme dépend de la capacité des promoteurs à convertir le programme de logements planifiés en projets de construction individuels.
Essor des installations industrielles et logistiques portées par les investissements directs étrangers
Les expansions d'usines soutenues par des capitaux étrangers ajoutent une demande de construction avec des exigences de construction liées à une opération de production spécifique. NXP Semiconductors, société de droit néerlandais, a procédé à la première pelletée de terre pour l'expansion d'une usine d'assemblage et de test à Petaling Jaya le 12 août 2026. L'expansion était conçue pour ajouter environ 500 000 pieds carrés d'espace de production et intégrer des systèmes automatisés de manutention des matériaux et des technologies avancées de gestion de la qualité. Le cahier des charges de fabrication fait dépendre l'utilité de l'espace achevé de sa conformité avec l'opération d'assemblage et de test planifiée. Le nouvel espace étant situé à l'intérieur du site d'assemblage et de test existant de NXP, les constructeurs doivent séquencer les travaux supplémentaires en tenant compte des opérations actuelles du site.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts du ciment et de l'acier | -1.2% | Péninsule malaisienne, Sabah et Sarawak | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée et hausse du plancher salarial | -1.1% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Retards d'acquisition foncière et d'obtention des permis | -0.5% | Corridor Pan-Borneo du Sabah | Moyen terme (2 à 4 ans) |
| Rationalisation de la subvention diesel entraînant une hausse des coûts de transport | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts du ciment et de l'acier
L'inflation des matériaux peut contraindre les engagements de construction à travers des coûts d'intrants plus élevés et une exposition inégale selon les zones géographiques. En septembre 2026, le Département des statistiques de Malaisie (DOSM) a indiqué que son indice de prix unitaire du ciment était supérieur de 0,6 % à 7,4 % en glissement annuel dans les zones couvertes de la Péninsule malaisienne, du Sabah et du Sarawak.[1] Son indice de prix unitaire de l'acier était supérieur de 0,1 % à 5,1 % en glissement annuel dans la plupart des zones de ces territoires au cours du même mois. Ces fourchettes différentes font d'une provision nationale unique pour escalade une base imparfaite pour la tarification des travaux à forte intensité de matériaux. Pour un entrepreneur s'engageant sur un prix de projet, une sous-estimation peut réduire les marges disponibles à la livraison. Pour un maître d'ouvrage recherchant la certitude des prix, cette exposition peut à l'inverse se traduire par un devis de construction plus élevé.
Pénuries de main-d'œuvre qualifiée et hausse du plancher salarial
Les employeurs du secteur de la construction font face à des contraintes salariales et de compétences. En février 2025, le ministre des travaux publics de Malaisie a lié les pénuries de travailleurs qualifiés à un décalage entre la formation universitaire et les attentes de l'industrie. L'enquête de REHDA Malaysia a identifié les salaires élevés, les pénuries de main-d'œuvre et l'insuffisance de travailleurs qualifiés parmi les défis de construction du premier semestre 2026 signalés par les répondants du secteur immobilier. L'Ordonnance sur le salaire minimum 2024 a fixé un plancher mensuel de 1 700 MYR (380 USD) à compter du 1er février 2025, pour les employeurs d'au moins 5 salariés et les employeurs de toute taille exerçant des activités professionnelles selon la Classification standard malaisienne des professions, étendant la couverture aux autres employeurs le 1er août 2025, à l'exclusion des employés de maison. Le 9 octobre 2026, le discours du Budget 2027 a annoncé un plancher convenu de 2 000 MYR (488,9 USD) à compter de juin 2027, exemptant les micro, petites et moyennes entreprises dont le chiffre d'affaires annuel est inférieur à 50 millions MYR (12,22 millions USD). Le plancher légal et le décalage des compétences laissent les entrepreneurs face à la fois à des coûts d'emploi obligatoires et à une capacité de livraison non résolue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur : ampleur du résidentiel et livraison des infrastructures
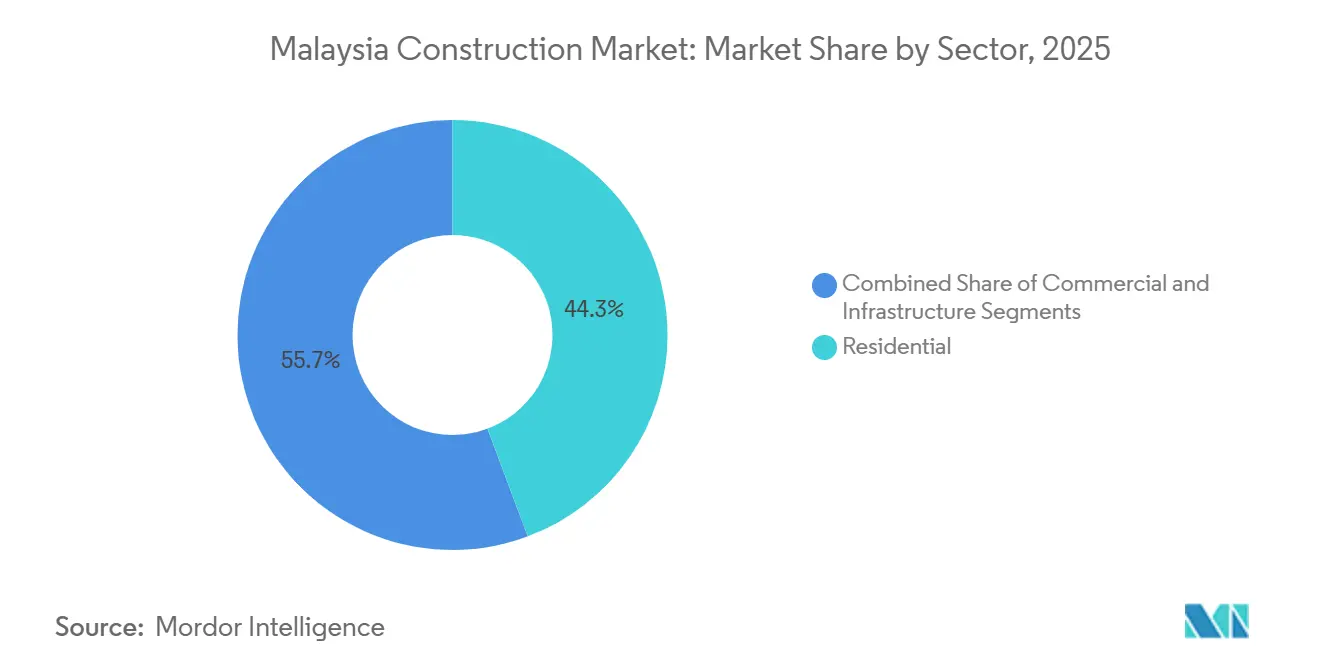
Le résidentiel représentait une part de 43,83 % de la taille du marché de la construction en Malaisie en 2026, ce qui en fait le segment le plus important. Le DOSM a indiqué que les travaux de construction de bâtiments résidentiels réalisés ont augmenté de 8,7 % en glissement annuel au deuxième trimestre 2026. En décembre 2025, le ministère du Logement et des Collectivités locales (KPKT) a indiqué que 366 nouveaux logements urbains avaient été construits pour les ménages à faibles revenus dans le cadre du 12e Plan malaisien. Ce mois-là, la filiale en propriété exclusive Haily Construction du groupe Haily a accepté le prix décerné par Arkitek N. Kang au nom de Setia Indah à Taman Setia Tropika, Johor Bahru, couvrant 108 maisons de ville abordables à 2 étages à Residensi Lili, 203 maisons en rangée à 2 étages à Summera Grove et les infrastructures extérieures. Les entrepreneurs résidentiels peuvent donc servir des logements urbains financés par des programmes et des commandes de promoteurs différenciées au sein d'une catégorie en croissance, soutenant des offres distinctes selon les niveaux de logement et des canaux clients séparés.
L'infrastructure est le segment à la croissance la plus rapide, avec un CAGR projeté de 9,3 % entre 2027 et 2032. Le DOSM a indiqué que les travaux de construction de génie civil réalisés ont augmenté de 2,7 % en glissement annuel en valeur au deuxième trimestre 2026. IJM Construction a accepté le marché de conception-construction de New Pantai Expressway pour une extension autoroutière entièrement surélevée de 15 kilomètres, incluant des bretelles, dans le sud de Kuala Lumpur le 5 novembre 2025, avec un démarrage de la construction prévu au quatrième trimestre 2025 et une livraison dans les 48 mois, prolongeant le pipeline de livraison sur la période de prévision. La construction commerciale comprend Sunway Square à Bandar Sunway, achevé en 2025 pour Sunway South Quay Sdn Bhd avec des espaces de bureaux et commerciaux, un cinéma, des établissements d'enseignement privés et un centre des arts du spectacle. Cette combinaison confère à l'entrepreneur un cahier des charges de coordination multi-usage, où la valeur commerciale provient de la livraison de différentes exigences d'occupation au sein d'un même bâtiment.

Par type de construction : nouveaux projets et canaux de rénovation institutionnelle
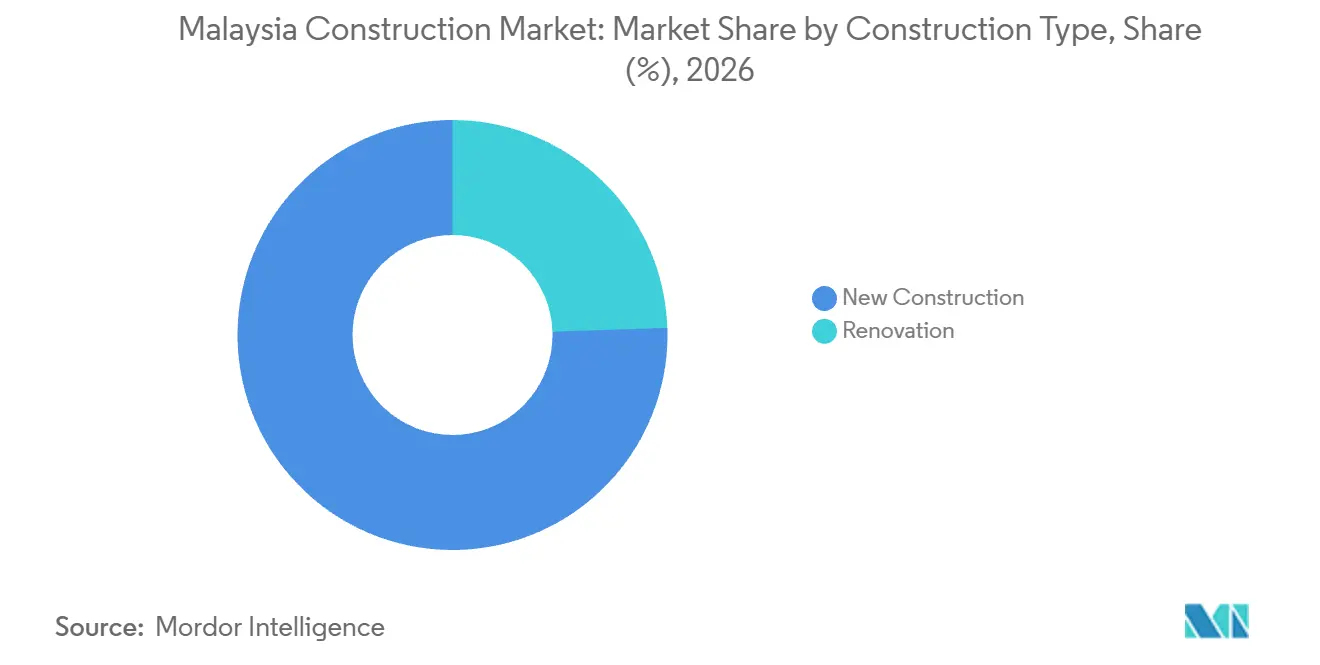
La nouvelle construction représentait une part de marché de la construction en Malaisie de 75,53 % en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR projeté de 8,26 % entre 2027 et 2032. En janvier 2025, MRT Mutiara Sdn Bhd, filiale de MRT Corporation, a attribué au SRS Consortium, détenu à 60 % par Gamuda, le premier lot de travaux civils pour la ligne Mutiara de Penang. Le lot couvrait un viaduc surélevé de 23,7 kilomètres, 19 stations en surface et une station provisoire sur l'île A de la Penang South Reclamation.[2] Le lot de conception-construction associe des structures linéaires à la livraison de stations, regroupant la coordination de ces éléments civils dans un seul cahier des charges de construction. Pour les entrepreneurs en construction neuve, une telle envergure récompense la capacité à gérer des structures répétitives et des travaux de stations différenciés dans le cadre d'un seul programme de livraison.
La rénovation dispose d'un circuit d'acheteurs institutionnels via le programme Tabung Penyelenggaraan Perumahan Malaysia (TPPM) du KPKT, qui soutient la réparation et l'entretien des logements stratifiés à coût faible et moyen-inférieur en propriété privée en dehors de Kuala Lumpur. Les organismes de gestion conjointe (JMB) ou les sociétés de gestion (MC) soumettent des demandes complètes au Commissaire aux bâtiments de l'autorité locale pour examen et vérification avant transmission au Département national du logement pour examen par le KPKT. Le guide de juillet 2026 prévoit un financement à 100 % des coûts d'entretien et exige que la division technique de l'autorité locale vérifie les coûts préliminaires du projet. L'approbation finale et le financement dépendent des allocations disponibles, avec priorité accordée aux programmes disposant d'un JMB ou d'une MC établis, et les autorités locales ou les agences gouvernementales fédérales ou étatiques mettent en œuvre les projets approuvés. Pour les entrepreneurs en réparation, cela crée un circuit d'acheteurs institutionnels même lorsque les propriétés restaurées sont en propriété privée.
Par méthode de construction : reconnaissance du financement et production en usine
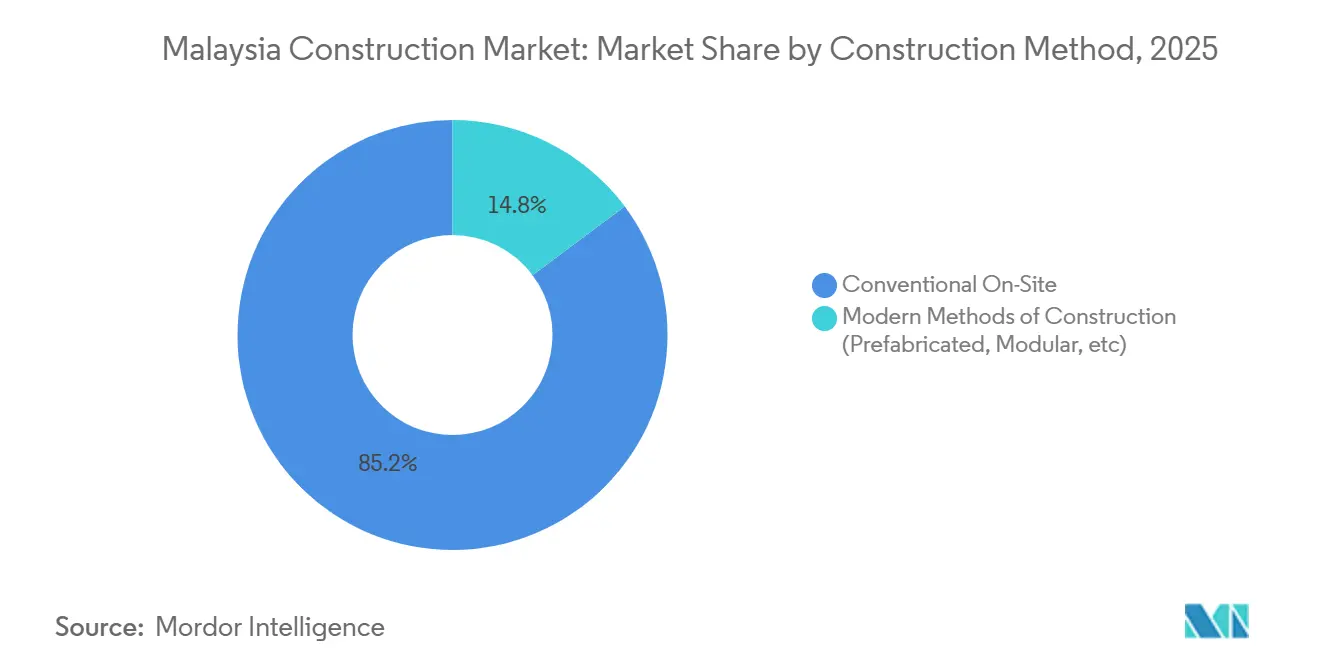
La construction conventionnelle sur site était le segment le plus important, avec 95,49 % du marché en 2026. Une étude malaisienne de 2026 a indiqué que les banques reconnaissaient principalement l'avancement physique sur site dans le financement formel de la construction. L'étude a constaté que cette pratique exclut jusqu'à 80 à 85 % de la valeur des projets modulaires créée en usine de la reconnaissance formelle du financement. Cette structure de financement favorise les séquences de construction conventionnelles, contribuant à maintenir la part dominante des travaux sur site dans les dépenses.
Les méthodes modernes de construction constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 8,7 % entre 2027 et 2032. En août 2026, l'activité de système de construction industrialisé de Gamuda, Gamuda IBS, avait produit plus de 15 000 unités cumulativement pour ses propres développements et des clients externes. Sa production utilisait la modélisation numérique des informations du bâtiment, l'automatisation robotique et des composants volumétriques préfabriqués. La combinaison de la conception numérique et de la production en usine rend la préparation de la conception importante avant que les composants n'atteignent le chantier de construction. Les travaux pour des clients externes donnent aux clients au-delà des propres développements de Gamuda accès à cette capacité, de sorte que l'adoption peut s'étendre à travers les relations d'approvisionnement en construction ainsi qu'à travers les propres projets du producteur.
Par source d'investissement : activité de construction privée et travaux commerciaux publics
L'investissement privé était le segment le plus important en 2026 avec 62,39 % du marché et devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,46 % entre 2027 et 2032. Les travaux de construction du secteur privé réalisés ont augmenté de 11,4 % en glissement annuel au deuxième trimestre 2026, selon le DOSM. Les activités de commerce spécialisé et les bâtiments non résidentiels ont soutenu cette croissance. Cette combinaison rend la capacité spécialisée pertinente aux côtés de la capacité de construction générale lorsqu'un entrepreneur évalue les travaux pour propriétaires privés qu'il peut exécuter.
L'investissement public offre une voie distincte vers la demande de projets à travers les maîtres d'ouvrage du secteur public et leurs programmes de construction. Les travaux de construction du secteur public réalisés ont augmenté de 4,1 % en glissement annuel au deuxième trimestre 2026. Les activités de commerce spécialisé, à 11,0 %, ont principalement soutenu cette augmentation. Pour les entrepreneurs, la croissance du secteur public au deuxième trimestre 2026 s'est donc principalement manifestée à travers des lots de commerce spécialisé.
Analyse géographique
Marché de la Construction de Selangor
Selangor représentait une part de 23,19 % de la taille du marché de la construction en Malaisie en 2026, ce qui en fait la principale zone géographique. Les bâtiments non résidentiels et résidentiels ont le plus contribué aux travaux de construction réalisés dans l'État au deuxième trimestre 2026, selon le DOSM. Le 17 avril 2026, Sunway Construction Sdn Bhd, filiale en propriété exclusive de Sunway Construction Group Berhad, a conclu un accord de construction d'un centre de données hyperscale à Bandar Serendah avec un opérateur hyperscale international. L'accord de Bandar Serendah est le type de travaux de bâtiments non résidentiels que le DOSM a identifié comme le principal contributeur à l'activité de Selangor, de sorte que la construction d'installations spécialisées côtoie le logement comme source du volume de l'État.
Marché de la Construction de Johor
Johor devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 8,6 % entre 2027 et 2032. Le DOSM a identifié les bâtiments non résidentiels comme le principal sous-secteur de soutien des travaux de construction réalisés à Johor au deuxième trimestre 2026. Les 2 jetées à liquides du port de Johor à Pasir Gudang, commencées en octobre 2023 et inaugurées en juillet 2025 pour des transporteurs de liquides alimentaires plus grands jusqu'à 120 000 TPL de port en lourd, illustrent la demande de construction achevée portée par les opérateurs. Le 9 mars 2026, la filiale en propriété exclusive Advancecon Infra d'Advancecon Holdings Berhad a accepté le marché de terrassement et d'infrastructure principale de JLG Technopark pour le lot 1B à Southern Ibrahim Technopolis à Kulai, avec une période de construction programmée de 19 mois à compter du 1er avril 2026. Cette préparation de site industriel engagée crée un pipeline de travaux civils s'étendant jusqu'en 2027, offrant aux entrepreneurs en infrastructure une voie d'accès au développement industriel de Johor.
Au sein du Wilayah Persekutuan, le Plan local 2040 de Kuala Lumpur est entré en vigueur le 11 juin 2025, offrant des incitations pour le développement axé sur le transport en commun dans les zones de transport public, la réhabilitation et le remembrement de parcelles.[3] Le reste de la Malaisie comprend la route de liaison Sarawak-Sabah au Sarawak, dont la Phase 2 avait démarré et enregistré 10,55 % d'avancement physique en avril 2026, avec une livraison alors prévue pour 2029. À Penang, Ideal Property Group a achevé les infrastructures de son Penang Technology Park @ Bertam de 880 acres en juillet 2026, rendant le parc prêt au développement pour les investisseurs. À Pahang, les 196 maisons jumelées de PR1MA Pahang Sri Damai à Kuantan, achevées par H.A. Properties Sdn. Bhd., ont reçu leur certificat d'achèvement et de conformité le 8 juillet 2025. L'avancement routier d'avril indique des travaux civils substantiels avant la livraison alors prévue pour 2029, tandis que les sites préparés de Penang déplacent la prochaine opportunité de construction vers les investisseurs acquérant des terrains industriels.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un entrepreneur en bâtiment établi localement, Johor étant représenté par le processus de plan de construction de Johor Bahru. Les contrôles nationaux couvrent la certification des matériaux de construction répertoriés et les responsabilités des entrepreneurs en matière de sécurité pendant et après la construction. Le Majlis Bandaraya Johor Bahru (MBJB) exige un permis de construire valide avec les demandes de plan de construction, sauf pour les demandes simultanées. Ces niveaux relient l'acceptation des matériaux et la responsabilité continue de construction aux documents nécessaires à l'approbation locale du bâtiment.
Tableau réglementaire
| Facteur de décision | Malaisie | Johor |
|---|---|---|
| Autorité principale | CIDB | MBJB à Johor Bahru |
| Instruments ou orientations clés | Sections 33D(1) et 34B(1) de la Loi 520, avec le Quatrième Annexe 2026 | Liste de contrôle du plan de construction MBJB 2025 |
| Effet commercial | Contrôles de certification pour les matériaux répertoriés et responsabilité en matière de sécurité pendant et après la construction | Documentation de permis de construire valide, sauf pour les demandes simultanées |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de la Malaisie reflète des normes de certification des matériaux définies ainsi qu'une responsabilité des entrepreneurs en matière de sécurité qui s'étend au-delà de la construction. La note Moyenne de Johor reflète une voie documentaire définie et la flexibilité des demandes simultanées à Johor Bahru. Le remplacement du 1er août 2026 a mis à jour le Quatrième Annexe des types et normes de matériaux dans le cadre de certification continue de la Section 33D(1). La perspective Aucun changement repose sur ce devoir continu et la voie de demande documentée de Johor Bahru, tandis que l'annonce du KPKT du 20 juin 2026 a présenté une révision planifiée du cadre du certificat d'achèvement et de conformité, avec la création d'un groupe de travail, plutôt que des exigences d'approbation modifiées.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en matériaux, la fabrication de composants hors site et la livraison de projets selon le travail effectué par chacun et les revenus qu'il génère. Les activités d'IJM Industry comprennent le producteur de granulats Malaysian Rock Products et le fournisseur de béton prêt à l'emploi Strong Mixed Concrete. Une telle spécialisation donne aux entrepreneurs des interfaces d'approvisionnement distinctes, tandis que la production de composants hors site introduit une coordination entre l'usine et le chantier. La responsabilité commerciale s'élargit à mesure que les fournisseurs passent de la vente d'intrants spécifiés à la livraison de travaux de construction assemblés.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production et approvisionnement en matériaux de construction | Fournisseurs de granulats tels que Malaysian Rock Products et fabricants de pavage tels que Sunway Paving Solutions | Ventes de matériaux | Correspondance des intrants spécifiés avec le calendrier de construction | Qualifier des fournisseurs alternatifs selon les mêmes spécifications |
| Fabrication de composants hors site | Fabricants de composants de systèmes de construction industrialisés tels que Gamuda et fournisseurs de systèmes préfabriqués tels que IJM IBS | Ventes de composants et fourniture de systèmes | Modifications de conception après engagement de la production en usine | Coordonner la conception des composants et les exigences du chantier avant la production |
| Construction et livraison de projets | Prestataires de services de construction tels que YTL Construction et Sunway Construction Group Berhad | Revenus de contrats de construction, de conception et d'aménagement | Interfaces entre les composants fournis et les travaux assemblés | Attribuer la responsabilité des interfaces et séquencer la livraison avec l'installation |
| Source: Mordor Intelligence | ||||
Gamuda exploite des usines Digital IBS à Banting et Sepang, produisant des composants pour des projets résidentiels, commerciaux et d'infrastructure. IJM IBS fournit également des systèmes préfabriqués intégrant la modélisation des informations du bâtiment, la robotique et l'automatisation, faisant de l'intégration de la conception une partie de l'offre du fournisseur hors site. Le modèle verticalement intégré de Sunway Construction illustre comment un entrepreneur peut regrouper plusieurs activités de livraison au sein d'un même groupe. Les groupes intégrés peuvent donc capter des revenus à plus d'une étape tout en assumant la charge de coordination entre ces étapes.
Paysage concurrentiel
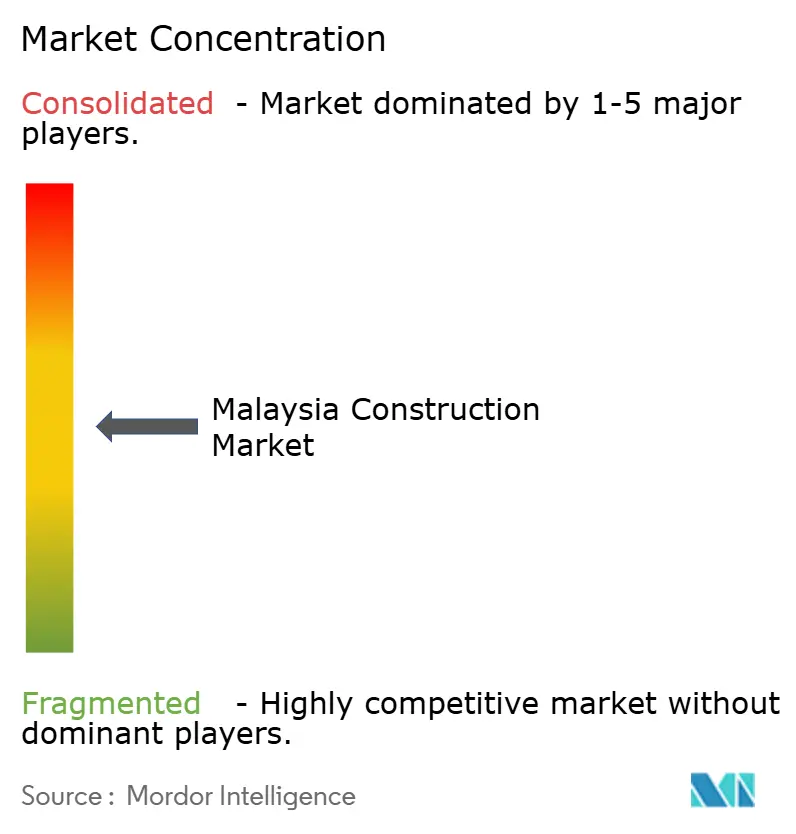
La concurrence est modérément fragmentée entre les entrepreneurs en infrastructure, les entrepreneurs en bâtiment et les promoteurs immobiliers occupant des positions distinctes dans la livraison de projets. Gamuda Berhad assure l'ingénierie et la construction de routes, ponts, métros et stations de traitement des eaux, IJM Corporation Berhad construit via sa filiale en propriété exclusive IJM Construction, et le segment construction de YTL Corporation Berhad réalise des travaux de construction ferroviaire, autoroutière et de centrales électriques via la filiale en propriété exclusive Syarikat Pembenaan Yeoh Tiong Lay Sdn Bhd. Malaysian Resources Corporation Berhad (MRCB) réalise des travaux de construction d'infrastructure, tandis qu'UEM Sunrise Berhad participe en tant que promoteur immobilier. En août 2025, l'associé détenu à 30 % par Gamuda, Naim Gamuda JV, détenu à 70 % par Naim Holdings, a remporté la section Limbang de la Northern Coastal Highway au Sarawak. Le marché provenait d'une agence étatique du Sarawak, la Regional Corridor Development Authority, de sorte que la voie d'accès de Gamuda à ces travaux autoroutiers passait par un partenariat dans lequel un promoteur du Sarawak détient la majorité.
Les marchés de construction spécialisée et la livraison ferroviaire achevée exposent différentes dimensions de la capacité concurrentielle. Le 15 août 2025, IJM Construction, filiale en propriété exclusive d'IJM Corporation Berhad, a remporté un contrat pour un centre de données à grande échelle à Johor Bahru. Le 11 décembre 2025, la coentreprise SIPP-YTL a remis le projet achevé de doublement électrifié de la voie ferrée Gemas-Johor Bahru de 192 kilomètres au ministère des Transports de Malaisie. Pour les acheteurs, le marché du centre de données illustre l'accès à un cahier des charges de construction spécialisé, tandis que la remise démontre la livraison d'un grand actif ferroviaire, rendant le bilan d'exécution pertinent aux côtés de la capacité à remporter des marchés.
L'accès concurrentiel dépend également de l'éligibilité réglementaire, créant une exigence d'entrée partagée par les participants nationaux et les challengers étrangers. Le Conseil de développement de l'industrie de la construction de Malaisie (CIDB) exige que les entrepreneurs locaux et étrangers s'enregistrent en vertu de l'Article 25 de la Loi 520 avant d'entreprendre des travaux de construction en Malaisie, sous réserve des exemptions de l'Article 40(1). Cette exigence commune donne à l'enregistrement une place aux côtés de la capacité spécifique au projet lorsque les entreprises choisissent comment participer à la construction. Sous réserve des exemptions légales, un challenger a besoin de l'enregistrement CIDB et d'un bilan de livraison sur des bâtiments spécialisés ou des projets ferroviaires, où les groupes établis disposent d'achèvements et de marchés récents.
Leaders du secteur de la construction en Malaisie
-
Gamuda Berhad
-
IJM Corporation Berhad
-
YTL Corporation Berhad
-
Malaysian Resources Corporation Berhad (MRCB)
-
UEM Sunrise Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités clés pour les acteurs du marché
La comparaison se concentre sur le logement public planifié, la protection contre les inondations et les améliorations des collectivités locales en tant qu'opportunités distinctes pour les prestataires de construction. Le Budget 2027 identifie des projets de logement dans plusieurs États, de nouveaux projets de protection contre les inondations et de bassins versants, et des allocations pour des travaux d'équipements publics locaux et de drainage. Ensemble, ces programmes créent une raison de préparer des offres de livraison différentes pour les acheteurs de logements gouvernementaux, les agences d'infrastructure et les collectivités locales. Un entrepreneur local en réparation et un spécialiste des infrastructures fluviales peuvent donc poursuivre le même cycle budgétaire à travers des programmes de travaux substantiellement différents.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Construction de logements dans les zones planifiées | Le Budget 2027 prévoit 4 nouveaux projets de logements Rumah Mesra Rakyat et Program Residensi Rakyat à Kulai, Nilai, Paya Rumput et Pertang Valley | Programmes de logements gouvernementaux | Préparer des plans de livraison de logements spécifiques à chaque zone | Superviser la construction de manière cohérente sur des sites séparés | Constructeurs résidentiels et consultants en projets |
| Construction de protection contre les inondations et de bassins versants | Les projets de Kuching, Sungai Golok Phase 2 et Sungai Kemaman sont prévus pour 2027 | Acheteurs publics de projets de protection contre les inondations et de bassins versants | Développer des offres de travaux civils autour du périmètre de protection défini de chaque projet | Coordination des travaux interdépendants de bassins versants | Entrepreneurs en génie civil et en infrastructure hydraulique |
| Améliorations des équipements publics locaux et du drainage | Les allocations du Budget 2027 couvrent les parcs, toilettes publiques, étals, talus, caniveaux et fossés | Collectivités locales | Regrouper les relevés de sites, la conception des réparations et la construction autour des actifs individuels | Gestion de conditions existantes variées sur de petits sites | Entrepreneurs locaux en construction et en réparation |
| Source: Mordor Intelligence | |||||
Les améliorations des collectivités locales offrent la plus large ouverture géographique de ces programmes, puisque le KPKT finance des travaux d'équipements, de talus et de drainage à l'échelle nationale, tandis que les projets de logement et de bassins versants ont des emplacements nommés. L'allocation de petits projets donne aux entrepreneurs régionaux en réparation un moyen de cibler des actifs individuels dans cette empreinte plus large. Cela donne aux spécialistes du drainage et de la réparation des talus une proposition d'acheteur public ciblée construite autour des actifs qu'ils restaurent.
Développements récents du secteur
- Oct 2026 : IJM Construction, filiale en propriété exclusive d'IJM Corporation Berhad, a remporté un contrat pour une installation de fabrication de semi-conducteurs au Kulim Hi-Tech Park, Kedah. La construction était prévue pour démarrer au quatrième trimestre 2026 et s'achever au quatrième trimestre 2027.
- Oct 2026 : Le Budget 2027 a annoncé 4 nouveaux projets de logements Rumah Mesra Rakyat et Program Residensi Rakyat à Kulai, Nilai, Paya Rumput et Pertang Valley. Il a identifié le projet de protection contre les inondations de la ville de Kuching, le projet de développement intégré du bassin versant de Sungai Golok Phase 2 et le projet de développement intégré du bassin versant de Sungai Kemaman comme nouveaux projets pour 2027.
- Sep 2026 : Malaysia Rail Link a indiqué que la Phase 1 de l'ECRL, couvrant Kota Bharu à Gombak, était achevée à 98,16 % en septembre. Elle a déclaré que les essais et la mise en service progressaient bien dans la perspective d'une ouverture de la ligne ferroviaire dès la mi-décembre 2026.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Le marché de la construction en Malaisie mesure les dépenses annuelles consacrées aux travaux de construction en Malaisie, depuis la planification et la conception des projets jusqu'à la livraison des bâtiments et des infrastructures civiles, y compris les réparations, la maintenance, les améliorations et la démolition liées à la construction. Les dépenses mesurées sont classées selon l'actif concerné, selon que les travaux sont neufs ou constituent une rénovation, la méthode de construction, la source d'investissement et la localisation en Malaisie.
Exclusions du périmètre : Les ventes autonomes de matériaux et d'équipements de construction, les ventes immobilières et les revenus de propriété, ainsi que les opérations ou la gestion courantes de propriétés qui ne constituent pas des travaux de construction sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements / Condominiums
- Villas / Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industriel et logistique
- Autres
- Infrastructure
- Infrastructure de transport
- Routes
- Voies ferrées
- Voies aériennes
- Autres
- Énergie et services publics
- Autres
- Infrastructure de transport
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Chantier conventionnel
- Méthodes modernes de construction
- Par source d'investissement
- Public
- Privé
- Par géographie
- Selangor
- Johor
- Wilayah Persekutuan
- Reste de la Malaisie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources telles que la publication des statistiques de construction du deuxième trimestre 2026 et la publication des travaux de construction réalisés du quatrième trimestre 2025 du Département des statistiques de Malaisie, qui montrent l'activité actuelle et les valeurs annuelles avec des ventilations par activité, source d'investissement et État. Le chapitre Développements économiques, monétaires et financiers en 2025 de Bank Negara Malaysia relie l'investissement privé et public et l'activité de construction aux perspectives macroéconomiques, tandis que son chapitre Perspectives et politique en 2026 traite de l'activité attendue dans le génie civil, le non-résidentiel, le résidentiel et les travaux de commerce spécialisé. Ces sources aident à établir les indicateurs de la demande à l'échelle de la Malaisie, la direction historique et les tendances par État ou activité qui alimentent le modèle de marché.
Des vérifications supplémentaires utilisent les dépôts publics d'entreprises et les rapports annuels pour les revenus de construction et l'exposition aux projets, les documents destinés aux investisseurs pour le calendrier des projets et les descriptions des segments, et la presse économique malaisienne réputée pour les attributions de contrats, les achèvements et les retards. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire couvre les entrepreneurs, promoteurs, consultants en projets, spécialistes des marchés publics et professionnels du financement de la construction basés en Malaisie, à travers la direction des entreprises, les fonctions des unités opérationnelles et la gestion de projets. Des questions structurées testent les interprétations des sources secondaires concernant le calendrier des projets, l'activité de construction, la capture de valeur, l'exposition par État et les mouvements de prix ou de coûts, et sondent les lacunes dans la couverture des sources. Les réponses contradictoires sont vérifiées par rapport aux archives publiques indépendantes et aux perspectives d'autres répondants, et les divergences non résolues sont reflétées sous forme de fourchettes ou de scénarios.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de moindre envergure : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles de construction à l'échelle de la Malaisie à partir d'un total descendant, puis vérifie certains totaux par rapport aux valeurs de travaux réalisés du DOSM et aux agrégats de revenus d'entrepreneurs ou de consultants en projets échantillonnés. Il suit l'activité par travaux résidentiels, commerciaux et d'infrastructure, l'investissement public et privé, les attributions de contrats et les démarrages de construction, les calendriers d'achèvement des projets et les indices de coûts de construction. Chaque indicateur aide à évaluer le calendrier et la valeur des travaux de construction, tandis que les approbations d'investissement ou les ventes de matériaux ne sont pas traitées comme des revenus de construction. Les séries historiques établissent le niveau et la composition des travaux, tandis que les dossiers de projets et les ventilations public/privé et par État soutiennent les parts de segment selon les travaux réalisés et l'actif, le client et la localisation concernés.
Pour les prévisions, une régression multivariée peut relier la valeur annuelle du marché aux travaux de construction réalisés, à l'investissement dans les structures, à la progression du pipeline de projets et aux mouvements des coûts de construction, avec une analyse de scénarios pour les grands projets retardés ou accélérés. Les prévisions de valeur reflètent à la fois l'activité et les prix ou la composition des projets. Les agrégats d'entrepreneurs sélectionnés et les valeurs de contrats échantillonnées sont vérifiés par rapport aux totaux descendants, et les indicateurs manquants ou contradictoires sont comblés à l'aide de la série DOSM cohérente la plus proche, des calendriers de projets et des fourchettes de scénarios documentées. Les répondants du secteur basés en Malaisie peuvent tester la direction et le calendrier des prévisions au niveau des variables et identifier les retards de projets ou les changements de coûts qui les modifieraient.
Cycle de validation des données et de mise à jour
Les analystes triangulent la série de marché par rapport aux statistiques de travaux réalisés du DOSM, aux indicateurs d'investissement et de projets, aux informations communiquées par les entrepreneurs et aux dossiers de projets indépendants, puis vérifient les totaux, les parts de segment et les tendances par État pour détecter des ruptures ou des mouvements implausibles. Un examen des écarts retrace les anomalies jusqu'aux révisions de sources, aux décalages de calendrier, aux changements de classification ou aux effets de prix, et les analystes résolvent la cause par des vérifications de sources et reprennent contact avec les répondants concernés lorsqu'une date de projet, un périmètre ou une valeur déclarée est en conflit matériel. Un second analyste examine la piste de preuves et les données d'entrée du modèle avant validation. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants liés aux projets, aux politiques ou aux coûts modifient les perspectives, et soumis à un nouvel examen des sources et des anomalies avant livraison.
Taille du marché de la construction en Malaisie selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la construction en Malaisie mesure les dépenses annuelles consacrées aux travaux de construction en Malaisie, depuis la planification et la conception des projets jusqu'à la livraison des bâtiments et des infrastructures civiles, y compris les réparations, la maintenance, les améliorations et la démolition liées à la construction.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle suit l'activité par travaux résidentiels, commerciaux et d'infrastructure, l'investissement public et privé, les attributions de contrats et les démarrages de construction, les calendriers d'achèvement des projets et les indices de coûts de construction.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 44,77 milliards USD (2027) | |
| Consultance mondiale A | 37,5 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 16,2 % à la valeur 2027 de ce rapport de 44,77 milliards USD, 2 ans plus tard. Son estimation antérieure plus basse est suivie d'une prévision à la hausse jusqu'en 2035 à un taux déclaré plus lent que ce rapport. |
| Consultance régionale B | 83,07 milliards USD (2032) | Sur la base de 2032, cette estimation est supérieure de 85,5 % à la valeur 2027 de ce rapport de 44,77 milliards USD, 5 ans plus tôt. Sa prévision plus élevée suit une trajectoire de croissance déclarée plus rapide à partir d'une base antérieure de 2024. |
Les analystes de Mordor Intelligence triangulent la série de marché par rapport aux statistiques de travaux réalisés du DOSM, aux indicateurs d'investissement et de projets, aux informations communiquées par les entrepreneurs et aux dossiers de projets indépendants, puis vérifient les totaux, les parts de segment et les tendances par État pour détecter des ruptures ou des mouvements implausibles.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché de la construction en Malaisie ?
Le marché devrait atteindre 44,77 milliards USD en 2027 et 66,15 milliards USD d'ici 2032, avec un CAGR de 8,12 % entre 2027 et 2032.
Quels sont les moteurs de la demande de construction en Malaisie ?
Les projets ferroviaires publics, la protection contre les inondations, le logement abordable et les usines soutenues par des capitaux étrangers soutiennent la demande. La mise en service de la ligne Mutiara était prévue en décembre 2031, tandis que le Budget 2027 faisait état de 82 projets de protection contre les inondations en cours de réalisation le 9 octobre 2026.
Quel secteur de la construction est le plus important en Malaisie ?
Le résidentiel est le secteur le plus important, avec une part de 43,83 % des dépenses de construction en 2026.
Quels sont les principaux acteurs de la construction en Malaisie ?
Les principaux acteurs comprennent Gamuda Berhad, IJM Corporation Berhad, YTL Corporation Berhad, Malaysian Resources Corporation Berhad (MRCB) et le promoteur immobilier UEM Sunrise Berhad.
Quel défi de coût affecte les entrepreneurs en bâtiment malaisiens ?
Les hausses des prix du ciment et de l'acier exercent une pression sur les coûts des entrepreneurs. L'indice de prix unitaire du ciment du DOSM était supérieur de 0,6 % à 7,4 % en glissement annuel dans les zones couvertes de la Péninsule malaisienne, du Sabah et du Sarawak en septembre 2026.
Quelle zone géographique de la construction malaisienne est la plus importante et laquelle connaît la croissance la plus rapide ?
Selangor était en tête avec 23,19 % des dépenses de construction en 2026. Johor est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 8,6 % entre 2027 et 2032.