
シンガポール建設市場の規模とシェア
Mordor Intelligenceによるシンガポール建設市場分析
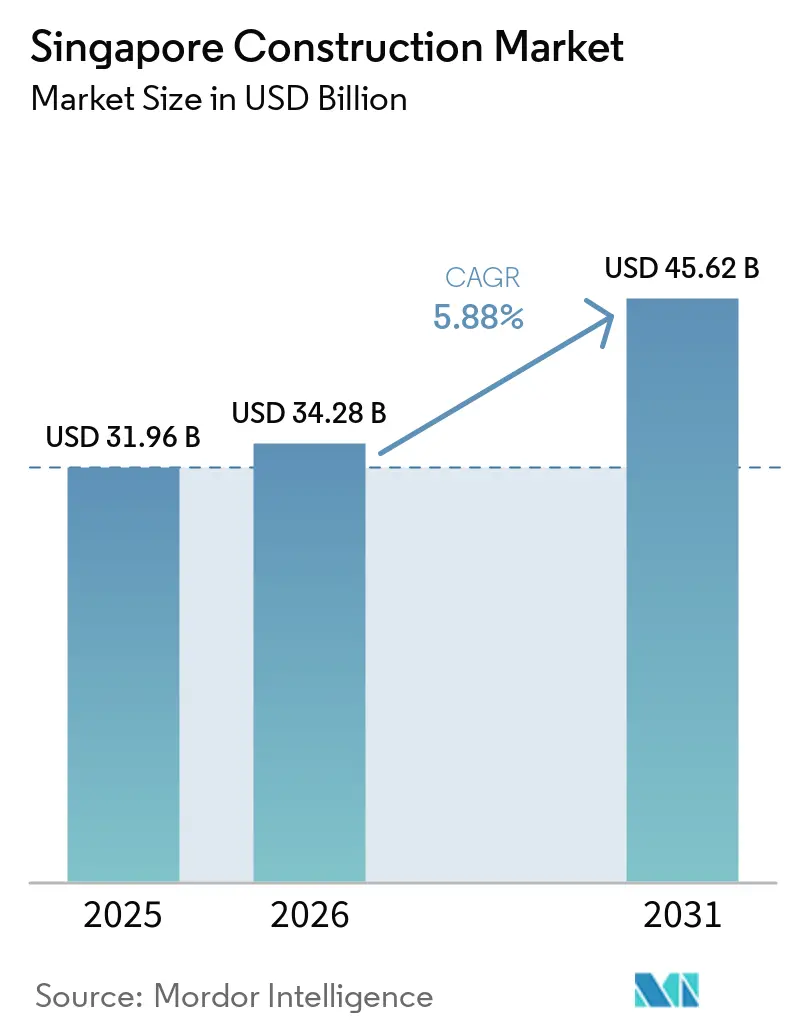
シンガポール建設市場の規模は2026年に34.28 ビリオン 米ドルと評価され、2027年の36.3 ビリオン 米ドルから2032年には46.59 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)にCAGR 5.12%で成長する見込みです。
シンガポールの住宅・交通パイプラインは、プロジェクトの各段階にわたって建設需要を支えています。炭要件とプレファブリケーション部材の採用により、文書化された設計と調整された生産の重要性が高まっています。労働力規制は、請負業者がこれらの機会を追求する中で、人員配置の柔軟性を制約しています。2026年3月以降、イランの戦争および関連する中東の海上輸送混乱により、シンガポールの建設資材のコストと納期に圧力が加わっています。ジョイントベンチャーと統合建築システムの納入は、複雑な案件への対応策となりますが、請負業者はパイプラインを完成資産に転換するために、制約された労働力と資材供給にそれらの能力を合わせる必要があります。
主要レポートのポイント
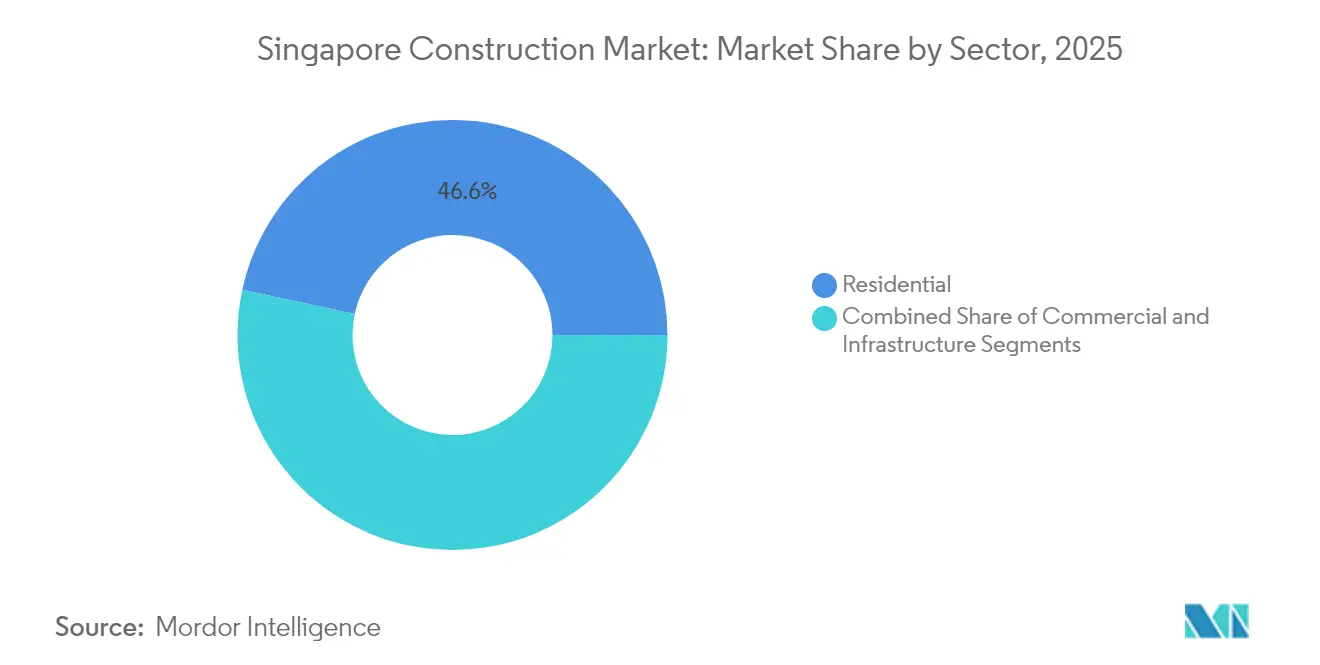
- セクター別では、住宅部門が2026年のシンガポール建設市場シェアの46.51%を占め、インフラ部門は2027年~2032年にCAGR 5.55%で最も速く成長すると予測されています。
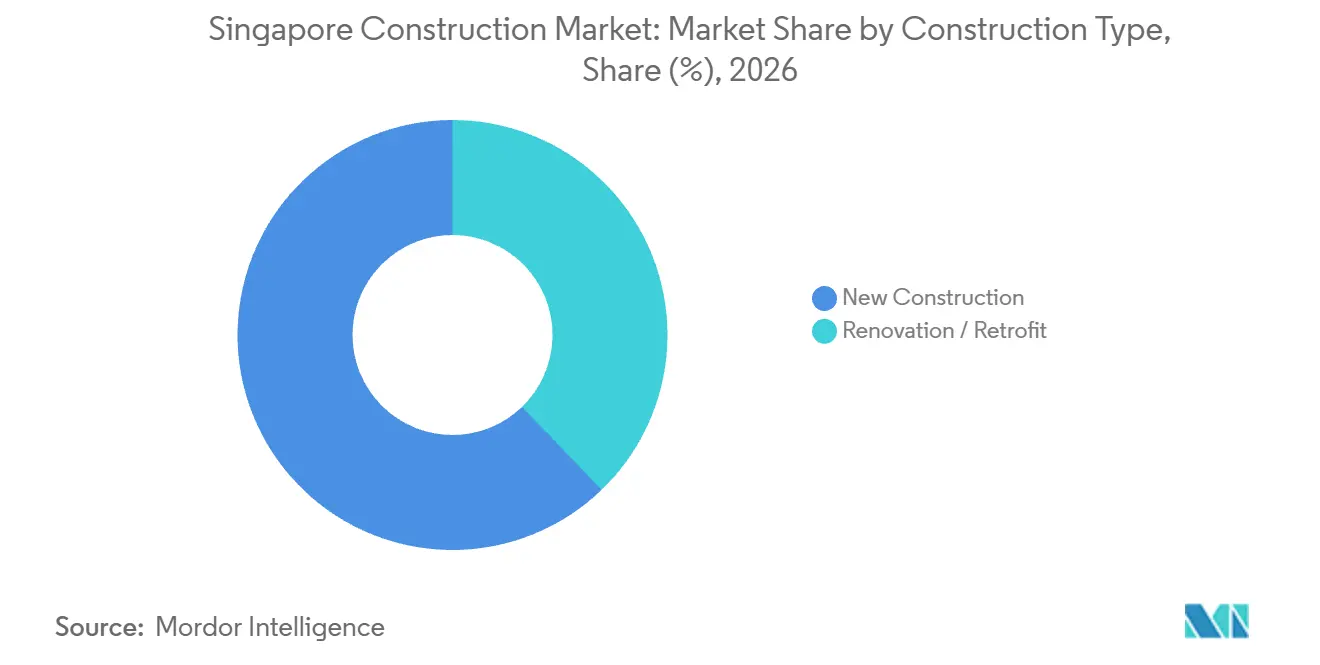
- 建設タイプ別では、新規建設が2026年のシンガポール建設市場規模の62.21%のシェアを占め、改修・改装は2027年~2032年にCAGR 5.55%で最も速く成長すると予測されています。
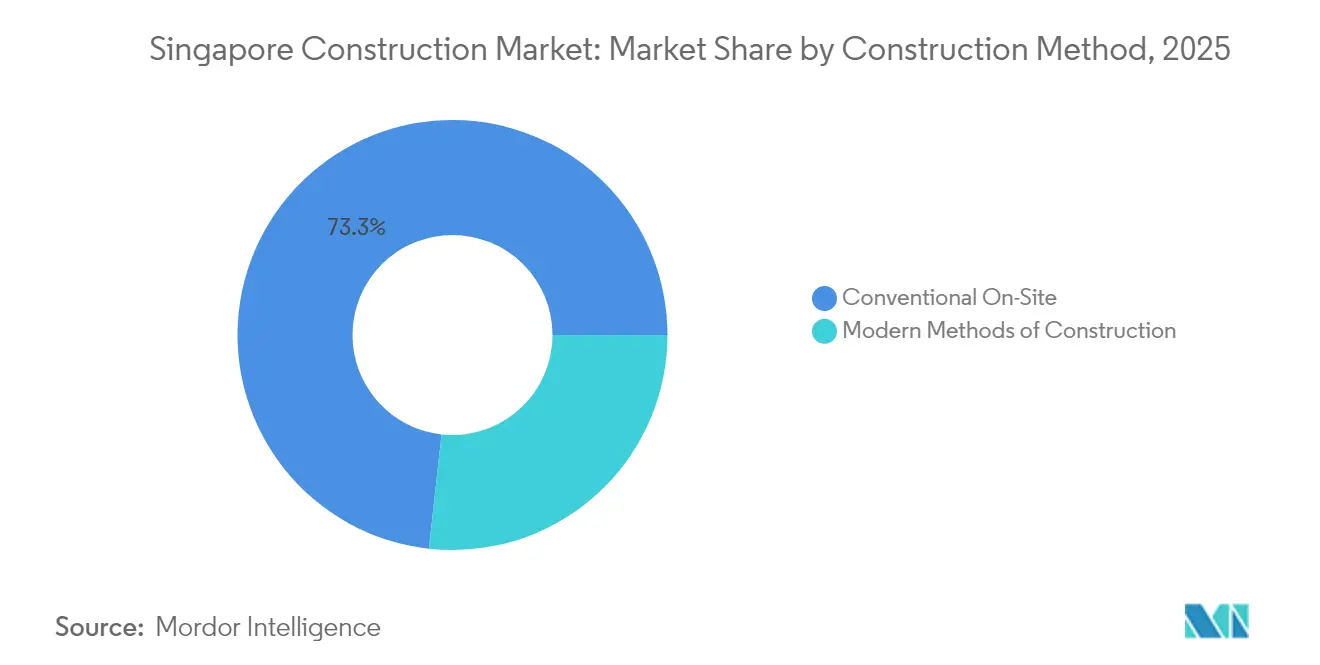
- 建設工法では、従来型現場施工が2026年に73.07%のシェアでトップとなり、現代的建設工法は2027年~2032年にCAGR 5.8%で最も速く成長すると予測されています。
- 投資源別では、民間投資が2026年に58.26%の最大シェアを占め、官民連携(PPP)建設は2027年~2032年にCAGR 5.65%で最も速く成長すると予測されています。
- 地域別では、中央地域外(OCR)が2026年に39.58%のシェアでトップとなり、2027年~2032年にCAGR 5.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公共部門の「グリーンマーク」調達による具体化炭素評価の促進 | +0.9% | ジュロン・レイク・ディストリクトおよびマリーナ・サウス | 中期(2~4年) |
| トゥアス港およびチャンギT5の大型プロジェクトによる土木インフラパプラインの確立 | +2.1% | トゥアスおよびチャンギ | 長期(4年以上) |
| 住宅開発庁の加速BTO(受注建設)プログラム | +1.8% | セランブン・ポルティコおよびセランブン・ブルック | 中期(2~4年) |
| ハイパースケール・データセンターのモラトリアム解除による新規容量受注の誘発 | +1% | シンガポール西部 | 中期(2~4年) |
| 政府土地販売サイトにおける統合デジタル納入(IDD)の義務化によるBIM・プレファブ採用の促進 | +0.6% | 全国 | 中期(2~4年) |
| 近隣地区再生プログラムによるブラウンフィールド改修の促進 | +0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
公共部門の「グリーンマーク」調達による具体化炭素評価の促進
建設・建設庁(BCA)は、認定されたパフォーマンスを建設仕様の一部とし得る炭素要件を設定しています。2022年12月2日以降に売却された対象政府土地販売(GLS)の土地のうち、指定されたジュロン・レイク・ディストリクトおよびマリーナ・サウスエリアの建物は、ホールライフ・カーボン・バッジを取得しなければなりません。これはグリーンマーク・プラチナ・スーパー低エネルギーおよびその他のバッジ要件に付随するものです。新築建物および新規下部構造を伴う増改築を行う既存建物については、グリーンマーク・バージョン7が、建物具体化炭素計算ツールを使用した計算や、コンクート・鉄鋼・ガラスの具体化炭素ベースラインに対する削減を別途評価します。これにより、材料選定と炭素計算の裏付けが同一の商業的提案の一部となります。提案する材料の選択を評価に結びつけられる請負業者は、文書化された炭素パフォーマンスで競争できます。
トゥアス港およびチャンギT5の大型プロジェクトによる土木インフラパイプラインの確立
主要交通プロジェクトは、納入の異なる段階にある工事パッケージを通じて建設需要を支えています。2026年1月、BCAはチャンギ・ターミナル5の追加建設パッケージがその年のシンガポールの建設需要を支えると見込んでいました。別途、シンガポール海事港湾庁の2026年9月23日から2027年3月22日まで有効な通知は、トゥアス・ターミナル・フェーズ2における地盤調査、浚渫、埋め立て、ケーソン設置を対象としていました。この通知では、地盤調査用のジャッキアップ・クレーンバージと海底工事用の浚渫船が指定されました。これらの海洋活動は専門機器と海底専門知識への需要を生み出し、大型プロジェクトの機会をターミナル建物の設を超えて拡大しています。
住宅開発庁の加速BTO(受注建設)プログラム
住宅へのアクセスは、提供される住戸数だけでなく、納入時間にも依存します。2026年6月、住宅開発庁(HDB)はセランブン・ポルティコおよびセランブン・ブルックで2,035戸の短期待機時間フラットを提供しました。これらのフラットの予想待機時間は3年未満でした。これらは、アン・モ・キオ、ビシャン、ブキット・メラ、セランブン、ウッドランズにおける6,952戸のBTOフラットの2026年6月の発売の一部を形成しました。この広範な提供は、複数の地区にわたる実質的な住宅パイプラインを生み出しています。その作業量の中で、2つのセランブンサイトでの建設ペースが短期待機コミットメントの納入テストとなります。
ハイパースケール・データセンターのモラトリアム解除による新規容量受注の誘発
キャパシティ付与は、事業者が割り当てを定義された技術要件を持つ物理的施設に転換する際に建設需要を生み出す。DayOneは、データセンター・コール・フォー・アプリケーション試験制度の下でキャパシティを付与された20 MWの施設であるシンガポール初のデータセンターの建設を2025年7月に開始した。[1] シンガポール西部のプロジェクトは、垂直型建物一体型太陽光発電と空気・液体ハイブリッド冷却を含む設計となっており、2027年第1四半期の稼働が見込まれている。これにより、建物外皮と冷却設計が同一の開発内に組み合わされ、床面積の提供を超えた建設仕様が生まれる。その稼働目標により、計画された熱管理システムおよび太陽光発電システムが構造体と同じ納期に置かれ、開業に紐づく請負業者のスコープが拡大す。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外国人労働者割当の厳格化による労働コストの上昇 | -0.7% | 全国 | 中期(2~4年) |
| 希少な土地による垂直建設の複雑性とリスク | -0.5% | 全国 | 長期(4年以上) |
| 輸入資材価格の変動(再輸出ハブとしてのエクスポージャー) | -0.3% | 全国 | 短期(2年以内) |
| 職場安全コンプライアンス違反に対するペナルティの増加 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
外国人労働者割当の厳格化による労働コストの上昇
建設の人員配置は、労働力比率とスキル構成の両方によって制約されています。シンガポールの人材省(MOM)は、地域適格給与を受け取る地元従業員1人につき建設就労許可証保有者5人を認めています。雇用主はまた、新規の基本スキル労働者を雇用したり、既存の基本スキル許可証を更新したりする前に、少なくとも10%の高スキル許可証保有者を維持しなければなりません。2028年1月以降、スキル評価証明書(知識)なしに採用された新規採用者は、現行の基本スキルレビーで6ヶ月間の期間を受ける予定です。その期間内に地元のテストに合格しなかった場合、雇用主はその後より高いレビューに直面することになります。急速な人員拡大は、したがって、適格な地元の人員数と必要なスキルミックスに依存し、未認定の採用者がテストの期を逃した場合には追加のコストエクスポージャーが生じます。
希少な土地による垂直建設の複雑性とリスク
シンガポールの限られた土地は、より高く、より密度の高い開発を促し、URAはインフラ容量と周辺開発との適合性の考慮を求めています。2026年9月、LTAは困難な地盤、道路・公共設備・稼働中のMRTインフラ近傍での制約された工事、およびそれらの連鎖的影響を、ノース・サウス・コリドーの約2年間のタイムライン延長に結びつけました。ノベナでは、稼働中のノース・サウス線トンネル下の破砕岩と地下水が、繰り返しの岩石除去、グラウティング、支保工を伴う小断面掘削を必要としました。これらの工法は、シンガポールの密集した都市環境において、稼働中のMRTインフラ近傍での工事が掘削を遅らせることを示しています。稼働中のインフラ周辺で作業する請負業者にとって、1つのプロジェクトでの長い工程は、その人員と機器がそこに拘束される時間を延長します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
住宅規模と土木インフラが需要を形成住宅部門は2026年のシンガポール建設市場規模において46.51%のシェアを占め、最大のセグメントとなった。2026年3月31日時点で、HDBは24の住宅団地と3つのエステートにわたり累計1,293,335戸の住宅ユニットを建設した。2026年1月8日、HDBはシンガポール全土で127件の住宅プロジェクトが建設中であると報告し、2025年の110件から増加した。この活発な作業量は、広範な既存公共住宅基盤に近い将来の納期要件を加えた。多数のHDBプロジェクトに対応することで、住宅建設業者は共通の公共クライアントへの反復納品を通じてスケールを拡大する経路を得る。
インフラは、2027年から2032年にかけてCAGR 5.55%の予測でシンガポール建設市場において最も成長の速いセグメントである。2026年9月30日、陸上交通局(LTA)はトゥアス・サウスとトゥアス港を結ぶトゥアス・ロード高架橋フェーズ2の土木工事契約3件を発注し、建設は2027年初頭に開始される見込みである。[2] スコープには高架橋、道路改良、排水および支援インフラが含まれ、複数の関連する土木工事要件が生まれる。建設が2027年初頭から開始され、2032年から段階的に完成する見込みであることから、この発注は2027年から2032年の予測期間にわたる土木工事パイプラインを生み出す。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
新規施設が既存エステートの更新を補完新規建設は2026年のシンガポール建設市場シェアの62.21%を占め、最大のセグメントであった。2025年12月1日、アレクサンドラ病院は清水建設株式会社、Ssangyong Engineering & Construction Co. Ltd.およびKimly Construction Pte. Ltd.の共同企業体をメイン請負業者として指名した。別の発注はRich Construction Company Pte. Ltd.に行われ、メイン請負業者はそれぞれ異なるキャンパスゾーンを担当した。13.3ヘクタールの再開発は、計画されたコミュニティ・ブールバード橋で結ばれた入院・外来施設用の2棟のタワーで構成される。異なるゾーンにわたる2つのメイン請負業者グループにキャンパスを分割することで、クライアントは単一の病院プログラムに整合させる2つの納品チームを持つことになる。
改修・改は、2027年から2032年にかけてCAGR 5.55%の予測でシンガポール建設市場において最も成長の速いセグメントである。HDBのホーム・インプルーブメント・プログラムでは、2026年3月31日時点で約409,000戸のフラットの建設工事が完了し、83,000戸の工事が様々な進捗段階にあった。このプログラムはコンクリートの剥落、廃棄物排出スタックおよび既存トイレに対応し、住宅内の特定のメンテナンスニーズに需要を結びつけている。別途、同日時点で105件の近隣再生プログラムプロジェクトが進行中であり、タウンカウンシルが地区・棟レベルの改善を実施していた。この商業的開業は、フラット内の修繕と共有エステートスペースの改善を組み合わせ、既存の住宅システム内で再生請負業者に個別の住戸レベルおよび近隣レベルの作業ストリームを提供する。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
建設工法別:
現場施工技術とオフサイト生産投資の融合従来型現場施工は2026年のシンガポール建設市場において73.07%のシェアを持つ最大のセグメトであった。Penta-Ocean Construction Co., Ltd. (Singapore)は2025年4月4日、LTAのT232工事が進行中であると報告し、シンガポールの約30ヘクタールにわたる駅、トンネルおよび税関・出入国管理・検疫施設の建設を対象としていた。そのプロジェクトの場所打ちパイリングは、ウッドランズ・ノース駅付近の硬い岩盤と埋没した岩塊の上に粗い土壌が重なる地盤を伴った。住宅、学校およびMRT駅付近での発破作業は、周辺構造物への振動と影響を低減するために爆薬量の慎重な調整を必要とした。この組み合わせは、地盤と隣接する都市資産の両方に掘削・基礎工法を適応できる請負業者に有利に働く。
現代的建設工法は、2027年から2032年にかけてCAGR 5.8%の予測でシンガポール建設業界において最も成長の速いセグメントである。建設・建設産業発展庁(BCA)の土地集約化控除は、統合建設・プレファブリケーション・ハブおよびデザイン・フォー・マニュファクチャリング・アンド・アセンブリ施設の建設を対象とする。適格施設を開発する企業は、2026年1月1日以降に建築許可申請が提出された場合、制度の基準に従い申請できる。このメカニズムはオフサイト部材の背後にある生産インフラを支援し、建設能力を拡大するサプライサイドの経路を生み出す。したがって、商業的リターンは、製造された組立品への需要と施設投資を結びつけ、建設プロジェクトで生産された部材キャパシティを活用することにかかっている。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
複合用途開発とコンセッション支払いが納入を形成民間投資はシンガポール建設業界において最大のセグメントであり、2026年に58.26%のシェアを保持した。三井不動産株式会社は、三井不動産(アジア)Pte. Ltd.を通じて参加し、合弁パートナーのCity Developments Limitedとともに2025年8月にシンガポールのザイオン・ロード開発の建設を開始した。この開発は706戸のコンドミニアムユニット、373戸の長期滞在型サービスアパートメントおよび商業ポディウムを含む計画であり、計画された構成は変更される可能性がある。その計画段階の設計にはハベロック駅への直接接続も含まれていた。計画された1,079戸の住宅・サービスアパートメントユニットと商業ポディウムは、ハベロック駅に隣接する約1.5ヘクタールを占め、交通結節点における複合用途ストックに民間建設需要を集中させる。
官民連携(PPP)建設は、2027年から2032年にかけてCAGR 5.65%の予測でシンガポール建設業界において最も成長の速いセグメントである。2025年12月、シンガポールの国家水道機関であるPUBは、ケッペル・インフラストラクチャー・トラストのSingSpring海水淡水化コンセッションを設計・建設・所有・運営方式の下で3年間延長し2028年まで継続した。同プラントは2005年に稼働を開始した。ケッペル・インフラストラクチャー・トラストが完全所有するSingSpring Trustは、供給水量に関わらず、プラントの全水供給キャパシティを利用可能な状態に維持することに対してPUBからキャパシティ支払いを受け取る。PUBが水量ではなく利用可能キャパシティに対してSingSpringに支払うため、コンセッション所有者にとっての価値は2028年までプラントを稼働可能な状態に維持することにある。
地域分析
中央地域外(OCR)建設市場
中央地域外(OCR)は2026年のシンガポール建設市場シェアの39.58%を占め、最大かつ最も速く成長する地域であり、2027年~2032年にCAGR 5.45%が予測されています。2026年6月、HDBはウッドランズのウッドグローブ・エーカーズで656戸の新規フラットを提供しました。この提供には2ルーム・フレキシ、3ルーム、4ルーム、5ルームのフラットが含まれていました。同じ発売でセランブンのセランブン・ブルックで1,160戸の新規フラットが提供され、別の実質的な郊外住宅割り当てが加わりました。別々の郊外サイトにわたる大規模な住宅提供は、住宅建設量がOCRのトップポジションと成長見通しを支える建設パイプラインを支えています。
中央核心地域(CCR)にはダウンタウン・コアが含まれており、URAの計画コンセプトは一等地のオフィス、補完的な用途、および複合用途地区における居住人口を組み合わせています。URAのガイダンスは、この計画エリアの開発に対して、敷地境界または指定された建物後退線に沿って1階の屋根付き歩道を設け、常に障害物がない状態を保つことを求めています。開発者にとって、これは歩行者の動線を地上レベルの設計概要の一部とし、建物の周囲に公共機能を与えます。ダウンタウン・コアがオフィスと居住人口のために計画されていることで、URAが歩道を常に障害物のない状態に保つことを求める要件は、各プロジェクトの基本設計において屋根付き連絡通路を恒久的な公共アメニティとします。
中央地域の残り(RCR)には、12ヘクタールのサイトに計画されたトア・パヨー統合開発が含まれています。その計画施には、地域スポーツセンター、ポリクリニック、公共図書館、タウンパークが含まれています。スポーツ・シンガポールが計画を主導し、国立医療グループ・ポリクリニックス、国立図書館委員会、国立公園委員会が同一敷地内のパートナーとして参加しています。これらの別々のサービス役割は、開発の建設提案に関連するいくつかの機関的概要にわたる調整を重要にします。スポーツ・シンガポールは2025年1月の起工式を報告し、完成は2030年頃が見込まれています。
規制の枠組みと展望
この比較は、メイン請負業者の観点からシンガポールの建築承認と公共建設調達要件を検討しています。規制対象の建築工事については、有効な実務証明書を持つ登録された適格者がBCAに建築計画承認を申請する前に、URAの書面による許可を取得しなければなりません。CORENET Xは、2025年10月1日に延床面積30,000㎡以上の対象新規プロジェクトに義務化され、2026年10月1日には5,000㎡に拡大されました。CORENET Xは、事前の正式な規制提出なしに対象新築建物および増改築をカバーし、より小規模なプロジェクトおよび2026年9月30日までに開始された進行中のCORENET 2提出はそこで継続できます。
規制テーブル
| 決定要因 | シンガポール建築承認 | シンガポール公共建設調達 |
|---|---|---|
| 主要機関 | BCAおよびURA | MOMが安全要件を設定;公共部門の購入者が入札条件を適用 |
| 主要な手段または方向性 | 建築管理規制および計画許可要件 | 職場安全衛生(建設)規制2007年および安全失格フレームワーク |
| 商業的効果 | 計画許可および建築計画承認が規制対象工事を管理 | 安全パフォーマンスの低さは入札者を一時的に公共入札から除外する可能性;請負業者のカバレッジはプロジェクト価値によって異なる |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
中程度の魅力度は、公共入札へのアクセスを制限し得る安全パフォーマンス条件とともに、定義された承認経路を反映しています。2025年10月の30,000㎡の閾値は2026年10月に5,000㎡に拡大され、別の法定承認義務がアクセスの継続性を支える中で提出プロセスを変更しました。BCAは2026年9月2日にグリーンマーク・バージョン7を開始し、2027年3月31日までグリーンマーク2021の申請を受け付け、2027年4月1日以降の新規申請にはバージョン7を要求しています。この認証スキームはより環境に優しい建築ストックとスーパー低エネルギー建物を促進し、一般的な計画承認とは別個のものであり、別途の安全適格義務とともに選択されたGLSサイトに義務的な基準があります。
バリューチェーンの段階
この比較はコンクリート供給、部材製造、メイン請負業者を追い、建設チェーンに沿って収益と実行リスクがどのように変化するかを示しています。Island Concreteは2025年にシンガポール初かつ最大の14立方メートルのコンクリートミキサートラックをその車両に追加しました。コンクリートサプライヤーにとって、より大きなトラックは、プロジェクトの打設と受け入れ容量が追加の荷重を吸収できる場合にのみ、1回の輸送あたりの潜在的な売上を拡大します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| レディーミックスコンクリート供給 | Island Concrete (Private) Limitedなどのレディーミックスサプライヤー | コンクリート供給収益 | 納入シーケンスと打設準備のミスマッチ | 確認されたサイト受け入れ窓口に合わせて配送を調整 |
| プレキャスト部材製造 | HL Building Materials Pte. Ltd.傘下のR3 Precastなどのプレキャストサプライヤー | 製造部材の販売 | 部材が製造された後の設計変更 | 製造前に部材インターフェースに合意 |
| メイン請負業者と実行 | KSH Holdings Limitedなどのメイン請負業者 | 建設契約収益 | 計画された建設工法を制限するサイト条件 | 特定のサイト制約に合わせて工法と機器を調整 |
| 情報源: Mordor Intelligence | ||||
マングローブ生息地に隣接するコスタ・グローブ@パシル・リスでは、Chip Eng Seng Contractors (1988) Pte. Ltd.がパイリング設計を適応させ、近隣の樹木を避けるために小型機械を使用した。[3] この対応は、実行段階での価値が設計を実際の作業環境に適応させることを含む理由を示しており、一方で材料・部材サプライヤーはそれぞれの供給役割から収益を得る。プレファブリケーション部材を使用するプロジェクトでは、構造的な機会は生産上の決定を現場工法と十分早い段階で結びつけ、製造された部材が受け入れプロジェクトの制約内で使用可能な状態を維持することにある。
競争環境
市場集中度
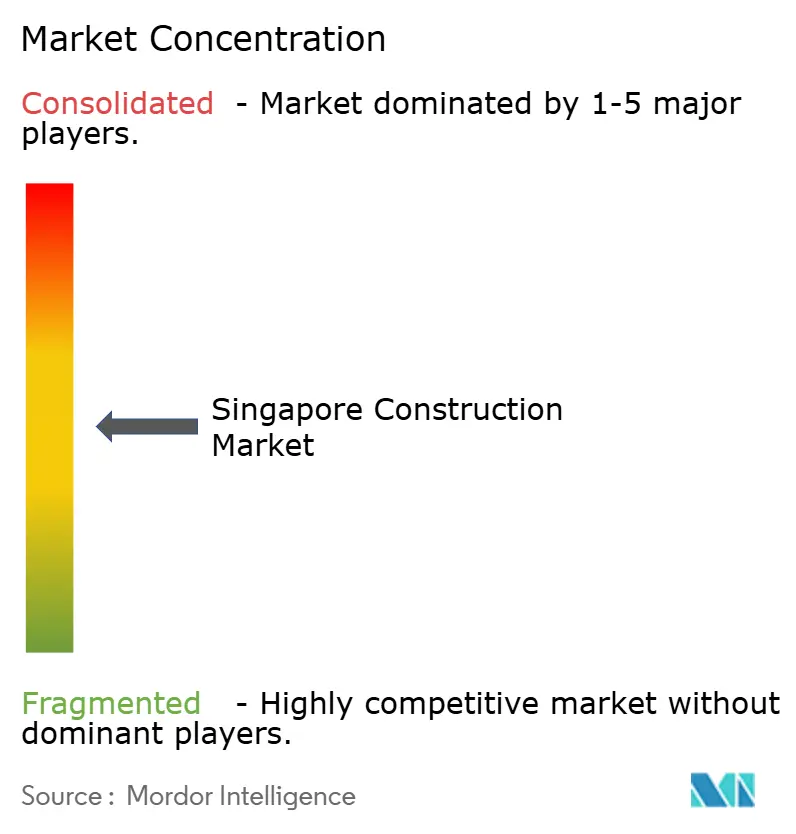
競争フィールドにはいくつかの確立された請負業者があり、単独任命とジョイントベンチャー参加を組み合わせています。Woh Hup (Private) Ltd.とObayashi Singapore Pte. Ltd.はシンガポールの一般建築および土木工学登録を保有しています。Dragages Singapore Pte. Ltd.は一般建築に登録されており、Penta-Ocean Construction Co., Ltd.(シンガポール)とLum Chang Building Contractors Pte. Ltd.は建築および土木工学登録を持っています。2026年3月、ラスベガス・サンズはシンガポールのマリーナ・ベイ・サンズに隣接する新規開発のメイン請負業者としてWoh Hupを任命しました。マリーナ・ベイ・サンズ隣接の主要開発に対するオーナーからの直接任命は、Woh Hupがランドマーク的な民間プロジェクトでメイン請負業者の委任を保持していることを示しています。
2025年1月、チャンギ空港グループはターミナル5の下部構造パッケージを中国交通建設股份有限公司(シンガポール支店)とObayashi Singapore Pte. Ltd.のジョイントベンチャーに受注しました。その範囲は、主要旅客ターミナルと地上交通センターの基礎・地下室、およびターミナル5とターミナル2を結ぶトンネルの一部をカバーしていました。このジョイントベンチャーの経路は、1つの受注パッケージ内で指名された請負業者を組み合わせ、建物支援工事と地下交通接続を結びつけています。挑戦者にとって、基礎、地下室、トンネル接続にまたがる単一の受注は、2つの請負業者のジョイントベンチャーがここで行ったように、建築と土木の複合能力を持つ入札者に有利です。
競争上の差別化は、建物が開発される前に産業用地を造成することにも及びます。Penta-Oceanは2025年7月にJTC Corporationの北トゥアス・ベイン埋め立て契約を受注し、約172ヘクタールの新規産業用地をカバーし、完成は2030年7月が予定されています。これにより、請負業者は産業開発のサイト形成段階に位置づけられ、埋め立て能力に独自の商業的役割が与えられます。BCAはPenta-OceanをGeneral BuildingとCivil Engineeringの両方でグレードA1に分類しています。新しい土地は古いジュロンおよびトゥアス工業団地を再活性化する計画の一部を形成するため、埋め立て契約はそれらのサイトでの建築工事の上流に位置します。
シンガポール建設業界のリーダー
-
Woh Hup (Private) Ltd.
-
Obayashi Singapore Pte. Ltd.
-
Dragages Singapore Pte. Ltd.
-
Penta-Ocean Construction Co., Ltd. (Singapore)
-
Lum Chang Building Contractors Pte. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポール建設市場 このレポートでカバーされる企業
- Woh Hup (Private) Ltd.
- Obayashi Singapore Pte. Ltd.
- Dragages Singapore Pte. Ltd.
- Penta-Ocean Construction Co., Ltd. (Singapore)
- Lum Chang Building Contractors Pte. Ltd.
- Tiong Seng Contractors (Pte.) Ltd.
- Gammon Pte. Ltd.
- Samsung C&T Corp. (Singapore)
- Lendlease Singapore Pte. Ltd.
- Kajima Overseas Asia (Singapore) Pte. Ltd.
- China Construction (South Pacific) Dev. Co. Pte. Ltd.
- Ssangyong Engineering & Construction Co., Ltd. (Singapore)
- Hock Lian Seng Infrastructure Pte. Ltd.
- Koon Construction & Transport Co. Pte. Ltd.
- Straits Construction Singapore Pte. Ltd.
- Takenaka Corp. (Singapore Office)
- Civil Tech Pte. Ltd.
- BHCC Construction Pte. Ltd.
- United Engineers Ltd.
- Chip Eng Seng Contractors (1988) Pte. Ltd.
市場参加者にとっての主要な機会
この機会は、共通の標準化経路の下での繰り返し住宅、学校、医療プロジェクトの建設納入を比較しています。2026年4月30日以降、BCAのビルダビリティ・タイプ承認により、開発者は同じキット・オブ・パーツアプローチを使用する複数のプロジェクトにわたって受け入れのために設計標準化計画と部品カタログを一度提出できます。これにより、受け入れられた再利用可能な設計を繰り返し可能な建設業に変換できる建設プロバイダーに機会が生まれます。商業的な提案は、各プロジェクト概要の個別処理を必要とする部分を保持しながら、有用な繰り返しを達成することに依存します。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 繰り返し可能な住宅建設パッケージ | HDBは2026年4月に強化されたプレキャスト部材カタログを開発中だった | HDB住宅プロジェクト | カタログ化された寸法と接続詳細に合わせた建物納入を調整 | 再利用可能な建築部材の事前調整 | Tiong Sengなどの住宅請負業者とプレファブリケーションプロバイダー |
| 標準化された学校建設納入 | 文部省は2026年4月に標準化部材アプローチに着手していた | 文部省向け学校建設 | 受け入れられた空間グリッドを中心に繰り返し可能な建設パッケージを確立 | 繰り返し部分と個別の学校概要の調整 | 建設請負業者と部材統合チーム |
| 再利用可能な医療建設パッケージ | 医療プロジェクト機関であるMOHHは2026年4月に標準化部材アプローチに着手してい | MOHH向け医療施設建設 | 繰り返し可能な建設要素をプロジェクト固有の施設インターフェースから分離 | 部材を製造にコミットする前にインターフェースを定義 | 医療建設請負業者とプレファブリケーション統合業者 |
| 情報源: Mordor Intelligence | |||||
Tiong Sengのプレファブリケーション能力には、そのLitheプレファブリケーション・プレフィニッシュ・ボリュメトリック建設工法とプレキャスト生産が含まれており、標準化された建物納入における潜在的な役割を与えています。中心的な機会は、購入者のプロジェクトポートフォリオにわたって再利用可能な建設システムを持ち込めるプロバイダーにあり、複数の建物にわたって設計準備を分散させます。その優位性は、製造と設置を通じてその繰り返しを維持することに依存します。なぜなら、各プロジェクトが建設システムの再設計を強いる場合、再利用可能な承認は限られた商業的価値しか持たないからです。
最近の産業開発事情 シンガポール建設市場
- 2026年10月:CORENET Xが延床面積5,000㎡以上の対象新規プロジェクトに義務化され、2025年10月から30,000㎡以上のプロジェクトに適用されていた件が拡大されました。
- 2026年9月:LTAがトゥアス・ロード・ビアダクト・フェーズ2の土木契約を受注し、トゥアス港およびトゥアス・サウスへの接続を延長し、建設は2027年初頭に開始される見込みです。
- 2026年9月:BCAがグリーンマーク・バージョン7を発表し、建築ストックの環境化を推進し、スーパー低エネルギー建物を主流化するためにシンガポールの建物認証スキームを刷新しました。
シンガポール建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
シンガポール建設市場は、シンガポールで実施される建設工事への年間支出を測定する。請負業者が納品する建築・インフラプロジェクト(新規建設および改修・改装を含む)を対象とする。
対象外の範囲:独立した建築、エンジニアリング、コンサルティングおよびプロジェクト管理サービス、個別に販売される建設材料・機器、不動産、土地および完成建物の売買、ならびに通常の建物運営・維持管理は除外される。
セグメンテーション概要
- セクター別
- 住宅
- アパート・コンドミニアム
- ヴィラおよび戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・公共設備
- その他
- 住宅
- 建設タイプ別
- 新規建設
- 改修・改装
- 建設工法別
- 従来型現場施工
- 現代的建設工法
- 資源別
- 公共
- 民間
- 官民連携(PPP)
- 地域別
- 中央核心地域(CCR)
- 中央地域の残り(RCR)
- 中央地域外(OCR)
データソース、市場規模算定および検証
デスクリサーチ
建設・建設産業発展庁(BCA)は、契約発注と認定出来高払いを区別する建設需要・生産量シリーズを公表しており、住宅開発庁(HDB)のレポートは公共住宅の建設・更新活動を記述している。都市再開発庁(URA)の計画文書は開発・インフラ計画の場所とタイミングの評価に役立ち、人材省の規則は請負業者のキャパシティに関連する労働力割当、スキル要件および課徴金を文書化している。公式プロジェクト・政策記録どのこれらのソースは、シンガポールの需要カレンダー、コスト・キャパシティ指標、および建設活動のチェックを支援する。
企業の年次報告書、財務諸表、投資家向け資料および信頼性の高いシンガポールのビジネス報道は、プロジェクト、受注残およびコストの証拠を補完することができ、開示内容は公式の発注・出来高払いシグナルと照合される。これらのソースは網羅的ではなく、さらなるソースが収集、検証および明確化に役立てられる。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、シンガポールの総合・専門請負業者、デベロッパー、公共プロジェクトオーナーおよび建設サプライヤーを対象とし、回答者は経営幹部、機能部門および プロジェクト管理の役職者とする。その意見は、プロジェクトのタイミング、契約金額、セクターおよび納品方法のシェア、労働・材料の制約に関する二次推計を検証し、公式記録のギャップを明確にするために活用される。アナリストはバリューチェーン全体の情報を比較し、公式の契約発注、建設生産量およびプロェクト状況データと照合して相反する証拠を調整した上で、裏付けのある修正を取り込む。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | |
| 中位層:50% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
トップダウン推計は、公式の契約発注と認定出来高払いを用いて新規コミットメントと各年に納品された工事を区別し、プロジェクト契約の下で実施されるシンガポールの建設工事から開始する。アナリストは公共・民間住宅パイプライン、交通・公益事業プロジェクトの発注、商業・産業開発活動、改修プログラム、建設コスト指数・材料価格、ならびに労働力割当・課徴金条件を追跡する。これらの指標はプロジェクトのタイミング、名目価値およびキャパシティ制約を把握するために活用される。セクター、建設タイプ、建設工法、投資源および地域別シェアは、プロジェクト・契約証拠、公共プログラム配分、請負業者の開示および抽出されたプロジェクト値から構築され、下請け工事は元請け契約内で一度カウントされ、オフサイト部材はプロジェクト建設契約内でのみカウントされる。多変量回帰は過去の建設生産量を発注、プロジェクトパイプラインおよびコスト指標と関連付けることができ、シナリオ分析は大型プロジェクトパッケージの遅延、労働制約または材料価格変動に対して予測を調整する。抽出された平均契約金額にプロジェクト件数を乗じたものと、選択されたサプライヤーまたはチャネルのロールアップが選択的なボトムアップチェックを提供する。一次回答者は変数レベルの前提と予測方向を検証し、アナリストはギャップを文書化し、最も近い裏付けのある公式または企業開示を使用し、裏付けのない外挿で欠損値を補完することを避ける。
データ検証と更新サイクル
アナリストは公式の発注、出来高払い、プロジェクトスケジュール、請負業者の開示および回答者の証拠を三角測量し、前年比の動き、セクターシェアおよびコスト前提を独立した指標と照合して異常値を確認する。重大な差異はタイミング、スコープ、評価まはダブルカウントリスクに遡り、第二のアナリストによるレビューを経て承認前に解決される。プロジェクトの段階、契約金額または報告された制約が不明確な場合、回答者に再連絡する。モデルは年次で更新され、重大なプロジェクト、政策またはコストイベント後にサイクル間で更新され、ソース日付、計算および記述の一貫性について納品前に新たなレビューが行われる。
Mordor Intelligenceのシンガポール建設市場規模算定と他の公表推計との比較
公表された推計は、カウントする取引・製品および需要モデル化に使用するインプットが異なる場合がある。シンガポール建設市場は、シンガポールで実施される建設工事への年間支出を測定する。
主なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれる。アナリストは公共・民間住宅パイプライン、交通・公益事業プロジェクトの発注、商業・産業開発活動、改修プログラム、建設コスト指数・材料価格、ならびに労働力割当・課徴金条件を追跡する。
ベンチマーク比較
| ソース | 市場規模 | 調査法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.3 ビリオン 米ドル(2027年) | |
| グローバル・コンサルタンシーA | 31.6 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値である36.3 ビリオン 米ドルを2年後の時点で12.9%下回っている。その2025年推計は現在年の値より前のものであり、報告された2020年から2025年の成長は上昇系列を示している。 |
| リージョナル・コンサルタンシーB | 23.62 ビリオン 米ドル(2024年) | 2024年のベースでは、この推計は本レポートの2027年値である36.3 ビリオン 米ドルを3年後の時点で34.9%下回っている。その2024年基準年は現在年の値より前のものであり、当該ページは2035年まで継続的な成長を予測している。 |
Mordor Intelligenceのアナリストは公式の発注、出来高払い、プロジェクトスケジュール、請負業者の開示および回答者の証拠を三角測量し、前年比の動き、セクターシェアおよびコスト前提を独立した指標と照合して異常値を確認する。
レポートで回答される主要な質問
シンガポール建設市場の規模と成長見通しは?
規模は2026年に34.28 ビリオン 米ドルであり、2027年の36.3 ビリオン 米ドルから2032年には46.59 ビリオン 米ドルに成長すると予測され、2027年~2032年にCAGR 5.12%となっています。
シンガポールにおける建築・土木工事の需要を支えるものは何ですか?
交通・住宅プログラムが需要を支えています。HDBの2026年6月の提供には、セランブン・ポルティコおよびセランブン・ブルックで3年未満の予想待機時間を持つ2,035戸の短期待機時間フラットが含まれていました。
シンガポールの建設活動をリードするセクターはどこですか?
住宅部門が2026年に46.51%のシェアでトップとなりました。インフラ部門は2027年~2032年にCAGR 5.55%で最も速く成長すると予測されています。
シンガポールの建築・土木工事を競う企業はどこですか?
主要参加者にはWoh Hup (Private) Ltd.、Obayashi Singapore Pte. Ltd.、Dragages Singapore Pte. Ltd.、Penta-Ocean Construction Co., Ltd.(シンガポール)、Lum Chang Building Contractors Pte. Ltd.が含まれます。
シンガポールの建設請負者の見通しに影響する人員配置の制約は何ですか?
MOMは地域適格給与を受け取る地元従業員1人につき建設就労許可証保有者5人を認め、新規の基本スキル労働者を雇用したり既存の基本スキル許可証を更新したりする前に少なくとも10%の高スキル許可証保有者を維持することを求めています。
建設活動と予測成長をリードするシンガポールのエリアはどこですか?
中央地域外(OCR)が2026年に39.58%のシェアを占め、2027年~2032年にCAGR 5.45%で最も速く成長すると予測されています。