
Größe und Marktanteil des Singapurer Baumarkts
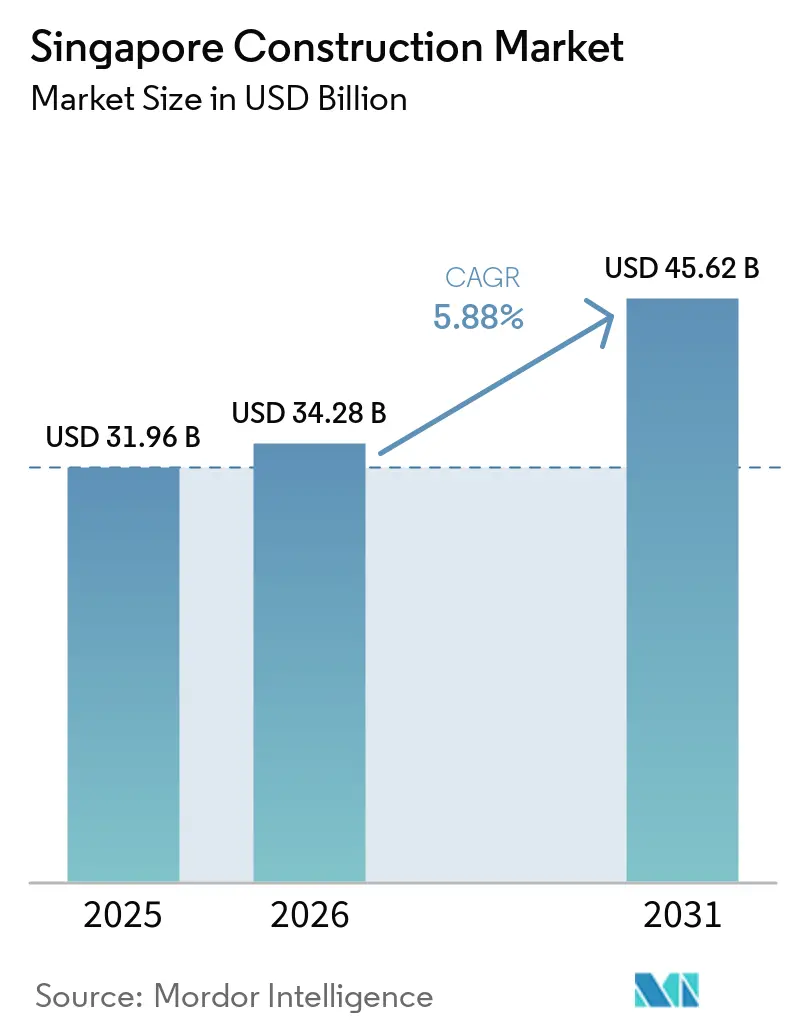
Analyse des Singapurer Baumarkts von Mordor Intelligence
Die Singapur Baumarktgröße wurde im Jahr 2026 auf 34,28 Milliarden USD bewertet und soll von 36,3 Milliarden USD im Jahr 2027 auf 46,59 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,12 % während des Prognosezeitraums (2027–2032).
Singapurs Wohnungs- und Verkehrspipeline stützt die Baunachfrage über alle Projektphasen hinweg. Kohlenstoffanforderungen und vorgefertigte Komponenten erhöhen die Relevanz dokumentierter Planung und koordinierter Produktion. Arbeitskräftebeschränkungen schränken die Personalflexibilität ein, während Auftragnehmer diese Chancen verfolgen. Ab März 2026 haben der Irankrieg und die damit verbundenen Schifffahrtsstörungen im Nahen Osten den Kostendruck und die Lieferengpässe bei Singapurs Baueingangsmaterialien erhöht. Gemeinschaftsunternehmen und integrierte Gebäudesystemlieferung bieten Antworten auf komplexe Aufträge, aber Auftragnehmer müssen diese Fähigkeiten mit eingeschränkten Arbeitskräften und Inputversorgung in Einklang bringen, um die Pipeline in fertiggestellte Anlagen umzuwandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Sektor hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 46,51 % am Singapur Baumarkt, während die Infrastruktur mit einem CAGR von 5,55 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Bei den Bauarten hielt der Neubau im Jahr 2026 einen Anteil von 62,21 % an der Singapur Baumarktgröße, und Renovierung/Sanierung soll mit einem CAGR von 5,55 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei den Baumethoden führte der konventionelle Vor-Ort-Bau mit einem Anteil von 73,07 % im Jahr 2026, während moderne Baumethoden mit einem CAGR von 5,8 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Nach Investitionsquelle hielt private Investition im Jahr 2026 den größten Anteil von 58,26 %, während öffentlich-private Partnerschaft (PPP) im Bauwesen mit einem CAGR von 5,65 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Geografisch führte die Region außerhalb der Zentralregion (OCR) mit einem Anteil von 39,58 % im Jahr 2026 und soll mit einem CAGR von 5,45 % im Zeitraum 2027–2032 ebenfalls am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Öffentliche „Green Mark”-Beschaffung fördert die Bewertung des eingebetteten Kohlenstoffs | +0.9% | Jurong Lake District und Marina South | Mittelfristig (2–4 Jahre) |
| Megaprojekte Tuas Port & Changi T5 verankern die Infrastrukturpipeline | +2.1% | Tuas und Changi | Langfristig (≥ 4 Jahre) |
| Beschleunigtes BTO-Programm des Housing & Development Board | +1.8% | Sembawang Portico und Sembawang Brook | Mittelfristig (2–4 Jahre) |
| Aufhebung des Hyperscale-Rechenzentrums-Moratoriums löst neue Kapazitätsvergaben aus | +1% | Westlicher Teil Singapurs | Mittelfristig (2–4 Jahre) |
| Obligatorische integrierte digitale Lieferung (IDD) auf Grundstücken des Government Land Sales erhöht die BIM-Vorfertigung | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Neighbourhood Renewal Programme fördert Brownfield-Sanierungen | +0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Öffentliche „Green Mark”-Beschaffung fördert die Bewertung des eingebetteten Kohlenstoffs
Die Bau- und Konstruktionsbehörde (BCA) legt Kohlenstoffanforderungen fest, die eine zertifizierte Leistung zu einem Teil der Bauspezifikationen machen können. Gebäude auf qualifizierenden Grundstücken des Government Land Sales, die ab dem 2. Dezember 2022 in bestimmten Gebieten des Jurong Lake District und Marina South verkauft wurden, müssen das Whole Life Carbon Badge erlangen. Dies begleitet die Anforderungen des Green Mark Platinum Super Low Energy und anderer Auszeichnungen. Für Neubauten und bestehende Gebäude, die Ergänzungen und Änderungen mit neuen Unterbauten unterziehen, belohnt Green Mark Version 7 separat Berechnungen mit dem Building Embodied Carbon Calculator und Reduzierungen gegenüber den Referenzwerten für eingebetteten Kohlenstoff in Beton, Stahl und Glas. Dies macht die Materialauswahl und die unterstützenden Kohlenstoffberechnungen zu einem Teil desselben kommerziellen Angebots. Auftragnehmer, die vorgeschlagene Materialentscheidungen mit der Bewertung verknüpfen können, können auf der Grundlage dokumentierter Kohlenstoffleistung wettbewerbsfähig sein.
Megaprojekte Tuas Port & Changi T5 verankern die Infrastrukturpipeline
Große Verkehrsprojekte stützen die Baunachfrage durch Arbeitspakete in verschiedenen Lieferphasen. Im Januar 2026 erwartete die BCA zusätzliche Baupakete für Changi Terminal 5, um Singapurs Baunachfrage in diesem Jahr zu unterstützen. Separat deckte die Bekanntmachung der Maritime and Port Authority of Singapore, gültig vom 23. September 2026 bis zum 22. März 2027, Bodenuntersuchungen, Baggerarbeiten, Landgewinnung und Caisson-Installation in Tuas Terminal Phase 2 ab. Die Bekanntmachung spezifizierte Hubinseln und Kranpontons für Bodenuntersuchungen sowie Bagger für Meeresbodenarbeiten. Diese Meeresaktivitäten schaffen Nachfrage nach Spezialausrüstung und Meeresbodenexpertise und erweitern die Megaprojektchance über den Bau von Terminalgebäuden hinaus.
Beschleunigtes BTO-Programm des Housing & Development Board
Der Wohnungszugang hängt sowohl von der Lieferzeit als auch von der Anzahl der angebotenen Wohnungen ab. Im Juni 2026 bot das Housing & Development Board (HDB) 2.035 Wohnungen mit kürzerer Wartezeit in Sembawang Portico und Sembawang Brook an. Diese Wohnungen hatten erwartete Wartezeiten von weniger als 3 Jahren. Sie bildeten einen Teil einer Markteinführung im Juni 2026 von 6.952 BTO-Wohnungen in Ang Mo Kio, Bishan, Bukit Merah, Sembawang und Woodlands. Das breitere Angebot schafft eine erhebliche Wohnungspipeline über mehrere Stadtteile hinweg. Innerhalb dieser Arbeitslast wird das Bautempo an den 2 Sembawang-Standorten zum Liefertest der Verpflichtung zur kürzeren Wartezeit.
Aufhebung des Hyperscale-Rechenzentrums-Moratoriums löst neue Kapazitätsvergaben aus
Kapazitätsvergaben erzeugen Baunachfrage, wenn Betreiber ihre Zuteilungen in physische Anlagen mit definierten technischen Anforderungen umsetzen. DayOne begann im Juli 2025 mit dem Bau seines ersten Singapurer Rechenzentrums, einer 20-MW-Anlage, der Kapazität im Rahmen der Pilotausschreibung für Rechenzentren (Data Center Call for Application) zugeteilt wurde.[1] Das Projekt im Westen Singapurs ist so konzipiert, dass es gebäudeintegrierte Photovoltaik an der Fassade sowie eine hybride Luft- und Flüssigkeitskühlung umfasst, mit einem geplanten Betriebsbeginn im ersten Quartal 2027. Dies verbindet Gebäudehülle und Kühlungsdesign innerhalb derselben Entwicklung und schafft ein Baubriefing, das über die reine Flächenbereitstellung hinausgeht. Dieses Betriebsziel stellt die geplanten Wärme- und Photovoltaiksysteme auf denselben Lieferhorizont wie die Struktur und erweitert den Auftragnehmerumfang, der an die Eröffnung geknüpft ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Ausländerarbeitskontingente treiben Arbeitskosten in die Höhe | -0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Knappes Land treibt Komplexität und Risiko beim Hochbau | -0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatile importierte Materialpreise (Exposition als Reexportdrehscheibe) | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Strafen für die Einhaltung der Arbeitssicherheit | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Ausländerarbeitskontingente treiben Arbeitskosten in die Höhe
Die Baustellenbesetzung wird sowohl durch Belegschaftsquoten als auch durch die Qualifikationszusammensetzung eingeschränkt. Das Ministerium für Arbeitskräfte (MOM) Singapurs erlaubt 5 Inhaber von Baugenehmigungen pro lokalem Mitarbeiter, der das lokale Qualifikationsgehalt verdient. Arbeitgeber müssen außerdem mindestens 10 % Inhaber von Genehmigungen für höher qualifizierte Arbeitskräfte beschäftigen, bevor sie neue Grundqualifikations-Arbeitskräfte einstellen oder bestehende Grundqualifikations-Genehmigungen erneuern. Ab Januar 2028 sollen neue Mitarbeiter, die ohne das Skills Evaluation Certificate (Knowledge) eingestellt werden, für einen Zeitraum von 6 Monaten die geltende Grundqualifikationsabgabe erhalten. Arbeitgeber würden danach einer höheren Abgabe gegenüberstehen, wenn diese Arbeitskräfte den lokalen Test innerhalb dieses Zeitraums nicht bestehen. Eine schnelle Personalerweiterung hängt daher von der Qualifizierung lokaler Mitarbeiterzahlen und der erforderlichen Qualifikationsmischung ab, mit zusätzlichem Kostenrisiko, wenn nicht zertifizierte Mitarbeiter die Prüfungsfrist verpassen.
Knappes Land treibt Komplexität und Risiko beim Hochbau
Singapurs begrenztes Land fördert höhere, dichtere Bebauung, und die Stadtentwicklungsbehörde (URA) fordert die Berücksichtigung der Infrastrukturkapazität und der Kompatibilität mit umliegenden Entwicklungen. Im September 2026 verknüpfte die Landverkehrsbehörde (LTA) eine Verlängerung des North-South Corridor-Zeitplans um etwa 2 Jahre mit schwierigem Untergrund, eingeschränkten Arbeiten in der Nähe von Straßen, Versorgungseinrichtungen und betrieblicher MRT-Infrastruktur sowie deren Folgeeffekten. In Novena erforderten zerklüfteter Fels und Grundwasser unter dem aktiven North-South Line-Tunnel einen Abbau mit kleinerem Querschnitt mit wiederholter Gesteinsbeseitigung, Verfüllung und Abstützungen. Diese Methoden zeigen, wie Arbeiten neben aktiver MRT-Infrastruktur die Ausgrabung in Singapurs dichtem städtischen Umfeld verlangsamen. Für Auftragnehmer, die rund um aktive Infrastruktur arbeiten, verlängert eine längere Abfolge bei einem Projekt die Zeit, in der Besatzungen und Ausrüstung dort gebunden bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbauvolumen und zivile Infrastruktur prägen die NachfrageDer Wohnungsbau hatte im Jahr 2026 einen Anteil von 46,51 % an der Größe des Singapur Baumarkts und war damit das größte Segment. Bis zum 31. März 2026 hatte die HDB kumulativ 1.293.335 Wohneinheiten in 24 Stadtteilen und 3 Siedlungen errichtet. Am 8. Januar 2026 meldete die HDB 127 Wohnungsbauprojekte im Bau in ganz Singapur, gegenüber 110 im Jahr 2025. Diese aktive Auftragslage fügte einer umfangreichen bestehenden öffentlichen Wohnungsbaubasis kurzfristige Lieferanforderungen hinzu. Die Bedienung zahlreicher HDB-Projekte bietet Wohnungsbauunternehmen einen Weg zur Skalierung durch wiederholte Lieferung für einen gemeinsamen öffentlichen Auftraggeber.
Infrastruktur ist das am schnellsten wachsende Segment im Singapur Baumarkt, mit einem prognostizierten CAGR von 5,55 % im Zeitraum 2027–2032. Am 30. September 2026 vergab die Land Transport Authority (LTA) 3 Zivilbauverträge für den Tuas Road Viaduct Phase 2, der Tuas South und den Tuas Port verbindet, mit einem geplanten Baubeginn Anfang 2027.[2] Der Umfang umfasst Viadukte, Straßenverbesserungen, Entwässerung und unterstützende Infrastruktur und schafft mehrere miteinander verbundene Tiefbauanforderungen. Mit einem Baubeginn ab Anfang 2027 und einer schrittweisen Fertigstellung ab 2032 schaffen die Vergaben eine Tiefbaupipeline, die sich über den Prognosezeitraum 2027–2032 erstreckt.


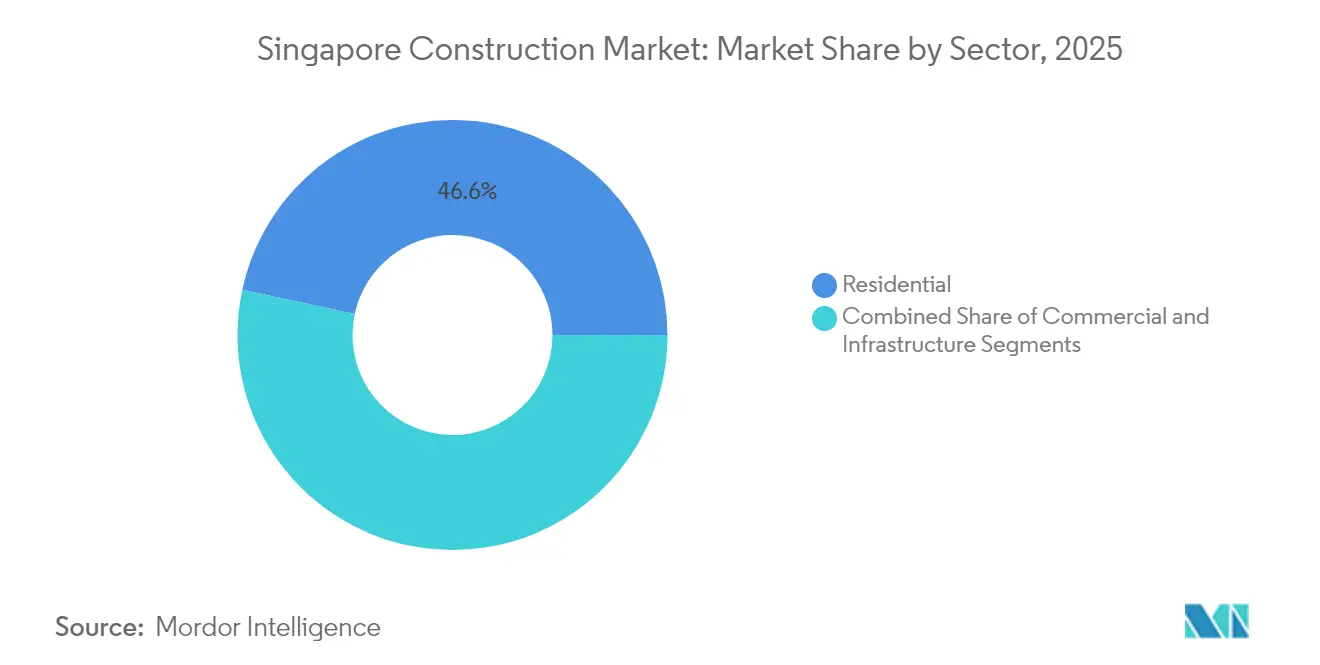
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bauart:
Neue Einrichtungen ergänzen die Erneuerung des bestehenden BestandsNeubau repräsentierte im Jahr 2026 einen Singapur Baumarkt Anteil von 62,21 % und war das größte Segment. Am 1. Dezember 2025 beauftragte das Alexandra Hospital ein Gemeinschaftsunternehmen aus Shimizu Corporation, Ssangyong Engineering & Construction Co. Ltd. und Kimly Construction Pte. Ltd. als Hauptauftragnehmer. Ein separater Auftrag ging an Rich Construction Company Pte. Ltd., wobei den Hauptauftragnehmern unterschiedliche Campusbereiche zugewiesen wurden. Die 13,3 Hektar große Neugestaltung umfasst 2 Türme für stationäre und ambulante Einrichtungen, die durch eine geplante Gemeinschaftsboulevardbrücke verbunden sind. Ein Campus, der zwischen 2 Hauptauftragnehmergruppen in verschiedenen Bereichen aufgeteilt ist, gibt dem Auftraggeber 2 Lieferteams, die auf ein einziges Krankenhausprogramm abgestimmt werden müssen.
Renovierung / Nachrüstung ist das am schnellsten wachsende Segment im Singapur Baumarkt, mit einem prognostizierten CAGR von 5,55 % im Zeitraum 2027–2032. Im Rahmen des Home Improvement Programme der HDB wurden bis zum 31. März 2026 Bauarbeiten für etwa 409.000 Wohnungen abgeschlossen, und Arbeiten für 83.000 Wohnungen befanden sich in verschiedenen Fortschrittsstadien. Das Programm befasst sich mit abplatzendem Beton, Abwasserleitungen und bestehenden Toiletten und verknüpft die Nachfrage mit spezifischen Wartungsbedürfnissen in den Wohnungen. Separat waren am selben Datum 105 Neighbourhood Renewal Programme-Projekte im Gange, wobei Stadtteilräte Verbesserungen auf Bezirks- und Blockebene umsetzten. Die kommerzielle Eröffnung verbindet Reparaturen innerhalb von Wohnungen mit Verbesserungen gemeinsamer Siedlungsflächen und gibt Erneuerungsauftragnehmern unterschiedliche Arbeitsströme auf Wohnungs- und Nachbarschaftsebene innerhalb des bestehenden Wohnungssystems.

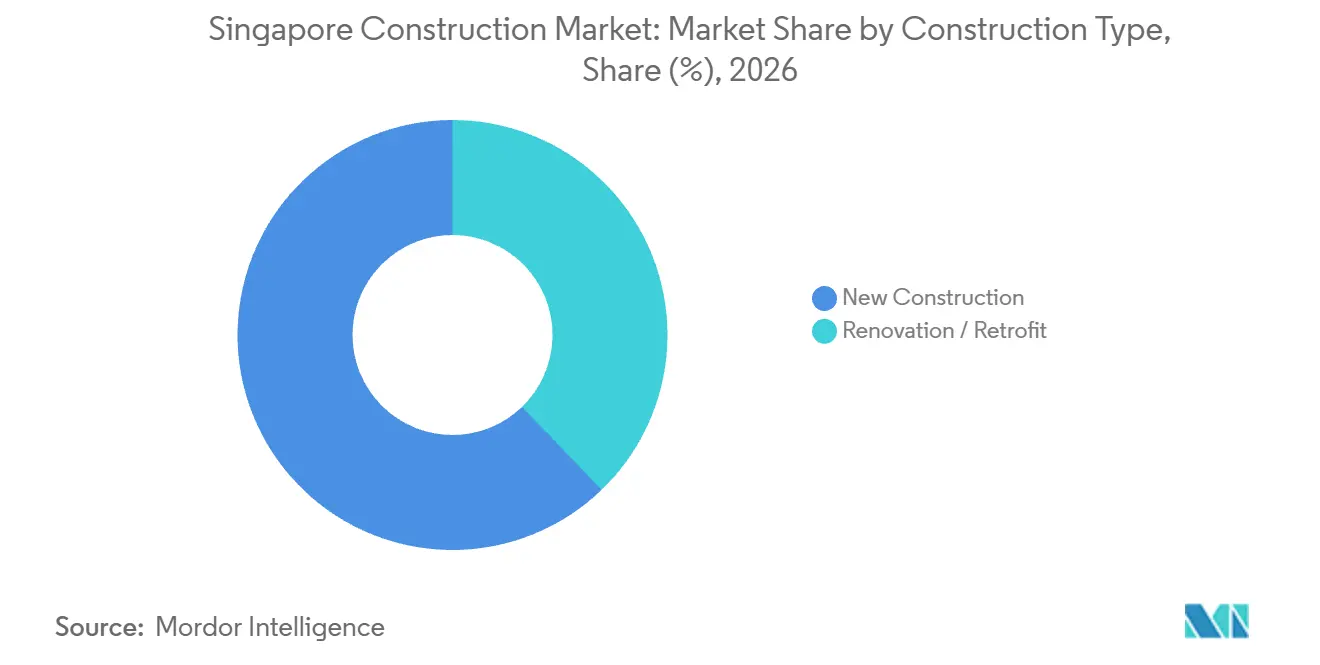
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Baumethode:
Vor-Ort-Ingenieurbau trifft auf Investitionen in die VorfertigungDer konventionelle Vor-Ort-Bau war das größte Segment im Singapur Baumarkt mit einem Anteil von 73,07 % im Jahr 2026. Penta-Ocean meldete am 4. April 2025 laufende T232-Bauarbeiten für die LTA, die eine Station, Tunnel und ein Zoll-, Einwanderungs- und Quarantänegebäude auf etwa 30 Hektar in Singapur umfassen. Die Ortbetonpfahlgründung dieses Projekts umfasste grobes Erdreich über hartem Grundgestein und vergrabene Felsbrocken neben der Woodlands North Station. Sprengungen in der Nähe von Wohngebäuden, Schulen und MRT-Stationen erforderten eine sorgfältige Anpassung der Sprengladungen, um Erschütterungen und Auswirkungen auf umliegende Bauwerke zu reduzieren. Die Kombination begünstigt Auftragnehmer, die sowohl Aushub- als auch Gründungsmethoden an den Untergrund und die benachbarten städtischen Anlagen anpassen können.
Moderne Baumethoden sind das am schnellsten wachsende Segment in der Singapur Bauindustrie, mit einem prognostizierten CAGR von 5,8 % im Zeitraum 2027–2032. Die Land Intensification Allowance der BCA deckt den Bau von Integrated Construction and Prefabrication Hubs sowie Design for Manufacturing and Assembly-Anlagen ab. Unternehmen, die qualifizierende Anlagen entwickeln, können sich bewerben, wenn ihre Baugenehmigungsanträge am oder nach dem 1. Januar 2026 eingereicht wurden, vorbehaltlich der Kriterien des Programms. Dieser Mechanismus unterstützt die Produktionsinfrastruktur hinter vorgefertigten Komponenten und schafft einen angebotsseitigen Weg zur Erweiterung der Baukapazitäten. Die kommerzielle Rendite hängt daher davon ab, die resultierende Komponentenkapazität in Bauprojekten einzusetzen und die Anlageninvestition mit der Nachfrage nach gefertigten Baugruppen zu verbinden.
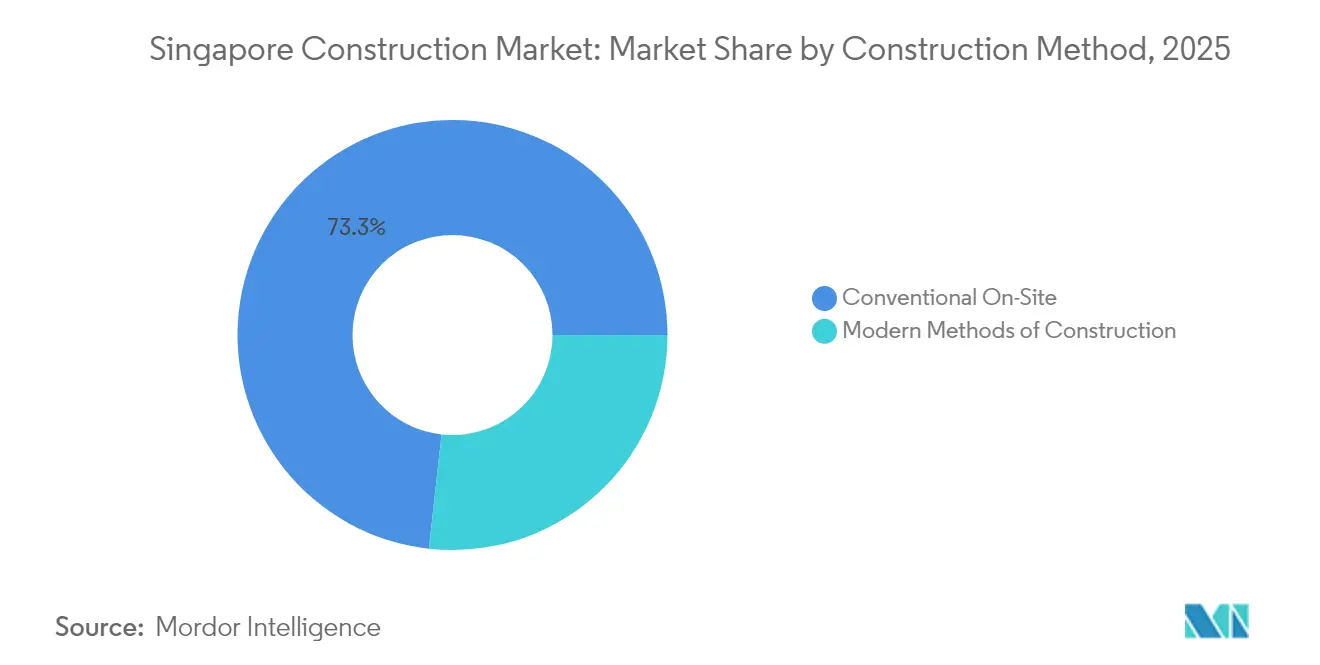
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Investitionsquelle:
Mischnutzungsentwicklung und Konzessionszahlungen prägen die LieferungPrivate Investitionen waren das größte Segment in der Singapur Bauindustrie mit einem Anteil von 58,26 % im Jahr 2026. Mitsui Fudosan, beteiligt über Mitsui Fudosan (Asia) Pte. Ltd., und der Joint-Venture-Partner City Developments Limited begannen im August 2025 mit dem Bau des Zion Road-Projekts in Singapur. Das Projekt war geplant, 706 Eigentumswohnungseinheiten, 373 Langzeit-Serviced Apartments und ein kommerzielles Podium zu umfassen, wobei der geplante Mix Änderungen unterliegen kann. Sein Entwurf in der Planungsphase umfasste auch eine direkte Anbindung an die Havelock Station. Die geplanten 1.079 Wohn- und Serviced-Apartment-Einheiten sowie das kommerzielle Podium nehmen etwa 1,5 Hektar neben der Havelock Station ein und konzentrieren die private Baunachfrage in gemischt genutzten Beständen an einem Verkehrsknotenpunkt.
Öffentlich-private Partnerschaft (ÖPP) im Bauwesen ist das am schnellsten wachsende Segment in der Singapur Bauindustrie, mit einem prognostizierten CAGR von 5,65 % im Zeitraum 2027–2032. Im Dezember 2025 verlängerte Singapurs nationale Wasserbehörde PUB die bestehende SingSpring-Entsalzungskonzession von Keppel Infrastructure Trust (KIT) um 3 Jahre bis 2028 im Rahmen eines Design-Build-Own-Operate-Modells. Die Anlage nahm 2005 den Betrieb auf. SingSpring Trust, vollständig im Besitz von KIT, erhält Kapazitätszahlungen von PUB dafür, dass die volle Wasserkapazität der Anlage bereitgestellt wird, unabhängig von den gelieferten Wassermengen. Da PUB SingSpring für verfügbare Kapazität und nicht für Wassermengen bezahlt, beruht der Wert der Konzession für ihren Eigentümer darauf, die Anlage bis 2028 betriebsfähig zu halten.
Geografische Analyse
Baumarkt außerhalb der Zentralregion (OCR)
Die Region außerhalb der Zentralregion (OCR) hielt im Jahr 2026 einen Marktanteil von 39,58 % am Singapur Baumarkt und ist die größte und am schnellsten wachsende Geografie mit einem prognostizierten CAGR von 5,45 % im Zeitraum 2027–2032. Im Juni 2026 bot das HDB 656 neue Wohnungen in Woodgrove Acres in Woodlands an. Das Angebot umfasste 2-Zimmer-Flexi-, 3-Zimmer-, 4-Zimmer- und 5-Zimmer-Wohnungen. Dieselbe Markteinführung bot 1.160 neue Wohnungen in Sembawang Brook in Sembawang an und fügte eine weitere erhebliche Vorstadtwohnungszuteilung hinzu. Große Wohnungsangebote über separate Vorstadtstandorte hinweg stützen eine Baupipeline, in der das Wohnungsbauvolumen die führende Position und den Wachstumsausblick der OCR untermauert.
Die Kernzentralregion (CCR) umfasst den Downtown Core, wo das Planungskonzept der URA erstklassige Büros, ergänzende Nutzungen und eine Wohnbevölkerung in einem gemischt genutzten Bezirk kombiniert. Die Leitlinien der URA verlangen, dass Entwicklungen in diesem Planungsgebiet überdachte Gehwege im Erdgeschoss entlang der Grundstücksgrenzen oder ausgewiesener Gebäuderücksprunglinien bereitstellen und diese ungehindert halten. Für Entwickler macht dies die Fußgängerführung zu einem Teil des Entwurfsauftrags auf Erdgeschossebene und gibt dem Gebäudeumfang eine öffentliche Funktion. Da der Downtown Core für Büros und eine Wohnbevölkerung geplant ist, macht die Anforderung der URA, Gehwege jederzeit ungehindert zu halten, den überdachten Verbindungsweg zu einer dauerhaften öffentlichen Einrichtung im Basisdesign jedes Projekts.
Die übrige Zentralregion (RCR) umfasst die geplante integrierte Entwicklung Toa Payoh auf einem 12 Hektar großen Grundstück. Zu den geplanten Einrichtungen gehören ein regionales Sportzentrum, eine Poliklinik, eine öffentliche Bibliothek und ein Stadtpark. Sport Singapore leitete die Planung, mit National Healthcare Group Polyclinics, National Library Board und National Parks Board als gemeinsam ansässigen Partnern. Diese separaten Servicerollen machen die Koordination über mehrere institutionelle Aufträge hinweg für das Bauangebot der Entwicklung relevant. Sport Singapore meldete eine Grundsteinlegung im Januar 2025, mit einer erwarteten Fertigstellung um 2030.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht Singapurs Baugenehmigungsanforderungen und Beschaffungsanforderungen für öffentliche Bauprojekte aus der Perspektive eines Hauptauftragnehmers. Für regulierte Bauarbeiten muss eine registrierte qualifizierte Person mit einem gültigen Berufsausweis die schriftliche Genehmigung der URA einholen, bevor sie bei der BCA einen Antrag auf Baugenehmigung stellt. CORENET X wurde ab dem 1. Oktober 2025 für qualifizierende neue Projekte mit einer Bruttogeschossfläche von mindestens 30.000 m² obligatorisch und wurde am 1. Oktober 2026 auf 5.000 m² ausgeweitet. CORENET X deckt qualifizierende Neubauten und Änderungen ohne vorherige formelle behördliche Einreichungen ab, während kleinere Projekte und laufende CORENET 2-Einreichungen, die bis zum 30. September 2026 begonnen wurden, dort fortgesetzt werden können.
Regulatorische Tabelle
| Entscheidungsfaktor | Singapur Baugenehmigungen | Singapur öffentliche Bauvergabe |
|---|---|---|
| Primäre Behörde | BCA und URA | MOM legt Sicherheitsanforderungen fest; öffentliche Auftraggeber wenden Ausschreibungsbedingungen an |
| Schlüsselinstrumente oder -richtung | Bauvorschriften und Baugenehmigungsanforderungen | Arbeitsschutz- und Gesundheitsvorschriften (Bau) 2007 und Sicherheitsdisqualifizierungsrahmen |
| Kommerzielle Auswirkung | Baugenehmigung und Baugenehmigungsgenehmigung regeln regulierte Arbeiten | Schlechte Sicherheitsleistung kann Bieter vorübergehend von öffentlichen Ausschreibungen ausschließen; die Auftragnehmerabdeckung variiert je nach Projektwert |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Mittlere Attraktivität spiegelt definierte Genehmigungswege neben Sicherheitsleistungsbedingungen wider, die den Zugang zu öffentlichen Ausschreibungen einschränken können. Die Oktober-2025-Schwelle von 30.000 m² wurde im Oktober 2026 auf 5.000 m² ausgeweitet, was Einreichungsprozesse änderte, während separate gesetzliche Genehmigungspflichten die Kontinuität des Zugangs unterstützen. Die BCA startete Green Mark Version 7 am 2. September 2026, akzeptierte Green Mark 2021-Anträge bis zum 31. März 2027 und verlangte Version 7 für neue Anträge ab dem 1. April 2027. Dieses Zertifizierungsprogramm fördert umweltfreundlicheren Gebäudebestand und Super Low Energy-Gebäude und ist von der allgemeinen Plangenehmigung getrennt, mit obligatorischen Standards auf ausgewählten GLS-Grundstücken neben separaten Sicherheitseignungspflichten.
Wertschöpfungskettenstufen
Der Vergleich folgt der Betonversorgung, der Komponentenfertigung und dem Hauptauftragnehmer und zeigt, wie sich Erträge und Ausführungsrisiken entlang der Baukette verändern. Island Concrete fügte seiner Flotte im Jahr 2025 Singapurs ersten und größten 14-Kubikmeter-Betonmischfahrzeug hinzu. Für einen Betonlieferanten erweitert das größere Fahrzeug den potenziellen Umsatz pro Fahrt nur dort, wo die Gieß- und Aufnahmekapazität eines Projekts die zusätzliche Last aufnehmen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Schlüsselteilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Transportbetonversorgung | Transportbetonlieferanten wie Island Concrete (Private) Limited | Betonversorgungserlöse | Nichtübereinstimmung zwischen Lieferreihenfolge und Gießbereitschaft | Versand mit bestätigten Standortempfangsfenstern koordinieren |
| Vorfertigung von Betonfertigteilen | Betonfertigteillieferanten wie R3 Precast unter HL Building Materials Pte. Ltd. | Verkauf von gefertigten Komponenten | Designänderungen nach dem Gießen von Komponenten | Komponentenschnittstellen vor der Fertigung vereinbaren |
| Hauptauftragnehmer und Ausführung | Hauptauftragnehmer wie KSH Holdings Limited | Bauvertragserlöse | Standortbedingungen, die die geplante Baumethode einschränken | Methoden und Ausrüstung an die spezifische Standortbeschränkung anpassen |
| Quelle: Mordor Intelligence | ||||
Bei Costa Grove @ Pasir Ris, das sich neben Mangrovenhabitaten befindet, passte Chip Eng Seng Pte. Ltd. sein Pfahlgründungsdesign an und verwendete kleinere Maschinen, um um nahegelegene Bäume herumzuarbeiten.[3] Die Reaktion veranschaulicht, warum der Wert in der Ausführungsphase darin besteht, ein Design an die tatsächliche Arbeitsumgebung anzupassen, während Material- und Komponentenlieferanten aus ihren jeweiligen Versorgungsrollen Nutzen ziehen. Bei Projekten, die vorgefertigte Komponenten verwenden, besteht die strukturelle Chance darin, Produktionsentscheidungen frühzeitig genug mit Standortmethoden zu verbinden, sodass gefertigte Teile innerhalb der Einschränkungen des empfangenden Projekts verwendbar bleiben.
Wettbewerbslandschaft
Marktkonzentration
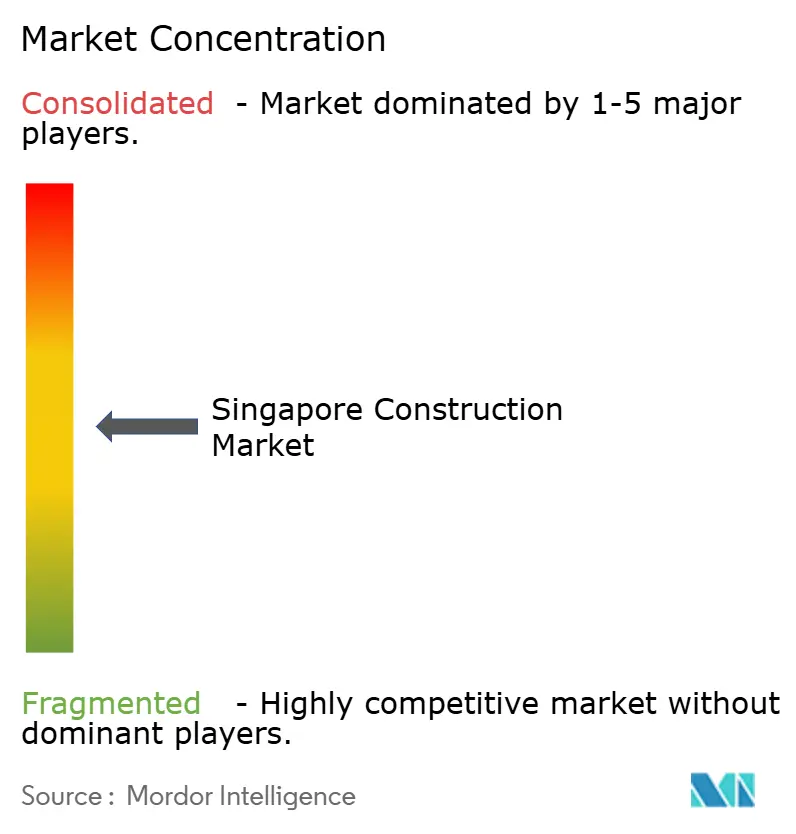
Das Wettbewerbsfeld hat mehrere etablierte Auftragnehmer und kombiniert eigenständige Beauftragungen mit der Beteiligung an Gemeinschaftsunternehmen. Woh Hup (Private) Ltd. und Obayashi Singapore Pte. Ltd. verfügen über Singapurer Registrierungen für allgemeinen Hochbau und Tiefbau. Dragages Singapore Pte. Ltd. ist für den allgemeinen Hochbau registriert, während Penta-Ocean Construction Co., Ltd. (Singapore) und Lum Chang Building Contractors Pte. Ltd. über Hochbau- und Tiefbauregistrierungen verfügen. Im März 2026 ernannte Las Vegas Sands Woh Hup als Hauptauftragnehmer für eine neue Entwicklung neben Marina Bay Sands in Singapur. Eine direkte Beauftragung durch den Eigentümer für eine wichtige Entwicklung neben Marina Bay Sands zeigt, dass Woh Hup ein Hauptauftragnehmer-Mandat für ein bedeutendes privates Projekt innehat.
Im Januar 2025 vergab die Changi Airport Group das Terminal-5-Unterbaupaket an ein Gemeinschaftsunternehmen zwischen China Communications Construction Company Limited (Singapur-Niederlassung) und Obayashi Singapore Pte. Ltd. Der Umfang umfasste Fundamente und Untergeschosse für das Hauptpassagierterminal und das Bodentransportzentrum sowie einen Teil der Tunnel, die Terminal 5 und Terminal 2 verbinden. Dieser Gemeinschaftsunternehmensweg kombiniert die genannten Auftragnehmer innerhalb eines beauftragten Pakets und verbindet Gebäudeunterstützungsarbeiten mit unterirdischen Verkehrsverbindungen. Für Herausforderer begünstigt eine einzige Vergabe, die Fundamente, Untergeschosse und Tunnelverbindungen umfasst, Bieter, die kombinierte Hochbau- und Tiefbaufähigkeiten einsetzen können, wie es das Gemeinschaftsunternehmen aus 2 Auftragnehmern hier tat.
Wettbewerbliche Differenzierung erstreckt sich auch auf die Schaffung von Industrieland, bevor Gebäude entwickelt werden können. Penta-Ocean gewann im Juli 2025 den Landgewinnungsauftrag der JTC Corporation für das Northern Tuas Basin, der etwa 172 Hektar neues Industrieland umfasst, mit einer geplanten Fertigstellung im Juli 2030. Dies positioniert den Auftragnehmer in der Standortbildungsphase der Industrieentwicklung und gibt der Landgewinnungsfähigkeit eine eigenständige kommerzielle Rolle. Die BCA klassifiziert Penta-Ocean als Klasse A1 sowohl für allgemeinen Hochbau als auch für Tiefbau. Da das neue Land Teil der Pläne zur Revitalisierung der älteren Jurong- und Tuas-Industriegebiete ist, liegt der Landgewinnungsauftrag vorgelagert zu jeglichen Bauarbeiten auf diesen Grundstücken.
Singapur Baubranche Marktführer
-
Woh Hup (Private) Ltd.
-
Obayashi Singapore Pte. Ltd.
-
Dragages Singapore Pte. Ltd.
-
Penta-Ocean Construction Co., Ltd. (Singapore)
-
Lum Chang Building Contractors Pte. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Singapur Baumarkt Unternehmen in diesem Bericht
- Woh Hup (Private) Ltd.
- Obayashi Singapore Pte. Ltd.
- Dragages Singapore Pte. Ltd.
- Penta-Ocean Construction Co., Ltd. (Singapore)
- Lum Chang Building Contractors Pte. Ltd.
- Tiong Seng Contractors (Pte.) Ltd.
- Gammon Pte. Ltd.
- Samsung C&T Corp. (Singapore)
- Lendlease Singapore Pte. Ltd.
- Kajima Overseas Asia (Singapore) Pte. Ltd.
- China Construction (South Pacific) Dev. Co. Pte. Ltd.
- Ssangyong Engineering & Construction Co., Ltd. (Singapore)
- Hock Lian Seng Infrastructure Pte. Ltd.
- Koon Construction & Transport Co. Pte. Ltd.
- Straits Construction Singapore Pte. Ltd.
- Takenaka Corp. (Singapore Office)
- Civil Tech Pte. Ltd.
- BHCC Construction Pte. Ltd.
- United Engineers Ltd.
- Chip Eng Seng Contractors (1988) Pte. Ltd.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die Baulieferung für wiederkehrende Wohnungs-, Schul- und Gesundheitsprojekte unter einem gemeinsamen Standardisierungsweg. Ab dem 30. April 2026 ermöglicht die Buildability Type Approval der BCA Entwicklern, einen Design Standardisation Plan und einen Teilekatalog einmal zur Genehmigung für mehrere Projekte einzureichen, die denselben Kit-of-Parts-Ansatz verwenden. Dies schafft eine Öffnung für Bauanbieter, die akzeptierte wiederverwendbare Designs in wiederholbare Bauarbeiten umwandeln können. Das kommerzielle Angebot hängt davon ab, nützliche Wiederholung zu erzielen und dabei die Teile jedes Projektauftrags beizubehalten, die eine individuelle Behandlung erfordern.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wiederholbare Wohnungsbau-Pakete | Das HDB entwickelte im April 2026 einen erweiterten Betonfertigteil-Katalog | HDB-Wohnungsbauprojekte | Baulieferung an katalogisierte Abmessungen und Verbindungsdetails anpassen | Vorabkoordination wiederverwendbarer Baukomponenten | Wohnungsbauauftragnehmer und Vorfertigungsanbieter wie Tiong Seng |
| Standardisierte Schulbaulieferung | Das Bildungsministerium begann im April 2026 mit einem standardisierten Komponentenansatz | Schulbau für das Bildungsministerium | Wiederholbare Baupakete rund um akzeptierte Raumgitter etablieren | Abstimmung wiederholter Teile mit individuellen Schulaufträgen | Bauauftragnehmer und Komponentenintegrationsteams |
| Wiederverwendbare Gesundheitsbau-Pakete | MOHH, die Gesundheitsprojektagentur, begann im April 2026 mit einem standardisierten Komponentenansatz | Gesundheitseinrichtungsbau für MOHH | Wiederholbare Bauelemente von projektspezifischen Einrichtungsschnittstellen trennen | Schnittstellen definieren, bevor Teile zur Fertigung freigegeben werden | Gesundheitsbauauftragnehmer und Vorfertigungsintegratoren |
| Quelle: Mordor Intelligence | |||||
Tiong Sengs Vorfertigungsfähigkeiten umfassen seine Lithe-Methode für vorgefertigte, fertig ausgestattete volumetrische Konstruktion und Betonfertigteilproduktion, was ihm eine potenzielle Rolle bei der standardisierten Baulieferung gibt. Die zentrale Chance besteht für Anbieter, die ein wiederverwendbares Bausystem über das Projektportfolio eines Käufers hinweg einsetzen können und die Designvorbereitung auf mehr als ein Gebäude verteilen. Ihr Vorteil würde davon abhängen, diese Wiederholung durch Fertigung und Installation aufrechtzuerhalten, da eine wiederverwendbare Genehmigung einen begrenzten kommerziellen Wert hat, wenn jedes Projekt das Bausystem zur Neugestaltung zwingt.
Neueste Industrielle Entwicklungen in Singapur Baumarkt
- Okt. 2026: CORENET X wurde für qualifizierende neue Projekte mit einer Bruttogeschossfläche von mindestens 5.000 m² obligatorisch und weitete die Anforderung aus, die ab Oktober 2025 für Projekte von mindestens 30.000 m² galt.
- Sep. 2026: Die LTA vergab Tiefbauverträge für Tuas Road Viaduct Phase 2, die die Konnektivität in Richtung Tuas Port und Tuas South erweitert, wobei der Baubeginn für Anfang 2027 erwartet wird.
- Sep. 2026: Die BCA kündigte Green Mark Version 7 an und aktualisierte Singapurs Gebäudezertifizierungsprogramm, um die Begrünung des Gebäudebestands voranzutreiben und Super Low Energy-Gebäude in den Mainstream zu bringen.
Singapur Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Singapur Baumarkt misst die jährlichen Ausgaben für in Singapur durchgeführte Bauarbeiten. Er umfasst von Auftragnehmern durchgeführte Hoch- und Tiefbauprojekte, einschließlich Neubau sowie Renovierung oder Nachrüstung.
Ausschlüsse aus dem Umfang: Eigenständige Architektur-, Ingenieur-, Beratungs- und Projektmanagementdienstleistungen, separat verkaufte Baumaterialien und -ausrüstungen, Immobilien-, Grundstücks- und Fertiggebäudeverkäufe sowie routinemäßiger Gebäudebetrieb und -wartung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienen, Luftwege, sonstige)
- Energie und Versorgungseinrichtungen
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung und Nachrüstung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden
- Nach Investitionsquelle
- Öffentlich
- Privat
- Öffentlich-private Partnerschaft
- Nach Region
- Kernzentralregion
- Übrige Zentralregion
- Außenzentralregion
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Building and Construction Authority (BCA) veröffentlicht Reihen zur Baunachfrage und -leistung, die Vertragsabschlüsse von zertifizierten Fortschrittszahlungen unterscheiden, während Berichte des Housing & Development Board die öffentliche Wohnungsbautätigkeit und Erneuerungsaktivitäten beschreiben. Planungsdokumente der Urban Redevelopment Authority helfen bei der Beurteilung von Lage und Zeitplanung von Entwicklungs- und Infrastrukturplänen, und die Vorschriften des Ministeriums für Arbeitskräfte dokumentieren Arbeitskräftequoten, Qualifikationsanforderungen und Abgaben, die für die Auftragnehmerkapazität relevant sind. Diese Quellen, wie offizielle Projekt- und Richtlinienunterlagen, unterstützen den Singapur-Nachfragekalender, Kosten- und Kapazitätsindikatoren sowie Überprüfungen der Bautätigkeit.
Jahresberichte von Unternehmen, Jahresabschlüsse, Investorenmaterialien und seriöse Singapurer Wirtschaftspresse können Projekt-, Auftragsbestand- und Kostennachweise ergänzen, wobei Offenlegungen mit offiziellen Vergabe- und Fortschrittszahlungssignalen verglichen werden. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an allgemeine und spezialisierte Auftragnehmer in Singapur, Projektentwickler, öffentliche Projektauftraggeber und Baulieferanten richten, wobei die Befragten in Führungs-, Funktions- und Projektmanagementrollen tätig sind. Ihre Beiträge würden Sekundärschätzungen zu Projektzeitplanung, Vertragswerten, Sektor- und Liefermethodenanteilen, Arbeits- und Materialbeschränkungen testen und Lücken in öffentlichen Aufzeichnungen klären. Analysten würden Aussagen entlang der Wertschöpfungskette vergleichen und widersprüchliche Belege mit offiziellen Daten zu Vertragsabschlüssen, Bauleistung und Projektstatus abgleichen, bevor unterstützte Anpassungen eingearbeitet werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsebene (CXOs): 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung würde mit den in Singapur im Rahmen von Projektverträgen durchgeführten Bauarbeiten beginnen und offizielle Vertragsabschlüsse sowie zertifizierte Fortschrittszahlungen verwenden, um neue Verpflichtungen von in jedem Jahr erbrachten Leistungen zu unterscheiden. Analysten würden öffentliche und private Wohnungsbaupipelines, Vergaben für Verkehrs- und Versorgungsprojekte, gewerbliche und industrielle Entwicklungsaktivitäten, Renovierungsprogramme, Baukostenindizes und Materialpreise sowie Arbeitskräftequoten- und Abgabenbedingungen verfolgen. Diese Indikatoren fließen in Projektzeitplanung, Nominalwert und Kapazitätsbeschränkungen ein. Sektor-, Bauart-, Baumethoden-, Investitionsquellen- und Regionalanteile würden aus Projekt- und Vertragsnachweisen, öffentlichen Programmzuteilungen, Auftragnehmerdisclosures und Stichprobenprojektwerten aufgebaut, wobei Unterauftragsarbeiten einmal innerhalb des Hauptvertrags gezählt und vorgefertigte Komponenten nur innerhalb von Projektbauverträgen berücksichtigt werden. Eine multivariate Regression kann historische Bauleistung mit Vergaben, Projektpipeline und Kostenkennzahlen in Beziehung setzen, während Szenarioanalysen die Prognose für verzögerte Großprojektpakete, Arbeitskräftebeschränkungen oder Materialpreisänderungen anpassen. Stichprobenartige durchschnittliche Vertragswerte multipliziert mit Projektvolumina sowie ausgewählte Lieferanten- oder Kanalzusammenfassungen liefern selektive Bottom-up-Überprüfungen. Primärbefragte würden Annahmen auf Variablenebene und die Prognoserichtung testen, und Analysten würden Lücken dokumentieren, die nächstgelegene unterstützte offizielle oder Unternehmensoffenlegung verwenden und das Auffüllen fehlender Werte mit nicht unterstützter Extrapolation vermeiden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden offizielle Vergaben, Fortschrittszahlungen, Projektzeitpläne, Auftragnehmerdisclosures und Befragtennachweise triangulieren und dann Jahresveränderungen, Sektoranteile und Kostenannahmen auf Anomalien gegenüber unabhängigen Indikatoren prüfen. Jede wesentliche Abweichung würde auf Timing-, Umfangs-, Bewertungs- oder Doppelzählungsrisiken zurückgeführt, von einem zweiten Analysten überprüft und vor der Freigabe behoben. Befragte würden erneut kontaktiert, wenn eine Projektphase, ein Vertragswert oder eine gemeldete Einschränkung unklar bleibt. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Projekt-, Richtlinien- oder Kostenereignissen aktualisiert und vor der Lieferung einer erneuten Überprüfung von Quelldaten, Berechnungen und narrativer Konsistenz unterzogen.
Mordor Intelligence's Singapur Baumarkt Größenbestimmung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Singapur Baumarkt misst die jährlichen Ausgaben für in Singapur durchgeführte Bauarbeiten.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten würden öffentliche und private Wohnungsbaupipelines, Vergaben für Verkehrs- und Versorgungsprojekte, gewerbliche und industrielle Entwicklungsaktivitäten, Renovierungsprogramme, Baukostenindizes und Materialpreise sowie Arbeitskräftequoten- und Abgabenbedingungen verfolgen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,3 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 31,6 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 12,9 % unter dem Wert dieses Berichts für 2027 von 36,3 Milliarden USD, 2 Jahre später. Seine Schätzung für 2025 liegt vor dem aktuellen Jahreswert, während das gemeldete Wachstum 2020–2025 eine steigende Reihe beschreibt. |
| Regionales Beratungsunternehmen B | 23,62 Milliarden USD (2024) | Auf Basis seines Ausgangswerts von 2024 liegt diese Schätzung 34,9 % unter dem Wert dieses Berichts für 2027 von 36,3 Milliarden USD, 3 Jahre später. Das Basisjahr 2024 liegt vor dem aktuellen Jahreswert, und die Seite prognostiziert weiteres Wachstum bis 2035. |
Die Analysten von Mordor Intelligence würden offizielle Vergaben, Fortschrittszahlungen, Projektzeitpläne, Auftragnehmerdisclosures und Befragtennachweise triangulieren und dann Jahresveränderungen, Sektoranteile und Kostenannahmen auf Anomalien gegenüber unabhängigen Indikatoren prüfen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Singapur Baumarkt und wie ist der Wachstumsausblick?
Die Größe betrug im Jahr 2026 34,28 Milliarden USD und soll von 36,3 Milliarden USD im Jahr 2027 auf 46,59 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,12 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach Hochbau- und Tiefbauarbeiten in Singapur?
Verkehrs- und Wohnungsprogramme stützen die Nachfrage. Das Angebot des HDB vom Juni 2026 umfasste 2.035 Wohnungen mit kürzerer Wartezeit in Sembawang Portico und Sembawang Brook mit erwarteten Wartezeiten von weniger als 3 Jahren.
Welcher Sektor führt Singapurs Bautätigkeit an?
Der Wohnungsbau führte im Jahr 2026 mit einem Anteil von 46,51 %. Die Infrastruktur soll mit einem CAGR von 5,55 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren um Hochbau- und Tiefbauarbeiten in Singapur?
Zu den wichtigsten Teilnehmern gehören Woh Hup (Private) Ltd., Obayashi Singapore Pte. Ltd., Dragages Singapore Pte. Ltd., Penta-Ocean Construction Co., Ltd. (Singapore) und Lum Chang Building Contractors Pte. Ltd.
Welche Personaleinschränkung beeinflusst den Ausblick der Singapur Bauauftragnehmer?
Das MOM erlaubt 5 Inhaber von Baugenehmigungen pro lokalem Mitarbeiter, der das lokale Qualifikationsgehalt verdient, und verlangt mindestens 10 % Inhaber von Genehmigungen für höher qualifizierte Arbeitskräfte, bevor neue Grundqualifikations-Arbeitskräfte eingestellt oder bestehende Grundqualifikations-Genehmigungen erneuert werden.
Welches Singapur-Gebiet führt die Bautätigkeit und das prognostizierte Wachstum an?
Die Region außerhalb der Zentralregion (OCR) hielt im Jahr 2026 einen Anteil von 39,58 % und soll mit einem CAGR von 5,45 % im Zeitraum 2027–2032 am schnellsten wachsen.