
Taille et part du marché de la construction aux Philippines
Analyse du marché de la construction aux Philippines par Mordor Intelligence
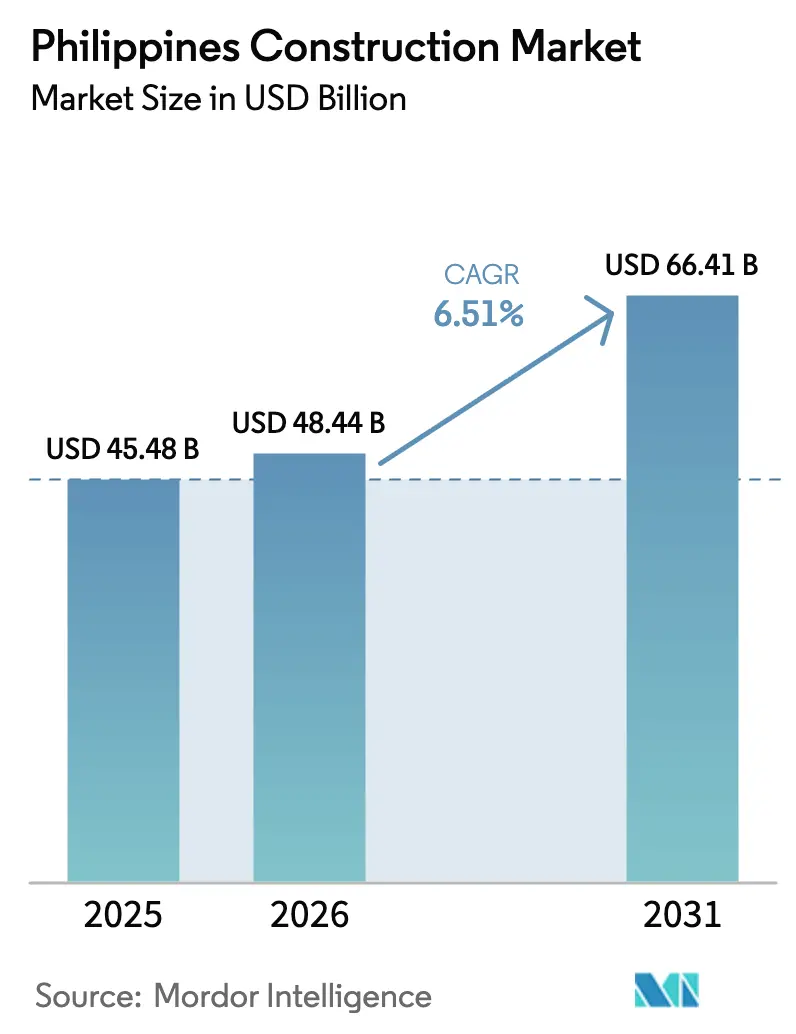
La taille du marché de la construction aux Philippines devrait s'étendre de 48,44 milliards USD en 2026 et 51,59 milliards USD en 2027 à 68,68 milliards USD d'ici 2032, enregistrant un CAGR de 5,89 % entre 2027 et 2032.
Aux Philippines, les programmes de financement du logement et de travaux publics soutiennent la demande, mais les financements doivent être convertis en chantiers exécutables. Les projets industriels et portuaires élargissent la demande, tandis que les dommages causés par le typhon Kalmaegi (Tino) et le super typhon Fung-wong (Uwan), qui ont frappé les Philippines à partir de novembre 2025, rendent la capacité de reconstruction commercialement importante. L'inflation des matériaux et les tâches d'évaluation des droits de passage contraignent la capacité des budgets et des calendriers de projet à réaliser ces travaux. Les entrepreneurs à prix fixe sont exposés à une compression des marges lorsque les prix des matériaux augmentent après la conclusion des offres. Les propriétaires de lignes ferroviaires doivent donc résoudre les tâches d'évaluation séparément de la passation des marchés de construction, tandis que les constructeurs à prix fixe ont besoin de conditions tarifaires qui tiennent compte de l'inflation des matériaux plutôt que de s'appuyer sur le volume de projets financés pour protéger leurs marges.
Principaux enseignements du rapport
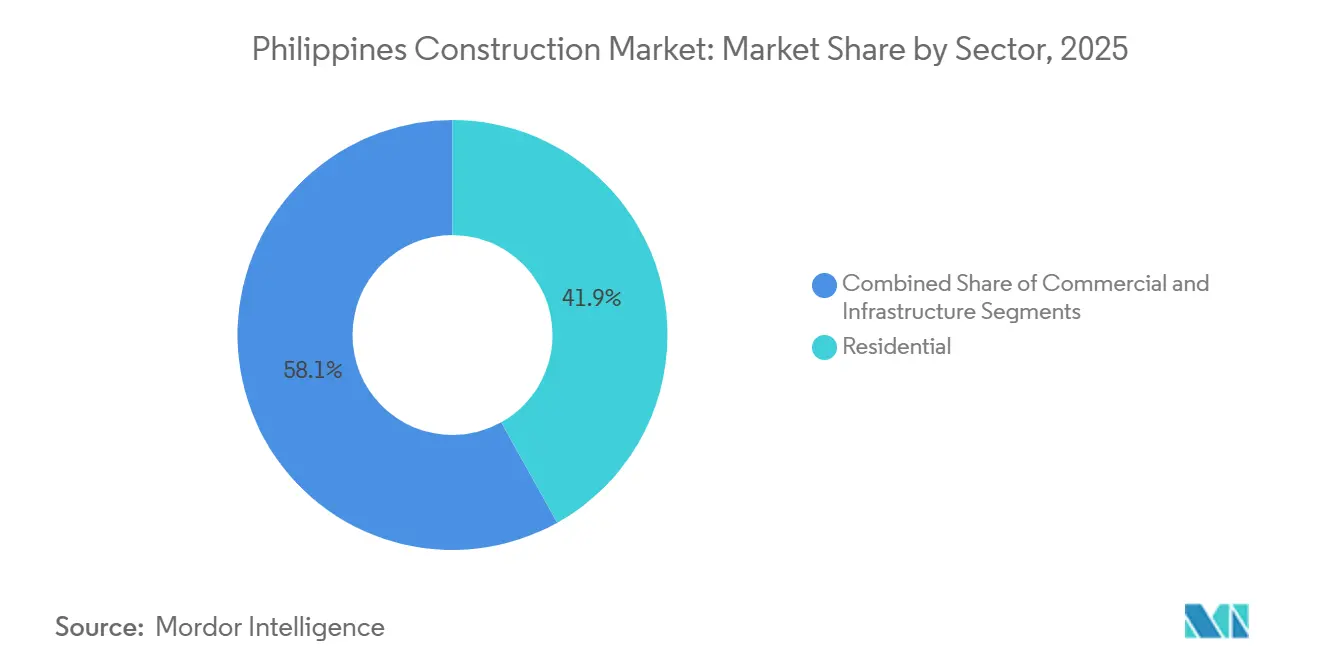
- Par secteur, le résidentiel détenait une part de marché de la construction aux Philippines de 41,81 % en 2026, tandis que les infrastructures constituent le segment à la croissance la plus rapide avec un CAGR prévisionnel de 6,4 % entre 2027 et 2032.
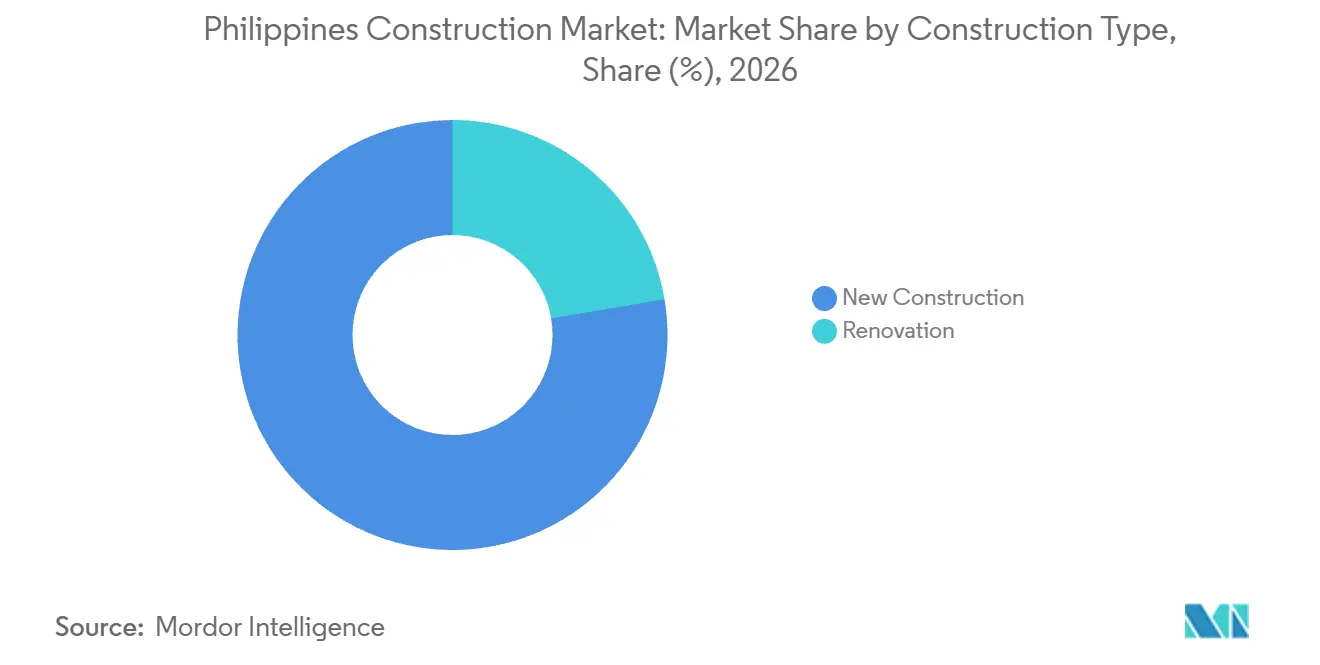
- Pour le type de construction, la nouvelle construction représentait une part de 77,66 % de la taille du marché de la construction aux Philippines en 2026, et la rénovation devrait connaître la croissance la plus rapide avec un CAGR de 6,55 % entre 2027 et 2032.
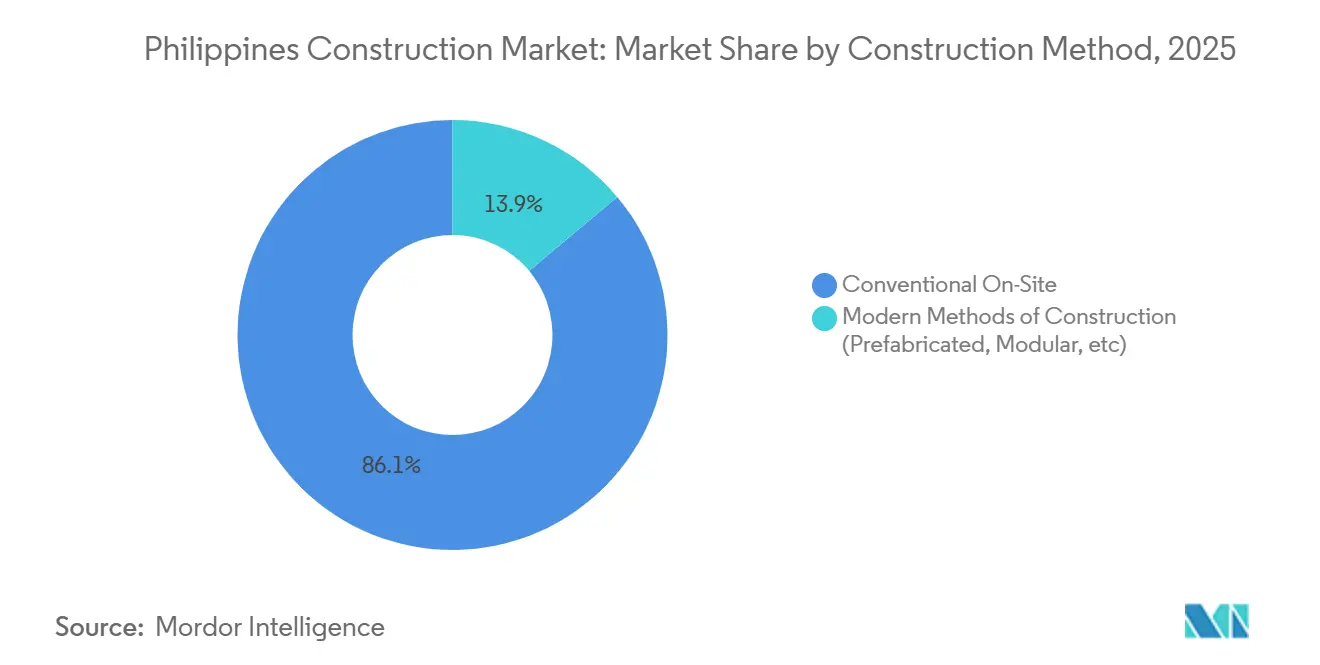
- Pour les méthodes de construction, la construction conventionnelle sur site était en tête avec une part de 86 % de la valeur du marché en 2026, tandis que les méthodes modernes de construction devraient connaître la croissance la plus rapide avec un CAGR de 6,6 % entre 2027 et 2032.
- Par source d'investissement, l'investissement public détenait une part de 64,9 % de la valeur du marché en 2026, l'investissement privé devant connaître la croissance la plus rapide avec un CAGR de 6,8 % entre 2027 et 2032.
- Géographiquement, la RCN (Metro Manila) était en tête avec une part de 40,25 % du marché en 2026, tandis que Luzon central est la zone géographique à la croissance la plus rapide avec un CAGR prévisionnel de 7,3 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement des infrastructures publiques soutenant la demande pour les entrepreneurs en transport, services publics et travaux publics | +2.7% | Nationale | Long terme (≥ 4 ans) |
| Demande rapide en logements urbains stimulant les lancements de projets résidentiels et de townships | +1.7% | Batangas, Laguna et Pampanga | Moyen terme (2-4 ans) |
| Expansion industrielle et logistique stimulant les entrepôts, parcs manufacturiers et constructions liées aux ports | +1.6% | Corridor portuaire de Cebu | Moyen terme (2-4 ans) |
| Programmes de reconstruction résilients aux catastrophes stimulant les activités de rénovation et de reconstruction | +1.2% | Nationale | Court terme (≤ 2 ans) |
| Croissance du tourisme et des développements commerciaux soutenant la construction d'hôtels, de centres commerciaux et de constructions à usage mixte | +0.8% | Nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement des infrastructures publiques soutenant la demande pour les entrepreneurs en transport, services publics et travaux publics
Le financement public des infrastructures soutient un pipeline de construction géographiquement distribué, étendant les opportunités au-delà des projets phares individuels. En 2026, le Département du budget et de la gestion (DBM) a débloqué des fonds au profit du Département des travaux publics et des autoroutes (DPWH) pour 1 743 projets d'infrastructure couvrant 17 régions.[1] Ce déblocage soutient les travaux de connectivité routière et de mobilité, offrant aux entrepreneurs civils une exposition à de nombreux projets dans le cadre du programme de travaux publics. Pour les équipes de livraison, cette distribution rend la localisation des équipements et de la supervision déterminante, car les ressources engagées sur un site ne peuvent pas servir simultanément un autre. La capacité de mobilisation régionale influence donc les parties de ce pipeline de travaux publics distribué qu'un entrepreneur peut desservir, même lorsque le financement couvre l'ensemble du pays.
Demande rapide en logements urbains stimulant les lancements de projets résidentiels et de townships
Le financement du logement abordable relie la capacité d'achat des ménages à un pipeline de développement planifié, soutenant la demande prospective de construction résidentielle. Au premier semestre 2026, le Fonds Pag-IBIG a financé des logements pour 6 601 membres au salaire minimum et à faibles revenus dans le cadre du programme Expanded Pambansang Pabahay para sa Pilipino (Expanded 4PH), tandis que le financement du logement social a plus que doublé. En août 2026, le Fonds Pag-IBIG a annoncé un partenariat d'investissement avec P.A. Alvarez Properties and Development Corporation pour 10 développements planifiés à Batangas, Laguna et Pampanga. Le plan comprenait plus de 7 300 logements abordables, répartis entre 80 % de logements sociaux et 20 % de logements économiques. Pour les constructeurs au service des ménages à faibles revenus, cette ouverture représente un pipeline financé concentré dans le logement social, les commandes de construction dépendant de l'exécution du développement.
Expansion industrielle et logistique stimulant les entrepôts, parcs manufacturiers et constructions liées aux ports
Le développement industriel crée des opportunités de construction à la fois au sein des sites opérationnels et le long de leurs connexions de fret. L'Autorité philippine des zones économiques (PEZA) a enregistré 89 projets manufacturiers et 18 projets logistiques parmi ses approbations de janvier à septembre 2026 dans les zones économiques philippines. Ces approbations créent un pipeline potentiel pour les locaux de production et de distribution, la demande de construction dépendant de leur progression vers des projets physiques. Le 1er juin 2026, Lilia Pidejero, coordinatrice de projet chez HJ Shipbuilding and Construction, a indiqué que la construction de la route d'accès au nouveau port international de conteneurs de Cebu nécessitait de couper à travers une colline. Cette combinaison élargit l'opportunité au-delà de la construction de bâtiments, car l'accès portuaire peut nécessiter d'importants travaux de génie civil en parallèle des installations qui traiteront finalement le fret industriel.
Programmes de reconstruction résilients aux catastrophes stimulant les activités de rénovation et de reconstruction
Les crédits de relèvement créent une voie conditionnelle entre les besoins de reconstruction et les marchés de travaux publics. La loi de finances générale FY2026 des Philippines a alloué des fonds à la réhabilitation et à la reconstruction des collectivités locales, notamment les routes, les ponts, les bâtiments publics et les installations d'évacuation.[2] L'éligibilité couvre les calamités qualifiantes et les crises répertoriées au cours de l'exercice FY2026 ou des 2 années précédentes, une fenêtre incluant le typhon Kalmaegi (Tino) et le super typhon Fung-wong (Uwan) aux Philippines en novembre 2025. L'approbation présidentielle, les plans de relèvement locaux approuvés et la capacité de mise en œuvre locale conditionnent l'assistance, tandis que les directives interagences de déblocage constituent une condition supplémentaire pour transformer les crédits en travaux exécutables. Les programmes de reconstruction sont par conséquent susceptibles de parvenir aux entrepreneurs localité par localité, au fur et à mesure que les plans locaux et les approbations nationales sont accordés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des matériaux et exposition aux importations augmentant les budgets de projet et les prix des offres | -0.7% | Chantiers de construction de Metro Manila | Court terme (≤ 2 ans) |
| Retards dans les permis, les droits de passage et l'acquisition foncière prolongeant les délais des projets | -1% | De Metro Manila à Batangas et Bicol | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée et limites de capacité des entrepreneurs ralentissant l'exécution et augmentant les coûts | -0.4% | Chantiers de construction de Cebu | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des matériaux et exposition aux importations augmentant les budgets de projet et les prix des offres
La persistance de l'inflation des prix de gros laisse une exposition aux coûts des matériaux dans les estimations de construction, même lorsque son rythme se modère. Les prix de gros des matériaux de construction à Metro Manila ont augmenté de 3,4 % en glissement annuel en septembre 2026, ralentissant par rapport à 3,6 % en août, selon les données de l'Autorité philippine des statistiques (PSA). La croissance des prix de gros en glissement annuel s'est accélérée d'août à septembre 2026 pour le ciment, passant de 1,9 % à 2,5 %, pour l'acier d'armature de 2,4 % à 2,9 %, et pour le bois de 1,1 % à 2,3 %. Une offre à prix fixe pondérée vers ces matériaux peut faire face à une accélération des coûts des intrants même lorsque l'indice global ralentit. Les propriétaires de Metro Manila disposant d'un financement fixe font donc face à une contrainte sur la construction qu'ils peuvent commander alors que les matériaux de gros coûtent plus cher qu'un an auparavant.
Retards dans les permis, les droits de passage et l'acquisition foncière prolongeant les délais des projets
Le calendrier d'un projet ferroviaire peut être déterminé par les tâches d'évaluation et de réinstallation qui échappent au travail physique de l'entrepreneur civil. En septembre 2025, les Chemins de fer nationaux philippins ont indiqué que des problèmes de droit de passage avaient retardé son projet South Long Haul, qui était en phase de pré-mise en œuvre avec des activités de réinstallation. Par ailleurs, lors du suivi d'octobre à décembre 2025, le Département des transports a identifié un retard dans le rapport d'évaluation de la Land Bank of the Philippines pour la section South Commuter de l'extension du chemin de fer de banlieue Nord-Sud. Cette section présentait également des structures restantes nécessitant une évaluation à ce moment-là. L'achèvement de l'évaluation et la production de la construction impliquent des acteurs responsables différents, de sorte qu'améliorer la productivité de l'entrepreneur ne complète pas directement le processus d'évaluation. Les propriétaires de lignes ferroviaires peuvent donc faire face à une exposition au calendrier avant qu'un entrepreneur dispose d'un front de travail exécutable, limitant la valeur d'une production plus rapide sur site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
l'échelle du logement rencontre la livraison des transportsLe résidentiel représentait une part de 41,81 % de la taille du marché de la construction aux Philippines en 2026, ce qui en fait le plus grand segment. La branche de développement résidentiel de SM Prime, SMDC, comptait 68 projets résidentiels primaires sur le marché au 31 décembre 2025, dont 47 à Metro Manila et 21 dans des villes provinciales clés. Son activité résidentielle primaire couvrait les logements en hauteur, de hauteur moyenne et individuels. La concentration à Metro Manila offre aux constructeurs une charge de travail dans la région capitale, tandis que les projets provinciaux nécessitent une livraison sur des sites dispersés pour le même promoteur.
Les infrastructures constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,4 % entre 2027 et 2032. En juillet 2026, le DPWH a signalé que le projet de connecteur entre l'île de Samal et la ville de Davao était achevé à 61,33 %. La traversée à 4 voies relie la ville de Davao et la ville-jardin insulaire de Samal. Avec environ 39 % des travaux physiques restants à cette lecture, le pont représentait une demande de construction déjà engagée dans le cadre du programme de travaux publics.

Par type de construction :
les nouveaux actifs sont en tête tandis que les propriétés existantes sont réaménagéesLa nouvelle construction représentait une part de marché de la construction aux Philippines de 77,66 % en 2026, ce qui en fait le plus grand segment. Le nouveau port international de conteneurs de Cebu est conçu pour un quai de 500 mètres et une profondeur d'eau de 12 mètres sur une île artificielle de 25 hectares à Consolacion, Cebu. Le Département des transports est le client pour les travaux civils passés par appel d'offres public, tandis que la Société financière internationale (SFI) conseille sur un appel d'offres prévu pour sélectionner un futur opérateur. Les entrepreneurs en travaux civils s'occupent de la configuration physique spécifiée, tandis que le processus distinct de sélection de l'opérateur donne au client de transport une décision distincte concernant la gestion de l'installation achevée.
La rénovation est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,55 % entre 2027 et 2032. En août 2025, Ayala Malls, la branche commerciale d'Ayala Land, avait ouvert un nouveau centre d'activités à Ayala Center Cebu dans le cadre de la transformation du centre commercial. Ayala Land a ensuite annoncé l'achèvement des principaux travaux de réinvention à Ayala Center Cebu et TriNoma en 2025. Le centre d'activités a ouvert avant l'achèvement signalé des travaux majeurs, de sorte que la rénovation de ce centre commercial a progressé composant par composant tout au long de 2025.
Par méthode de construction :
la livraison sur site coexiste avec les contrats de fourniture et construction préfabriquésLa construction conventionnelle sur site était le plus grand segment, avec une part de 86 % de la valeur du marché en 2026. EEI Corporation a reçu en 2025 un marché du DPWH pour la conception et la construction de la phase 1 du Centre international d'exposition des Philippines à Pasay. Le prix total du contrat déclaré du projet était de 15,7 milliards PHP (273 millions USD), et la phase 1 comprenait l'ingénierie détaillée, les fondations, les travaux architecturaux et structurels. Étant donné que la conception, les fondations et les travaux structurels relèvent d'un seul marché de travaux publics, les décisions d'ingénierie et la livraison sur site doivent être séquencées par le même entrepreneur.
Les méthodes modernes de construction (préfabriquées, modulaires, etc.) constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,6 % entre 2027 et 2032. L'unité Solutions préfabriquées et de construction de Megawide a obtenu 3 nouveaux contrats de fourniture et construction avec le promoteur résidentiel PHirst Park Homes en 2025. Les projets se trouvaient à Naic dans la province de Cavite, à Baliuag dans la province de Bulacan et à Tayabas dans la province de Quezon. Sur 3 provinces, ces contrats confient la fourniture de composants préfabriqués et la construction sur site au même fournisseur pour un seul promoteur, donnant au fournisseur la responsabilité de la fabrication et de la livraison ensemble.
Par source d'investissement :
la programmation publique rencontre la réallocation du capital privéL'investissement public représentait le segment le plus important, avec une part de 64,9 % de la valeur du marché en 2026. Le DBM a proposé un budget d'infrastructure gouvernemental pour l'exercice FY2027 équivalent à 4,4 % du PIB. Cette proposition était supérieure de 13,8 % à l'allocation d'infrastructure prévue dans la loi de finances générale FY2026. Une augmentation proposée de cette ampleur peut élargir le champ des marchés publics d'infrastructure, l'approbation et la mise en œuvre déterminant quels projets deviennent exécutables.
L'investissement privé est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,8 % entre 2027 et 2032. Ayala Land a déclaré des dépenses d'investissement groupées de 92,9 milliards PHP (1,62 milliard USD) en 2025, allouant 38 % aux projets résidentiels, 29 % aux actifs de location, 18 % au développement de domaines et 15 % aux engagements d'acquisition foncière. Au premier semestre 2026, ses dépenses d'investissement en location et hôtellerie ont augmenté de 17 % en glissement annuel, avec les centres commerciaux en hausse de 62 % et les bureaux en hausse de 84 %. Les dépenses d'investissement résidentielles ont diminué de 24 % et les dépenses d'investissement totales ont reculé de 2 % sur cette période. Ces investissements soutiennent également des opportunités sur le marché de l'hôtellerie aux Philippines, les actifs de location et le développement de domaines offrant des ouvertures spécifiques aux prestataires de construction dans le cadre du programme d'investissement du promoteur, les allocations pour le commerce de détail et les bureaux progressant malgré le recul global de l'entreprise.
Analyse géographique
Marché de la construction de la RCN (Metro Manila)
La RCN (Metro Manila) représentait une part de 40,25 % de la taille du marché de la construction aux Philippines en 2026, ce qui en fait la plus grande zone géographique. Le 16 septembre 2026, la coentreprise de Taisei Corporation et D.M. Consunji, Inc. a participé à la cérémonie d'inauguration du lot de contrat 109 du métro de Metro Manila organisée par le Département des transports à Pasay City. Le lot couvre la station souterraine du terminal 3 de l'aéroport international Ninoy Aquino (NAIA) et son tunnel de connexion. La cérémonie s'est tenue dans le parking à ciel ouvert du terminal 3 du NAIA, désigné comme chantier de construction de la station, faisant de l'espace de stockage sur le site du terminal une composante de la livraison de ce lot de transport souterrain.
Marché de la construction de Luzon central
Luzon central est la zone géographique à la croissance la plus rapide, avec un CAGR prévisionnel de 7,3 % entre 2027 et 2032. En février 2026, les autorités ont approuvé le développement d'une installation de valorisation énergétique des déchets planifiée à New Clark City, Tarlac, conçue pour traiter 600 tonnes métriques de déchets par jour et fournir une capacité électrique de 12 MW. L'Autorité de conversion et de développement des bases possède et gère New Clark City, et l'installation est planifiée. Un projet de ce type crée un périmètre de construction combinant le traitement des déchets et la capacité de production d'énergie, offrant aux fournisseurs une application liée aux services publics dans le cadre de l'activité de développement de la région.
Le canal industriel de Calabarzon est illustré par la cérémonie d'inauguration du 17 décembre 2025 d'Amplefield Malvar Inc. pour 13 bâtiments d'entrepôts au LIMA Technology Center à Batangas. Le promoteur, une unité d'Amplefield Ltd. cotée à Singapour, a décrit les installations en décembre 2025 comme destinées à la vente ou à la location exclusivement aux entreprises enregistrées auprès de la PEZA. Dans le reste des Philippines, le projet de construction de la voie de contournement de Davao City couvrait un tracé de 45,5 kilomètres de Toril, Davao City, à Panabo City, Davao del Norte, en décembre 2025. La construction d'entrepôts sert donc une base de clients définie dans les zones économiques. La voie de contournement offre aux entrepreneurs une mission de corridor de transport public couvrant Davao City et Davao del Norte.
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées du point de vue d'un entrepreneur planifiant des travaux de construction aux Philippines. Le DPWH administre le code national avec le soutien technique de son Bureau de développement du code national du bâtiment. Le Département de l'officiel du bâtiment de Quezon City met en œuvre les codes nationaux et locaux, traite les permis de construire et les certificats d'occupation, et effectue des inspections de sécurité. Ces niveaux relient les contrôles techniques nationaux à l'autorisation locale du projet de construction particulier.
Tableau réglementaire
| Facteur de décision | Philippines | Quezon City |
|---|---|---|
| Autorité principale | Secrétaire du DPWH, soutenu par le Bureau de développement du code national du bâtiment | Département de l'officiel du bâtiment |
| Instruments ou orientations clés | D.P. 1096 ; Règlement d'application révisé de 2004, en vigueur depuis mai 2005 | D.P. 1096 ; Code local du bâtiment SP-2518, S-2016 |
| Effet commercial | Le code national et le règlement d'application fournissent le cadre de conformité technique | Les permis précèdent la construction, la modification, la réparation, la conversion, la démolition et les extensions |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Renforcement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne et l'orientation Sans changement reflètent la base exécutoire en vertu du décret présidentiel n° 1096 et de son règlement d'application révisé de 2004, car les propositions de révision ne créent aucune obligation contractuelle promulguée. Lors d'une audition budgétaire du 25 septembre 2026, le DPWH visait des amendements proposés pour début octobre et un cadre mis à jour pour février 2027. La note Moyenne de Quezon City reflète une autorité locale définie et l'obligation d'obtenir des permis avant les travaux couverts. L'augmentation proposée par Quezon City des exigences minimales d'efficacité énergétique pour les nouveaux bâtiments est un amendement en préparation, tandis que les droits de permis s'appliquent en vertu du code local en vigueur.
Étapes de la chaîne de valeur
La comparaison suit la création de valeur depuis le développement du projet jusqu'aux intrants manufacturés et à la livraison de la construction. DMCI Homes, une filiale entièrement détenue de DMCI Holdings Inc., développe des propriétés de segment intermédiaire à Metro Manila et dans d'autres zones urbaines philippines. DMCI Holdings Inc. possède également D.M. Consunji, Inc., qui réalise des constructions de bâtiments et d'infrastructures, et détient une participation économique effective de 51 % dans Concreat Holdings Philippines, Inc., un fabricant de ciment. Ces liens connectent les revenus du développement, des ventes de matériaux et de la construction, tandis que les directives de l'Autorité de l'industrie de la construction des Philippines (CIAP) permettent la sous-traitance avec l'approbation du maître d'ouvrage.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développement du projet et définition du périmètre | Promoteurs immobiliers tels que DMCI Homes et PH1 World Developers, Inc. | Produits du développement immobilier | Aligner le périmètre de développement sur les engagements de construction | Résoudre les responsabilités de périmètre avant les engagements envers les fournisseurs |
| Production de matériaux et fourniture de composants | Fabricants de ciment tels que Concreat Holdings Philippines, Inc. ; fournisseurs de préfabriqués tels que Megawide Construction Corp. ; producteurs de béton tels que D.M. Consunji, Inc. | Ventes de ciment, de préfabriqués et de béton | Les arrangements de livraison en temps voulu pour les importations spécifiées incombent à l'entrepreneur | Coordonner les engagements en matériaux avec la séquence du chantier |
| Exécution de la construction | Entrepreneurs en construction tels que D.M. Consunji, Inc., une filiale entièrement détenue de DMCI Holdings Inc., et Megawide Construction Corp. | Revenus des contrats de construction ; location d'équipements de D.M. Consunji, Inc. | Les coûts de retard de projet peuvent compenser de meilleures réalisations de construction | Séquencer les fronts de travail et obtenir les approbations de sous-traitance avant la mobilisation |
| Source: Mordor Intelligence | ||||
La filiale de construction de DMCI a signalé une amélioration des réalisations de construction en 2025, partiellement compensée par une augmentation des coûts associés aux retards de projet. Par ailleurs, les directives de la CIAP assignent à l'entrepreneur les arrangements d'achat et de livraison en temps voulu pour les importations spécifiées. Un maître d'ouvrage ne peut accorder une prolongation de délai pour une livraison tardive que lorsque la négligence ou l'inadvertance de l'entrepreneur n'en est pas la cause. La commande en temps voulu répond au devoir propre de l'entrepreneur, mais même un retard externe qualifiant laisse une prolongation de délai dépendante de la décision du maître d'ouvrage.
Paysage concurrentiel
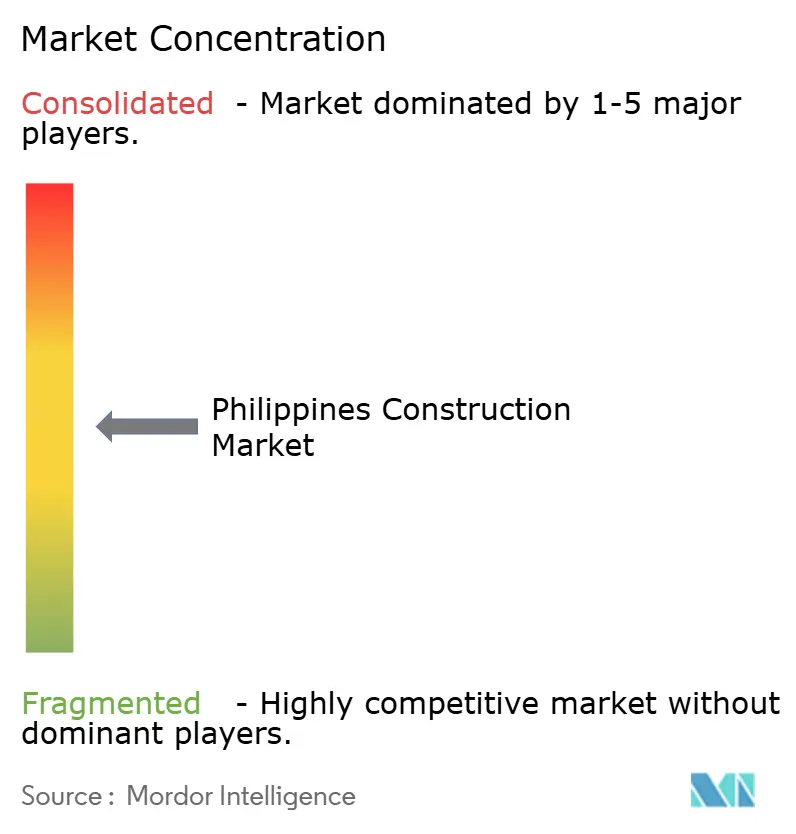
La concurrence est modérément fragmentée entre les entrepreneurs, les constructeurs liés aux promoteurs et les investisseurs en concession, avec différents modèles de responsabilité pour la construction et la propriété des actifs. Le champ actif comprend DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) et San Miguel Infrastructure. La filiale de construction de DMCI a déclaré une baisse de revenus de 18 % en glissement annuel au premier semestre 2026. San Miguel Holdings Corp., exerçant sous le nom de SMC Infrastructure, détient des filiales disposant de concessions d'infrastructure à long terme aux Philippines. Lors de l'évaluation d'avril 2025 de la Société financière internationale, Makati Development Corp. (Ayala) achevait la construction des projets Greenbelt 1 et EvoCity Mall d'Ayala Land.
Les attributions d'EEI montrent qu'elle est en concurrence pour des travaux provenant à la fois d'une société holding d'autoroute et d'un promoteur immobilier. En 2025, MPCALA Holdings a attribué à EEI Corporation certaines sections de la sous-section 1 de l'autoroute Cavite-Laguna à Kawit, et Megaworld Corporation a contracté EEI pour construire l'hôtel Arcovia à Pasig City.[3] Megawide et Trans Aire Development Holdings Corp., filiale de San Miguel Corporation, ont posé la première pierre du nouveau terminal passagers de l'aéroport de Caticlan le 14 juillet 2025. Les attributions d'EEI par MPCALA Holdings et Megaworld, ainsi que les travaux de Megawide avec une unité de San Miguel, font de la composition des donneurs d'ordre un guide plus utile pour évaluer la portée concurrentielle qu'une seule spécialité de construction.
La concurrence pour les infrastructures publiques comprend un test de qualification distinct de la capacité à rassembler des équipes et des équipements de construction. Pour les appels d'offres d'infrastructure du DPWH, la certification ISO 9001:2015 ou sa dernière version est devenue obligatoire pour les entrepreneurs de grande catégorie « A » à compter du 1er janvier 2025, et pour les entrepreneurs de catégorie moyenne « B » à compter du 1er juillet 2025. L'exigence a été étendue aux entrepreneurs de catégorie moyenne « A » soumissionnant pour des projets d'infrastructure du DPWH à compter du 1er janvier 2026. Les entrepreneurs de grande catégorie « B » étaient déjà soumis à la certification pour les appels d'offres d'infrastructure du DPWH à partir du seuil de valeur de projet existant en vertu de l'ordonnance ministérielle n° 01, série de 2011. Les mises en œuvre progressives ont donc étendu une condition d'éligibilité établie à 3 catégories supplémentaires d'entrepreneurs, élargissant le groupe en concurrence sur la base de systèmes de qualité documentés ainsi que de la capacité d'exécution physique.
Leaders du secteur de la construction aux Philippines
-
DMCI Holdings Inc.
-
Megawide Construction Corp.
-
EEI Corporation
-
Makati Development Corp. (Ayala)
-
San Miguel Infrastructure
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction aux Philippines Entreprises couvertes dans ce rapport
- DMCI Holdings Inc.
- Megawide Construction Corp.
- EEI Corporation
- Makati Development Corp. (Ayala)
- San Miguel Infrastructure
- Aboitiz Construction Inc.
- DDT Konstract Inc.
- Prime BMD
- Metro Pacific Investments Corp.
- Filinvest Land Inc.
- Robinsons Land Corp.
- Megaworld Corp.
- Century Properties Group
- Sta. Lucia Land Inc.
- DATEM Inc.
- First Balfour Inc.
- JGC Philippines
- China State Construction Eng. Philippines
- Tokwing Construction Corp.
Opportunités clés pour les acteurs du marché
Les opportunités comparent la livraison de conformité locale avec les lacunes en matière de capacités numériques dans le secteur de la construction. Le Code du bâtiment vert de Quezon City de 2025 couvre les bâtiments publics et privés ainsi que les infrastructures en construction ou en rénovation, tout en accordant aux structures existantes un délai suffisant pour se conformer. En mars 2026, les parties prenantes lors d'une revue de la feuille de route de la construction ont identifié une adoption lente de la modélisation des données du bâtiment (BIM), une interopérabilité limitée des plateformes et des compétences numériques insuffisantes parmi les travailleurs de la construction. Ces besoins favorisent les services attachés à un périmètre de bâtiment défini ou à une remise de projet, donnant aux acheteurs une tâche concrète autour de laquelle commander une assistance.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Livraison de conformité aux bâtiments verts à Quezon City | Le code adopté en 2025 couvre la construction et la rénovation, avec un délai de conformité accordé aux structures existantes | Propriétaires de bâtiments publics et privés à Quezon City | Associer le cadrage de la conformité aux travaux de conception et de construction pertinents | Traduire la large couverture du code en un périmètre spécifique au projet | Concepteurs de bâtiments, spécialistes de la conformité et entrepreneurs en construction |
| Mise en œuvre du BIM lors des remises de projet | La revue de mars 2026 a identifié une adoption lente et des lacunes d'interopérabilité des plateformes | Maîtres d'ouvrage de construction et équipes de conception-construction | Commencer par une remise d'informations définie de la conception à la construction | Interopérabilité limitée des plateformes | Fournisseurs d'intégration BIM et équipes de livraison de construction |
| Développement des compétences numériques pour les travailleurs de la construction | La revue de mars 2026 a identifié des compétences numériques insuffisantes chez les travailleurs | Entrepreneurs et gestionnaires de la main-d'œuvre de construction | Lier la formation spécifique au rôle à un livrable de projet réel | Compétences numériques insuffisantes | Prestataires de formation en construction et entrepreneurs disposant d'équipes BIM |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à traduire des exigences larges en travaux exécutables à une interface de projet définie. L'allocation de conformité accordée aux structures existantes rend la définition progressive du périmètre pertinente pour les propriétaires de Quezon City. La mise en œuvre du BIM et la formation des travailleurs peuvent être commandées autour du même livrable de conception vers le chantier, alignant la remise de la plateforme avec les compétences nécessaires pour l'utiliser.
Développements industriels récents dans Marché de la Construction aux Philippines
- Septembre 2026 : La coentreprise Nishimatsu-DMCI a réalisé la percée du tunnel du métro de Metro Manila en direction sud d'environ 1,12 kilomètre, de la station North Avenue à la station Quezon Avenue à Quezon City.
- Août 2026 : Le lot de contrat N-04 de l'extension du chemin de fer de banlieue Nord-Sud à Pampanga a enregistré un avancement global de 87,34 %, dont la station Clark à 73,29 %, sur environ 6,5 kilomètres de structures ferroviaires, selon le Département des transports.
Marché de la Construction aux Philippines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la construction aux Philippines mesure les dépenses annuelles consacrées aux travaux de construction réalisés aux Philippines. Il couvre les projets résidentiels, commerciaux et d'infrastructure réalisés par le biais de nouvelles constructions ou de rénovations, de travaux conventionnels sur site ou de méthodes modernes de construction, et d'investissements publics ou privés.
Exclusions du périmètre : les transactions foncières et immobilières, les matériaux de construction vendus séparément et les travaux de construction réalisés en dehors des Philippines sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements et condominiums
- Villas et maisons sur terrain
- Commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Infrastructure
- Infrastructure de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Chantier conventionnel
- Méthodes modernes de construction (préfabriqué, modulaire, etc.)
- Par source d'investissement
- Public
- Privé
- Par région
- RCN (Metro Manila)
- Calabarzon
- Luçon centrale
- Reste des Philippines
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques et officielles, telles que les communiqués du Département du budget et de la gestion, les analyses pays de la Banque asiatique de développement, les mises à jour économiques de la Banque mondiale et les reportages de projets de l'Agence philippine de presse, peuvent aider à établir l'activité des travaux publics, les conditions régionales et le calendrier des annonces de projets. Ces sources fournissent des indicateurs et un contexte pour les dépenses de construction, les coûts et le pipeline de projets, tandis que les dépôts d'entreprises et les documents destinés aux investisseurs peuvent clarifier les attributions de projets, les dépenses d'investissement et les calendriers de livraison.
La presse économique philippine réputée et les annonces d'entreprises peuvent être recoupées avec les communiqués gouvernementaux, tandis que les rapports annuels et les dépôts réglementaires aident à distinguer l'investissement planifié des travaux de construction contractés. Les sources mentionnées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes auprès de promoteurs philippins, de maîtres d'ouvrage publics, d'entrepreneurs, de spécialistes des coûts de construction et de fournisseurs de matériaux ou d'équipements peuvent permettre de tester les données secondaires sur le calendrier des projets, les valeurs des contrats, les contraintes d'exécution et les plans d'investissement. Les questions des analystes peuvent résoudre les informations contradictoires sur le périmètre ou le calendrier et identifier les lacunes dans les données publiques, les estimations étant triangulées par rapport aux données indépendantes sur les projets, les budgets, les permis et les entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 38 % | |
| Acteurs plus petits : 25 % | Responsables : 42 % |
Dimensionnement et prévision du marché
Le modèle commence par une estimation descendante des dépenses annuelles de construction aux Philippines, puis répartit la valeur entre les travaux résidentiels, commerciaux et d'infrastructure, le type de construction, la méthode de livraison, la source d'investissement et la région à l'aide de données sur les projets et les dépenses. Les données d'entrée des prévisions comprennent les permis de construire approuvés et leurs valeurs déclarées, les budgets d'investissement public et les déblocages de fonds, les pipelines de projets annoncés ou contractés, les tendances des coûts des matériaux de construction et de la main-d'œuvre, ainsi que les plans d'investissement des promoteurs. Ces indicateurs aident à distinguer le volume des projets, le calendrier et les variations de prix. L'analyse de scénarios étend les données d'entrée jusqu'en 2032, avec des hypothèses distinctes pour les retards d'exécution des projets, la pression sur les coûts des intrants et le rythme des investissements publics et privés, tandis que les parts de segments suivent la composition observée des projets et des dépenses dans chaque catégorie. Des vérifications ascendantes sélectives peuvent comparer les récapitulatifs de projets des fournisseurs ou des entrepreneurs et les prix de contrats échantillonnés multipliés par le volume de travaux avec le total national. Les valeurs de projets manquantes sont encadrées à partir de projets philippins comparables et vérifiées par rapport aux indicateurs agrégés. Les entretiens avec les acteurs du marché philippin peuvent remettre en question les hypothèses sous-jacentes aux variables individuelles et aux parts de segments, et les divergences entraînent une révision des sources ou une fourchette documentée plutôt qu'une estimation ponctuelle non étayée.
Cycle de validation et de mise à jour des données
Les analystes triangulent les données sur les projets, les dépenses publiques, les permis, les coûts et les entreprises, puis vérifient les totaux par rapport aux signaux de marché indépendants et comparent les variations annuelles et les parts de segments pour détecter les anomalies. Un second examen retrace les écarts significatifs jusqu'aux définitions des sources, au calendrier ou au périmètre, les analystes résolvant les anomalies avant la validation finale. Un nouveau contact est justifié lorsque le statut d'un projet, la valeur d'un contrat ou une hypothèse d'entrée change de manière significative ou reste incohérent entre les sources. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles pour les événements budgétaires, politiques, de catastrophe ou de projet significatifs, et fait l'objet d'une nouvelle révision des données et des calculs avant la livraison.
Taille du marché de la construction aux Philippines selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données d'entrée utilisées pour modéliser la demande. Le marché de la construction aux Philippines mesure les dépenses annuelles consacrées aux travaux de construction réalisés aux Philippines.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les entretiens avec les acteurs du marché philippin peuvent remettre en question les hypothèses sous-jacentes aux variables individuelles et aux parts de segments, et les divergences entraînent une révision des sources ou une fourchette documentée plutôt qu'une estimation ponctuelle non étayée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 51,59 milliards USD (2027) | |
| Cabinet de conseil mondial A | 41,3 milliards USD (2025) | Sur la base de son année de référence 2025, cette estimation est inférieure de 19,9 % à la valeur de ce rapport pour 2027, soit 51,59 milliards USD, 2 ans plus tard. Son année de référence 2025 est antérieure à l'année de comparaison 2027, et ses prévisions publiées indiquent une croissance continue du marché jusqu'en 2034. |
| Cabinet de conseil régional B | 72,89 milliards USD (2025) | Sur la base de son année de rférence 2025, cette estimation est supérieure de 41,3 % à la valeur de ce rapport pour 2027, soit 51,59 milliards USD, 2 ans plus tard. Son inclusion déclarée de la maintenance et de la réparation élargit l'activité mesurée au-delà de la nouvelle construction et de la rénovation. |
Les analystes de Mordor Intelligence triangulent les données sur les projets, les dépenses publiques, les permis, les coûts et les entreprises, puis vérifient les totaux par rapport aux signaux de marché indépendants et comparent les variations annuelles et les parts de segments pour détecter les anomalies.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la construction aux Philippines et ses perspectives de croissance ?
Il devrait atteindre 51,59 milliards USD en 2027 et 68,68 milliards USD d'ici 2032, avec un CAGR de 5,89 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande de services de construction aux Philippines ?
Les programmes de travaux publics et le financement du logement abordable soutiennent la demande, notamment le déblocage de fonds 2026 du Département du budget et de la gestion pour 1 743 projets d'infrastructure du Département des travaux publics et des autoroutes dans 17 régions.
Quel secteur détient la plus grande part de la construction aux Philippines ?
Le résidentiel était en tête avec une part de 41,81 % en 2026, tandis que les infrastructures devraient connaître la croissance la plus rapide avec un CAGR de 6,4 % entre 2027 et 2032.
Quelles entreprises sont prominentes dans la construction et la livraison d'infrastructures aux Philippines ?
Les participants prominents comprennent DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) et San Miguel Infrastructure.
Qu'est-ce qui pourrait ralentir la livraison de construction aux Philippines ?
L'inflation des matériaux peut limiter ce que le financement fixe des projets permettra d'acheter. La croissance des prix de gros des matériaux de construction à Metro Manila était de 3,4 % en glissement annuel en septembre 2026, contre 3,6 % en août.
Quelle région des Philippines est en tête de la construction, et où la croissance est-elle la plus rapide ?
La RCN (Metro Manila) détenait 40,25 % du marché en 2026. Luzon central devrait connaître la croissance la plus rapide avec un CAGR de 7,3 % entre 2027 et 2032.