
Taille et part de marché des meubles d'intérieur en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
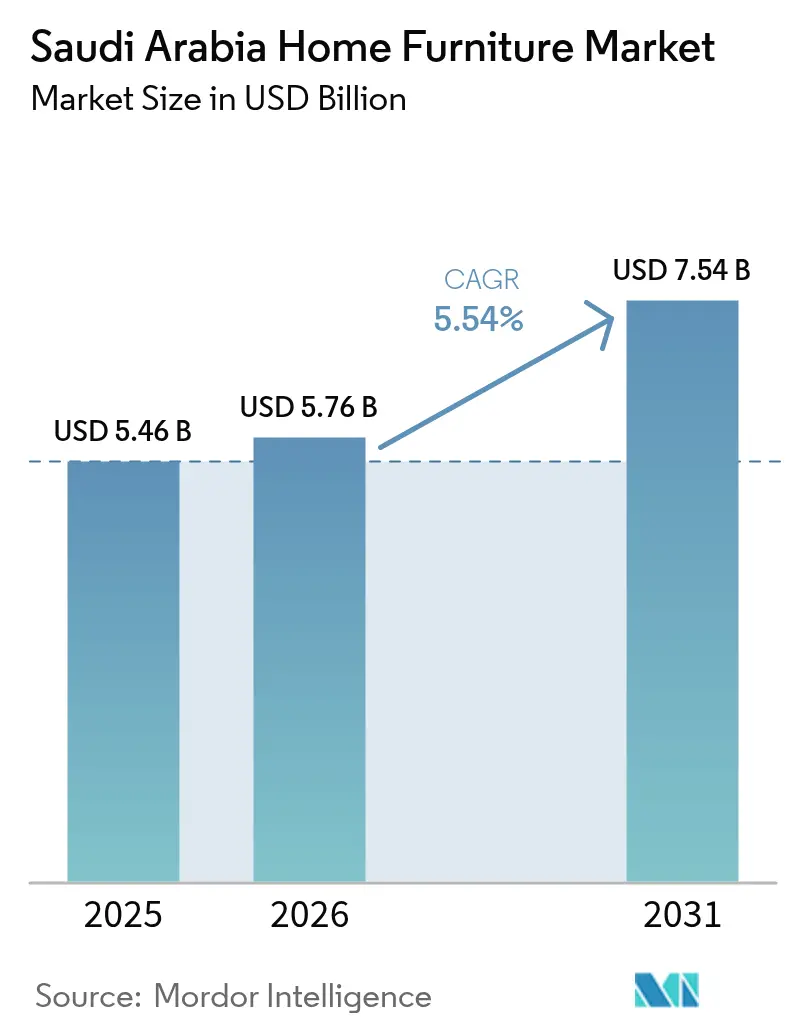
| Taille du marché de l'année de base (2025) | 5.46 Milliards de dollars |
| Taille du Marché (2026) | 5.76 Milliards de dollars |
| Taille du Marché (2031) | 7.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.54 % |
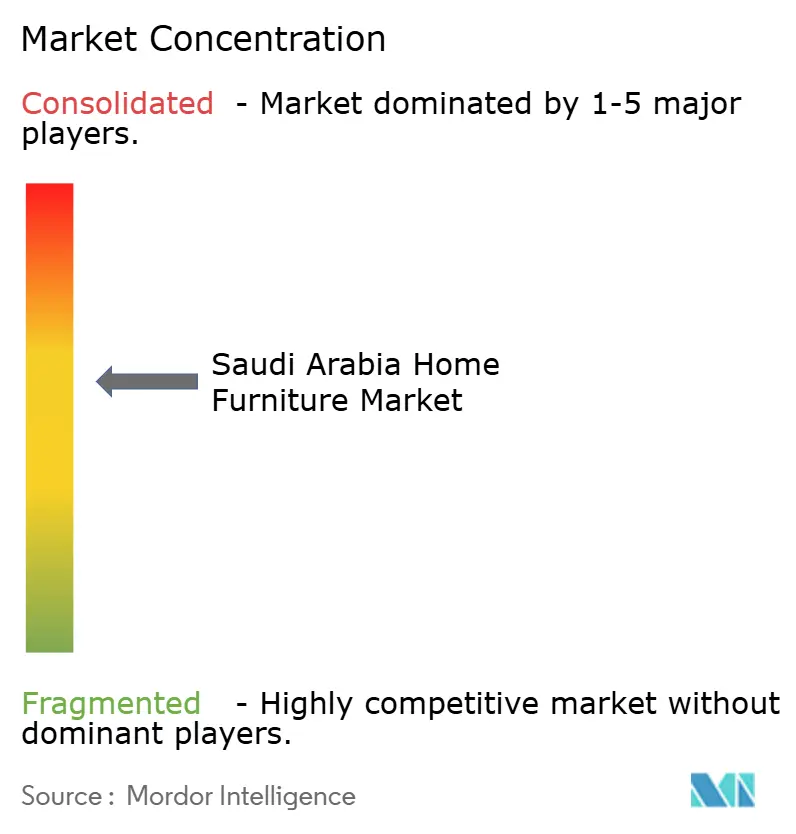
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles d'intérieur en Arabie Saoudite par Mordor Intelligence
La taille du marché des meubles d'intérieur en Arabie Saoudite devrait passer de 5,46 milliards USD en 2025 à 5,76 milliards USD en 2026 et est prévue pour atteindre 7,54 milliards USD d'ici 2031, à un TCAC de 5,54 % sur la période 2026-2031. La construction résidentielle soutenue liée à la Vision 2030 engendre des achats en gros de sets de pièces complètes, tandis que les tendances à la premiumisation s'accélèrent à mesure que les revenus disponibles augmentent. Le commerce de détail spécialisé domine les ventes actuelles, mais les canaux numériques se développent rapidement, encouragés par un taux de pénétration d'internet de 99 % et des habitudes d'achat axées sur le mobile. L'innovation en matière de matériaux s'intensifie, car les chaleurs estivales extrêmes contraignent les fournisseurs à développer des meubles d'extérieur résistants aux UV et des plastiques résistants aux conditions climatiques. L'intensité concurrentielle est accrue par des incitations à la localisation qui récompensent la production nationale à travers des préférences de financement et de passation de marchés.
Principaux points à retenir du rapport
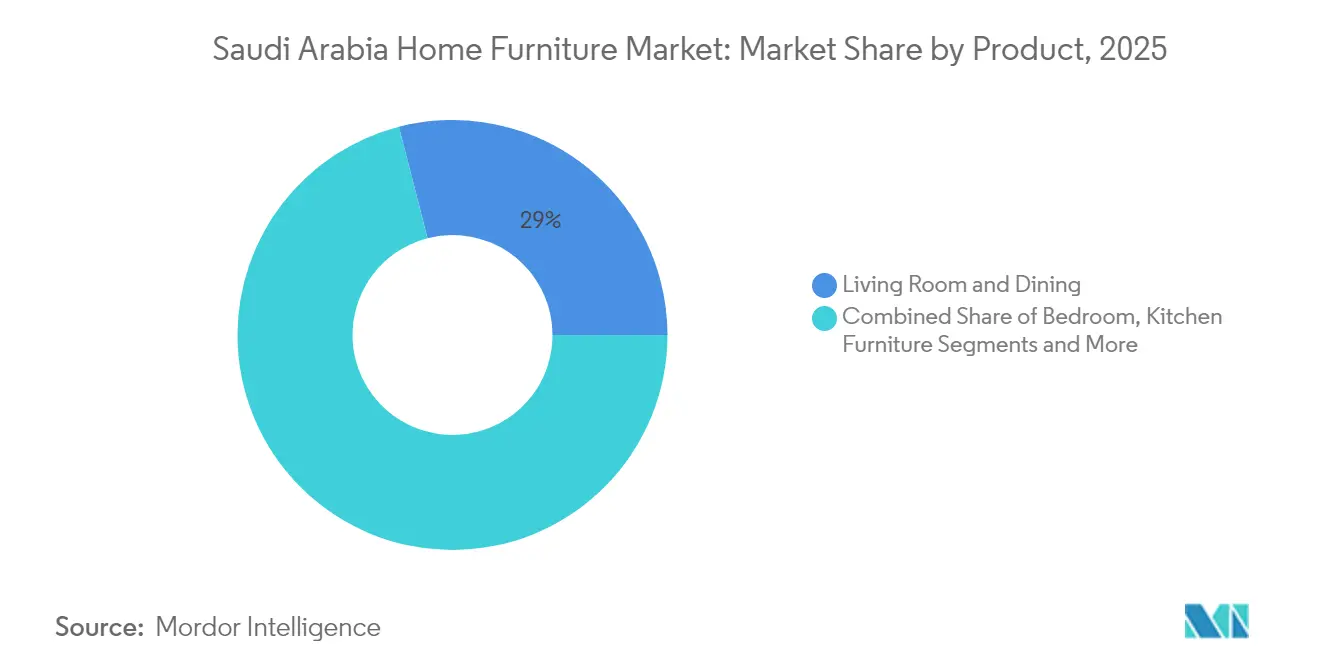
- Par catégorie de produits, le mobilier de salon et de salle à manger représentait 29,01 % de la part de marché des meubles d'intérieur en Arabie Saoudite en 2025, tandis que le mobilier de cuisine devrait se développer à un TCAC de 6,39 % jusqu'en 2031.
- Par matériau, les produits en bois ont capté 66,02 % de la taille du marché des meubles d'intérieur en Arabie Saoudite en 2025, tandis que les meubles en plastique et en polymère devraient afficher un TCAC de 5,74 % jusqu'en 2031.
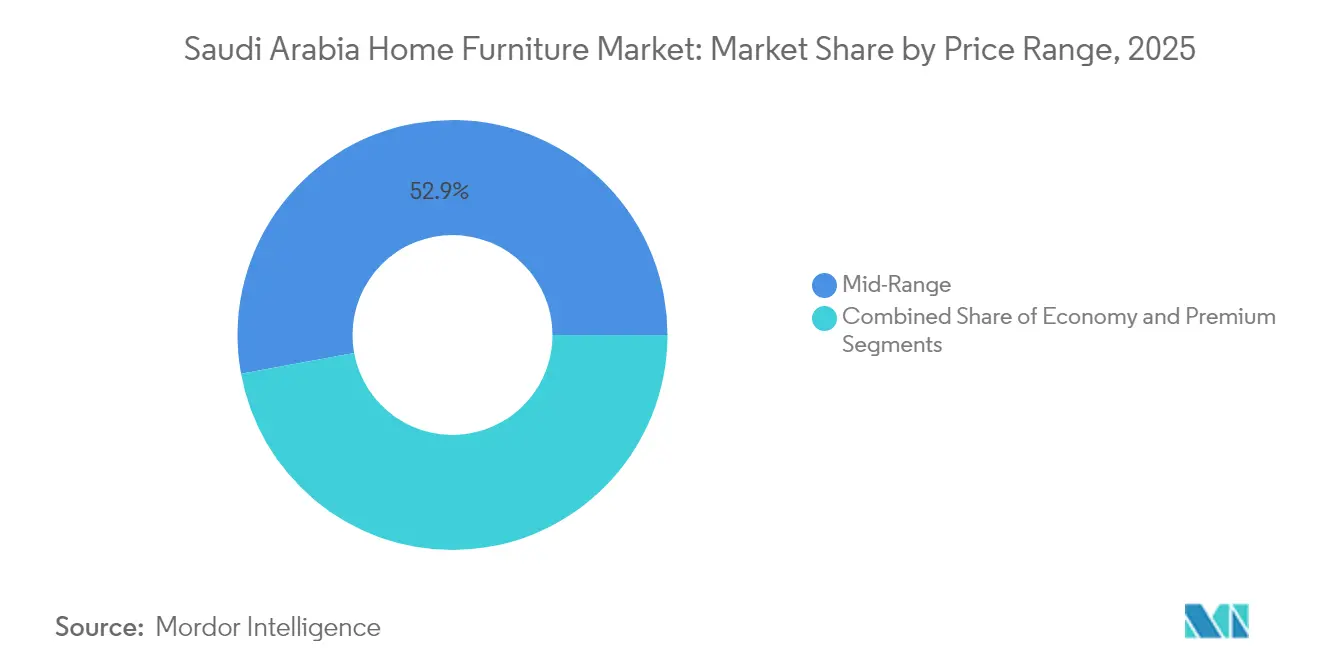
- Par gamme de prix, le segment milieu de gamme représentait 52,88 % de la taille du marché des meubles d'intérieur en Arabie Saoudite en 2025 ; les meubles haut de gamme devraient croître à un TCAC de 6,03 % jusqu'en 2031.
- Par canal de distribution, les magasins de meubles spécialisés étaient en tête avec une part de revenus de 44,92 % en 2025, tandis que les ventes en ligne représentent la trajectoire la plus rapide avec un TCAC de 7,05 % jusqu'en 2031.
- Par zone géographique, la Région Occidentale représentait 27,31 % de la part de marché des meubles d'intérieur en Arabie Saoudite en 2025, tandis que la Région Centrale progresse au TCAC le plus élevé de 6,61 % vers 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des meubles d'intérieur en Arabie Saoudite
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Boom de l'immobilier résidentiel porté par la Vision 2030 | +1.8% | National, concentré à Riyad, Djeddah, NEOM | Long terme (≥ 4 ans) |
| Hausse du revenu disponible et évolution des préférences de style de vie | +1.2% | Centres urbains, Régions Occidentale et Centrale | Moyen terme (2 à 4 ans) |
| Expansion du commerce électronique et des réseaux de livraison du dernier kilomètre | +0.9% | National, avec des gains précoces à Riyad, Djeddah, Dammam | Court terme (≤ 2 ans) |
| Développement de l'hôtellerie pour le tourisme et les pèlerinages religieux | +0.7% | Région Occidentale (La Mecque, Médine), zones côtières de la mer Rouge | Moyen terme (2 à 4 ans) |
| Designs modulaires et multifonctionnels adaptés au fort renouvellement des expatriés | +0.5% | Province Orientale, quartiers d'affaires de Riyad | Court terme (≤ 2 ans) |
| Incitations à la localisation « Fabriqué en Arabie Saoudite » pour les usines de meubles | +0.4% | Zones industrielles des Régions Centrale et Orientale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Boom de l'immobilier résidentiel porté par la Vision 2030
Les engagements en matière de logement sous-tendent le marché des meubles d'intérieur en Arabie Saoudite, avec un million de nouveaux logements programmés avant 2030 et ROSHN ciblant à lui seul 400 000 unités. Les données transactionnelles montrent que les villas de Riyad représentent 53,3 % des ventes résidentielles, créant une demande démesurée pour de grands ensembles de salon et des intérieurs sur mesure. Le projet New Murabba du centre-ville ajoute 104 000 appartements, tandis que The Line de NEOM anticipe neuf millions d'occupants dont les aménagements initiaux s'échelonneront sur une décennie. Les nouveaux propriétaires meublent généralement l'intégralité de leur logement dans les 12 à 18 mois suivant l'acquisition, engendrant plusieurs vagues de dépenses pour les canapés, lits, armoires et systèmes de cuisine. Les calendriers des méga-projets constituent ainsi des indicateurs de demande fiables pour les fabricants et les détaillants.
Hausse du revenu disponible et évolution des préférences de style de vie
Les dépenses de consommation augmentent à un rythme composé de 6,4 % jusqu'en 2028, et les millennials, représentant 27 % de la population, affichent de fortes préférences tant pour les pièces traditionnelles de style majlis que pour les lignes modernes épurées[1]Source : Banque Centrale d'Arabie Saoudite, « Données sur la consommation des ménages 2024 », sama.gov.sa. La demande de luxe s'étend au-delà de Riyad vers les villes secondaires, soutenue par une recherche via smartphone à hauteur de 85 % et une adoption généralisée du paiement fractionné. Les aménagements de vie multifonctionnels sont courants, 80 % des ménages attendant de leurs meubles qu'ils puissent accueillir le travail, l'étude et les loisirs. Les marques locales intègrent désormais des chargeurs sans fil, des ports USB et des éclairages pilotés par application dans les tables et armoires, faisant le pont entre technologie et décoration. Ces évolutions élargissent les marges pour les fournisseurs capables de répondre aux aspirations qualitatives sans abandonner les codes du design patrimonial.
Expansion du commerce électronique et des réseaux de livraison du dernier kilomètre
Le chiffre d'affaires numérique du mobilier a triplé pour IKEA Saudi Arabia entre 2021 et 2024, après que les magasins ont été réorganisés en centres de traitement des commandes[2]Source : IKEA Saudi Arabia, « Rapport sur la croissance du commerce numérique », ikea.com. Le taux de pénétration du commerce électronique national pourrait atteindre 46 % d'ici 2030, à mesure que les partenaires logistiques déploient des entrepôts à température contrôlée et une optimisation des itinéraires par intelligence artificielle. L'option « Fractionner en 6 » de Tamara a supprimé l'effet de choc tarifaire pour les acheteurs du milieu de gamme et a augmenté la valeur moyenne des commandes à deux chiffres. Les planificateurs de pièces en réalité augmentée ont réduit les taux de retour produit car les acheteurs prévisualisent l'échelle et la couleur avant le passage en caisse. Les défis persistants incluent 40 % d'échecs de livraison dans les zones reculées, mais les programmes pilotes de drones et les consignes colis montrent de premières promesses pour réduire les coûts du dernier kilomètre.
Développement de l'hôtellerie pour le tourisme et les pèlerinages religieux
L'Arabie Saoudite prévoit 362 000 nouvelles chambres d'hôtel d'ici 2030, soutenant plus de 110 milliards USD d'investissements hôteliers[3]Source : Hospitality Net, « Mise à jour du pipeline hôtelier en Arabie Saoudite 2025 », hospitalitynet.org. Le chiffre d'affaires des chambres d'hôtel a progressé de 3,5 % en glissement annuel pour atteindre 5,6 milliards USD au cours des dix premiers mois de 2024, avec un taux d'occupation en semaine à Riyad s'établissant en moyenne à 70 %. Le tourisme religieux reste essentiel : La Mecque et Médine accueillent ensemble plus de 17 millions de pèlerins par an, exigeant des meubles robustes et faciles à nettoyer pour les hébergements à fort renouvellement. Les méga-projets de stations balnéaires tels que le Développement de la Mer Rouge nécessiteront des pièces d'extérieur de qualité marine et des suites de front de mer haut de gamme. Les expositions de fournisseurs lors de l'Expo Hôtellerie et Hospitalité de Riyad 2024 ont doublé par rapport à 2023, signalant d'importants cycles d'approvisionnement à venir.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Segment de consommateurs à revenu intermédiaire sensible aux prix | -0.8% | National, prononcé dans les villes secondaires | Moyen terme (2 à 4 ans) |
| Volatilité des coûts logistiques liée aux importations | -0.6% | National, affectant principalement les villes portuaires | Court terme (≤ 2 ans) |
| Faible pénétration du design d'intérieur professionnel au-delà des villes de premier rang | -0.4% | Villes secondaires et tertiaires | Long terme (≥ 4 ans) |
| Défis de durabilité face à la chaleur extrême pour les références extérieures | -0.3% | National, intensifié dans les régions désertiques centrales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Segment de consommateurs à revenu intermédiaire sensible aux prix
La moitié des acheteurs saoudiens ont réduit leurs dépenses discrétionnaires et retardent fréquemment les achats de meubles jusqu'à l'apparition de remises. Cette tendance est plus marquée dans les petites villes où les budgets des ménages sont plus serrés et les showrooms haut de gamme rares. Les articles prêts à assembler en panneaux de particules dépassent désormais les ventes de bois massif dans le segment économique, car ils divisent le prix initial par deux. Les détaillants compensent l'érosion des marges par l'ingénierie de valeur, les plans de paiement et les services de livraison groupés. À moyen terme, une croissance modeste des salaires pourrait atténuer cette contrainte, mais la transparence des prix restera centrale pour la conversion.
Volatilité des coûts logistiques liée aux importations
Les importations de meubles dominent toujours l'offre, et les droits de douane relevés en 2020 ont augmenté les coûts à l'arrivée, tandis que les fluctuations des prix du carburant ont fait grimper les frais d'expédition de 20 % entre 2022 et 2024. La congestion portuaire peut allonger le dédouanement de trois semaines, compliquant les délais des projets hôteliers et des tours résidentielles. Les entreprises détenant un stock minimal font face à des ruptures de stock dès que la disponibilité des conteneurs se contracte, les contraignant à recourir au fret aérien d'urgence qui érode les bénéfices. Les fluctuations de devises face au dollar américain compliquent davantage la budgétisation pour les mobiliers italiens et chinois. Les efforts du gouvernement pour développer la capacité nationale via le Fonds Saoudien de Développement Industriel visent à réduire cette volatilité, mais nécessiteront des années pour mûrir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : Les espaces sociaux maintiennent la plus grande part de la demande
Le mobilier de salon et de salle à manger a conservé 29,01 % de la part de marché des meubles d'intérieur en Arabie Saoudite en 2025, ancré par les traditions culturelles des rassemblements familiaux élargis. Les canapés haut de gamme, les sièges sectionnels et les tables en bois sculpté dominent les achats de villas, tandis que les agencements compacts des appartements de Djeddah suscitent l'intérêt pour des ensembles de salle à manger modulaires pouvant doubler de bureaux de travail. Le mobilier de cuisine devrait afficher le TCAC le plus élevé de 6,39 % jusqu'en 2031, reflétant les standards de la Vision 2030 qui promeuvent des espaces de cuisine et de réception modernes. Des fournisseurs tels que IKEA ont déployé des studios de design mobiles pour permettre aux acheteurs des villes périphériques de configurer des armoires sur place, accélérant la pénétration. Les pièces pour chambre à coucher et bureau à domicile progressent également régulièrement, à mesure que les projets hôteliers et les modes de travail à distance réordonnent les priorités des consommateurs.
Le mobilier de cuisine continue de progresser car les chaînes grand public associent désormais les appareils électroménagers à la menuiserie, rendant les offres à facture unique attrayantes pour les nouveaux propriétaires. Le mobilier d'extérieur reste un segment de niche mais en émergence rapide, avec une demande en hausse provenant des projets de stations balnéaires bordant la côte de la mer Rouge et des initiatives de verdissement municipal ajoutant des espaces publics de repos. Les fournisseurs expérimentent l'aluminium thermolaqué et le rotin résistant aux intempéries pour contrer des pics estivaux de 49 °C. Les meubles de salle de bain et les rangements bénéficient de moins de publicité mais sous-tendent les cycles de remplacement lorsque les ménages rénovent leur plomberie. Ensemble, ces catégories illustrent l'étendue des besoins du marché des meubles d'intérieur en Arabie Saoudite.


Par matériau : La prédominance du bois face à une substitution dictée par le climat
Les produits en bois représentaient 66,02 % de la taille du marché des meubles d'intérieur en Arabie Saoudite en 2025, grâce à une durabilité perçue, une esthétique chaleureuse et une facilité de personnalisation. Pourtant, les chaînes d'approvisionnement s'appuient fortement sur le chêne, le hêtre et le teck importés, car les forêts nationales sont rares ; cette dépendance amplifie l'exposition aux retards d'expédition et aux fluctuations de change. Les meubles en plastique et en polymère gagnent un TCAC de 5,74 % car les résines stables aux UV offrent une longévité sur les balcons et terrasses exposés à un ensoleillement implacable. Les structures métalliques apparaissent dans les bureaux commerciaux et les zones de service hôtelier où la résistance et l'hygiène priment sur la douceur visuelle. Les panneaux en bois engineered tels que le MDF soutiennent le segment en plein essor du prêt à assembler en réduisant le poids et les frais de fret.
Les innovations se développent à la jonction de la durabilité et de la performance : les panneaux composites infusés de plastiques recyclés tolèrent désormais mieux la chaleur extrême que le contreplaqué brut. Les stations balnéaires de luxe expérimentent le bambou et le rotin pour mettre en avant leur image écologique, bien que ces matériaux restent limités en approvisionnement. Les réglementations de sécurité incendie intégrées au Code de Construction Saoudien ont incité les promoteurs de tours à se tourner vers des stratifiés ignifuges et de l'acier thermolaqué. Les fournisseurs qui certifient leurs produits sous les normes GREENGUARD ou FSC obtiennent des avantages lors des appels d'offres gouvernementaux qui privilégient les finitions à faibles teneurs en COV. À mesure que les sources d'approvisionnement se diversifient, la transparence concernant l'origine et les tests devient un facteur d'achat déterminant pour les acheteurs institutionnels.
Par gamme de prix : Prédominance du milieu de gamme, montée en puissance du haut de gamme
Les collections milieu de gamme ont absorbé 52,88 % de la taille du marché des meubles d'intérieur en Arabie Saoudite en 2025, reflétant les budgets courants soutenus par des prêts hypothécaires subventionnés et des prêts gouvernementaux aux propriétaires. Les détaillants positionnent ces gammes comme durables et abordables, utilisant des noyaux en bois de caoutchouc avec des finitions en placage pour équilibrer longévité et prix. Le mobilier haut de gamme devrait croître à un TCAC de 6,03 % à mesure que les millennials aisés recherchent des designs d'inspiration patrimoniale et que les exploitants de stations balnéaires commandent des suites de luxe dans tout le Royaume. Au sommet de la gamme, les canapés en cuir italien importés et les pièces minimalistes scandinaves génèrent des marges supérieures de 30 à 50 % par rapport aux équivalents produits en masse. Les articles économiques, souvent en kit plat, conservent des acheteurs fidèles dans les segments étudiant et expatrié qui privilégient la portabilité.
L'innovation financière sous-tend une accessibilité plus large : les plans de versements et les services d'achat différé lissent les flux de trésorerie, réduisant l'abandon de panier en ligne jusqu'à 15 %. Les offres groupées comprenant la livraison, l'assemblage et la garantie prolongée réduisent les préoccupations relatives au coût total de possession pour les ménages prudents. La croissance des modèles de colocation et d'appartements avec services pousse les propriétaires vers des références haut de gamme durables qui réduisent les coûts sur le cycle de vie malgré un investissement initial plus élevé. Par ailleurs, les initiatives de logement du secteur public spécifient des critères de qualité milieu de gamme pour garantir l'habitabilité sans alourdir les budgets de projet. L'échelle tarifaire à trois niveaux qui en résulte maintient une rotation saine des stocks à travers les formats de détail.
Par canal de distribution : Les showrooms se recentrent en tant que hubs omnicanaux
Les magasins de meubles spécialisés ont réalisé 44,92 % des ventes de 2025 et continuent d'ancrer la découverte, l'évaluation tactile et les consultations de design personnalisées. Les exploitants superposent désormais la prise de rendez-vous numérique et les visites en réalité virtuelle qui réduisent le temps de visite en magasin tout en augmentant la conversion. Les places de marché en ligne progressent rapidement à un TCAC de 7,05 % et pourraient représenter un tiers des ventes d'ici la fin de la décennie, à mesure que la commande sur mobile devient fluide. Les grandes surfaces de bricolage servent un créneau de commodité, notamment pour les étagères à monter soi-même, les systèmes de rangement et les chaises d'extérieur. Les grands magasins et les discounters de masse contribuent à des volumes supplémentaires dans les villes secondaires où les showrooms indépendants sont rares.
Les partenariats brouillent les anciennes frontières entre canaux : Livspace collabore avec des grandes surfaces pour permettre aux consommateurs d'obtenir design, matériaux et meubles sous un même toit. Les entrepôts adjacents aux grands axes routiers font désormais office de points de collecte, réduisant les coûts du dernier kilomètre pour les articles encombrants. Les événements de vente en direct animés par des influenceurs sur les réseaux sociaux déclenchent des ventes flash qui liquident les stocks en quelques heures. La conformité au Code de Construction Saoudien pousse les acheteurs commerciaux vers des distributeurs qui maintiennent une documentation certifiée sur les indices de propagation des flammes et les charges structurelles. À mesure que les attentes des consommateurs convergent autour de la rapidité, de la transparence et du service, chaque canal s'efforce de perfectionner une expérience intégrée.
Analyse géographique
La Région Occidentale, englobant La Mecque et Médine, contrôlait 27,31 % de la part de marché des meubles d'intérieur en Arabie Saoudite en 2025, portée par le tourisme religieux qui a accéléré la construction hôtelière et la rénovation d'appartements. Les tarifs journaliers moyens des chambres ont progressé de 5 % à Médine, se traduisant par des commandes en gros de suites de chambre à coucher et de sièges de hall adaptés à un renouvellement rapide des clients. Le Projet de la Mer Rouge stimule également la demande de mobilier d'extérieur haut de gamme et de qualité marine à mesure que les villas en bord de mer sortent de terre. L'humidité côtière oriente les choix de matériaux vers l'acier inoxydable et les bois durs traités résistant à la corrosion. Les détaillants allouent les promotions du Ramadan à cette région car l'afflux de pèlerins se traduit par des achats résidentiels en cascade.
La Région Centrale, menée par Riyad et Qassim, devrait afficher le TCAC le plus rapide de 6,61 % grâce aux 104 000 logements planifiés par New Murabba et au doublement de la population de Riyad d'ici 2030. Les agencements de villas dominent Riyad, stimulant les ventes de grands canapés sectionnels en U et de tables à manger de huit places. Qassim bénéficie des programmes de diversification agricole qui rehaussent le revenu disponible et la pénétration du commerce de détail. Les corridors logistiques rayonnant depuis Riyad réduisent les délais de livraison, soutenant les services d'installation en semaine exigés par les consommateurs haut de gamme. Les projets de verdissement gouvernementaux qui planteront 7,5 millions d'arbres créent également des opportunités de mobilier d'espace public dans les parcs et boulevards.
Les Régions Orientale, Méridionale et Septentrionale combinées représentent la part restante mais présentent des nuances distinctes. Les villes industrielles de la Province Orientale, telles que Dammam, achètent des meubles de bureau durables pour les entreprises pétrochimiques et logistiques, tandis que les résidences d'expatriés optent pour des mobiliers modulaires facilitant les déménagements fréquents. Les hauts plateaux méridionaux d'Asir et Jazan émergent comme destinations touristiques ; les premières ouvertures de magasins IKEA en 2024 à Abha et Jazan ont enregistré une fréquentation à deux chiffres au premier trimestre, témoignant d'une demande latente. Les retombées de NEOM stimulent Tabuk et Al-Jawf, bien que les lacunes infrastructurelles freinent encore un approvisionnement rapide. Les extrêmes climatiques, des intérieurs désertiques arides aux côtes humides, imposent aux fournisseurs de segmenter soigneusement les références par région, renforçant la complexité mais aussi la résilience des dynamiques du marché des meubles d'intérieur en Arabie Saoudite.
Analyse de la chaîne de valeur
La chaîne de valeur du mobilier domestique en Arabie saoudite commence par les intrants amont (bois et panneaux dérivés, métaux, plastiques et polymères, tissus d'ameublement et mousses, adhésifs, finitions et quincaillerie) fournis via un mélange d'importations et de distributeurs locaux. La fabrication nationale est concentrée dans des villes et pôles industriels à Riyad, Dammam (Province orientale), Al-Kharj, Qassim, Hail et les Frontières du Nord, avec des producteurs locaux comme Jeraisy Furniture Factory (Riyadh 2nd Industrial City), Matanah Furniture Factory (Al-Kharj) et Almutlaq Furniture (Dammam 1st Industrial City). À mesure que la base s'élargit, davantage de producteurs se tournent vers la découpe, le laminage, le revêtement et l'assemblage en interne afin de réduire leur exposition à la volatilité des délais d'importation et aux variations de qualité entre fournisseurs.
La logistique et la distribution intermédiaires dépendent de l'entreposage, du transport routier et du dédouanement lié aux ports, pour les matières premières importées comme pour les produits finis, qui alimentent ensuite les magasins spécialisés de mobilier, les grandes surfaces d'habitat et les canaux en ligne à croissance rapide. Ces circuits nécessitent une capacité de livraison et d'installation d'articles volumineux, notamment pour l'aménagement des nouveaux logements et les projets hôteliers. Les initiatives du National Industrial Development and Logistics Program (NIDLP) et le soutien immobilier industriel de MODON aident les entreprises à localiser et à développer leur capacité de production de mobilier. Sur le plan logistique, les initiatives de corridors du ministère des Transports et des Services logistiques et la capacité de traitement de l'Autorité portuaire saoudienne (Mawani), supérieure à 18,6 millions d'EVP par an, façonnent les niveaux de coût et de service pour les catégories dépendantes des importations, tandis que les détaillants utilisent de plus en plus leurs magasins comme points de traitement des commandes et de retrait en magasin pour raccourcir les délais de livraison.
Paysage concurrentiel
Les fabricants internationaux, régionaux et nationaux façonnent une arène modérément concentrée dans laquelle les cinq premiers acteurs détiennent environ la moitié de la part de revenus. IKEA Saudi Arabia, franchisée par Alsulaiman Group, conserve le leadership de catégorie après avoir reconfiguré ses showrooms en centres d'expérience omnicanaux et appliqué le Lean Management pour réduire les délais de livraison de 30 %. Home Centre, ancré par Landmark Group, intensifie la modernisation de ses magasins avec des bornes numériques et des extensions d'assortiment de marque propre. Pottery Barn exploite la puissance de distribution d'Alshaya pour positionner une esthétique côtière californienne haut de gamme auprès des Saoudiens aisés du Quartier Diplomatique de Riyad. Le champion local Saudi Modern Factory utilise les prêts du Fonds Saoudien de Développement Industriel pour augmenter sa capacité de bureaux métalliques et d'armoires hôtelières conformes aux normes ISO 9001.
La différenciation concurrentielle repose de plus en plus sur la technologie. Les détaillants déploient une visualisation en réalité augmentée qui superpose l'échelle des meubles dans la pièce d'un client via un smartphone, réduisant les retours produit et augmentant la valeur du panier. Les algorithmes d'inventaire prévoient les pics de demande liés aux dates de versement des salaires du secteur public, permettant une tarification et une promotion dynamiques. La durabilité reste un espace vierge ; peu de marques peuvent certifier une traçabilité de berceau à tombe, mais les piliers environnementaux de la Vision 2030 poussent les appels d'offres à intégrer des pondérations d'éco-score. La localisation offre à la fois un bouclier et une épée : l'emblème « Fabriqué en Arabie Saoudite » attire les acheteurs patriotes, mais répondre aux seuils de contenu local peut s'avérer capitalistique pour les petits importateurs. Des fusions et des alliances de distribution sont attendues, à mesure que les entreprises recherchent des économies d'échelle et un maillage géographique.
Des actions d'entreprise très médiatisées illustrent cette dynamique. Bentley Home a inauguré des boutiques phares à Riyad et Djeddah en décembre 2024, signalant sa confiance dans l'appétit saoudien pour le luxe. Ashley Furniture est entré à Buraydah le même mois, témoignant de la pénétration des villes secondaires. Sedar Global Interiors a noué des alliances avec Armani/Casa et Versace Home pour fournir des ensembles clé en main aux stations balnéaires de la mer Rouge. Pendant ce temps, le pure player en ligne Noon.com a enrichi son catalogue de meubles en intégrant des fabricants locaux sous sa logistique fulfillé par Noon, promettant une livraison en un jour à Riyad. Collectivement, ces mouvements soulignent l'évolution incessante de la concurrence sur le marché des meubles d'intérieur en Arabie Saoudite.
Leaders du secteur des meubles d'intérieur en Arabie Saoudite
IKEA Saudi
Home Centre
Almutlaq Furniture
Al-Rugaib Furniture
Pottery Barn KSA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Vision 2030 stimule la livraison résidentielle à grande échelle et crée une ouverture évidente pour les fournisseurs capables de proposer des offres d'ameublement de bout en bout (de la conception à l'installation) aux promoteurs et aux nouveaux propriétaires. Cela concerne particulièrement les cuisines, les armoires et les ensembles complets de pièces achetés dans les 12 à 18 premiers mois d'occupation.
Le programme du logement vise 70% de propriété occupante d'ici 2030, soutenant la demande de solutions d'ameublement standardisées et reproductibles pouvant être déployées à travers des communautés planifiées, notamment les développements menés par ROSHN et de grands projets urbains tels que New Murabba. Cet environnement favorise les détaillants et fabricants qui combinent des designs modulaires avec la prise de mesures sur site, la configuration numérique et des réseaux d'installation fiables à Riyad, Djeddah et dans des villes secondaires en expansion. Les exigences de localisation et de conformité créent également une marge de manœuvre pour l'échelle de fabrication nationale et pour des modèles d'assemblage local conformes à partir d'importations. En novembre 2025, l'Arabie saoudite comptait 1 298 usines de mobilier licenciées, avec 13,3 milliards de SAR d'investissement et 73 211 employés, ce qui suggère une base locale plus large pour la production de marques propres et les appels d'offres de projets. Les règles d'accès au marché de la SASO, incluant l'enregistrement obligatoire sur la plateforme SABER et des réglementations techniques applicables telles que la SASO 2663/2019 relative aux exigences ignifuges pour le mobilier en bois rembourré, augmentent la valeur des chaînes d'approvisionnement certifiées et des tests de matériaux documentés, pour les articles importés comme pour ceux fabriqués localement. Des investissements parallèles dans l'entreposage industriel et le soutien à la production accompagnent cette évolution, notamment Emirates Stallions Group qui a sécurisé un accord d'entreposage MODON à long terme (13 000 m², opérationnel d'ici le T3 2025) et Saudi Emaar Furniture and Design qui étend sa capacité avec une nouvelle installation de 34 000 m² utilisant une technologie de fabrication allemande et une planification pilotée par l'IA, ce qui devrait contribuer à resserrer les cycles de réapprovisionnement et à améliorer la personnalisation localisée.
Développements récents du secteur
- Mars 2026 : IKEA (via son opérateur franchisé saoudien) a communiqué un plan d'expansion majeur pour ses activités à Riyad dans le cadre de Vision 2030. L'annonce a mis en avant une intensification de la présence locale et des intentions d'embauche, renforçant le rôle stratégique des détaillants de grand format en tant que hubs omnicanaux pour la demande de mobilier et d'ameublement domestique à gros budget dans le Royaume.
- Mai 2025 : Emirates Stallions Group, via sa filiale Vision Furniture and Decoration Factory, a signé un accord de 16 ans avec MODON pour 13 000 mètres carrés d'espace d'entreposage en Arabie saoudite, avec une mise en service ciblée pour le T3 2025. La capacité de stockage et de distribution supplémentaire soutient des niveaux de service plus élevés pour les stocks volumineux et améliore la préparation aux cycles d'achat basés sur des projets.
- Novembre 2024 : IKEA Alsulaiman a ouvert un magasin à Médine, portant à 11 ses points de rencontre client en Arabie saoudite. La présence accrue dans une région à forte fréquentation touristique religieuse renforce l'accès à la planification et au traitement des commandes en personne, tant pour les rénovations résidentielles que pour la demande liée à l'hôtellerie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché du mobilier domestique en Arabie saoudite couvre le mobilier acheté pour un usage résidentiel, dans les principales pièces du logement, et vendu via des formats de vente au détail hors ligne et en ligne dans le pays.
Exclusions du périmètre : Ce dimensionnement ne comptabilise pas la décoration intérieure, les ameublements comme les tapis et rideaux, ni les articles de rénovation domestique autres que le mobilier.
Aperçu de la segmentation
- Par produit
- Mobilier de salon et de salle à manger
- Mobilier de chambre à coucher
- Mobilier de cuisine
- Mobilier de bureau à domicile
- Mobilier de salle de bain
- Mobilier d'extérieur
- Autres meubles
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres
- Par gamme de prix
- Économique
- Milieu de gamme
- Haut de gamme
- Par canal de distribution
- Centres d'ameublement
- Magasins de meubles spécialisés (y compris les points de vente exclusifs de marques et les magasins locaux du secteur non organisé)
- En ligne
- Autres canaux de distribution (inclut les hypermarchés, supermarchés, téléachat, grands magasins, etc.)
- Par zone géographique
- Région Centrale (Riyad et Qassim)
- Région Occidentale (La Mecque et Médine)
- Région Orientale (Dammam, Khobar)
- Région Méridionale (Asir, Jazan, Najran)
- Région Septentrionale (Tabuk, Al-Jawf, Hail)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché, aligner les définitions et construire un contexte de demande clair avant la finalisation du modèle. Nous avons référencé des données publiques telles que les publications de l'Autorité générale saoudienne des statistiques, les statistiques commerciales des douanes saoudiennes, les indicateurs macroéconomiques de la Banque mondiale et du FMI, les flux au niveau produit d'UN Comtrade, et une littérature sélectionnée et évaluée par des pairs sur le logement et les dépenses des consommateurs lorsque disponible.
Pour traduire ces signaux en demande de mobilier, des données secondaires supplémentaires ont été tirées des rapports annuels et documents pour investisseurs des entreprises, des sites web de détaillants et d'associations, ainsi que de la couverture médiatique largement citée sur les programmes de logement et l'expansion du commerce de détail. Le cas échéant, nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, ainsi que des vérifications au niveau des expéditions d'import-export pour garantir la cohérence des tendances directionnelles. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et propriétaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de ce qui est acheté pour les foyers, l'évolution des points de prix, et l'évolution du mix de canaux entre le commerce de détail moderne et le commerce en ligne. Nous avons échangé avec des fabricants, des distributeurs, des détaillants, ainsi que des acteurs des matériaux et de la logistique, puis avons croisé cette vision avec des conseillers du secteur et des responsables de catégories qui observent les schémas de demande pièce par pièce en Arabie saoudite.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31% | Dirigeants (CXOs) : 12% |
| Rang intermédiaire : 47% | Responsables fonctionnels/d'unité : 33% |
| Acteurs plus petits : 22% | Managers : 55% |
Dimensionnement du marché et prévisions
Le dimensionnement principal a débuté par une reconstruction descendante (top-down) du bassin de dépenses adressables en mobilier domestique en Arabie saoudite. Nous avons utilisé la formation des ménages, les achèvements de logements et les cycles de remplacement pour façonner la base de demande annuelle. Cette demande a ensuite été convertie en valeur en utilisant l'intensité d'achat par pièce et une logique de prix de vente moyen reflétant le mix produit et les schémas de remise au détail.
Pour garantir des totaux réalistes, les résultats ont été corroborés à l'aide d'approximations ascendantes (bottom-up) sélectives. Les exemples incluent l'échantillonnage des répartitions de ventes par canal, la vérification des unités implicites à partir des flux de mobilier importé, et la vérification de cohérence des parts de catégories entre le mobilier de salon, de chambre, de salle à manger et de cuisine. Lorsque la visibilité directe était limitée, en particulier dans les points de vente plus petits et non organisés, nous avons traité les lacunes par des hypothèses de part conservatrices, revérifiées lors des entretiens.
Pour les prévisions, nous avons mené une analyse de scénarios autour du rythme de livraison des logements et de la sensibilité des dépenses des consommateurs, puis lissé les évolutions d'une année à l'autre à l'aide de signaux de tendance récents. Les intrants les plus déterminants incluaient les livraisons de construction résidentielle, la croissance de la population et des ménages, la pénétration en ligne dans le commerce de détail du mobilier, l'intensité promotionnelle affectant les prix réalisés, et la dépendance aux importations influençant les coûts rendus et le prix de vente final au détail.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications progressives afin que le modèle reste lié à des signaux observables. Nous avons comparé les totaux de marché implicites à des indicateurs indépendants tels que la direction de la consommation des ménages, l'activité du logement, les tendances d'importation pour les catégories de mobilier et les actualités d'expansion des détaillants, puis avons signalé les valeurs aberrantes pour une seconde passe.
Si un écart important apparaissait par type de pièce ou par canal, nous avons recontacté les sources pour confirmer si le mouvement provenait d'un changement de prix, d'un cycle de stocks, ou d'un pic de demande ponctuel. Avant validation finale, le travail est revu entre analystes afin que les hypothèses et les formules restent cohérentes. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements matériels modifient la demande ou les prix. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vision la plus récente disponible.
Estimation de Mordor Intelligence du marché du mobilier domestique en Arabie saoudite comparée à d'autres estimations publiées
Les chiffres de marché publiés pour le mobilier domestique en Arabie saoudite ne correspondent souvent pas, car le périmètre est défini différemment, et parce que les hypothèses de prix et de canaux sont traitées de manières différentes. Les écarts proviennent également du fait que l'estimation soit ancrée sur des signaux de demande des ménages ou étendue à partir d'un total plus large de mobilier et d'ameublement domestique.
Le tableau montre un écart notable pour la valeur de 2025. Dans le modèle de Mordor Intelligence, le chiffre reflète uniquement le mobilier domestique dans les catégories salon, salle à manger, chambre, cuisine et autres types de mobilier, incluant les ventes via les grandes surfaces d'habitat, les magasins phares, les magasins spécialisés, les magasins en ligne et d'autres canaux. Cela évite de comptabiliser la décoration et les articles d'ameublement domestique connexes susceptibles de gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,46 milliards USD (2025) | |
| Éditeur sectoriel A | 6,60 milliards USD (2025) | Ce chiffre semble utiliser une interprétation plus large du mobilier domestique et des produits pour la maison, et peut être plus sensible à la manière dont les catégories groupées et les matériaux sont comptabilisés, ce qui augmente la valeur par rapport à un périmètre limité au mobilier uniquement. |
| Note de conseil B | 4,76 milliards USD (2025) | La valeur inférieure est cohérente avec un ensemble comptabilisé plus restreint, où certaines catégories de pièces, le commerce informel ou les ventes menées par le canal en ligne peuvent être sous-représentées, et où la réalisation des prix peut être supposée de manière plus conservatrice. |
Selon les sources, les principaux facteurs expliquant l'écart sont ce qui est classé comme mobilier, la manière dont les canaux sont traités, et ce qui arrive aux prix de vente moyens lorsque les promotions et le mix sont pris en compte. En liant le dimensionnement à des signaux de demande clairs par pièce, à la couverture des canaux et à des hypothèses de prix reproductibles, le résultat devient plus facile à suivre et à mettre à jour lorsque l'activité du logement ou les conditions de vente au détail évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des meubles d'intérieur en Arabie Saoudite ?
Le marché est évalué à 5,76 milliards USD en 2026 et devrait atteindre 7,54 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part en Arabie Saoudite ?
Le mobilier de salon et de salle à manger est en tête avec une part de 29,01 %, en raison de l'importance culturelle accordée aux espaces de réception.
À quelle vitesse les ventes de meubles en ligne progressent-elles dans le Royaume ?
Les canaux en ligne se développent à un TCAC de 7,05 %, soutenus par un accès quasi universel à internet et les services d'achat différé.
Quelle région connaît la croissance de marché la plus rapide ?
La Région Centrale, ancrée par Riyad, affiche le TCAC le plus rapide de 6,61 %, porté par des méga-projets tels que New Murabba.
Qu'est-ce qui stimule la demande de mobilier haut de gamme ?
La hausse du revenu disponible, les évolutions de style de vie et les développements de stations balnéaires de luxe poussent la croissance du segment haut de gamme à un TCAC de 6,03 %.
Dernière mise à jour de la page le:


