
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
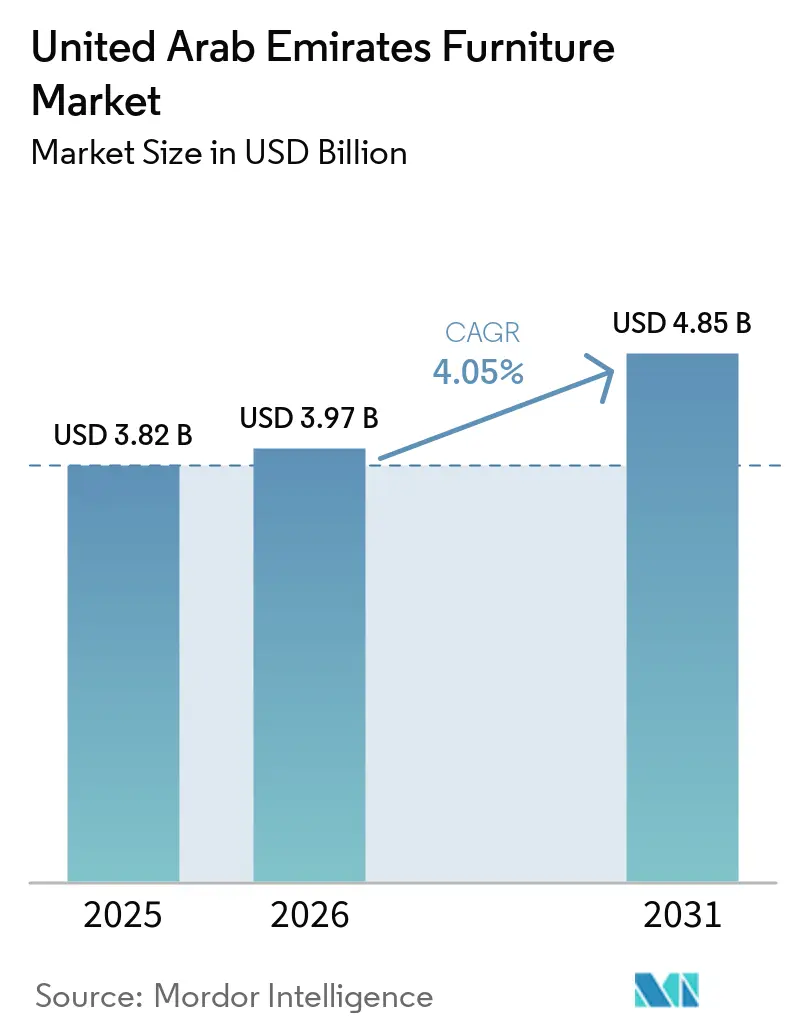
| Taille du marché de l'année de base (2025) | 3.82 Milliards de dollars |
| Taille du Marché (2026) | 3.97 Milliards de dollars |
| Taille du Marché (2031) | 4.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles des Émirats arabes unis par Mordor Intelligence
La taille du marché des meubles des Émirats arabes unis était évaluée à 3,82 milliards USD en 2025 et devrait croître de 3,97 milliards USD en 2026 pour atteindre 4,85 milliards USD d'ici 2031, à un TCAC de 4,05 % au cours de la période de prévision (2026-2031). La formation soutenue de ménages, la résilience de l'activité immobilière commerciale et un environnement politique qui oriente les revenus disponibles vers l'amélioration du logement soutiennent cette trajectoire. Les dépenses touristiques soutenues stimulent la demande d'aménagements hôteliers haut de gamme, tandis que l'infrastructure post-Expo maintient les pipelines de rénovation actifs. Les plateformes de vente au détail numériques élargissent la portée nationale des marques qui s'appuyaient historiquement sur des showrooms de destination, permettant une rotation des stocks plus rapide et une collecte de données consommateurs plus riche. Parallèlement, les programmes de fabrication « Fabriqué aux Émirats arabes unis » renforcent les capacités locales pour les meubles durables et réduisent les délais de livraison lorsque les chaînes d'approvisionnement mondiales se resserrent[1]. Le positionnement concurrentiel repose désormais sur la commodité omnicanale, les partenariats de financement et les références en matière d'économie circulaire, les principaux détaillants investissant dans des gammes de produits compatibles avec la maison connectée pour se différencier.
Principaux enseignements du rapport
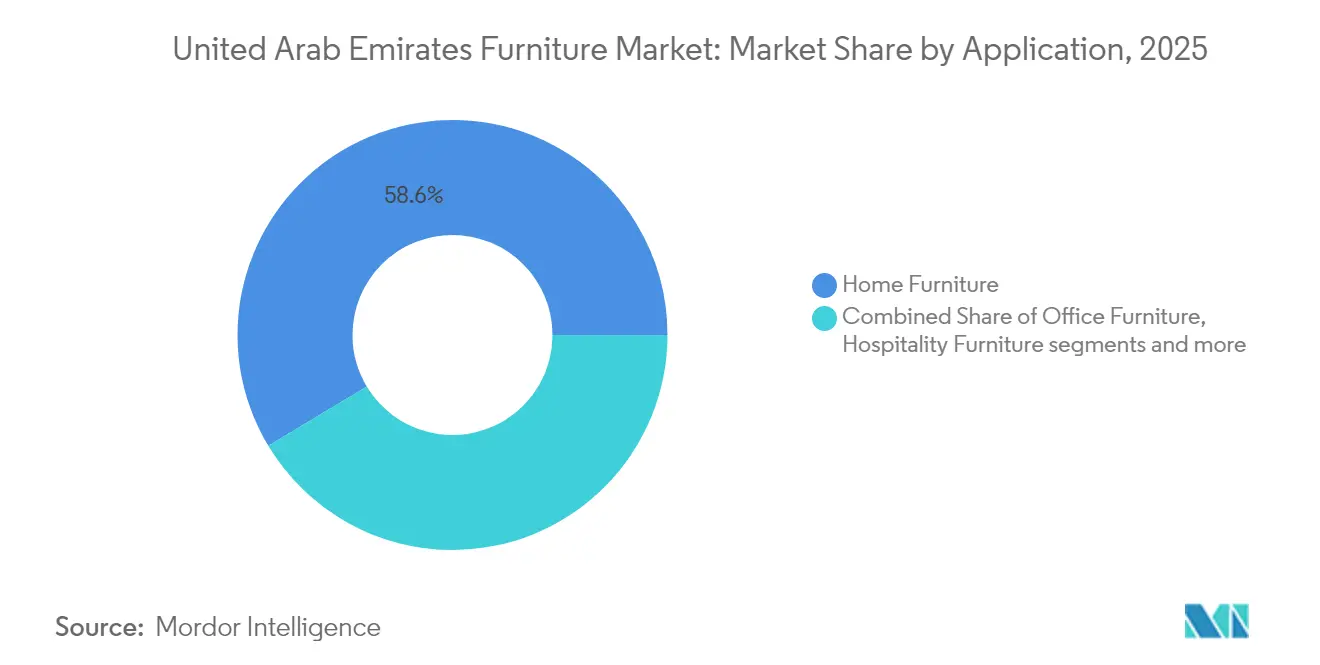
- Par application, les meubles d'habitation détenaient 58,62 % de la part du marché des meubles des Émirats arabes unis en 2025 ; les meubles d'hôtellerie devraient croître à un TCAC de 5,20 % jusqu'en 2031.
- Par matériau, le bois représentait 47,68 % de la taille du marché des meubles des Émirats arabes unis en 2025, tandis que le plastique et le polymère progressent à un TCAC de 4,65 % jusqu'en 2031.
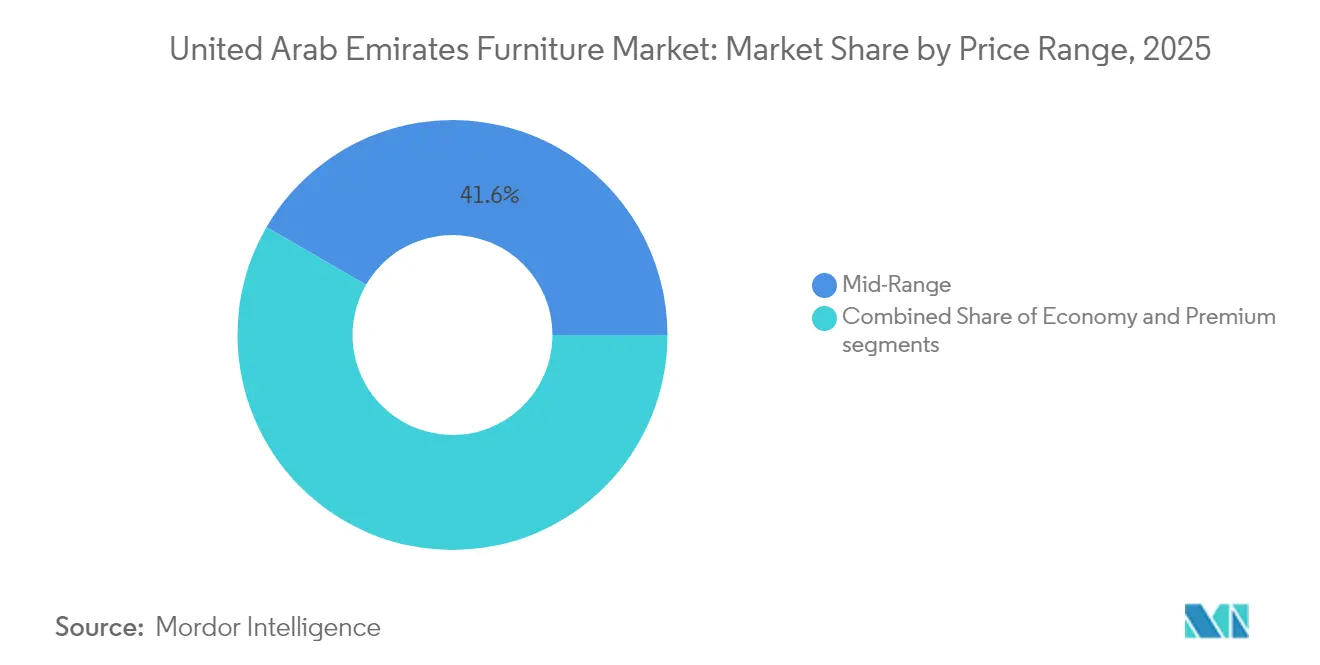
- Par gamme de prix, le segment milieu de gamme représentait 41,63 % de la taille du marché des meubles des Émirats arabes unis en 2025, tandis que les offres premium devraient s'élargir à un TCAC de 5,00 % jusqu'en 2031.
- Par canal de distribution, le B2C/commerce de détail représentait 66,95 % de la taille du marché des meubles des Émirats arabes unis en 2025 et affiche une perspective de croissance du canal à un TCAC de 5,85 % jusqu'en 2031.
- Par géographie, Dubaï était en tête avec une part de marché des meubles des Émirats arabes unis de 39,74 % en 2025 ; Abou Dhabi devrait enregistrer la croissance la plus rapide à un TCAC de 5,60 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'héritage de l'Expo 2020 stimule les aménagements résidentiels et hôteliers | +0.8% | Dubaï en priorité, retombées sur Abou Dhabi | Moyen terme (2 à 4 ans) |
| Augmentation de la pénétration des prêts hypothécaires et de l'accession à la propriété des expatriés | +0.6% | Marchés principaux de Dubaï et Abou Dhabi | Long terme (≥ 4 ans) |
| Aides au logement gouvernementales pour les Émiratis | +0.5% | Focus sur Abou Dhabi et Dubaï | Court terme (≤ 2 ans) |
| Initiatives « Fabriqué aux Émirats arabes unis » du Dubai Design District | +0.4% | Dubai Design District, expansion régionale | Moyen terme (2 à 4 ans) |
| L'adoption de la maison connectée stimule la demande de meubles modulaires | +0.4% | Centres urbains des Émirats arabes unis | Moyen terme (2 à 4 ans) |
| Mandats d'économie circulaire pour les rénovations hôtelières | +0.3% | Zones hôtelières de Dubaï et Abou Dhabi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'héritage de l'Expo 2020 stimule les aménagements résidentiels et hôteliers
L'Expo 2020 a converti de vastes étendues d'infrastructures temporaires en quartiers à usage mixte qui nécessitent encore des cycles d'ameublement continus. Les promoteurs qui s'empressent de peupler ces quartiers privilégient des solutions clés en main respectant des délais d'aménagement stricts et conformes aux approbations de conception de la Municipalité de Dubaï. Les chaînes hôtelières internationales entrant dans le pipeline post-Expo spécifient des pièces sur mesure et hautement durables pour différencier l'expérience de leurs clients dans un secteur hôtelier compétitif. Les fabricants de meubles capables de démontrer une accréditation préalable à l'Expo bénéficient de délais de qualification des fournisseurs plus courts et de valeurs de commande plus élevées. L'effet d'entraînement s'étend aux immeubles résidentiels qui jouxtent les sites hérités, où les propriétaires modernisent les intérieurs pour s'aligner sur l'esthétique élevée du quartier. Collectivement, ces commandes soutiennent la croissance en volume des gammes premium et modulaires au sein du marché des meubles des Émirats arabes unis.
Augmentation de la pénétration des prêts hypothécaires et de l'accession à la propriété des expatriés
L'expansion des zones de propriété franche et la concurrence entre prêteurs ont élargi l'accès aux prêts hypothécaires pour les expatriés, faisant évoluer la psychologie du consommateur d'un ameublement locatif transitoire vers des investissements à plus long horizon. Les banques proposent désormais des durées allant jusqu'à 25 ans à des taux fixes compétitifs, incitant les acheteurs à privilégier la durabilité, la garantie et la compatibilité avec la maison connectée. Les détaillants répondent avec des plans de versement à 0 % assortis de récompenses de fidélité, réduisant les obstacles financiers pour les ensembles de salon et de chambre à coucher haut de gamme[2]. L'évolution vers des logements prêts à emménager accélère la demande immédiate de packages d'ameublement complets plutôt que d'achats échelonnés. Les promoteurs intègrent également des bons d'achat de meubles dans les promotions de remise des clés, renforçant encore les achats en amont. Ces dynamiques maintiennent le marché des meubles des Émirats arabes unis sur une courbe ascendante des dépenses de consommation à mesure que la propriété se développe.
Aides au logement gouvernementales pour les Émiratis
Les versements d'aides au logement agissent comme des impulsions prévisibles de la demande, car les subventions sont affectées à des achats de meubles auprès de fournisseurs agréés. La dotation la plus récente de 6,75 milliards AED à Abou Dhabi a couvert 4 356 bénéficiaires, chacun ayant l'obligation d'aménager de nouveaux logements dans un délai prédéfini. Les détaillants détenteurs de codes fournisseurs auprès de l'Office du logement bénéficient de flux de commandes garantis et d'un risque de créances réduit. Les règles de subvention exigent des devis détaillés, orientant les bénéficiaires vers des formats de vente au détail organisés avec une tarification transparente plutôt que vers des vendeurs informels. Par conséquent, les subventions stabilisent les trajectoires de revenus trimestriels et offrent une visibilité sur les volumes qui soutient la planification des stocks sur l'ensemble du marché des meubles des Émirats arabes unis.
Initiatives « Fabriqué aux Émirats arabes unis » du Dubai Design District
Le Dubai Design District (d3) positionne les fabricants locaux aux côtés de designers internationaux, réduisant la dépendance aux produits finis importés et présentant le label « Fabriqué aux Émirats arabes unis » comme un argument premium. Des showrooms phares de marques telles qu'Andreu World mettent en valeur des matériaux recyclés et des designs modulaires, amplifiant la sensibilisation à la durabilité. L'accès à des laboratoires de prototypage partagés réduit les coûts d'entrée pour les start-ups expérimentant des composites biodégradables et des assemblages imprimés en 3D. Les incitations à l'exportation gouvernementales liées au d3 motivent davantage les extensions de capacité pouvant desservir les pays voisins du Golfe. À mesure que la production locale s'intensifie, les délais de livraison raccourcissent et les options de personnalisation s'élargissent, renforçant la proposition de valeur pour les acheteurs nationaux sur les marchés résidentiels et contractuels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du bois d'importation | -0.7% | À l'échelle des Émirats arabes unis, dépendant de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Forte dépendance à la main-d'œuvre expatriée dans le contexte des réformes des visas | -0.5% | Opérations de fabrication et de vente au détail | Moyen terme (2 à 4 ans) |
| Commerce électronique de marché gris sous-cotant les détaillants de marque | -0.4% | Canaux de vente en ligne à l'échelle nationale | Court terme (≤ 2 ans) |
| Base forestière locale limitée restreignant l'intégration en amont | -0.3% | Concentration du secteur manufacturier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du bois d'importation
Les deux tiers du panneau de fibres des Émirats arabes unis transitent par des fournisseurs thaïlandais, rendant la base de coûts sensible aux pics de fret, aux fluctuations du baht et aux perturbations régionales[3]. Les tarifs spot des conteneurs entre Laem Chabang et Jebel Ali ont augmenté de près de 18 % en 2024, érodant les marges brutes des gammes de produits à forte teneur en bois. La couverture des stocks peut amortir les chocs, mais gonfle les besoins en fonds de roulement et les frais d'entreposage. Les projets établissant des prix fixes des mois à l'avance risquent des écarts négatifs lorsque les expéditions sont retardées. Certains fabricants se tournent vers des placages d'eucalyptus à croissance rapide ou des panneaux de bambou engineerisé, mais ces alternatives reposent toujours sur des importations. Tant que l'agroforesterie nationale n'aura pas atteint sa maturité, la volatilité des prix du bois continuera de freiner l'agressivité tarifaire à court terme sur l'ensemble du marché des meubles des Émirats arabes unis.
Forte dépendance à la main-d'œuvre expatriée dans le contexte des réformes des visas
La révision du droit du travail de 2025 a alourdi les sanctions pour manquements documentaires jusqu'à 1 million AED par incident, doublant les budgets de conformité des entreprises dépendantes de charpentiers et de tapissiers étrangers[4]. Des contrôles plus rigoureux contraignent les employeurs à investir dans des systèmes RH numériques et à améliorer l'hébergement des travailleurs. Les quotas d'Émirisation ajoutent une charge de formation parallèle, car les viviers de talents locaux pour les métiers de la menuiserie restent peu développés. La hausse des salaires — portée par la concurrence pour un nombre limité d'artisans qualifiés — comprime les marges, forçant certaines PME à externaliser des composants vers des pays voisins à moindres coûts. L'automatisation compense en partie cette charge, mais les travaux de finition soignés nécessitent toujours une expertise humaine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les meubles d'habitation ancrent la consommation tandis que l'hôtellerie s'accélèreLes meubles d'habitation représentent 58,62 % de la taille du marché des meubles des Émirats arabes unis en 2025, constituant le flux de revenus fondamental pour les détaillants qui continuent d'étendre les capacités de livraison le jour même à Dubaï et Abou Dhabi. La formation stable de ménages et l'accession à la propriété garantissent une demande récurrente en ensembles de chambres à coucher, canapés et solutions de rangement. Le segment bénéficie de subventions gouvernementales structurées qui orientent les commandes vers des fournisseurs enregistrés, isolant les volumes des réductions discrétionnaires. Les meubles d'hôtellerie, quant à eux, affichent un TCAC de 5,20 % dépassant les prévisions, portés par la reprise des pipelines hôteliers et la compression des cycles de rénovation pour maintenir la compétitivité des marques. Les cahiers des charges de conception haut de gamme exigeant des têtes de lit modulaires, des panneaux acoustiques muraux et l'intégration d'un éclairage intelligent renforcent l'effet de levier sur les prix premium dans les appels d'offres de projets.
Les détaillants mutualisent les apprentissages entre clients résidentiels et hôteliers, réaffectant des armoires modulaires initialement développées pour des suites d'hôtel à des micro-appartements urbains. Les fabricants donnent la priorité aux textiles résistants aux taches et aux revêtements de surface antimicrobiens qui servent à la fois les ménages soucieux de leur santé et les hôtels à forte occupation. La convergence des esthétiques résidentielles et hôtelières se manifeste dans des designs de meubles en espace ouvert qui mettent l'accent sur l'efficacité spatiale et la multifonctionnalité, renforçant la cohérence du portefeuille sur l'ensemble du marché des meubles des Émirats arabes unis.



Par matériau :
le bois domine, mais les polymères définissent la flexibilité future.Le bois détient une part de marché des meubles des Émirats arabes unis de 47,68 % en 2025, ancré par l'affinité culturelle pour les pièces en bois massif et la menuiserie artisanale. Les finitions en noyer et en chêne occupent des sous-segments premium, notamment dans les sièges de majlis et les bureaux de direction. Malgré la domination du bois, les catégories plastique et polymère progressent à un TCAC de 4,65 % jusqu'en 2031, portées par l'essor des meubles modulaires et la demande croissante de pièces d'extérieur résistantes à l'humidité. Les cadres en polymère accueillent des bandes LED intégrées et des chargeurs sans fil, les rendant idéaux pour les foyers axés sur la technologie.
La volatilité des coûts du bois d'importation incite les producteurs à substituer des polymères engineerisés là où les exigences de résistance le permettent. Les marques commercialisent ces pièces sous des arguments de durabilité, utilisant des plastiques océaniques recyclés et des bio-résines pour séduire les acheteurs éco-responsables. Le métal continue de répondre aux besoins de niche pour la restauration en plein air et les halls commerciaux, tirant parti des technologies de thermolaquage qui prolongent le cycle de vie dans les climats du Golfe. Les matériaux composites associant des fibres de bambou au polypropylène sont en phase de commercialisation précoce, promettant des rapports résistance/poids qui pourraient perturber les catégories traditionnelles du bois et du polymère pur au cours de la prochaine décennie.
Par gamme de prix :
la dynamique premium témoigne de goûts qui arrivent à maturitéLe segment Milieu de Gamme contrle 41,63 % de la part du marché du mobilier aux EAU, tandis que le segment Premium affiche les perspectives les plus solides avec un CAGR de 5,00 %, reflétant la disposition à payer pour un artisanat de marque et une technologie intégrée. Les aides au logement émiraties allègent les coûts initiaux, permettant aux bénéficiaires de consacrer leur revenu disponible à des finitions de qualité supérieure et à des revêtements personnalisés. Les expatriés engagés dans des prêts immobiliers à long terme adoptent le même comportement, considérant le mobilier haut de gamme comme un actif dont la valeur suit l'appréciation immobilière, soutenant ainsi la croissance du marché du mobilier de luxe aux Émirats Arabes Unis.
Les détaillants présentent des mises en scène de style de vie aspirationnel dans des espaces d'expérience permettant aux acheteurs de tester des fauteuils inclinables intelligents et des bureaux réglables en hauteur. Les options de financement — souvent sans intérêts sur 12 à 24 mois — réduisent l'effet de prix élevé et élargissent l'audience adressable. Parallèlement, les gammes économiques protègent les volumes en ciblant les propriétaires qui meublent leurs biens locatifs avec des budgets serrés. La migration entre les segments de prix au sein du marché du mobilier aux EAU reflète ainsi une stratification démographique, mais des parcours omnicanaux partagés permettent aux détaillants d'orienter les clients vers le haut grâce à des promotions ciblées.

Par canal de distribution :
les écosystèmes numériques redéfinissent les parcours clientsLe B2C/commerce de détail a capté 66,95 % de la taille du marché des meubles des Émirats arabes unis en 2025 et générera des gains incrementaux à travers un TCAC de 5,85 % jusqu'en 2031, la découverte centrée sur les applications venant compléter la fréquentation des showrooms. Les outils de réalité augmentée permettent aux acheteurs de visualiser l'échelle et les coloris à domicile, réduisant les taux de retour et renforçant la confiance à l'achat. Les modèles click-and-collect raccourcissent les cycles de livraison pour les articles d'accent de petite taille, tandis que les pièces de grande valeur sont expédiées depuis des centres régionaux d'exécution automatisés. Les canaux B2B/projet conservent leur pertinence pour les commandes en gros liées à des projets hôteliers, de bureau et gouvernementaux, mais se heurtent à des processus d'appel d'offres prolongés et à des calendriers de paiement rigides.
Les partenariats stratégiques avec les fournisseurs d'achat immédiat avec paiement différé Tabby et Tamara stimulent la conversion des paniers chez les millennials et les jeunes propriétaires de la génération Z. Les données d'inventaire alimentent des intégrations de commerce social, permettant une visibilité des stocks en temps réel lors des démonstrations de produits en direct. À mesure que le commerce électronique s'élargit, les détaillants investissent dans des capacités de logistique inverse qui rationalisent les retours et la rénovation, s'alignant sur les objectifs d'économie circulaire et les attentes des clients en matière de service après-vente sans tracas sur l'ensemble du marché des meubles des Émirats arabes unis.
Analyse géographique
Dubaï conserve sa position de leader avec 39,74 % de la part du marché des meubles des Émirats arabes unis grâce à son statut de pôle commercial et touristique qui génère continuellement des opportunités d'aménagement résidentiel et hôtelier. Des quartiers post-Expo tels que District 2020 entretiennent des pipelines de rénovation, tandis que des acheteurs étrangers à hauts revenus aménagent des penthouses en bord de mer avec des collections européennes sur mesure. L'écosystème axé sur le design de l'émirat, ancré par le Dubai Design District, nourrit les talents locaux et raccourcit les cycles du concept au showroom, maintenant la nouveauté des produits qui renforce l'engagement des consommateurs.
Abou Dhabi suit avec la croissance projetée la plus rapide à un TCAC de 5,60 %, son office du logement allouant des packages d'aides de plusieurs milliards de dirhams qui se traduisent par des achats de meubles immédiats. D'importants développements à usage mixte sur les îles Al Maryah et Yas associent des promenades commerciales à des résidences à haute densité, élargissant la fréquentation des showrooms de meubles. Les partenariats gouvernementaux attirant des fournisseurs de technologies de maison connectée façonnent la demande d'aménagements connectés, positionnant Abou Dhabi comme un banc d'essai pour des concepts de vie intégrant la technologie.
Sharjah, Ajman et les émirats du nord représentent collectivement une part plus modeste mais enregistrent des gains réguliers, les coûts fonciers industriels et de main-d'œuvre encourageant les clusters de fabrication. Le point de vente IKEA à Fujaïrah illustre une stratégie de hub-and-spoke qui raccourcit la livraison du dernier kilomètre vers des zones côtières peu desservies. Les incitations des zones franches attirent les fournisseurs de composants et les producteurs en petites séries, construisant progressivement un écosystème pouvant compenser la dépendance aux importations. Dans l'ensemble, la diversification régionale équilibre le marché des meubles des Émirats arabes unis, atténuant le risque de concentration et diffusant les retombées économiques au-delà des émirats principaux.
Paysage réglementaire
L'ameublement mis sur le marché des Émirats arabes unis est régi par des exigences fédérales en matière de sécurité des produits et de conformité, le ministère de l'Industrie et de la Technologie avancée (MoIAT) faisant office d'autorité principale pour les services de conformité et les marques nationales de conformité. La loi fédérale n° (10) de 2018 relative à la sécurité des produits établit les obligations des fournisseurs de mettre sur le marché des produits sûrs, et les filières de conformité administrées par le MoIAT (y compris les certificats pour les produits réglementés et l'octroi de licences pour les marques nationales de conformité telles que l'Emirates Quality Mark) s'appliquent aux fabricants et importateurs lorsque les exigences techniques pertinentes couvrent leurs catégories de produits.
Pour le commerce transfrontalier, les importateurs gèrent également les douanes et la fiscalité indirecte dans le cadre douanier du CCG, où un droit de douane de 5 % communément appliqué sur de nombreuses lignes d'ameublement (SH 9403) et une TVA de 5 % sont pertinents. Des dispositifs au niveau de l'émirat peuvent ajouter des couches supplémentaires, par exemple via les programmes du Conseil de la qualité et de la conformité (QCC) d'Abou Dhabi et les filières de certification des produits utilisées à Abou Dhabi, qui peuvent influencer la qualification des fournisseurs pour les achats institutionnels et de projets.
Analyse de la chaîne de valeur
La chaîne de valeur de l'ameublement aux Émirats arabes unis est centrée sur l'importation, les meubles finis et les intrants clés étant approvisionnés à l'étranger puis consolidés via l'écosystème logistique et les zones franches du pays. L'approvisionnement en amont comprend des panneaux de bois importés, des tissus, des mousses et de la quincaillerie, tandis que les activités de transformation se déroulent via l'assemblage local, le rembourrage, la finition et la menuiserie sur mesure pour les projets hôteliers et résidentiels haut de gamme. L'infrastructure portuaire et logistique, notamment Jebel Ali, soutient les flux entrants conteneurisés et les réexportations vers les marchés voisins, tandis que les mécanismes de report des droits de douane dans les zones franches influencent le positionnement des stocks et les cycles de trésorerie.
En aval, les détaillants organisés et les spécialistes omnicanaux distribuent via des salles d'exposition de grand format, des magasins compacts en centre commercial et des canaux en ligne soutenus par des services de traitement des commandes, de livraison du dernier kilomètre et d'installation. Du côté des projets, les entrepreneurs, les sociétés d'aménagement intérieur, les designers et les agents d'approvisionnement canalisent la demande provenant des développements hôteliers, de bureaux et liés au gouvernement, où la documentation de conformité et la fiabilité des délais influencent le choix des fournisseurs. En mars 2026, le lancement de la plateforme de soutien à la chaîne d'approvisionnement ADEED par 7X avec des entités gouvernementales d'Abou Dhabi a mis en évidence une coordination public-privé plus approfondie autour de la facilitation des échanges et de la continuité, ce qui peut contribuer à améliorer la disponibilité des intrants industriels et à réduire le risque de perturbation pour la production locale et la livraison des projets.
Paysage concurrentiel
Concentration du Marché
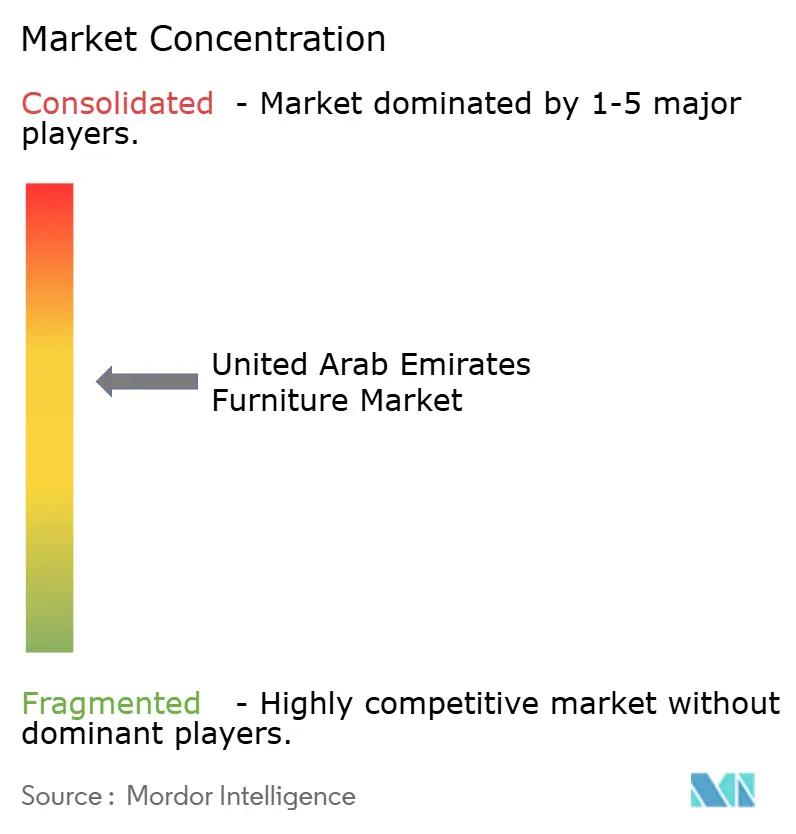
Le marché des meubles des Émirats arabes unis présente une fragmentation modérée, avec des détaillants internationaux établis en concurrence aux côtés d'acteurs régionaux et de spécialistes émergents du commerce électronique. Des géants mondiaux tels que IKEA s'appuient sur l'équité de marque, des chaînes d'approvisionnement verticalement intégrées et des écosystèmes de fidélité riches en données pour défendre leur position de leader. Les récents magasins de format compact à Fujaïrah et Dalma Mall démontrent des empreintes commerciales adaptatives qui pénètrent les zones de chalandise secondaires tout en maintenant les stocks optimisés. Home Centre riposte avec une application dépassant 1 million de téléchargements et des moteurs de recommandation basés sur l'IA qui améliorent les taux de conversion, soulignant la centralité de l'engagement numérique.
Les acteurs régionaux PAN Home et Danube Home s'étendent grâce à une expansion immobilière contrôlée, de grandes plateformes logistiques et le développement de produits sous marque propre, renforçant collectivement la compétitivité omnicanale des prix. Le parc logistique de 5 millions de pieds carrés de Danube Home permet des avantages d'achat en gros qui alimentent les divisions commerciales de détail et de projet, renforçant l'agressivité des offres dans les appels d'offres hôteliers. Les perturbateurs exploitent les tendances d'économie circulaire via des plateformes de location et de revente ; dubizzle signale une augmentation des annonces dans le segment premium d'occasion à mesure que durabilité et accessibilité convergent.
La différenciation stratégique gravite désormais autour des certifications de durabilité, de la compatibilité avec la maison connectée et des services à valeur ajoutée tels que la planification d'espace en 3D. Les partenariats avec des filatures locales de tissus et des ateliers de travail du métal favorisent des commandes personnalisées plus rapides et répondent aux objectifs d'Émirisation. Des accords de distribution exclusive — illustrés par le partenariat de La-Z-Boy avec Dubai Furniture Manufacturing Company — montrent comment les marques étrangères se localisent sans investissement direct en magasins physiques. Collectivement, ces manœuvres maintiennent le champ concurrentiel dynamique, mais modérément consolidé.
Leaders du secteur des meubles des Émirats arabes unis
-
IKEA
-
Danube
-
Royal Furniture
-
Home Centre
-
PAN Emirates
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier des Émirats Arabes Unis Entreprises couvertes dans ce rapport
- IKEA
- Home Centre (Landmark Group)
- PAN Emirates
- Danube Home
- Royal Furniture
- Al Huzaifa Furniture
- THE One
- United Furniture
- Interiors (ENBD Group)
- Ajman Furniture Factory
- B&B Italia (UAE franchise)
- Pottery Barn
- Crate & Barrel
- Indigo Living
- JYSK
- OFIS (Office Inspirations)
- Steelcase
- Haworth
- Herman Miller
- Bene
Lire l’analyse des entreprises de mobilier des émirats arabes unis
Opportunités de marché et perspectives d'avenir
Les mises à niveau de produits induites par la conformité créent une marge de manœuvre pour les marques capables de fournir des meubles de rangement plus sûrs, mieux documentés, et des matériaux alignés sur la qualité de l'air intérieur. La loi de Dubaï n° (3) de 2026 relative à la qualité et à la sécurité des bâtiments codifie une évolution vers des normes plus unifiées et des régimes structurés de maintenance et de réparation, ce qui soutient la demande de spécifications traçables et de meubles durables et réparables dans les bâtiments gérés et les cycles de rénovation. Parallèlement aux exigences liées au bâtiment, les considérations de sécurité des produits et de responsabilité poussent également vers un étiquetage plus clair, des instructions en arabe et une attention accrue à la performance des émissions pour les catégories de bois d'ingénierie et de meubles rembourrés, soutenant les fournisseurs capables de fournir des rapports d'essai, un approvisionnement en composants conformes et des solutions d'installation et d'ancrage standardisées pour les meubles de rangement.
La premiumisation et la personnalisation constituent une deuxième bande d'opportunités, en particulier lorsque les propriétaires et les exploitants hôteliers privilégient des intérieurs sur mesure et axés sur le design plutôt que des choix génériques de catalogue. Cette évolution est visible dans le discours sur les intérieurs de luxe autour de la personnalisation et de la valeur à long terme, ainsi que dans l'investissement continu des acteurs organisés dans des formats de magasins soigneusement conçus et des outils numériques favorisant la vente accompagnée. Le marché offre également de l'espace pour une capacité Made in UAE et une personnalisation rapide qui réduit la dépendance aux délais d'importation, en particulier pour les aménagements hôteliers et la demande de remplacement où le respect des délais et la répétabilité comptent autant que le design.
Développements industriels récents dans Marché du Mobilier des Émirats Arabes Unis
- Juin 2026 : IKEA UAE a ouvert un New Market Hall agrandi de 6 100 m² à Dubai Festival City et a ajouté des outils numériques interactifs Ask IKEA pour soutenir l'achat assisté. La surface accrue renforce la conversion omnicanale en reliant la découverte en magasin à l'orientation numérique et contribue à accélérer la rotation des catégories clés de l'ameublement domestique dans une destination commerciale à forte fréquentation.
- Mai 2026 : Danube Home a dévoilé une salle d'exposition intelligente et soigneusement conçue de 35 000 pieds carrés à Festival Plaza, Jebel Ali. Cette expansion accroît la présence de la marque dans un couloir commercial majeur et renforce l'intensité concurrentielle dans les assortiments de milieu et haut de gamme, où la vente accompagnée, la visualisation et les promesses de livraison plus rapides influencent les décisions d'achat.
- Décembre 2024 : l'Abu Dhabi Investment Office a signé cinq accords liés à la fabrication couvrant le CVC, l'éclairage et les solutions de maison intelligente, qui soutiennent la chaîne d'approvisionnement plus large du secteur du bâtiment. Ces initiatives complètent la demande d'ameublement dans les développements axés sur les projets en renforçant les intrants et systèmes adjacents couramment intégrés dans les aménagements résidentiels et hôteliers.
Marché du Mobilier des Émirats Arabes Unis Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette méthodologie, le marché du mobilier aux EAU est mesuré comme la valeur du mobilier fini vendu à usage résidentiel et non résidentiel à travers les EAU, couvrant les produits fabriqués localement et importés, commercialisés via les canaux hors ligne et en ligne.
Exclusions du périmètre : Nous excluons la décoration intérieure, les appareils électroménagers, les matériaux de construction, ainsi que les services d'installation ou de design d'intérieur, même lorsqu'ils sont inclus dans des projets d'aménagement.
Aperçu de la Segmentation
- Par application
- Meubles d'habitation
- Chaises
- Tables (d'appoint, basses, de coiffeuse, etc.)
- Lits
- Armoires
- Canapés
- Tables de salle à manger/ensembles de salle à manger
- Armoires de cuisine
- Autres meubles d'habitation (salle de bain, extérieur, etc.)
- Meubles de bureau
- Chaises
- Tables
- Armoires de rangement
- Bureaux
- Canapés et autres sièges rembourrés
- Autres meubles de bureau
- Meubles d'hôtellerie
- Meubles scolaires
- Meubles de santé
- Autres applications (lieux publics, centres commerciaux, bureaux gouvernementaux, etc.)
- Meubles d'habitation
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres matériaux
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par canal de distribution
- B2C / Commerce de détail
- Grandes surfaces d'ameublement
- Magasins spécialisés en meubles
- En ligne
- Autres canaux de distribution
- B2B / Projet
- B2C / Commerce de détail
- Par géographie
- Dubaï
- Abou Dhabi
- Sharjah
- Reste des Émirats arabes unis
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de la demande et le flux d'approvisionnement avant la conduite de tout entretien. Nous nous sommes appuyés sur des séries commerciales et macroéconomiques publiques pour comprendre le volume de mobilier entrant dans le pays, la vitesse d'expansion des marchés finaux et l'évolution des prix selon les catégories.
Les sources utilisées comprennent, à titre d'exemple, les indicateurs de population et de ménages du Centre fédéral de compétitivité et de statistiques des EAU, les données d'activité dans la construction et l'hôtellerie du Centre des statistiques de Dubaï, les séries d'importations et d'exportations d'UN Comtrade et d'ITC Trade Map, les indicateurs macroéconomiques de la Banque mondiale, ainsi que les statistiques industrielles de l'ONUDI le cas échéant. Pour relier ces données au comportement des entreprises, nous avons également examiné des rapports annuels, des présentations aux investisseurs, des annonces de détaillants et des articles de presse fiables, puis vérifié de manière sélective les données financières d'entreprises et les bases de données de flux d'expéditions à l'import et à l'export pour en assurer la cohérence. Les sources mentionnées sont données à titre illustratif et non exhaustif ; des références publiques et payantes supplémentaires ont été consultées à des fins de recoupement, de validation et de clarification.
Entretiens Primaires et Enquêtes
Les travaux primaires ont visé à valider les facteurs d'achat aux EAU, puis à soumettre les hypothèses documentaires à des tests de résistance à l'aide de signaux réels de prix et de volumes. Nous avons échangé avec des fabricants, des importateurs, des distributeurs, des détaillants, des acheteurs de projets et des parties prenantes de l'aménagement à travers les EAU, afin que le modèle reflète les évolutions du mix de canaux, le calendrier des projets et les mouvements de prix par catégorie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de moindre envergure : 22 % | Managers : 58 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les signaux d'importation et de production locale sont réconciliés avec les facteurs de demande aux EAU, puis alloués à la consommation de mobilier à l'aide de répartitions par catégorie et de parts de canaux issues de séries publiques et d'entretiens. Une fois les totaux établis, nous avons eu recours à des vérifications ascendantes sélectives — telles que des prix de vente moyens échantillonnés par grands groupes de produits multipliés par les unités vendues estimées via les principaux types de canaux — pour confirmer que la valeur globale reste réaliste.
Les données qui influencent de manière significative le modèle comprennent les nouvelles livraisons de logements et les emménagements résidentiels, les tendances en matière de clés d'hôtels et de taux d'occupation qui influent sur les cycles de remplacement, l'activité des projets de bureaux et d'éducation, la dynamique des ventes au détail pour les articles de maison, la valeur des importations par codes SH clés du mobilier, et les mouvements de prix observés par type de matériau et gamme de prix. Lorsque la visibilité ascendante est plus faible, comme pour les petits ateliers et le commerce non organisé, nous avons utilisé des hypothèses de parts éclairées, validées par les retours des distributeurs et des détaillants.
Pour les prévisions, une analyse de scénarios a été utilisée car le marché des EAU est sensible aux pipelines de projets, aux fluctuations du tourisme et aux prix promotionnels. Les hypothèses du scénario de base ont été ancrées aux avis d'experts sur l'activité dans la construction et l'hôtellerie, aux évolutions attendues de la pénétration du commerce en ligne, et à une progression des prix régulière mais inégale selon les catégories.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés de plusieurs façons avant validation afin que les écarts importants ne passent pas sans explication. Nous comparons la valeur finale du marché à des signaux indépendants tels que les tendances des importations, l'activité dans la construction et les prix au niveau des canaux, puis nous examinons les écarts par catégorie et par émirat avant de finaliser les totaux.
Si une rupture inattendue est constatée — comme une variation marquée de la valeur des importations ou un choc de demande soudain dans l'hôtellerie — l'équipe reprend contact avec les sources et réexécute les hypothèses concernées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale par un analyste est effectuée peu avant la livraison afin que les clients reçoivent la vue la plus récente.
Estimation du Marché du Mobilier aux Émirats Arabes Unis par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le mobilier aux EAU diffèrent souvent parce que les périmètres ne sont pas définis de la même manière, et parce que les prix et le mix de canaux sont traités différemment selon les modèles. Le calendrier joue également un rôle, car une étude utilisant des données commerciales plus anciennes ou des hypothèses de construction antérieures à une mise à jour peut aboutir à une valeur sensiblement différente.
Les écarts les plus importants proviennent généralement de l'inclusion ou non des matelas, de la décoration ou des services d'aménagement dans le total du mobilier, et du fait que les valeurs sont comptabilisées au prix de vente au détail ou plus près de la valeur à l'importation et au départ usine. Une autre source d'écart réside dans la vitesse à laquelle les prix de vente moyens sont supposés augmenter dans les catégories premium, ainsi que dans la manière dont les remises en ligne et les promotions sont prises en compte — ce qui est corrigé par des vérifications au niveau des canaux et une réconciliation de la valeur des importations de l'année en cours avant de finaliser le total 2025 chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,82 milliards USD (2025) | |
| Revue Professionnelle A | 3,40 milliards USD (2025) | Souvent plus proche de la valeur à l'importation et peut sous-estimer l'approvisionnement assemblé localement et les marges de détail, ce qui tire le total vers le bas même si la demande en unités est similaire. |
| Cabinet de Conseil Régional B | 4,30 milliards USD (2025) | Peut intégrer le périmètre de l'aménagement et les catégories adjacentes de la maison, et peut appliquer une croissance des prix de vente moyens plus rapide pour les projets premium sans validation cohérente au niveau des canaux. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé comme mobilier et au prix auquel il est valorisé. En maintenant des inclusions claires, en ancrant le total aux données commerciales, de construction et de canaux, puis en n'ajustant que là où les retours d'entretiens le justifient, le résultat reste traçable et reproductible à des fins de planification.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des meubles des Émirats arabes unis en 2026 ?
Il est évalué à 3,97 milliards USD et devrait atteindre 4,85 milliards USD d'ici 2031 à un TCAC de 4,05 %.
Quel émirat contribue le plus à la demande de meubles ?
Dubaï est en tête avec une part de 39,74 % grâce à son statut de pôle touristique et à l'intense activité immobilière.
Quel segment connaît la croissance la plus rapide ?
Les meubles d'hôtellerie affichent la croissance la plus rapide à un TCAC de 5,20 %, les hôtels se rénovant après l'Expo.
Pourquoi les ventes de meubles premium augmentent-elles ?
Des revenus disponibles plus élevés, des prêts hypothécaires accessibles et l'intégration technologique stimulent un TCAC de 5,00 % pour les pièces premium.
Comment les détaillants font-ils face aux risques liés à la chaîne d'approvisionnement ?
Ils étendent la fabrication locale, diversifient les approvisionnements au-delà du bois thaïlandais et investissent dans des centres d'exécution automatisés.
Quel rôle joue le commerce électronique ?
Les canaux B2C en ligne représentent désormais 66,95 % des dépenses, soutenus par des applications mobiles, la visualisation en réalité augmentée et les solutions d'achat immédiat avec paiement différé.