
Taille et parts du marché du meuble en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.37 Milliards de dollars |
| Taille du Marché (2026) | 8.97 Milliards de dollars |
| Taille du Marché (2031) | 12.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.80 % |
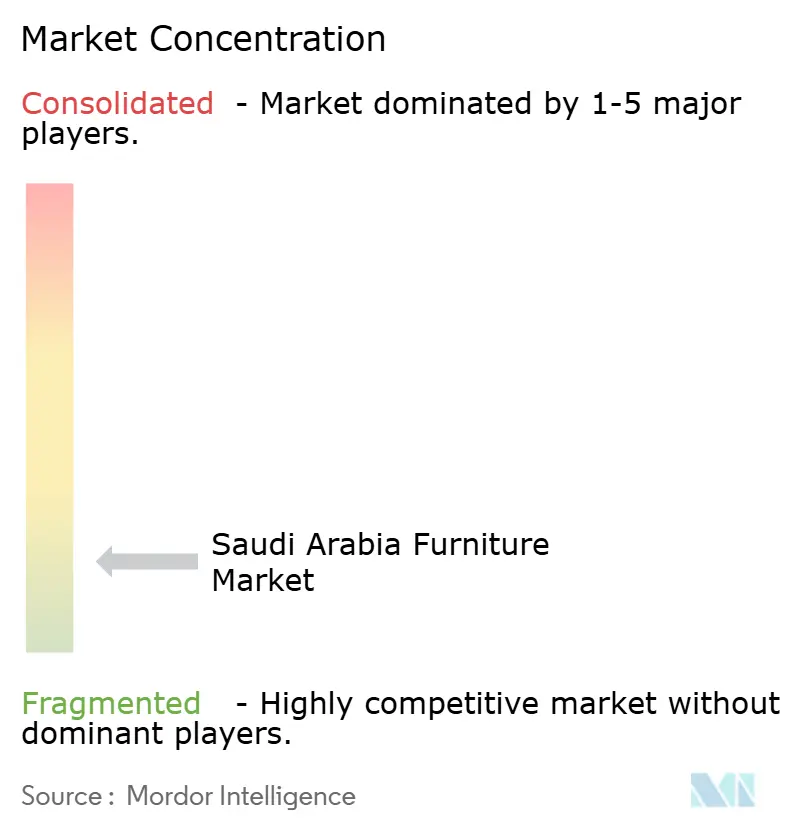
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du meuble en Arabie Saoudite par Mordor Intelligence
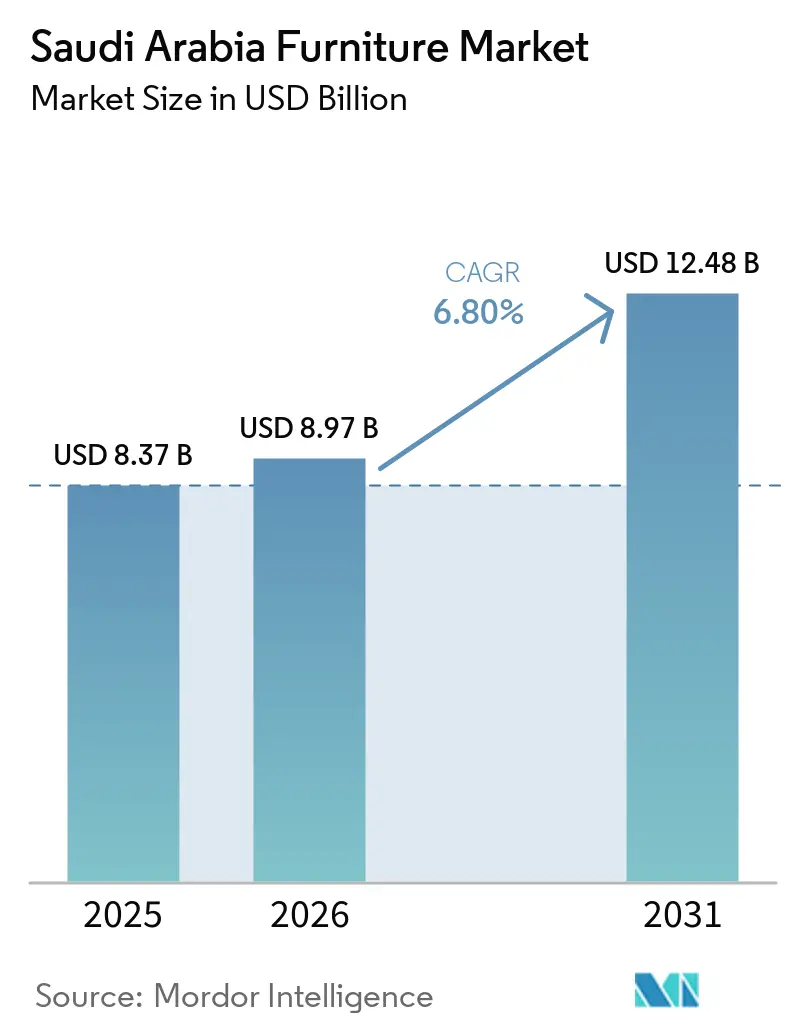
Le marché du meuble en Arabie Saoudite était évalué à 8,37 milliards USD en 2025 et devrait atteindre 8,97 milliards USD en 2026 et 12,48 milliards USD d'ici 2031, à un CAGR de 6,8 % durant la période de prévision (2026-2031). La demande de meubles en Arabie Saoudite est portée par une large base résidentielle qui génère une demande récurrente de premier achat et de remplacement, ainsi que par un pipeline de gigaprojets soutenus par le Fonds d'investissement public (PIF) qui crée une demande de mobilier, d'équipements et d'aménagements (FF&E) de qualité spécifiée à mesure que les propriétés ouvrent. La publication des statistiques du logement 2025 de GASTAT met en évidence un parc immobilier mature mais en expansion, avec 4,5 millions de logements occupés par des Saoudiens et plus de 118 000 nouveaux logements nets ajoutés en 2025[1]. Les gigaprojets soutenus par le PIF, notamment Diriyah, la mer Rouge, NEOM, Qiddiya et AMAALA, génèrent une demande de FF&E liée à l'avancement des projets, les projets Waldorf Astoria et Four Seasons de Diriyah représentant à eux deux une valeur combinée de FF&E de 1,55 milliard USD en 2026. Les grands détaillants élargissent leurs capacités de distribution : IKEA Alsulaiman vise 30 points de rencontre clients à l'échelle nationale d'ici 2028[2] ; Home Centre et Pan Home s'étendent vers les villes secondaires ; Ashley HomeStore a ouvert son huitième showroom en Arabie Saoudite en janvier 2026 ; Almutlaq combine des opérations de vente au détail avec la fabrication dans son usine de Dammam ; et ABYAT développe un hub logistique de 110 000 mètres carrés au port du roi Abdulaziz avec un investissement de 100 millions SAR (26,65 millions USD).
Points clés du rapport
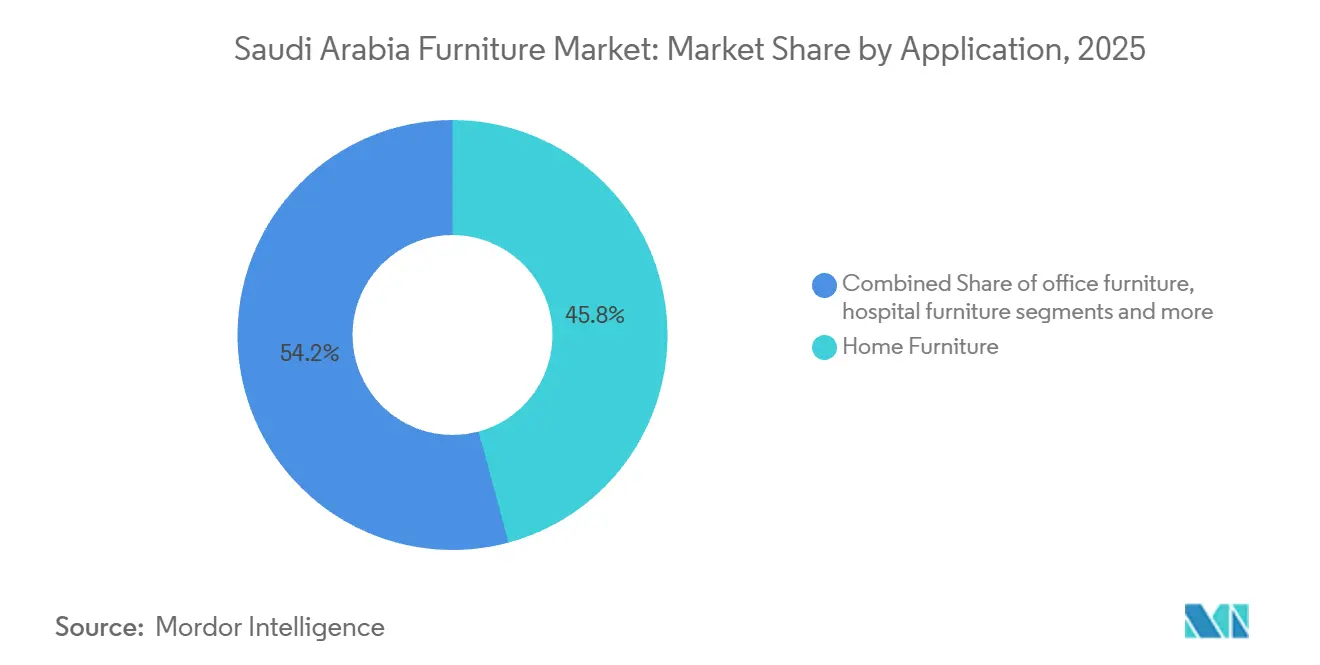
- Par application, le mobilier résidentiel détenait 45,8 % de la part de marché du meuble en Arabie Saoudite en 2025, tandis que le mobilier hôtelier devrait se développer à un CAGR de 9,6 % jusqu'en 2031.
- Par matériau, le bois détenait 53,9 % de la part de marché du meuble en Arabie Saoudite en 2025, tandis que le mobilier en plastique et polymère devrait se développer à un CAGR de 9,0 % jusqu'en 2031.
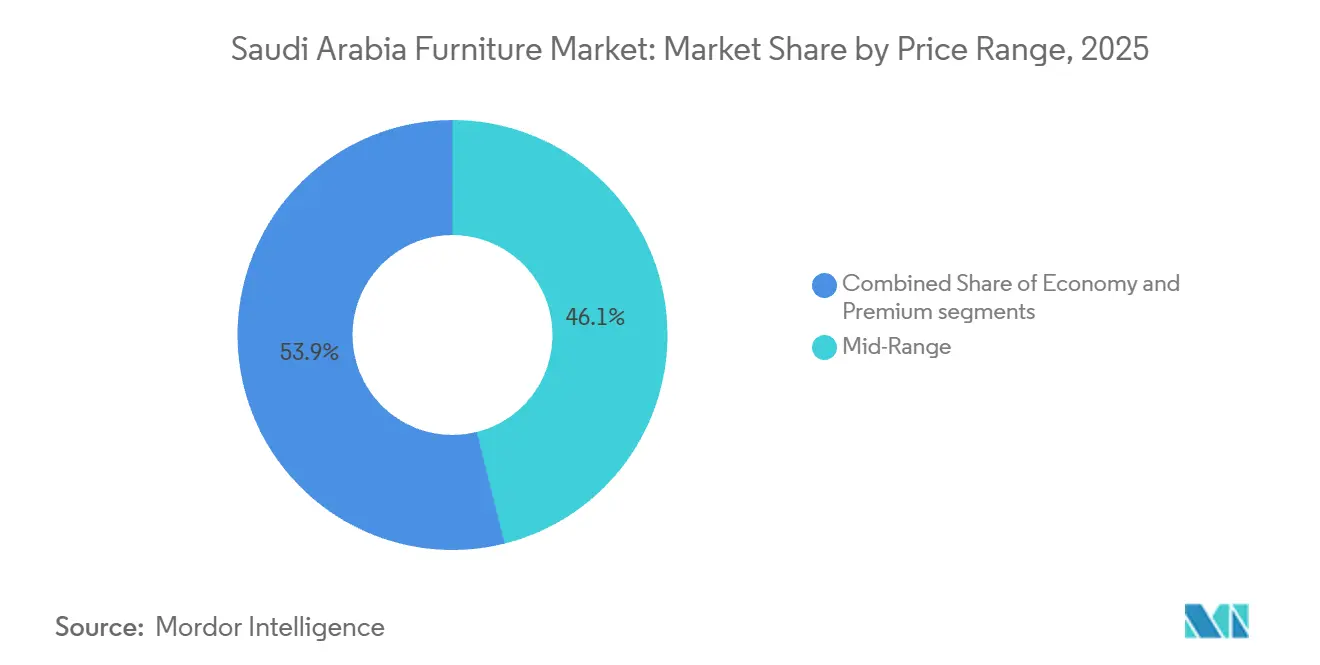
- Par gamme de prix, le mobilier milieu de gamme détenait 46,1 % de la part de revenus en 2025, tandis que le mobilier premium devrait se développer à un CAGR de 8,3 % jusqu'en 2031.
- Par canal de distribution, le B2C et la vente au détail détenaient 62,9 % de la part de revenus en 2025, tandis que les ventes B2B et projets devraient se développer à un CAGR de 7,8 % jusqu'en 2031.
- Par géographie, la région centrale détenait une part de revenus de 37,5 % en 2025, tandis que la région nord devrait se développer à un CAGR de 9,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le développement résidentiel de Vision 2030 accélère la demande de mobilier résidentiel | +2.0% | À l'échelle du Royaume, concentré à Riyad, Djeddah, Médine et dans les communautés ROSHN | Moyen terme (2-4 ans) |
| Les gigaprojets hôteliers alimentent les segments contrat et luxe | +1.5% | Littoral occidental, notamment NEOM, mer Rouge, Diriyah et Qiddiya, avec des retombées sur les hôtels de luxe de Riyad | Moyen terme (2-4 ans) |
| L'adoption rapide du commerce électronique et du BNPL stimule les ventes de meubles en ligne | +0.9% | National, plus fort à Riyad, Djeddah et dans la zone métropolitaine de Dammam | Court terme (≤ 2 ans) |
| Les appels d'offres publics liés aux critères ESG favorisent le mobilier en bois certifié | +0.5% | Zones de projet NEOM, sites de Red Sea Global et bâtiments gouvernementaux certifiés Mostadam | Moyen terme (2-4 ans) |
| La Saudisation stimule la modernisation du mobilier de bureau ergonomique | +0.6% | Riyad, notamment KAFD, Al-Malqa et Al-Olaya, avec des retombées secondaires sur les pôles commerciaux de Djeddah | Court terme (≤ 2 ans) |
| Localisation des panneaux de bois face au risque d'expédition en mer Rouge | +0.4% | Villes industrielles de Riyad, Djeddah et Dammam, avec des bénéfices pour la chaîne d'approvisionnement nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le développement résidentiel de Vision 2030 accélère la demande de mobilier résidentiel
Le programme de logement de l'Arabie Saoudite a régulièrement progressé vers son objectif de 70 % de propriétaires, ajoutant chaque année un nombre croissant de logements nouvellement acquis sur le marché. Chaque nouveau ménage représente un acheteur potentiel de meubles, faisant des données annuelles sur l'accession à la propriété et la livraison de logements un indicateur avancé clé de la demande de meubles. En 2025, le taux de propriété a atteint 66,24 %, contre 63,74 % en 2023 et 65,40 % en 2024[3]. En 2024, le programme Sakani a servi 117 000 familles, dont 93 000 familles qui ont emménagé dans des logements achevés. Selon GASTAT, l'Arabie Saoudite a ajouté plus de 118 000 nouveaux logements nets occupés par des Saoudiens en 2025. Le taux de propriété a augmenté d'environ 2,5 points de pourcentage entre 2023 et 2025. À ce rythme annuel, atteindre les 3,76 points de pourcentage restants nécessaires pour atteindre l'objectif de 70 % soutiendrait environ trois années supplémentaires de demande soutenue de mobilier de première installation. Les nouveaux propriétaires ne meublent généralement pas leur logement immédiatement à la remise des clés. Dans une villa typique de Riyad, les achats de meubles interviennent généralement 12 à 18 mois plus tard, après les travaux d'aménagement et l'épargne du ménage.
Les gigaprojets hôteliers alimentent les segments contrat et luxe
Diriyah, la mer Rouge et Qiddiya continuent d'ajouter des chambres d'hôtel opérationnelles chaque année, chaque propriété nécessitant des mobiliers, équipements et aménagements (FF&E) spécifiés par l'opérateur avant le début des achats. Les ouvertures annuelles de chambres d'hôtel et les attributions confirmées d'opérateurs, plutôt que les dépenses d'investissement (CapEx) annoncées, convertissent les pipelines de gigaprojets en demande tangible de meubles. Diriyah Gate et Wadi Safar prévoient d'inclure environ 18 000 logements, 450 commerces et établissements de restauration (F&B), et près de 40 hôtels. Bab Samhan étant déjà opérationnel, le carnet de commandes comprend à la fois une demande de FF&E de première installation et de remplacement. Le bloc Waldorf Astoria de Hassan Allam–UCC d'une valeur de 727 millions USD et le projet Four Seasons de Midad d'une valeur de 827 millions USD continuent de représenter des signaux de demande clairs[4]. La phase 1 du projet de la mer Rouge a inauguré The St. Regis Red Sea Resort et Nujuma, a Ritz-Carlton Reserve, en 2024. Les hôtels insulaires restants lancent des appels d'offres pour les contrats FF&E par phases. Les spécifications pour les développements côtiers régénératifs, notamment les exigences liées à l'exposition au sel, à la résistance à l'humidité et à la durabilité en extérieur, ne se transfèrent pas directement depuis les manuels de conception patrimoine-luxe de Diriyah. Les spécifications FF&E des opérateurs exigent la conformité aux classements coupe-feu, aux classifications d'humidité, ainsi qu'aux exigences de chaîne de traçabilité du Forest Stewardship Council (FSC) et du Programme for the Endorsement of Forest Certification (PEFC) avant toute discussion sur les prix.
Adoption rapide du commerce électronique, du BNPL et demande en milieu de travail
Le meuble est une catégorie structurellement difficile pour le commerce électronique en raison des coûts logistiques, des taux de retour et des besoins d'assemblage. Malgré cela, l'adoption s'accélère en Arabie Saoudite, les principales plateformes signalant le meuble parmi leurs catégories les plus fréquentées et le paiement fractionné BNPL convertissant les achats à prix élevé en transactions par versements. La capacité de BNPL agréée et une livraison au dernier kilomètre fiable, et non le volume de trafic, sont ce qui convertit cette demande en revenus réalisés. Les produits encombrants, les coûts de retour élevés et les exigences d'assemblage ont historiquement limité le commerce électronique de meubles. Cela est en train de changer : les classements de trafic web 2026 placent ikea.com en première position, homecentre.com en deuxième et panhomestores.com en troisième parmi les détaillants de meubles en Arabie Saoudite. IKEA Saudi Arabia propose la livraison le jour même à partir de 39 SAR (10,4 USD) et prend en charge le paiement via quatre fournisseurs de paiement fractionné (BNPL) agréés : Amwal, Tamara, Tabby et Baseeta. Le paiement intégral à l'avance n'est plus la méthode d'achat par défaut, permettant l'achat de mobilier complet pour une pièce sans nécessiter de carte de crédit. Les nouvelles licences délivrées par la Banque centrale d'Arabie Saoudite (SAMA) permettent aux fournisseurs de BNPL tels que Tabby d'augmenter les plafonds de transaction maximaux et d'étendre les durées de versements jusqu'à douze mois. Cela s'applique aux marchands incluant déjà IKEA, Noon et Almanea, positionnant le segment de mobilier milieu de gamme comme bénéficiaire direct.
Les matériaux certifiés et la capacité locale en panneaux de bois soutiennent la préparation aux appels d'offres
Les achats publics et des gigaprojets en Arabie Saoudite fonctionnent selon trois portes de conformité : l'enregistrement SABER, les seuils de contenu local LCGPA et la certification de durabilité Mostadam/SBC 1001. Les fournisseurs doivent satisfaire à toutes les exigences avant l'évaluation des prix, car le non-respect de l'une d'entre elles les disqualifie de l'attribution. Ce cadre favorise les fabricants de meubles certifiés et conformes aux exigences locales par rapport aux concurrents axés uniquement sur le prix. La plateforme SABER de SASO est obligatoire pour la plupart des meubles finis entrant dans le Royaume. La mise à jour 2026 exige des codes SH à 12 chiffres et lie la délivrance des certificats aux registres de TVA de ZATCA ; des dépôts retardés ou rejetés peuvent bloquer le dédouanement et la comptabilité de la TVA. Le mobilier en bois nécessite généralement des dossiers de tests de stabilité structurelle, de revêtement et de classe de formaldéhyde, un étiquetage bilingue arabe-anglais et une documentation phytosanitaire pour le bois brut ou semi-transformé. La liste nationale de produits LCGPA comprend un chapitre sur le meuble couvrant 26 catégories de produits et des centaines d'usines enregistrées. Les fournisseurs ont besoin d'un certificat de contenu local audité, en plus de l'enregistrement SABER, pour bénéficier de la préférence de liste.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des coûts logistiques et droits d'importation élevés compriment les marges | -1.1% | Ports orientaux et corridors de distribution intérieure longue distance | Court terme (≤ 2 ans) |
| Volatilité des prix des intrants bois et mousse | -0.9% | Pôles de fabrication dépendants des importations à Riyad, Djeddah et Dammam | Court terme (≤ 2 ans) |
| Retards d'autorisation reportant les calendriers d'aménagement | -0.7% | Zones de développement commercial urbain | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée en tapisserie et menuiserie | -0.7% | Clusters de fabrication de meubles industriels à Riyad et Djeddah | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des coûts logistiques élevés et des droits d'importation compriment les marges
Le mobilier importé est soumis à un droit de douane de 15 % sur sa valeur Coût, Assurance et Fret (CAF), suivi d'une TVA de 15 % sur le montant incluant les droits, créant une charge fiscale combinée d'environ 32,25 % au-dessus du prix départ usine avant entreposage, livraison au dernier kilomètre ou marges de détail. Au 30 septembre 2026, CMA CGM et Maersk continuent d'imposer des surcharges d'urgence allant jusqu'à 3 000 USD par conteneur pour les expéditions de bois et de meubles, en plus des taux de fret de base déjà élevés. Les coûts à destination restent 15 à 20 % plus élevés qu'avant 2024, obligeant les détaillants soit à absorber l'impact sur les marges, soit à augmenter les prix, ce qui contraint la demande dans le segment économique sensible aux prix. Les marques internationales et les distributeurs s'approvisionnant en Chine, en Asie du Sud-Est et en Europe subissent la plus forte compression des marges, car leurs assortiments de produits dépendent fortement des importations. Les budgets de projet fixes peuvent rendre les devis de fournisseurs initialement compétitifs non viables lorsque les coûts totaux à destination, incluant le fret, les droits de douane et la TVA, augmentent. Les détaillants dans les catégories à prix plus bas ne peuvent pas absorber les hausses de coûts sans risquer des pertes de volume, tandis que les détaillants premium peuvent répercuter une plus grande part de ces hausses car ils opèrent avec des marges absolues plus élevées.
Volatilité des prix du bois et de la mousse de rembourrage
La volatilit des prix du bois et de la mousse de rembourrage comprime les marges dans les usines de meubles domestiques d'Arabie Saoudite, car la mousse suit le cycle pétrochimique lié au pétrole brut et aux dérivés et est difficile à couvrir, tandis que le bois reste instable en raison des limites d'exploitation forestière dans les principaux pays producteurs, des perturbations du fret en mer Rouge et des pénalités pour approvisionnement non autorisé. Les fabricants milieu de gamme et économiques manquent du pouvoir de fixation des prix pour absorber ces pics sans perdre du volume, et les producteurs de meubles rembourrés font face à des pics simultanés de coûts de mousse et de tissu, qui ensemble contraignent la production et freinent la croissance du marché du meuble en Arabie Saoudite. La volatilité du bois et de la mousse de rembourrage comprime les marges dans 363 usines domestiques. La mousse suit le cycle pétrochimique (pétrole brut et dérivés) et est difficile à couvrir directement. Les limites d'exploitation forestière en Indonésie, en Malaisie et au Brésil ; les perturbations en mer Rouge ajoutant du fret sur des prix de matières premières déjà volatils ; et les pénalités de l'Arabie Saoudite pouvant atteindre 30 millions SAR (8 millions USD) pour l'approvisionnement non autorisé en bois. La volatilité persiste car les règles d'exploitation forestière des pays sources, le fret en mer Rouge, le risque de conformité au bois du Royaume d'Arabie Saoudite et le cycle de mousse lié au pétrole évoluent indépendamment de la demande de meubles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
le mobilier résidentiel en tête tandis que l'hôtellerie prend de l'élanLe mobilier résidentiel représentait 45,8 % de la taille du marché du meuble en Arabie Saoudite en 2025. La nouvelle occupation résidentielle soutient la demande de lits, canapés, ensembles de salle à manger, produits de rangement et cuisines équipées. Les familles qui meublent un premier logement achètent souvent plusieurs catégories sur une courte période. Les détaillants disposant de réseaux de showrooms, de capacités de livraison et de services d'installation sont bien positionnés pour répondre à ces achats. Le mobilier de bureau bénéficie également des aménagements commerciaux à Riyad et dans d'autres centres d'affaires. Les employeurs qui emménagent dans de nouveaux bâtiments ont besoin de bureaux, de sièges, de rangements, de systèmes de salles de réunion et de produits d'accueil. L'industrie du meuble en Arabie Saoudite bénéficie de cette demande car les acheteurs commerciaux ont souvent besoin de produits cohérents sur plusieurs étages ou sites.
Le mobilier hôtelier devrait croître à un CAGR de 9,6 % jusqu'en 2031. Les hôtels et les complexes hôteliers ont besoin de mobilier pour les chambres, de sièges pour les halls, de tables de restaurant, de pièces d'extérieur et de produits pour les espaces de service. Les opérateurs de marque fixent souvent des normes détaillées de conception et de durabilité pour chaque ensemble. Leur processus d'achat favorise les fournisseurs capables de documenter la conformité et de soutenir l'installation. Le mobilier éducatif et de santé reste des domaines d'application plus restreints mais peut générer des commandes répétées via les achats institutionnels. Les écoles ont besoin de bureaux, de sièges, de rangements et de produits de cafétéria, tandis que les établissements de santé ont besoin d'ameublements durables adaptés aux environnements cliniques. Cette diversité élargit la demande au-delà des achats des ménages au sein du marché du meuble en Arabie Saoudite.

Par matériau :
le bois conserve sa position dominante tandis que l'utilisation des polymères s'étendLe bois représentait 53,9 % des revenus du meuble en Arabie Saoudite en 2025. Le bois massif, les placages et le MDF restent courants dans les produits résidentiels pour chambres, salons et salles à manger. L'approvisionnement local en panneaux de bois peut soutenir une production plus rapide d'armoires et de meubles de rangement. Les acheteurs continuent également d'associer les finitions bois aux styles d'ameubliement résidentiel établis. La documentation des matériaux devient de plus en plus pertinente lorsque les fournisseurs participent à des appels d'offres hôteliers ou publics. Les sources de bois certifiées et les dossiers de produits peuvent améliorer la préparation aux appels d'offres. Les produits en bois restent soutenus par les préférences résidentielles et les capacités de fabrication locales.
Le mobilier en plastique et polymère devrait croître à un CAGR de 9,0 % jusqu'en 2031. Cette catégorie convient aux espaces extérieurs, aux cantines scolaires, aux hébergements de travailleurs et aux sites hôteliers exposés à la chaleur et à l'humidité. Les designs en polymère peuvent offrir un entretien réduit et un nettoyage facile dans les environnements à forte utilisation. Le mobilier métallique continue de servir les bureaux, les écoles et les installations industrielles où la durabilité structurelle est importante. Les matériaux recyclés et techniques restent un domaine en développement pour les fournisseurs capables de vérifier leur composition. Les normes d'achat peuvent donner à ces produits un rôle plus clair lorsque le contenu recyclé est demandé. L'industrie du meuble en Arabie Saoudite peut donc soutenir plusieurs choix de matériaux plutôt que de dépendre d'une seule catégorie d'intrants.
Par gamme de prix :
la demande milieu de gamme reste large tandis que les ventes premium augmententLe mobilier milieu de gamme représentait 46,1 % de la taille du marché du meuble en Arabie Saoudite en 2025. Les jeunes ménages qui meublent des logements nouvellement occupés recherchent souvent des produits durables à un coût total gérable. Les options de paiement par versements peuvent rendre un canapé, un ensemble de salle à manger ou une chambre mieux spécifiés plus accessibles. Cela soutient le passage des produits d'entrée de gamme vers les offres milieu de gamme. Les détaillants utilisent également des promotions groupées, la livraison et l'assemblage pour attirer ces clients. Le segment reste important car il sert une large gamme de budgets ménagers. C'est le niveau de volume central pour une grande partie du marché du meuble en Arabie Saoudite.
Le mobilier premium devrait croître à un CAGR de 8,3 % jusqu'en 2031. Les hôtels de luxe, les résidences de marque et les ménages à revenus élevés recherchent des designs personnalisés, de meilleurs matériaux et des labels internationaux établis. Ces acheteurs accordent plus de valeur à la qualité de finition, à l'origine du produit et à la cohérence du design. Les fournisseurs de contrats peuvent en bénéficier lorsqu'ils répondent aux normes exactes des spécifications hôtelières et résidentielles. Les produits économiques font face à plus de pression en raison des coûts d'importation et de la concurrence par les prix. IKEA Saudi Arabia a lancé son service de rachat en septembre 2026, créant un canal formel pour que les produits usagés réintègrent la consommation. Ce service peut prolonger la durée de vie utile de certains meubles d'entrée de gamme tout en renforçant l'engagement client.
Par canal de distribution :
le commerce de détail en tête tandis que les ventes projets progressent plus rapidementLe B2C et la vente au détail détenaient 62,9 % des revenus du meuble en Arabie Saoudite en 2025. Les showrooms restent importants pour les canapés, les lits, les ensembles de salle à manger et autres achats où les consommateurs souhaitent inspecter le confort, la couleur et la finition. Les magasins spécialisés et les centres d'amélioration de l'habitat fournissent également des conseils de planification et une livraison locale. Le commerce en ligne élargit la portée de ces formats en permettant aux clients de comparer les produits avant de se rendre en magasin ou de commander. L'exécution numérique devient une capacité standard plutôt qu'un canal séparé. La menuiserie sur mesure conserve un rôle dans les maisons premium et les intérieurs de majlis où les dimensions standard ne correspondent pas au design. Ces options maintiennent le côté détail du marché du meuble en Arabie Saoudite large et compétitif.
Les ventes B2B et projets devraient croître à un CAGR de 7,8 % jusqu'en 2031. Les projets hôteliers, de bureaux, d'éducation et gouvernementaux achètent en plus grands volumes et nécessitent souvent qu'un seul fournisseur gère la livraison et l'installation. Ces clients attendent la conformité des produits, des délais fixés et des conditions de garantie claires. En septembre 2026, ALMUTLAQ Furniture a achevé le projet du siège régional d'EY au King Abdullah Financial District en utilisant des systèmes Haworth sur 2 tours. Cet exemple montre comment les fournisseurs de projets peuvent concourir pour des ensembles de bureaux à haute valeur ajoutée. Les détaillants sans équipes dédiées aux projets peuvent avoir un accès limité à cette voie à croissance plus rapide. L'industrie du meuble en Arabie Saoudite répond en ajoutant des services de spécification, d'achat et d'installation.
Analyse géographique
La région centrale détenait 37,5 % des revenus du meuble en Arabie Saoudite en 2025. Riyad à elle seule ancre cette croissance : l'offre résidentielle de la capitale a atteint environ 1,93 million d'unités en 2025, avec environ 63 000 unités supplémentaires prévues pour livraison en 2026-2027 via ROSHN, la Société nationale du logement et les projets affiliés au MoMAH. Simultanément, Riyad est l'épicentre du boom des bureaux lié aux sièges régionaux (RHQ), avec le seul stock de bureaux de catégorie A projeté pour atteindre près de la moitié du total combiné de 15 millions de m² de la zone métropolitaine (DMA) Riyad/Djeddah/Dammam d'ici 2028, et les loyers de catégorie A ayant augmenté de 86 % cumulativement depuis 2019. Ce double moteur, ameublement résidentiel de masse plus aménagement de bureaux premium, donne à la région centrale la base de demande la plus diversifiée de toutes les régions. Al-Qassim contribue une base de demande de meubles résidentielle et agricole plus traditionnelle et plus modeste aux côtés de la contribution métropolitaine dominante de Riyad.
La région occidentale est la deuxième zone de demande en importance car La Mecque, Médine et Djeddah combinent les achats des ménages avec les besoins hôteliers. La Mecque et Médine représentent collectivement plus de 252 000 chambres d'hôtel planifiées, avec des projets incluant Rua Al Haram, Rua Al Madinah, Knowledge Economic City et Masar Makkah, dont 64 % seront des propriétés de catégorie quatre et cinq étoiles exigeant des spécifications FF&E premium. La région nord devrait croître à un CAGR de 9,2 % jusqu'en 2031. La demande de meubles dans la région nord est principalement résidentielle et gouvernementale/institutionnelle (écoles, établissements de santé et bureaux administratifs), compte tenu de la densité de population plus faible de la région et de son exposition plus limitée aux gigaprojets à grande échelle ou aux pipelines hôteliers par rapport aux régions centrale, occidentale et orientale.
La demande de meubles dans la région orientale est façonnée par sa base économique industrielle et énergétique, une part comparativement plus élevée de ménages de professionnels expatriés et un patrimoine établi de vente au détail de meubles domestiques. Hamad M. Al Rugaib & Sons, l'un des plus anciens détaillants de meubles du Royaume (fondé en 1958), a son siège à Dhahran et continue d'étendre son empreinte dans la province orientale, notamment son huitième showroom de marque Ashley ouvert à Dammam. La région sud connaît une croissance marginalement plus rapide, reflétant des investissements touristiques et infrastructurels progressifs (notamment une activité de développement naissante sur la côte de la mer Rouge et dans la région d'Asir) superposés à une base de demande résidentielle et institutionnelle similaire en nature à celle de la région nord.
Paysage concurrentiel
Le marché du meuble en Arabie Saoudite est structurellement fragmenté. Les six détaillants organisés nommés détiennent ensemble seulement environ 20,4 % de la valeur du marché, tandis que les « autres acteurs du marché » représentent 79,58 %. Il s'agit d'une industrie à faible concentration : aucune entreprise n'approche une part dominante, et la longue traîne de showrooms indépendants, d'ateliers, d'importateurs et de fournisseurs de contrats fixe encore la majeure partie du ton concurrentiel.
IKEA Saudi Arabia, exploité par le groupe Alsulaiman, est le principal acteur avec 8,11 %. Cette avance est significative en termes de notoriété de marque, de format de magasin et de portée omnicanale, mais elle est modeste en termes absolus. La position d'IKEA reflète son échelle dans le mobilier prêt-à-assembler et milieu de gamme, l'expansion de la franchise vers davantage de points de rencontre clients et des améliorations opérationnelles telles qu'une exécution plus efficace. Abyat suit avec 3,61 %, se positionnant comme une plateforme de finition et d'ameubliement grand format plutôt que comme un spécialiste d'une seule marque de meubles. Almutlaq Furniture (2,54 %), Home Centre du groupe Landmark (2,28 %), Al Rugaib Furniture (2,08 %) et Al-Jedaie Furniture (1,80 %) forment un deuxième niveau de chaînes organisées. Combinés, ces cinq challengers détiennent environ 12,3 %, soit moins de 1,6 fois la part d'IKEA. La concurrence entre eux repose sur l'étendue de l'assortiment, les réseaux de showrooms à Riyad, Djeddah et dans la province orientale, les gammes premium multi-marques, les programmes de fidélité et de cashback, et les canaux numériques en croissance, et non sur un contrôle oligopolistique de l'offre.
La part résiduelle de 79,58 % est la caractéristique déterminante de la concentration. Elle comprend des milliers de petits fabricants et commerçants, des ateliers traditionnels de menuiserie et de tapisserie, des magasins spécialisés non organisés et des fournisseurs de projets servant les aménagements résidentiels, hôteliers et gouvernementaux. Les faibles barrières techniques à l'entrée, la forte intensité des importations et les goûts localisés maintiennent cette longue traîne importante. La fragmentation a deux implications stratégiques. Premièrement, les acteurs organisés peuvent encore gagner des parts à mesure que le logement, le tourisme et les mégaprojets de Vision 2030 augmentent la demande de produits standardisés, garantis et livrés. Deuxièmement, la rivalité reste intense sur les prix, les délais et la personnalisation, de sorte que le leadership est contestable. La concentration devrait donc augmenter seulement progressivement, par l'expansion des magasins, l'échelle omnicanale et la consolidation sélective, et non par une fermeture soudaine du marché.
Leaders de l'industrie du meuble en Arabie Saoudite
-
IKEA Saudi Arabia
-
Almutlaq Furniture
-
Al-Rugaib Furniture
-
Home Centre (Landmark Group)
-
ABYAT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du meuble en Arabie Saoudite Entreprises couvertes dans ce rapport
- IKEA Saudi Arabia
- ABYAT
- ALMUTLAQ Furniture
- Home Centre (Landmark Group)
- Al Rugaib Furniture
- Al-Jedaie Furniture
- Al Makateb Co. Ltd
- Midas Furniture
- Ashley
- Modern Woodworks LLC
- Tanatel Furniture
- Foamco
- Gautier
- Habitat Furniture Co. Ltd
- Wefal International Est
- Arabian Furniture & Design Co.
- Aflak Office Furniture
- B Design
- Jeraisy Furniture Factory (JFF)
Développements industriels récents dans Marché du meuble en Arabie Saoudite
- Septembre 2026 : IKEA Alsulaiman a lancé le service de rachat en Arabie Saoudite via la campagne « Reverse Shop », la première initiative de vente au détail d'économie circulaire de la marque dans le Royaume. Le service permet aux consommateurs de revendre des meubles IKEA usagés à l'entreprise dans des magasins à Riyad, Djeddah, Médine et Dhahran. La campagne positionne IKEA comme un détaillant grand format avec un programme formel de reprise de meubles en Arabie Saoudite.
- Septembre 2026 : ALMUTLAQ Furniture a achevé le projet du siège régional d'EY au King Abdullah Financial District à Riyad. L'entreprise a livré du mobilier de bureau Haworth en 3 phases et sur 2 tours. Le projet a démontré sa capacité à gérer la spécification, l'achat et l'installation pour des aménagements de bureaux multinationaux.
- Août 2026 : Jeraisy Furniture Factory, en partenariat avec Riyadh House Al-Jeraisy, a lancé le système de postes de travail modulaires ABTIKAR. Le système a été conçu et fabriqué à Riyad et porte la désignation « Fabriqué en Arabie Saoudite ». Il cible le segment du mobilier de bureau de qualité spécifiée dans le cadre des exigences de Saudisation et de contenu local.
- Juin 2026 : Al Rugaib Furniture a ouvert son 8e showroom à Riyad, renforçant sa couverture de vente au détail dans la région centrale en prévision de l'absorption continue des communautés résidentielles dans la périphérie urbaine en expansion de Riyad.
Périmètre du rapport sur le marché du meuble en Arabie Saoudite
Aperçu de la segmentation
| Mobilier résidentiel | Chaises |
| Tables | |
| Lits | |
| Armoires | |
| Canapés | |
| Ensembles de salle à manger | |
| Armoires de cuisine | |
| Autres mobiliers résidentiels | |
| Mobilier de bureau | Chaises |
| Bureaux et postes de travail | |
| Armoires de rangement | |
| Sièges souples | |
| Tables | |
| Autres mobiliers de bureau | |
| Mobilier hôtelier | |
| Mobilier éducatif | |
| Mobilier de santé | |
| Autres applications |
| Bois |
| Métal |
| Plastique et polymère |
| Autres matériaux |
| Économique |
| Milieu de gamme |
| Premium |
| B2C / Vente au détail | Centres d'amélioration de l'habitat |
| Magasins spécialisés en meubles | |
| En ligne | |
| Menuisier local | |
| Autres canaux de distribution | |
| B2B / Projets |
| Région centrale (Riyad, Al-Qassim) |
| Région occidentale (La Mecque, Médine) |
| Région orientale |
| Région nord |
| Région sud |
| Par application | Mobilier résidentiel | Chaises |
| Tables | ||
| Lits | ||
| Armoires | ||
| Canapés | ||
| Ensembles de salle à manger | ||
| Armoires de cuisine | ||
| Autres mobiliers résidentiels | ||
| Mobilier de bureau | Chaises | |
| Bureaux et postes de travail | ||
| Armoires de rangement | ||
| Sièges souples | ||
| Tables | ||
| Autres mobiliers de bureau | ||
| Mobilier hôtelier | ||
| Mobilier éducatif | ||
| Mobilier de santé | ||
| Autres applications | ||
| Par matériau | Bois | |
| Métal | ||
| Plastique et polymère | ||
| Autres matériaux | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par canal de distribution | B2C / Vente au détail | Centres d'amélioration de l'habitat |
| Magasins spécialisés en meubles | ||
| En ligne | ||
| Menuisier local | ||
| Autres canaux de distribution | ||
| B2B / Projets | ||
| Par région | Région centrale (Riyad, Al-Qassim) | |
| Région occidentale (La Mecque, Médine) | ||
| Région orientale | ||
| Région nord | ||
| Région sud | ||
Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour les ventes de meubles en Arabie Saoudite ?
Le marché du meuble en Arabie Saoudite devrait atteindre 12,48 milliards USD d'ici 2031, avec un CAGR de 6,8 % à partir de 2026.
Quelle application de mobilier connaît la croissance la plus rapide en Arabie Saoudite ?
Le mobilier hôtelier est l'application à la croissance la plus rapide, avec un CAGR prévu de 9,6 % jusqu'en 2031.
Quel matériau domine la demande de meubles en Arabie Saoudite ?
Le bois a dominé la demande de matériaux avec une part de revenus de 53,9 % en 2025, soutenu par les préférences des ménages et la production d'armoires.
Pourquoi les ventes de meubles B2B gagnent-elles en importance en Arabie Saoudite ?
Les projets hôteliers, de bureaux, d'éducation, de santé et publics nécessitent des commandes importantes, une conformité vérifiée, une coordination de livraison et des services d'installation.
Quelle région connaît la croissance la plus rapide pour la demande de meubles ?
La région nord devrait croître à un CAGR de 9,2 % jusqu'en 2031, soutenue par l'activité de projets autour de Tabuk.