
Taille et part du marché de l'analytique géospatiale en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
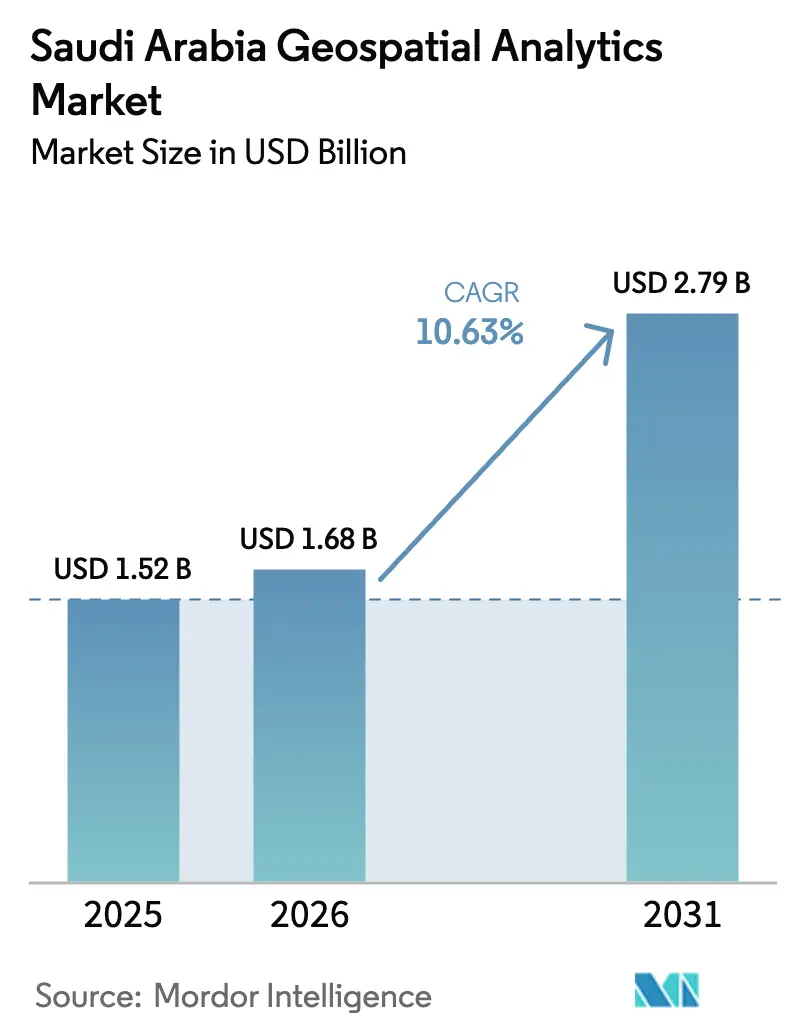
| Taille du marché de l'année de base (2025) | 1.52 Milliards de dollars |
| Taille du Marché (2026) | 1.68 Milliards de dollars |
| Taille du Marché (2031) | 2.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analytique géospatiale en Arabie Saoudite par Mordor Intelligence
La taille du marché de l'analytique géospatiale en Arabie Saoudite en 2026 est estimée à 1,68 milliard USD, en progression par rapport à la valeur de 2025 s'établissant à 1,52 milliard USD, avec des projections pour 2031 s'élevant à 2,79 milliards USD, soit une croissance à un TCAC de 10,63 % sur la période 2026-2031. La dynamique est portée par les mandats de villes intelligentes de la Vision 2030, la numérisation du secteur public et une transition à l'échelle nationale vers des infrastructures spatiales axées sur le cloud. Le marché de l'analytique géospatiale en Arabie Saoudite continue de bénéficier des déploiements de centres de données hyperscales qui réduisent le coût total de possession et de l'abondance des données d'observation de la Terre qui ouvrent des cas d'usage de surveillance en temps réel. La demande commerciale croissante, notamment dans le commerce de détail et la logistique, témoigne d'une diversification au-delà des projets gouvernementaux. Une concentration modérée du marché favorise les partenariats technologiques, tandis que la Loi sur la protection des données personnelles établit une base de conformité stricte qui influence les choix de déploiement.[1]Ministère des Finances d'Arabie Saoudite, "Le Ministère saoudien des Finances annonce le relevé budgétaire pour l'exercice 2025," mof.gov.sa
Principaux enseignements du rapport
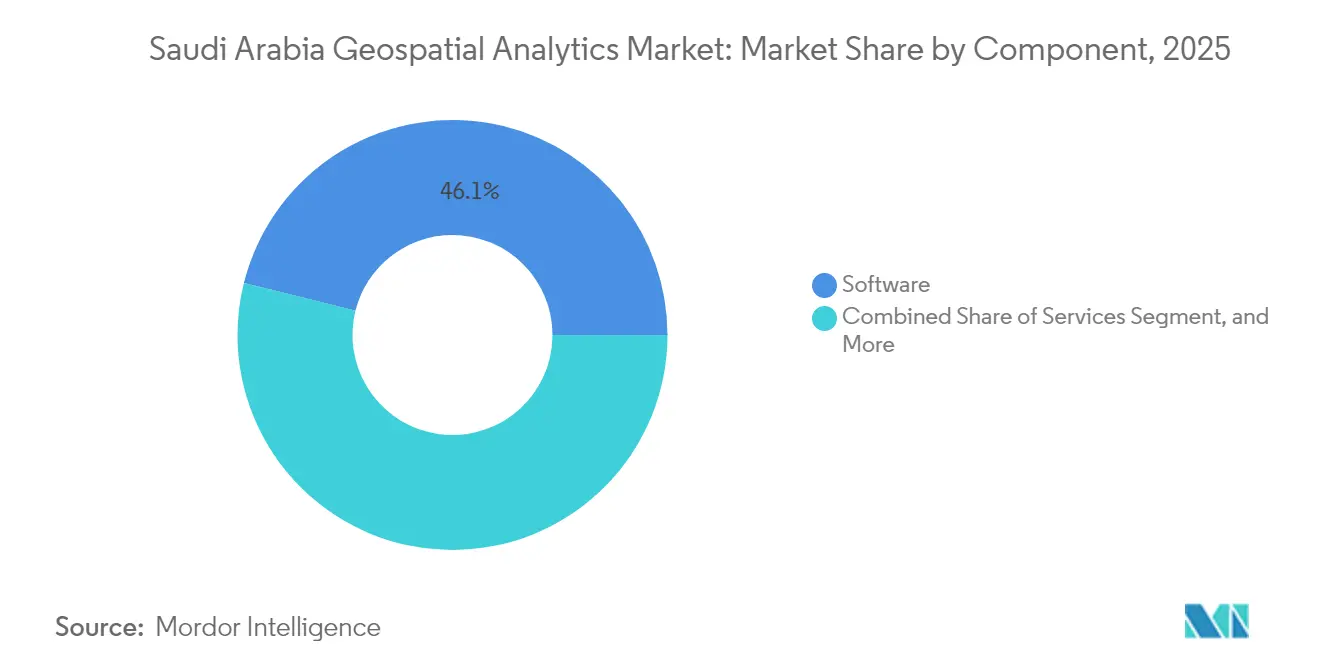
- Par composant, les logiciels ont représenté 46,12 % de la part des revenus du marché de l'analytique géospatiale en Arabie Saoudite en 2025 ; les données et le contenu devraient progresser à un TCAC de 11,78 % jusqu'en 2031.
- Par type, l'analyse de surface a représenté 45,15 % de la part du marché de l'analytique géospatiale en Arabie Saoudite en 2025, tandis que l'exploration de données spatiales et la modélisation prédictive progressent à un TCAC de 12,18 % jusqu'en 2031.
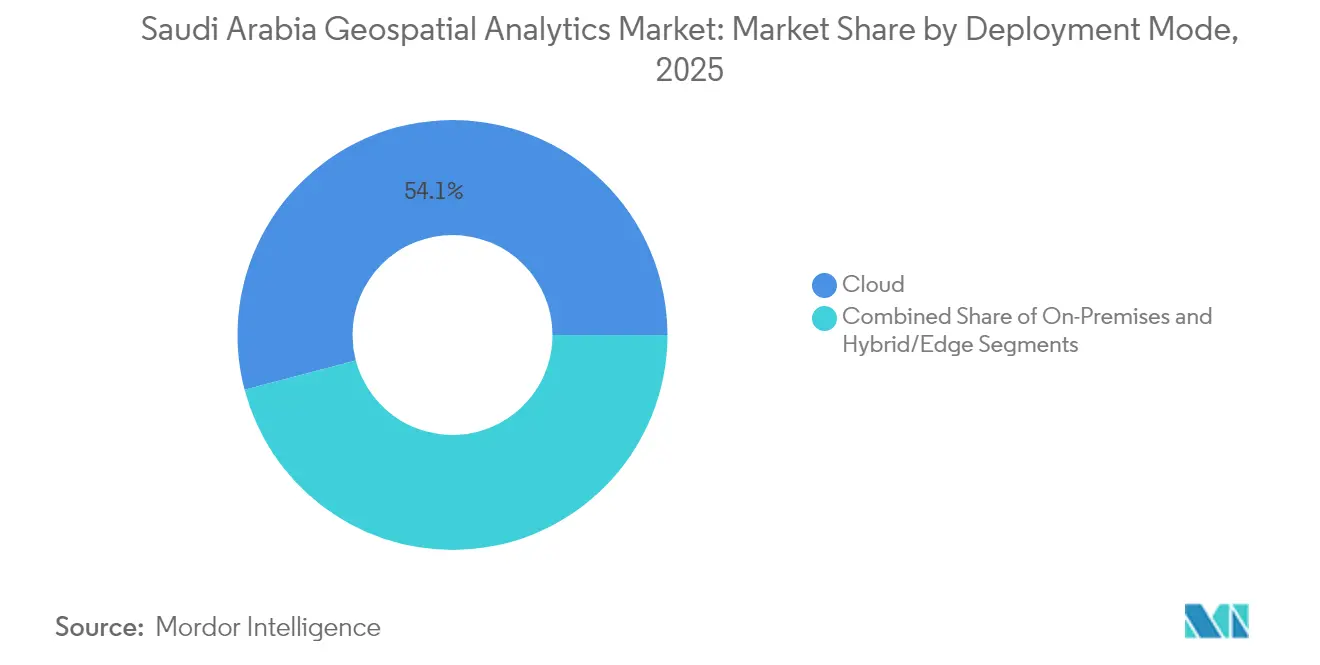
- Par mode de déploiement, le cloud a capté 54,10 % des revenus 2025 du marché de l'analytique géospatiale en Arabie Saoudite et croît à un TCAC de 11,55 % jusqu'en 2031.
- Par source de données, l'imagerie satellitaire et aérienne a représenté 44,62 % de la demande en 2025 sur le marché de l'analytique géospatiale en Arabie Saoudite ; les géodonnées mobiles et issues des médias sociaux devraient progresser à un TCAC de 12,09 %.
- Par secteur d'utilisateur final, les autorités gouvernementales et de villes intelligentes ont représenté 27,84 % des dépenses 2025 du marché de l'analytique géospatiale en Arabie Saoudite, tandis que le commerce de détail et les services basés sur la localisation sont positionnés pour un TCAC de 12,52 %.
- Par région, la région centrale a dominé avec une part de 42,96 % du marché de l'analytique géospatiale en Arabie Saoudite en 2025, tandis que la région orientale devrait enregistrer le TCAC le plus élevé, à 11,78 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'analytique géospatiale en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de villes intelligentes de la Vision 2030 | +2.8% | Centre et Ouest | Long terme (≥ 4 ans) |
| Déploiement rapide du cloud | +2.1% | Centre et Est | Moyen terme (2-4 ans) |
| Adoption des SIG dans les mégaprojets | +1.9% | Ouest et Centre | Long terme (≥ 4 ans) |
| Accès à l'observation de la Terre haute résolution et aux données SAR | +1.4% | National | Moyen terme (2-4 ans) |
| API de la Plateforme géospatiale nationale | +1.2% | Centre | Court terme (≤ 2 ans) |
| Alliance GeoAI NSG-Esri | +0.9% | Centre en expansion nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mandats de villes intelligentes de la Vision 2030 accélèrent la demande d'intelligence de localisation
La Vision 2030 alloue 1 285 milliards SAR de dépenses en 2025 aux programmes de développement, favorisant l'adoption à grande échelle de l'analytique géospatiale dans le cadre de NEOM, du Projet de la mer Rouge et de Qiddiya. La conception urbaine linéaire de NEOM repose sur une modélisation spatiale continue pour le tracé des infrastructures, la surveillance environnementale et les services aux visiteurs.[2]NEOM, "Site officiel de NEOM," neom.com Quatre-vingt-dix-sept pour cent des services gouvernementaux sont désormais numérisés, générant des ensembles de données nécessitant une analyse basée sur la localisation. Les services publics intègrent l'analytique géospatiale pour gérer les réseaux intelligents, tandis que l'engagement de l'Initiative verte saoudienne de planter 10 milliards d'arbres d'ici 2030 repose sur la modélisation de l'aptitude spatiale. Ces programmes ancrent collectivement la réflexion géospatiale dans le développement national, consolidant fermement le marché de l'analytique géospatiale en Arabie Saoudite.
Déploiement rapide du cloud et des centres de données hyperscales réduisant le coût total de possession
Les fournisseurs cloud ont investi 2,5 milliards USD dans des centres de données locaux, établissant une infrastructure souveraine qui élimine les goulets d'étranglement liés aux transferts transfrontaliers de données.[3]fDi Intelligence, "Silicon Kingdom : Ouvrir les portes aux entreprises mondiales ?" fdiintelligence.com La Zone économique spéciale pour l'informatique en nuage de 2023 offre des incitations fiscales et une clarté en matière de localisation, encourageant les organisations à migrer les charges de travail spatiales. La capacité de calcul élastique permet des processus gourmands en ressources tels que les jumeaux numériques et l'analytique d'images pilotée par l'IA. L'acquisition d'UP42 par Neo Space Group illustre la manière dont les entreprises locales exploitent les plateformes cloud pour faire évoluer l'analytique à la demande. La réduction des dépenses d'investissement accélère l'adoption du cloud, renforçant le leadership du cloud au sein du marché de l'analytique géospatiale en Arabie Saoudite.
Adoption généralisée des SIG dans les services publics et les mégaprojets d'infrastructure
Les services publics responsables d'un pipeline de construction de 1 500 milliards USD utilisent des outils géospatiaux pour l'implantation d'actifs, la maintenance prédictive et l'optimisation des itinéraires. Le réseau 100 % renouvelable de NEOM dépend d'évaluations spatiales des ressources ; Saudi Aramco intègre l'analytique géospatiale pour l'intégrité des pipelines et la conformité environnementale. Les projets de la Société de l'eau et de l'électricité utilisent l'intelligence de localisation pour réduire les délais de réponse aux pannes. Chaque déploiement élargit la base installée de plateformes spatiales, stimulant la demande de services et d'ensembles de données haute résolution au sein du marché de l'analytique géospatiale en Arabie Saoudite.
Disponibilité commerciale de constellations d'observation de la Terre haute résolution et de données SAR
L'accès local à l'imagerie sub-métrique et aux données SAR améliore la couverture des déserts soumis aux tempêtes de sable et des zones côtières. Les ministères chargés de l'agriculture et de l'environnement acquièrent désormais des ensembles de données de surveillance continue pour soutenir les programmes de sécurité alimentaire et de réhabilitation des terres. Des taux de revisite élevés permettent de suivre l'avancement des gigaprojets, alimentant la trajectoire de croissance à deux chiffres du segment des données et du contenu.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de licence et d'imagerie initiaux élevés pour les PME | -1.8% | Nord et Sud | Court terme (≤ 2 ans) |
| Contraintes de géoconfidentialité et de souveraineté des données | -1.2% | National | Moyen terme (2-4 ans) |
| Cycles de permis GASGI pour les UAV/LiDAR | -0.9% | National | Court terme (≤ 2 ans) |
| Pénurie de data scientists spatiaux bilingues | -0.7% | Centre et Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés de licence de logiciels et d'acquisition de données pour les PME
Les suites SIG d'entreprise nécessitent souvent des paiements initiaux supérieurs à 50 000 USD, et les offres d'imagerie satellitaire premium engendrent des dépenses supplémentaires. Les coûts constituent un frein pour les petites entreprises, notamment dans les régions dominées par les PME. Le bac à sable réglementaire de la SDAIA offre un espace d'expérimentation, mais les réalités budgétaires retardent les déploiements à grande échelle. Cet obstacle en termes de dépenses d'investissement ralentit la croissance plus large de l'écosystème au sein du marché de l'analytique géospatiale en Arabie Saoudite.
Préoccupations en matière de géoconfidentialité et de souveraineté des données
L'application de la Loi sur la protection des données personnelles, depuis septembre 2024, impose des règles strictes pour les ensembles de données géospatiales susceptibles d'identifier des individus. Les transferts transfrontaliers nécessitent désormais des contrats avec la SDAIA, et les contrôles de l'Autorité nationale de cybersécurité ajoutent des charges en matière de sécurité. Les fournisseurs internationaux doivent localiser les pipelines de traitement, ce qui allonge les délais de réalisation des projets et les coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les plateformes logicielles ancrent la croissance du marché
La taille du marché de l'analytique géospatiale en Arabie Saoudite révèle que les solutions logicielles représentent une part de 46,12 % en 2025. Les suites SIG natives du cloud s'intègrent parfaitement aux dorsales de l'e-gouvernement national, permettant aux ministères de visualiser les actifs et de modéliser les scénarios de croissance. Les fournisseurs intègrent des modules d'IA pour l'extraction automatisée de caractéristiques, en alignement avec la Stratégie nationale pour les données et l'IA. Les données et le contenu, progressant à un TCAC de 11,78 %, bénéficient d'un accès élargi aux constellations d'observation de la Terre et aux flux SAR qui répondent aux défis du climat désertique.
Les services professionnels se développent à mesure que les agences demandent des tableaux de bord personnalisés et des modèles prédictifs pour la supervision des mégaprojets. Des fournisseurs locaux tels que Neo Space Group proposent des offres combinant imagerie et boîtes à outils d'analytique, réduisant la dépendance aux données étrangères. La demande de matériel et de capteurs reste stable, portée par les dispositifs IoT dans les réseaux intelligents et les stations de surveillance environnementale. Ensemble, ces dynamiques renforcent le leadership des logiciels tout en illustrant l'évolution du mix de composants du marché de l'analytique géospatiale en Arabie Saoudite.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type : l'analyse de surface en tête, la modélisation prédictive en plein essor
L'analyse de surface a représenté 45,15 % de la part du marché de l'analytique géospatiale en Arabie Saoudite en 2025, reflétant une utilisation intensive de la modélisation du terrain pour la construction et l'implantation des énergies renouvelables. Les équipes de génie civil superposent la topographie aux plans d'ingénierie pour réduire les coûts de terrassement. L'exploration de données spatiales et la modélisation prédictive enregistrent un TCAC de 12,18 % à mesure que les agences appliquent l'apprentissage automatique aux flux de trafic, aux prévisions climatiques et à la surveillance de la santé publique.
L'analyse de réseau et de localisation soutient les corridors logistiques reliant les ports du Golfe aux plateformes intérieures. Les outils de géovisualisation permettent des jumeaux de villes 3D immersifs utilisés par les planificateurs de NEOM pour impliquer les parties prenantes. Le financement public de la recherche en IA accélère le développement d'algorithmes, garantissant que la modélisation prédictive capturera une part plus importante de la taille du marché de l'analytique géospatiale en Arabie Saoudite sur l'horizon de prévision.
Par mode de déploiement : le cloud étend son avance
Le cloud a capté 54,10 % des revenus en 2025 et progresse à un TCAC de 11,55 %, ce qui en fait le principal modèle de fourniture pour le marché de l'analytique géospatiale en Arabie Saoudite. Les organisations déploient des charges de travail spatiales sur des instances hébergées en Arabie Saoudite d'Azure, de Google Cloud et d'Oracle afin de satisfaire aux mandats de localisation. La tarification à l'usage réduit les barrières à l'entrée et soutient le traitement en pic pour l'imagerie de télédétection.
Les systèmes sur site subsistent dans les environnements de défense et d'infrastructure critique où les environnements isolés (air gap) sont obligatoires. Les configurations hybrides et périphériques répondent aux besoins en temps réel tels que les intersections intelligentes qui exigent une latence de l'ordre de la milliseconde. À mesure que la couverture 5G s'étend, les nœuds périphériques traiteront l'analytique vidéo et le LiDAR sur place, complétant plutôt que remplaçant les pipelines cloud centralisés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par source de données : les satellites dominent, les données mobiles gagnent du terrain
L'imagerie satellitaire et aérienne a représenté 44,62 % de la demande 2025, soulignant la dépendance à la surveillance aérienne pour le suivi des gigaprojets. Les capteurs SAR fournissent des vues pénétrant les nuages, essentielles pour les zones sujettes aux tempêtes de sable. La taille du marché de l'analytique géospatiale en Arabie Saoudite liée aux géodonnées mobiles et issues des médias sociaux connaît la plus forte croissance, à un TCAC de 12,09 %, à mesure que les cadres d'anonymisation permettent l'analytique du commerce de détail et de la mobilité.
Le LiDAR embarqué sur UAV permet une cartographie sub-centimétrique pour la préservation du patrimoine et l'audit volumétrique des stocks, mais les délais de traitement des permis GASGI demeurent un goulot d'étranglement. Les flux continus provenant des capteurs IoT dans les services publics, les pipelines et l'agriculture fournissent des mises à jour à haute fréquence qui, fusionnées avec l'imagerie satellitaire, permettent des flux de décision multi-échelles.
Par secteur d'utilisateur final : la prédominance gouvernementale rencontre l'essor du commerce de détail
Les autorités gouvernementales et de villes intelligentes ont généré 27,84 % des dépenses 2025, portées par les objectifs de services numériques de la Vision 2030. Les ministères s'appuient sur les SIG d'entreprise pour suivre les dépenses d'infrastructure et les indicateurs environnementaux. Le commerce de détail et les services basés sur la localisation devraient afficher la croissance la plus élevée, à un TCAC de 12,52 %, à mesure que les centres commerciaux, les restaurants à service rapide et les entreprises de commerce électronique exploitent l'analytique de fréquentation pour la sélection de sites.
Les entreprises des services publics et de l'énergie utilisent l'analytique géospatiale pour l'optimisation du réseau, tandis que les agences de défense exigent des plateformes hautement sécurisées. Les programmes agricoles utilisent la télédétection pour optimiser l'irrigation dans les zones à pénurie d'eau, en alignement avec les projets pilotes d'efficacité soutenus par la FAO. Ces cas d'usage diversifiés élargissent le marché de l'analytique géospatiale en Arabie Saoudite au-delà de ses bases dans le secteur public.
Analyse géographique
La région centrale, incluant Riyad, a détenu une part de 42,96 % en 2025, consolidant son statut de pôle administratif et technologique du marché de l'analytique géospatiale en Arabie Saoudite. Le leadership de la région centrale sur le marché de l'analytique géospatiale en Arabie Saoudite découle de la concentration à Riyad des ministères responsables de la gouvernance numérique, des marchés publics et de la supervision réglementaire. Les allocations budgétaires enregistrées dans le plan fiscal 2025 réservent des capitaux importants aux projets de villes intelligentes, stimulant l'approvisionnement continu en données spatiales et les déploiements de plateformes. Les établissements d'enseignement de la capitale alimentent un pipeline de diplômés en SIG, atténuant partiellement la pénurie de talents.
La région orientale affiche le TCAC le plus élevé, à 11,78 %, portée par la modernisation du secteur énergétique et les améliorations de la logistique portuaire. La région orientale connaît une croissance rapide grâce aux initiatives de champs pétroliers numériques de Saudi Aramco, aux modernisations des installations pétrochimiques et à l'automatisation des ports de Dammam et Jubail. Ces industries intègrent l'intelligence de localisation pour réduire les temps d'arrêt, gérer les pipelines et assurer la conformité environnementale. Les concessions minières cartographiées via la Plateforme Ta'adeen élargissent la taille du marché de l'analytique géospatiale en Arabie Saoudite pour l'exploration minérale et la surveillance des opérations.
Le corridor occidental bénéficie de gigaprojets tels que la ville linéaire de NEOM, la zone de tourisme de luxe de la mer Rouge et la ville de divertissement de Qiddiya. Chaque projet nécessite des solutions spatiales multidisciplinaires couvrant les études d'impact environnemental, le suivi de l'avancement de la construction et l'optimisation des flux de visiteurs. Les centres de tourisme religieux à La Mecque et Médine déploient des analyses de gestion des foules pour assurer la sécurité des pèlerins. Les provinces du nord et du sud exploitent l'agriculture de précision et les applications de sécurité aux frontières, illustrant la façon dont la diversité géographique façonne les modèles de demande.
Paysage réglementaire
Les activités de génération de données géospatiales, d'arpentage et d'imagerie en Arabie saoudite sont supervisées par la General Authority for Survey and Geospatial Information (GEOSA), créée en vertu de la résolution n° 90 (2020) du Conseil des ministres. La GEOSA émet et fait appliquer les politiques nationales relatives aux données géospatiales, qui couvrent la classification, l'octroi de licences, la tarification, le partage et la protection des données, et elle gère les licences et permis pour des activités telles que la photographie aérienne, le levé hydrographique marin et la photographie panoramique. Ces exigences peuvent affecter les calendriers des projets impliquant des drones, du LiDAR et des levés de terrain.
Les exigences d'interopérabilité et de qualité sont établies par des normes géospatiales nationales coordonnées avec la Saudi Standards, Metrology and Quality Organization (SASO), alignées sur l'ISO/TC 211 et l'Open Geospatial Consortium (OGC). Parallèlement, le socle d'application de la loi sur la protection des données personnelles (en vigueur depuis septembre 2024) et les contrôles de cybersécurité associés influencent la manière dont les jeux de données de localisation sont stockés, traités et transférés, ce qui pousse fournisseurs et utilisateurs vers un traitement hébergé en Arabie saoudite et une gouvernance renforcée pour les données permettant d'identifier des individus.
Analyse de la chaîne de valeur
La chaîne de valeur de l'analytique géospatiale en Arabie saoudite commence par l'acquisition et l'agrégation de données, comprenant l'imagerie satellite et aérienne, les relevés par drone/UAV (soumis à l'autorisation de la GEOSA) et les flux de capteurs IoT provenant des services publics et des infrastructures. Les fournisseurs amont comprennent les fournisseurs de données d'observation de la Terre et les agrégateurs locaux, tandis que la GEOSA soutient la consolidation et l'accès aux données du secteur public via des mécanismes tels que le National Geospatial Infrastructure Window et le cadre plus large du Saudi Arabian National Geospatial Ecosystem (SANGE), qui relie les politiques, les normes, les technologies habilitantes et le renforcement des capacités.
Les couches intermédiaire et aval comprennent les plateformes géospatiales (SIG d'entreprise, analytique native cloud et chaînes d'outils GeoAI), les intégrateurs de systèmes et les services professionnels qui configurent des jumeaux numériques, des tableaux de bord sectoriels et des modèles prédictifs pour les administrations publiques, les services publics, l'énergie et les utilisateurs commerciaux. La capacité nationale se développe grâce à Neo Space Group (NSG), un acteur détenu par le Public Investment Fund (PIF) qui fournit des services d'observation de la Terre et d'analytique géospatiale, et qui utilise une distribution basée sur une plateforme (UP42) pour regrouper des données et des analyses multi-sources. La chaîne se conclut par la mise en œuvre opérationnelle par les autorités de villes intelligentes et les entreprises, où la conformité, la résidence des données et l'accessibilité bilingue façonnent la sélection des fournisseurs et les architectures de déploiement.
Paysage concurrentiel
Le marché de l'analytique géospatiale en Arabie Saoudite accueille un mélange équilibré de fournisseurs de plateformes internationaux et d'entreprises nationales à croissance rapide. Les relations de longue date d'Esri avec le gouvernement ancrent les grands déploiements de SIG, tandis que Hexagon et Trimble proposent des modules spécialisés de levé et de gestion d'actifs. Neo Space Group accélère l'intégration verticale en acquérant UP42 pour sécuriser le contrôle local de l'approvisionnement en imagerie satellitaire.[4]Space Watch Africa, "La start-up saoudienne agri-climatique iyris prête à s'élargir," spacewatchafrica.com
Les fournisseurs cloud mondiaux développent une présence régionale pour satisfaire aux lois sur la résidence des données et proposer des piles de services spatiaux clés en main. L'alliance GeoAI NSG-Esri entraîne des algorithmes sur des ensembles de données en langue arabe, construisant des catalogues de caractéristiques localisés qui élèvent les références de performance. Les start-ups exploitent les API ouvertes de la Plateforme géospatiale nationale pour proposer des tableaux de bord sectoriels dans l'analytique du commerce de détail et l'acheminement logistique.
Les dynamiques concurrentielles sont centrées sur la conformité à la localisation des données, l'intégration de l'IA et le développement d'interfaces bilingues. Les entreprises qui associent imagerie, logiciels et conseil sectoriel gagnent du terrain auprès des agences soumises aux délais stricts de la Vision 2030. Une consolidation modérée coexiste avec un espace suffisant pour les spécialistes de niche, maintenant le marché de l'analytique géospatiale en Arabie Saoudite dynamique mais discipliné.
Leaders du secteur de l'analytique géospatiale en Arabie Saoudite
Environmental Systems Research Institute, Inc.
Neo Space Group JSC
Saudi Company for Artificial Intelligence
TechButtons IT Solutions LLC
xMap Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces inexploités en Arabie saoudite se concentrent sur le partage et la commercialisation conformes et basés sur des normes des jeux de données nationaux et des produits analytiques dérivés dans des secteurs qui se sont souvent appuyés sur des marchés publics sur mesure. Les mécanismes de contrôle et de conformité gérés par la GEOSA, ainsi que son environnement de test (sandbox) pour valider des solutions telles que la cartographie mobile, la cartographie numérique et la navigation intelligente, offrent une voie permettant aux entreprises locales et aux fournisseurs internationaux de valider leurs offres selon les exigences saoudiennes avant de déployer à grande échelle.
La plateformisation de l'accès à l'observation de la Terre crée également de l'espace pour des produits de données différenciés et des solutions verticales. L'acquisition d'UP42 par NSG, associée au déploiement d'une plateforme numérique locale d'observation de la Terre, favorise des opportunités dans l'imagerie prête à l'analyse, l'intelligence altimétrique et des offres sectorielles couvrant la surveillance agricole, l'urbanisme, la supervision immobilière et des infrastructures, et les flux de gestion des catastrophes. Avec la mise en place du socle d'application de la loi sur la protection des données personnelles, les fournisseurs proposant un traitement hébergé en Arabie saoudite, des workflows respectueux de la vie privée dès la conception pour les données mobiles et de localisation, et une interopérabilité alignée sur les normes OGC/ISO sont mieux positionnés pour servir à la fois les programmes nationaux et les cas d'usage commerciaux croissants dans la logistique et l'intelligence de localisation pour le commerce de détail.
Développements récents du secteur
- Juillet 2026 : Intermap Technologies s'associe à NSG UP42 pour élargir l'accès à l'intelligence altimétrique en Arabie saoudite. L'intégration des données d'altitude soutient la place de marché nationale d'observation de la Terre en renforçant les capacités de détection du terrain. Cette collaboration fait mûrir la pile souveraine d'observation de la Terre et étend les services de données de terrain à haute résolution au sein de la plateforme NSG UP42.
- Octobre 2025 : NSG Geospatial Services lance NeoMaps, une plateforme nationale dédiée à l'observation de la Terre et à l'analytique géospatiale. Cette plateforme nationale renforce la souveraineté des données et la position de NSG dans l'écosystème géospatial saoudien. L'initiative soutient la transformation numérique de la Vision 2030 en permettant un accès centralisé aux données d'observation de la Terre et aux outils d'analyse.
- Août 2025 : NSG lance la place de marché Earth Observation EO Marketplace, propulsée par UP42. Cette place de marché crée un écosystème de données local et offre un avantage concurrentiel aux services géospatiaux saoudiens en facilitant l'accès à des données d'observation de la Terre organisées et à des capacités d'analyse. Cette initiative s'aligne sur les objectifs nationaux visant à accélérer la prise de décision fondée sur les données au sein des administrations publiques et de l'industrie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les dépenses en Arabie saoudite en logiciels, plateformes et services utilisés pour capturer, gérer et analyser des données géolocalisées afin de soutenir la prise de décision dans des cas d'usage publics et privés.
Exclusions du périmètre : les applications de navigation grand public et les services informatiques généraux qui n'incluent pas de livrable d'analytique géospatiale sont exclus des totaux du marché.
Aperçu de la segmentation
- Par composant
- Logiciels
- Services
- Données et contenu
- Matériel et capteurs
- Par type
- Analyse de surface
- Analyse de réseau et de localisation
- Géovisualisation
- Exploration de données spatiales et modélisation prédictive
- Par mode de déploiement
- Cloud
- Sur site
- Hybride/Périphérique
- Par source de données
- Imagerie satellitaire et aérienne
- UAV/Drone
- Flux de capteurs SIG et IoT
- Géodonnées mobiles et issues des médias sociaux
- Par secteur d'utilisateur final
- Autorités gouvernementales et de villes intelligentes
- Défense et renseignement
- Services publics et énergie
- Agriculture et ressources naturelles
- Transport et logistique
- Immobilier et construction
- Santé et santé publique
- Commerce de détail et services basés sur la localisation
- Autres secteurs d'utilisateurs finaux (banque, assurance, tourisme)
- Par région
- Centre (Riyad, Qassim)
- Ouest (La Mecque, Médine)
- Est (Ash-Sharqiyah)
- Nord (Tabuk, Hail, Frontières du Nord, Al-Jouf)
- Sud (Asir, Jazan, Najran, Al-Bahah)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché, cartographier les facteurs de demande et établir des fourchettes raisonnables autour des principales données avant le début des entretiens. Nous nous sommes référés à des sources publiques et officielles telles que les mises à jour du programme Saudi Vision 2030, les publications de la General Authority for Statistics, les publications sur la gouvernance des communications et des données de la SDAIA et des agences associées, et la documentation des normes géospatiales ouvertes de l'OGC, ainsi que des revues spécialisées en télédétection et SIG évaluées par des pairs.
Pour relier l'activité aux dépenses, nous avons également examiné les portails gouvernementaux et les avis d'appel d'offres, ainsi que les dépôts d'entreprises, les présentations aux investisseurs, les sites web d'associations professionnelles et la presse réputée traitant des déploiements dans les villes intelligentes, les services publics, les transports et le pétrole et gaz. Lorsque cela était utile, des abonnements payants pour les données financières et de veille d'entreprises, des bases de données de brevets, et des marchés et appels d'offres mondiaux ont été utilisés pour recouper la présence des fournisseurs, l'activité de partenariat et le calendrier des projets. Les sources énumérées ici sont illustratives et non exhaustives, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des niveaux d'adoption, la logique de tarification et la distinction entre ce qui relève de l'analytique et ce qui relève des travaux cartographiques connexes. Nous avons échangé avec un ensemble de fournisseurs de solutions, d'intégrateurs de systèmes et d'utilisateurs finaux dans les secteurs de l'administration publique, des services publics, du pétrole et gaz, de la construction et de la logistique afin de confirmer les structures de transaction et le mix de déploiement types dans le pays. Les apports issus de ces échanges ont servi à affiner les hypothèses concernant le phasage des projets, les revenus logiciels récurrents et le rôle de la fourniture hébergée dans le cloud dans les marchés publics saoudiens.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Cadres dirigeants : 12 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 22 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une construction descendante (top-down) du bassin de demande, où les cycles d'investissement public, l'intensité de déploiement des villes intelligentes et les priorités de numérisation sont traduits en dépenses probables en analytique géospatiale dans les principaux secteurs verticaux. Pour garder les calculs réalistes, les données incluaient la cadence des programmes d'infrastructure nationaux, la part des projets nécessitant des livrables SIG et de télédétection, la répartition typique entre abonnements et services dans les transactions saoudiennes, et le taux d'adoption du déploiement cloud dans les environnements réglementés.
Ces totaux ont ensuite été vérifiés à l'aide d'approximations ascendantes (bottom-up) sélectives, comprenant des valeurs de transactions échantillonnées provenant d'appels d'offres, des vérifications de canaux sur la taille des projets, et des estimations de type prix moyen de vente x volume pour les utilisateurs de logiciels récurrents lorsque les signaux d'entretien étaient cohérents. Lorsque les consolidations fournisseurs ne pouvaient pas être réalisées avec confiance, les lacunes ont été traitées à l'aide de fourchettes de pénétration prudentes, confirmées auprès de plusieurs répondants et ajustées uniquement lorsque des preuves d'achat justifiaient un changement. Pour les prévisions, une analyse de scénarios a été appliquée autour des cycles budgétaires publics et du calendrier des projets, puis les résultats ont été lissés pour éviter des sauts marqués d'une année à l'autre qui ne correspondraient pas à la manière dont les contrats pluriannuels sont exécutés.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les chiffres finaux ne reposent pas sur une seule source de données. Nous comparons les résultats avec des signaux indépendants tels que la dynamique d'attribution des appels d'offres, les calendriers de numérisation dictés par les politiques publiques, et les schémas de déploiement observés dans les principaux secteurs d'utilisateurs finaux, puis les anomalies sont examinées avant validation finale.
En cas d'écart important, les hypothèses sont réexaminées et les experts sont recontactés pour confirmer si le problème relève du calendrier, du périmètre ou de la tarification. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une dernière revue par les analystes est effectuée juste avant la livraison afin que les clients reçoivent la vision la plus actuelle.
Estimation du marché de l'analytique géospatiale en Arabie saoudite selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'analytique géospatiale en Arabie saoudite peuvent sembler très différentes, car les éditeurs définissent différemment ce qu'ils considèrent comme relevant de l'analytique géospatiale, et appliquent également des hypothèses de tarification et de calendrier différentes. Les différences apparaissent souvent selon que les services de mise en œuvre sont inclus, la manière dont les abonnements récurrents sont traités, et la rapidité avec laquelle on suppose que les grands programmes gouvernementaux se convertissent en déploiements payants.
Les revenus de fabrication de satellites sont hors du périmètre de Mordor Intelligence pour ce marché, ce qui élimine une valeur connexe que certaines estimations intègrent dans leurs totaux, et les dépenses restantes sont ancrées aux logiciels et services d'analytique qui peuvent être rattachés à des signaux d'achat et de déploiement. L'écart provient également de l'année utilisée pour la conversion des devises, du traitement des services ponctuels par rapport aux renouvellements, et de l'utilisation d'un scénario de base ou d'un scénario de déploiement plus agressif pour les années futures.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,52 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,40 milliard USD (2024) | Utilise une année de base plus ancienne et ancre souvent le dimensionnement sur des dépenses historiques sans normaliser pleinement le phasage des programmes pluriannuels, ce qui peut sous-estimer la montée en puissance actuelle des abonnements. |
| Revue professionnelle B | 0,41 milliard USD (2024) | Reflète souvent une vision plus étroite centrée uniquement sur les logiciels SIG et peut exclure une part importante des revenus liés à l'intégration et aux services d'analytique associés aux projets de villes intelligentes et d'infrastructure. |
Pris ensemble, ces trois chiffres montrent que le périmètre et le calendrier expliquent la majeure partie de l'écart, en particulier concernant les chaînes de valeur satellites connexes et la prise en compte ou non des services liés aux déploiements. Le fait de maintenir des hypothèses liées à une activité de projet observable et à des vérifications tarifaires reproductibles contribue à garder le total du marché transparent et plus facile à réconcilier année après année.


Questions clés traitées dans le rapport
Quelle est la valeur attendue du marché de l'analytique géospatiale en Arabie Saoudite d'ici 2031 ?
Il devrait atteindre 2,79 milliards USD, reflétant une croissance soutenue à deux chiffres.
Quel composant représente actuellement les dépenses les plus élevées dans les solutions géospatiales saoudiennes ?
Les plateformes logicielles détiennent 46,12 % des revenus 2025 en raison de leur intégration aux services numériques gouvernementaux.
Pourquoi le déploiement cloud croît-il plus vite que les configurations sur site ?
Les centres de données hyperscales locaux réduisent les coûts et satisfont aux règles de localisation des données, portant les déploiements cloud à un TCAC de 11,55 %.
Quelle source de données connaît la croissance la plus rapide ?
Les géodonnées mobiles et issues des médias sociaux progressent à un TCAC de 12,09 % à mesure que les cadres d'analytique conformes à la vie privée arrivent à maturité.
Quelle région affichera le taux de croissance le plus élevé jusqu'en 2031 ?
La région orientale devrait croître à un TCAC de 11,78 %, portée par la modernisation du secteur énergétique et les projets de logistique portuaire.
Quelle réglementation majeure influence les choix de traitement des données ?
La Loi sur la protection des données personnelles, pleinement applicable depuis septembre 2024, régit la géoconfidentialité et les transferts transfrontaliers.
Dernière mise à jour de la page le:



