
Taille et part du marché français de l'analytique géospatiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.65 Milliards de dollars |
| Taille du Marché (2026) | 1.79 Milliards de dollars |
| Taille du Marché (2031) | 2.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.24 % |
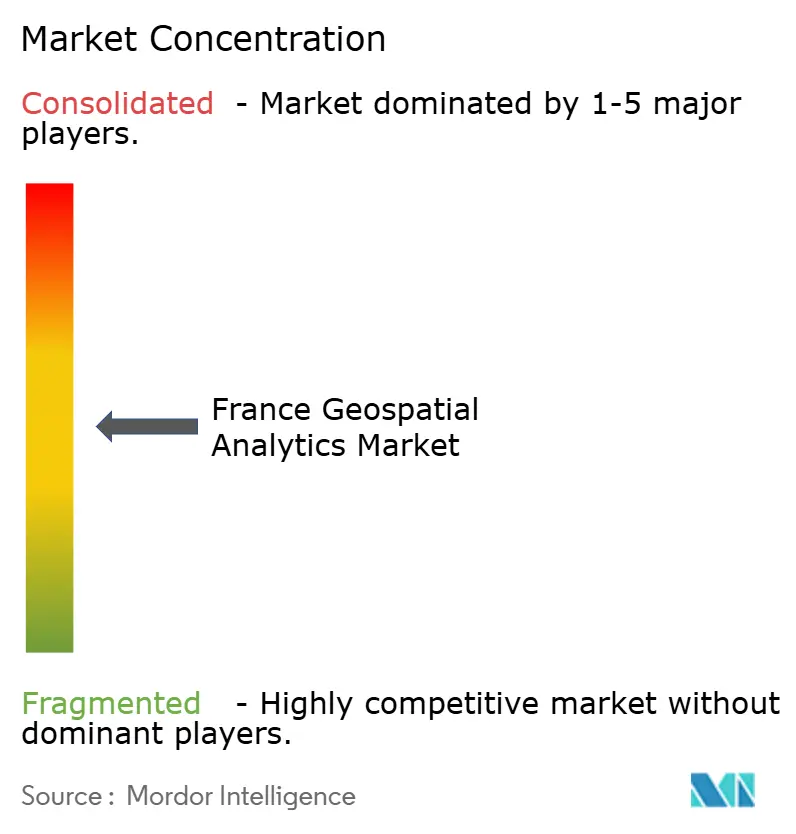
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché français de l'analytique géospatiale par Mordor Intelligence
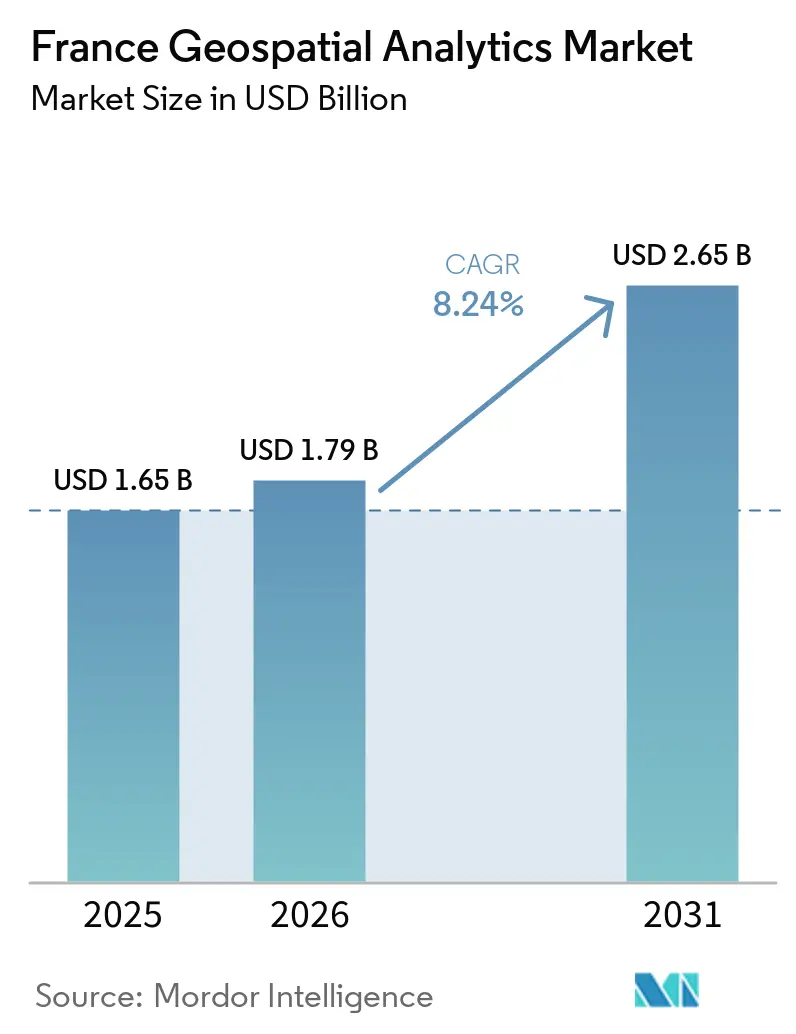
La taille du marché français de l'analytique géospatiale devrait passer de 1,65 milliard USD en 2025 à 1,79 milliard USD en 2026 et atteindre 2,65 milliards USD d'ici 2031, à un TCAC de 8,24 % sur la période 2026-2031.
La France bénéficie d'un héritage spatial de longue date, d'un financement public important et de règles strictes en matière de souveraineté numérique qui orientent les dépenses vers les fournisseurs nationaux. Le lancement du satellite d'observation militaire CSO-3 en mars 2025 renforce l'indépendance nationale en matière d'imagerie tout en élargissant les opportunités de licence de données haute résolution aux alliés européens.[1] Parallèlement, le Fonds vert de 2 milliards EUR stimule la demande d'outils de surveillance spatiale permettant de valider l'éligibilité des projets, notamment dans les secteurs tenus de déposer des rapports d'impact sur la biodiversité à partir de 2026.[2] Le déploiement rapide de la 5G dans le cadre du programme « Réseaux du Futur » oriente le marché français de l'analytique géospatiale vers la fusion de capteurs en temps réel, et l'initiative de jumeau numérique portée par IGN et Cerema encourage les collectivités à intégrer l'intelligence de localisation dans chaque flux de travail de planification urbaine. Les apports en capital et une flotte satellitaire favorable à l'exportation confèrent aux acteurs locaux un avantage concurrentiel alors que le pays se positionne comme un hub continental pour l'intelligence spatiale souveraine.
Principaux enseignements du rapport
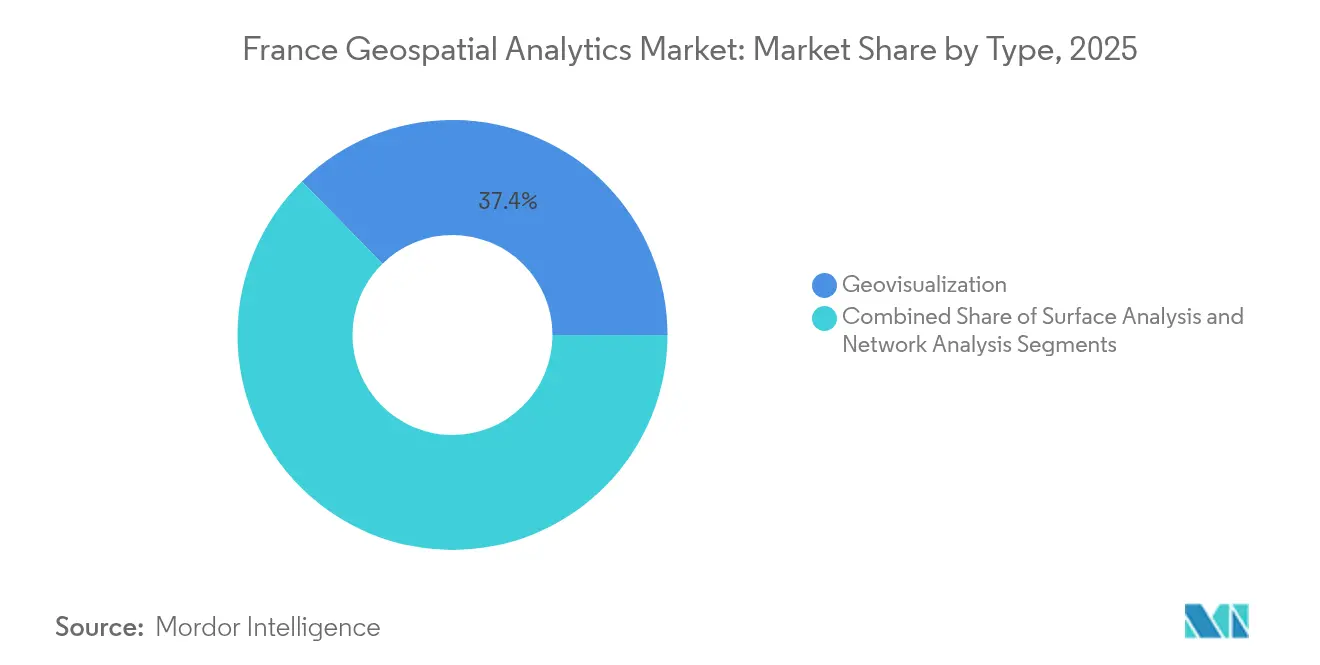
- Par type, la géovisualisation a représenté 37,35 % de la part du marché français de l'analytique géospatiale en 2025, tandis que l'analyse de réseau devrait progresser à un TCAC de 13,15 % jusqu'en 2031.
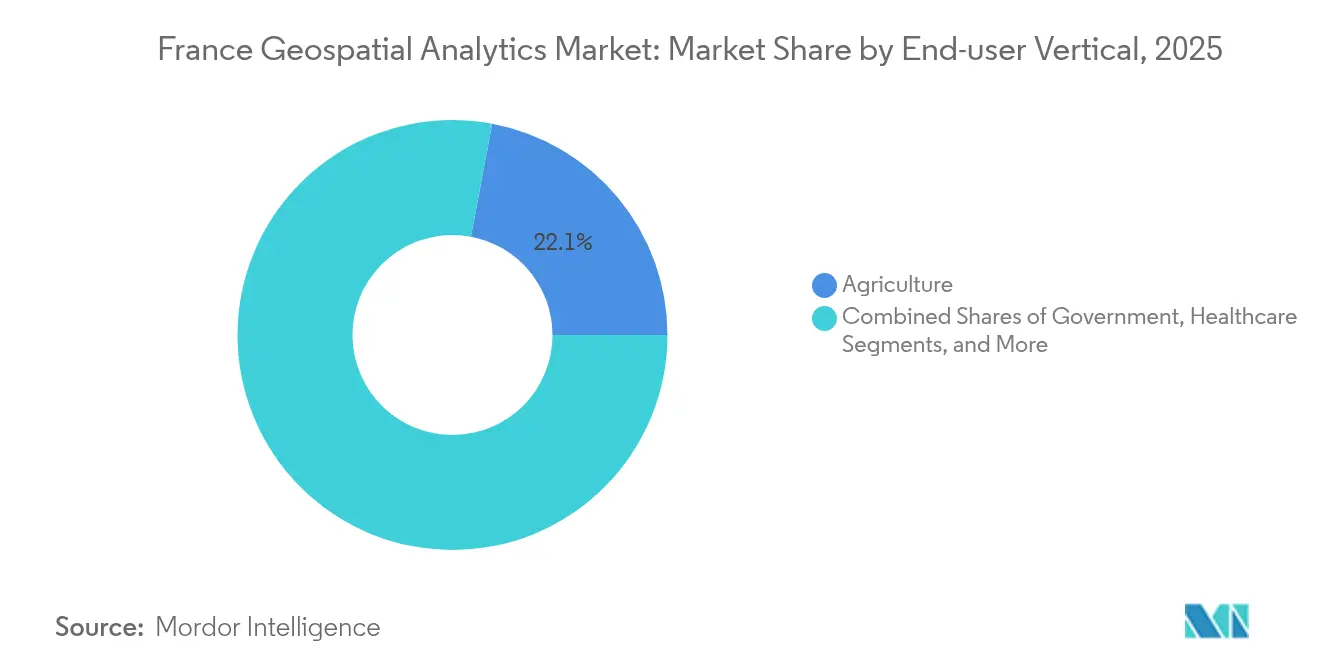
- Par secteur d'utilisation final, l'agriculture a détenu 22,05 % de la part du marché français de l'analytique géospatiale en 2025 ; le secteur automobile et transport devrait se développer à un TCAC de 14,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché français de l'analytique géospatiale
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du financement des villes intelligentes et de la mobilité | +2.1% | National ; premiers gains à Paris, Lyon, Marseille | Moyen terme (2 à 4 ans) |
| Demande liée à la constellation de satellites de défense (CSO-3) | +1.8% | National ; répercussions sur les partenaires de l'UE | Long terme (≥ 4 ans) |
| Obligations de conformité ESG et au Budget vert | +1.4% | National ; régions industrielles | Court terme (≤ 2 ans) |
| Flux de données en temps réel 5G-IoT | +1.2% | Centres urbains ; extension aux zones rurales | Moyen terme (2 à 4 ans) |
| Déclaration obligatoire de l'impact sur la biodiversité (2026) | +0.9% | National ; zones protégées | Court terme (≤ 2 ans) |
| Adoption de plateformes de viticulture de précision | +0.7% | Bordeaux, Bourgogne, Vallée de la Loire | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor du financement des villes intelligentes et de la mobilité
La France consacre 475 millions EUR à la construction routière et 294 millions EUR supplémentaires à l'entretien des routes en 2025.[3] Les communes ne reçoivent ces fonds que si elles peuvent documenter des gains d'efficacité, ce qui accroît la demande de tableaux de bord géospatiaux permettant de suivre l'état de la chaussée, les flux de circulation et l'empreinte carbone en quasi-temps réel. Le réseau 5G privé d'Istres démontre comment l'analytique géospatiale réduit les coûts d'exploitation municipaux de 40 % tout en améliorant la précision des itinéraires d'intervention d'urgence.[4] La plateforme nationale de jumeau numérique, pilotée par IGN, Cerema et Inria, permet aux villes de simuler des scénarios d'inondation, d'îlot de chaleur urbain et de circulation, transformant les données spatiales en outils prévisionnels de gestion des actifs. L'engagement de la France en faveur des normes d'interopérabilité garantit des déploiements reproductibles dans 35 000 communes, créant des flux de revenus durables pour les éditeurs dont les logiciels prennent en charge les nouveaux schémas. À mesure que les volumes de données LiDAR, de vidéosurveillance et de capteurs augmentent, le marché français de l'analytique géospatiale évoluera de la cartographie descriptive vers un appui décisionnel anticipatif.
Demande liée à la constellation de satellites de défense (CSO-3)
Le programme CSO d'une valeur de 795 millions EUR fournit des images à 35 cm qui répondent aux critères de renseignement stratégique de l'OTAN tout en restant sous commandement français. Les clauses de commercialisation des données permettent une distribution sécurisée à des partenaires européens de confiance, générant un canal d'exportation qui n'existait pas auparavant. Le contrat de 2025 conclu par l'Ukraine avec une filiale de Safran pour intégrer les données CSO dans sa plateforme de planification de défense souligne le potentiel commercial de la constellation au-delà de la France. En aval, les assureurs, les services publics et les forestiers accèdent à un niveau de précision spatiale auparavant réservé à la défense, élargissant les applications pour l'analytique d'imagerie géospatiale. La constellation s'intègre au système de surveillance du domaine spatial C40S, permettant aux algorithmes d'IA de signaler les anomalies et d'envoyer des alertes en temps réel aux utilisateurs civils et militaires. Chaque nouveau cas d'usage analytique accroît le volume de transactions, consolidant les données satellitaires comme épine dorsale du marché de l'analytique géospatiale en France.
Obligations de conformité ESG et au Budget vert
Les règles environnementales se renforcent chaque année. À partir de 2026, les sociétés cotées devront déclarer leur impact sur la biodiversité avec des preuves géoréférencées. Les plateformes géospatiales automatisent la surveillance à l'échelle des sites, superposent les bases de données d'espèces protégées et génèrent des rapports de conformité auditables, réduisant les coûts d'audit manuel jusqu'à 60 % pour les grands groupes industriels. La constellation Carb-Chaser, gérée par Thales Alenia Space, fournira des mesures certifiées des panaches de CO₂ que les régulateurs accepteront comme preuve légale. La France a également investi 53 millions EUR dans le BRGM pour cartographier les minéraux stratégiques, une démarche qui requiert des données topographiques et souterraines haute résolution. Ces projets publics renforcent la confiance commerciale dans l'infrastructure géospatiale nationale, accélérant l'adoption dans les secteurs de l'industrie lourde et de la finance.
Flux de données en temps réel 5G-IoT
Le programme Réseaux du Futur réserve 65 millions EUR à des bancs d'essai 5G-Avancée et 6G. Des antennes activées en périphérie de réseau alimentent en images, en relevés GNSS et en sorties de capteurs des nœuds cloud avec une latence inférieure à 10 ms, permettant aux agriculteurs de surveiller les zones d'humidité des sols et aux élus municipaux de suivre l'occupation des pistes cyclables. Les déploiements LTE-M prennent déjà en charge des appareils à faible consommation qui transmettent des mesures géolocalisées pendant des années sur une seule batterie. La combinaison d'une liaison montante à haute bande passante et d'appareils périphériques économes en énergie fait évoluer le marché français de l'analytique géospatiale vers des modèles économiques de surveillance continue, où les clients paient pour une conscience situationnelle en streaming plutôt que pour des couches cartographiques ponctuelles. Les opérateurs de télécommunications et les entreprises d'analytique pure player s'associent désormais pour intégrer l'IA spatiale dans leurs catalogues de services.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'intégration et de migration | −1.6% | National ; secteur des grandes entreprises | Court terme (≤ 2 ans) |
| Pénurie de talents en géo-science des données | −1.3% | National ; Paris et Lyon | Long terme (≥ 4 ans) |
| Fragmentation des standards de données municipales | −0.9% | Régional ; varie selon le niveau | Moyen terme (2 à 4 ans) |
| Limites d'hébergement liées à la souveraineté cloud | −0.7% | National ; transactions transfrontalières | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'intégration et de migration
Un déploiement géospatial complet peut dépasser 500 000 EUR une fois les pipelines d'ingestion de données, les passerelles de capteurs et les programmes de formation pris en compte. De nombreuses petites et moyennes entreprises ont différé leurs projets après la baisse de 8,4 % de la production du secteur de la construction au troisième trimestre 2024, illustrant la sensibilité des budgets informatiques spatiaux aux conditions macroéconomiques. Les logiciels de planification des ressources existants sont souvent dépourvus de champs spatiaux, contraignant les entreprises à acquérir des intergiciels et à recruter des intégrateurs spécialisés. Cela augmente le coût total de possession et rend la période de retour sur investissement moins attractive par rapport aux investissements dans les CRM ou ERP en mode cloud. Tant que les connecteurs prêts à l'emploi n'auront pas atteint leur maturité, les coûts d'entrée élevés freineront la croissance du marché français de l'analytique géospatiale.
Pénurie de talents en géo-science des données
La demande d'analystes capables de combiner des classificateurs d'imagerie satellitaire avec l'inférence sur GPU dépasse largement l'offre disponible. Les universités actualisent leurs programmes, mais le nombre de diplômés reste limité à quelques centaines par an, insuffisant pour pourvoir les postes vacants dans les pôles technologiques de Paris-Saclay, Toulouse et Sophia Antipolis. Des entreprises comme Thales organisent des formations internes intensives, mais le temps de montée en compétences retarde le lancement des projets. La rareté des profils tire les salaires à la hausse et pousse certains projets vers l'externalisation à l'étranger, ce qui entre en conflit avec les obligations de souveraineté des données. Le déficit de talents soustrait donc de l'élan au marché français de l'analytique géospatiale jusqu'à ce que les initiatives STIM plus larges produisent des cohortes plus importantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la géovisualisation domine grâce à une intelligence interactive
La géovisualisation a représenté 37,35 % de la part du marché français de l'analytique géospatiale en 2025, reflétant le besoin des organismes publics en tableaux de bord centrés sur la cartographie que les agents non techniques peuvent interpréter rapidement. Les responsables budgétaires utilisent des couches à code couleur pour hiérarchiser les risques liés aux infrastructures, tandis que les gestionnaires de vignobles surveillent le stress des plantes sur une carte thermique mobile. La taille du marché français de l'analytique géospatiale pour la géovisualisation devrait croître à un TCAC de 7,12 % à mesure que les moteurs 3D et les rendus de nuages de points dans le navigateur suppriment les limites des stations de travail. Les éditeurs intègrent des fonctionnalités d'accessibilité telles que la navigation vocale et les bascules de contraste, soutenues par des recherches de l'Université Claude Bernard Lyon 1 qui ont démontré les avantages de la géovisualisation mobile pour les utilisateurs malvoyants.
L'analyse de réseau est le sous-segment à la croissance la plus rapide, avec un TCAC de 13,15 % jusqu'en 2031. Cette progression s'aligne sur le déploiement accéléré des bornes de recharge pour véhicules électriques, où les planificateurs évaluent l'espacement optimal des stations et l'impact sur le réseau électrique. L'analyse de surface continue d'afficher une demande soutenue de la part des clients de l'agriculture de précision et des mines, qui ont besoin de plans de fertilisation tenant compte du terrain ou de contours de risque d'explosion. L'élan combiné des sous-segments indique que le marché français de l'analytique géospatiale s'élargira de la production de cartes statiques vers des flux de travail analytiques intégrant les paramètres de routage, de proximité et d'altitude au sein d'une interface unique.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation final : l'agriculture en tête pendant que l'automobile accélère
L'agriculture a représenté 22,05 % de la taille du marché français de l'analytique géospatiale en 2025. Les projets viticoles utilisent l'imagerie multispectrale associée à des sondes IoT de mesure de l'humidité des sols pour affiner l'irrigation, économisant l'eau et améliorant la qualité du raisin. Les agriculteurs de Bordeaux et de Bourgogne relient les tendances NDVI au niveau parcellaire aux prévisions de rendement, puis fixent les prix des contrats à terme avec plus de précision sur les marchés des matières premières. Les entreprises d'épandage aérien chargent des cartes de prescription dans des drones autonomes, démontrant comment l'analytique géospatiale influence désormais à la fois les décisions agricoles en amont et les fonctions commerciales en aval.
Le secteur automobile et transport connaîtra un TCAC de 14,21 % entre 2026 et 2031. Les cartes de base haute définition, les corrections GNSS au centimètre près et la télémétrie des unités de bord de route sous-tendent les systèmes avancés d'aide à la conduite et les projets pilotes de robotaxis. La taille du marché français de l'analytique géospatiale pour les acteurs du secteur automobile bénéficie des budgets publics consacrés aux routes intelligentes et des objectifs de sécurité stricts de l'UE. Les applications dans les services aux collectivités, les télécommunications et la défense s'étendent également à mesure que la couverture 5G et le programme CSO réduisent la latence et améliorent la résolution des images. À mesure que la demande se répartit entre les secteurs, les fournisseurs diversifient leurs offres SaaS pour minimiser leur dépendance à l'égard d'un seul secteur.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Le marché français de l'analytique géospatiale est fortement ancré sur le territoire national, mobilisant 2,5 milliards EUR alloués à l'IA et 1,8 milliard EUR dédiés au quantique dans le cadre du plan France 2030. Les cas d'usage aéronautique et de défense se concentrent autour de Toulouse et Paris, tandis que les entreprises d'agri-tech sont implantées à Bordeaux, Dijon et Montpellier. Les politiques de souveraineté numérique imposent que les ensembles de données sensibles soient hébergés sur une infrastructure certifiée SecNumCloud, favorisant les prestataires locaux et compliquant les coentreprises avec des hyperscalers non européens.
Dans le même temps, l'intégration européenne élargit la demande adressable. La France pilote le projet de jumeau numérique Destination Terre de l'UE, exportant méthodologie et gabarits logiciels vers les États partenaires. Les ventes d'imagerie CSO-3 aux gouvernements alliés génèrent des recettes extérieures tout en renforçant les liens de sécurité régionaux. L'accord de licence conclu par l'Ukraine en 2025 illustre comment les données de niveau défense peuvent intégrer les chaînes d'approvisionnement commerciales dans le cadre de contrôles à l'exportation appropriés.
Au-delà de l'Europe, les grands acteurs satellitaires français explorent les marchés africains et du Moyen-Orient, proposant des offres de surveillance pour la sécurité des pipelines et la veille sur la désertification. Ils s'appuient sur l'assurance-crédit à l'exportation de Bpifrance pour dérisquer les opérations à l'étranger. Les exigences souveraines nationales associées à des alliances transfrontalières sélectives placent le marché français de l'analytique géospatiale sur une double trajectoire : protéger les actifs critiques sur le territoire national tout en monétisant des services à valeur ajoutée à l'étranger.
Paysage réglementaire
Le cadre réglementaire français en matière d'analytique géospatiale repose sur les obligations européennes d'interopérabilité et d'ouverture des données, notamment la directive INSPIRE. Le Conseil national de l'information géolocalisée (CNIG) fournit des orientations en matière de gouvernance sur les normes de données géographiques et l'alignement avec les jeux de données à forte valeur européens.
En matière de diffusion des données souveraines, l'IGN restructure la distribution nationale des cartes via cartes.gouv.fr, lancé en décembre 2025 en tant que portail cartographique souverain destiné à remplacer l'ancien Géoportail, dont la fermeture est prévue en septembre 2026. Des Comités Territoriaux de la Donnée (CTD) régionaux ont été mis en place dans plusieurs régions au cours de 2025, notamment en Pays de la Loire, Hauts-de-France, Grand-Est et Occitanie, renforçant la gouvernance à plusieurs niveaux et mettant davantage l'accent sur des schémas cohérents et des services interopérables pour les cas d'usage du secteur public et réglementé.
Analyse de la chaîne de valeur
La chaîne de valeur de l'analytique géospatiale en France commence par l'acquisition et la gestion des données, incluant l'imagerie satellite et aérienne, le LiDAR et les relevés topographiques, la cartographie mobile, ainsi que les jeux de données de référence officiels. Des organismes nationaux tels que l'IGN fournissent les données fondamentales, l'hébergement et des plateformes partagées consommées par les utilisateurs en aval. L'agrégation et la curation des données alimentent ensuite les couches d'intégration telles que l'ETL, les API, les métadonnées/catalogues, la gestion des identités et des accès, ainsi que les exigences d'hébergement souverain pour les usages sensibles, avant de passer aux couches d'analytique et d'application comme la géovisualisation, l'analyse de réseaux et l'analyse de surfaces, délivrées via des suites SIG, des chaînes d'outils de jumeaux numériques et des solutions sectorielles spécifiques.
La demande en aval se concentre parmi les bureaux d'ingénierie, les intégrateurs et les éditeurs de logiciels qui intègrent l'analytique géospatiale dans les flux de conception, de construction et de gestion d'actifs. Des entreprises comme Egis utilisent les logiciels Bentley Systems sur des projets majeurs en France pour coordonner les modèles et le contexte géospatial. La collaboration public-privé est également visible dans les initiatives nationales de jumeaux numériques, notamment un consortium dirigé par 1Spatial France pour le jumeau numérique des territoires français (JUNN), qui relie les fournisseurs de données, les opérateurs de plateformes et les concepteurs d'applications aux utilisateurs finaux du secteur public et aux opérateurs réglementés.
Paysage concurrentiel
Le marché présente une fragmentation modérée. Thales Alenia Space et Airbus Defence and Space Intelligence dominent les segments orbitaux à forte intensité capitalistique, sécurisant des contrats de défense pluriannuels et dominant la flotte de satellites optiques airbus.com. Des challengers centrés sur le logiciel exploitent l'IA et le cloud pour éroder les marges des acteurs établis dans les couches d'analytique. L'acquisition de Preligens par Safran pour 220 millions EUR en 2024 a injecté la détection automatisée d'objets dans son offre, illustrant le glissement du matériel vers les plateformes d'IA.
Des entreprises de taille intermédiaire telles que Mytraffic et Geoblink combinent des données de fréquentation mobile avec le regroupement géospatial pour guider les décisions d'implantation commerciale, signalant une croissance dans les niches SaaS B2B. Des spin-offs académiques commercialisent des graphes de connaissances géospatiaux, protégés par des dépôts de brevets récents qui associent des entités spatiales à des triplets sémantiques. Les architectures cloud natives remportent des appels d'offres là où les organismes publics exigent une évolutivité élastique et la certification SecNumCloud, contraignant les éditeurs de SIG bureautiques traditionnels à remanier leurs bases de code.
Parmi les mouvements stratégiques figurent des portails communs de distribution de données entre Airbus et le CNES, des solutions de diffusion en continu de nuages de points 3D de Hexagon, ainsi que des alliances de jumeaux numériques entre IGN, Cerema et Inria. L'intensité concurrentielle devrait s'accroître à mesure que les opérateurs de télécommunications intègrent l'analytique géospatiale dans leurs offres de réseaux 5G privés, élargissant le champ des spécialistes aux opérateurs de réseaux. La capacité à combiner l'hébergement souverain avec la génération automatisée d'informations déterminera les futures parts de marché dans le marché français de l'analytique géospatiale.
Leaders du secteur de l'analytique géospatiale en France
-
Trimble Geospatial
-
Bentley Systems, Inc
-
Esri France
-
CLS Groupe
-
Intermap Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur est le déploiement de jumeaux numériques nationaux et locaux liés à la prise de décision publique, à l'adaptation climatique et à la gestion du cycle de vie des infrastructures. Le financement France 2030 comprend une allocation de 25 millions d'EUR pour développer le jumeau numérique national des territoires français (JUNN), et l'IGN et ses partenaires positionnent des composants partagés, incluant des services de données, la modélisation 3D/4D et des modèles d'interopérabilité, pour une réutilisation par les villes, les départements et les opérateurs. Ce dispositif crée des opportunités pour les fournisseurs qui proposent des connecteurs reproductibles, des outils de contrôle qualité et des analyses auditables pour les marchés publics, en particulier lorsque des schémas harmonisés réduisent la fragmentation municipale.
Les grands programmes d'infrastructure constituent un autre moteur de demande pour les logiciels de modélisation géospatiale et de collaboration intégrés à la réalisation de projets d'ingénierie. Des projets tels que le Canal Seine-Nord Europe de 107 km et la ligne 16 du Grand Paris Express (avec des phases de lancement citées pour fin 2026) tirent déjà vers eux la convergence BIM-géospatial, le suivi des modifications et la capture de la réalité entre le terrain et le bureau dans des flux de travail multi-parties prenantes. Dans les flux de travail liés à la défense et à la cartographie souveraine, les travaux de l'IGN en 2026 pour automatiser la géographie militaire et structurer la collaboration industrielle indiquent une demande pour des pipelines sécurisés et un traitement hébergé en France, favorisant les fournisseurs qui combinent capture de la réalité, automatisation de l'analytique et distribution contrôlée alignée sur les pratiques de données souveraines.
Développements récents du secteur
- Avril 2026 : Trimble a lancé Trimble RealWorks v2026.10, automatisant les flux de traitement de scans laser et améliorant l'intégration des données au sein de l'écosystème géospatial Trimble. Cette mise à jour améliore le traitement des données géospatiales de bout en bout et renforce les capacités analytiques souveraines de la France.
- Mars 2026 : Bentley Systems a ouvert les soumissions pour l'édition 2026 de Year in Infrastructure et des YII Awards, avec la finale prévue du 6 au 7 octobre 2026 à Singapour. Les logiciels géospatiaux axés sur les infrastructures et les flux de travail de jumeaux numériques indiquent une activité continue des fournisseurs autour de la maturation des jumeaux numériques en France/Europe.
- Janvier 2026 : Esri France (Esri) Shom a adopté l'outil Custom Chart Builder pour la production automatisée de cartes marines papier. Cette automatisation cartographique géospatiale à l'échelle nationale par un organisme public soutient les capacités géospatiales maritimes souveraines et la production automatisée de cartes en France.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché de l'analytique géospatiale en France couvre les logiciels et services utilisés pour transformer des données de localisation en informations exploitables, notamment la modélisation spatiale, les sorties de géovisualisation et les analyses reposant sur des flux de données SIG et de télédétection, tels que consommés par les utilisateurs publics et privés en France.
Exclusions du périmètre : nous excluons les ventes de matériel pur (tels que les appareils GNSS, les drones et les capteurs) ainsi que les ventes d'images brutes ou de données de cartographie de base lorsqu'elles ne sont pas associées à des travaux d'analyse.
Aperçu de la segmentation
- Par type
- Analyse de surface
- Analyse de réseau
- Géovisualisation
- Par secteur d'utilisation final
- Agriculture
- Services aux collectivités et communication
- Défense et renseignement
- Gouvernement
- Mines et ressources naturelles
- Automobile et transport
- Santé
- Immobilier et construction
- Autres secteurs d'utilisation final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par des ensembles de données publiques permettant d'ancrer le bassin de demande en France, tels que les indicateurs sectoriels de l'INSEE, les séries sur l'économie numérique d'Eurostat et les publications ouvertes du Programme spatial de l'Union européenne (y compris les signaux d'utilisation en aval de Copernicus). Nous avons également consulté les institutions françaises publiques de cartographie et d'observation de la Terre pour le contexte d'adoption et les budgets de programme, ainsi que les portails de marchés publics indiquant où les travaux d'analyse sont achetés.
Pour transformer ces signaux en un modèle de marché utilisable, nous les avons associés à des informations communiquées par les fournisseurs, telles que les rapports annuels et les présentations aux investisseurs, ainsi qu'aux communiqués d'associations et à la couverture de presse fiable sur les nouveaux déploiements. Le cas échéant, des abonnements payants ont été utilisés pour les données financières des entreprises et pour l'analyse des brevets et des appels d'offres afin de confirmer l'orientation des produits et les cycles d'achat. Ces sources documentaires sont illustratives, et de nombreuses autres références ont été utilisées pour collecter, recouper et clarifier les données au cours de l'étude.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est réellement payé en tant qu'analytique géospatiale en France, et sur la répartition des dépenses entre les licences logicielles, l'utilisation du cloud et les services liés à des cas d'usage spécifiques. Nous avons échangé avec un panel de fournisseurs, d'intégrateurs de systèmes, d'acheteurs du secteur public et d'utilisateurs en entreprise couvrant les principaux bassins de demande, puis utilisé des questions de suivi pour combler les lacunes sur les prix, les durées de projet et le rythme de déploiement.
Les revenus déclarés pouvant être libellés différemment selon les organisations, nous avons vérifié les hypothèses auprès de praticiens qui observent directement les budgets et les déploiements, notamment des répondants couvrant l'activité nationale et régionale en France.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 19 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Le dimensionnement a utilisé une approche descendante dans laquelle les signaux de demande numérique et géospatiale nationale ont été traduits en un bassin de dépenses analytiques adressables pour la France, puis répartis entre logiciels et services selon les modalités habituelles de contractualisation des projets. Pour maintenir des totaux réalistes, nous les avons corroborés par des approximations ascendantes sélectives, notamment des ventilations de revenus fournisseurs par échantillonnage, des vérifications de canaux auprès d'intégrateurs et des contrôles simples de type prix de vente moyen x volume d'utilisateurs pour les déploiements courants.
Les principaux paramètres comprenaient l'intensité des programmes publics (initiatives d'observation de la Terre et de cartographie), le rythme des projets de jumeau numérique et de ville intelligente, les tendances d'adoption du cloud affectant les frais d'analyse récurrents, les durées de contrat typiques pour les appels d'offres publics, et la croissance de l'utilisation dans des secteurs tels que les services publics, le transport et la cartographie liée à la défense. Les prévisions reposaient principalement sur une analyse de scénarios, dans laquelle les cas de base, conservateur et d'expansion ont été façonnés par les retours d'entretiens sur les priorités budgétaires, les frictions liées aux marchés publics et le taux de conversion des projets pilotes en systèmes de production à grande échelle. Lorsque les informations communiquées par les fournisseurs ne séparaient pas l'analytique des travaux SIG adjacents, nous avons estimé les parts à l'aide des descriptions de services, des postes d'appels d'offres et de vérifications répétées auprès d'experts avant de les appliquer.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation selon trois angles : les signaux de demande, les récits des fournisseurs et des références indépendantes telles que l'activité des appels d'offres et les calendriers des programmes publics. Des contrôles de variance ont été effectués pour détecter les sauts inhabituels dans les prix implicites ou l'adoption, et tout écart a déclenché un second examen reprenant la piste des sources et les hypothèses de conversion.
Avant validation finale, le modèle et le rapport passent par une révision analytique en plusieurs étapes afin que les définitions, les unités et le traitement des devises restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la demande, tels que des changements de politique majeurs, l'attribution de grands contrats ou des évolutions importantes dans l'accès aux données satellitaires. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les indicateurs les plus récents disponibles sont reflétés dans les chiffres et le récit.
Comparaison du dimensionnement du marché de l'analytique géospatiale en France par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour l'analytique géospatiale en France peuvent sembler très éloignées les unes des autres, car les groupes ne comptabilisent pas toujours les mêmes dépenses et utilisent également des années de référence, des dates de conversion de devises et des règles différentes pour qualifier ce qui constitue de l'analytique par rapport aux logiciels de cartographie générale.
Le tableau présente un écart qui s'explique principalement par le périmètre et le traitement des revenus : certaines estimations regroupent des services géospatiaux ou de localisation plus larges en un seul total, tandis que d'autres incluent le matériel ou les abonnements aux données brutes. La référence ici reste plus proche des résultats analytiques payants en séparant les images autonomes ou les données de cartographie de base des charges de travail analytiques, et en appliquant des contrôles de demande propres à la France à partir de la cadence des marchés publics et des signaux d'adoption sectorielle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,79 milliard USD (2026) | |
| Association professionnelle A | 2,35 milliards USD (2026) | Souvent aligné sur une vision plus large de l'économie géonumérique, qui peut intégrer des services géospatiaux plus étendus et des activités de localisation adjacentes qui ne constituent pas toujours des livrables analytiques payants. |
| Note d'information du secteur public B | 1,30 milliard USD (2025) | Généralement ancré sur un prisme de dépenses de programmes publics plus étroit et une année de référence antérieure, ce qui peut sous-estimer l'utilisation du secteur privé et retarder la prise en compte des frais d'analyse récurrents plus récents basés sur le cloud. |
Dans le modèle de Mordor Intelligence, les revenus sont comptabilisés lorsqu'ils sont liés à des logiciels et services d'analyse fournis aux utilisateurs en France, ce qui réduit les doubles comptages avec les outils SIG généraux et les lignes d'accès aux données brutes. Dans l'ensemble, les définitions plus larges font monter les totaux, tandis que les prismes plus étroits centrés sur le secteur public tendent à produire des estimations plus basses ; cette approche facilite également la répétabilité des étapes d'une année à l'autre.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché français de l'analytique géospatiale ?
La taille du marché français de l'analytique géospatiale s'établit à 1,79 milliard USD en 2026.
À quel rythme le marché progressera-t-il jusqu'en 2031 ?
Le marché devrait afficher un TCAC de 8,24 %, atteignant 2,65 milliards USD d'ici 2031.
Quel segment d'application est le plus important aujourd'hui ?
L'agriculture est en tête avec 22,05 % de la part du marché français de l'analytique géospatiale en 2025, en raison de l'adoption généralisée de l'agriculture de précision.
Qu'est-ce qui propulse la croissance rapide du secteur automobile ?
La demande de cartographie pour les véhicules autonomes et la planification des routes intelligentes propulse un TCAC de 14,21 % dans les cas d'usage automobile et transport.
Comment le CSO-3 bénéficie-t-il aux utilisateurs commerciaux ?
Le satellite fournit des images à 35 cm de résolution que les secteurs civils peuvent licencier dans le cadre d'accords contrôlés, améliorant la précision de la planification urbaine, de l'assurance et de la surveillance environnementale.
Pourquoi la pénurie de talents constitue-t-elle un frein ?
Les universités forment trop peu de diplômés maîtrisant à la fois l'analytique spatiale et l'IA, retardant les lancements de projets et augmentant les coûts salariaux pour les profils spécialisés.