
Taille et part du marché des engrais en Arabie saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.82 Milliards de dollars |
| Taille du Marché (2026) | 0.86 Milliards de dollars |
| Taille du Marché (2031) | 1.1 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.03 % |
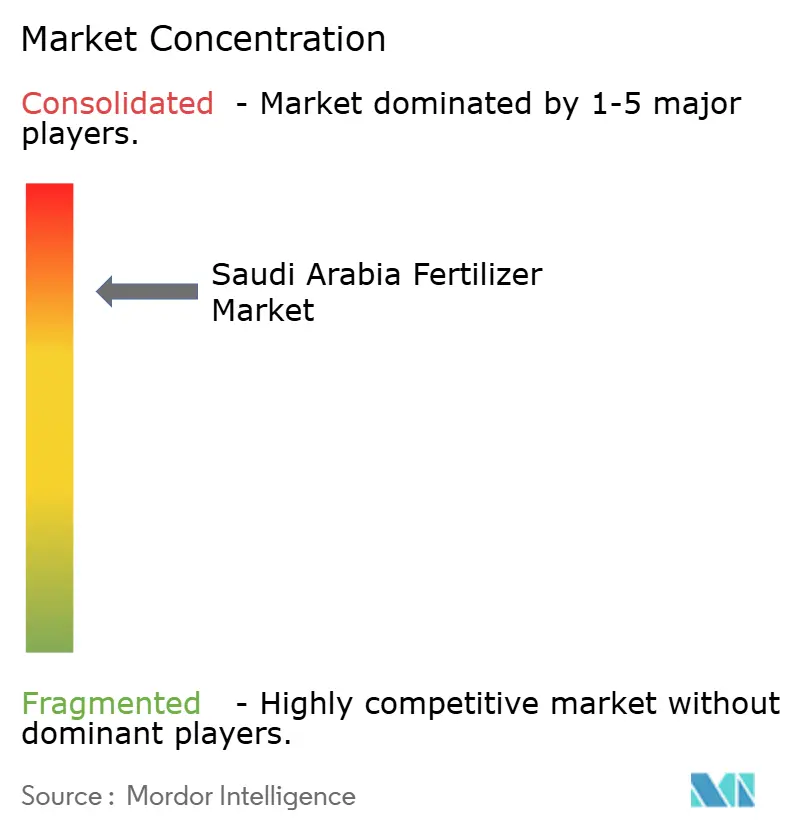
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des engrais en Arabie saoudite par Mordor Intelligence
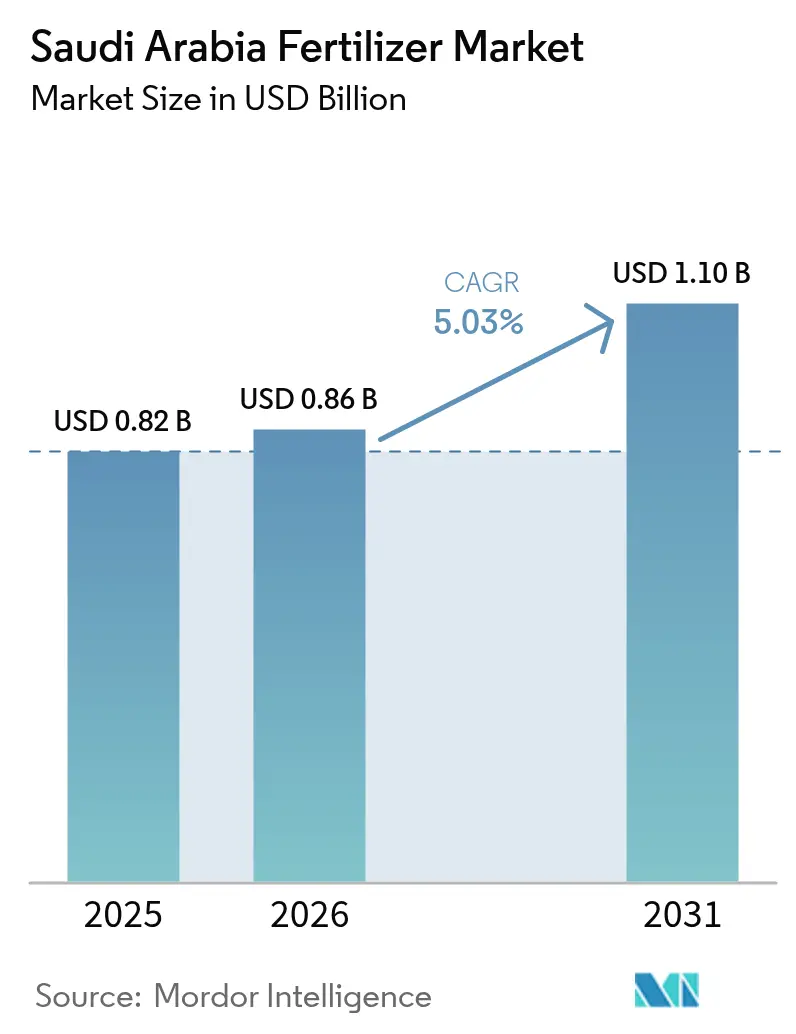
La taille du marché des engrais en Arabie saoudite en 2026 est estimée à 0,86 milliard USD, en progression par rapport à la valeur de 2025 de 0,82 milliard USD, avec des projections pour 2031 indiquant 1,1 milliard USD, croissant à un CAGR de 5,03 % sur la période 2026-2031. Cette croissance s'aligne sur la stratégie du Royaume visant à exploiter ses avantages en matière de matières premières en gaz naturel tout en mettant en œuvre les objectifs de sécurité alimentaire et de diversification économique de Vision 2030. Le développement du marché est porté par les quotas de production intérieure, l'adoption accrue de l'irrigation de précision et le développement du pays en tant que centre mondial d'exportation d'ammoniac bleu à faible teneur en carbone grâce aux initiatives de captage du carbone. Saudi Aramco a franchi une étape importante en réalisant en 2024 la première expédition en vrac certifiée d'ammoniac à faible teneur en carbone vers le Japon, en utilisant des technologies de captage et de stockage du carbone. La combinaison de ces progrès technologiques, du soutien gouvernemental à la recherche sur les engrais bio-améliorés pour sols désertiques et de la mise en œuvre généralisée de systèmes d'irrigation de précision indique une croissance continue du marché, malgré les défis réglementaires et concurrentiels existants.
Principaux enseignements du rapport
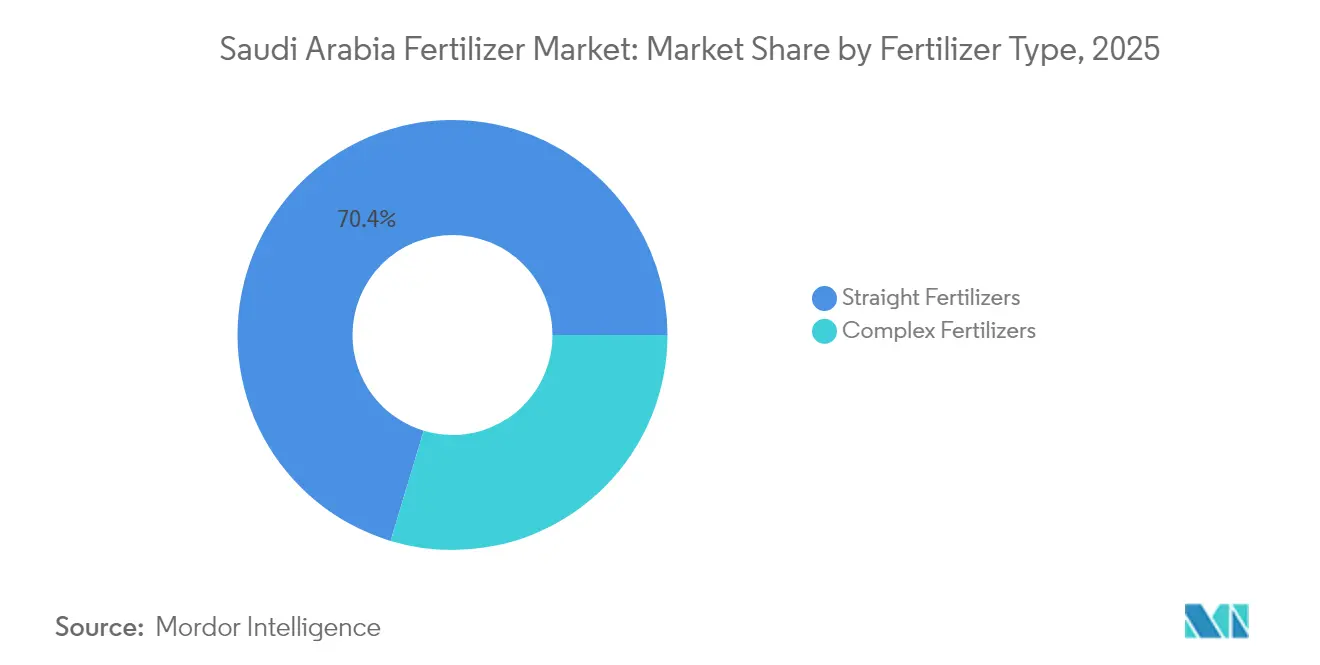
- Par type d'engrais, les engrais simples détenaient 70,35 % de la part du marché des engrais en Arabie saoudite en 2025, et les engrais complexes devraient se développer à un CAGR de 6,53 % jusqu'en 2031.
- Par forme, les produits granulaires représentaient 61,90 % de la taille du marché des engrais en Arabie saoudite en 2025, et les formulations liquides ont enregistré la croissance la plus rapide avec un CAGR de 7,12 % entre 2026 et 2031.
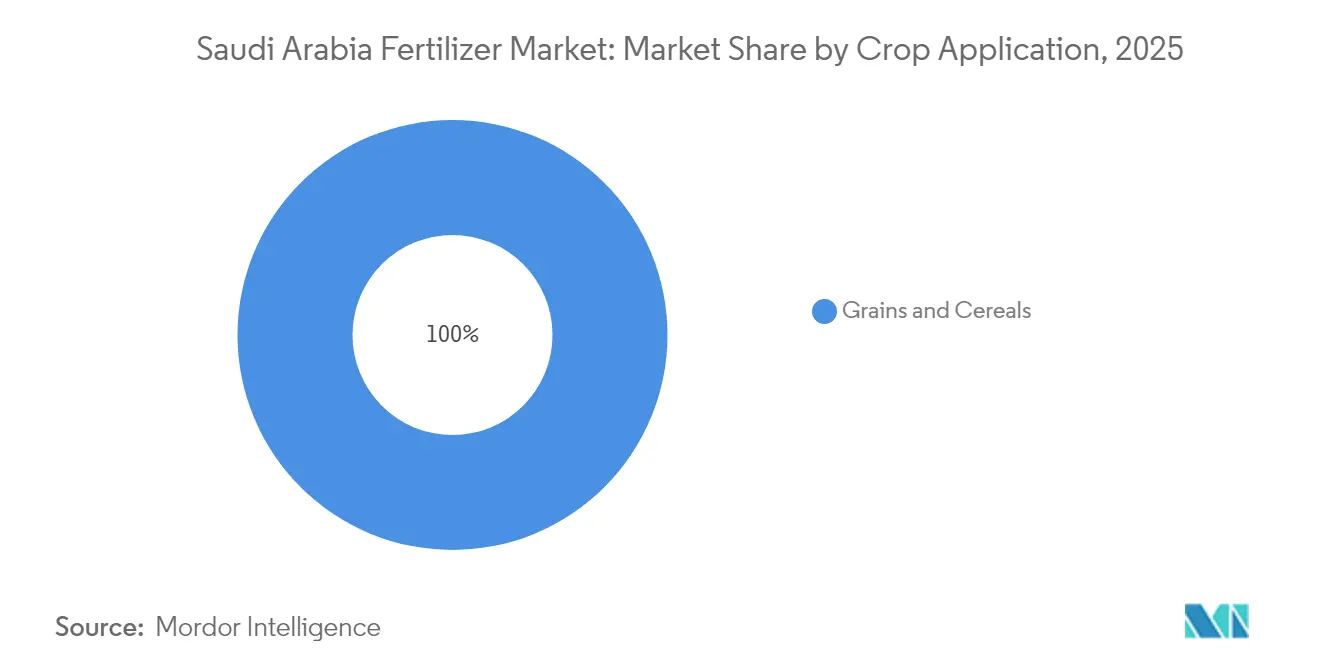
- Par application culturale, les céréales et grains représentaient 37,45 % de la taille du marché des engrais en Arabie saoudite en 2025, tandis que les fruits et légumes progressent à un CAGR de 6,62 % jusqu'en 2031.
- SABIC Agri-Nutrients Company, Ma'aden Phosphate Company, Gulf Petrochemical Industries Company (GPIC), OCP Group et Al-Tayseer Chemical Industry contrôlaient conjointement 87,60 % de la part du marché des engrais en Arabie saoudite en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des engrais en Arabie saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des incitations à l'exportation d'ammoniac bleu à faible teneur en carbone | +0.8% | National, avec orientation export vers le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Quotas obligatoires de production intérieure dans le cadre des objectifs de sécurité alimentaire de Vision 2030 | +1.2% | National, avec concentration dans les régions d'Al-Ahsa et de Najran | Long terme (≥ 4 ans) |
| Pivot rapide vers l'irrigation de précision stimulant les mélanges d'engrais à haute efficacité hydrique | +0.9% | National, avec adoption précoce dans les provinces de Riyad et de l'Est | Court terme (≤ 2 ans) |
| Avantage du prix du gaz naturel du Conseil de coopération du Golfe (CCG) par rapport aux concurrents mondiaux | +1.0% | Régional, avec des effets d'entraînement sur les États du Golfe voisins | Long terme (≥ 4 ans) |
| Expansion soutenue par l'État des pôles de production d'engrais | +0.6% | National, avec concentration dans les régions productrices de cultures | Moyen terme (2-4 ans) |
| Expansion des méga-zones agricoles stimulant la consommation d'engrais | +0.4% | National, avec des projets pilotes dans les régions de Hail et de la Frontière du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des incitations à l'exportation d'ammoniac bleu à faible teneur en carbone
Le programme d'exportation d'ammoniac bleu de l'Arabie saoudite utilise des technologies de captage et de stockage du carbone pour produire des engrais à faible teneur en carbone destinés aux marchés mondiaux. Saudi Aramco a exporté 40 tonnes métriques d'ammoniac bleu vers le Japon en 2024, validant la faisabilité commerciale de ces exportations. Le Royaume vise à produire 11 millions de tonnes métriques d'ammoniac bleu d'ici 2030. Les producteurs d'engrais saoudiens peuvent obtenir des primes de prix de 15 à 20 % par rapport à l'ammoniac conventionnel tout en respectant les normes d'émissions de carbone des pays importateurs. Les incitations gouvernementales pour les projets de captage du carbone améliorent la viabilité financière de la production d'ammoniac bleu, conférant à l'Arabie saoudite un avantage concurrentiel sur les exportateurs traditionnels d'engrais. Cette transition vers des méthodes de production à faible teneur en carbone soutient les objectifs mondiaux de réduction des émissions tout en permettant au Royaume de transformer ses réserves de gaz naturel en produits à plus haute valeur ajoutée.
Quotas obligatoires de production intérieure dans le cadre des objectifs de sécurité alimentaire de Vision 2030
Le cadre Vision 2030 de l'Arabie saoudite établit des exigences minimales de production intérieure d'engrais pour soutenir les objectifs de sécurité alimentaire. L'Organisation saoudienne des céréales a fixé des objectifs d'approvisionnement de 1,5 million de tonnes métriques de blé produit localement par an[1]Source : Organisation des Nations Unies pour l'alimentation et l'agriculture, « GIEWS Country Brief on Saudi Arabia », fao.org. Ces exigences garantissent que les fabricants d'engrais maintiennent une capacité de production pour les cultures stratégiques, créant une demande constante pour les produits azotés et phosphatés. Le pays a atteint l'autosuffisance dans la production de dattes, de produits laitiers et d'œufs de table, avec un surplus disponible à l'exportation. Le gouvernement a alloué 400 millions USD en 2023 pour soutenir les petites exploitations agricoles et les coopératives agricoles, augmentant l'utilisation des engrais dans des segments auparavant mal desservis. Les exigences de production intérieure contribuent à protéger la demande locale d'engrais des fluctuations des prix mondiaux tout en maintenant la sécurité alimentaire lors des perturbations de la chaîne d'approvisionnement.
Pivot rapide vers l'irrigation de précision stimulant les mélanges d'engrais à haute efficacité hydrique
L'adoption de systèmes d'irrigation intelligents activés par l'IoT en Arabie saoudite accroît la demande de formulations d'engrais liquides spécialisées conçues pour les applications au goutte-à-goutte et par micro-aspersion. Des études montrent que la combinaison de l'irrigation de précision avec la fertigation améliore l'efficacité d'utilisation de l'eau jusqu'à 46 % tout en augmentant les rendements des cultures d'environ 19 % dans les conditions arides du pays. Le ministère de l'Environnement, de l'Eau et de l'Agriculture a alloué 100 millions SAR (26,7 millions USD) aux initiatives d'agriculture durable, soutenant la mise en œuvre de technologies d'irrigation avancées dans les exploitations agricoles commerciales. Cette transition bénéficie aux fournisseurs d'engrais liquides qui proposent des solutions nutritives compatibles avec les systèmes de distribution automatisés, offrant des opportunités de marché aux entreprises dotées de capacités en agriculture de précision. L'évolution vers des pratiques agricoles à haute efficacité hydrique s'aligne sur la Stratégie nationale de l'eau 2030 du Royaume pour la gestion des ressources limitées en eau douce.
Avantage du prix du gaz naturel du Conseil de coopération du Golfe (CCG) par rapport aux concurrents mondiaux
L'Arabie saoudite maintient un avantage concurrentiel dans la production d'ammoniac et d'urée grâce à l'accès à des matières premières en gaz naturel subventionnées, avec des prix intérieurs nettement inférieurs aux taux du marché international. Le pays a produit 4,0 millions de tonnes métriques d'ammoniac en 2024, maintenant les volumes de production tandis que d'autres producteurs mondiaux ont subi des coûts de production plus élevés en raison de la hausse des prix du gaz. L'expansion par Saudi Aramco de l'usine de traitement du gaz de Fadhili augmentera la capacité de traitement du gaz de 2,5 à 3,8 milliards de pieds cubes par jour d'ici 2027, garantissant un approvisionnement stable en matières premières pour la production d'engrais. L'avantage en termes de coûts est devenu plus significatif alors que les prix internationaux du gaz naturel restent élevés en raison de facteurs géopolitiques et de limitations d'approvisionnement dans les principales régions productrices. Ce positionnement permet aux pays du Conseil de coopération du Golfe d'accroître leur présence sur les marchés d'exportation d'engrais sensibles aux prix en Asie et en Afrique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La nouvelle loi sur les engrais agricoles renforce les règles d'enregistrement et d'importation | -0.7% | National, avec un impact particulier sur les importateurs d'engrais spéciaux | Court terme (≤ 2 ans) |
| Escalade des débats sur l'allocation du gaz naturel avec le secteur chimique | -0.5% | National, concentré dans les villes industrielles de Jubail et Yanbu | Moyen terme (2-4 ans) |
| Accumulation de salinité forçant des plafonds d'efficacité d'utilisation des nutriments | -0.4% | National, avec des effets aigus dans les zones agricoles de la Province de l'Est | Long terme (≥ 4 ans) |
| Taxes carbone aux frontières sur les exportations d'engrais à forte empreinte carbone | -0.6% | Axé sur l'exportation, affectant principalement l'accès au marché de l'Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La nouvelle loi sur les engrais agricoles renforce les règles d'enregistrement et d'importation
Les exigences renforcées d'enregistrement des engrais en Arabie saoudite ont augmenté les coûts de conformité et les barrières à l'entrée sur le marché, affectant particulièrement les produits d'engrais spéciaux et importés. Le cadre réglementaire exige des tests et une documentation complets pour toutes les formulations d'engrais, avec des exigences de mise en œuvre immédiates qui limitent le temps d'adaptation pour les acteurs du marché[2]Source : Département de l'agriculture des États-Unis, « Saudi Arabia: FAIRS Country Report Annual », usda.gov. Les réglementations bénéficient aux producteurs nationaux établis disposant d'une infrastructure de conformité existante, tout en créant des obstacles pour les petits importateurs et les fournisseurs de produits de niche. Bien que les normes de sécurité et d'efficacité des produits de la loi s'alignent sur les pratiques internationales, elles augmentent les coûts opérationnels pour les entreprises du marché saoudien. Ces exigences de conformité peuvent conduire à une consolidation des parts de marché parmi les grandes entreprises capables d'absorber les coûts réglementaires, limitant potentiellement l'innovation des produits des fournisseurs spécialisés plus petits.
Taxes carbone aux frontières sur les exportations d'engrais à forte empreinte carbone
Le mécanisme d'ajustement carbone aux frontières (MACF) de l'Union européenne, dont l'entrée en vigueur est prévue en 2026, imposera des droits de douane sur les importations d'engrais à forte intensité carbone, affectant la compétitivité des exportations saoudiennes sur les marchés européens. Le mécanisme exige que les importateurs achètent des certificats carbone correspondant aux émissions intégrées dans les produits d'engrais. Les coûts de conformité devraient réduire les marges à l'exportation de 10 à 15 % pour les méthodes de production conventionnelles[3]Source : EUR-Lex, « Carbon Border Adjustment Mechanism », eur-lex.europa.eu. Les exportateurs d'engrais saoudiens sont particulièrement vulnérables en raison de leur utilisation de matières premières en gaz naturel et de technologies de production conventionnelles, qui génèrent des empreintes carbone plus élevées par rapport à certains concurrents internationaux. La période de déclaration transitoire de 2023 à 2025 offre une fenêtre étroite aux producteurs pour mettre en œuvre des mesures de réduction du carbone ou développer des stratégies de marché alternatives. Ce changement réglementaire stimule les investissements dans les technologies de production à faible teneur en carbone tout en orientant potentiellement les flux d'exportation vers des marchés sans ajustements carbone aux frontières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'engrais : l'intégration des matières premières maintient la domination des engrais simples
Les engrais simples représentaient 70,35 % de la part du marché des engrais en Arabie saoudite en 2025, soutenus par l'abondance des approvisionnements en gaz naturel et en roche phosphatée. Les grades azotés tels que l'urée granulaire alimentent la chaîne intégrée qui relie SABIC Agri-Nutrients Company (Saudi Arabian Basic Industries Corporation) aux gazoducs de Saudi Arabian Oil Company (Saudi Aramco). La courbe de coûts qui en résulte protège les usines nationales de la volatilité internationale, ancrant la compétitivité à l'exportation. En revanche, les engrais complexes, bien que plus modestes, enregistrent un CAGR de 6,53 %, en phase avec les campagnes d'analyse des sols qui promeuvent des formules nutritives équilibrées. Les ateliers agricoles financés par le ministère de l'Environnement, de l'Eau et de l'Agriculture (MEWA) illustrent les avantages en termes de rendement des mélanges NPK (azote-phosphore-potassium), orientant le glissement de la demande. Les solutions spécialisées en micronutriments gagnent du terrain là où les résultats de laboratoire révèlent des carences en soufre et en zinc dans les vergers de palmiers dattiers. Ces tendances canalisent collectivement une valeur incrémentale dans la taille du marché des engrais en Arabie saoudite, même si les catégories simples restent le pilier des revenus.
Les engrais complexes bénéficient des déploiements d'agriculture de précision qui adaptent les formulations multinutriments aux besoins des stades de culture. Les mélanges NPK en grade spray s'associent aux équipements d'automatisation dans les exploitations sous serre aux abords de Djeddah, permettant une suspension uniforme des particules. Les efforts de localisation s'accélèrent, SABIC Agri-Nutrients pilotant des lignes NPK enrobées de soufre sur son site d'Al-Jubail pour atténuer les pertes par lessivage. Les concurrents envisagent des coentreprises pour sécuriser l'acide phosphorique, tandis que les formulateurs plus petits mettent en avant leurs profils environnementaux pour satisfaire aux normes de comptabilité carbone. La palette de choix élargie enrichit la différenciation des fournisseurs, renforçant l'attrait du marché des engrais en Arabie saoudite auprès des agriculteurs progressistes.


Par forme : les formulations liquides gagnent en dynamisme à l'ère de l'irrigation intelligente
Les formulations granulaires détenaient une part de 61,90 % de la taille du marché des engrais en Arabie saoudite en 2025, reflétant leur compatibilité avec l'épandage mécanisé et leur durabilité dans le stockage en milieu désertique. Leur prééminence est renforcée par les achats publics pour le blé et l'orge, où les opérations à grande échelle favorisent les granulés rentables. Cependant, l'adoption plafonne dans les régions déjà saturées par les pratiques traditionnelles. Les produits liquides, en revanche, progressent à un CAGR de 7,12 %, dynamisés par les systèmes de fertigation activés par l'IoT. Les vannes intelligentes permettent des ajustements nutritifs en temps réel, réduisant l'empreinte hydrique et générant des revenus plus élevés par hectare. Les fabricants adaptent les mélanges liquides à différents seuils de salinité, évitant le colmatage dans les conduites de goutte-à-goutte, un paramètre de conception critique sous la chaleur saoudienne.
Les fournisseurs de technologie regroupent capteurs, analyses et abonnements à des formules nutritives, transformant l'engrais d'une marchandise en un service. Des études pilotes enregistrent une efficacité d'absorption 25 à 30 % supérieure par rapport aux granulés épandus, améliorant les rendements nets malgré des prix premium. Les ambitions à l'exportation favorisent également la polyvalence des liquides, car les suspensions concentrées réduisent les charges de fret pour les clients asiatiques. En conséquence, la vague des liquides remodèle les stratégies marketing, élargissant la portée du marché des engrais en Arabie saoudite auprès des agro-entreprises technophiles.
Par application culturale : les céréales soutenues par les politiques restent l'ancre tandis que l'horticulture s'accélère
Les céréales et grains ont absorbé 37,45 % de la part du marché des engrais en Arabie saoudite en 2025, portés par la garantie d'enlèvement dans le cadre de Vision 2030. Les objectifs de teneur en protéines du blé nécessitent des régimes azotés précis, ancrant la demande de base. Les quotas d'eau encouragent les stratégies de rotation, orientant les agriculteurs vers l'horticulture en environnement contrôlé. Les fruits et légumes affichent ainsi un CAGR de 6,62 %, aidés par les clusters de serres à Al-Kharj et Taïf. Ces installations utilisent des formulations liquides et l'enrichissement en CO2 pour atteindre une durée de conservation aux normes d'exportation, diversifiant la base du marché des engrais en Arabie saoudite.
Les légumineuses et oléagineux occupent une part plus modeste mais bénéficient de la diversification de l'alimentation animale. Les cultures commerciales, dont le coton, restent de niche face aux contraintes hydriques, tandis que le gazon et les plantes ornementales trouvent une croissance dans les méga-projets urbains tels que NEOM et Qiddiya. Les contrats de paysagisme favorisent les mélanges à libération lente axés sur l'esthétique, ajoutant un niveau de spécialité. Collectivement, l'évolution de la composition des cultures améliore les options de marge au sein du marché des engrais en Arabie saoudite.
Analyse géographique
La demande intérieure s'étend aux régions centrale, orientale et occidentale, mais les zones industrielles intégrées d'Al-Jubail et de Yanbu dominent la production. Ces pôles combinent gazoducs, unités de récupération du soufre et terminaux d'exportation, comprimant les coûts logistiques. Les subventions rurales canalisent 400 millions USD de 2023 vers les petits exploitants, diffusant l'utilisation des engrais à Najran et Hail, tandis que les clusters à forte concentration de serres près de Riyad consomment des liquides de haute qualité. Les projets pilotes d'agriculture désertique dans la région de la Frontière du Nord testent des mélanges microbiens, étendant le marché des engrais en Arabie saoudite vers des terres marginales.
À l'extérieur, le Royaume se classe cinquième parmi les exportateurs mondiaux d'urée, tirant parti des subventions gazières pour surclasser les concurrents à coûts plus élevés. Les cargaisons vers les États-Unis ont atteint 3 milliards SAR (800 millions USD) en 2024, représentant 35 % des expéditions hors pétrole. Les voies de l'ammoniac bleu ouvrent des débouchés premium vers le Japon et la Corée du Sud, en phase avec les préférences de décarbonation. L'Afrique et l'Asie du Sud absorbent les produits de gamme intermédiaire, renforçant la stabilité des volumes pour le marché des engrais en Arabie saoudite.
Le positionnement géopolitique au Moyen-Orient et en Afrique du Nord assure une proximité avec les économies en croissance aux importations alimentaires croissantes. Les accords sino-saoudiens d'une valeur de 3,7 milliards USD prévoient des transferts de technologie dans les bio-engrais et l'agriculture des villes intelligentes, orientant potentiellement la R&D conjointe. Le Programme national de développement industriel et logistique pousse la conversion minérale en aval, garantissant que la roche phosphatée supplémentaire se transforme en engrais fini plutôt qu'en exportations brutes. Ensemble, ces initiatives consolident le marché des engrais en Arabie saoudite en tant que pilier régional de l'approvisionnement.
Paysage réglementaire
La production, l'importation, la circulation et l'utilisation des engrais sont principalement réglementées par le ministère de l'Environnement, de l'Eau et de l'Agriculture (MEWA) dans le cadre de la loi sur l'agriculture et ses règlements d'application, une licence étant requise pour importer, commercialiser ou fabriquer des engrais agricoles et des amendements du sol. Le MEWA administre les exigences de licence et de traitement des produits via ses processus, y compris la soumission et le suivi électroniques via le portail de services unifié Naama, ce qui accentue l'importance des spécifications documentées, des données d'essai et de la traçabilité pour l'accès au marché.
La supervision s'étend également aux précurseurs chimiques et aux substances contrôlées utilisées dans la production d'engrais, avec une surveillance et des autorisations coordonnées avec le ministère de l'Intérieur et, le cas échéant, la Saudi Food and Drug Authority (SFDA) dans le cadre des contrôles d'importation de produits chimiques. Lorsqu'aucune norme saoudienne spécifique n'existe pour un produit fertilisant, le MEWA fixe les conditions techniques et les spécifications. Il supervise également les usines de production d'engrais organiques afin de vérifier leur conformité à la loi sur l'agriculture biologique et aux normes pertinentes du CCG, façonnant la voie vers les formulations à libération contrôlée, compatibles avec la fertigation et autres formulations à haute efficacité promues par les programmes ministériels de durabilité et de gestion de l'eau.
Paysage concurrentiel
Le marché des engrais en Arabie saoudite a affiché une forte concentration en 2024, avec cinq grands fournisseurs dominant 88 % de la part de marché, notamment SABIC Agri-Nutrients Company, Ma'aden Phosphate Company, Gulf Petrochemical Industries Company (GPIC), OCP Group et Al-Tayseer Chemical Industry. SABIC Agri-Nutrients Company (Saudi Arabian Basic Industries Corporation) reste l'un des principaux leaders, soutenu par l'alignement des matières premières avec les gazoducs de Saudi Aramco et un réseau de distributeurs multicanaux. Saudi Arabian Mining Company Phosphate Company (Ma'aden Phosphate), qui exploite le complexe de Wa'ad Al Shamal produisant 3,1 millions de tonnes métriques de phosphates par an. Industries Qatar, un voisin important du Golfe, participe via le commerce transfrontalier mais reste en retrait par rapport aux géants nationaux.
Les mouvements stratégiques favorisent l'intégration verticale et les technologies de réduction du carbone. Le rachat par Ma'aden de la participation de 25 % de Mosaic Company dans Wa'ad Al Shamal pour 1,5 milliard USD consolide le contrôle sur les actifs phosphatés et simplifie la planification du capital. SABIC Agri-Nutrients investit dans des modernisations de captage du carbone et des portails numériques de chaîne d'approvisionnement promettant une visibilité en temps réel des commandes clients. Les entrants plus petits se taillent des niches dans les formules bio-améliorées ou les liquides compatibles avec le goutte-à-goutte, en s'appuyant sur des partenariats académiques. Malgré des barrières à l'entrée élevées, des poches d'innovation persistent, enrichissant le portefeuille du marché des engrais en Arabie saoudite.
La pression concurrentielle s'intensifie à mesure que les besoins en gaz pétrochimique augmentent. Les négociations autour des contrats gaziers à long terme déterminent les positions de coût marginal, notamment lorsque les indices externes de GNL s'envolent. Les pionniers de l'ammoniac bleu sécurisent des mémorandums d'exportation précoces, capturant la bienveillance réglementaire et les revenus potentiels de certificats. Les droits de douane carbone aux frontières se profilent comme un facteur contraignant pour les retardataires, les obligeant à moderniser ou à se retirer de partenariats. Dans l'ensemble, la différenciation stratégique repose sur les productions à faible teneur en carbone, les mélanges spéciaux et les offres intégrant des services au sein du marché des engrais en Arabie saoudite.
Leaders du secteur des engrais en Arabie saoudite
Ma'aden Phosphate Company
Gulf Petrochemical Industries Company (GPIC)
OCP Group
Al-Tayseer Chemical Industry
SABIC Agri-Nutrients Company (Saudi Arabian Basic Industries Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement des capacités lié aux allocations de matières premières reste un espace blanc clé pour les fournisseurs, les entrepreneurs et les distributeurs en aval desservant les chaînes d'azote et de phosphate ancrées à Jubail et Waad Al Shamal. En mars 2026, SABIC Agri-Nutrients a annoncé l'approbation par le ministère de l'Énergie de l'allocation de matières premières pour une septième usine à Jubail Industrial City (prévue à 1,2 MMTA d'ammoniac et 2,6 MMTA d'urée). Cela oriente les besoins d'approvisionnement en catalyseurs, additifs, logistique et partenaires de mélange vers une empreinte de production nationale accrue.
Les voies de produits à faible teneur en carbone présentent également une piste d'opportunité distincte, où les infrastructures d'enlèvement et de certification agissent comme des contraintes aux côtés de la livraison technique. La même mise à jour de mars 2026 a décrit une portée révisée pour la sixième usine de SABIC Agri-Nutrients, visant 1,2 MMTA d'ammoniac bleu à faible teneur en carbone, la décision finale d'investissement étant liée à la sécurisation d'un enlèvement à long terme. Parallèlement, les producteurs orientés vers l'exportation font face au démarrage en 2026 du mécanisme d'ajustement carbone aux frontières (CBAM) de l'UE, incluant les exigences de déclaration des émissions intégrées et de conformité. Du côté de la demande, l'accent mis par le MEWA sur l'agriculture économe en eau et la fertigation soutient les mélanges liquides et spécialisés à valeur ajoutée pour les systèmes de goutte-à-goutte et la gestion de la salinité, tandis que les contrôles de licence et de spécification en vertu de la loi sur l'agriculture renforcent l'enregistrement des produits et l'assurance qualité pour les portefeuilles nationaux et importés.
Développements récents du secteur
- Mars 2026 : SABIC Agri-Nutrients a reçu l'approbation du ministère de l'Énergie pour l'allocation de matières premières afin de construire sa septième usine à Jubail Industrial City, prévue à 1,2 MMTA d'ammoniac conventionnel et 2,6 MMTA d'urée. Le projet élargit la plateforme d'urée de l'entreprise et renforce la base d'approvisionnement en azote de l'Arabie saoudite autour de Jubail, influençant les flux commerciaux régionaux et la capacité de mélange en aval.
- Décembre 2025 : Maaden a reçu l'approbation du ministère de l'Énergie pour l'approvisionnement en matières premières de son quatrième projet de phosphate et d'ammoniac. Cette autorisation renforce le pipeline de nouvelle production d'engrais liée au phosphate et soutient une activité de contractualisation et d'infrastructure supplémentaire autour de la production intégrée de phosphate.
- Juillet 2024 : SABIC Agri-Nutrients a fait progresser son positionnement dans l'ammoniac à faible teneur en carbone via sa trajectoire de projet d'ammoniac plus large, soutenant le virage de l'industrie vers des chaînes de valeur azotées à plus faibles émissions. Cette activité contribue à construire la base technique et commerciale pour des produits différenciés liés à l'ammoniac utilisés dans les engrais et applications connexes en aval.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, nous définissons le marché saoudien des engrais comme la valeur des produits fertilisants vendus pour la nutrition des cultures en Arabie saoudite, à travers les principaux types de nutriments et formes de produits, mesurée au point de vente destiné à l'usage agricole.
Exclusions du périmètre : cette évaluation exclut les produits chimiques de protection des cultures, les semences et les amendements du sol qui ne sont pas vendus en tant qu'engrais (même s'ils contribuent aux rendements).
Aperçu de la segmentation
- Par type d'engrais
- Engrais complexes
- Engrais simples
- Engrais azotés
- Urée
- Nitrate de calcium ammoniacal
- Nitrate d'ammonium
- Sulfate d'ammonium
- Ammoniac anhydre
- Autres engrais azotés
- Engrais phosphatés
- Phosphate monoammonique (MAP)
- Phosphate diammonique (DAP)
- Superphosphate simple (SSP)
- Triple superphosphate (TSP)
- Autres engrais phosphatés
- Engrais potassiques
- Chlorure de potassium (MOP)
- Sulfate de potassium (SOP)
- Engrais à macronutriments secondaires
- Engrais à micronutriments et engrais spéciaux
- Engrais azotés
- Par forme
- Granulaire
- Liquide
- Par application culturale
- Céréales et grains
- Légumineuses et oléagineux
- Fruits et légumes
- Cultures commerciales
- Gazon et cultures ornementales
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par des statistiques publiques montrant le bassin de demande pour les nutriments végétaux en Arabie saoudite, suivies de signaux commerciaux et de prix aidant à convertir l'activité en valeur de marché. Nous avons consulté des sources telles que FAOSTAT pour la superficie et la production des cultures, UN Comtrade pour les flux d'importation et d'exportation par codes d'engrais, et l'Autorité générale saoudienne des statistiques pour les indicateurs agricoles et les séries macroéconomiques.
Pour ancrer le contexte des prix et de l'offre, nous avons également examiné les publications ministérielles et les notes de politique (comme les programmes d'agriculture et d'efficacité hydrique), les mises à jour douanières et portuaires, ainsi que les publications techniques suivant l'efficacité d'utilisation des nutriments et les pratiques d'application en agriculture aride. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse fiable ont été utilisés pour comprendre les évolutions de la gamme de produits, les changements de capacité et les schémas de distribution. Dans quelques cas, nos analystes ont utilisé des abonnements payants pour les données financières des entreprises et pour des vérifications d'importation et d'exportation au niveau des expéditions lorsque les tableaux publics étaient trop agrégés. Les sources documentaires listées ici sont illustratives, et d'autres sources publiques ont également été utilisées pour la collecte de données, la vérification croisée et la clarification des hypothèses.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester si les hypothèses documentaires correspondaient à ce que les acheteurs et les vendeurs observent sur le terrain, notamment concernant la gamme de produits, les taux d'application typiques et le calendrier de la demande saisonnière. Nous avons échangé avec un ensemble de producteurs, importateurs, distributeurs, grandes exploitations agricoles et conseillers agronomiques afin que le modèle reflète le comportement d'achat à travers les principales catégories de cultures et régions agricoles en Arabie saoudite.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Dirigeants (CXOs) : 13 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 14 % | Managers : 56 % |
Dimensionnement et prévision du marché
L'approche principale de dimensionnement a utilisé une reconstruction descendante du marché, où la superficie et la composition des cultures, l'intensité d'application des nutriments, et les signaux d'importation et d'approvisionnement national sont traduits en une estimation de valeur annuelle pour la consommation d'engrais. Pour garder les totaux réalistes, nous avons ensuite vérifié les résultats avec des approximations ascendantes sélectives, telles que des prix de vente échantillonnés par forme de produit et type de nutriment, des vérifications de canaux de distribution, et une consolidation de contrôle des volumes d'approvisionnement visibles qui atteignent généralement le marché local.
Quelques intrants ont porté la majeure partie du poids dans le modèle, notamment la superficie plantée pour les céréales et grains, les fruits et légumes, et les cultures commerciales, les évolutions entre engrais simples et complexes, l'adoption des formes granulaires par rapport aux formes liquides, et la direction de la tarification unitaire déterminée par les références mondiales de l'urée et du phosphate converties en tarification locale. Lorsque des lacunes de données apparaissaient, nous avons utilisé des fourchettes délimitées issues d'entretiens pour les taux d'application et la composition, puis contraint les résultats à l'aide de vérifications de cohérence commerciale et de production plutôt que de forcer une construction entièrement détaillée.
Pour la prévision, nous avons utilisé une analyse de scénarios soutenue par un lissage des tendances sur les facteurs de demande les plus stables en Arabie saoudite, tels que les plans de superficie cultivée, l'adoption de l'irrigation et de l'efficacité hydrique, et les évolutions de composition attendues vers des produits à plus haute efficacité. La trajectoire de prévision finale n'a été ajustée que lorsque plusieurs interviewés ont confirmé un changement dans les habitudes d'achat ou lorsque les séries commerciales et de prix ont montré une rupture durable par rapport aux normes récentes.
Validation des données et cycle de mise à jour
Avant que les chiffres finaux ne soient validés, nous effectuons des vérifications d'écart étape par étape sur les totaux de marché et les sous-parties clés afin que le récit s'aligne sur les calculs. Nos analystes comparent la valeur modélisée avec des signaux indépendants tels que les volumes d'importation par grands groupes d'engrais, les commentaires rapportés sur la production ou la capacité, et les mouvements de prix observés, puis les valeurs aberrantes sont examinées et corrigées avec une raison claire.
Une deuxième relecture par un analyste est effectuée pour confirmer les unités, les conversions et les hypothèses, et des appels de suivi sont déclenchés lorsque les retours d'entretiens sont en contradiction avec un facteur majeur du modèle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de politique, des changements de capacité ou des mouvements de prix marqués. Juste avant la livraison, nous effectuons un nouveau balayage afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Taille du marché saoudien des engrais selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les engrais en Arabie saoudite peuvent sembler très éloignés, et cela s'explique généralement par ce que chaque éditeur comptabilise et la manière dont il convertit les volumes en dollars. Les différences apparaissent rapidement lorsqu'une estimation traite le marché comme une consommation locale uniquement, tandis qu'une autre intègre la production exportée ou regroupe des catégories d'intrants agricoles adjacentes.
Les mouvements d'importation et d'exportation par codes commerciaux d'engrais, ainsi que les indicateurs de superficie et de composition des cultures utilisés comme ancrages de la demande, sont les contrôles qui relient Mordor Intelligence à une valeur de marché basée sur la consommation, correspondant à la manière dont les engrais sont réellement achetés pour un usage agricole domestique. D'autres estimations dérivent souvent parce qu'elles appliquent des périmètres plus larges (comme l'inclusion d'autres intrants agricoles), s'appuient sur des flambées de prix d'une seule année pour la progression du PVM, ou utilisent des années de base et un calendrier de devises différents qui ne sont pas retestés après un changement des conditions de marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,82 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,70 milliard USD (2024) | Utilise un périmètre de type intrants agricoles plus large et une année de base antérieure, ce qui peut inclure des catégories adjacentes au-delà des engrais et gonfler la valeur lorsque des hypothèses de tarification mixtes sont appliquées. |
| Revue commerciale B | 1,05 milliard USD (2026) | Applique des hypothèses agressives de hausse des prix aux années futures et peut mélanger la valeur de production tirée par les exportations avec la consommation domestique, ce qui modifie la frontière du marché. |
L'écart dans le tableau s'explique principalement par les choix de périmètre et la manière dont la valeur est convertie à partir de l'activité et de la tarification. En maintenant la frontière liée à la consommation d'engrais en Arabie saoudite et en testant les prix et la composition avec des retours commerciaux et de terrain, le chiffre final reste traçable à quelques intrants clairs pouvant être revérifiés à chaque cycle de mise à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des engrais en Arabie saoudite ?
Le marché est évalué à 0,86 milliard USD en 2026 et devrait atteindre 1,1 milliard USD d'ici 2031.
Quel type d'engrais détient la plus grande part en Arabie saoudite ?
Les engrais simples sont en tête avec une part de 70,35 %, portés par les actifs intégrés en gaz naturel et en phosphate.
Pourquoi les engrais liquides connaissent-ils une croissance rapide en Arabie saoudite ?
L'adoption de l'irrigation au goutte-à-goutte activée par l'IoT stimule la demande d'engrais liquides, soutenant un CAGR de 7,12 % jusqu'en 2031.
Comment Vision 2030 influence-t-elle la consommation d'engrais ?
Les quotas obligatoires de production intérieure pour les cultures stratégiques garantissent une demande constante en azote et en phosphate dans le cadre de Vision 2030.
Quel impact la taxe carbone aux frontières de l'UE aura-t-elle sur les exportations d'engrais saoudiens ?
À partir de 2026, les exportations à forte empreinte carbone vers l'Europe pourraient perdre 10 à 15 % de marge si les producteurs ne passent pas aux lignes de production à faible teneur en carbone.
Dernière mise à jour de la page le:



