
Taille et parts du marché de la location de voitures en Russie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
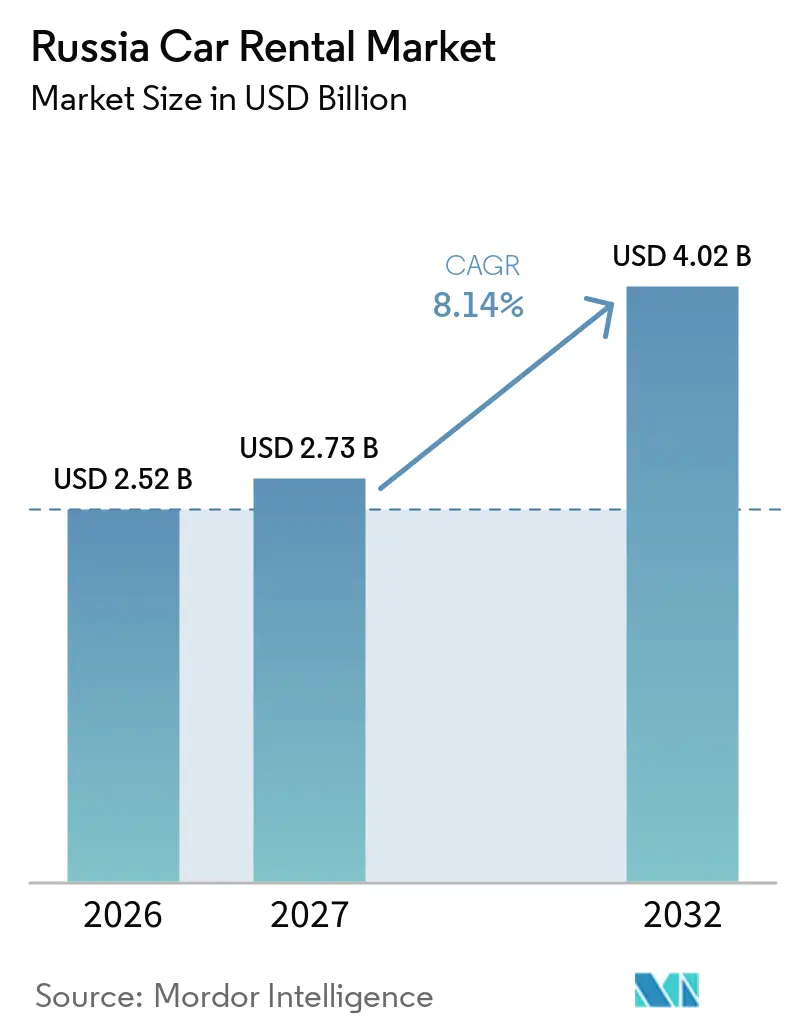
| Taille du marché de l'année de base (2026) | 2.52 Milliards de dollars |
| Taille du Marché (2027) | 2.73 Milliards de dollars |
| Taille du Marché (2032) | 4.02 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.14 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de voitures en Russie par Mordor Intelligence
Le marché russe de la location de voitures était évalué à 2,52 milliards USD en 2026, est estimé à 2,73 milliards USD en 2027, et devrait atteindre 4,02 milliards USD d'ici 2032, avec un CAGR de 8,14 % sur la période 2027-2032. La taille du marché russe de la location de voitures reflète ainsi une opportunité considérable qui continue de se développer malgré les pressions persistantes sur les chaînes d'approvisionnement. Le marché du tourisme intérieur russe a continué de se développer en 2025, avec 164 millions de voyages intérieurs enregistrés entre janvier et novembre, soit une hausse de 7,5 % en glissement annuel[1]. Les opérateurs ajoutent rapidement des véhicules, s'appuyant sur le record de 1,57 million de voitures vendues en 2024 pour renouveler leurs flottes et accélérant les programmes de cession de véhicules d'occasion afin de recycler le capital[2]. Cependant, les ventes de voitures particulières neuves ont reculé de 15,6 % pour atteindre 1,326 million d'unités en 2025. Les écosystèmes numériques supplantent les comptoirs physiques : les canaux en ligne captent déjà près des deux tiers des réservations, et l'autopartage en free-floating a franchi le seuil du tiers du total des transactions, confirmant que les consommateurs russes privilégient désormais la flexibilité, l'accès mobile et la transparence des prix par rapport aux pratiques conventionnelles de location.
Principaux enseignements du rapport
- Par type de réservation, les canaux en ligne ont capté 65,10 % de la part de marché de la location de voitures en Russie en 2026 ; la demande hors ligne devrait croître à un CAGR de 8,41 %.
- Par modèle de service, l'autopartage en free-floating détenait 36,10 % de part de marché en 2026 ; les solutions d'abonnement et de location longue durée devraient se développer à un CAGR de 9,62 % jusqu'en 2032.
- Par type de véhicule, les berlines représentaient 39,25 % du marché russe de la location de voitures en 2026, tandis que les SUV sont en passe d'atteindre un CAGR de 9,10 %.
- Par durée de location, les locations à la journée représentaient une part de 46,05 % en 2026 ; les locations à la semaine devraient s'accélérer à un CAGR de 8,39 % jusqu'en 2032.
- Par groupe de clients, les utilisateurs loisirs/tourisme ont conservé une part de 54,10 % en 2026, tandis que les chauffeurs de VTC devraient afficher un CAGR de 9,64 % jusqu'en 2032.
- Par type de propulsion, le moteur à combustion interne représente 76,25 % de la part de marché de la location de voitures en Russie en 2026 ; cependant, les véhicules électriques devraient croître avec un CAGR de 8,73 % d'ici 2032.
- Par zone géographique, le District fédéral central était en tête avec 34,05 % de la part de marché de la location de voitures en Russie en 2026, tandis que le District fédéral d'Extrême-Orient devrait connaître la croissance la plus rapide avec un CAGR de 8,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la location de voitures en Russie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond du tourisme intérieur stimulant la demande loisirs | +2.1% | National ; gains précoces dans les districts central, méridional et du Caucase du Nord | Court terme (≤ 2 ans) |
| Expansion rapide des flottes d'autopartage à Moscou et Saint-Pétersbourg | +1.8% | Districts central et nord-ouest ; débordement vers la Volga | Moyen terme (2-4 ans) |
| Pénétration de la réservation mobile et du paiement numérique | +1.4% | Grandes villes à l'échelle nationale | Moyen terme (2-4 ans) |
| Demande des entreprises pour les déplacements professionnels régionaux | +1.2% | Districts central, de la Volga et de l'Oural | Long terme (≥ 4 ans) |
| Avantages fiscaux gouvernementaux pour les flottes de location de véhicules électriques/GNC | +0.9% | National | Long terme (≥ 4 ans) |
| Plateformes de revente de flotte libérant la valeur résiduelle | +0.7% | Grandes zones métropolitaines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rebond du tourisme intérieur stimulant la demande loisirs
Les clients loisirs ont capté 54,10 % du marché russe de la location de voitures en 2026, après une hausse de 7,5 % des voyages intérieurs ayant redirigé les dépenses des vacances internationales vers les destinations nationales[3]. La Russie a enregistré 164 millions de voyages intérieurs entre janvier et novembre 2025, soutenant la demande de tourisme intérieur et de tourisme routier. Cette tendance offre des opportunités aux opérateurs de location en libre-service pour attirer les voyageurs effectuant des trajets régionaux et multi-villes grâce à des forfaits de location longue durée, des berlines et citadines économiques, et des plafonds kilométriques flexibles.
Expansion rapide des flottes d'autopartage à Moscou et Saint-Pétersbourg
Le marché de l'autopartage bien établi à Moscou a démontré la viabilité de l'accès de courte durée aux véhicules comme alternative à la propriété privée, soutenu par des opérateurs tels que Delimobil et Yandex Drive. Ces entreprises utilisent la réservation via application, la tarification dynamique et des systèmes de gestion de flotte pour améliorer l'utilisation des véhicules et l'efficacité opérationnelle. Saint-Pétersbourg et d'autres grandes villes russes offrent de nouvelles opportunités pour le développement de l'autopartage, bien que l'adoption dépende de la demande locale, de la disponibilité des flottes et de l'économie d'exploitation. Les opérateurs explorent également les voyages interurbains et les options de location longue durée pour aller au-delà des trajets urbains conventionnels.
Pénétration de la réservation mobile et du paiement numérique
Les canaux numériques ont capté un nombre significatif de réservations en 2026, une étape largement attribuable aux écosystèmes basés sur des applications qui fusionnent la location de voitures, le transport à la demande et la micromobilité. Le transfert fluide de Yandex Drive vers Yandex Taxi offre aux conducteurs un accès économique aux véhicules tout en élargissant la base adressable des sociétés de location sans dépenses marketing supplémentaires[4]. Les moteurs de tarification par apprentissage automatique s'ajustent minute par minute pour faire correspondre l'offre aux micro-clusters de demande, réduisant les temps d'inactivité et lissant les variations de revenus. Les portefeuilles électroniques intégrés réduisent encore les frictions, et les mêmes flux de données alimentent des offres personnalisées qui améliorent les taux de fidélisation sur le marché russe de la location de voitures.
Demande des entreprises pour les déplacements professionnels régionaux
L'expansion régionale et les opérations multi-villes créent des opportunités pour les services de location de voitures aux entreprises en Russie, les sociétés recherchant des solutions de transport flexibles pour leurs employés sur plusieurs sites. La location de véhicules peut aider les entreprises à réduire l'investissement initial en flotte, à simplifier la gestion de flotte et à transférer le risque de valeur résiduelle des véhicules aux prestataires de location. Pour servir les clients professionnels de manière cohérente, les opérateurs peuvent standardiser les catégories de véhicules et les accords de niveau de service tout en proposant une gestion centralisée des comptes, une facturation consolidée et des extensions de réservation flexibles. Ces services peuvent améliorer l'efficacité administrative et offrir aux entreprises une plus grande flexibilité dans la gestion de leurs besoins de transport en constante évolution.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'approvisionnement en véhicules liée aux importations post-sanctions | -1.9% | À l'échelle nationale ; plus sévère dans les segments premium | Moyen terme (2-4 ans) |
| Hausse des coûts de carburant, de pièces détachées et d'assurance | -1.4% | À l'échelle nationale ; dispersion régionale des prix du carburant | Court terme (≤ 2 ans) |
| Instabilité des réglementations en matière de stationnement et de licences | -0.8% | Cœur de marché : Moscou et Saint-Pétersbourg | Moyen terme (2-4 ans) |
| Taux élevés de vandalisme et de vol gonflant les primes | -0.6% | Métropoles à forte densité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'approvisionnement en véhicules liée aux importations post-sanctions
Les marques automobiles chinoises représentaient plus de la moitié des ventes de voitures particulières neuves en Russie en 2025, malgré un recul des ventes par rapport à l'année précédente. Leur présence croissante offre aux opérateurs de location un éventail plus large d'options d'approvisionnement en véhicules, mais l'incertitude concernant les valeurs de revente, la disponibilité des pièces détachées et la couverture du service après-vente peut compliquer les décisions d'investissement en flotte. Parallèlement, la disponibilité limitée de certaines marques européennes premium peut contraindre la capacité des opérateurs à renouveler leurs flottes haut de gamme. Les sociétés de location peuvent réagir en ajustant leur mix de véhicules à la demande locale, en évaluant les coûts du cycle de vie et en négociant des remises sur achats en flotte et des accords de support après-vente avec les constructeurs et concessionnaires chinois.
Hausse des coûts de carburant, de pièces détachées et d'assurance
Le marché russe de la location de voitures fait face à une hausse des coûts d'exploitation due aux fluctuations des prix du carburant, à l'augmentation des coûts des pièces détachées et à la hausse des dépenses d'assurance. Les retards dans l'approvisionnement en composants critiques peuvent immobiliser les véhicules plus longtemps, incitant les opérateurs à maintenir des stocks de pièces détachées plus importants pour minimiser l'immobilisation des flottes. Les assureurs peuvent également réévaluer les primes pour les nouvelles marques de véhicules pour lesquelles les données historiques de sinistres et les informations sur les coûts de réparation sont limitées. Ces pressions sur les coûts peuvent comprimer les marges de location, encourageant les opérateurs à optimiser l'utilisation des flottes, à ajuster les prix et à renforcer les pratiques d'approvisionnement. Les opérateurs de plus petite taille disposant de ressources financières limitées peuvent avoir plus de difficultés à absorber ces dépenses, accélérant potentiellement la consolidation du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réservation : la domination numérique s'accélère
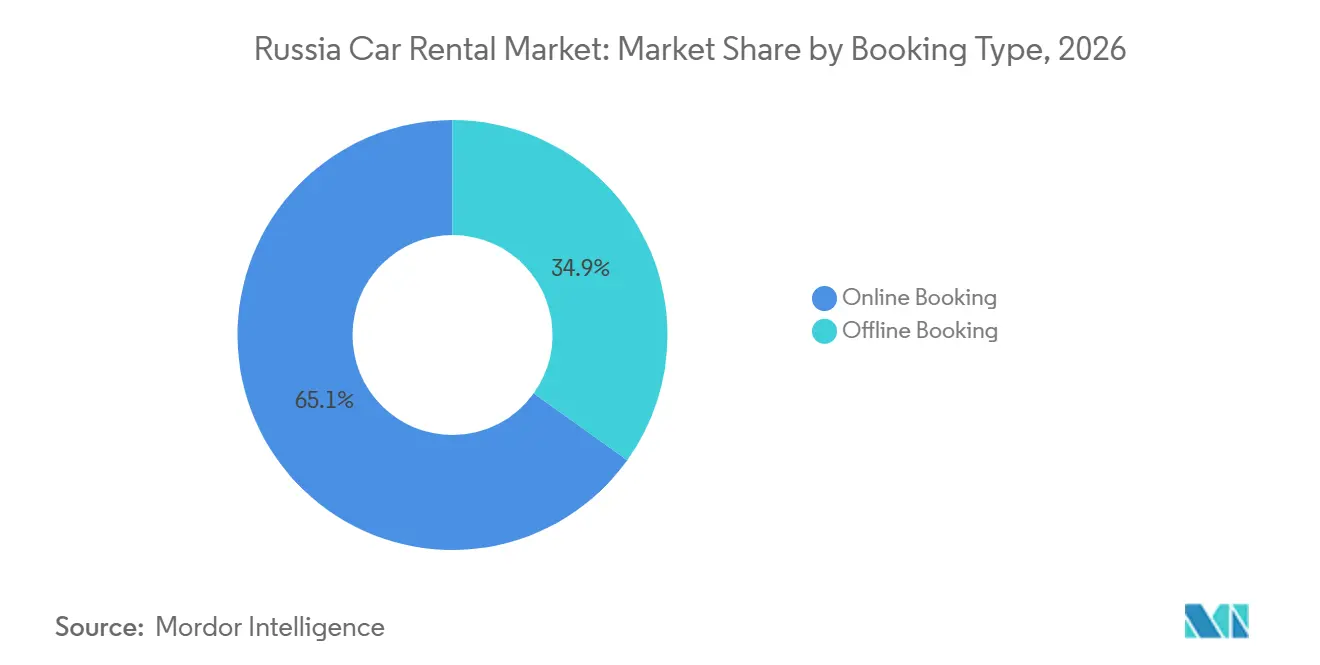
Les réservations en ligne représentaient 65,10 % de la part de marché de la location de voitures en Russie en 2026, soulignant un changement structurel vers un engagement centré sur les applications. Les comptoirs physiques servent encore les itinéraires d'entreprise complexes et les utilisateurs plus âgés, mais la niche du contact humain se rétrécit à mesure que les interfaces de chat pilotées par l'IA imitent les conseils des agents. Les opérateurs intègrent des points de fidélité, la vérification d'identité numérique et des extensions en un clic, des fonctionnalités qui, collectivement, favorisent l'adoption mobile. Le CAGR de 8,41 % du canal hors ligne se concentre sur les aéroports et les segments de luxe où les échanges en face à face restent essentiels.
La résilience du canal hors ligne est également due en grande partie aux accords d'entreprise hérités qui exigent des signatures manuscrites pour les avenants d'assurance. Néanmoins, même les entreprises publiques pilotent de plus en plus des programmes de pré-enregistrement mobile promettant des délais de remise des clés plus courts. À mesure que la connectivité s'étend aux villes secondaires, les touristes ruraux s'appuient sur des bons électroniques pour les prises en charge dans des dépôts éloignés, empiétant sur les derniers bastions des flux de travail basés sur le papier.
Par modèle de service : l'autopartage reshape la location traditionnelle
Les options en free-floating ont capté une part de 36,10 % du marché russe de la location de voitures en 2026 en proposant des tarifs à la minute et sans obligation de retour au point de départ. Les formules d'abonnement, enregistrant un CAGR de 9,62 %, séduisent les ménages recherchant une prévisibilité des coûts et les entreprises souhaitant des allocations de flotte flexibles. Les contrats au comptoir fidélisent les clients ayant besoin d'une couverture pour les voyages transfrontaliers ou d'options spécifiques telles que les pneus neige et les sièges enfants. Les formules en station continuent de prospérer dans les campus fermés, les parcs d'affaires et les complexes de villégiature où les bornes de stationnement garantissent la disponibilité.
La convergence des modèles de service s'accélère : les principales applications permettent désormais aux clients de basculer entre des créneaux de 30 minutes, des plafonds journaliers ou des abonnements multi-mensuels au sein d'une même interface. En parallèle, les logiciels de planification de flotte optimisent le mix par quartier en injectant des données d'utilisation anonymisées dans les algorithmes de répartition, de sorte que les groupes de berlines se forment là où les trajets vers l'aéroport dominent. Dans le même temps, les fourgonnettes remplissent les zones de dépôt des villes-dortoirs le week-end.
Par type de véhicule : la suprématie des berlines face à la disruption électrique
Les berlines représentaient 39,25 % du marché russe de la location de voitures en 2026, soutenues par leur équilibre entre efficacité énergétique, confort des passagers et capacité de chargement. Les citadines restent adaptées aux déplacements urbains en raison de leurs dimensions compactes et de leur facilité de stationnement, tandis que les SUV séduisent les clients voyageant dans des régions aux conditions hivernales rigoureuses ou sur des itinéraires touristiques non goudronnés. Les SUV devraient être la catégorie de véhicules à la croissance la plus rapide, avec un CAGR de 9,10 % jusqu'en 2032, soutenu par la demande de véhicules polyvalents adaptés à des conditions de conduite variées.
L'adoption de véhicules électriques dans les flottes de location offre des économies potentielles sur les coûts énergétiques par kilomètre, tandis que des conditions d'assurance favorables et des incitations pourraient encore améliorer leur économie d'exploitation. L'installation de chargeurs rapides de 40 kW dans les dépôts peut aider les opérateurs à réduire les temps de charge et à remettre les véhicules en service plus rapidement, selon la capacité de la batterie et les conditions de charge. Cependant, l'incertitude concernant les valeurs de revente des véhicules électriques chinois reste un défi. Les opérateurs peuvent atténuer les risques de dépréciation en raccourcissant les périodes de détention des véhicules, en négociant des accords de rachat garantis par les constructeurs et en intégrant des hypothèses de valeur résiduelle dans les décisions de remplacement de flotte.
Par durée de location : les locations journalières en tête dans un contexte de croissance hebdomadaire
Les locations à la journée représentaient 46,05 % du marché russe de la location de voitures en 2026, soutenues par la demande de mobilité à court terme et d'accès flexible aux véhicules. Les locations à la semaine devraient être le segment de durée à la croissance la plus rapide, avec un CAGR de 8,39 % jusqu'en 2032, portées par les voyageurs intérieurs prolongeant leurs vacances et leurs voyages régionaux. Les locations à l'heure répondent aux besoins des clients urbains nécessitant des véhicules pour de brèves courses, tandis que les forfaits mensuels séduisent les voyageurs d'affaires et les cadres en mission temporaire qui préfèrent des arrangements flexibles à la location longue durée.
Les opérateurs de location utilisent de plus en plus des stratégies tarifaires adaptées aux différentes durées de location. Les outils basés sur l'IA peuvent analyser les historiques d'utilisation et de kilométrage pour recommander le passage du tarif journalier au tarif hebdomadaire lorsque les clients approchent de seuils prédéfinis. Cette approche peut aider les clients à obtenir des options de location plus rentables tout en permettant aux opérateurs d'améliorer l'utilisation des flottes, d'encourager des réservations plus longues et de maintenir une demande plus prévisible.
Par type de client : la domination des loisirs dans un contexte de croissance du covoiturage
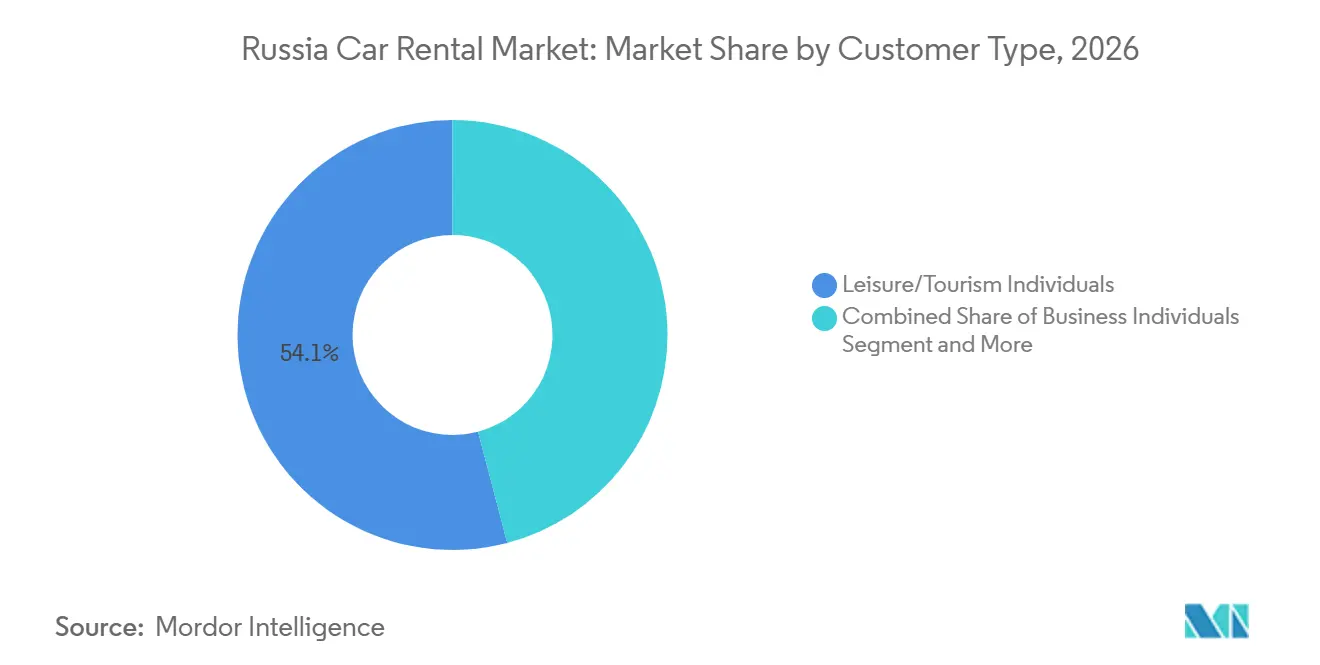
Les voyageurs loisirs représentaient 54,10 % du marché russe de la location de voitures en 2026, après que l'autorité touristique russe a rapporté que plus de la moitié des voyages étaient effectués en voiture particulière. Les chauffeurs de VTC, le segment à la croissance la plus rapide avec un CAGR de 9,64 %, constituent un nouveau segment semi-professionnel dont les réservations culminent pendant les heures nocturnes et nécessitent des cycles de maintenance spécifiques. Les voyageurs d'affaires itinérants et les flottes permanentes ancrent toujours la demande en semaine, notamment sur les grands axes reliant les sièges régionaux.
Les partenariats avec l'économie des petits boulots offrent aux locataires davantage d'heures d'utilisation garanties, les rendant populaires pendant les saisons creuses lorsque les flux touristiques diminuent. L'abonnement hybride de Yandex Drive pour les chauffeurs de taxi garantit des locations hors pointe à un tarif journalier plafonné, créant un plancher pour les statistiques d'utilisation des actifs, essentielles aux clauses de prêt des financeurs de flotte.

Par type de propulsion : la domination des moteurs à combustion interne face à la transition électrique
Les véhicules à moteur à combustion interne à essence représentaient 76,25 % du marché russe de la location de voitures en 2026. Cependant, les opérateurs intègrent progressivement des véhicules hybrides dans leurs flottes urbaines pour réduire leur exposition aux fluctuations des prix du carburant. Les véhicules électriques à batterie continuent de représenter un segment relativement modeste du marché, mais devraient croître à un CAGR de 8,73 %, soutenus par des incitations potentielles à l'acquisition et le développement des infrastructures de recharge. Les véhicules diesel, GNC et GPL restent des options de niche, principalement adaptées à des applications commerciales spécifiques et aux exigences de durabilité des entreprises, leur adoption étant limitée par la disponibilité des infrastructures de ravitaillement.
L'intérêt des clients pour les véhicules de location à faibles émissions pourrait augmenter à mesure que les plateformes de réservation fournissent des informations claires sur les stations de recharge et un accès fiable aux réseaux de recharge compatibles le long des principales autoroutes fédérales. En réponse, les opérateurs de flotte pourraient explorer des accords tarifaires d'électricité en volume et investir dans la formation des techniciens aux systèmes de véhicules haute tension afin d'améliorer l'efficacité de la maintenance et de gérer les coûts d'exploitation à long terme.
Analyse géographique
Le District fédéral central a conservé 34,05 % de la part de marché russe de la location de voitures en 2026, soutenu par la flotte en free-floating de 30 000 véhicules de Moscou et la concentration des sièges sociaux d'entreprises qui maintiennent un taux d'utilisation élevé. L'intégration de Saint-Pétersbourg dans les corridors d'autopartage interurbains a stimulé les réservations du District fédéral du Nord-Ouest, tandis que le District fédéral de la Volga devient rapidement le troisième pilier de la demande, Kazan et Samara adoptant le modèle moscovite de déploiement de la mobilité intelligente. Ces trois zones ancrent ensemble plus de la moitié de la taille du marché russe de la location de voitures et offrent aux opérateurs des clusters de trajets denses, un accès fiable à la recharge et des infrastructures routières avancées qui modèrent les coûts d'exploitation.
Le comportement de conduite évolue sensiblement plus au sud. Le kilométrage annuel moyen culmine à 16 200 km dans le Caucase du Nord et à 15 400 km dans le District fédéral du Sud, un schéma lié à un climat plus doux qui favorise le tourisme toute l'année et au trafic des stations balnéaires côtières qui explose en été. Les gestionnaires de flotte redéploient les véhicules excédentaires des dépôts centraux pour faire face aux pics saisonniers, puis repositionnent les SUV dans les régions montagneuses pour les sports d'hiver, en utilisant la télématique pour limiter les trajets de retour à vide. Un taux d'utilisation plus élevé permet aux opérateurs de ces districts de tolérer des budgets de carburant et de maintenance plus importants tout en atteignant un rendement au kilomètre supérieur à la moyenne.
Les districts de l'Oural et de Sibérie s'appuient sur les locations professionnelles liées aux secteurs minier, métallurgique et énergétique, créant une demande stable en semaine pour des véhicules 4×4 équipés pour les conditions de grand froid. Le tourisme estival au lac Baïkal et dans les montagnes de l'Altaï complète cette base d'entreprises, bien que les hivers rigoureux nécessitent des régimes de maintenance plus lourds qui font monter les prix de location. Le District fédéral d'Extrême-Orient, malgré le kilométrage le plus faible du pays à 13 100 km, devrait se développer à un CAGR de 8,28 % grâce à de nouvelles autoroutes réduisant les temps de trajet et à des incitations fiscales attirant le commerce orienté vers l'Asie economy.gov.ru. Ensemble, ces régions frontalières représentent la prochaine frontière de croissance, à condition que les opérateurs calibrent leurs mix de flottes en fonction du climat local, de la qualité des routes et des attentes évolutives des clients.
Paysage réglementaire
La Russie réglemente la location de voitures et l'autopartage par un ensemble d'exigences fédérales et de règles d'exploitation au niveau municipal, et les travaux politiques sont axés sur la formalisation de l'autopartage en tant que mode de transport distinct. Le ministère des Transports élabore une loi fédérale sur la politique des transports, qui accorderait à l'autopartage un statut juridique explicite et standardiserait les approches en matière de stationnement régional et d'exigences opérationnelles. Cela est présenté comme une réponse à la contrainte notée dans le rapport concernant la volatilité des règles de stationnement et d'autorisation à Moscou et Saint-Pétersbourg.
Les exigences de localisation et de conformité relatives aux segments de mobilité adjacents entrent également en compte dans la stratégie de flotte. Une loi fédérale de mai 2025 a introduit des exigences de localisation pour les taxis particuliers immatriculés après le 1er mars 2026, et les discussions publiques ont envisagé d'étendre des principes de localisation similaires à l'autopartage, augmentant ainsi le besoin de s'approvisionner en véhicules conformes et de tenir une documentation pour les audits. Par ailleurs, la Douma d'État a adopté une loi devant entrer en vigueur le 1er mars 2027, exigeant des constructeurs automobiles qu'ils fournissent aux centres de service les manuels techniques et les pièces de réparation pendant jusqu'à 10 ans après la vente, ce qui favorise la réparabilité et l'accès aux pièces pour les flottes de location. La surveillance des pratiques de marché est également visible, la Banque centrale de la Fédération de Russie ayant émis un ordre à Delimobil pour remédier à des violations identifiées liées à la manipulation de marché et au traitement d'informations privilégiées.
Analyse de la chaîne de valeur
L'approvisionnement et le financement des flottes constituent le socle de la chaîne de valeur de la location de voitures en Russie. Les opérateurs se procurent des véhicules via les canaux des constructeurs et des importateurs, puis financent leurs flottes principalement par des structures de crédit-bail. Le basculement post-sanctions vers les marques chinoises, combiné aux délais d'approvisionnement en pièces de 7 à 12 jours signalés, maintient la couverture après-vente, la disponibilité des pièces détachées et la gestion de la valeur résiduelle au cœur du coût total de possession. En conséquence, les opérateurs se standardisent sur les segments économiques à rotation plus élevée et resserrent la planification de la maintenance grâce à la télématique et à l'analyse prédictive.
La captation de la demande en aval passe de plus en plus par des places de marché numériques et des applications d'opérateurs. Les réservations en ligne représentent déjà 65,10 % des transactions en 2026, tandis que l'autopartage en free-floating représente 36,10 % des revenus en 2026. La prestation de services dépend ensuite des réseaux de dépôts, des partenaires de ravitaillement et de recharge, de la gestion des assurances et des sinistres, et des interfaces municipales pour les autorisations de stationnement et les règles d'accès, qui varient selon les villes. La liquidité et le risque de contrepartie sont significatifs tout au long de la chaîne, et les pressions contentieuses de 2026 signalées pour BelkaCar de la part des bailleurs illustrent comment les relations bailleur-opérateur peuvent se tendre lorsque les coûts augmentent et que l'utilisation ou la tarification est insuffisante. Cette dynamique amplifie la consolidation et élève le seuil requis pour le financement du renouvellement de flotte et la discipline en matière de fonds de roulement.
Paysage concurrentiel
Le marché russe de la location de voitures fonctionne comme un duopole serré dans lequel Yandex Drive et Delimobil fixent les références de flotte, les corridors de prix et le rythme technologique pour l'ensemble du secteur. Leur envergure leur assure des conditions d'achat préférentielles auprès des importateurs et des assureurs, offrant à chaque entreprise des marges de manœuvre sur les coûts dont les concurrents plus modestes sont dépourvus. Les plateformes mobiles des deux leaders fusionnent désormais l'autopartage, le transport à la demande et les portefeuilles numériques en une seule interface, rendant les déplacements multimodaux presque sans friction pour les utilisateurs finaux. Les effets de réseau renforcent cet avantage : une flotte plus grande produit des temps d'attente plus courts, ce qui améliore la fidélisation des clients et justifie à son tour de nouveaux ajouts à la flotte. L'intensité capitalistique et l'expertise en science des données créent des barrières à l'entrée redoutables pour les nouveaux aspirants.
L'axe stratégique s'est déplacé vers l'intégration verticale et l'exploitation des données. Yandex Drive exploite la télématique en temps réel pour repositionner les véhicules inactifs quelques minutes avant les pics de demande, tandis que le module de maintenance prédictive de Delimobil a réduit les temps d'arrêt non planifiés de 18 % en 2024. L'introduction en bourse de Delimobil en février 2024, qui a levé 4,2 milliards de roubles (49,5 millions USD), a fourni les fonds nécessaires au renouvellement de la flotte et au déploiement géographique, tout en signalant la confiance des investisseurs institutionnels dans les plateformes de mobilité à forte intensité d'actifs. Chaque leader cherche également à capter la valeur résiduelle en développant des points de vente de véhicules d'occasion en interne, qui cèdent rapidement les unités à fort kilométrage à des marges supérieures aux enchères en gros. Ces initiatives renforcent les flux de trésorerie et protègent les marges opérationnelles de l'inflation des prix des pièces.
La concurrence se concentre désormais dans des niches spécialisées plutôt que dans une rivalité nationale frontale. Les services de chauffeur premium pour les clients diplomatiques, les locations en station sur les campus et les flottes de SUV d'aventure dans les zones de villégiature offrent des opportunités aux entrants différenciés. Les opérateurs de taille intermédiaire à court de technologie et de capital forment de plus en plus des alliances de franchise ou acceptent des rachats, accélérant la consolidation. La volatilité de la chaîne d'approvisionnement pèse davantage sur les petites entreprises, car les remises sur achats en volume de pièces détachées chinoises profitent principalement aux deux acteurs dominants. Collectivement, ces dynamiques maintiennent une concentration de marché élevée et laissent Yandex Drive et Delimobil fermement aux commandes des trajectoires de croissance futures.
Leaders du secteur de la location de voitures en Russie
-
Delimobil
-
Yandex Drive
-
BelkaCar
-
Citydrive
-
Rentmotors
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour d'une productivité accrue des actifs, de produits liés au tourisme et de structures de financement maintenant la disponibilité des flottes face à l'inflation des coûts. Delimobil a déclaré 491 millions de minutes vendues au premier trimestre 2026, en hausse de 33 % en glissement annuel malgré une réduction de 11 % de la flotte. Ces chiffres indiquent des leviers de croissance axés sur l'utilisation, notamment la tarification, le repositionnement, la disponibilité de maintenance et le mix de segments, permettant d'élargir la demande servie sans ajouts proportionnels à la flotte.
Cela indique également une marge de manœuvre pour les opérateurs afin de reproduire la conversion pilotée par application, la tarification dynamique et les offres inter-villes dans les villes de deuxième rang, où la familiarité avec les modèles de Moscou et de Saint-Pétersbourg est déjà présente selon le contexte du rapport. L'intégration touristique et la normalisation constituent un second axe : des représentants du secteur au sein de la Chambre de commerce et d'industrie de Moscou (MTPP) ont plaidé pour des normes de location unifiées afin d'intégrer plus proprement la location dans l'infrastructure touristique, ce qui s'aligne avec le tourisme domestique et les fenêtres de réservation plus longues citées parmi les moteurs du marché. Du côté du financement, le financement structuré de flotte reste un facilitateur clé, VTB Bank ayant accepté de fournir à Delimobil jusqu'à 6,7 milliards de RUB en leasing remboursable pour refinancer les obligations de 2026, signalant que les opérateurs de taille avec une économie unitaire transparente et un risque maîtrisable peuvent obtenir des capitaux pour le renouvellement de flotte et l'expansion de la couverture. Alors que les travaux politiques se poursuivent pour donner à l'autopartage un statut juridique fédéral plus clair, les opérateurs qui mettent en place des processus conformes pour la documentation, les règles de stationnement et l'aptitude au service peuvent réduire les frictions opérationnelles et soutenir des déploiements régionaux plus cohérents.
Développements récents du secteur
- Mai 2026 : Delimobil et VTB Bank ont finalisé un accord pour fournir jusqu'à 6,7 milliards de roubles de financement en crédit-bail inversé à Carsharing Russia (Delimobil) pour une durée allant jusqu'à 3 ans. Ce financement soutient les opérations de flotte. La liquidité et la capacité de renouvellement de flotte renforcent la croissance et la compétitivité tarifaire.
- Avril 2026 : Delimobil a déclaré une efficacité opérationnelle record pour le premier trimestre 2026, vendant 491 millions de minutes d'utilisation, soit une augmentation de 33 % par rapport à 2025. Cette performance indique des gains d'utilisation. Les gains d'efficacité déplacent l'attention vers une croissance pilotée par les indicateurs clés de performance plutôt que par la taille de la flotte.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché de la location de voitures en Russie est défini comme les revenus générés par la location de voitures particulières et de véhicules utilitaires légers similaires aux utilisateurs en Russie pour des durées courtes et moyennes, couvrant la demande loisirs et professionnelle, via des canaux de réservation en ligne et hors ligne.
Exclusions du périmètre : Nous excluons la location longue durée de véhicules, la vente et le financement de voitures, ainsi que les services purs de transport à la demande ou de taxi où le véhicule n'est pas loué à l'utilisateur.
Aperçu de la segmentation
- Par type de réservation
- Réservation en ligne
- Réservation hors ligne
- Par modèle de service
- Location traditionnelle au comptoir
- Autopartage en free-floating
- Autopartage à stations
- Abonnement / Location longue durée
- Par type de véhicule
- Citadine
- Berline
- SUV
- Fourgonnette / Monospace
- Par durée de location
- À l'heure
- À la journée
- À la semaine
- Mensuelle / Longue durée
- Par type de client
- Particuliers loisirs / Tourisme
- Particuliers professionnels
- Flottes d'entreprise
- Chauffeurs de covoiturage / Réseaux de transport par contrat
- Par type de propulsion
- Moteur à combustion interne (MCI)
- Véhicule électrique
- Hybride
- Par région
- District fédéral central
- Nord-Ouest
- Volga
- Oural
- Sibérie
- Méridional
- Extrême-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire l'image initiale de la demande, avant d'intégrer les hypothèses de tarification et d'utilisation. Nous avons examiné les indicateurs publics de mobilité, les statistiques relatives à l'immatriculation des véhicules et aux flottes, ainsi que les signaux de demande de déplacements qui influencent les jours de location.
Les sources typiques comprennent les statistiques et publications officielles telles que Rosstat, la Banque centrale de la Fédération de Russie (pour le contexte des taux de change), le Service fédéral des douanes de Russie pour les vérifications de la direction des échanges commerciaux, et les publications sur le trafic aéroportuaire des principaux opérateurs aéroportuaires et organismes de l'aviation. Nous avons également utilisé des dépôts de documents d'entreprise, des présentations institutionnelles, des communiqués de presse et des médias économiques russes réputés pour comprendre les plans de croissance des flottes, les tendances d'utilisation et les actions tarifaires. Le cas échéant, des abonnements payants ont été utilisés pour l'intelligence financière des entreprises, les vérifications des importations et exportations au niveau des expéditions, et les recherches de brevets liés à la réservation et à la télématique de flotte. Ces exemples sont illustratifs et non exhaustifs, et de nombreux autres documents et ensembles de données publics ont été consultés pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Notre travail de terrain en Russie couvre les opérateurs de location, les gestionnaires de flotte, les intermédiaires de voyage, les spécialistes de la mobilité et les utilisateurs professionnels. Les entretiens d'experts et les enquêtes testent les jours de location, l'utilisation, le mix de réservations, les prix journaliers, les ajouts de flotte et les lacunes de la demande, qui sont ensuite utilisés pour valider les données secondaires et ajuster le modèle final.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 25 % | Managers : 55 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, où la construction principale part du bassin de demande adressable et est ensuite réconciliée avec les signaux d'offre et de revenus. Du côté descendant, nous avons reconstitué l'activité de location à l'aide d'indicateurs tels que le trafic de passagers et l'intensité des voyages intérieurs, les tendances d'adhésion active à l'autopartage et à la location, la flotte estimée en service, l'utilisation (jours de location par voiture) et la répartition entre les locations de courte durée et de plus longue durée. Ces niveaux d'activité ont été convertis en valeur à l'aide d'une logique de tarif journalier moyen tenant compte de la saisonnalité, des forfaits kilométriques, des options d'assurance et des schémas de remise observés dans les contrats d'entreprise.
Pour corroborer les totaux, des vérifications ascendantes sélectives ont été effectuées à l'aide des revenus d'opérateurs échantillonnés, des divulgations de flotte et des relevés de prix par canal, qui sont ensuite ajustés pour les lacunes là où les flottes plus petites ne sont pas visibles dans les dépôts publics. Les prévisions se sont principalement appuyées sur une analyse de scénarios, car la demande et la tarification en Russie peuvent évoluer rapidement avec les flux touristiques, la disponibilité des véhicules et les conditions de financement. Les scénarios ont été liés à des variables sur lesquelles les répondants pouvaient se prononcer avec confiance, telles que le rythme de renouvellement de la flotte, la normalisation de l'utilisation, la croissance de la part en ligne et l'impact attendu des mouvements du rouble sur les coûts d'acquisition des véhicules et donc sur la tarification de la location.
Validation des données et cycle de mise à jour
La validation a été effectuée en plusieurs couches afin que le biais d'une source unique ne détermine pas le chiffre final. Nous avons comparé les revenus modélisés par voiture, les jours de location implicites et les niveaux de prix avec des signaux indépendants tels que les calendriers de prix publics, les mouvements du trafic aéroportuaire et les expansions de flotte déclarées, puis nous avons revu les données d'entrée lorsque les indicateurs implicites s'écartaient des plages réalistes.
Avant la validation finale, les résultats ont été examinés pour détecter les sauts d'une année sur l'autre, les changements soudains de parts et les distorsions liées aux devises, et des appels de suivi ont été déclenchés si une hypothèse clé ne pouvait pas être expliquée clairement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Estimation du marché de la location de voitures en Russie par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la location de voitures en Russie peuvent sembler très différentes car les étapes de construction sous-jacentes ne sont pas toujours identiques, même lorsque le titre semble identique. Les différences proviennent généralement de ce qui est comptabilisé dans les revenus, du moment choisi pour la conversion rouble/USD et de la question de savoir si les prix sont saisis comme des tarifs affichés ou des tarifs réalisés après remises.
Lorsque la tarification mensuelle et l'utilisation sont revérifiées à proximité de la publication, et que la conversion USD est appliquée en utilisant une fenêtre temporelle cohérente plutôt qu'un taux au comptant unique, le total reste ancré à la manière dont les locations sont réellement vendues en Russie, ce qui explique pourquoi ces vérifications de mise à jour sont intégrées chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,33 milliards USD (2025) | |
| Association professionnelle A | 2,05 milliards USD (2025) | Suit souvent uniquement les locations de courte durée déclarées par les grands opérateurs, et peut omettre les options d'assurance et les frais supplémentaires, ce qui réduit la valeur implicite par jour de location. |
| Revue professionnelle B | 2,90 milliards USD (2026) | Extrapole généralement à partir de relevés de prix en haute saison et suppose un taux d'utilisation annuel moyen plus élevé, ce qui peut surestimer les tarifs réalisés lorsque les remises hors saison sont significatives. |
L'écart entre les valeurs s'explique principalement par l'inclusion ou non des options supplémentaires, la méthode de calcul de la moyenne des prix selon les saisons et la gestion du calendrier de conversion pour le reporting en USD. L'utilisation d'entrées reproductibles telles que la flotte en service, les jours de location et les vérifications de réalisation des tarifs permet de garder le chiffre final traçable et plus facile à valider d'une mise à jour à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la location de voitures en Russie en 2026 ?
Le marché est évalué à 2,52 milliards USD en 2026 et est en passe d'atteindre 4,02 milliards USD d'ici 2032.
Quel canal de réservation est le plus populaire dans la location de voitures en Russie ?
Les plateformes en ligne dominent avec 65,10 % des transactions, reflétant le rapide virage numérique du secteur.
Quels sont les principaux acteurs de l'autopartage en Russie ?
Yandex Drive et Delimobil contrôlent la majeure partie de la flotte de free-floating et définissent ensemble les normes technologiques et tarifaires.
Quel segment de propulsion connaît la plus forte expansion ?
Les véhicules électriques progressent à un TCAC de 8,73 %, bénéficiant d'incitations fiscales et de coûts de fonctionnement réduits.
Comment l'inflation des coûts affecte-t-elle les opérateurs de location ?
Les prix des pièces détachées ont augmenté de 7 à 12 % et les primes d'assurance ont progressé, incitant les gestionnaires de flotte à raccourcir les cycles de détention et à relever les tarifs dynamiques.