
Analyse du marché de la construction en Arabie Saoudite par Mordor Intelligence
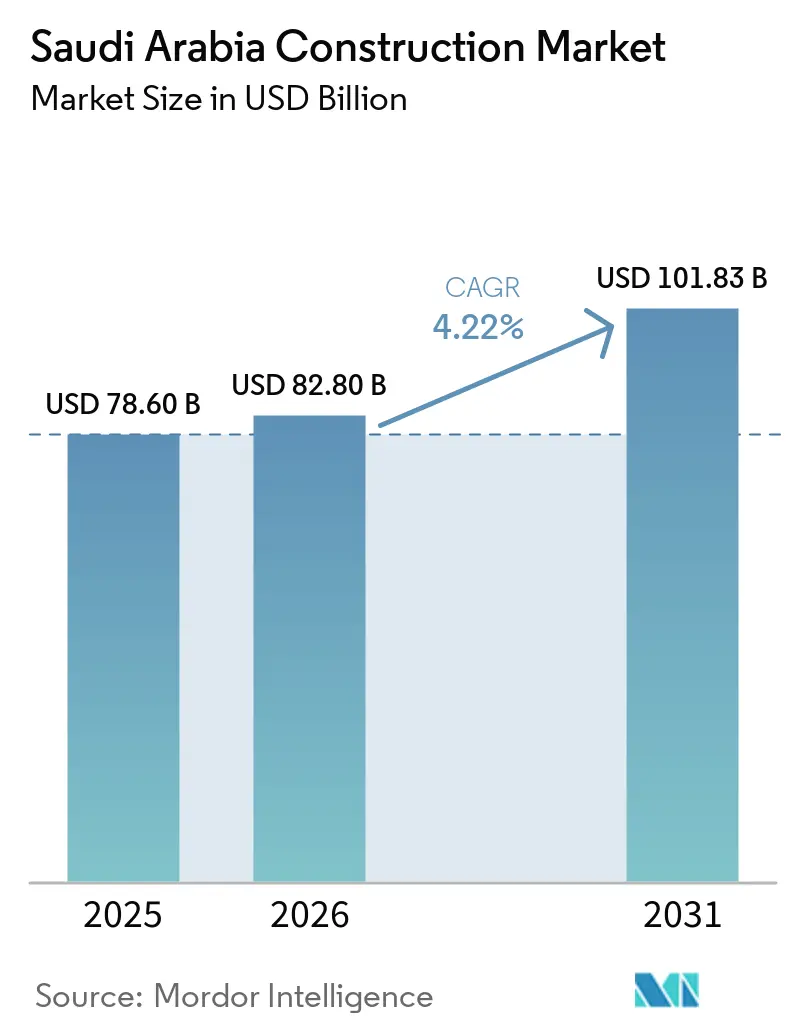
La taille du marché de la construction en Arabie Saoudite était évaluée à 82,8 milliards USD en 2026 et devrait croître de 86,29 milliards USD en 2027 pour atteindre 104,7 milliards USD d'ici 2032, avec un CAGR de 3,94 % durant la période de prévision (2027-2032).
Le développement de destinations touristiques, les programmes de logement et les investissements dans les services publics en Arabie Saoudite soutiennent l'activité dans les bâtiments et les infrastructures qui les accompagnent. Les pénuries de main-d'œuvre spécialisée et les pressions sur les coûts peuvent ralentir la conversion de ce pipeline en actifs livrés, tempérant l'expansion malgré l'ampleur de la demande de développement. La livraison modulaire préfabriquée peut regrouper l'hébergement avec des services d'exploitation, tandis que le financement privé peut financer des bâtiments de quartier parallèlement à une contribution foncière. La livraison modulaire et les projets à financement privé sont positionnés pour dépasser l'expansion globale, élargissant la croissance au-delà du pipeline de projets de destination.
Principaux enseignements du rapport
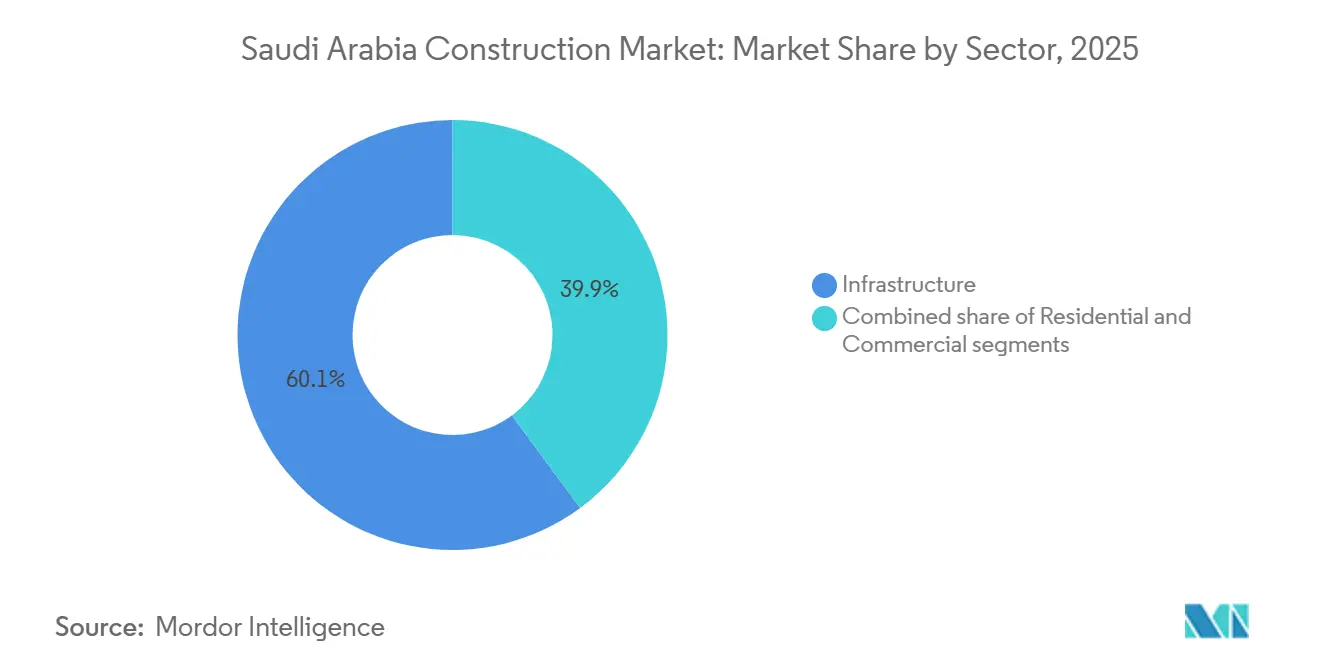
- Par secteur, les infrastructures ont représenté 59,96 % de la part du marché de la construction en Arabie Saoudite en 2026, tandis que la construction résidentielle devrait connaître la croissance la plus rapide avec un CAGR de 4,82 % durant la période 2027-2032.
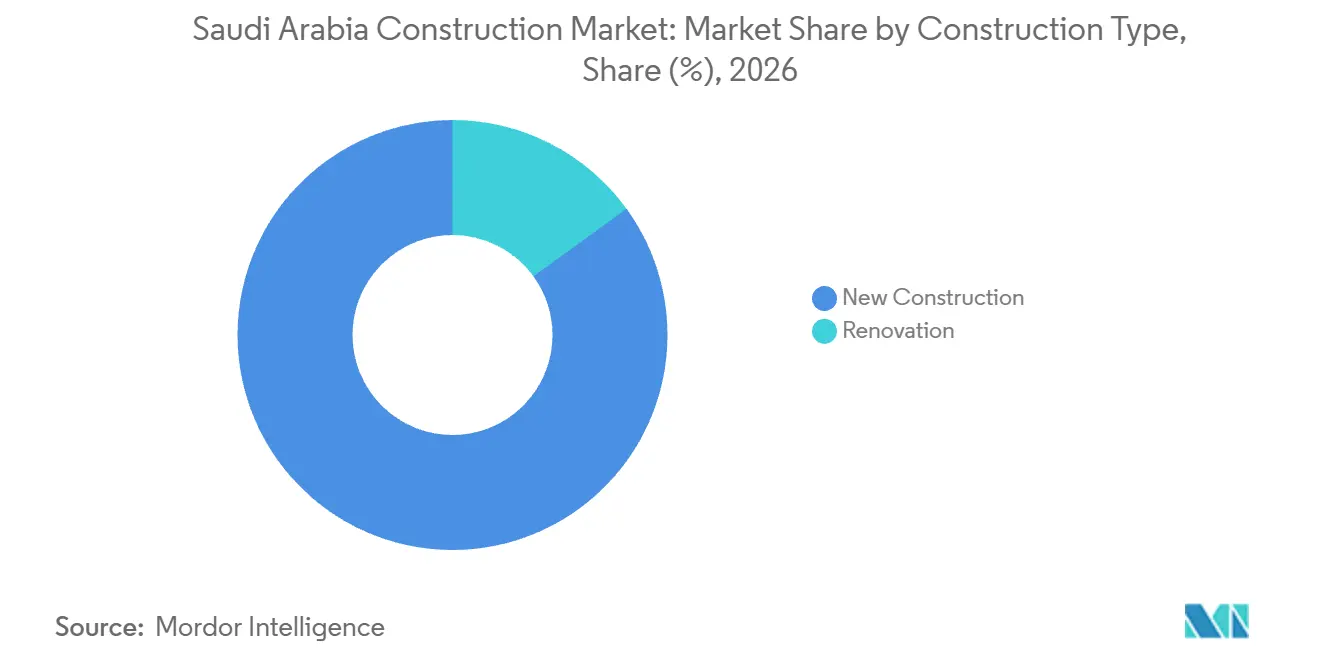
- Par type de construction, la nouvelle construction a représenté 84,99 % de la taille du marché de la construction en Arabie Saoudite en 2026, et la rénovation devrait connaître la croissance la plus rapide avec un CAGR de 4,55 % durant la période 2027-2032.
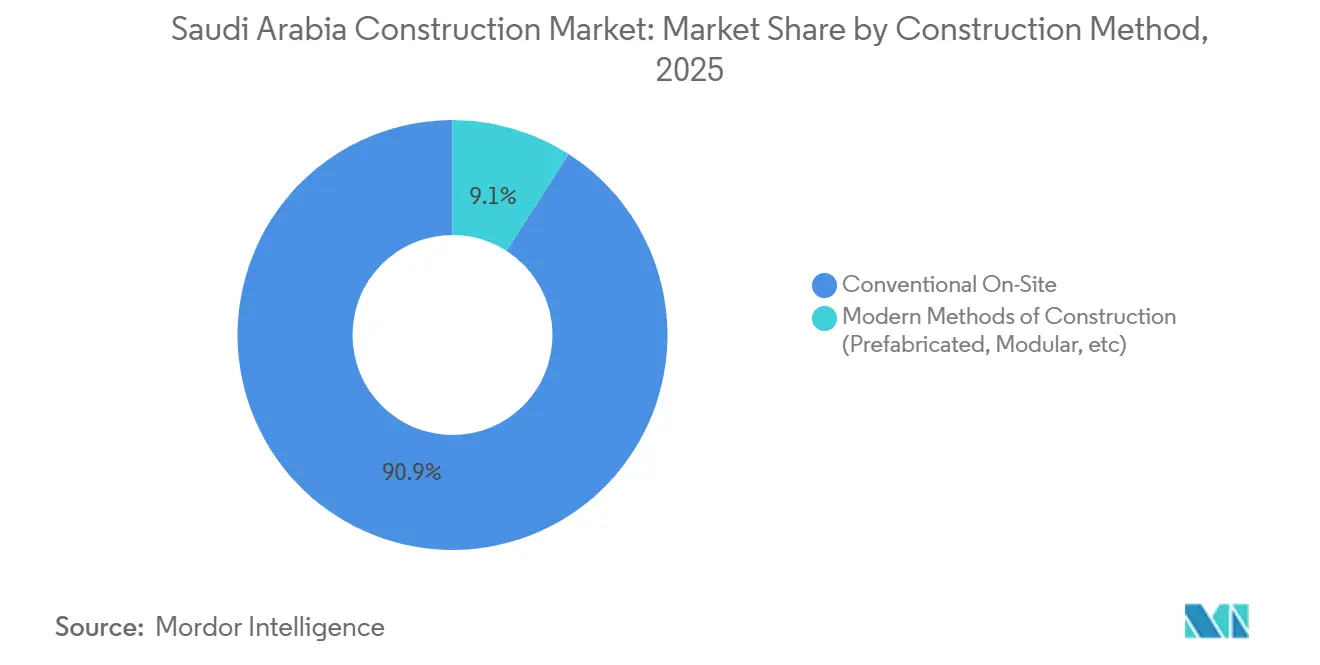
- En matière de méthodes de construction, la construction traditionnelle sur site a dominé avec une part de 90,8 % en 2026, tandis que les méthodes modernes de construction devraient connaître la croissance la plus rapide avec un CAGR de 5,28 % durant la période 2027-2032.
- Par source d'investissement, le financement public a dominé avec 63,32 % de la part du marché de la construction en Arabie Saoudite en 2026, tandis que l'investissement privé devrait connaître la croissance la plus rapide avec un CAGR de 4,05 % durant la période 2027-2032.
- Parmi les marchés urbains, Riyad a détenu la part dominante de 28,43 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 3,7 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les méga-projets et gigaprojets de Vision 2030 (NEOM, Red Sea, Diriyah) ancrant des pipelines pluriannuels dans toutes les classes d'actifs. | +2.2% | Zone de développement de Diriyah | Moyen terme (2-4 ans) |
| Expansion des transports et de la logistique — rail, métro, ports, aéroports — positionnant l'Arabie Saoudite comme plaque tournante régionale du commerce. | +1.4% | Port islamique de Djeddah | Moyen terme (2-4 ans) |
| Programmes de logement (Sakani) et infrastructures communautaires soutenant des populations urbaines en forte croissance. | +1.3% | Riyad, Djeddah, Dammam, Médine et Khamis Mushait | Court terme (≤ 2 ans) |
| Dépenses d'investissement dans la transition énergétique — énergies renouvelables, extension du réseau, hydrogène et gestion du carbone — stimulant les travaux civils et de services publics. | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Investissements dans la sécurité de l'eau — dessalement, transport, réutilisation des eaux usées — permettant la croissance industrielle et urbaine. | +0.6% | Province orientale et Alqassim | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les méga-projets et gigaprojets de Vision 2030 (NEOM, Red Sea, Diriyah) ancrant des pipelines pluriannuels dans toutes les classes d'actifs.
Les grands programmes de développement soutiennent la demande en construction en concentrant plusieurs projets au sein d'une même destination plutôt qu'en s'appuyant sur des bâtiments isolés. Le rapport annuel 2025 de la Vision Saoudienne 2030 a enregistré plus de 6,6 milliards USD de projets et de contrats attribués pour Diriyah.[1] Il a également recensé 8 projets majeurs en cours de développement sur ce site en 2025, conférant au pipeline à la fois une envergure et une échelle financière. Pour les entrepreneurs, un programme de cette nature peut soutenir des lots de travaux successifs, bien que les revenus dépendent de l'exécution effective de chaque lot. L'importance commerciale réside donc dans la continuité potentielle des travaux de livraison au sein d'une destination, la mobilisation et la coordination des projets devenant partie intégrante de l'offre de l'entrepreneur.
Expansion des transports et de la logistique — rail, métro, ports, aéroports — positionnant l'Arabie Saoudite comme plaque tournante régionale du commerce.
L'expansion portuaire relie la demande de construction à des capacités de manutention supplémentaires et à la réhabilitation physique nécessaire pour les accueillir. En mars 2025, DP World et l'Autorité portuaire saoudienne ont inauguré l'extension du Terminal Sud à conteneurs du Port islamique de Djeddah. Ce projet de 3 ans, d'un montant de 3 milliards SAR (800 millions USD), a porté la capacité annuelle du terminal de 1,8 million à 4 millions d'équivalents vingt pieds. En juillet 2026, le terminal a traité plus de 221 200 équivalents vingt pieds, son débit mensuel le plus élevé depuis que DP World a commencé à l'exploiter en 1999. Ces mesures distinctes témoignent à la fois d'une expansion réalisée et d'une utilisation substantielle ultérieure, reliant l'exposition à la construction à un actif logistique en exploitation. Les entrepreneurs orientés vers les ports peuvent ainsi s'adresser aux mises à niveau au sein des terminaux existants comme canal de construction distinct, parallèlement à la construction de ports entièrement nouveaux.
Programmes de logement (Sakani) et infrastructures communautaires soutenant des populations urbaines en forte croissance.
Les programmes de logement soutiennent la construction au-delà des habitations individuelles lorsque la livraison résidentielle inclut les équipements nécessaires au fonctionnement des communautés. En juin 2026, le ministère des Municipalités et du Logement a signalé 119 projets de promoteurs partenaires Sakani en cours de construction, comprenant environ 155 000 logements avec des équipements et services diversifiés.[2] La plupart étaient répartis dans 7 banlieues résidentielles à Riyad, Djeddah, Dammam, Médine et Khamis Mushait. Le parc de logements comprenait des villas, des appartements et des maisons de ville. Cette diversité offre aux entrepreneurs la possibilité de relier les équipements communautaires à plusieurs formats de logements au sein d'un même programme. La banlieue peut donc constituer l'unité de demande pertinente pour les entrepreneurs en équipements, même lorsque les conceptions des logements diffèrent.
Dépenses d'investissement dans la transition énergétique — énergies renouvelables, extension du réseau, hydrogène et gestion du carbone — stimulant les travaux civils et de services publics.
L'investissement dans l'électricité crée une demande de construction à travers les actifs de production et le réseau qui relie les utilisateurs à l'énergie. La Saudi Energy Company a signalé environ 12,3 GW de capacité renouvelable connectée au réseau en 2025, en hausse de 86,4 %.[3] Par ailleurs, la société a ajouté 4 840 kilomètres-circuit à son réseau de transport en 2025. Ces activités soutiennent la demande de construction d'utilités à travers les raccordements de production et les extensions de réseau, avec des interfaces de livraison différentes pour chacun. Pour les entrepreneurs civils, l'opportunité commerciale s'étend donc au-delà des sites renouvelables individuels aux travaux coordonnés avec le système électrique plus large. Les entreprises capables d'aligner l'achèvement des travaux civils avec l'installation électrique peuvent traiter cette interface plutôt que de concourir uniquement pour des lots de terrassement isolés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de capacité de livraison et pénuries de main-d'œuvre qualifiée dans le cadre de l'exécution simultanée de méga-programmes. | -1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Inflation des coûts et hausse des coûts de financement pesant sur la faisabilité et les marges des entrepreneurs. | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Complexité réglementaire, foncière et des permis environnementaux allongeant les délais, notamment dans les zones côtières et patrimoniales. | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capacité de livraison et pénuries de main-d'œuvre qualifiée dans le cadre de l'exécution simultanée de méga-programmes.
Une pénurie de corps de métier spécialisés peut retarder l'achèvement utilisable même lorsque les travaux de structure disposent d'une main-d'œuvre suffisante. Turner & Townsend a signalé des pénuries de travailleurs qualifiés, des hausses de coûts et des retards de projets dans la construction saoudienne en 2025. Les installateurs solaires, les travailleurs en génie mécanique, électrique et de plomberie, les corps de métier de finition et les superviseurs faisaient face à des lacunes, tandis que les corps de métier de structure et la main-d'œuvre générale semblaient plus équilibrés. Cette disponibilité inégale rend la séquence des travaux commercialement importante, car une capacité structurelle supplémentaire ne peut pas se substituer aux compétences d'installation ou de finition manquantes. Les entrepreneurs exposés à ces activités ultérieures font face à une contrainte de livraison plus étroite que ce qu'une mesure globale des effectifs suggérerait. Pour les promoteurs, le risque qui en résulte réside dans l'intervalle entre un actif substantiellement construit et un actif prêt à être remis.
Inflation des coûts et hausse des coûts de financement pesant sur la faisabilité et les marges des entrepreneurs.
La faisabilité d'un projet peut se détériorer avant qu'un contrat ne soit annulé lorsque les hypothèses de coût et de livraison nécessitent une révision substantielle. En octobre 2026, Knight Frank a signalé que la hausse des coûts de construction et de logistique ainsi que l'allongement des délais d'approvisionnement et de construction pesaient sur l'économie des projets saoudiens. Son évaluation indiquait que certains projets pourraient nécessiter des modifications de périmètre, de phasage ou d'approvisionnement pour rester commercialement viables. Pour un entrepreneur chiffrant des travaux définis, ces changements potentiels créent une incertitude quant à la taille du lot et à la séquence de livraison qu'un maître d'ouvrage peut finalement autoriser. Cela peut repousser le moment où un promoteur convertit un programme de logement ou d'infrastructure en charge de travail fiable pour les équipes et les équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
l'envergure des infrastructures face à l'expansion résidentielleLes infrastructures ont représenté 59,96 % de la taille du marché de la construction en Arabie Saoudite en 2026, ce qui en fait le segment le plus important. Pour l'exercice 2026, le ministère des Finances a alloué 35 milliards SAR (9,33 milliards USD) à son secteur des infrastructures et des transports. Ce secteur couvre la construction de routes, de ports et d'aéroports, ainsi que la réglementation des transports, les communications et d'autres fonctions. La construction de routes, de ports et d'aéroports s'inscrit donc dans l'allocation de l'exercice 2026, soutenant un pipeline de travaux civils adossé au budget dans le segment le plus important.
La construction résidentielle devrait être le segment à la croissance la plus rapide du marché de la construction en Arabie Saoudite, avec un CAGR de 4,82 % durant la période 2027-2032. Le taux de propriété immobilière des familles saoudiennes a atteint 66,24 % en 2025, dépassant son objectif annuel de 65 %. L'élargissement de l'accès aux prêts hypothécaires, le financement ciblé et la croissance continue de l'offre de logements dans le cadre du Programme de logement ont soutenu l'augmentation à long terme de la propriété immobilière, reliant la demande résidentielle à la livraison de logements dans le cadre du programme. Le canal hôtelier de la construction commerciale a inclus un accord de décembre 2025 entre Smart Hotel Zone Company, détenue à 84 % par Taiba Investments, et Al-Saad Contracting pour un hôtel Marriott de 159 chambres dans le quartier stc Square de Riyad. Les salles de réunion et les restaurants de l'hôtel ajoutent des équipements commerciaux partagés au cahier des charges de la construction.



Par type de construction :
les nouvelles constructions en tête tandis que les programmes de rénovation élargissent la demandeLa nouvelle construction était le segment le plus important par type de construction dans le secteur de la construction en Arabie Saoudite, avec une part de 84,99 % en 2026. La National Housing Company (NHC) a annoncé en novembre 2025 avoir lancé plus de 134 000 nouveaux logements dans ses destinations urbaines saoudiennes au cours de cette année. La NHC a inscrit ces lancements dans un plan visant à atteindre 300 000 logements d'ici fin 2025. Le programme de destinations offre donc aux entreprises de construction une source concentrée de travaux de logement potentiels liés au plan d'approvisionnement du promoteur.
La rénovation devrait être le segment à la croissance la plus rapide du marché de la construction en Arabie Saoudite, avec un CAGR de 4,55 % durant la période 2027-2032. En août 2026, la National Energy Services Company (Tarshid), en collaboration avec le ministère de l'Éducation, avait rénové plus de 17 000 écoles publiques. Les travaux comprenaient le remplacement de plus de 8,3 millions d'unités d'éclairage et l'installation de plus de 183 000 détecteurs de mouvement. Il s'agit d'une opportunité de rénovation axée sur les équipements, où les spécialistes des services du bâtiment peuvent reproduire une intervention définie à grande échelle sur un vaste parc immobilier public.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par méthode de construction :
l'exécution sur site en tête tandis que les contrats modulaires se développentLa construction traditionnelle sur site représentait 90,8 % de la part du marché de la construction en Arabie Saoudite en 2026, ce qui en fait le segment le plus important par méthode. En février 2026, China State Construction Engineering Corporation a signalé que la Zone 2 de l'Opéra Royal de Diriyah avait entamé le coulage du béton pour sa première dalle au niveau du sol. La superficie de coulage spécifiée pour la dalle était de 1 906 mètres carrés, avec un volume de béton de 719 mètres cubes. Un coulage de béton de cette envergure lie la dalle à la séquence de coulage des travaux structurels environnants.
Les méthodes modernes de construction (préfabriquées, modulaires, etc.) devraient être le segment à la croissance la plus rapide du marché de la construction en Arabie Saoudite, avec un CAGR de 5,28 % durant la période 2027-2032. Red Sea International a signé en décembre 2025 un contrat avec Baker Hughes Saudi Arabia pour concevoir, construire, fournir et exploiter des camps modulaires préfabriqués dans la Province orientale. L'accord comprenait la restauration et la gestion des camps, avec une durée stipulée jusqu'au 30 novembre 2031, et un impact financier attendu à partir du quatrième trimestre 2026. Les unités étaient spécifiées pour répondre aux exigences de relocalisation répétée des opérations d'exploration pétrolière et gazière. La responsabilité commerciale du fournisseur s'étend donc de la construction d'hébergements mobiles à la gestion du camp et à l'alimentation de ses occupants.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par source d'investissement :
les programmes publics ancrent l'activité tandis que les partenariats privés s'élargissentL'investissement public était le segment le plus important par source de financement dans le secteur de la construction en Arabie Saoudite, avec une part de 63,32 % en 2026. Le ministère des Finances a signalé plus de 107 000 logements et terrains aménagés fournis dans le cadre des Municipalités et du Logement au cours de l'exercice 2025 avec des promoteurs immobiliers. Il a également signalé plus de 2,5 millions de mètres carrés de parcs et d'interventions urbaines construits et développés au cours du premier semestre de l'exercice 2025. La livraison de logements, l'aménagement foncier et les travaux d'espace public atteignent donc les entrepreneurs par le biais d'activités distinctes dans le cadre des Municipalités et du Logement.
L'investissement privé devrait être le segment à la croissance la plus rapide du marché de la construction en Arabie Saoudite, avec un CAGR de 4,05 % durant la période 2027-2032. En novembre 2025, la King Salman Park Foundation a annoncé un fonds d'1 milliard USD avec Ajdan Real Estate et SEDCO Capital pour des logements, des hôtels et des bureaux dans un quartier de Riyad. La fondation fournirait le terrain, tandis que les partenaires du secteur privé financeraient la construction. Cette structure sépare l'apport foncier du capital nécessaire à la construction de logements et de locaux commerciaux, permettant aux parties de financer différentes parties du développement. Le financement privé de la construction peut donc intervenir à l'échelle d'un quartier sans financer l'apport foncier de la fondation.
Analyse géographique
Marché de la construction à Riyad
Riyad était le plus grand marché urbain, avec une part de 28,43 % de la taille du marché de la construction en Arabie Saoudite en 2026, et devrait connaître la croissance la plus rapide, avec un CAGR de 3,7 % durant la période 2027-2032. En janvier 2026, la division Infrastructure civile lourde de Larsen & Toubro a remporté des travaux sur l'extension de la ligne rouge du métro de Riyad dans le cadre d'un consortium dirigé par Webuild, mandaté par la Commission royale pour la ville de Riyad. Le contrat portait sur la conception et la construction clé en main de 8,4 kilomètres de ligne de métro aérienne et souterraine avec 5 stations. Les sections aériennes, les sections souterraines et les 5 stations étant regroupées dans un seul lot de conception et de construction clé en main, le consortium assume les interfaces entre eux.
Les travaux municipaux de Djeddah visent à organiser l'activité commerciale à travers des quartiers de services dédiés, reliant la demande de construction à l'économie opérationnelle de la ville. En juin 2026, le ministère des Municipalités et du Logement a marqué le début de la mise en œuvre de la première phase de Djeddah, couvrant la construction de quartiers dédiés à la construction, aux voitures, aux entrepôts, aux marchés et aux abris pour camions sur environ 20 millions de mètres carrés. La zone métropolitaine de Dammam dispose d'un canal de construction de fret industriel via la liaison ferroviaire desservant la deuxième ville industrielle de Dammam. En juin 2026, Saudi Railway Company a attribué sa construction à un groupement momentané d'entreprises composé de Hassan Allam Construction Saudi et OHL Arabia, filiales respectivement de Hassan Allam Holding et du Groupe OHLA.
Le reste de l'Arabie Saoudite dispose également d'un canal de construction piloté par les promoteurs, illustré par une commande résidentielle et commerciale à Médine. En novembre 2025, MGB Alameriah Contracting Company a accepté l'attribution par Beetah Real Estate Company d'un développement comprenant 440 appartements et des espaces commerciaux. L'entrepreneur est la coentreprise saoudienne de MGB Berhad. MGB Berhad est une filiale de LBS Bina Group Berhad. Cette attribution montre comment un groupe de construction basé en Malaisie participe aux travaux pilotés par les promoteurs à Médine via une coentreprise saoudienne.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées examine le cadre national et l'administration locale de Riyad du point de vue d'un entrepreneur en construction conforme. L'édition 2024 du Code de construction saoudien s'applique à tous les types d'occupation des bâtiments depuis le 30 juin 2025. Les règles nationales font de la conformité au code et de l'approbation des plans une condition préalable à l'obtention des permis liés à la construction. Riyad administre les demandes par l'intermédiaire de bureaux d'ingénierie agréés et de son département des permis.
Tableau réglementaire
| Facteur de décision | Arabie Saoudite | Riyad |
|---|---|---|
| Autorité principale | Ministère des Municipalités et du Logement et autorités municipales | Municipalité de Riyad, Département des permis |
| Instruments ou orientations clés | Code de construction saoudien 2024 ; réglementations municipales sur les licences de construction | Procédure de permis de construire ; exigences d'infrastructure du plan urbain 2025 |
| Effet commercial | Les plans conformes au code nécessitent une approbation avant la délivrance des permis | En vertu des exigences du plan urbain, les promoteurs et les bureaux d'ingénierie doivent réaliser les infrastructures et espaces publics spécifiés avant la construction |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne équilibre un parcours d'approbation défini avec l'obligation de démontrer la conformité au code avant les travaux autorisés. La note Moyenne de Riyad reflète la soumission par un bureau agréé et les obligations d'infrastructure et d'espace public attachées aux plans urbains. L'édition 2024 du code appliqué soutient la continuité de la base de conformité nationale. À Riyad, la plateforme automatisée de plan urbain de juin 2026 connecte les entités gouvernementales et aligne le développement des terrains bruts avec les réseaux d'infrastructure et de services, conformément à la coordination préalable à la construction en cours.
Étapes de la chaîne de valeur
Cette comparaison suit la conception de projet, l'ingénierie spécialisée et la construction principale pour montrer où les fournisseurs captent les revenus contractuels et gèrent les interfaces de livraison. En novembre 2025, New Murabba Development Company a nommé un groupement momentané d'entreprises AECOM-Jacobs pour concevoir The Mukaab et les infrastructures environnantes ainsi que l'espace public à Riyad. Ce périmètre combiné fait de la coordination entre le bâtiment et ses infrastructures de soutien une partie du service professionnel offert avant la livraison physique.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception de projet | Consultants en conception tels qu'AECOM et Jacobs | Honoraires de services de conception | Interfaces de conception entre bâtiment et infrastructure | Résoudre les interfaces partagées avant d'émettre les lots de construction |
| Ingénierie spécialisée | Consultants en génie mécanique, électrique et de plomberie tels que Buro Happold et Saudi Diyar | Honoraires d'ingénierie spécialisée | Coordination des exigences des systèmes du bâtiment | Réconcilier les exigences des disciplines avant l'avancement des lots de construction |
| Construction principale | Entrepreneurs en construction tels que El Seif Engineering Contracting Company, Midmac Contracting Company et China State Construction Engineering Corporation | Paiements de contrats de construction | Responsabilités partagées au sein des équipes de livraison conjointes | Définir des limites de travaux explicites et des jalons d'achèvement communs |
| Source: Mordor Intelligence | ||||
Diriyah Company a attribué le contrat de construction de la Maison d'Opéra Royale à un groupement momentané d'entreprises en avril 2025, et l'annonce de l'attribution par El Seif a nommé les participants en ingénierie spécialisée. Le périmètre d'entrepreneur principal déclaré d'El Seif couvre les théâtres, les espaces culturels et hôteliers, le stationnement, le transport vertical et les systèmes de sécurité. Ce périmètre exige que l'équipe de construction traduise plusieurs disciplines techniques en un seul actif physique, faisant des interfaces de conception une responsabilité de livraison. Un prestataire qui accepte la responsabilité de cette coordination en plus de la construction peut percevoir des revenus sur une plus grande partie de la chaîne qu'un prestataire limité à un seul lot.
Paysage concurrentiel
Concentration du Marché
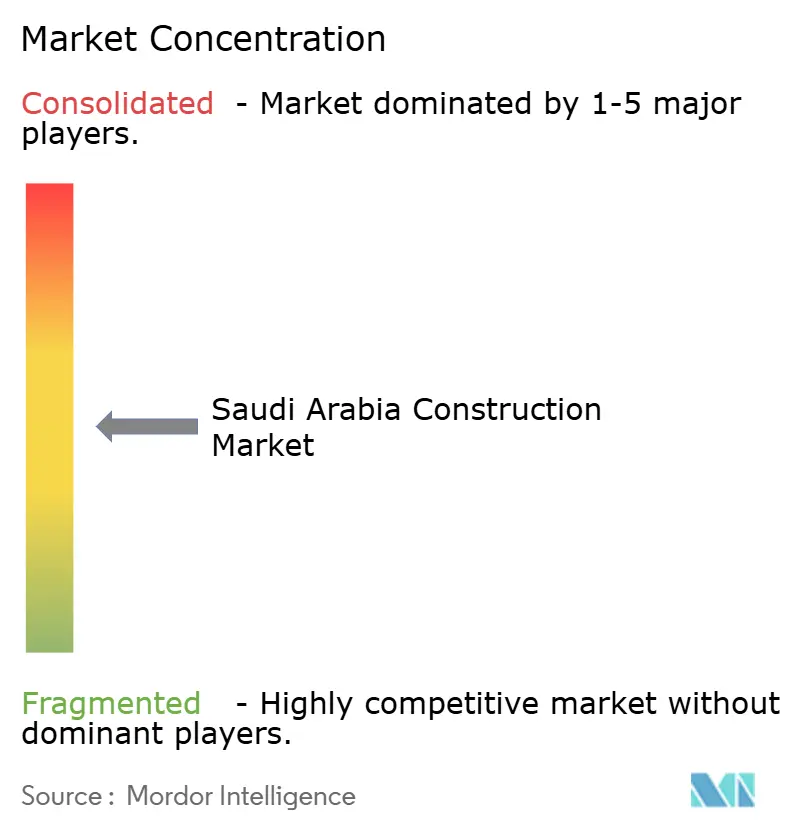
La concurrence est répartie entre plusieurs groupes saoudiens établis. Les principaux participants comprennent Saudi Binladin Group, Nesma & Partners Contracting, Al Rashid Trading & Contracting, Almabani General Contractors et Al Ayuni Investment & Contracting. En avril 2025, Saudi Awwal Bank a signé une facilité de crédit avec Saudi Binladin Group, filiale de Binladin International Holding Group, pour financer King Fahd Sports City à Riyad. L'accord visait à renforcer la capacité financière de Saudi Binladin Group pour l'exécution de projets majeurs, liant le soutien du prêteur à la commande de stade de cet entrepreneur.
En juillet 2026, Nesma & Partners Contracting a reçu un contrat d'infrastructure d'Emaar, The Economic City, le promoteur principal de King Abdullah Economic City. Les travaux couvraient la Vallée industrielle et la Zone économique spéciale, WSP étant responsable de la gestion de projet et de la supervision de la construction. L'infrastructure stratégique a été commandée pour soutenir l'expansion continue de la zone et sa préparation aux investissements industriels et logistiques. Le fait de soutenir une zone positionnée pour les investissements industriels et logistiques lie la commande de Nesma au calendrier d'expansion du promoteur pour la Vallée industrielle.
L'attribution des travaux principaux de la route King Khalid à Almabani General Contractors en novembre 2025 par Diriyah Company illustre la manière dont l'accès routier à Diriyah est procuré en tant que périmètre d'infrastructure dédié. Les travaux principaux impliquent 3 échangeurs reliant la route King Khalid aux rocades nord et ouest. L'attribution positionne Almabani autour de l'accès physique à la destination, liant ses travaux routiers au programme de construction plus large du promoteur. L'Arabie Saoudite exige que les propriétaires d'activités obtiennent un permis de construction environnemental auprès du Centre national de conformité environnementale avant le début de la construction ou la modification d'une activité.
Leaders du secteur de la construction en Arabie Saoudite
-
Saudi Binladin Group
-
Nesma & Partners Contracting
-
Al Rashid Trading & Contracting
-
Almabani General Contractors
-
Al Ayuni Investment & Contracting
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction en Arabie Saoudite Entreprises couvertes dans ce rapport
- Saudi Binladin Group
- Nesma & Partners Contracting
- Al Rashid Trading & Contracting
- Almabani General Contractors
- Al Ayuni Investment & Contracting
- El Seif Engineering Contracting
- Abdullah A.M. Al-Khodari Sons
- Al Kifah Contracting
- ZODCON
- Al Latifia Trading & Contracting
- Larsen & Toubro Saudi
- Samsung C&T KSA
- Bechtel Saudi Arabia
- Fluor Arabia
- China State Construction ME
- China Railway Construction Corp.
- Consolidated Contractors Co.
- Diriyah Company
- ROSHN Group
- National Housing Company
- Red Sea Global
- Qiddiya Investment Co.
Principales opportunités pour les acteurs du marché
Cette comparaison examine les structures de logement, les travaux civils habilitants et les services du bâtiment comme différentes voies d'accès au développement résidentiel saoudien. NHC a déclaré en mars 2026 qu'elle visait à livrer 600 000 logements d'ici 2030, après avoir atteint un jalon déclaré de 300 000 logements fin 2025. Elle a également signalé travailler avec 90 promoteurs immobiliers locaux, créant un réseau côté acheteur à travers lequel les entrepreneurs peuvent s'adresser à différentes parties de la livraison résidentielle.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Lots de structures de logement reproductibles | L'expansion résidentielle planifiée crée un périmètre pour une livraison de logements reproductible | NHC et partenaires promoteurs résidentiels | Proposer des lots de construction définis pouvant être reproduits à travers les phases résidentielles | Adapter la capacité d'exécution à la taille des lots | NHC et entrepreneurs généraux résidentiels |
| Travaux civils habilitants résidentiels | Le pipeline de logements crée des interfaces entre les nouveaux logements et les travaux civils de soutien | Promoteurs de destinations et maîtres d'ouvrage de projets résidentiels | Aligner les lots civils et de services publics avec la séquence de livraison des logements | Coordination des limites entre travaux de services publics et de construction | Partenaires promoteurs et entrepreneurs civils |
| Services du bâtiment et achèvement intérieur | La livraison résidentielle pilotée par les partenaires crée plusieurs points de participation spécialisée | Promoteurs immobiliers locaux | Regrouper les services du bâtiment et l'achèvement intérieur autour de jalons de remise définis | Aligner l'achèvement spécialisé avec la séquence de construction principale | Entrepreneurs en services du bâtiment et en finition intérieure |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est de traduire un vaste pipeline de logements en lots clairement délimités que les promoteurs peuvent commander et coordonner. Les constructeurs principaux, les entrepreneurs civils et les entreprises de services du bâtiment peuvent poursuivre différentes responsabilités autour du même programme résidentiel. L'étendue du réseau de promoteurs locaux de NHC signifie que la croissance spécialisée peut provenir de la répétition d'un périmètre défini auprès de différentes contreparties de développement.
Développements industriels récents dans Marché de la Construction en Arabie Saoudite
- Sep 2026 : Le ministère des Municipalités et du Logement, le Centre national de privatisation et de partenariat public-privé et Ashraq Development Company ont lancé la phase de demande de qualification pour le Boulevard du quartier King Fahd à Dammam. Un partenariat public-privé proposé de 43 ans développerait une zone mixte de 4 kilomètres au sein d'un corridor de 7,3 kilomètres. Son modèle de livraison proposé couvre la conception, la construction, le financement, l'exploitation, la maintenance et le transfert.
- Juil 2026 : Emaar, The Economic City a attribué à Nesma & Partners Contracting des travaux d'infrastructure stratégique pour la Vallée industrielle et la Zone économique spéciale de King Abdullah Economic City, WSP étant responsable de la gestion de projet et de la supervision de la construction.
- Juin 2026 : Le ministère des Municipalités et du Logement a attribué à China Architectural Construction Corporation et à China State Construction Engineering Corporation des contrats pour respectivement 2 010 logements Al-Ruba à Riyad et 2 426 unités Al-Rasha Al-Faisaliah à Dammam.
Marché de la Construction en Arabie Saoudite Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la construction en Arabie Saoudite mesure les dépenses annuelles en USD consacrées aux travaux de construction réalisés sur des bâtiments et des ouvrages de génie civil en Arabie Saoudite. Il couvre les travaux de nouvelle construction et de rénovation, valorisés au moment où les travaux de construction sont livrés aux maîtres d'ouvrage et aux organismes publics.
Exclusions du périmètre : les ventes séparées de matériaux de construction, les ventes séparées de machines et d'équipements de construction, les ventes de bâtiments achevés et autres biens immobiliers, ainsi que les honoraires autonomes de conseil en architecture, ingénierie et conception sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements / Condominiums
- Villas / Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Infrastructure
- Infrastructure de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Chantier conventionnel
- Méthodes modernes de construction (préfabriqué, modulaire, etc.)
- Par source d'investissement
- Public
- Privé
- Par ville
- Riyad
- Djeddah
- ZMA (Zone métropolitaine de Dammam)
- Reste de l'Arabie Saoudite
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les rapports annuels de la Vision Saoudienne 2030, les mises à jour du programme du ministère des Municipalités et du Logement, les documents destinés aux investisseurs de la Saudi Electricity Company et les statistiques de construction de DataSaudi constituent des exemples de sources publiques utilisées pour suivre la livraison de logements financés, les programmes d'infrastructure, l'investissement dans les services publics, l'activité de construction et les conditions de travail ou d'affaires. L'indice des coûts de construction de l'Autorité générale des statistiques peut servir à vérifier les évolutions des coûts des matériaux, de la main-d'œuvre, des équipements et de l'énergie qui affectent la valeur des travaux livrés.
Les dépôts de documents d'entreprises, les présentations aux investisseurs, les budgets publics, les avis d'appels d'offres et la presse économique saoudienne réputée peuvent clarifier l'activité des entrepreneurs, le calendrier des projets et déterminer si les investissements annoncés ont été convertis en travaux réalisés. Les sources mentionnées sont données à titre illustratif et ne sont pas exhaustives ; d'autres sources contribuent à la collecte, à la validation et à la clarification des données.
Entretiens primaires et enquêtes
Un programme d'entretiens et d'enquêtes planifié inclurait des maîtres d'ouvrage publics et privés saoudiens, des entrepreneurs, des promoteurs et des spécialistes de la construction, avec des cadres dirigeants et des responsables fonctionnels en mesure d'expliquer les attributions de marchés, le calendrier de livraison et les dépenses par actif et source de financement. Les questions des analystes vérifieraient les estimations secondaires et les hypothèses de segmentation, clarifieraient les lacunes dans les valeurs de projets publiées ou l'achèvement des travaux, et triangulariseraient l'activité déclarée par rapport aux données probantes des projets et aux indicateurs de coûts ou de production.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de moindre envergure : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime la valeur annuelle des travaux de construction en Arabie Saoudite à partir d'une évaluation descendante de l'activité de construction, puis vérifie certains totaux avec des récapitulatifs d'entrepreneurs et de projets, et des valeurs de contrats échantillonnées par rapport aux travaux achevés. Les travaux résidentiels, commerciaux et d'infrastructure, la nouvelle construction et la rénovation, les méthodes conventionnelles et modernes, le financement public et privé, et les quatre géographies saoudiennes définies sont construits à partir de données probantes sur les projets et les secteurs, puis réconciliés avec le total national pour dériver les parts de segments. Les prévisions peuvent utiliser une régression multivariée ou une analyse de scénarios, avec les tendances des coûts de construction, la livraison de logements, les infrastructures publiques et l'investissement dans les services publics, ainsi que le calendrier des attributions de marchés financés comme indicateurs explicatifs. Les scénarios reflètent les changements dans le phasage des projets et la capacité des entrepreneurs. Les entretiens avec les analystes permettraient de vérifier si ces indicateurs et les trajectoires de segments qui en résultent correspondent aux conditions de livraison saoudiennes, tandis que les lacunes dans les valeurs au niveau des projets seraient estimées à partir de travaux attribués ou achevés comparables et vrifiées par rapport à des indicateurs sectoriels indépendants.
Cycle de validation des données et de mise à jour
Les analystes triangulent les signaux budgétaires, de projets, d'entreprises, de coûts et d'activité de construction, puis examinent les différences significatives en termes de calendrier, de couverture ou de valorisation avant validation. Un second examen vérifie les dates des sources, les unités, les totaux des segments et les données d'entrée des prévisions, avec une reprise de contact ou de nouvelles vérifications des sources déclenchées par des données contradictoires sur les attributions ou les achèvements, une repriorisation majeure, ou un mouvement inattendu des coûts ou de la production. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des projets saoudiens importants ou des changements de politique surviennent, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché du secteur de la construction du Royaume d'Arabie Saoudite selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de la construction en Arabie Saoudite mesure les dépenses annuelles en USD consacrées aux travaux de construction réalisés sur des bâtiments et des ouvrages de génie civil en Arabie Saoudite.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les prévisions peuvent utiliser une régression multivariée ou une analyse de scénarios, avec les tendances des coûts de construction, la livraison de logements, les infrastructures publiques et l'investissement dans les services publics, ainsi que le calendrier des attributions de marchés financés comme indicateurs explicatifs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 86,29 milliards USD (2027) | |
| Cabinet de conseil régional A | 101,4 milliards USD (2025) | Sur la base de son année de référence 2025, cette estimation est supérieure de 17,5 % à la valeur de ce rapport pour 2027, soit 86,29 milliards USD, deux ans plus tard. L'estimation utilise une base d'établissements de construction plus large et une prévision qui s'accélère par rapport à la tendance d'activité historique déclarée. |
| Service de renseignement de marché gouvernemental B | 70,33 milliards USD (2024) | Sur la base de son année de référence 2024, cette estimation est inférieure de 18,5 % à la valeur de ce rapport pour 2027, soit 86,29 milliards USD, trois ans plus tard. Son année de mesure antérieure et l'anticipation déclarée d'une croissance continue tirée par les infrastructures placent l'estimation en dessous d'une valeur de marché pour une année ultérieure. |
Les analystes de Mordor Intelligence triangulent les signaux budgétaires, de projets, d'entreprises, de coûts et d'activité de construction, puis examinent les différences significatives en termes de calendrier, de couverture ou de valorisation avant validation.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché de la construction en Arabie Saoudite ?
La taille était de 82,8 milliards USD en 2026 et devrait atteindre 104,7 milliards USD d'ici 2032, avec un CAGR de 3,94 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande de construction en Arabie Saoudite ?
Le développement de destinations, les programmes de logement et les investissements dans les services publics soutiennent la demande. En juin 2026, les 119 projets de partenaires promoteurs Sakani en cours de construction comprenaient environ 155 000 logements.
Quel secteur est en tête de l'activité de construction ?
Les infrastructures détenaient la plus grande part à 59,96 % en 2026. La construction résidentielle devrait connaître la croissance la plus rapide avec un CAGR de 4,82 % durant la période 2027-2032.
Quelles entreprises sont les principaux acteurs de la construction ?
Les principaux acteurs comprennent Saudi Binladin Group, Nesma & Partners Contracting, Al Rashid Trading & Contracting, Almabani General Contractors et Al Ayuni Investment & Contracting.
Qu'est-ce qui pourrait contraindre les perspectives de construction ?
La disponibilité de la main-d'œuvre spécialisée et la pression sur les coûts des projets peuvent contraindre la livraison. Turner & Townsend a identifié des lacunes dans les corps de métier spécialisés en 2025, et Knight Frank a signalé des pressions sur les coûts et les délais en octobre 2026.
Quelle ville est en tête de la construction et des prévisions de croissance ?
Riyad détenait une part de 28,43 % en 2026 et devrait connaître la croissance la plus rapide parmi les marchés urbains nommés, avec un CAGR de 3,7 % durant la période 2027-2032.