
Taille et part du marché de la construction d'infrastructures de transport en Arabie saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 11.5 Milliards de dollars |
| Taille du Marché (2026) | 12.16 Milliards de dollars |
| Taille du Marché (2031) | 16.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.70 % |
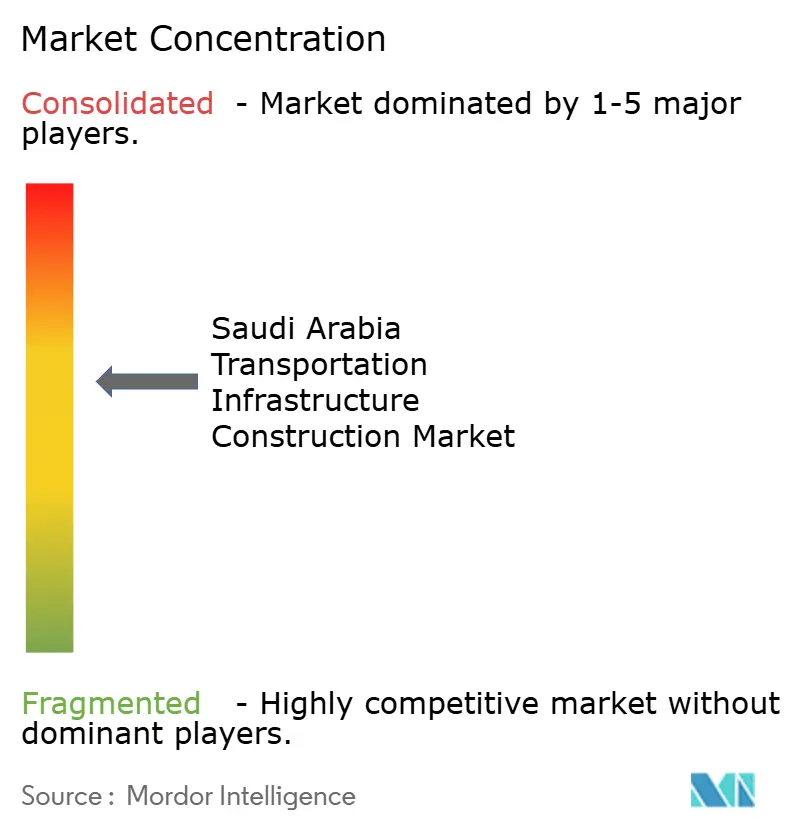
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
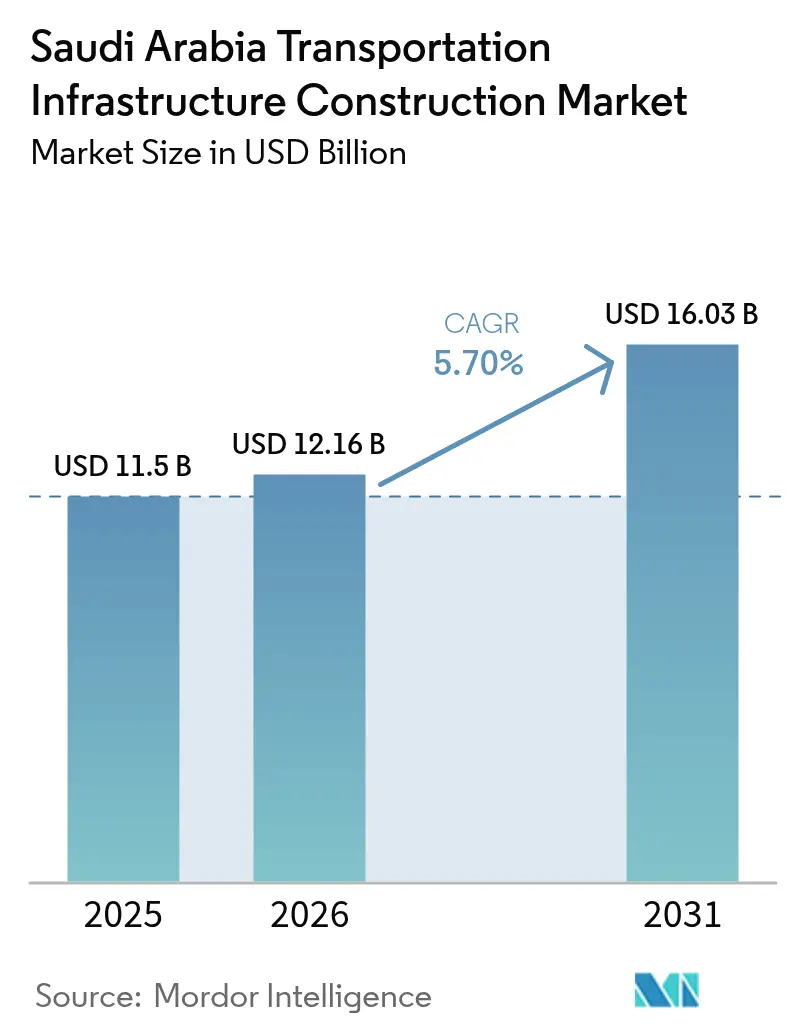
Analyse du marché de la construction d'infrastructures de transport en Arabie saoudite par Mordor Intelligence
La taille du marché de la construction d'infrastructures de transport en Arabie saoudite en 2026 est estimée à 12,16 milliards USD, en hausse par rapport à la valeur de 2025 de 11,5 milliards USD, avec des projections pour 2031 indiquant 16,03 milliards USD, croissant à un TCAC de 5,7 % sur la période 2026-2031. Les capitaux déployés par le Fonds d'investissement public, les gigaprojets liés à Vision 2030 et un cadre de partenariat public-privé en cours de maturité constituent les principaux catalyseurs d'expansion. Les mises à niveau routières, les extensions de métro et les modernisations portuaires maintiennent un niveau élevé d'activité de mise en service, tandis que le projet de l'aéroport international Roi Salmane soutient la croissance des infrastructures aéronautiques. Les capitaux privés sont de plus en plus visibles, aidés par des règles d'allocation des risques plus claires et des pipelines de projets finançables. Le marché bénéficie également d'un écosystème qui récompense l'ingénierie numérique, la construction modulaire et les solutions de mobilité verte, aidant les entrepreneurs à maintenir la discipline en matière de coûts malgré les hausses des prix de l'acier, du ciment et des équipements importés.
Principales conclusions du rapport
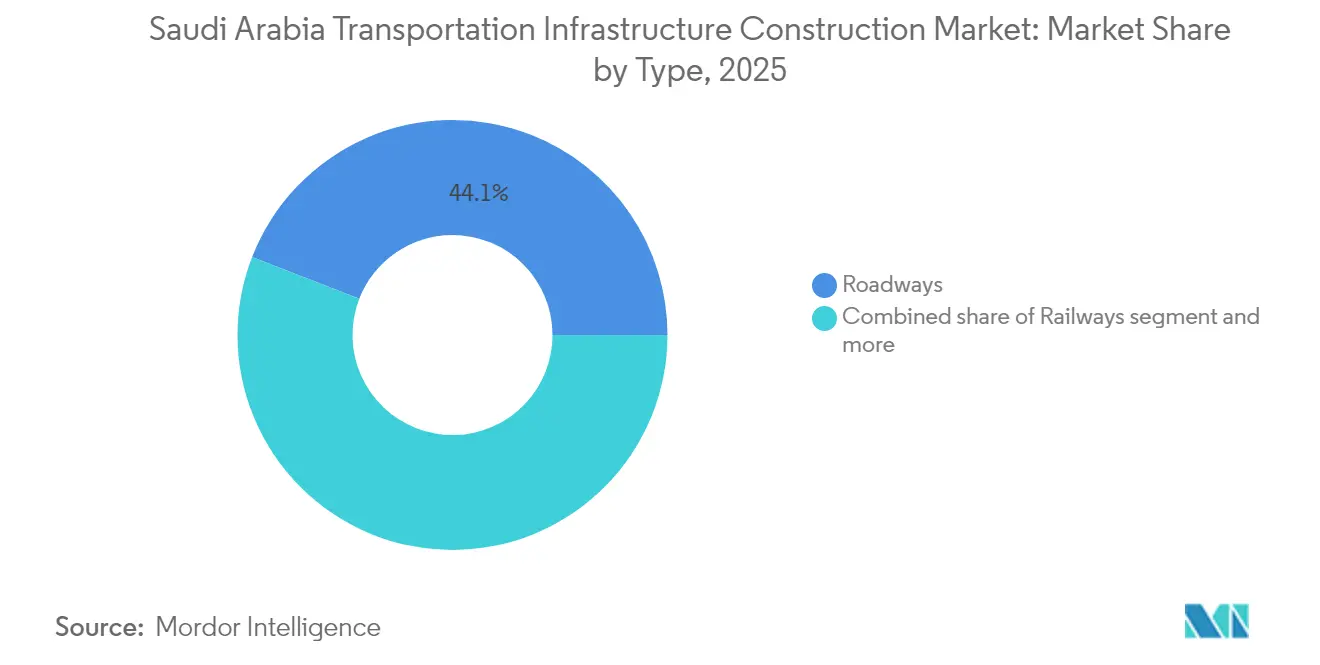
- Par type, les routes détenaient une part de revenus de 44,10 % du marché de la construction d'infrastructures de transport en Arabie saoudite en 2025. Le marché de la construction d'infrastructures de transport en Arabie saoudite pour les chemins de fer est prêt à enregistrer le TCAC le plus rapide de 6,28 % entre 2026 et 2031.
- Par type de construction, la nouvelle construction représentait 78,25 % de la part du marché de la construction d'infrastructures de transport en Arabie saoudite en 2025. Le marché de la construction d'infrastructures de transport en Arabie saoudite pour la rénovation devrait se développer à un TCAC de 6,05 % entre 2026 et 2031.
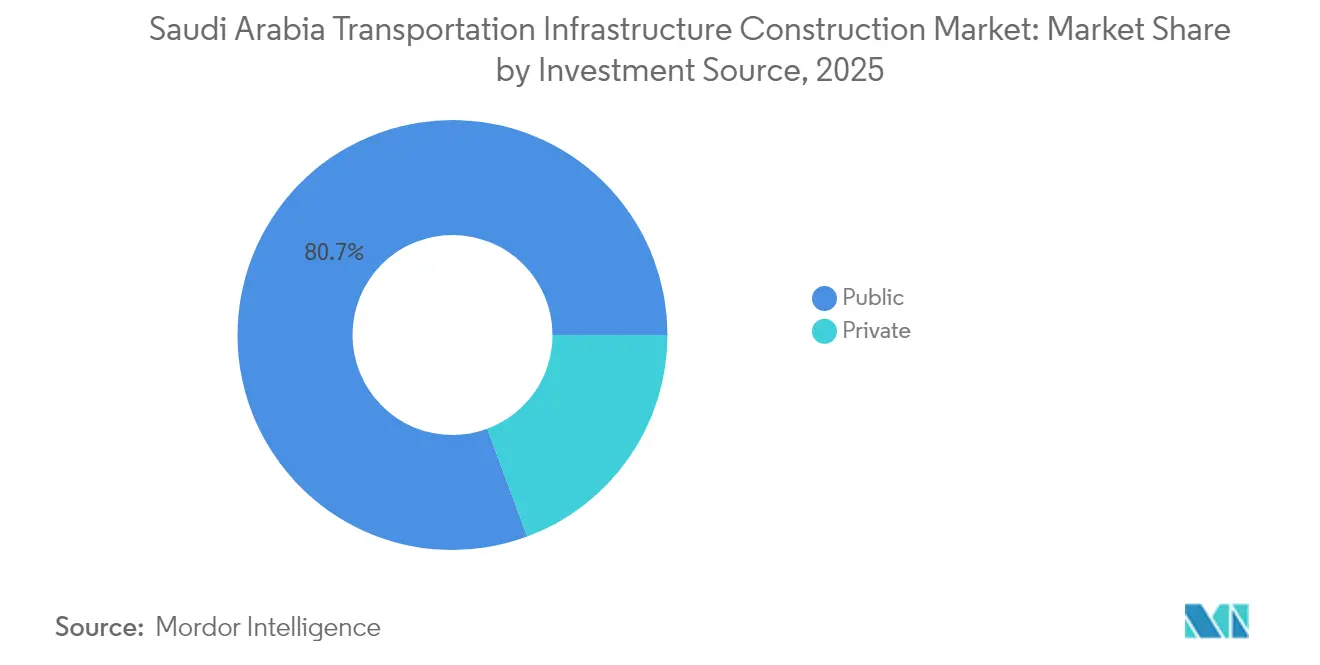
- Par source d'investissement, le segment public contrôlait 80,65 % du marché de la construction d'infrastructures de transport en Arabie saoudite en 2025. Le marché de la construction d'infrastructures de transport en Arabie saoudite pour le financement privé enregistre le TCAC le plus élevé de 6,52 % entre 2026 et 2031.
- Par géographie, Riyad a contribué à hauteur de 29,55 % de l'activité totale du marché de la construction d'infrastructures de transport en Arabie saoudite en 2025. Le marché de la construction d'infrastructures de transport en Arabie saoudite pour la zone métropolitaine de Dammam devrait croître à un TCAC de 6,68 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction d'infrastructures de transport en Arabie saoudite
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les mégaprojets liés à Vision 2030 continuent de stimuler les besoins en infrastructures de transport à grande échelle | +1.8% | National, avec concentration dans les régions NEOM, Riyad et de la mer Rouge | Long terme (≥ 4 ans) |
| La construction en cours de métros et de lignes à grande vitesse améliore la connectivité urbaine et interurbaine | +1.2% | Riyad, Djeddah, corridor de La Mecque, extensions futures vers d'autres villes | Moyen terme (2-4 ans) |
| L'expansion des infrastructures portuaires soutient les ambitions nationales en matière de logistique et de commerce | +0.9% | Côte de la mer Rouge, ports du golfe Arabique, notamment Djeddah et Dammam | Moyen terme (2-4 ans) |
| Le développement de pôles de mobilité intégrée renforce les liaisons entre aéroports, chemins de fer et routes | +0.7% | Grands centres urbains : Riyad, Djeddah, ZMD | Moyen terme (2-4 ans) |
| Un fort engagement en matière de PPP et les investissements étrangers permettent une exécution plus rapide des projets | +0.6% | National, avec accent sur les projets d'infrastructure à haute valeur ajoutée | Long terme (≥ 4 ans) |
| L'accent stratégique sur la mobilité verte et intelligente encourage les initiatives de transport durable | +0.5% | Centres urbains et nouveaux développements de villes comme NEOM | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mégaprojets Vision 2030 ancrent la demande
Les gigaprojets de Vision 2030 consolident des carnets de commandes durables pour le marché de la construction d'infrastructures de transport en Arabie saoudite. Le plan directeur de NEOM, d'une valeur de 500 milliards USD, prévoit une colonne vertébrale à grande vitesse de 170 kilomètres, un port fonctionnant à 100 % aux énergies renouvelables et un réseau de transport urbain à la demande. Le projet de la mer Rouge ajoute des liaisons aériennes, routières et maritimes sur mesure pour le tourisme de luxe et la logistique. Des partenariats tels que la coentreprise robotique de NEOM d'une valeur de 347 millions USD avec Samsung C&T témoignent de la priorité accordée aux méthodes automatisées et à gain de productivité. Le programme de construction en plusieurs étapes maintient une visibilité élevée des approvisionnements bien au-delà de 2030.
L'expansion du métro et du réseau à grande vitesse renforce la mobilité urbaine
Le métro de Riyad à six lignes est entré en service en 2024 après des travaux de 25 milliards USD, transportant jusqu'à 3,6 millions de passagers par jour. Une septième ligne a été mise à l'appel d'offres, tandis que le redémarrage du métro de La Mecque pour 8 milliards USD étend la capacité ferroviaire au-delà de la capitale. Le chemin de fer à grande vitesse Haramain relie déjà La Mecque, Djeddah et Médine à 320 km/h. Les futurs corridors vers NEOM illustrent la façon dont les chemins de fer tisseront ensemble de nouveaux pôles économiques, offrant la croissance la plus élevée au sein du marché de la construction d'infrastructures de transport en Arabie saoudite.
L'expansion des infrastructures portuaires alimente les ambitions logistiques
Le réaménagement du port islamique de Djeddah pour 1,7 milliard USD et l'expansion du port Roi Abdulaziz pour 1,86 milliard USD portent la capacité totale en conteneurs à 15 millions d'EVP. Le port de NEOM, conçu pour une automatisation complète et une alimentation en énergie renouvelable, positionne le Royaume comme un hub de commerce numérique. Un mouillage plus sûr en mer Rouge et de meilleures routes terrestres amplif les rendements des investissements, consolidant une plateforme logistique multimodale[1]Saleh Al-Jasser, « Aperçu de la stratégie nationale des transports et de la logistique », Ministère des Transports, mot.gov.sa.
Les pôles de mobilité intégrée relient les modes de transport
Le programme de 7,2 milliards USD de l'aéroport international Roi Salmane intègre des quais de chemin de fer à grande vitesse et des routes d'accès terrestre avancées, se préparant pour 185 millions de passagers annuels d'ici 2050[2]Young Tae Kim, « Corridor économique Inde-Moyen-Orient-Europe : implications pour la connectivité du Golfe », Forum international des transports, itf-oecd.org. L'ACI rapporte que l'aéroport international Roi Abdulaziz a traité 49,1 millions de passagers en 2024, soulignant la demande de transferts fluides entre terminal et ville[3]Stefano Baronci, « Trafic passagers des aéroports saoudiens en 2024 », Conseil international des aéroports Asie-Pacifique, aci-asiapac.aero. Ces pôles améliorent l'expérience des passagers tout en libérant de la capacité pour les flux de fret et de commerce électronique.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les retards de mobilisation des entrepreneurs et les problèmes d'approvisionnement en main-d'œuvre ont un impact sur les calendriers des projets | -0.8% | National, avec des défis particuliers dans les sites de mégaprojets éloignés | Court terme (≤ 2 ans) |
| Les dépenses publiques volatiles liées au pétrole créent des incertitudes dans la planification des capitaux | -0.6% | National, affectant tous les projets d'infrastructure financés par l'État | Moyen terme (2-4 ans) |
| Les longues procédures d'approbation réglementaire et les retards d'acquisition foncière affectent le démarrage des projets | -0.5% | National, avec des procédures complexes pour les développements à grande échelle | Court terme (≤ 2 ans) |
| La hausse des coûts des intrants et les perturbations logistiques exercent une pression sur les budgets et les délais de livraison | -0.4% | National, avec un impact particulier des perturbations maritimes en mer Rouge | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les défis de mobilisation des entrepreneurs réduisent les calendriers
De longs cycles de visa, des conditions de chantier en climat extrême et une capacité d'hébergement limitée ralentissent le déploiement de la main-d'œuvre. Les entreprises gérant simultanément plusieurs chantiers à plusieurs milliards de dollars signalent des pics de besoins en main-d'œuvre qui se chevauchent et mettent à rude épreuve la disponibilité des artisans qualifiés. L'éloignement de NEOM amplifie encore les coûts logistiques, poussant les offres à la hausse et allongeant les calendriers de livraison.
La volatilité des prix du pétrole assombrit la planification budgétaire
La baisse des recettes pétrolières resserre périodiquement les plafonds budgétaires, entraînant des reports de périmètre tels que la réduction de la première phase de THE LINE à 2,4 kilomètres. Les efforts de diversification des recettes par le biais des taxes et des concessions PPP atténuent ce risque sans toutefois éliminer la cyclicité du financement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les chemins de fer progressent malgré la prédominance des routes
Les routes ont continué à détenir la plus grande part de 44,10 %, en raison de 73 000 kilomètres d'autoroutes existantes et de nouvelles mises à niveau pour les corridors de fret. Les contrats de resurfaçage continus, les routes pour les pèlerins du Hajj et les projets pilotes d'autoroutes intelligentes maintiennent les dépenses de base prévisibles. Les chemins de fer enregistreront le TCAC le plus élevé de 6,28 % jusqu'en 2031, à mesure que les métros urbains, les lignes à grande vitesse et les embranchements de fret passent de la conception à l'avis de procéder. Les stations surélevées, le creusement à ciel ouvert et la signalisation CBTC enrichissent les opportunités pour les fournisseurs. L'expansion du réseau ferroviaire élargit le marché de la construction d'infrastructures de transport en Arabie saoudite en ajoutant des ensembles électromécaniques clés en main et des concessions O&M à long terme.
Les normes d'expérience des passagers adoptées à partir de la ligne Haramain influencent les spécifications du matériel roulant et la conception des dépôts. L'interopérabilité avec les ports et les aéroports améliore l'utilisation des actifs roulants, augmentant les rendements sur le cycle de vie et maintenant les carnets de commandes quinquennaux des entrepreneurs. À mesure que les objectifs de fréquentation publique augmentent, les allocations de capital récurrentes protègent le marché de la construction d'infrastructures de transport en Arabie saoudite des pauses cycliques dans les marchés d'autoroutes.


Par type de construction : le nouveau bâtiment domine, la rénovation gagne du terrain
En 2025, les projets en zone vierge représentaient une part significative, soit 78,25 % du marché de la construction d'infrastructures de transport en Arabie saoudite. Dans le cadre de l'initiative Vision 2030, des clusters urbains tels que Qiddiya, la Porte de Diriyah et les zones de villégiature de la mer Rouge sont développés à partir de zéro, nécessitant de nouveaux réseaux routiers, des marinas et des gares intermodales. En utilisant des contrats conception-construction avec une ingénierie de valeur intégrée, les délais des projets sont raccourcis et les coûts sont maintenus dans des limites acceptables.
Les actifs patrimoniaux atteignant des seuils de capacité, les travaux de rénovation connaissent un taux de croissance de TCAC de 6,05 %. Les entrepreneurs spécialisés dans la gestion des actifs élargissent leurs offres de services, entreprenant des agrandissements de terminaux aéroportuaires, des élargissements de ponts et des retrofits STI. La maintenance prédictive, guidée par des jumeaux numériques des tunnels du métro de Riyad, non seulement réduit les coûts sur le cycle de vie, mais génère également une demande supplémentaire. À mesure que les cycles de remise à neuf des actifs post-2030 commencent, le marché des programmes de rénovation dans la construction d'infrastructures de transport en Arabie saoudite est prêt pour une croissance supplémentaire.
Par source d'investissement : le portefeuille public reste le plus important, les capitaux privés accélèrent
Les entités publiques ont injecté des financements significatifs dans les projets, capturant 80,65 % du marché de la construction d'infrastructures de transport en Arabie saoudite. Ce soutien souverain réduit non seulement les risques en phase initiale, mais attire également les maîtres d'œuvre et les entrepreneurs mondiaux.
Les investissements privés devraient croître à un TCAC de 6,52 % jusqu'en 2031. Cette croissance est soutenue par une législation PPP clarifiée, des arrangements d'entiercement et des droits d'intervention, qui renforcent tous la confiance des prêteurs. Les flux de revenus sont diversifiés grâce aux concessions d'autoroutes à péage, aux terminaux portuaires en construction-exploitation et aux baux commerciaux dans les gares. De plus, les projets pilotes PPP routiers visant une couverture de 5 % du réseau d'ici 2030 pourraient élever davantage la part du secteur privé. Les investisseurs stratégiques sécurisant des flux de trésorerie de type annuité, les perspectives du secteur de la construction d'infrastructures de transport en Arabie saoudite restent robustes.
Analyse géographique
La contribution de 29,55 % de Riyad souligne son rôle de centre de commandement de Vision 2030. Le métro à six lignes achevé, ses 85 stations et ses pôles de stationnement relais constituent l'épine dorsale multimodale de la région. La construction par phases de l'aéroport international Roi Salmane catalyse les bretelles d'autoroutes artérielles et de chemins de fer, faisant de la capitale un nœud transcontinental. Les mises à niveau des intersections, les boulevards piétonniers et les corridors BRT alimentent davantage les appels d'offres de génie civil.
Djeddah reste la charnière commerciale entre le commerce de la mer Rouge et le tourisme religieux. Les 49,1 millions de passagers de l'aéroport international Roi Abdulaziz en 2024 mettent en évidence des flux de visiteurs résilients, tandis que le réaménagement du port islamique de Djeddah augmente la profondeur des quais et l'automatisation des chantiers. Des routes d'accès dédiées au Hajj et des tunnels de service atténuent les pointes saisonnières, maintenant robuste le marché de la construction d'infrastructures de transport en Arabie saoudite dans la ville.
La zone métropolitaine de Dammam affiche le TCAC le plus rapide de 6,68 %, propulsée par l'agrandissement du terminal à conteneurs du port Roi Abdulaziz et les murs de quai de six kilomètres du complexe maritime Roi Salmane. La proximité des installations d'hydrocarbures alimente une demande spécialisée en routes et voies ferrées pour transport lourd. L'intégration des plateformes logistiques portuaires, ferroviaires et aéroportuaires raccourcit les cycles de livraison pour les exportations pétrochimiques, renforçant la compétitivité régionale. De nouvelles mises à niveau des échangeurs et des extensions de rocades réduisent également la congestion dans la conurbation en expansion.
Les autres provinces bénéficient des dépenses transformatrices de NEOM. Le port de NEOM emploie un chronométrage des grues piloté par l'IA, repoussant la frontière des ports intelligents, tandis que les tunnels de colonne vertébrale urbaine pour THE LINE affinent le déploiement des tunneliers à grande échelle. Ces travaux élargissent les bases de fournisseurs et canalisent les compétences vers des arrière-pays jusqu'alors mal desservis, élevant les normes à l'échelle nationale et l'ensemble du marché de la construction d'infrastructures de transport en Arabie saoudite.
Paysage réglementaire
La réalisation des infrastructures de transport est régie par un ensemble de règles de conformité nationale de la construction et de politiques sectorielles spécifiques au transport. L'édition 2024 du Saudi Building Code (SBC) est devenue obligatoire le 30 juin 2025, et le Saudi Building Code Center a été rattaché au ministère des Municipalités et du Logement (MOMAH) suite à une décision du Conseil des ministres de mars 2025. Ce changement resserre l'alignement entre les autorisations et les exigences de sécurité du bâtiment. Le MOMAH a également mis à jour le règlement d'application du SBC via la décision 4700028 (avril 2026), renforçant les vérifications de plans basées sur le code et la conformité des sites pour les grandes structures liées au transport telles que les gares, terminaux, dépôts et installations logistiques.
Les processus d'autorisation et de conformité sont de plus en plus numériques et axés sur l'application des règles. La plateforme Balady est la principale voie d'accès aux permis de construire et aux audits de plans d'ingénierie au regard du SBC, et elle prend en charge les demandes de coordination pour les grands projets où les interfaces avec les réseaux d'utilités et l'accès routier sont critiques. D'autres leviers de conformité, notamment l'exigence de certificat d'occupation pour l'activation du courant électrique (décision 286 du Conseil des ministres, octobre 2024) et l'initiative Building Compliance Certificate, accroissent le besoin de documentation, d'inspections et de préparation à la réception pour les entrepreneurs travaillant sur les aéroports, les métros et les corridors liés aux ports.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les maîtres d'ouvrage publics et les gestionnaires de programme (notamment les entités de Vision 2030, le ministère des Transports et des Services logistiques, et la Royal Commission for Riyadh City), qui définissent les portefeuilles de projets dans le cadre de la National Transport and Logistics Strategy (NTLS). Les projets passent ensuite aux phases de faisabilité, de conception et de passation de marchés, où le montage en PPP et les contrats conception-construction sont courants pour les grands corridors. Les bureaux d'ingénierie et de conception, les PMC mondiaux et les consultants spécialisés en rail et aviation fournissent des conceptions de référence et l'intégration des systèmes, suivis par des entrepreneurs EPC et de génie civil exécutant les terrassements, les structures et les lots MEP, tandis que des fournisseurs spécialisés livrent les systèmes ITS, la signalisation, l'électrification et les systèmes aéroportuaires.
En aval, la mise en service, les essais et les interfaces d'exploitation revêtent un poids important, en particulier lorsque les actifs de transport se connectent aux zones logistiques et aux ports. L'exécution dépend de l'accès aux granulats, au ciment, à l'acier et aux équipements importés, et les perturbations sécuritaires en mer Rouge ainsi que les goulets d'étranglement logistiques affectent les délais et les coûts. Les exigences de localisation poussent également les entrepreneurs à qualifier des producteurs nationaux et à sécuriser une capacité de sous-traitance locale. La chaîne est en outre façonnée par le développement du réseau de fret, notamment les opérations de fret ferroviaire conteneurisé de SAR dépassant 2 500 EVP par jour, ce qui accroît la demande de terminaux intérieurs, de connexions routières du dernier kilomètre et de corridors de fret dédiés séparant le trafic portuaire des réseaux routiers urbains.
Paysage concurrentiel
Une fragmentation modérée prévaut, avec les principaux entrepreneurs locaux et mondiaux en compétition pour des ensembles à plusieurs milliards de dollars. Saudi Binladin Group et Almabani s'appuient sur des liens gouvernementaux solides et des réserves de main-d'œuvre locale, tandis que Bechtel, Parsons et China Railway Construction Corporation apportent une gouvernance de mégaprojets et des outils de conception avancés. La soumission en consortium équilibre les risques, garantit la profondeur des ressources et satisfait aux seuils de contenu local.
La numérisation, les systèmes modulaires préfabriqués et la robotique deviennent des facteurs décisifs. L'accord de coentreprise robotique de 347 millions USD de NEOM avec Samsung C&T vise une réduction de 80 % de la main-d'œuvre manuelle, signalant les futures préférences en matière d'approvisionnement. Les entrepreneurs adoptant les normes BIM niveau 3 et le suivi de l'avancement par drone signalent des cycles de certification de paiement plus rapides, favorisant la stabilité des flux de trésorerie.
Les mouvements stratégiques en 2025 comprennent l'adjudication à Bechtel-Parsons du contrat aéroportuaire et l'engagement de DP World dans un parc logistique, consolidant tous deux des avantages de premier entrant dans les secteurs de l'aviation et du maritime. Les nouveaux entrants sur le marché disposant de capacités O&M d'actifs intelligents trouvent des espaces disponibles dans les contrats de services post-livraison, soulignant un passage d'une logique construction seule à une logique construction-exploitation à travers le marché de la construction d'infrastructures de transport en Arabie saoudite.
Leaders du secteur de la construction d'infrastructures de transport en Arabie saoudite
Saudi Binladin Group
AL-AYUNI Company
Almabani
Nesma & Partners
Binyah
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les marchés publics actifs dans le cadre de la National Transport and Logistics Strategy créent des chantiers d'investissement combinant construction civile et périmètre systèmes, en particulier dans le fret ferroviaire, les nœuds logistiques et les PPP autoroutiers. Dans le secteur ferroviaire, Saudi Arabia Railways a attribué le rôle de conception principale du Saudi Landbridge de 1 500 km à un consortium mené par Sener (avril 2026). Elle a également contracté avec une coentreprise formée par OHL Arabia et Hassan Allam Construction Saudi pour l'extension du réseau de fret de la Province orientale (juin 2026), indiquant la poursuite du découpage des travaux ferroviaires en lots livrables bancables et phasés. Ces programmes élargissent les opportunités dans le tunnelage et le gros œuvre lourd, la voie et l'électrification, la signalisation, et les interfaces intermodales reliant ports, villes industrielles et aéroports.
Un deuxième domaine d'opportunité concerne les concessions routières DBFOM de longue durée et les structures associées (ponts, tunnels, échangeurs), où le financement privé et la capacité de livraison sur l'ensemble du cycle de vie peuvent influencer les résultats des appels d'offres. La Roads General Authority a fixé une date limite de soumission au 31 mai 2026 pour l'autoroute Asir-Jizan dans le cadre d'un modèle PPP de 30 ans, soulignant la demande pour des entrepreneurs et investisseurs capables de gérer le financement, le risque de construction et la performance en exploitation-maintenance. Parallèlement au déploiement de corridors, le General Plan for Logistics Centers lancé par le Prince héritier vise 59 centres logistiques (plus de 100 millions de mètres carrés), dont 21 en construction, ce qui accroît la demande en voies d'accès, réseaux d'utilités, cours et interfaces multimodales autour des ports et des plateformes intérieures. Cela accentue également la prime accordée à l'ingénierie numérique et à une livraison conforme dès la conception, via des plateformes telles que Balady.
Développements récents du secteur
- Juillet 2026 : AtkinsRealis a remporté des contrats d'ingénierie, de supervision et de gestion de projet auprès de la Royal Commission for Riyadh City pour le réseau du Riyadh Metro et des projets routiers stratégiques. Ces attributions renforcent la poussée vers une gouvernance et des contrôles de livraison plus stricts sur les programmes de mobilité urbaine multi-lots. Cela favorise un portefeuille plus étoffé de services d'assurance de conception, de gestion d'interfaces et de supervision de construction liés aux extensions de métro et aux mises à niveau des voies artérielles.
- Mai 2026 : La Roads General Authority a fixé au 31 mai 2026 la date limite de soumission des offres pour l'autoroute Asir-Jizan, un corridor de 136 km comprenant 57 ponts et 11 tunnels structuré en PPP DBFOM de 30 ans. Ce montage confirme le recours continu à des concessions de longue durée pour des ouvrages routiers complexes et ouvre un champ d'action pour les entrepreneurs disposant de capacités de financement et d'exploitation-maintenance sur l'ensemble du cycle de vie. Il accroît également la demande de travaux d'ouvrages d'art majeurs en complément du génie civil routier.
- Décembre 2024 : NEOM et Samsung C&T ont formé une coentreprise de robotique de construction de 1,3 milliard SAR visant une réduction de 80 % du travail manuel sur l'armature. Cette initiative a formalisé l'automatisation comme facteur différenciant dans les marchés publics pour la réalisation de mégaprojets dans des zones reculées confrontées à des contraintes de mobilisation de main-d'œuvre. Les entrepreneurs et fournisseurs alignés sur des flux de travail intégrant la robotique ont gagné une voie plus claire pour répondre aux exigences de productivité et de calendrier sur les grands lots liés au transport.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur de l'activité de construction liée aux infrastructures de transport de l'Arabie saoudite, à travers les actifs routiers, ferroviaires, aéroportuaires et de transport fluvial/maritime, mesurée en USD. Nous considérons le marché comme les dépenses saisies à travers l'exécution des projets, y compris les nouvelles constructions et les travaux de rénovation, à l'intérieur du pays.
Exclusions de périmètre : sont exclus les travaux d'infrastructure non liés au transport tels que l'énergie, l'eau, le pétrole et le gaz, ainsi que la construction de bâtiments généraux non directement liée aux réseaux de transport.
Aperçu de la segmentation
- Par type
- Routes
- Chemins de fer
- Voies aériennes
- Ports et voies navigables intérieures
- Par type de construction
- Nouvelle construction
- Rénovation
- Par source d'investissement
- Public
- Privé
- Par ville
- Riyad
- Djeddah
- ZMD (zone métropolitaine de Dammam)
- Reste de l'Arabie saoudite
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des signaux de demande publique et de portefeuille de projets pouvant être vérifiés à plusieurs reprises et qui correspondent également bien aux dépenses de transport. Nous nous appuyons sur des sources telles que le ministère saoudien des Transports et des Services logistiques, la General Authority of Civil Aviation, la Saudi Ports Authority et la General Authority for Statistics pour le contexte macroéconomique et les indices d'activité sectorielle.
Pour traduire le portefeuille de projets en calendrier de dépenses, nous utilisons également les publications budgétaires officielles et les annonces de projets, les portails d'appels d'offres et une couverture de presse crédible, puis nous recoupons avec les rapports annuels des entreprises et les présentations aux investisseurs pour orienter l'exposition et le carnet de commandes. Lorsqu'elles sont disponibles, les bases de données payantes ne sont utilisées que pour les données financières et de renseignement sur les entreprises, le suivi des contrats et appels d'offres, ainsi que les vérifications d'import-export au niveau des expéditions pour les intrants de construction qui accompagnent les grands projets. Les sources mentionnées ici sont illustratives et non exhaustives, et de nombreuses autres références ont également été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver la vision documentaire du phasage des projets, ce qui est réellement exécuté par rapport à ce qui est annoncé, et la manière dont les prix évoluent tout au long du cycle de construction. Nous échangeons avec des entrepreneurs, des professionnels de l'ingénierie et de la gestion de projet, des fournisseurs de matériaux et des maîtres d'ouvrage afin que des hypothèses telles que le taux d'utilisation, les délais entre attribution et exécution, et les parts de rénovation puissent être ajustées grâce à des retours réels du marché à travers l'Arabie saoudite.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 20 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % |
| Petits acteurs : 22 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'un modèle descendant où les plans d'infrastructure nationaux, les signaux de travaux attribués et l'orientation des investissements par mode sont traduits en dépenses de construction annuelles pour les routes, le rail, les aéroports et les voies navigables. Les résultats sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, comme des fourchettes de coûts de projets échantillonnés, l'exposition du chiffre d'affaires des entrepreneurs aux travaux de transport, et des vérifications ponctuelles du coût typique par kilomètre ou par composant de construction d'installation, lorsque ces références sont disponibles.
Quelques intrants ont tendance à faire bouger le modèle le plus, ils sont donc suivis de près et mis à jour lorsque de nouvelles preuves apparaissent. Il s'agit notamment de la répartition des dépenses entre nouvelle construction et rénovation, du mix de financement public/privé, des schémas de phasage au niveau des villes (Riyad, Djeddah, métro de Dammam et le reste du pays), et de l'écart de calendrier entre l'attribution et l'exécution sur site. Pour la tarification, nous utilisons un mélange simple d'indicateurs d'inflation des coûts de construction et de mises à jour basées sur des entretiens concernant la répercussion des coûts de main-d'œuvre et de matériaux, ce qui permet de maintenir la cohérence des estimations de valeur avec ce qui est effectivement contracté.
Les prévisions utilisent une analyse de scénarios appuyée par un lissage des tendances, car l'exécution des projets peut s'accélérer ou ralentir en fonction des approbations, du rythme de financement et de la capacité de livraison. Lorsque des écarts apparaissent dans les recoupements ascendants, ils sont traités par des fourchettes prudentes, puis affinés grâce à une validation par entretiens sur la part du portefeuille de projets réalistement livrable dans l'année.
Validation des données et cycle de mise à jour
Nous validons les totaux finaux par triangulation selon au moins trois angles, généralement les signaux de portefeuille de projets et d'attribution, les indicateurs macroéconomiques d'activité de construction, et les retours des fournisseurs et entrepreneurs sur les conditions d'exécution. Les valeurs aberrantes sont examinées pour identifier des causes courantes telles que des enregistrements ponctuels de mégaprojets, un reclassement entre modes, ou des pics de prix qui ne se traduisent pas en dépenses réalisées.
Avant validation finale, le modèle est revu par étapes afin que les hypothèses et les vérifications de calcul ne soient pas effectuées par la même personne qui a élaboré la première ébauche. Tout écart important déclenche de nouvelles vérifications auprès des sources et, si nécessaire, des appels de suivi. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'évolutions importantes telles que des attributions majeures, des annonces de financement ou un rephasage de programme. Juste avant la livraison, une dernière passe est effectuée afin que le client reçoive la vision la plus actuelle disponible à ce moment-là.
Taille du marché de la construction d'infrastructures de transport en Arabie saoudite selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour ce secteur diffèrent souvent car tous les acteurs ne comptabilisent pas le même ensemble de travaux, et le moment de comptabilisation des dépenses est traité différemment. Des différences apparaissent également lorsque certaines sources s'appuient fortement sur les valeurs annoncées des giga-projets plutôt que sur ce qui est susceptible d'être exécuté au cours d'une année donnée.
Les achats d'équipements portuaires et les installations logistiques situées à l'intérieur de zones de développement industriel sont considérés comme hors du périmètre de Mordor Intelligence, sauf s'ils font partie d'un programme défini de construction d'infrastructures de transport fluvial/maritime, ce qui explique en partie l'écart apparent par rapport aux récits plus larges sur le transport. D'autres écarts proviennent généralement du fait que la réhabilitation soit ou non comptabilisée avec les nouvelles constructions, de la manière dont le financement public par rapport au privé est traité dans le scénario de base, et du fait que la conversion en USD utilise un taux moyen annuel ou un taux ponctuel.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,16 milliards USD (2026) | |
| Éditeur sectoriel A | 9,90 milliards USD (2024) | Utilise une année de référence antérieure et reflète souvent une vision plus étroite des dépenses réalisées, et peut appliquer un phasage prudent qui réduit la valeur à court terme par rapport à un modèle combiné attribution-exécution. |
| Cabinet de conseil régional B | 98,00 milliards USD (2023) | Semble mélanger des totaux de construction et de programmes liés au transport très larges, et peut inclure des composantes de développement urbain adjacentes et non liées à la construction, ce qui peut gonfler le chiffre par rapport aux dépenses de construction d'infrastructure liées au mode de transport. |
Le tableau montre que la majeure partie de la variation provient de ce qui est comptabilisé comme construction d'infrastructure de transport et de la manière dont le calendrier d'exécution est estimé pour les grands programmes. En reliant l'estimation à l'activité de construction au niveau des modes, à des délais réalistes entre attribution et construction, et à une progression des prix vérifiée, nous maintenons la taille du marché traçable à des intrants reproductibles plutôt qu'à des totaux au niveau des annonces.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la construction d'infrastructures de transport en Arabie saoudite ?
Le marché est évalué à 12,16 milliards USD en 2026.
À quelle vitesse le marché de la construction d'infrastructures de transport en Arabie saoudite devrait-il croître ?
Un TCAC de 5,70 % est prévu entre 2026 et 2031, portant la valeur à 16,03 milliards USD.
Quel segment se développe le plus rapidement au sein du marché ?
Les chemins de fer affichent le TCAC le plus rapide de 6,28 % jusqu'en 2031, portés par les extensions de métro et les corridors à grande vitesse.
Quelle est l'importance de la participation du secteur privé ?
Les capitaux privés ont financé 19,35 % des dépenses de 2025 et progressent à un TCAC de 6,52 % à mesure que les pipelines PPP arrivent à maturité.
Pourquoi la zone métropolitaine de Dammam est-elle un point chaud de croissance ?
Les expansions portuaires, les complexes industriels maritimes et la hausse du trafic aérien propulsent un TCAC de 6,68 % dans la région.
Dernière mise à jour de la page le:



