
Taille et part du marché du commerce de détail à Taïwan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 119.26 Milliards de dollars |
| Taille du Marché (2026) | 123.66 Milliards de dollars |
| Taille du Marché (2031) | 148.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.69 % |
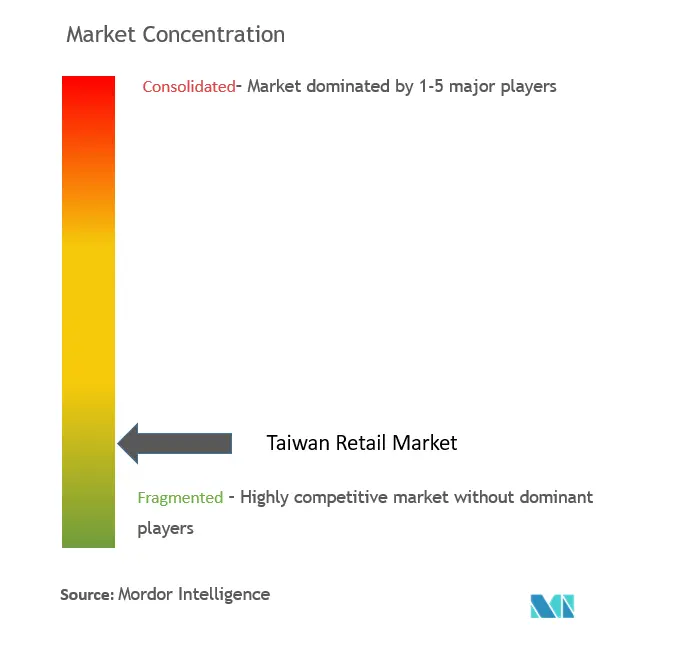
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce de détail à Taïwan par Mordor Intelligence
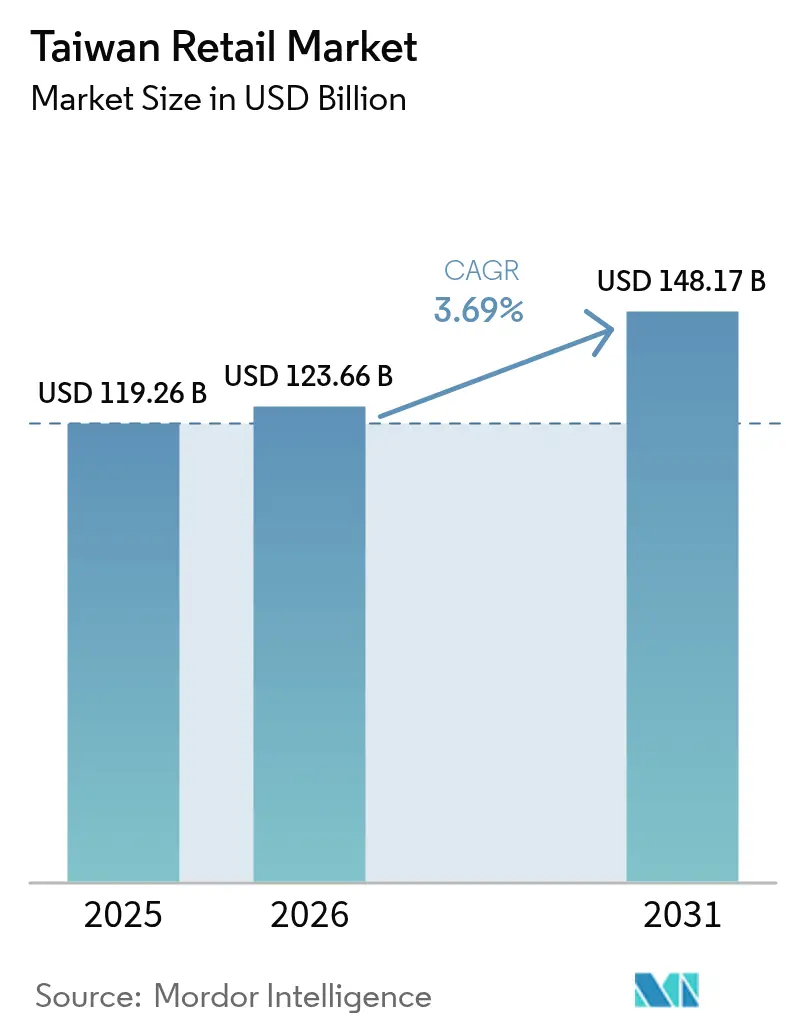
La taille du marché du commerce de détail à Taïwan en 2026 est estimée à 123,66 milliards USD, en hausse par rapport à la valeur de 2025 de 119,26 milliards USD, avec des projections pour 2031 s'établissant à 148,17 milliards USD, progressant à un CAGR de 3,69 % sur la période 2026-2031. Un pouvoir d'achat robuste, une forte densité urbaine et une numérisation rapide soutiennent une croissance régulière en valeur, même si l'expansion en volume plafonne. Des fusions telles que le rachat de RT-Mart par PX Mart pour 11,5 milliards TWD (358,8 millions USD) illustrent comment la consolidation renforce le pouvoir de négociation avec les fournisseurs et rationalise la logistique du dernier kilomètre. Des réseaux de magasins de proximité denses — 6,98 points de vente pour 10 000 habitants — constituent des plateformes de distribution toutes prêtes, créant un écosystème omnicanal redoutable que les acteurs exclusivement en ligne peinent à concurrencer [1]Taiwan News, "Taïwan compte un magasin de proximité pour 1 703 personnes," taipeitimes.com. . Le vieillissement démographique freine simultanément l'offre de main-d'œuvre tout en stimulant la demande de produits et services axés sur la santé, incitant les détaillants à investir dans l'automatisation des processus par intelligence artificielle et dans un merchandising adapté aux personnes âgées. Par ailleurs, la vigilance réglementaire — illustrée par le blocage par la Commission de la concurrence loyale de l'acquisition de Foodpanda par Uber pour 950 millions USD — signale que les futures gains de parts de marché dépendront davantage de l'innovation de services que d'acquisitions spectaculaires.
Principaux enseignements du rapport
- Par catégorie de produits, les produits alimentaires, boissons et tabac ont représenté 42,10 % de la part du marché du commerce de détail à Taïwan en 2025 ; les appareils électroniques et électroménagers devraient progresser à un CAGR de 8,05 % d'ici 2031.
- Par canal de distribution, le commerce moderne a représenté 31,05 % de la taille du marché du commerce de détail à Taïwan en 2025, tandis que le commerce électronique et autres devraient enregistrer le CAGR le plus élevé, à 11,85 %, d'ici 2031.
- Par format, les magasins de proximité ont représenté une part de 29,00 % de la taille du marché du commerce de détail à Taïwan en 2025, et les magasins spécialisés progressent à un CAGR de 8,70 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce de détail à Taïwan
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Densité des magasins de proximité et écosystèmes O2O (en ligne vers hors ligne) | +1.2% | National, concentré dans les zones urbaines | Moyen terme (2 à 4 ans) |
| Essor du commerce électronique axé sur le mobile et des paiements numériques | +0.9% | National, pénétration plus élevée dans les zones métropolitaines | Court terme (≤ 2 ans) |
| Le vieillissement de la population stimule la demande de commerce de détail axé sur la santé | +0.7% | National, gains précoces à Taipei, Taichung, Kaohsiung | Long terme (≥ 4 ans) |
| La consolidation du commerce de détail réécrit les conditions avec les fournisseurs | +0.5% | National | Moyen terme (2 à 4 ans) |
| Afflux du commerce en direct transfrontalier par diffusion en continu | +0.4% | National, démographie jeune | Court terme (≤ 2 ans) |
| Subventions au commerce de détail intelligent et déploiement de la 5G | +0.3% | National, programmes pilotes dans les grandes villes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densité des magasins de proximité et écosystèmes O2O (en ligne vers hors ligne)
Les leaders des magasins de proximité à Taïwan, tels que 7-Eleven et FamilyMart, ont évolué en hubs numériques gérant des services financiers, la collecte de colis et des aliments préparés, tout en alimentant des moteurs d'inventaire par intelligence artificielle avec des données de transactions en temps réel. Le réseau 7-Eleven de President Chain Store comptait 6 859 points de vente en 2024, réalisant en moyenne 30,1 millions TWD (940 000 USD) de chiffre d'affaires par magasin et offrant une livraison le jour même à presque chaque foyer urbain. Les projets pilotes soutenus par Fujitsu utilisent des paiements par chaîne de blocs et une surveillance des rayons par vision artificielle pour minimiser les pertes et automatiser le réapprovisionnement [2]Fujitsu, "Essai de technologie numérique dans le magasin concept FamilyMart," fujitsu.com. . Ces capacités renforcent la force omnicanale du marché du commerce de détail à Taïwan en fusionnant la commodité hors ligne avec la portée en ligne.
Essor du commerce électronique axé sur le mobile et des paiements numériques
Les portefeuilles numériques et les cartes sans contact ont traité 8 300 milliards TWD (258,96 milliards USD) de transactions en 2024, soit une hausse de 14,2 %, alors que le taux de pénétration des smartphones approchait les 90 % et que les achats en diffusion en direct devenaient courants [3]Cnyes, "Analyse du secteur des paiements mobiles à Taïwan en 2025," cnyes.com. . L'objectif de la Commission de surveillance financière de 10 000 milliards TWD (312 milliards USD) d'ici 2026 reflète une numérisation systématique à tous les points de contact du commerce de détail. Les plateformes axées sur le mobile exploitent le taux de pénétration des smartphones de 90 % à Taïwan pour créer des expériences d'achat fluides, le commerce par diffusion en direct s'affirmant comme un canal de conversion essentiel, avec 73 % des acheteurs en ligne qui s'engagent avec du contenu vidéo. Shopee domine avec 62 % de part de préférence pour les diffusions en direct, suivi de Facebook à 36 %, indiquant que l'intégration du commerce social génère des ventes supplémentaires plutôt qu'une substitution de canal. Cette approche centrée sur le mobile permet des capacités de micro-ciblage que les formats de commerce de détail traditionnels ne peuvent pas égaler, notamment pour les achats impulsifs pendant les heures de pointe en soirée, entre 20 h et 22 h.
Le vieillissement de la population stimule la demande de commerce de détail axé sur la santé
La transition démographique de Taïwan accélère la demande d'aliments fonctionnels et de catégories de commerce de détail axées sur la santé, le marché des soins aux personnes âgées atteignant 3 600 milliards TWD (112,32 milliards USD) en 2025. Les Trophées alimentaires Silver-Friendly 2025 ont attiré 135 entreprises soumettant 350 produits, témoignant d'un virage à l'échelle du secteur vers des solutions nutritionnelles adaptées à l'âge. Les grands fabricants agroalimentaires lancent des gammes de produits spécialisées ciblant les personnes âgées présentant des difficultés à mastiquer, mettant l'accent sur une teneur élevée en protéines et des formats faciles à consommer. Ce changement démographique crée des avantages concurrentiels durables pour les détaillants qui établissent tôt des relations de distribution avec des fournisseurs spécialisés, les coûts de changement augmentant une fois que les consommateurs âgés développent une fidélité à la marque. L'exigence du ministère de l'Agriculture d'intégrer 10 % d'ingrédients agricoles taïwanais dans les produits Silver-Friendly soutient également le développement de la chaîne d'approvisionnement nationale.
La consolidation du commerce de détail réécrit les conditions avec les fournisseurs
L'acquisition de RT-Mart par PX Mart modifie fondamentalement la dynamique de négociation avec les fournisseurs grâce à un pouvoir d'achat centralisé, affectant 20 % du marché des produits de grande consommation à Taïwan [4]FoodNext, "Les Trophées alimentaires Silver-Friendly mettent en lumière l'innovation en matière de nutrition pour les personnes âgées," foodnext.net. . L'entité consolidée met en place des systèmes de dépôt-vente où les fournisseurs supportent le risque de stock tout en payant des frais post-déduction basés sur la performance des ventes, transférant les marges de gros traditionnelles vers les détaillants. Ce changement structurel oblige les fournisseurs à développer des capacités de vente directe aux consommateurs ou à accepter une rentabilité réduite, accélérant les tendances d'intégration verticale dans les catégories alimentaires et des boissons. Les petits fournisseurs subissent une pression particulière car ils manquent de levier de négociation face aux acheteurs de détail consolidés, ce qui pourrait entraîner une consolidation du secteur au niveau des fabricants. La surveillance de ces pratiques par la Commission de la concurrence loyale suggère qu'une intervention réglementaire pourrait limiter les conditions les plus agressives, mais le rééquilibrage fondamental du pouvoir favorise les détaillants de grand format.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | ( ) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Risque de cannibalisation lié à la saturation des points de vente | -0.8% | National, aigu dans les zones métropolitaines | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre et hausse du plancher salarial | -0.6% | National, concentration dans le secteur des services | Court terme (≤ 2 ans) |
| Perturbations de la chaîne d'approvisionnement dues aux tensions à travers le détroit | -0.7% | National, notamment dans les secteurs dépendant des importations | Court à moyen terme (1 à 3 ans) |
| Vieillissement de la population réduisant la base de consommateurs | -0.5% | National, plus prononcé dans les zones rurales | Moyen à long terme (3 à 5 ans) |
| Source: Mordor Intelligence | |||
Risque de cannibalisation lié à la saturation des points de vente
La densité du commerce de détail à Taïwan approche des limites physiques, avec un nombre de magasins de proximité dépassant 13 706 points de vente, soit un magasin pour 1 703 personnes. Cette saturation déclenche des effets de cannibalisation où les nouvelles ouvertures de magasins redistribuent principalement la demande existante plutôt que de générer une croissance incrémentale des ventes. L'expansion de 7-Eleven au-delà de 7 000 magasins en 2025 illustre la poursuite de la croissance du réseau malgré des rendements décroissants sur les emplacements individuels. Les leaders du marché répondent en réorientant l'attention du nombre de magasins vers l'optimisation des ventes à périmètre constant grâce au déploiement technologique, notamment des distributeurs automatiques intelligents et des formats de magasins sans personnel qui réduisent les coûts de main-d'œuvre tout en maintenant une présence sur le marché. Le défi s'intensifie dans les cœurs urbains où les coûts de location continuent d'augmenter tandis que les flux de fréquentation se déplacent vers les centres commerciaux périurbains et les canaux en ligne.
Pénurie de main-d'œuvre et hausse du plancher salarial
Le secteur du commerce de détail à Taïwan est confronté à une pénurie aiguë de main-d'œuvre, avec 73 % des employeurs signalant des difficultés de recrutement, notamment pour les postes en contact avec la clientèle nécessitant des compétences linguistiques et une sensibilité culturelle. L'expansion du secteur des semi-conducteurs aggrave ce défi en attirant des travailleurs avec des salaires plus élevés, créant une pression à la hausse sur les packages de rémunération dans le commerce de détail. Les salaires du secteur des services sont restés figés pour plus de 60 % des travailleurs pendant trois ans, réduisant la satisfaction au travail et augmentant les taux de rotation du personnel. Les détaillants répondent par des investissements dans l'automatisation : FamilyMart met en place des systèmes d'inventaire alimentés par l'intelligence artificielle et 7-Eleven déploie des technologies de magasins sans personnel pour réduire la dépendance à la main-d'œuvre. Cependant, les préoccupations relatives à la qualité du service à la clientèle limitent l'adoption d'une automatisation complète, notamment pour les transactions complexes et les segments de clientèle âgée qui préfèrent l'interaction humaine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : L'accent mis sur la santé remodèle les dépenses
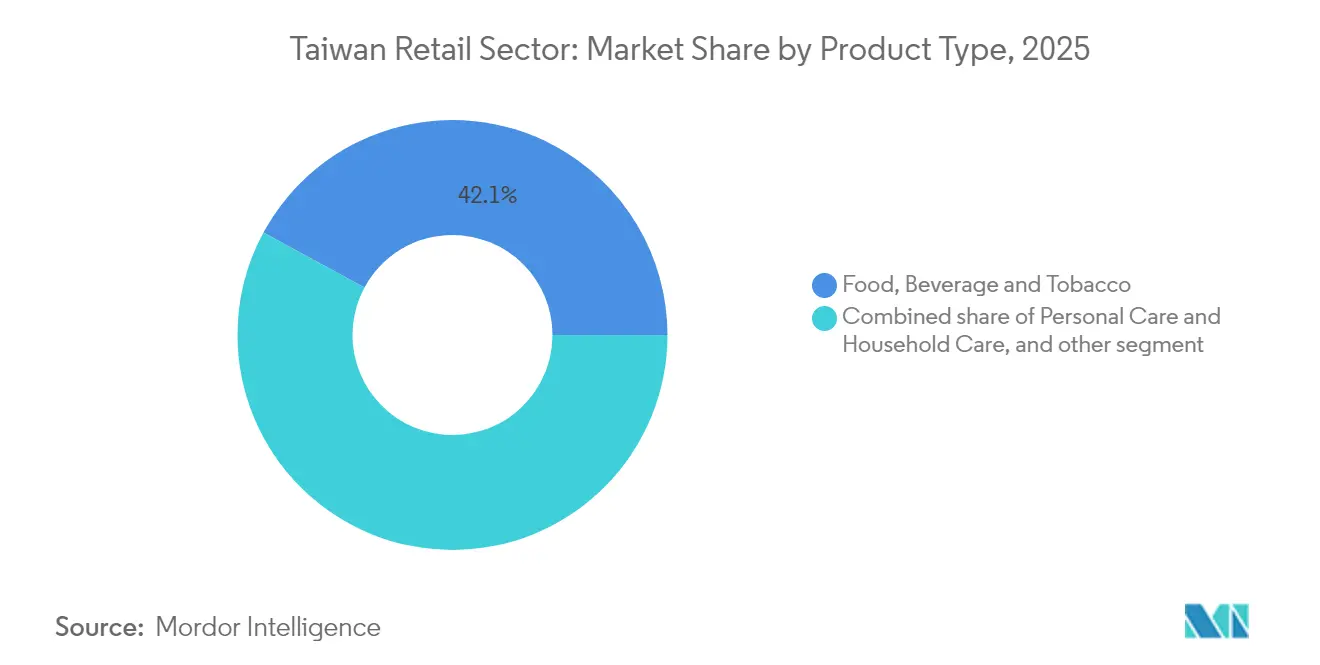
Les produits alimentaires, boissons et tabac sont restés la plus grande catégorie, représentant 42,10 % de la part du marché du commerce de détail à Taïwan en 2025, les consommateurs privilégiant les repas prêts à consommer et les offres de café premium. Les appareils électroniques et électroménagers devraient afficher un CAGR de 8,05 % d'ici 2031, le rythme le plus rapide parmi les gammes de produits. L'essor des purificateurs d'air dotés d'intelligence artificielle et des appareils de cuisine intelligents soutient cette trajectoire, portant la taille du marché du commerce de détail à Taïwan pour ce segment bien au-dessus des moyennes historiques. Les produits de soins personnels et ménagers bénéficient du vieillissement démographique, stimulant la croissance des couches pour adultes, des détergents hypoallergéniques et des compléments vitaminiques. Pendant ce temps, les vêtements, chaussures et accessoires font face à une pression sur les marges liée à la mode rapide transfrontalière, mais enregistrent tout de même une croissance à un chiffre intermédiaire en s'appuyant sur les créateurs nationaux et les fibres durables. Les meubles, jouets et articles de loisirs profitent des tendances à la rénovation urbaine, les citadins optimisant leur espace de vie restreint. Les catégories industrielles et automobiles restent stables, leurs perspectives liées à la demande d'accessoires pour véhicules électriques plutôt qu'à l'entretien des moteurs à essence.
Au cours des cinq prochaines années, les détaillants regrouperont les références de santé premium à proximité des articles du quotidien pour susciter des achats impulsifs et maximiser la valeur du panier. La localisation des produits s'accélère à mesure que les autorités imposent une obligation de 10 % d'ingrédients nationaux pour les aliments Silver-Friendly, aidant les agriculteurs locaux et raccourcissant les chaînes d'approvisionnement. Le merchandising omnicanal offre une flexibilité de retrait en magasin (click-and-collect), permettant aux acheteurs de tester des ensembles d'électronique à domicile en magasin avant de finaliser leurs paiements numériques. Les marques propres s'étendent aux snacks riches en protéines et aux détergents écologiques, fidélisant les consommateurs sensibles aux prix face à l'inflation des coûts. Cette diversification des catégories renforce la résilience du marché du commerce de détail à Taïwan face aux chocs de demande isolés tels que les hausses tarifaires ou les ralentissements du tourisme.


Par canal de distribution : Les parcours fluides l'emportent sur les silos de canaux
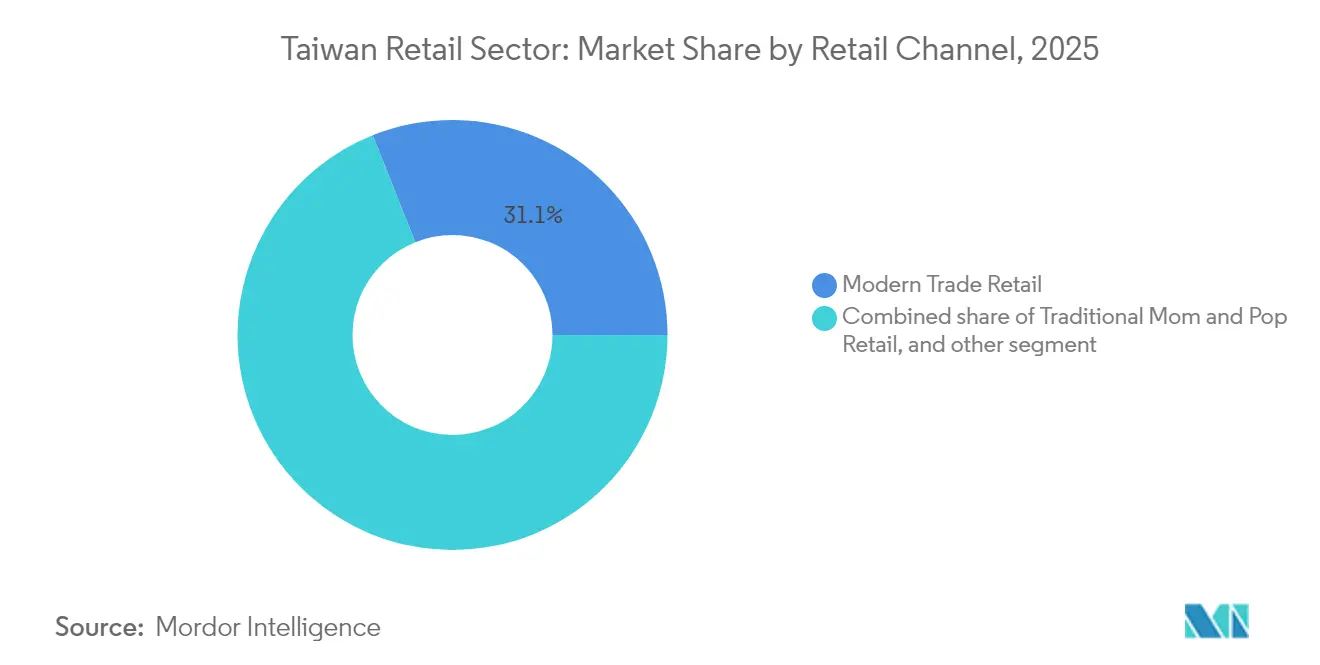
Le commerce moderne représentait 31,05 % de la taille du marché du commerce de détail à Taïwan en 2025, grâce à ses vastes assortiments et ses programmes de fidélité agressifs. Pourtant, le commerce électronique et autres devraient progresser à un CAGR de 11,85 % grâce aux retours sans friction, à la livraison de courses le jour même et aux promotions en diffusion en direct qui séduisent les millennials urbains. Le géant national Momo a enregistré un chiffre d'affaires record de 112,56 milliards TWD (3,51 milliards USD) en 2024, s'appuyant sur une logistique propriétaire pour protéger ses scores NPS et résister aux sites étrangers. Les commerces de proximité traditionnels perdent des parts mais perdurent dans les districts ruraux où la relation personnelle prime sur la rapidité. Des modèles hybrides multi-canaux émergent : PX Mart limite les paiements à son propre système PX Pay, capturant des données de transactions et réduisant les coûts d'interchange.
Les acheteurs omnicanaux affichent des dépenses annuelles 30 % plus élevées, incitant les détaillants à intégrer les vues de stocks et les points de fidélité à travers les applications, les bornes et les rayons physiques. Les places de marché transfrontalières apportent de la nouveauté de produits et une tension sur les prix, mais les acteurs nationaux ripostent avec un service après-vente plus étroit et une couverture de garantie locale. À mesure que la 5G se généralise, les démonstrations de produits en réalité augmentée et les vidéos achetables brouillent encore davantage la frontière entre navigation et achat. L'intensité concurrentielle dépend donc moins de la possession d'un canal spécifique et davantage de l'orchestration des parcours d'achat à travers le marché du commerce de détail à Taïwan.
Par format : La proximité règne, les spécialistes accélèrent
Les magasins de proximité détenaient une part de 29,00 % du marché du commerce de détail à Taïwan en 2025, leurs horaires 24h/24 et 7j/7, leurs repas prêts à consommer et leurs bornes de paiement de factures étant intégrés dans la vie quotidienne. Les magasins spécialisés devraient connaître la croissance la plus rapide à un CAGR de 8,70 %, portés par les boutiques de beauté, les animaleries et les cliniques de nutrition qui offrent une expertise par catégorie. Les supermarchés maintiennent un élan stable en proposant des produits locaux soigneusement sélectionnés et des abonnements de kits repas. Les hypermarchés font face aux concurrents de l'épicerie en ligne en déployant des espaces de retrait en voiture et des écrans de tarification dynamique. Les grands magasins réduisent leurs rayons vestimentaires tout en développant des zones d'expérience — cafés librairies, expositions artistiques — qui prolongent le temps de séjour.
Les analyses de rayons pilotées par l'intelligence artificielle permettent aux chaînes de magasins de proximité de réduire les ruptures de stock de 20 %, augmentant les ventes à périmètre constant même dans les districts saturés. Les détaillants spécialisés déploient des applications d'adhésion proposant des diagnostics de santé ou des mélanges de cosmétiques personnalisés, approfondissant la fidélité. Des mini-magasins sans personnel et des casiers intelligents apparaissent dans les halls de bureaux, exploitant la demande de micro-commerce pendant les temps de trajet. Collectivement, ces évolutions renforcent le pivot du marché du commerce de détail à Taïwan vers des microformats guidés par les données plutôt que vers une expansion brute en mètres carrés.
Paysage réglementaire
Le commerce de détail à Taïwan opère dans un cadre de concurrence et de protection des consommateurs, la Fair Trade Commission (FTC) faisant appliquer le Fair Trade Act pour des pratiques telles que le maintien des prix de revente, le traitement discriminatoire et l'abus de position dominante à travers les formats de distribution (hypermarchés, magasins de proximité et grands magasins). Le marché relève également du Ministry of Economic Affairs Administration of Commerce (AOC), qui supervise la gestion du marché de détail et les orientations connexes pour les opérations commerciales.
En 2026, les exigences de conformité se sont renforcées dans certaines catégories de biens de consommation et processus de transaction. La Taiwan Food and Drug Administration (TFDA, MOHW) a mis en œuvre la phase finale de l'exigence relative au Cosmetics Product Information File (PIF) et l'a alignée sur la conformité obligatoire aux BPF pour les usines cosmétiques nationales, augmentant les exigences en matière de documentation et de traçabilité des fournisseurs pour les détaillants et importateurs de cosmétiques. Parallèlement, le ministère des Finances a engagé la modification des règles de gestion des boutiques hors taxes afin de supprimer l'exigence de signature du client sur les tickets de vente, favorisant des enregistrements de transactions plus dématérialisés et électroniques, au bénéfice des détaillants opérant dans le commerce de voyage et les catégories à ticket élevé.
Analyse de la chaîne de valeur
Les chaînes de valeur du commerce de détail à Taïwan couvrent les propriétaires de marques et importateurs, les fabricants nationaux (notamment dans l'alimentation et les soins personnels), les grossistes et distributeurs, les opérateurs du commerce moderne (hypermarchés, supermarchés, chaînes de proximité) et les plateformes de commerce électronique avec exécution interne ou externalisée. Le réseau de magasins de proximité agit à la fois comme canal de vente et infrastructure du dernier kilomètre grâce au retrait de colis, au paiement de factures et, de plus en plus, aux services O2O, tandis que les grands groupes du commerce moderne façonnent les conditions d'achat et l'accès à l'assortiment pour les fournisseurs de PGC.
La capacité logistique et de chaîne du froid est devenue un facteur de différenciation majeur, les détaillants passant de l'expansion du nombre de magasins à la rapidité d'exécution et à la visibilité des stocks sur tous les canaux. Uni-President a mis en service le parc logistique de Tainan Shin-Shi en décembre 2025, avec des zones à températures multiples pour soutenir la distribution réfrigérée et surgelée. L'expansion de la capacité logistique tierce, comme l'ajout par ALP (Ally Logistics Property) de l'installation OMEGA 2 en juin 2025 (au service de clients dont PX Mart et PChome), reflète un modèle d'entreposage partagé plus flexible. Le rebranding en juin 2026 des magasins Carrefour Taiwan sous Uni-President souligne encore le rôle de l'approvisionnement, de la distribution et de l'exploitation des magasins intégrés dans la maîtrise des coûts et des niveaux de service, de l'achat en amont à la livraison du dernier kilomètre.
Paysage concurrentiel
Le marché du commerce de détail à Taïwan est dominé par quelques acteurs majeurs, les cinq premières chaînes détenant une part significative. L'expansion de PX Mart par le biais de fusions a incité President Chain Store à renforcer ses offres de marques propres et à collaborer avec le format de club-entrepôt de Costco pour maintenir sa compétitivité tarifaire. Carrefour Taiwan se concentre sur le perfectionnement de ses gammes alimentaires gastronomiques pour se démarquer des concurrents pratiquant des remises importantes. La technologie remplace de plus en plus le prix comme principal avantage concurrentiel. Les robots autonomes de Coretronic, par exemple, aident les grands détaillants à réduire considérablement le temps de préparation des commandes en entrepôt.
L'innovation dans le commerce de détail évolue rapidement, avec 7-Eleven déployant des bornes à vision artificielle à travers Taïwan, réduisant les temps de passage en caisse à seulement 15 secondes et permettant au personnel de se concentrer sur des tâches davantage orientées vers la clientèle. Les plateformes de commerce électronique transfrontalier s'appuient sur une tarification dynamique algorithmique, mais les détaillants nationaux ripostent avec des écosystèmes de fidélité intégrés. Ces systèmes offrent une valeur ajoutée via les recharges de cartes de transport, les micro-assurances et les paiements de factures de services publics. Cela approfondit l'engagement des clients tout en construisant des avantages basés sur les données. Pendant ce temps, les organes de réglementation tels que la Commission de la concurrence loyale continuent de jouer un rôle important dans la structuration de la dynamique du marché.
Une réglementation proactive a rendu les fusions à grande échelle plus difficiles, freinant les mouvements susceptibles de conduire à un contrôle monopolistique. Par conséquent, le marché du commerce de détail à Taïwan reste compétitif malgré les pressions de consolidation. Pour l'avenir, de nouveaux domaines de croissance émergent. Ceux-ci incluent le commerce de détail axé sur les soins aux personnes âgées, la mode durable alignée sur les principes de l'économie circulaire, et les chaînes d'approvisionnement à faible empreinte carbone. Ces secteurs restent relativement inexploités aussi bien par les acteurs établis que par les concurrents étrangers, offrant de nouvelles opportunités d'innovation et d'investissement.
Leaders du secteur du commerce de détail à Taïwan
PX Mart (y compris RT-Mart)
President Chain Store (7-Eleven, participation dans Carrefour)
Costco Taiwan
FamilyMart Taiwan
Momo.com
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'infrastructure de vente au détail omnicanale reste une ouverture évidente tant pour les acteurs établis que pour les nouveaux entrants, Taïwan combinant une très forte densité de magasins de proximité avec un comportement d'achat en croissance rapide axé sur le mobile et une forte dépendance aux paiements numériques. Des programmes opérationnels déjà en cours soutiennent cette évolution, notamment le lancement par le ministère des Affaires économiques du programme de subvention aux solutions cloud 2025 pour le commerce de détail et les services dans le cadre de son projet d'innovation de partage de données, et l'approbation par l'Executive Yuan du plan de promotion des dix initiatives en IA (2025-2028), qui comprend des dispositions pour aider les PME à adopter l'IA dans leurs opérations de vente au détail. Ces initiatives créent une marge de manœuvre pour que les fournisseurs et détaillants standardisent les données produits, améliorent la prévision de la demande et automatisent le réapprovisionnement, en particulier pour les catégories à courte durée de conservation et nécessitant une livraison à températures multiples.
La refonte des formats et des portefeuilles présente également une opportunité à court terme, soutenue par des actions d'entreprise visibles et une réallocation du trafic. Uni-President restructure son empreinte de vente au détail, notamment avec le rebranding en 2026 des anciens magasins Carrefour Taiwan, et l'approbation par le conseil d'administration en avril 2026 d'un investissement dans LOPIA Taiwan pour développer les activités de supermarché et les capacités d'approvisionnement associées. Des marques nouvellement arrivées à Taïwan construisent également une présence hors ligne pour compléter la demande numérique, comme Musinsa qui a établi une filiale taïwanaise en juillet 2026 pour localiser ses opérations et développer son réseau de magasins. Cela intensifie la concurrence pour les formats spécialisés et crée des opportunités de partenariat dans la location en centre commercial, la livraison du dernier kilomètre et le merchandising localisé.
Développements récents du secteur
- Juillet 2026 : Musinsa a établi une filiale taïwanaise pour localiser ses opérations et soutenir un déploiement hors ligne multi-magasins. Cette démarche témoigne de l'intérêt continu des détaillants spécialisés transfrontaliers pour combiner la captation de la demande en ligne avec des magasins physiques et des partenariats d'exécution locaux à Taïwan.
- Juin 2026 : Uni-President Enterprises a annoncé que les anciens points de vente Carrefour Taiwan seraient rebaptisés, les hypermarchés renommés Prosperity Plaza et les supermarchés renommés Uni-Prosperity après la fin de l'accord de licence de marque Carrefour. Cela accélère le passage vers des enseignes à direction nationale et permet une intégration plus étroite de l'approvisionnement, de la stratégie de marque propre et de la logistique sur l'ensemble du parc de magasins.
- Août 2025 : PX Mart a achevé le rebranding des sites RT-Mart sous l'enseigne MEGA PXMART et a intégré les opérations sur une plateforme de chaîne d'approvisionnement unifiée. Cette consolidation renforce le pouvoir de négociation avec les fournisseurs et soutient une exécution omnicanale plus rapide en standardisant les systèmes, les assortiments et les processus de distribution.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce marché, nous mesurons la valeur des ventes au détail à Taïwan à travers les canaux courants basés en magasin et hors magasin, où les biens de consommation sont vendus aux clients finaux à des prix de détail, y compris les marges connexes captées par les détaillants.
Exclusions du périmètre : nous excluons les transactions exclusivement de gros, les ventes interentreprises et les revenus purement issus des services de logistique ou de paiement qui ne représentent pas une valeur de vente au détail.
Aperçu de la segmentation
- Par type de produit
- Produits alimentaires, boissons et tabac
- Soins personnels et soins ménagers
- Vêtements, chaussures et accessoires
- Meubles, jouets et loisirs
- Industriel et automobile
- Appareils électroniques et électroménagers
- Autres produits
- Par canal de distribution
- Commerce de détail traditionnel de proximité
- Commerce de détail moderne
- Commerce électronique et autres
- Par format
- Hypermarchés
- Supermarchés
- Magasins de proximité
- Grands magasins
- Magasins spécialisés
- Autres (parapharmacie, cash and carry, grossistes)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de base du modèle et ancrer les grands signaux de demande que suit le commerce de détail à Taïwan. Nous avons examiné des statistiques et publications publiques telles que les statistiques économiques et commerciales du gouvernement taïwanais, les données douanières et commerciales, les publications de la banque centrale et sur l'inflation, ainsi que les enquêtes sur le revenu et la consommation des ménages, qui aident à cadrer l'orientation des dépenses de détail.
Nous avons également utilisé des sources telles que les publications d'associations commerciales et de détail, des revues scientifiques évaluées par des pairs sur le comportement des consommateurs et les évolutions de canaux, les rapports annuels et présentations aux investisseurs de sociétés cotées, ainsi que des articles de presse fiables pour saisir l'expansion des formats, les évolutions des réseaux de magasins et la dynamique du commerce électronique. Le cas échéant, des abonnements payants que nous utilisons déjà pour les données financières d'entreprises, l'actualité et les finances, ainsi que les bases de données de brevets, ont été appliqués pour vérifier l'échelle des détaillants et les cycles d'investissement majeurs. Les sources documentaires citées ici sont illustratives et non exhaustives, et nous nous sommes appuyés sur d'autres documents publics pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et des enquêtes auprès de détaillants, responsables de formats, distributeurs et responsables des opérations à Taïwan aident à tester le chiffre d'affaires, le mix de canaux, la part en ligne, la tarification, les promotions et la productivité des magasins. Les répondants clarifient également les lacunes des données publiques retardées ou regroupées. Nous comparons ces avis avec les données de bureau, recontactons les répondants après un écart important, et triangulons les hypothèses avant l'analyse finale.
Répartition des répondants au travail de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 25 % | Cadres dirigeants : 15 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 20 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une construction descendante où la valeur du commerce de détail est reconstruite à partir des signaux de consommation et d'activité de détail à l'échelle de Taïwan, puis répartie par canal et groupe de produits selon des schémas de mix observés. Ensuite, des approximations ascendantes sélectives ont été utilisées comme vérification, en agrégeant les revenus des détaillants échantillonnés, le nombre de magasins par format et les ventes par canal par point de vente pour vérifier le réalisme des totaux.
Les principaux intrants ayant façonné le modèle comprennent la croissance de la consommation des ménages, l'inflation et l'évolution des prix par catégorie, les ouvertures et fermetures de réseaux de magasins, la pénétration du commerce électronique dans le commerce de détail, l'intensité promotionnelle et les évolutions du mix entre alimentaire et non-alimentaire. Lorsqu'une variable n'était pas systématiquement disponible pour un format plus petit, le traitement des lacunes a été effectué à l'aide d'indicateurs proxy tels que la productivité de formats comparables et des fourchettes de parts validées lors des entretiens.
Pour la prévision, nous nous sommes appuyés sur une analyse de scénarios soutenue par des relations multivariées simples entre la valeur du commerce de détail, l'orientation des dépenses des consommateurs et les tendances de prix, puis nous avons ajusté la trajectoire en fonction des attentes des experts concernant le mix des canaux et l'expansion des magasins sur la période de prévision. Les hypothèses ont été maintenues transparentes afin que le modèle puisse être reproduit et testé avec des indicateurs macroéconomiques et sectoriels actualisés.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les tendances macroéconomiques liées au commerce de détail, les récits de croissance des canaux et les évolutions de formats connues, puis examinés pour détecter des variations d'une année à l'autre qui paraissent incohérentes avec les conditions de la demande des consommateurs. Lorsqu'une anomalie apparaissait, les facteurs déterminants étaient retracés jusqu'à l'intrant exact, et les hypothèses étaient retestées avec des entretiens supplémentaires avant la finalisation du chiffre.
Un processus d'examen interne à plusieurs étapes a été suivi, où les définitions, le traitement des devises et les trajectoires de croissance étaient vérifiés avant validation finale. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements majeurs modifient sensiblement la demande de détail ou la structure des canaux. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus actuelle, étayée par les derniers indicateurs disponibles.
Taille du marché du commerce de détail à Taïwan selon Mordor Intelligence par rapport à d'autres estimations publiées
Il est normal de constater des tailles de marché publiées différentes pour le commerce de détail à Taïwan, même lorsque tout le monde parle du même pays. Les écarts proviennent généralement de la manière dont chaque éditeur définit les limites du commerce de détail, de l'année retenue comme référence, et du fait que les valeurs sont mesurées au niveau des transactions ou en tant que revenus des détaillants.
Les plus grandes différences sur ce marché proviennent souvent du fait que les dépenses des visiteurs soient intégrées ou non aux totaux du commerce de détail, de la manière dont le commerce en ligne est comptabilisé (valeur brute des places de marché par rapport à la valeur des ventes au détail), et de la manière dont l'inflation est répercutée sur les années de prévision. Le calendrier de conversion des devises et la cadence d'actualisation comptent également, car les valeurs de détail peuvent évoluer sensiblement après les révisions des statistiques annuelles.
Comparaison de référence
| Source | Taille du marché | Écarts de méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 119,26 Mds USD (2025) | |
| Cabinet de conseil régional A | 130,00 Mds USD (2024) | Utilise une année de référence différente et intègre souvent une couverture plus large des transactions des consommateurs, ce qui peut inclure des dépenses non comptabilisées de manière cohérente comme valeur des ventes au détail. |
| Éditeur sectoriel B | 112,40 Mds USD (2026) | Part d'une base plus étroite et applique une trajectoire de croissance différente en traitant le mix des canaux et l'évolution des prix de manière plus prudente, ce qui comprime la valeur dimensionnée dans les premières années de prévision. |
L'écart reflète principalement des choix de comptabilisation, notamment quant à savoir si le commerce en ligne est traité comme une valeur brute de marchandises et si les achats liés aux visiteurs sont inclus. La valeur des ventes au détail n'est comptabilisée que lorsqu'elle correspond aux canaux et paniers de produits définis, suivie de vérifications croisées de la productivité des magasins et des indicateurs macroéconomiques, ce qui permet au modèle de rester cohérent pour Taïwan à travers les années chez Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du commerce de détail à Taïwan en 2026 et quelle croissance est attendue d'ici 2031 ?
La taille du marché du commerce de détail à Taïwan a atteint 123,66 milliards USD en 2026 et devrait s'étendre à 148,17 milliards USD d'ici 2031 à un CAGR de 3,69 %.
Quelle catégorie de produits contribue le plus au chiffre d'affaires ?
Les produits alimentaires, boissons et tabac représentent 42,10 % des ventes, ce qui en fait le principal contributeur.
Quel canal de vente connaît la croissance la plus rapide ?
Le commerce électronique et autres devrait progresser à un CAGR de 11,85 % d'ici 2031 à mesure que les achats en diffusion en direct et les plateformes transfrontalières gagnent du terrain.
Qu'est-ce qui stimule l'expansion des magasins spécialisés ?
La demande croissante de produits de beauté sélectionnés, d'animalerie et de santé alimente un CAGR de 8,70 % dans les magasins spécialisés.
Comment la consolidation affecte-t-elle les fournisseurs ?
Les grandes chaînes telles que PX Mart utilisent des structures de dépôt-vente et de frais basées sur les données qui transfèrent le risque de stock et compriment les marges des fournisseurs.
Quelles mesures réglementaires façonnent la concurrence ?
La Commission de la concurrence loyale applique des seuils de fusion stricts, illustrés par son blocage en 2024 de l'acquisition de Foodpanda par Uber, afin de préserver la concurrence sur le marché.
Dernière mise à jour de la page le:


