
Taille et part du marché européen des équipements HVAC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 30.45 Milliards de dollars |
| Taille du Marché (2026) | 32.29 Milliards de dollars |
| Taille du Marché (2031) | 43.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des équipements HVAC par Mordor Intelligence
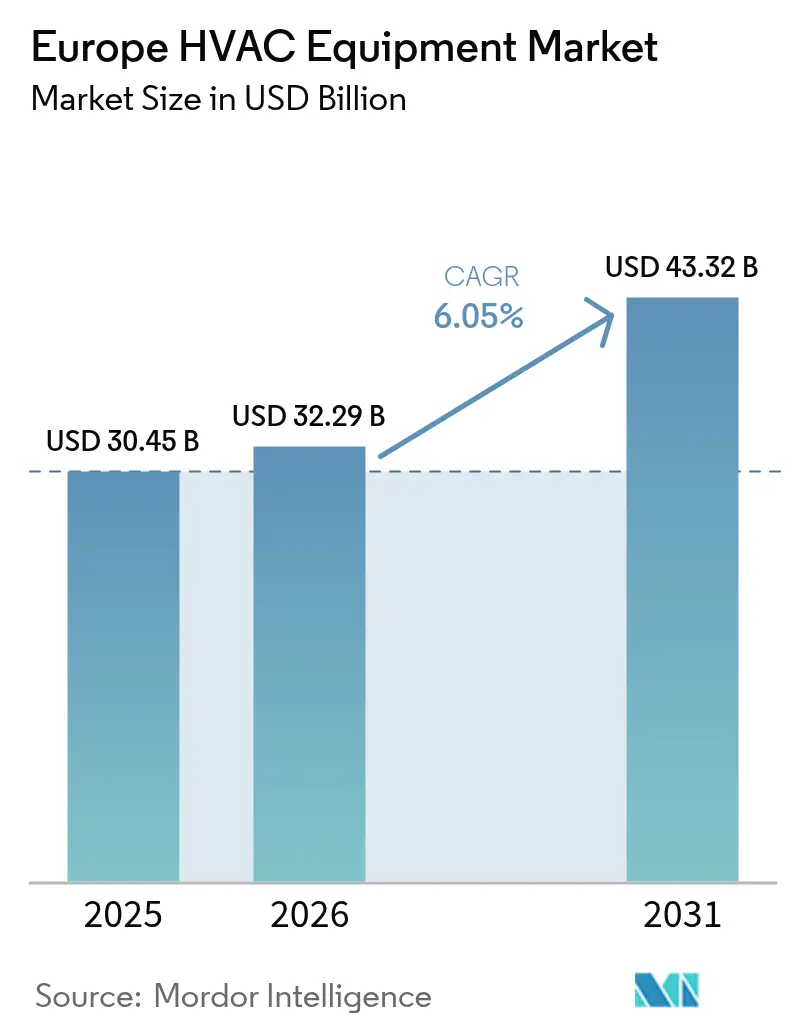
La taille du marché européen des équipements HVAC en 2026 est estimée à 32,29 milliards USD, en progression par rapport à la valeur 2025 de 30,45 milliards USD, avec des projections pour 2031 indiquant 43,32 milliards USD, soit une croissance au TCAC de 6,05 % sur la période 2026-2031. Cette croissance positionne la région comme une arène critique pour les fournisseurs confrontés à des mandats de décarbonation plus stricts et à des politiques énergétiques en évolution. L'essor des incitations aux pompes à chaleur dans le cadre du Pacte vert européen, l'intensification des vagues de chaleur estivales qui stimulent la demande de climatisation, et le remplacement accéléré des chaudières vieillissantes alimentent collectivement l'adoption de systèmes électrifiés. Dans le même temps, l'inflation des chaînes d'approvisionnement et les exigences élevées en capital initial tempèrent l'élan à court terme, sans pour autant dérailler la trajectoire à long terme de l'électrification. La pression concurrentielle s'est intensifiée à mesure que les conglomérats poursuivent des acquisitions de plusieurs milliards de dollars pour accroître leur capacité de production et consolider des réseaux d'installateurs fragmentés, dans le but d'atteindre l'objectif de 60 millions de pompes à chaleur du bloc européen d'ici 2030.
Points clés du rapport
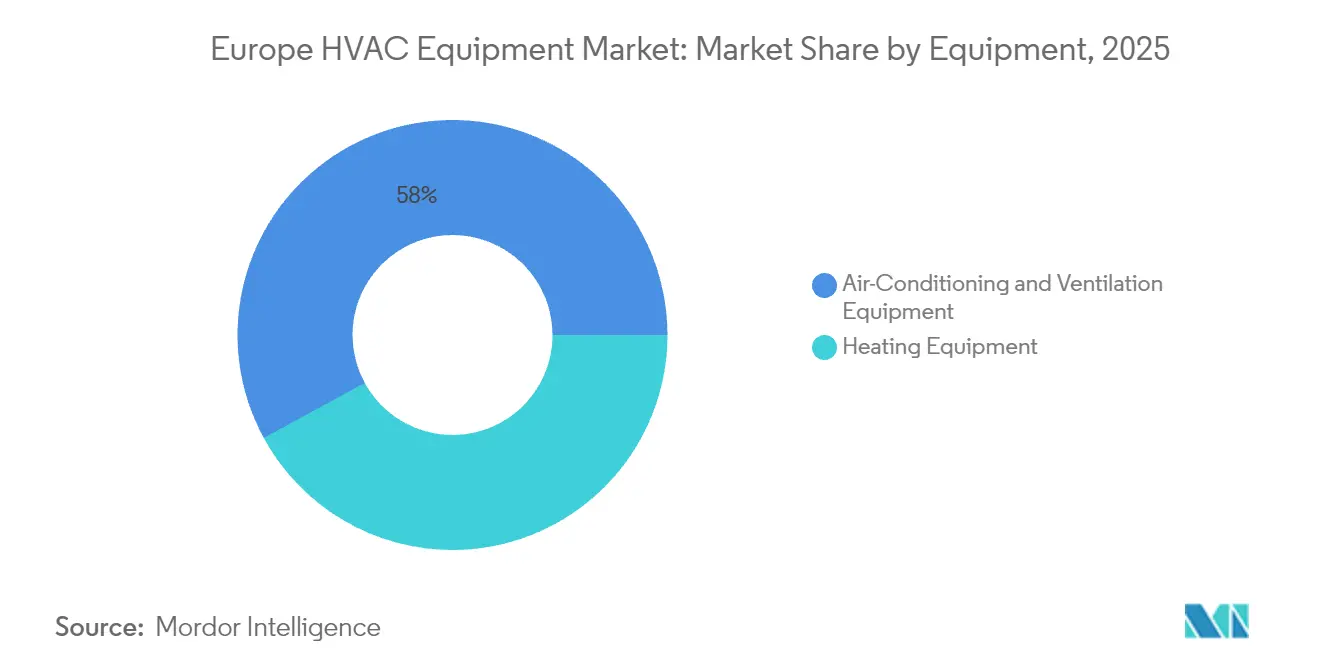
- Par type d'équipement, la climatisation et la ventilation ont dominé avec une part de 57,95 % du marché européen des équipements HVAC en 2025 ; les pompes à chaleur géothermiques devraient progresser à un TCAC de 9,78 % jusqu'en 2031.
- Par secteur d'utilisation finale, le segment résidentiel détenait 46,80 % de la taille du marché européen des équipements HVAC en 2025, tandis que les bâtiments institutionnels et publics ont enregistré le TCAC le plus élevé à 10,05 % jusqu'en 2031.
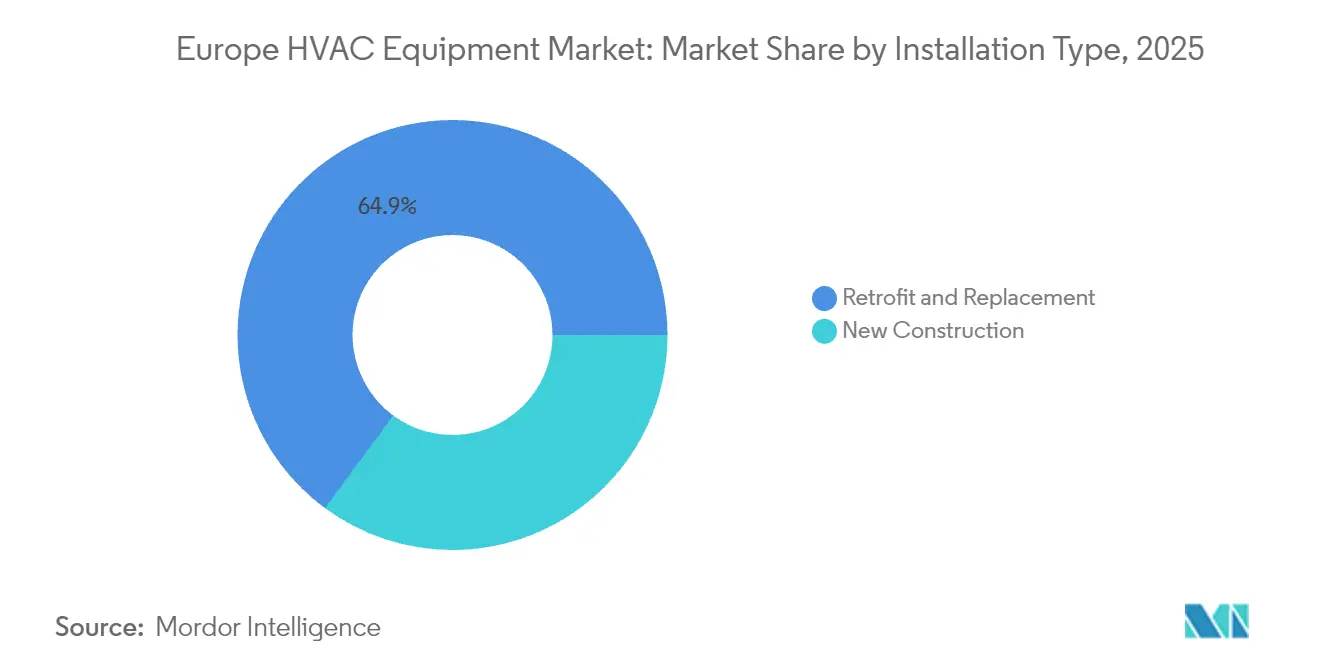
- Par type d'installation, la rénovation et le remplacement représentaient 64,90 % de l'activité du marché européen des équipements HVAC en 2025 ; la nouvelle construction progresse à un TCAC de 7,22 %.
- Par canal de distribution, les réseaux OEM-installateurs commandaient une part de 61,70 % de la taille du marché européen des équipements HVAC en 2025 ; les ventes directes aux consommateurs et le commerce électronique progressent à un TCAC de 11,55 %.
- Par pays, l'Allemagne a dominé le marché européen des équipements HVAC avec une part de 25,85 % en 2025 ; les Pays-Bas constituent le marché national à la croissance la plus rapide, progressant à un TCAC de 9,62 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats d'efficacité du Pacte vert européen et subventions aux pompes à chaleur | +1.1% | À l'échelle de l'UE, plus marqué en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Remplacement accéléré du parc vieillissant de chaudières | +0.8% | Europe du Nord, Royaume-Uni, Allemagne, Pays-Bas | Long terme (≥ 4 ans) |
| Intensification des vagues de chaleur estivales stimulant l'adoption de la climatisation résidentielle | +0.7% | Europe du Sud, expansion vers le nord | Court terme (≤ 2 ans) |
| Électrification rapide des rénovations HVAC commerciales | +0.6% | Centres urbains dans l'UE, portés par l'Allemagne et la France | Moyen terme (2-4 ans) |
| Lancement de pompes à chaleur au propane (R290) après la révision du règlement F-Gaz | +0.5% | À l'échelle de l'UE, pôles de fabrication en Allemagne et en Italie | Moyen terme (2-4 ans) |
| Montée en puissance des programmes de formation des installateurs libérant la demande latente | +0.4% | Régions en pénurie de compétences : Allemagne, Pays-Bas, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats d'efficacité du Pacte vert européen transforment le marché
Les normes minimales d'efficacité obligatoires et les 56 milliards EUR (65,57 milliards USD) d'incitations aux pompes à chaleur déployées à l'échelle du bloc en 2024 ont reconfiguré la demande en équipements, propulsant les installations de pompes à chaleur en Allemagne de 60 % en glissement annuel à 43 000 unités au premier trimestre 2025.[1]Woninglabel, "L'arrêt des émissions de gaz à effet de serre à partir de 2025 s'annonce difficile", woninglabel.nl Les subventions ont favorisé les modèles air-eau dont les ventes ont bondi de 22 000 à près de 38 000 unités, soulignant la préférence des décideurs politiques pour l'intégration hydronique. Bien que les remises ISDE néerlandaises aient été réduites en 2025, les Pays-Bas visent toujours à installer des pompes à chaleur dans 20 % des foyers d'ici 2030, maintenant un TCAC de 9,7 % pour le marché européen des équipements HVAC. Les fabricants ont répondu avec des conceptions à fluides frigorigènes naturels et des dispositifs de financement qui protègent les acheteurs des coûts initiaux.
Le remplacement des chaudières vieillissantes accélère l'expansion du marché
Environ 130 millions de chaudières vétustes à travers l'Europe sont devenues mûres pour le remplacement à mesure que les prix du gaz ont augmenté en 2024 et que les pénalités carbone se sont resserrées. Les équipementiers ont accéléré les fusions-acquisitions pour sécuriser la capacité des installateurs, illustré par le rachat par Daikin de Kylslaget AB, basée en Suède, en août 2024. Les pompes à chaleur orientées rénovation, conçues pour être compatibles avec les circuits hydroniques existants, ont raccourci les délais d'installation et amélioré la productivité des entrepreneurs, stimulant la demande de remplacement même sur des marchés affichant de faibles volumes de constructions neuves.
L'intensité des vagues de chaleur estivales remodèle la demande résidentielle de climatisation
La saison estivale torride de 2024 a poussé les ventes de climatisation résidentielle au-delà de l'Europe du Sud vers l'Allemagne, les Pays-Bas et la Scandinavie, incitant les marques à adapter leurs gammes de produits aux territoires à climat mixte. Les pompes à chaleur double mode ont gagné en faveur car elles gèrent à la fois la climatisation en pic de saison et le chauffage hivernal, améliorant l'utilisation annuelle et renforçant la domination à 58,4 % des équipements de climatisation et de ventilation sur le marché européen des équipements HVAC.
L'électrification des HVAC commerciaux gagne en dynamisme
Les rénovations institutionnelles, notamment dans les hôpitaux, ont démontré des économies d'énergie de 43,6 % et des retours sur investissement inférieurs à 1,3 an après le passage aux systèmes de pompes à chaleur intégrés. Les objectifs ESG des entreprises ont amplifié l'adoption, offrant aux équipementiers des pipelines de construction plus clairs que le segment résidentiel sensible aux prix. Ce moteur a ajouté un volume prévisible pour les groupes froids de grande capacité et les plateformes VRF, soutenant les perspectives de TCAC de 10,6 % pour les bâtiments institutionnels au sein du marché européen des équipements HVAC.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'investissement initial élevé par rapport aux chaudières à gaz | -0.9% | Marchés sensibles aux prix : Europe de l'Est, zones rurales | Court terme (≤ 2 ans) |
| Inflation des chaînes d'approvisionnement et des prix des matières premières | -0.7% | Pôles de fabrication : Allemagne, Italie, chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée retardant les installations | -0.5% | Régions à forte demande : Allemagne, Pays-Bas, pays nordiques | Long terme (≥ 4 ans) |
| Risque de reconversion des équipementiers face à l'incertitude de la transition des fluides frigorigènes | -0.4% | Centres de fabrication avec production héritée de R-410A | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les dépenses d'investissement initiales élevées freinent la pénétration du marché
Les systèmes de pompes à chaleur coûtent encore 3 à 5 fois plus cher qu'un remplacement de chaudière, dissuadant les ménages d'Europe de l'Est et des zones rurales malgré les subventions. Les formules de financement complexes introduites par les équipementiers créent des obstacles administratifs et ralentissent les cycles de vente. Là où les revenus disponibles sont plus faibles, le marché européen des équipements HVAC se développe principalement par le biais de programmes de logements sociaux financés par des fonds publics plutôt que par des achats privés.
L'inflation des chaînes d'approvisionnement pèse sur la rentabilité
Le cuivre, l'acier et les semi-conducteurs sont restés à des niveaux élevés tout au long de 2024, poussant Danfoss à relever ses prix et à citer une demande plus faible dans ses résultats du premier semestre 2024. Pour compenser la volatilité, les fabricants ont diversifié leurs sources d'approvisionnement, mais ont supporté des coûts logistiques supplémentaires qui ont comprimé les marges et contraint à des stocks plus réduits, ralentissant légèrement le taux de croissance à moyen terme du marché européen des équipements HVAC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par équipement :
les systèmes géothermiques tirent la croissance haut de gammeLes pompes à chaleur géothermiques ont enregistré le TCAC le plus rapide à 9,78 % jusqu'en 2031, même si la climatisation et la ventilation ont maintenu la plus grande part à 57,95 % au sein du marché européen des équipements HVAC. Les acheteurs institutionnels ont privilégié les solutions géothermiques qui offrent des rendements saisonniers plus élevés et des durées de vie plus longues, justifiant les dépenses de forage que les particuliers évitent souvent. Comme la géologie nordique favorise les champs de forages en circuit fermé, les installateurs signalent une augmentation des projets à l'échelle des campus de plusieurs mégawatts.
Parallèlement, les pompes à chaleur air-eau sont restées dominantes dans les rénovations de chauffage, tirant parti des radiateurs existants et bénéficiant de la préférence des politiques en raison de leur simplification de l'élimination progressive des combustibles fossiles. La plateforme modulaire R-290 de Daikin, dévoilée en mars 2025, a illustré la progression vers les fluides frigorigènes naturels qui satisfont aux réglementations F-Gaz tout en améliorant l'efficacité à charge partielle. Les kits hybrides chaudière-pompe ont gagné du terrain comme solutions intermédiaires dans les intérieurs plus froids. Collectivement, ces innovations soutiennent la mutation technologique du marché européen des équipements HVAC des appareils alimentés au gaz vers des variantes électrifiées sans sacrifier les performances.


Par secteur d'utilisation finale :
les bâtiments institutionnels mènent la trajectoire de croissanceLes utilisateurs résidentiels ont contribué à 46,80 % des ventes de 2025, tandis que les établissements publics et institutionnels, les écoles et les hôpitaux devraient afficher le TCAC le plus élevé à 10,05 %, augmentant leur part du marché européen des équipements HVAC d'ici 2031. Les budgets de décarbonation gouvernementaux ont financé des rénovations à grande échelle associant des pompes à chaleur à une ventilation à débit contrôlé par la demande.
Les cycles de projets institutionnels sont plus longs mais garantissent le volume, encourageant les équipementiers à proposer des contrats d'énergie en tant que service regroupant équipements, maintenance et surveillance. Les bureaux commerciaux continuent de connaître une demande régulière de la part des propriétaires animés par des objectifs ESG, tandis que les sites industriels explorent les intégrations de récupération de chaleur de processus. Ces besoins variés des utilisateurs incitent les fournisseurs à élargir leurs portefeuilles et à développer des capacités d'analytique logicielle, renforçant davantage la différenciation concurrentielle sur le marché européen des équipements HVAC.
Par type d'installation :
le marché de la rénovation domine l'activitéLes travaux de rénovation représentaient 64,90 % du chiffre d'affaires 2025, soulignant le vaste parc de bâtiments vieillissants qui caractérise les villes européennes. Ces projets favorisent les unités intérieures modulaires et les tuyaux de fluides frigorigènes flexibles qui s'adaptent aux gaines étroites, propulsant ainsi l'innovation dans les kits prêts à l'emploi. Les installateurs ont développé des modèles d'exécution par phases pour maintenir les locaux opérationnels, soutenant la croissance du marché des équipements HVAC en Europe même lorsque les permis de nouvelles constructions ralentissent.
La nouvelle construction, progressant à un TCAC de 7,22 %, bénéficie de codes de construction à énergie nette zéro qui normalisent les spécifications des pompes à chaleur dès la phase de conception. Les locaux techniques préfabriqués simplifient la mise en service et réduisent la main-d'œuvre sur site, mais le volume reste tempéré par les cycles immobiliers matures en Europe occidentale. La maîtrise de la rénovation demeure donc le facteur de différenciation critique pour les entrepreneurs en compétition sur le marché européen des équipements HVAC.
Par canal de distribution :
la transformation numérique accélère les ventes directesLes alliances OEM-installateurs représentaient 61,70 % du chiffre d'affaires en 2025, tandis que les portails de vente directe aux consommateurs ont connu un TCAC de 11,55 %, les ménages adoptant de plus en plus les outils de devis en ligne et les kits de systèmes split simplifiés. Le configurateur en ligne d'Electric Air a considérablement réduit les délais de vente, illustrant comment l'engagement numérique convertit l'intérêt latent en commandes.
Les distributeurs grossistes ancrent toujours les marchés ruraux, où les stocks locaux et les conditions de crédit sont essentiels. Les équipementiers déploient désormais des stratégies omnicanales, équilibrant la portée du commerce électronique avec des programmes de fidélité des installateurs qui protègent les revenus du support technique. La gestion de cette combinaison de canaux est essentielle pour capter la demande du marché européen des équipements HVAC tout en évitant l'érosion des marges.
Analyse géographique
Marché allemand des équipements CVC
L'Allemagne a conservé sa position de leader avec une part de 25,85 % dans un contexte de confiance des consommateurs stable et de solides capacités industrielles soutenant la fabrication nationale. Toutefois, les pénuries de main-d'œuvre ont ralenti le débit des installations, incitant des fabricants d'équipements d'origine tels que Daikin à renforcer leur capacité de service par l'acquisition de Kylslaget en 2024.
Marché néerlandais des équipements CVC
La croissance à deux chiffres du marché néerlandais a reflété une exécution politique synchronisée : simplification des procédures d'autorisation, montée en compétences des installateurs à l'échelle nationale et financements à faible taux d'intérêt ayant abaissé les seuils de retour sur investissement. Les ventes d'unités de pompes à chaleur ont augmenté de 60 % au premier trimestre 2025, signalant la durabilité de la demande malgré les ajustements des subventions.
Marché des équipements CVC dans les pays nordiques, en Europe du Sud et en Europe de l'Est
Par ailleurs, les pays nordiques bénéficient d'un déploiement élevé par habitant, avec un accent croissant sur les mises à niveau des fluides frigorigènes et les systèmes collectifs de grande capacité. Les étés de plus en plus chauds en Europe du Sud ont stimulé les taux de pénétration de la climatisation, tandis que l'Europe de l'Est est restée contrainte par les prix, s'appuyant sur les fonds de cohésion de l'UE pour combler les écarts de dépenses d'investissement.
Marchés européens au sens large
Ensemble, ces tendances créent une mosaïque de niches d'opportunités qui soutiennent le taux de croissance annuel composé de 6,05 % du marché européen des équipements CVC.
Paysage réglementaire
La politique de l'UE se durcit en matière de performance énergétique des bâtiments et de choix de réfrigérants, ce qui façonne les priorités de conception des équipements et les cycles de remplacement. Le règlement (UE) 2024/573 (F-gaz) est entré en vigueur le 11 mars 2024 et, à partir du 1er janvier 2026, interdit l'utilisation de gaz à effet de serre fluorés dont le PRP est égal ou supérieur à 2 500 pour l'entretien ou la maintenance des équipements de climatisation et des pompes à chaleur. Cela accélère la transition vers des réfrigérants à faible PRP, ainsi que la certification des techniciens et la documentation requise pour la conformité.
La directive (UE) 2024/1275, refonte de la directive sur la performance énergétique des bâtiments (DPEB), est entrée en vigueur le 28 mai 2024 et doit être transposée par les États membres au plus tard le 29 mai 2026. Dans le cadre de la DPEB refondue, les incitations financières pour les nouvelles chaudières autonomes à combustibles fossiles sont supprimées à compter du 1er janvier 2025, et la Commission a publié un ensemble de mesures de soutien à la mise en œuvre de la DPEB le 30 juin 2025. Ensemble, ces mesures renforcent l'orientation politique vers un CVC électrifié dans les marchés à forte activité de rénovation et accentuent l'attention portée aux capacités d'automatisation/contrôle des bâtiments et à la surveillance de la qualité de l'environnement intérieur dans les bâtiments non résidentiels.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements CVC en Europe part généralement des matières premières et des composants critiques (compresseurs, échangeurs de chaleur, onduleurs, vannes, semi-conducteurs) pour aller vers la conception et l'assemblage par les fabricants d'origine (OEM), puis vers les circuits nationaux de grossistes/distributeurs et les réseaux OEM-installateurs qui gèrent les travaux de rénovation complexes. Les exigences de transition des réfrigérants et la demande liée aux politiques publiques poussent les fabricants d'origine à réoutiller leurs plateformes et à qualifier des ensembles de composants alternatifs, tandis que la capacité d'installation et de mise en service reste un goulot d'étranglement récurrent, en particulier pour les pompes à chaleur hydroniques et les systèmes de contrôle intégrés.
La relocalisation de la fabrication et le renforcement de l'approvisionnement deviennent également plus visibles tout au long de la chaîne. Les fournisseurs rapprochent la production et la R&D des centres de demande de l'UE afin de réduire les délais et la volatilité. Par exemple, Panasonic a ouvert en août 2025 une installation élargie de production et de R&D de pompes à chaleur, d'un montant de 320 millions d'EUR, à Pilsen, en République tchèque, et Eurovent a plaidé pour que la mise en œuvre de la loi sur l'industrie zéro net donne la priorité aux composants clés du CVC (y compris les compresseurs et les onduleurs) afin de renforcer la résilience de l'approvisionnement européen et de réduire les risques de dépendance.
Paysage concurrentiel
Le marché est passé d'une fragmentation modérée à une consolidation, les multinationales cherchant à atteindre une échelle pour répondre à l'objectif de 60 millions d'unités de l'UE. Le rachat par Bosch de Johnson Controls-Hitachi pour 8,1 milliards USD en 2024 a quasiment doublé son chiffre d'affaires HVAC, signalant un positionnement agressif. L'acquisition par Samsung de FläktGroup pour 1,5 milliard EUR (1,7 milliard USD) en mai 2025 a élargi son empreinte sur le marché européen du refroidissement de centres de données.
Les opérations stratégiques ont également ciblé les réseaux d'installateurs, Daikin ayant ajouté la société danoise BKF Klima et la société suédoise Kylslaget, soulignant le goulot d'étranglement des services comme un champ de bataille clé. Les perturbateurs tels qu'Aira ont promis 300 millions EUR pour une usine polonaise capable de produire 500 000 pompes à chaleur par an, combinant équipements et formules de financement pour attirer les propriétaires soucieux des coûts.[4]Aira, "Aira va investir 300 millions d'euros et fabriquer jusqu'à 500 000 pompes à chaleur par an en Pologne", airahome.com
La différenciation technologique s'est concentrée sur les fluides frigorigènes naturels et la connectivité intelligente. Les unités de toiture R-32 et les pompes à chaleur R-290 de Daikin, les mini-splits intelligents Lennox-Samsung et les variateurs d'entraînement IA Danfoss-Google illustrent le pivot vers la gestion numérique de l'énergie. L'intensité concurrentielle dépend donc de la vitesse de R&D, de la résilience des chaînes d'approvisionnement et de la maîtrise du service omnicanal, remodelant les équilibres des forces au sein du marché européen des équipements HVAC.
Leaders du secteur des équipements HVAC en Europe
Daikin Industries, Ltd.
Robert Bosch GmbH
Mitsubishi Electric Europe BV
Vaillant Group
Danfoss A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché européen des équipements CVC
- Daikin Industries Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Robert Bosch GmbH (Bosch Thermotechnology)
- Vaillant Group
- Danfoss A/S
- Lennox International Inc.
- Panasonic Corporation
- Ariston Holding N.V.
- BDR Thermea Group B.V.
- Hitachi Ltd. (Johnson Controls-Hitachi)
- Johnson Controls International plc
- Systemair AB
- NIBE Industrier AB
- Glen Dimplex Group
- Fujitsu General Limited
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- Trane Technologies plc
- Viessmann Climate Solutions SE
- STIEBEL ELTRON GmbH & Co. KG
- Gree Electric Appliances Inc. of Zhuhai
- Midea Group Co. Ltd.
- Arçelik A.Ş.
- Riello S.p.A.
- Armacell S.A.
- Thermondo GmbH
- Enertech AB (CTC)

Opportunités de marché et perspectives d'avenir
Les cycles de remplacement et de mise à niveau motivés par la conformité créent des espaces vierges dans les plateformes d'équipements à faible PRP, ainsi que dans la surveillance et le contrôle au niveau des bâtiments. L'effet combiné de la transposition de la directive (UE) 2024/1275 (DPEB refondue) au plus tard le 29 mai 2026 et des restrictions sur les réfrigérants du règlement (UE) 2024/573 applicables à compter du 1er janvier 2026 accroît le besoin de solutions d'équipements pouvant fonctionner dans des contextes de rénovation, tout en soutenant l'intégration de l'automatisation/du contrôle des bâtiments et la surveillance de la qualité de l'environnement intérieur dans les bâtiments non résidentiels. Cette dynamique s'étend au-delà du matériel CVC de base vers les capteurs, les contrôleurs, les passerelles et les logiciels associés.
La relocalisation de la chaîne d'approvisionnement et le déploiement de pompes à chaleur à haute capacité ouvrent également des voies à court terme pour les fabricants d'origine et les fournisseurs de composants. En mai 2026, Daikin a inauguré une nouvelle installation de production de pompes à chaleur dans la région de Lodz, en Pologne, avec un investissement d'environ 300 millions d'EUR. En mai 2026, Johnson Controls a ouvert un nouveau centre d'ingénierie, de production et de service client à Holme, au Danemark, avec un espace de production supplémentaire pour les pompes à chaleur à haute capacité. La capacité en composants constitue un autre levier, mis en évidence par l'investissement de 19 millions de GBP annoncé par Copeland en mai 2024 pour agrandir son installation de compresseurs de Cookstown, en Irlande du Nord, soutenant la disponibilité des compresseurs pour le chauffage électrifié et les systèmes avancés à entraînement par onduleur.
Recent Industry Developments in Marché européen des équipements CVC
- Mai 2026 : Daikin Europe N.V. a inauguré un nouveau site de production de pompes à chaleur dans la région de Lodz, en Pologne, sous l'entité Daikin Manufacturing Poland Sp. z o.o., représentant un investissement d'environ 300 millions d'EUR. Cette empreinte manufacturière européenne accrue favorise des délais plus courts et une meilleure maîtrise des montées en cadence des produits liées aux programmes d'électrification. Elle renforce également la capacité de Daikin à fournir des volumes de pompes à chaleur orientés vers la rénovation dans la région.
- Décembre 2025 : Daikin et Copeland ont annoncé une coopération élargie en Europe pour introduire des compresseurs rotatifs à balancier à onduleur avancés, de l'électronique de puissance et des systèmes de contrôle pour les pompes à chaleur résidentielles européennes, les opérations devant démarrer en 2026. Cela renforce le lien entre les feuilles de route produits des fabricants d'origine et la disponibilité des compresseurs/systèmes de contrôle, à mesure que les exigences en matière de réfrigérants et d'efficacité convergent. Cela accroît également la pression concurrentielle sur les offres intégrées composant-système pour les pompes à chaleur résidentielles.
- Août 2024 : Bosch a finalisé l'acquisition de l'activité CVC résidentielle et commerciale légère de Johnson Controls et Hitachi. La transaction a élargi le portefeuille de Bosch Home Comfort vers une offre CVC plus complète en Europe, incluant la climatisation, et a accru son échelle dans la région. L'intégration des gammes de produits et des canaux issus de l'activité acquise favorise une couverture plus rapide de mise sur le marché dans plusieurs pays européens.


Marché européen des équipements CVC Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus des équipements CVC en Europe, y compris les équipements de chauffage et les équipements de climatisation et de ventilation vendus pour un usage de contrôle climatique des bâtiments et industriel.
Exclusions du périmètre : nous excluons les services d'installation CVC, les contrats de maintenance à long terme et les logiciels autonomes d'automatisation des bâtiments, sauf s'ils sont intégrés dans le prix de l'équipement.
Aperçu de la segmentation
- Par équipement
- Équipements de climatisation / ventilation
- Unités monosplit et multisplit
- Systèmes à débit de fluide frigorigène variable (VRF)
- Centrales de traitement d'air (CTA)
- Groupes froids
- Ventilo-convecteurs
- Unités packagées / de toiture
- Autres équipements de climatisation / ventilation
- Équipements de chauffage
- Pompes à chaleur air-eau
- Pompes à chaleur géothermiques
- Chaudières / fours / radiateurs
- Systèmes hybrides de pompes à chaleur
- Équipements de climatisation / ventilation
- Par secteur d'utilisation finale
- Résidentiel
- Commercial (bureaux, commerce de détail, hôtellerie)
- Industriel et fabrication
- Bâtiments institutionnels et publics
- Par type d'installation
- Nouvelle construction
- Rénovation / remplacement
- Par canal de distribution
- Réseaux OEM-installateurs
- Grossistes / distributeurs
- Vente directe aux consommateurs et commerce électronique
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché, cartographier l'origine de la demande et recueillir des données pouvant être vérifiées d'année en année. Nous nous sommes principalement appuyés sur des statistiques publiques et des références sectorielles reliant la demande CVC à l'activité réelle, telles que les données d'Eurostat sur la production de la construction et les indicateurs du parc immobilier, les publications politiques de la Commission européenne sur la performance énergétique des bâtiments et l'adoption des pompes à chaleur, ainsi que les outils de suivi de l'AIE sur les pompes à chaleur et la demande énergétique.
Pour garder une vue au niveau national, nous avons également examiné des sources telles que les agences nationales de l'énergie lorsqu'elles étaient disponibles, les statistiques douanières ou commerciales indiquant les flux d'entrée et de sortie des équipements, et les publications ouvertes des associations professionnelles européennes du CVC, y compris des commentaires sur les expéditions et la dynamique du parc installé. Celles-ci ont été complétées par les rapports annuels des entreprises, les présentations aux investisseurs et une couverture de presse réputée pour les ajouts de capacité, les pressions sur les prix et les évolutions de la distribution. Nous avons également utilisé des abonnements payants pour les données financières et de veille des entreprises, les actualités et données financières, les bases de données de brevets, et une base de données au niveau des expéditions import-export pour recouper les calendriers et l'activité produit. Les sources listées ici sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce qui est réellement acheté et remplacé dans les principaux pays européens, ainsi que sur l'évolution de la répartition des équipements entre les constructions neuves et les activités de rénovation. Nous avons interrogé des répondants parmi les fabricants, les distributeurs, les installateurs et les grands acheteurs tels que les équipes de gestion des installations, ce qui a permis de confirmer les prix réalistes, les marges des canaux de distribution et les facteurs de demande au niveau national. Comme l'Europe n'est pas un marché uniforme, ces retours ont également été utilisés pour ajuster les hypothèses relatives à l'adoption des pompes à chaleur motivée par les politiques publiques, aux cycles de remplacement des chaudières anciennes et aux délais d'approvisionnement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 32 % | Directeurs (CXO) : 14 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 14 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté avec une approche descendante reconstituant la demande à partir de l'activité de construction et de rénovation au niveau national, de l'intensité de remplacement CVC et des schémas de pénétration des équipements, qui sont ensuite convertis en valeur à l'aide de points de prix représentatifs par famille d'équipements. Une fois le bassin de demande formé, nous avons vérifié les résultats avec des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume pour les principales gammes de produits et des vérifications par canal avec les distributeurs et installateurs, puis ajusté les totaux lorsque les deux approches ne concordaient pas.
Le modèle repose sur des données pratiques pouvant être suivies annuellement, notamment la répartition entre construction neuve et rénovation, la dynamique d'adoption des pompes à chaleur, le déploiement des refroidisseurs et VRF dans les bâtiments plus grands, les tendances de débit des distributeurs, et l'évolution observée des prix liée aux transitions de réfrigérants et aux règles d'efficacité énergétique. Pour les prévisions, une analyse de scénarios a été utilisée, où le scénario de base reflète les retours primaires sur le rythme d'application des politiques, la continuité du financement de la rénovation et la normalisation des délais. Lorsqu'un indicateur direct de volume était faible dans les petits pays, nous avons utilisé des ratios calibrés issus de marchés similaires, puis les avons retestés avec l'avis d'experts avant de finaliser les estimations.
Validation des données et cycle de mise à jour
Les résultats ont été validés au moyen de plusieurs vérifications afin que les chiffres finaux restent cohérents avec les signaux observables du marché. Nous avons comparé les totaux à des indicateurs indépendants tels que la direction de la production de construction, les commentaires sur le remplacement des systèmes de chauffage et les mouvements des flux commerciaux, puis avons examiné toute variation brutale ne correspondant pas au récit des entretiens.
Avant validation finale, le modèle est revu étape par étape par un autre analyste, les hypothèses étant retestées lorsque la variance est élevée au niveau d'un pays ou d'un équipement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs tels que des changements politiques majeurs, des perturbations de l'approvisionnement ou des réajustements de prix clairs. Avant livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché européen des équipements CVC de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les équipements CVC en Europe diffèrent souvent car le périmètre est défini différemment, et parce que certaines estimations utilisent une logique fondée sur les expéditions tandis que d'autres s'appuient sur les parts de dépenses de construction. Les écarts proviennent également du traitement de la demande de rénovation, de la manière dont les prix sont convertis en USD, et du fait que le calendrier de mise à jour intègre ou non les récents changements de politique et l'inflation des coûts.
Dans cette étude, les équipements CVC ne sont comptabilisés que lorsqu'ils relèvent des équipements de chauffage et des équipements de climatisation et de ventilation vendus en Europe, et lorsque les services et les systèmes de contrôle non liés sont exclus, ce qui aide à expliquer pourquoi certains chiffres CVC plus larges semblent plus importants après application de cette étape de séparation par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 30,45 milliards d'USD (2025) | |
| Éditeur de recherche sectorielle A | 64,33 milliards d'USD (2023) | Utilise un panier CVC plus large qui semble intégrer des composants adjacents et parfois des services à travers l'Europe, et l'année de base plus ancienne peut manquer la normalisation ultérieure des prix et les changements de composition liés aux politiques publiques. |
| Cabinet de conseil mondial B | 36,40 milliards d'USD (2025) | Souvent présenté comme des systèmes CVC avec une définition plus restrictive centrée sur les principaux types de systèmes, avec une clarté limitée sur l'inclusion des sous-équipements de ventilation et sur la manière dont les remplacements de rénovation sont valorisés par rapport aux nouvelles installations. |
L'écart entre les valeurs publiées provient principalement de ce qui est inclus autour du cœur des équipements, ainsi que des différences de moment de l'année de base et des points de conversion en USD. En maintenant un périmètre uniquement centré sur les équipements de manière cohérente entre les pays, puis en le vérifiant par rapport aux signaux d'installation et de remplacement, l'estimation reste plus facile à retracer jusqu'à des facteurs clairs et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen des équipements HVAC ?
Le marché était évalué à 32,29 milliards USD en 2026.
À quelle vitesse le marché européen des équipements HVAC devrait-il croître ?
Il devrait enregistrer un TCAC de 6,05 %, atteignant 43,32 milliards USD d'ici 2031.
Quel segment d'équipement connaît la croissance la plus rapide ?
Les pompes à chaleur géothermiques devraient croître à un TCAC de 9,78 % jusqu'en 2031.
Pourquoi les Pays-Bas constituent-ils le marché national à la croissance la plus rapide ?
Des politiques coordonnées visent à équiper de pompes à chaleur 20 % des foyers néerlandais d'ici 2031, entraînant un TCAC de 9,62 %.
Qu'est-ce qui freine l'adoption plus large de la technologie des pompes à chaleur ?
Les principaux obstacles sont les coûts initiaux élevés par rapport aux chaudières et l'inflation continue des chaînes d'approvisionnement pour les matériaux clés.
Comment les fabricants font-ils face aux pénuries d'installateurs ?
Les principaux équipementiers acquièrent des entreprises de services et financent des programmes de formation à grande échelle pour élargir la capacité de main-d'œuvre qualifiée.
Dernière mise à jour de la page le:


