
Taille et parts du marché des remorques frigorifiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.98 Milliards de dollars |
| Taille du Marché (2031) | 10.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
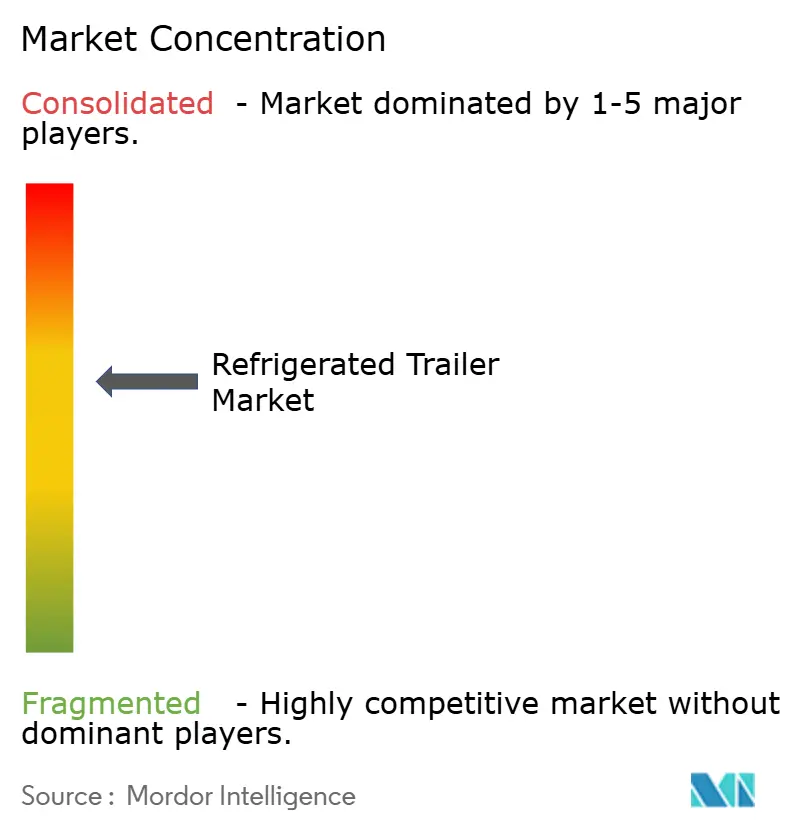
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des remorques frigorifiques par Mordor Intelligence
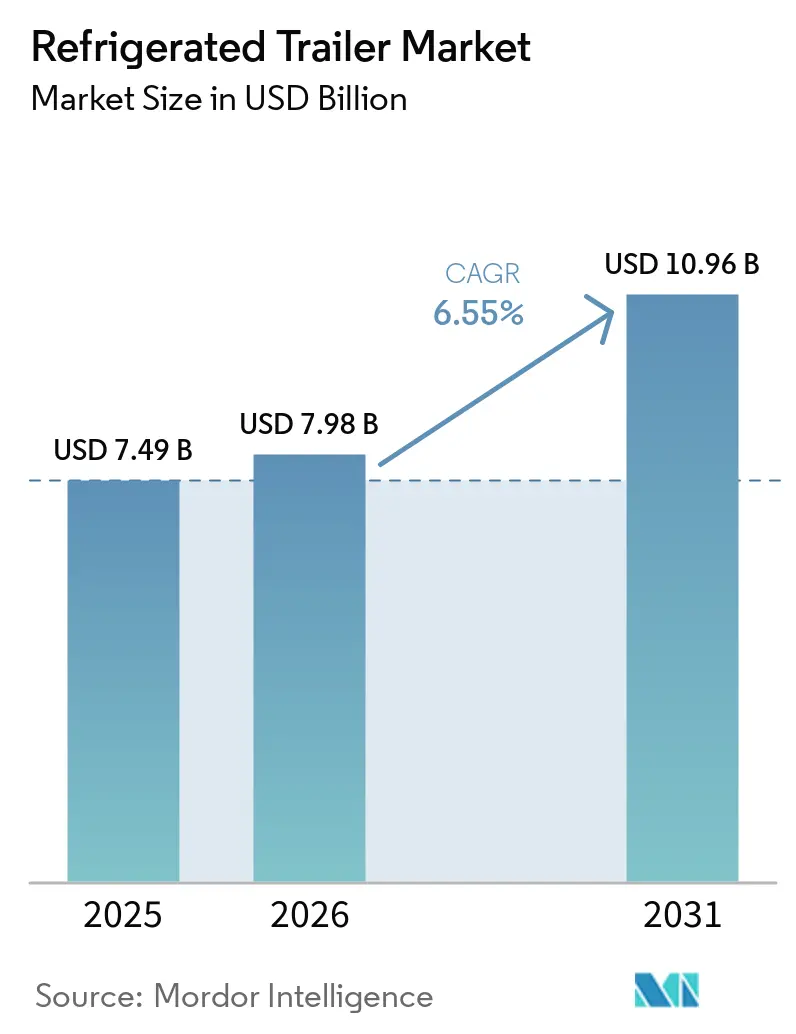
La taille du marché des remorques frigorifiques était évaluée à 7,49 milliards USD en 2025 et devrait croître de 7,98 milliards USD en 2026 pour atteindre 10,96 milliards USD d'ici 2031, à un CAGR de 6,55 % au cours de la période de prévision (2026-2031). L'exécution des commandes d'épicerie en ligne, les mandats stricts en matière de sécurité alimentaire et l'évolution vers des plateformes de réfrigération électrique alimentent la croissance. Le marché des remorques frigorifiques continue de bénéficier de besoins en infrastructures indispensables dans la distribution de produits pharmaceutiques, de produits frais et de protéines animales, protégeant ainsi la demande lors des ralentissements macroéconomiques. Les stratégies concurrentielles s'articulent désormais autour de l'intégration de la télématique, des services d'actifs par abonnement et des réfrigérants à faible potentiel de réchauffement climatique (PRG) conformes aux réglementations environnementales de plus en plus strictes. Simultanément, les grands opérateurs de flottes accélèrent les cycles de remplacement des équipements pour se conformer aux réglementations du California Air Resources Board (CARB) et aux réglementations européennes sur les gaz fluorés. Dans le même temps, les économies émergentes développent leur capacité de chaîne du froid pour desservir des populations en cours d'urbanisation.
Principaux enseignements du rapport
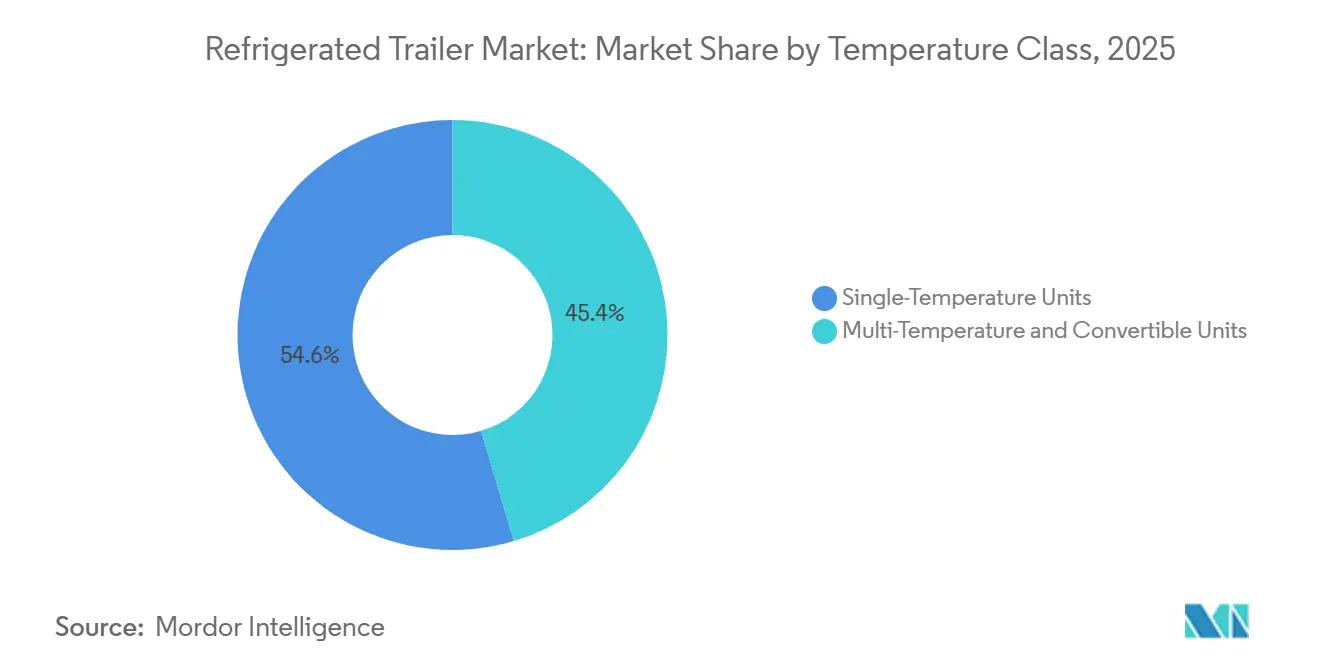
- Par classe de température, les unités à température unique ont capturé 54,62 % de la part de marché des remorques frigorifiques en 2025, tandis que les unités multi-températures et convertibles devraient se développer à un CAGR de 8,33 % jusqu'en 2031.
- Par longueur de remorque, les unités de plus de 49 pieds détenaient 52,05 % de la part de marché des remorques frigorifiques en 2025, tandis que les remorques jusqu'à 28 pieds enregistreront le CAGR le plus rapide de 8,05 % jusqu'en 2031.
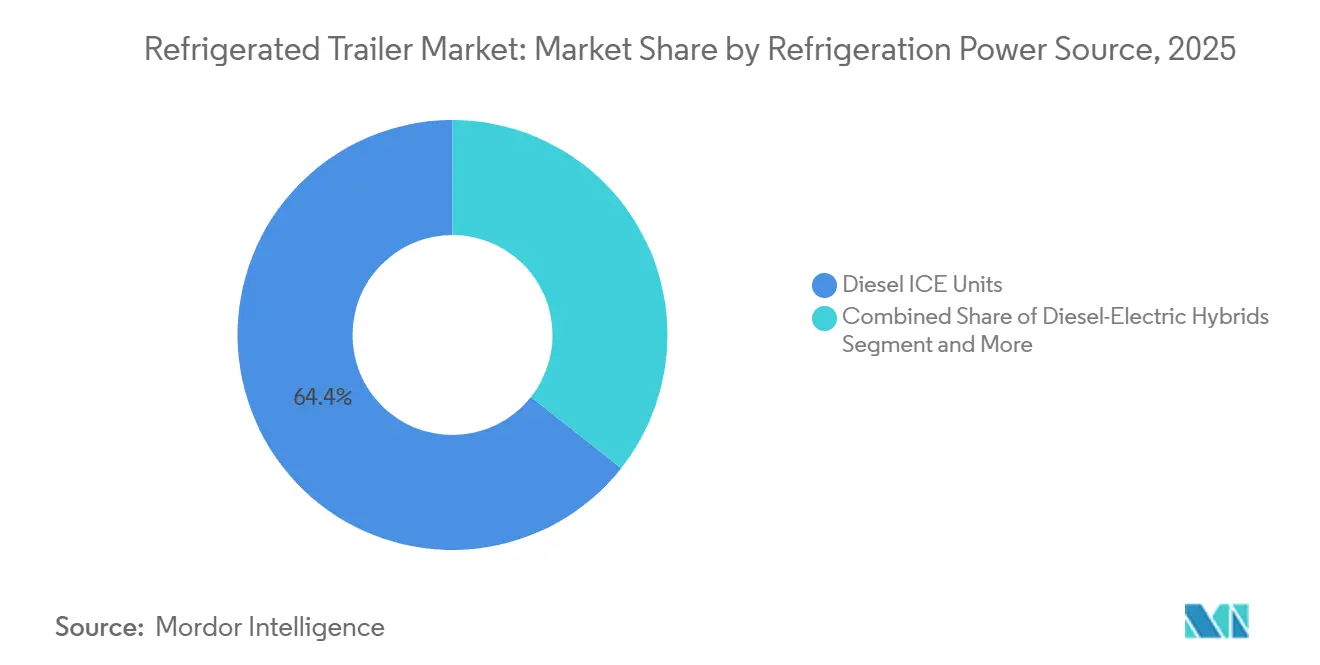
- Par source d'énergie, les unités diesel à moteur à combustion interne représentaient 64,35 % de la taille du marché des remorques frigorifiques en 2025 ; les systèmes entièrement électriques devraient croître à un CAGR de 11,22 % entre 2026 et 2031.
- Par utilisateur final, la viande et les fruits de mer ont dominé avec 38,86 % de la part de marché des remorques frigorifiques en 2025 ; les produits pharmaceutiques et les sciences de la vie représentent l'application à la croissance la plus rapide avec un CAGR de 7,05 %.
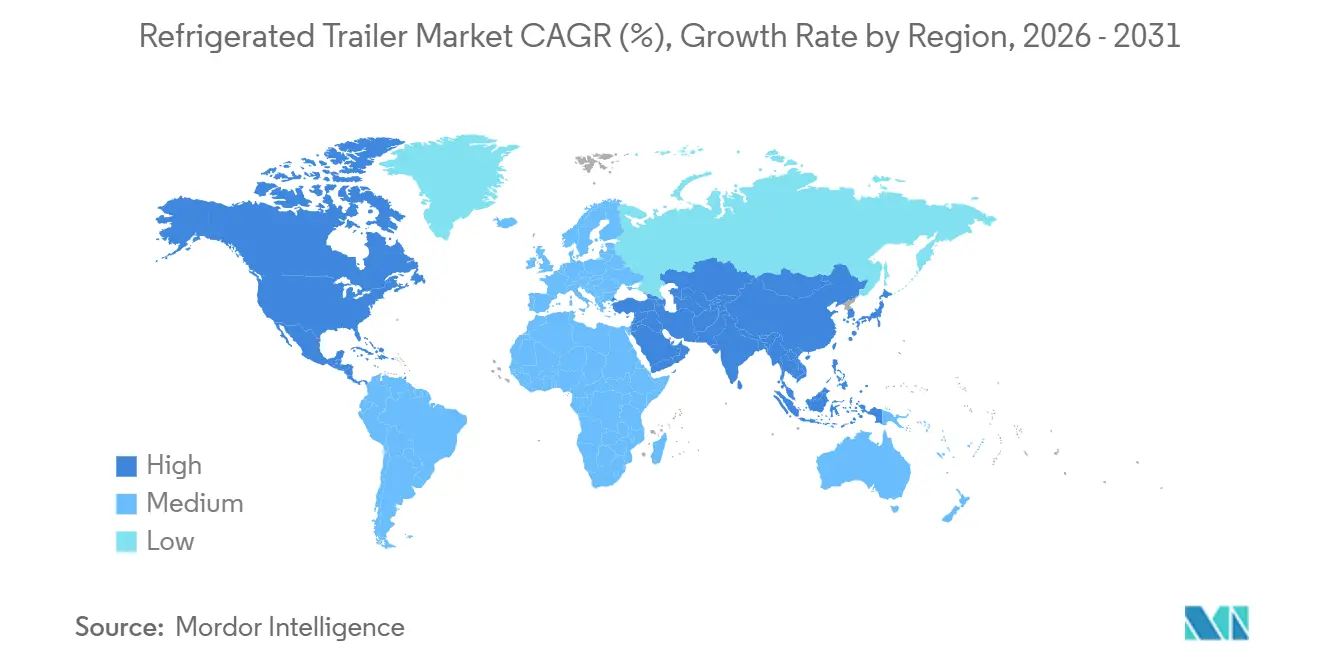
- Par géographie, l'Amérique du Nord commandait 39,15 % de la part de marché des remorques frigorifiques en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,92 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Livraison au dernier kilomètre portée par le commerce électronique | +1.8% | Mondial ; accent sur l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Transition vers la réfrigération hybride et électrique | +1.5% | Amérique du Nord et marchés principaux ; Asie-Pacifique en suivi | Long terme (≥ 4 ans) |
| Réglementations plus strictes en matière de sécurité alimentaire | +1.2% | Amérique du Nord et Europe ; expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion accélérée de la chaîne du froid | +1.1% | Asie-Pacifique en tête ; retombées sur le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| L'analyse des données au service de la maintenance prédictive et de la disponibilité | +0.8% | Mondial ; adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| L'ESG accélère la modernisation des flottes | +0.5% | Mondial ; concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante pour les livraisons du dernier kilomètre en chaîne du froid portées par le commerce électronique
Les services d'épicerie en ligne remodèlent la fréquence des livraisons et la conception des remorques, incitant les flottes à déployer des unités plus courtes et agiles qui naviguent dans les couloirs urbains denses avec des zones multi-températures. Performance Food Group a déployé plus de 30 remorques frigorifiques électriques à batterie en Californie pour soutenir les centres d'exécution zéro émission, soulignant la viabilité commerciale des systèmes électriques [1]. La polyvalence des unités jusqu'à 28 pieds sous-tend leur croissance, tandis que la télématique de précision, telle que la plateforme TracKing de Thermo King, maintient l'intégrité de la cargaison dans une plage de ±0,9 °F lors des trajets avec arrêts fréquents [2]. Les flottes investissant dans des remorques électriques tirent également parti des règles municipales de réduction du bruit et des fenêtres de livraison nocturne inaccessibles aux unités diesel. À mesure que les villes mettent en place des tarifications de congestion et des zones zéro émission, les opérateurs considèrent les remorques frigorifiques électriques comme une couverture contre les futures restrictions d'accès. Par conséquent, la convergence de la croissance du commerce électronique et des politiques de durabilité consolide les équipements compacts alimentés par batterie comme nœud essentiel dans les chaînes du froid de nouvelle génération.
Transition vers des groupes de réfrigération de transport hybrides sans diesel et entièrement électriques
Les nouvelles réglementations de la Californie accélèrent l'abandon des groupes de réfrigération de transport (GRT) alimentés au diesel, poussant les flottes à adopter des alternatives à zéro émission. Les solutions hybrides, illustrées par les unités avancées de Carrier utilisant des carburants renouvelables, réduisent efficacement les émissions durant cette transition. Bien que les GRT entièrement électriques présentent des exigences de maintenance réduites, ils font face à des défis liés à leur dépendance à l'infrastructure de recharge. Des innovations telles que les remorques frigorifiques alimentées à l'énergie solaire, qui utilisent l'énergie des toits et l'énergie régénérative, élargissent non seulement les plages opérationnelles mais réduisent également les coûts de carburant. Les normes de la Californie établissant un précédent national, le diesel autrefois dominant cède progressivement la place à des plateformes électriques évolutives.
Réglementations plus strictes en matière de sécurité alimentaire imposant l'enregistrement des températures et la traçabilité
La mise en œuvre de la FSMA 204 aux États-Unis oblige les expéditeurs à documenter les historiques de température de bout en bout pour les aliments à haut risque. Le non-respect peut déclencher des rappels et des pénalités civiles qui dépassent les coûts d'équipement supplémentaires, favorisant l'adoption de remorques équipées de télématique capables de téléchargements automatiques de données. Great Dane propose désormais la télématique FleetPulse en standard sur les nouveaux modèles frigorifiques, fournissant des alertes en temps réel pour simplifier la préparation aux audits[3]. Le règlement (CE) 852/2004 dans l'UE sous-tend des exigences de traçabilité similaires, encourageant les flottes à équiper les remorques existantes de sondes Bluetooth et de tableaux de bord en nuage. La pression réglementaire profite aux fournisseurs qui regroupent matériel, logiciel et rapports de conformité dans des forfaits par abonnement. À long terme, les mandats d'enregistrement des températures s'harmoniseront probablement à l'échelle mondiale, créant une spécification de référence croissante pour chaque acteur du marché des remorques frigorifiques.
Analyses de données de flotte permettant la maintenance prédictive et les gains de disponibilité
L'intelligence artificielle (IA) révolutionne les opérations des remorques frigorifiques. L'IA peut désormais prévoir les défaillances des composants en fusionnant les données des capteurs en temps réel avec les historiques de maintenance. Cette stratégie prospective minimise le besoin de réparations d'urgence, protégeant les cargaisons sensibles à la température. Les modèles d'apprentissage automatique améliorent la précision des stocks et atténuent les risques de détérioration dans les installations de stockage frigorifique. Les opérateurs de flottes exploitent la télémétrie pour surveiller la pression des pneus, évitant les pannes qui pourraient perturber les cycles de réfrigération. La maintenance prédictive rationalise la planification des techniciens, assure la disponibilité des pièces, améliore la disponibilité des remorques et gère les coûts de garantie. La télématique devenant de plus en plus abordable, même les flottes de taille moyenne adoptent des plateformes d'analyse, positionnant les opérations axées sur les données comme un avantage concurrentiel déterminant dans le transport frigorifique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcoût des GRT électriques/hybrides | –1.2% | Mondial ; le plus marqué dans les marchés émergents | Moyen terme (2-4 ans) |
| Infrastructure de recharge et d'alimentation à quai | –0.8% | Amérique du Nord et Europe ; expansion mondiale | Long terme (≥ 4 ans) |
| Pénurie de conducteurs limitant la capacité frigorifique | –0.6% | Amérique du Nord et Europe ; naissant en Asie-Pacifique | Court terme (≤ 2 ans) |
| Législation volatile sur l'élimination progressive des HFC | –0.4% | Mondial ; réglementations spécifiques aux régions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Surcoût initial élevé des GRT électriques/hybrides par rapport au diesel
Les unités de transport frigorifique (UTF) entièrement électriques peuvent coûter deux à trois fois plus cher que les unités diesel, prolongeant les périodes de remboursement au-delà de cinq ans pour les flottes sans accès aux subventions. Les petits transporteurs dépendant de prêts commerciaux font face à des taux d'intérêt plus élevés, rendant difficile l'alignement des flux de trésorerie. Wabash National contourne cet obstacle via des abonnements Remorques-en-tant-que-Service qui regroupent matériel, maintenance et télématique en paiements mensuels, convertissant les dépenses d'investissement en dépenses d'exploitation [4]. La formation des techniciens à la maintenance sécurisée des systèmes haute tension engendre des coûts indirects, tandis que les prix régionaux de l'électricité influencent le coût total de possession. Tant que les prix des batteries ne baissent pas ou que les incitations ne s'élargissent pas, le diesel persistera là où la fiscalité sur les carburants et les pénalités d'émission restent modestes.
Infrastructure de recharge et d'alimentation à quai limitée le long des corridors de longue distance
Les réseaux de recharge nationaux conçus pour les tracteurs tiennent rarement compte des charges de réfrigération des remorques, obligeant les flottes à planifier des détours ou à maintenir des groupes diesel de secours en veille. Performance Food Group a installé 15 chargeurs Boost en bordure d'autoroute pour atténuer l'anxiété d'autonomie de sa flotte californienne. Même de brefs retards de recharge risquent de provoquer une dérive de température pour les chargements périssables, incitant les opérateurs à opter pour des configurations hybrides pouvant basculer vers le diesel en cours de route. Les centres de distribution équipés de prises d'alimentation à quai peuvent réduire considérablement le ralenti, mais les rénovations nécessitent des mises à niveau électriques que les locataires peuvent hésiter à financer. Une large collaboration entre les services publics est nécessaire pour aligner les calendriers d'infrastructure sur les mandats de flottes zéro émission.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de température :
les unités à température unique dominentLes unités à température unique représentaient 54,62 % de la part de marché des remorques frigorifiques en 2025. Ce segment est porté par la logistique de chaîne du froid point à point qui nécessite un profil thermique unique et uniforme. Les flottes transportant des articles surgelés en vrac, des protéines fraîches ou des expéditions pharmaceutiques justifient l'investissement dans une isolation premium et des systèmes de refroidissement à haute puissance, car les valeurs de cargaison en zone unique dépassent régulièrement 100 000 USD par chargement. Bien que ces remorques dédiées restent la norme pour les transports à volume élevé, les exigences modernes de distribution incitent les opérateurs à repenser les configurations d'actifs. Le renforcement des réglementations sur les émissions et les normes de qualité mondiales poussent les équipementiers à optimiser les systèmes à zone unique pour obtenir des enveloppes de température plus larges et plus fiables et prévenir les fuites thermiques.
Les unités multi-températures et convertibles devraient enregistrer la croissance la plus rapide, à un CAGR de 8,33 % jusqu'en 2031. Cette croissance est portée par l'expansion rapide des réseaux d'épicerie omnicanaux et les exigences strictes de stabilité pour les produits biologiques pharmaceutiques nécessitant une surveillance précise entre 36 et 46 °F. Pour tirer le meilleur parti de leurs flottes, les transporteurs de logistique de chaîne du froid investissent dans des doublures multi-zones et des évaporateurs à refroidissement rapide qui gèrent simultanément des charges utiles diverses. Les développements technologiques estompent les frontières traditionnelles. La plateforme Everest de Great Dane utilise des cloisons mobiles et des compresseurs à vitesse variable, permettant aux opérateurs de changer facilement de configuration. Pour éviter les doubles comptages, ces actifs flexibles sont catégorisés selon leurs capacités de fabrication à décharge multiple plutôt que selon les profils de cargaison qu'ils transportent.
Par longueur de remorque :
Leadership longue distance face à l'agilité urbaineLes remorques dépassant 49 pieds représentaient 52,05 % de la part de marché des remorques frigorifiques en 2025, reflétant les économies d'échelle sur les voies interétatiques, où les quais de chargement et les plateformes de transbordement sont standardisés autour d'actifs de 53 pieds. La pérennité de ce segment doit beaucoup à l'utilisation prévisible du volume et à la réduction des trajets par tonne-kilomètre. Pendant ce temps, les remorques jusqu'à 28 pieds enregistreront le CAGR le plus rapide de 8,05 % à mesure que la logistique urbaine impose des règles de congestion pénalisant les véhicules surdimensionnés.
Les fenêtres de livraison municipales favorisent les véhicules capables de virages à petit rayon et d'accostage en bordure de trottoir ; par conséquent, les carrosseries frigorifiques plus petites captent le trafic d'épicerie en ligne et de kits repas à Chicago, Paris et Singapour. Les flottes hybrides mélangent des unités de transport longue distance de 48 pieds alimentant des dépôts urbains desservis par des satellites de 28 pieds, reprenant la logique de hub-and-spoke du fret aérien. Les équipementiers répondent avec des ensembles de réfrigération modulaires adaptables à différentes longueurs de châssis, permettant aux gestionnaires de flottes de consolider les stocks de pièces.
Par source d'énergie de réfrigération :
La domination du diesel face à la disruption électriqueLes solutions diesel à moteur à combustion interne représentaient 64,35 % de la part de marché des remorques frigorifiques en 2025, soutenues par une infrastructure de ravitaillement mature et la familiarité des techniciens. La prévisibilité des coûts d'exploitation et le ravitaillement rapide maintiennent l'attrait du diesel sur les trajets transcontinentaux de 2 500 miles. Pourtant, les systèmes entièrement électriques devraient croître de 11,22 % par an à mesure que les plafonds d'émissions du CARB et de l'UE se resserrent. Des incitations telles que le programme HVIP de Californie réduisent les coûts initiaux, tandis que la densité des batteries a dépassé 260 Wh/kg, permettant une endurance de trempage à froid de 12 heures.
Les variantes hybrides et cryogéniques servent des marchés de transition ; par exemple, les systèmes à azote liquide réduisent le bruit pour les livraisons urbaines nocturnes, mais font face à la rareté des stations de remplissage. L'Advancer de Thermo King électrifie le compresseur tout en conservant un générateur de niveau 4, offrant aux transporteurs une couverture de conformité jusqu'à la maturité des réseaux de recharge. À mesure que les prix du lithium se normalisent et que la part des énergies renouvelables augmente dans les mix énergétiques, les recalculs des émissions sur toute la durée de vie favorisent les UTF électriques.

Par utilisateur final :
La domination des protéines face à la croissance pharmaceutiqueLa viande et les fruits de mer représentaient 38,86 % de la part de marché des remorques frigorifiques en 2025, portés par la demande mondiale en protéines et les normes strictes de contrôle des agents pathogènes qui nécessitent des points de consigne à −4 °F. La consolidation parmi les transformateurs génère des contrats à volume élevé qui sous-tendent l'utilisation des actifs de flotte. Les produits pharmaceutiques et les sciences de la vie devraient croître à un CAGR de 7,05 %, stimulant la demande de précision à ±2 °F ainsi que de télématique 24h/24 et 7j/7 avec pistes d'audit, créant une latitude tarifaire pour les fonctionnalités premium.
Les produits laitiers et les produits frais maintiennent une croissance à un chiffre moyen soutenue par des régimes soucieux de la santé, tandis que la boulangerie et la confiserie nécessitent une capacité de pointe saisonnière pour les expéditions de fêtes. Les directives GDP de la FDA poussent les expéditeurs pharmaceutiques à spécifier des modules d'alimentation redondants et des analyses d'ouverture de portes. Ces fonctionnalités se diffusent progressivement vers les segments alimentaires, élevant la base technologique globale du marché des remorques frigorifiques.
Analyse géographique
L'Amérique du Nord a dominé le marché des remorques frigorifiques avec une part de revenus de 39,15 % en 2025, ancrée par des autoroutes interétatiques robustes, l'automatisation des entrepôts et les règles FSMA qui imposent des journaux de température numériques. La demande de base s'établit en moyenne à 44 000 unités par an, les commandes de 2025 rebondissant après une brève baisse en 2024 due aux retards de châssis. Les flottes adoptent des modèles par abonnement et des UTF électriques pour satisfaire les tableaux de bord ESG des détaillants, tandis que la pénétration de la télématique dépasse 70 %, permettant la maintenance prédictive et l'optimisation des itinéraires.
L'Asie-Pacifique enregistrera la croissance régionale la plus rapide à un CAGR de 8,92 %, propulsée par des investissements tels que le hub de viande vietnamien de JBS d'une valeur de 100 millions USD et une urbanisation rapide qui élève les dépenses per capita en chaîne du froid. Les lignes d'assemblage locales réduisent les droits d'importation, rendant les remorques conformes plus abordables pour les flottes régionales. Les subventions gouvernementales en Chine et en Inde pour le stockage frigorifique agricole stimulent indirectement la demande de remorques, et les plateformes de covoiturage expérimentent des camionnettes frigorifiques à capacité partagée, signalant une convergence modale potentielle.
L'Europe continue de se développer à mesure que le règlement révisé sur les gaz fluorés encourage le remplacement des systèmes R404A à PRG élevé par des réfrigérants naturels tels que le CO₂ et le propane, notamment en Allemagne, en France et dans les pays nordiques. Les calculs du coût total de possession favorisent les remorques entièrement électriques sur les itinéraires de distribution denses avec une alimentation à quai suffisante. Les marchés émergents d'Amérique latine et d'Afrique suivent, avec des projets d'infrastructure financés par des banques de développement, bien que la volatilité des devises tempère le rythme des investissements dans les flottes.
Paysage réglementaire
La réglementation façonne de plus en plus les spécifications des remorques frigorifiques à travers des exigences parallèles sur les émissions des moteurs de GRT, la gestion des réfrigérants et la traçabilité numérique. Aux États-Unis, le California Air Resources Board (CARB) continue de mettre en œuvre la mesure de contrôle des substances toxiques dans l'air pour les GRT (TRU ATCM). L'Agence américaine de protection de l'environnement (EPA) a accordé une autorisation partielle en janvier 2025 pour les amendements 2022 du CARB sur les GRT (couvrant les normes de particules, les limites de PRP des réfrigérants et les éléments de déclaration), renforçant ainsi l'activité de remplacement axée sur la conformité dans les flottes californiennes.
Les règles environnementales convergent également avec des cadres plus larges de décarbonisation des poids lourds. En mai 2026, l'EPA américaine a publié une règle proposée qui affecterait les exigences de réparation des fuites en vertu de la loi AIM pour les GRT routiers et les conteneurs intermodaux, applicable à partir du 1er janvier 2026. Dans le même temps, en mai 2026, le Conseil de l'Union européenne a discuté d'une approche amendée pour comptabiliser les performances CO2 liées aux remorques, reconnaissant explicitement les GRT électrifiés comme voie vers la réduction des émissions de gaz à effet de serre dans les opérations de fret. En Australie, la Corporation de financement des énergies propres (CEFC) soutenue par le gouvernement s'est engagée à hauteur de 10 millions AUD en mai 2026 pour soutenir le déploiement de plus de 100 groupes de réfrigération de transport électriques Sunswap Endurance, reflétant comment les finances publiques sont utilisées pour accélérer l'adoption d'équipements conformes parallèlement au renforcement des politiques d'émissions.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les intrants en acier et en aluminium, la fabrication de panneaux isolés et de carrosseries composites, les fournisseurs de châssis et d'essieux, les équipementiers de GRT (diesel, hybride et électrique à batterie), et les fournisseurs d'électronique pour les capteurs et la télématique. Les équipementiers de remorques (dont Great Dane, Utility Trailer, Wabash, Schmitz Cargobull et Krone) intègrent généralement les carrosseries et les trains roulants, puis coordonnent l'installation des GRT soit en usine, via des opérations d'assemblage final dédiées, soit via des réseaux de concessionnaires. La couche après-vente comprend le service des réfrigérants, la distribution de pièces et les contrats de maintenance mobile. Les associations professionnelles telles que la Truck Trailer Manufacturers Association (TTMA) et le CLCCR soutiennent l'établissement de normes, les orientations techniques et la représentation des fabricants et fournisseurs.
La conformité et la politique commerciale deviennent des contraintes de plus en plus visibles au sein de la chaîne. Dans l'Union européenne, le règlement d'exécution de la Commission (UE) 2024/2215 (en vigueur depuis septembre 2024) fixe des exigences minimales de certification pour le personnel manipulant des systèmes de réfrigération contenant des gaz à effet de serre fluorés, augmentant ainsi l'importance des réseaux de service qualifiés pour les flottes et les concessionnaires. Aux États-Unis, une coalition comprenant Great Dane, Stoughton Trailers, Strick Trailers et Wabash a demandé au Département du Commerce d'inclure les remorques frigorifiques dans les droits de douane de la section 232 sur l'acier et l'aluminium, signalant comment les coûts des matériaux et les stratégies d'approvisionnement peuvent influencer les prix des remorques et les calendriers de fabrication. Du côté de l'activation de la demande, les lacunes en matière d'infrastructure de chaîne du froid dans les corridors émergents (notamment le stockage frigorifique portuaire limité cité dans les évaluations du Paraguay) peuvent modifier les schémas d'utilisation des remorques et accroître la demande d'actifs frigorifiques longue distance fiables qui comblent les réseaux de nœuds clairsemés.
Paysage concurrentiel
Les équipementiers établis tels que Wabash National, Great Dane et Utility bénéficient d'une notoriété de marque et d'un réseau de concessionnaires étendu. Cependant, le marché reste modérément fragmenté. La différenciation stratégique se concentre sur la télématique, Great Dane regroupant des capteurs FleetPulse qui fournissent des données en temps réel sur les pneus, les freins et la température. Wabash National étend la proposition de valeur via Trailers-as-a-Service, convertissant les dépenses d'investissement en un abonnement géré incluant la maintenance préventive.
L'électrification intensifie la rivalité à mesure que des industriels diversifiés comme Carrier et Trane Technologies transfèrent leur R&D en climatisation vers des applications de transport. Les partenariats entre constructeurs de remorques et spécialistes de l'alimentation électrique se multiplient ; l'alliance tripartite de TIP Group avec SolarEdge et Mitsubishi Heavy Industries est pionnière dans la recharge de batteries assistée par énergie solaire, signalant des opportunités d'intégration verticale. Les challengers de taille moyenne se taillent des niches dans la réfrigération cryogénique ou à pile à combustible à hydrogène, tandis que les entrants asiatiques exploitent des avantages de coûts pour gagner des parts dans les marchés sensibles aux prix.
Les écosystèmes de services gagnent en importance : les équipementiers développent des dépôts de pièces et une couverture de réparation mobile pour garantir la disponibilité, tandis que les plateformes d'analyse prédictive monétisent les données via des contrats basés sur la performance. La capacité de conformité réglementaire devient un avantage concurrentiel ; les fabricants capables de certifier leurs équipements selon les normes CARB, EPA et F-Gas de l'UE s'assurent des contrats de flotte multi-régions. Le développement de la propriété intellectuelle s'oriente vers la gestion des batteries, les composites d'isolation thermique et les circuits de réfrigérants à faible PRP, renforçant la barrière à l'entrée pour les nouveaux acteurs.
Leaders du secteur des remorques frigorifiques
-
Wabash National Corporation
-
Great Dane LLC
-
Utility Trailer Manufacturing Company
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard Krone GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des remorques frigorifiques Entreprises couvertes dans ce rapport
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company
- Schmitz Cargobull AG
- Kogel Trailer GmbH
- Lamberet SAS
- Fahrzeugwerk Bernard Krone GmbH
- Montracon Ltd
- Randon Implementos
- Gray & Adams Ltd
- Hyundai Translead
- CIMC Vehicles Group
- Chereau (The Reefer Group)
- Polar King International Inc.
- Stoughton Trailers LLC
- Vanguard National Trailer Corp.
- SOR Iberica
Opportunités de marché et perspectives d'avenir
Les packages de conformité à l'électrification et au faible PRP créent une opportunité claire pour les équipementiers et les fournisseurs de GRT de regrouper équipements, logiciels et services dans une offre prête pour les audits. Le programme TRU du CARB en Californie et la directive F-Gas de l'UE poussent les flottes à évaluer les architectures de GRT hybrides et entièrement électriques, ce qui à son tour élève la demande d'améliorations validées de l'efficacité thermique (isolation, systèmes de doublure et fonctionnalités de récupération d'énergie) et de télématique prenant en charge l'enregistrement des températures et les rapports de conformité. Les finances publiques soutiennent également le déploiement à grande échelle, notamment l'engagement de la CEFC (jusqu'à 10 millions AUD) en mai 2026 pour soutenir plus de 100 GRT électriques Sunswap Endurance en Australie, ce qui peut contribuer à catalyser les écosystèmes de services locaux et la disponibilité des pièces pour les plateformes de réfrigération électriques.
Les développements d'installations de chaîne du froid resserrent le lien entre les nœuds d'entreposage et l'utilisation des remorques frigorifiques, notamment pour les exportations pharmaceutiques, de protéines et les flux d'import-export. En juin 2026, Americold a ouvert une installation intégrée de chaîne du froid au port de Saint John au Nouveau-Brunswick. En juillet 2026, UPS a annoncé un investissement de 48 millions USD pour ouvrir 27 installations de transbordement à température contrôlée pour la logistique pharmaceutique et biotechnologique, élargissant le réseau de transferts à température contrôlée qui dépendent de performances constantes des remorques et de la capture de données. Les projets d'automatisation dans les marchés émergents offrent un autre ensemble d'opportunités pour des conceptions de remorques et de GRT compatibles, comme le développement de chaîne du froid multi-étages OMEGA 2 Shah Alam d'Ally Logistic Property d'une valeur de 500 millions RM en Malaisie (annoncé en mai 2026), où les opérations de quai à haut débit augmentent la valeur des performances de refroidissement rapide, de l'isolation durable et des diagnostics à distance. En Chine, la mise en œuvre de la norme GB 29753-2023 à partir de janvier 2024 renforce les exigences de test et de sécurité des équipements pour les véhicules frigorifiques, soutenant une base de référence plus claire pour les conceptions conformes dans un marché à fort volume.
Développements industriels récents dans Marché des remorques frigorifiques
- Septembre 2026 : Circle Logistics, un courtier en fret et prestataire logistique tiers spécialisé dans le transport à température contrôlée et en fourgon sec, a étendu ses services de transport frigorifique en groupage (LTL) pour les expéditeurs de produits alimentaires et de boissons. Le transport frigorifique en groupage consolide plusieurs expéditions de palettes dans une seule remorque à température contrôlée, permettant aux petits producteurs de transporter des chargements partiels sans payer pour un camion complet.
- Mai 2026 : Big Chill Distribution, en partenariat avec TR Group, a annoncé l'essai d'une remorque frigorifique entièrement électrique de Schmitz Cargobull en Nouvelle-Zélande. Fruehauf NZ, partenaire exclusif et distributeur de Schmitz Cargobull en Nouvelle-Zélande, a déclaré que la remorque S.KOe Cool représentait « une avancée majeure dans la technologie de fret durable » en éliminant le besoin d'un groupe de réfrigération diesel conventionnel.
- Mars 2026 : Utility Trailer Manufacturing Company a lancé les groupes de réfrigération de transport hybrides Cargobull 625+ Mono-Temp et 655MT+ Multi-Temp de nouvelle génération. Le lancement a élargi la disponibilité des GRT hybrides pour les flottes naviguant dans les règles de zéro émission et les contraintes d'alimentation à quai, tout en conservant la capacité multi-températures pour les opérations de chargements mixtes.
Marché des remorques frigorifiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les remorques frigorifiques utilisées pour le transport de marchandises sensibles à la température, où une carrosserie de remorque est associée à un système de réfrigération actif et vendue ou fournie pour un usage commercial de transport.
Exclusions du périmètre : Nous excluons les services de transport frigorifique, les tracteurs et les caisses isothermes passives sans système de réfrigération actif.
Aperçu de la segmentation
- Par type de produit (classe de température)
- Remorques pour aliments surgelés
- Remorques pour aliments réfrigérés
- Par longueur/capacité de remorque
- Jusqu'à 28 pi (pup et ville)
- 29 - 49 pi (standard)
- Au-dessus de 49 pi (longue distance / 53 pi)
- Par source d'énergie de réfrigération
- Unités à moteur ICE diesel
- Hybrides diesel-électriques
- Unités entièrement électriques / à batterie
- Unités cryogéniques et à carburant alternatif
- Par utilisateur final
- Produits laitiers
- Fruits et légumes
- Viande et fruits de mer
- Produits pharmaceutiques et sciences de la vie
- Boulangerie et confiserie
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction du contexte de la demande pour le fret en chaîne du froid et le contexte de l'offre pour les remorques, puis en le réduisant aux unités frigorifiques. Nous nous sommes appuyés sur des ensembles de données publics qui aident à expliquer où la demande de transport frigorifique est en hausse, tels que les publications du Département américain des transports et du Bureau des statistiques des transports, les tableaux de transport et de commerce d'Eurostat, UN Comtrade et les indicateurs macroéconomiques de la Banque mondiale.
Pour maintenir des hypothèses réalistes, nous avons également examiné les normes et les orientations de conformité susceptibles de modifier les cycles de remplacement et les choix d'équipements, tels que les références de l'EPA sur les réfrigérants et les émissions et les notes de politique de l'UE sur les réfrigérants. Celles-ci ont été combinées avec des rapports annuels d'entreprises, des présentations aux investisseurs et des publications réputées d'associations de logistique et de chaîne du froid alimentaire, ainsi qu'un abonnement payant pour les données financières et les actualités des entreprises afin de recouper les répartitions de revenus et le calendrier des grandes commandes de flottes. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et secondaires ont été utilisées pour combler les lacunes et valider les hypothèses.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour tester sous pression ce que nous avons observé dans les données publiques, notamment autour des fourchettes de prix de vente moyens, du comportement de remplacement et de l'évolution du mix entre la réfrigération diesel, hybride et électrique. Nous avons échangé avec un ensemble de participants à l'écosystème des équipementiers de remorques et de composants, des décideurs en matière de flottes et de location, et des utilisateurs de chaîne du froid dans les secteurs alimentaire et pharmaceutique, avec une couverture répartie sur les principales régions d'achat afin que la réglementation régionale et les conditions d'exploitation ne soient pas moyennées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 17 % | APAC : 46 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 31 % |
| Acteurs plus petits : 18 % | Responsables : 47 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstruit le bassin de demande de remorques frigorifiques en reliant l'expansion du fret en chaîne du froid et les besoins de remplacement des flottes aux nouvelles immatriculations de remorques et aux signaux de production de remorques, puis en convertissant cela en valeur à l'aide de fourchettes de prix. Une fois ce total de base formé, nous le corroborons avec des approximations ascendantes sélectives, telles que des agrégations de revenus d'équipementiers et de fournisseurs échantillonnés par région, et des vérifications de canal sur les unités livrées et les fourchettes typiques de prix de vente moyen des remorques, ce qui aide ensuite à ajuster les valeurs aberrantes.
Les intrants importants dans ce marché comprennent les livraisons d'unités de remorques frigorifiques (là où elles sont visibles via les immatriculations et les commentaires des fabricants), la progression du prix moyen des remorques, le mix technologique des groupes de réfrigération (diesel versus hybride versus électrique), les ajouts de capacité de chaîne du froid tels que l'empreinte des entrepôts et les signaux de débit, et les points de pression réglementaires qui font évoluer l'adoption des réfrigérants à faible PRP et des systèmes électrifiés. Lorsque les signaux ascendants sont incomplets, les lacunes sont traitées par une allocation conservatrice basée sur les parts ancrée aux indicateurs visibles de production régionale et de taille de flotte, puis retestée avec les retours des entretiens.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios soutenue par des vérifications de régression multivariée, car la demande peut fluctuer avec l'inflation alimentaire, les volumes du commerce transfrontalier et l'utilisation des flottes, et ces facteurs ne progressent pas en ligne droite. Le chemin de prévision final est maintenu cohérent avec ce que les personnes interrogées attendent pour les cycles de remplacement, la vitesse d'adoption technologique et le calendrier des mises à niveau imposées par la réglementation.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par triangulation entre des signaux indépendants, tels que les tendances d'expédition et de commerce, les ajouts de flottes annoncés et les mouvements de prix observés pour les remorques et les systèmes de réfrigération. Lorsqu'une région affiche un saut inhabituel, les hypothèses sont réexaminées, les calculs sont revérifiés par un autre analyste, et des appels de suivi sont déclenchés pour confirmer si le changement est structurel ou lié au calendrier.
Nous actualisons le rapport annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs, des mouvements de devises brusques ou des chocs de demande dans la logistique alimentaire et pharmaceutique. Avant la livraison, une nouvelle révision est effectuée afin que les clients reçoivent une vue actuelle plutôt qu'un instantané plus ancien.
Taille du marché des remorques frigorifiques selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les remorques frigorifiques peuvent sembler très éloignées, même lorsqu'elles évoquent des facteurs de croissance similaires, car le périmètre et la manière dont les prix sont appliqués ne sont pas toujours cohérents. Les différences proviennent également de l'année utilisée comme base, de la manière dont l'inflation et la conversion des devises sont traitées, et de la question de savoir si le total est validé par rapport aux signaux d'unités et de remplacement.
Dans notre travail, les principaux facteurs d'écart proviennent généralement de la question de savoir si le décompte est limité aux seuls revenus des remorques, de la manière dont les changements du mix de sources d'énergie sont traduits en prix de vente moyen (diesel versus hybride versus électrique), et de la question de savoir si le modèle est actualisé lorsque les règles sur les réfrigérants et les émissions modifient le comportement d'achat dans les différentes régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,98 milliards USD (2026) | |
| Revue professionnelle A | 6,52 milliards USD (2024) | Utilise une année de base antérieure et tend à maintenir les prix et le mix technologique plus statiques, ce qui peut sous-estimer la hausse de valeur liée à l'adoption de la réfrigération électrique et hybride dans les nouvelles commandes. |
| Cabinet de conseil mondial B | 8,90 milliards USD (2026) | S'appuie davantage sur des hypothèses larges d'expansion des utilisateurs finaux et peut mélanger des définitions d'équipements à température contrôlée adjacents, ce qui peut faire monter les totaux lorsque les revenus des seules remorques ne sont pas clairement séparés. |
Le tableau montre que la plupart des écarts s'expliquent par le calendrier et par ce qui est comptabilisé dans la valeur des remorques, et non par un désaccord sur la direction de la demande. En maintenant le total lié aux seuls revenus des remorques et en recoupant le prix de vente moyen et le mix technologique avec les signaux des cycles de remplacement, l'estimation reste reproductible, ce qui est l'approche appliquée par Mordor Intelligence.
Questions clés répondues dans le rapport
Quelle sera la taille du marché des remorques frigorifiques en 2026 ?
Le marché des remorques frigorifiques est estimé à 7,98 milliards USD en 2026, porté par l'expansion des services d'épicerie en ligne et des réglementations de sécurité alimentaire de plus en plus strictes.
Quel est le taux de croissance prévu pour les remorques frigorifiques ?
La demande mondiale devrait augmenter à un TCAC de 6,55 %, portant le chiffre d'affaires à 10,96 milliards USD d'ici 2031.
Quel segment de classe de température a dominé les ventes en 2025 ?
Les unités à température unique représentaient 54,62 % des ventes en 2025, portées par la logistique de chaîne du froid point à point qui nécessite un profil thermique unique et uniforme.
Comment les réglementations influencent-elles la technologie des remorques ?
Les exigences zéro émission du CARB pour les UTF et la réduction progressive des gaz fluorés de l'UE accélèrent l'adoption des systèmes de réfrigération électriques et des réfrigérants à faible potentiel de réchauffement climatique (PRG).
Quels modèles de financement aident les flottes à se procurer des remorques électriques ?
Les modèles par abonnement, tels que les Remorques-en-tant-que-Service de Wabash National, convertissent les dépenses d'investissement initiales en dépenses d'exploitation mensuelles, facilitant l'adoption d'unités électriques à coût plus élevé.