
Taille et part du marché des matériaux de prototypage rapide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
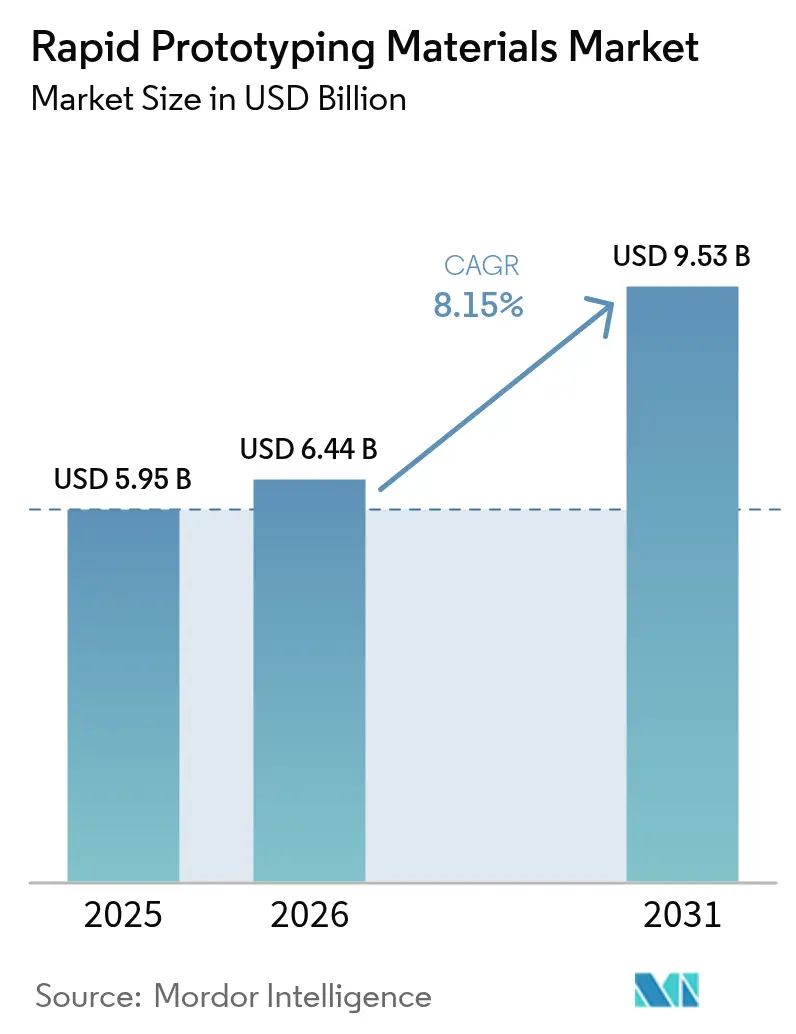
| Taille du Marché (2026) | 6.44 Milliards de dollars |
| Taille du Marché (2031) | 9.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de prototypage rapide par Mordor Intelligence
La taille du marché des matériaux de prototypage rapide devrait passer de 5,95 milliards USD en 2025 à 6,44 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 9,53 milliards USD d'ici 2031, à un TCAC de 8,15 % sur la période 2026-2031. Cette dynamique est portée par le passage progressif des flux de travail soustractifs aux flux additifs, permettant aux fabricants de raccourcir les cycles de conception à lancement, de minimiser les déchets de matériaux et de personnaliser les pièces à grande échelle. Les réglementations en matière de durabilité stimulent simultanément la demande de polymères biosourcés ; plus de 60 produits BASF portent désormais la certification ISCC+. Les métaux et alliages gagnent du terrain dans l'aérospatiale, où les pièces renforcées par des composites à matrice céramique résistent à des températures allant jusqu'à 1 300 °C et réduisent considérablement le poids des composants. Sur le plan régional, l'Amérique du Nord s'appuie sur de solides budgets consacrés à l'aérospatiale et à la défense pour maintenir une part de marché prépondérante, tandis que l'Asie-Pacifique s'accélère grâce à l'écosystème de fabrication additive en pleine expansion de la Chine.
Principaux enseignements du rapport
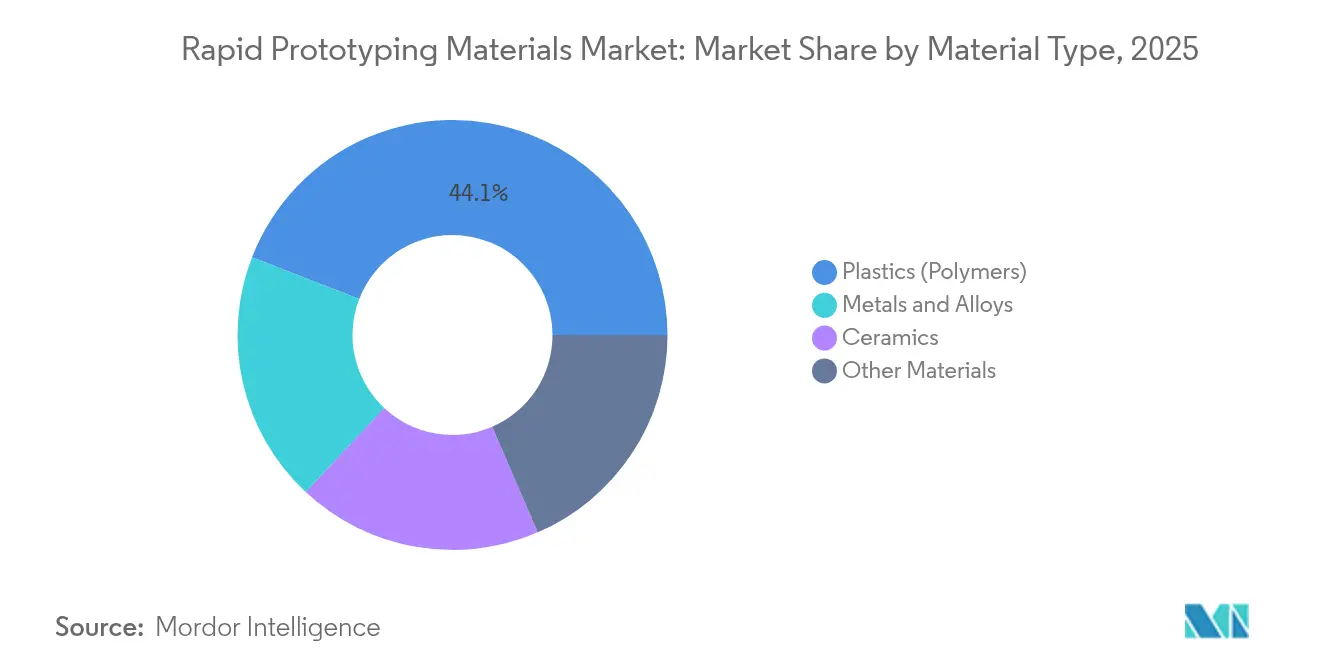
- Par type de matériau, les plastiques représentaient 44,12 % de la part de marché des matériaux de prototypage rapide en 2025, tandis que les métaux et alliages devraient afficher le TCAC le plus élevé, à 10,03 %, d'ici 2031.
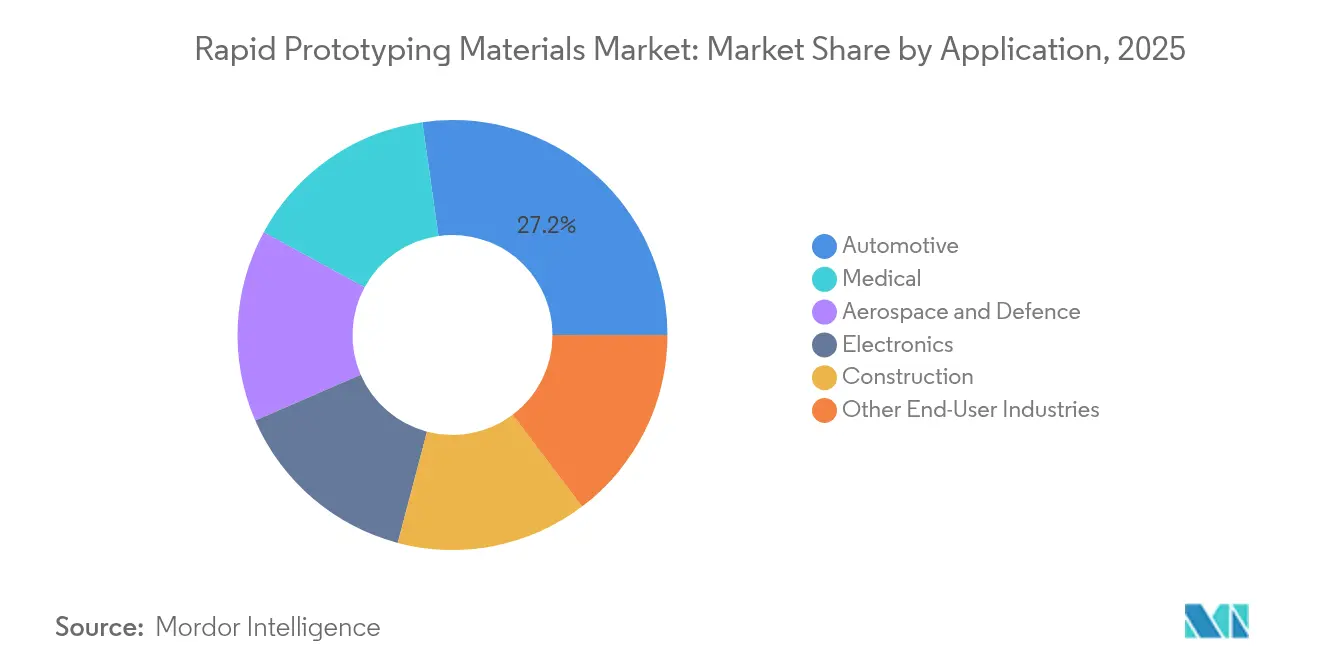
- Par secteur d'utilisation finale, le secteur automobile représentait 27,24 % du chiffre d'affaires en 2025, tandis que les applications médicales progressent au TCAC le plus élevé de 10,55 % jusqu'en 2031.
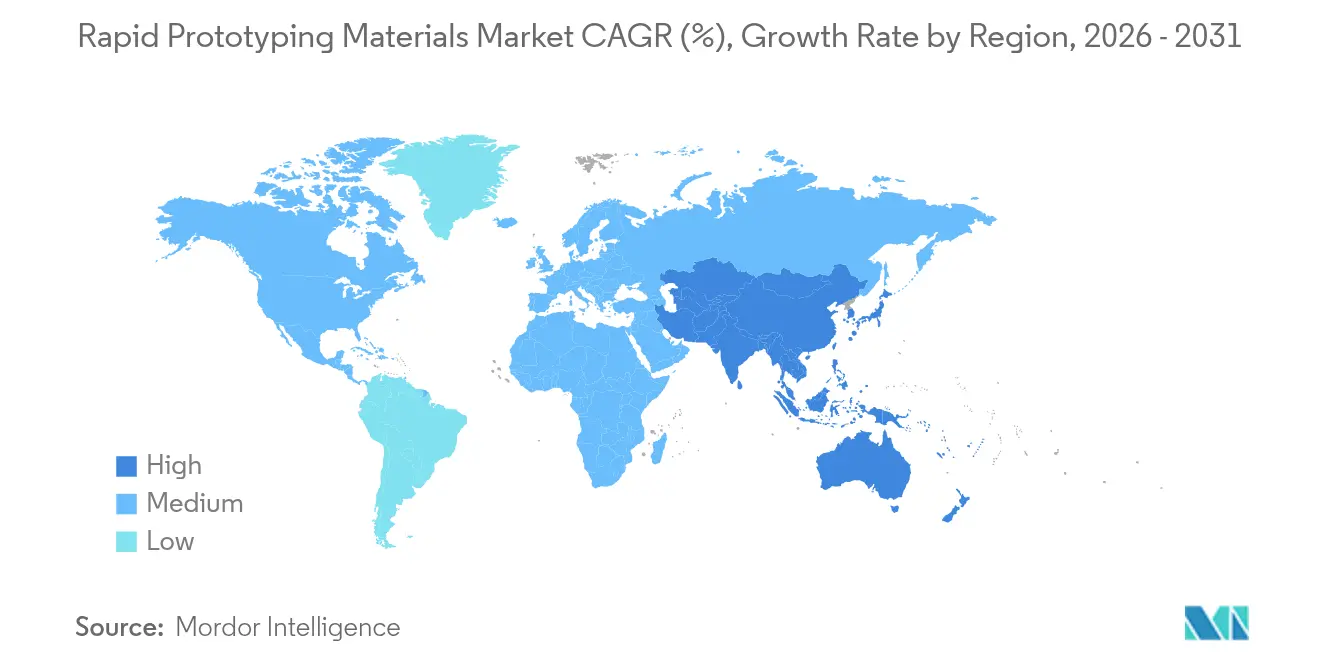
- Par géographie, l'Amérique du Nord était en tête avec 31,21 % du marché des matériaux de prototypage rapide en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 10,31 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des matériaux de prototypage rapide
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de la fabrication additive dans le prototypage aérospatial et de défense | +2.1% | Amérique du Nord et Europe, débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Augmentation des implants médicaux et des modèles anatomiques nécessitant des matériaux biocompatibles | +1.8% | Mondial ; premiers gains en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Baisse continue des prix des poudres de polymères et de métaux | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Pression des équipementiers en faveur de pièces automobiles légères | +1.2% | Asie-Pacifique au cœur ; débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Mandats d'économie circulaire financés par les gouvernements favorisant les polymères biosourcés | +0.9% | Europe et Amérique du Nord ; expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la fabrication additive dans le prototypage aérospatial et de défense
La communauté aérospatiale et de défense accélère l'adoption de la fabrication additive pour comprimer les itérations de conception et exploiter des géométries internes complexes. L'Agence pour les projets de recherche avancée de défense des États-Unis (DARPA) a lancé son programme AMME pour localiser la production de systèmes microélectroniques complexes et préserver la souveraineté de la chaîne d'approvisionnement. La buse de carburant LEAP imprimée en 3D en une seule pièce de GE a démontré une réduction de poids de 25 % et une amélioration de la durabilité de cinq fois par rapport aux fabrications traditionnelles. Les composants en composite à matrice céramique capables de tolérer 1 300 °C sont désormais intégrés dans les chemins de turbines, contribuant à une meilleure efficacité thermique et à des émissions réduites. Boeing et Airbus ont chacun étendu leurs parcs d'impression internes pour accueillir des pièces polymères et métalliques certifiées pour le vol, reconnaissant que chaque kilogramme économisé se traduit directement par des économies sur les coûts d'exploitation des compagnies aériennes.
Augmentation des implants médicaux et des modèles anatomiques nécessitant des matériaux biocompatibles
Les établissements de santé se tournent vers l'impression au point de soin de dispositifs personnalisés. En 2025, 3D Systems a produit le premier implant facial en PEEK conforme à la réglementation sur les dispositifs médicaux (RDM) directement dans un hôpital. Cette solution supprime les longues files d'attente d'usinage externe et permet aux chirurgiens d'ajuster les conceptions quelques minutes avant l'intervention. Des alliages alternatifs tels que le tantale et le niobium sont à l'essai pour résoudre les problèmes de rejet du titane dans certains sous-groupes de patients. Les lignes directrices actualisées de la FDA clarifient les voies de validation pour les dispositifs fabriqués par fabrication additive, permettant des cycles d'approbation plus courts. Evonik a commercialisé des filaments en PEEK renforcé de fibres de carbone promettant des performances de résistance à la charge améliorées dans les cages vertébrales. Ces développements, associés aux progrès de l'ingénierie tissulaire à base d'échafaudages, soutiennent l'essor rapide des solutions médicales personnalisées au sein du marché des matériaux de prototypage rapide.
Baisse continue des prix des poudres de polymères et de métaux
La baisse des prix des matières premières démocratise l'accès aux flux de travail additifs pour les petites et moyennes entreprises. Un recyclage plus large des poudres d'aluminium et d'acier améliore le débit et la visibilité, contrebalançant la hausse des prix des métaux annoncée par la Banque mondiale jusqu'en 2025[1]« Perspectives des matières premières de la Banque mondiale 2025, » worldbank.org. Les formats de matières premières alternatifs, notamment le fil métallique et les granulés de moulage par injection, permettent des économies de coûts de pièces de 15 % à 40 % tout en maintenant l'imprimabilité. Des pionniers de l'économie circulaire tels que Continuum fournissent des superalliages recyclés compatibles avec les systèmes de jet de liant de Desktop Metal, réduisant les coûts des matériaux tout en répondant aux exigences de qualité aérospatiale.
Pression des équipementiers en faveur de pièces automobiles légères
Les régulateurs étendent les règles sur les émissions aux sources non liées à l'échappement telles que les disques de frein, forçant les constructeurs automobiles à réévaluer chaque gramme dans le châssis du véhicule. Les poudres d'acier dédiées à la fabrication additive d'ArcelorMittal permettent des étriers de frein renforcés par treillis qui surpassent la fonte grise en conductivité thermique tout en réduisant la masse. Des chercheurs de l'Université de Glasgow ont combiné des matrices de polypropylène et de polyéthylène avec des nanotubes de carbone pour créer des métamatériaux présentant une absorption élevée des chocs mais une faible densité.
Analyse de l'impact des contraintes*
| Contraintes | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières en titane et en polymères haute performance | -1.6% | Mondial ; critique en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Manque de compétences pour la conception et le traitement des matériaux à grande échelle dans la fabrication additive | -1.2% | Mondial ; prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en éléments d'alliage de terres rares pour les poudres métalliques avancées | -0.8% | Mondial ; critique pour l'aérospatiale et la défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières en titane et en polymères haute performance
Les prix des produits laminés en titane ont augmenté de 4,48 % en glissement annuel pour atteindre un indice des prix à la production américain (IPP) de 219,99 en décembre 2024, mettant à rude épreuve les budgets d'approvisionnement aérospatial[2]« IPP pour les demi-produits en titane, décembre 2024, » bls.gov. Le risque géopolitique, amplifié par les tensions russo-ukrainiennes, contraint l'approvisionnement en éponge de titane, tandis que les nouveaux entrants au Moyen-Orient et en Amérique du Nord nécessitent des périodes de montée en puissance de plusieurs années. Les fabricants constituent des stocks ou acceptent des marges plus faibles parce que les cycles de qualification pour les résines de qualité aérospatiale ou pour implants excluent toute substitution rapide des matériaux. La volatilité agit ainsi comme un frein à l'allocation de capital vers de nouvelles lignes de fabrication additive.
Manque de compétences pour la conception et le traitement des matériaux à grande échelle dans la fabrication additive
L'essor de la fabrication additive dépasse le rythme de montée en compétences de la main-d'œuvre. La SME a documenté une hausse de 80 % des expéditions d'imprimantes métalliques sur 24 mois, mais a signalé une stagnation des volumes de certification des opérateurs. Le MIT et Penn State proposent désormais des cursus d'un semestre complet sur l'optimisation topologique et la manipulation des poudres, mais le nombre de diplômés reste en deçà de la demande de recrutement. L'ASTM et EOS ont co-lancé une certification des opérateurs de machines, mais l'évolution rapide vers les hybrides multi-matériaux impose une boucle d'apprentissage continu que de nombreuses entreprises peinent à maintenir. Le déficit de compétences frappe le plus durement les marchés émergents, contraignant les entreprises à importer des expertises et à augmenter les coûts des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : les polymères dominent malgré l'innovation métallique
Les plastiques ont conservé 44,12 % de la part de marché des matériaux de prototypage rapide en 2025, confirmant leur polyvalence et leur avantage en termes de coût par rapport aux métaux. Les grades haute température tels que le PAEK de Victrex, conçu pour des taux de rafraîchissement plus faibles dans les systèmes à lit de poudre, étendent l'utilisation des polymères aux applications de conduits automobiles sous capot et aérospatiales. Les métaux et alliages s'étendent plus rapidement, enregistrant un TCAC de 10,03 % à mesure que les grands donneurs d'ordres aérospatiaux exigent de l'aluminure de titane résistant à la fatigue et que les implants en cobalt-chrome peuplent l'orthopédie.
Une tendance parallèle est centrée sur l'innovation des procédés. La métallurgie à l'état solide de Foundation Alloy contourne les instabilités du bain de fusion et peut produire des alliages deux fois plus résistants que leurs homologues corroyés tout en réduisant les cycles de développement à quelques mois. De telles avancées aideront les métaux à réduire l'écart de coût avec les polymères en réduisant le post-traitement. Les polymères, cependant, sont susceptibles de conserver la part du lion grâce aux améliorations continues des résines durcissables aux UV et des élastomères. Dans l'ensemble, la diversification des matériaux élargit le marché total des matériaux de prototypage rapide et protège contre les chocs de prix des matières premières.


Par secteur d'utilisation finale : l'automobile en tête tandis que le médical accélère
Les équipementiers automobiles représentaient 27,24 % de la part du marché des matériaux de prototypage rapide en 2025, utilisant des supports remplis de treillis et des conduits optimisés pour le flux d'air afin de réduire la masse du véhicule tout en respectant les plafonds de particules Euro 7. La gamme de poudres d'acier d'ArcelorMittal permet des structures à parois minces qui dissipent la chaleur de freinage sans étapes d'usinage supplémentaires, faisant progresser les pièces de fabrication additive vers une production de moyenne série.
Les applications médicales, en croissance de 10,55 % par an, sont appelées à dépasser la demande incrémentale de l'aérospatiale après 2027. Plus de 80 reconstructions crâniennes ont été réalisées à l'aide de l'imprimante EXT 220 MED de 3D Systems, illustrant la confiance clinique. La construction représente un débouché émergent : les mélanges de béton infusés de graphène offrent un carbone incorporé inférieur de 31 % tout en renforçant la résistance à la compression, reflétant des impératifs de décarbonisation plus larges.
Analyse géographique
L'Amérique du Nord détenait 31,21 % du marché des matériaux de prototypage rapide en 2025, portée par une solide infrastructure aérospatiale et médicale. L'investissement cumulatif de 35 milliards USD de la DARPA dans la fabrication avancée, ainsi que les voies d'accès accéléré de la FDA pour les dispositifs de fabrication additive, incitent à une montée en puissance commerciale.
L'Asie-Pacifique est la région à la croissance la plus rapide, enregistrant un TCAC de 10,31 % jusqu'en 2031. La culture du prototypage itératif de l'Inde au sein des grands hôpitaux universitaires stimule la demande locale de polymères biocompatibles. Le Japon applique des solutions de fabrication additive à l'électronique grand public miniaturisée, tandis que les constructeurs automobiles sud-coréens recherchent des cadres de siège renforcés par treillis.
L'Europe maintient une position concurrentielle ancrée dans une politique axée sur la durabilité. L'étude de prospective sur les matières premières de l'UE priorise la fabrication additive pour l'autonomie stratégique d'ici 2050. EOS et SGL Carbon en Allemagne sont pionnières dans les portefeuilles de résines haute température et de céramiques ; le Royaume-Uni oriente la recherche et le développement aérospatiaux vers la fusion sur lit de poudre de pièces de vol en scalmalloy.

Analyse de la chaîne de valeur
Les matériaux de prototypage rapide traversent une chaîne qui commence par des matières premières en amont (monomères pétrochimiques et additifs spéciaux pour les photopolymères et thermoplastiques, ainsi que des métaux extraits et raffinés tels que le titane, le nickel, l'aluminium et le cuivre pour les poudres et fils). La conversion en milieu de chaîne comprend le compoundage et la formulation de résines, ou le conditionnement des matières premières métalliques et la production de poudres (par exemple, atomisation au gaz ou au plasma) avec des contrôles stricts sur la distribution granulométrique, l'absorption d'oxygène et les impuretés à l'état de trace. En aval, les matériaux sont validés selon des fenêtres de procédé-machine spécifiques par les fabricants d'imprimantes et les bureaux de services, puis orientés vers des étapes d'impression et de finition telles que le déliantage et le frittage (jet de liant), la compression isostatique à chaud (pièces critiques pour l'aérospatiale et le médical), le traitement thermique, l'usinage et la finition de surface avant qualification et expédition pour utilisation finale.
Les points de blocage dans la chaîne se concentrent davantage sur la disponibilité des données de qualification et la documentation de conformité que sur la disponibilité physique de base, en particulier pour les poudres métalliques de qualité aéronautique et implantaire où les exigences de traçabilité et d'essai sont strictes. L'activité en 2026 a également reflété un virage plus marqué vers des couples matériau-procédé validés et des poudres traçables, par exemple le partenariat d'EOS avec Constellium pour proposer des alliages d'aluminium avec des paramètres de fusion laser sur lit de poudre validés, et le lancement par Sandvik de l'Osprey GRCop-42 dans le cadre d'un système qualité certifié AS9100 pour assurer la traçabilité du berceau à la sortie d'usine des composants de propulsion spatiale. Ces initiatives compriment les cycles de validation des clients, tout en relevant les attentes envers les fournisseurs en matière de métrologie, de systèmes qualité et de provenance documentée.
Paysage concurrentiel
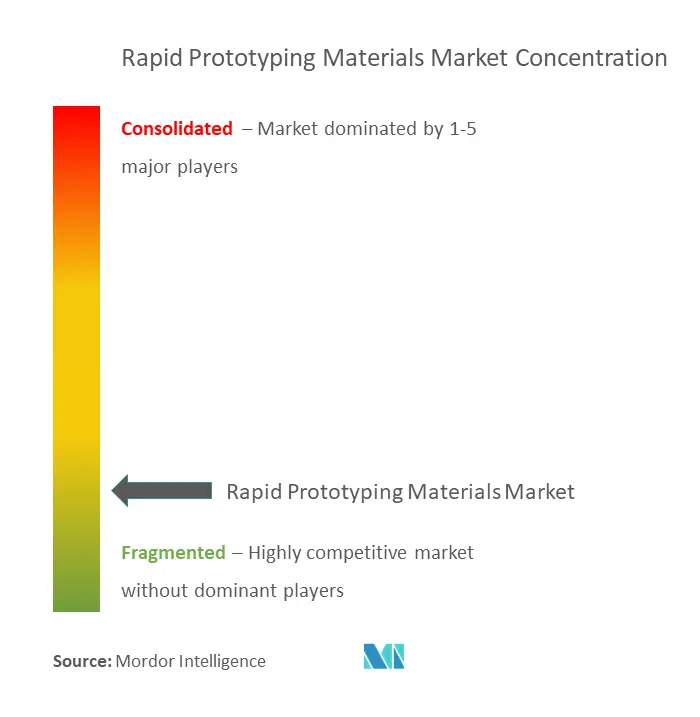
Le marché des matériaux de prototypage rapide est de nature consolidée. Les grands groupes chimiques BASF, Evonik et Arkema exploitent leur logistique mondiale et leurs profondes expertises en chimie des polymères pour répondre à la demande intersectorielle. Pendant ce temps, 3D Systems, Stratasys et EOS mettent l'accent sur la co-optimisation imprimante-matériau. La rivalité future s'articulera autour du dépôt multi-matériaux et du post-traitement intégré. Les acteurs intégrant l'inspection in situ et le réglage des paramètres guidé par l'IA sont en mesure de capturer des marges plus élevées à mesure que les clients privilégient les solutions clé en main aux poudres ou imprimantes autonomes. La profondeur de la propriété intellectuelle autour de la chimie des alliages et des bases de données de matériaux dictera davantage la pérennité concurrentielle au sein du marché des matériaux de prototypage rapide.
Leaders du secteur des matériaux de prototypage rapide
Arkema
BASF
3D Systems Inc.
EOS GmbH
Stratasys Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc visible se situe à l'intersection des matières premières prêtes pour la qualification et des recettes de procédé clés en main, en particulier pour les métaux où les acheteurs souhaitent une répétabilité entre les lots, les machines et les sites. La co-commercialisation par EOS et Constellium d'alliages d'aluminium spécialisés avec des paramètres de fusion laser sur lit de poudre validés indique un déplacement de la demande des poudres génériques vers des solutions packagées et orientées applications, qui réduisent le temps de développement des paramètres pour les utilisateurs aérospatiaux et industriels. Les fournisseurs de matériaux et les fabricants qui associent des poudres ou résines certifiées à des jeux de paramètres, des conseils d'inspection et des filières de post-traitement sont mieux positionnés pour capter davantage de valeur que les vendeurs de matières premières indifférenciées.
Deux nouvelles voies d'opportunité se dessinent plus clairement : (1) un approvisionnement régionalisé et résilient pour les poudres métalliques critiques, et (2) une innovation polymère axée sur la durabilité. Coogee Titanium, en collaboration avec l'Additive Manufacturing Cooperative Research Centre et l'University of Queensland, a lancé en 2026 un programme financé visant à évaluer la poudre de titane TiRO produite localement pour la fabrication additive industrielle, ce qui témoigne de l'intérêt des acheteurs pour un approvisionnement en titane alternatif et validé régionalement. En parallèle, les lancements de filaments biodégradables et compostables (par exemple, le lancement par Hembased d'un filament compostable à froid dérivé de sous-produits de feuilles de palmier) et les annonces de capacités industrielles de filaments biosourcés en Chine témoignent de l'expérimentation et de la montée en échelle continues des polymères à impact réduit. Cela laisse de la place pour des matériaux biosourcés qualifiés et à performance stable qui répondent également aux exigences de traitement et de constance.
Développements récents du secteur
- Mai 2026 : Stratasys a annoncé un accord définitif pour acquérir Markforged dans le cadre d'une transaction entièrement en numéraire. Cette combinaison réunit des plateformes additives polymère et métal complémentaires et élargit la base installée consommant des matériaux qualifiés. L'annonce a renforcé la dynamique de consolidation parmi les fabricants qui contrôlent de plus en plus les écosystèmes de matériaux via du matériel, des logiciels et des consommables validés intégrés.
- Juillet 2025 : Stratasys a acquis certains actifs d'impression 3D de Nexa3D. L'accord a élargi les capacités de Stratasys dans les technologies d'impression polymère et a soutenu un portefeuille plus large de matériaux et de flux de travail compatibles. Il a également accentué la pression concurrentielle sur les acteurs plus petits en orientant davantage la demande des clients vers des plateformes de bout en bout.
- Février 2024 : Evonik Industries a lancé INFINAM FR 4100L, un photopolymère ignifuge conçu pour les imprimantes DLP. Le produit ciblait des applications où les exigences réglementaires et de sécurité orientent le choix de la résine, favorisant une adoption plus large au-delà des maquettes de concept vers des prototypes fonctionnels. Ce lancement a renforcé la tendance vers des chimies de résine spécifiques aux applications plutôt que des photopolymères à usage général.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette méthodologie, le marché des matériaux de prototypage rapide inclut les revenus provenant des matériaux consommés pour fabriquer des pièces et modèles prototypes en utilisant le prototypage rapide et les procédés additifs associés, dans les usages industriels et de développement produit.
Exclusions de périmètre : nous excluons le matériel d'impression, les logiciels, les services de numérisation et les consommables d'outils d'usinage général qui ne sont pas achetés principalement pour la fabrication de prototypes.
Aperçu de la segmentation
- Par type de matériau
- Plastiques (polymères)
- Métaux et alliages
- Céramiques
- Autres matériaux
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Médical
- Électronique
- Construction
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites extérieures de la demande et ancrer le modèle à des indicateurs publics reproductibles. Nous avons examiné la production manufacturière et les signaux commerciaux, ainsi que les notes de science des matériaux et d'adoption des procédés, pour comprendre à quelle vitesse les flux de travail de prototypage évoluent des méthodes traditionnelles vers des méthodes additives et hybrides.
Les sources publiques examinées comprenaient, à titre d'exemples, les données du US Census Bureau et de la US International Trade Commission pour le contexte manufacturier et commercial, les séries de prix producteurs du Bureau of Labor Statistics pour l'évolution des coûts, les statistiques structurelles d'entreprises d'Eurostat, les séries de production industrielle de l'OCDE, ainsi que les normes techniques et lignes directrices d'organisations telles que l'ISO et l'ASTM influençant la qualification des matériaux. Nous avons également consulté les dépôts d'entreprises, les présentations aux investisseurs, les bases de données de brevets et la presse spécialisée reconnue, et nous avons utilisé de manière sélective des abonnements payants pour les données financières d'entreprises et les actualités, ainsi que des outils d'analyse de brevets pour valider les évolutions du mix produit et leur calendrier. Ces sources documentaires ne sont pas exhaustives, et nous avons utilisé d'autres références publiques et payantes pour appuyer la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la confirmation de la part de l'activité globale de prototypage réellement déterminée par les matériaux, et sur le comportement des prix selon les polymères, métaux et céramiques. Nous nous sommes entretenus avec un panel de fournisseurs de matériaux, de bureaux de services, ainsi que de responsables des achats et de l'ingénierie issus d'utilisateurs finaux clés dans les régions APAC, EMEA et Amériques, ce qui a permis de combler les lacunes concernant le taux d'utilisation, les facteurs de rebut et les cycles de réapprovisionnement habituels.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Cadres dirigeants (CXO) : 15 % | APAC : 44 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs plus petits : 21 % | Managers : 43 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante où l'activité manufacturière et l'intensité de prototypage ont été traduites en un pool de consommation de matériaux, puis converties en revenus à l'aide de la tarification et du mix spécifiques aux matériaux. Pour rester concrets, nous avons utilisé des intrants tels que l'adoption du prototypage additif par secteur, la consommation typique de matériaux par fabrication de prototype, les taux de rebut et de retouche, les évolutions de la tarification des résines et poudres, les cycles de qualification dans les usages finaux réglementés, et les tendances de production régionale influençant les volumes de prototypes.
Les résultats ont ensuite été vérifiés par des approximations ascendantes sélectives, telles que le volume échantillonné par famille de matériaux multiplié par les prix de vente moyens observés, et des vérifications de canaux avec des distributeurs et bureaux de services. Lorsqu'une répartition directe n'était pas visible (par exemple, usage prototype versus production en petite série), nous avons appliqué des hypothèses de part fondées sur les retours primaires, suivies de vérifications de sensibilité afin que les totaux restent cohérents avec les signaux de demande externes.
Pour les prévisions, nous avons utilisé une analyse de scénarios avec une superposition de régression multivariée légère, où les taux d'adoption, les tendances de prix et la production sectorielle constituaient les principaux moteurs. La projection n'a été ajustée qu'après que les retours d'experts ont confirmé l'orientation des délais de qualification et le rythme attendu des substitutions de matériaux.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications par étapes comparant les résultats du modèle à des signaux indépendants, tels que la production industrielle, l'orientation des prix et les évolutions visibles de l'activité de prototypage des utilisateurs finaux. Les valeurs aberrantes ont été examinées au niveau des pays et des régions, et les hypothèses ont été revérifiées lorsque l'intensité matérielle implicite sortait des fourchettes appuyées par les entretiens.
Avant validation finale, le travail passe par un examen analyste en plusieurs étapes, suivi de déclencheurs de recontact lorsque de grandes variances apparaissent entre les sources ou lorsqu'un événement majeur modifie l'offre, la tarification ou les règles de qualification. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements importants, et une dernière révision avant livraison est effectuée pour que les clients reçoivent la vue la plus récente.
Estimation du marché des matériaux de prototypage rapide de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les matériaux de prototypage rapide ne correspondent pas toujours car l'élément comptabilisé peut varier entre les revenus des seuls matériaux et des écosystèmes de prototypage plus larges. Les différences proviennent également de la manière dont les analystes traitent la consommation exclusive au prototypage par rapport à l'usage en production de petite série, de la vitesse à laquelle ils laissent évoluer les prix de vente moyens, et des régions actualisées en premier lorsque de nouvelles capacités ou règles de qualification apparaissent.
Certains chiffres publiés intègrent les dépenses liées aux services et aux imprimantes, ce qui élargit le pool de matériaux. Chez Mordor Intelligence, le total est limité aux revenus de matériaux liés aux flux de travail de prototypage, et il est recoupé à l'aide du mix de matériaux et des taux de consommation discutés avec les fournisseurs et utilisateurs finaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,44 milliards USD (2026) | |
| Revue spécialisée A | 5,90 milliards USD (2026) | Utilise une tarification prudente pour les polymères et suppose un recyclage et une réutilisation plus rapides des poudres, ce qui réduit la consommation nette de matériaux par fabrication de prototype. |
| Cabinet de conseil mondial B | 7,20 milliards USD (2026) | Inclut des dépenses connexes liées aux programmes de prototypage, telles que les services de prototypage sous contrat associés aux frais de matériaux, et applique une escalation ASP mixte plus élevée. |
Le tableau montre que la majeure partie de l'écart s'explique par ce qui est comptabilisé comme revenus des matériaux et par la manière dont la consommation et la tarification sont traitées. En maintenant le modèle lié à l'activité de prototypage observable, à des facteurs de consommation pratiques et à des évolutions de prix étayées par des entretiens, nous pouvons présenter une valeur plus facile à retracer et à reproduire année après année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des matériaux de prototypage rapide ?
Le marché est évalué à 6,44 milliards USD en 2026 et devrait croître pour atteindre 9,53 milliards USD d'ici 2031.
Quel segment de matériaux connaît la croissance la plus rapide ?
Les métaux et alliages devraient afficher le TCAC le plus élevé de 10,03 % jusqu'en 2031, portés par la demande aérospatiale et biomédicale.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La forte montée en capacité de la Chine et le secteur des dispositifs médicaux en plein essor de l'Inde sous-tendent un TCAC régional de 10,31 %, dépassant les autres géographies.
Comment les mandats de durabilité influencent-ils les choix de matériaux ?
Les polymères biosourcés certifiés ISCC et les poudres métalliques recyclées gagnent du terrain à mesure que les régulateurs imposent des objectifs de réduction des émissions de carbone et d'économie circulaire.
Quel est le principal goulot d'étranglement limitant l'adoption à grande échelle de la fabrication additive ?
Un déficit mondial de compétences en optimisation de conception avancée et en traitement des matériaux contraint la mise à l'échelle de la production malgré la hausse des installations matérielles.
Dernière mise à jour de la page le:



