
Taille et part du marché de la détection, de la surveillance et de la sécurité radiologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.85 Milliards de dollars |
| Taille du Marché (2031) | 5.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la détection, de la surveillance et de la sécurité radiologiques par Mordor Intelligence
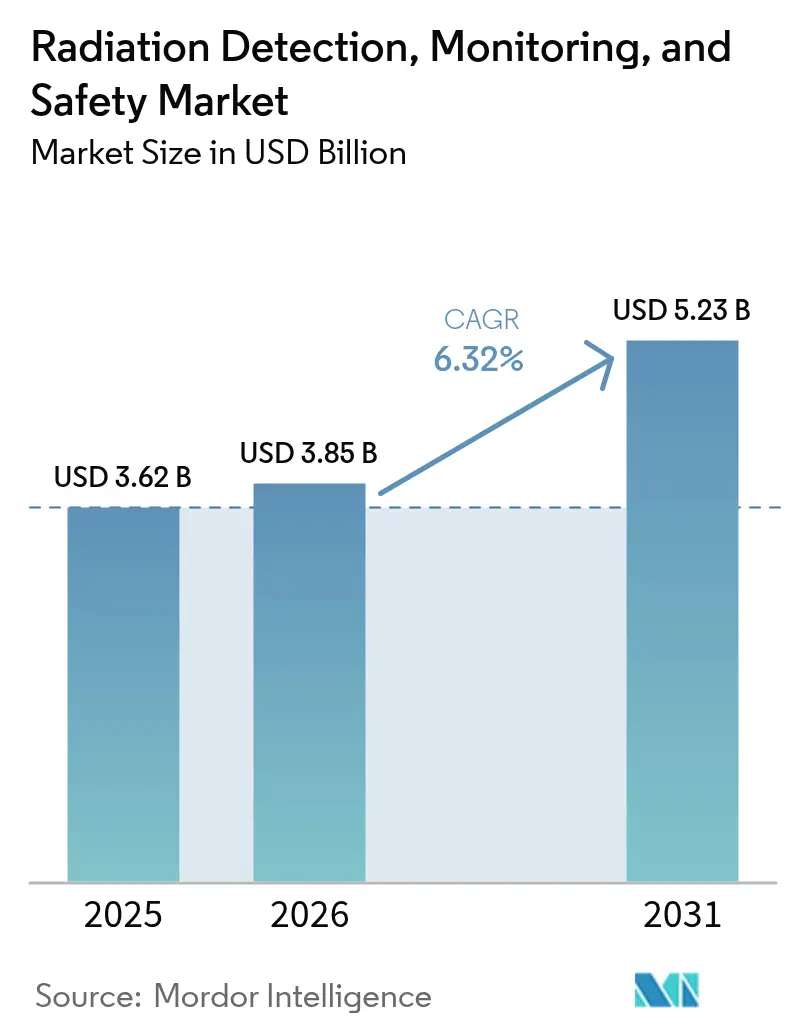
La taille du marché de la détection, de la surveillance et de la sécurité radiologiques en 2026 est estimée à 3,85 milliards USD, en progression par rapport à la valeur de 2025 de 3,62 milliards USD, avec des projections pour 2031 affichant 5,23 milliards USD, soit une croissance à un TCAC de 6,32 % sur la période 2026-2031. L'expansion des procédures de médecine nucléaire, les mandats réglementaires en matière de surveillance environnementale continue et les progrès rapides des performances des détecteurs à base de semi-conducteurs soutiennent cette trajectoire. La montée des préoccupations sécuritaires renforce la demande dans les segments du contrôle aux frontières, des primo-intervenants et des infrastructures critiques, tandis que le vieillissement des flottes de réacteurs génère un besoin de déploiements de surveillance liés au démantèlement. Le marché de la détection, de la surveillance et de la sécurité radiologiques bénéficie d'une proposition de valeur à double usage qui aligne les investissements dans les soins de santé civils avec les dépenses de sécurité nationale, créant ainsi une base de revenus résiliente. Les services publics nord-américains, les programmes européens de sortie du nucléaire et les développements en Asie-Pacifique accélèrent collectivement les cycles de remplacement des plateformes de détection héritées. La connectivité numérique, l'analytique prédictive et les architectures cloud-native distinguent désormais les offres haut de gamme, soutenant les revenus des logiciels aftermarket et les contrats de services récurrents.
Principaux enseignements du rapport
- Par type de produit, les solutions de détection et de surveillance détenaient 50,74 % de la part du marché de la détection, de la surveillance et de la sécurité radiologiques en 2025, tandis que les équipements de sécurité sont en passe de croître à un TCAC de 7,55 % jusqu'en 2031.
- Par technologie de détecteur, les systèmes à scintillation commandaient 41,05 % de la taille du marché de la détection, de la surveillance et de la sécurité radiologiques en 2025, tandis que les détecteurs à semi-conducteurs devraient s'étendre à un TCAC de 7,88 % entre 2026 et 2031.
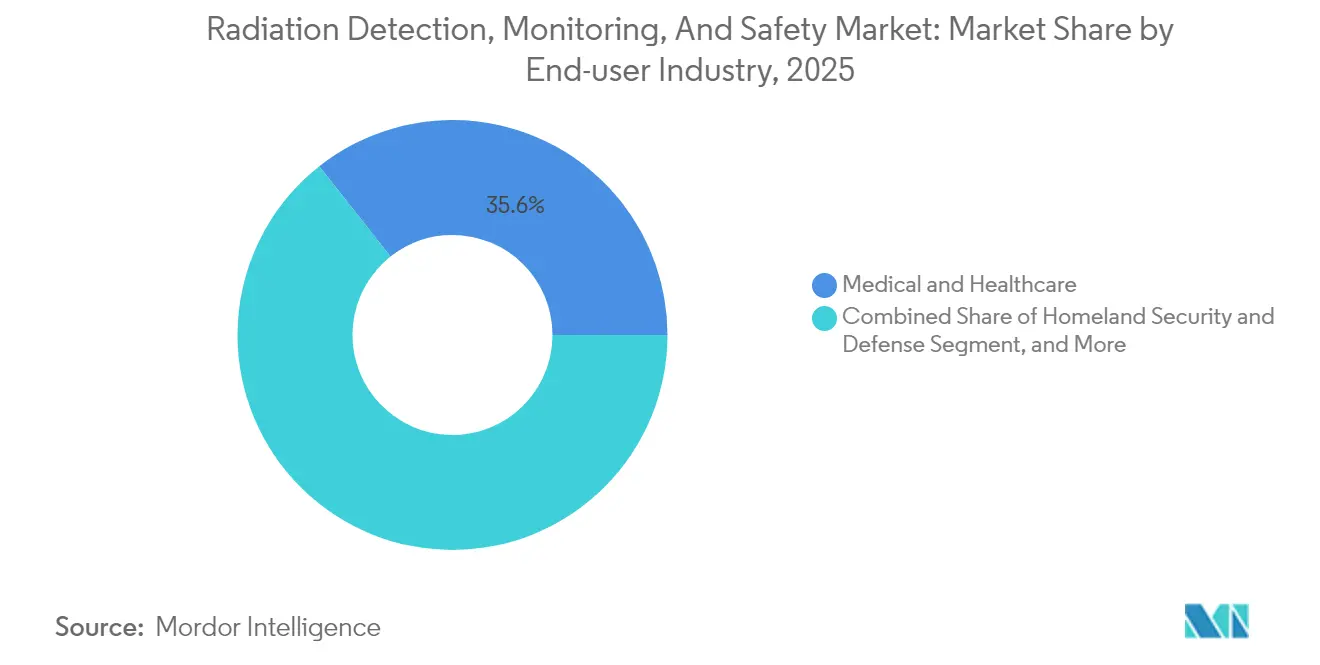
- Par secteur d'utilisation finale, le secteur médical et des soins de santé représentait 35,64 % de la taille du marché de la détection, de la surveillance et de la sécurité radiologiques en 2025 ; la sécurité intérieure et la défense devraient progresser à un TCAC de 7,18 % jusqu'en 2031.
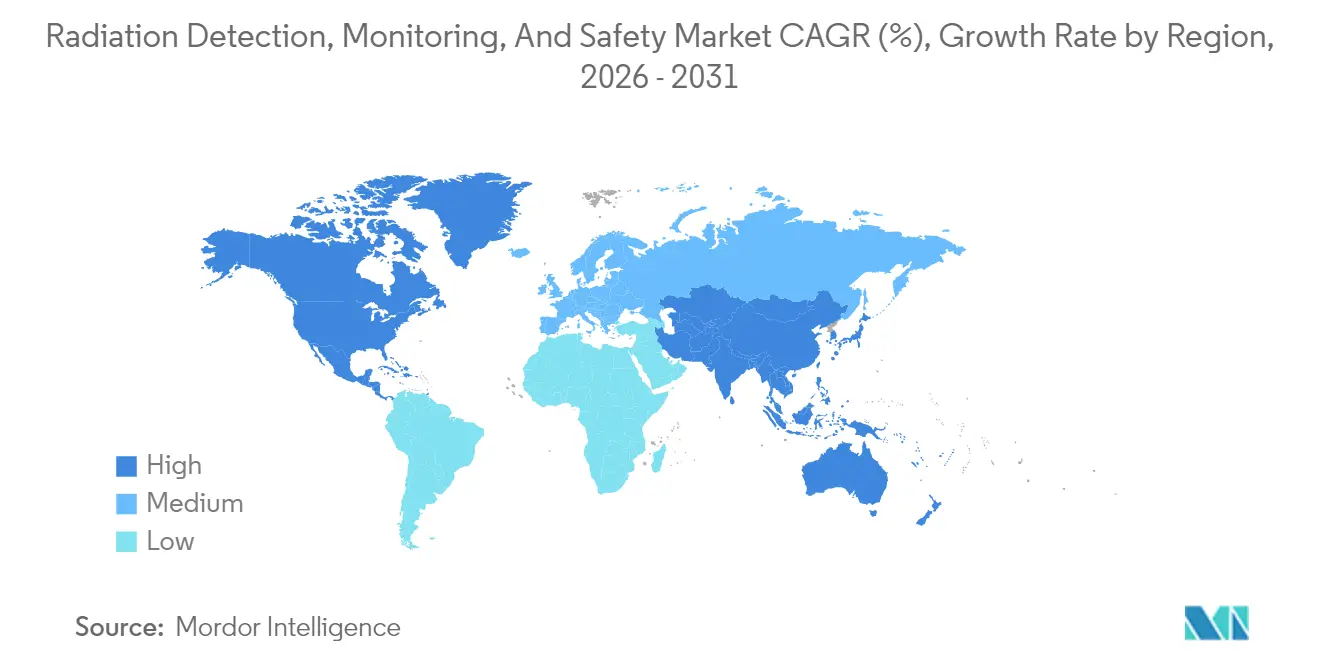
- Par géographie, l'Amérique du Nord dominait le marché de la détection, de la surveillance et de la sécurité radiologiques avec une part de marché de 30,05 % en 2025, tandis que la région Asie-Pacifique devrait afficher un TCAC de 8,05 % durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Augmentation de l'incidence du cancer et des maladies chroniques | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des procédures de médecine nucléaire et de radiothérapie | +1.5% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Pression réglementaire en faveur d'une surveillance environnementale en temps réel | +0.9% | Mondial, mené par l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Miniaturisation et dosimètres connectés à l'IoT | +0.8% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Cartographie de la radiation sur de grandes surfaces par drones | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Démantèlement des réacteurs nucléaires vieillissants dans le monde | +0.7% | Europe, Amérique du Nord, certains marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'incidence du cancer et des maladies chroniques
La prévalence du cancer progresse vers 35 millions de cas mondiaux d'ici 2050, élargissant le marché adressable pour les systèmes de dosimétrie de précision.[1]Source : Organisation mondiale de la Santé, « Statistiques mondiales sur le cancer 2024 », OMS, who.int Les services de radiothérapie spécifient désormais une précision de surveillance du faisceau inférieure à la milliseconde, favorisant les détecteurs à semi-conducteurs qui capturent les fluctuations à haute fréquence du débit de dose. Les plateformes de planification de traitement adaptatif amplifient les volumes de génération de données, et les cliniciens s'appuient de plus en plus sur des boucles de rétroaction en temps réel pour régler les doses fractionnées. Les systèmes de santé budgétisent donc des racks de vérification de dose multi-canaux, des étalonneurs de champ redondants et des logiciels de registre de doses hébergés dans le cloud, un écosystème qui élargit le marché de la détection, de la surveillance et de la sécurité radiologiques. Les stratégies des fournisseurs se concentrent sur des têtes de détecteur modulaires et des tableaux de bord d'assurance qualité assistés par intelligence artificielle qui améliorent le temps de disponibilité des accélérateurs linéaires.
Expansion des procédures de médecine nucléaire et de radiothérapie
Les examens de médecine nucléaire ont progressé de 12 % d'une année sur l'autre en 2024, propulsés par des isotopes théranostiques tels que l'actinium-225 et le lutétium-177.[2]Source : Comité de rédaction du Journal of Nuclear Medicine, « Applications théranostiques en médecine nucléaire : Bilan 2024 », Journal of Nuclear Medicine, snmjournals.org Les centres radiopharmaceutiques nécessitent des moniteurs de particules alpha en suspension dans l'air, des spectromètres gamma pour cellules chaudes et des dosimètres personnels qui se synchronisent automatiquement avec les bases de données LIMS des établissements. Les réseaux de cyclotrons décentralisés, positionnés au plus près des populations de patients, multiplient les nœuds de procurement pour les armoires de blindage, les portiques de décontamination et les kits de test d'étanchéité. La standardisation en vertu du 21 CFR Partie 361 de la FDA américaine impose des protocoles d'étalonnage spécifiques aux isotopes, garantissant des opportunités d'externalisation récurrentes pour les prestataires de services de réétalonnage de détecteurs. Ces tendances élèvent les prix de vente moyens (PSM) et étendent la visibilité des revenus aftermarket.
Pression réglementaire en faveur d'une surveillance environnementale en temps réel
La directive européenne Euratom 2013/59 impose une surveillance environnementale continue aux périmètres des réacteurs ; des règles comparables émanent des révisions de la Partie 20 de la Commission de réglementation nucléaire américaine (NRC).[3]Source : Commission de réglementation nucléaire américaine, « Normes de radioprotection », NRC, nrc.gov Les opérateurs déploient désormais des portiques spectroscopiques en réseau maillé qui transmettent des moyennes de débit de dose par minute vers des tableaux de bord cloud. Les alarmes à seuil automatisées s'intègrent aux procédures de réponse aux urgences, réduisant les délais entre l'alerte et l'action. Les fabricants de détecteurs se différencient par des boîtiers résistants aux intempéries certifiés pour des températures allant de −40 °C à +60 °C et des autonomies sur batterie de secours dépassant sept jours. Les dépenses de conformité se répercutent sur les laboratoires municipaux et académiques qui alignent leurs normes de surveillance sur celles des réacteurs, élargissant ainsi les marchés finaux adressables.
Miniaturisation et dosimètres connectés à l'IoT
Les badges portables, à peine plus épais qu'une carte de crédit, transmettent les journaux de doses via Bluetooth Low Energy vers des serveurs hospitaliers sécurisés. La tenue automatisée des dossiers allège les pénuries de personnel parmi les responsables de la sécurité radiologique, en particulier dans les cliniques d'oncologie d'Asie-Pacifique. L'intégration avec les applications de gestion de la main-d'œuvre prend en charge le géofencing, déclenchant des alertes lorsque le personnel pénètre dans des zones restreintes sans dosimètre actif. L'ensemble de fonctionnalités transforme le contrôle de la conformité en une culture de sécurité préventive, faisant évoluer les cycles de remplacement des pastilles TLD consommables vers des abonnements à la dosimétrie connectée.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Charge de conformité multi-juridictionnelle stricte | -0.8% | Mondial, plus complexe en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie de responsables de la sécurité radiologique certifiés | -0.6% | Mondial, aiguë en Asie-Pacifique et dans les marchés en développement | Moyen terme (2-4 ans) |
| Investissements élevés en capital pour les détecteurs de qualité spectroscopique | -0.5% | Mondial, contraignant pour les utilisateurs finaux de plus petite taille | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement pour l'He-3 et les cristaux scintillateurs | -0.7% | Mondial, affectant les applications de détection de neutrons | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité multi-juridictionnelle stricte
Les fabricants de détecteurs doivent obtenir les dossiers FDA 510(k), satisfaire aux paramètres de performance de la norme IEC 60601-2-45 et obtenir la conformité au marquage CE, chacun nécessitant des tests discrets de biocompatibilité, de compatibilité électromagnétique et de configuration radiologique.[4]Source : Agence américaine des produits alimentaires et médicamenteux, « Base de données des autorisations de dispositifs médicaux 510(k) », FDA, fda.gov La documentation à elle seule fait gonfler les budgets de recherche et développement, orientant les petits innovateurs vers des accords de licence ou des marchés académiques de niche. Les pistes de certification parallèles entravent les mises à jour agiles des micrologiciels une fois que les appareils déployés entrent dans des empreintes multi-pays, ralentissant le déploiement des fonctionnalités. Il en résulte des cycles d'adoption allongés qui peuvent dépasser quatre ans, diluant la valeur actualisée nette des investissements dans les nouvelles technologies et freinant l'accélération des revenus à court terme sur le marché de la détection, de la surveillance et de la sécurité radiologiques.
Pénurie de responsables de la sécurité radiologique certifiés
Les cadres réglementaires, tels que le 10 CFR Partie 35, stipulent un nombre minimum d'heures de formation et une pratique clinique supervisée pour les responsables de la sécurité radiologique ; cependant, les filières de formation restent sous-dimensionnées.[5]Source : Société de physique sanitaire, « Analyse des effectifs des responsables de la sécurité radiologique 2024 », Société de physique sanitaire, hps.org Les réseaux d'oncologie d'Asie-Pacifique, qui croissent à un rythme à deux chiffres, font ainsi face à des déficits de personnel qui retardent la mise en service des établissements. Les hôpitaux compensent en externalisant les fonctions de conformité auprès des fournisseurs d'équipements, mais les clauses de responsabilité limitent la portée de ces engagements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la détection tire la croissanceLes systèmes de détection et de surveillance ont généré 50,74 % des revenus de 2025, ancrant les budgets de procurement des hôpitaux, des opérateurs d'installations et des agences de défense qui doivent valider en permanence les conditions de dose. Dans la taille du marché de la détection, de la surveillance et de la sécurité radiologiques, les plateformes de détection devraient croître parallèlement aux modules d'analytique prédictive qui recommandent des intervalles de maintenance proactive. Les équipements de sécurité, comprenant les vêtements doublés de plomb, les cabines de décontamination et les portes de confinement automatisées, dépassent les normes historiques avec un TCAC de 7,55 %, portés par l'harmonisation des normes de dispositifs de protection ISO 2919. Les offres intégrées qui combinent des sondes gamma en temps réel avec des rideaux de blindage motorisés réduisent les délais entre l'alarme et le confinement et améliorent la conformité ALARA (aussi bas que raisonnablement réalisable). Les fournisseurs exploitent les synergies de vente croisée : les hôpitaux qui commandent des sondes à scintillation ajoutent souvent des abonnements à la dosimétrie par badge, tandis que les opérateurs de réacteurs regroupent des portiques périmètriques avec des systèmes de ventilation de confinement sur place. L'élasticité des prix reste modeste, car les obligations réglementaires renforcent l'urgence des achats, garantissant que les références haut de gamme maintiennent une traction régulière dans l'ensemble du secteur de la détection, de la surveillance et de la sécurité radiologiques.
La fonctionnalité étendue des tableaux de bord cloud — visualisation des alarmes géolocalisées, accès basé sur les rôles et génération automatisée de rapports de conformité — élève les équipements de détection au-delà du statut de produit de base. Les surcouches SaaS affichent des marges brutes significatives, dépassant les taux matériels et encourageant des écosystèmes indépendants du matériel. Par conséquent, les partenaires de distribution préfèrent stocker des passerelles multi-protocoles qui intègrent les modules NaI(Tl), CZT et neutrons sous une seule interface homme-machine (IHM) de supervision. L'analytique en temps réel réduit en outre les occurrences de faux positifs, réduisant les coûteux incidents d'évacuation. Ces solutions à valeur ajoutée renforcent le leadership des solutions de détection au sein du marché plus large de la détection, de la surveillance et de la sécurité radiologiques.


Par technologie de détecteur :
les semi-conducteurs en plein essorLes détecteurs à scintillation ont conservé 41,05 % de la part des revenus en 2025, grâce à leur chaîne d'approvisionnement mature et à leur profil coût-performance favorable dans l'imagerie médicale et la surveillance environnementale. Néanmoins, les architectures à semi-conducteurs devraient afficher un TCAC de 7,88 %, soit près de 1,5 fois le taux de croissance global du marché de la détection, de la surveillance et de la sécurité radiologiques. Les modules CZT offrent une résolution en énergie à température ambiante inférieure à 2 %, permettant la discrimination des isotopes cruciale pour les applications de sécurité intérieure. Les techniques de fabrication à l'échelle de la puce adaptées des fonderies CMOS grand public promettent des économies de volume susceptibles de contrebalancer l'obstacle élevé en termes d'investissements en capital qui freine actuellement l'adoption. Parallèlement, les détecteurs à gaz défendent des niches où la robustesse prime sur la résolution, comme les outils de diagraphie en puits pétroliers fonctionnant à 200 °C en fond de puits. Les dosimètres personnels évoluent des cartes TLD passives vers des micro-compteurs SiPM compatibles Bluetooth qui se synchronisent avec des registres de doses hébergés dans le cloud, reflétant la tendance plus large à la numérisation au sein du marché de la détection, de la surveillance et de la sécurité radiologiques.
Les retombées intersectorielles en matière de recherche et développement accélèrent les progrès des semi-conducteurs. Les fournisseurs de LiDAR automobile commercialisent des piles de tranches SiPM dont les matrices multi-pixels excellent à capturer les faibles signatures de scintillation, réduisant ainsi le bruit thermique et offrant des temps de récupération plus rapides. Les avancées parallèles dans les couches minces à base de pérovskite suggèrent le potentiel de panneaux flexibles de grande surface adaptés aux ailes de drones et aux façades de bâtiments. Les organismes de normalisation tels que l'ISO 21909 ont élargi les classes de performance pour tenir compte de ces nouveaux matériaux, offrant aux responsables des achats des tests d'acceptation clairement définis. Collectivement, ces avancées cimentent le segment des semi-conducteurs comme moteur d'innovation du secteur de la détection, de la surveillance et de la sécurité radiologiques.
Par secteur d'utilisation finale :
leadership médicalLes établissements médicaux ont contrôlé 35,64 % des dépenses de 2025, sous-tendus par la hausse des charges de cas de radiothérapie et un pipeline régulier de radiopharmaceutiques approuvés par la FDA. Les moniteurs automatisés de cellules chaudes documentent les niveaux de pureté des isotopes jusqu'aux parties par milliard, garantissant la précision du dosage pour les patients. Les dossiers de doses patients liés alimentent des référentiels de mégadonnées en oncologie, facilitant des études de comparaison des résultats qui, à leur tour, stimulent les mises à niveau progressives des équipements. Les agences de sécurité intérieure et de défense, qui s'étendent à un TCAC de 7,18 %, procurent des spectromètres portables légers et des capteurs embarqués sur drones capables de scanner des cours de fret sans perturber les flux logistiques. Les entreprises d'énergie à l'échelle des services publics et les entreprises industrielles de contrôle non destructif (CND), bien que croissant moins vite, fournissent une demande stable de remplacement cyclique pour les moniteurs périmètriques et les sondes à zone fixe à l'intérieur des salles de turbines, soutenant ainsi la croissance de référence du marché de la détection, de la surveillance et de la sécurité radiologiques.
Les instituts académiques et de recherche constituent une niche à prix de vente moyen élevé, car ils commandent des spectromètres sur mesure à ultra-haute résolution et à étalonnage d'isotopes de niche. Les achats financés par des subventions stipulent souvent l'utilisation de micrologiciels open-source pour la reproductibilité des données, incitant les fournisseurs à découpler la logique de traitement sensible à la propriété intellectuelle dans des modules FPGA sécurisés tout en exposant des interfaces SDK. À travers les segments d'utilisateurs, le fil conducteur commun est une préférence croissante pour les plateformes de détection définies par logiciel, un changement qui permet des extensions de produits transversaux et maximise les flux de revenus récurrents.
Analyse géographique
Marché de la Détection, de la Surveillance et de la Sécurité Radiologique en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 30,05 % en 2025, reflétant des parcs nucléaires bien établis, des infrastructures étendues de sécurité intérieure et des systèmes de santé pionniers en matière d'adoption. Les laboratoires nationaux américains canalisent des subventions de recherche et développement vers la miniaturisation des détecteurs CZT, tandis que le cadre RNCan canadien subventionne la modernisation des systèmes de surveillance environnementale dans les réacteurs de recherche. Les exportations croissantes de radiopharmaceutiques du Mexique ajoutent un volume incrémental pour les moniteurs de cellules chaudes de production d'isotopes. La normalisation transfrontalière selon la norme ANSI N42 améliore l'interopérabilité des équipements, renforçant ainsi les économies d'échelle au sein du marché régional de la détection, de la surveillance et de la sécurité radiologique.
Marché de la Détection, de la Surveillance et de la Sécurité Radiologique en Asie-Pacifique
L'Asie-Pacifique enregistre la trajectoire de croissance la plus rapide avec un CAGR de 8,05 %, soutenue par le plan de la Chine visant à mettre en service 150 réacteurs avant 2060. Le mandat de localisation inscrit dans la politique « Made in China 2025 » de Pékin favorise la création d'usines de fabrication en coentreprise pour les plaquettes CZT, réduisant les droits de douane à l'importation et atténuant la fragilité des chaînes d'approvisionnement. Le régime réglementaire post-Fukushima du Japon finance des réseaux de rayonnement gamma périmétrique s'étendant sur 20 km autour des sites de réacteurs, tandis que le Département de l'Énergie Atomique de l'Inde finance des dosimètres d'enquête à faible coût pour les services de cancérothérapie dans les villes de deuxième rang. L'expansion du réseau de cyclotrons 18 MeV de la Corée du Sud élargit davantage le nombre d'hôpitaux adressables, renforçant le statut de la région Asie-Pacifique en tant que moteur mondial de croissance du marché de la détection, de la surveillance et de la sécurité radiologique.
Marché de la Détection, de la Surveillance et de la Sécurité Radiologique en Europe
L'Europe affiche une croissance équilibrée, les projets de démantèlement en Allemagne, en Belgique et en Espagne créant une demande spécialisée pour les moniteurs alpha en air et les systèmes d'analyse de fûts de déchets. La France, qui maintient une part importante d'électricité d'origine nucléaire, se concentre sur les mises à niveau de prolongation de durée de vie devant satisfaire aux critères stricts de risque sismique de l'ASN. Le traité Euratom standardise les spécifications d'approvisionnement, permettant des contrats de volume transfrontaliers qui tirent parti des cycles budgétaires pluriannuels. Les nations d'Europe centrale et orientale, modernisant leurs réacteurs de recherche d'ère soviétique, recherchent des ensembles de détection clés en main associés à des services de formation.
Marché de la Détection, de la Surveillance et de la Sécurité Radiologique au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique, bien que naissants, déploient des scanners de fret neutronique dans des ports stratégiques et mettent en service des laboratoires de radiopharmacie basés sur des cyclotrons, présageant une dynamique à moyen terme pour le marché de la détection, de la surveillance et de la sécurité radiologique dans les géographies émergentes.

Paysage réglementaire
Les exigences réglementaires sur le marché de la détection, de la surveillance et de la sécurité radiologique reflètent les régimes nucléaires, médicaux et sécuritaires. La conformité couvre généralement les règles de la NRC américaine (10 CFR Part 20 relatif aux normes de radioprotection et au contrôle des doses), les voies réglementaires des dispositifs médicaux (FDA 510(k) pour certains détecteurs et systèmes de surveillance à usage médical), et les cadres de référence internationaux tels que les normes de sûreté de l'AIEA et Euratom 2013/59 relatifs à la radioprotection et aux obligations de surveillance environnementale. Ces régimes se chevauchant créent des besoins récurrents en instruments calibrés, en rapports logiciels validés et en processus d'assurance qualité documentés auprès des utilisateurs finaux dans les secteurs médical et de la santé, de l'énergie et de l'électricité, ainsi que de la sécurité intérieure et de la défense.
Une inflexion réglementaire notable en 2026 aux États-Unis est le projet de réglementation de la NRC autour du 10 CFR Part 20, qui introduit une approche graduée fondée sur le risque pour la gestion des doses et comprend des modifications mentionnées dans la documentation du projet concernant les constructions de limites de dose (y compris les limites de dose liées aux effluents). Parallèlement, d'autres juridictions maintiennent leurs recueils de règles et de directives de radioprotection sous revue, notamment le cadre des documents réglementaires de la Commission canadienne de sûreté nucléaire (CCSN) et le Radiation Protection and Nuclear Safety Regulations 2018 de l'Australie (version consolidée en vigueur). Pour les fournisseurs, ces évolutions renforcent les stratégies de certification multi-juridictionnelles (marquage CE, essais alignés sur les normes CEI le cas échéant, et règles de licence spécifiques à chaque pays telles que les exigences en matière de personnel et de supervision liées au 10 CFR Part 35). Elles augmentent également la prime accordée aux pistes d'audit assistées par logiciel et à la surveillance à distance pour soutenir les mandats de surveillance continue.
Analyse de la chaîne de valeur
La chaîne de valeur va des matériaux et composants amont spécialisés (cristaux et assemblages scintillateurs, intrants de détection de neutrons contraints par l'hélium-3, et matériaux de détecteurs semi-conducteurs tels que le CZT, ainsi que les photodétecteurs et les circuits intégrés spécifiques de lecture) à la fabrication d'instruments en aval intermédiaire (radiamètres portables, spectromètres, portiques de détection, moniteurs de zone fixes et dosimètres électroniques). L'intégration en aval, l'étalonnage et les services de cycle de vie sont proches des utilisateurs finaux, car de nombreuses décisions d'achat associent le matériel à un accompagnement continu en matière de conformité. Les normes et les orientations documentaires d'organismes tels que le NIST (Radiation Detection Documentary Standards Program), le CIRMS et l'IEEE TC-45 influencent les objectifs de conception et les essais de réception, tandis que les normes de capacité technique du DHS américain façonnent les attentes de performance pour la détection radiologique dans les applications de sécurité.
Les intégrateurs de systèmes et les réseaux de services OEM constituent des nœuds clés en aval, car de nombreux utilisateurs finaux achètent des solutions complètes, comprenant des capteurs ainsi que des passerelles de communication, des tableaux de bord dans le cloud, la gestion des alarmes et des contrats de maintenance. L'activité récente reflète cette structure, notamment les contrats de Mirion liés à la démonstration du réacteur TerraPower Natrium pour les systèmes de surveillance radiologique et d'instrumentation nucléaire, ainsi que les déploiements de sécurité portuaire tels que le lancement par Dubai Customs d'un système intégré de radioprotection et de surveillance basé sur l'IA pour les ports aériens, terrestres et maritimes. La consolidation apparaît également dans les outils de flux de travail adjacents, illustrée par l'acquisition par Radnostix des actifs de Lucerno Dynamics (y compris la technologie LARA System et le logiciel ELLEXA Explorer) pour élargir les capacités des dispositifs liés aux radiopharmaceutiques et intensifier l'intégration des données entre les détecteurs, les systèmes d'installation et la documentation de conformité.
Paysage concurrentiel
Le champ concurrentiel reste modérément concentré. Mirion Technologies exploite une intégration verticale couvrant la croissance cristalline, l'analytique logicielle et les réseaux de service sur le terrain, permettant des offres clés en main intégrées. Thermo Fisher Scientific se différencie grâce aux analyseurs de contrôle qualité radiopharmaceutiques de qualité réactif qui renvoient les données d'utilisation des instruments vers des tableaux de bord cloud, stimulant la traction des consommables. Teledyne FLIR se concentre sur des spectromètres portables de qualité défense, durcis selon les spécifications de réponse aux catastrophes MIL-STD, sécurisant des contrats pluriannuels avec le DHS.
Les challengers spécialisés poursuivent des niches ciblées : Kromek commercialise des circuits intégrés spécifiques à l'application (ASIC) pour détecteurs CZT optimisés pour les charges utiles de drones, tandis que Fuji Electric propose des dosimètres pour les soins de santé avec agrégation de journaux de doses par NFC adaptée aux services de radiologie à haut débit. Les goulots d'étranglement dans la fabrication de cristaux encouragent les alliances côté offre — la récente acquisition d'Advanced Measurement Technology par Mirion illustre une stratégie visant à couvrir le risque lié aux matières premières tout en élargissant l'étendue des produits.
Le pouvoir de fixation des prix dépend des écosystèmes logiciels qui fidélisent les revenus d'analytique récurrents ; par conséquent, les stratégies d'API ouvertes sont limitées. La maîtrise réglementaire multi-juridictionnelle constitue un avantage concurrentiel, car les entreprises capables de naviguer dans les exigences de la FDA, du marquage CE et de la PMDA accélèrent les déploiements mondiaux. Enfin, les empreintes de service après-vente — dépôts de pièces détachées, densité des ingénieurs de terrain et centres de surveillance à distance 24h/24 et 7j/7 — jouent un rôle décisif dans les secteurs verticaux à haute disponibilité tels que la production d'énergie nucléaire, façonnant les décisions d'achat et renforçant la fidélité à la marque au sein du marché de la détection, de la surveillance et de la sécurité radiologiques.
Leaders du secteur de la détection, de la surveillance et de la sécurité radiologiques
Kromek Group plc
Teledyne FLIR LLC
Fuji Electric Co., Ltd.
Mirion Technologies Inc.
Thermo Fisher Scientific Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de la Détection, de la Surveillance et de la Sécurité Radiologique
- Mirion Technologies Inc.
- Thermo Fisher Scientific Inc.
- Teledyne FLIR LLC
- Fuji Electric Co., Ltd.
- Unfors RaySafe AB
- Arktis Radiation Detectors Ltd.
- Kromek Group plc
- Berthold Technologies GmbH & Co. KG
- Alpha-Spectra, Inc.
- Radiation Detection Company
- Centronic Ltd.
- Burlington Medical LLC
- Amray Group Ltd.
- Atomtex SPE
- Polimaster Ltd.
- Smiths Detection Group Ltd.
- Ludlum Measurements, Inc.
- Hitachi-Aloka Medical, Ltd.
- General Atomics Electronic Systems
- Else Nuclear s.r.l.
- Silena Group s.r.l.

Opportunités de marché et perspectives d'avenir
La modernisation de la surveillance environnementale reste un espace blanc évident pour le matériel et les logiciels de surveillance en réseau, soutenu par des programmes publics actifs. Par exemple, la Commission de sûreté nucléaire de Taïwan a lancé son plan de surveillance de la radiation environnementale 2026 (couvrant la période du 1er janvier 2026 au 31 décembre 2026), englobant la surveillance à proximité des installations nucléaires, la détection des retombées radioactives, ainsi que les contrôles alimentaires et hydriques. Ce plan s'inscrit dans le mouvement plus large vers une détection permanente, des rapports automatisés et des flux de travail d'échantillonnage multi-matrices, ce qui crée un espace pour les fournisseurs qui associent des détecteurs fixes et mobiles à des services d'étalonnage, à un enregistrement des données inviolable et à des tableaux de bord simplifiant les rapports destinés aux régulateurs.
Les achats de sécurité intérieure et de défense constituent également un ancrage d'opportunités pour des instruments robustes et interopérables et des plateformes intégrées. Aux États-Unis, les mandats de contrôle du fret en vertu du 6 U.S. Code 921 et les cadres de capacité du DHS poussent la mise à niveau des systèmes hérités vers l'imagerie non intrusive de nouvelle génération et la détection radiologique. Le programme Radiological Detection System du JPEO-CBRND du DoD vise le remplacement des radiamètres hérités dans plusieurs services américains selon une approche de type IDIQ. Sur le plan technologique, les feuilles de route publiées et les programmes techniques, notamment l'accent mis par l'IEEE NSS MIC RTSD 2026 sur les détecteurs à semi-conducteurs composés fonctionnant à température ambiante et les feuilles de route européennes de métrologie de la radioprotection soutenant la conformité à Euratom 2013/59, indiquent une orientation produit à court terme vers les détecteurs à semi-conducteurs, des analyses réduisant les fausses alarmes, et une intégration plus étroite des données de détection dans les systèmes de commandement-contrôle opérationnels et les systèmes de qualité clinique.
Recent Industry Developments in Marché de la Détection, de la Surveillance et de la Sécurité Radiologique
- Juin 2026 : Teledyne FLIR Defense a annoncé un contrat de 11,2 millions USD avec l'armée américaine (CPE CBRND) pour livrer plus de 45 kits de capteurs CBRN sur drone intégrés au système UAS R80D SkyRaider. Ce contrat rapproche la détection radiologique du point de besoin en combinant systèmes sans pilote et kits de détection déployés sur le terrain. Il renforce également la demande motivée par la défense pour des architectures de détection légères et déployables, adaptables à grande échelle entre les unités.
- Avril 2025 : Teledyne FLIR Defense a reçu un contrat de quatre ans, d'un montant de 74,2 millions USD, avec l'armée américaine pour le développement du Capability Set 2.2 dans le cadre du programme de mise à niveau de la suite de capteurs du véhicule de reconnaissance nucléaire, biologique et chimique (NBCRV). Les travaux réalisés dans le cadre de ce programme renforcent le rôle de l'entreprise dans la détection CBRN intégrée et les logiciels destinés aux plateformes de reconnaissance. Ces mises à niveau centrées sur les véhicules influencent les spécifications d'achat des détecteurs, de l'analytique embarquée et des liaisons de données interopérables utilisées dans les flux de travail militaires CBRN.
- Septembre 2024 : Mirion Technologies a finalisé son acquisition de 45 millions USD d'Advanced Measurement Technology, élargissant son portefeuille de surveillance continue de l'air et étendant sa portée en Asie-Pacifique. Cet accord élargit l'offre de Mirion dans les cas d'usage de surveillance environnementale et des installations où la surveillance continue est obligatoire. Une base installée plus large et une gamme de produits élargie favorisent également la génération de contrats d'étalonnage, de service et de logiciels liés aux rapports de conformité.


Marché de la Détection, de la Surveillance et de la Sécurité Radiologique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les équipements et les solutions de soutien qui détectent, mesurent, surveillent et protègent les personnes et les sites contre les rayonnements ionisants dans les environnements médicaux, industriels, énergétiques, de recherche et de sécurité.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les systèmes de radiothérapie ni les ventes de modalités d'imagerie (par exemple les scanners CT ou de médecine nucléaire), sauf lorsque des produits autonomes de surveillance radiologique, de dosimétrie ou de sécurité sont achetés.
Aperçu de la segmentation
- Par type de produit
- Détection et surveillance
- Sécurité
- Par technologie de détecteur
- À gaz (Geiger-Müller, proportionnel, chambres d'ionisation)
- À scintillation (NaI(Tl), CsI, LaBr₃, plastique)
- À semi-conducteurs (HPGe, CZT, SiPM)
- Dosimètres personnels (TLD, OSL, électroniques)
- Par secteur d'utilisation finale
- Médical et soins de santé
- Énergie et électricité (nucléaire, conventionnel)
- Sécurité intérieure et défense
- Industrie (pétrole et gaz, mines, fabrication)
- Laboratoires de recherche et académiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des zones où l'exposition aux rayonnements est réglementée, et où les dépenses de surveillance apparaissent généralement, puis en alignant cela sur la manière dont les produits sont réellement déployés. Des sources publiques telles que l'AIEA, la NRC américaine, la FDA américaine, l'EPA et Eurostat ont été utilisées pour comprendre les règles de sécurité, les signaux d'activité nucléaire et le contexte des procédures de santé. Ces données ont servi à façonner des indicateurs de demande réalistes.
Nous avons également examiné les rapports annuels des entreprises et les présentations aux investisseurs afin de comprendre les schémas de répartition des revenus, le positionnement des produits et l'accent régional, ce qui permet d'encadrer les hypothèses de PVM et d'adoption. Pour vérifier les orientations en matière de brevets et de technologie, nous avons consulté une base de données de brevets payante. Pour recouper les mouvements commerciaux des catégories d'instruments pertinentes, nous avons utilisé une base de données d'expéditions d'importation et d'exportation lorsque cela s'appliquait. Les sources documentaires mentionnées ici sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire a porté sur des entretiens et de courtes enquêtes auprès de fabricants, distributeurs, partenaires de services, et équipes d'achat et de sécurité des utilisateurs finaux dans les secteurs de la santé, du nucléaire et de l'énergie, des utilisateurs industriels et des agences de sécurité. Nous avons utilisé ces discussions pour confirmer ce qui est acheté en tant que système par rapport à un composant, la manière dont se déroulent en pratique les cycles de remplacement, et où sont comptabilisés les revenus de service et d'étalonnage. Les hypothèses ont ensuite été ajustées jusqu'à refléter les schémas d'achat sur le terrain dans les différentes régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | CXOs : 13 % | APAC : 37 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 37 % |
| Acteurs plus petits : 17 % | Managers : 45 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en combinant une logique descendante et ascendante, le modèle principal étant ancré dans des bassins de demande pouvant être suivis chaque année. En pratique, les signaux liés aux procédures et à la base installée dans les environnements médicaux et de recherche, l'activité du nucléaire et du cycle du combustible, ainsi que l'intensité du contrôle de sécurité ont été utilisés pour reconstituer une enveloppe de dépenses, ensuite répartie en catégories de produits et de technologies à l'aide de parts d'adoption validées lors des entretiens.
Pour garder des chiffres réalistes, nous avons utilisé des approximations ascendantes sélectives, telles que des volumes unitaires échantillonnés pour les dosimètres personnels et les moniteurs de zone multipliés par des fourchettes de PVM pratiques, puis vérifiées par rapport à l'exposition des revenus des fournisseurs et aux retours des canaux de distribution avant la finalisation des totaux. Les principales données utilisées dans le modèle comprennent la base installée et les cycles de remplacement des détecteurs et dosimètres, les taux de recours à l'étalonnage et au service, la fréquence de surveillance réglementaire des lieux de travail et des sites, les schémas publics de capacité nucléaire, d'arrêts et de maintenance, ainsi que les effets de calendrier des achats de sécurité et de défense. Pour la prévision, une analyse de scénarios a été utilisée pour refléter les différents cycles d'achat et l'intensité des politiques, puis la trajectoire annuelle a été lissée à l'aide d'un consensus d'experts sur l'adoption et l'évolution des prix. Lorsque les signaux de volume directs étaient faibles dans un pays ou un groupe d'utilisateurs finaux, les lacunes ont été comblées par des indicateurs indirects (par exemple des régimes réglementaires similaires et une densité de base installée comparable), suivis de vérifications auprès d'interlocuteurs locaux.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants qui devraient évoluer dans la même direction, tels que l'activité de production nucléaire, les tendances des procédures de santé et l'activité de conformité en matière de sécurité rapportée, lorsqu'elle est disponible. Lorsqu'un résultat de segment semble incohérent, nous réexaminons les facteurs d'entrée, revérifions le calendrier des devises et les fourchettes de prix, puis recontactons quelques répondants pour confirmer si le changement est réel ou un artefact de modélisation.
Avant validation finale, le travail passe par un examen analytique en plusieurs étapes, comprenant des vérifications de variance entre régions et des liens croisés entre la demande de produits et l'activité des utilisateurs finaux. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de politique majeurs, des perturbations d'approvisionnement ou des évolutions notables des achats. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle, alignée sur les dernières informations disponibles.
Taille du marché de la détection, de la surveillance et de la sécurité radiologique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour ce secteur ne correspondent souvent pas, car les limites de la catégorie ne sont pas traitées de la même manière d'une étude à l'autre, et parce que les revenus de tarification et de service sont traités différemment. Les différences proviennent également du choix de l'année de référence, du calendrier de conversion des devises, et du fait que les achats de sécurité et de défense soient modélisés comme une demande régulière ou comme des achats irréguliers.
Dans cette étude, les principaux facteurs d'écart ont été vérifiés autour de ce qui compte comme équipement de sécurité par rapport aux EPI industriels généraux, si les services d'étalonnage et d'après-vente sont inclus, et comment les détecteurs à usage mixte sont attribués lorsqu'ils sont vendus à la fois dans des environnements médicaux et non médicaux. Nous avons également constaté que certaines approches supposent une érosion plus rapide du PVM pour les détecteurs, tandis que d'autres supposent une tarification stable liée aux exigences de conformité, ce qui peut modifier de manière significative la progression de 2025 à 2026.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,62 milliards USD (2025) | |
| Éditeur sectoriel A | 3,68 milliards USD (2025) | Cette estimation semble utiliser une liste de produits légèrement plus large autour des plateformes de surveillance et des solutions connexes, et peut également appliquer un calendrier de taux de change différent pour l'année de référence, ce qui modifie le total en USD. |
| Organe de recherche B | 1,74 milliard USD (2025) | Cette estimation est cohérente avec un périmètre de revenus comptabilisés plus restreint, où certaines parties des dépenses de surveillance médicale et industrielle ainsi que les revenus de service et d'étalonnage peuvent être exclues ou seulement partiellement prises en compte. |
Le tableau montre un écart important, et selon le périmètre de Mordor Intelligence, la valeur est liée aux équipements autonomes de détection et de surveillance radiologique ainsi qu'aux produits de sécurité associés et aux services connexes tels qu'achetés par les utilisateurs finaux, ce qui évite de mélanger les revenus des systèmes d'imagerie ou de thérapie adjacents. Une fois le périmètre fixé, les totaux restent traçables jusqu'aux facteurs pratiques tels que la base installée, les cycles de remplacement et les taux de recours aux services, de sorte que le résultat soit reproductible lorsque les hypothèses sont mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché mondial de la détection, de la surveillance et de la sécurité radiologiques en 2026 ?
Il s'établit à 3,85 milliards USD et devrait atteindre 5,23 milliards USD d'ici 2031, représentant une prévision de TCAC de 6,32 %.
Quelle catégorie de produits génère la majeure partie des revenus actuels ?
Les solutions de détection et de surveillance représentent 50,74 % des revenus de 2025, reflétant leur rôle central dans les secteurs des soins de santé, industriel et de la sécurité.
Quelle technologie de détecteur connaît la croissance la plus rapide jusqu'en 2031 ?
Les détecteurs à base de semi-conducteurs, tels que le tellurure de zinc et de cadmium et les photomultiplicateurs en silicium, devraient afficher un TCAC de 7,88 %, portés par les améliorations de la résolution en énergie et de la miniaturisation.
Pourquoi l'Asie-Pacifique est-elle considérée comme l'épicentre de la croissance ?
Le développement agressif de réacteurs nucléaires en Chine, les mises à niveau de surveillance post-Fukushima au Japon et l'expansion de la fabrication de radiopharmaceutiques en Inde alimentent un TCAC régional anticipé de 8,05 %.
Quel défi de la chaîne d'approvisionnement affecte le plus les instruments de détection de neutrons ?
La disponibilité intermittente et la hausse des prix du gaz hélium-3 continuent de pousser les fabricants d'équipements d'origine vers des alternatives gainées de bore ou enrichies au lithium.
Dernière mise à jour de la page le:



