
Taille et parts du marché du logement senior au Qatar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 0.62 Milliards de dollars |
| Taille du Marché (2031) | 1.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.57 % |
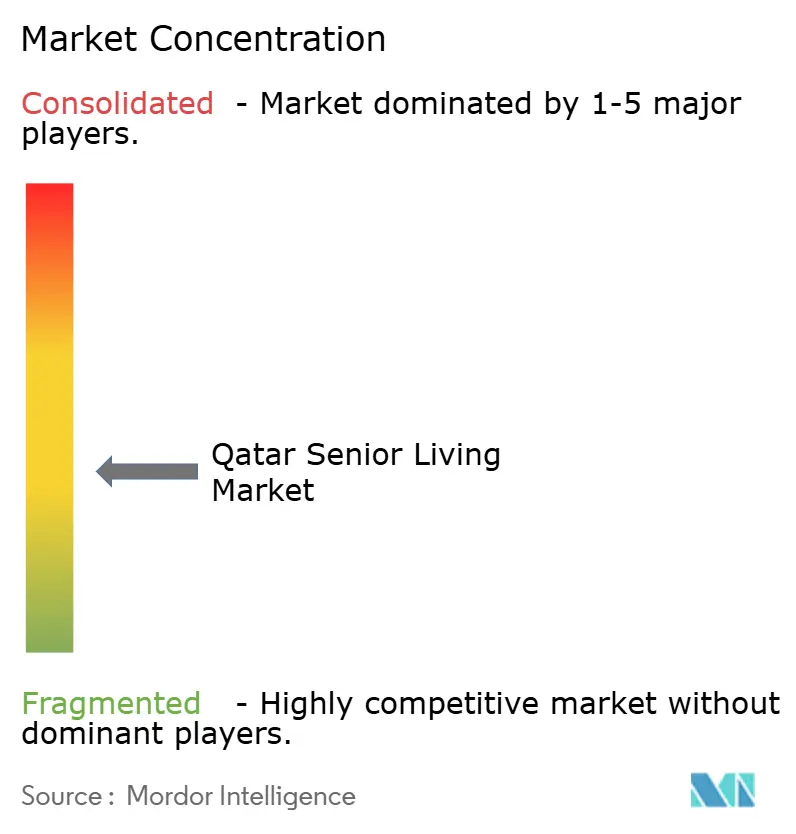
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du logement senior au Qatar par Mordor Intelligence
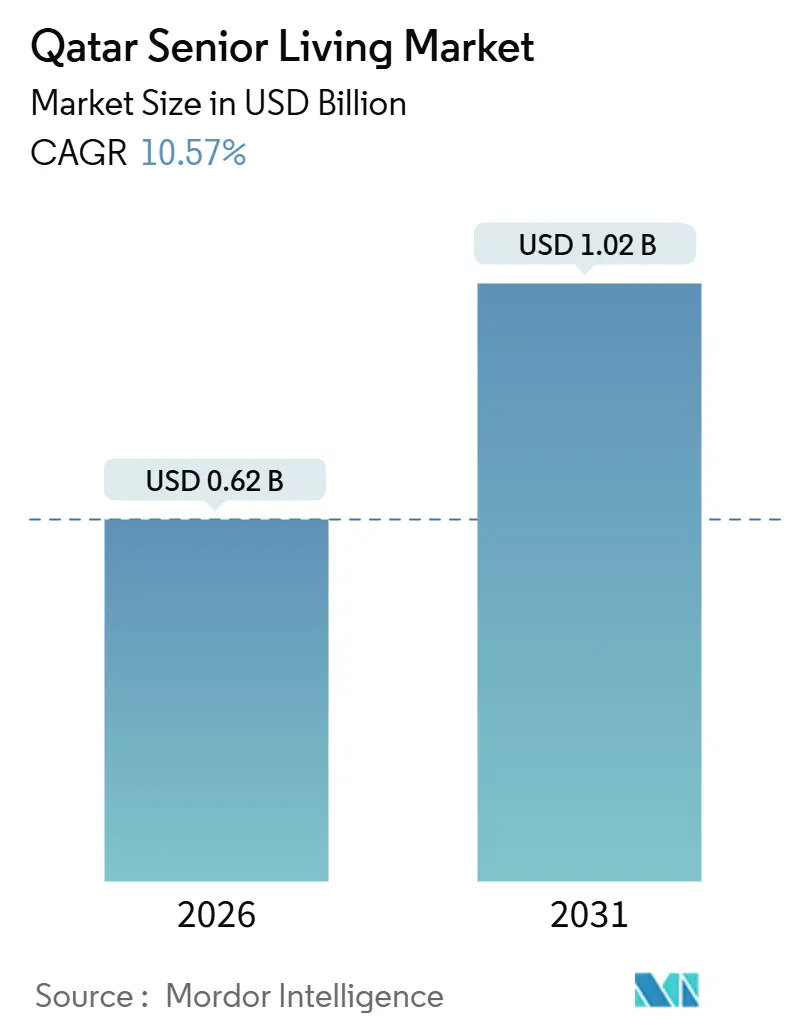
La taille du marché du logement senior au Qatar est estimée à 0,62 milliard USD en 2026, et devrait atteindre 1,02 milliard USD d'ici 2031, à un CAGR de 10,57 % pendant la période de prévision (2026-2031). La richesse élevée des ménages, la Stratégie nationale de santé 2024-2030 et la couverture d'assurance maladie obligatoire stimulent la demande de communautés à continuum de soins. Les opérateurs se concentrent sur des campus médicalement intégrés combinant rééducation post-aiguë, soins de la mémoire et unités indépendantes à télémédecine intégrée, tandis que de grands plans directeurs à usage mixte à Doha et à Lusail fournissent des terrains et des infrastructures. La disponibilité de la main-d'œuvre demeure un point de pression, mais les nouvelles licences d'« infirmier à domicile » et les codes de remboursement de la télémédecine réduisent les seuils de dotation en personnel clinique. Les coûts de construction sont élevés, mais les capitaux souverains et le financement bancaire continuent d'affluer vers des projets hybrides associant propriété immobilière et services par abonnement, soutenant une expansion régulière du marché du logement senior au Qatar.
Principaux enseignements du rapport
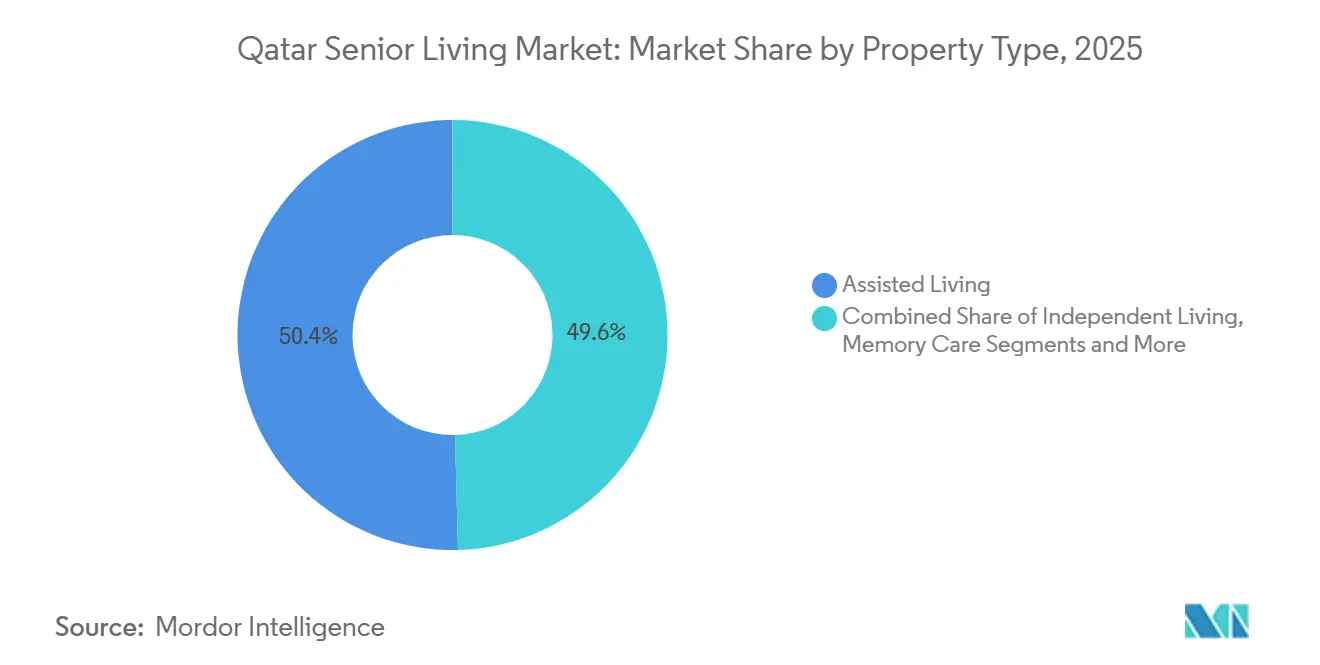
- Par type de propriété, le logement assisté détenait 50,4 % des parts du marché du logement senior au Qatar en 2025 ; les soins de la mémoire devraient se développer à un CAGR de 11,87 % jusqu'en 2031.
- Par modèle économique, le format de location à bail longue durée était en tête avec 62,3 % des revenus en 2025, tandis que les structures hybrides devraient progresser à un CAGR de 11,95 % jusqu'en 2031.
- Par tranche d'âge, la cohorte des plus de 85 ans représentait 12 % de la taille du marché du logement senior au Qatar en 2025 et progresse à un CAGR de 12,32 % jusqu'en 2031.
- Par ville, Doha a capté 59,7 % des parts du marché du logement senior au Qatar en 2025 ; Lusail est en passe d'atteindre un CAGR de 12,80 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du logement senior au Qatar
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Revenu élevé par habitant et couverture solide en matière d'assurance/santé soutenant des communautés premium médicalement intégrées | 3.1% | National, avec le plus fort pouvoir d'achat à Doha, Lusail | Moyen terme (2-4 ans) |
| Le vieillissement progressif des ressortissants qatariens accroissant le besoin d'options de logement indépendant, assisté et de soins de la mémoire | 2.8% | National, concentré à Doha, Al Rayyan, Al Wakrah | Long terme (≥ 4 ans) |
| Investissement gouvernemental dans les soins de santé et la rééducation, permettant des modèles à continuum de soins avec les hôpitaux/cliniques | 2.5% | National, ancré par les établissements de Hamad Medical Corporation à Doha, en expansion vers Lusail | Moyen terme (2-4 ans) |
| Grands plans directeurs à usage mixte adaptés aux concepts de logement accessible et favorable aux personnes âgées | 1.4% | Lusail, Msheireb Downtown Doha, l'île de Gewan, Al Wakrah | Long terme (≥ 4 ans) |
| Conception technologiquement avancée améliorant les résultats et l'efficacité opérationnelle | 1.2% | National, portée par les initiatives TASMU Smart Qatar à Doha, Lusail | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Revenu élevé par habitant et couverture solide en matière d'assurance/santé soutenant des communautés premium médicalement intégrées
Le PIB par habitant du Qatar a atteint 71 054 USD en 2024, le classant parmi les dix premières économies mondiales[1]. Les ménages aisés financent aisément eux-mêmes des services dépassant les plafonds de l'assurance Seha, tandis que les expatriés bénéficient d'une couverture privée obligatoire en vertu de la loi n° 22 de 2021. Les promoteurs intègrent des cliniques de longévité et des suites de rééducation dans des tours résidentielles, illustré par le lancement en 2024 de Pearl International Hospital d'une superficie de 14 000 mètres carrés. La tarification premium est donc acceptée pour les modèles de soins intégrés, soutenant une croissance supérieure au marché pour le marché du logement senior au Qatar.
Vieillissement progressif des ressortissants qatariens accroissant le besoin d'options de logement indépendant, assisté et de soins de la mémoire
L'espérance de vie a atteint 81,8 ans en 2024, et la politique nationale vise désormais 82,6 ans, comprimant la morbidité sur une période plus courte et accroissant la demande de soins de plus haute acuité[2]. L'Enquête nationale sur le vieillissement, réalisée en 2024-2025, offre aux opérateurs le premier tableau détaillé de la mobilité, des fonctions cognitives et des réseaux sociaux des citoyens âgés de 60 ans et plus, permettant des décisions plus précises en matière de mix de produits. Les premières conclusions indiquent une transition plus rapide que prévu du logement assisté vers les besoins en soins de la mémoire, à l'image des tendances mondiales en matière de longévité. Les médecins sont encouragés à orienter les patients post-aigus vers des structures communautaires, renforçant le taux d'occupation des opérateurs privés. Ensemble, ces éléments confèrent une dynamique à long terme au marché du logement senior au Qatar.
Investissement gouvernemental dans les soins de santé et la rééducation permettant des modèles à continuum de soins
La stratégie 2024-2030 de Hamad Medical Corporation modernise l'Hôpital général de Hamad et renforce les passerelles vers l'Institut qatarien de rééducation, permettant une sortie plus fluide vers les communautés privées[3]. L'expansion parallèle de Primary Health Care Corporation élargit le soutien aux maladies chroniques en milieu ambulatoire. La nouvelle licence formalisée d'« infirmier à domicile » permet aux infirmiers pratiques d'effectuer des soins des plaies et l'administration de médicaments au sein des résidences, abaissant les seuils d'acuité. Les projets pilotes de bâtiments intelligents avec le Parc des sciences et technologies du Qatar intègrent la télésanté et la surveillance à distance, renforçant davantage les liens cliniques. Collectivement, ces initiatives ancrent le marché du logement senior au Qatar dans le continuum national de soins.
Grands plans directeurs à usage mixte adaptés aux concepts de logement accessible et favorable aux personnes âgées
Le plan d'urbanisme de Lusail, d'une valeur de 250 milliards USD, applique des principes de conception universelle — larges trottoirs, traversées abritées et aménagements axés sur les transports en commun — qui facilitent le vieillissement à domicile. La rénovation de Msheireb Downtown Doha, d'une valeur de 20 milliards QAR (5,5 milliards USD), suit un plan directeur similaire axé sur la marchabilité et la certification LEED. Le soutien du fonds souverain, visible dans la participation de 49 % de la Qatar Investment Authority dans Msheireb Properties, confirme la confiance dans l'urbanisme favorable aux personnes âgées. Les promoteurs peuvent ainsi tester la demande de logements seniors en utilisant le parc résidentiel standard avant de déployer des campus spécialisés, ce qui accroît la flexibilité de l'offre et soutient une croissance régulière du marché du logement senior au Qatar.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence culturelle pour la cohabitation multigénérationnelle limitant l'adoption institutionnelle du logement senior | -1.9% | National, plus marqué dans les foyers qatariens traditionnels | Long terme (≥ 4 ans) |
| Faible population adressable et contraintes de main-d'œuvre en gériatrie/soins infirmiers pesant sur l'échelle et les coûts | -1.6% | National, aigu à Doha, Al Rayyan, Lusail | Moyen terme (2-4 ans) |
| Coûts élevés des terrains/constructions et évolution des réglementations/licences compliquant la faisabilité pour les nouveaux entrants | -1.3% | Doha, Lusail, Al Wakrah | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence culturelle pour la cohabitation multigénérationnelle limitant l'adoption institutionnelle
Les obligations familiales restent fortes dans tout le Golfe, et placer des personnes âgées dans des établissements peut être perçu comme un abandon social. Les quatre centres de soins de jour d'Ehsan accueillent 261 seniors, mais s'arrêtent à la limite des soins résidentiels, soulignant la stigmatisation persistante. Les premières données d'enquête montrent que moins de 10 % des seniors qatariens jugent acceptable le logement institutionnel. Les opérateurs commercialisent donc leurs communautés comme une nécessité médicale plutôt que comme un choix de style de vie, réduisant le bassin adressable. Ce frein culturel atténue le potentiel haussier du marché du logement senior au Qatar malgré le vieillissement démographique.
Faible population adressable et contraintes de main-d'œuvre pesant sur l'échelle et les coûts
Seuls 60 000 citoyens avaient 65 ans et plus en 2024, et même un taux de placement en établissement de 10 % équivaut à 6 000 lits — insuffisant pour atteindre des économies d'échelle. Les hôpitaux et les centres de soins primaires se disputent agressivement les infirmiers gériatriques, faisant grimper les charges salariales et le taux de rotation du personnel. Les opérateurs importent des aides-soignants d'Asie du Sud, mais se heurtent à des quotas de visas et à des coûts de formation obligatoires imposés par le Département des professions de santé. La rareté de la main-d'œuvre impose des prix premium, ce qui élève les barrières à l'entrée et contraint l'expansion du marché du logement senior au Qatar.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété : les soins de la mémoire dépassent la croissance du logement assisté
Le logement assisté a capté 50,4 % des parts du marché du logement senior au Qatar en 2025, reflétant son rôle de transition par défaut depuis les foyers multigénérationnels. Les soins de la mémoire, en revanche, devraient se développer à un CAGR de 11,87 % jusqu'en 2031, dépassant la performance globale du marché de 130 points de base. Les promoteurs positionnent des ailes dédiées à la démence à l'intérieur de quartiers à usage mixte — les suites gériatriques de Pearl International Hospital en étant un exemple emblématique — pour monétiser une tarification premium supérieure de 30 % à 50 % aux tarifs du logement assisté. Les modules de dépistage cognitif de l'Enquête nationale sur le vieillissement promettent des données granulaires sur la prévalence, permettant une souscription plus précise du nombre d'unités.
Au-delà du titre, l'offre de logements indépendants reste faible car les normes culturelles favorisent encore la prise en charge familiale des personnes âgées actives. Pourtant, la licence d'« infirmier à domicile » et le haut débit omniprésent prolongent la durée de vie des unités indépendantes en superposant la téléinfirmerie aux équipements de loisirs. Les lits de soins infirmiers exigent les ratios de dotation en personnel les plus élevés et font face à la plus forte inflation salariale, de sorte que les opérateurs séquencent leurs développements : les blocs indépendants et assistés ouvrent en premier, les ailes de soins de la mémoire et de soins infirmiers étant ajoutées une fois que le taux d'occupation se stabilise. À mesure que la longévité augmente et que les taux de diagnostic s'améliorent, la part des soins de la mémoire dans la taille du marché du logement senior au Qatar est amenée à croître régulièrement.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par modèle économique : les structures hybrides testent la flexibilité du marché
Les contrats de location à bail longue durée détenaient 62,3 % des revenus en 2025, privilégiés à la fois par les familles qatariennes qui préservent des liquidités pour les dépenses de santé et par les expatriés planifiant leur rapatriement. Les formules hybrides — achat d'unité associé à des frais de service mensuels — devraient croître à un CAGR de 11,95 %, reflétant l'appétit pour la propriété immobilière en tant que couverture contre l'inflation tout en conservant la flexibilité des services. Le Barwa Village de Barwa Real Estate, occupé à 96 %, démontre que les blocs à tenure mixte peuvent accueillir des résidents plus âgés sans segmentation de marque basée sur l'âge.
Les modèles hybrides réduisent les risques liés aux flux de trésorerie des opérateurs en séparant les produits immobiliers des revenus opérationnels. Crystal Residence de United Development Company, qui a pré-vendu 46 % de ses unités fin 2024, montre comment des appartements en pleine propriété dans des quartiers riches en loisirs attirent à la fois les investisseurs et les futurs seniors. Le soutien souverain, illustré par la participation de Qatar Investment Authority dans Msheireb Properties, suggère que les marchés de capitaux considèrent le parc senior hybride comme de l'immobilier grand public plutôt que comme des soins de santé de niche. Cette combinaison de propriété et de location sous-tend une expansion durable du marché du logement senior au Qatar.
Par âge : la cohorte des plus de 85 ans conduit le mix d'acuité
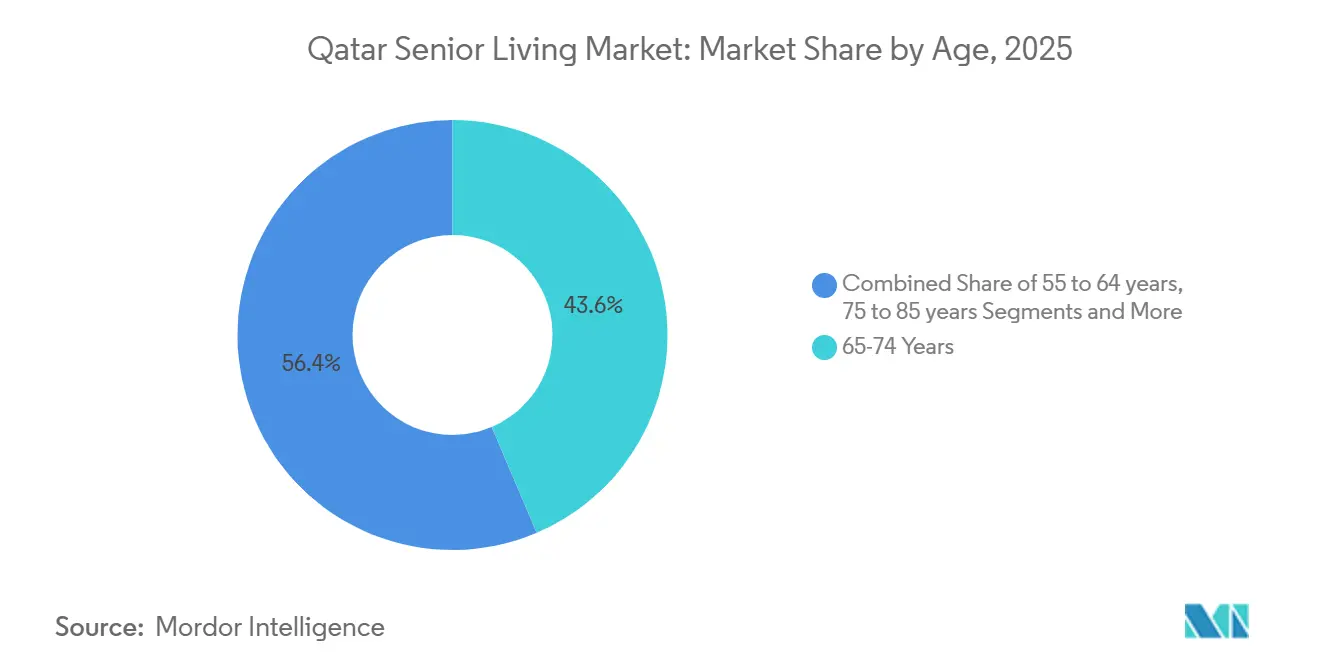
La tranche d'âge des 65 à 74 ans représentait 43,6 % du taux d'occupation en 2025, mais la cohorte des plus de 85 ans est en passe d'atteindre un CAGR de 12,32 %, le plus rapide de toutes les tranches d'âge. À mesure que les jeunes retraités vieillissent vers des phases de dépendance plus élevée, les opérateurs doivent anticiper les investissements dans les lits de soins infirmiers qualifiés et de soins de la mémoire. La volonté de Hamad Medical Corporation de raccourcir les séjours hospitaliers envoie davantage de patients très âgés directement vers des établissements communautaires, augmentant la complexité du mix d'acuité.
Les règles de télémédecine prolongent le temps pendant lequel les seniors plus jeunes peuvent rester dans des appartements indépendants, mais une fois la fragilité installée, les transitions vers des unités à soins intensifs sont rapides. Les données d'évaluation fonctionnelle de l'Enquête nationale sur le vieillissement affineront les prévisions des limitations dans les activités de la vie quotidienne, guidant les ratios de conception entre le logement assisté, les soins de la mémoire et les soins infirmiers. La planification de produits stratifiée par âge reste donc au cœur du maintien des marges sur l'ensemble du marché du logement senior au Qatar.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Doha a conservé 59,7 % des lits occupés en 2025, soutenue par l'Hôpital général de Hamad, l'Institut qatarien de rééducation et le lancement de Pearl International Hospital en décembre 2024, qui orientent collectivement les références post-aiguës vers les communautés avoisinantes. Un PIB élevé par habitant et la rénovation du centre-ville piéton de Msheireb renforcent encore l'attrait pour les résidents. L'investissement souverain dans les quartiers favorables aux personnes âgées maintient une absorption soutenue malgré des tarifs premium, cimentant le leadership de Doha sur le marché du logement senior au Qatar.
Lusail est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 12,80 % jusqu'en 2031. Sa vaste empreinte à usage mixte permet une accessibilité sur mesure, tandis que les futurs pôles de santé liés à Hamad Medical Corporation réduiront les délais de transfert vers les soins intensifs. Les premières ventes à l'île de Gewan et le fort succès de Crystal Residence signalent des facteurs d'attractivité lifestyle qui résonnent auprès des seniors aisés cherchant des alternatives au cœur plus onéreux de Doha.
Al Rayyan et Al Wakrah ont ensemble contribué à environ un quart de la demande de 2025, portées par des prix fonciers plus bas mais limitées par des écosystèmes cliniques plus minces. Les districts ruraux restent marginaux car les lacunes en matière de dotation en personnel, de transport et de soins d'urgence l'emportent sur les avantages en termes d'accessibilité financière. Par conséquent, le marché du logement senior au Qatar restera concentré dans le couloir de la capitale, Lusail absorbant la part du lion de la croissance incrémentale.
Paysage réglementaire
Le secteur des résidences seniors au Qatar s'inscrit dans un cadre piloté par le secteur de la santé, ancré autour du ministère de la Santé publique (MOPH) et de la Stratégie nationale de santé 2024-2030, qui priorise les soins préventifs, les parcours de réadaptation et les services liés au vieillissement. L'assurance maladie obligatoire instaurée par la loi n° 22 de 2021 soutient une demande liée à la couverture pour les modèles de logement pour seniors intégrant des soins médicaux, et l'octroi de licences réglementées pour les soins à domicile, y compris le parcours formalisé d'infirmier à domicile mentionné dans le contexte du rapport, permet la réalisation d'actes cliniques au domicile afin de favoriser le maintien à domicile.
En matière de prestation de services, Hamad Medical Corporation (HMC) définit les normes de pratique clinique et fournit une capacité de soins gériatriques et de longue durée à travers des programmes et établissements tels qu'Enaya et Daam, façonnant les parcours d'orientation depuis les soins aigus vers les soins post-aigus et communautaires. Les initiatives nationales de vieillissement en bonne santé, alignées sur la Décennie des Nations unies pour le vieillissement en bonne santé (2021-2030), ainsi que les programmes menés par des entités telles qu'Ehsan, renforcent une orientation politique vers des soutiens communautaires, la santé mentale et les soins fonctionnels, qui rejoignent les préoccupations des opérateurs et promoteurs de résidences seniors planifiant des campus de continuum de soins.
Analyse de la chaîne de valeur
La chaîne de valeur des résidences seniors au Qatar débute par le remembrement foncier, la planification directrice et l'aménagement, pilotés en grande partie par des groupes immobiliers liés à l'État et riches en foncier, tels que Qatari Diar, Barwa Real Estate, United Development Company et Msheireb Properties, qui contrôlent des emplacements et infrastructures de premier plan à Doha et à Lusail. La conception et la livraison mettent l'accent sur l'accessibilité et la préparation aux bâtiments intelligents dans des quartiers à usage mixte, et les projets intègrent souvent des cliniques, un accès à la réadaptation et des éléments d'espace public adaptés aux seniors, réduisant ainsi la dépendance aux formats institutionnels autonomes.
Les opérations relient la gestion résidentielle à la prestation de soins cliniques et sociaux. HMC et la Primary Health Care Corporation ancrent les parcours cliniques publics et les services communautaires, tandis que des entités telles qu'Ehsan fournissent un soutien social, des services de type accueil de jour et des programmes d'autonomisation des personnes âgées qui complètent les modèles fondés sur le logement. Les assureurs et la couverture parrainée par l'employeur influencent les flux de paiement, tandis que les prestataires de soins à domicile agréés et la coordination des soins par télémédecine étendent les services aux résidences indépendantes et assistées, compensant partiellement les contraintes de main-d'œuvre et soutenant des écosystèmes de résidences seniors intégrant des soins médicaux.
Paysage concurrentiel
Le marché est modérément concentré, les promoteurs liés à l'État et riches en terrains — Barwa Real Estate, Qatari Diar, Msheireb Properties et United Development Company — contrôlant la plupart des emplacements de choix. Aucun, cependant, n'exploite une marque dédiée au logement senior, laissant l'offre fragmentée entre des actifs à usage mixte et des prestataires de soins à domicile. La ligne de financement de 824 millions USD de Barwa et son pipeline de 5,5 milliards USD montrent une disposition à se tourner vers des projets seniors hybrides dès que l'acceptation culturelle s'améliorera.
La concurrence se concentre de plus en plus sur l'intégration des capacités de soins dans des plans directeurs plus larges. L'investissement de 5,5 milliards USD de Msheireb Downtown et le budget de 250 milliards USD de Lusail illustrent des stratégies d'échelle où les unités seniors complètent le commerce de détail et l'hôtellerie plutôt que de se positionner seules. Le protocole d'accord sur les bâtiments intelligents entre United Development Company et le Parc des sciences et technologies du Qatar met en avant la technologie comme facteur de différenciation qui prolonge l'indépendance des résidents.
Les opérateurs internationaux ciblent les espaces vierges en matière de soins de la mémoire et de soins infirmiers qualifiés, des segments à la croissance la plus rapide mais insuffisamment approvisionnés. La clarté des licences autour de la télémédecine permet désormais aux nouveaux entrants à faible immobilisation d'actifs de se positionner avec des modèles de coordination des soins, en s'associant à des promoteurs locaux pour la livraison immobilière. Au fur et à mesure de la maturation des projets, le marché du logement senior au Qatar évoluera probablement d'une offre fragmentée vers des plateformes de marque médicalement intégrées.
Leaders du secteur du logement senior au Qatar
Ehsan – Center for Empowerment & Elderly Care
Hamad Medical Corporation
Barwa Real Estate Company
Qatari Diar Real Estate Investment Company
United Development Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'espace inexploité est le plus visible dans les formats à forte acuité médicale intégrée, situés entre les soins hospitaliers et les soins familiaux traditionnels, en particulier les unités de soins pour troubles cognitifs et les résidences assistées liées à la réadaptation post-aiguë. Le cadre politique et de soins actuel fournit des facteurs favorables à la demande : la Stratégie nationale de santé 2024-2030 formalise l'orientation vers la prévention, la gestion des maladies chroniques et les parcours de réadaptation, tandis que les filières de services et les parcours de sortie de HMC soutiennent une occupation fondée sur l'orientation pour les résidences privées situées près des principaux pôles cliniques de Doha et des pôles émergents liés à Lusail.
Un deuxième domaine d'opportunité concerne les modèles communautaires de maintien à domicile combinant l'octroi de licences pour les soins à domicile avec une programmation sociale et de bien-être structurée. Cette approche réduit la stigmatisation liée à l'institutionnalisation tout en élargissant le bassin adressable. Les preuves du développement de l'écosystème incluent l'expansion des cliniques ICOPE (par exemple, la clinique du Al Mashaf Health Center ouverte en novembre 2025) et les initiatives menées par Ehsan qui élargissent les services et l'engagement destinés aux seniors. Pour les promoteurs et opérateurs, cela favorise des propositions hybrides intégrant des services par télémédecine, une programmation de jour et des options de soins évolutifs au sein de quartiers à usage mixte tels que Msheireb Downtown Doha et Lusail, où la forme urbaine à conception universelle et l'investissement soutenu par l'État améliorent la faisabilité d'un parc immobilier adapté aux seniors.
Développements récents du secteur
- Juin 2026 : Ehsan - Center for Empowerment & Elderly Care a lancé la quatrième édition du programme de promotion de la santé mentale Quality of Life destiné aux seniors, en coopération avec le ministère de la Santé publique. L'initiative renforce le soutien communautaire en santé mentale pour les résidents âgés et s'aligne sur la politique de santé publique visant à promouvoir le bien-être des populations vieillissantes.
- Avril 2026 : Ehsan - Center for Empowerment & Elderly Care a élargi sa portée avec l'exploitation d'environ cinq centres à travers le Qatar. Cette expansion élargit l'accès aux soins gériatriques et améliore les options de maintien à domicile pour les seniors.
- Mars 2026 : Barwa Real Estate Company - le plan stratégique 2026 de Barwa met l'accent sur les partenariats public-privé pour l'expansion du secteur de la santé et des secteurs connexes. Le plan ouvre une voie permettant à Barwa d'entrer dans les résidences seniors au sein de plans directeurs intégrés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des résidences seniors au Qatar est comptabilisé comme la valeur générée par les solutions de logement et de soins conçues pour les personnes âgées, où l'hébergement est combiné à un certain niveau de services de soutien ou de soins cliniques.
Exclusions du périmètre : nous ne comptabilisons pas les hôpitaux généraux, les locations immobilières résidentielles standards, ni les soins informels fournis par la famille lorsqu'ils ne sont pas dispensés dans le cadre d'une offre payante de résidence seniors.
Aperçu de la segmentation
- Par type de propriété
- Logement assisté
- Logement indépendant
- Soins de la mémoire
- Soins infirmiers
- Par modèle économique
- Vente en pleine propriété
- Location à bail longue durée
- Hybride (vente + bail)
- Par âge
- 55 à 64 ans
- 65 à 74 ans
- 75 à 85 ans
- Plus de 85 ans
- Par villes clés
- Doha
- Al Rayyan
- Al Wakrah
- Lusail
- Reste du Qatar
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de la population âgée adressable au Qatar et de la vitesse à laquelle elle évolue, puis par l'alignement du côté de la demande avec l'orientation des politiques de santé et de soins sociaux. Nous nous sommes appuyés sur des sources en accès libre telles que les publications de l'Autorité de planification et des statistiques du Qatar, les séries démographiques de la Banque mondiale, les indicateurs des systèmes de santé de l'OMS et les jeux de données sur la structure par âge de la population des Nations unies, afin de garantir la cohérence des définitions des cohortes d'âge.
Nous avons ensuite examiné les signaux publics qui influencent l'offre et la tarification au Qatar, y compris les documents de stratégie gouvernementale et les mises à jour réglementaires (par exemple, les règles de couverture santé et les orientations en matière d'agrément des soins), ainsi que des sites de presse et d'associations professionnelles réputés qui suivent les nouveaux établissements et modèles de service. Les sites Web des entreprises, les rapports annuels lorsqu'ils étaient disponibles, et les présentations aux investisseurs ont permis de confirmer les services proposés et la manière dont les revenus sont généralement perçus selon les différents cadres de soins. Lorsque cela renforçait le modèle, nous avons également utilisé des abonnements payants pour l'analyse financière des entreprises, le suivi de l'actualité et des données financières, ainsi que pour les contrats et appels d'offres à l'échelle mondiale afin de confirmer le calendrier des projets et l'activité des opérateurs. Ces sources sont données à titre indicatif, et nous avons également utilisé d'autres références publiques et payantes pour collecter des données, valider des hypothèses et clarifier les zones d'incertitude.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour traduire les données démographiques du Qatar en hypothèses réalistes d'adoption et de tarification, car la pénétration des résidences seniors et les parcours de soins peuvent varier selon les quartiers et les établissements. Nous nous sommes entretenus avec des opérateurs, des cliniciens, des gestionnaires d'établissements, des décideurs immobiliers et des parties prenantes liées aux politiques publiques, puis nous avons revérifié des données clés telles que le taux d'occupation, la durée de séjour et la répartition des types de soins entre Doha et d'autres centres de population. Les retours ont également été utilisés pour tester la résistance du calendrier des projets à court terme et clarifier quels services sont inclus dans les frais mensuels par rapport à ceux facturés séparément.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Cadres dirigeants : 12 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 18 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été établi selon une approche descendante et ascendante, en partant d'un bassin de demande fondé sur l'âge, puis en l'affinant en fonction de l'éligibilité probable et de la volonté d'utiliser des résidences seniors organisées au Qatar. En pratique, la population par cohorte d'âge a été convertie en une base de résidents potentiels, puis ajustée à l'aide de paramètres tels que la prévalence des besoins de soins, les normes de soutien familial, la progression de la couverture d'assurance et la disponibilité d'unités adaptées dans les principales villes.
Afin de garantir des totaux réalistes, les résultats ont été recoupés avec des approximations ascendantes sélectives, notamment une consolidation des établissements connus et des projets annoncés, du nombre attendu de lits ou d'unités, des fourchettes d'occupation typiques et d'une fourchette de prix échantillonnée pour différents niveaux de soins. Lorsqu'une donnée au niveau d'un établissement était manquante, nous avons combléons les lacunes en utilisant des moyennes de pairs convenues lors des entretiens, puis revalidées par une seconde série de vérifications, afin qu'une valeur aberrante isolée n'oriente pas l'ensemble du marché.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par de courtes projections fondées sur des variables, car les politiques et la livraison des projets peuvent modifier le calendrier dans un marché de petite taille. La perspective prospective s'appuie sur des indicateurs tels que le taux de croissance de la population de 65 ans et plus, le rythme d'ouverture de nouveaux établissements, les contraintes de personnel et d'agrément, les frais mensuels moyens selon l'intensité des soins, et la part attendue de résidents choisissant les soins assistés et infirmiers plutôt que les formats indépendants.
Validation des données et cycle de mise à jour
La validation s'effectue par couches successives afin que les chiffres finaux ne reposent pas sur un seul type de source ou un seul jeu d'hypothèses. Les résultats du modèle sont comparés à des signaux indépendants tels que les ajouts de capacité annoncés, les fourchettes d'occupation observées évoquées par les opérateurs, et des contrôles macroéconomiques liés à l'accessibilité financière des ménages et à l'orientation de la couverture santé.
Lorsque le modèle affiche des variations marquées qui ne correspondent pas aux retours de terrain, nous revérifions les séries de données d'entrée, réexaminons les hypothèses sous-jacentes à la tarification et à la répartition des soins, et reprenons contact avec les sources afin de confirmer si une véritable évolution du marché s'est produite. Avant validation finale, le travail est revu par un autre analyste pour en vérifier la logique, l'exactitude arithmétique et la cohérence entre les sections. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements de politique importants, des ouvertures majeures d'établissements ou de fortes variations de prix sont observés, suivies d'une dernière relecture avant livraison afin de refléter les informations les plus récentes disponibles.
Estimation du marché des résidences seniors au Qatar par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les résidences seniors au Qatar peuvent varier même lorsque l'intitulé du sujet semble similaire, car les flux de revenus comptabilisés et les cadres de service inclus ne sont souvent pas les mêmes. Des différences apparaissent également lorsque les auteurs choisissent des années de référence différentes, supposent des trajectoires d'occupation et de tarification différentes, ou appliquent une montée en puissance des projets plus rapide ou plus lente.
Au Qatar, les plus grands écarts proviennent généralement du fait que les estimations comptabilisent uniquement les frais de services de soins ou incluent également la composante résidentielle, ainsi que de la manière dont les soins pour troubles cognitifs et les soins infirmiers post-aigus sont traités dans le total. Une autre différence courante concerne le traitement des modèles hybrides où vente, location et abonnements de services sont combinés, ce qui peut faire varier la valeur à la hausse ou à la baisse selon ce qui est reconnu comme revenu de marché récurrent et selon la manière dont le calendrier des devises est appliqué.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,62 milliard USD (2026) | |
| Association sectorielle A | 0,54 milliard USD (2026) | Reflète généralement uniquement les revenus des services de soins et exclut la valeur de l'hébergement liée aux résidences seniors, ce qui réduit les totaux dans les marchés où logement et soins sont regroupés. |
| Cabinet de conseil régional B | 0,70 milliard USD (2026) | Suppose souvent une stabilisation plus rapide du taux d'occupation et inclut les revenus connexes des soins à domicile et de la réadaptation post-aiguë sous la même catégorie, ce qui peut gonfler le bassin de demande comptabilisé. |
Dans l'ensemble, cet écart s'explique principalement par ce qui est considéré comme un revenu inclus dans le périmètre et par la rapidité à laquelle la nouvelle capacité est supposée se remplir. En séparant la valeur liée au logement des services connexes et en revérifiant les fourchettes d'occupation et de tarification à travers des entretiens locaux, l'estimation reste traçable à des données d'entrée reproductibles, ce qui explique concrètement pourquoi le total de 2026 se situe à ce niveau pour Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché du logement senior au Qatar ?
La taille du marché du logement senior au Qatar est de 0,62 milliard USD en 2026.
À quelle vitesse le marché du logement senior au Qatar devrait-il croître ?
Le marché devrait afficher un CAGR de 10,57 %, atteignant 1,02 milliard USD d'ici 2031.
Quel type de propriété se développe le plus rapidement dans le paysage du logement senior au Qatar ?
Les soins de la mémoire mènent la croissance avec un CAGR prévu de 11,87 % jusqu'en 2031.
Pourquoi Lusail est-elle considérée comme la ville à la croissance la plus rapide pour les projets de logement senior ?
Le plan directeur de Lusail, d'une valeur de 250 milliards USD, intègre une conception universelle et des pôles de santé planifiés, générant un CAGR de 12,80 % jusqu'en 2031.
Quels défis liés à la main-d'œuvre les opérateurs de logement senior au Qatar doivent-ils relever ?
Le nombre limité de spécialistes gériatriques locaux et la concurrence des hôpitaux publics élèvent les coûts salariaux et le taux de rotation, pesant sur les marges.
Comment les modèles économiques hybrides font-ils évoluer le financement du logement senior au Qatar ?
Les formules hybrides permettent aux résidents d'acheter des unités tout en payant des frais de service mensuels, diversifiant les revenus des promoteurs et séduisant les familles orientées vers les actifs.
Dernière mise à jour de la page le:



