
Taille et part du marché des flacons de formaline préremplis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 490.94 Millions de dollars américains |
| Taille du Marché (2032) | 607.79 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.46 % |
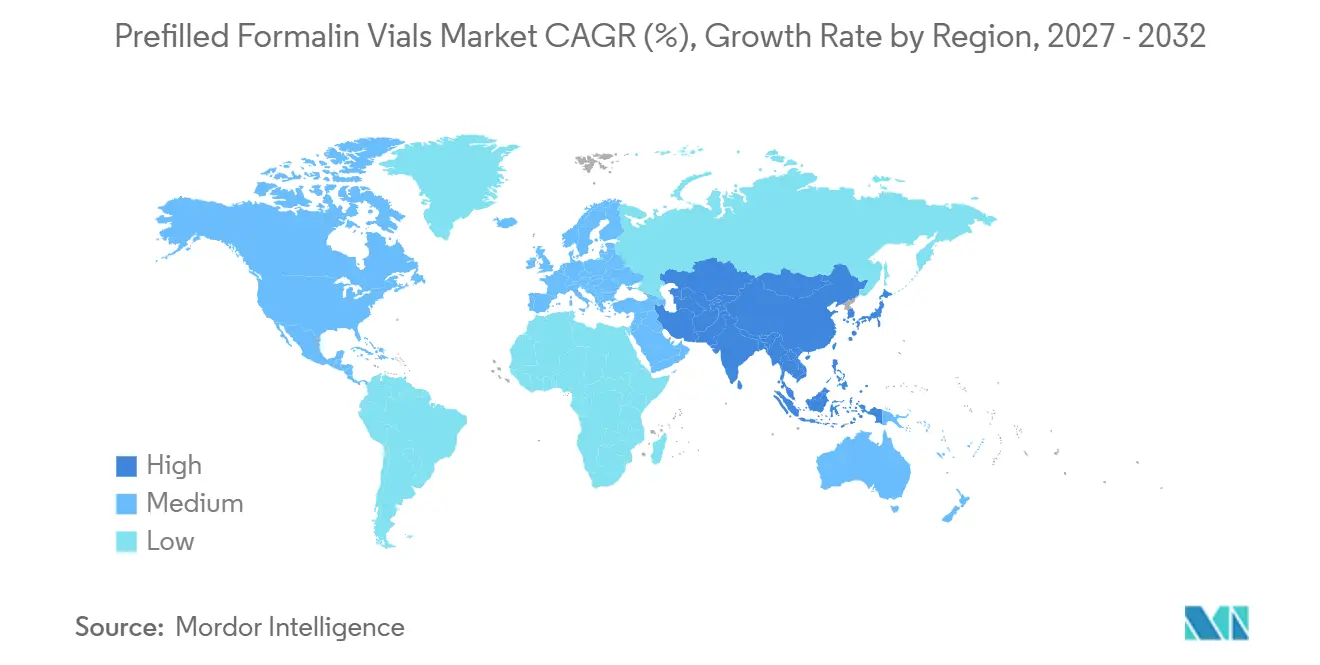
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
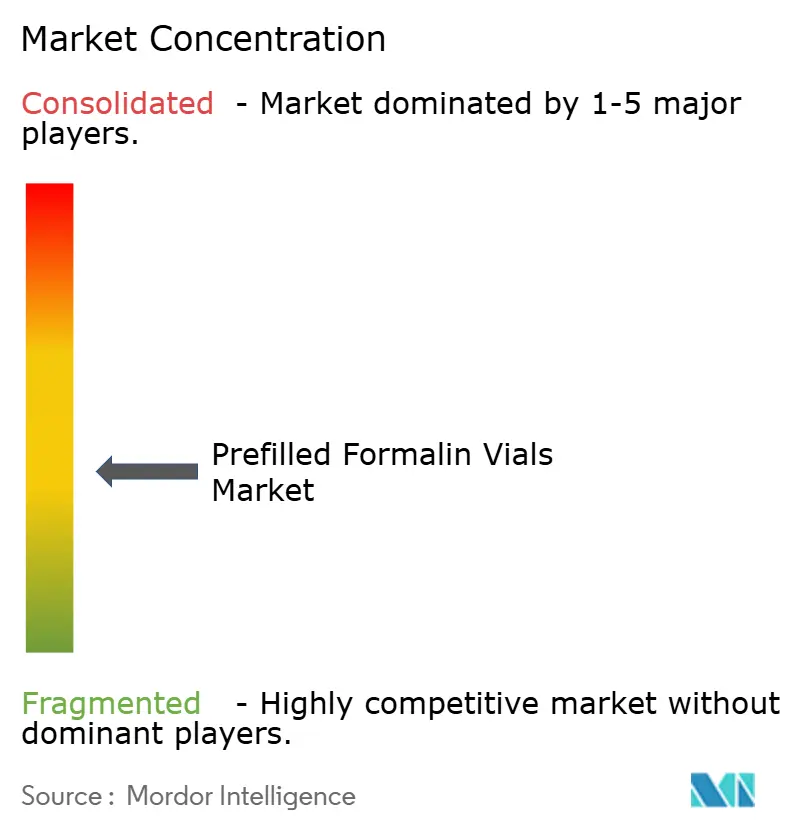
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
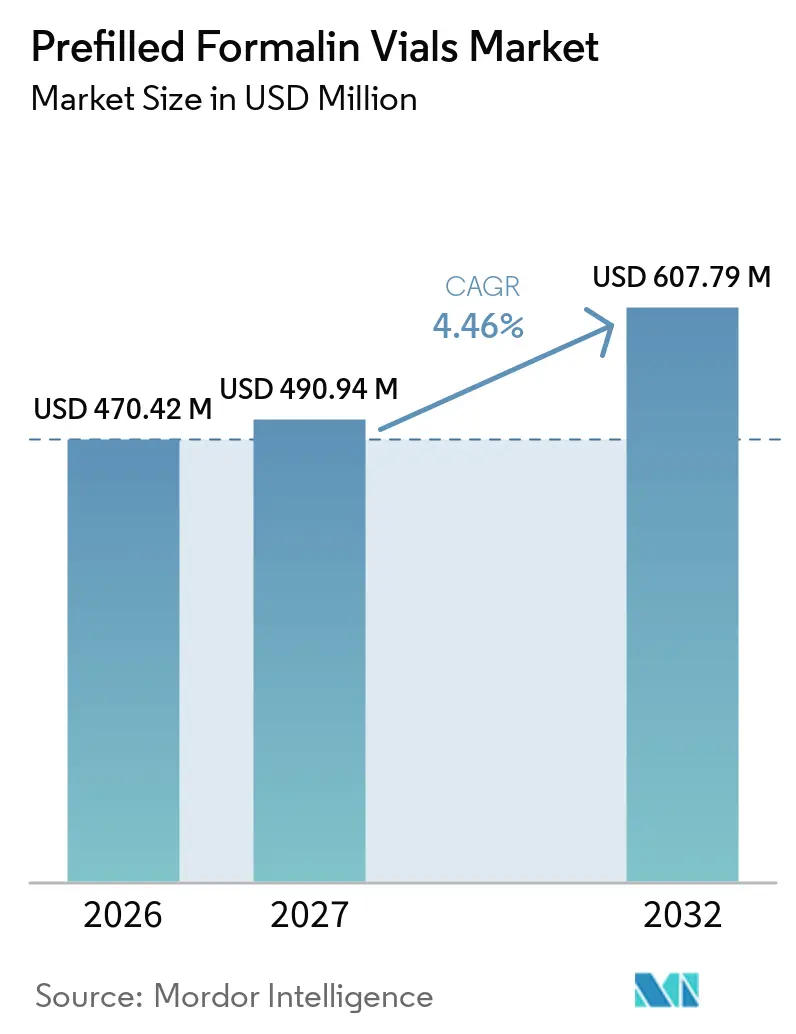
Analyse du marché des flacons de formaline préremplis par Mordor Intelligence
La taille du marché des flacons de formaline préremplis devrait passer de 470,42 millions USD en 2026 à 490,94 millions USD en 2027 et atteindre 607,79 millions USD d'ici 2032, à un CAGR de 4,46 % sur la période 2027-2032.
La croissance reflète une expansion régulière des volumes de biopsies diagnostiques, l'utilisation persistante de la formaline tamponnée neutre à 10 % en histopathologie de routine, et une prime plus élevée accordée aux contenants fermés et conformes au sein des laboratoires numérisés. Le marché des flacons de formaline préremplis s'aligne également sur l'évolution de l'anatomopathologie vers la standardisation et l'amélioration de la traçabilité des échantillons, ce qui réduit le risque d'étiquetage dans les flux de travail oncologiques à haute acuité. Le renforcement des normes d'exposition aux États-Unis et dans l'Union européenne consolide l'utilité des flacons scellés et testés sous pression qui limitent le dégagement de vapeurs lors de la manipulation et de l'expédition. Le marché des flacons de formaline préremplis est en outre soutenu par la validation clinique de longue date de la fixation à base de formaline dans les environnements diagnostiques réglementés, même si les options sans formaline gagnent en visibilité dans les environnements de recherche qui privilégient l'intégrité des acides nucléiques. Les projections à long terme de l'incidence du cancer indiquent que les volumes de spécimens continueront d'augmenter, ce qui sous-tend une demande durable pour les contenants préremplis utilisés au point de collecte et de transport des tissus
Points clés du rapport
- Par formulation, la formaline tamponnée neutre à 10 % détenait 68,24 % de la part du marché des flacons de formaline préremplis en 2026, tandis que le glyoxal sans formaline et les fixateurs alternatifs enregistraient la croissance projetée la plus élevée à un CAGR de 4,88 % jusqu'en 2032.
- Par volume, les flacons de 20–40 mL représentaient 32 % en 2026, et la gamme 90–500 mL devrait se développer à un CAGR de 4,95 % sur la période 2027–2032.
- Par matériau, le polypropylène représentait 53,23 % en 2026, et le polystyrène est prévu comme le substrat à la croissance la plus rapide à un CAGR de 4,76 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et centres chirurgicaux détenaient 44,65 % en 2026, tandis que les laboratoires de diagnostic devraient progresser à un CAGR de 5,10 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord était en tête avec 41,13 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,55 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse des volumes de biopsies et de l'incidence du cancer stimule la demande de fixateurs pré-analytiques | +1.8% | Mondial, avec une concentration en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Des règles plus strictes sur l'exposition au formaldéhyde favorisent l'adoption de contenants fermés et préremplis | +1.2% | Amérique du Nord, UE, Asie-Pacifique | Court terme (≤ 2 ans) |
| La fixation standardisée au NBF à 10 % réduit les erreurs et les reprises en histopathologie | +0.9% | Mondial ; établissements accrédités CAP et ISO 15189 | Long terme (≥ 4 ans) |
| La numérisation des flux de travail hospitaliers favorise les flacons pré-codés à barres et compatibles avec les SIL | +0.7% | Amérique du Nord principalement, Europe et certains systèmes du Moyen-Orient | Moyen terme (2-4 ans) |
| La conformité aux normes de transport aérien 95 kPa et aux tubes pneumatiques standardise les spécifications des contenants | +0.6% | Amérique du Nord et Europe en priorité, réseaux de laboratoires de référence en Asie-Pacifique | Court terme (≤ 2 ans) |
| La résilience de la chaîne du froid grâce aux variantes de NBF alcoolique élargit l'utilisation dans les régions plus froides | +0.4% | Europe du Nord, Canada, nord de la Chine et Russie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des volumes de biopsies et de l'incidence du cancer stimule la demande de fixateurs pré-analytiques
L'incidence mondiale du cancer devrait atteindre 35 millions de diagnostics annuels d'ici 2050, ce qui maintiendra le besoin d'une fixation tissulaire fiable au point de collecte et de transport[1]. La complexité croissante des cas liés à l'oncologie de précision accentue la pression sur la qualité pré-analytique, renforçant l'utilisation bien établie de la formaline tamponnée neutre à 10 % et des contenants primaires scellés qui stabilisent les spécimens lors des transferts. Le marché des flacons de formaline préremplis bénéficie de cette demande, car chaque biopsie doit être placée rapidement dans le fixateur pour protéger la morphologie et les performances des tests en aval selon des délais standardisés. Les évolutions dans les sous-types tumoraux, comme la prédominance de l'adénocarcinome pulmonaire, augmentent le volume de lames et de tests annexes, ce qui favorise indirectement un débit plus élevé de flacons par cas dans les centres à fort volume. La hausse de l'incidence du cancer du sein accroît encore les volumes dans les voies de biopsie centrale et les protocoles de ganglion sentinelle, qui privilégient des formats de contenants préremplis cohérents dans les systèmes hospitaliers multi-sites en réduisant la variabilité de l'étiquetage et les étapes de manipulation. À mesure que l'incidence augmente le plus rapidement dans les régions à ressources limitées, les grands réseaux de référence et les programmes publics standardiseront probablement les références de contenants pour gérer la formation et la qualité à grande échelle, ce qui soutient la croissance continue du marché des flacons de formaline préremplis.
Des règles plus strictes sur l'exposition au formaldéhyde favorisent l'adoption de contenants fermés et préremplis
En 2025, l'Agence de protection de l'environnement des États-Unis a mis à jour son analyse des risques liés au formaldéhyde et a abaissé le seuil d'inhalation aiguë à 0,3 ppm, réduisant la marge de sécurité pour les environnements intérieurs où la manipulation des spécimens a lieu. La politique européenne continue de se durcir, les amendements au règlement CLP affinant la classification cancérogène et l'étiquetage, ce qui incite les laboratoires à associer une manipulation plus sûre à une documentation numérique et à un emballage conforme aux exigences d'ici le milieu de la décennie. Ces changements orientent les achats vers des contenants fermés et préremplis qui minimisent le versement et réduisent les pics de vapeurs lors de l'enregistrement et du grossissement, une tendance la plus visible dans les grands systèmes qui gèrent des processus de qualité centralisés. Les exigences de l'IATA en matière d'emballage pour les spécimens cliniques en transport renforcent le recours par défaut aux contenants scellés pour les transferts inter-établissements et les envois régionaux, ce qui consolide les acheteurs sur des options homologuées sous pression. Parallèlement, les hôpitaux utilisant des systèmes d'information de laboratoire d'entreprise s'alignent sur des flacons pré-codés à barres qui s'intègrent aux flux de travail de numérisation pour réduire les étapes en contenants ouverts dans les salles de spécimens, améliorant à la fois le contrôle de l'exposition et la précision de l'identification. L'effet net est un glissement régulier vers des produits premium, scellés et prêts au transport, qui se différencient par la conformité et l'intégration plutôt que par le prix de commodité, ce qui soutient l'expansion à long terme du marché des flacons de formaline préremplis.
La fixation standardisée au NBF à 10 % réduit les erreurs et les reprises en histopathologie
Les documents et protocoles mis à jour du Collège des pathologistes américains maintiennent la formaline tamponnée neutre à 10 % comme fixateur de référence pour les flux de travail oncologiques réglementés, ce qui ancre les achats à la chimie la plus validée en anatomopathologie chirurgicale. Les recommandations fondées sur des données probantes concernant l'extraction d'ADN et d'ARN à partir de biospécimens FFPE fixent des limites pratiques pour les durées de fixation qui maintiennent les performances des tests en aval, ce qui renforce l'adhésion aux étapes standard de fixation et de manipulation. La mise à jour 2024 du Collège des pathologistes américains sur la validation de l'immunohistochimie exige une validation analytique distincte lorsque les laboratoires modifient les méthodes de fixation, ce qui relève la barre procédurale pour abandonner la formaline et augmente la valeur des options préremplies à qualité garantie qui suivent les conditions de fixation de manière précise. Les recommandations européennes en matière de biobanques visant à optimiser le temps de fixation pour la préservation des acides nucléiques catalysent également la demande de flux de travail sensibles au temps et de contenants étiquetés documentant les intervalles d'exposition, ce qui complète le rôle de la formaline dans les voies diagnostiques principales. Dans l'oncologie de routine, une chimie de fixation cohérente soutient une coloration et un profilage moléculaire prévisibles, ce qui réduit les reprises et favorise des schémas d'approvisionnement qui privilégient les flacons fermés natifs à code-barres pouvant être enregistrés automatiquement dans les systèmes de laboratoire. Ces dynamiques continuent de renforcer la position centrale des produits à base de formaline au sein du marché des flacons de formaline préremplis.
La numérisation des flux de travail hospitaliers favorise les flacons pré-codés à barres et compatibles avec les SIL
Les grands centres commerciaux et universitaires déploient des plateformes d'anatomopathologie numérique intégrant le triage de cas assisté par IA et la gestion des images, ce qui accroît la valeur opérationnelle des flacons pré-codés à barres qui réduisent le réétiquetage, les erreurs de numérisation et la saisie manuelle. Les étiquettes pré-codées à barres et compatibles GS1 sur les contenants primaires relient les identifiants des patients aux lames et images en aval dans des systèmes de bout en bout, ce qui rationalise la configuration des cas et le débit dans les environnements à fort volume. Les applications de suivi par code-barres spécialement conçues réduisent encore les erreurs de transcription lors de l'enregistrement et de la mise en cassette, créant un effet d'écosystème où les paramètres des SIL et les spécifications des contenants évoluent ensemble. Avec la montée en puissance de la révision basée sur l'image, la cohérence des dimensions des flacons et les caractéristiques de transparence importent pour les vérifications visuelles avant numérisation et l'automatisation de la numérisation, ce qui favorise les familles de contenants s'intégrant aux flux de travail numériques. À mesure que ces systèmes s'étendent aux réseaux multi-sites et aux laboratoires de référence, les achats se consolident autour de contenants répondant simultanément aux normes de code-barres, de SIL et de transport, ce qui soutient la premiumisation au sein du marché des flacons de formaline préremplis. Ces dépendances opérationnelles augmentent les coûts de changement pour s'éloigner des contenants standardisés et intégrés qui ont déjà été validés dans les chaînes d'anatomopathologie numérique.
Analyse de l'impact des freins*
| Frein (le cas échéant, en majuscules initiales) | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La classification du formaldéhyde comme substance cancérogène alourdit les contraintes de manipulation | -0.8% | Mondial ; plus strict dans l'UE, aux États-Unis et au Japon | Moyen terme (2-4 ans) |
| Passage aux fixateurs sans formaline ou à faible teneur en formaldéhyde dans certains laboratoires | -0.5% | Europe, Amérique du Nord, Asie-Pacifique limitée | Long terme (≥ 4 ans) |
| Les frais de déchets dangereux et les risques de déversement/responsabilité augmentent les coûts du cycle de vie | -0.4% | Amérique du Nord, UE, certains États des États-Unis | Moyen terme (2-4 ans) |
| La fragmentation des achats et les contrats GPO limitent la tarification premium | -0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La classification du formaldéhyde comme substance cancérogène alourdit les contraintes de manipulation
La classification du formaldéhyde dans le groupe 1 des cancérogènes continue de façonner les exigences en matière d'étiquetage, de stockage et de contrôle de l'exposition, ce qui alourdit les charges de conformité dans les laboratoires cliniques. Aux États-Unis, les évaluations des risques en évolution reflétées dans les mises à jour de fin 2025 attirent l'attention sur les seuils d'exposition à court et à long terme dans les établissements de santé manipulant des fixateurs[2]. En Europe, les amendements aux règles de classification, d'étiquetage et d'emballage ont codifié des mentions de danger cancérogène et mutagène plus strictes avec la documentation associée, ce qui ajoute des étapes d'emballage et de formation pour tout produit contenant du formaldéhyde. Ces exigences encouragent le recours à des contenants primaires fermés, clairement étiquetés et suivis numériquement qui réduisent les pics de vapeurs ambiantes et simplifient les audits, mais elles ajoutent également des coûts pour les fournisseurs et les clients qui doivent valider de nouveaux formats. À mesure que les normes deviennent plus prescriptives, les équipes d'approvisionnement examinent conjointement l'intégrité des joints, les cotes de pression et le contenu des étiquettes, ce qui peut ralentir les changements de spécifications et modérer la réalisation des prix à court terme. Cela crée un frein mesuré pour le marché des flacons de formaline préremplis, même si les conceptions conformes atténuent les risques d'exposition dans les flux de travail de routine.
Passage aux fixateurs sans formaline ou à faible teneur en formaldéhyde dans certains laboratoires
Les voies sans formaline utilisant le CO2 supercritique affichent de solides gains en matière d'intégrité des acides nucléiques et évitent les artefacts induits par la fixation, ce qui s'aligne sur la recherche translationnelle et certains flux de travail d'oncologie de précision en dehors des protocoles cliniques principaux. Des études de suivi en 2026 ont confirmé des taux de réussite élevés sur des panneaux d'histochimie et d'immunohistochimie utilisant un traitement tissulaire sans formaline, ce qui renforce l'argumentaire technique en faveur d'une adoption ciblée dans les laboratoires de recherche et spécialisés. Les fixateurs à base de glyoxal ont également été évalués, bien que des contextes tissulaires spécifiques, comme la rétine, aient soulevé des difficultés pour maintenir l'intégrité structurelle et la qualité du signal sur certains tests, ce qui a jusqu'à présent limité l'adoption diagnostique. Parallèlement, les exigences de validation de l'immunohistochimie du Collège des pathologistes américains de 2024 ajoutent de nouvelles étapes lors du changement de fixateurs, ce qui crée des obstacles pratiques aux migrations globales dans les environnements cliniques disposant de larges menus d'anticorps. Ces tendances indiquent une réalité à double voie où le traitement sans formaline se développe dans la recherche et la biobanque, tandis que la fixation à base de formaline reste dominante dans les chaînes diagnostiques réglementées. Pour le marché des flacons de formaline préremplis, il en résulte un frein persistant à la substitution dans les segments de recherche, contrebalancé par la dépendance continue à la formaline en anatomopathologie chirurgicale de routine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par formulation :
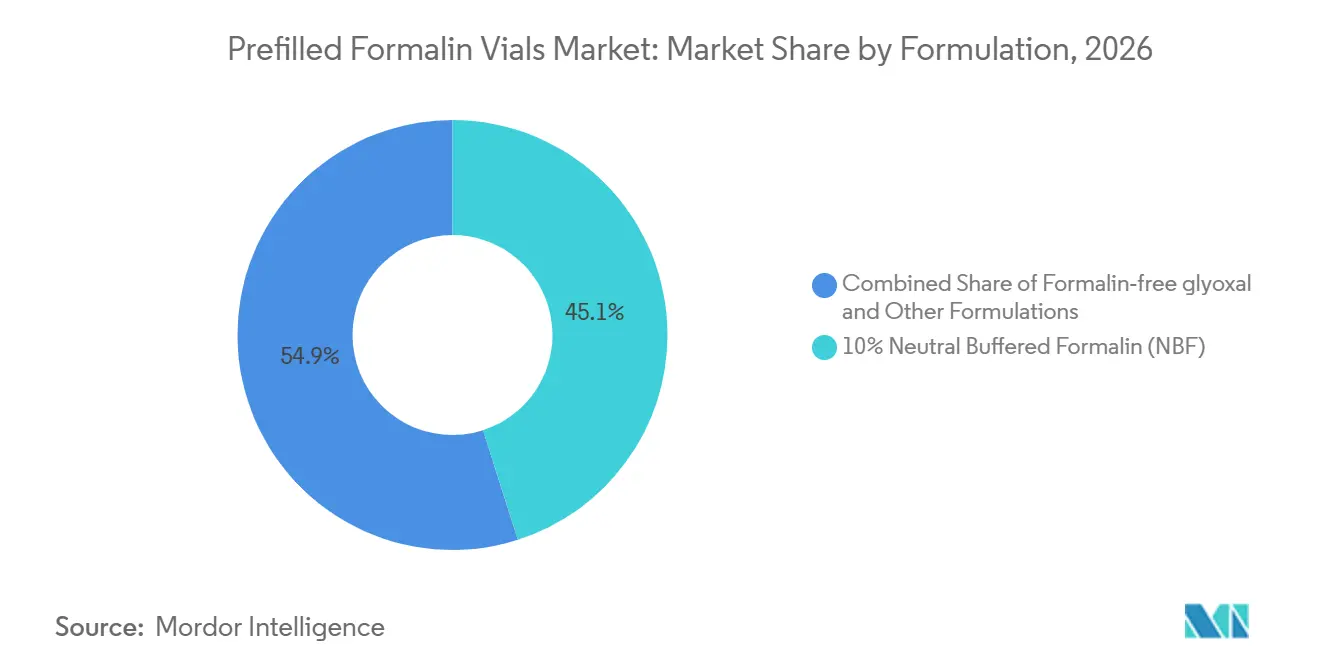
le NBF à 10 % reste ancré tandis que les alternatives gagnent du terrain dans la rechercheLa formaline tamponnée neutre à 10 % représentait 45,08 % en 2026 au sein du marché des flacons de formaline préremplis, confirmant son rôle de chimie de référence pour les flux de travail en oncologie réglementée qui reposent sur une morphologie constante et des panels d'immunohistochimie validés. Le poids des pratiques d'accréditation et des recommandations relatives aux biospécimens soutient la demande de formaline tamponnée neutre à 10 % dans les hôpitaux et les groupes de pathologie indépendants qui doivent garantir des performances diagnostiques reproductibles sur des mélanges de cas à volume élevé. Les recommandations européennes en matière de biobanques visant à préserver l'ADN pour le séquençage renforcent un contrôle plus strict des temps de fixation, ce qui accroît l'attrait des contenants et des étiquettes permettant une journalisation sensible au temps et un traitement standardisé. Ces besoins opérationnels maintiennent les options préremplies et scellées au cœur des flux de travail de laboratoire où la précision de la chaîne de traçabilité est essentielle pour les spécimens en oncologie et en transplantation. Le marché des flacons de formaline préremplis présente donc une préférence stable pour la chimie fixatrice établie et les emballages natifs à code-barres dans les circuits cliniques, même lorsque les équipes d'approvisionnement évaluent des fonctionnalités améliorées telles que les tests de pression pour le transport aérien et par tube pneumatique.
Le glyoxal sans formaline et les modalités au CO2 supercritique devraient croître à un CAGR de 4,88 % jusqu'en 2032, reflétant de solides cas d'usage dans la recherche et certains pipelines translationnels qui privilégient la préservation des acides nucléiques et le séquençage sans artefacts. Des études démontrent que le traitement sans formaline peut fournir de l'ADN de haute qualité sans artefacts induits par la fixation tout en maintenant un large panel de colorations histochimiques et d'immunohistochimie, ce qui encourage l'adoption dans les biobanques et les centres académiques. Les environnements diagnostiques continuent de mettre l'accent sur la reproductibilité et la profondeur de validation associées aux tissus fixés au formol, notamment dans le cadre des régimes d'accréditation et de tests de compétence où les modifications de dosage déclenchent de nouvelles étapes de validation. En conséquence, les fixateurs alternatifs se développent principalement dans des contextes non routiniers ou de recherche, tandis que la formaline tamponnée neutre à 10 % reste ancrée dans l'usage clinique de base. Cette dynamique soutient une croissance incrémentale aux marges innovantes sans déplacer la large base installée qui ancre le marché des flacons de formaline préremplis.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par volume par contenant :
les grands formats suivent les chirurgies complexes et les envois vers les laboratoires de référenceLes flacons de 20–40 mL représentaient 32 % en 2026 en raison de leur adéquation avec les tailles de biopsie courantes et du rapport formaline/tissu de 10:1 de longue date utilisé en anatomopathologie chirurgicale de routine. Les procédures opératoires standard s'appuient sur ce rapport pour stabiliser les tissus de manière constante sur une large gamme de types d'échantillons, ce qui fait du format 20–40 mL une valeur par défaut polyvalente dans les hôpitaux et les réseaux de soins intégrés. Le marché des flacons de formaline préremplis reste équilibré autour de ces capacités intermédiaires car elles prennent en charge les spécimens courants tout en maintenant le poids et le volume d'expédition gérables lors des transferts inter-établissements. La demande de formats plus grands émerge des résections et des cas de transplantation qui nécessitent des volumes de formaline plus importants pour assurer une pénétration tissulaire adéquate lors de la fixation initiale. Cette variété maintient une gamme complète de références par taille de spécimen, ce qui aide également les équipes qualité à adapter le choix du contenant à la complexité du cas.
Le segment 90–500 mL devrait se développer à un CAGR de 4,95 % à mesure que les centres de référence et les programmes chirurgicaux traitent des blocs tissulaires plus grands qui bénéficient de l'espace de tête du contenant et de fermetures sécurisées pendant le transport. Les règles de transport aérien et par tube pneumatique influencent l'approvisionnement de ces contenants plus grands, car les performances à 95 kPa et la compatibilité avec le triple emballage permettent un déplacement plus sûr sans fuite. Des études sur les systèmes de transport par tube pneumatique soulignent l'importance de contenants primaires robustes pour minimiser les dommages aux spécimens induits par le transport, ce qui valorise les conceptions résistantes à la pression. À mesure que les hôpitaux intensifient les envois régionaux pour des deuxièmes avis en sous-spécialité, la préférence pour des contenants à double usage satisfaisant à la fois les besoins de fixation et de transport se renforce. Cette convergence soutient la premiumisation au sein du marché des flacons de formaline préremplis, où les performances du contenant et la conformité comptent autant que la chimie du fixateur.
Par matériau :
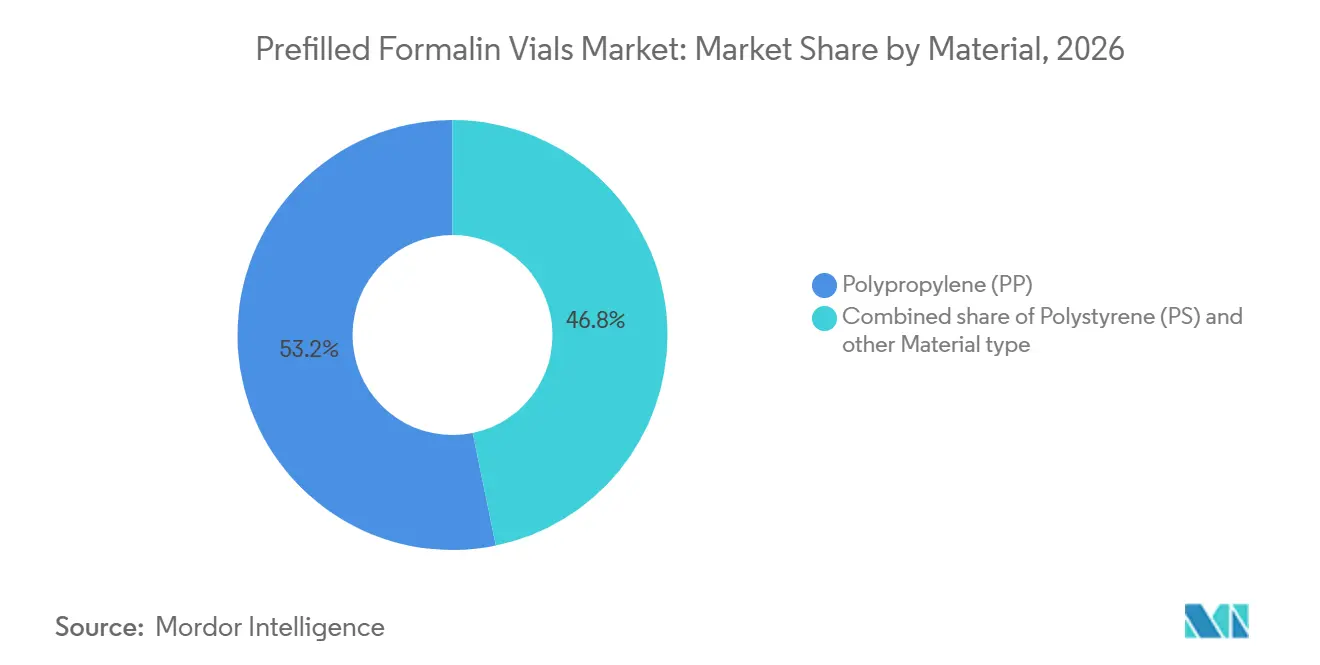
le PP domine pour la durabilité à la stérilisation tandis que le PS soutient les contrôles visuels dans les flux de travail numériquesLe polypropylène représentait 53,23 % en 2026 en raison de sa tolérance à la stérilisation, de sa résistance chimique et de sa compatibilité avec les protocoles courants de nettoyage et de réutilisation dans les environnements de formation et d'enseignement contrôlés. Les propriétés thermiques du polypropylène permettent des performances fiables lors des cycles de décontamination habituels et s'alignent sur les directives relatives aux plastiques de qualité médicale suivies par les acheteurs hospitaliers. Les tableaux de résistance chimique soutiennent l'utilisation de polyoléfines compatibles pour les solutions contenant des aldéhydes, ce qui explique le rôle du polypropylène dans le stockage prolongé des fixateurs à base de formaline. La résilience de ce matériau sous contrainte de manipulation convient également au transfert par tube pneumatique où l'intégrité du contenant est importante pour éviter les fuites susceptibles de perturber les chaînes d'échantillons. Les préférences institutionnelles pour des substrats fiables et durables maintiennent la position dominante du polypropylène sur le marché des flacons de formaline préremplis, où le coût total de possession et l'évitement des erreurs l'emportent sur les économies marginales de matériaux. Ces avantages sous-tendent des profils de demande stables auprès des acheteurs hospitaliers et de laboratoires indépendants qui exigent des performances constantes dans le cadre de contrats à long terme.
Le polystyrène est prévu comme le substrat à la croissance la plus rapide à un CAGR de 4,76 %, porté par des cas d'usage qui favorisent une clarté optique supérieure pour faciliter les vérifications de spécimens avant numérisation dans les flux de travail numériques sans rompre les scellés. L'adoption de l'anatomopathologie numérique incite à utiliser des parois uniformes et transparentes permettant au personnel d'inspecter rapidement l'état et la position des tissus lors de l'enregistrement et avant la numérisation, ce qui réduit les manipulations inutiles. Parallèlement, les familles de contenants alliant clarté, fermetures sécurisées et surfaces prêtes pour les codes-barres séduisent les déploiements de systèmes d'information de laboratoire d'entreprise qui privilégient des dimensions constantes et une numérisation rapide. Les établissements à volumes d'envoi élevés segmentent également le choix des matériaux selon les cas d'usage, conservant le polypropylène pour une robustesse maximale dans les circuits de transport tout en exploitant le polystyrène pour la visibilité dans les revues guidées par l'image. Le marché des flacons de formaline préremplis accommode donc les deux filières de matériaux, tandis que l'approvisionnement se consolide autour de fournisseurs capables d'offrir des gammes complètes satisfaisant aux exigences de transport et d'étiquetage. D'ici 2032, les schémas d'adoption reflètent le rôle croissant des flux de travail numériques dans la sélection des contenants et le besoin de base persistant d'un confinement primaire robuste dans la logistique des spécimens.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les laboratoires de diagnostic se développent rapidement avec les volumes numériques et de profilage génomique completLes hôpitaux et centres chirurgicaux détenaient 44,65 % en 2026 en tant que principaux points d'origine des spécimens tissulaires et en tant que plus grands adoptants de flacons préremplis standardisés pour rationaliser les transferts de la salle d'opération au laboratoire. La standardisation de la fixation et de l'étiquetage dans les kits périopératoires et à la réception en anatomopathologie améliore la traçabilité, ce qui soutient une conformité élevée dans les réseaux de chirurgie hospitalière et ambulatoire. Les pratiques fondées sur des données probantes pour le traitement des tissus fixés au formol et inclus en paraffine sont largement mises en œuvre dans les laboratoires hospitaliers, ce qui renforce l'utilisation ancrée de la formaline et de contenants simples et étiquetés s'intégrant aux flux de travail existants. Les options de chaîne de traçabilit telles que les systèmes RFID et à codes-barres réduisent davantage le risque d'identification, et elles fonctionnent mieux lorsque les contenants primaires intègrent des étiquettes standard et des surfaces conçues pour une numérisation rapide. Les hôpitaux continuent d'investir dans des projets pilotes d'anatomopathologie numérique, ce qui encourage des spécifications de contenants harmonisées s'alignant sur les scanners de lames et les paramètres de codes-barres des systèmes d'information de laboratoire, et cela soutient le marché des flacons de formaline préremplis dans les circuits cliniques de base.
Les laboratoires de diagnostic devraient croître à un CAGR de 5,10 % jusqu'en 2032, à mesure que les grands réseaux de référence développent leurs capacités numériques, automatisent le triage et intègrent l'intelligence artificielle pour la détection des artefacts et l'accélération des revues. Ces laboratoires privilégient les contenants pré-codés à barres et scellés qui réduisent l'exposition ambiante et standardisent la capture des métadonnées lorsque les spécimens arrivent pour traitement dans les centres régionaux. L'intégration avec les plateformes de suivi par codes-barres et les systèmes de gestion de l'information de laboratoire génère des économies de temps et de retraitement, ce qui justifie le paiement de flacons conformes et premium par rapport aux alternatives génériques. À mesure que les volumes de tests en oncologie augmentent et que les flux de travail de profilage génomique complet exigent des fenêtres de fixation contrôlées, l'accent mis sur la qualité pré-analytique élève les décisions de spécification des contenants. Ensemble, ces exigences soutiennent une adoption stable dans les diagnostics indépendants et affiliés aux hôpitaux à mesure que l'anatomopathologie numérique se répand, renforçant le profil d'expansion à un chiffre moyen visible sur le marché des flacons de formaline préremplis.
Analyse géographique
Marché des Flacons de Formaline Préremplis en Amérique du Nord
L'Amérique du Nord était en tête avec 41,13 % en 2026, grâce aux flux de travail à la formaline intégrés dans les laboratoires accrédités et à l'adoption rapide de l'anatomopathologie numérique dans les réseaux commerciaux et académiques. Le marché des flacons de formaline préremplis bénéficie dans cette région de pratiques de fixation cohérentes, de l'utilisation systématique de contenants pré-codés à barres et de l'alignement avec les paramètres des systèmes d'information de laboratoire qui automatisent les données d'enregistrement. Les réseaux de référence commerciaux déploient des plateformes dotées d'intelligence artificielle qui renforcent la standardisation des contenants pour la numérisation et le routage des cas, ce qui soutient les flacons scellés premium liés aux systèmes de gestion des images et de compte rendu. Les systèmes hospitaliers mettent l'accent sur la chaîne de traçabilité et la réduction des erreurs lors des journées de cas à haut débit, ce qui favorise les conceptions prêtes pour la RFID et les codes-barres liées aux journaux numériques. Les normes de transport de l'IATA ajoutent une couche supplémentaire qui encourage les flacons testés à la pression pour les déplacements inter-établissements, y compris les expéditions régionales vers des services de consultation en sous-spécialité. L'attention portée aux seuils d'exposition aux États-Unis soutient également le mouvement vers des contenants primaires scellés et conformes qui réduisent les émissions de vapeurs dans les salles de manipulation, ce qui à son tour soutient des produits à plus haute valeur ajoutée au sein du marché des flacons de formaline préremplis.
Marché des Flacons de Formaline Préremplis en Asie-Pacifique
L'Asie-Pacifique est projetée comme la région à la croissance la plus rapide à un CAGR de 5,55 % en raison de l'expansion des programmes de dépistage et de l'augmentation de l'incidence de l'oncologie, ce qui se traduit par davantage de biopsies transitant par les hôpitaux et les laboratoires de référence. La Chine comptait environ 2,7 millions de nouveaux cas de cancer chez les hommes et environ 2,5 millions chez les femmes en 2024, et les volumes croissants dans les pays à forte population créent une demande continue de fixateurs et de contenants primaires conformes dans les flux de travail au point de soins et centralisés. À mesure que les laboratoires en réseau développent leurs opérations dans les systèmes nationaux, l'approvisionnement tend à se consolider sur des références validées qui simplifient la formation et la gestion des approvisionnements sur les sites distribués. Les initiatives de numérisation dans les centres leaders favorisent l'adoption de flacons pré-codés à barres pour un enregistrement précis et la liaison aux pipelines d'images. Les normes de transport et l'utilisation croissante des systèmes de transport par tube pneumatique dans les grands hôpitaux valorisent également les contenants résistants à la pression qui fonctionnent de manière prévisible lors des expéditions et des déplacements internes [3]. Combinées à l'investissement croissant dans l'infrastructure oncologique, ces forces soutiennent une demande croissante de produits scellés et conformes au sein du marché des flacons de formaline préremplis.
Marché des Flacons de Formaline Préremplis en Europe
L'Europe maintient une part significative, les laboratoires adhérant aux systèmes qualité fondés sur les normes ISO, développant leurs capacités en pathologie numérique et répondant au durcissement progressif des politiques en matière de classification des dangers et d'étiquetage. Les acteurs leaders de la biobanque testent également des procédés sans formaline pour améliorer la préservation des acides nucléiques, ce qui oriente les inventaires de recherche vers des voies de fixation alternatives sans modifier les protocoles cliniques à grande échelle. Les exigences d'emballage de l'IATA pour les échantillons biologiques continuent de s'aligner sur les pratiques des hôpitaux et des laboratoires de référence dans toute la région, ce qui maintient les contenants primaires testés sous pression et scellés au premier plan des préoccupations d'achat. À mesure que l'adoption du numérique se répand et que les règles de transport convergent, les acheteurs privilégient les familles de contenants qui réduisent l'exposition, automatisent la capture des étiquettes et satisfont aux contrôles d'expédition entre établissements. Ces conditions soutiennent une demande large pour les flacons préremplis et scellés dans les circuits cliniques, tandis que la croissance de la recherche diversifie le mix de fixatifs en marge du marché des flacons de formaline préremplis.
Paysage concurrentiel
Le marché des flacons de formaline préremplis reste modérément fragmenté, les cinq premiers fournisseurs détenant une part estimée à 38–42 % en 2026 sur la base des schémas d'approvisionnement consolidés des hôpitaux et des laboratoires de référence. La dynamique concurrentielle repose sur l'intégration plutôt que sur la chimie de base, les fournisseurs se différenciant par des surfaces natives à codes-barres, des scellés prêts pour le transport et des liens avec les plateformes de suivi des spécimens. L'écosystème CEREBRO de Leica Biosystems souligne une focalisation sur la chaîne de traçabilité et la précision d'identification qui résonne auprès des centres d'oncologie cherchant à minimiser le risque pré-analytique. L'anatomopathologie numérique est un autre levier de regroupement et de fidélisation, où les entreprises vendent de manière croisée des scanners, des logiciels, des cassettes et des flacons pour intégrer les clients dans des plateformes intégrées. Les performances primées du scanner numérique d'Epredia illustrent l'élan derrière les flux de travail guidés par l'image qui récompensent les fournisseurs capables de lier les consommables à l'instrumentation et aux logiciels. Collectivement, ces mouvements augmentent la valeur des flacons validés et fermés qui se numérisent de manière fiable et s'expédient en toute sécurité.
L'intégration verticale dans les processeurs de tissus et les centres d'inclusion renforce les positions des fournisseurs capables d'associer le financement d'équipements à des engagements à long terme sur les consommables. Le lancement aux États-Unis par StatLab des instruments Diapath illustre une approche de portefeuille qui aligne les équipements d'investissement avec les plastiques et réactifs d'usage quotidien dans le flux de travail histologique. Les contenants primaires prêts pour le transport se différencient également par leurs performances en matière de pression et de prévention des fuites lors des expéditions, ce qui s'aligne sur les normes d'emballage de l'IATA pour les spécimens biologiques. Les fournisseurs qui valident les performances à 95 kPa et la compatibilité avec le triple emballage gagnent un avantage en matière de conformité, notamment pour les clients qui consolident les envois vers des centres régionaux de sous-spécialité. Les acheteurs importants préfèrent les kits et bibliothèques à source unique qui maintiennent une géométrie constante et des taux de lecture d'étiquettes, ce qui amplifie les avantages pour les fournisseurs disposant d'une gamme étendue de références. Ces éléments combinés continuent de façonner la concurrence sur le marché des flacons de formaline préremplis à mesure que les acheteurs s'orientent vers la fiabilité des flux de travail et la documentation prête pour l'audit.
Les plateformes numériques d'entreprise modifient la composition des cas et l'économie du débit, incitant les laboratoires à payer des primes pour des contenants qui réduisent les étapes de réétiquetage et améliorent le flux de la ligne de numérisation. Les grands réseaux qui déploient le triage de cas assisté par intelligence artificielle s'appuient sur des formats de contenants primaires cohérents pour stabiliser la qualité des images et soutenir les références en matière de délai d'exécution. À mesure que les laboratoires de référence se développent, les configurations privilégiées englobent des flacons scellés et natifs à codes-barres avec des performances de transport vérifiées pour réduire le risque de défaillance lors des expéditions inter-établissements et du transport interne par tube. Les portefeuilles d'entreprises qui associent ces fonctionnalités à des piles de suivi numérique et à la connectivité avec les systèmes d'information de laboratoire continuent de gagner du terrain dans les appels d'offres multi-sites. Tout au long de 2026, le marché des flacons de formaline préremplis reflète ce pivot des produits de base autonomes vers des contenants intégrés dans des architectures numériques et de conformité réglementaire plus larges.
Leaders du secteur des flacons de formaline préremplis
-
Epredia (Richard‑Allan Scientific)
-
Leica Biosystems
-
StatLab Medical Products
-
Cardinal Health
-
Avantor
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Flacons de Formaline Préremplis Entreprises couvertes dans ce rapport
- Epredia (Richard?Allan Scientific)
- Danaher
- StatLab Medical Products (including BBC Biochemical)
- Cardinal Health
- Avantor / VWR
- Azer Scientific
- Globe Scientific
- Simport Scientific
- Diapath S.p.A.
- Histo?Line Laboratories
- Medline Industries
- ChapTec
- Dr. Schar
Développements industriels récents dans Marché des Flacons de Formaline Préremplis
- Février 2026 : Labcorp a élargi sa collaboration avec PathAI pour déployer la plateforme d'anatomopathologie numérique AISight Dx, homologuée par la FDA, dans le réseau national de laboratoires d'anatomopathologie de Labcorp et ses partenariats hospitaliers. Le système basé sur le cloud intègre des outils assistés par IA tels que TumorDetect et ArtifactDetect pour accélérer le délai d'exécution des cas et soutenir les produits de médecine de précision, s'appuyant sur l'investissement stratégique de Labcorp dans PathAI en 2019. Ce déploiement devrait traiter plus de 750 000 lames numériques par an d'ici le quatrième trimestre 2026, consolidant la position de Labcorp comme le plus grand opérateur commercial d'anatomopathologie numérique en Amérique du Nord.
- Septembre 2025 : La solution d'anatomopathologie numérique E1000 Dx d'Epredia a remporté trois catégories (Qualité 20x, Qualité et Haut Débit 40x) lors des Prix internationaux de référence des scanners 2025 de l'Écosystème pour le diagnostic en anatomopathologie avec assistance par IA (EMPAIA). Les prix, annoncés lors du 37e Congrès européen d'anatomopathologie à Vienne, ont validé la capacité du scanner à créer des images numériques haute résolution de jusqu'à 1 500 échantillons tissulaires par jour, une mesure essentielle pour les laboratoires en transition vers des flux de travail diagnostiques assistés par IA.
- Septembre 2025 : StatLab Medical Products a annoncé le lancement commercial aux États-Unis des instruments signature Diapath, notamment le processeur tissulaire automatisé Donatello (Série 3), le microtome de précision Galileo (Série 2) et le centre d'inclusion ergonomique Dante. Cela concrétise la vision stratégique de StatLab à la suite de son acquisition en août 2024 de Diapath S.p.A., basée en Italie, étendant la portée de l'entreprise des consommables aux équipements d'investissement et la positionnant pour offrir des solutions d'anatomopathologie de bout en bout sur les marchés américains.
- Février 2024 : Le Collège des pathologistes américains a publié des recommandations mises à jour sur la validation analytique des tests d'immunohistochimie (IHC), exigeant une validation distincte pour chaque nouvel analyte et méthode de fixation lorsque l'IHC est réalisée sur des spécimens cytologiques non fixés de manière identique aux tissus utilisés pour la validation initiale du test. La recommandation, applicable à partir de mars 2025 pour l'accréditation du Collège des pathologistes américains, impose un minimum de 10 cas positifs et 10 cas négatifs par validation, augmentant les coûts de conformité pour les laboratoires adoptant des fixateurs sans formaline.
Portée du rapport mondial sur le marché des flacons de formaline préremplis
Aperçu de la segmentation
| Formaline tamponnée neutre (NBF) à 10 % | 68% |
| Formaline au zinc (10 %) | |
| NBF alcoolique (5–10 % d'alcool) | |
| Glyoxal sans formaline ou fixateurs alternatifs |
| 10 mL |
| 10-20 mL |
| 20-40 mL |
| 40-60 mL |
| 60-90 mL |
| 90-500 mL |
| 500 mL-1 L |
| Plus de 1 L |
| Polypropylène (PP) |
| Polyéthylène haute densité (HDPE) |
| Polystyrène (PS) |
| Hôpitaux et centres chirurgicaux |
| Laboratoires de diagnostic |
| Laboratoires d'anatomopathologie/histologie |
| Autres (laboratoires de médecine légale, instituts universitaires et de recherche, entre autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par concentration/formulation | Formaline tamponnée neutre (NBF) à 10 % | 68% |
| Formaline au zinc (10 %) | ||
| NBF alcoolique (5–10 % d'alcool) | ||
| Glyoxal sans formaline ou fixateurs alternatifs | ||
| Par volume par contenant | 10 mL | |
| 10-20 mL | ||
| 20-40 mL | ||
| 40-60 mL | ||
| 60-90 mL | ||
| 90-500 mL | ||
| 500 mL-1 L | ||
| Plus de 1 L | ||
| Par matériau | Polypropylène (PP) | |
| Polyéthylène haute densité (HDPE) | ||
| Polystyrène (PS) | ||
| Par utilisateur final | Hôpitaux et centres chirurgicaux | |
| Laboratoires de diagnostic | ||
| Laboratoires d'anatomopathologie/histologie | ||
| Autres (laboratoires de médecine légale, instituts universitaires et de recherche, entre autres) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des flacons de formaline préremplis en 2027 et ses perspectives de croissance jusqu'en 2032 ?
La taille du marché des flacons de formaline préremplis a atteint 490,94 millions USD en 2027 et devrait atteindre 607,79 millions USD d'ici 2032 à un CAGR de 4,46 %.
Quelle catégorie de formulation est actuellement en tête dans ce domaine ?
La formaline tamponnée neutre à 10 % est en tête avec une part de 68,24 % en 2026 en raison de sa validation ancrée dans les flux de travail diagnostiques réglementés.
Quelle région est en tête et laquelle connaît la croissance la plus rapide jusqu'en 2032 ?
L'Amérique du Nord est en tête avec 41,13 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,55 % jusqu'en 2032.
Comment les réglementations façonnent-elles les spécifications des contenants ?
Le renforcement des normes d'exposition et de transport favorise l'adoption de flacons scellés, testés à la pression et natifs à codes-barres qui réduisent les émissions de vapeurs et satisfont aux exigences d'emballage à 95 kPa de l'IATA.
Quel rôle joue l'anatomopathologie numérique dans les décisions d'approvisionnement ?
Les plateformes numériques d'entreprise privilégient les flacons pré-codés à barres avec une géométrie cohérente et une lisibilité des étiquettes pour réduire le réétiquetage et accélérer l'enregistrement et les flux de travail d'imagerie.
Quels matériaux sont les plus utilisés et pourquoi ?
Le polypropylène est en tête pour sa durabilité à la stérilisation et sa résistance chimique, tandis que le polystyrène est privilégié pour sa transparence lors des contrôles visuels liés aux flux de travail numériques.