
Marktgröße und Marktanteil für vorbefüllte Formalinbehälter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 490.94 Millionen US-Dollar |
| Marktgröße (2032) | 607.79 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vorbefüllte Formalinbehälter von Mordor Intelligence
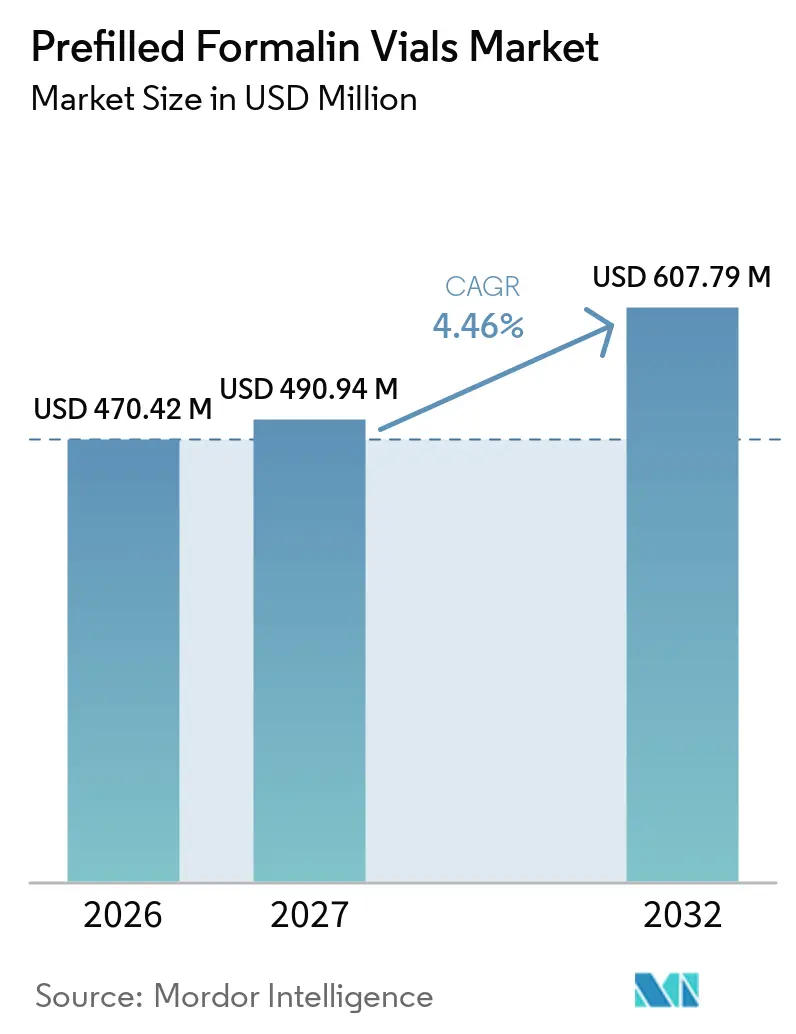
Die Marktgröße für vorgefüllte Formalin-Fläschchen wird voraussichtlich von 470,42 Millionen USD im Jahr 2026 auf 490,94 Millionen USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 4,46 % über 2027–2032 einen Wert von 607,79 Millionen USD erreichen.
Das Wachstum spiegelt eine stetige Ausweitung der diagnostischen Biopsie-Volumina, die anhaltende Verwendung von 10%igem neutral gepuffertem Formalin in der Routinehistopathologie sowie eine höhere Prämie für geschlossene, konforme Behälter in digitalisierten Laboratorien wider. Der Markt für vorbefüllte Formalinbehälter steht auch im Einklang mit dem Wandel der Pathologie hin zu Standardisierung und Verbesserungen der Prozesskette, die das Etikettierungsrisiko in anspruchsvollen onkologischen Arbeitsabläufen reduzieren. Verschärfte Expositionsstandards in den Vereinigten Staaten und der Europäischen Union stärken den Nutzen von versiegelten und druckgeprüften Behältern, die die Dampffreisetzung beim Umgang und Transport begrenzen. Der Markt für vorbefüllte Formalinbehälter wird zudem durch die langjährige klinische Validierung der formalinbasierten Fixierung in regulierten diagnostischen Umgebungen gestützt, auch wenn formalinfreie Optionen in Forschungsumgebungen, die die Integrität von Nukleinsäuren priorisieren, an Sichtbarkeit gewinnen. Langfristige Projektionen zur Krebsinzidenz deuten darauf hin, dass die Probenvolumina weiter steigen werden, was eine dauerhafte Nachfrage nach vorbefüllten Behältern unterstützt, die am Punkt der Gewebeentnahme und des Transports eingesetzt werden.
Wichtigste Erkenntnisse des Berichts
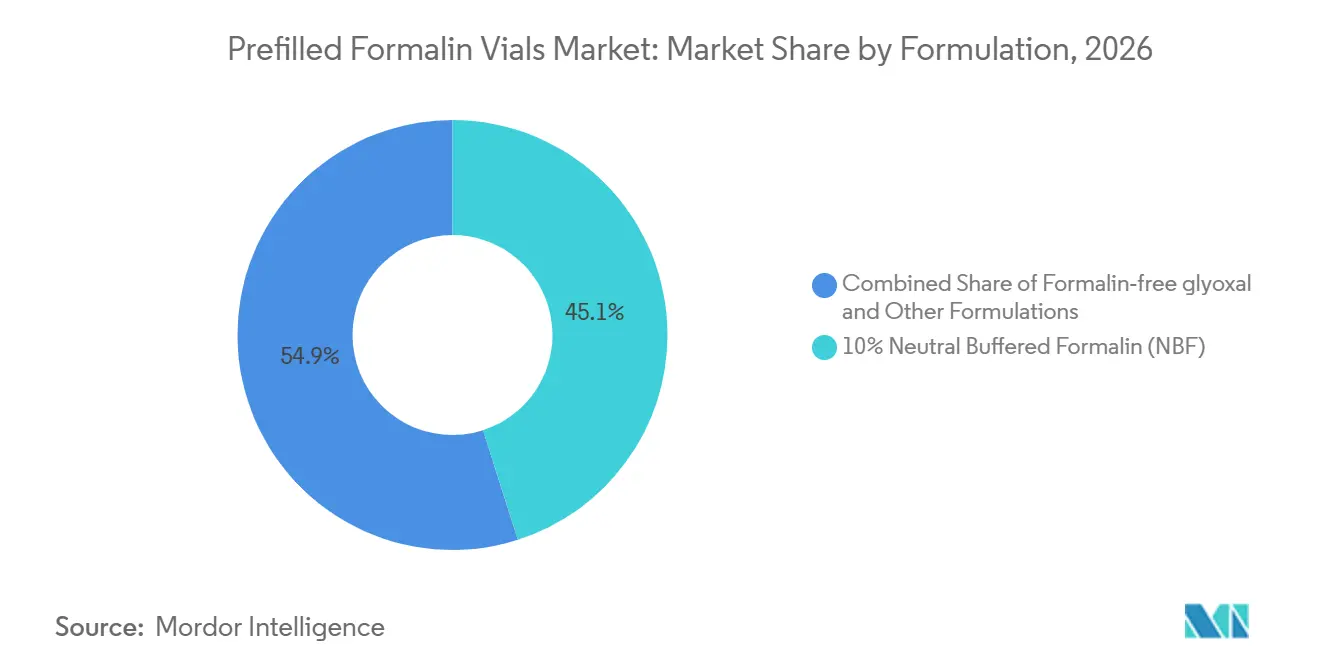
- Nach Formulierung hielt 10%iges neutral gepuffertes Formalin im Jahr 2026 einen Marktanteil von 68,24 % am Markt für vorgefüllte Formalin-Fläschchen, während formalinfreie Glyoxal- und alternative Fixiermittel das höchste prognostizierte Wachstum mit einer CAGR von 4,88 % bis 2032 verzeichneten.
- Nach Volumen entfielen auf 20–40-mL-Fläschchen im Jahr 2026 ein Anteil von 32 %, und der Bereich 90–500 mL wird voraussichtlich mit einer CAGR von 4,95 % über 2027–2032 wachsen.
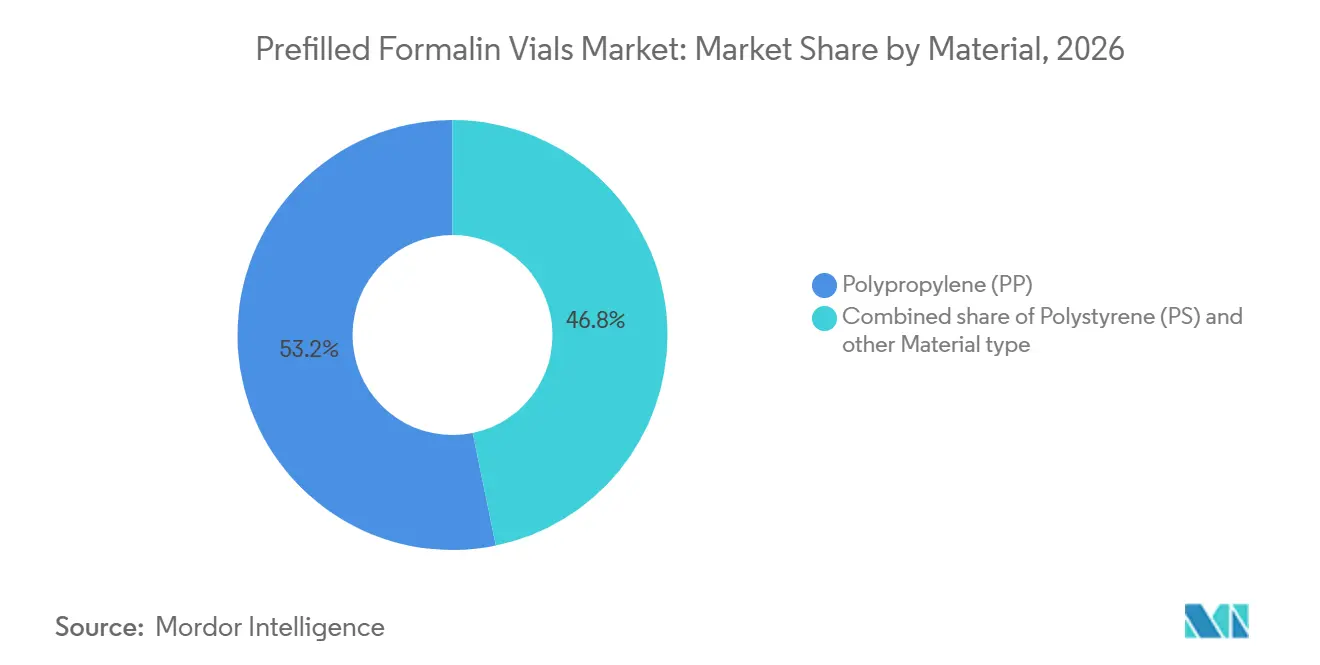
- Nach Material erfasste Polypropylen im Jahr 2026 einen Anteil von 53,23 %, und Polystyrol wird als das am schnellsten wachsende Material mit einer CAGR von 4,76 % bis 2032 prognostiziert.
- Nach Endnutzer hielten Krankenhäuser und chirurgische Zentren im Jahr 2026 einen Anteil von 44,65 %, während Diagnoselabore voraussichtlich mit einer CAGR von 5,10 % bis 2032 wachsen werden.
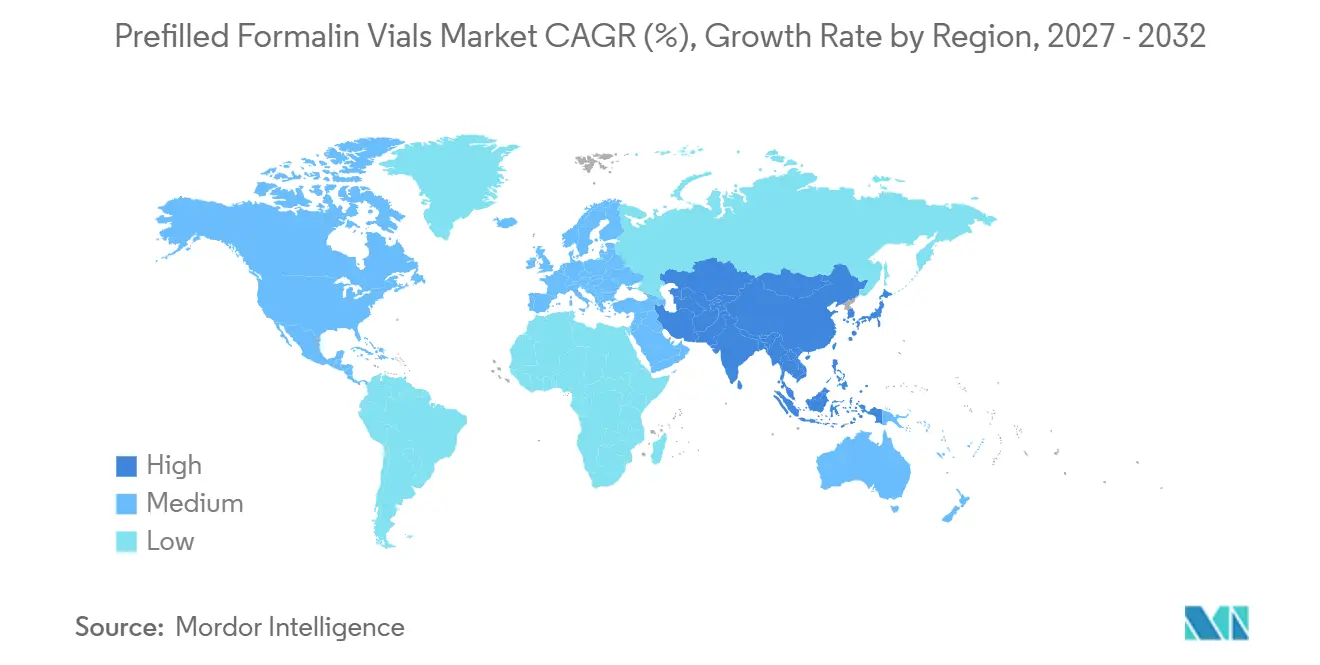
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Anteil von 41,13 %, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 5,55 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Biopsie-Volumina und Krebsinzidenz erhöhen die präanalytische Nachfrage nach Fixiermitteln | +1.8% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strengere Formaldehyd-Expositionsvorschriften fördern die Einführung geschlossener, vorbefüllter Behälter | +1.2% | Nordamerika, EU, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Standardisierte 10%ige NBF-Fixierung reduziert Fehler und Nacharbeit in der Histopathologie | +0.9% | Global; CAP-akkreditierte und ISO-15189-Einrichtungen | Langfristig (≥ 4 Jahre) |
| Digitalisierung von Krankenhausabläufen begünstigt vorbarcodierte, LIS-fähige Behälter | +0.7% | Nordamerika als Kernmarkt, Europa und ausgewählte Systeme im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Einhaltung von 95-kPa-Lufttransport- und Rohrpostanforderungen standardisiert Behälterspezifikationen | +0.6% | Nordamerika und Europa im Vordergrund, Referenzlabornetzwerke im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kältekettenresistenz durch alkoholische NBF-Varianten erweitert den Einsatz in kälteren Regionen | +0.4% | Nordeuropa, Kanada, Nordchina und Russland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Biopsie-Volumina und Krebsinzidenz erhöhen die präanalytische Nachfrage nach Fixiermitteln
Die globale Krebsinzidenz wird bis 2050 voraussichtlich 35 Millionen jährliche Diagnosen erreichen, was den Bedarf an zuverlässiger Gewebefixierung am Punkt der Entnahme und des Transports aufrechterhalten wird[1]. Die zunehmende Fallkomplexität rund um die Präzisionsonkologie erhöht den Druck auf die präanalytische Qualität und stärkt den fest verankerten Einsatz von 10%igem neutral gepuffertem Formalin und versiegelten Primärbehältern, die Proben während der Übergaben stabilisieren. Der Markt für vorbefüllte Formalinbehälter profitiert von dieser Nachfrage, da jede Biopsie schnell in ein Fixiermittel eingebracht werden muss, um die Morphologie und die nachgelagerte Testleistung unter standardisierten Zeitvorgaben zu schützen. Veränderungen in den Tumorsubtyp-Mustern, wie die breite Prävalenz des Lungenadenokarzinoms, erhöhen das Volumen an Schnitten und ergänzenden Tests, was indirekt einen höheren Behälterdurchsatz pro Fall in stark frequentierten Zentren fördert. Die steigende Brustkrebsinzidenz erhöht das Volumen in Stanzbiopsie-Pfaden und Sentinel-Knoten-Protokollen weiter, die konsistente vorbefüllte Behälterformate in Mehrstandort-Krankenhaussystemen bevorzugen, indem sie Etikettierungsvariabilität und Handhabungsschritte reduzieren. Da die Inzidenz in ressourcenärmeren Regionen am schnellsten wächst, werden große Referenznetzwerke und öffentliche Programme wahrscheinlich Behälter-SKUs standardisieren, um Schulung und Qualität in verteilten Standorten zu verwalten, was das anhaltende Wachstum im Markt für vorbefüllte Formalinbehälter unterstützt.
Strengere Formaldehyd-Expositionsvorschriften fördern die Einführung geschlossener, vorbefüllter Behälter
Im Jahr 2025 aktualisierte die Umweltschutzbehörde der Vereinigten Staaten ihre Risikoanalyse für Formaldehyd und senkte den akuten Inhalations-Ausgangspunkt auf 0,3 ppm, was die Sicherheitsmarge für Innenräume, in denen die Probenhandhabung stattfindet, einengte. Die europäische Politik verschärft sich weiter, da CLP-Änderungen die karzinogene Klassifizierung und Kennzeichnung verschärfen, was Laboratorien dazu veranlasst, sicherere Handhabung mit digitaler Dokumentation und konformer Verpackung bis zur Mitte des Jahrzehnts zu verbinden. Diese Änderungen lenken den Einkauf hin zu geschlossenen, vorbefüllten Behältern, die das Ausgießen minimieren und Dampfspitzen während der Eingangsbearbeitung und Grobpräparation reduzieren – ein Trend, der am deutlichsten in größeren Systemen sichtbar ist, die zentralisierte Qualitätsprozesse verwalten. Die IATA-Verpackungsanforderungen für klinische Proben im Transport verstärken einen Standard für versiegelte Behälter beim Einrichtungstransfer und regionalen Weiterleitungen, was Käufer auf druckgeprüfte Optionen konsolidiert. Gleichzeitig richten sich Krankenhäuser, die unternehmensweite Laborinformationssysteme nutzen, auf vorbarcodierte Behälter aus, die sich in Scan-Workflows integrieren lassen, um offene Behälterschritte in Probenräumen zu reduzieren und sowohl die Expositionskontrolle als auch die Identifikationsgenauigkeit zu verbessern. Der Nettoeffekt ist eine stetige Verlagerung hin zu hochwertigen, versiegelten und transportfertigen Produkten, die sich durch Konformität und Integration statt durch Rohstoffpreise differenzieren, was die langfristige Expansion des Marktes für vorbefüllte Formalinbehälter unterstützt.
Standardisierte 10%ige NBF-Fixierung reduziert Fehler und Nacharbeit in der Histopathologie
Aktualisierte Materialien und Protokolle des College of American Pathologists halten 10%iges neutral gepuffertes Formalin als Referenzfixiermittel für regulierte onkologische Arbeitsabläufe aufrecht, was den Einkauf an die am besten validierte Chemie in der chirurgischen Pathologie bindet. Evidenzbasierte Leitlinien zur DNA- und RNA-Extraktion aus FFPE-Bioproben setzen praktische Grenzen für Fixierungsdauern, die die nachgelagerte Assay-Leistung aufrechterhalten, was die Einhaltung standardisierter Fixiermittel- und Handhabungsschritte stärkt. Die IHC-Validierungsaktualisierung des CAP von 2024 erfordert eine separate analytische Validierung, wenn Labore die Fixierungsmethoden ändern, was die Verfahrenshürde für den Wechsel weg von Formalin erhöht und den Wert qualitätsgesicherter vorbefüllter Optionen steigert, die Fixierungsbedingungen sauber nachverfolgen. Europäische Biobanking-Empfehlungen zur Optimierung der Fixierungszeit für die Nukleinsäureerhaltung katalysieren auch die Nachfrage nach zeitbewussten Arbeitsabläufen und beschrifteten Behältern, die Expositionsintervalle dokumentieren, was die Rolle von Formalin in den diagnostischen Kernpfaden ergänzt. In der Routineonkologie unterstützt eine konsistente Fixierungschemie vorhersehbare Färbung und molekulares Profiling, was Nacharbeit reduziert und Beschaffungsmuster fördert, die barcode-native, geschlossene Behälter betonen, die automatisch in Laborsysteme eingeloggt werden können. Diese Dynamiken stärken weiterhin die zentrale Position formalinbasierter Produkte im Markt für vorbefüllte Formalinbehälter.
Digitalisierung von Krankenhausabläufen begünstigt vorbarcodierte, LIS-fähige Behälter
Große kommerzielle und akademische Zentren skalieren digitale Pathologieplattformen, die KI-gestützte Falltriage und Bildverwaltung integrieren, was den operativen Wert vorbarcodierter Behälter erhöht, die Umetikettierung, Scanfehler und manuelle Eingaben reduzieren. Vorbarcodierte und GS1-fähige Etiketten auf Primärbehältern verknüpfen Patientenidentifikatoren mit nachgelagerten Schnitten und Bildern in End-to-End-Systemen, was die Fallvorbereitung und den Durchsatz in Hochvolumenumgebungen rationalisiert. Zweckgebundene Barcode-Tracking-Anwendungen reduzieren Transkriptionsfehler bei der Eingangsbearbeitung und Kassettierung weiter und schaffen einen Ökosystemeffekt, bei dem LIS-Einstellungen und Behälterspezifikationen gemeinsam weiterentwickelt werden. Mit der Skalierung der bildbasierten Überprüfung sind die Konsistenz der Behälterabmessungen und Transparenzmerkmale für visuelle Vorscankontrolle und Scanautomatisierung wichtig, was die Präferenz für Behälterfamilien fördert, die sich in digitale Arbeitsabläufe integrieren. Da sich diese Systeme über Mehrstandortnetzwerke und Referenzlabore ausbreiten, konsolidiert sich die Beschaffung um Behälter, die Barcode-, LIS- und Transportstandards gemeinsam erfüllen, was die Premiumisierung im Markt für vorbefüllte Formalinbehälter unterstützt. Diese operativen Abhängigkeiten erhöhen die Wechselkosten weg von standardisierten, integrierten Behältern, die bereits die Validierung in digitalen Pathologieketten bestanden haben.
Analyse der Hemmnisse*
| Hemmnis (soweit zutreffend in Titelschreibweise) | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Karzinogene Gefahreneinstufung von Formaldehyd erhöht den Handhabungsaufwand | -0.8% | Global; strenger in der EU, den Vereinigten Staaten, Japan | Mittelfristig (2–4 Jahre) |
| Wechsel zu formalinfreien oder formalinarmen Fixiermitteln in ausgewählten Laboren | -0.5% | Europa, Nordamerika, begrenzter asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Gebühren für Sonderabfall und Risiken durch Verschütten/Haftung erhöhen die Lebenszykluskosten | -0.4% | Nordamerika, EU, ausgewählte US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Beschaffung und GPO-Vertragsgestaltung begrenzen die Premiumpreisgestaltung | -0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Karzinogene Gefahreneinstufung von Formaldehyd erhöht den Handhabungsaufwand
Die Gruppe-1-Karzinogen-Einstufung von Formaldehyd prägt weiterhin die Kennzeichnungs-, Lagerungs- und Expositionskontrollanforderungen, die den Compliance-Aufwand in klinischen Laboratorien erhöhen. In den Vereinigten Staaten lenken sich entwickelnde Risikobewertungen, die in den Aktualisierungen von Ende 2025 widergespiegelt werden, die Aufmerksamkeit auf kurzfristige und chronische Expositionsschwellenwerte in Gesundheitseinrichtungen, die Fixiermittel handhaben[2]. In Europa fügen Änderungen der Einstufungs-, Kennzeichnungs- und Verpackungsvorschriften strengere Karzinogen- und Mutagen-Gefahrenhinweise mit zugehöriger Dokumentation hinzu, was Verpackungs- und Schulungsschritte für jedes Produkt, das Formaldehyd enthält, ergänzt. Diese Anforderungen fördern den Wechsel zu geschlossenen, klar gekennzeichneten und digital nachverfolgten Primärbehältern, die Umgebungsdampfspitzen reduzieren und Audits vereinfachen, fügen aber auch Kosten für Lieferanten und Kunden hinzu, die neue Formate validieren müssen. Da die Standards präskriptiver werden, prüfen Beschaffungsteams Dichtungsintegrität, Druckbewertungen und Etiketteninhalte gemeinsam, was Spezifikationsänderungen verlangsamen und die kurzfristige Preisrealisierung dämpfen kann. Dies schafft einen gemäßigten Gegenwind für den Markt für vorbefüllte Formalinbehälter, auch wenn konformitätsfähige Designs Expositionsrisiken in Routineabläufen mindern.
Wechsel zu formalinfreien oder formalinarmen Fixiermitteln in ausgewählten Laboren
Formalinfreie Verfahren mit überkritischem CO2 zeigen starke Gewinne bei der Integrität von Nukleinsäuren und vermeiden fixierungsinduzierte Artefakte, was mit translationaler Forschung und bestimmten Präzisionsonkologie-Arbeitsabläufen außerhalb klinischer Kernprotokolle übereinstimmt. Folgestudien im Jahr 2026 bestätigten hohe Erfolgsraten bei histochemischen und immunhistochemischen Panels unter Verwendung von nicht-formalinbasierter Gewebeverarbeitung, was den technischen Fall für eine gezielte Einführung in Forschungs- und Speziallaboren stärkt. Glyoxalbasierte Fixiermittel wurden ebenfalls bewertet, obwohl spezifische Gewebekontexte, wie die Netzhaut, Herausforderungen bei der Aufrechterhaltung der strukturellen Integrität und Signalqualität über ausgewählte Assays hinweg aufwarfen, was die diagnostische Einführung bisher begrenzt hat. Gleichzeitig fügen die IHC-Validierungsanforderungen des CAP von 2024 neue Schritte beim Wechsel von Fixiermitteln hinzu, was praktische Barrieren für umfassende Migrationen in klinischen Umgebungen erhöht, die große Antikörpermenüs pflegen. Diese Trends deuten auf eine Zwei-Spur-Realität hin, bei der die formalinfreie Verarbeitung in Forschung und Biobanking skaliert, während die formalinbasierte Fixierung in regulierten diagnostischen Ketten dominant bleibt. Das Ergebnis für den Markt für vorbefüllte Formalinbehälter ist ein anhaltender Substitutionsgegenwind in Forschungssegmenten, der durch die anhaltende Abhängigkeit von Formalin in der Routinechirurgischen Pathologie ausgeglichen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formulierung:
10% NBF bleibt fest verankert, während Alternativen in der Forschung an Bedeutung gewinnen10%iges neutral gepuffertes Formalin machte im Jahr 2026 innerhalb des Marktes für vorgefüllte Formalin-Fläschchen einen Anteil von 45,08 % aus und festigt damit seine Rolle als Referenzchemie für regulierte Onkologie-Workflows, die auf konsistente Morphologie und validierte IHC-Panels angewiesen sind. Das Gewicht der Akkreditierungspraktiken und der Leitlinien für Bioproben hält die Nachfrage nach 10%igem NBF in Krankenhäusern und unabhängigen Pathologiegruppen aufrecht, die eine wiederholbare diagnostische Leistung bei einem hohen Fallaufkommen erfüllen müssen. Europäische Biobankempfehlungen zur Sicherung von DNA für die Sequenzierung verstärken die engere Kontrolle der Fixierungszeiten, was die Attraktivität von Behältern und Etiketten erhöht, die eine zeitbewusste Protokollierung und standardisierte Verarbeitung unterstützen. Diese betrieblichen Anforderungen halten vorgefüllte, versiegelte Optionen im Mittelpunkt von Laborabläufen, bei denen die Genauigkeit der Prozesskette für Onkologie- und Transplantationsproben entscheidend ist. Der Markt für vorgefüllte Formalin-Fläschchen zeigt daher eine stetige Präferenz für etablierte Fixiermittelchemie und barcode-native Verpackungen in klinischen Kanälen, selbst wenn Beschaffungsteams erweiterte Funktionen wie Druckprüfung für Luft- und Rohrtransport bewerten.
Formalinfreie Glyoxal- und überkritische CO2-Modalitäten werden voraussichtlich mit einer CAGR von 4,88 % bis 2032 wachsen, was auf starke Anwendungsfälle in der Forschung und einigen translationalen Pipelines zurückzuführen ist, die der Erhaltung von Nukleinsäuren und der artefaktfreien Sequenzierung Vorrang einräumen. Studien zeigen, dass die formalinfreie Verarbeitung hochwertige DNA ohne fixierungsbedingte Artefakte liefern kann, während ein breites Panel histochemischer und IHC-Färbungen erhalten bleibt, was die Einführung in Biobanken und akademischen Zentren fördert. Diagnostische Einrichtungen betonen weiterhin die Reproduzierbarkeit und Validierungstiefe, die mit formalinfixiertem Gewebe verbunden sind, insbesondere unter Akkreditierungs- und Eignungsprüfungsregimen, bei denen Assay-Änderungen neue Validierungsschritte auslösen. Infolgedessen expandieren alternative Fixiermittel hauptsächlich in nicht-routinemäßigen oder Forschungskontexten, während 10%iges NBF in der klinischen Kernanwendung verankert bleibt. Diese Dynamik unterstützt inkrementelles Wachstum an den innovativen Rändern, ohne die große installierte Basis zu verdrängen, die den Markt für vorgefüllte Formalin-Fläschchen verankert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Volumen pro Behälter:
Größere Formate folgen komplexen Operationen und Referenzweiterleitungen20–40-mL-Fläschchen erfassten im Jahr 2026 einen Anteil von 32 %, bedingt durch die Ausrichtung auf gängige Biopsiegrössen und das seit langem verwendete 10:1-Verhältnis von Formalin zu Gewebe in der routinemäßigen chirurgischen Pathologie. Standardarbeitsanweisungen stützen sich auf dieses Verhältnis, um Gewebe konsistent über eine breite Palette von Probentypen zu stabilisieren, was 20–40 mL zu einem vielseitigen Standard in Krankenhäusern und integrierten Versorgungsnetzwerken macht. Der Markt für vorgefüllte Formalin-Fläschchen bleibt um diese mittleren Kapazitäten ausgewogen, da sie gängige Proben unterstützen und gleichzeitig das Versandgewicht und -volumen bei Einrichtungsüberweisungen handhabbar halten. Die Nachfrage nach größeren Formaten entsteht aus Resektionen und Transplantationsfällen, die höhere Formalinvolumina erfordern, um eine ordnungsgemäße Gewebedurchdringung während der anfänglichen Fixierung zu erreichen. Diese Vielfalt erhält eine vollständige Reihe von SKUs über Probengrößen hinweg aufrecht, was Qualitätsteams auch dabei hilft, die Behälterwahl an die Fallkomplexität anzupassen.
Der 90–500-mL-Bereich wird voraussichtlich mit einer CAGR von 4,95 % wachsen, da Referenzzentren und Chirurgieprogramme größere Gewebeblöcke verarbeiten, die von Behälterkopfraum und sicheren Verschlüssen beim Transport profitieren. Luft- und Druckrohrtransportvorschriften beeinflussen die Beschaffung dieser größeren Behälter, da eine 95-kPa-Druckleistung und Dreifachverpackungsbereitschaft eine sicherere Bewegung ohne Leckage ermöglichen. Studien zu Druckrohrsystemen unterstreichen die Bedeutung robuster Primärbehälter zur Minimierung transportbedingter Probenschäden, was den Wert druckfähiger Designs erhöht. Da Krankenhäuser regionale Weiterleitungen für subspezialistische Zweitmeinungen ausbauen, stärkt sich die Präferenz für Mehrzweckbehälter, die sowohl Fixierungs- als auch Transportanforderungen erfüllen. Diese Konvergenz unterstützt die Premiumisierung innerhalb des Marktes für vorgefüllte Formalin-Fläschchen, wo Behälterleistung und Compliance ebenso wichtig sind wie die Fixiermittelchemie.
Nach Material:
PP führt bei Sterilisationsbeständigkeit, während PS visuelle Kontrollen in digitalen Arbeitsabläufen unterstütztPolypropylen machte im Jahr 2026 einen Anteil von 53,23 % aus, bedingt durch seine Sterilisationstoleranz, chemische Beständigkeit und Kompatibilität mit gängigen Reinigungs- und Wiederverwendungsprotokollen im Gesundheitswesen in kontrollierten Schulungs- und Lehrumgebungen. Die thermischen Eigenschaften von PP ermöglichen eine zuverlässige Leistung durch typische Dekontaminationszyklen und entsprechen den Richtlinien für medizinische Kunststoffe, die von Krankenhauseinkäufern befolgt werden. Chemische Beständigkeitstabellen unterstützen die Verwendung kompatibler Polyolefine für aldehydhaltige Lösungen, was die Rolle von PP bei der Langzeitlagerung formalinbasierter Fixiermittel erklärt. Die Widerstandsfähigkeit dieses Materials unter Handhabungsbelastung eignet sich auch für den Druckrohrtransfer, bei dem die Behälterintegrität wichtig ist, um Lecks zu vermeiden, die Probenketten stören könnten. Institutionelle Präferenzen für zuverlässige und langlebige Substrate festigen die führende Position von PP im Markt für vorgefüllte Formalin-Fläschchen, wo Gesamtbetriebskosten und Fehlervermeidung marginale Materialeinsparungen überwiegen. Diese Vorteile untermauern stabile Nachfrageprofile bei Krankenhaus- und unabhängigen Laboreinkäufern, die eine konsistente Leistung über langfristige Verträge hinweg benötigen.
Polystyrol wird als das am schnellsten wachsende Substrat mit einer CAGR von 4,76 % prognostiziert, angetrieben durch Anwendungsfälle, die eine höhere optische Klarheit bevorzugen, um Probenprüfungen vor dem Scannen in digitalen Workflows zu unterstützen, ohne Siegel zu brechen. Die Einführung digitaler Pathologie fördert gleichmäßige, transparente Wände, die es dem Personal ermöglichen, den Gewebezustand und die Position schnell bei der Aufnahme und vor dem Scannen zu überprüfen, was unnötige Handhabung reduziert. Parallel dazu sprechen Behälterfamilien, die Klarheit mit sicheren Verschlüssen und barcode-fähigen Oberflächen verbinden, Enterprise-LIS-Implementierungen an, die konsistente Abmessungen und schnelles Scannen schätzen. Einrichtungen mit hohem Weiterleitungsvolumen segmentieren die Materialwahl auch nach Anwendungsfall, wobei PP für maximale Robustheit in Transportwegen beibehalten wird, während PS für die Sichtbarkeit bei bildgeführten Überprüfungen genutzt wird. Der Markt für vorgefüllte Formalin-Fläschchen berücksichtigt daher beide Materialpfade, während die Beschaffung sich bei Lieferanten konsolidiert, die vollständige Produktlinien anbieten können, die Transport- und Kennzeichnungsanforderungen erfüllen. Bis 2032 spiegeln die Einführungsmuster die wachsende Rolle digitaler Workflows bei der Behälterauswahl und den anhaltenden Grundbedarf an robusten Primärbehältern in der Probenlogistik wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Diagnostiklabore wachsen schnell durch digitale und CGP-VoluminaKrankenhäuser und chirurgische Zentren hielten im Jahr 2026 einen Anteil von 44,65 % als primäre Ursprungspunkte für Gewebeproben und als größte Anwender standardisierter vorgefüllter Fläschchen zur Rationalisierung der Übergaben vom Operationssaal ins Labor. Standardisierte Fixierung und Kennzeichnung in perioperativen Kits und der Pathologieaufnahme verbessert die Rückverfolgbarkeit, was eine hohe Compliance in stationären und ambulanten Chirurgienetzwerken unterstützt. Evidenzbasierte Praktiken für die FFPE-Verarbeitung sind in Krankenhauslaboren weit verbreitet, was die eingebettete Verwendung von Formalin und einfachen, beschrifteten Behältern verstärkt, die in bestehende Workflows passen. Prozessketten-Optionen wie RFID- und Barcode-Systeme reduzieren das Identifikationsrisiko weiter, und sie funktionieren am besten, wenn Primärbehälter Standardetiketten und Oberflächen integrieren, die für schnelles Scannen ausgelegt sind. Krankenhäuser investieren weiterhin in digitale Pathologie-Pilotprojekte, was harmonisierte Behälterspezifikationen fördert, die mit Dia-Scannern und LIS-Barcode-Einstellungen übereinstimmen, und das hält den Markt für vorgefüllte Formalin-Fläschchen in klinischen Kernkanälen aufrecht.
Diagnoselabore werden voraussichtlich mit einer CAGR von 5,10 % bis 2032 wachsen, da große Referenznetzwerke digitale Fähigkeiten ausbauen, die Triage automatisieren und KI zur Artefakterkennung und beschleunigten Überprüfung integrieren. Diese Labore bevorzugen vorbarcodierte und versiegelte Behälter, die die Umgebungsexposition reduzieren und die Metadatenerfassung standardisieren, wenn Proben zur Verarbeitung in regionalen Hubs eintreffen. Die Integration mit Barcode-Tracking-Plattformen und Laborinformationsmanagementsystemen schafft Zeit- und Nacharbeiteinsparungen, was die Zahlung für Premium-konforme Fläschchen gegenüber generischen Alternativen rechtfertigt. Da die Onkologie-Testvolumina steigen und umfassende genomische Profilierungs-Workflows kontrollierte Fixierungsfenster erfordern, erhöht die Betonung der präanalytischen Qualität die Bedeutung von Behälterspezifikationsentscheidungen. Zusammen halten diese Anforderungen eine stetige Einführung in unabhängigen und krankenhausangegliederten Diagnostikeinrichtungen aufrecht, während sich die digitale Pathologie ausbreitet, was das mittlere einstellige Wachstumsprofil im Markt für vorgefüllte Formalin-Fläschchen verstärkt.
Geografische Analyse
Markt für vorgefüllte Formalinbehälter in Nordamerika
Nordamerika führte im Jahr 2026 mit einem Anteil von 41,13 %, basierend auf eingebetteten Formalin-Workflows in akkreditierten Laboren und der schnellen Einführung digitaler Pathologie in kommerziellen und akademischen Netzwerken. Der Markt für vorgefüllte Formalin-Fläschchen profitiert in dieser Region von konsistenten Fixierungspraktiken, der routinemäßigen Verwendung vorbarcodierter Behälter und der Ausrichtung auf LIS-Einstellungen, die die Aufnahmedaten automatisieren. Kommerzielle Referenznetzwerke skalieren KI-fähige Plattformen, die die Behälterstandardisierung für das Scannen und die Fallweiterleitung verstärken, was Premium-versiegelte Fläschchen unterstützt, die mit Bildverwaltungs- und Berichtssystemen verknüpft sind. Krankenhaussysteme betonen die Prozesskette und Fehlerreduzierung an Tagen mit hohem Durchsatz, was RFID- und barcode-fähige Designs begünstigt, die mit digitalen Protokollen verknüpft sind. IATA-Transportstandards fügen eine weitere Ebene hinzu, die druckgeprüfte Fläschchen für den Einrichtungsübergreifenden Transport fördert, einschließlich des regionalen Versands an subspezialistische Beratungsdienste. Die politische Aufmerksamkeit für Expositionsschwellenwerte in den Vereinigten Staaten hält auch die Bewegung hin zu versiegelten, konformen Primärbehältern aufrecht, die die Dampffreisetzung in Handhabungsräumen reduzieren, was wiederum höherwertige Produkte im Markt für vorgefüllte Formalin-Fläschchen unterstützt.
Markt für vorgefüllte Formalinbehälter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird als die am schnellsten wachsende Region mit einer CAGR von 5,55 % prognostiziert, bedingt durch expandierende Screening-Programme und steigende Onkologie-Inzidenz, was zu mehr Biopsien führt, die durch Krankenhäuser und Referenzlabore verarbeitet werden. In China gab es im Jahr 2024 etwa 2,7 Millionen neue Krebsfälle bei Männern und etwa 2,5 Millionen bei Frauen, und steigende Volumina in bevölkerungsreichen Ländern schaffen eine kontinuierliche Nachfrage nach Fixiermitteln und konformen Primärbehältern in Point-of-Care- und zentralisierten Workflows. Da vernetzte Labore ihren Betrieb in nationalen Systemen skalieren, tendiert die Beschaffung dazu, sich auf validierte SKUs zu konsolidieren, die Schulung und Lieferkettenverwaltung über verteilte Standorte hinweg vereinfachen. Digitalisierungsinitiativen in führenden Zentren fördern die Einführung vorbarcodierter Fläschchen für eine genaue Aufnahme und Verknüpfung mit Bild-Pipelines. Transportstandards und die zunehmende Nutzung von Druckrohrsystemen in großen Krankenhäusern erhöhen auch den Wert druckfähiger Behälter, die während des Versands und der internen Bewegung vorhersehbar funktionieren [3]. In Verbindung mit wachsenden Investitionen in die Onkologie-Infrastruktur unterstützen diese Kräfte eine expandierende Nachfrage nach versiegelten und konformen Produkten im Markt für vorgefüllte Formalin-Fläschchen.
Markt für vorgefllte Formalinbehälter in Europa
Europa hält einen bedeutenden Anteil, da Labore ISO-gesteuerte Qualitätssysteme einhalten, digitale Pathologie-Kapazitäten ausbauen und auf schrittweise Verschärfungen der Richtlinien zur Gefahreneinstufung und Kennzeichnung reagieren. Biobanking-Marktführer testen zudem formalinfreie Verarbeitungsverfahren zur Verbesserung der Nukleinsäurekonservierung, was Forschungsbestände in Richtung alternativer Fixierungswege lenkt, ohne klinische Protokolle im großen Maßstab zu verändern. Die Verpackungsanforderungen der IATA für biologische Proben stimmen weiterhin mit den Praktiken von Krankenhäusern und Referenzlaboren in der gesamten Region überein, was druckgeprüfte und versiegelte Primärbehälter bei der Beschaffung in den Vordergrund rückt. Da sich die digitale Einführung ausbreitet und Transportvorschriften konvergieren, bevorzugen Käufer Behälterfamilien, die die Exposition reduzieren, die Etikettenerfassung automatisieren und einrichtungsübergreifende Versandprüfungen bestehen. Diese Bedingungen erhalten eine breite Nachfrage nach vorgefüllten, versiegelten Behältern in klinischen Kanälen aufrecht, während das Forschungswachstum die Fixiermittelzusammensetzung an den Rändern des Marktes für vorgefüllte Formalinbehälter diversifiziert.
Wettbewerbslandschaft
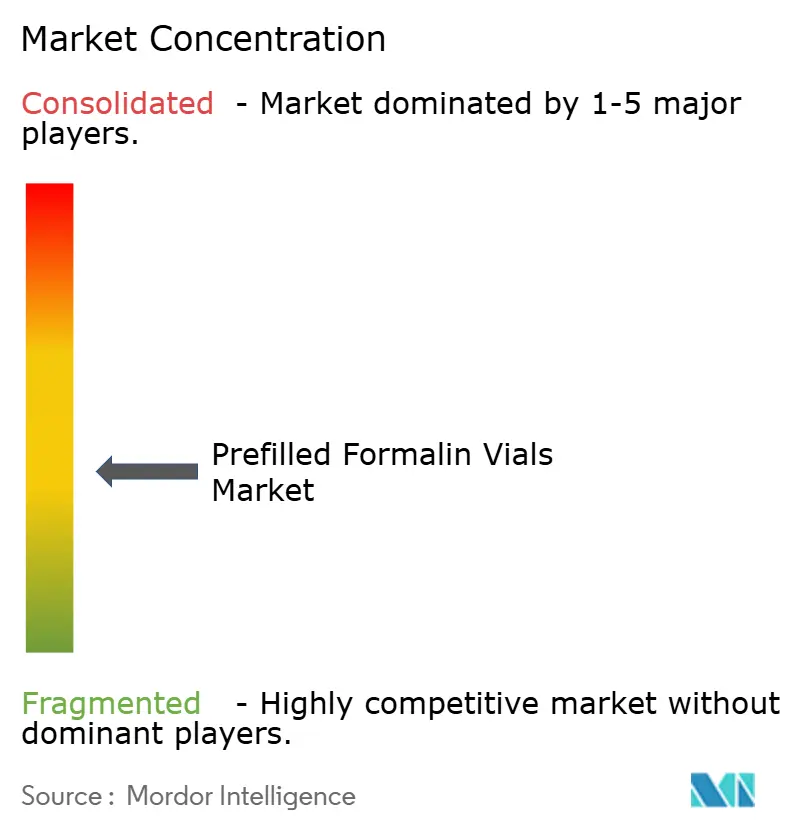
Der Markt für vorgefüllte Formalin-Fläschchen bleibt mäßig fragmentiert, wobei die fünf größten Lieferanten im Jahr 2026 auf der Grundlage konsolidierter Krankenhaus- und Referenzlabor-Beschaffungsmuster einen geschätzten Anteil von 38–42 % halten. Die Wettbewerbsdynamik hängt von der Integration ab, nicht von der Rohstoffchemie, da sich Anbieter durch barcode-native Oberflächen, transportfähige Siegel und Verbindungen zu Probenverfolgungsplattformen differenzieren. Das CEREBRO-Ökosystem von Leica Biosystems unterstreicht einen Fokus auf Prozesskette und Identifikationsgenauigkeit, der bei Onkologiezentren Anklang findet, die das präanalytische Risiko minimieren möchten. Digitale Pathologie ist ein weiterer Hebel für Bündelung und Kundenbindung, bei dem Unternehmen Scanner, Software, Kassetten und Fläschchen im Querverkauf anbieten, um Kunden in integrierte Plattformen einzubetten. Die preisgekrönte Leistung des digitalen Scanners von Epredia veranschaulicht den Schwung hinter bildgeführten Workflows, die Anbieter belohnen, die Verbrauchsmaterialien mit Instrumentierung und Software verknüpfen können. Insgesamt erhöhen diese Maßnahmen den Wert validierter, geschlossener Fläschchen, die zuverlässig scannen und sicher versandt werden.
Die vertikale Integration in Gewebeprozessoren und Einbettzentren stärkt die Positionen von Lieferanten, die Gerätefinanzierung mit langfristigen Verbrauchsmaterialverpflichtungen kombinieren können. Der Start von Diapath-Instrumenten durch StatLab in den Vereinigten Staaten demonstriert einen Portfolioansatz, der Investitionsgüter mit täglich verwendeten Kunststoffen und Reagenzien im gesamten Histologie-Workflow ausrichtet. Transportfähige Primärbehälter differenzieren sich auch durch Druckleistung und Leckageverhinderung beim Versand, was mit den IATA-Verpackungsstandards für biologische Proben übereinstimmt. Anbieter, die eine 95-kPa-Leistung und Dreifachverpackungskompatibilität validieren, gewinnen einen Compliance-Vorteil, insbesondere für Kunden, die Weiterleitungen an regionale Subspezialitätszentren konsolidieren. Größere Käufer bevorzugen Einzelquellen-Kits und -Bibliotheken, die konsistente Geometrie und Etiketten-Leseraten aufrechterhalten, was die Vorteile für Lieferanten mit Tiefe über SKUs hinweg verstärkt. Diese kombinierten Elemente prägen weiterhin den Wettbewerb im Markt für vorgefüllte Formalin-Fläschchen, da Käufer auf Workflow-Zuverlässigkeit und prüfungsfähige Dokumentation setzen.
Enterprise-Digitalplattformen verschieben die Fallmischung und Durchsatzökonomie, was Labore dazu veranlasst, Aufpreise für Behälter zu zahlen, die Umetikettierungsschritte reduzieren und den Scan-Linienfluss verbessern. Große Netzwerke, die KI-gestützte Falltriage einsetzen, verlassen sich auf konsistente Primärbehälterformate, um die Bildqualität zu stabilisieren und Benchmarks rund um die Durchlaufzeit zu unterstützen. Da Referenzlabore skalieren, umfassen bevorzugte Konfigurationen versiegelte, barcode-native Fläschchen mit verifizierter Transportleistung, um das Ausfallrisiko bei einrichtungsübergreifenden Sendungen und internem Rohrtransport zu reduzieren. Unternehmensportfolios, die diese Funktionen mit digitalen Tracking-Stacks und LIS-Konnektivität verbinden, gewinnen weiterhin an Bedeutung bei Mehrstandort-Beschaffungen. Im Jahr 2026 spiegelt der Markt für vorgefüllte Formalin-Fläschchen diesen Wandel weg von eigenständigen Rohstoffen hin zu Behältern wider, die in breitere digitale und regulatorische Compliance-Architekturen eingebettet sind.
Marktführer für vorbefüllte Formalinbehälter
-
Epredia (Richard‑Allan Scientific)
-
Leica Biosystems
-
StatLab Medical Products
-
Cardinal Health
-
Avantor
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vorgefüllte Formalin-Fläschchen Unternehmen in diesem Bericht
- Epredia (Richard?Allan Scientific)
- Danaher
- StatLab Medical Products (including BBC Biochemical)
- Cardinal Health
- Avantor / VWR
- Azer Scientific
- Globe Scientific
- Simport Scientific
- Diapath S.p.A.
- Histo?Line Laboratories
- Medline Industries
- ChapTec
- Dr. Schar
Neueste Industrielle Entwicklungen in Markt für vorgefüllte Formalin-Fläschchen
- Februar 2026: Labcorp erweiterte seine Zusammenarbeit mit PathAI, um die FDA-zugelassene digitale Pathologieplattform AISight Dx im nationalen anatomisch-pathologischen Labornetzwerk von Labcorp und in Krankenhauspartnerschaften einzusetzen. Das cloudbasierte System integriert KI-gestützte Tools wie TumorDetect und ArtifactDetect, um die Falldurchlaufzeit zu beschleunigen und Präzisionsmedizinprodukte zu unterstützen, aufbauend auf Labcorps strategischer Investition in PathAI aus dem Jahr 2019. Diese Implementierung soll bis Q4 2026 jährlich über 750.000 digitale Schnitte verarbeiten und Labcorps Position als größter kommerzieller Betreiber digitaler Pathologie in Nordamerika festigen.
- September 2025: Epredias digitale Pathologielösung E1000 Dx gewann drei Kategorien (Qualität 20x, Qualität und Hochdurchsatz 40x) bei den International Scanner Benchmark Awards 2025 des Ökosystems für Pathologiediagnostik mit KI-Unterstützung (EMPAIA). Die Auszeichnungen, die beim 37. Europäischen Kongress für Pathologie in Wien bekannt gegeben wurden, validierten die Fähigkeit des Scanners, täglich hochauflösende digitale Bilder von bis zu 1.500 Gewebeproben zu erstellen – eine kritische Kennzahl für Laboratorien, die auf KI-gestützte diagnostische Arbeitsabläufe umsteigen.
- September 2025: StatLab Medical Products gab den US-amerikanischen kommerziellen Launch von Diapath-Signaturreinstrumenten bekannt, darunter den automatisierten Gewebeprozessor Donatello (Serie 3), das präzisionsgefertigte Mikrotom Galileo (Serie 2) und das ergonomische Einbettzentrum Dante. Dies erfüllt die strategische Vision von StatLab nach der Übernahme des in Italien ansässigen Unternehmens Diapath S.p.A. im August 2024 und erweitert die Reichweite des Unternehmens von Verbrauchsmaterialien auf Investitionsgüter, um End-to-End-Lösungen für anatomische Pathologie auf dem US-amerikanischen Markt anzubieten.
- Februar 2024: Das College of American Pathologists veröffentlichte aktualisierte Leitlinien zur analytischen Validierung von immunhistochemischen (IHC) Assays, die eine separate Validierung für jeden neuen Analyten und jede Fixierungsmethode erfordern, wenn IHC an zytologischen Proben durchgeführt wird, die nicht identisch mit den für die anfängliche Assay-Validierung verwendeten Geweben fixiert wurden. Die Leitlinie, die ab März 2025 für die CAP-Akkreditierung gilt, schreibt mindestens 10 positive und 10 negative Fälle pro Validierung vor, was die Compliance-Kosten für Laboratorien erhöht, die formalinfreie Fixiermittel einführen.
Umfang des globalen Berichts über den Markt für vorbefüllte Formalinbehälter
Segmentierungsübersicht
| 10%iges neutral gepuffertes Formalin (NBF) | 68% |
| Zinkformalin (10%) | |
| Alkoholisches NBF (5–10% Alkohol) | |
| Formalinfreies Glyoxal oder alternative Fixiermittel |
| 10 ml |
| 10–20 ml |
| 20–40 ml |
| 40–60 ml |
| 60–90 ml |
| 90–500 ml |
| 500 ml–1 l |
| Mehr als 1 l |
| Polypropylen (PP) |
| Hochdichtes Polyethylen (HDPE) |
| Polystyrol (PS) |
| Krankenhäuser und chirurgische Zentren |
| Diagnostiklabore |
| Anatomisch-pathologische/histologische Labore |
| Sonstige (forensische Laboratorien, akademische und Forschungsinstitute u. a.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Konzentration/Formulierung | 10%iges neutral gepuffertes Formalin (NBF) | 68% |
| Zinkformalin (10%) | ||
| Alkoholisches NBF (5–10% Alkohol) | ||
| Formalinfreies Glyoxal oder alternative Fixiermittel | ||
| Nach Volumen pro Behälter | 10 ml | |
| 10–20 ml | ||
| 20–40 ml | ||
| 40–60 ml | ||
| 60–90 ml | ||
| 90–500 ml | ||
| 500 ml–1 l | ||
| Mehr als 1 l | ||
| Nach Material | Polypropylen (PP) | |
| Hochdichtes Polyethylen (HDPE) | ||
| Polystyrol (PS) | ||
| Nach Endverbraucher | Krankenhäuser und chirurgische Zentren | |
| Diagnostiklabore | ||
| Anatomisch-pathologische/histologische Labore | ||
| Sonstige (forensische Laboratorien, akademische und Forschungsinstitute u. a.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vorgefüllte Formalin-Fläschchen im Jahr 2027 und wie ist die Wachstumsaussicht bis 2032?
Die Marktgröße für vorgefüllte Formalin-Fläschchen erreichte im Jahr 2027 einen Wert von 490,94 Millionen USD und wird voraussichtlich bis 2032 einen Wert von 607,79 Millionen USD bei einer CAGR von 4,46 % erreichen.
Welche Formulierungskategorie führt derzeit in diesem Bereich?
10%iges neutral gepuffertes Formalin führt mit einem Anteil von 68,24 % im Jahr 2026 aufgrund seiner eingebetteten Validierung in regulierten diagnostischen Workflows.
Welche Region führt und welche wächst bis 2032 am schnellsten?
Nordamerika führt im Jahr 2026 mit einem Anteil von 41,13 %, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 5,55 % bis 2032 wachsen wird.
Wie prägen Vorschriften die Behälterspezifikationen?
Verschärfte Expositions- und Transportstandards treiben die Einführung versiegelter, druckgeprüfter und barcode-nativer Fläschchen voran, die die Dampffreisetzung reduzieren und die 95-kPa-Verpackungsanforderungen der IATA erfüllen.
Welche Rolle spielt die digitale Pathologie bei Beschaffungsentscheidungen?
Enterprise-Digitalplattformen bevorzugen vorbarcodierte Behälter mit konsistenter Geometrie und Etiketten-Lesbarkeit, um Umetikettierung zu reduzieren und die Eingangsbearbeitung sowie Bild-Workflows zu beschleunigen.
Welche Materialien werden am häufigsten verwendet und warum?
Polypropylen führt aufgrund seiner Sterilisationsbeständigkeit und chemischen Beständigkeit, während Polystyrol für seine Transparenz bei visuellen Kontrollen im Zusammenhang mit digitalen Arbeitsabläufen bevorzugt wird.