
Tamanho e Participação do Mercado de Frascos de Formalina Pré-preenchidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 490.94 Milhões de dólares |
| Tamanho do Mercado (2032) | 607.79 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.46 % |
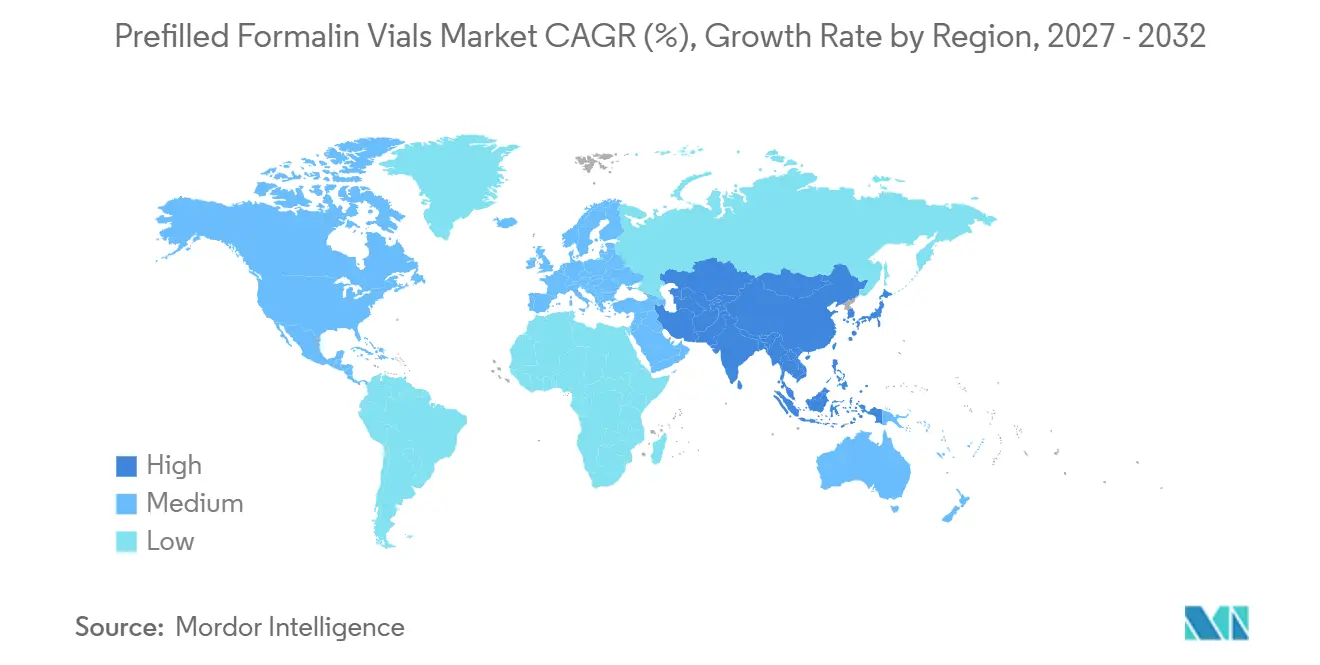
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frascos de Formalina Pré-preenchidos por Mordor Intelligence
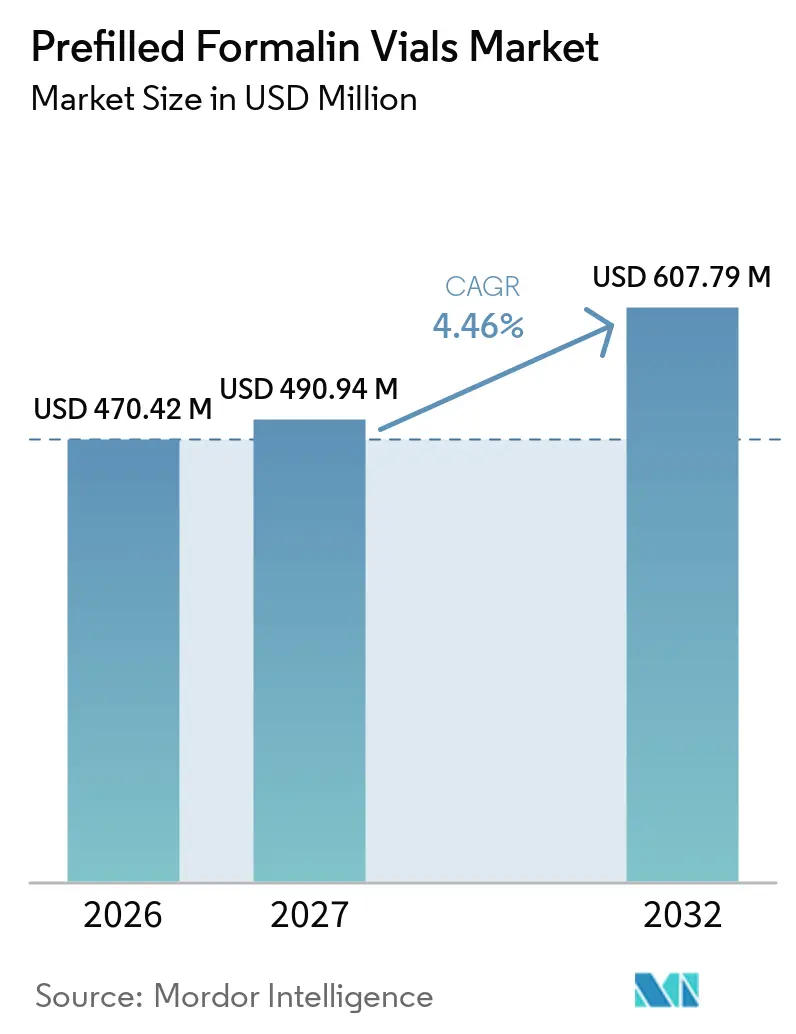
O tamanho do Mercado de Frascos de Formalina Pré-preenchidos deve crescer de 470,42 milhões de USD em 2026 para 490,94 milhões de USD em 2027 e está previsto para atingir 607,79 milhões de USD até 2032, a um CAGR de 4,46% no período de 2027–2032.
O crescimento reflete uma expansão constante nos volumes de biópsias diagnósticas, o uso persistente de formalina neutra tamponada a 10% na histopatologia de rotina e uma valorização maior de recipientes fechados e em conformidade regulatória em laboratórios digitalizados. O mercado de frascos de formalina pré-preenchidos também se alinha com a transição da patologia em direção à padronização e melhorias na cadeia de custódia que reduzem o risco de rotulagem em fluxos de trabalho oncológicos de alta complexidade. O endurecimento dos padrões de exposição nos Estados Unidos e na União Europeia está reforçando a utilidade de frascos selados e testados sob pressão que limitam a liberação de vapores durante o manuseio e o transporte. O mercado de frascos de formalina pré-preenchidos é ainda sustentado pela validação clínica consolidada da fixação à base de formalina em ambientes diagnósticos regulamentados, mesmo que as opções sem formalina ganhem visibilidade em ambientes de pesquisa que priorizam a integridade dos ácidos nucleicos. As projeções de longo prazo sobre a incidência de câncer indicam que os volumes de espécimes continuarão a crescer, o que sustenta uma demanda duradoura por recipientes pré-preenchidos utilizados no ponto de coleta e transporte de tecidos
Principais Conclusões do Relatório
- Por formulação, a formalina tamponada neutra a 10% deteve 68,24% da participação do mercado de frascos de formalina pré-preenchidos em 2026, enquanto os fixadores alternativos sem formalina à base de glioxal registraram o maior crescimento projetado, com CAGR de 4,88% até 2032.
- Por volume, os frascos de 20–40 mL representaram 32% em 2026, e a faixa de 90–500 mL está projetada para expandir a um CAGR de 4,95% no período de 2027–2032.
- Por material, o polipropileno capturou 53,23% em 2026, e o poliestireno é previsto como o de crescimento mais rápido, com CAGR de 4,76% até 2032.
- Por usuário final, hospitais e centros cirúrgicos detiveram 44,65% em 2026, enquanto os laboratórios de diagnóstico devem avançar a um CAGR de 5,10% até 2032.
- Por geografia, a América do Norte liderou com 41,13% em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 5,55% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| O aumento dos volumes de biópsias e da incidência de câncer eleva a demanda por fixadores pré-analíticos | +1.8% | Global, com concentração na Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Regras mais rígidas de exposição ao formaldeído impulsionam a adoção de recipientes fechados e pré-preenchidos | +1.2% | América do Norte, UE, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| A fixação padronizada com NBF a 10% reduz erros e retrabalho na histopatologia | +0.9% | Global; instalações acreditadas pelo CAP e ISO 15189 | Longo prazo (≥ 4 anos) |
| A digitalização do fluxo de trabalho hospitalar favorece frascos pré-codificados e prontos para SIL | +0.7% | América do Norte como núcleo, Europa e sistemas selecionados do Oriente Médio | Médio prazo (2-4 anos) |
| A conformidade com 95 kPa/transporte aéreo e tubos pneumáticos padroniza as especificações dos recipientes | +0.6% | América do Norte e Europa enfatizam; redes de laboratórios de referência da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| A resiliência da cadeia de frio por meio de variantes de NBF alcoólico expande o uso em regiões mais frias | +0.4% | Norte da Europa, Canadá, norte da China e Rússia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Volumes de Biópsias e da Incidência de Câncer Eleva a Demanda por Fixadores Pré-analíticos
A incidência global de câncer está projetada para atingir 35 milhões de diagnósticos anuais até 2050, o que sustentará a necessidade de fixação confiável de tecidos no ponto de coleta e transporte[1]. O aumento da complexidade dos casos em torno da oncologia de precisão adiciona pressão sobre a qualidade pré-analítica, reforçando o uso consolidado de formalina neutra tamponada a 10% e recipientes primários selados que estabilizam os espécimes durante as transferências. O mercado de frascos de formalina pré-preenchidos se beneficia dessa demanda porque cada biópsia deve entrar em contato com o fixador rapidamente para proteger a morfologia e o desempenho dos testes subsequentes dentro de prazos padronizados. Mudanças nos padrões de subtipos tumorais, como a ampla proeminência do adenocarcinoma pulmonar, elevam o volume de lâminas e testes auxiliares, o que indiretamente promove maior rendimento de frascos por caso em centros de alto movimento. O aumento da incidência de câncer de mama acrescenta mais volume nas vias de biópsia central e nos protocolos de linfonodo sentinela, que favorecem formatos padronizados de recipientes pré-preenchidos em sistemas hospitalares multissite, reduzindo a variabilidade de rotulagem e as etapas de manuseio. À medida que a incidência cresce mais rapidamente em regiões com menos recursos, grandes redes de referência e programas públicos provavelmente padronizarão os SKUs de recipientes para gerenciar treinamento e qualidade em escala, o que sustenta o crescimento contínuo no mercado de frascos de formalina pré-preenchidos.
Regras Mais Rígidas de Exposição ao Formaldeído Impulsionam a Adoção de Recipientes Fechados e Pré-preenchidos
Em 2025, a Agência de Proteção Ambiental dos Estados Unidos atualizou sua análise de risco para o formaldeído e reduziu o ponto de partida de inalação aguda para 0,3 ppm, estreitando a margem de segurança para ambientes internos onde ocorre o manuseio de espécimes. A política europeia continua a se tornar mais rigorosa à medida que as emendas ao Regulamento CLP aprimoram a classificação carcinogênica e a rotulagem, o que incentiva os laboratórios a combinar um manuseio mais seguro com documentação digital e embalagens prontas para conformidade até meados da década. Essas mudanças direcionam as compras para recipientes fechados e pré-preenchidos que minimizam o derramamento e reduzem os picos de vapor durante o recebimento e o processamento macroscópico, uma tendência mais visível em sistemas maiores que gerenciam processos de qualidade centralizados. Os requisitos de embalagem da IATA para espécimes clínicos em transporte reforçam um padrão de recipiente selado para movimentação entre instalações e envios regionais, o que consolida os compradores em opções classificadas por pressão. Ao mesmo tempo, os hospitais que utilizam sistemas de informação laboratorial empresariais alinham-se em frascos pré-codificados que se integram aos fluxos de trabalho de digitalização para reduzir as etapas de recipiente aberto nas salas de espécimes, melhorando tanto o controle de exposição quanto a precisão de identificação. O efeito líquido é uma mudança constante em direção a produtos premium, selados e prontos para transporte, que se diferenciam pela conformidade e integração, em vez de preços de commodities, o que sustenta a expansão de longo prazo do mercado de frascos de formalina pré-preenchidos.
A Fixação Padronizada com NBF a 10% Reduz Erros e Retrabalho na Histopatologia
Os materiais e protocolos atualizados do Colégio de Patologistas Americanos mantêm a formalina neutra tamponada a 10% como o fixador de referência para fluxos de trabalho oncológicos regulamentados, o que ancora as compras na química mais validada da patologia cirúrgica. As diretrizes baseadas em evidências sobre extração de DNA e RNA de bioespécimes fixados em formalina e incluídos em parafina (FFPE) estabelecem limites práticos para as durações de fixação que sustentam o desempenho dos ensaios subsequentes, o que fortalece a adesão ao fixador padrão e às etapas de manuseio. A atualização de validação de imunoistoquímica do CAP de 2024 exige validação analítica separada quando os laboratórios alteram os métodos de fixação, o que eleva a barreira procedural para abandonar a formalina e aumenta o valor das opções pré-preenchidas com garantia de qualidade que rastreiam as condições de fixação de forma precisa. As recomendações europeias de biobanco para otimizar o tempo de fixação visando à preservação de ácidos nucleicos também estão catalisando a demanda por fluxos de trabalho com consciência temporal e recipientes rotulados que documentam os intervalos de exposição, complementando o papel da formalina nas vias diagnósticas principais. Em toda a oncologia de rotina, a química de fixação consistente suporta coloração previsível e perfil molecular, o que reduz o retrabalho e fomenta padrões de aquisição que enfatizam frascos fechados e nativos em código de barras que podem ser registrados automaticamente nos sistemas de laboratório. Essas dinâmicas continuam a reforçar a posição central dos produtos à base de formalina dentro do mercado de frascos de formalina pré-preenchidos.
A Digitalização do Fluxo de Trabalho Hospitalar Favorece Frascos Pré-codificados e Prontos para SIL
Grandes centros comerciais e acadêmicos estão expandindo plataformas de patologia digital que integram triagem de casos habilitada por IA e gerenciamento de imagens, o que aumenta o valor operacional dos frascos pré-codificados que reduzem a rerotulagem, erros de digitalização e entrada manual. Rótulos pré-codificados e prontos para GS1 em recipientes primários vinculam identificadores de pacientes a lâminas e imagens subsequentes dentro de sistemas de ponta a ponta, o que agiliza a configuração de casos e o rendimento em ambientes de alto volume. Aplicativos de rastreamento por código de barras desenvolvidos especificamente reduzem ainda mais os erros de transcrição no recebimento e na cassettagem, criando um efeito de ecossistema onde as configurações do SIL e as especificações dos recipientes evoluem juntas. Com a expansão da revisão baseada em imagens, a consistência das dimensões dos frascos e os recursos de transparência importam para verificações visuais pré-digitalização e automação de digitalização, impulsionando a preferência por famílias de recipientes que se integram aos fluxos de trabalho digitais. À medida que esses sistemas se expandem por redes multissite e laboratórios de referência, as aquisições se consolidam em torno de recipientes que atendem simultaneamente aos padrões de código de barras, SIL e transporte, o que sustenta a premiumização dentro do mercado de frascos de formalina pré-preenchidos. Essas dependências operacionais aumentam os custos de mudança em relação a recipientes padronizados e integrados que já foram validados dentro das cadeias de patologia digital.
Análise de Impacto das Restrições*
| Restrição (conforme aplicável em maiúsculas iniciais) | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| A classificação de risco carcinogênico do formaldeído aumenta os encargos de manuseio | -0.8% | Global; mais rigoroso na UE, Estados Unidos e Japão | Médio prazo (2-4 anos) |
| Mudança para fixadores sem formalina ou com baixo teor de formaldeído em laboratórios selecionados | -0.5% | Europa, América do Norte, Ásia-Pacífico limitada | Longo prazo (≥ 4 anos) |
| Taxas de resíduos perigosos e riscos de derramamento/responsabilidade elevam os custos do ciclo de vida | -0.4% | América do Norte, UE, estados selecionados dos Estados Unidos | Médio prazo (2-4 anos) |
| Aquisição fragmentada e contratação por GPO limitam a precificação premium | -0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Classificação de Risco Carcinogênico do Formaldeído Aumenta os Encargos de Manuseio
A classificação carcinogênica do formaldeído no Grupo 1 continua a moldar os requisitos de rotulagem, armazenamento e controle de exposição que elevam as cargas de conformidade nos laboratórios clínicos. Nos Estados Unidos, as avaliações de risco em evolução refletidas nas atualizações do final de 2025 aumentam a atenção sobre os limites de exposição de curto e longo prazo nas instalações de saúde que manuseiam fixadores[2]. Na Europa, as emendas às regras de classificação, rotulagem e embalagem codificaram declarações de risco mais rígidas para carcinógenos e mutagênicos com documentação relacionada, o que acrescenta etapas de embalagem e treinamento para qualquer produto que contenha formaldeído. Esses requisitos incentivam a adoção de recipientes primários fechados, claramente rotulados e rastreados digitalmente que reduzem os picos de vapor ambiente e simplificam as auditorias, mas também adicionam custos para fornecedores e clientes que precisam validar novos formatos. À medida que os padrões se tornam mais prescritivos, as equipes de aquisição examinam conjuntamente a integridade do selo, as classificações de pressão e o conteúdo do rótulo, o que pode retardar as mudanças de especificação e moderar a realização de preços no curto prazo. Isso cria um obstáculo moderado para o mercado de frascos de formalina pré-preenchidos, mesmo que os designs prontos para conformidade mitiguem os riscos de exposição nos fluxos de trabalho de rotina.
Mudança para Fixadores Sem Formalina ou com Baixo Teor de Formaldeído em Laboratórios Selecionados
As vias sem formalina que utilizam CO2 supercrítico apresentam ganhos expressivos na integridade dos ácidos nucleicos e evitam artefatos induzidos pela fixação, o que se alinha com a pesquisa translacional e certos fluxos de trabalho de oncologia de precisão fora dos protocolos clínicos principais. Estudos de acompanhamento em 2026 confirmaram altas taxas de sucesso em painéis de histoquímica e imunoistoquímica utilizando processamento de tecidos sem formalina, o que fortalece o argumento técnico para adoção direcionada em pesquisa e laboratórios especializados. Os fixadores à base de glioxal também foram avaliados, embora contextos específicos de tecido, como a retina, tenham apresentado desafios na manutenção da integridade estrutural e da qualidade do sinal em ensaios selecionados, o que limitou a adoção diagnóstica até o momento. Ao mesmo tempo, os requisitos de validação de imunoistoquímica do CAP de 2024 adicionam novas etapas ao trocar de fixadores, o que eleva as barreiras práticas para migrações em massa em ambientes clínicos que mantêm grandes menus de anticorpos. Essas tendências indicam uma realidade de dupla via, onde o processamento sem formalina escala dentro da pesquisa e do biobanco, enquanto a fixação à base de formalina permanece dominante nas cadeias diagnósticas regulamentadas. O resultado para o mercado de frascos de formalina pré-preenchidos é um obstáculo persistente de substituição nos segmentos de pesquisa, contrabalançado pela dependência contínua da formalina na patologia cirúrgica de rotina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formulação:
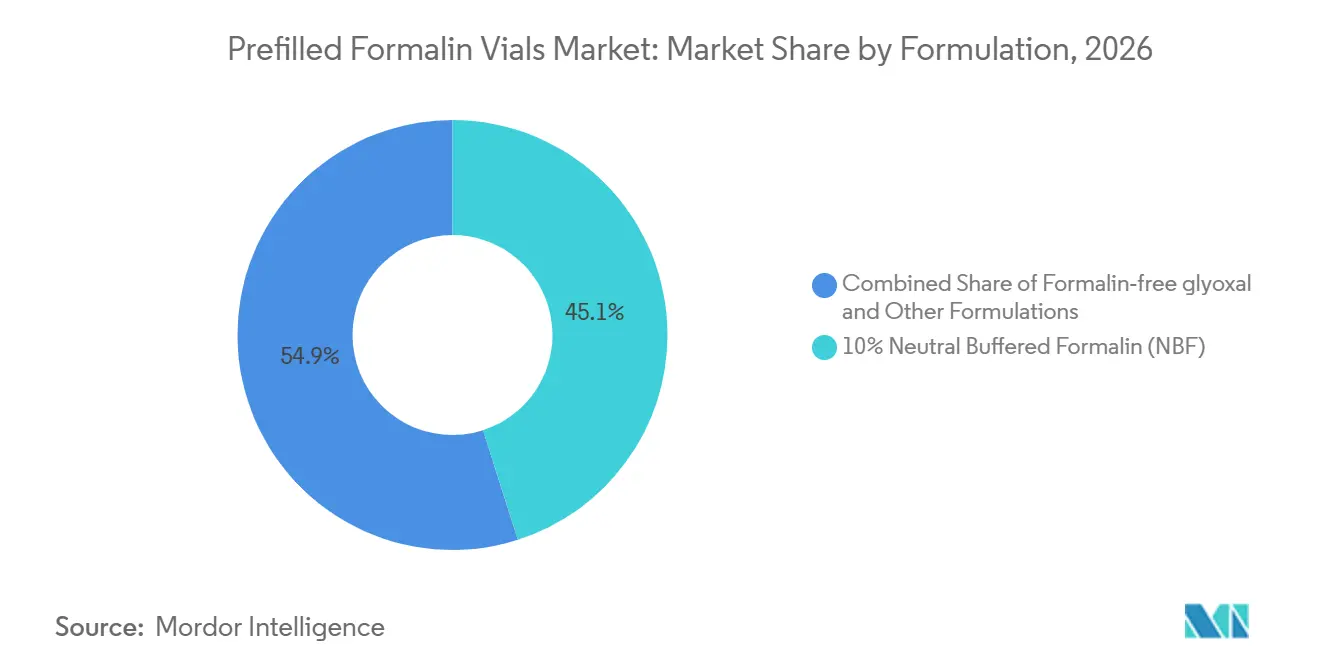
O NBF a 10% Permanece Consolidado Enquanto as Alternativas Ganham Tração na PesquisaA formalina tamponada neutra a 10% representou 45,08% em 2026 no mercado de frascos de formalina pré-preenchidos, reforçando seu papel como a química de referência para fluxos de trabalho regulamentados em oncologia que dependem de morfologia consistente e painéis de imuno-histoquímica validados. O peso das práticas de acreditação e das diretrizes para bioespecímens sustenta a demanda por formalina tamponada neutra a 10% em hospitais e grupos independentes de patologia que precisam atender a um desempenho diagnóstico reprodutível em combinações de casos de alto volume. As recomendações europeias de biobancos para salvaguardar o DNA para sequenciamento reforçam um controle mais rigoroso dos tempos de fixação, o que aumenta o apelo de recipientes e rótulos que suportam o registro com consciência temporal e o processamento padronizado. Essas necessidades operacionais mantêm as opções pré-preenchidas e seladas no centro dos fluxos de trabalho laboratoriais, onde a precisão da cadeia de custódia é crítica para espécimes de oncologia e transplante. O mercado de frascos de formalina pré-preenchidos, portanto, exibe preferência estável pela química fixadora estabelecida e embalagens nativas com código de barras nos canais clínicos, mesmo quando as equipes de compras avaliam recursos aprimorados, como testes de pressão para transporte aéreo e por tubo.
As modalidades de glioxal sem formalina e de CO2 supercrítico estão projetadas para crescer a um CAGR de 4,88% até 2032, refletindo casos de uso sólidos em pesquisa e alguns fluxos de trabalho translacionais que priorizam a preservação de ácidos nucleicos e o sequenciamento sem artefatos. Estudos demonstram que o processamento sem formalina pode fornecer DNA de alta qualidade sem artefatos induzidos pela fixação, mantendo um amplo painel de colorações histoquímicas e de imuno-histoquímica, o que incentiva a adoção em biobancos e centros acadêmicos. Os ambientes de diagnóstico continuam a enfatizar a reprodutibilidade e a profundidade de validação associadas ao tecido fixado em formalina, especialmente sob regimes de acreditação e testes de proficiência, onde as mudanças de ensaio desencadeiam novas etapas de validação. Como resultado, os fixadores alternativos se expandem principalmente em contextos não rotineiros ou de pesquisa, enquanto a formalina tamponada neutra a 10% permanece incorporada no uso clínico central. Essa dinâmica sustenta o crescimento incremental nas margens inovadoras sem deslocar a grande base instalada que ancora o mercado de frascos de formalina pré-preenchidos.

Por Volume por Recipiente:
Formatos Maiores Acompanham Cirurgias Complexas e Envios para Laboratórios de ReferênciaOs frascos de 20–40 mL capturaram 32% em 2026 devido ao alinhamento com tamanhos comuns de biópsia e à relação de longa data de formalina para tecido de 10:1 empregada na patologia cirúrgica de rotina. Os procedimentos operacionais padrão dependem dessa relação para estabilizar o tecido de forma consistente em uma ampla variedade de tipos de amostras, o que torna os frascos de 20–40 mL um padrão versátil em hospitais e redes integradas de prestação de serviços. O mercado de frascos de formalina pré-preenchidos permanece equilibrado em torno dessas capacidades intermediárias porque suportam espécimes comuns enquanto mantêm o peso e o volume de envio gerenciáveis durante as transferências entre instalações. A demanda por formatos maiores surge de ressecções e casos de transplante que requerem volumes maiores de formalina para alcançar a penetração adequada no tecido durante a fixação inicial. Essa variedade sustenta uma linha completa de SKUs em todos os tamanhos de espécimes, o que também auxilia as equipes de qualidade na correspondência das escolhas de recipientes com a complexidade dos casos.
A faixa de 90–500 mL está projetada para expandir a um CAGR de 4,95% à medida que centros de referência e programas cirúrgicos processam blocos de tecido maiores que se beneficiam do espaço livre do recipiente e de fechamentos seguros durante o transporte. As regras de transporte aéreo e por tubo pneumático influenciam a aquisição desses recipientes maiores, uma vez que o desempenho a 95 kPa e a prontidão para embalagem tripla permitem uma movimentação mais segura sem vazamentos. Estudos sobre sistemas de transporte por tubo pneumático destacam a importância de recipientes primários robustos para minimizar danos às amostras induzidos pelo transporte, o que aumenta o valor dos designs com capacidade de pressão. À medida que os hospitais intensificam os envios regionais para segundas opiniões em subespecialidades, a preferência por recipientes de dupla finalidade que satisfaçam tanto as necessidades de fixação quanto as de transporte se fortalece. Essa convergência sustenta a premiumização dentro do mercado de frascos de formalina pré-preenchidos, onde o desempenho do recipiente e a conformidade importam tanto quanto a química do fixador.
Por Material:
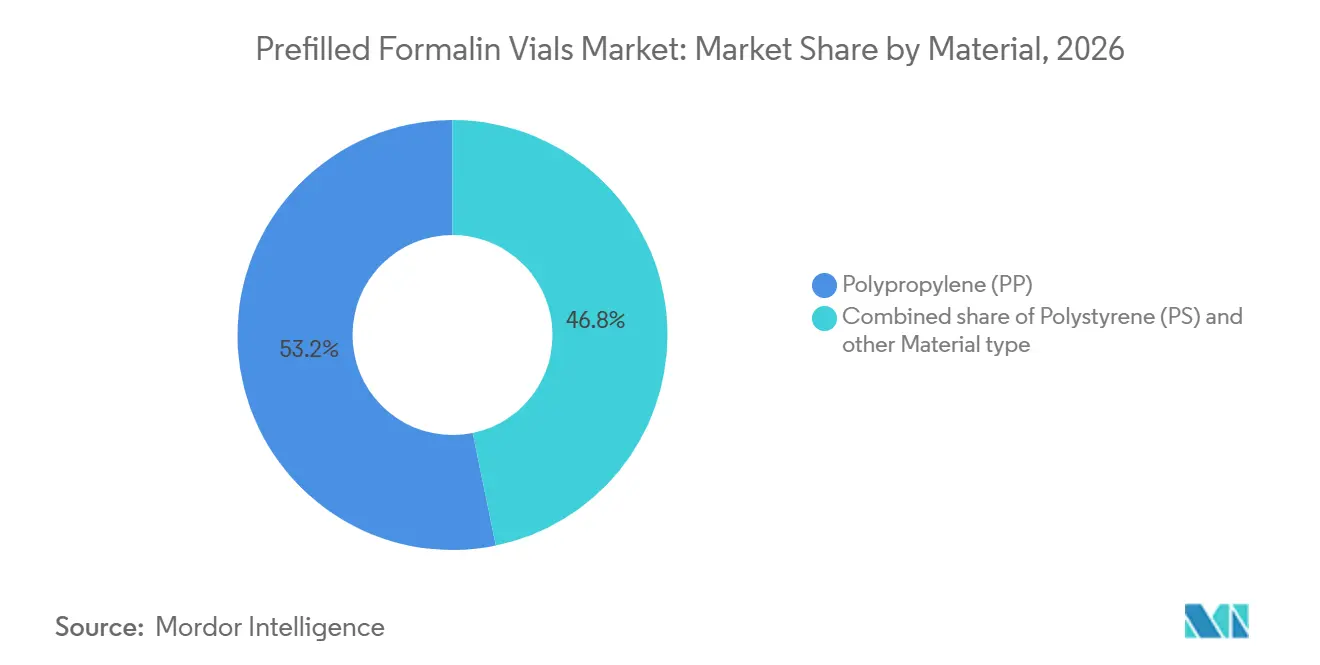
O PP Lidera em Durabilidade de Esterilização Enquanto o PS Suporta Verificações Visuais em Fluxos de Trabalho DigitaisO polipropileno representou 53,23% em 2026 devido à sua tolerância à esterilização, resistência química e compatibilidade com os protocolos comuns de limpeza e reutilização em ambientes controlados de treinamento e ensino. As propriedades térmicas do polipropileno permitem um desempenho confiável durante os ciclos típicos de descontaminação e se alinham com as diretrizes de plásticos de grau médico seguidas pelos compradores hospitalares. As tabelas de resistência química suportam o uso de poliolefinas compatíveis para soluções contendo aldeídos, o que explica o papel do polipropileno no armazenamento prolongado de fixadores à base de formalina. A resiliência deste material sob estresse de manuseio também é adequada para transferência por tubo pneumático, onde a integridade do recipiente é importante para evitar vazamentos que possam interromper as cadeias de amostras. As preferências institucionais por substratos confiáveis e duráveis sustentam a posição de liderança do polipropileno no mercado de frascos de formalina pré-preenchidos, onde o custo total de propriedade e a prevenção de erros superam as economias marginais de material. Essas vantagens sustentam perfis de demanda estáveis entre compradores hospitalares e de laboratórios independentes que exigem desempenho consistente em contratos de longo prazo.
O poliestireno está projetado como o substrato de crescimento mais rápido, com CAGR de 4,76%, impulsionado por casos de uso que favorecem maior clareza óptica para suportar verificações de espécimes pré-digitalização em fluxos de trabalho digitais sem romper os selos. A adoção da patologia digital incentiva paredes uniformes e transparentes que permitem à equipe inspecionar rapidamente a condição e a posição do tecido no momento do recebimento e antes da digitalização, o que reduz o manuseio desnecessário. Em paralelo, famílias de recipientes que combinam clareza com fechamentos seguros e superfícies prontas para código de barras atraem implantações de sistemas de informação laboratorial empresariais que valorizam dimensões consistentes e digitalização rápida. Instalações com altos volumes de envio também segmentam a escolha de material por caso de uso, retendo o polipropileno para máxima robustez nas vias de transporte enquanto aproveitam o poliestireno para visibilidade na revisão orientada por imagem. O mercado de frascos de formalina pré-preenchidos, portanto, acomoda ambos os caminhos de material, enquanto as compras se consolidam em torno de fornecedores capazes de oferecer linhas completas que atendam aos requisitos de transporte e rotulagem. Até 2032, os padrões de adoção refletem o papel crescente dos fluxos de trabalho digitais na seleção de recipientes e a necessidade de base persistente de contenção primária robusta na logística de espécimes.
Por Usuário Final:
Laboratórios de Diagnóstico Crescem Rapidamente com Volumes Digitais e de Perfil Genômico AbrangenteOs hospitais e centros cirúrgicos detiveram 44,65% em 2026 como os principais pontos de origem de espécimes de tecido e como os maiores adotantes de frascos pré-preenchidos padronizados para agilizar as transferências da sala de operações para o laboratório. A fixação e a rotulagem padronizadas em kits perioperatórios e no recebimento de patologia melhoram a rastreabilidade, o que sustenta alta conformidade em redes de cirurgia ambulatorial e de internação. As práticas baseadas em evidências para o processamento de tecido fixado em formalina e incluído em parafina são amplamente implementadas em laboratórios hospitalares, o que reforça o uso arraigado de formalina e recipientes simples e rotulados que se encaixam nos fluxos de trabalho existentes. As opções de cadeia de custódia, como sistemas de identificação por radiofrequência e código de barras, reduzem ainda mais o risco de identificação, e funcionam melhor quando os recipientes primários integram rótulos padrão e superfícies projetadas para digitalização rápida. Os hospitais continuam a investir em projetos-piloto de patologia digital, o que incentiva especificações de recipientes harmonizadas que se alinham com os digitalizadores de lâminas e as configurações de código de barras dos sistemas de informação laboratorial, sustentando o mercado de frascos de formalina pré-preenchidos nos canais clínicos centrais.
Os laboratórios de diagnóstico estão projetados para crescer a um CAGR de 5,10% até 2032, à medida que grandes redes de referência expandem as capacidades digitais, automatizam a triagem e integram inteligência artificial para detecção de artefatos e revisão acelerada. Esses laboratórios favorecem recipientes pré-codificados com código de barras e selados que reduzem a exposição ambiental e padronizam a captura de metadados quando as amostras chegam para processamento em centros regionais. A integração com plataformas de rastreamento por código de barras e sistemas de gerenciamento de informações laboratoriais gera economias de tempo e retrabalho, o que justifica o pagamento por frascos premium e conformes em detrimento de alternativas genéricas. À medida que os volumes de testes oncológicos aumentam e os fluxos de trabalho de perfil genômico abrangente exigem janelas de fixação controladas, a ênfase na qualidade pré-analítica eleva as decisões de especificação de recipientes. Em conjunto, esses requisitos sustentam a adoção estável em diagnósticos independentes e afiliados a hospitais à medida que a patologia digital se expande, reforçando o perfil de expansão de dígito único médio visível no mercado de frascos de formalina pré-preenchidos.
Análise Geográfica
Mercado de Frascos de Formalina Pré-preenchidos da América do Norte
A América do Norte liderou com 41,13% em 2026, com base em fluxos de trabalho de formalina incorporados em laboratórios acreditados e na rápida adoção da patologia digital em redes comerciais e acadêmicas. O mercado de frascos de formalina pré-preenchidos se beneficia nesta região de práticas de fixação consistentes, uso rotineiro de recipientes pré-codificados com código de barras e alinhamento com as configurações dos sistemas de informação laboratorial que automatizam os dados de recebimento. As redes de referência comerciais estão escalando plataformas habilitadas por inteligência artificial que reforçam a padronização de recipientes para digitalização e roteamento de casos, o que sustenta frascos selados premium que se vinculam a sistemas de gerenciamento de imagens e relatórios. Os sistemas hospitalares enfatizam a cadeia de custódia e a redução de erros durante dias de casos de alto volume, o que favorece designs prontos para identificação por radiofrequência e código de barras vinculados a registros digitais. Os padrões de transporte da Associação Internacional de Transporte Aéreo adicionam outra camada que incentiva frascos testados sob pressão para movimentação entre instalações, incluindo envio regional para serviços de consulta em subespecialidades. A atenção política aos limites de exposição nos Estados Unidos também sustenta o movimento em direção a recipientes primários selados e conformes que reduzem a liberação de vapores nas salas de manuseio, o que, por sua vez, sustenta produtos de maior valor dentro do mercado de frascos de formalina pré-preenchidos.
Mercado de Frascos de Formalina Pré-preenchidos da Ásia-Pacífico
A Ásia-Pacífico está projetada como a região de crescimento mais rápido, com CAGR de 5,55%, devido à expansão dos programas de rastreamento e ao aumento da incidência de oncologia, o que se traduz em mais biópsias sendo processadas em hospitais e laboratórios de referência. A China registrou cerca de 2,7 milhões de novos casos de câncer em homens e cerca de 2,5 milhões em mulheres em 2024, e o aumento dos volumes em países populosos cria demanda contínua por fixadores e recipientes primários conformes em fluxos de trabalho no ponto de atendimento e centralizados. À medida que os laboratórios em rede escalam as operações em sistemas nacionais, as compras tendem a se consolidar em SKUs validados que simplificam o treinamento e o gerenciamento de suprimentos em locais distribuídos. As iniciativas de digitalização nos principais centros promovem a adoção de frascos pré-codificados com código de barras para recebimento preciso e vinculação a fluxos de imagens. Os padrões de transporte e o uso crescente de sistemas de transporte por tubo pneumático dentro de grandes hospitais também elevam o valor de recipientes com capacidade de pressão que apresentam desempenho previsível durante o envio e a movimentação interna [3]. Combinadas com o crescente investimento em infraestrutura oncológica, essas forças sustentam a expansão da demanda por produtos selados e conformes dentro do mercado de frascos de formalina pré-preenchidos.
Mercado de Frascos de Formalina Pré-preenchidos da Europa
A Europa mantém uma participação significativa à medida que os laboratórios aderem a sistemas de qualidade orientados pela ISO, expandem as capacidades de patologia digital e respondem ao endurecimento incremental das políticas sobre classificação e rotulagem de riscos. Os líderes em biobancos também estão testando o processamento sem formalina para melhorar a preservação de ácidos nucleicos, o que direciona os inventários de pesquisa para vias de fixação alternativas sem alterar os protocolos clínicos em escala. Os requisitos de embalagem da IATA para amostras biológicas continuam a se alinhar com as práticas de hospitais e laboratórios de referência em toda a região, mantendo os recipientes primários testados sob pressão e selados em destaque nas aquisições. À medida que a adoção digital se expande e as regras de transporte convergem, os compradores favorecem famílias de recipientes que reduzem a exposição, automatizam a captura de etiquetas e passam nas verificações de envio entre instalações. Essas condições sustentam uma ampla demanda por frascos pré-preenchidos e selados nos canais clínicos, enquanto o crescimento da pesquisa diversifica a combinação de fixadores nas margens do mercado de frascos de formalina pré-preenchidos.
Cenário Competitivo
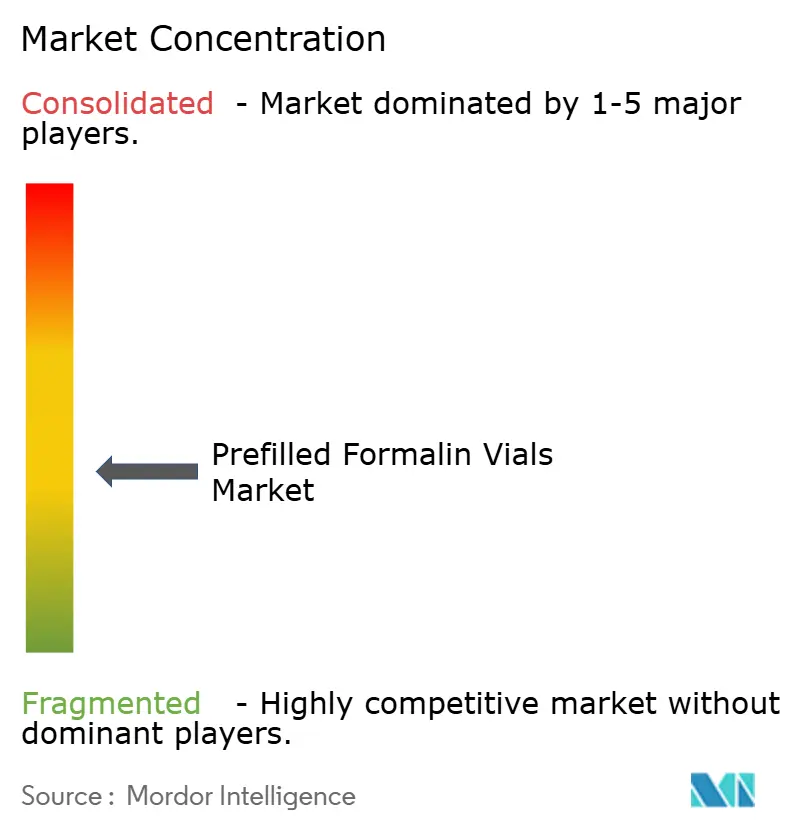
O mercado de frascos de formalina pré-preenchidos permanece moderadamente fragmentado, com os cinco principais fornecedores detendo uma estimativa de 38–42% em 2026, com base nos padrões consolidados de compras hospitalares e de laboratórios de referência. A dinâmica competitiva depende da integração em vez da química de commodities, pois os fornecedores se diferenciam por meio de superfícies nativas com código de barras, selos prontos para transporte e vínculos com plataformas de rastreamento de espécimes. O ecossistema CEREBRO da Leica Biosystems ressalta um foco na cadeia de custódia e na precisão de identificação que ressoa com os centros de oncologia que buscam minimizar o risco pré-analítico. A patologia digital é outra alavanca para agrupamento e fidelização, onde as empresas vendem cruzadamente digitalizadores, software, cassetes e frascos para incorporar os clientes em plataformas integradas. O desempenho premiado do digitalizador digital da Epredia ilustra o impulso por trás dos fluxos de trabalho orientados por imagem que recompensam os fornecedores capazes de vincular consumíveis a instrumentação e software. Coletivamente, esses movimentos aumentam o valor de frascos validados e fechados que digitalizam de forma confiável e são transportados com segurança.
A integração vertical em processadores de tecido e centros de inclusão fortalece as posições dos fornecedores que podem combinar o financiamento de equipamentos com compromissos de consumíveis de longo prazo. O lançamento nos Estados Unidos dos instrumentos Diapath pela StatLab demonstra uma abordagem de portfólio que alinha equipamentos de capital com plásticos e reagentes de uso diário em todo o fluxo de trabalho de histologia. Os recipientes primários prontos para transporte também se diferenciam pelo desempenho de pressão e pela prevenção de vazamentos no envio, o que se alinha com os padrões de embalagem da Associação Internacional de Transporte Aéreo para espécimes biológicos. Os fornecedores que validam o desempenho a 95 kPa e a compatibilidade com embalagem tripla ganham vantagem em conformidade, especialmente para clientes que consolidam envios para centros regionais de subespecialidades. Os compradores maiores preferem kits e bibliotecas de fonte única que mantêm geometria consistente e taxas de leitura de rótulos, o que amplifica as vantagens para fornecedores com profundidade em SKUs. Esses elementos combinados continuam a moldar a concorrência no mercado de frascos de formalina pré-preenchidos, à medida que os compradores se inclinam para a confiabilidade do fluxo de trabalho e a documentação pronta para auditoria.
As plataformas digitais empresariais mudam a combinação de casos e a economia de rendimento, levando os laboratórios a pagar prêmios por recipientes que reduzem as etapas de rerotulagem e melhoram o fluxo da linha de digitalização. Grandes redes que implantam triagem de casos assistida por inteligência artificial dependem de formatos consistentes de recipientes primários para estabilizar a qualidade da imagem e suportar benchmarks em torno do tempo de retorno. À medida que os laboratórios de referência escalam, as configurações favorecidas abrangem frascos selados e nativos com código de barras com desempenho de transporte verificado para reduzir o risco de falha durante envios entre instalações e transporte interno por tubo. Os portfólios de empresas que unem esses recursos com pilhas de rastreamento digital e conectividade com sistemas de informação laboratorial continuam a ganhar tração em compras de múltiplos locais. Ao longo de 2026, o mercado de frascos de formalina pré-preenchidos reflete essa mudança de commodities independentes para recipientes incorporados em arquiteturas mais amplas de conformidade digital e regulatória.
Líderes do Setor de Frascos de Formalina Pré-preenchidos
-
Epredia (Richard‑Allan Scientific)
-
Leica Biosystems
-
StatLab Medical Products
-
Cardinal Health
-
Avantor
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frascos de Formalina Pré-preenchidos Empresas cobertas neste relatório
- Epredia (Richard?Allan Scientific)
- Danaher
- StatLab Medical Products (including BBC Biochemical)
- Cardinal Health
- Avantor / VWR
- Azer Scientific
- Globe Scientific
- Simport Scientific
- Diapath S.p.A.
- Histo?Line Laboratories
- Medline Industries
- ChapTec
- Dr. Schar
Desenvolvimentos industriais recentes em Mercado de Frascos de Formalina Pré-preenchidos
- Fevereiro de 2026: A Labcorp expandiu sua colaboração com a PathAI para implantar a plataforma de patologia digital AISight Dx, aprovada pela FDA, em toda a rede nacional de laboratórios de anatomia patológica da Labcorp e nas parcerias hospitalares. O sistema baseado em nuvem integra ferramentas habilitadas por IA, como TumorDetect e ArtifactDetect, para acelerar o retorno de casos e suportar produtos de medicina de precisão, com base no investimento estratégico da Labcorp na PathAI em 2019. Espera-se que essa implantação processe mais de 750.000 lâminas digitais anualmente até o quarto trimestre de 2026, consolidando a posição da Labcorp como o maior operador comercial de patologia digital na América do Norte.
- Setembro de 2025: A Solução de Patologia Digital E1000 Dx da Epredia ganhou três categorias (Qualidade 20x, Qualidade e Alto Rendimento 40x) no Prêmio Internacional de Benchmark de Scanners de 2025 do Ecossistema para Diagnósticos de Patologia com Assistência de IA (EMPAIA). Os prêmios, anunciados no 37º Congresso Europeu de Patologia em Viena, validaram a capacidade do scanner de criar imagens digitais de alta resolução de até 1.500 amostras de tecido diariamente, uma métrica crítica para laboratórios em transição para fluxos de trabalho diagnósticos assistidos por IA.
- Setembro de 2025: A StatLab Medical Products anunciou o lançamento comercial nos Estados Unidos dos instrumentos de assinatura Diapath, incluindo o Processador de Tecidos Automatizado Donatello (Série 3), o Micrótomo de Precisão Galileo (Série 2) e o Centro de Inclusão Ergonômico Dante. Isso cumpre a visão estratégica da StatLab após sua aquisição da Diapath S.p.A., com sede na Itália, em agosto de 2024, estendendo o alcance da empresa de consumíveis para equipamentos de capital e posicionando-a para oferecer soluções de anatomia patológica de ponta a ponta nos mercados dos Estados Unidos.
- Fevereiro de 2024: O Colégio de Patologistas Americanos publicou orientações atualizadas sobre a validação analítica de ensaios imunoistoquímicos (IHC), exigindo validação separada para cada novo analito e método de fixação quando a IHC é realizada em espécimes citológicos não fixados de forma idêntica aos tecidos utilizados para a validação inicial do ensaio. A diretriz, em vigor a partir de março de 2025 para acreditação pelo CAP, exige um mínimo de 10 casos positivos e 10 negativos por validação, elevando os custos de conformidade para laboratórios que adotam fixadores sem formalina.
Escopo do Relatório Global do Mercado de Frascos de Formalina Pré-preenchidos
Visão geral da segmentação
| Formalina Neutra Tamponada (NBF) a 10% | 68% |
| Formalina de Zinco (10%) | |
| NBF Alcoólico (5–10% de álcool) | |
| Glioxal sem formalina ou fixadores alternativos |
| 10 mL |
| 10-20 mL |
| 20-40 mL |
| 40-60 mL |
| 60-90 mL |
| 90-500 mL |
| 500 mL-1 L |
| Mais de 1 L |
| Polipropileno (PP) |
| Polietileno de alta densidade (HDPE) |
| Poliestireno (PS) |
| Hospitais e Centros Cirúrgicos |
| Laboratórios de Diagnóstico |
| Laboratórios de Anatomia Patológica/Histologia |
| Outros (Laboratórios Forenses, Institutos Acadêmicos e de Pesquisa, entre outros) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Concentração/Formulação | Formalina Neutra Tamponada (NBF) a 10% | 68% |
| Formalina de Zinco (10%) | ||
| NBF Alcoólico (5–10% de álcool) | ||
| Glioxal sem formalina ou fixadores alternativos | ||
| Por Volume por Recipiente | 10 mL | |
| 10-20 mL | ||
| 20-40 mL | ||
| 40-60 mL | ||
| 60-90 mL | ||
| 90-500 mL | ||
| 500 mL-1 L | ||
| Mais de 1 L | ||
| Por Material | Polipropileno (PP) | |
| Polietileno de alta densidade (HDPE) | ||
| Poliestireno (PS) | ||
| Por Usuário Final | Hospitais e Centros Cirúrgicos | |
| Laboratórios de Diagnóstico | ||
| Laboratórios de Anatomia Patológica/Histologia | ||
| Outros (Laboratórios Forenses, Institutos Acadêmicos e de Pesquisa, entre outros) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de frascos de formalina pré-preenchidos em 2027 e suas perspectivas de crescimento até 2032?
O tamanho do mercado de frascos de formalina pré-preenchidos atingiu 490,94 milhões de USD em 2027 e está projetado para atingir 607,79 milhões de USD até 2032, a um CAGR de 4,46%.
Qual categoria de formulação lidera atualmente neste espaço?
A formalina tamponada neutra a 10% lidera com 68,24% de participação em 2026 devido à validação arraigada em fluxos de trabalho de diagnóstico regulamentados.
Qual região lidera e qual cresce mais rapidamente até 2032?
A América do Norte lidera com 41,13% em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 5,55% até 2032.
Como as regulamentações estão moldando as especificações dos recipientes?
O aperto dos padrões de exposição e transporte impulsiona a adoção de frascos selados, classificados por pressão e nativos com código de barras que reduzem a liberação de vapores e atendem aos requisitos de embalagem a 95 kPa da Associação Internacional de Transporte Aéreo.
Qual é o papel da patologia digital nas decisões de aquisição?
As plataformas digitais empresariais favorecem frascos pré-codificados com geometria consistente e legibilidade de rótulos para reduzir a rerotulagem e acelerar o recebimento e os fluxos de trabalho de imagens.
Quais materiais são mais utilizados e por quê?
O polipropileno lidera pela durabilidade de esterilização e resistência química, enquanto o poliestireno é favorecido pela transparência nas verificações visuais vinculadas aos fluxos de trabalho digitais.