
Taille et parts du marché des chipsets Power Over Ethernet (PoE)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.74 Milliards de dollars |
| Taille du Marché (2031) | 1.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chipsets Power Over Ethernet (PoE) par Mordor Intelligence
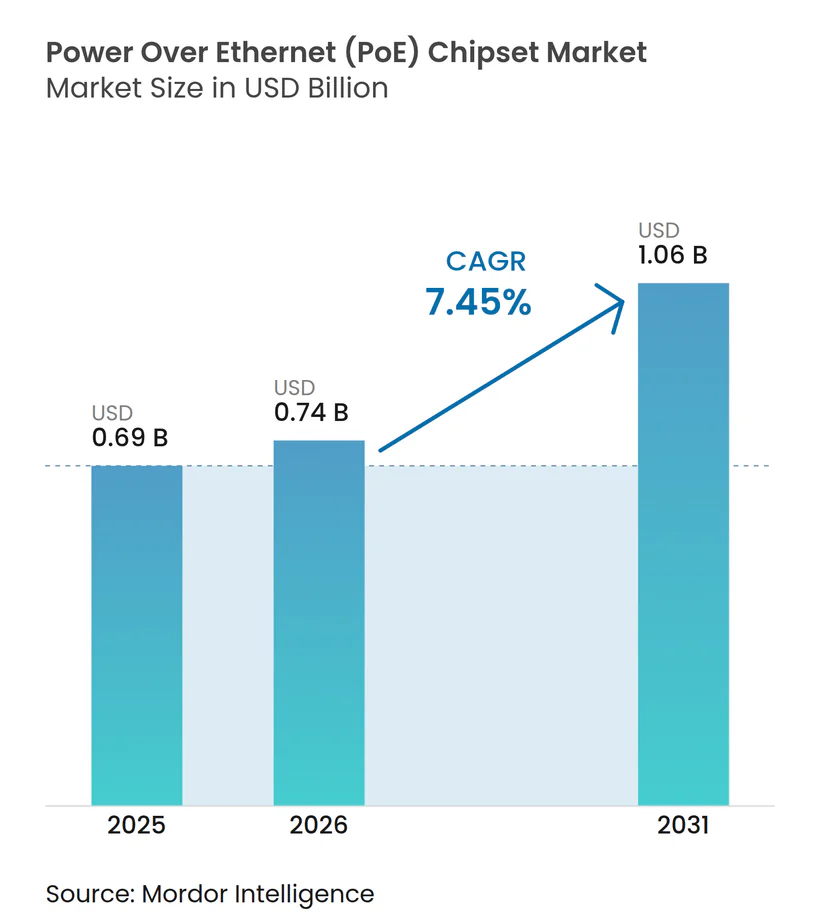
La taille du marché des chipsets Power Over Ethernet devrait passer de 0,69 milliard USD en 2025 à 0,74 milliard USD en 2026, pour atteindre 1,06 milliard USD d'ici 2031, avec un TCAC de 7,45 % sur la période 2026-2031. La demande croissante de réseaux convergents alimentation-données dans les bâtiments intelligents, l'automatisation industrielle et les écosystèmes IoT soutient cette expansion. Les déploiements IEEE 802.3bt à puissance élevée élargissent l'ensemble des applications adressables à l'affichage numérique, à l'éclairage LED et aux caméras d'intelligence artificielle en périphérie de réseau. Les incitations à la fabrication nationale aux États-Unis modèrent les prix de vente moyens tout en améliorant la résilience de l'approvisionnement, et les investissements dans les villes intelligentes en Asie-Pacifique accélèrent l'adoption régionale. L'axe concurrentiel se déplace vers l'efficacité des signaux mixtes, les performances thermiques et les microprogrammes avancés de négociation de puissance afin de surmonter les limites de dissipation thermique aux niveaux de puissance supérieurs à 60 W.
Points clés du rapport
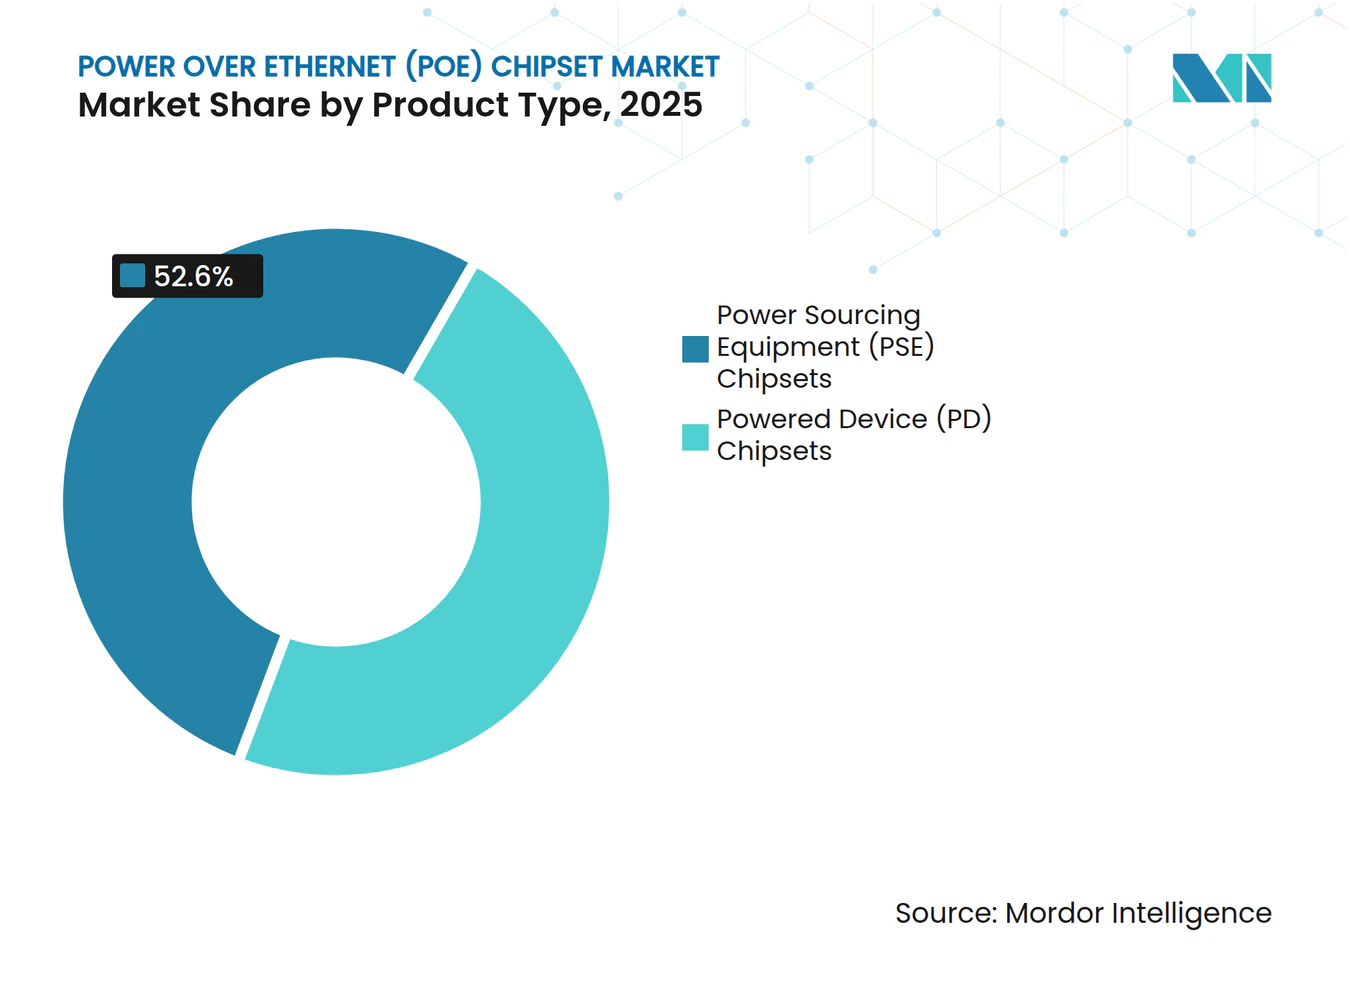
- Par type de produit, les chipsets d'équipements d'alimentation (Power Sourcing Equipment) ont dominé avec 52,6 % de la part de marché des chipsets Power over Ethernet en 2025 ; les chipsets d'appareils alimentés (Powered Device) enregistrent le CAGR le plus rapide de 13,8 % jusqu'en 2031.
- Par norme, l'IEEE 802.3at a représenté 46,2 % de la taille du marché des chipsets Power over Ethernet en 2025, tandis que l'IEEE 802.3bt progresse à un CAGR de 18,8 % jusqu'en 2031.
- Par type d'appareil, les caméras IP/réseau ont capturé 38,4 % de la part de marché des chipsets Power over Ethernet en 2025 ; l'éclairage LED/PoE s'accélère à un CAGR de 20,3 %.
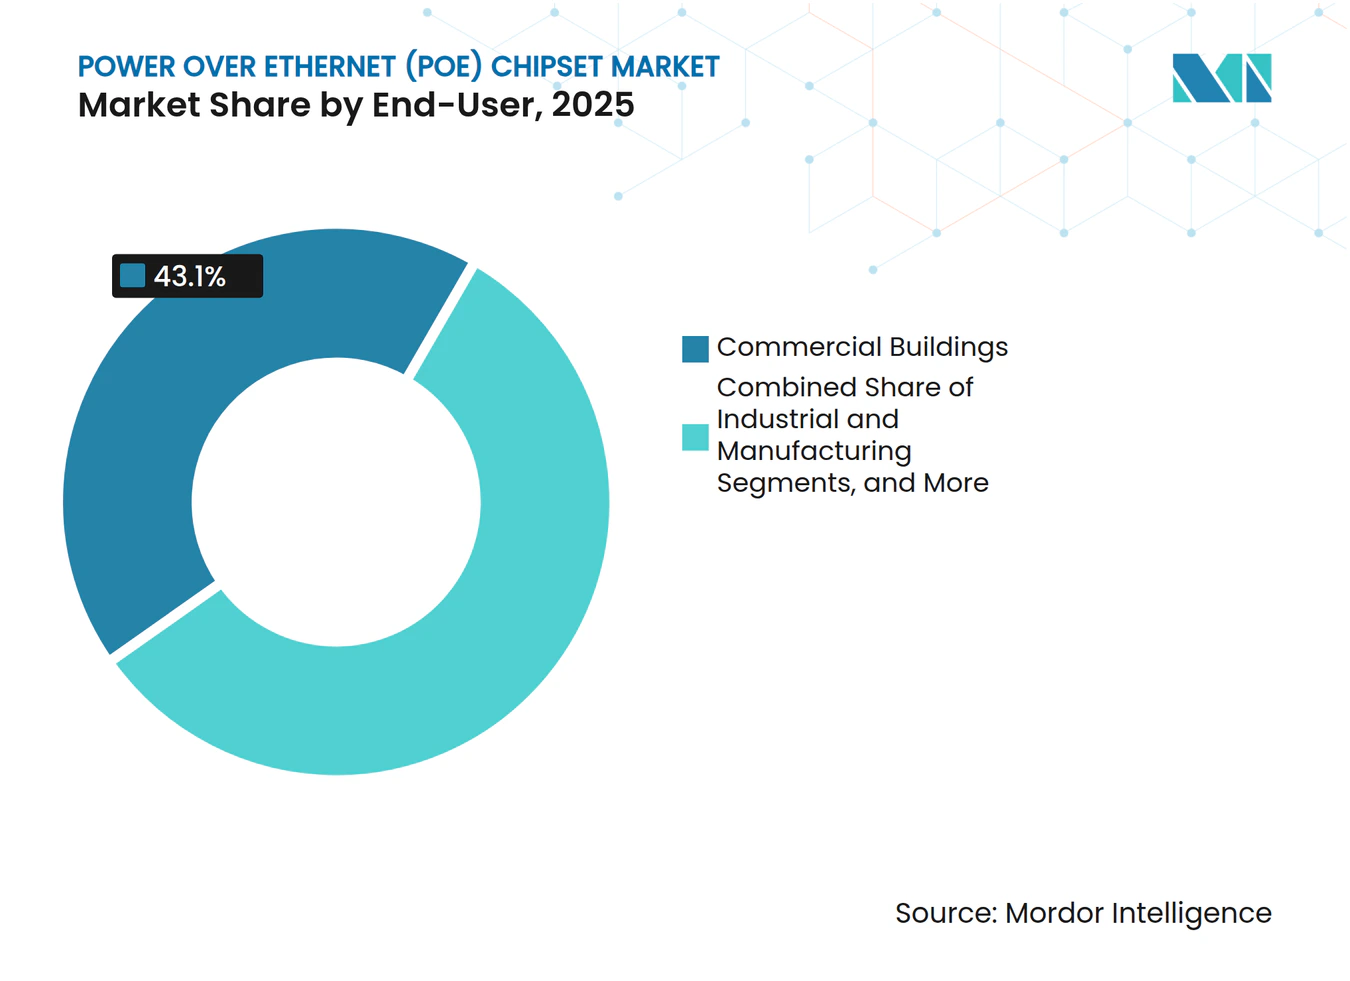
- Par utilisateur final, les bâtiments commerciaux ont détenu 43,1 % de la taille du marché des chipsets Power over Ethernet en 2025, avec des centres de données progressant à un CAGR de 15,2 %.
- Par classe de puissance, le segment 15,5-30 W a représenté une part de 44,5 % en 2025, tandis que la classe 60-100 W a enregistré le CAGR le plus élevé de 19,4 %.
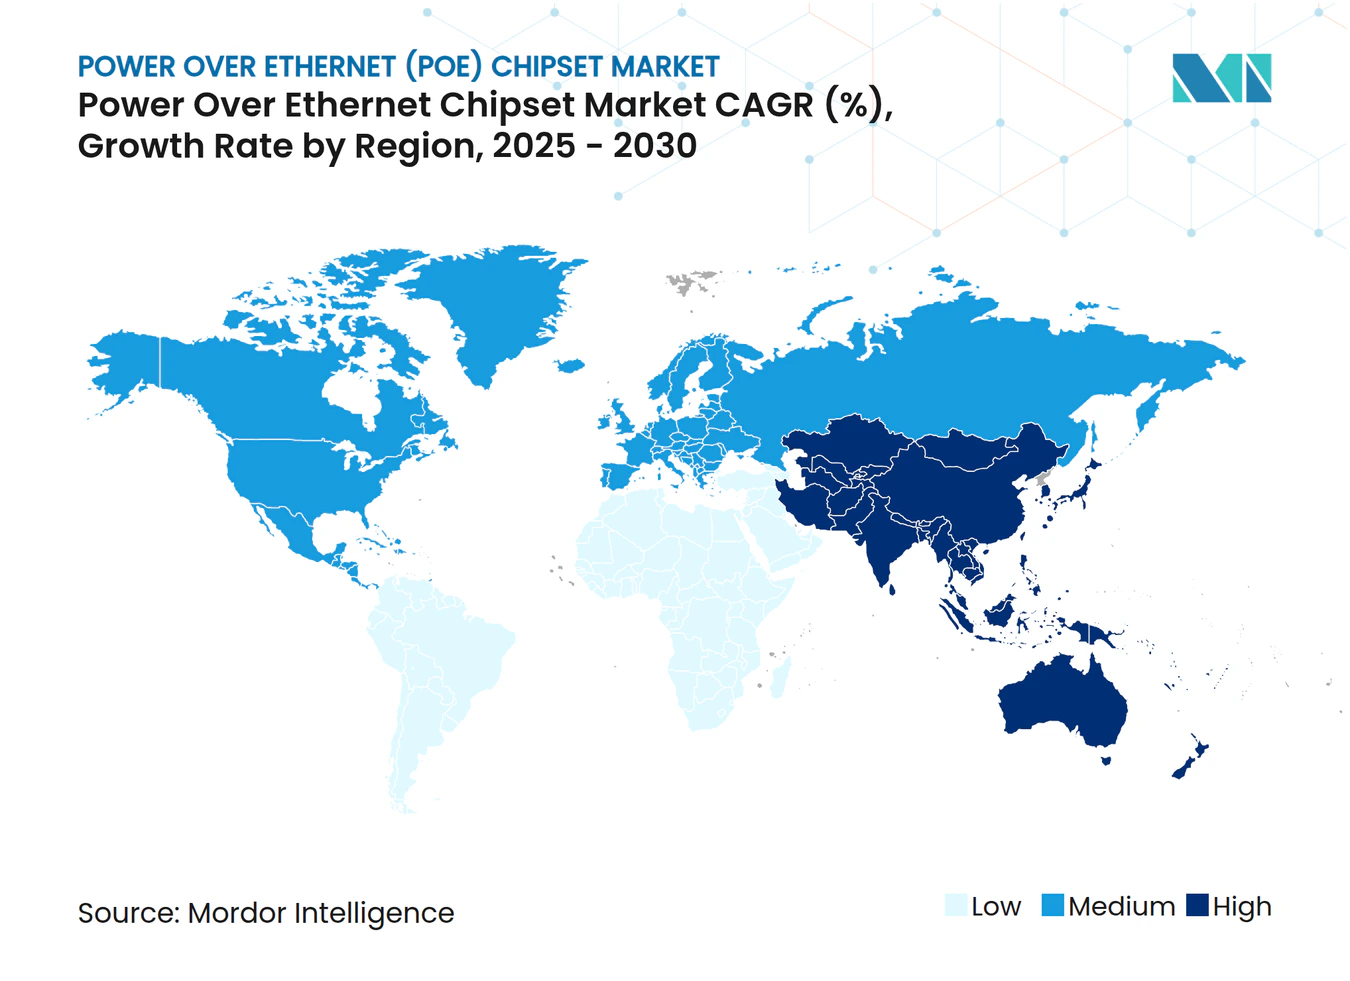
- Par géographie, l'Amérique du Nord a dominé avec une part de 37,8 % en 2025 ; l'Asie-Pacifique affiche un CAGR de 15,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiement d'infrastructures de bâtiments intelligents | +2.6% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Expansion de la surveillance IP activée par l'IoT | +1.8% | Chine, Amérique du Nord, mondial | Court terme (≤ 2 ans) |
| Adoption de l'IEEE 802.3bt pour les terminaux à haute puissance | +1.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Croissance de l'Ethernet industriel dans l'automatisation | +1.1% | Europe, Amérique du Nord, Asie de l'Est | Moyen terme (2-4 ans) |
| Déploiement de l'Ethernet à paire unique automobile avec PoDL | +0.7% | Europe, Asie de l'Est, Amérique du Nord | Long terme (≥ 4 ans) |
| Ajouts de capacité liés à la loi CHIPS américaine réduisant les prix de vente moyens des chipsets | +0.4% | Amérique du Nord avec répercussions mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement croissant d'infrastructures de bâtiments intelligents
Le PoE devient le système nerveux des bâtiments connectés, avec 60 % des quelque 2 500 dispositifs par 100 000 pi² dans les bureaux modernes alimentés via le câblage Ethernet.[1] La montée en puissance de 15 W à 90 W élargit la prise en charge des téléphones IP aux moniteurs et aux stations d'accueil USB-C pour ordinateurs portables. Les gestionnaires d'installations bénéficient d'une budgétisation centralisée de l'alimentation et de déplacements-ajouts-modifications plus rapides, tandis que les fournisseurs de semi-conducteurs répondent avec des contrôleurs intégrant l'allocation dynamique de puissance, la mesure au niveau des ports et la journalisation des défauts.
Expansion des réseaux de surveillance IP activés par l'IoT
Les caméras réseau représentent déjà 38,4 % des terminaux PoE. Des capteurs à plus haute résolution, l'analytique en périphérie et les fonctions PTZ poussent la demande vers des chipsets IEEE 802.3bt fournissant jusqu'à 90 W avec des débits de données gigabit. Avec 65 % des nouvelles installations de sécurité intégrant l'IA en périphérie, la négociation fiable de puissance et le micrologiciel d'arrêt progressif deviennent des priorités d'approvisionnement.
Adoption rapide de l'IEEE 802.3bt pour les terminaux à haute puissance
La ratification de l'IEEE 802.3bt en 2018 a introduit les classes Type 3 et Type 4 à 60 W et 90 W respectivement, permettant des applications telles que l'affichage numérique et l'éclairage PoE. La fonction Autoclass permet aux terminaux de signaler leur consommation réelle, améliorant l'utilisation côté commutateur et réduisant la capacité inutilisée. Les chipsets intègrent désormais des convertisseurs CC-CC à haute efficacité maintenant une efficacité de conversion de 95 % tout en respectant les budgets thermiques.
Demande croissante d'Ethernet industriel dans l'automatisation
Les sites de fabrication adoptent des commutateurs PoE durcis homologués de -40 °C à +85 °C et des composants électroniques à revêtement conforme pour alimenter les capteurs et les passerelles sans installer de circuits secteur supplémentaires. L'intégration avec les réseaux à sensibilité temporelle garantit un contrôle de mouvement synchronisé, et les fabricants de chipsets intègrent l'horodatage conforme à l'IEEE 802.1AS ainsi qu'une immunité aux surtensions plus élevée.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dissipation thermique et température des faisceaux de câbles > 60 W | –1.1% | Mondial, plus aigu dans les climats chauds | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité entre fournisseurs | –0.7% | Mondial | Moyen terme (2-4 ans) |
| Volatilité du prix du cuivre augmentant le coût total de possession | –0.4% | Mondial, impact plus élevé dans les régions en développement | Court terme (≤ 2 ans) |
| Pénurie de talents en conception PoE à signaux mixtes | –0.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites de dissipation thermique et de température des faisceaux de câbles au-delà de 60 W
Les tests sur des faisceaux de 100 câbles montrent des hausses de température de 10 °C à pleine puissance IEEE 802.3bt sur câble de catégorie 5e. Les installateurs en entreprise passent donc à la catégorie 6A et à un déclassement plus strict, ce qui augmente les coûts. Les fournisseurs de semi-conducteurs répondent avec des convertisseurs à 95 % d'efficacité et une limitation adaptative de la puissance par port pour éviter les déclenchements en surchauffe, mais les limites physiques du cuivre demeurent.
Lacunes d'interopérabilité dans les implémentations multi-fournisseurs
Jusqu'à 30 % des connexions entre marques différentes souffrent d'une puissance réduite ou de fonctionnalités de gestion manquantes malgré une conformité apparente. Le programme de certification de l'Alliance Ethernet gagne du terrain, mais les acheteurs en entreprise planifient toujours des tests de banc exhaustifs, allongeant les cycles de déploiement. Les entreprises de chipsets qui fournissent des conceptions de référence complètes et des rapports de conformité internes obtiennent la préférence lors des appels d'offres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les chipsets PSE stimulent l'expansion des infrastructuresLes contrôleurs PSE ont généré 52,6 % du chiffre d'affaires du marché des chipsets Power over Ethernet en 2025. Les dispositifs phares à huit ports de type 4, tels que le TPS23881B de Texas Instruments, consolident la conversion CC-CC, la détection et huit limites de courant programmables dans une seule puce à signaux mixtes, réduisant l'espace sur la carte et le coût de la nomenclature.[2] Les exigences de densité de puissance plus élevées nécessitent des algorithmes sophistiqués de repli thermique, incitant les fournisseurs à intégrer une télémétrie de température en temps réel accessible via I²C. Les commutateurs commerciaux et industriels restent le principal débouché, mais la croissance provient également des mid-spans retrofités dans des baies existantes.
Les contrôleurs de dispositifs alimentés sont en retrait en termes de part de marché, mais s'accélèrent à un CAGR de 13,8 % jusqu'en 2030, car chaque point de terminaison supplémentaire — point d'accès sans fil, passerelle IoT, panneau à encre électronique — intègre le PoE. Silicon Labs compresse les transistors de commutation, la rectification synchrone et les régulateurs à faible consommation en veille dans des boîtiers QFN miniatures, réduisant l'encombrement des modules pour les caméras ultra-minces. La pré-certification de sécurité IEC 62368-1 accélère la mise sur le marché des équipementiers et amplifie l'adoption dans les dispositifs proches du consommateur.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par norme :
l'IEEE 802.3bt permet les applications à forte consommationL'IEEE 802.3at a maintenu une part de 46,2 % en 2025, soutenu par une large compatibilité avec l'infrastructure de câblage existante et une adéquation aux charges courantes VoIP, WLAN et caméras HD. Les économies d'échelle sur les puces matures maintiennent les coûts par port à un niveau bas, assurant des volumes continus.
L'IEEE 802.3bt progresse à un CAGR de 18,8 % et positionne le marché des chipsets Power over Ethernet pour des cas d'usage à plus haute puissance tels que la signalétique 4K, les mini-ordinateurs de bureau et les scanners LiDAR montés au plafond. La messagerie Autoclass et l'alimentation sur quatre paires incitent les équipementiers de commutateurs à faire évoluer l'ensemble de leurs gammes de produits. Les feuilles de route des puces ajoutent des étages fly-back isolés multi-phases et une rectification synchrone qui limitent les pertes d'insertion, ce qui atténue les contraintes thermiques croissantes.
Par type de dispositif :
les caméras IP en tête tandis que l'éclairage s'accélèreLes caméras IP ont représenté 38,4 % du chiffre d'affaires du segment en 2025 et continuent de migrer vers des architectures IA en périphérie. L'inférence locale réduit la bande passante vers les serveurs centraux, mais augmente les enveloppes de puissance au niveau de la carte à 40 W et au-delà, stimulant la demande de puces PD de type 4 robustes avec protection e-Fuse intégrée.
L'éclairage LED, bien que plus modeste aujourd'hui, progresse à un CAGR de 20,3 %. Des études de cas ont démontré une réduction de 86 % de la consommation énergétique des bâtiments après la conversion de luminaires fluorescents en luminaires PoE adressables. Les fabricants de luminaires intègrent des capteurs de lumière du jour et des balises Bluetooth alimentés par le même câble, augmentant le contenu en semi-conducteurs par point d'éclairage.
Par utilisateur final :
les bâtiments commerciaux dominent, les centres de données progressent fortementLes portefeuilles immobiliers commerciaux représentent 43,1 % de la demande en 2025, tirant parti du PoE pour converger la CVC, le contrôle d'accès, la vidéosurveillance et l'éclairage sur un réseau unifié. Les rénovations gagnent en dynamisme à mesure que les gestionnaires immobiliers accordent la priorité aux critères ESG et aux indicateurs d'expérience des locataires.
Les centres de données et les points de présence en périphérie progressent à un CAGR de 15,2 %. Les opérateurs déploient le PoE pour le contrôle d'accès, la détection environnementale et les micro-salles de données qui prennent en charge les charges de travail sensibles à la latence dans les points de vente. Les exigences de fiabilité se traduisent par des puces PSE redondantes avec basculement sans interruption et limitation de courant cycle par cycle.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par classe de puissance :
la Classe 4 en tête, les classes supérieures s'accélèrentLes dispositifs de classe 4 (15,5-30 W) ont détenu une part de 44,5 % en 2025, soutenant la majorité des installations WLAN et de caméras de gamme intermédiaire. Les puces optimisées dans cette plage offrent désormais des pertes à vide inférieures à 100 mW et une rectification synchrone à rendement de pointe de 97 %.
Les classes 7-8 (60-100 W) progressent à un CAGR de 19,4 %, rendues possibles par des magnétiques quatre paires améliorés et des cordons de brassage à cote thermique. Les fournisseurs se différencient grâce à des moteurs de gestion numérique de l'alimentation qui réallouent dynamiquement le budget inutilisé entre les ports et mettent en œuvre un repli thermique préventif pour se conformer aux plafonds de température de faisceau imposés par les codes du bâtiment.
Analyse géographique
Marché des Chipsets Power Over Ethernet (PoE) en Amérique du Nord
L'Amérique du Nord a représenté 37,8 % des ventes en 2025. L'adoption précoce de l'IEEE 802.3bt et les rénovations proactives en matière d'efficacité énergétique soutiennent les volumes, tandis que le CHIPS Act injecte 162 millions USD dans la fabrication nationale de puces PoE, ce qui tempère les délais de livraison et la volatilité des prix de vente moyens.[3]
Marché des Chipsets Power Over Ethernet (PoE) en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 15,9 % jusqu'en 2030. La transformation de la fabrication discrète en Chine repose sur des commutateurs PoE durcis pour alimenter des grappes de capteurs sur des portiques mobiles, réduisant ainsi les temps d'arrêt liés au recâblage lors des reconfigurations de lignes. Les constructeurs automobiles japonais adoptent l'Ethernet à paire unique avec PoDL afin de réduire le poids des faisceaux de câbles et de permettre les mises à jour du micrologiciel en liaison radio vers les contrôleurs de domaine.
Marché des Chipsets Power Over Ethernet (PoE) en Europe
L'Europe détient une part significative, portée par les programmes Industrie 4.0 de l'Allemagne. Les réglementations visant les bâtiments à consommation d'énergie quasi nulle favorisent l'adoption de l'éclairage intelligent et des capteurs de qualité de l'air alimentés par PoE. Le Royaume-Uni accélère la rénovation des bâtiments patrimoniaux en s'appuyant sur des injecteurs mid-span pour éviter des travaux électriques perturbateurs, tandis que les municipalités françaises expérimentent du mobilier urbain alimenté par PoE intégrant le Wi-Fi et la vidéosurveillance.
Paysage concurrentiel
Concentration du Marché
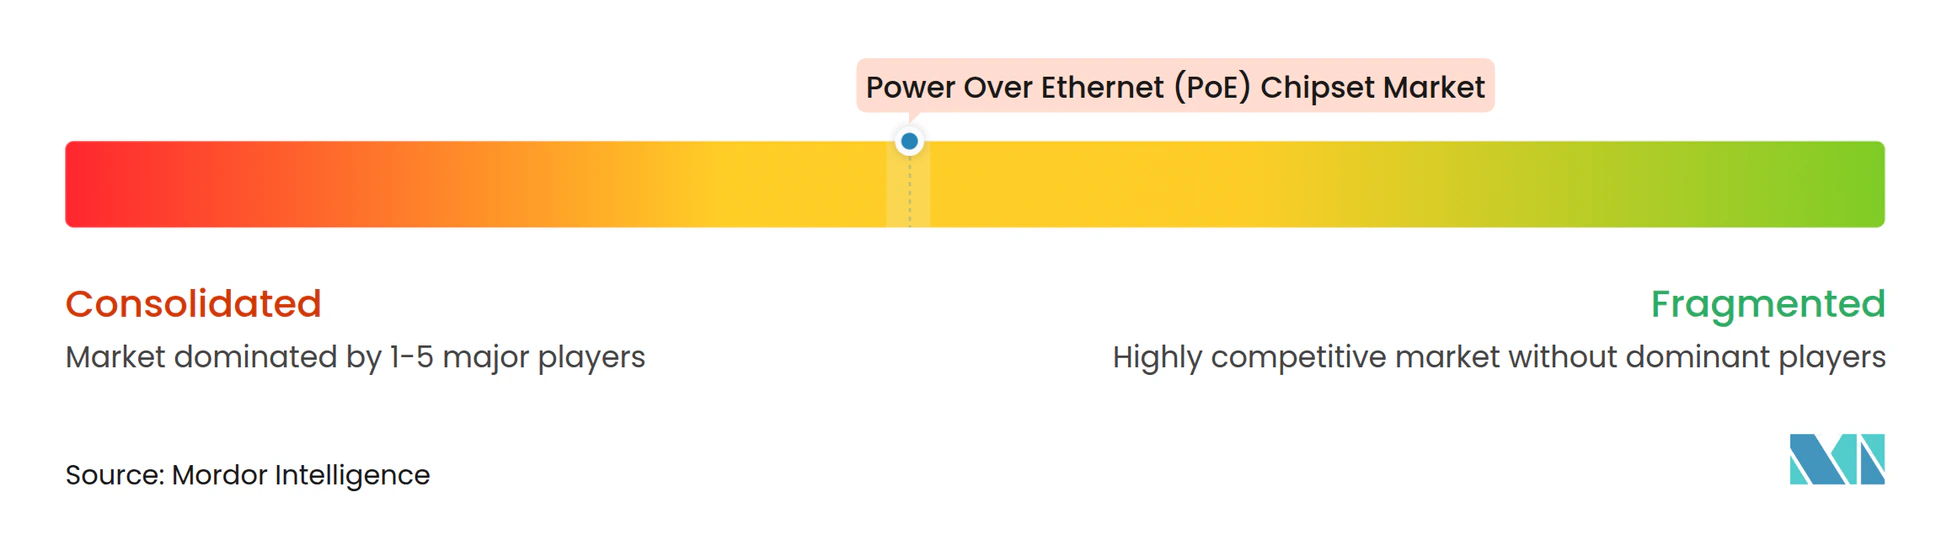
La concentration du marché est modérée. Texas Instruments, Analog Devices et Microchip Technology détiennent des portefeuilles multi-générations couvrant les contrôleurs PSE et PD. L'intégration continue des transistors MOSFET, des amplificateurs de détection de courant et des diodes thermiques réduit l'encombrement sur la carte et améliore l'efficacité. Silicon Labs, Kinetic Technologies et les challengers asiatiques ciblent les équipementiers à la recherche de solutions compactes et économiques pour les nœuds IoT à fort volume.
Les mouvements stratégiques en 2025 comprennent la mise sur le marché par Texas Instruments du contrôleur de pont à diode idéale LM7468x optimisé pour les rails PoE à 48 V, réduisant les pertes directes et l'encombrement sur la carte. Würth Elektronik a publié une conception de référence pour l'Ethernet à paire unique avec PoDL afin d'accélérer l'adoption dans les réseaux industriels et automobiles.[4] Les fournisseurs regroupent de plus en plus le PoE avec d'autres blocs de connectivité tels que le Wi-Fi 6 ou le CAN-FD pour offrir une valeur au niveau de la plateforme et défendre les marges contre la banalisation.
Les opportunités dans les espaces vierges tournent autour du PoDL automobile haute tension, des modules PSE industriels à revêtement conforme et des circuits intégrés spécifiques à l'application (ASIC) PD à empreinte millimétrique pour les objets connectés portables et les étiquettes intelligentes. Les fournisseurs capables de livrer des conceptions de référence répondant aux contraintes thermiques, de compatibilité électromagnétique et de sécurité au niveau système raccourcissent les cycles de conception des équipementiers et obtiennent des primes sur les gains de conception.
Leaders du secteur des chipsets Power Over Ethernet (PoE)
-
Texas Instruments Incorporated
-
Analog Devices Inc.
-
Microchip Technology Inc.
-
Broadcom Inc.
-
STMicroelectronics N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chipsets Power Over Ethernet (PoE) Entreprises couvertes dans ce rapport
- Texas Instruments Incorporated
- Analog Devices Inc.
- Microchip Technology Inc.
- Broadcom Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- ON Semiconductor Corp.
- Renesas Electronics Corp.
- Silicon Labs
- Marvell Technology Inc.
- Diodes Incorporated
- Semtech Corporation
- Realtek Semiconductor Corp.
- Microsemi Corp.
- Maxim Integrated (ADI)
- Pericom Semiconductor Corp.
- Infineon Technologies AG
- Kinetic Technologies
- Monolithic Power Systems
- Richtek Technology Corp.
- Kinetic Technologies Pvt. Ltd.
- Monolithic Power Systems Inc.
Développements industriels récents dans Marché des Chipsets Power Over Ethernet (PoE)
- Mai 2025 : Ikan Corporation a lancé le système d'éclairage de studio de diffusion LBX10-POE, réduisant les coûts d'installation de 35 % tout en atteignant une efficacité de conversion de puissance de 92-94 %.
- Mars 2025 : Infineon Technologies AG est devenu le leader mondial des microcontrôleurs avec une part de 21,3 %, présentant des familles PSOC intégrant une gestion de l'alimentation compatible PoE.
- Mars 2025 : Planet Technology USA a lancé le serveur d'applications NMS-AIoT, qui orchestre des milliers de dispositifs PoE et détient la certification IEC 62443.
- Mars 2025 : Amphenol Connect a lancé des connecteurs Magnetic Jack et SPE adaptés aux boîtiers d'informatique en périphérie PoE durcis.
Marché des Chipsets Power Over Ethernet (PoE) Portée du rapport et méthodologie de recherche
Définitions du Marché et Périmètre de Couverture
Notre étude définit le marché des chipsets Power over Ethernet (PoE) comme la valeur mondiale générée par les circuits intégrés qui combinent des fonctions de commutation de données et de distribution d'énergie basse tension conformes aux normes IEEE 802.3af/at/bt dans les commutateurs réseau, les injecteurs mid-span et les dispositifs alimentés tels que les caméras IP et les points d'accès sans fil. Selon Mordor Intelligence, ce marché a atteint 690,15 millions USD en 2025 et fait l'objet de prévisions jusqu'en 2030.
Exclusion du périmètre : les assemblages tels que les commutateurs PoE complets, les prolongateurs, le câblage et les luminaires sont exclus de la présente valorisation.
Aperçu de la Segmentation
- Par type de produit
- Chipsets d'équipement d'alimentation (PSE)
- Chipsets de dispositif alimenté (PD)
- Par norme
- IEEE 802.3af
- IEEE 802.3at (PoE+)
- IEEE 802.3bt (PoE++)
- IEEE 802.3cg/PoDL (Ethernet à paire unique)
- Par type de dispositif
- Caméras IP/réseau
- Téléphones VoIP et terminaux de communications unifiées
- Points d'accès sans fil
- Luminaires d'éclairage LED/PoE
- Terminaux de point de vente et bornes interactives
- Autres (capteurs, clients légers, etc.)
- Par utilisateur final
- Bâtiments commerciaux
- Industrie et fabrication
- Établissements de santé
- Commerce de détail et hôtellerie
- Résidentiel / Maisons intelligentes
- Centres de données et points de présence en périphérie
- Par classe de puissance
- ≤15,4 W (Classe 0-3)
- 15,5–30 W (Classe 4)
- 30–60 W (Classe 5-6)
- 60–100 W (Classe 7-8)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont mené des entretiens structurés avec des ingénieurs en conception de circuits intégrés analogiques, des chefs de produit pour les contrôleurs PoE et des intégrateurs de systèmes basse tension en Amérique du Nord, en Europe et en Asie-Pacifique. Ces échanges ont permis de vérifier la migration des classes de puissance au niveau des ports, la nomenclature type des chipsets et les intentions d'achat futures que les données secondaires ne pouvaient pas saisir.
Recherche Documentaire
Nous commençons par une recherche documentaire qui exploite des références de premier rang librement accessibles, telles que les projets de normes IEEE, les données d'expédition par code SH de la Commission du commerce international des États-Unis, le bulletin des statistiques mondiales du commerce des semi-conducteurs et les statistiques du Consortium PoE. Les rapports annuels 10-K des entreprises, les présentations aux investisseurs et les retranscriptions des résultats trimestriels complètent ces sources en révélant les prix de vente moyens des chipsets et le nombre de victoires de conception. Les bibliothèques propriétaires de D&B Hoovers et Dow Jones Factiva aident nos analystes à saisir les répartitions de chiffre d'affaires et la dynamique des brevets pour les principaux fournisseurs. Ces données ancrent la base de référence historique de la demande et révèlent les points d'inflexion de l'adoption.
Des orientations supplémentaires proviennent des associations d'automatisation du bâtiment, des livres blancs régionaux sur les villes intelligentes et des revues scientifiques à comité de lecture sur la gestion de l'alimentation, qui retracent les densités de déploiement dans l'immobilier commercial et l'automatisation industrielle. Les sources mentionnées illustrent notre approche et ne sont pas exhaustives ; de nombreuses autres ont été consultées pour des recoupements et des clarifications.
Dimensionnement du Marché et Prévisions
Nous construisons un modèle initial descendant qui reconstitue les expéditions mondiales de ports Ethernet compatibles PoE à partir des statistiques commerciales et des divulgations d'unités par les fournisseurs, qui sont ensuite multipliées par des taux d'attachement de chipsets vérifiés et des prix de vente moyens pondérés. Des approximations ascendantes sélectives — cumuls de chiffre d'affaires des fournisseurs et vérifications des canaux de distribution — valident et affinent les totaux. Les variables clés comprennent les nouvelles surfaces commerciales équipées d'éclairage intelligent, les courbes d'expédition des caméras de vidéosurveillance IP, la pénétration de l'IEEE 802.3bt et les ajouts de baies dans les centres de données régionaux. Une régression multivariée projette chaque facteur jusqu'en 2030, après quoi une analyse de scénarios teste la sensibilité à l'adoption haute puissance. Les lacunes dans la couverture ascendante sont comblées par la triangulation de moyennes mobiles sur trois ans et des plages d'experts.
Validation des Données et Cycle de Mise à Jour
Notre modèle fait l'objet de contrôles de variance par rapport aux billings de semi-conducteurs du WSTS et aux valeurs douanières. Les réviseurs seniors examinent les anomalies avant validation. Les rapports sont actualisés annuellement, tandis que les événements significatifs — mises à niveau des normes ou modifications tarifaires — déclenchent des amendements intermédiaires, garantissant aux clients une vision jour.
Pourquoi la Base de Référence des Chipsets Power Over Ethernet de Mordor mérite-t-elle la confiance des instances dirigeantes ?
Les estimations publiées divergent souvent parce que les entreprises choisissent des périmètres de composants, des années de référence monétaire et des rythmes d'actualisation différents. Nous reconnaissons ces facteurs d'emblée afin que les décideurs puissent juger de l'adéquation.
Les principaux facteurs d'écart comprennent la question de savoir si les magnétiques passifs ou les commutateurs PoE complets sont intégrés dans le chiffre d'affaires, le degré d'agressivité supposé de la montée en puissance des classes haute puissance, et la cadence à laquelle les équipes d'analystes révisent l'érosion des prix. Le périmètre rigoureux de Mordor, l'actualisation annuelle et l'audit des taux d'attachement maintiennent nos chiffres ancrés dans la réalité.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 690,15 millions USD (2025) | Mordor Intelligence | - |
| 659,1 millions USD (2024) | Cabinet de conseil régional A | Exclut les normes PoE à paire unique émergentes et les vérifications des canaux de distribution en Asie-Pacifique |
| 1,51 milliard USD (2024) | Cabinet de conseil mondial B | Regroupe les commutateurs PoE complets, les mid-spans et le câblage avec les chipsets |
| 1,20 milliard USD (2024) | Revue sectorielle C | Applique une baisse uniforme du prix de vente moyen à toutes les classes de puissance et manque de validation primaire |
La comparaison montre que les écarts importants proviennent principalement d'un élargissement du périmètre ou d'hypothèses non vérifiées, tandis que les chiffres de Mordor découlent de variables transparentes, d'une validation croisée équilibrée et d'une cadence d'actualisation reproductible en laquelle les utilisateurs peuvent avoir confiance.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et prévisionnelle du marché des chipsets Power Over Ethernet (PoE) ?
La taille du marché des chipsets Power Over Ethernet est projetée pour s'étendre de 0,69 milliard USD en 2025 et 0,74 milliard USD en 2026 à 1,06 milliard USD d'ici 2031.
Quel type de chipset génère actuellement le plus de chiffre d'affaires ?
Les contrôleurs d'équipements d'alimentation de source dominent avec une part de 52,6 % en 2025, car ils résident dans les commutateurs et les mid-spans qui ancrent chaque réseau PoE.
En quoi l'IEEE 802.3bt diffère-t-il des normes PoE antérieures ?
L'IEEE 802.3bt alimente les quatre paires de câbles pour fournir jusqu'à 90 W, introduit le rapport de puissance Autoclass et permet des applications telles que l'affichage numérique et les caméras PTZ haut de gamme.
Pourquoi les contraintes thermiques posent-elles un problème pour le PoE à haute puissance ?
Les faisceaux transportant 60 W ou plus peuvent chauffer de 10 °C, risquant une dégradation des performances ; les solutions comprennent le câblage de catégorie 6A et des semi-conducteurs de conversion à plus haute efficacité.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 15,9 %, portée par l'automatisation industrielle et les initiatives de villes intelligentes en Chine, au Japon et en Inde.
Quelles nouvelles opportunités émergent au-delà des réseaux d'entreprise traditionnels ?
L'Ethernet à paire unique automobile avec PoDL, les commutateurs industriels durcis et l'éclairage de studio de diffusion créent une nouvelle demande pour des chipsets PoE spécialisés.
Quelle est la taille du marché des chipsets Power Over Ethernet (PoE) en 2026 ?
La taille du marché des chipsets Power Over Ethernet a été évaluée à 690,15 millions USD en 2025 et devrait croître de 756,21 millions USD en 2026 pour atteindre 983,70 millions USD d'ici 2030, à un CAGR de 7,35 % durant la période de prévision (2026-2030).