
Taille et part du marché des liants polymères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 39.84 Milliards de dollars |
| Taille du Marché (2031) | 49.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
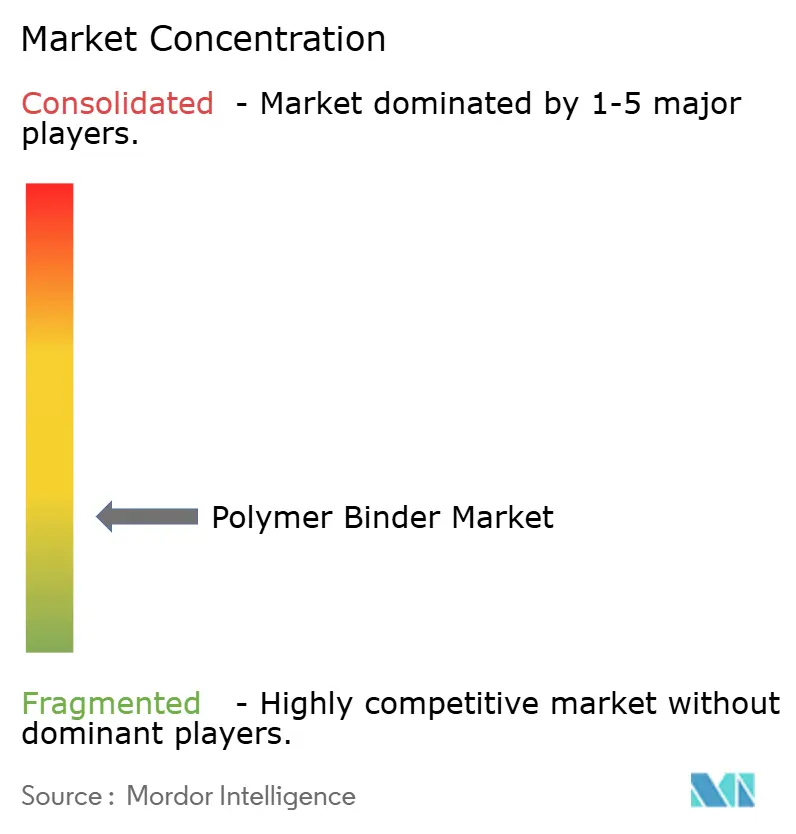
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des liants polymères par Mordor Intelligence
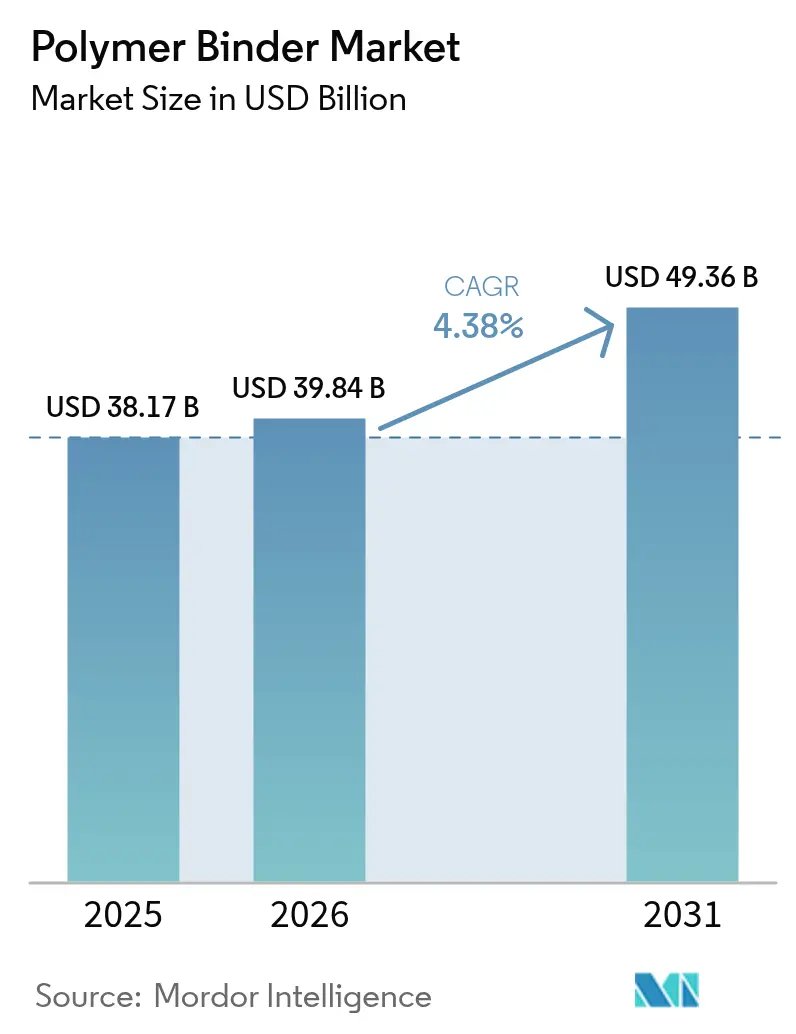
La taille du marché des liants polymères en 2026 est estimée à 39,84 milliards USD, en hausse par rapport à la valeur 2025 de 38,17 milliards USD, avec des projections pour 2031 affichant 49,36 milliards USD, progressant à un TCAC de 4,38 % sur la période 2026-2031. Les revêtements architecturaux et industriels continuent d'ancrer la consommation, tandis que les électrodes de batteries, la fabrication additive par lit de poudre et l'emballage en économie circulaire créent de nouveaux volumes mesurables qui compensent le déclin des usages traditionnels dans le papier et le tapis. Les formulations liquides à base d'eau ont intégré le courant dominant à mesure que les réglementations en Amérique du Nord, en Europe et dans certaines parties de l'Asie restreignent les émissions de solvants, stimulant les innovations chimiques qui préservent l'adhérence tout en réduisant les COV. L'acétate de vinyle continue de surpasser les chimies concurrentes grâce à sa large fenêtre de formulation, sa compétitivité en termes de prix et sa compatibilité avec les systèmes à faible teneur en COV, tandis que les grades bio-attribués désormais en phase pilote promettent des empreintes carbone réduites. La pression concurrentielle s'exprime de plus en plus à travers des engagements en matière de durabilité, des ajouts de capacité régionale et des alliances techniques qui protègent la propriété intellectuelle dans les applications émergentes liées aux batteries et à l'impression 3D.
Principaux enseignements du rapport
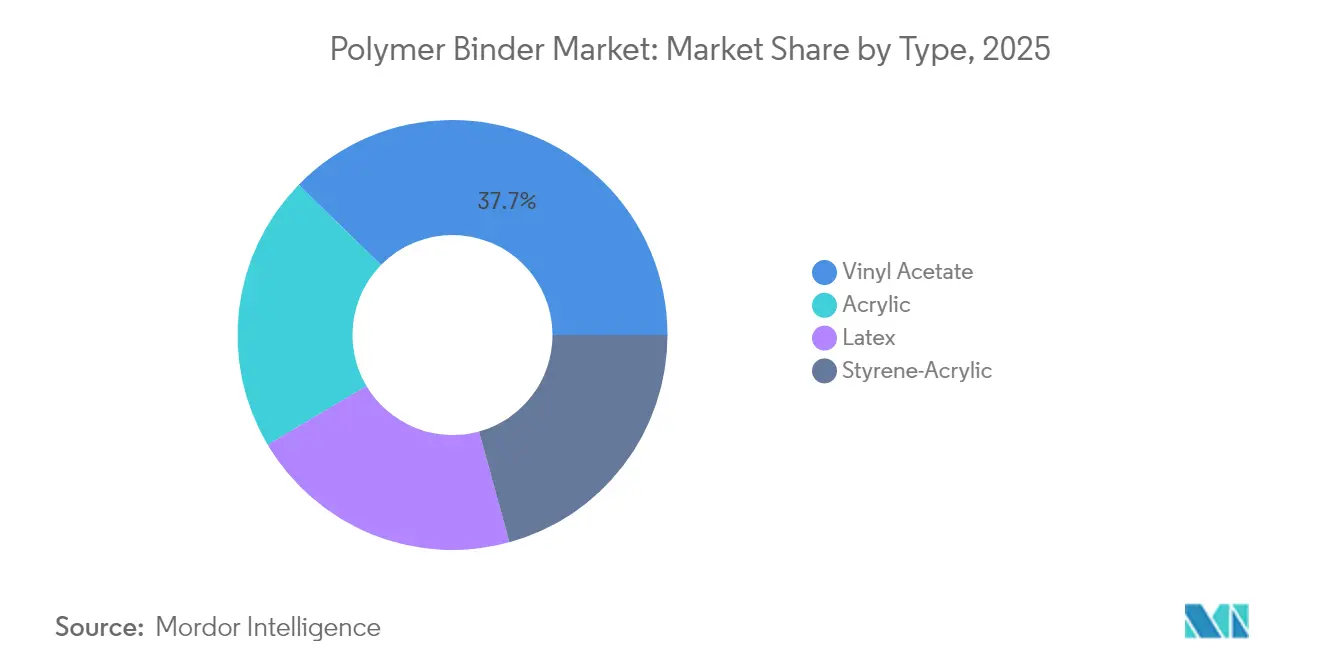
- Par type, l'acétate de vinyle a dominé avec une part de 37,68 % du marché des liants polymères en 2025 et devrait se développer à un TCAC de 5,83 % jusqu'en 2031.
- Par forme, les grades liquides ont représenté 64,10 % du chiffre d'affaires 2025 et progressent à un TCAC de 5,14 % à mesure que les producteurs s'orientent davantage vers les systèmes à base d'eau.
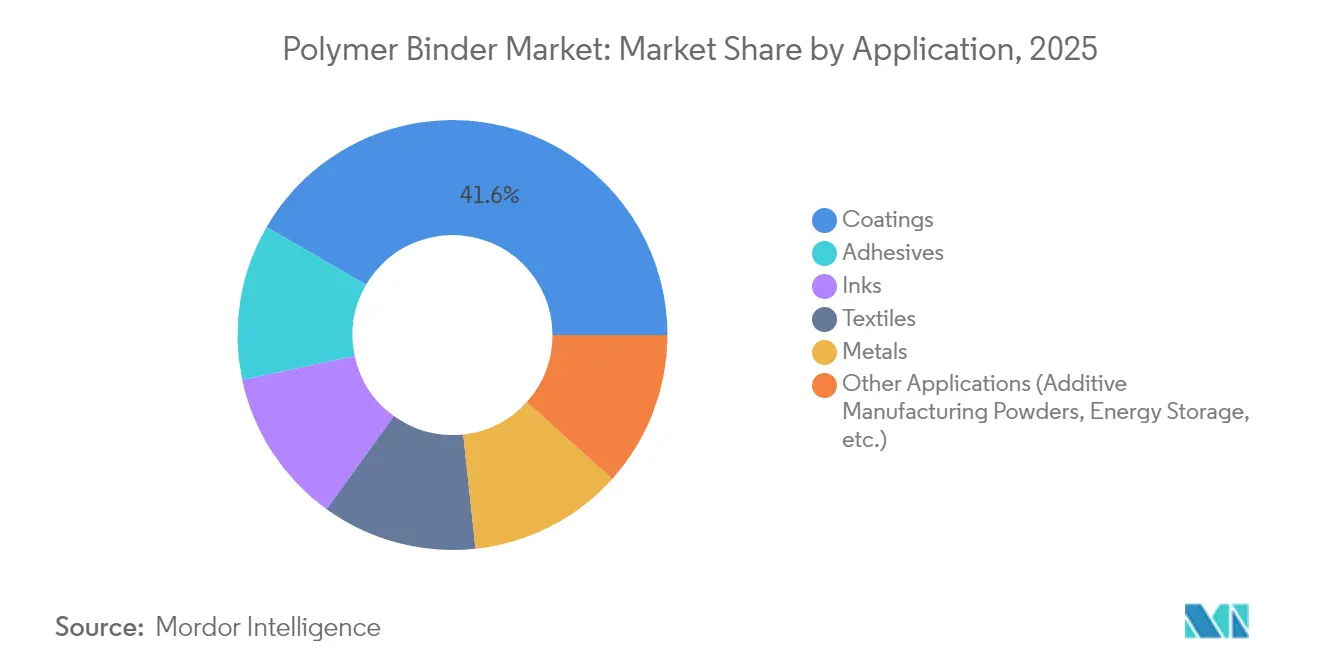
- Par application, les revêtements ont représenté 41,62 % du chiffre d'affaires du marché des liants polymères en 2025, tandis que le groupe « Autres applications » devrait s'accélérer à un TCAC de 5,98 % jusqu'en 2031.
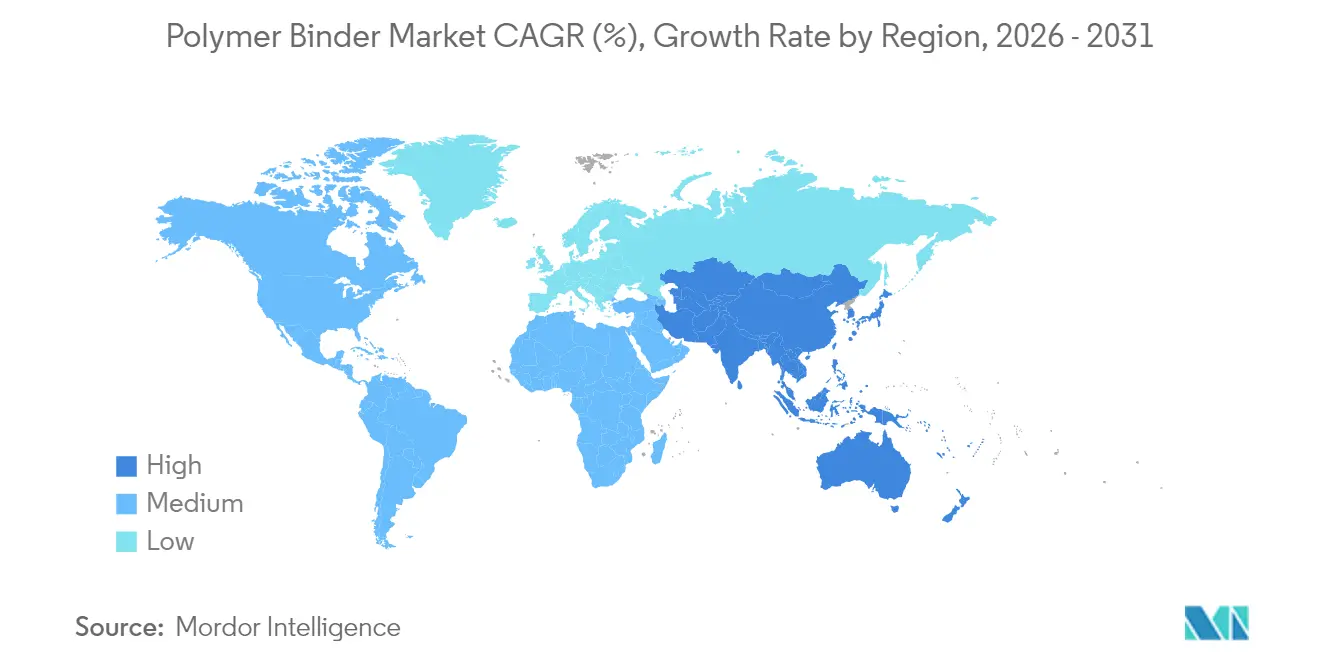
- Par géographie, l'Asie-Pacifique a représenté 54,20 % de la demande 2025 et devrait afficher la croissance la plus rapide avec un TCAC de 5,19 %, reflétant une hausse simultanée de la construction et de la fabrication de batteries.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante provenant des revêtements architecturaux et industriels | +1.2% | Mondial avec l'Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Transition rapide vers des formulations à base d'eau à faible teneur en COV | +0.8% | Amérique du Nord et UE en tant que premiers adoptants, Asie-Pacifique suivant | Court terme (≤ 2 ans) |
| Adoption croissante des liants polymères dans les électrodes de batteries Li-ion | +0.6% | Asie-Pacifique au cœur avec débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Utilisation croissante dans la fabrication additive par lit de poudre | +0.4% | Pôles d'innovation en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Recherche et développement de liants biosourcés pour la conformité à l'économie circulaire | +0.3% | UE en tête, Amérique du Nord suivant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante provenant des revêtements architecturaux et industriels
L'urbanisation, le renouvellement des infrastructures et les attentes de performance plus élevées dans les climats difficiles poussent les formulateurs de revêtements à spécifier des liants polymères avancés qui offrent durabilité, résistance aux taches et rétention des couleurs sous l'humidité tropicale ou lors de cycles de gel-dégel hivernaux sévères. Les émulsions à base d'eau ont représenté près des deux tiers des nouvelles formulations de revêtements architecturaux en 2025, une étape reflétant des règles d'émissions plus strictes et les préférences des utilisateurs finaux pour les produits à faible odeur. Les installations industrielles adoptent des hybrides époxy-acryliques haute teneur en solides pour allonger les intervalles de maintenance sur les ponts, les pipelines et le matériel roulant, en s'appuyant sur des chimies de liants résistant à l'immersion chimique et aux chocs thermiques. Les peintures extérieures haut de gamme intègrent des systèmes d'acétate de vinyle auto-réticulants qui réduisent la demande en coalescents, diminuant les émissions de COV sans compromettre l'intégrité du film. La tendance à la montée en gamme est particulièrement visible en Chine, en Inde et en Indonésie, où les programmes de logements de masse se combinent à une augmentation du revenu disponible pour élever les attentes en matière de longévité des façades. Les groupes multinationaux de revêtements localisent les chaînes d'approvisionnement, ancrant une demande régionale pour des matières premières de liants fiables.
Transition rapide vers des formulations à base d'eau à faible teneur en COV
Les régulateurs poussent désormais les limites de COV bien en dessous de 50 g/L dans les revêtements pour bâtiments, transformant les systèmes à base de solvants traditionnels en produits de niche en moins de deux ans en Californie et dans plusieurs États de l'UE. Les producteurs de liants ont répondu avec des émulsions acryliques et vinyl-acryliques capables de former des films durs et résistants aux produits chimiques à température ambiante tout en maintenant les COV bien en dessous de 5 g/L. Par exemple, le liant acrylique ML-520 de Dow atteint des performances de durabilité extérieure comparables à celles des alkydes à base de solvants de longue date[1]Dow, "MULTILOBE ML-520 Liant Acrylique," dow.com. Les architectes et les propriétaires soucieux de leur santé ont accéléré l'adoption en spécifiant des peintures sans odeur pour les écoles et les hôpitaux, créant un effet d'entraînement qui se répand au-delà des régions réglementées. Les fournisseurs d'équipements se sont également adaptés ; les fabricants de pistolets à peinture ont lancé des buses optimisées pour les peintures à base d'eau à faible viscosité, réduisant la pulvérisation excessive et facilitant la transition pour les entrepreneurs. Les marchés de la construction asiatiques suivent rapidement à mesure que les entreprises de revêtements orientées vers l'exportation alignent leurs formulations pour répondre aux écolabels de l'UE. La hausse de la demande en liants compatibles avec l'eau qui en résulte a raccourci les cycles de commande, forçant certains fournisseurs à faire fonctionner leurs usines près de leur capacité maximale.
Adoption croissante des liants polymères dans les électrodes de batteries Li-ion
L'électrification de la mobilité a reconfiguré la base de clients des producteurs de liants en introduisant des gigafactories qui consomment des grades spéciaux à des volumes jamais observés il y a cinq ans. Les revêtements de cathodes et d'anodes nécessitent des liants qui tolèrent des tensions élevées, résistent à des centaines de cycles de charge et maintiennent l'adhérence sur des feuilles d'aluminium et de cuivre après exposition aux solvants électrolytiques. Les fabricants de cellules chinois et sud-coréens ont émis des contrats d'approvisionnement pluriannuels pour sécuriser une qualité fiable, récompensant les fournisseurs capables de documenter une pureté en ions métalliques inférieure à 50 ppm et une taille de particules inférieure à 500 nm. Celanese a élargi son portefeuille avec des liants polyamides flexibles adaptés aux couches de gestion thermique à l'intérieur des packs de batteries.
Utilisation croissante dans les procédés de fabrication additive par lit de poudre
Les imprimantes à fusion par lit de poudre pour les pièces aérospatiales, dentaires et automobiles haute performance ont besoin de liants polymères qui s'écoulent facilement à température ambiante mais fusionnent rapidement lorsqu'ils sont frappés par des faisceaux laser ou d'électrons. La rhéologie, la courbe de décomposition thermique et le profil de dégazage doivent s'aligner sur les paramètres de la machine pour éviter le gauchissement ou les vides. Des équipes de recherche d'universités nord-américaines ont publié des études utilisant des liants acryliques-uréthanes multifonctionnels pour atteindre des résistances à la traction supérieures à 75 MPa dans des impressions renforcées de fibres de carbone[2]MDPI, "Performance des liants acryliques-uréthanes multifonctionnels dans la fabrication additive," mdpi.com . Les entreprises chimiques ont répondu en introduisant des liants en poudre à distribution étroite avec des revêtements antistatiques qui minimisent l'agglomération lors du stockage dans des climats humides. Les premiers adoptants signalent des vitesses de construction 15 % plus rapides après optimisation du liant, validant la proposition de valeur malgré un coût de matières premières plus élevé. Des projets aérospatiaux financés par les gouvernements des États-Unis et d'Allemagne stimulent davantage la demande en spécifiant la fabrication additive pour les composants de satellites, consolidant une tête de pont technologique que les fournisseurs de matières premières développeront au cours de la décennie.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déclin structurel de la fabrication de papier et de moquettes | -0.7% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières monomères clés | -0.5% | Mondial avec exposition à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Durcissement des réglementations liées aux PFAS sur les liants fluoropolymères | -0.3% | Amérique du Nord et UE en tête | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déclin structurel de la fabrication de papier et de moquettes
La numérisation continue de réduire la demande de papiers d'impression graphique, éliminant des volumes autrefois stables pour les liants copolymères amidon-acétate de vinyle utilisés dans l'encollage de surface. La demande de moquettes dans la rénovation résidentielle s'amenuise également au profit des dalles vinyliques de luxe et des revêtements de sol stratifiés qui utilisent des chimies d'adhésifs différentes, affaiblissant les ventes de liants latex en Amérique du Nord et en Europe occidentale. Les segments du papier d'emballage et du tissu continuent de croître, mais nécessitent des additifs à résistance humide plus élevée et des liants biosourcés qui imposent des équilibres de formulation différents, forçant les producteurs à reconcevoir leurs lignes. International Paper a annoncé sa fusion avec DS Smith, positionnant l'emballage à base de fibres pour servir le commerce électronique, créant des poches d'opportunités pour les nouveaux liants aqueux. L'effet net sur le volume total de liants polymères est modestement négatif car les grades émergents ont une valeur unitaire plus élevée mais des taux de reprise humide plus faibles, entraînant des tonnages plus faibles. Les moulins régionaux mis en veille depuis 2023 ne sont pas susceptibles de redémarrer, consolidant le changement structurel.
Volatilité des prix des matières premières monomères clés
Les prix de l'acide acétique, de l'acrylate de butyle et du styrène ont fluctué de 30 % sur des intervalles de six mois depuis 2024 en raison des arrêts de raffineries, des congestions de transport maritime et des tensions géopolitiques perturbant l'approvisionnement. Les petits producteurs de liants dépourvus d'intégration en amont absorbent des pics de coûts qui érodent les marges et limitent le capital disponible pour l'innovation. Les formulateurs asiatiques font face à des risques de change supplémentaires lorsque les cargaisons spot sont évaluées en USD, les contraignant à se couvrir ou à raccourcir la durée de validité des devis. Certaines multinationales ont diversifié via des contrats à long terme sur des voies biosourcées, sécurisant des matières premières dérivées de l'éthanol de canne à sucre ou de fractions de tall-oil, lissant ainsi les courbes de coûts. L'approche nécessite une certification selon les schémas ISCC PLUS ou comparables à solde massique pour satisfaire les auditeurs d'écolabels, ajoutant des charges administratives. Malgré ces efforts, la turbulence persistante des prix retarde encore les listes de prix aux clients et complique la budgétisation pour les fabricants de peintures et d'adhésifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'acétate de vinyle maintient son leadership grâce à sa polyvalence et à son adéquation réglementaireL'acétate de vinyle a représenté 37,68 % du marché des liants polymères en 2025 et devrait enregistrer un TCAC de 5,83 % jusqu'en 2031, soulignant son adaptabilité aux peintures à base d'eau à faible teneur en COV et aux boues de batteries émergentes qui exigent des dispersions colloïdales stables. Les chimies complémentaires telles que les acryliques purs dominent les formulations de couches de finition haut de gamme nécessitant une résistance à la calcination, tandis que les styrène-acryliques servent les peintures intérieures économiques et certaines saturations de papier. De récents lots pilotes bio-attribués démontrent que l'acétate de vinyle peut incorporer de l'acide acétique de fermentation sans altérer les performances du polymère, alignant la matrice sur les objectifs de décarbonation du Scope 3.
La recherche continue sur la technologie auto-réticulante affûte l'avantage concurrentiel de l'acétate de vinyle en améliorant la résistance au blocage et la résistance précoce à l'eau dans les peintures extérieures, des caractéristiques autrefois réservées aux acryliques purs. L'incorporation de tensioactifs réactifs améliore la résistance au frottage tout en réduisant la migration des tensioactifs libres, un attribut qui améliore la résistance aux taches sur les murs intérieurs.


Par forme :
les grades liquides maintiennent leur domination à mesure que la transition vers les systèmes à base d'eau s'accélèreLes dispersions liquides ont représenté 64,10 % de la taille du marché des liants polymères en 2025 et devraient afficher un TCAC de 5,14 % jusqu'en 2031, à mesure que les formulateurs du monde entier remplacent les systèmes à base de solvants par des alternatives à faible viscosité à base d'eau. Leur facilité de pompage, de mélange et de filtration sur les lignes de peinture existantes évite des changements de procédés coûteux, permettant aux petits et moyens enducteurs de se conformer aux plafonds de COV dans des budgets serrés. Les liquides à haute teneur en solides pénètrent les revêtements de maintenance industrielle, offrant de faibles points d'éclair et des temps de durcissement accélérés par rapport aux époxydes bicomposants traditionnels. Les liants en poudre restent pertinents dans la fabrication additive et certaines finitions textiles qui exigent une longue durée de conservation sans réfrigération, mais l'offre reste limitée à des usines spécialisées avec des contrôles stricts de la morphologie des particules.
Par application :
les revêtements ancrent le chiffre d'affaires tandis que les usages émergents propulsent une croissance incrémentielleLes revêtements ont maintenu 41,62 % de la demande 2025 sur le marché des liants polymères, les ménages, les gestionnaires d'infrastructures et les finisseurs OEM ayant privilégié l'esthétique et la protection. L'échelle de volume du segment sous-tend l'économie des usines d'alimentation, mais son taux de croissance est inférieur au TCAC de 5,98 % prévu pour les « Autres applications », un groupe englobant les batteries, l'impression 3D et la filtration spécialisée. Les adhésifs restent une niche à croissance modérée et stable, tirant parti des copolymères acétate de vinyle-éthylène qui offrent une résistance élevée à la liaison verte dans le scellage de cartons et l'installation de parquet. Les utilisations dans la finition textile continuent de migrer vers l'Asie, combinées aux exportations de vêtements fonctionnels pour maintenir un tonnage respectable malgré la concurrence des non-tissés liés mécaniquement.
Analyse géographique
Marché des Liants Polymères en Asie-Pacifique
L'Asie-Pacifique a généré 54,20 % des revenus de 2025 et devrait surpasser toutes les régions avec un CAGR de 5,19 %, consolidant son double rôle de leader en volume et de moteur de croissance. Les expansions des mégapoles chinoises et la rénovation des immeubles d'appartements plus anciens soutiennent un besoin massif de revêtements pour murs extérieurs qui reposent sur des liants polyacétate de vinyle polyvalents. Parallèlement, les fabricants de batteries du pays mettent en service des lignes de matériaux actifs de cathode à un rythme record, chacune nécessitant des flux d'approvisionnement en liants dédiés avec des seuils d'impuretés rigoureux.
Marché des Liants Polymères en Amérique du Nord et en Europe
L'Amérique du Nord présente une dynamique de demande mature, axée sur le remplacement, tempérée par des changements de formulation imposés par la réglementation. Les agences étatiques aux États-Unis abaissent les seuils de COV en dessous des niveaux fédéraux de référence, tandis que les codes du bâtiment canadiens font désormais référence aux objectifs de carbone incorporé. L'Europe maintient son rôle de précurseur réglementaire, imposant l'adoption précoce de liants acryliques à base d'eau et de liants hybrides silicone sans fluor. Les propositions relatives aux PFAS ajoutent une urgence, incitant les formulateurs à écouler leurs stocks et à sécuriser des chimies alternatives.

Paysage réglementaire
La réglementation se durcit en matière d'émissions, de microplastiques et de chimies fluoropolymères, ce qui accélère le passage des liants en phase solvantée vers des systèmes en phase aqueuse et des systèmes liants alternatifs dans les revêtements, adhésifs et autres usages finaux connexes. Dans l'Union européenne, le règlement (UE) 2023/2055 relatif aux microparticules de polymères synthétiques ajoute de nouvelles obligations de conformité liées à la prévention du rejet dans l'environnement, notamment une échéance d'octobre 2026 pour les fournisseurs de fournir des instructions d'utilisation et d'élimination pour les produits contenant des microparticules concernées.
Aux États-Unis, la conformité en matière d'émissions atmosphériques demeure un moteur d'investissement au niveau des usines pour les dispositifs de contrôle et de surveillance. En mars 2026, l'Agence de protection de l'environnement des États-Unis (US Environmental Protection Agency) a finalisé des amendements au NESHAP pour la production de polyéther-polyols, révisant les exigences MACT pour des éléments tels que les cuves de stockage et les fuites d'équipement, renforçant les attentes en matière de contrôle plus strict des polluants atmosphériques dangereux sur les sites chimiques concernés. Par ailleurs, l'incertitude de la politique commerciale ajoute un risque de coût pour les intrants et produits intermédiaires importés, l'US Trade Representative ayant esquissé une transition, au 24 juillet 2026, d'un tarif temporaire de 10 % au titre de la Section 122 vers une structure tarifaire échelonnée au titre de la Section 301 affectant certaines importations en provenance de Chine.
Analyse de la chaîne de valeur
La chaîne de valeur des liants polymères commence par les matières premières et produits intermédiaires en amont, tels que les monomères issus de la pétrochimie (par exemple, l'acétate de vinyle, les acryliques, les dérivés styréniques), ainsi que par des filières bio-attribuées émergentes qui nécessitent des schémas de traçabilité tiers (par exemple, ISCC PLUS) pour satisfaire aux exigences d'écolabels et d'achats en aval. Les fabricants de liants polymérisent et transforment ces intrants en émulsions/latex, solutions, poudres et qualités à haute teneur en solides, puis fournissent un soutien à la formulation et une documentation qualité aux clients en aval. Les producteurs de revêtements et d'adhésifs constituent le plus grand canal de tirage en volume, tandis que les batteries et la fabrication additive créent une demande de spécifications plus élevées qui accroît les exigences de qualification (pureté, contrôle de la taille des particules, rhéologie) et renforce la fidélité aux fournisseurs.
Les opérations en aval intermédiaire (midstream) comprennent le mélange, les formules de stabilisation, l'emballage (fûts, IBC, vrac), ainsi que le stockage et le transport contrôlés en température ou en contamination, ce qui contribue à maintenir la stabilité de la dispersion et une performance d'application constante. La distribution s'effectue généralement via des réseaux régionaux afin de réduire les délais et d'atténuer la volatilité des prix des monomères, laquelle a connu de fortes fluctuations depuis 2024 pour des intrants clés tels que l'acide acétique, l'acrylate de butyle et le styrène. Pour réduire cette exposition, les fournisseurs de plus grande taille privilégient de plus en plus l'intégration en amont et les accords d'approvisionnement à long terme, tandis que les fabricants d'équipement d'origine (OEM) et les formulateurs en aval privilégient les fournisseurs capables d'offrir une qualité constante, une documentation réglementaire et des attributs de durabilité à grande échelle.
Paysage concurrentiel
Le marché est très fragmenté. La concurrence sur le marché des liants polymères est centrée sur un mélange d'échelle, de profondeur régionale et d'étendue technologique. Les expansions de capacité stratégiques s'alignent sur les points chauds régionaux et par utilisation finale. La durabilité est désormais un facteur de différenciation autant que la performance technique. Les entreprises quantifient l'intensité des gaz à effet de serre du berceau à la porte et communiquent les réductions obtenues grâce à l'électricité renouvelable, la capture du carbone et l'adoption de matières premières biosourcées. Les clients alignent leurs politiques d'achat en conséquence, introduisant des matrices de notation internes qui favorisent les fournisseurs disposant d'analyses du cycle de vie vérifiées par des tiers.
Leaders du secteur des liants polymères
Dow
Celanese Corporation
Arkema
Wacker Chemie AG
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Liants Polymères
- AkzoNobel N.V.
- Arkema
- Ashland
- BASF
- Celanese Corporation
- Covestro AG
- DCC (Dairen Chemical Corp.)
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- H.B. Fuller Co.
- Solvay
- Synthomer Plc
- The Lubrizol Corporation
- Toagosei Co., Ltd.
- Trinseo
- Wacker Chemie AG

Opportunités de marché et perspectives d'avenir
L'espace le plus visible se situe dans les systèmes liants hautement performants et à faibles émissions, là où la pression réglementaire et les nouvelles exigences des usages finaux se rejoignent. Dans les revêtements de bâtiment et industriels, le durcissement des limites de COV dans certaines parties de l'Amérique du Nord et de l'Europe renforce la demande d'émulsions en phase aqueuse et de systèmes auto-réticulants qui atteignent les objectifs de performance sans agents de coalescence riches en solvants. Cette évolution crée une opportunité pour les fournisseurs capables de proposer des formulations à très faible teneur en COV (y compris des systèmes à base de liants inférieurs à 5 g/L évoqués sur le marché) tout en conservant la durabilité extérieure et une résistance précoce à l'eau.
Le stockage d'énergie élargit l'ensemble de liants adressable au-delà du traitement conventionnel PVDF/NMP, avec des lancements d'entreprises et des feuilles de route de R&D publiques soutenant des voies sans solvant ou aqueuses. En juin 2026, BASF a lancé Oppanol N PLUS, un liant à base de polyisobutène positionné pour les batteries EV de nouvelle génération, y compris les batteries à état solide à base de sulfure, explicitement conçu pour supprimer l'utilisation du solvant NMP et remplacer les liants PVDF conventionnels dans les applications ciblées. Parallèlement, la feuille de route Battery 2030+ met en avant des thèmes d'innovation en matière de liants, tels que les liants auto-réparants et mécaniquement adaptatifs pour les cellules à longue durée de vie, en cohérence avec les travaux industriels en cours sur les architectures de liants pour anodes en silicium (hybrides branchés et réticulés) afin de gérer l'importante expansion volumique pendant le cyclage. Pris ensemble, ces signaux indiquent des opportunités pour les fournisseurs de liants polymères capables de combiner stabilité électrochimique, adhésion et fabricabilité avec des attributs de durabilité vérifiés et un contrôle qualité évolutif.
Recent Industry Developments in Marché des Liants Polymères
- Juillet 2026 : Arkema a mis en service une expansion de capacité de 15 % pour la production de liants PVDF sur son site du Kentucky afin de répondre à la demande de fabrication de batteries. La production supplémentaire améliore la disponibilité de l'approvisionnement en liants fluoropolymères utilisés dans le traitement des électrodes et renforce le positionnement d'Arkema dans les matériaux spécialisés pour batteries, où les cycles de qualification peuvent sceller des relations clients à long terme.
- Juin 2026 : BASF a lancé Oppanol N PLUS, un liant à base de polyisobutène conçu pour les batteries EV de nouvelle génération, y compris les batteries à état solide à base de sulfure. Le produit vise un abandon du liant PVDF conventionnel et du traitement au solvant NMP, élargissant l'empreinte de BASF dans les formulations de liants pour batteries à plus haute performance et les voies de réduction de solvant.
- Décembre 2024 : Arkema a finalisé l'acquisition de l'activité d'adhésifs de laminage pour emballages flexibles de Dow Inc. La transaction a élargi le portefeuille d'adhésifs d'Arkema et son accès en aval dans les applications d'emballage, ce qui peut tirer la demande de chimies de liants compatibles et soutenir l'intégration des plateformes de formulation à travers les comptes clients.


Marché des Liants Polymères Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des liants polymères, aux fins de cette étude, couvre les matériaux polymères vendus comme liants permettant l'adhésion et la formation de film dans des usages finaux tels que les revêtements, les adhésifs, les textiles, les encres et les applications industrielles connexes, mesuré en tant que chiffre d'affaires issu des ventes de liants à travers les régions.
Exclusions de périmètre : les produits finis en aval où le liant est déjà intégré (par exemple, les peintures conditionnées, les adhésifs finis ou les produits imprimés) sont exclus, et la valeur de la main-d'œuvre d'application et des équipements n'est pas comptabilisée.
Aperçu de la segmentation
- Par type
- Acétate de vinyle
- Acrylique
- Styrène-acrylique
- Latex
- Par forme
- Poudre
- Liquides
- Haute teneur en solides
- Par application
- Revêtements
- Adhésifs
- Textiles
- Encres
- Métaux
- Autres applications (poudres de fabrication additive, stockage d'énergie, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie du bassin de demande et du contexte d'approvisionnement pour les industries consommatrices de liants, puis par la mise en relation entre l'évolution des choix de chimie des liants et la réglementation ainsi que la production des marchés finaux. Des sources publiques ont été utilisées pour ancrer le modèle, notamment les séries de la construction et de la fabrication du US Census Bureau, les données minérales de l'USGS qui suivent souvent l'activité liée au bâtiment et aux revêtements, les indicateurs de production industrielle d'Eurostat, ainsi que les flux commerciaux d'UN Comtrade pour les catégories pertinentes de polymères et de produits chimiques.
Nous avons également examiné les informations divulguées par les producteurs et les grands utilisateurs finaux via des rapports annuels, des présentations aux investisseurs, des rapports de durabilité et des fiches techniques de produits, ce qui a permis de confirmer les formes de liants habituelles et la traction pratique des formulateurs et des équipes d'achat. Pour combler les lacunes restantes, nous avons utilisé quelques abonnements payants pour les données financières et de renseignement sur les entreprises, des bases de données de brevets pour suivre l'orientation technologique, ainsi qu'une base de données au niveau des expéditions d'importation et d'exportation pour vérifier de manière directionnelle les volumes liés au commerce. Les sources listées ici sont illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés à des fins de collecte, de vérification croisée et de clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de ce que les acheteurs achètent réellement en tant que liant par rapport aux additifs adjacents, et sur la manière dont les évolutions de prix et de mix se manifestent dans les revêtements, adhésifs, textiles, encres et applications métalliques. Nous avons échangé avec un ensemble de fournisseurs de matières premières, de formulateurs, de distributeurs et d'équipes d'achat ou d'exploitation, puis comparé les apports entre l'APAC, l'EMEA et les Amériques afin de réduire la dépendance aux schémas d'achat d'une seule région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 32 % |
| Petits acteurs : 18 % | Managers : 49 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante (top-down), où les indicateurs d'activité des revêtements, adhésifs, textiles, encres et métaux ont été utilisés pour reconstituer les bassins de demande de liants par région. Ces bassins régionaux ont ensuite été traduits en valeur en utilisant l'intensité de liant au niveau applicatif et les fourchettes de prix réalisés.
Les totaux ont ensuite été corroborés par des approximations ascendantes (bottom-up) sélectives, telles que l'agrégation d'un échantillon de chiffres d'affaires de fournisseurs par lignes de liants, la vérification du mix des canaux avec les apports des distributeurs, et des tests de résistance des volumes implicites par rapport aux signaux commerciaux. Les principaux intrants du modèle ont été traités comme des variables présentant des mouvements de marché visibles, notamment la production de construction et les cycles de rénovation, les indices de production industrielle, l'adoption des systèmes en phase aqueuse par rapport aux systèmes solvantés (souvent influencée par les réglementations liées aux COV), les évolutions des types de résines utilisées pour la performance et le coût, ainsi que l'orientation des prix des matières premières liées au pétrole, qui tend à influencer les prix de vente moyens des liants. Les prévisions se sont principalement appuyées sur une analyse de scénarios, où des cas de base, conservateurs et d'adoption plus rapide ont été rattachés à la croissance des marchés finaux et aux évolutions de mix attendues, comme évoqué de manière constante lors des entretiens. Lorsque les données ascendantes étaient incomplètes pour les producteurs plus petits, nous avons utilisé un étalonnage par les pairs (benchmarking) par région et application, puis revérifié la part implicite par rapport aux retours d'experts avant de finaliser la courbe de marché.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passages, en commençant par des contrôles d'unités et de logique au niveau de l'application et de la région, puis par des contrôles de variance par rapport à des signaux indépendants tels que l'orientation commerciale, les tendances de production des marchés finaux, et les mouvements de prix observés. Lorsqu'un chiffre sortait d'une fourchette raisonnable, les hypothèses étaient revues, et les experts concernés étaient recontactés pour confirmer s'il s'agissait d'une véritable évolution du marché ou d'une correction d'intrant.
Avant validation finale, une seconde revue par un analyste est effectuée pour maintenir la cohérence des étapes de calcul, de la logique de conversion et des hypothèses sur l'ensemble de la période historique et des prévisions. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent (par exemple, des changements réglementaires, des mouvements majeurs de capacité, ou de fortes variations des matières premières). Juste avant la livraison, nous effectuons un dernier passage des principaux intrants afin que les clients reçoivent une vue actuelle.
Taille du marché des liants polymères selon Mordor Intelligence par rapport à d'autres estimations publiées
Il est courant de constater des tailles de marché différentes pour les liants polymères, car les études publiées ne prennent pas toujours en compte les mêmes chimies, formes et usages finaux de liants. Elles diffèrent également dans la temporalité des prix et les hypothèses de conversion de devises, et certaines études choisissent des années de référence différentes, ce qui modifie le chiffre de marché actuel rapporté.
En suivant le mix des formes de liants, les signaux de consommation par usage final, et la logique d'actualisation annuelle des prix, Mordor Intelligence maintient le modèle centré sur les revenus de liants liés à la demande des revêtements, adhésifs, textiles, encres et métaux, plutôt que de s'étendre à la valeur des produits finis ou à des catégories de polymères plus larges. Les principaux écarts proviennent généralement de choix de périmètre, comme l'inclusion ou non des liants polyuréthane et polyester, la manière dont l'adoption des systèmes en phase aqueuse est projetée, et si les prix de vente moyens sont augmentés à l'aide de fourchettes tirées des matières premières ou d'un facteur d'inflation uniforme.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 39,84 milliards USD (2026) | |
| Éditeur de recherche mondial A | 37,10 milliards USD (2024) | Utilise une année de référence et une fenêtre de croissance différentes, et la valeur actuelle est présentée plus tôt dans le cycle, ce qui peut sous-estimer la hausse ultérieure des prix de vente moyens tirée par le mix, liée à l'adoption des systèmes en phase aqueuse et aux évolutions de résines. |
| Rapport sectoriel mondial B | 42,50 milliards USD (2023) | Peut traiter le marché de manière plus large en intégrant des chimies de liants supplémentaires et des usages polymères adjacents, et peut également refléter une année de prix plus élevés, ce qui accroît la valeur même si les volumes sont similaires. |
Le tableau montre que l'écart peut principalement être attribué au choix de l'année et à ce qui est comptabilisé comme liant par rapport à une catégorie de polymère adjacente. Lorsque les limites du périmètre restent strictes et que les intrants comme la production des marchés finaux, l'évolution du mix et la temporalité des prix sont explicitement vérifiés, la taille de marché résultante est plus facile à retracer, expliquer et actualiser de manière cohérente.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des liants polymères et sa croissance projetée ?
Le marché est évalué à 39,84 milliards USD en 2026 et devrait atteindre 49,36 milliards USD d'ici 2031, progressant à un TCAC de 4,38 %
Quelle application domine la demande sur le marché des liants polymères ?
Les revêtements architecturaux et industriels ont ensemble représenté 41,62 % du chiffre d'affaires 2025, maintenant la plus grande part grâce à l'activité soutenue de construction et de maintenance
Pourquoi l'acétate de vinyle est-il important pour le secteur des liants polymères ?
L'acétate de vinyle combine une forte adhérence, une compatibilité à faible teneur en COV et une efficacité en termes de coûts, lui permettant de couvrir les revêtements conventionnels tout en pénétrant les nouvelles formulations d'électrodes de batteries, et il affiche une perspective de TCAC de 5,83 %
Quelle région se développe le plus rapidement sur le marché des liants polymères ?
L'Asie-Pacifique est en tête tant en volume qu'en croissance, affichant un TCAC de 5,19 % jusqu'en 2031, la Chine, l'Inde et l'Asie du Sud-Est investissant dans la construction, les usines de batteries et les pôles de fabrication
Dernière mise à jour de la page le:



