
Taille et parts du marché des charges polymères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 58.74 Milliards de dollars |
| Taille du Marché (2031) | 71.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des charges polymères par Mordor Intelligence
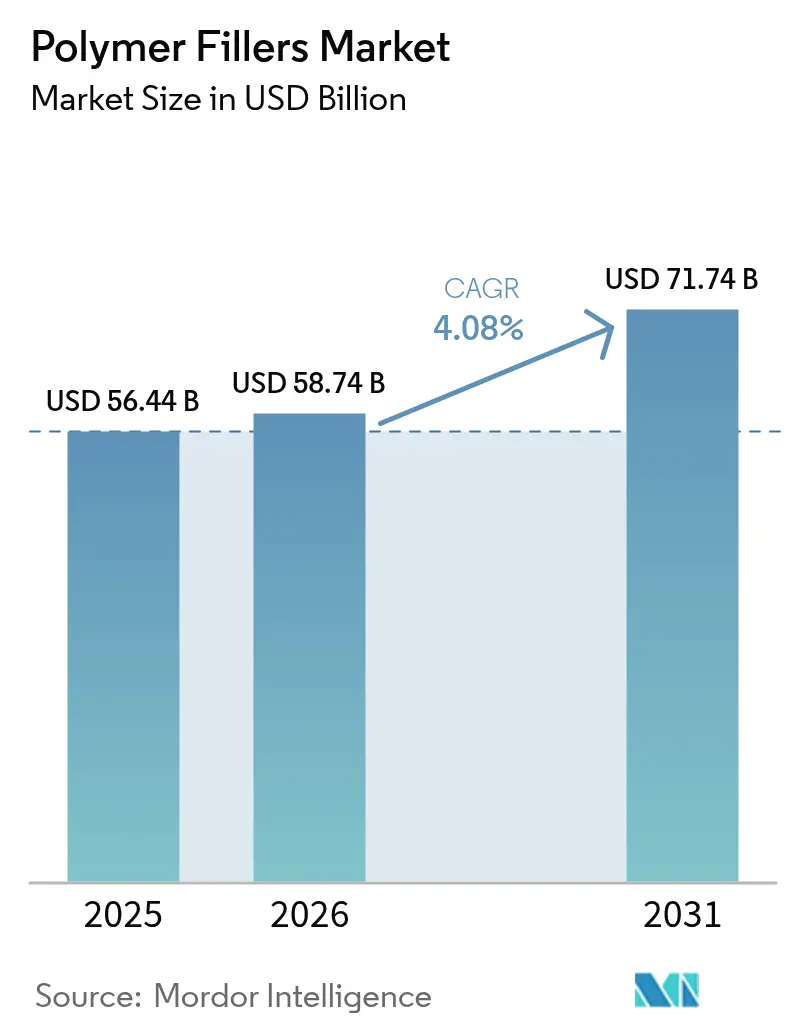
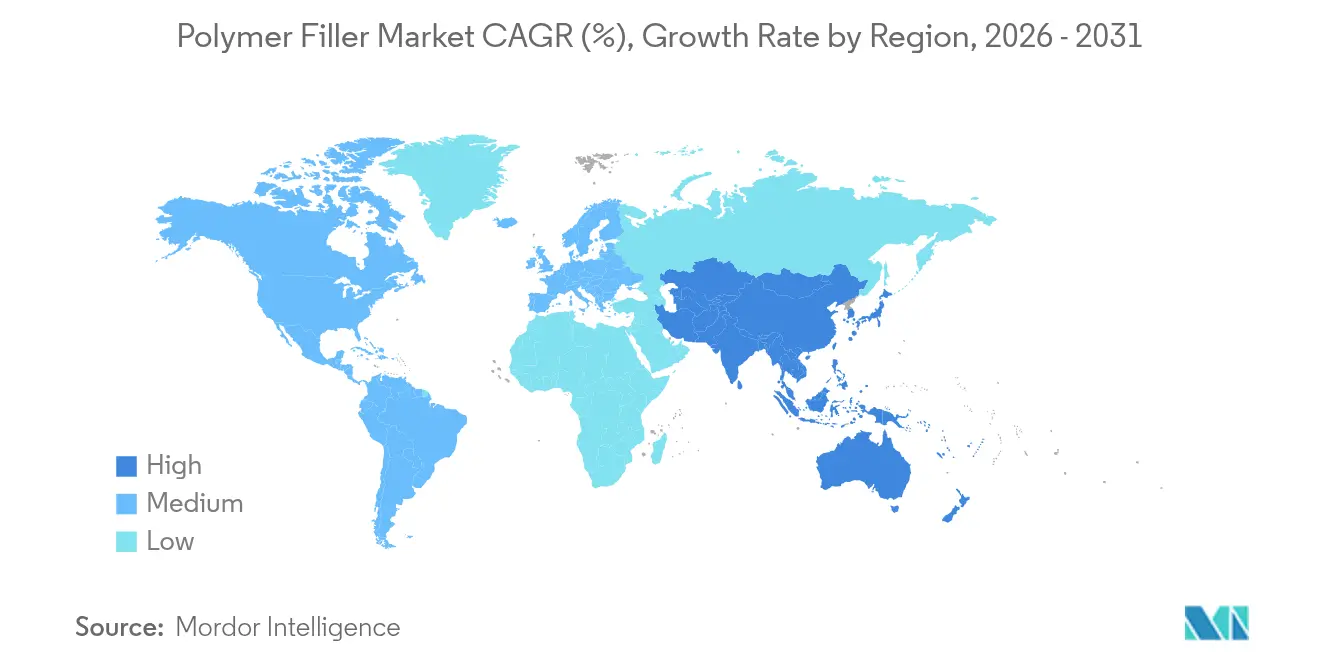
La taille du marché des charges polymères en 2026 est estimée à 58,74 milliards USD, en croissance par rapport à la valeur de 2025 de 56,44 milliards USD, avec des projections pour 2031 montrant 71,74 milliards USD, progressant à un TCAC de 4,08 % sur la période 2026-2031. La croissance de la demande reflète la double fonction des charges en tant qu'améliorants de performance et réducteurs de coûts, une transition qui guide désormais la sélection des matériaux dans la construction, la mobilité et l'électronique. Les grades inorganiques continuent de dominer car le carbonate de calcium, la silice et le talc peuvent réduire les coûts de formulation tout en améliorant simultanément la rigidité et la stabilité thermique. Les options organiques gagnent en dynamisme car les minéraux blancs d'origine biologique et les fibres naturelles répondent aux pressions réglementaires en faveur d'intrants durables et d'empreintes carbone réduites. Les thermoplastiques conservent la plus grande part de consommation, mais la demande en élastomères s'accroît rapidement, les plateformes de véhicules électriques (VE) ayant recours à des pièces légères et absorbantes de vibrations. Sur le plan régional, le marché des charges polymères se développe le plus rapidement en Asie-Pacifique, grâce aux ajouts de capacités en Chine, en Inde et dans le bloc ASEAN, tandis que la croissance nord-américaine reste stable, soutenue par les incitations aux VE et les programmes de renouvellement des infrastructures.
Principaux enseignements du rapport
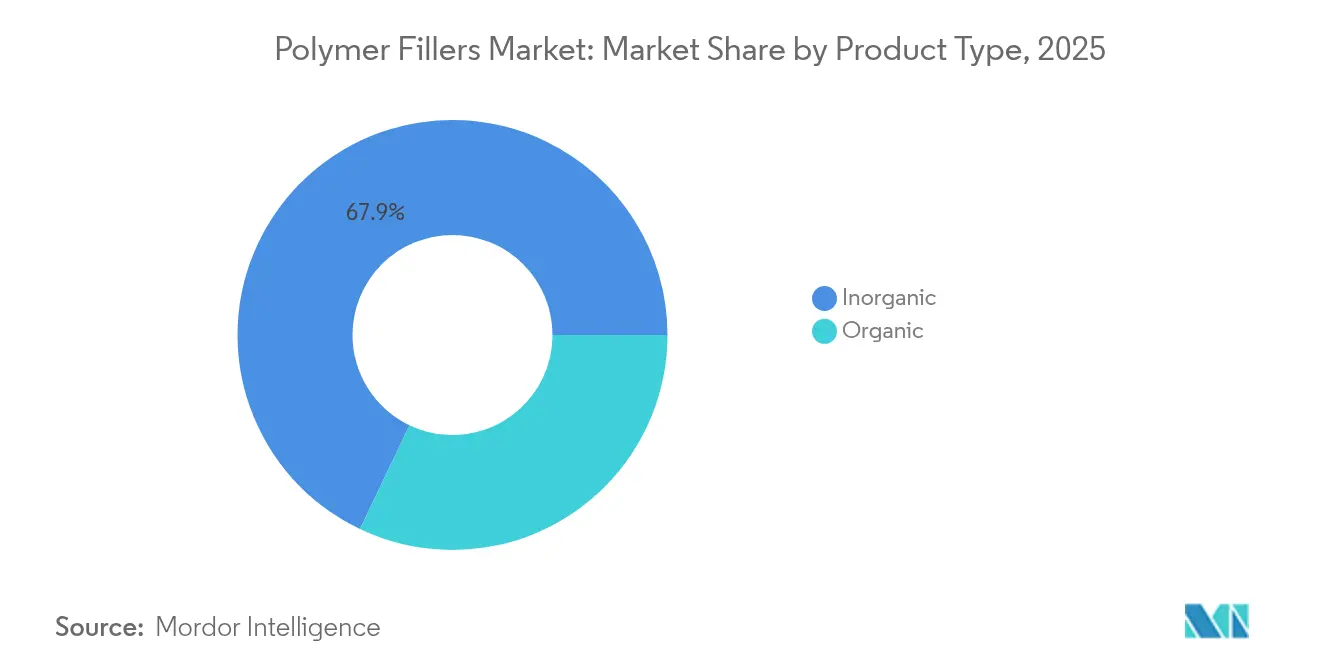
- Par type de produit, les charges inorganiques ont mené avec une part de revenus de 67,92 % en 2025, tandis que les grades organiques affichent la croissance prévisionnelle la plus élevée à un TCAC de 5,12 % jusqu'en 2031.
- Par matrice polymère, les thermoplastiques ont représenté une part de marché des charges polymères de 53,61 % en 2025, tandis que les élastomères sont en bonne voie pour la progression la plus rapide, avançant à un TCAC de 4,91 % jusqu'en 2031.
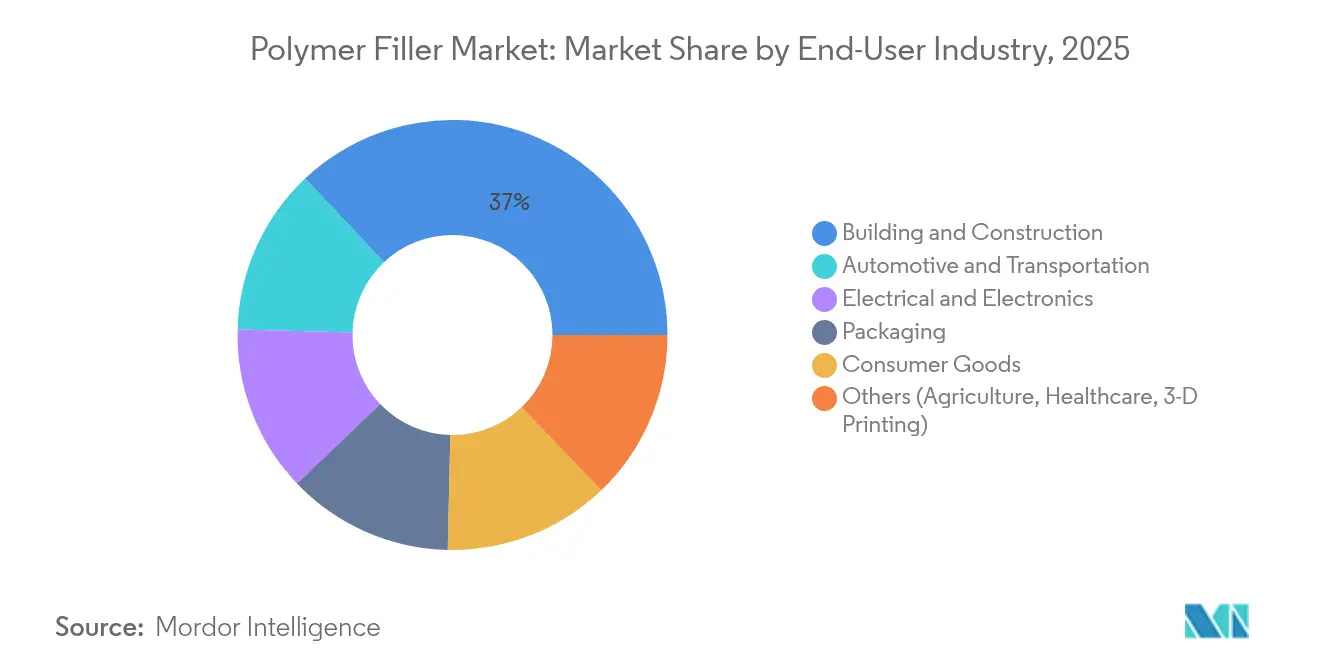
- Par industrie d'utilisation finale, les applications du bâtiment et de la construction détenaient 37,02 % de la taille du marché des charges polymères en 2025 ; les secteurs automobile et transport devraient se développer à un TCAC de 5,46 % sur la même période.
- Par géographie, l'Asie-Pacifique a capté 39,78 % de la demande de 2025 et devrait enregistrer un solide TCAC de 5,30 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante dans le bâtiment et la construction | +1.2% | Mondial, avec une forte croissance en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Électrification de la mobilité et pression pour l'allègement | +0.9% | Amérique du Nord, Europe, Chine en tête de l'adoption des VE | Long terme (≥ 4 ans) |
| Essor de la production électrique et électronique | +0.8% | Asie-Pacifique en tête, débordement vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Croissance des composés polymères à contenu recyclé | +0.6% | Europe et Amérique du Nord sous l'impulsion réglementaire | Moyen terme (2-4 ans) |
| Adoption rapide des filaments d'impression 3D composites | +0.4% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante dans le bâtiment et la construction
La modernisation des infrastructures et les codes de construction verte stimulent l'utilisation des charges dans les mélanges de béton, de ciment et d'asphalte. Le carbonate de calcium broyé réduit les besoins en clinker dans les ciments portland-calcaires, diminuant les émissions de CO₂ tout en maintenant la résistance[1]J. Smith, "Le carbonate de calcium dans le ciment portland-calcaire," Association du ciment Portland, cement.org. Les bétons renforcés au caoutchouc améliorent la résistance à la compression jusqu'à 29 % et la résistance à la flexion jusqu'à 66 %, ce qui est attrayant pour les conceptions parasismiques. Les mélanges géopolymères avec des fibres minérales et végétales améliorent la résistance aux cycles de gel-dégel, une caractéristique importante pour les projets en climat froid. Le marché des charges polymères bénéficie lorsque les éthers de cellulose améliorent les adhésifs pour carrelage en augmentant la rétention d'eau et l'ouvrabilité, une caractéristique largement adoptée dans les économies émergentes. Dans les grands appels d'offres d'infrastructure en Asie et en Amérique du Nord, les entrepreneurs citent des économies sur les coûts des matériaux de 10 à 15 % lorsque les charges remplacent des liants plus coûteux.
Électrification de la mobilité et pression pour l'allègement
Les véhicules électriques à batterie nécessitent des composites qui réduisent le poids tout en offrant une résistance aux chocs, une résistance aux flammes et un blindage électromagnétique. Les nanocomposites renforcés à la fibre de carbone avec des nanotubes traités aux liquides ioniques offrent une résistance à la flexion proche de 803 MPa tout en satisfaisant aux exigences de classement de flamme UL 94 V-0. Les panneaux de porte en polypropylène riches en charges, formés avec des agents moussants chimiques, réduisent la masse de plus de 15 %, aidant les équipementiers à atteindre les objectifs américains de consommation moyenne de carburant des entreprises (Corporate Average Fuel Economy). Les mélanges de polypropylène renforcés aux fibres naturelles combinent 10 % en poids de lin et 20 % en poids de farine de bois pour offrir une stabilité thermique adaptée à une utilisation sous capot. Ces avancées alimentent une augmentation de 0,9 point de pourcentage du TCAC à long terme du marché des charges polymères, en particulier en Europe et en Chine où la pénétration des VE dépasse 50 % des ventes de voitures neuves.
Essor de la production électrique et électronique
Les pôles électroniques asiatiques consomment des charges spéciales pour la dissipation thermique et le contrôle diélectrique. Les nanocomposites chargés en céramique élèvent la conductivité thermique au-delà de 2 W/m·K tout en conservant une faible perte diélectrique, ce qui est essentiel pour les boîtiers d'antennes 5G et les substrats LED. Les élastomères graphène-silice augmentent les constantes diélectriques, permettant des films de condensateurs plus minces. Les stratifiés en fibre de verre renforcés par des charges améliorent le refroidissement des stators dans les moteurs à grande vitesse, une exigence pour les systèmes de traction compacts des VE. Les matériaux CNT multicouches prolongent la durée de vie des circuits imprimés en réduisant de moitié le désaccord du coefficient de dilatation thermique, réduisant les défaillances des joints de soudure dans les smartphones. La hausse à court terme de 0,8 point de pourcentage du TCAC en Asie-Pacifique maintient le marché des charges polymères sur une base solide.
Croissance des composés polymères à contenu recyclé
Les politiques d'économie circulaire en Europe et en Amérique du Nord accélèrent la demande de résines recyclées mécaniquement et chimiquement, mélangées à des charges de performance. Les trieurs optiques avancés et les principes de conception pour le recyclage réduisent le coût du recyclat de polypropylène de 30 %, rendant les recyclats chargés compétitifs en prix par rapport aux grades vierges. Les recyclats de pare-chocs modifiés à la nanocargile présentent un module de traction 25 % plus élevé que leurs homologues non chargés. Les fabricants de revêtements de terrasse en PVC déploient des flux de réintroduction riches en carbonate de calcium collectés dans le cadre de programmes de reprise en boucle fermée, réduisant l'utilisation de PVC vierge de 40 %. De nouveaux composites de polyhydroxyalcanoate avec des charges agricoles améliorent les taux de biodégradation, répondant aux normes de compostage municipal. Ces évolutions contribuent à une augmentation à moyen terme de 0,6 point de pourcentage du TCAC, tandis que l'industrie des charges polymères pivote vers des matières premières circulaires.
Analyse de l'impact des freins*
| Frein | Impact (%) (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de traitement et de dispersion des charges spéciales | -0.8% | Mondial, affectant particulièrement les petites et moyennes entreprises manufacturières | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.6% | Régions dépendantes des chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Nouvelles normes d'émission de poussières de microplastiques | -0.4% | Europe en tête, extension à l'Amérique du Nord et à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de traitement et de dispersion des charges spéciales
La dispersion uniforme du graphène, des CNT ou des silicates lamellaires nécessite des extrudeuses bi-vis équipées de blocs de malaxage intensif et de profils de fourreau optimisés. Les compoundeurs de petite et moyenne taille font face à des barrières d'investissement dépassant 2 millions USD par ligne, ce qui limite la gamme de produits. Les producteurs de mélanges-maîtres doivent équilibrer un chargement élevé en charges avec une fluidité à l'état fondu acceptable ; une mauvaise fluidité favorise l'accumulation aux lèvres de filière et les temps d'arrêt. Les nouveaux dispersants améliorent l'efficacité du broyage, mais ajoutent 8 à 12 % au coût de formulation, comprimant les marges. L'absorption d'huile dans les charges minérales complique davantage le contrôle de la viscosité, nécessitant des traitements de surface qui augmentent les dépenses en matières premières. Ces réalités réduisent la croissance à court terme de 0,8 point de pourcentage sur le marché des charges polymères.
Nouvelles normes d'émission de poussières de microplastiques
L'UE restreint les polymères synthétiques au-delà de 0,01 % en poids dans de nombreux articles, avec des mandats de prévention des pertes de granulés affectant les sites manipulant plus de cinq tonnes par an[2]Commission du Parlement européen, "Aperçu de la réglementation sur les microplastiques," europarl.europa.eu. La conformité exige une certification par des tiers, une infrastructure de confinement dédiée et des audits fréquents, ajoutant environ 0,02 EUR par kilogramme traité. Les révisions du règlement REACH imposent des instructions d'utilisation limitant le rejet de microplastiques, étendant les obligations de tenue de registres et d'étiquetage. Les emballages en contact alimentaire font désormais face à des limites de migration plus strictes, obligeant à un contrôle rigoureux de la pureté et de la granulométrie des charges pour éviter les tests de requalification. Bien que des exemptions existent pour les médicaments, une mise en œuvre plus large en Amérique du Nord et en Asie-Pacifique freine le TCAC à long terme de 0,4 point de pourcentage pour le marché des charges polymères.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la dominance des charges inorganiques stimule l'optimisation des coûtsLes charges inorganiques ont représenté 67,92 % du chiffre d'affaires de 2025 au sein de la part de marché des charges polymères, maintenant leur leadership grâce à leur économie favorable et leur large applicabilité. Les charges à base de carbonate de calcium peuvent réduire le coût des pièces en polypropylène jusqu'à 40 % tout en conférant une rigidité et une stabilité dimensionnelle améliorées. La silice et le talc technique fournissent des fonctions antibloquantes et nucléantes pour les films d'emballage alimentaire, les grands producteurs exploitant des mines adjacentes aux centres de compoundage, ce qui réduit les frais logistiques. Les oxydes métalliques tels que le dioxyde de titane restent essentiels pour l'opacité et la protection UV, bien que les contraintes d'approvisionnement aient entraîné des surcharges de prix.
Les charges organiques se développent à un TCAC de 5,12 % jusqu'en 2031, reflétant le soutien réglementaire au contenu d'origine biologique. Les flux durables comme la farine de bois, l'amidon et les coquilles d'œufs broyées offrent des réductions de poids de 5 à 10 % par rapport aux systèmes minéraux, ce qui soutient l'éco-étiquetage dans les biens de consommation. Les fibres lignocellulosiques augmentent en outre le module de traction dans les mélanges biopolymères, améliorant les performances des sacs compostables. Les charges à base de carbone s'étendent aux applications conductrices ; les nanoplaquettes de graphène dispersées à 1-3 % en poids abaissent la résistivité de surface de trois ordres de grandeur. À mesure que ces organiques avancés se développent commercialement, la taille du marché des charges polymères pour les grades organiques pourrait dépasser 13,25 milliards USD d'ici 2031.


Par matrice polymère :
les thermoplastiques dominent des applications polyvalentesLes thermoplastiques représentaient 53,61 % de la demande totale en 2025 et ancrent la croissance du marché des charges polymères. Le polypropylène, le polyéthylène et le polyamide absorbent plus de six millions de tonnes de charges annuellement car ils acceptent des chargements élevés sans sacrifier la recyclabilité. Des études récentes montrent que les feuilles de polyéthylène basse densité avec 36 % en volume de carbonate de calcium bénéficient d'une amélioration de 20 % de la résistance à la déchirure, idéale pour les films agricoles. Le polypropylène chargé en fibre de verre réalise un gain de module de 40 % pour les boîtiers de CVC, réduisant les coûts de remplacement de l'acier.
Les élastomères représentent la matrice à la croissance la plus rapide, progressant à un TCAC de 4,91 % car les plateformes de VE nécessitent des joints de batteries absorbant les vibrations et des charges thermiques intercalaires. Le caoutchouc nitrile hydrogéné mélangé à des alliages MnCoGe présente une contraction thermique quasi nulle de −20 °C à 40 °C, prévenant les fuites dans les joints d'exploration pétrolière. Les mousses de silicone renforcées aux nanotubes augmentent la conductivité thermique à 2,5 W/m·K tout en maintenant la déformation rémanente à la compression en dessous de 10 %. Les thermodurcissables occupent des niches où la résistance réticulée est importante ; les stratifiés époxy en fibre de basalte affichent des résistances à la traction supérieures à 390 MPa, offrant une voie recyclable pour les panneaux de pales d'éoliennes. Ensemble, ces développements assurent des perspectives résilientes pour la taille du marché des charges polymères dans toutes les familles de matrices.
Par industrie d'utilisation finale :
la dominance de la construction face à l'accélération de l'automobileLe bâtiment et la construction représentaient une part de 37,02 % de la taille du marché des charges polymères en 2025, grâce au béton, au ciment et à l'asphalte riches en charges qui réduisent les coûts et améliorent les profils environnementaux. Les panneaux de béton modifié au caoutchouc résistent à des charges de flexion 66 % plus élevées, ce qui réduit les besoins en acier d'armature dans les tabliers de pont. Le ciment chargé en calcaire réduit l'utilisation du clinker de 15 %, se traduisant par des économies de CO₂ de 43 kg par tonne de ciment.
L'automobile et le transport restent le marché d'utilisation finale en expansion la plus rapide, projeté à un TCAC de 5,46 % jusqu'en 2031. Les boîtiers de batteries composites à base de polypropylène enrichi en charges démontrent une réduction de masse de 40 % par rapport aux boîtiers en aluminium tout en satisfaisant aux essais de combustion FMVSS 302. Les panneaux de porte produits avec des agents moussants chimiques dépassent de 15 % les objectifs de réduction de masse des équipementiers et contribuent aux réductions d'émissions à l'échelle de la flotte. Les composites à fibres naturelles réduisent les émissions de gaz à effet de serre sur le cycle de vie de 20 % par rapport aux homologues en fibre de verre, soutenant les réglementations de l'Union européenne sur les émissions CO₂ des flottes. L'électronique, l'emballage et les biens de consommation complètent la demande en charges avec des applications spécialisées de gestion thermique, de barrière et d'esthétique, renforçant la traction multisectorielle sur le marché des charges polymères.
Analyse géographique
Marché des charges polymères en Asie-Pacifique
L'Asie-Pacifique contribue à hauteur de 39,78 % de la demande mondiale et devrait afficher un CAGR de 5,30 % jusqu'en 2031. La Chine domine la consommation de charges grâce à des investissements à grande échelle dans les matériaux pour batteries au lithium et les plastiques techniques, tandis que le programme de construction routière de l'Inde stimule les volumes de carbonate de calcium. Les transformateurs de minéraux régionaux exploitent des mines et des installations de revêtement intégrées, réduisant les coûts de livraison et répondant aux exigences de flux tendus des lignes électroniques. Les subventions gouvernementales accordées aux usines de nouveaux matériaux au Vietnam et en Indonésie élargissent encore l'offre locale.
Marché des charges polymères en Amérique du Nord
L'Amérique du Nord enregistre une expansion régulière, la production de véhicules électriques et les programmes fédéraux d'infrastructure stimulant la demande de polypropylène et de talc. Les producteurs de noir de carbone obtiennent des subventions du Département de l'Énergie soutenant les chaînes d'approvisionnement domestiques en batteries, et les recycleurs développent les charges en PVC post-consommation destinées aux planches de terrasse. Les événements météorologiques extrêmes perturbant l'approvisionnement en quartz haute pureté mettent en évidence une vulnérabilité, mais ont encouragé la constitution de stocks de gestion des risques.
Marché des charges polymères en Europe
L'Europe connaît une croissance modérée en raison du renforcement des coûts de conformité liés aux restrictions sur les microplastiques. Néanmoins, les objectifs de circularité stimulent les investissements dans les charges à base de calcin de verre et les additifs biosourcés conformes aux exigences de la taxonomie européenne. Les fournisseurs établis sont pionniers dans l'extraction de talc à faible empreinte carbone grâce aux énergies renouvelables, visant des réductions des émissions de portées 1 et 2. Collectivement, ces dynamiques géographiques dessinent des perspectives équilibres pour le marché des charges polymères.

Analyse de la chaîne de valeur
La chaîne de valeur des charges polymères commence par l'extraction et l'enrichissement des matières premières minérales et carbonées (telles que le carbonate de calcium, le talc, la silice, le kaolin et le noir de carbone), suivis par le broyage et la classification, puis par des étapes à valeur ajoutée comprenant le traitement de surface et la fonctionnalisation afin d'améliorer la dispersion et la compatibilité avec le polymère. Les acteurs en amont intègrent souvent les opérations depuis la carrière jusqu'à la transformation pour gérer la sensibilité au coût livré des minéraux à fort volume et faible valeur, tandis que les compoundeurs en aval convertissent les charges en composés et masterbatchs sur mesure destinés aux thermoplastiques, élastomères et thermodurcissables utilisés par les transformateurs dans les produits de construction, les composants de mobilité, l'emballage et l'électronique.
La distribution et le service technique constituent des maillons intermédiaires clés, car de nombreuses applications dépendent d'un contrôle constant de la taille des particules, de la chimie de surface et d'orientations de transformation directement sur la ligne du client. Des mouvements récents dans les canaux de distribution illustrent cette tendance, avec le partenariat de PQ avec ADDITIVA Produtos Quimicos en février 2025 pour distribuer des silices et silicates au Brésil, et l'accord d'agence signé en mai 2025 entre KaMin et Omya, dans lequel KaMin gère le traitement des commandes et la logistique pour l'approvisionnement en kaolin en Europe tandis qu'Omya continue d'assurer la vente et le support technique. Des goulets d'étranglement subsistent également autour des contraintes de transport et de localisation pour les minéraux en vrac, des délais de qualification pour les applications réglementées, et de la volatilité des politiques commerciales pouvant perturber les flux transfrontaliers de minéraux, ce qui favorise en retour des dispositifs d'approvisionnement plus régionalisés et un couplage plus étroit entre les sites de transformation et les pôles de compoundage et d'utilisation finale.
Paysage concurrentiel
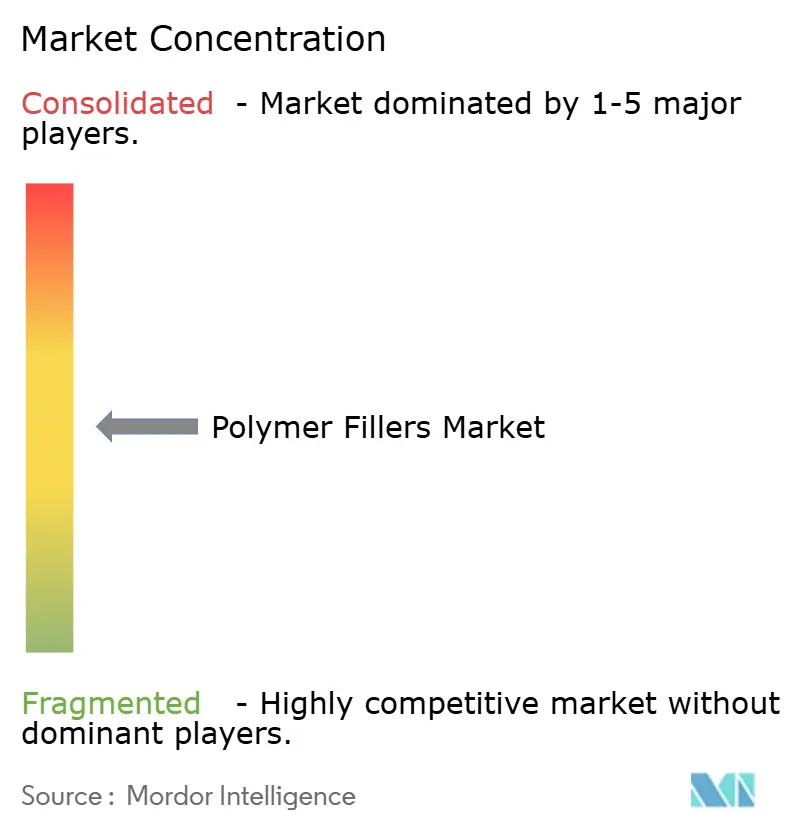
Le marché des charges polymères présente une fragmentation modérée, les principaux transformateurs de minéraux s'appuyant sur des actifs verticalement intégrés. La différenciation des produits repose sur le contrôle de la granulométrie, la modification de surface et l'approvisionnement durable.
Cabot Corporation a dévoilé la plateforme EVOLVE pour commercialiser des noirs de carbone récupérés et a obtenu 50 millions USD de subventions fédérales pour les matériaux d'anode de batterie.
L'innovation dans les auxiliaires de traitement distingue davantage les leaders. De nouveaux dispersants permettent des temps de broyage 20 % plus courts pour les concentrés de noir de carbone, se traduisant par une consommation d'énergie réduite et une rotation de ligne plus rapide. Des usines pilotes testent des charges à base de fibres de chanvre traitées pour la résistance aux flammes en collaboration avec BASF, ciblant l'ameublement et les intérieurs automobiles. Ensemble, ces initiatives maintiennent l'intensité concurrentielle tout en faisant avancer les objectifs de durabilité au sein du marché des charges polymères.
Leaders de l'industrie des charges polymères
Huber Engineered Materials
Imerys
LKAB Minerals
Omya AG
Minerals Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des charges polymères
- 20 Microns
- Birla Carbon
- Cabot Corporation
- Carbo Ceramics Inc.
- Covia Holdings LLC
- GCR Group
- Hoffmann Mineral
- Huber Engineered Materials
- Imerys
- LKAB Minerals
- Minerals Technologies Inc.
- Nanocyl SA
- Nippon Talc Co., Ltd.
- Nordkalk
- Omya AG
- Quarzwerke GmbH
- Sibelco
- Talga Group
- Tokai Carbon Co., Ltd

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme sont liées aux matières premières à faible teneur en carbone et circulaires pour les charges de performance, en particulier lorsque les utilisateurs finaux ont besoin de justifier un approvisionnement durable sans renoncer à la dispersion et à la performance mécanique. L'inauguration par Solvay, en janvier 2026, de la première installation de silice bio-circulaire d'Europe à Livourne, en Italie, et sa production de silice hautement dispersible à partir de cendres de balle de riz en sont un exemple, tout comme la certification ISCC Plus obtenue par Evonik en juin 2026 pour son usine de silice d'Adapazari, en Turquie, afin de lancer la production commerciale de silice circulaire ULTRASIL eCO. Ensemble, ces initiatives élargissent l'éventail des options commercialement disponibles pour les compoundeurs recherchant des formulations à contenu recyclé et répondant aux exigences de durabilité des marques.
L'amélioration de la transformation et de la formulation constitue le second domaine d'opportunité, car un taux de charge élevé reste contraint par la viscosité, le coût de dispersion et un dosage constant dans les flux recyclés. Le lancement par Struktol, en juillet 2026, de TR 451, positionné pour permettre des taux de charge plus élevés de minéraux non traités dans les polyoléfines tout en préservant les propriétés physiques, soutient la demande continue d'additifs de transformation et d'approches basées sur les masterbatchs, qui réduisent la complexité des lignes et les déchets. Les investissements dans les capacités et les plateformes matérielles soutenant l'allègement et les structures alvéolaires ajoutent également un facteur d'attraction pour les charges compatibles, comme l'illustre le projet de Borealis, prévu pour 2026, de démarrer une ligne de polypropylène à haute résistance à l'état fondu à Burghausen, en Allemagne, visant à tripler la capacité d'approvisionnement pour des applications telles que les solutions de mousse polymère légère.
Recent Industry Developments in Marché des charges polymères
- Juillet 2026 : Struktol a lancé TR 451, un additif de transformation conçu pour permettre des taux de charge plus élevés de minéraux non traités dans les composés de polyoléfines sans compromettre les propriétés physiques. Le produit répond à un point de friction majeur pour les compoundeurs, à savoir le contrôle de la viscosité et de la dispersion à des niveaux de charge élevés, ce qui peut réduire le recours à des minéraux plus fortement traités dans certaines formulations.
- Juin 2026 : Evonik a annoncé que son usine de silice d'Adapazari, en Turquie, avait obtenu la certification ISCC Plus pour lancer la production commerciale de silice circulaire ULTRASIL eCO. Cela élargit l'offre certifiée de silice circulaire pour les applications caoutchouc et plastiques et soutient les clients nécessitant une documentation de chaîne de traçabilité pour les matières premières durables.
- Janvier 2026 : LKAB Minerals a lancé MagniF, une charge minérale fonctionnelle conçue pour apporter une détectabilité métallique aux composés polymères recyclables. Ce lancement répond aux besoins de contrôle des déchets d'emballage et de transformation, où la détection de métaux est utilisée pour réduire le risque de contamination, créant ainsi une voie différenciée pour les charges fonctionnelles au-delà de la réduction des coûts.


Marché des charges polymères Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des charges pour polymères couvre les matériaux ajoutés aux polymères et élastomères pour modifier le coût, la rigidité, la résistance, le comportement thermique et la transformation, et ils sont comptabilisés lorsqu'ils sont vendus pour le compoundage ou l'utilisation directe en formulation polymère.
Exclusions du périmètre : Nous excluons les résines polymères elles-mêmes ainsi que les pièces plastiques finies, et nous excluons également les additifs autres que les charges, tels que les stabilisants, les plastifiants et les pigments, lorsqu'ils ne sont pas utilisés comme charges.
Aperçu de la segmentation
- Par type de produit
- Organique
- Naturel (farine de bois, amidon)
- À base de carbone (noir de carbone, graphène)
- Inorganique
- Oxydes (CaCO₃, SiO₂, Al(OH)₃)
- Hydroxydes
- Sels
- Silicates (talc, kaolin, mica)
- Métaux et oxydes métalliques (ZnO, Al₂O₃, Fe₂O₃)
- Organique
- Par matrice polymère
- Thermoplastiques
- Thermodurcissables
- Élastomères
- Par industrie d'utilisation finale
- Automobile et transport
- Bâtiment et construction
- Électrique et électronique
- Emballage
- Biens de consommation
- Autres (agriculture, soins de santé, impression 3D)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de l'offre et de la demande pour les principales familles de charges, puis leur mise en correspondance avec les principaux domaines d'utilisation polymère où les charges sont couramment spécifiées. Des sources publiques telles que les statistiques minérales de l'USGS, les tableaux industriels et commerciaux d'Eurostat, les données commerciales de l'UN Comtrade, les séries manufacturières de l'US Census Bureau, et les publications d'organismes professionnels tels que l'American Chemistry Council ont été utilisées pour ancrer des signaux de volume et de commerce correctement orientés. Des brevets et des articles scientifiques évalués par des pairs ont également été examinés afin de comprendre où la substitution est réaliste (par exemple, les compromis entre carbonate de calcium et talc, ou les charges carbonées à plus forte valeur ajoutée).
Du côté des entreprises, les rapports annuels, les présentations aux investisseurs et les catalogues de produits ont été analysés pour comprendre le positionnement des grades et les mix d'applications typiques, ce qui a permis de maintenir des hypothèses de prix réalistes. Pour combler les lacunes concernant les entreprises privées et les zones géographiques fragmentées, des abonnements payants ont été utilisés de manière sélective pour les données financières et de veille des entreprises, les bases de brevets, ainsi que les vérifications des importations-exportations au niveau des expéditions, le cas échéant. La liste des sources documentaires ci-dessus n'est fournie qu'à titre illustratif, et de nombreuses autres sources publiques et payantes ont été consultées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a porté sur des entretiens et des enquêtes structurées auprès de producteurs de charges, de compoundeurs, de transformateurs de polymères, de distributeurs et d'acheteurs utilisateurs finaux dans les secteurs de la construction, de l'automobile, de l'emballage et de l'électrique. Ces échanges ont permis de confirmer ce qui est considéré comme une charge par opposition à un additif, de vérifier les niveaux de charge typiques dans les principaux systèmes polymères, et de valider les écarts de prix régionaux et les tendances d'adoption dans les principales régions consommatrices.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Directions générales : 16 % | APAC : 40 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 37 % |
| Acteurs plus petits : 16 % | Managers : 50 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le modèle débute par une construction descendante où la demande de polymères et d'élastomères par région est reconstituée à partir des séries de production et de commerce, puis filtrée selon le taux de pénétration des charges et les fourchettes de charge typiques communiquées par les répondants du secteur. Une fois le principal réservoir de demande constitué, la valeur est dérivée à l'aide de fourchettes de prix de vente moyens par groupe de charges, ajustées selon le mix de grades et les écarts régionaux observés dans les données commerciales et les entretiens. Grâce à cette chaîne, la taille du marché est obtenue en fin de flux de valeur, ce qui permet de tester chaque hypothèse.
Pour corroborer les totaux, nous effectuons des approximations ascendantes sélectives pour une liste restreinte de grands groupes de charges et de régions majeures, en utilisant les répartitions de revenus des fournisseurs, des vérifications de canaux avec les distributeurs, et des calculs d'échantillonnage du volume multiplié par des fourchettes de prix réalistes. Les intrants utilisés comprennent des indicateurs d'activité de la construction, des tendances de production automobile, des signaux de production d'emballages, des taux de charge typiques pour le carbonate de calcium et le talc dans les plastiques de commodité, ainsi que le rythme d'adoption des charges à plus forte valeur ajoutée dans les usages d'allègement et électriques. Les prévisions s'appuient sur une analyse de scénarios, où les moteurs de la demande et la progression des prix sont modulés de manière contrôlée, et la trajectoire finale est alignée sur les attentes des experts concernant les ajouts de capacité, les comportements de substitution et les cycles des marchés finaux. Lorsque les informations disponibles sont limitées, les lacunes sont traitées à l'aide de proxys de consommation au niveau régional, puis revérifiées avec les retours primaires avant la finalisation des totaux.
Validation des données et cycle de mise à jour
La validation s'effectue par le biais de multiples vérifications afin qu'aucun point de donnée unique ne détermine seul le chiffre final. Les analystes comparent le résultat obtenu à des signaux indépendants tels que la production minérale et l'orientation des échanges commerciaux, l'évolution de la demande en polymères, et les schémas de prix au niveau régional, puis les écarts inhabituels sont examinés jusqu'à ce que la raison en soit comprise. Si un écart ne peut être expliqué, les répondants sont recontactés et les hypothèses sont révisées, suivies d'un examen interne avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, notamment des variations brusques des coûts énergétiques, des fermetures de capacités, ou des changements majeurs de politique commerciale. Avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières publications publiques et signaux de marché ont bien été intégrés dans le modèle.
Taille du marché des charges pour polymères selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour les charges pour polymères peuvent paraître très éloignées les unes des autres, car les différentes études ne comptabilisent pas le même panier de produits, et la même demande d'utilisation finale peut être valorisée selon des logiques de prix et des périodes de conversion monétaire différentes. Les écarts proviennent également de l'année de référence choisie et de la rapidité avec laquelle le modèle est actualisé après un changement dans les cycles de la construction, de l'automobile ou de l'emballage.
Certaines estimations publiées intègrent un panier plus large d'additifs plastiques ou incluent davantage de matériaux modificateurs spécialisés qui se situent à proximité des charges dans les achats. Chez Mordor Intelligence, le marché n'est comptabilisé que pour les matériaux de charge organiques et inorganiques vendus pour la formulation et le compoundage polymère, et les additifs adjacents non-chargeants ainsi que les pièces plastiques finies en sont exclus, ce qui resserre la fourchette de valeur même lorsque les volumes sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 58,74 milliards USD (2026) | |
| Cabinet de conseil mondial A | 55,00 milliards USD (2023) | Utilise une année de référence antérieure et une fenêtre prospective plus courte, et la valeur peut varier si les prix moyens sont appliqués de manière globale sans ajustement pour le mix de grades régional et les différences de taux de charge. |
| Cabinet d'analyse sectorielle B | 63,01 milliards USD (2025) | Reflète souvent une interprétation plus large des charges à travers les applications, et la valeur finale peut être plus élevée lorsque les matériaux modificateurs spécialisés sont regroupés et valorisés selon des hypothèses d'inflation généralisées. |
L'écart observé dans le tableau s'explique principalement par ce qui est inclus dans le panier, la manière dont les prix sont normalisés entre les régions, et l'année utilisée comme point de départ. Avec des règles d'inclusion claires et des moteurs de demande reproductibles tels que la consommation de polymères, les signaux de production des utilisations finales et des fourchettes de charge réalistes, l'estimation reste traçable et plus facile à réconcilier lors d'un examen par un acheteur.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des charges polymères ?
Le marché des charges polymères est évalué à 58,74 milliards USD en 2026 et devrait atteindre 71,74 milliards USD d'ici 2031.
Quel type de produit détient la plus grande part du marché des charges polymères ?
Les charges inorganiques telles que le carbonate de calcium, la silice et le talc représentent 67,92 % du chiffre d'affaires mondial en 2025.
Quelle industrie d'utilisation finale se développe le plus rapidement ?
Les applications automobiles et de transport progressent à un TCAC de 5,46 % jusqu'en 2031, portées par l'électrification des véhicules et les besoins en allègement.
Pourquoi l'Asie-Pacifique est-elle le principal marché régional ?
La part de 39,78 % de l'Asie-Pacifique est soutenue par de vastes bases de fabrication, une augmentation des dépenses en infrastructures et une production électronique élevée.
Dernière mise à jour de la page le:



