
Taille et part de marché des excipients polymères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 495.02 kilotonnes |
| Volume du Marché (2031) | 606.92 kilotonnes |
| Taux de croissance (2026 - 2031) | 4.16 % |
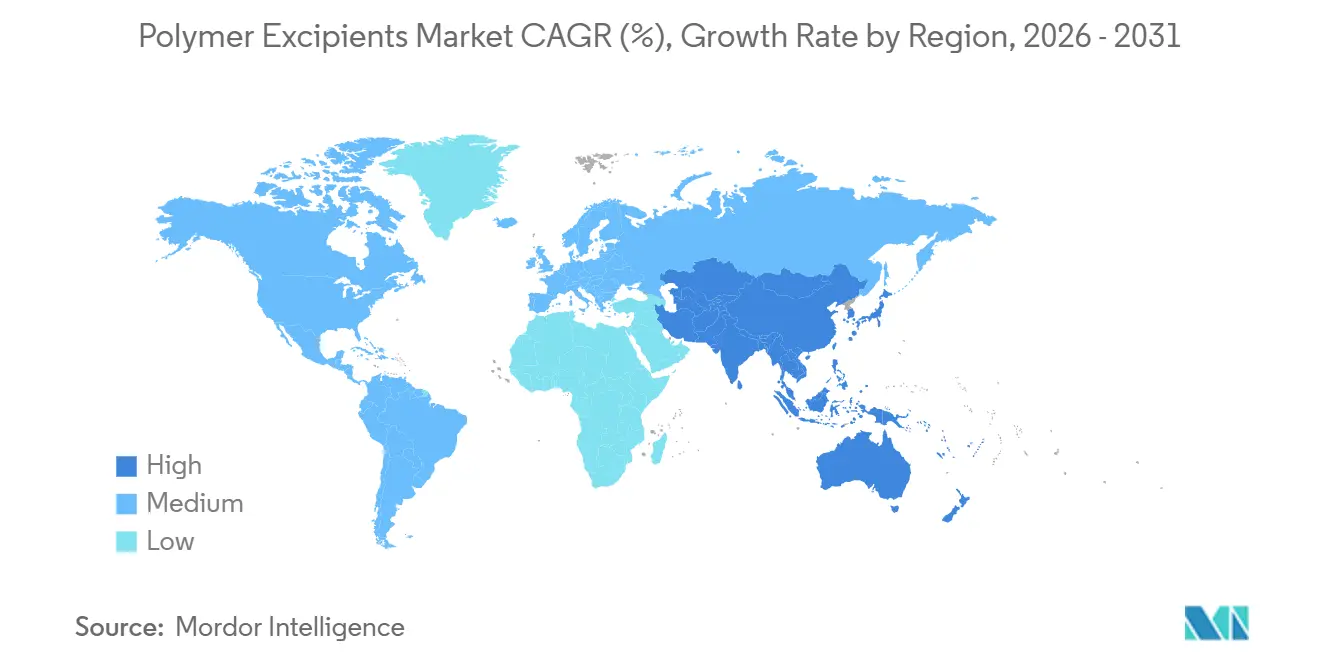
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
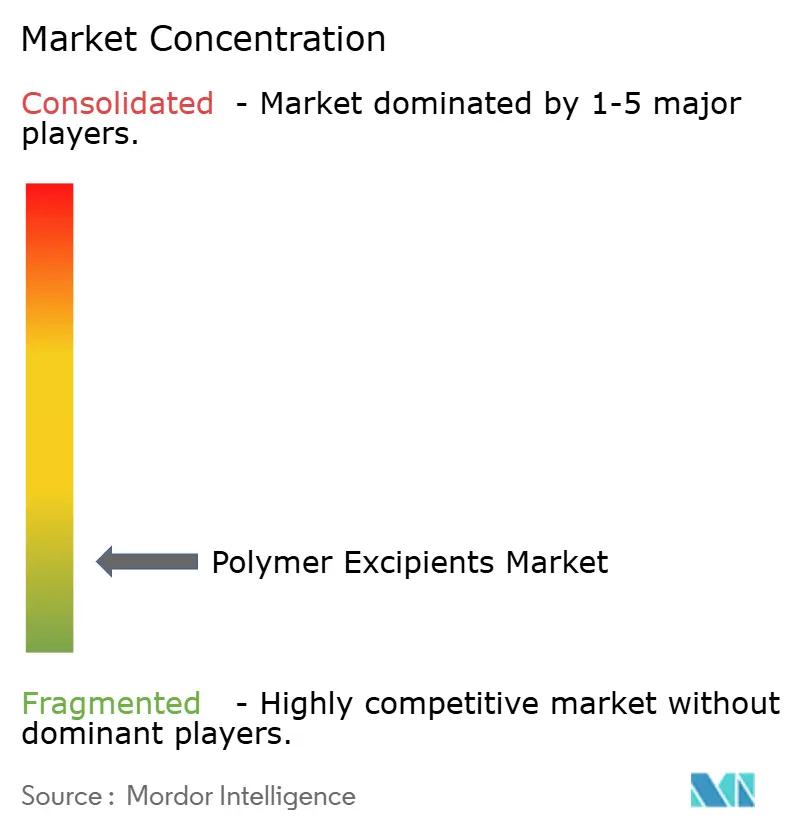
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des excipients polymères par Mordor Intelligence
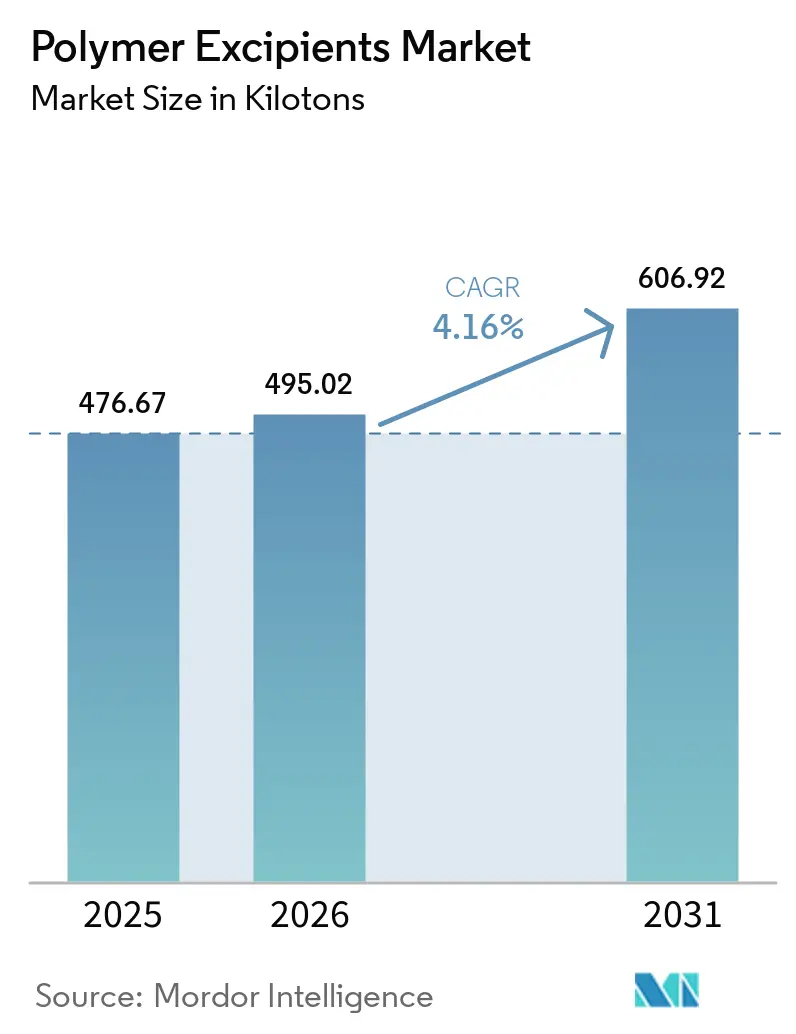
La taille du marché des excipients polymères était de 476,67 kilotonnes en 2025 et devrait croître de 495,02 kilotonnes en 2026 à 606,92 kilotonnes d'ici 2031, à un CAGR de 4,16 % durant la période de prévision (2026-2031). Le marché des excipients polymères est davantage influencé par les soumissions réglementaires, les approbations de médicaments et les formulations validées que par les cycles à court terme des prix des matières premières. Le remplacement d'un excipient dans un médicament approuvé nécessite des études analytiques et de comparabilité post-approbation, ce qui lie la demande aux produits commerciaux sur des périodes prolongées. Cette exigence peut rendre les systèmes polymères établis difficiles à remplacer et contribuer à maintenir la demande dans un contexte d'incertitude plus large dans l'industrie pharmaceutique. La croissance du marché reflète également la production de médicaments génériques dans les marchés émergents et l'utilisation de systèmes d'enrobage spécialisés dans les pipelines de médicaments innovants. La concurrence est centrée sur les capacités de support technique, les plateformes polymères propriétaires et la capacité à satisfaire des exigences qualité détaillées.
Principaux Enseignements du Rapport
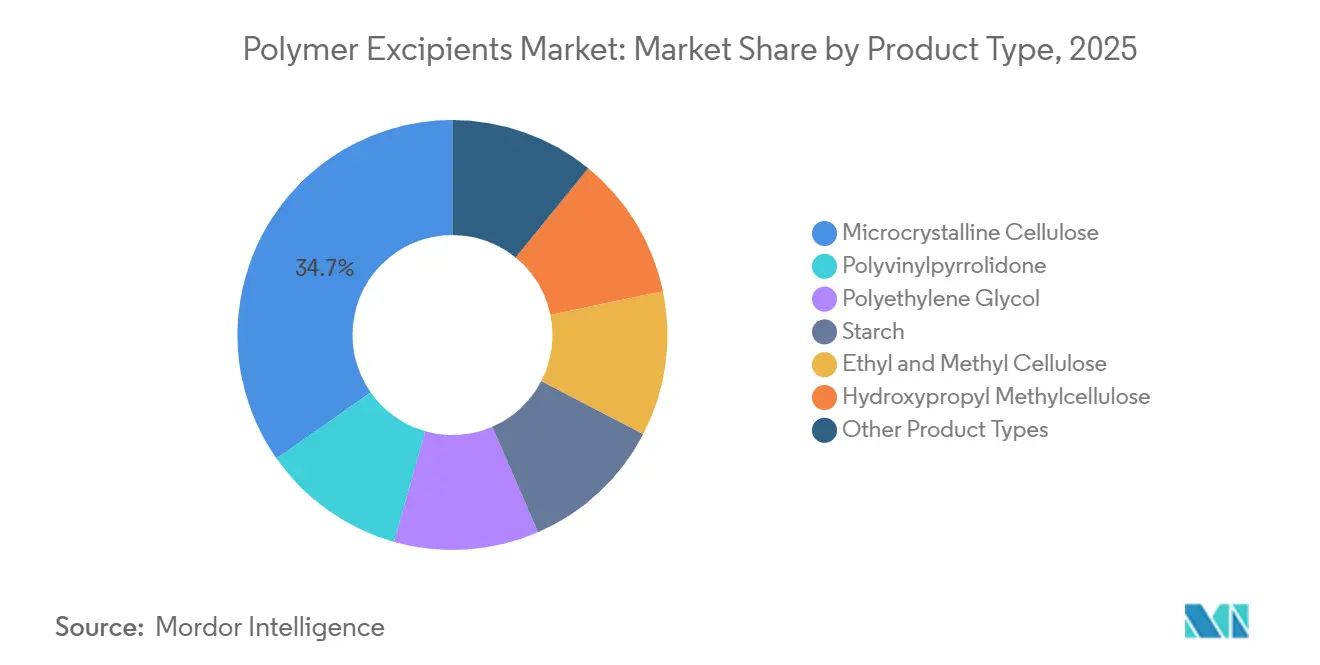
- Par type de produit, la Cellulose Microcristalline détenait 34,74 % de la part du marché des excipients polymères en 2025 et devrait croître à un CAGR de 4,87 % jusqu'en 2031.
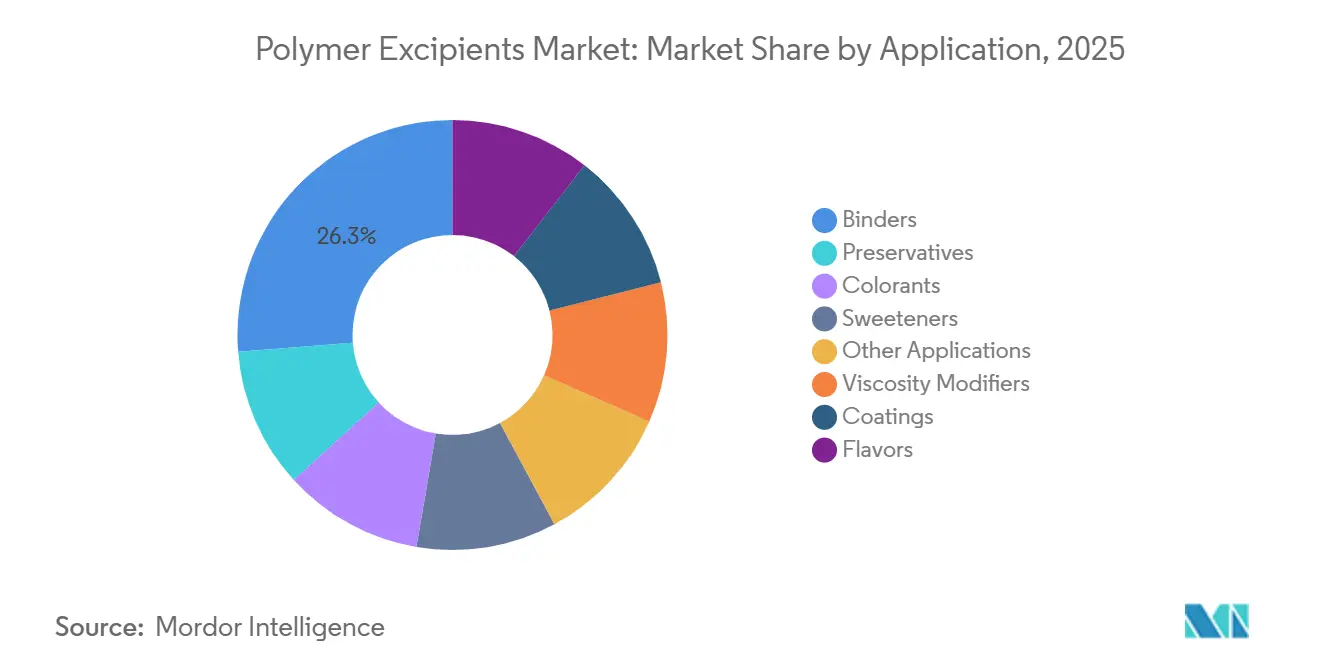
- Par application, les Liants représentaient 26,25 % de la taille du marché des excipients polymères en 2025, tandis que les Enrobages devraient enregistrer le CAGR le plus élevé de 5,24 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,17 % de la part du marché des excipients polymères en 2025 et devrait progresser à un CAGR de 5,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Fabrication de Médicaments Génériques et Complexes | +1.0% | Mondial, concentré en Asie-Pacifique, Inde, Chine et Amérique Latine | Court terme (≤ 2 ans) |
| Adoption Croissante des Formulations à Libération Contrôlée et à Délivrance Ciblée | +0.9% | Amérique du Nord et Europe, avec une adoption croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des Biologiques, Biosimilaires et Injectables à Longue Durée d'Action | +0.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Demande d'Excipients Multifonctionnels et Centrés sur le Patient | +0.5% | Mondial, avec des gains d'adoption précoce en Amérique du Nord, en Allemagne et au Japon | Moyen terme (2-4 ans) |
| Adoption de la Fabrication en Continu et de la Compression Directe | +0.4% | Amérique du Nord et Europe, avec des retombées vers les principaux centres de fabrication d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Fabrication de Médicaments Génériques et Complexes
La fabrication de médicaments génériques et complexes stimule la demande sur le marché des excipients polymères. L'Inde et la Chine demeurent des centres de fabrication majeurs, leurs producteurs pharmaceutiques servant les marchés intérieurs et d'exportation. En Chine, le cadre Healthy China 2030 soutient une transition des génériques de base vers des formulations différenciées. Ces formulations nécessitent des polymères avec des spécifications de pureté plus strictes et des performances fonctionnelles spécialisées. Les comprimés et les gélules représentent plus de 80 % des formes pharmaceutiques administrées aux humains et demeurent l'application principale pour les liants polymères et les matériaux d'enrobage. Cette base de produits oraux solides fournit au marché des excipients polymères une source stable de demande à mesure que la production de médicaments génériques se développe.
Adoption Croissante des Formulations à Libération Contrôlée et à Délivrance Ciblée
Les produits à libération contrôlée soutiennent la demande d'hydroxypropyl méthylcellulose (HPMC) et d'éthyl cellulose sur le marché des excipients polymères. Ces polymères forment des matrices de comprimés permettant des intervalles de dosage prolongés et une libération ciblée du médicament. La teneur en excipients dans les produits à libération contrôlée peut représenter 60 à 70 % du poids total du comprimé, augmentant la consommation de polymères par produit approuvé. Evonik rapporte que sa plateforme EUDRAGIT est citée dans plus de 23 000 brevets et est utilisée dans 80 pays. Les dérivés cellulosiques, dont l'HPMC, servent de formateurs de matrices pour la délivrance orale transmucosale et à libération prolongée de grosses molécules. Le marché des excipients polymères évolue vers des grades à spécifications plus élevées pour les formulations à libération contrôlée et à délivrance ciblée.
Demande d'Excipients Multifonctionnels et Centrés sur le Patient
Les excipients co-traités combinent des fonctions telles que la liaison, la désintégration et l'amélioration de l'écoulement en un seul matériau. Ces matériaux peuvent réduire les étapes de traitement et améliorer l'écoulement des poudres dans la fabrication de comprimés à grande vitesse. Les comprimés orodispersibles et les mini-comprimés destinés aux patients pédiatriques et gériatriques nécessitent des polymères qui équilibrent une désintégration rapide, un goût acceptable et une résistance mécanique. Les systèmes polymères échangeurs d'ions peuvent soutenir le masquage du goût et la désintégration rapide dans les formulations pédiatriques. Le marché des excipients polymères bénéficie de matériaux qui améliorent l'efficacité de fabrication et la facilité d'utilisation pour le patient. Ces formulations exigent également que les fournisseurs fournissent des matériaux cohérents et un accompagnement technique tout au long du développement du produit.
Adoption de la Fabrication en Continu et de la Compression Directe
La fabrication en continu et la compression directe accroissent l'importance des polymères capables d'assurer plusieurs fonctions au sein d'un même processus. Les matériaux de compression directe doivent assurer un écoulement, une liaison et une désintégration cohérents dans des conditions de production étroitement contrôlées. Cette exigence favorise les grades co-traités qui réduisent le nombre d'ingrédients et d'étapes de traitement nécessaires à la production de comprimés. La cellulose microcristalline (CMC) reste importante car elle peut fonctionner comme liant, désintégrant, lubrifiant et stabilisant dans les applications de compression directe. Le marché des excipients polymères devrait connaître une demande accrue pour les grades qui soutiennent des opérations fiables sur les lignes de production en continu et à grande vitesse. Cette évolution accroît également l'importance du support de formulation des fournisseurs et de la documentation qualité.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exigences Réglementaires et de Conformité Qualité Strictes | -0.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Coûts Élevés de Développement et de Fabrication pour les Grades Spéciaux | -0.4% | Mondial, affectant particulièrement les formulateurs des marchés émergents et les organisations de développement et de fabrication sous contrat (CDMO) de plus petite taille | Long terme (≥ 4 ans) |
| Variabilité des Nitrites dans les Excipients et Risque de Formation de Nitrosamines | -0.3% | Mondial, avec une pression de conformité concentrée en Amérique du Nord et en Europe, fabricants orientés vers l'exportation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences Réglementaires et de Conformité Qualité Strictes
Les excipients polymères pharmaceutiques doivent se conformer aux normes pharmacopéiales, aux exigences réglementaires nationales et aux lignes directrices du Conseil International pour l'Harmonisation (ICH). Ce cadre de conformité multicouche peut créer des exigences opérationnelles pour les fournisseurs de plus petite taille. Les fournisseurs doivent maintenir des processus de qualification, de gestion des changements et de caractérisation des polymères tout au long du cycle de vie du produit. Les matériaux inclus dans les monographies de la Pharmacopée des États-Unis/Formulaire National (USP/NF), de la Pharmacopée Européenne et de la Pharmacopée Japonaise font généralement l'objet d'un examen réglementaire moins approfondi que les matériaux nouveaux. BASF a rapporté que Soluplus a été inscrit à la Pharmacopée Européenne en 2025, réduisant sa charge réglementaire liée à la nouveauté dans les soumissions européennes. Ces exigences peuvent limiter la base de fournisseurs sur le marché des excipients polymères et renforcer le rôle des producteurs disposant de capacités de conformité multi-compendiales.
Variabilité des Nitrites dans les Excipients et Risque de Formation de Nitrosamines
Le risque de nitrosamines peut résulter d'interactions entre les composants de la formulation dans des conditions spécifiques de température, de pH et de stockage. La directive de la FDA de septembre 2024 a élargi son champ d'application pour inclure les nitrosamines de petites molécules et les impuretés liées aux substances médicamenteuses nitrosamines (NDSRI)[1]. La Fédération du Conseil International des Excipients Pharmaceutiques (IPEC) indique que les évaluations du risque de nitrosamines doivent prendre en compte les excipients polymères contenant des amines, notamment certains polyméthacrylates amino-fonctionnalisés. Les grades de polymères contenant de l'azote peuvent nécessiter un criblage des nitrites au niveau des lots, augmentant les coûts analytiques et le risque de rejet de lots. Les fournisseurs présentant des profils à faible teneur en impuretés peuvent soutenir les exigences de conformité sur le marché des excipients polymères.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
La Cellulose Microcristalline Domine le Volume et les Polymères Spéciaux Répondent aux Besoins de FormulationLa cellulose microcristalline (CMC) représentait une part de 34,74 % du marché des excipients polymères en 2025 et devrait croître à un CAGR de 4,87 % durant 2026-2031. La CMC est utilisée dans les formulations de compression directe en raison de son profil réglementaire établi et de sa disponibilité dans les grades PH-101, PH-102 et silicifiés. Une étude évaluée par des pairs publiée en 2024 a identifié la CMC comme offrant un potentiel de dilution élevé et une capacité de compaction parmi les charges de compression directe. L'étude a également classé la CMC comme liant, désintégrant, lubrifiant et stabilisant. Son utilisation avec l'HPMC ou l'éthyl cellulose dans des systèmes matriciels à libération prolongée étend son application au-delà des comprimés à libération immédiate.
L'HPMC est le deuxième segment de produit le plus important en volume et sert de formateur de matrice à libération contrôlée et de matériau pour enveloppes de gélules végétariennes. La PVP reste un liant et un solubilisant dans la granulation humide et les dispersions solides amorphes. La demande de PEG s'aligne sur celle de la fabrication parentérale et biologique, car elle peut servir de cryoprotecteur, de tensioactif et de modificateur de viscosité. Les matériaux à base d'amidon soutiennent les applications à libération immédiate et désintégrantes dans les marchés sensibles aux coûts. L'éthyl cellulose et la méthyl cellulose soutiennent les systèmes d'enrobage à libération prolongée pour les pellets, les gélules et les formes posologiques multi-unitaires sur le marché des excipients polymères.

Par Application :
Les Liants Occupent la Position la Plus Large Tandis que les Enrobages Connaissent la Croissance la Plus RapideLes liants représentaient une part de 26,25 % du marché des excipients polymères en 2025, soutenus par la fabrication mondiale de comprimés dans les pipelines de médicaments génériques et spéciaux. La CMC et la PVP jouent des rôles complémentaires dans la compression directe et la granulation humide, respectivement. Les comprimés et les gélules représentent plus de 80 % des formes pharmaceutiques administrées aux humains, stimulant la demande de matériaux liants. Bien que la fabrication en continu puisse éliminer certaines étapes de granulation, des charges médicamenteuses plus élevées, des lots complexes et des volumes de production en expansion peuvent compenser cet impact. Les liants soutiennent le segment des formes posologiques orales solides.
Les enrobages représentent le segment d'application à la croissance la plus rapide sur le marché des excipients polymères et devraient enregistrer un CAGR de 5,24 % durant 2026-2031. La demande d'enrobages entériques, à libération prolongée et spécifiques au patient augmente dans les produits pharmaceutiques pédiatriques et spéciaux. Ashland Inc. a commencé la construction d'une installation d'enrobage de comprimés à Ambernath, en Inde, en 2026, afin d'établir une base d'approvisionnement localisée pour plus de 3 000 fabricants pharmaceutiques indiens. Les modificateurs de viscosité sont utilisés dans les formes posologiques liquides, semi-solides et ophtalmiques. Les colorants, édulcorants, arômes et conservateurs jouent des rôles secondaires dans les liquides oraux pédiatriques et les produits à mâcher.
Analyse Géographique
Marché des Excipients Polymères en Asie-Pacifique
L'Asie-Pacifique détenait 38,17 % de la part de marché des excipients polymères en 2025 et devrait croître à un TCAC de 5,03 % jusqu'en 2031. L'Inde et la Chine soutiennent cette position grâce à la fabrication de médicaments génériques et à un intérêt croissant pour les formulations complexes. Le cadre Healthy China 2030 de la Chine favorise une transition vers des produits nécessitant des matériaux polymères plus performants. Le Japon contribue à la demande de polymères cellulosiques de haute qualité et de polymères spéciaux répondant aux exigences de qualité alignées sur la Pharmacopée japonaise. En 2026, Evonik et Higuchi ont inauguré l'Open Pharma Lab à Yokohama, offrant aux formulateurs un accès aux plateformes EUDRAGIT et à une expertise en formulation[2].
Marché des Excipients Polymères en Amérique du Nord et en Europe
L'Amérique du Nord est la deuxième région de demande en importance sur le marché des excipients polymères. Les États-Unis représentent plus de 90 % de la consommation régionale, avec une demande concentrée sur les grades de polymères spéciaux destinés aux produits oraux complexes et aux produits injectables. Le Canada contribue par sa production nationale et ses activités de CDMO en Amérique du Nord, tandis que le Mexique bénéficie des réseaux de fabrication de médicaments génériques américains. La demande européenne est façonnée par les exigences de la Pharmacopée européenne et les orientations de l'Agence européenne des médicaments (EMA). L'Allemagne est un centre d'innovation pour les plateformes Kollidon et Soluplus de BASF ainsi que pour l'activité EUDRAGIT d'Evonik, tandis que la France accueille Roquette Frères et Gattefossé.
Marché des Excipients Polymères en Amérique du Sud et dans la région MEA
Le Brésil est en tête de la demande sud-américaine sur le marché des excipients polymères, la production de médicaments génériques stimulant la demande de polymères liants et d'enrobage. L'Argentine contribue à une demande supplémentaire, bien que la volatilité des devises et les variations réglementaires puissent favoriser les matériaux locaux ou mélangés sur place. L'Arabie saoudite et l'Afrique du Sud sont des centres de demande clés au Moyen-Orient et en Afrique. La capacité de l'Arabie saoudite en matière de vaccins et de médicaments spéciaux stimule la demande de polymères de grade injectable, tandis que l'Égypte et le Nigéria développent des pôles de fabrication qui soutiennent la croissance des importations.
Paysage Concurrentiel
L'Innovation et la Durabilité Façonnent le Succès Futur
Le marché des excipients polymères est fragmenté. BASF, Evonik, Ashland, Colorcon, Lubrizol et Merck KGaA maintiennent leurs positions grâce à des systèmes polymères propriétaires, des portefeuilles de brevets et des services de formulation. Les matériaux de base, notamment la CMC standard, la PVP et le PEG, sont plus fragmentés, avec des producteurs en Inde et en Chine qui se concurrencent principalement sur les prix. Cette dynamique crée un marché à deux vitesses dans lequel les ventes de grades spéciaux peuvent croître plus rapidement que le volume. Le travail de formulation en phase précoce est une étape concurrentielle clé, car le support technique et la documentation réglementaire influencent la sélection des matériaux.
Evonik et Higuchi ont ouvert l'Open Pharma Lab à Yokohama en 2026, élargissant l'accès aux plateformes EUDRAGIT et au support de formulation local. Evonik a rapporté une réduction de 6 % de l'empreinte carbone produit de l'EUDRAGIT L 100-55, soutenue par une installation de séchage par atomisation alimentée par des énergies renouvelables à Darmstadt. Ashland a lancé commercialement le caprate de sodium Permexa en 2026 pour le développement de produits médicamenteux oraux à base de peptides, de biologiques et de GLP-1. Ces initiatives indiquent que les entreprises se concurrencent sur le marché des excipients polymères à travers les capacités de formulation et les investissements de fabrication.
Les spécialistes de plus petite taille, tels que Gattefossé et JRS PHARMA, occupent des positions ciblées dans les systèmes à base de lipides et co-traités. Les polymères EUDRAGIT sont cités dans plus de 23 000 brevets dans 80 pays, indiquant leur utilisation en tant que plateformes d'enrobage fonctionnel. Les barrières à l'entrée restent significatives car les nouveaux fournisseurs nécessitent des systèmes qualité, une documentation multi-compendiale et une crédibilité en formulation. Par conséquent, le marché des excipients polymères est plus concentré dans les applications spécialisées que dans les grades de base.
Leaders du Secteur des Excipients Polymères
-
BASF
-
Ashland
-
Dow
-
Evonik Industries AG
-
Roquette Frères
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Excipients Polymères Entreprises couvertes dans ce rapport
- Ashland
- BASF
- Colorcon, Inc.
- Croda International Plc
- DFE Pharma
- Dow
- DuPont
- Evonik Industries AG
- Gattefossé SAS
- JRS PHARMA
- Lubrizol
- Merck KGaA
- Roquette Frères
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Périmètre du Rapport sur le Marché Mondial des Excipients Polymères
Principales entreprises sur le marché des excipients polymères
Le marché des excipients polymères réunit des acteurs de premier plan tels que BASF, Dow, Evonik Industries, Ashland et International Flavors & Fragrances (IFF), qui mènent l'innovation et le développement du marché. Les entreprises se concentrent de plus en plus sur le développement d'excipients polymères spécialisés et d'ingrédients aux propriétés de produits distinctes, notamment pour les systèmes avancés de délivrance de médicaments et les capacités de formulation améliorées. Les changements stratégiques de portefeuille vers des « solutions système » et des ingrédients durables témoignent de l'évolution du secteur vers une plus grande spécialisation et des rendements plus élevés. L'excellence opérationnelle est atteinte grâce à des installations de fabrication intégrées et à des réseaux de distribution robustes, tandis que les entreprises élargissent leur empreinte mondiale par des ajouts de capacités et des bases de fabrication régionales. Les investissements en recherche et développement sont principalement orientés vers la création de systèmes multi-composants avec de multiples sources de revenus tout au long de la chaîne de valeur, adaptés aux besoins spécifiques des clients et aux avantages en matière de durabilité.
Marché consolidé avec de solides acteurs régionaux
Le secteur des excipients polymères présente une structure relativement consolidée au niveau mondial, dominée par de grandes entreprises multinationales chimiques et pharmaceutiques disposant de portefeuilles de produits diversifiés. Ces acteurs majeurs s'appuient sur leurs vastes capacités de recherche, leurs réseaux de distribution bien établis et leurs relations de longue date avec les fabricants pharmaceutiques pour maintenir leur position sur le marché. Le marché comprend également des fabricants régionaux spécialisés qui se concentrent sur des catégories de produits spécifiques ou des marchés géographiques particuliers, notamment dans les économies émergentes où les capacités de fabrication locale se développent.
Les activités de fusions et acquisitions ont reconfiguré le paysage concurrentiel, les entreprises cherchant à élargir leurs portefeuilles de produits et leur présence géographique. Parmi les transactions notables, on peut citer la fusion d'IFF avec l'activité Nutrition et biosciences de DuPont et l'acquisition par Roquette de Crest Cellulose, basée en Inde, démontrant la tendance du secteur à la consolidation et à l'intégration verticale. Les entreprises poursuivent de plus en plus des partenariats stratégiques et des collaborations pour renforcer leurs capacités technologiques et leur accès au marché, tout en investissant dans l'intégration en amont pour sécuriser leurs approvisionnements en matières premières et maintenir le contrôle de la qualité.
L'innovation et la durabilité comme moteurs du succès futur
Le succès sur le marché des excipients polymères dépend de plus en plus de la capacité des entreprises à développer des produits innovants et performants tout en répondant aux exigences réglementaires strictes et aux objectifs de durabilité. Les leaders du marché investissent en recherche et développement pour créer des excipients polymères pharmaceutiques spécialisés répondant à des défis de formulation spécifiques, notamment dans les systèmes avancés de délivrance de médicaments et les médicaments peu solubles. Les entreprises se concentrent également sur le développement d'additifs pharmaceutiques durables et d'origine naturelle pour répondre à la demande croissante des clients en solutions respectueuses de l'environnement, tout en maintenant de solides programmes de contrôle de la qualité et de conformité réglementaire.
Pour les nouveaux entrants et les acteurs de plus petite taille, le succès réside dans l'identification et la satisfaction de créneaux de marché de niche, le développement d'une expertise spécialisée et l'établissement de relations solides avec les fabricants pharmaceutiques. L'accent croissant mis sur la qualité et la conformité réglementaire présente à la fois des défis et des opportunités, les entreprises devant investir de manière significative pour répondre à ces exigences tout en se différenciant par un service supérieur et un soutien technique. Les acteurs régionaux peuvent gagner un avantage concurrentiel en tirant parti de leur connaissance du marché local et en maintenant des relations étroites avec les fabricants pharmaceutiques nationaux, tout en investissant dans les technologies et les systèmes qualité pour répondre aux normes internationales.
Périmètre du Rapport sur le Marché Mondial des Excipients Polymères
Les excipients polymères sont de grandes molécules en chaîne ajoutées aux formulations médicamenteuses aux côtés des principes actifs pharmaceutiques afin d'améliorer la délivrance du médicament, d'améliorer la stabilité et de contrôler la libération et les performances du médicament dans l'organisme.
Le marché des excipients polymères est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en polyvinylpyrrolidone, polyéthylène glycol, amidon, cellulose microcristalline, éthyl et méthyl cellulose, hydroxypropyl méthylcellulose et autres types de produits. Par application, le marché est segmenté en liants, modificateurs de viscosité, enrobages, arômes, conservateurs, colorants, édulcorants et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les excipients polymères dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de Volume (Kilotonnes).
Aperçu de la segmentation
| Polyvinylpyrrolidone |
| Polyéthylène glycol |
| Amidon |
| Cellulose microcristalline (MCC) |
| Éthylcellulose et méthylcellulose |
| Hydroxypropylméthylcellulose (HPMC) |
| Autres |
| Liants |
| Modificateurs de viscosité |
| Enrobages |
| Arômes |
| Conservateurs |
| Colorants |
| Édulcorants |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Polyvinylpyrrolidone | |
| Polyéthylène glycol | ||
| Amidon | ||
| Cellulose microcristalline (MCC) | ||
| Éthylcellulose et méthylcellulose | ||
| Hydroxypropylméthylcellulose (HPMC) | ||
| Autres | ||
| Application | Liants | |
| Modificateurs de viscosité | ||
| Enrobages | ||
| Arômes | ||
| Conservateurs | ||
| Colorants | ||
| Édulcorants | ||
| Autres | ||
| Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du Marché des Excipients Polymères ?
La taille du marché des excipients polymères était de 476,67 kilotonnes en 2025 et devrait croître de 495,02 kilotonnes en 2026 à 606,92 kilotonnes d'ici 2031, à un CAGR de 4,16 % durant la période de prévision (2026-2031).
Quel type de produit occupe la position la plus large sur le marché des excipients polymères ?
La cellulose microcristalline était en tête avec une part de volume de 34,74 % en 2025 et devrait croître à un CAGR de 4,87 % jusqu'en 2031.
Quelle application connaît la croissance la plus rapide ?
Les enrobages devraient croître à un CAGR de 5,24 % de 2026 à 2031, soutenus par la demande d'enrobages entériques, à libération prolongée et spécifiques au patient.
Quelle région est en tête de la demande d'excipients polymères ?
L'Asie-Pacifique représentait 38,17 % du volume mondial en 2025 et devrait croître à un CAGR de 5,03 % jusqu'en 2031.
Quelles années ce rapport sur le marché des excipients polymères couvre-t-il ?
Le rapport couvre la taille historique du marché des excipients polymères pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des excipients polymères pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.