
Tamanho e Participação do Mercado de Aglutinante Polimérico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
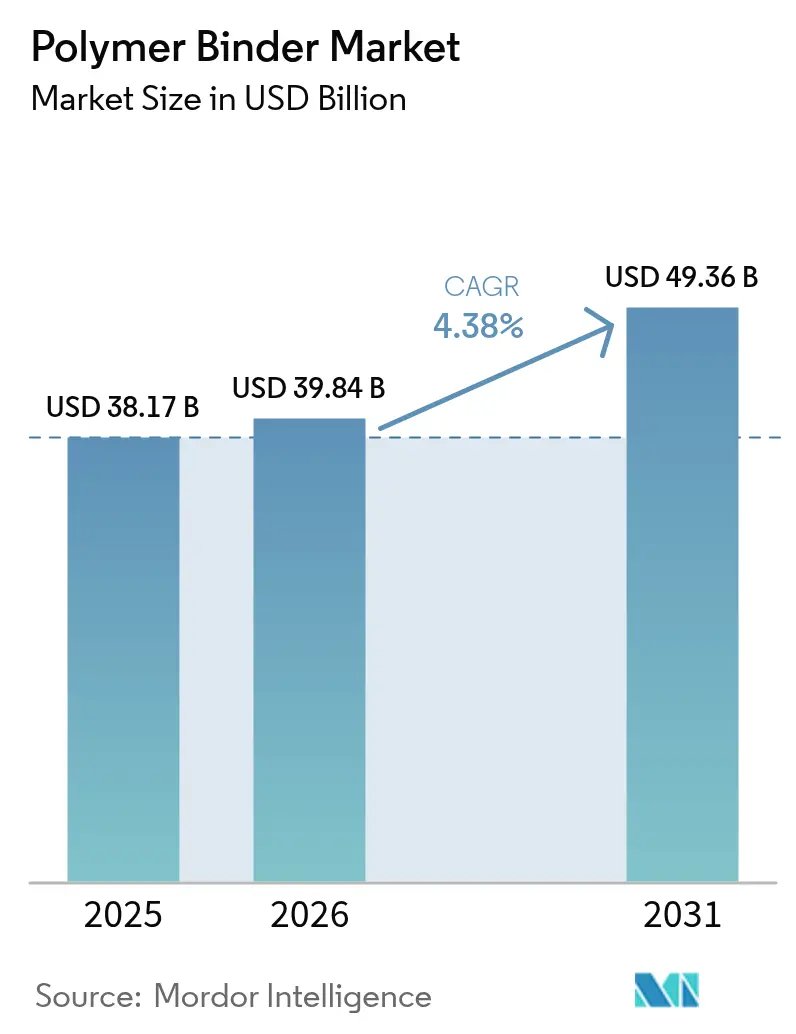
| Tamanho do Mercado (2026) | 39.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 49.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.38 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aglutinante Polimérico por Mordor Intelligence
O tamanho do Mercado de Aglutinante Polimérico em 2026 é estimado em USD 39,84 bilhões, crescendo a partir do valor de 2025 de USD 38,17 bilhões, com projeções para 2031 indicando USD 49,36 bilhões, crescendo a um CAGR de 4,38% no período de 2026 a 2031. Os revestimentos arquitetônicos e industriais continuam a ancorar o consumo, mas eletrodos de baterias, manufatura aditiva em leito de pó e embalagens de economia circular estão conquistando novos volumes mensuráveis que compensam os declínios nos usos tradicionais de papel e carpetes. As formulações líquidas à base de água passaram a integrar o mercado convencional à medida que regulamentações na América do Norte, na Europa e em partes da Ásia restringem as emissões de solventes, impulsionando inovações químicas que preservam a adesão enquanto reduzem os COVs. O acetato de vinila continua superando as químicas concorrentes graças à sua ampla janela de formulação, competitividade de preço e compatibilidade com sistemas de baixo teor de COV, enquanto as categorias de origem biológica atualmente em escala piloto prometem menores pegadas de carbono. A pressão competitiva é crescentemente expressa por meio de compromissos de sustentabilidade, adições regionais de capacidade e alianças técnicas que salvaguardam a propriedade intelectual em aplicações emergentes de baterias e impressão 3D.
Principais Conclusões do Relatório
- Por tipo, o acetato de vinila liderou com 37,68% de participação no mercado de aglutinante polimérico em 2025 e deve se expandir a um CAGR de 5,83% até 2031.
- Por forma, as categorias líquidas detinham 64,10% da receita de 2025 e avançam a um CAGR de 5,14% à medida que os produtores migram ainda mais em direção aos sistemas à base de água.
- Por aplicação, os revestimentos comandaram 41,62% de participação na receita do mercado de aglutinante polimérico em 2025, enquanto o conjunto de "Outras Aplicações" está projetado para acelerar a um CAGR de 5,98% até 2031.
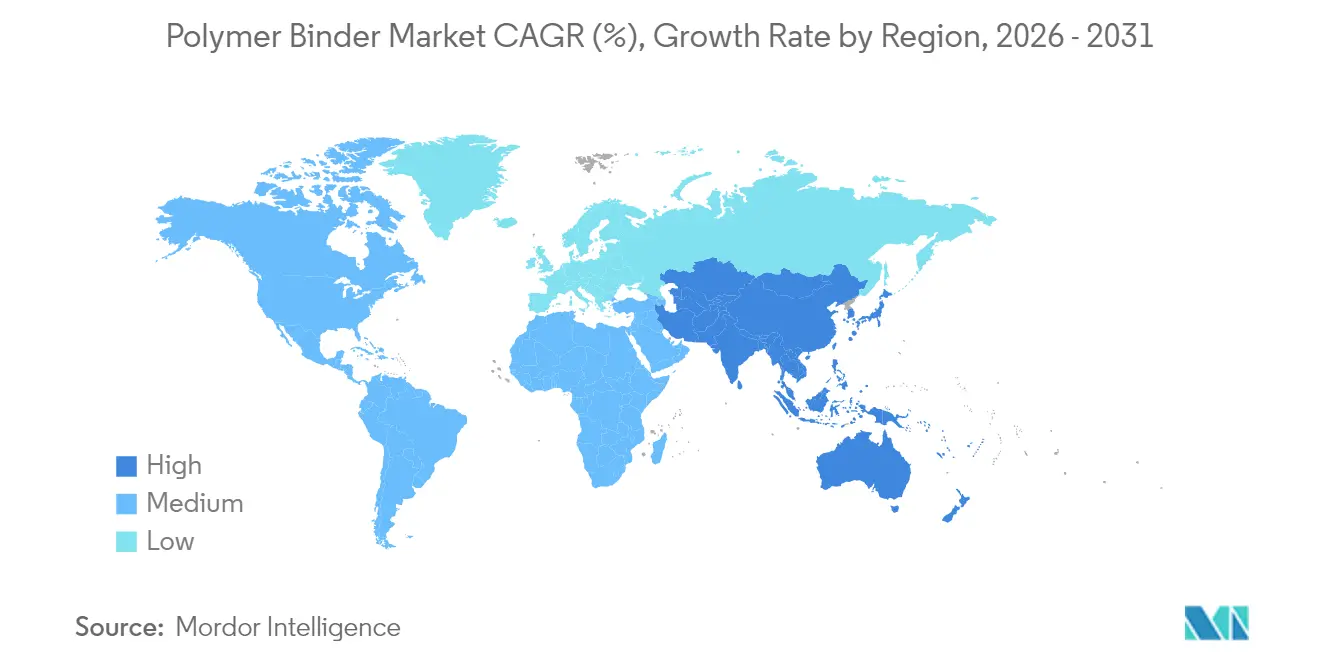
- Por geografia, a Ásia-Pacífico respondeu por 54,20% da demanda de 2025 e está prevista para crescer mais rapidamente a um CAGR de 5,19%, refletindo aumentos simultâneos na construção civil e na fabricação de baterias.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente de revestimentos arquitetônicos e industriais | +1.2% | Global com liderança da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Rápida migração para formulações à base de água com baixo teor de COV | +0.8% | América do Norte e UE como primeiros adotantes, Ásia-Pacífico seguindo | Curto prazo (≤ 2 anos) |
| Adoção crescente de aglutinantes poliméricos em eletrodos de baterias de íons de lítio | +0.6% | Ásia-Pacífico como núcleo com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Uso em expansão na manufatura aditiva em leito de pó | +0.4% | Centros de inovação da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Pesquisa e Desenvolvimento de aglutinantes de base biológica para conformidade com a economia circular | +0.3% | UE na liderança, América do Norte seguindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente de Revestimentos Arquitetônicos e Industriais
A urbanização, a renovação de infraestruturas e as maiores expectativas de desempenho em climas adversos levam os formuladores de revestimentos a especificar aglutinantes poliméricos avançados que proporcionam durabilidade, resistência a manchas e retenção de cor sob alta umidade tropical ou severos ciclos de congelamento e descongelamento no inverno. Emulsões à base de água representaram quase dois terços das novas formulações de revestimentos arquitetônicos em 2025, um marco que reflete regras de emissões mais rígidas e preferências dos usuários finais por produtos de baixo odor. Instalações industriais estão adotando híbridos epóxi-acrílicos de alto teor de sólidos para prolongar os intervalos de manutenção em pontes, tubulações e material rodante, valendo-se de químicas de aglutinante que suportam imersão química e choque térmico. Tintas externas premium integram sistemas de acetato de vinila com autorrreticulação que reduzem a demanda por coalescentes, diminuindo as emissões de COV sem comprometer a integridade da película. A tendência de atualização é particularmente visível na China, na Índia e na Indonésia, onde programas habitacionais em massa se combinam com a renda disponível crescente para elevar as expectativas de longevidade de fachadas. Grupos multinacionais de revestimentos localizam as cadeias de suprimento, ancorando a demanda regional por matérias-primas de aglutinantes confiáveis.
Rápida Migração para Formulações à Base de Água com Baixo Teor de COV
Os reguladores agora impõem limites de COV bem abaixo de 50 g/L em revestimentos para edificações, transformando os sistemas tradicionais à base de solvente em produtos de nicho em dois anos na Califórnia e em vários estados da UE. Os produtores de aglutinantes responderam com emulsões acrílicas e vinil-acrílicas capazes de formar películas duras e resistentes a produtos químicos à temperatura ambiente, mantendo o COV bem abaixo de 5 g/L. Por exemplo, o aglutinante acrílico ML-520 da Dow atinge classificações de durabilidade exterior comparáveis às dos alquídicos à base de solvente de longa data[1]Dow, "Aglutinante Acrílico MULTILOBE ML-520," dow.com. Arquitetos e proprietários de imóveis preocupados com a saúde aceleraram a adoção ao especificar tintas sem odor para escolas e hospitais, criando um efeito de atração que se estende além das regiões regulamentadas. Os fornecedores de equipamentos também se adaptaram; os fabricantes de pistolas de pulverização lançaram bicos otimizados para tintas à base de água de baixa viscosidade, reduzindo a névoa excessiva e facilitando a transição para os aplicadores. Os mercados de construção asiáticos estão seguindo rapidamente, à medida que as empresas de revestimentos orientadas para exportação alinham as formulações para atender aos selos ecológicos da UE. O consequente aumento de demanda por aglutinantes compatíveis com água encurtou os ciclos de pedidos, forçando alguns fornecedores a operar suas plantas próximo à capacidade máxima.
Adoção Crescente de Aglutinantes Poliméricos em Eletrodos de Baterias de Íons de Lítio
A eletrificação da mobilidade reformulou a base de clientes dos produtores de aglutinantes ao introduzir gigafábricas que consomem categorias especiais em volumes não vistos há cinco anos. Os revestimentos de cátodo e ânodo requerem aglutinantes que tolerem altas tensões, suportem centenas de ciclos de carga e mantenham adesão em folhas de alumínio e cobre após exposição a solventes de eletrólitos. Fabricantes de células chineses e sul-coreanos emitiram contratos de aquisição plurianuais para garantir qualidade confiável, recompensando fornecedores capazes de documentar pureza de íons metálicos abaixo de 50 ppm e tamanho de partícula inferior a 500 nm. A Celanese ampliou seu portfólio com aglutinantes de poliamida flexíveis adequados a camadas de gerenciamento térmico no interior de conjuntos de baterias.
Uso em Expansão na Manufatura Aditiva em Leito de Pó
As impressoras de fusão em leito de pó para peças aeroespaciais, odontológicas e automotivas de alto desempenho necessitam de aglutinantes poliméricos que fluam suavemente à temperatura ambiente, mas se fundam rapidamente quando atingidos por feixes de laser ou elétrons. O perfil reológico, a curva de decomposição térmica e o perfil de emissão de gases devem estar alinhados com os parâmetros da máquina para evitar deformações ou vazios. Equipes de pesquisa em universidades norte-americanas publicaram estudos utilizando aglutinantes acrílico-uretânicos multifuncionais para atingir resistências à tração acima de 75 MPa em peças impressas reforçadas com fibra de carbono[2]MDPI, "Desempenho de Aglutinantes Acrílico-Uretânicos Multifuncionais na Manufatura Aditiva," mdpi.com . Empresas químicas responderam lançando aglutinantes em pó de distribuição estreita com revestimentos antiestáticos que minimizam a aglomeração durante o armazenamento em climas úmidos. Os primeiros adotantes relatam taxas de construção 15% mais rápidas após a otimização do aglutinante, validando a proposta de valor apesar do maior custo de matéria-prima. Projetos aeroespaciais financiados por governos nos Estados Unidos e na Alemanha estimulam ainda mais a demanda ao especificar manufatura aditiva para componentes de satélites, consolidando uma posição tecnológica avançada que os fornecedores de matérias-primas irão escalar ao longo da década.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio estrutural na fabricação de papel e carpetes | -0.7% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Volatilidade nos preços dos monômeros de matéria-prima | -0.5% | Global com exposição na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentações crescentemente restritivas relacionadas a PFAS em aglutinantes de fluoropolímeros | -0.3% | América do Norte e UE na liderança | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio Estrutural na Fabricação de Papel e Carpetes
A digitalização continua reduzindo a demanda por papéis de impressão gráfica, eliminando volumes antes constantes de aglutinantes de copolímero de amido e acetato de vinila utilizados no dimensionamento de superfícies. A demanda por carpetes em reformas residenciais também está diminuindo em favor de pisos vinílicos de luxo e pisos laminados que utilizam químicas adesivas diferentes, minando as vendas de aglutinantes de látex na América do Norte e na Europa Ocidental. Os segmentos de papel de embalagem e papel tissue ainda crescem, mas exigem aditivos de resistência úmida mais elevados e aglutinantes de base biológica com diferentes balanços de formulação, obrigando os produtores a redesenhar suas linhas. A International Paper anunciou sua fusão com a DS Smith, posicionando a embalagem à base de fibra para atender ao comércio eletrônico, criando bolsões de oportunidade para novos aglutinantes aquosos. O efeito líquido sobre o volume total de aglutinante polimérico é modestamente negativo porque as novas categorias têm maior valor unitário, mas menores taxas de absorção úmida, resultando em menor tonelagem. As unidades regionais paralisadas desde 2023 dificilmente serão reativadas, consolidando a mudança estrutural.
Volatilidade nos Preços dos Monômeros de Matéria-Prima
Os preços do ácido acético, do acrilato de butila e do estireno oscilaram 30% em intervalos de seis meses desde 2024, em razão de paralisações em refinarias, congestionamento no transporte marítimo e tensões geopolíticas que perturbaram o fornecimento. Produtores de aglutinantes menores, sem integração retroativa, absorvem picos de custo que corroem as margens e limitam o capital para inovação. Os formuladores asiáticos enfrentam riscos cambiais adicionais quando os carregamentos à vista são precificados em USD, obrigando-os a fazer hedge ou reduzir a validade das cotações. Algumas multinacionais diversificaram por meio de contratos de longo prazo com rotas biológicas, assegurando matéria-prima derivada de etanol de cana-de-açúcar ou frações de tall oil, suavizando assim as curvas de custo. A abordagem exige certificação pelo ISCC PLUS ou esquemas comparáveis de balanço de massa para satisfazer os auditores de selos ecológicos, acrescentando custos administrativos. Apesar desses esforços, a turbulência prolongada de preços ainda atrasa as tabelas de preços dos clientes e complica o orçamento para fabricantes de tintas e adesivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Acetato de Vinila Mantém a Liderança por Meio de Versatilidade e Adequação RegulatóriaO acetato de vinila deteve 37,68% do mercado de aglutinante polimérico em 2025 e está previsto para registrar um CAGR de 5,83% até 2031, evidenciando sua adaptabilidade a tintas à base de água com baixo teor de COV e a pastas para baterias emergentes que exigem dispersões coloidais estáveis. Químicas complementares, como os acrílicos puros, dominam as formulações de camada de acabamento premium que exigem resistência à gização, enquanto os estireno-acrílicos atendem a tintas internas econômicas e determinadas saturações de papel. Lotes piloto de origem biológica recentes demonstram que o acetato de vinila pode incorporar ácido acético de fermentação sem alterar o desempenho do polímero, alinhando a matriz às metas de descarbonização do Escopo 3.
A pesquisa contínua em tecnologia de autorreticulação está aprimorando a vantagem competitiva do acetato de vinila ao aumentar a resistência ao bloqueio e a resistência precoce à água em tintas externas, características antes reservadas aos acrílicos puros. A incorporação de tensoativos reativos melhora a durabilidade à abrasão enquanto reduz a migração de tensoativos livres, um atributo que aumenta a resistência a manchas em paredes internas.
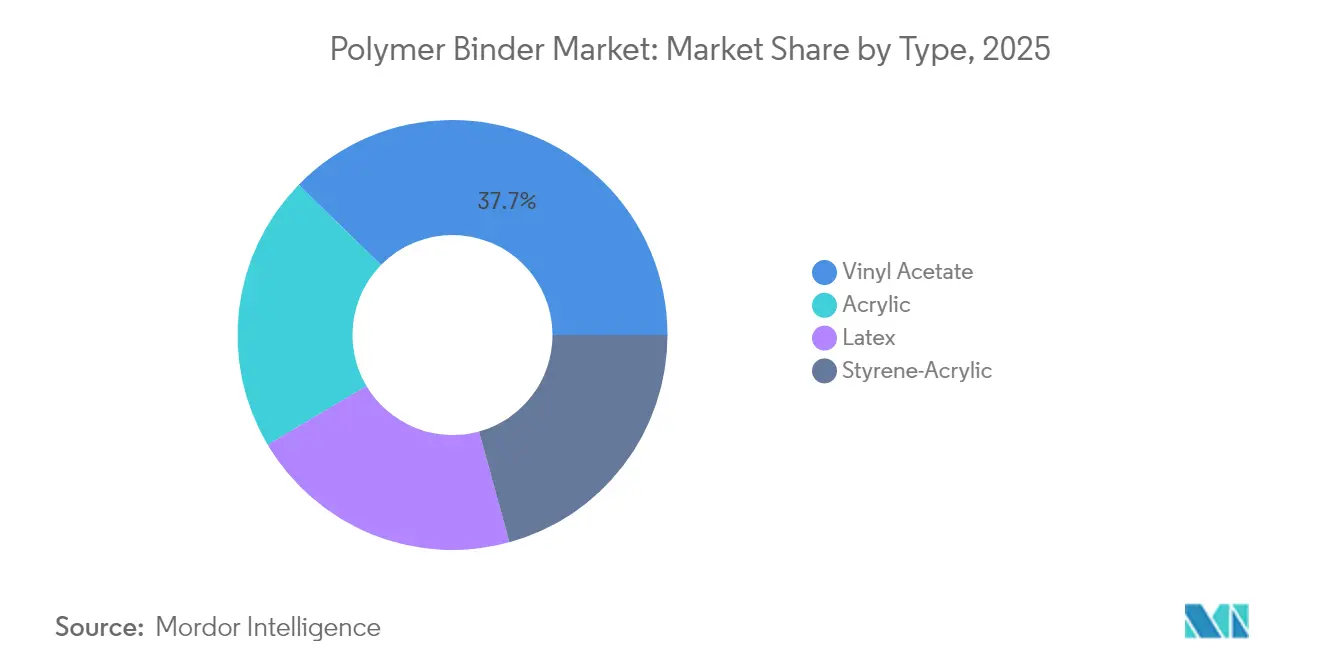
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Forma:
As Categorias Líquidas Preservam o Domínio à Medida que a Migração para Sistemas à Base de Água se AceleraAs dispersões líquidas responderam por 64,10% do tamanho do mercado de aglutinante polimérico em 2025 e estão projetadas para registrar um CAGR de 5,14% até 2031, à medida que formuladores em todo o mundo substituem sistemas à base de solvente por alternativas de baixa viscosidade à base de água. A facilidade de bombeamento, mistura e filtragem nas linhas de tinta existentes elimina alterações de processo custosas, permitindo que revestidores pequenos e médios cumpram os limites de COV dentro de orçamentos apertados. Os líquidos de alto teor de sólidos estão penetrando nos revestimentos de manutenção industrial, oferecendo baixos pontos de fulgor e tempos de cura acelerados em comparação com os epóxis bicomponentes tradicionais. Os aglutinantes em pó mantêm relevância na manufatura aditiva e em determinados acabamentos têxteis que exigem longa vida útil sem refrigeração, mas o fornecimento permanece restrito a plantas especializadas com rigorosos controles de morfologia de partículas.
Por Aplicação:
Revestimentos Ancoram a Receita enquanto Usos Emergentes Impulsionam Crescimento IncrementalOs revestimentos mantiveram 41,62% da demanda de 2025 no mercado de aglutinante polimérico, à medida que residências, gestores de infraestrutura e acabadores OEM priorizaram estética e proteção. A escala de volume do segmento sustenta a economia das plantas fornecedoras, mas sua taxa de crescimento fica aquém do CAGR de 5,98% previsto para "Outras Aplicações", um grupo que abrange baterias, impressão 3D e filtração especializada. Os adesivos permanecem um nicho de crescimento médio estável, aproveitando copolímeros de acetato de vinila–etileno que oferecem alta resistência a verde em vedação de caixas de papelão e instalação de parquete. Os usos no acabamento têxtil continuam migrando para a Ásia, combinando-se com exportações de vestuário funcional para manter tonelagens respeitáveis apesar da concorrência dos não tecidos unidos mecanicamente.
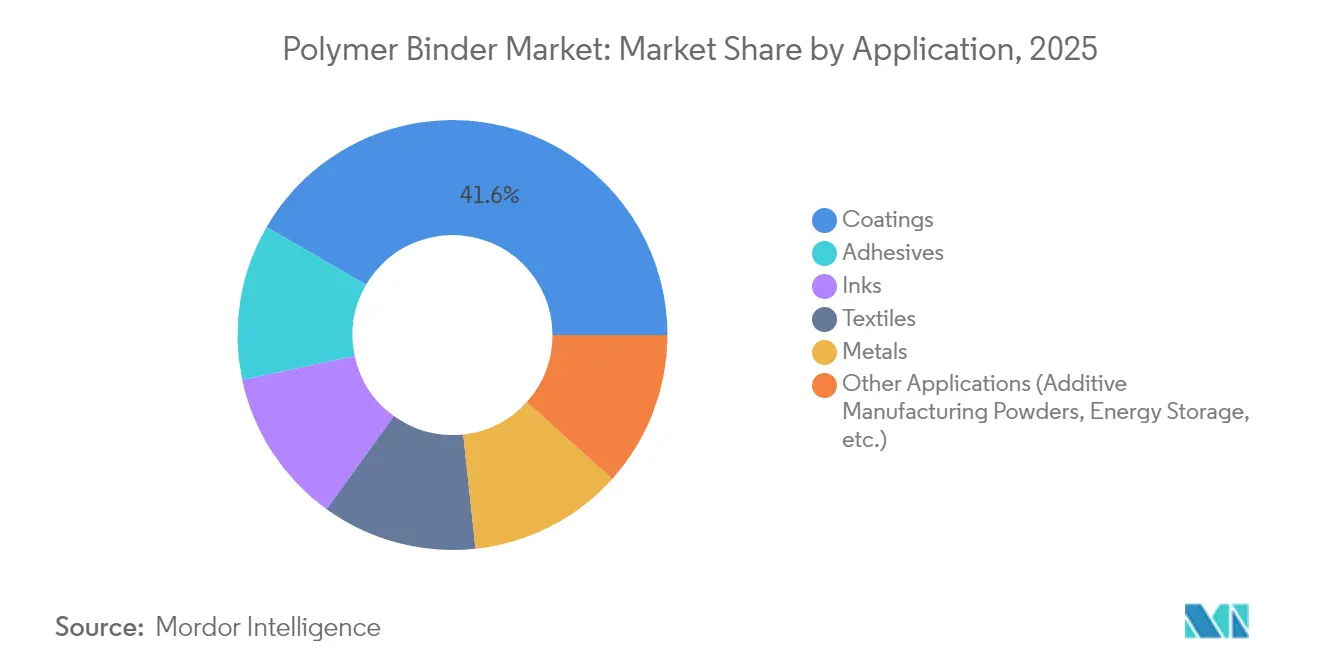
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Aglutinantes Poliméricos da APAC
A Ásia-Pacífico respondeu por 54,20% da receita de 2025 e tem previsão de superar todas as regiões com um CAGR de 5,19%, consolidando seu duplo papel como líder em volume e motor de crescimento. As expansões de megacidades da China e a renovação de blocos de apartamentos mais antigos sustentam uma enorme demanda por revestimentos de paredes externas que dependem de aglutinantes versáteis de acetato de vinila. Ao mesmo tempo, os fabricantes de baterias do país estão comissionando linhas de materiais ativos de cátodo em ritmo recorde, cada uma exigindo cadeias de fornecimento dedicadas de aglutinantes com rigorosos limites de impurezas.
Mercado de Aglutinantes Poliméricos da América do Norte e Europa
A América do Norte apresenta dinâmicas de demanda maduras, orientadas pela substituição e moderadas por mudanças de formulação impulsionadas pela regulamentação. As agências estaduais dos Estados Unidos impõem limites de COV mais baixos do que as linhas de base federais, enquanto os códigos de construção canadenses agora fazem referência a metas de carbono incorporado. A Europa mantém seu papel como referência regulatória, impulsionando a adoção antecipada de aglutinantes acrílicos aquosos e híbridos de silicone sem flúor. As propostas sobre PFAS adicionam urgência, levando os formuladores a liquidar estoques e garantir químicas alternativas.

Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação a emissões, microplásticos e produtos químicos fluoropolímeros, o que está acelerando a transição de ligantes à base de solventes para sistemas à base de água e ligantes alternativos em revestimentos, adesivos e usos finais relacionados. Na União Europeia, o Regulamento (UE) 2023/2055 sobre micropartículas de polímeros sintéticos adiciona novas obrigações de conformidade relacionadas à prevenção da liberação ambiental, incluindo um prazo de outubro de 2026 para que os fornecedores forneçam instruções de uso e descarte para produtos que contenham as micropartículas cobertas.
Nos Estados Unidos, a conformidade com emissões atmosféricas continua sendo um fator impulsionador de investimentos em controles e monitoramento no nível das plantas. Em março de 2026, a Agência de Proteção Ambiental dos EUA finalizou alterações ao NESHAP para a Produção de Poliéter Poliois, que revisam os requisitos MACT para itens como recipientes de armazenamento e vazamentos de equipamentos, reforçando as expectativas de um controle mais rigoroso de poluentes atmosféricos perigosos em locais químicos relevantes. Separadamente, a incerteza da política comercial adiciona risco de custo para insumos e intermediários importados, com o Representante Comercial dos EUA delineando uma transição, em 24 de julho de 2026, de uma tarifa temporária de 10% da Seção 122 para uma estrutura tarifária escalonada da Seção 301, que afeta certas importações da China.
Análise da cadeia de valor
A cadeia de valor dos ligantes poliméricos começa com matérias-primas e intermediários upstream, como monômeros derivados de petroquímicos (por exemplo, acetato de vinila, acrílicos, derivados de estireno), juntamente com rotas emergentes de origem biológica que exigem esquemas de cadeia de custódia por terceiros (por exemplo, ISCC PLUS) para atender aos requisitos de rótulos ecológicos e de aquisição downstream. Os fabricantes de ligantes polimerizam e convertem esses insumos em emulsões/látices, soluções, pós e graus de alto teor de sólidos, e então fornecem suporte à formulação e documentação de qualidade aos clientes downstream. Os produtores de revestimentos e adesivos são o maior canal de tração por volume, enquanto baterias e manufatura aditiva criam demanda de especificações mais elevadas que aumenta os requisitos de qualificação (pureza, controle do tamanho das partículas, reologia) e fortalece a fidelidade aos fornecedores.
As operações midstream incluem mistura, pacotes de estabilização, embalagem (tambores, IBCs, granel) e armazenamento e transporte com controle de temperatura ou de contaminação, o que ajuda a manter a estabilidade da dispersão e o desempenho consistente da aplicação. A distribuição normalmente ocorre por meio de redes regionais para reduzir os prazos de entrega e amortecer a volatilidade nos preços dos monômeros, que apresentou variações acentuadas desde 2024 em insumos-chave como ácido acético, acrilato de butila e estireno. Para reduzir a exposição, fornecedores maiores enfatizam cada vez mais a integração vertical retroativa e acordos de fornecimento de longo prazo, enquanto os OEMs e formuladores downstream priorizam fornecedores que possam fornecer qualidade consistente, documentação regulatória e atributos de sustentabilidade em escala.
Cenário Competitivo
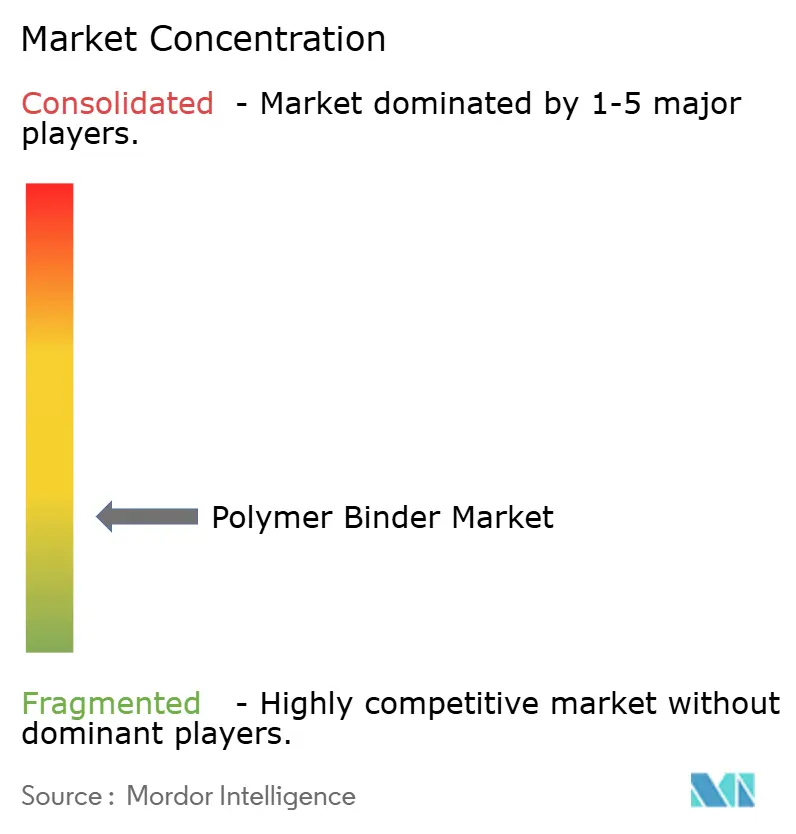
O mercado é altamente fragmentado. A concorrência no mercado de aglutinante polimérico centra-se em uma combinação de escala, profundidade regional e amplitude tecnológica. As expansões estratégicas de capacidade se alinham com os pontos de interesse regionais e de uso final. A sustentabilidade agora impulsiona a diferenciação tanto quanto o desempenho técnico. As empresas quantificam a intensidade de gases de efeito estufa do berço ao portão e divulgam as reduções alcançadas por meio de eletricidade renovável, captura de carbono e adoção de matérias-primas biológicas. Os clientes alinham as políticas de compra de acordo com isso, introduzindo matrizes de pontuação internas que favorecem fornecedores com avaliações de ciclo de vida verificadas por terceiros.
Líderes do Setor de Aglutinante Polimérico
Dow
Celanese Corporation
Arkema
Wacker Chemie AG
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aglutinantes Poliméricos
- AkzoNobel N.V.
- Arkema
- Ashland
- BASF
- Celanese Corporation
- Covestro AG
- DCC (Dairen Chemical Corp.)
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- H.B. Fuller Co.
- Solvay
- Synthomer Plc
- The Lubrizol Corporation
- Toagosei Co., Ltd.
- Trinseo
- Wacker Chemie AG

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais visível está nos sistemas de ligantes de alto desempenho e baixa emissão, onde a pressão regulatória e os novos requisitos de uso final se cruzam. Em revestimentos de construção e industriais, os limites de VOC mais rígidos em partes da América do Norte e da Europa reforçam a demanda por emulsões à base de água e sistemas autorreticulantes que atendem às metas de desempenho sem coalescentes ricos em solventes. Essa mudança cria espaço para fornecedores que possam entregar formulações de VOC muito baixo (incluindo sistemas habilitados por ligantes abaixo de 5 g/L referenciados pelo mercado), mantendo a durabilidade externa e a resistência precoce à água.
O armazenamento de energia está expandindo o conjunto de ligantes endereçável além do processamento convencional de PVDF/NMP, com lançamentos de empresas e roteiros públicos de P&D apoiando caminhos sem solvente ou aquosos. Em junho de 2026, a BASF apresentou o Oppanol N PLUS, um ligante à base de poliisobutileno posicionado para baterias de VE de próxima geração, incluindo baterias de estado sólido à base de sulfeto, projetado explicitamente para eliminar o uso do solvente NMP e substituir os ligantes convencionais de PVDF em aplicações específicas. Paralelamente, o roteiro Battery 2030+ destaca temas de inovação em ligantes, como ligantes autorreparáveis e mecanicamente adaptáveis para células de longa vida, alinhando-se ao trabalho contínuo do setor em arquiteturas de ligantes para anodos de silício (híbridos ramificados e reticulados) para gerenciar a grande expansão volumétrica durante a ciclagem. Em conjunto, esses sinais apontam para oportunidades para fornecedores de ligantes poliméricos que possam combinar estabilidade eletroquímica, adesão e capacidade de fabricação com atributos de sustentabilidade verificados e controle de qualidade escalável.
Recent Industry Developments in Mercado de Aglutinantes Poliméricos
- Julho de 2026: a Arkema colocou em operação uma expansão de capacidade de 15% para a produção de ligantes PVDF em sua planta em Kentucky, para apoiar a demanda de fabricação de baterias. A produção adicional melhora a disponibilidade de fornecimento de ligantes fluoropolímeros usados no processamento de eletrodos e reforça o posicionamento da Arkema em materiais especializados de qualidade para baterias, onde os ciclos de qualificação podem consolidar relacionamentos de longo prazo com os clientes.
- Junho de 2026: a BASF apresentou o Oppanol N PLUS, um ligante à base de poliisobutileno projetado para baterias de VE de próxima geração, incluindo baterias de estado sólido à base de sulfeto. O produto visa uma transição em relação ao ligante PVDF convencional e ao processamento com solvente NMP, expandindo a presença da BASF em formulações de ligantes para baterias de maior desempenho e caminhos de redução de solventes.
- Dezembro de 2024: a Arkema finalizou a aquisição do negócio de adesivos laminantes para embalagens flexíveis da Dow Inc. A transação ampliou o portfólio de adesivos da Arkema e o acesso downstream em aplicações de embalagens, o que pode impulsionar a demanda por químicas de ligantes compatíveis e apoiar a integração da plataforma de formulação entre as contas de clientes.


Mercado de Aglutinantes Poliméricos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
O mercado de ligantes poliméricos, para este estudo, abrange materiais poliméricos vendidos como ligantes que possibilitam a adesão e a formação de filme em usos finais como revestimentos, adesivos, têxteis, tintas e aplicações industriais relacionadas, medido como receita de vendas de ligantes em todas as regiões.
Exclusões de escopo: produtos finais downstream em que o ligante já está incorporado (por exemplo, tintas embaladas, adesivos finalizados ou produtos impressos) são excluídos, e o valor da mão de obra de aplicação e dos equipamentos não é contabilizado.
Visão geral da segmentação
- Por Tipo
- Acetato de Vinila
- Acrílico
- Estireno-Acrílico
- Látex
- Por Forma
- Pó
- Líquidos
- Alto Teor de Sólidos
- Por Aplicação
- Revestimentos
- Adesivos
- Têxteis
- Tintas de Impressão
- Metais
- Outras Aplicações (Pós para Manufatura Aditiva, Armazenamento de Energia, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento do pool de demanda e do contexto de fornecimento para os setores consumidores de ligantes, e então a vinculação de como as escolhas de química de ligantes mudam com a regulamentação e a produção do mercado final. Fontes públicas foram usadas para ancorar o modelo, incluindo séries de construção e manufatura do US Census Bureau, dados de minerais do USGS que frequentemente acompanham atividades relacionadas à construção e revestimentos, indicadores de produção industrial do Eurostat e fluxos comerciais do UN Comtrade para categorias relevantes de polímeros e produtos químicos.
Também analisamos informações divulgadas por produtores e grandes usuários finais por meio de relatórios anuais, apresentações a investidores, relatórios de sustentabilidade e fichas técnicas de produtos, o que ajudou a confirmar as formas típicas de ligantes e a tração prática por parte de formuladores e equipes de aquisição. Para preencher as lacunas restantes, utilizamos algumas assinaturas de dados pagos para informações financeiras e de inteligência de empresas, bancos de dados de patentes para acompanhar a direção tecnológica, e um banco de dados de embarques de importação e exportação em nível de remessa para verificar direcionalmente os volumes vinculados ao comércio. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram referenciados para coleta, verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em confirmar o que os compradores realmente adquirem como ligante versus aditivos adjacentes, e como as mudanças de preço e mix se manifestam em revestimentos, adesivos, têxteis, tintas e casos de uso em metais. Conversamos com uma combinação de fornecedores de matéria-prima, formuladores, distribuidores e equipes de aquisição ou de plantas, e então comparamos os dados entre APAC, EMEA e Américas para reduzir a dependência dos padrões de compra de uma única região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 13% | APAC: 47% |
| Nível médio: 55% | Líderes funcionais/de unidade: 38% | EMEA: 32% |
| Participantes menores: 18% | Gerentes: 49% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual indicadores de atividade de revestimentos, adesivos, têxteis, tintas e metais foram usados para reconstruir os pools de demanda de ligantes por região. Esses pools regionais foram convertidos em valor usando a intensidade de ligante em nível de aplicação e as faixas de preço realizadas.
Os totais foram então corroborados com aproximações seletivas bottom-up, como a consolidação de um conjunto amostrado de receitas de fornecedores por linhas de ligantes, a verificação do mix de canais com dados de distribuidores, e o teste de estresse dos volumes implícitos em relação a sinais comerciais. As principais entradas do modelo foram tratadas como variáveis com movimento de mercado visível, incluindo a produção de construção e os ciclos de renovação, índices de produção industrial, a adoção à base de água versus à base de solventes (frequentemente influenciada por regras relacionadas a VOC), mudanças nos tipos de resina usados por desempenho e custo, e a direção dos preços de matérias-primas vinculadas ao petróleo, que tende a influenciar os ASPs dos ligantes. A previsão baseou-se principalmente em análise de cenários, em que os casos base, conservador e de adoção mais rápida foram vinculados ao crescimento do mercado final e às mudanças de mix esperadas, conforme discutido de forma consistente nas entrevistas. Quando os dados bottom-up estavam incompletos para produtores menores, usamos benchmarking de pares por região e aplicação, e então reverificamos a participação implícita em relação ao feedback de especialistas antes de finalizar a curva de mercado.
Validação de dados e ciclo de atualização
Os resultados foram verificados por várias passagens, começando com verificações de unidades e lógica no nível de aplicação e região, seguidas por verificações de variância em relação a sinais independentes, como direção comercial, tendências de produção do mercado final e movimentos de preços observados. Quando um número se movia fora de uma faixa razoável, as premissas eram revisitadas e os especialistas relevantes eram recontatados para confirmar se isso refletia uma mudança real de mercado ou uma correção de entrada.
Antes da aprovação final, uma segunda revisão por analista é realizada para manter as etapas de cálculo, a lógica de conversão e as premissas consistentes ao longo do período histórico e da previsão. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais (por exemplo, mudanças regulatórias, grandes movimentos de capacidade ou variações acentuadas de matérias-primas). Imediatamente antes da entrega, fazemos uma verificação final das principais entradas para que os clientes recebam uma visão atualizada.
Tamanho do mercado de ligantes poliméricos da Mordor Intelligence em comparação com outras estimativas publicadas
É comum ver diferentes tamanhos de mercado para ligantes poliméricos porque os estudos publicados nem sempre contabilizam as mesmas químicas, formas e usos finais de ligantes. Eles também diferem na forma como cronometram os preços e nas premissas de conversão de moeda, e alguns estudos escolhem anos-base diferentes, o que altera o número de mercado atual reportado.
Ao acompanhar o mix de formas de ligantes, os sinais de consumo por uso final e a lógica de atualização anual de preços, a Mordor Intelligence mantém o modelo centrado nas receitas de ligantes vinculadas à demanda de revestimentos, adesivos, têxteis, tintas e metais, em vez de se expandir para o valor de produtos finais ou categorias mais amplas de polímeros. As principais lacunas geralmente vêm de escolhas de escopo, como se ligantes de poliuretano e poliéster estão incluídos, como a adoção à base de água é projetada, e se os ASPs são escalonados usando faixas impulsionadas por matérias-primas versus um fator de inflação fixo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 39,84 bilhões de USD (2026) | |
| Editora Global de Pesquisa A | 37,10 bilhões de USD (2024) | Usa um ano-base e uma janela de crescimento diferentes, e o valor atual é apresentado mais cedo no ciclo, o que pode subestimar o aumento posterior de ASP impulsionado pelo mix decorrente da adoção à base de água e das mudanças de resina. |
| Relatório Global do Setor B | 42,50 bilhões de USD (2023) | Pode tratar o mercado de forma mais ampla, incorporando químicas de ligantes adicionais e usos adjacentes de polímeros, e também pode refletir um ano de ponto de preço mais alto, o que eleva o valor mesmo que os volumes sejam semelhantes. |
A tabela mostra que a diferença pode ser atribuída principalmente à seleção do ano e ao que é contabilizado como ligante versus uma categoria adjacente de polímero. Quando os limites de escopo permanecem restritos e entradas como a produção do mercado final, a mudança de mix e o momento dos preços são explicitamente verificados, o tamanho de mercado resultante fica mais fácil de rastrear, explicar e atualizar de forma consistente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de aglutinante polimérico e sua projeção de crescimento?
O mercado é avaliado em USD 39,84 bilhões em 2026 e está projetado para atingir USD 49,36 bilhões até 2031, avançando a um CAGR de 4,38%
Qual aplicação lidera a demanda no mercado de aglutinante polimérico?
Os revestimentos arquitetônicos e industriais juntos asseguraram 41,62% da receita de 2025, mantendo a maior participação em razão da atividade contínua de construção e manutenção
Por que o acetato de vinila é importante para o setor de aglutinante polimérico?
O acetato de vinila combina forte adesão, compatibilidade com baixo teor de COV e eficiência de custo, permitindo cobrir revestimentos convencionais enquanto penetra em novas formulações de eletrodos de baterias, e alcança uma perspectiva de CAGR de 5,83%
Qual região está se expandindo mais rapidamente no mercado de aglutinante polimérico?
A Ásia-Pacífico lidera tanto em volume quanto em crescimento, registrando um CAGR de 5,19% até 2031, à medida que a China, a Índia e o Sudeste Asiático investem em construção civil, plantas de baterias e centros de manufatura
Página atualizada pela última vez em:



