
Tamaño y Participación del Mercado de Aglutinante Polimérico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 39.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 49.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.38 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
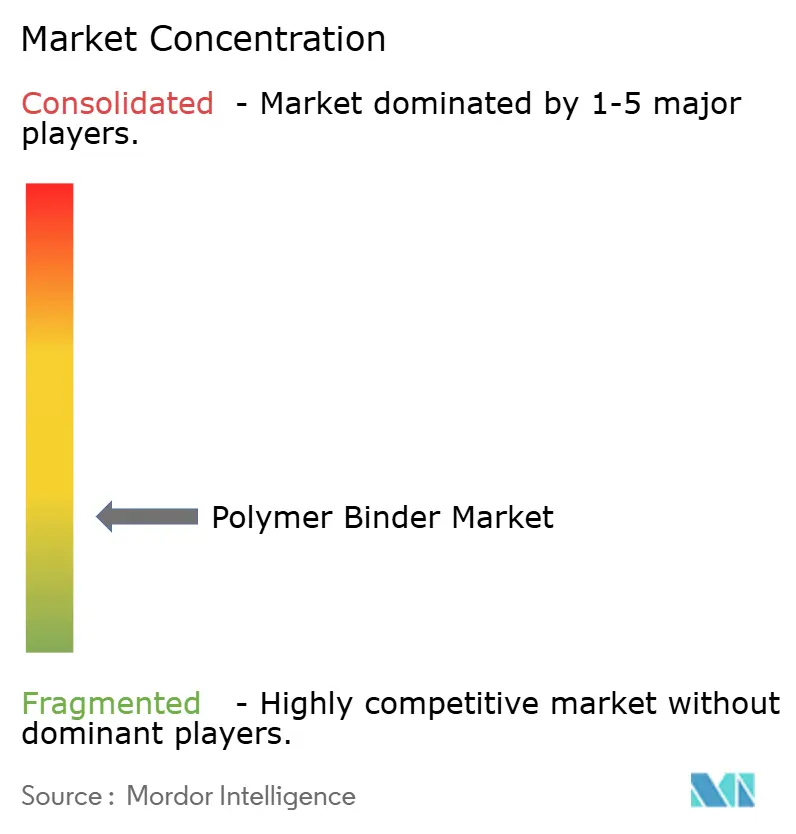
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aglutinante Polimérico por Mordor Intelligence
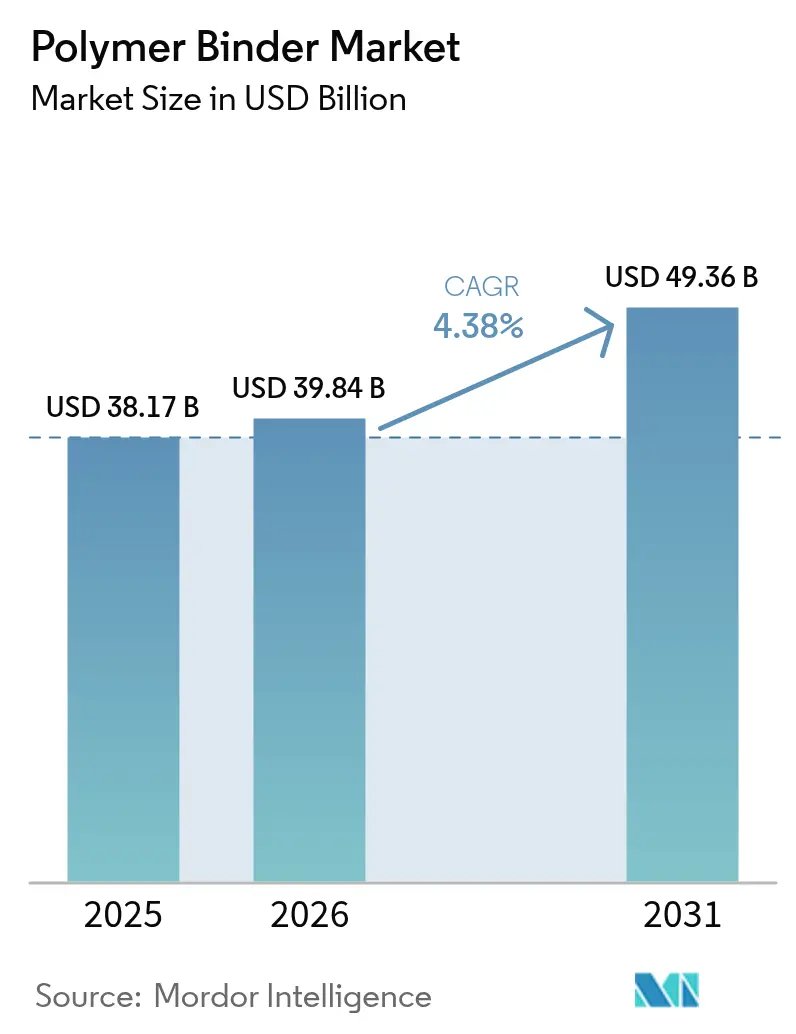
El tamaño del Mercado de Aglutinante Polimérico en 2026 se estima en USD 39,84 mil millones, creciendo desde el valor de 2025 de USD 38,17 mil millones con proyecciones para 2031 que muestran USD 49,36 mil millones, creciendo a una CAGR del 4,38% durante 2026-2031. Los revestimientos arquitectónicos e industriales continúan siendo el pilar del consumo; sin embargo, los electrodos de baterías, la fabricación aditiva de lecho en polvo y el envasado de economía circular están generando nuevos volúmenes mensurables que compensan las caídas en los usos tradicionales de papel y alfombras. Las formulaciones líquidas en base acuosa han pasado a la corriente principal a medida que las regulaciones en América del Norte, Europa y partes de Asia restringen las emisiones de disolventes, impulsando innovaciones químicas que preservan la adhesión mientras reducen los COV. El acetato de vinilo continúa superando a las químicas competidoras gracias a su amplia ventana de formulación, competitividad en precios y compatibilidad con sistemas de bajo contenido en COV, mientras que los grados de origen biológico actualmente en fase piloto prometen menores huellas de carbono. La presión competitiva se expresa cada vez más a través de compromisos de sostenibilidad, ampliaciones de capacidad regional y alianzas técnicas que protegen la propiedad intelectual en las emergentes aplicaciones de baterías e impresión 3D.
Conclusiones Clave del Informe
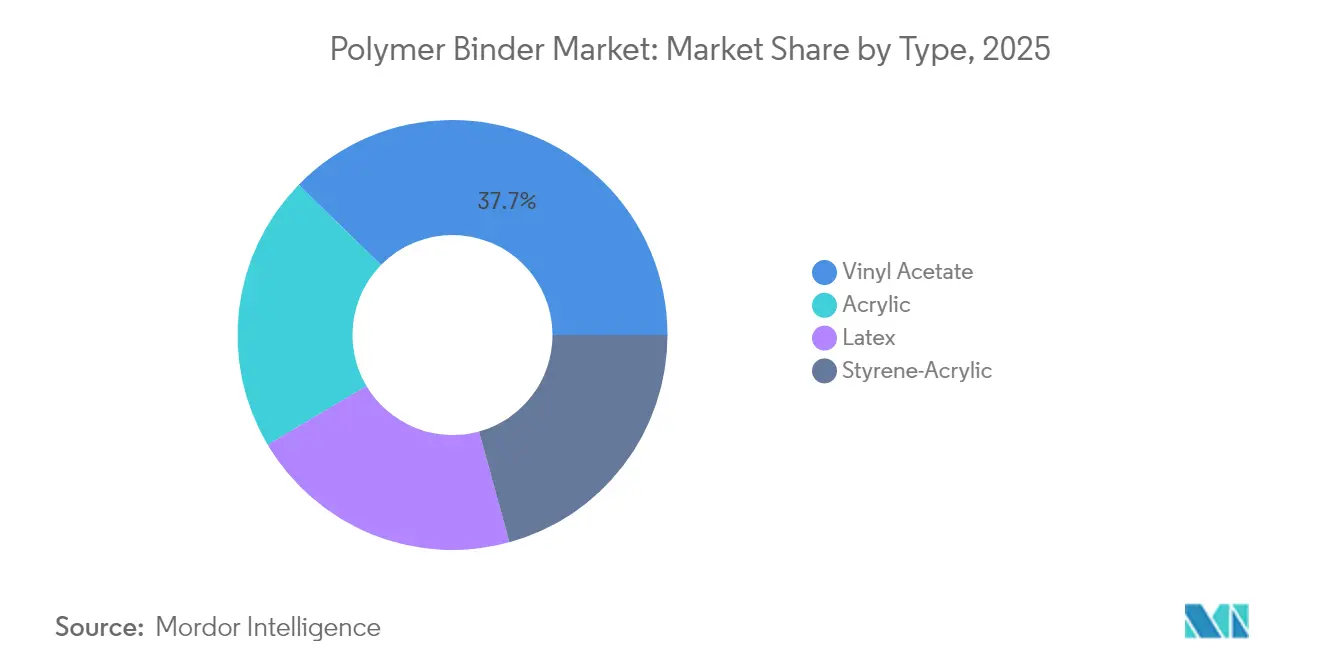
- Por tipo, el acetato de vinilo lideró con una participación del 37,68% del mercado de aglutinante polimérico en 2025 y se espera que se expanda a una CAGR del 5,83% hasta 2031.
- Por forma, los grados líquidos mantuvieron el 64,10% de los ingresos de 2025 y avanzan a una CAGR del 5,14% a medida que los productores continúan orientándose hacia los sistemas en base acuosa.
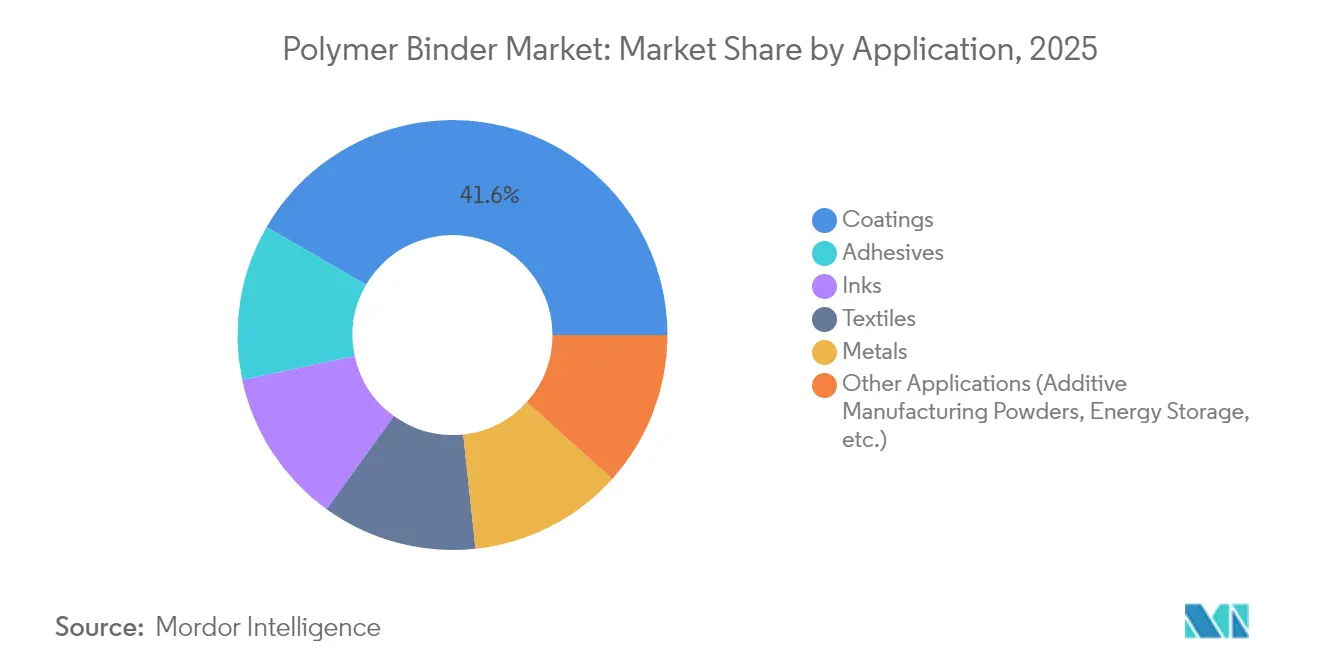
- Por aplicación, los revestimientos representaron el 41,62% de la participación en ingresos del mercado de aglutinante polimérico en 2025, mientras que el grupo de "Otras Aplicaciones" está proyectado para acelerarse a una CAGR del 5,98% hasta 2031.
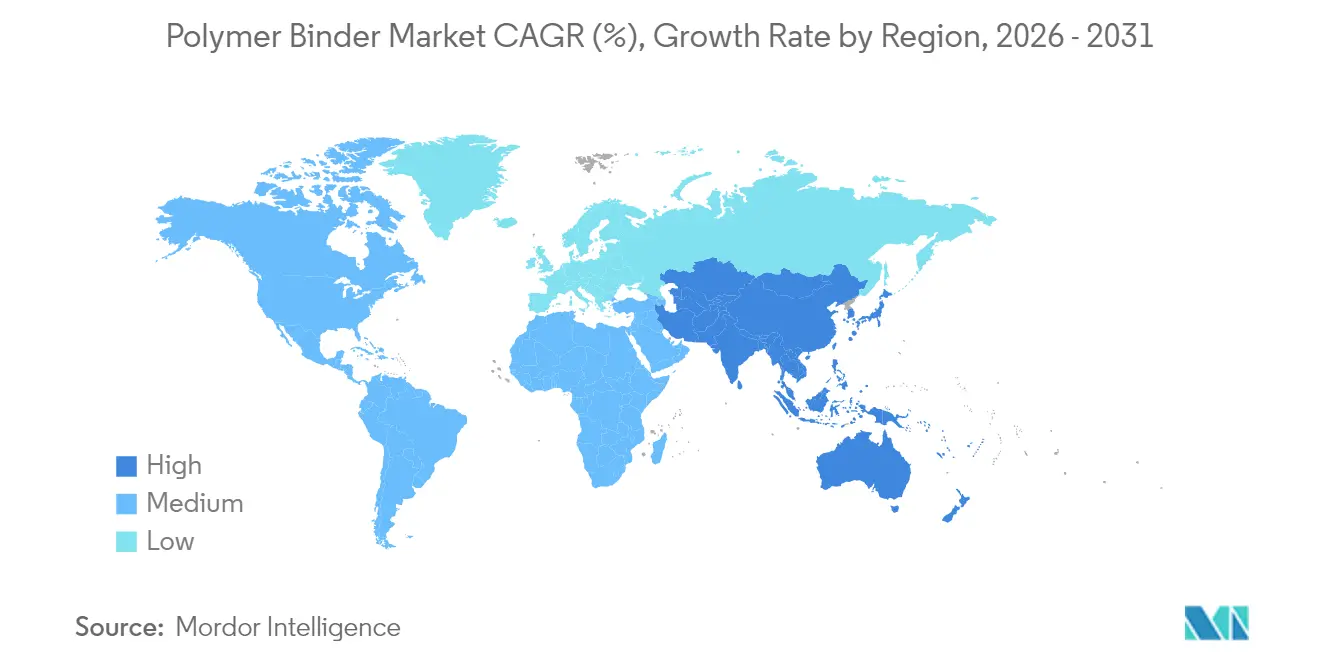
- Por geografía, Asia-Pacífico representó el 54,20% de la demanda de 2025 y se prevé que crezca más rápidamente a una CAGR del 5,19%, reflejando el auge simultáneo de la construcción y la fabricación de baterías.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de revestimientos arquitectónicos e industriales | +1.2% | Global con Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Rápida transición hacia formulaciones en base acuosa de bajo contenido en COV | +0.8% | América del Norte y la UE como primeros adoptantes, Asia-Pacífico siguiendo | Corto plazo (≤ 2 años) |
| Adopción creciente de aglutinantes poliméricos en electrodos de baterías de iones de litio | +0.6% | Asia-Pacífico como núcleo con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Uso en expansión en la fabricación aditiva de lecho en polvo | +0.4% | Centros de innovación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Investigación y Desarrollo de aglutinantes de base biológica para el cumplimiento de la economía circular | +0.3% | La UE a la cabeza, América del Norte siguiendo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Revestimientos Arquitectónicos e Industriales
La urbanización, la renovación de infraestructuras y las mayores expectativas de rendimiento en climas adversos impulsan a los formuladores de revestimientos a especificar aglutinantes poliméricos avanzados que ofrezcan durabilidad, resistencia a las manchas y retención del color bajo la humedad tropical o los severos ciclos de hielo y deshielo en invierno. Las emulsiones en base acuosa representaron casi dos tercios de las nuevas formulaciones de revestimientos arquitectónicos en 2025, un hito que refleja normativas de emisiones más estrictas y las preferencias de los usuarios finales por productos de bajo olor. Las instalaciones industriales están adoptando híbridos epoxi-acrílicos de alto contenido en sólidos para ampliar los intervalos de mantenimiento en puentes, tuberías y material rodante, aprovechando químicas de aglutinante que resisten la inmersión química y el choque térmico. Las pinturas de exterior premium integran sistemas de acetato de vinilo autocreticulantes que reducen la demanda de coalescentes, recortando las emisiones de COV sin comprometer la integridad de la película. La tendencia de mejora es particularmente visible en China, India e Indonesia, donde los programas masivos de vivienda se combinan con el aumento de la renta disponible para elevar las expectativas de longevidad de las fachadas. Los grupos multinacionales de revestimientos localizan las cadenas de suministro, anclando la demanda regional de materias primas de aglutinante fiables.
Rápida Transición hacia Formulaciones en Base Acuosa de Bajo Contenido en COV
Los reguladores ahora imponen límites de COV muy por debajo de 50 g/L en revestimientos para edificios, convirtiendo los sistemas de base disolvente tradicionales en productos de nicho en un plazo de dos años en California y varios estados de la UE. Los productores de aglutinantes respondieron con emulsiones acrílicas y vinílico-acrílicas capaces de formar películas duras y resistentes a los productos químicos a temperatura ambiente manteniendo los COV muy por debajo de 5 g/L. Por ejemplo, el aglutinante acrílico ML-520 de Dow alcanza calificaciones de durabilidad en exteriores comparables a las de los alquídicos de base disolvente de larga trayectoria[1]Dow, "MULTILOBE ML-520 Aglutinante Acrílico," dow.com. Los arquitectos y los propietarios concienciados con la salud aceleraron la adopción al especificar pinturas de cero olor para escuelas y hospitales, creando un efecto de atracción que se extiende más allá de las regiones reguladas. Los proveedores de equipos también se adaptaron; los fabricantes de pistolas de pulverización lanzaron boquillas optimizadas para pinturas en base acuosa de baja viscosidad, reduciendo la niebla de pulverización y facilitando el cambio para los contratistas. Los mercados de construcción asiáticos siguen rápidamente a medida que las empresas de revestimientos orientadas a la exportación alinean sus formulaciones para cumplir con las ecoetiquetas de la UE. El consiguiente aumento de la demanda de aglutinantes compatibles con el agua ha acortado los ciclos de pedido, obligando a algunos proveedores a operar las plantas casi a plena capacidad.
Adopción Creciente de Aglutinantes Poliméricos en Electrodos de Baterías de Iones de Litio
La electrificación de la movilidad transformó la base de clientes de los productores de aglutinantes al introducir gigafábricas que consumen grados especiales en volúmenes nunca vistos hace cinco años. Los revestimientos de cátodo y ánodo requieren aglutinantes que toleren altos voltajes, soporten cientos de ciclos de carga y mantengan la adhesión sobre láminas de aluminio y cobre tras la exposición a disolventes de electrolito. Los fabricantes de celdas chinos y surcoreanos han emitido contratos de aprovisionamiento plurianuales para asegurar una calidad fiable, recompensando a los proveedores que pueden documentar una pureza de iones metálicos inferior a 50 ppm y un tamaño de partícula inferior a 500 nm. Celanese amplió su cartera con aglutinantes de poliamida flexibles adaptados a las capas de gestión térmica dentro de los paquetes de baterías.
Uso en Expansión en los Procesos de Fabricación Aditiva de Lecho en Polvo
Las impresoras de fusión de lecho en polvo para piezas aeroespaciales, dentales y de automoción de alto rendimiento necesitan aglutinantes poliméricos que fluyan suavemente a temperatura ambiente pero que se fusionen rápidamente cuando son alcanzados por láseres o haces de electrones. La reología, la curva de descomposición térmica y el perfil de gases emitidos deben alinearse con los parámetros de la máquina para evitar deformaciones o vacíos. Equipos de investigación de universidades norteamericanas publicaron estudios utilizando aglutinantes acrílico-uretano multifuncionales para alcanzar resistencias a la tracción superiores a 75 MPa en impresiones reforzadas con fibra de carbono[2]MDPI, "Rendimiento de los Aglutinantes Acrílico-Uretano Multifuncionales en la Fabricación Aditiva," mdpi.com. Las empresas químicas respondieron introduciendo aglutinantes en polvo de distribución estrecha con revestimientos antiestáticos que minimizan la aglomeración durante el almacenamiento en climas húmedos. Los primeros adoptantes informan de tasas de construcción un 15% más rápidas tras la optimización del aglutinante, validando la propuesta de valor a pesar del mayor coste de las materias primas. Los proyectos aeroespaciales financiados por el gobierno en los Estados Unidos y Alemania estimulan aún más la demanda al especificar la fabricación aditiva para componentes de satélites, consolidando una cabeza de playa tecnológica que los proveedores de materias primas ampliarán a lo largo de la década.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Declive estructural en la fabricación de papel y alfombras | -0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Volatilidad en los precios de los monómeros clave como materias primas | -0.5% | Global con exposición en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones relacionadas con las PFAS sobre los aglutinantes de fluoropolímero | -0.3% | América del Norte y la UE a la cabeza | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Declive Estructural en la Fabricación de Papel y Alfombras
La digitalización sigue reduciendo la demanda de papeles de impresión gráfica, eliminando volúmenes que antes eran estables para los aglutinantes de copolímero de almidón y acetato de vinilo utilizados en el encolado superficial. La demanda de alfombras en la renovación residencial también está disminuyendo en favor de las losetas de vinilo de lujo y los suelos laminados que utilizan diferentes químicas adhesivas, reduciendo las ventas de aglutinante de látex en América del Norte y Europa Occidental. Los segmentos de papel de embalaje y papel tisú siguen creciendo, aunque requieren aditivos de mayor resistencia en húmedo y aglutinantes de base biológica que exigen diferentes equilibrios de formulación, obligando a los productores a rediseñar sus líneas. International Paper anunció su fusión con DS Smith, posicionando el envasado a base de fibra para servir al comercio electrónico, creando bolsas de oportunidad para nuevos aglutinantes acuosos. El efecto neto sobre el volumen total de aglutinante polimérico es modestamente negativo porque los grados emergentes tienen un mayor valor unitario pero menores tasas de absorción en húmedo, lo que resulta en un menor tonelaje. Es poco probable que las plantas regionales paralizadas desde 2023 se reactiven, consolidando el cambio estructural.
Volatilidad en los Precios de los Monómeros Clave como Materias Primas
Los precios del ácido acético, el acrilato de butilo y el estireno han oscilado un 30% en intervalos de seis meses desde 2024, a medida que las paradas en refinerías, la congestión del transporte marítimo y las tensiones geopolíticas perturbaron el suministro. Los productores de aglutinantes más pequeños que carecen de integración hacia atrás absorben los picos de coste que erosionan los márgenes y restringen el capital para la innovación. Los formuladores asiáticos enfrentan riesgos cambiarios adicionales cuando los cargamentos al contado se fijan en USD, lo que les obliga a cubrirse o a acortar la validez de las cotizaciones. Algunas multinacionales se diversificaron mediante contratos a largo plazo de rutas biológicas, asegurando materias primas derivadas del etanol de caña de azúcar o fracciones de tall oil, suavizando así las curvas de costes. El enfoque requiere certificación bajo ISCC PLUS u esquemas equivalentes de balance de masa para satisfacer a los auditores de ecoetiquetas, añadiendo una carga administrativa. A pesar de estos esfuerzos, la turbulencia sostenida de precios aún retrasa las listas de precios de los clientes y complica la elaboración de presupuestos para los fabricantes de pinturas y adhesivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Acetato de Vinilo Mantiene el Liderazgo gracias a su Versatilidad y Adecuación RegulatoriaEl acetato de vinilo mantuvo el 37,68% del mercado de aglutinante polimérico en 2025 y se prevé que registre una CAGR del 5,83% hasta 2031, lo que subraya su adaptabilidad a las pinturas en base acuosa de bajo contenido en COV y a las pastas emergentes para baterías que exigen dispersiones coloidales estables. Las químicas complementarias, como los acrílicos puros, dominan las formulaciones de acabado premium que requieren resistencia al tizado, mientras que los estireno-acrílicos sirven para pinturas de interior económicas y determinadas saturaciones de papel. Los lotes piloto de origen biológico recientes demuestran que el acetato de vinilo puede incorporar ácido acético de fermentación sin alterar el rendimiento del polímero, alineando la matriz con los objetivos de descarbonización del Alcance 3.
La investigación continua en tecnología autocreticulante está agudizando la ventaja competitiva del acetato de vinilo al mejorar la resistencia al bloqueo y la resistencia temprana al agua en pinturas de exterior, características que antes estaban reservadas a los acrílicos puros. La incorporación de tensioactivos reactivos mejora la durabilidad al fregado al tiempo que reduce la migración de tensioactivos libres, un atributo que mejora la resistencia a las manchas en paredes interiores.
Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe


Por Forma:
Los Grados Líquidos Mantienen el Predominio a medida que se Acelera la Transición hacia los Sistemas en Base AcuosaLas dispersiones líquidas representaron el 64,10% del tamaño del mercado de aglutinante polimérico en 2025 y se proyecta que registren una CAGR del 5,14% hasta 2031, a medida que los formuladores de todo el mundo sustituyen los sistemas de base disolvente por alternativas diluidas en agua. Su facilidad de bombeo, mezcla y filtración en las líneas de pintura existentes elimina costosos cambios de proceso, permitiendo a los recubridores pequeños y medianos cumplir con los límites de COV dentro de presupuestos ajustados. Los líquidos de alto contenido en sólidos están penetrando en los revestimientos de mantenimiento industrial, ofreciendo bajos puntos de inflamación y tiempos de curado acelerados en comparación con los epoxi tradicionales de dos componentes. Los aglutinantes en polvo conservan su relevancia en la fabricación aditiva y en determinados acabados textiles que exigen una vida útil prolongada sin refrigeración, aunque el suministro sigue estando limitado a plantas especializadas con estrictos controles de morfología de partículas.
Por Aplicación:
Los Revestimientos Anclan los Ingresos mientras los Usos Emergentes Impulsan el Crecimiento IncrementalLos revestimientos mantuvieron el 41,62% de la demanda de 2025 en el mercado de aglutinante polimérico, ya que los hogares, los gestores de infraestructuras y los acabadores de fabricantes de equipos originales priorizaron la estética y la protección. La escala de volumen del segmento sustenta la economía de las plantas de suministro, aunque su tasa de crecimiento está por detrás de la CAGR del 5,98% prevista para "Otras Aplicaciones", un grupo que abarca baterías, impresión 3D y filtración especializada. Los adhesivos siguen siendo un nicho de crecimiento medio constante, aprovechando los copolímeros de acetato de vinilo-etileno que ofrecen una alta resistencia en verde en el sellado de cartones y la instalación de parqué. Los usos en acabado textil continúan migrando hacia Asia, combinándose con las exportaciones de ropa funcional para mantener un tonelaje respetable a pesar de la competencia de los no tejidos unidos mecánicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
Mercado de Aglutinantes Poliméricos en Asia-Pacífico
Asia-Pacífico aportó el 54,20% de los ingresos de 2025 y se prevé que supere a todas las regiones con una CAGR del 5,19%, consolidando su doble función como líder en volumen y motor de crecimiento. Las expansiones de megaciudades en China y la renovación de bloques de apartamentos más antiguos sostienen una enorme demanda de revestimientos para paredes exteriores que dependen de aglutinantes de acetato de vinilo versátiles. Al mismo tiempo, los fabricantes de baterías del país están poniendo en marcha líneas de materiales activos de cátodo a un ritmo récord, cada una de las cuales requiere cadenas de suministro de aglutinantes dedicadas con estrictos umbrales de impurezas.
Mercado de Aglutinantes Poliméricos en América del Norte y Europa
América del Norte exhibe una dinámica de demanda madura impulsada por la sustitución, moderada por cambios en la formulación derivados de la regulación. Las agencias estatales de los Estados Unidos impulsan umbrales de COV por debajo de los niveles federales de referencia, mientras que los códigos de construcción canadienses ahora hacen referencia a objetivos de carbono incorporado. Europa mantiene su papel como referente regulatorio, impulsando la adopción temprana de aglutinantes acrílicos a base de agua y de silicona híbrida libres de flúor. Las propuestas sobre PFAS añaden urgencia, lo que lleva a los formuladores a liquidar inventarios y asegurar químicas alternativas.

Panorama regulatorio
La regulación se está endureciendo en torno a las emisiones, los microplásticos y las químicas de fluoropolímeros, lo que está acelerando el cambio de los aglutinantes con base solvente hacia sistemas de base acuosa y aglutinantes alternativos en recubrimientos, adhesivos y otros usos finales relacionados. En la Unión Europea, el Reglamento (UE) 2023/2055 sobre micropartículas de polímeros sintéticos añade nuevas obligaciones de cumplimiento vinculadas a la prevención de la liberación al medio ambiente, incluido un plazo de octubre de 2026 para que los proveedores proporcionen instrucciones de uso y eliminación de los productos que contengan micropartículas reguladas.
En Estados Unidos, el cumplimiento de las emisiones atmosféricas sigue siendo un factor de inversión a nivel de planta en controles y monitoreo. En marzo de 2026, la Agencia de Protección Ambiental de EE. UU. finalizó las enmiendas al NESHAP para la Producción de Polioles de Poliéter, que revisan los requisitos MACT para elementos como los recipientes de almacenamiento y las fugas de equipos, reforzando las expectativas de un control más estricto de los contaminantes atmosféricos peligrosos en los sitios químicos relevantes. Por otro lado, la incertidumbre en la política comercial añade riesgo de costos para los insumos e intermedios importados, ya que el Representante de Comercio de EE. UU. describió una transición, con fecha del 24 de julio de 2026, desde un arancel temporal del 10% conforme a la Sección 122 hacia una estructura arancelaria escalonada conforme a la Sección 301 que afecta a ciertas importaciones procedentes de China.
Análisis de la cadena de valor
La cadena de valor de los aglutinantes poliméricos comienza con materias primas e intermedios upstream, como los monómeros derivados del petróleo (por ejemplo, acetato de vinilo, acrílicos, derivados del estireno), junto con vías emergentes de origen biológico que requieren esquemas de cadena de custodia de terceros (por ejemplo, ISCC PLUS) para satisfacer los requisitos de etiquetado ecológico y de adquisición aguas abajo. Los fabricantes de aglutinantes polimerizan y convierten estos insumos en emulsiones/látices, soluciones, polvos y grados de alto contenido de sólidos, y luego brindan soporte de formulación y documentación de calidad a los clientes aguas abajo. Los productores de recubrimientos y adhesivos son el canal de tracción más grande por volumen, mientras que las baterías y la fabricación aditiva generan una demanda de mayor especificación que aumenta las exigencias de calificación (pureza, control del tamaño de partícula, reología) y refuerza la fidelidad hacia el proveedor.
Las operaciones midstream incluyen mezclado, paquetes de estabilización, envasado (tambores, IBC, a granel) y almacenamiento y transporte con control de temperatura o de contaminación, lo que ayuda a mantener la estabilidad de la dispersión y un desempeño de aplicación constante. La distribución generalmente se realiza a través de redes regionales para reducir los plazos de entrega y amortiguar la volatilidad en los precios de los monómeros, que ha mostrado fuertes fluctuaciones desde 2024 en insumos clave como el ácido acético, el acrilato de butilo y el estireno. Para reducir la exposición, los proveedores más grandes están enfatizando cada vez más la integración hacia atrás y los acuerdos de suministro a largo plazo, mientras que los fabricantes de equipos originales y los formuladores aguas abajo priorizan a los proveedores que pueden ofrecer calidad constante, documentación regulatoria y atributos de sostenibilidad a escala.
Panorama Competitivo
El mercado está muy fragmentado. La competencia en el mercado de aglutinante polimérico se centra en una combinación de escala, profundidad regional y amplitud tecnológica. Las ampliaciones de capacidad estratégica se alinean con los puntos calientes regionales y de uso final. La sostenibilidad impulsa ahora la diferenciación tanto como el rendimiento técnico. Las empresas cuantifican la intensidad de gases de efecto invernadero de la cuna a la puerta y difunden las reducciones logradas mediante electricidad renovable, captura de carbono y adopción de materias primas de origen biológico. Los clientes alinean sus políticas de compra en consecuencia, introduciendo matrices de puntuación internas que favorecen a los proveedores con evaluaciones del ciclo de vida verificadas por terceros.
Líderes de la Industria de Aglutinante Polimérico
Dow
Celanese Corporation
Arkema
Wacker Chemie AG
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aglutinantes Poliméricos
- AkzoNobel N.V.
- Arkema
- Ashland
- BASF
- Celanese Corporation
- Covestro AG
- DCC (Dairen Chemical Corp.)
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- H.B. Fuller Co.
- Solvay
- Synthomer Plc
- The Lubrizol Corporation
- Toagosei Co., Ltd.
- Trinseo
- Wacker Chemie AG

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más visible se encuentra en los sistemas de aglutinantes de alto rendimiento y baja emisión, donde la presión regulatoria y los nuevos requisitos de uso final se cruzan. En recubrimientos para edificación e industriales, el endurecimiento de los límites de COV en partes de Norteamérica y Europa refuerza la demanda de emulsiones de base acuosa y sistemas autorreticulantes que cumplen con los objetivos de desempeño sin coalescentes con alto contenido de solventes. Ese cambio crea espacio para proveedores que pueden ofrecer formulaciones de muy bajo COV (incluidos sistemas habilitados por aglutinantes por debajo de 5 g/L a los que hace referencia el mercado) manteniendo la durabilidad exterior y la resistencia temprana al agua.
El almacenamiento de energía está ampliando el conjunto de aglutinantes direccionables más allá del procesamiento convencional de PVDF/NMP, con lanzamientos de empresas y hojas de ruta públicas de I+D que respaldan vías sin solventes o acuosas. En junio de 2026, BASF presentó Oppanol N PLUS, un aglutinante basado en poliisobuteno posicionado para baterías de vehículos eléctricos de próxima generación, incluidas las baterías de estado sólido basadas en sulfuros, diseñado explícitamente para eliminar el uso de solvente NMP y reemplazar los aglutinantes de PVDF convencionales en aplicaciones específicas. En paralelo, la hoja de ruta Battery 2030+ destaca temas de innovación en aglutinantes, como los aglutinantes autorreparables y mecánicamente adaptables para celdas de larga vida, en línea con el trabajo continuo de la industria en arquitecturas de aglutinantes para ánodos de silicio (híbridos ramificados y reticulados) para gestionar la gran expansión de volumen durante los ciclos. En conjunto, estas señales apuntan a oportunidades para los proveedores de aglutinantes poliméricos que puedan combinar estabilidad electroquímica, adhesión y fabricabilidad con atributos de sostenibilidad verificados y control de calidad escalable.
Recent Industry Developments in Mercado de Aglutinantes Poliméricos
- Julio de 2026: Arkema puso en marcha una expansión de capacidad del 15% para la producción de aglutinantes de PVDF en su planta de Kentucky para apoyar la demanda de fabricación de baterías. La producción adicional mejora la disponibilidad de suministro de aglutinantes de fluoropolímeros utilizados en el procesamiento de electrodos y refuerza el posicionamiento de Arkema en materiales especializados de grado para baterías, donde los ciclos de calificación pueden asegurar relaciones a largo plazo con los clientes.
- Junio de 2026: BASF presentó Oppanol N PLUS, un aglutinante basado en poliisobuteno diseñado para baterías de vehículos eléctricos de próxima generación, incluidas las baterías de estado sólido basadas en sulfuros. El producto apunta a un cambio respecto al aglutinante de PVDF convencional y al procesamiento con solvente NMP, ampliando la presencia de BASF en formulaciones de aglutinantes para baterías de mayor rendimiento y vías de reducción de solventes.
- Diciembre de 2024: Arkema finalizó la adquisición del negocio de adhesivos laminantes para envases flexibles de Dow Inc. La transacción amplió el portafolio de adhesivos de Arkema y su acceso aguas abajo en aplicaciones de envasado, lo que puede impulsar la demanda de químicas de aglutinantes compatibles y respaldar la integración de plataformas de formulación en las cuentas de los clientes.


Mercado de Aglutinantes Poliméricos Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de aglutinantes poliméricos, para este estudio, abarca los materiales poliméricos vendidos como aglutinantes que permiten la adhesión y la formación de película en usos finales como recubrimientos, adhesivos, textiles, tintas y aplicaciones industriales relacionadas, medido como ingresos por ventas de aglutinantes en todas las regiones.
Exclusiones de alcance: se excluyen los productos terminados aguas abajo en los que el aglutinante ya está incorporado (por ejemplo, pinturas envasadas, adhesivos terminados o productos impresos), y no se contabiliza el valor de la mano de obra de aplicación ni del equipo.
Descripción general de la segmentación
- Por Tipo
- Acetato de Vinilo
- Acrílico
- Estireno-Acrílico
- Látex
- Por Forma
- Polvo
- Líquidos
- Alto Contenido en Sólidos
- Por Aplicación
- Revestimientos
- Adhesivos
- Textiles
- Tintas
- Metales
- Otras Aplicaciones (Polvos para Fabricación Aditiva, Almacenamiento de Energía, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo del conjunto de demanda y el contexto de la oferta para las industrias consumidoras de aglutinantes, para luego vincular cómo las elecciones de química de aglutinantes cambian con la regulación y la producción del mercado final. Se utilizaron fuentes públicas para anclar el modelo, incluidas las series de construcción y manufactura de la Oficina del Censo de EE. UU., datos de minerales del USGS que a menudo siguen la actividad relacionada con la construcción y los recubrimientos, indicadores de producción industrial de Eurostat y flujos comerciales de UN Comtrade para las categorías relevantes de polímeros y productos químicos.
También revisamos información divulgada por productores y grandes usuarios finales a través de informes anuales, presentaciones para inversores, informes de sostenibilidad y fichas técnicas de productos, lo que ayudó a confirmar las formas típicas de aglutinantes y la demanda práctica por parte de formuladores y equipos de adquisición. Para cerrar las brechas restantes, utilizamos algunas suscripciones de datos de pago para información financiera e inteligencia de empresas, bases de datos de patentes para rastrear la dirección tecnológica, y una base de datos de envíos de importación y exportación a nivel de envío para verificar de manera direccional los volúmenes vinculados al comercio. Las fuentes aquí enumeradas son ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, verificación cruzada y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué adquieren realmente los compradores como aglutinante frente a aditivos adyacentes, y cómo se manifiestan los cambios de precios y de combinación de productos en los casos de uso de recubrimientos, adhesivos, textiles, tintas y metales. Hablamos con una combinación de proveedores de materias primas, formuladores, distribuidores y equipos de adquisición o planta, y luego comparamos los insumos entre APAC, EMEA y América para reducir la dependencia de los patrones de compra de una sola región.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 13% | APAC: 47% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 38% | EMEA: 32% |
| Actores más pequeños: 18% | Gerentes: 49% | América: 21% |
Dimensionamiento del mercado y previsión
El dimensionamiento se elaboró utilizando un enfoque descendente en el que se usaron indicadores de actividad de recubrimientos, adhesivos, textiles, tintas y metales para reconstruir los conjuntos de demanda de aglutinantes por región. Esos conjuntos regionales se tradujeron en valor utilizando la intensidad de aglutinante a nivel de aplicación y los rangos de precios realizados.
Los totales se corroboraron luego con aproximaciones ascendentes selectivas, como la consolidación de un conjunto muestreado de ingresos de proveedores por líneas de aglutinantes, la verificación de la combinación de canales con datos de distribuidores, y las pruebas de estrés de los volúmenes implícitos frente a señales comerciales. Los insumos clave del modelo se trataron como variables con movimiento visible en el mercado, incluida la producción de construcción y los ciclos de renovación, los índices de producción industrial, la adopción de base acuosa frente a base solvente (a menudo influenciada por normas relacionadas con los COV), los cambios en los tipos de resina utilizados por rendimiento y costo, y la dirección de los precios de las materias primas vinculadas al petróleo, que tiende a influir en los precios de venta promedio de los aglutinantes. La previsión se basó principalmente en el análisis de escenarios, donde los casos base, conservador y de adopción más rápida se vincularon al crecimiento del mercado final y a los cambios de combinación esperados, según se discutió de manera consistente en las entrevistas. Cuando los datos ascendentes eran incompletos para productores más pequeños, utilizamos comparaciones entre pares por región y aplicación, y luego volvimos a verificar la participación implícita frente a la retroalimentación de expertos antes de finalizar la curva del mercado.
Validación de datos y ciclo de actualización
Los resultados se verificaron a través de varias pasadas, comenzando con comprobaciones de unidades y lógica a nivel de aplicación y región, seguidas de comprobaciones de varianza frente a señales independientes como la dirección comercial, las tendencias de producción del mercado final y los movimientos de precios observados. Cuando una cifra se salía de un rango razonable, se revisaban los supuestos y se volvía a contactar a los expertos relevantes para confirmar si reflejaba un cambio real del mercado o una corrección de datos.
Antes de la aprobación final, se completa una segunda revisión por parte de un analista para mantener la coherencia de los pasos de cálculo, la lógica de conversión y los supuestos en todo el período histórico y de previsión. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes (por ejemplo, cambios regulatorios, movimientos importantes de capacidad o fuertes fluctuaciones en las materias primas). Justo antes de la entrega, realizamos una revisión final de los datos clave para que los clientes reciban una visión actualizada.
Tamaño del mercado de aglutinantes poliméricos de Mordor Intelligence frente a otras estimaciones publicadas
Es común encontrar diferentes tamaños de mercado para los aglutinantes poliméricos porque los estudios publicados no siempre contabilizan las mismas químicas de aglutinantes, formas y usos finales. También difieren en cómo cronometran los precios y los supuestos de conversión de moneda, y algunos estudios eligen diferentes años base, lo que cambia el número de mercado actual reportado.
Al hacer seguimiento de la combinación de formas de aglutinantes, las señales de consumo por uso final y la lógica de actualización de precios anual, Mordor Intelligence mantiene el modelo centrado en los ingresos de aglutinantes vinculados a la demanda de recubrimientos, adhesivos, textiles, tintas y metales, en lugar de expandirse hacia el valor de productos terminados o categorías de polímeros más amplias. Las principales brechas suelen provenir de decisiones de alcance, como si se incluyen los aglutinantes de poliuretano y poliéster, cómo se proyecta la adopción de base acuosa, y si los precios de venta promedio se escalan usando rangos impulsados por materias primas frente a un factor de inflación fijo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 39,84 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 37,10 mil millones de USD (2024) | Utiliza un año base y una ventana de crecimiento diferentes, y el valor actual se presenta en una etapa anterior del ciclo, lo que puede subestimar el aumento posterior de los precios de venta promedio impulsado por la combinación, derivado de la adopción de base acuosa y los cambios de resina. |
| Informe de la Industria Global B | 42,50 mil millones de USD (2023) | Puede tratar el mercado de forma más amplia al incorporar químicas de aglutinantes adicionales y usos poliméricos adyacentes, y también puede reflejar un año con un punto de precio más alto, lo que eleva el valor incluso si los volúmenes son similares. |
La tabla muestra que la diferencia se puede atribuir principalmente a la selección del año y a lo que se cuenta como aglutinante frente a una categoría de polímero adyacente. Cuando los límites de alcance se mantienen ajustados y se verifican explícitamente insumos como la producción del mercado final, el cambio de combinación y el momento de los precios, el tamaño de mercado resultante es más fácil de rastrear, explicar y actualizar de manera consistente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de aglutinante polimérico y su crecimiento proyectado?
El mercado está valorado en USD 39,84 mil millones en 2026 y está llamado a alcanzar USD 49,36 mil millones en 2031, avanzando a una CAGR del 4,38%
¿Qué aplicación lidera la demanda en el mercado de aglutinante polimérico?
Los revestimientos arquitectónicos e industriales en conjunto aseguraron el 41,62% de los ingresos de 2025, manteniendo la mayor participación gracias a la continua actividad de construcción y mantenimiento
¿Por qué es importante el acetato de vinilo para la industria del aglutinante polimérico?
El acetato de vinilo combina una fuerte adhesión, compatibilidad con bajo contenido en COV y rentabilidad, lo que le permite cubrir los revestimientos convencionales al tiempo que penetra en las nuevas formulaciones de electrodos de batería, y logra una perspectiva de CAGR del 5,83%
¿Qué región se está expandiendo más rápidamente en el mercado de aglutinante polimérico?
Asia-Pacífico lidera tanto en volumen como en crecimiento, registrando una CAGR del 5,19% hasta 2031, ya que China, India y el Sudeste Asiático invierten en construcción, plantas de baterías y centros de fabricación
Última actualización de la página el:



