
Taille et parts du marché des photoinitiateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.07 Milliards de dollars |
| Taille du Marché (2031) | 3.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.31 % |
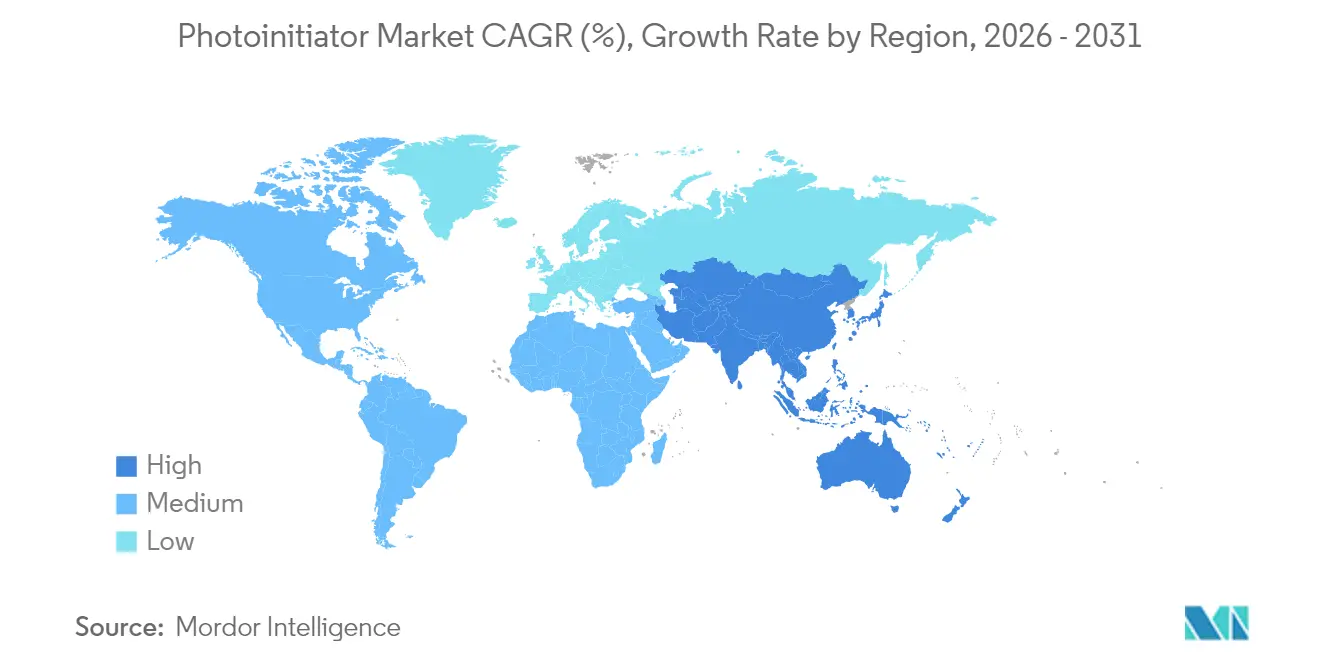
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
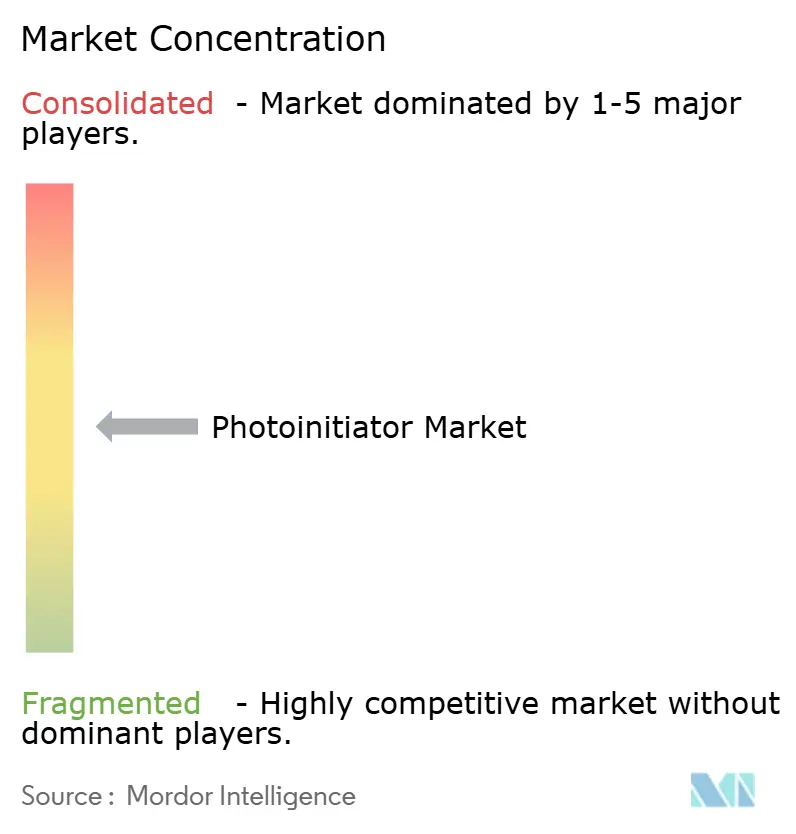
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des photoinitiateurs par Mordor Intelligence
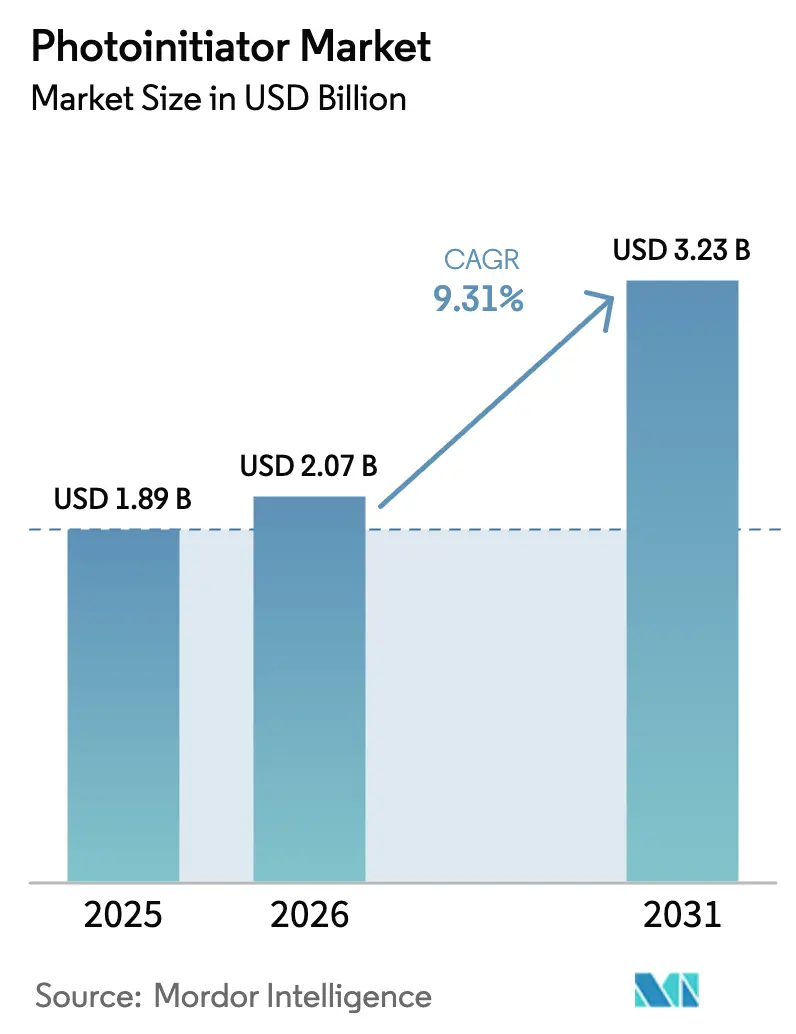
La taille du marché des photoinitiateurs en 2026 est estimée à 2,07 milliards USD, en progression par rapport à la valeur de 2025 de 1,89 milliard USD, avec des projections pour 2031 affichant 3,23 milliards USD, croissant à un TCAC de 9,31 % sur la période 2026-2031. Les procédés de réticulation centrés sur les LED remplacent les lampes à mercure à large spectre, de sorte que les formulateurs repensent les formulations de photoinitiateurs pour absorber efficacement aux longueurs d'onde de 365 nm à 405 nm. La demande s'élargit également à mesure que la réticulation UV migre des revêtements et de l'impression vers l'assemblage électronique, l'impression 3D et les dispositifs biomédicaux. Les fabricants qui maîtrisent la compatibilité avec les LED, la faible migration et la conformité réglementaire se différencient désormais, tandis que la volatilité des matières premières pour les oxydes d'acylphosphine exerce une pression sur les coûts. L'Asie-Pacifique demeure le centre névralgique de la fabrication, maintenant le marché des photoinitiateurs étroitement lié aux chaînes d'approvisionnement régionales en électronique et en emballage.
Points clés du rapport
- Par type, les photoinitiateurs à radicaux libres détenaient 70,92 % de la part de marché des photoinitiateurs en 2025, et le segment affiche un TCAC de 10,12 % jusqu'en 2031.
- Par source lumineuse, les lampes à mercure UV représentaient 54,60 % de la taille du marché des photoinitiateurs en 2025, mais les systèmes UV-LED affichent la croissance la plus rapide avec un TCAC de 9,98 %.
- Par application, les revêtements représentaient 43,78 % des parts de revenus en 2025, tandis que l'impression 3D et la fabrication additive devraient progresser à un TCAC de 10,05 %.
- Par secteur d'utilisation final, l'emballage captait 25,10 % de la taille du marché des photoinitiateurs en 2025, tandis que les applications électroniques et d'affichage enregistrent la plus forte croissance avec un TCAC de 10,74 %.
- Par géographie, l'Asie-Pacifique représentait 39,55 % de la part de marché des photoinitiateurs en 2025 et devrait progresser à un TCAC de 11,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante liée à l'impression et à l'emballage UV-LED | +2.8% | Mondial, avec une concentration en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Expansion des photopolymères pour l'impression 3D | +2.1% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des applications de photopolymérisation dentaire et biomédicale | +1.6% | Mondial, avec des segments premium dans les marchés développés | Moyen terme (2-4 ans) |
| Pression réglementaire en faveur des revêtements industriels sans COV | +1.4% | Amérique du Nord et UE, avec des répercussions vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réticulation UV en ligne dans l'assemblage électronique à grande vitesse | +1.2% | Cœur Asie-Pacifique, avec extension vers le Mexique et l'Europe de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante liée à l'impression et à l'emballage UV-LED
Les unités UV-LED délivrent une lumière à bande étroite à 365-405 nm avec une densité de photons plus élevée, de sorte que les convertisseurs d'emballage doivent passer à des initiateurs tels que le bis(2,4,6-triméthylbenzoyl)-phénylphosphine oxyde (BAPO) qui présentent une forte absorption dans cette fenêtre et photoblanchissent rapidement pour des réticulations profondes. La conformité aux contacts alimentaires intensifie le besoin de grades à faible migration, et l'orientation réglementaire aux États-Unis et dans l'Union européenne continue de resserrer les limites de COV, accélérant le passage aux LED[1]Agence de protection de l'environnement, « Normes nationales d'émission de composés organiques volatils pour les peintures en aérosol », epa.gov. Les fournisseurs qui investissent tôt dans des formulations chimiques prêtes pour les LED acquièrent un statut privilégié lors des modernisations de salles d'impression dans les lignes d'étiquettes et d'emballages flexibles.
Expansion des photopolymères pour l'impression 3D
Les imprimantes à traitement numérique de la lumière (DLP) et à stéréolithographie (SLA) entrent désormais dans des volumes de production, exigeant des initiateurs performants dans des résines pigmentées, à haute viscosité ou chargées en céramique sans compromettre la fidélité dimensionnelle. Les formulations à transfert de charge hydrosolubles permettent des constructions d'hydrogels compatibles avec les cellules, tandis que les formulations BAPO à faible dosage (0,1-0,5 % en masse) offrent de meilleures propriétés mécaniques et des temps de couche plus rapides que les systèmes à base de camphroquinone conventionnels.
Croissance des applications de photopolymérisation dentaire et biomédicale
Les composites dentaires s'éloignent de la camphroquinone à teinte jaune au profit des oxydes d'acylphosphine tels que le TPO et le BAPO qui polymérisent sous des LED à 405 nm et maintiennent des teintes neutres. Pourtant, le criblage de cytotoxicité révèle une variance notable : le BAPO affiche le niveau le plus élevé de stress cellulaire, tandis que le MBF et le TPOL présentent des profils de sécurité plus favorables, poussant les formulateurs à équilibrer la cinétique de polymérisation et la biocompatibilité. Les initiateurs à base de germanium offrent une toxicité plus faible et une absorption décalée vers le rouge, mais restent coûteux et de niche.
Pression réglementaire en faveur des revêtements industriels sans COV
Les normes nord-américaines et européennes pour les revêtements architecturaux et d'entretien plafonnent désormais les COV si strictement que les systèmes UV à 100 % de matières solides sont devenus la règle pour les composants métalliques et plastiques. Les polyuréthanes acrylates à base de BAPO satisfont aux seuils de résistance à la corrosion et aux rayures sans solvants, tandis que les revêtements UV aqueux à base de thiol-ène atteignent une polymérisation complète à la lumière du soleil avec seulement 3 % en masse de photoinitiateur. Les systèmes assistés par des nanoparticules à conversion ascendante ouvrent également la polymérisation proche infrarouge pour des sections de plus de 2,5 cm d'épaisseur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Problèmes de toxicité des dérivés de benzophénone et de TPO | -1.8% | Mondial, avec une application plus stricte en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Hausse des prix des matières premières pour les oxydes d'acylphosphine | -1.2% | Mondial, avec un impact particulier sur les marchés asiatiques sensibles aux coûts | Moyen terme (2-4 ans) |
| Goulets d'étranglement dans l'approvisionnement en précurseurs de photoinitiateurs spéciaux | -0.8% | Mondial, avec un risque de concentration chez les fournisseurs chimiques spécialisés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes de toxicité des dérivés de benzophénone et de TPO
Santé Canada a inscrit la benzophénone comme substance toxique à l'Annexe 1, en citant des effets potentiels sur les reins et le foie, et les régulateurs envisagent des mesures similaires concernant les dérivés du TPO, incitant les convertisseurs à réduire progressivement les grades suspectés[2]Gouvernement du Canada, « Portée de la gestion des risques pour la benzophénone », canada.ca. Pour prendre de l'avance, les formulateurs explorent des structures à base de benzoxazin-2-one qui maintiennent des rendements quantiques élevés tout en évitant les critères de classification.
Hausse des prix des matières premières pour les oxydes d'acylphosphine
Une base mondiale restreinte de producteurs d'intermédiaires organophosphorés signifie que les interruptions ou les hausses de fret se répercutent directement sur les prix du BAPO ou du TPO-L. Les actions commerciales sur les intrants des systèmes époxy en 2024 ont ajouté une volatilité supplémentaire, de sorte que les formulateurs de résines ont commencé à tester des variantes liquides de BAPO qui facilitent la manipulation et le dosage, mais commandent toujours des prix premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
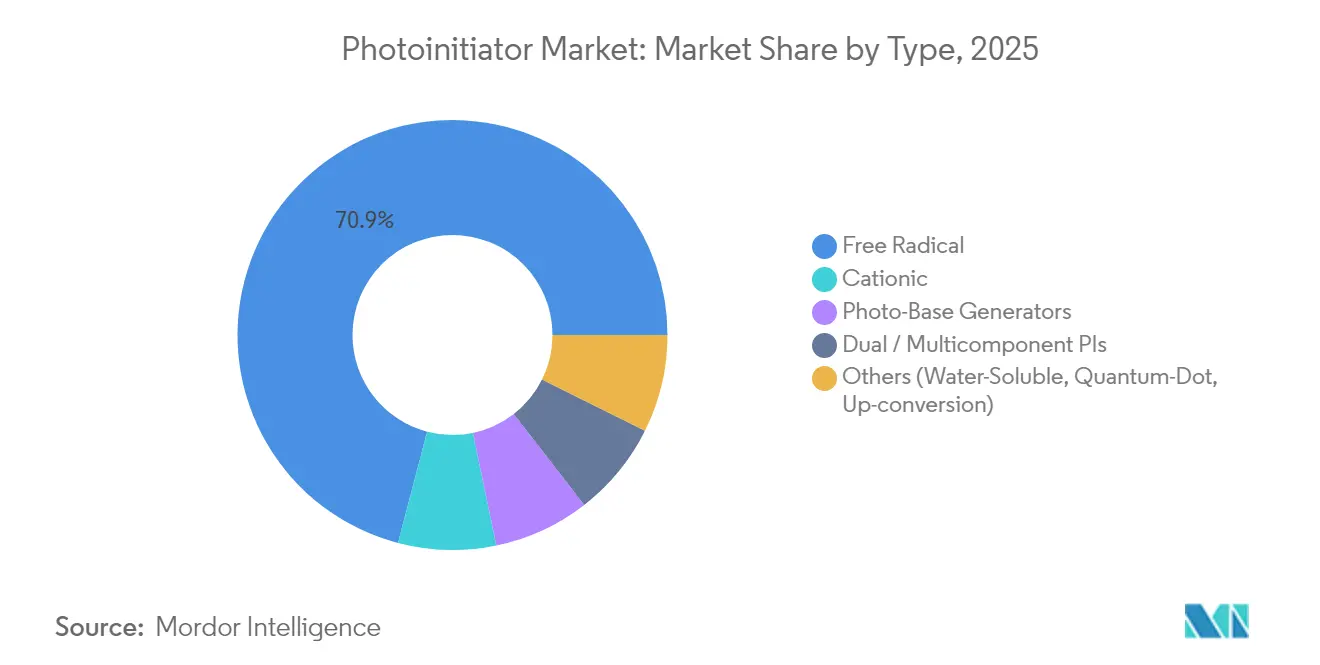
la domination des radicaux libres stimule l'innovationLes initiateurs à radicaux libres représentaient 70,92 % du marché des photoinitiateurs en 2025 et devraient croître à un TCAC de 10,12 % jusqu'en 2031. Leur compatibilité avec les systèmes acrylate et méthacrylate est au cœur des revêtements, des encres et des résines pour l'impression 3D dans toutes les régions. Les initiateurs cationiques conservent des niches dans l'encapsulation électronique et les revêtements pour fibres optiques qui nécessitent un faible retrait, tandis que les photogénérateurs de base émergents résolvent les problèmes d'inhibition par l'oxygène dans les applications à haute flexibilité.
La conception guidée par la structure produit désormais des variantes d'oxyde d'acyldiphénylphosphine (ADPO) qui absorbent fortement à 395 nm mais libèrent moins de sous-produits jaunissants que les grades BAPO conventionnels. Les systèmes à deux composants associant des sels d'iodonium à des photosensibilisateurs méta-terphényle élargissent encore les possibilités de lumière visible. En conséquence, la taille du marché des photoinitiateurs pour les grades à radicaux libres pourrait dépasser 2,24 milliards USD d'ici 2031 si l'adoption suit sa trajectoire actuelle.


Par compatibilité avec la source lumineuse :
la transition vers les LED s'accélèreBien que les lampes à mercure occupent encore 54,60 % des lignes de réticulation installées, les modules LED ancrent désormais les nouveaux investissements et afficheront un TCAC de 9,98 %. Leur fonctionnement à froid, leur allumage et extinction instantanés, et leur consommation d'énergie réduite séduisent les convertisseurs soumis à des mandats de réduction carbone. Ce changement oblige les formulateurs à adapter les pics d'absorption : les hybrides coumarine-iodonium répondent à 365 nm, les α-dicétones carbazolyle fonctionnent sous 405 nm-460 nm, et les stratégies à conversion ascendante débloqueront la réticulation à 780 nm.
Dans cinq ans, la taille du marché des photoinitiateurs liée aux plateformes LED devrait dépasser la demande des lampes à mercure, même si les lignes conventionnelles continueront à fonctionner jusqu'à l'arrêt des ampoules. Les fournisseurs équilibrant des portefeuilles bi-plateforme atténueront la volatilité des revenus pendant cette transition.
Par application :
le leadership des revêtements face à la disruption de l'impression 3DLes revêtements représentaient 43,78 % du marché des photoinitiateurs en 2025 et demeurent le pilier de la génération de trésorerie. Les vernis automobiles de finition, les boîtes métalliques et les parquets exploitent tous la réticulation UV pour le débit, la durabilité et la conformité aux COV. Les substrats métalliques bénéficient particulièrement des films acrylate à 100 % qui atteignent une dureté complète en quelques secondes et offrent une résistance aux éclats supérieure.
Cependant, l'impression 3D affiche la plus forte dynamique avec un TCAC de 10,05 %. La part de marché des photoinitiateurs pour les procédés additifs peut encore être à un chiffre, pourtant les lignes SLA et DLP à l'échelle de production exigent des initiateurs capables de réticuler des boues pigmentées ou chargées en céramique sans déformation. Les formulations à trois composants déclenchées par la safranine offrent une haute résolution et un faible retrait, les positionnant pour les moules aérospatiaux et dentaires.
Par secteur d'utilisation final :
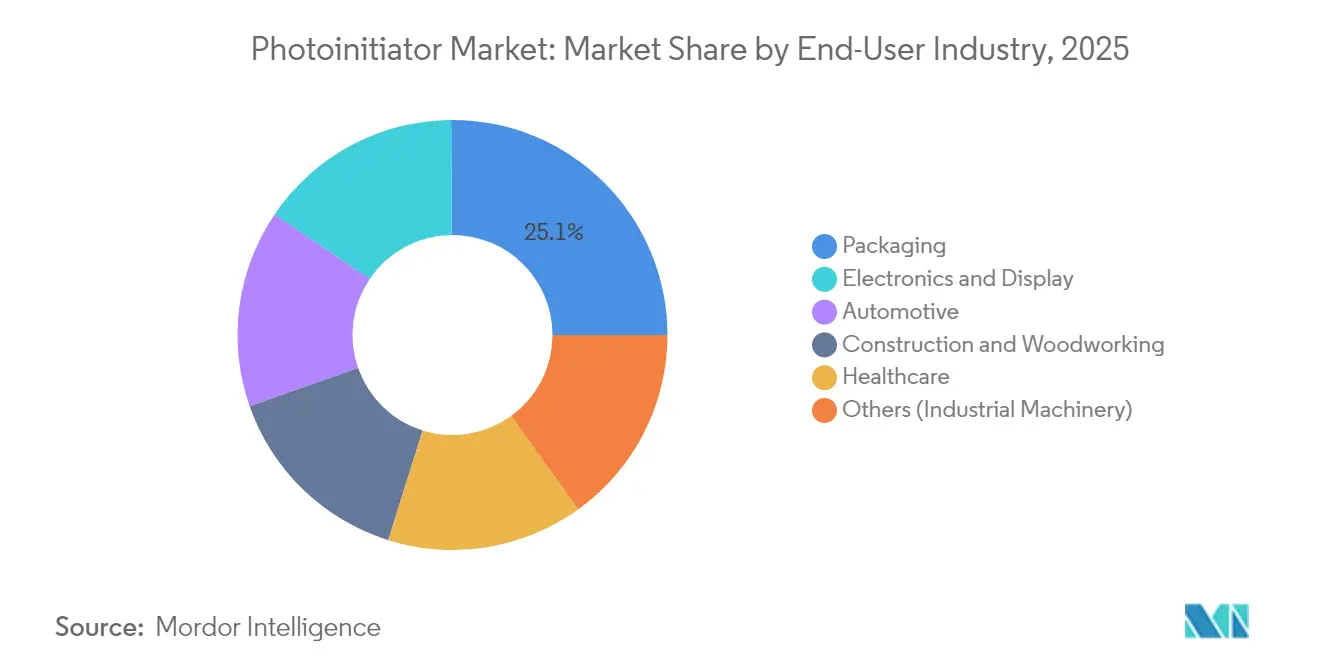
la croissance de l'électronique dépasse la base de l'emballageL'emballage détenait 25,10 % du marché des photoinitiateurs en 2025 grâce aux étiquettes, aux cartons pliants et aux films flexibles qui reposent sur des encres à réticulation rapide. Mais l'électronique et les affichages dépasseront tous les autres secteurs avec un TCAC de 10,74 %. Les fabricants de semi-conducteurs spécifient des initiateurs ultra-purs à faible teneur ionique pour protéger les rendements des plaquettes, et les fabricants d'affichages ont besoin de formulations évitant la migration sous forte luminosité.
Les dispositifs médicaux et les produits dentaires occupent un créneau premium exigeant la conformité à la norme ISO 10993 et des réticulations à lumière bleue pour minimiser la charge thermique sur les tissus. La croissance automobile provient du vitrage collé par UV, du potting de batteries et des intérieurs résistants aux rayures, élargissant la pénétration des photoinitiateurs au-delà des vernis extérieurs de finition.
Analyse géographique
Marché des photoinitiateurs en Asie-Pacifique
L'Asie-Pacifique contrôlait 39,55 % du marché des photoinitiateurs en 2025 et devrait afficher un CAGR de 11,02 % jusqu'en 2031. La Chine ancre la production de circuits imprimés et d'écrans, le Japon affine les grades de haute pureté pour les fabricants de photoréserves, et la Corée du Sud stimule la demande des lignes de mémoire avancée et d'OLED. La taille du marché des photoinitiateurs en Asie pourrait dépasser 1,28 milliard USD d'ici 2031, à mesure que les transformateurs régionaux investissent dans la modernisation LED pour réduire la consommation d'énergie.
Marché des photoinitiateurs en Amérique du Nord
L'Amérique du Nord se concentre sur des niches réglementées à haute valeur ajoutée — composites aérospatiaux, consommables médicaux et graphiques spéciaux — où la performance prime sur le coût. Le virage de BASF vers l'acrylate d'éthyle biosourcé soutient une tendance plus large visant à intégrer des monomères renouvelables dans les systèmes UV, et les limites de migration fixées par la Food and Drug Administration des États-Unis orientent la sélection des photoinitiateurs.
Marché des photoinitiateurs en Europe
L'Europe privilégie la conformité au règlement REACH et les objectifs d'économie circulaire. Les constructeurs automobiles dont le siège est en Allemagne et en France adoptent les revêtements UV pour raccourcir les cycles de cuisson et réduire les émissions de CO₂. L'examen législatif de la benzophénone, du TPO et des perturbateurs endocriniens potentiels maintient les formulateurs européens sur une trajectoire rapide vers des structures plus sûres. En conséquence, la région investit massivement dans la R&D sur les photoinitiateurs à base de points quantiques et biosourcés.

Paysage réglementaire
La surveillance réglementaire européenne reste ancrée dans les processus d'évaluation et de restriction des substances REACH de l'ECHA, qui peuvent affecter la disponibilité des photoinitiateurs traditionnels à faible poids moléculaire tels que la benzophénone et l'isopropyl thioxanthone en raison de préoccupations liées à la migration dans les emballages en contact avec les aliments. En 2025, les politiques tarifaires américaines et les contre-mesures commerciales ont accru l'incertitude sur les coûts débarqués et ont conduit les producteurs à réexaminer leurs stratégies de production régionale.
Au-delà de REACH, des cadres mondiaux tels que TSCA et OSHA continuent d'exiger des tests rigoureux et des reformulations, augmentant les coûts de conformité pour les cétones aromatiques et les photoinitiateurs à base d'oxyde de phosphine.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intermédiaires pétrochimiques et organophosphorés en amont qui alimentent la synthèse des principales chimies de photoinitiateurs telles que les cétones aromatiques, les thioxanthones et les oxydes d'acylphosphine. Les fabricants de photoinitiateurs fournissent ensuite des qualités standard et des mélanges personnalisés aux formulateurs d'encres, revêtements, adhésifs et résines d'impression 3D durcissables aux UV, qui sont transformés par des imprimeurs et des enducteurs et intégrés dans des applications finales couvrant l'emballage, l'électronique et les écrans, l'automobile, la construction et la santé.
Les délais de livraison pour les qualités standard sont d'environ 4 à 8 semaines, et s'étendent à 12 à 18 semaines pour les formulations spécialisées ou personnalisées.
Paysage concurrentiel
Le marché des photoinitiateurs reste modérément concentré. BASF, Arkema et IGM Resins détiennent des portefeuilles solides couvrant les grades à radicaux libres, cationiques et spéciaux pour LED. L'acquisition de Lambson par Arkema pour 45 millions EUR en 2019 a renforcé sa gamme pour les composites et l'impression 3D. BASF tire parti de l'intégration en amont des monomères pour amortir les hausses de matières premières, tandis qu'IGM Resins se différencie par la production régionale et les mélanges personnalisés.
Les fournisseurs asiatiques tels que Changzhou Tronly et Tianjin Jiuri se font concurrence vigoureusement sur les initiateurs à radicaux libres de base, au bénéfice des convertisseurs sensibles aux coûts. Les entrants spécialisés ciblent les formulations à migration sûre ou dispersibles dans l'eau ; le lancement en 2023 par Everlight Chemical d'un initiateur compatible avec l'eau illustre cette stratégie de niche. Les dépôts de propriété intellectuelle relatifs aux initiateurs à base d'acylgermane et de carbure indiquent un pipeline de solutions à lumière visible prêtes à défier les acteurs établis.
Leaders du secteur des photoinitiateurs
Arkema
IGM Resins
Tianjin Jiuri New Materials Co. Ltd
BASF
ADEKA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des photoinitiateurs
- ADEKA Corporation
- Allnex GmbH
- Arkema
- BASF
- Changzhou Tronly New Electronic Materials Co., Ltd.
- Clariant AG
- Covestro AG
- DOUBLE BOND CHEMICAL IND. CO., LTD
- Environ Speciality Chemicals Pvt. Ltd.
- Eutec Chemicals Co. Ltd.
- Evershine Chemical Industries
- IGM Resins
- New Sun Poly Tec Co. Ltd
- Polynaisse (Shanghai Baorun Chemical Co., Ltd.)
- Rahn AG
- TCI Chemical Co.
- Tianjin Jiuri New Materials Co. Ltd
- Zhejiang Yangfan New Materials Co. Ltd

Opportunités de marché et perspectives d'avenir
Les formulateurs s'orientent vers des photoinitiateurs autocurables et polymériques pour les applications sensibles en contact avec les aliments et médicales, comme en témoignent l'iGM Resins Photomer SC91 et l'Omnipol BL 582 qui visent une faible migration et des vitesses de traitement améliorées. Les chimies de durcissement optimisées pour LED continuent également de stimuler l'évolution des formulations, l'Asie-Pacifique restant à la fois un centre de demande et un pôle de production pour l'électronique et l'emballage.
Alors que la distribution s'étend en Inde et sur d'autres canaux régionaux, les fournisseurs peuvent soutenir des cycles de qualification plus rapides et fournir un service technique local pour les systèmes compatibles UV-LED.
Recent Industry Developments in Marché des photoinitiateurs
- Juillet 2026 : une partie du projet de 18 340 t/an de matériaux photoréactifs et d'intermédiaires de photorésine chez Shandong Jiuri Chemical Technology Co. Ltd. est entrée en phase de production. Tianjin Jiuri New Materials Co. Ltd. a annoncé cette mise à jour, signalant un renforcement des chaînes d'approvisionnement locales pour les matériaux durcissables aux UV liés à l'électronique.
- Février 2026 : Arkema et Senior ont signé un protocole d'accord pour collaborer sur les matériaux de nouvelle génération pour batteries, y compris les revêtements de séparateurs et les technologies liées aux adhésifs. Ce partenariat s'aligne sur les besoins plus larges de développement d'adhésifs et de revêtements durcissables aux UV dans les chaînes d'approvisionnement de l'électrification.
- Décembre 2025 : IGM Resins a annoncé un partenariat de distribution exclusif avec IDCC Global Chem Private Limited pour l'Inde, effectif à compter du 1er janvier 2026. Cet accord soutient une qualification client plus rapide et un support technique pour les formulations durcissables aux UV dans une base de transformation en croissance.


Marché des photoinitiateurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché est défini comme les revenus générés par les photoinitiateurs utilisés pour déclencher la polymérisation dans les systèmes de durcissement UV et UV-LED à travers les encres, revêtements, adhésifs et formulations connexes, et il est mesuré sur une base de valeur mondiale en USD.
Exclusions du périmètre : le dimensionnement exclut les équipements UV, les lampes et les résines/oligomères, sauf lorsque la valeur est spécifiquement attribuable à la teneur en photoinitiateur.
Aperçu de la segmentation
- Par type
- Radicaux libres
- Cationique
- Photogénérateurs de base
- IPs doubles / multicomposants
- Autres (hydrosolubles, à points quantiques, à conversion ascendante)
- Par compatibilité avec la source lumineuse
- Lampes à mercure UV
- UV-LED (UVA)
- LED visible / lumière bleue
- Proche infrarouge (assisté par conversion ascendante)
- Par application
- Adhésifs et produits d'étanchéité
- Encres d'impression
- Revêtements
- Impression 3D / fabrication additive
- Autres
- Par secteur d'utilisation final
- Emballage
- Automobile
- Construction et menuiserie
- Soins de santé
- Électronique et affichage
- Autres (machines industrielles)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement de la carte de la demande pour le durcissement UV, puis par sa mise en relation avec la consommation de photoinitiateurs par application. Nous utilisons des sources publiques telles que les statistiques chimiques et minérales de l'USGS, les données commerciales de l'UN Comtrade, les registres d'importation et de tarifs de l'US International Trade Commission, les dossiers de l'Agence européenne des produits chimiques (ECHA) et les ressources sur les substances chimiques de l'EPA pour ancrer l'offre, la direction des flux commerciaux et les points de pression réglementaire.
Pour établir des hypothèses réalistes de prix et de mix, nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs, les bases de données de brevets et les articles techniques de revues couvrant le durcissement par rayonnement et la chimie des polymères. Si nécessaire, des abonnements payants pour les données financières des entreprises et les bases de données d'importation/exportation au niveau des expéditions sont utilisés pour recouper l'échelle des producteurs et les signaux d'approvisionnement régional. Cette liste est illustrative uniquement, et d'autres sources publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses documentaires sur la rapidité avec laquelle les LED-UV remplacent les lampes à mercure, et sur la manière dont cela modifie le taux d'incorporation, les mélanges et la tarification des photoinitiateurs dans les contrats réels. Nous nous entretenons avec un panel de parties prenantes de matières premières, de formulateurs et d'utilisateurs en aval dans les principaux pôles de fabrication, puis revérifions tout écart important par des questions de suivi avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 37% | Directeurs (CXO) : 13% | APAC : 47% |
| Niveau intermédiaire : 49% | Responsables fonctionnels/d'unité : 43% | EMEA : 29% |
| Acteurs plus petits : 14% | Managers : 44% | Amériques : 24% |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où la demande de durcissement UV est reconstituée par application à l'aide d'indicateurs de production et de commerce, puis traduite en valeur de photoinitiateurs à l'aide des taux d'inclusion typiques dans les formulations et des fourchettes de prix régionales. Nous corroborons ces totaux par des vérifications ascendantes sélectives, y compris un regroupement des revenus des fournisseurs visibles lorsque les divulgations existent, et une logique PMV x volume échantillonnée à partir de discussions de canaux, qui sont ensuite utilisées pour ajuster les valeurs aberrantes.
Les principaux intrants du modèle comprennent les tendances de production des encres et revêtements durcissables aux UV, le rythme d'adoption des LED-UV par les lignes d'impression et de revêtement industriel, les taux moyens d'incorporation de photoinitiateurs par famille chimique, la substitution motivée par la réglementation vers des qualités à faible migration, et l'évolution des prix régionaux liée aux principaux intermédiaires. Comme plusieurs facteurs évoluent conjointement, la prévision est réalisée par analyse de scénarios avec un petit ensemble de variables convenues (telles que la pénétration des LED-UV, les volumes d'impression d'emballage et la progression du prix de vente moyen). Les scénarios sont calibrés sur ce que les personnes interrogées considèrent comme la trajectoire la plus probable. Lorsqu'un point de données ascendant est manquant pour un pays ou une application de niche, l'écart est traité par des ratios proxy utilisant une intensité d'usage final et une exposition commerciale similaires, puis examiné par rapport aux signaux de demande régionaux.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications qui recherchent les écarts entre la valeur modélisée et des signaux indépendants, tels que les mouvements commerciaux, les annonces de capacité et les tendances de la demande en aval de produits durcissables aux UV. Toute variation brusque est examinée, et les hypothèses sont revérifiées par de nouveaux entretiens lorsque l'écart ne peut être expliqué par le prix, le mix ou un événement ponctuel.
Avant validation finale, le modèle passe par une revue par les pairs, et les chiffres finaux sont à nouveau inspectés pour le calendrier de conversion des devises, la cohérence des unités et la logique d'une année sur l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas de changements significatifs tels que des actions réglementaires ou un déplacement majeur de capacité. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente.
Taille du marché des photoinitiateurs selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les photoinitiateurs peuvent varier car les règles de comptage ne sont pas toujours les mêmes, même lorsque le titre semble identique. Les différences proviennent généralement de ce qui est inclus dans le périmètre, de la manière dont la transition vers les LED-UV est traduite en demande, et de la manière dont les prix sont convertis et normalisés entre les régions.
Lorsque le modèle est actualisé, le moment de la conversion des devises et la manière dont les prix de vente moyens sont échelonnés sur l'année peuvent modifier sensiblement la valeur de l'année en cours, d'autant plus que les fluctuations des matières premières et les changements de mix de qualités sont fréquents dans ce domaine. La principale vérification qui maintient l'estimation liée au comportement d'achat réel est que le pool de demande de produits durcissables aux UV et les taux d'incorporation implicites de photoinitiateurs sont revalidés pendant le cycle de mise à jour, un choix piloté par l'actualisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,07 milliards USD (2026) | |
| Éditeur sectoriel A | 0,61 milliard USD (2025) | Représente souvent une définition plus étroite axée sur les photoinitiateurs marchands vendus pour certains usages de durcissement UV sélectionnés, et peut exclure la consommation captive et les mélanges spécialisés à plus forte valeur, ce qui réduit la valeur déclarée. |
| Institut de recherche indépendant B | 2,23 milliards USD (2025) | Utilise une année de base différente et peut supposer une expansion plus rapide du prix de vente moyen ou une hausse de volume plus élevée entraînée par les LED-UV sans le même niveau de vérification croisée par rapport aux signaux de production en aval de l'impression et des revêtements, ce qui élève le point de départ. |
La comparaison montre que les écarts les plus importants s'expliquent par les limites du périmètre et par l'année et la mécanique de tarification utilisées pour traduire les volumes en valeur USD. En maintenant le pool de demande lié à l'activité d'usage final, puis en revérifiant les hypothèses de prix et d'incorporation lors des mises à jour, le chiffre final reste traçable à un petit ensemble d'intrants reproductibles plutôt qu'à des facteurs d'échelle ponctuels.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des photoinitiateurs en Asie-Pacifique d'ici 2031 ?
L'Asie-Pacifique devrait dépasser 1,28 milliard USD d'ici 2031, reflétant son TCAC de 11,02 % et sa concentration manufacturière.
Qu'est-ce qui stimule la croissance rapide du marché des photoinitiateurs ?
La transition vers la réticulation LED à haute efficacité énergétique, l'expansion des applications d'impression 3D et les réglementations strictes sur les COV propulsent collectivement la demande dans les secteurs des revêtements, de l'emballage et de l'électronique.
Pourquoi les photoinitiateurs compatibles avec les LED sont-ils importants ?
Les lampes LED émettent une lumière à bande étroite, de sorte que les initiateurs doivent absorber intensément à 365 nm-405 nm pour garantir des réticulations rapides et complètes tout en atteignant les objectifs d'économie d'énergie.
Quels problèmes réglementaires affectent la sélection des photoinitiateurs ?
Les restrictions sur la benzophénone et les émissions de COV poussent les formulateurs vers des systèmes UV-réticulables à faible migration, non toxiques et sans solvants.
Dernière mise à jour de la page le:



