
Taille et part du marché des photocatalyseurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
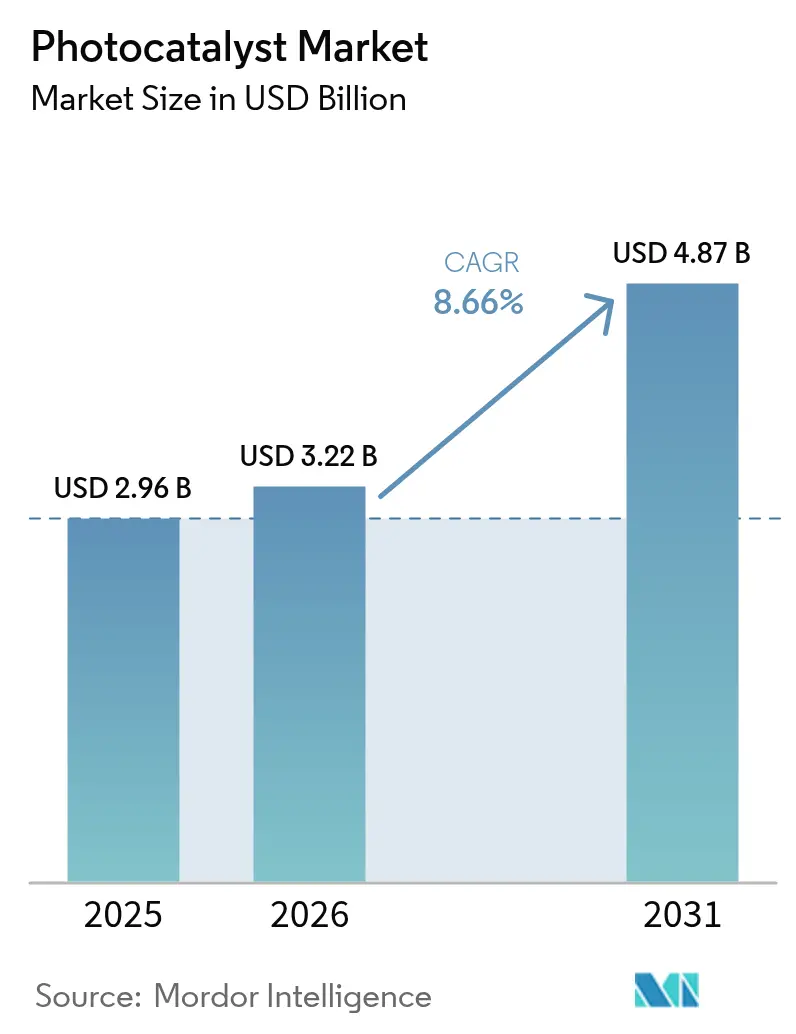
| Taille du Marché (2026) | 3.22 Milliards de dollars |
| Taille du Marché (2031) | 4.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.66 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
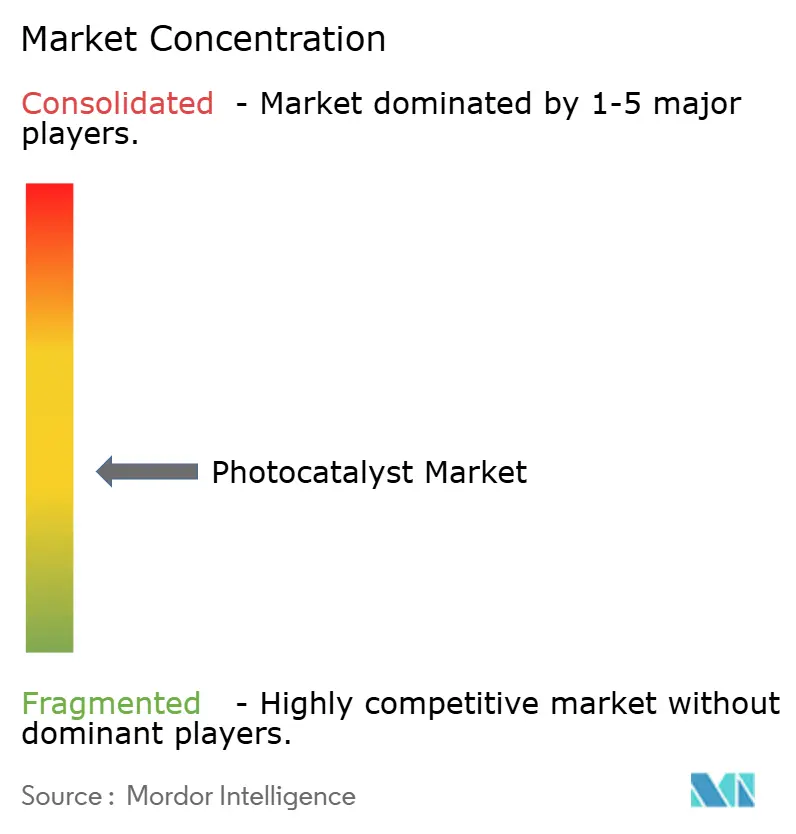
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des photocatalyseurs par Mordor Intelligence
La taille du marché des photocatalyseurs devrait passer de 2,96 milliards USD en 2025 à 3,22 milliards USD en 2026 et devrait atteindre 4,87 milliards USD d'ici 2031, à un TCAC de 8,66 % sur la période 2026-2031. La forte pression réglementaire sur les polluants de l'air et de l'eau, l'acceptation croissante des matériaux de construction autonettoyants et les percées qui font passer les systèmes à base de dioxyde de titane (TiO₂) vers le spectre de la lumière visible constituent les principaux moteurs de la croissance. La demande du marché est renforcée par les entreprises de construction à la recherche d'économies sur les coûts de maintenance tout au long du cycle de vie, les services publics confrontés aux contaminants émergents de l'eau et les fabricants d'électronique grand public ajoutant des revêtements antimicrobiens. Une montée en puissance accélérée est également visible à mesure que les réacteurs modulaires et les composites imprimés en 3D réduisent les coûts d'investissement, tandis que les chaînes d'approvisionnement régionales s'adaptent aux droits antidumping européens sur les importations chinoises de TiO₂. Enfin, la dynamique de la recherche sur les nanocomposites plasmoniques et les catalyseurs dérivés de MOF signale un élargissement de la base d'applications qui s'étend désormais au verre agrivoltaïque et à la production d'hydrogène renouvelable.
Principaux enseignements du rapport
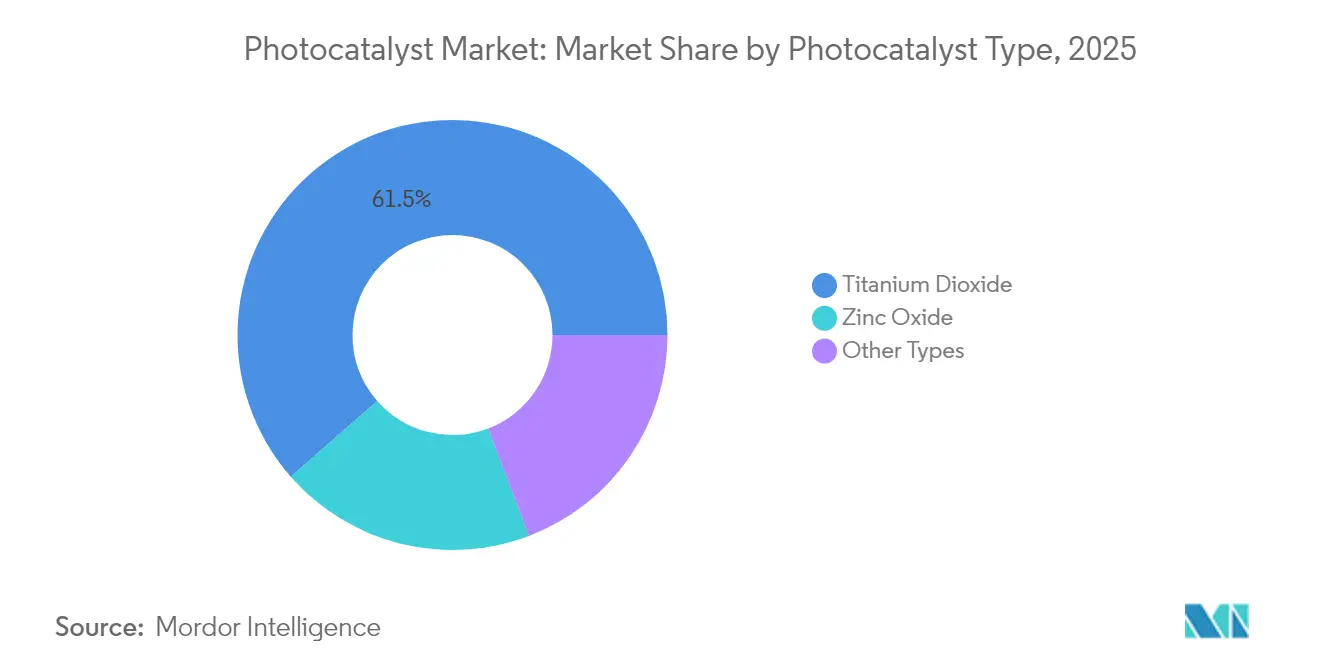
- Par type de photocatalyseur, le TiO₂ a capturé 61,45 % de la part de marché des photocatalyseurs en 2025, tandis que le ZnO devrait progresser à un TCAC de 9,55 % jusqu'en 2031.
- Par application, l'autonettoyage représentait 59,92 % de la taille du marché des photocatalyseurs en 2025 et se développe à un TCAC de 10,35 % entre 2026 et 2031.
- Par secteur d'utilisation finale, la construction et les infrastructures représentaient 45,10 % du chiffre d'affaires en 2025 et croissent à un TCAC de 9,74 % jusqu'en 2031.
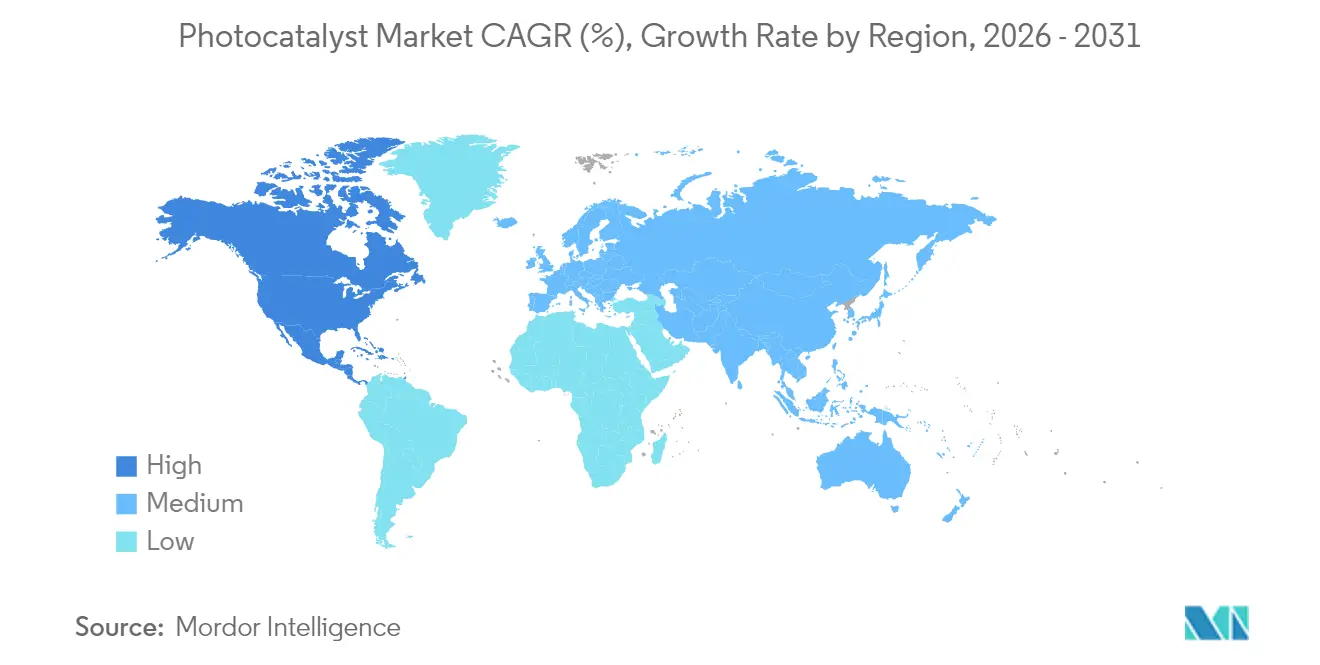
- Par géographie, l'Asie-Pacifique était en tête avec une part de revenus de 66,15 % en 2025, tandis que l'Amérique du Nord enregistre le TCAC le plus rapide à 9,62 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des photocatalyseurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de photocatalyseurs à base de TiO₂ dans les matériaux de construction autonettoyants | +2.1% | Mondial, avec accent sur l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| Adoption croissante dans les stations municipales de traitement de l'eau et des eaux usées | +1.8% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Réglementations plus strictes sur les COV dans l'air intérieur stimulant les purificateurs d'air photocatalytiques | +1.6% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Nanocomposites plasmoniques à lumière visible permettant des revêtements d'électronique grand public en intérieur | +1.4% | Mondial, mené par le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Revêtements photocatalytiques pour le verre agrivoltaïque réduisant le bio-encrassement | +0.9% | Mondial, adoption précoce en Europe et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de photocatalyseurs à base de TiO₂ dans les matériaux de construction autonettoyants
Les propriétaires de bâtiments spécifient désormais des revêtements à base de TiO₂ nanotexturés qui réduisent les dépenses de nettoyage des façades jusqu'à 40 % sur la durée de vie d'un bâtiment. Les formulations récentes atteignent une transmittance optique de 95 %, répondant aux besoins esthétiques des architectures en verre de prestige. Les surfaces photocatalytiques éliminent également 63 % du toluène en suspension dans l'air sous la lumière du jour, atténuant ainsi les préoccupations relatives à la qualité de l'air urbain. Les projets de grande hauteur adoptent ces revêtements car le nettoyage par accès sur corde est coûteux et perturbateur, tandis que les nouveaux films Bi@Bi₄Ti₃O₁₂/TiO₂ étendent l'avantage à la lumière visible, élargissant la liberté de conception pour les élévations ombragées[1]Lv et al., "Films photocatalyseurs Bi@Bi₄Ti₃O₁₂/TiO₂ sous lumière visible," rsc.org.
Adoption croissante dans les stations municipales de traitement de l'eau et des eaux usées
Les services publics se tournent vers le traitement tertiaire photocatalytique à énergie solaire pour lutter contre les pesticides tels que le 2,4-D, le MCPP et le dicamba, atteignant jusqu'à 99,8 % de dégradation sans énergie externe[2]Heydari et al., "Élimination photocatalytique passive solaire des herbicides," acs.org. Les réacteurs à membrane photocatalytique gagnent du terrain grâce à leur contrôle précis de la qualité des effluents et à leur résilience face aux pics de contaminants. Les structures composites fabriquées par fabrication additive réduisent les coûts en personnalisant la surface et la géométrie de distribution lumineuse, rendant les installations à distance viables là où l'électricité du réseau est rare.
Réglementations plus strictes sur les COV dans l'air intérieur stimulant les purificateurs d'air photocatalytiques
Les nouvelles règles de l'Agence de protection de l'environnement (EPA) sur les émissions de benzène et d'hydrocarbures stimulent la demande de purificateurs d'air continus et sans filtre dans les bureaux, les écoles et les véhicules. Les membranes en polypropylène intégrant des nanoparticules de TiO₂ dégradent efficacement les COV sous éclairage LED, et des prototypes automobiles réduisent déjà les vapeurs de carburant par évaporation de 60 % lors des cycles diurnes. Des conceptions qui imitent la chimie des radicaux OH de la troposphère permettent un traitement efficace même aux très faibles concentrations de contaminants typiques des intérieurs climatisés.
Nanocomposites plasmoniques à lumière visible permettant des revêtements d'électronique grand public en intérieur
Le verre Ag/AgCl amélioré à l'argent maintient une haute transparence tout en offrant une forte activité photocatalytique sous l'éclairage intérieur ordinaire, conférant des propriétés autonettoyantes et antibactériennes aux écrans tactiles. Les clusters subnanométriques de MoOₓ sur des nanofeuilles de TiO₂ améliorent encore la sélectivité, évitant les sous-produits indésirables et atteignant une efficacité de réaction de 95 %. Les fabricants apprécient la double valeur hygiénique et esthétique, tandis que les revêtements Ag/Bi₅O₇I en forme de fleur 3D affichent une élimination bactérienne de 99,63 % associée à une élimination des polluants de 95 % lors de tests sur des lentilles de tablettes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées pour les réacteurs photocatalytiques à l'échelle industrielle | -1.9% | Mondial, aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Désactivation du catalyseur due à l'encrassement de surface et à la recombinaison électron-trou | -1.5% | Mondial, plus grave dans les environnements pollués | Long terme (≥ 4 ans) |
| Incertitude réglementaire sur la libération et l'élimination des nanoparticules | -0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées pour les réacteurs photocatalytiques à l'échelle industrielle
La modélisation économique montre que les coûts de traitement augmentent fortement lorsque les constantes de vitesse de réaction descendent en dessous de 0,1 min⁻¹, poussant les développeurs à réduire le prix du catalyseur plutôt qu'à sur-dimensionner les réacteurs. Les réseaux de lampes UV, le contrôle précis du débit et la lutte contre l'encrassement gonflent encore davantage les dépenses d'investissement, portant souvent les projets à 3 à 5 fois les budgets initiaux. Les unités modulaires et les photoréacteurs hybrides émergent comme des solutions viables, répartissant l'investissement dans le temps et maintenant le délai de remboursement dans des fenêtres acceptables de 5 à 15 ans lorsque les prix de l'énergie et les obligations de qualité de l'eau sont favorables.
Désactivation du catalyseur due à l'encrassement de surface et à la recombinaison électron-trou
Les déploiements sur le terrain révèlent que les flux de polluants multicomposants passivifient rapidement les surfaces catalytiques, tandis que les taux de recombinaison élevés épuisent l'efficacité quantique. La régénération par des moyens thermiques ou chimiques consomme à la fois de l'énergie et de la main-d'œuvre, érodant l'avantage de coût du traitement « à la seule lumière solaire ». La recherche adapte désormais les co-catalyseurs et les modificateurs de surface pour prolonger la durée de vie, mais la complexité accrue des matériaux augmente les coûts d'approvisionnement et les cycles de validation, notamment dans le contrôle des vapeurs de carburant automobile où les alcanes légers accélèrent la désactivation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de photocatalyseur : la dominance du TiO₂ face au défi du ZnO
En 2025, le TiO₂ détenait 61,45 % de la part de marché des photocatalyseurs grâce à une échelle de production mature et à plusieurs décennies de savoir-faire en formulation. Les avancées concomitantes telles que l'auto-dopage Ti³⁺ par les voies à la triéthanolamine élargissent sa fenêtre de lumière visible, renforçant le leadership en matière de performance même alors que les droits antidumping modifient la logistique d'approvisionnement. Le ZnO affiche quant à lui le TCAC le plus rapide à 9,55 % car son mécanisme de réaction de surface favorise la génération d'hydrogène, un domaine bénéficiant de financements généreux pour les carburants verts en Asie-Pacifique et en Amérique du Nord.
L'élan se déplace néanmoins vers les systèmes multicomposants. Les oxydes de bismuth, les composites de graphène et les structures dérivées de MOF démontrent des rendements quantiques supérieurs à 10 %, ciblant la conversion du CO₂ et la synthèse chimique de spécialité. La sélection par le marché devrait s'orienter davantage vers la spécificité des applications que vers les indicateurs universels, ce qui suggère que le TiO₂ pourrait céder certaines niches à haute marge tout en conservant le leadership global en volume sur le marché des photocatalyseurs.


Par application : l'autonettoyage mène la diversification
L'autonettoyage a capturé 59,92 % de la taille du marché des photocatalyseurs en 2025 et continue de rythmer l'expansion à un TCAC de 10,35 %, tirant parti de son omniprésence dans les façades de construction, les vernis automobiles transparents et le verre des téléphones. Le bardage architectural gagne en particulier du terrain grâce aux économies de maintenance sur le cycle de vie et à l'amélioration de l'esthétique urbaine. La purification de l'air se classe en deuxième position alors que les bureaux modernisent leurs unités de traitement d'air et de climatisation (CVC) pour se conformer à des seuils de COV plus stricts, tandis que le traitement de l'eau se développe comme barrière tertiaire contre les composés organiques à l'état de traces qui échappent aux étapes biologiques.
Les lentilles et miroirs anti-buée exploitent la même propriété de surface hydrophile qui sous-tend l'autonettoyage, offrant aux équipementiers un ensemble de fonctionnalités facile à intégrer. À l'horizon, la réduction du CO₂, l'oxydation du méthane et l'hydrogène renouvelable constituent collectivement un groupe d'applications émergentes où une valeur plus élevée par kilogramme de catalyseur pourrait compenser les volumes plus faibles, diversifiant ainsi davantage les sources de revenus du marché des photocatalyseurs.
Par secteur d'utilisation finale : la construction stimule l'adoption
La construction et les infrastructures représentaient 45,10 % de la demande en 2025, soutenues par des codes du bâtiment qui encouragent les matériaux durables et la longévité des façades. Les promoteurs mettent en avant des réductions de 40 % des coûts de nettoyage dans les documents d'appel d'offres, et les urbanistes se félicitent de la capacité d'élimination du toluène à 63 % qui améliore la qualité de l'air au niveau de la rue. L'automobile et le transport suivent alors que les équipementiers explorent des vernis transparents autoréparants et des canisters réducteurs de vapeur, mais la désactivation sous charge d'hydrocarbures reste un obstacle.
L'électronique grand public, bien que représentant une base plus modeste, affiche un potentiel disproportionné à mesure que les films plasmoniques à lumière visible permettent des écrans antimicrobiens et sans traces in situ. L'énergie et les services publics intègrent les photocatalyseurs dans le verre des panneaux solaires et pilotent des générateurs d'hydrogène, élargissant ainsi le spectre industriel. Les établissements de santé et les serres d'agritechnologie complètent l'adoption en tant qu'utilisateurs spécialisés qui valorisent la stérilisation continue et l'efficacité de la gestion de la lumière.

Analyse géographique
L'Asie-Pacifique a maintenu une part de 66,15 % en 2025, le leadership de la recherche au Japon et la production à faible coût de TiO₂ en Chine ancrant un cluster verticalement intégré du laboratoire à l'usine. Les subventions de R&D post-Fukushima propulsent l'innovation en lumière visible, et l'échelle de la Chine — 2,65 millions de tonnes de TiO₂ par la voie sulfate en 2017 — soutient la compétitivité des prix même face au renforcement des règles environnementales. L'urbanisation rapide et le smog saisonnier stimulent davantage la demande municipale pour des façades et des stations de métro à purification d'air photocatalytique.
L'Amérique du Nord se développe le plus rapidement avec un TCAC de 9,62 % grâce aux limites de COV de l'Agence de protection de l'environnement (EPA) qui accélèrent la modernisation des systèmes CVC et le contrôle des vapeurs de carburant automobile. Les services publics municipaux mettent en œuvre un traitement tertiaire solaire passif pour respecter les permis de rejet des contaminants à l'état de traces, tandis que les crédits fédéraux pour l'hydrogène propre stimulent les démonstrations de décomposition de l'eau à base de ZnO. Les codes de construction verts canadiens et la base industrielle en expansion du Mexique ajoutent un volume régional au-delà des États-Unis.
L'Europe bénéficie des clauses d'économie circulaire du Pacte vert, qui canalisent les subventions vers la construction durable et les projets pilotes agrivoltaïques associant le vitrage photocatalytique au photovoltaïque transparent. Les droits antidumping sur le TiO₂ chinois galvanisent les fabricants locaux de pigments pour se diversifier vers des grades de catalyseurs à plus haute marge, raccourcissant ainsi les chaînes d'approvisionnement. L'Amérique du Sud et le Moyen-Orient & Afrique représentent des arènes à un stade précoce où le traitement de l'eau au point d'utilisation et les revêtements de panneaux solaires peuvent dépasser les solutions conventionnelles, en particulier dans les zones agricoles éloignées et les camps miniers.

Paysage réglementaire
La réglementation affectant les photocatalyseurs est façonnée par les exigences d'enregistrement chimique et de sécurité nanotechnologique, ainsi que par la normalisation des essais de performance, plutôt que par une loi unique unifiée sur les photocatalyseurs. Dans l'Union européenne, le dioxyde de titane (CAS 13463-67-7) est régi par les exigences de substance et d'enregistrement de l'Agence européenne des produits chimiques, et sa classification pour certaines fractions de poudre accroît le contrôle sur l'étiquetage, les contrôles d'exposition des travailleurs et la manipulation en aval dans les chaînes d'approvisionnement de photocatalyseurs à base de TiO2.
Dans le même temps, les travaux de normalisation renforcent la comparabilité des allégations dans les principaux centres de demande tels que la purification de l'air intérieur et les matériaux de construction. L'ISO a publié des méthodes mises à jour en 2025 (ISO 17168-2:2025 et ISO 17168-5:2025) pour évaluer la performance de purification de l'air des matériaux photocatalytiques semi-conducteurs dans des conditions d'éclairage intérieur, tandis que l'ISO 18473-4:2022 spécifie les exigences et méthodes d'essai pour le TiO2 à l'échelle nanométrique utilisé pour la photocatalyse. La Chine utilise également une normalisation nationale pour les préparations de photocatalyseurs à base de TiO2 (GB/T 39952-2021 pour la dispersion photocatalytique à base de dioxyde de titane), qui oriente les pratiques de qualification pour les revêtements et produits formulés en Asie-Pacifique.
Analyse de la chaîne de valeur
Les intrants amont commencent avec les matières premières titanifères (généralement l'ilménite) transformées en TiO2 via des voies sulfate ou chlorure, et la production par procédé chlorure est considérée comme plus récente, plus évolutive et générant moins de sous-produits dans de nombreuses chaînes industrielles. Pour les qualités de photocatalyseurs avancées, la base d'approvisionnement s'étend au-delà du TiO2 aux dopants et co-catalyseurs (par exemple, les chimies liées au bismuth et au vanadium pour l'activité en lumière visible) et aux produits chimiques spécialisés utilisés pour l'ingénierie de surface. Ces ingrédients peuvent accroître la volatilité des approvisionnements et la charge de qualification par rapport aux matériaux de qualité pigmentaire.
La fabrication intermédiaire se concentre sur le contrôle de la taille des particules (souvent inférieure à 30 nm), le contrôle de phase et la modification de surface, suivis de la conversion en dispersions, revêtements, membranes et structures composites, y compris des supports fabriqués de manière additive ou structurés pour les éléments internes de réacteurs. Les canaux en aval se répartissent entre les formulateurs de matériaux de construction et les fabricants d'équipement d'origine (OEM) de verre/revêtements, les intégrateurs de purificateurs d'air et de CVC, et les fournisseurs de systèmes de traitement de l'eau qui associent les matériaux catalytiques à des sources lumineuses et des réacteurs. La validation des allégations repose de plus en plus sur les méthodes d'essai ISO pour les applications de purification de l'air intérieur. Les mesures logistiques et commerciales affectant les flux de TiO2 influencent également la disponibilité des photocatalyseurs et les délais de livraison, les producteurs et formulateurs ajustant leur approvisionnement et leurs stocks en fonction des contraintes régionales de la chaîne d'approvisionnement.
Paysage concurrentiel
Paysage concurrentiel
Le secteur est modérément fragmenté : les grands acteurs mondiaux du secteur des pigments tels que BASF, Kronos Worldwide et Chemours s'appuient sur l'échelle, la logistique et le service client pour défendre leurs franchises de TiO₂, tandis que les spécialistes de moyenne capitalisation poursuivent des percées à base de lumière visible ou de MOF. La récente mise en veille de l'usine néerlandaise de Tronox souligne la pression sur les prix exercée par les exportations chinoises, mais Chemours compense la compression des marges grâce à des grades de pigments et de catalyseurs premium liés aux méga-projets de construction.
Les mouvements stratégiques mettent en évidence le pivot de l'industrie vers la durabilité. Le partenariat de Resonac avec Neste et Marubeni achemine des matières premières biosourcées vers les précurseurs de photocatalyseurs, et le centre de recherche sur les catalyseurs de BASF, inauguré en 2024, se concentre sur la décarbonisation des procédés chimiques via la photocatalyse avancée. Les start-ups utilisent l'impression 3D pour concevoir des éléments internes de réacteurs sur mesure, et les plateformes de découverte de matériaux guidées par l'IA réduisent les cycles en laboratoire, accélérant le délai de passage au pilote pour les nanocomposites combinatoires qui surpassent le TiO₂ conventionnel. Les espaces d'opportunité en blanc comprennent les revêtements pour l'électronique intérieure, le verre agrivoltaïque et les générateurs d'hydrogène décentralisés, ouvrant la voie à des alliances intersectorielles combinant l'expertise en matériaux, en dispositifs et en services au sein du marché des photocatalyseurs.
Leaders du secteur des photocatalyseurs
KRONOS Worldwide Inc
Tronox Holdings Plc
The Chemours Company
LB Group
ISHIHARA SANGYO KAISHA, LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité principal consiste à passer d'une offre de pigments de base vers des qualités de photocatalyseurs et de TiO2 fonctionnel à plus forte valeur ajoutée, utilisées dans les matériaux de construction autonettoyants, les supports de purification d'air et les systèmes de traitement de l'eau. Les acheteurs paient pour une morphologie contrôlée et une performance validée dans ces segments. Les formulations actives en lumière visible élargissent les cas d'usage adressables en intérieur et sur surfaces ombragées, s'alignant avec les méthodes d'essai ISO 17168-2:2025 et ISO 17168-5:2025 qui aident les utilisateurs commerciaux à spécifier la performance de purification de l'air en lumière intérieure de manière comparable.
L'expansion de la chaîne d'approvisionnement du TiO2 par procédé chlorure crée également de la place pour des qualités sur mesure et une intégration en aval plus étroite dans les dispersions de photocatalyseurs et les produits revêtus. En Chine, plusieurs mouvements de capacité ont été annoncés ou ont atteint une exploitation d'essai en 2026, notamment Lubei Chemical qui a annoncé une exploitation d'essai à pleine charge d'une extension de 60 000 tonnes/an de TiO2 par procédé chlorure (doublant sa capacité totale à 120 000 tonnes/an) et Yibin Tianyuan Haifeng Hetai Co., Ltd. qui a annoncé la construction d'une installation de 100 000 tonnes/an par procédé chlorure au Sichuan (portant la capacité totale de TiO2 à 200 000 tonnes/an). Du côté des applications, les progrès de mise à l'échelle sont visibles dans les infrastructures de réacteurs et d'essais, notamment des approches de criblage à haut débit standardisées publiées pour les supports de membranes photocatalytiques et une utilisation croissante de cadres d'évaluation techno-économique pour les réacteurs de traitement des eaux usées à échelle industrielle pilotés par LED, qui attirent l'attention des acheteurs sur les tarifs de l'électricité et les intervalles de remplacement des catalyseurs en tant que leviers d'adoption.
Développements récents du secteur
- Juin 2026 : Tronox a publié son rapport de durabilité 2025, décrivant des progrès incluant une réduction de 27 % de l'intensité des émissions de gaz à effet de serre de portée 1 et 2 par rapport aux niveaux de 2019, soutenue par des contrôles de procédés automatisés dans les usines de pigments au chlore. Cette divulgation renforce la manière dont les producteurs de TiO2 relient les mises à niveau opérationnelles et les programmes d'efficacité des sites aux exigences de décarbonation des clients et des régulateurs, ce qui influence également les chaînes d'approvisionnement de qualité fonctionnelle et catalytique.
- Janvier 2026 : Tronox a annoncé son intention de fermer définitivement son usine de pigments TiO2 de 46 000 tonnes métriques par an à Fuzhou, en Chine, citant une demande intérieure faible et des coûts élevés de matières premières. Ce changement d'empreinte peut restreindre les options d'approvisionnement régionales et soutient l'optimisation du portefeuille vers des actifs plus compétitifs et des qualités à plus forte marge utilisées par les formulateurs en aval.
- Décembre 2024 : Chemours a annoncé les plans du groupe PCC pour construire une installation chlore-alcali de 340 000 tonnes métriques par an à l'usine TiO2 de Chemours à DeLisle, dans le Mississippi, la construction devant débuter début 2026. L'intégration sur site du chlore-alcali soutient la résilience des matières premières et des services publics sur un site majeur de TiO2, ce qui peut améliorer la stabilité des coûts pour les matériaux fonctionnels à base de titane en aval.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des photocatalyseurs couvre la valeur des matériaux photocatalytiques vendus pour être utilisés dans des produits et procédés où la lumière déclenche une réaction catalytique, principalement pour des résultats de nettoyage et de purification.
Exclusions de portée : Il exclut les équipements finis en aval et les services où le photocatalyseur n'est qu'un petit composant intégré et n'est pas tarifé comme un intrant matériel.
Aperçu de la segmentation
- Par type de photocatalyseur
- Dioxyde de titane
- Oxyde de zinc
- Autres types
- Par application
- Autonettoyage
- Purification de l'air
- Traitement de l'eau
- Anti-buée
- Autres applications
- Par secteur d'utilisation finale
- Construction et infrastructures
- Automobile et transport
- Électronique grand public et appareils électroménagers
- Énergie et services publics (solaire, hydrogène)
- Autres secteurs d'utilisation finale (santé et hygiène, agriculture et aquaculture)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a construit la première couche de notre compréhension des lieux d'utilisation des photocatalyseurs et de la manière dont la demande est façonnée par les besoins en qualité de l'eau et de l'air. Nous nous sommes appuyés sur des sources publiques telles que les régulateurs environnementaux et les organismes statistiques (par exemple, l'US EPA et Eurostat), des références commerciales et normatives (telles que les publications ISO), et la littérature scientifique indexée dans des plateformes de revues ouvertes pour valider les chimies courantes et les allégations de performance.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse pour comprendre les ajouts de capacité, l'orientation des produits et la traction des applications provenant des revêtements et de la construction. Pour renforcer la vision commerciale, nous avons utilisé des bases de données payantes pour les données financières et de renseignement des entreprises, des bases de données de brevets pour vérifier l'intensité de la R&D, et une base de données au niveau des expéditions d'importation et d'exportation lorsque les flux commerciaux étaient utiles pour recouper la disponibilité de l'approvisionnement. Ces sources documentaires sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de ce qui est réellement comptabilisé comme demande de photocatalyseurs dans chaque application, et sur la manière dont les prix évoluent lorsque les volumes augmentent. Nous avons échangé avec un mélange de fournisseurs de matériaux, de formulateurs et d'utilisateurs en aval dans les revêtements, les matériaux de construction et les solutions environnementales à travers les Amériques, l'EMEA et l'APAC, ce qui a aidé à combler les écarts de données et à aligner les hypothèses avant la finalisation du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Cadres dirigeants : 14 % | APAC : 49 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 29 % |
| Petits acteurs : 17 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où les indicateurs de production et les signaux de demande d'utilisation finale sont utilisés pour reconstituer le bassin adressable pour les matériaux photocatalytiques, puis il est divisé par grandes applications telles que l'autonettoyage, la purification de l'air, le traitement de l'eau et l'anti-buée. Une fois le bassin de demande formé, la valeur est dérivée en utilisant l'intensité d'utilisation au niveau de l'application et les fourchettes de prix de vente typiques.
Pour garder les totaux réalistes, nous vérifions les résultats avec des approximations ascendantes sélectives, telles que la logique de revenus des fournisseurs échantillonnés, des conversations de canal sur les volumes, et un contrôle de cohérence simple prix de vente moyen multiplié par volume pour les chimies les plus importantes. Les intrants qui comptent sur ce marché incluent les évolutions du mix TiO2 et ZnO, les taux d'adoption dans les revêtements architecturaux et les matériaux de construction, l'activité des projets de traitement de l'eau et de l'air, et la progression des prix observée par qualité (industrielle par rapport aux qualités de performance supérieure). Lorsque des détails manquent pour les applications plus petites, nous appliquons des hypothèses de pénétration conservatrices et testons ensuite l'impact lors de l'étape de validation.
Pour la prévision, une analyse de scénarios est utilisée car l'adoption peut évoluer plus ou moins rapidement selon la réglementation, les cycles de construction et le rythme des rénovations pour la purification de l'air et de l'eau. Les fourchettes de scénarios sont resserrées à l'aide des avis d'experts recueillis lors des entretiens, et le cas médian est utilisé pour la prévision principale.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs contrôles afin que le chiffre final reste cohérent avec les signaux réels du marché. Notre équipe compare les résultats du modèle avec des indicateurs indépendants tels que la direction de la demande régionale, le mouvement des flux commerciaux le cas échéant, et si la tarification implicite reste dans les fourchettes observées, puis les variations inhabituelles sont examinées avant validation finale.
Un second examen par un analyste est effectué pour la cohérence des hypothèses, l'exactitude des calculs et la logique d'année en année, suivi de nouvelles prises de contact si un écart ne peut être expliqué par des preuves publiques. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'il y a des événements importants tels que des variations brusques des matières premières, des mouvements de capacité majeurs ou des changements de politique. Avant la livraison, nous effectuons une passe finale afin que les clients reçoivent la vue la plus actuelle disponible au moment donné.
Taille du marché des photocatalyseurs selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les photocatalyseurs peuvent différer même lorsqu'elles traitent d'applications similaires, car les lignes de portée et le calendrier des intrants de prix ne sont pas toujours alignés. Les différences proviennent également du fait que les estimations s'appuient sur des ventes déclarées, une consommation modélisée, ou des catégories adjacentes plus larges qui peuvent être facilement incluses par accident.
L'écart principal provient de la question de savoir si le photocatalyseur est comptabilisé uniquement comme un matériau vendu pour des usages définis comme l'autonettoyage et la purification, ou si des produits finis adjacents sont également mélangés. Dans notre approche, Mordor Intelligence traite le marché comme une valeur uniquement matérielle afin que le total reste lié à des hypothèses de volume et de prix de vente moyen mesurables. Le calendrier des devises et le traitement de l'année de base (année de base par rapport à année estimée) peuvent également élargir l'écart, en particulier lorsque la tarification liée au TiO2 évolue rapidement et lorsque l'adoption régionale est supposée s'accélérer à des rythmes différents.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,22 milliards USD (2026) | |
| Cabinet de conseil mondial A | 2,66 milliards USD (2026) | Utilise une configuration de base différente (année de base 2025 avec 2026 comme année estimée) et peut appliquer une progression de prix de vente moyen alternative, ce qui peut réduire la valeur implicite de 2026 même avec des usages finaux similaires. |
| Éditeur sectoriel B | 2,90 milliards USD (2025) | Rapporte une valeur de départ de 2025 avec sa propre portée d'application et de forme, de sorte que le chiffre n'est pas directement comparable à une année de base 2026 sans ajustement pour le décalage d'année, le calendrier des devises et la pente d'adoption supposée. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé comme demande de matériau par rapport à la valeur des produits adjacents sont les deux principales raisons de l'écart. Lorsque la portée est maintenue étroite et que les moteurs de prix et de volume sont clairement documentés, la taille du marché devient plus facile à reproduire et à soumettre à des tests de résistance pour la planification.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des photocatalyseurs ?
La taille du marché des photocatalyseurs est évaluée à 3,22 milliards USD en 2026, avec des prévisions d'atteindre 4,87 milliards USD d'ici 2031 sur une trajectoire de TCAC de 8,66 %.
Quel segment détient la plus grande part de marché des photocatalyseurs ?
Le TiO₂ reste dominant avec une part de 61,45 % en 2025, principalement en raison d'une échelle de fabrication établie et d'une large acceptation des applications.
Pourquoi les applications d'autonettoyage se développent-elles si rapidement ?
Les revêtements autonettoyants réduisent les coûts de maintenance des façades jusqu'à 40 % tout en éliminant simultanément les polluants atmosphériques urbains, ce qui propulse une croissance du TCAC de 10,35 % jusqu'en 2031.
Quelle région se développe le plus rapidement dans la demande de photocatalyseurs ?
L'Amérique du Nord mène la croissance avec un TCAC de 9,62 % en raison des réglementations strictes sur les COV et de l'adoption rapide des systèmes de purification d'air photocatalytiques.
Quel est le principal obstacle à une adoption industrielle plus large ?
Les dépenses d'investissement élevées pour les réacteurs à grande échelle et les défis liés à la désactivation des catalyseurs réduisent ensemble d'environ 3,4 points de pourcentage le TCAC potentiel, soulignant la nécessité de conceptions rentables et durables.
Dernière mise à jour de la page le:



