
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 57.61 Milliards de dollars |
| Taille du Marché (2026) | 60.32 Milliards de dollars |
| Taille du Marché (2031) | 79.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.74 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché pharmaceutique indien par Mordor Intelligence
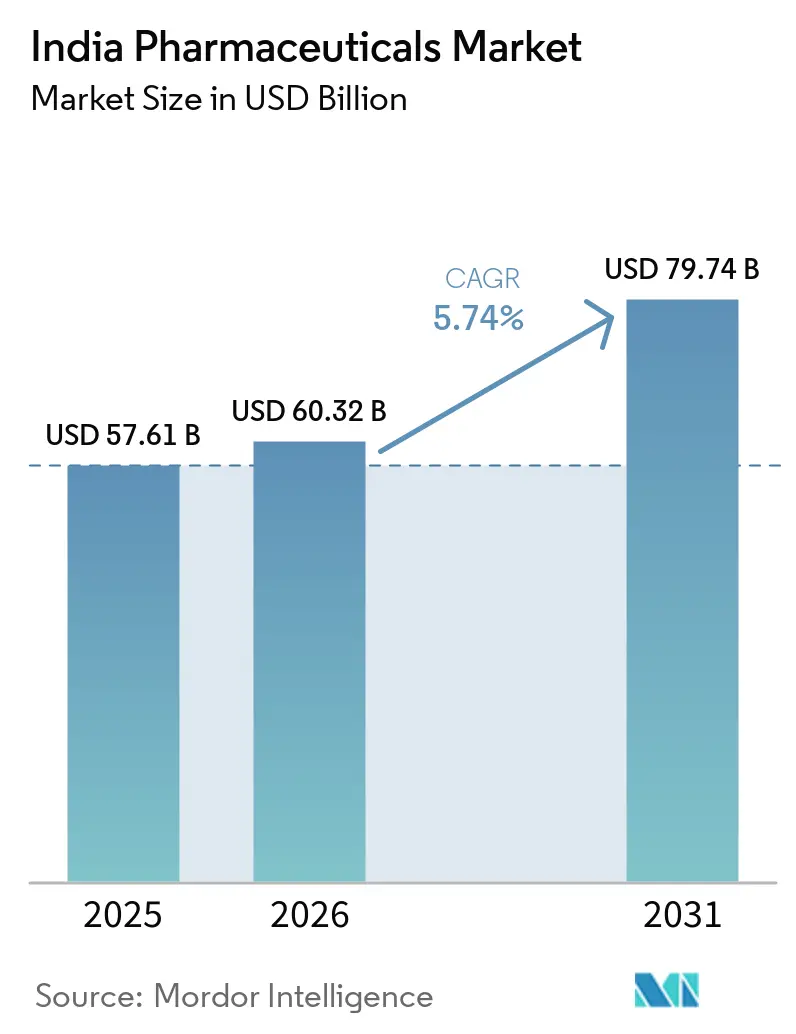
La taille du marché pharmaceutique indien est projetée à 57,61 milliards USD en 2025, 60,32 milliards USD en 2026, et devrait atteindre 79,74 milliards USD d'ici 2031, avec un TCAC de 5,74 % de 2026 à 2031.
Le marché pharmaceutique indien est porté par la forte prévalence des maladies chroniques, le vieillissement de la population, l'augmentation des dépenses de santé, l'élargissement de la couverture d'assurance maladie et l'amélioration de l'accès aux services de santé. Les incitations gouvernementales à la production continuent de renforcer les investissements dans la fabrication nationale, les ventes, les exportations et l'emploi. Ces facteurs positionnent le marché pour servir une large base de traitement domestique tout en développant les capacités de fabrication et en améliorant la disponibilité des produits. Les expirations de brevets créent des opportunités de croissance pour les fabricants nationaux afin de lancer des alternatives moins coûteuses. Cependant, la rapidité de mise sur le marché et les relations établies avec les pharmacies restent des facteurs concurrentiels essentiels. Le marché pharmaceutique indien demeure très concurrentiel, avec des fabricants nationaux de médicaments génériques, des filiales multinationales et des entreprises axées sur les biosimilaires qui se font concurrence dans plusieurs des mêmes domaines thérapeutiques.
Principaux enseignements du rapport
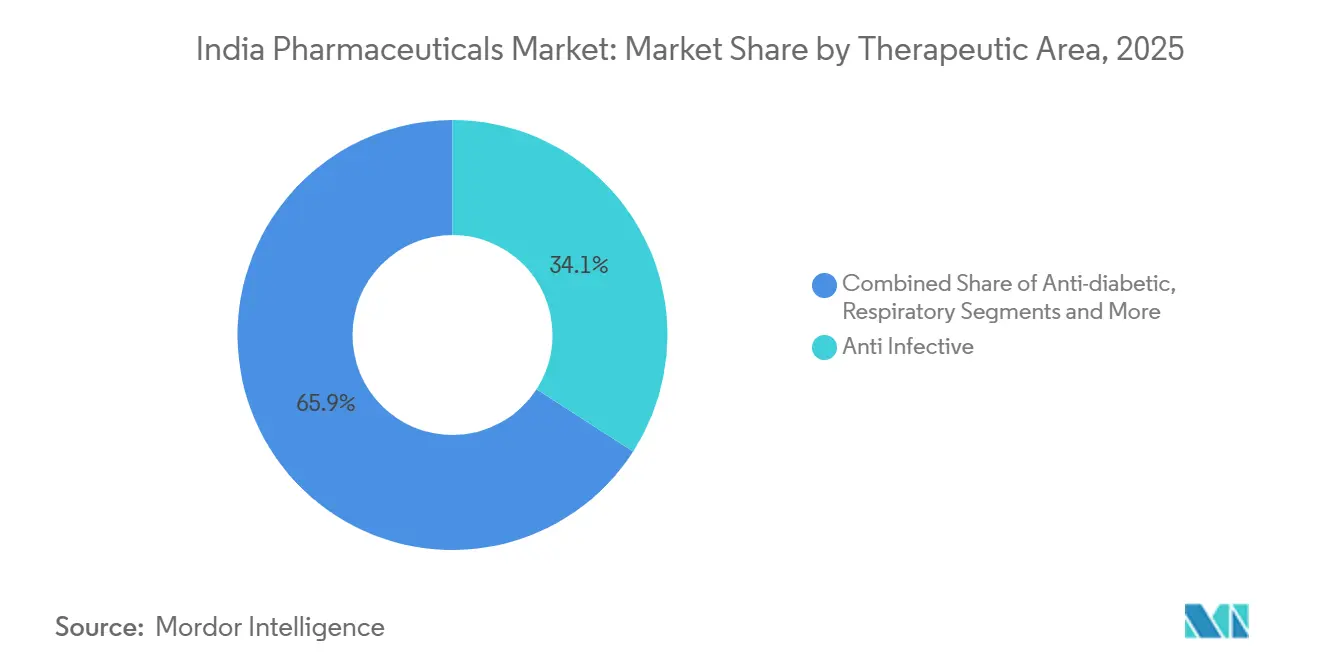
- Par domaine thérapeutique, les anti-infectieux ont représenté 34,11 % du chiffre d'affaires en 2025, tandis que l'oncologie devrait croître à un CAGR de 8,22 % jusqu'en 2031.
- Par type de médicament, les médicaments sur ordonnance ont représenté 61,26 % du chiffre d'affaires en 2025, tandis que les médicaments en vente libre devraient croître à un CAGR de 7,24 % jusqu'en 2031.
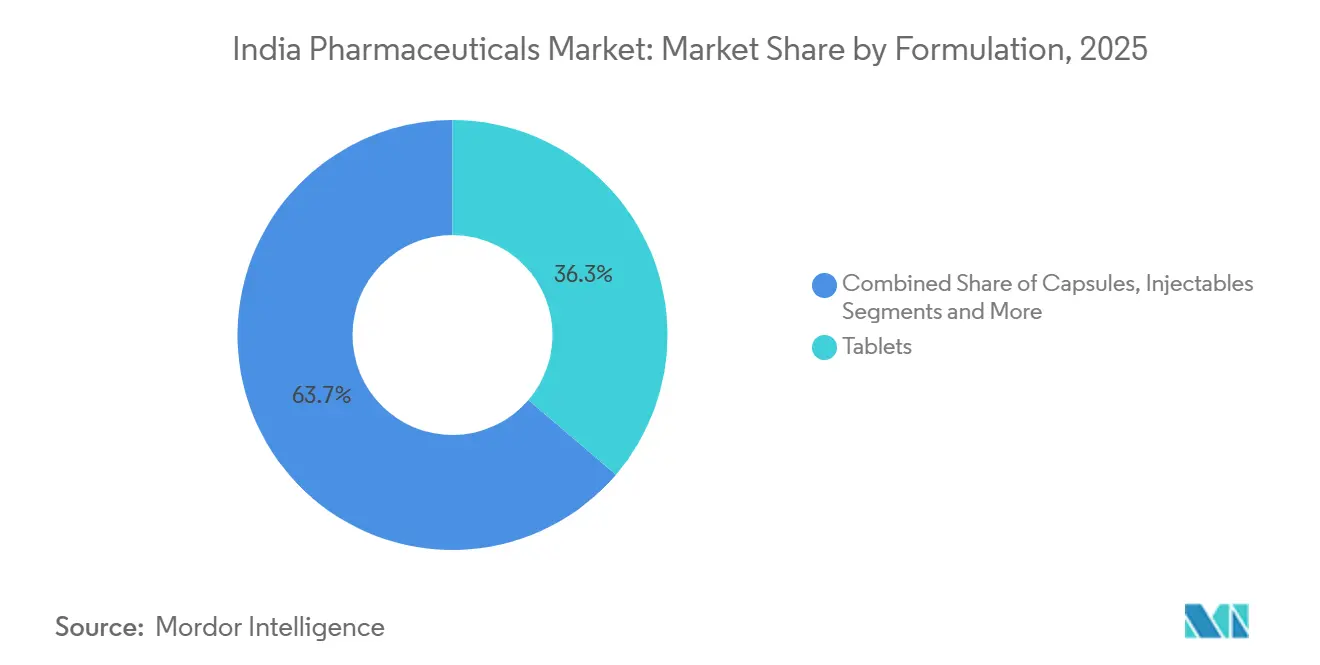
- Par formulation, les comprimés ont représenté 36,25 % du chiffre d'affaires en 2025, tandis que les injectables devraient croître à un CAGR de 6,98 % jusqu'en 2031.
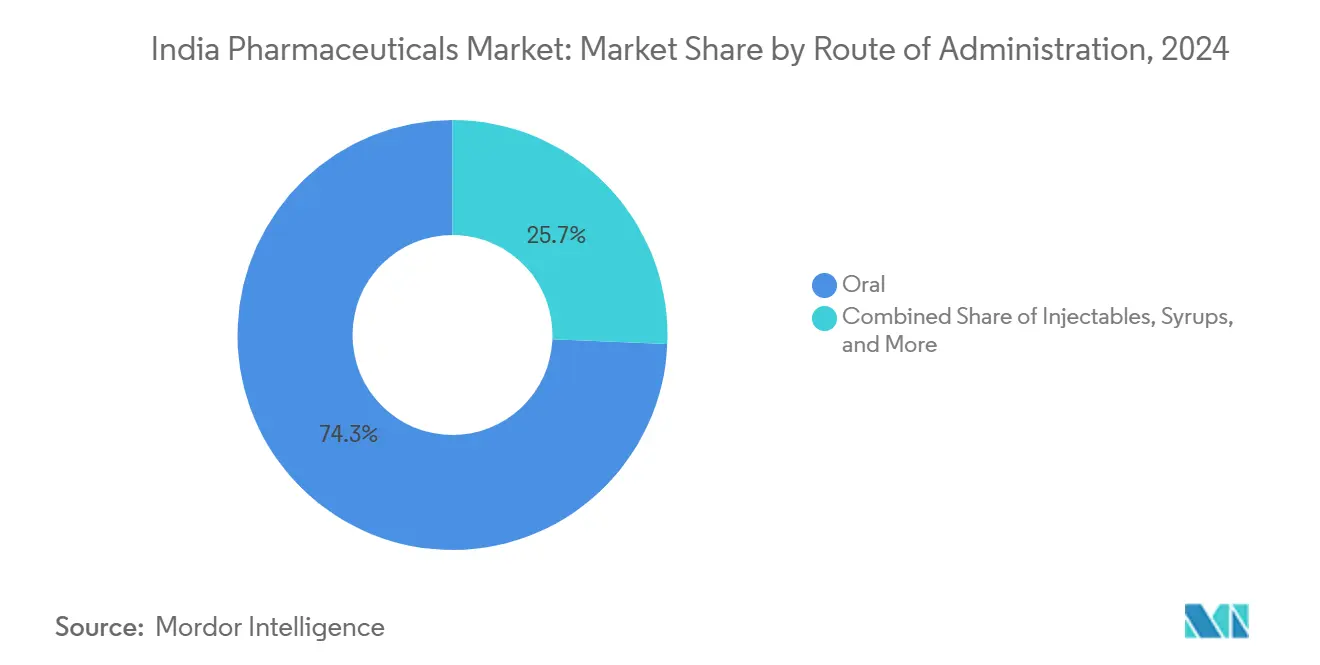
- Par voie d'administration, les produits oraux ont représenté 74,33 % du chiffre d'affaires en 2025, tandis que les produits inhalés devraient croître à un CAGR de 9,13 % jusqu'en 2031.
- Par canal de distribution, les pharmacies de détail ont représenté 64,57 % du chiffre d'affaires en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 9,45 % jusqu'en 2031.
- Par géographie, l'Inde occidentale a représenté 32,24 % du chiffre d'affaires en 2025, tandis que l'Inde du Sud devrait croître à un CAGR de 7,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| La falaise des brevets des blockbusters historiques stimule la pénétration des génériques | +1.10% | Mondial, avec des gains disproportionnés dans les pôles nationaux de génériques (Gujarat, Telangana, Andhra Pradesh) | Moyen terme (2 à 4 ans) |
| Les programmes PLI gouvernementaux accélèrent la capacité nationale en API et en formulations | +0.80% | National, avec des gains précoces concentrés au Gujarat, au Maharashtra, en Andhra Pradesh et en Himachal Pradesh | Long terme (≥ 4 ans) |
| La progression rapide des maladies chroniques (diabète, maladies cardiovasculaires) élargit la demande à long terme | +1.00% | National ; intensité la plus élevée en Inde du Sud (Tamil Nadu, Kerala) et en Inde occidentale (Maharashtra) | Long terme (≥ 4 ans) |
| Appels d'offres à la performance par les grands groupes hospitaliers | +0.40% | Métropoles et villes de rang 1 dans le nord, l'ouest et le sud de l'Inde | Moyen terme (2 à 4 ans) |
| Pôles de repositionnement médicamenteux assistés par l'IA à Hyderabad et Bengaluru | +0.30% | Inde du Sud (Telangana, Karnataka), avec des retombées sur le corridor Mumbai-Pune | Long terme (≥ 4 ans) |
| Essor des écosystèmes phygitaux e-pharmacie–médecin améliorant l'observance | +0.50% | National, avec une pénétration précoce dans les villes urbaines de rang 1 et de rang 2 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La falaise des brevets des blockbusters historiques stimule la pénétration des génériques
Le marché pharmaceutique indien est bien positionné pour bénéficier de la perte de protection par brevet de médicaments établis, créant des opportunités pour les entreprises nationales de lancer des alternatives génériques. Le sémaglutide devrait perdre sa protection par brevet en Inde en mars 2026, ce qui incitera plusieurs entreprises nationales à introduire des versions génériques peu après. Zydus Lifesciences prévoit de lancer un stylo multi-doses réutilisable et ajustable au prix de 2 200 INR par mois (26 USD), selon la société. Le matériel fourni identifie Zydus Lifesciences, Sun Pharma, Dr. Reddy's et Mankind Pharma comme participants précoces à cette opportunité. Les entreprises qui obtiennent des approbations réglementaires en temps opportun et construisent des réseaux de distribution au détail fiables sont susceptibles de gagner une position de marché précoce avant que la concurrence par les prix ne s'intensifie. Ce développement devrait soutenir le marché pharmaceutique indien en élargissant l'accès des patients au sémaglutide générique et en stimulant la croissance des volumes pour les fabricants locaux.
Les programmes PLI gouvernementaux accélèrent la capacité nationale en API et en formulations
Le programme d'incitation liée à la production (PLI) continue de renforcer la capacité de fabrication nationale pour les ingrédients pharmaceutiques actifs et les formulations critiques. Selon les informations gouvernementales, 39 projets de substances actives couvrant 28 API critiques devraient être mis en service d'ici juin 2026. Ces projets sont conçus pour développer la capacité de production de Pénicilline-G, d'Acide clavulanique, de Rifampicine, d'Atorvastatine et d'autres intermédiaires essentiels. L'installation de Pénicilline-G d'Aurobindo Pharma dans la zone économique spéciale de Kakinada dispose d'une capacité planifiée de 15 000 MT par an, soutenue par un investissement de 2 270,1 crores INR (270 millions USD). Cette expansion de capacité pourrait soutenir le marché pharmaceutique indien en améliorant la fiabilité de l'approvisionnement, en garantissant la conformité qualité et en renforçant la production orientée vers l'exportation. Cependant, la viabilité commerciale de ces investissements dépendra de la capacité des nouvelles installations à sécuriser une demande soutenue au-delà du remplacement des importations individuelles.
Progression rapide des maladies chroniques (diabète, maladies cardiovasculaires) élargissant la demande à long terme
Les maladies chroniques génèrent une demande soutenue de médicaments utilisés pour gérer le diabète, les maladies cardiovasculaires et les complications associées. Les données gouvernementales indiquent que les maladies non transmissibles représentent 56,7 % des décès en Inde, tandis que les maladies cardiovasculaires en représentent près de 31 %. La prévalence croissante du diabète accroît encore le besoin de thérapies traitant plusieurs affections connexes. Les patients atteints de diabète et d'hypertension nécessitent généralement un traitement à long terme et des renouvellements d'ordonnances récurrents, créant une base de demande constante. Les plateformes en ligne et les pharmacies de détail soutiennent l'accès à ces thérapies en facilitant les renouvellements d'ordonnances en temps opportun. Ce besoin soutenu de gestion des maladies chroniques offre au marché pharmaceutique indien une base de demande durable pour les génériques de marque et les produits de soins chroniques.
Appels d'offres à la performance par les grands groupes hospitaliers
Les services de pharmacie numérique améliorent la commodité des renouvellements pour les patients nécessitant un traitement récurrent. Tata 1mg, PharmEasy et Apollo 24|7 figurent parmi les opérateurs identifiés dans le matériel fourni qui développent des écosystèmes intégrés de santé numérique et de livraison de médicaments. Leurs plateformes proposent des téléchargements d'ordonnances, des rappels de renouvellement et la livraison à domicile, réduisant l'effort nécessaire pour accéder aux médicaments chroniques. Ces services sont particulièrement pertinents dans les zones urbaines, où l'adoption de la santé numérique et l'infrastructure de livraison sont plus avancées. En plus des médicaments sur ordonnance, ces plateformes soutiennent les achats de produits de bien-être et d'automédication en vente libre. Par conséquent, les canaux en ligne pourraient se développer plus rapidement que les canaux de distribution traditionnels dans le marché pharmaceutique indien, tandis que les pharmacies de détail restent essentielles pour la satisfaction immédiate des besoins.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Les plafonds fréquents des prix de détail dans le cadre des révisions de la NLEM compriment les marges | -0.70% | National, avec une exposition plus grande dans les catégories à fort volume d'anti-infectieux, cardiovasculaires et antidiabétiques | Court terme (≤ 2 ans) |
| Lacunes de conformité avec les audits cGMP du Schedule M révisé | -0.50% | National, avec une exposition plus grande pour les clusters de PME en Himachal Pradesh, Uttarakhand et Uttar Pradesh | Moyen terme (2 à 4 ans) |
| Le retard dans le système de liaison des brevets entrave les lancements de médicaments innovants | -0.40% | National, avec l'effet le plus fort sur les entreprises innovantes, les thérapies spécialisées et les lancements de médicaments brevetés | Moyen terme (2 à 4 ans) |
| La réduction de l'optionnalité d'approvisionnement en intermédiaires chinois après la COVID entraîne une volatilité des coûts | -0.60% | National, avec une exposition plus élevée parmi les fabricants de génériques dépendants des API et les producteurs de formulations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les plafonds fréquents des prix de détail dans le cadre des révisions de la NLEM compriment les marges
Les réglementations sur les prix continuent de contraindre les marges sur les médicaments inscrits, en particulier dans les domaines thérapeutiques à fort volume. À compter du 1er avril 2025, la NPPA a révisé les prix plafonds pour 906 formulations inscrites et 14 formulations intraveineuses[1]. Les informations gouvernementales ont également mis en évidence un ajustement lié à l'IPC de 1,7 % et les économies pour les patients associées à la révision antérieure de la NLEM 2022. En outre, les décisions relatives aux prix plafonds peuvent affecter les médicaments ajoutés ou révisés en dehors du cycle d'ajustement annuel. Par conséquent, les fabricants ayant une exposition significative aux produits inscrits pourraient avoir besoin d'élargir leurs portefeuilles de formulations non inscrites et différenciées pour préserver leur rentabilité. Bien que ces mesures améliorent l'accessibilité financière pour les patients, elles continuent de limiter la réalisation des revenus dans le marché pharmaceutique indien.
Lacunes de conformité avec les audits cGMP du Schedule M révisé
Les exigences révisées du Schedule M élèvent les normes de qualité que les usines de fabrication pharmaceutique doivent respecter. Le Ministère de la Santé et du Bien-être familial a notifié les exigences révisées en décembre 2023, établissant des calendriers de mise en œuvre distincts pour les grands fabricants et les PME éligibles[2]. La conformité est particulièrement critique pour les installations qui soutiennent la demande de médicaments génériques à fort volume. Les fabricants nécessitant des mises à niveau d'usines peuvent engager des dépenses d'investissement supplémentaires et faire face à des défis opérationnels pendant la transition. Les inspections basées sur les risques soulignent davantage la nécessité de systèmes de qualité documentés robustes et d'actions correctives en temps opportun pour maintenir les opérations. Le marché pharmaceutique indien pourrait faire face à des contraintes d'approvisionnement localisées si des installations non conformes sont temporairement incapables de fabriquer des produits essentiels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par domaine thérapeutique :
volume des anti-infectieux et croissance de l'oncologieLes anti-infectieux devraient représenter 34,11 % du marché pharmaceutique indien en 2025, soutenus par une demande soutenue de médicaments couramment dispensés. Le fardeau continu des maladies infectieuses et le volume élevé d'ordonnances exécutées dans les pharmacies communautaires sous-tendent la position dominante du segment. Les médicaments cardiovasculaires et antidiabétiques représentent également des domaines thérapeutiques clés, car les maladies chroniques nécessitent un traitement continu. Les médicaments gastro-intestinaux et antidouleur génèrent des achats fréquents dans les canaux de vente au détail et en ligne. Les traitements respiratoires gagnent en pertinence à mesure que les produits inhalés reçoivent une attention accrue, élargissant davantage la base de prescriptions du marché pharmaceutique indien.
L'oncologie devrait croître à un CAGR de 8,22 % jusqu'en 2031, ce qui en fait le domaine thérapeutique à la croissance la plus rapide dans l'analyse. Une plus grande disponibilité des biosimilaires, des traitements spécialisés et l'adoption croissante de la médecine de précision devraient soutenir cette croissance. Dr. Reddy's devrait lancer NIVORZ, un biosimilaire du nivolumab approuvé par le DCGI pour 12 indications cancéreuses, en septembre 2026 [3]. Cipla devrait également conclure un accord de licence et d'approvisionnement pour TQB2102, un conjugué anticorps-médicament bispecifique anti-HER2, en août 2026. Ces développements soulignent l'importance stratégique croissante des biologiques et des conjugués anticorps-médicament dans la concurrence oncologique nationale et pourraient placer les fabricants sans capacités biologiques dans une position concurrentielle désavantageuse.



Par type de médicament :
échelle des médicaments sur ordonnance et expansion des médicaments en vente libreLes médicaments sur ordonnance ont représenté 61,26 % du chiffre d'affaires par type de médicament en 2025, soutenus par une large base de médicaments génériques et un portefeuille plus restreint de thérapies brevetées et spécialisées. Les entreprises multinationales stimulent la demande de thérapies de marque sélectionnées grâce à un engagement ciblé auprès des professionnels de santé et des hôpitaux, tandis que les entreprises nationales s'appuient sur des marques de prescription établies pour maintenir leur reconnaissance auprès des médecins et des pharmacies. Les traitements de soins chroniques soutiennent davantage la délivrance sur ordonnance, car les médicaments réglementés restent essentiels au traitement des patients dans le marché pharmaceutique indien.
Les médicaments en vente libre devraient croître à un CAGR de 7,24 % jusqu'en 2031, portés par l'expansion des opportunités dans les pharmacies de détail organisées et les plateformes numériques. Les pharmacies de détail peuvent réaliser des ventes croisées de produits de bien-être et d'automédication à leurs clients existants, tandis que les plateformes numériques peuvent proposer des offres groupées combinant des compléments et des produits à achat répété. Le matériel fourni a lié cette tendance à des valeurs moyennes de commande plus élevées dans certaines catégories de bien-être sélectionnées. L'expiration du brevet du sémaglutide devrait également créer une opportunité d'autopaiement, augmentant la convergence des achats initiés par les consommateurs et des ventes traditionnelles en pharmacie.
Par formulation :
leadership des comprimés et croissance des injectablesLes comprimés ont représenté 36,25 % du chiffre d'affaires des formulations en 2025, soutenus par leur efficacité en termes de coûts, la stabilité des produits et la familiarité généralisée parmi les patients et les pharmacies. Ils restent la formulation privilégiée pour les thérapies anti-infectieuses, cardiovasculaires, antidiabétiques et de gestion de la douleur. Les gélules répondent à des segments de produits premium et nutraceutiques sélectionnés, tandis que les sirops et suspensions continuent de jouer un rôle important dans le dosage pédiatrique. Les autres formulations comprennent des formats de délivrance plus récents conçus pour répondre à des besoins spécifiques des patients ; cependant, les comprimés conservent une position dominante sur le marché pharmaceutique indien.
Les injectables devraient croître à un CAGR de 6,98 % jusqu'en 2031, portés par la demande croissante de biologiques oncologiques, de perfusions de biosimilaires et de traitements administrés en milieu hospitalier. Aurigene de Dr. Reddy's a conclu un accord de fabrication et d'approvisionnement à long terme avec une entreprise pharmaceutique mondiale pour des volumes annuels de 18 millions d'unités, principalement axés sur les produits injectables. De tels accords permettent aux fabricants de renforcer leurs capacités de production complexes tout en partageant le risque commercial. L'augmentation de l'utilisation hospitalière et les approbations de biosimilaires devraient développer la capacité injectable et faire évoluer le mix de formulations vers des thérapies à haute valeur ajoutée.

Par voie d'administration :
leadership de la voie orale et demande pour les produits inhalésLes produits oraux devraient représenter 74,33 % du chiffre d'affaires en 2025, soutenus par l'utilisation généralisée des comprimés et des gélules pour le traitement des affections aiguës et chroniques courantes. La familiarité des patients et l'alignement avec les pratiques établies de délivrance en pharmacie de détail soutiennent davantage leur adoption. Les thérapies anti-infectieuses, antidiabétiques et cardiovasculaires contribuent de manière significative aux volumes de produits oraux. Bien que les produits parentéraux restent essentiels pour les soins aux patients hospitalisés et les thérapies spécialisées complexes, les médicaments oraux continuent de constituer la base volumique du marché pharmaceutique indien.
Les produits inhalés devraient croître à un CAGR de 9,13 % jusqu'en 2031, portés par l'attention croissante portée au traitement de l'asthme et de la bronchopneumopathie chronique obstructive (BPCO). La plateforme Rotahaler de Cipla renforce sa position établie dans le segment national de la thérapie par inhalation. Zydus devrait lancer REVAHALE, un traitement antagoniste muscarinique à longue durée d'action (LAMA) nébulisé une fois par jour pour la BPCO, en août 2026. Les produits différenciés par dispositif peuvent répondre aux besoins des patients qui ne peuvent pas utiliser efficacement les inhalateurs standard, tandis que les recommandations cliniques peuvent soutenir l'adoption plus large des thérapies inhalées.
Par canal de distribution :
portée du commerce de détail et croissance en ligneLes pharmacies de détail devraient représenter 64,57 % du chiffre d'affaires des canaux de distribution en 2025, soutenues par leur proximité avec les cliniques, les hôpitaux et les quartiers résidentiels. Cette accessibilité permet aux patients de remplir leurs ordonnances et d'acheter des produits en vente libre lors de la même visite. Les pharmacies hospitalières continuent de jouer un rôle essentiel dans les soins aux patients hospitalisés, l'oncologie et d'autres thérapies spécialisées. Les points de vente au détail restent également un canal d'accès clé pour les patients, en particulier pour les consommateurs recherchant des conseils pharmaceutiques, renforçant leur position de principal circuit de distribution sur le marché pharmaceutique indien.
Les pharmacies en ligne devraient se développer à un CAGR de 9,45 % jusqu'en 2031, portées par le traitement numérique des ordonnances et les services de livraison à domicile qui améliorent l'accès aux médicaments pour les utilisateurs réguliers. Tata 1mg, PharmEasy et Apollo 24|7 ont établi des plateformes intégrées proposant des consultations, la gestion des ordonnances et l'exécution des commandes de médicaments. En outre, les services de commerce rapide peuvent faciliter les achats pratiques de produits en vente libre et de bien-être. Sous réserve de clarté réglementaire et de processus d'ordonnance sécurisés, ces plateformes peuvent distinguer les achats de consommateurs axés sur la commodité de l'exécution standard des ordonnances.
Analyse géographique
L'Inde occidentale a représenté 32,24 % de la part de marché pharmaceutique indien en 2025, soutenue par son écosystème de fabrication et d'exportation établi. Le Gujarat maintient une solide base de synthèse d'API et de produits chimiques dans des sites tels qu'Ankleshwar et Vadodara, tandis que le corridor Mumbai-Pune du Maharashtra intègre des activités de recherche, des sièges sociaux et des capacités de fabrication. Le soutien aux investissements gouvernementaux a encore renforcé les projets pharmaceutiques dans ces États occidentaux. Des infrastructures logistiques d'exportation bien développées relient également les installations de fabrication régionales aux marchés d'Afrique, d'Amérique latine et des pays de l'ASEAN, soutenant à la fois l'approvisionnement pharmaceutique national et les expéditions à l'étranger.
L'Inde du Sud devrait croître à un CAGR de 7,27 % jusqu'en 2031, portée par l'expansion des capacités de fabrication et la hausse de la demande de traitement. Le Telangana soutient la recherche et la fabrication pharmaceutiques grâce à l'écosystème d'Hyderabad, tandis que l'Andhra Pradesh développe sa capacité de production de substances actives en vrac et que le Karnataka continue d'attirer des investissements dans les biosimilaires. Des besoins plus élevés en soins chroniques dans certains États du sud, tels qu'identifiés dans le matériel fourni, pourraient soutenir davantage la consommation de médicaments. La main-d'œuvre technique de la région et l'écosystème établi des sciences de la vie permettent également aux entreprises de développer des produits complexes, renforçant ses perspectives de croissance.
L'Inde du Nord détenait une part de revenus estimée à 26 % en 2025, selon le projet fourni, soutenue par les dépenses pharmaceutiques, les achats institutionnels et la demande de bien-être en vente libre dans la région Delhi-RCN. L'Uttarakhand et l'Himachal Pradesh maintiennent également une base de fabrication de formulations pour PME de taille significative, bien que la préparation à la conformité au Schedule M reste importante pour ces clusters. L'Inde de l'Est et du Nord-Est représentait la plus petite contribution régionale dans le matériel fourni. Cependant, l'Odisha et le Bengale occidental développent la capacité pharmaceutique des PME et renforcent la connectivité logistique. Dans toutes les régions, la supervision réglementaire nationale continue de régir les approbations de produits et la conformité.
Paysage concurrentiel
Concentration du Marché
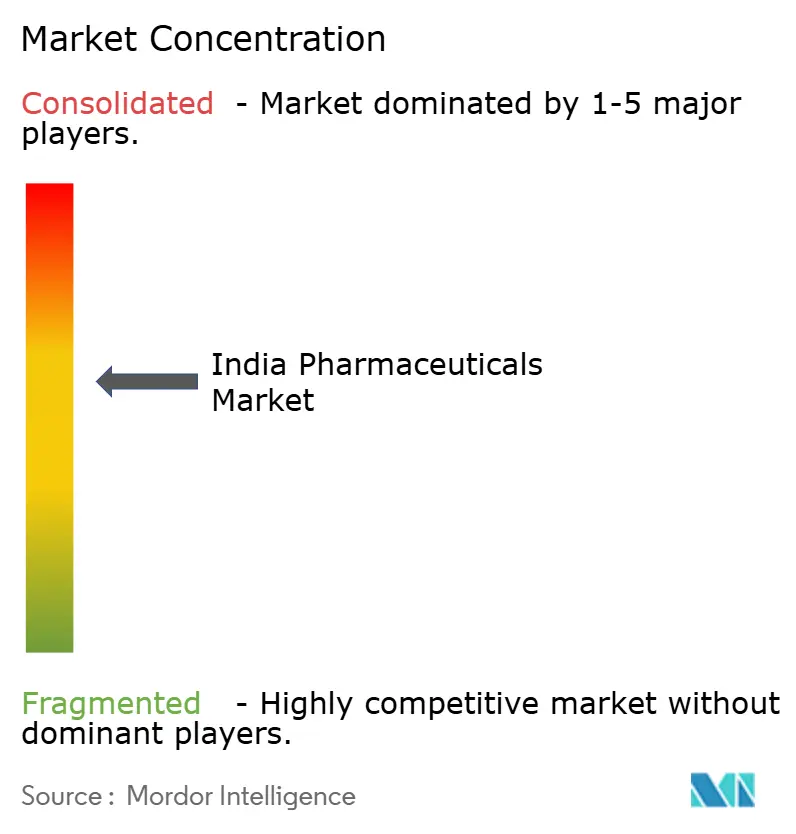
Le marché pharmaceutique indien est modérément fragmenté, avec des fabricants nationaux et des filiales multinationales en concurrence dans les domaines thérapeutiques. Sun Pharma, Cipla, Dr. Reddy's, Lupin, Zydus Lifesciences et Aurobindo maintiennent une forte présence dans les formulations nationales, les génériques et certaines catégories spécialisées. Abbott, GSK India, Pfizer India, Sanofi India et Novartis India sont en concurrence dans les segments de marque et spécialisés. Ce paysage concurrentiel maintient une pression sur les prix des médicaments génériques tout en créant des opportunités de différenciation grâce aux portefeuilles de produits et aux capacités. Les biosimilaires, les injectables complexes et les dispositifs respiratoires représentent des domaines clés où l'expertise clinique et les capacités de fabrication peuvent soutenir le positionnement concurrentiel. Le matériel fourni n'identifie aucune entreprise unique comme détenant une position dominante sur le marché.
L'acquisition proposée d'Organon par Sun Pharma élargirait sa présence dans la santé féminine et les biosimilaires. Le projet fourni indique que les actionnaires d'Organon ont approuvé la fusion proposée en juillet 2026. Il indique également que les Médicaments innovants ont représenté 22 % des ventes consolidées de Sun Pharma au cours de l'exercice 2025-26. Ces développements mettent en évidence la stratégie de Sun Pharma visant à se diversifier au-delà des génériques nationaux axés sur les volumes et à constituer un portefeuille spécialisé et mondial plus large. Les concurrents pourraient répondre par des accords de licence ciblés, des lancements de produits spécialisés et des investissements accrus dans les biosimilaires.
Biocon Biologics continue d'élargir son portefeuille de biosimilaires multi-marchés grâce à des approbations réglementaires. Le matériel fourni indique que la société a reçu un avis positif du CHMP pour Pebrilzo, son biosimilaire du pertuzumab, en septembre 2026. Des approbations antérieures pour des biosimilaires du dénosumab ont encore renforcé ses capacités sur les marchés réglementés. Parallèlement, Dr. Reddy's et Cipla ont avancé des initiatives en immuno-oncologie et en conjugués anticorps-médicament. Ces développements indiquent une concurrence s'intensifiant dans les biologiques et les soins spécialisés. Les entreprises qui s'appuient principalement sur les génériques oraux établis pourraient faire face à des opportunités de croissance limitées dans les catégories spécialisées à croissance plus rapide.
Leaders de l'industrie pharmaceutique indienne
-
Sun Pharmaceutical Industries Limited
-
Cipla Pharmaceuticals
-
Dr. Reddy's laboratories
-
Torrent Pharmaceuticals
-
Cipla Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Pharmaceutique Indien Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Alkem Laboratories
- Aurobindo Pharma
- Biocon
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- GSK India
- Intas Pharmaceuticals
- Johnson & Johnson Pvt. Ltd. (Janssen)
- Lupin
- Mankind Pharma
- Novartis India
- Pfizer India
- Sanofi India
- Sun Pharmaceuticals Industries
- Torrent Pharmaceuticals
- Zydus Lifesciences
Lire l’analyse des entreprises de marché pharmaceutique indien
Développements industriels récents dans Marché Pharmaceutique Indien
- Septembre 2026 : Dr. Reddy's Laboratories a lancé NIVORZ® (biosimilaire du nivolumab), son premier produit biosimilaire d'immuno-oncologie en Inde, approuvé par le DCGI pour 12 indications cancéreuses. Le médicament a été fabriqué de bout en bout dans l'installation biologique de Dr. Reddy's à Bachupally, Hyderabad. Il ciblait le marché national de l'immuno-oncologie, que le matériel fourni estimait à 3 900 crores INR, soit 464 millions USD, en 2025. Le lancement visait à améliorer l'accessibilité financière de la thérapie par inhibiteur de point de contrôle immunitaire.
- Septembre 2026 : Sun Pharma et LIB Therapeutics ont annoncé un accord de licence mondial exclusif, excluant les États-Unis et la Chine, pour le Lerodalcibep, un inhibiteur de PCSK9 mensuel. Le matériel fourni indiquait que le produit avait reçu l'approbation de mise sur le marché de l'UE le 21 septembre 2026. L'accord donne à Sun Pharma accès au produit en dehors des États-Unis et de la Chine. Il soutient également le portefeuille de Médicaments innovants de la société au-delà de la dermatologie.
- Septembre 2026 : Biocon Biologics a reçu un avis positif du CHMP de l'Agence européenne des médicaments pour Pebrilzo, son biosimilaire du pertuzumab pour le cancer du sein HER2-positif. Le matériel fourni décrivait cet avis comme un soutien à un futur dépôt en Inde pour la molécule. Cette étape réglementaire s'ajoute aux travaux de Biocon Biologics dans les biosimilaires oncologiques.
- Août 2026 : Cipla a conclu un accord exclusif de licence et d'approvisionnement avec la filiale de Sino Biopharmaceutical, CTTQ, pour TQB2102, également connu sous le nom de Rolditamig Deuderuxtecan. L'accord couvre l'Inde, l'Afrique du Sud et 5 autres marchés émergents. Le matériel fourni a identifié le cancer du sein HER2-faible comme indication initiale. La transaction fait avancer les travaux de Cipla dans les conjugués anticorps-médicament et l'oncologie.
Marché Pharmaceutique Indien Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude considère le marché pharmaceutique indien comme l'ensemble des médicaments à usage humain, sur ordonnance et en vente libre, qu'ils soient à petites molécules, biologiques ou vaccins, fabriqués ou importés pour la vente commerciale en Inde sous forme de dosage fini. Les exportations de principes actifs pharmaceutiques, les dispositifs médicaux, les médicaments vétérinaires et les nutraceutiques sont exclus de ce périmètre.
Exclusions du périmètre : Les intrants tels que les principes actifs en vrac, les diagnostics et les dispositifs médicaux ne sont pas comptabilisés dans la valeur du marché afin d'éviter les doubles comptages.
Aperçu de la Segmentation
- Par aire thérapeutique
- Anti-infectieux
- Cardiovasculaire
- Antidiabétique
- Respiratoire
- Oncologie
- Gastro-intestinal
- Douleur / Analgésiques
- Autres
- Par type de médicament
- Médicaments sur ordonnance
- Médicaments brevetés
- Médicaments génériques
- Médicaments en vente libre
- Médicaments sur ordonnance
- Par formulation
- Comprimés
- Gélules
- Injectables
- Sirops / Suspensions
- Autres
- Par voie d'administration
- Orale
- Inhalatoire
- Parentérale
- Autres
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par région
- Inde du Nord
- Inde de l'Ouest
- Inde du Sud
- Inde de l'Est et du Nord-Est
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des responsables des achats au sein de chaînes hospitalières, des directeurs marketing seniors chez les principaux producteurs de génériques, des responsables de catégories dans les e-pharmacies, ainsi que des régulateurs répartis sur quatre zones géographiques. Des entretiens guidés ont permis de vérifier les marges des circuits de distribution, la pénétration thérapeutique et les trajectoires politiques attendues, tandis que de courtes enquêtes auprès des pharmaciens de détail ont permis d'évaluer les schémas de stockage dans les villes de niveau 2 et de niveau 3. Les enseignements tirés de ces interactions ont comblé les lacunes en matière de données et ont orienté les hypothèses intégrées dans notre modèle de prévision.
Recherche Documentaire
Nous avons d'abord cartographié le bassin de la demande à partir de sources de premier rang librement accessibles, telles que les tableaux de production annuels du Ministère des Produits Chimiques et des Engrais, les comptes nationaux du MOSPI, les journaux d'approbation du CDSCO, et les statistiques d'exportation de la Direction Générale de l'Intelligence Commerciale, complétés par les annuaires des associations IDMA et Pharmexcil. Les dépôts de documents des entreprises, les présentations aux investisseurs, la presse économique réputée et les revues académiques ont fourni des fourchettes de prix, la composition thérapeutique et des informations sur les circuits de distribution. Des ensembles de données par abonnement, notamment D&B Hoovers pour les données financières des fabricants et Dow Jones Factiva pour les actualités transactionnelles, nous ont aidés à recouper les volumes et à détecter les variations anormales. Ces références sont illustratives et non exhaustives ; de nombreux documents supplémentaires ont été examinés à des fins de clarification et de validation.
Dimensionnement du Marché et Prévisions
Une construction descendante convertit les ventes nationales de médicaments, les factures et les données commerciales en valeur au prix départ fabricant, qui est ensuite corroborée par des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes d'expédition d'usine audités pour les principales entreprises. Les variables clés qui alimentent le modèle comprennent le nombre d'ordonnances pour les thérapies chroniques, les marges de détail moyennes, les ajouts de points de vente Jan Aushadhi, la part des importations de biologiques à haute valeur ajoutée, le taux d'utilisation des capacités dans les usines de formulation, et les tendances du taux de change INR-USD. Une régression multivariée relie ces variables aux ventes annuelles, tandis que l'analyse de scénarios tient compte des chocs politiques tels que les révisions des plafonds de prix. Les lacunes de données concernant les acteurs privés de moindre envergure sont comblées à l'aide de proxies de marges comparables et d'heuristiques de capacité avant la triangulation finale.
Cycle de Validation des Données et de Mise à Jour
Les résultats font l'objet d'une revue analytique en deux étapes qui signale les anomalies par rapport aux séries historiques, aux panels trimestriels d'IQVIA et aux orientations des entreprises. Nous actualisons les données tous les douze mois et déclenchons des mises à jour intermédiaires pour les événements significatifs tels que les modifications du taux de TVA sur les produits et services ou les rappels de grande ampleur. Une vérification finale de cohérence est effectuée avant la publication afin de garantir que les clients reçoivent la vue la plus récente.
Pourquoi la Base de Référence de Notre Rapport d'Analyse du Marché Pharmaceutique Indien - Croissance, Taille et Prévisions du Secteur - Inspire Confiance
Les estimations publiées diffèrent souvent parce que les éditeurs retiennent des périmètres divergents, des hypothèses de prix et des rythmes d'actualisation différents. Les limites du modèle, selon qu'elles incluent ou non les médicaments vétérinaires, les principes actifs en vrac ou les marges commerciales, peuvent faire varier les totaux de plusieurs milliards.
Les principaux facteurs d'écart sur ce marché sont (i) l'inclusion de la valeur ajoutée manufacturière par rapport aux ventes au prix départ usine, (ii) le traitement des remises sur les achats hospitaliers, (iii) les dates de conversion des devises, et (iv) le rythme d'actualisation qui peut ne pas tenir compte des récents plafonds de prix du NLEM. Le périmètre clairement défini de Mordor sur les formes de dosage finies, l'actualisation annuelle et le processus de double validation limitent ces distorsions.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 57,61 milliards USD (2025) | Mordor Intelligence | - |
| 39,82 milliards USD (2024) | Consultance Mondiale A | Exclut les revenus des médicaments en vente libre et des vaccins ; utilise le taux de change de l'exercice 2022 |
| 53,29 milliards USD (2025) | Consultance Régionale B | Omet les marges commerciales et les remises hospitalières non nettes |
| 61,36 milliards USD (2024) | Association Sectorielle C | Mélange les exportations de principes actifs en vrac avec les formulations destinées au marché intérieur |
En résumé, notre choix de périmètre rigoureux, nos vérifications au niveau des variables et notre cycle de mise à jour transparent offrent aux décideurs une base de référence équilibrée et reproductible sur laquelle ils peuvent s'appuyer pour leur planification stratégique.
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché pharmaceutique indien ?
Le marché pharmaceutique indien devrait atteindre 79,74 milliards USD d'ici 2031, avec un CAGR de 5,74 % à partir de 2026.
Quel domaine thérapeutique connaît la croissance la plus rapide en Inde ?
L'oncologie devrait croître à un CAGR de 8,22 % jusqu'en 2031, soutenue par les biosimilaires et les lancements de traitements spécialisés.
Quel canal de distribution de médicaments connaît la croissance la plus rapide ?
Les pharmacies en ligne devraient croître à un CAGR de 9,45 % jusqu'en 2031, soutenues par les services de renouvellement et la livraison à domicile.
Quelle est la principale voie d'administration pour les produits pharmaceutiques en Inde ?
Les produits oraux ont représenté 74,33 % du chiffre d'affaires en 2025, soutenus par une utilisation généralisée dans les affections aiguës et chroniques.
Quelle région est en tête du chiffre d'affaires pharmaceutique en Inde ?
L'Inde occidentale a représenté 32,24 % du chiffre d'affaires en 2025, soutenue par les clusters de fabrication au Gujarat et au Maharashtra.
Quel est le principal défi réglementaire pour les fabricants ?
Les contrôles des prix dans le cadre de la NLEM et la conformité aux exigences révisées du Schedule M peuvent comprimer les marges et accroître les exigences opérationnelles.