
Taille et part du marché de l'emballage de boissons en polyéthylène téréphtalate (PET)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 79.62 Milliards de dollars |
| Taille du Marché (2031) | 103.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
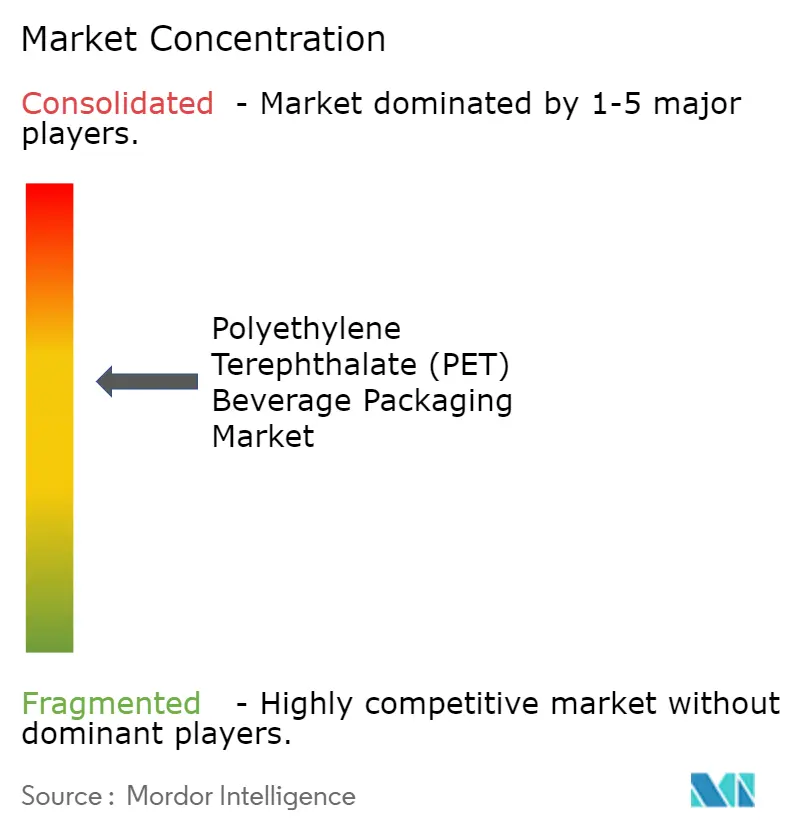
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) par Mordor Intelligence
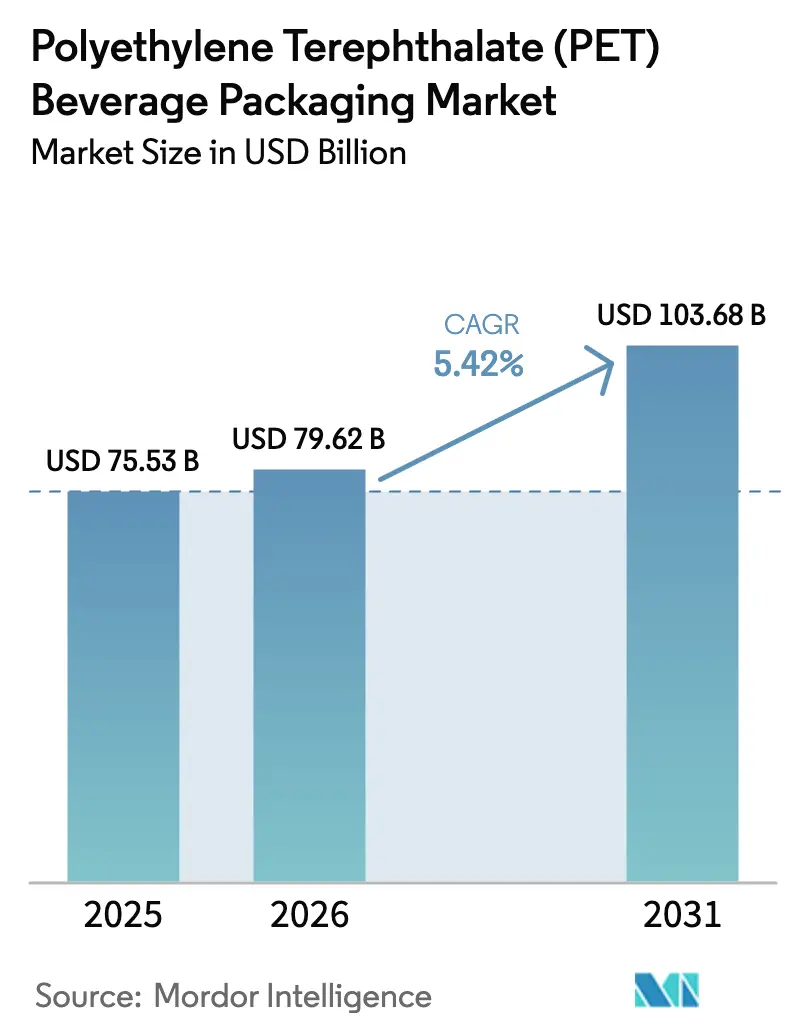
La taille du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) devrait croître de 75,53 milliards USD en 2025 à 79,62 milliards USD en 2026 et devrait atteindre 103,68 milliards USD d'ici 2031 à un CAGR de 5,42 % sur la période 2026-2031. La demande robuste provient des performances barrières du PET, de sa compatibilité avec les lignes de remplissage à grande vitesse et de ses avantages en matière de recyclabilité qui aident les propriétaires de marques à satisfaire aux exigences environnementales de plus en plus strictes. Les programmes d'allègement qui réduisent le grammage tout en préservant la rétention de la carbonatation maintiennent les coûts des matériaux sous contrôle et réduisent les émissions logistiques. Les exigences réglementaires en matière de contenu recyclé, notamment dans l'Union européenne et en Inde, stimulent des ajouts rapides de capacité en rPET de qualité alimentaire. La consolidation parmi les principaux transformateurs accroît le levier d'achat pour la résine et finance les investissements dans le recyclage chimique. Le risque de la chaîne d'approvisionnement reste lié à la volatilité des matières premières et aux perturbations géopolitiques, mais les acteurs intégrés compensent une grande partie de cette pression grâce à des contrats à long terme et des stratégies de couverture. Dans l'ensemble, ces forces soutiennent une croissance régulière tout en positionnant les capacités de durabilité comme la principale source d'avantage concurrentiel sur le marché de l'emballage de boissons en polyéthylène téréphtalate (PET).
Principaux enseignements du rapport
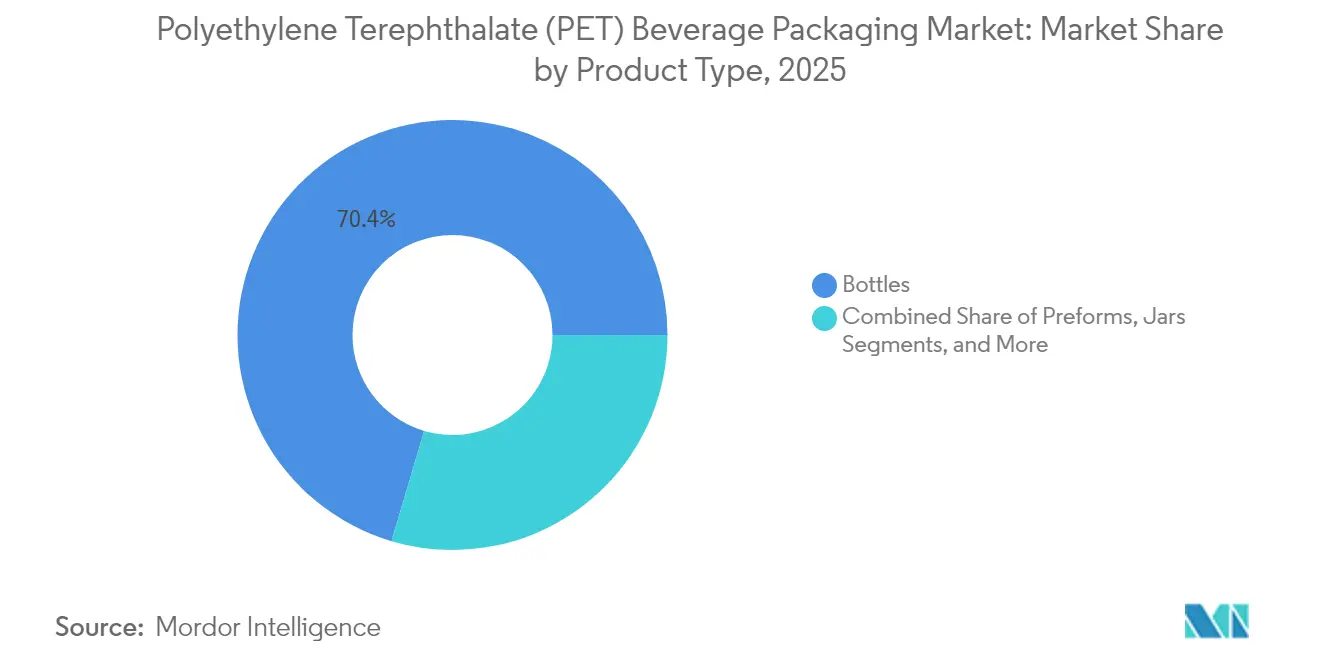
- Par type de produit, les bouteilles ont dominé avec une part de revenus de 70,42 % en 2025 ; les couvercles, bouchons et fermetures enregistrent le CAGR le plus rapide à 7,76 % jusqu'en 2031.
- Par capacité, la gamme 501-1 000 ml détenait 38,44 % de la part du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en 2025, tandis que les contenants ≤ 250 ml progressent à un CAGR de 6,93 % jusqu'en 2031.
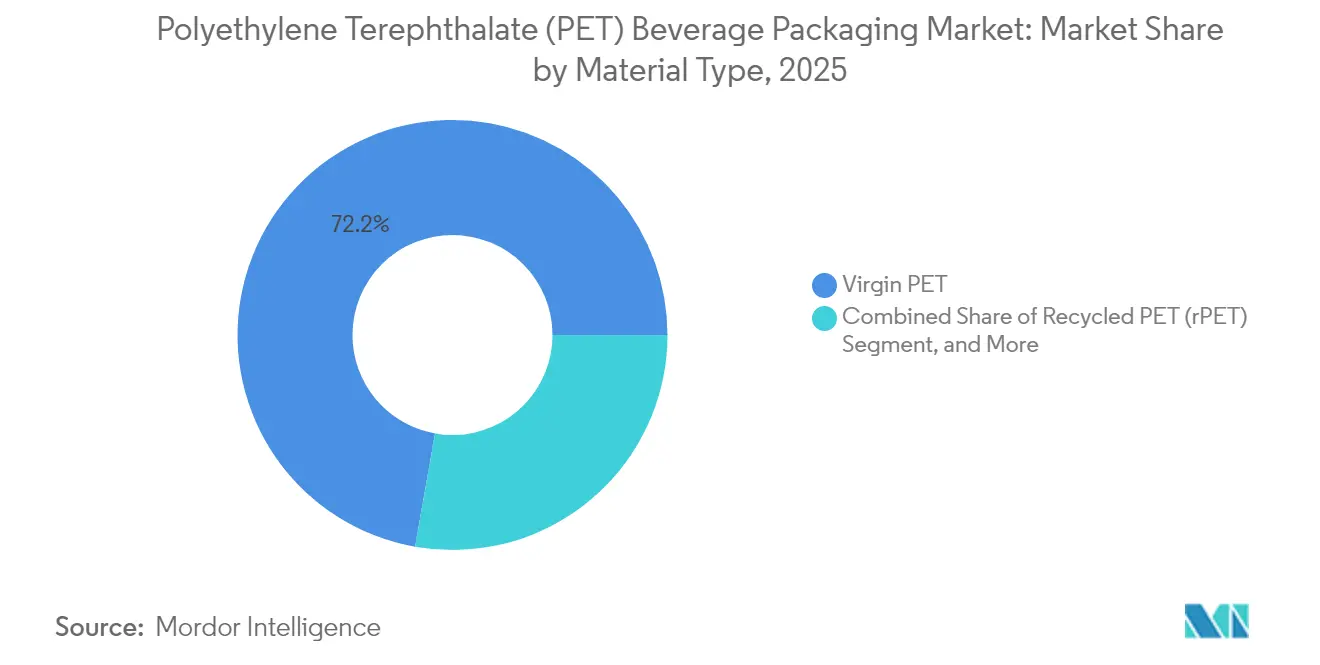
- Par matériau, le PET vierge a capturé 72,21 % de la part en 2025 ; le PET recyclé croît à un CAGR de 8,61 %, le plus rapide parmi tous les matériaux.
- Par secteur d'utilisation finale, les bouteilles d'eau représentaient 34,58 % de la taille du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en 2025 ; les boissons énergisantes et sportives progressent à un CAGR de 8,21 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique commandait 42,63 % de la part en 2025 et affiche également le CAGR le plus fort à 6,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rapport supérieur poids-résistance et clarté | +1.2% | Mondial, avec la plus forte adoption en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande croissante de bouteilles recyclées et à teneur en rPET | +1.8% | Mondial, porté par les mandats de l'UE, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des catégories d'eau en bouteille et de boissons fonctionnelles | +1.1% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique et l'Amérique latine | Court terme (≤ 2 ans) |
| Ajouts de capacité de PET biosourcé débloquant des crédits de responsabilité élargie des producteurs | +0.7% | Amérique du Nord et UE, programmes pilotes au Japon | Long terme (≥ 4 ans) |
| Directive de l'UE sur les bouchons attachés accélérant la reconception des bouteilles | +0.5% | Europe en premier lieu, adoption potentielle en Californie d'ici 2027 | Moyen terme (2-4 ans) |
| Programmes de recharge sur site pivotant vers le PET rechargeable | +0.3% | Centres urbains d'Europe et d'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rapport supérieur poids-résistance et clarté
L'allègement réalisé par Coca-Cola a réduit la bouteille de 12 à 20 oz de 21 g à 18,5 g, économisant 3 millions de tonnes de PET par an et réduisant les émissions de transport tout en préservant les normes de carbonatation.[1]Matt Reynolds, "Projet d'allègement du PET 'Premier en décennies' de Coke," packworld.com Les perfectionnements du moulage par soufflage orientent les chaînes polymères pour une rigidité accrue, permettant aux transformateurs de réduire l'utilisation de résine sans risque de déformation des parois latérales. Le Trimlite de Ring Container a réduit le poids du bocal à large ouverture de 40 % tout en maintenant la barrière à l'oxygène, soulignant l'avantage coût-performance du PET par rapport à l'aluminium, qui a connu des fluctuations de prix lors des pénuries de canettes. Ces avancées aident les marques à défendre leurs marges sur des marchés où l'emballage peut représenter 20 % du coût du produit livré. À mesure que les économies émergentes développent leur production de boissons gazeuses, le PET allégé débloque une croissance des volumes sans demande proportionnelle en résine, stabilisant davantage le marché de l'emballage de boissons en polyéthylène téréphtalate (PET).
Demande croissante de bouteilles recyclées et à teneur en rPET
La règle de l'UE imposant 25 % de contenu recyclé pour 2025 et le mandat indien de 30 % à partir d'avril 2025 obligent les marques à sécuriser des contrats d'approvisionnement avec des recycleurs ou à risquer de payer des primes de prix allant jusqu'à 30 %. L'Europe a porté ses taux de collecte à 75 % en 2022, permettant une teneur moyenne en rPET des bouteilles de 24 %.[2]Packaging Europe, "Où en est l'industrie européenne du PET en 2025 ?" packagingeurope.com L'usine suisse de DePoly à 23 millions USD et la dépolymérisation par micro-ondes de GR3N ajoutent des matières premières de qualité vierge à partir de déchets contaminés, réduisant le déficit. Les transformateurs intégrés qui possèdent des actifs de recyclage sécurisent les matières premières et renforcent leur pouvoir de négociation, alimentant la croissance du marché de l'emballage de boissons en polyéthylène téréphtalate (PET).
Expansion des catégories d'eau en bouteille et de boissons fonctionnelles
Les boissons sportives et énergisantes ont affiché une croissance de 9 % au détail en 2023, l'hydratation passant du sport uniquement au bien-être quotidien, une tendance amplifiée en Asie-Pacifique où la chaleur urbaine stimule les achats d'eau.[3]Jessica Jacobsen, "État de l'industrie des boissons 2024 : les boissons sportives adoptent le bien-être quotidien," bevindustry.com La résistance aux chocs du PET soutient la consommation nomade et la livraison en commerce électronique, des domaines où le risque de casse du verre l'emporte sur sa perception premium. Le mouvement de Keurig Dr Pepper à 990 millions USD sur GHOST Energy sécurise un poids de distribution dans un créneau à haute marge. Les boissons hyperprotéinées en portions contrôlées choisissent également le PET pour sa légèreté et sa facilité d'étiquetage, poussant la demande de préformes et de fermetures spécialisées.
Ajouts de capacité de PET biosourcé débloquant des crédits de responsabilité élargie des producteurs
Indorama et Suntory ont commercialisé des bouteilles en bio-paraxylène au Japon, produisant 45 millions d'unités en 2024 et obtenant des compensations au titre de la responsabilité élargie des producteurs qui réduisent les coûts de conformité. Le PET dérivé de la biomasse d'Origin Materials affiche des scores de cycle de vie négatifs en carbone, transformant l'emballage d'une source d'émissions en un puits de carbone. Les premiers adoptants sécurisent des espaces en rayon grâce à des arguments de durabilité et défendent des primes de prix qui protègent le retour sur investissement en R&D. Une offre limitée confère une valeur de rareté, incitant les marques à conclure des accords d'achat à long terme et soutenant les flux d'investissement stratégiques dans le marché de l'emballage de boissons en polyéthylène téréphtalate (PET).
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taxes et interdictions sur les plastiques à usage unique se renforçant à l'échelle mondiale | -1.4% | Mondial, avec l'application la plus stricte dans l'UE et certains États américains | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières PTA/MEG | -0.9% | Mondial, avec le plus fort impact dans les pôles de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Substitution par les canettes en aluminium dans les boissons gazeuses | -0.6% | Segments premium d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Systèmes de consigne favorisant le verre dans les pays DACH et nordiques | -0.3% | Europe du Nord, expansion potentielle vers d'autres marchés de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Taxes et interdictions sur les plastiques à usage unique se renforçant à l'échelle mondiale
La loi sur les bouteilles de l'Oregon couvre désormais le vin, ajoutant une consigne de 10 cents qui augmente les coûts de manutention et atténue l'économie de légèreté du PET. La Californie envisage des règles sur les bouchons attachés d'ici 2027, poussant les gammes de marques mondiales vers des formats standardisés conformes à l'UE. La fragmentation des réglementations oblige les marques à gérer plusieurs variantes d'emballage, augmentant les frais de stock et d'outillage. Les petites entreprises de boissons font face à une pression disproportionnée sur les coûts, orientant les parts de marché vers les grandes multinationales capables de naviguer dans la complexité de la conformité.
Volatilité des prix des matières premières PTA/MEG
En avril 2025, les prix du PET ont augmenté de 1 à 2 cents par livre même si les coûts des matières premières ont baissé de 9 % par rapport à 2024, illustrant comment la politique commerciale, les droits de douane et les mesures antidumping découplent la résine de la dynamique pétrolière. Les réductions de production en Chine et en Europe créent une rareté artificielle qui maintient les prix planchers élevés. Le PET européen se situe à 1 130-1 170 EUR/t (1 224-1 268 USD/t). Les fluctuations monétaires et les perturbations du transport liées au conflit Russie-Ukraine compliquent la planification des achats, favorisant les transformateurs dotés d'une sophistication en matière de couverture et de réseaux d'usines multirégionaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les bouteilles dominent malgré l'innovation en matière de fermeturesLes bouteilles représentaient 70,42 % des revenus de 2025 et restent l'épine dorsale du marché de l'emballage de boissons en polyéthylène téréphtalate (PET). Le segment bénéficie d'une utilisation élevée des outillages, d'une standardisation mondiale et d'une compatibilité avec les boissons gazeuses et plates. Le bouchon attaché entièrement en PET d'Origin Materials ouvre la voie au recyclage mono-matériau, signalant une migration éventuelle des fermetures loin du PP et du HDPE. La taille du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) pour les bouteilles devrait augmenter parallèlement aux boissons fonctionnelles qui exigent des barrières avancées à l'oxygène.
Les fermetures enregistrent le CAGR le plus rapide à 7,76 %, soutenues par la législation de l'UE et l'opportunité de 65 milliards USD dans les bouchons attachés. Plus de 20 transformateurs ont déjà qualifié des conceptions de fermetures en PET pour des clients du Fortune 500. Les fermetures mono-matériau promettent une simplification en ligne et éliminent la contamination par les polymères mixtes, renforçant l'économie du recyclage et ouvrant une nouvelle frontière de différenciation dans un segment auparavant de type commodité. Les préformes conservent leur importance en tant qu'intermédiaires commerciaux, notamment dans les régions où le soufflage des bouteilles se fait à proximité des lignes de remplissage, tandis que les bocaux restent de niche pour les thés premium et le kombucha.


Par type de capacité :
les petits formats stimulent la premiumisationLa gamme 501-1 000 ml détenait 38,44 % de la part du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en 2025 grâce à sa polyvalence pour l'eau, les boissons gazeuses et les cafés prêts à boire. Pourtant, les contenants ne dépassant pas 250 ml affichent le CAGR le plus élevé à 6,93 %, reflétant le contrôle des portions et la consommation nomade. La taille du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) pour ces petits formats devrait augmenter à mesure que les marques déploient des prix premium par once.
Les petites bouteilles aident les boissons énergisantes et les boissons nutraceutiques à capter les achats impulsifs dans les épiceries de proximité. La légèreté du PET améliore l'efficacité des palettes par rapport aux miniatures en verre, tandis que les parois transparentes mettent en valeur les colorants naturels dans les boissons fonctionnelles. Les grands formats supérieurs à 1 L répondent à la consommation familiale mais font face à des contraintes de dimensions de porte de réfrigérateur. La croissance de l'épicerie en ligne suscite de l'intérêt pour les sections transversales carrées et les bidons sans poignée qui maximisent l'utilisation du volume.
Par type de matériau :
les mandats de contenu recyclé remodèlent l'approvisionnementLe PET vierge contrôlait encore 72,21 % du volume de 2025, soutenu par une vaste capacité de polymérisation et une qualité prévisible. Pourtant, le PET recyclé affiche un CAGR de 8,61 % alors que les marques s'empressent d'atteindre des objectifs de 25 % de contenu en Europe d'ici 2025 et 30 % d'ici 2030. La taille du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) pour le rPET se développe plus vite que la croissance de la collecte, entraînant des primes de prix pouvant atteindre 350 USD/t par rapport aux équivalents vierges.
La rareté du rPET de qualité alimentaire encourage les investissements dans le recyclage chimique qui produisent un polymère interchangeable à des seuils d'impureté plus faibles. Les premiers acteurs sécurisent des contrats d'achat et verrouillent les marges, tandis que les transformateurs sans recyclage captif forment des consortiums pour garantir l'approvisionnement. Le PET biosourcé reste de niche mais commande des primes de prix en raison de ses références carbone-négatif et des crédits de responsabilité élargie des producteurs ; son adoption à long terme dépend de la mise à l'échelle des matières premières bio-PX issues des huiles de cuisson usagées et de la biomasse lignocellulosique.
Par secteur d'utilisation finale :
les catégories fonctionnelles dépassent les catégories traditionnellesL'eau a conservé 34,58 % de la part en volume en 2025, reflétant les besoins d'hydratation de base sur les marchés où l'approvisionnement municipal est insuffisant. Les boissons fonctionnelles, énergisantes et sportives, bien que plus petites en litres absolus, affichent le CAGR le plus rapide à 8,21 % alors que les consommateurs recherchent des protéines, des électrolytes et de la caféine en déplacement. L'emballage doit résister aux formulations à faible pH et préserver la carbonatation dans les boissons énergisantes à haute pression, faisant du PET le choix pragmatique pour les marques axées sur la performance.
Les boissons fonctionnelles à plus haute marge soutiennent les investissements dans les fermetures intelligentes et les designs en relief qui renforcent la narration de marque. Les boissons gazeuses sucrées font face aux vents contraires des taxes sur le sucre mais génèrent encore une demande significative en PET dans les économies émergentes. L'utilisation du PET pour les boissons alcoolisées est limitée mais en hausse pour les festivals en plein air et l'aviation, où le poids, la sécurité et le recyclage rapide importent plus que les signaux premium du verre.
Analyse géographique
Marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en Asie-Pacifique
L'Asie-Pacifique a représenté 42,63 % des revenus mondiaux en 2025 et progresse à un CAGR de 6,29 %. La hausse des revenus de la classe moyenne, l'urbanisation rapide et la pénétration des réseaux de distribution stimulent la demande d'hydratation conditionnée. Les droits antidumping de la Chine protègent les producteurs nationaux de résine, tandis que la règle indienne des 30 % de rPET à partir d'avril 2025 accélère l'intégration en amont parmi les embouteilleurs mondiaux. Le Japon et la Corée du Sud sont à la pointe des bouteilles sans étiquette, qui minimisent les coûts de déétiquetage en aval, soulignant la force d'innovation régionale.
Marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en Amérique du Nord
L'Amérique du Nord demeure la deuxième région en importance, portée par des habitudes de consommation bien ancrées et des lancements de boissons fonctionnelles haut de gamme. Les propositions évolutives de la Californie en matière de contenu recyclé et le système élargi de consigne de l'Oregon accroissent la complexité de la conformité réglementaire. Le Canada et le Mexique fournissent de la résine à grande échelle, équilibrant les flux commerciaux lorsque les prix des matières premières américaines augmentent.
Marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en Europe
L'Europe est le marché le plus réglementé, avec des bouchons attachés et des seuils de contenu recyclé en hausse progressive. L'infrastructure de collecte permet des taux de récupération de 75 %, mais la demande de rPET dépasse déjà l'offre, stimulant les investissements dans des usines en Espagne, en Pologne et en Allemagne. Les systèmes de consigne nordiques favorisant le verre présentent un risque de substitution, mais des alternatives légères en PET rechargeable commencent à apparaître dans des projets pilotes en grande distribution.
Marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique représentent des parts plus modestes mais affichent une croissance solide, les conditions climatiques et les profils démographiques stimulant la consommation de boissons. Les fluctuations monétaires et les infrastructures de recyclage insuffisantes façonnent les stratégies d'entrée sur le marché, incitant les transformateurs à s'associer à des collecteurs locaux et à des ONG pour sécuriser les matières premières tout en renforçant leur image de marque.


Paysage réglementaire
La réglementation s'articule de plus en plus autour des résultats de circularité pour le PET destiné aux boissons, notamment les exigences minimales de contenu recyclé et la vérification de la recyclabilité. Dans l'Union européenne, l'exigence de 25 % de contenu minimal en plastique recyclé pour les bouteilles de boisson en PET (2025) et le seuil de 30 % (2030) accentuent la pression sur les programmes d'achat et de conformité, tandis que le règlement (UE) 2025/40 (règlement sur les emballages et les déchets d'emballages, PPWR) est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, renforçant les obligations de conception des emballages et de gestion des déchets dans les États membres.
La mise en œuvre devient également plus précise pour les allégations de recyclage chimique et l'évaluation de la conception. La décision d'exécution (UE) 2026/1425 de la Commission, datée du 30 juin 2026, établit des règles de comptabilité par bilan massique pour le contenu recyclé chimiquement au titre de la directive sur les plastiques à usage unique, façonnant la manière dont les propriétaires de marques et les transformateurs justifient le contenu recyclé des bouteilles de boisson en PET. Une harmonisation parallèle par le biais de normes et de lignes directrices sectorielles, notamment les normes CEN EN 18120-4:2026 et EN 18120-10:2026 et les protocoles utilisés par des organismes tels que l'EPBP, Petcore Europe et RecyClass, renforce les exigences de conception pour le recyclage des bouteilles et des bouchons et augmente le coût des formats non conformes.
Analyse de la chaîne de valeur
La chaîne de valeur des emballages de boissons en PET commence par les matières premières amont (PTA et MEG) et la polymérisation en PET vierge, puis passe par la fabrication de préformes et de bouteilles, la production de bouchons, l'étiquetage et la décoration, avant d'aboutir au remplissage en aval par les propriétaires de marques de boissons et les co-conditionneurs. L'échelle et l'intégration façonnent la performance : les grands transformateurs coordonnent l'approvisionnement en résine, la conversion à grande vitesse (moulage par injection-étirage-soufflage) et la qualification client, tandis que l'allègement et la refonte des bouchons attachés augmentent le besoin de collaboration étroite entre les concepteurs d'emballages, les fournisseurs d'équipements et les embouteilleurs de boissons.
La collecte en fin de vie et le recyclage deviennent une boucle intermédiaire de plus en plus importante, reliant les systèmes de consigne et de collecte au tri, au lavage et au recyclage mécanique en rPET de qualité alimentaire, les filières de recyclage chimique prenant plus d'importance là où la contamination limite les rendements mécaniques. En Europe, des organisations telles que Petcore Europe, l'European PET Bottle Platform (EPBP) et RecyClass influencent les spécifications et les méthodes d'essai qui soutiennent la conception pour le recyclage et contribuent à protéger la pureté des flux de PET transparent et bleu clair. La démarche de l'UE visant à formaliser la comptabilité par bilan massique pour le contenu recyclé chimiquement (décision d'exécution (UE) 2026/1425) étend les exigences de vérification tout au long de la chaîne, des données de sortie des recycleurs à la documentation des transformateurs et aux allégations des propriétaires de marques sur l'emballage.
Paysage concurrentiel
La concentration du secteur est modérée et en hausse. La fusion entièrement en actions de 8,43 milliards USD d'Amcor avec Berry Global a créé un leader de l'emballage de 24 milliards USD visant une capture de synergies de 650 millions USD. L'échelle élargie sécurise des remises sur les achats de résine et finance des technologies telles que le recyclage moléculaire. La prise de contrôle de Weener Packaging par Silgan pour 838 millions EUR (907 millions USD) renforce son portefeuille de fermetures, un segment à haute marge prêt pour une expansion portée par les bouchons attachés.
Les fossés technologiques gagnent en importance. Origin Materials a commercialisé des bouchons en PET entièrement recyclables début 2025, offrant aux embouteilleurs une solution mono-matériau qui simplifie le tri et évite la contamination par le HDPE. Le lancement du PET biosourcé d'Indorama lie les matières premières renouvelables à de solides récits de durabilité de marque. Les acteurs régionaux tels que ALPLA, Plastipak et Resilux défendent leurs parts grâce à la proximité avec les clients, des empreintes d'usines sur plusieurs continents et des services de moulage personnalisé agiles.
Les mouvements stratégiques se concentrent sur l'intégration du recyclage, la propriété intellectuelle en allègement et l'expansion géographique. Les entreprises annoncent des coentreprises avec des recycleurs chimiques, signent des accords d'achat pluriannuels avec des fournisseurs de rPET et reconvertissent les lignes pour la production de bouchons attachés. Les transformateurs plus petits se spécialisent dans les bouteilles à courte série et à fort contenu design au service des marques artisanales, maintenant leur pertinence dans un marché de l'emballage de boissons en polyéthylène téréphtalate (PET) en cours de consolidation.
Leaders du secteur de l'emballage de boissons en polyéthylène téréphtalate (PET)
Resilux NV
Nampak Ltd
Amcor plc
Berry Global Group Inc.
Silgan Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage de boissons en polyéthylène téréphtalate (PET)
- Amcor plc
- ALPLA Group
- Berry Global Group Inc.
- Plastipak Holdings Inc.
- Silgan Holdings Inc.
- Resilux NV
- Graham Packaging Company L.P.
- Nampak Ltd
- Retal Industries Ltd
- Indorama Ventures PCL
- Alpek, S.A.B. de C.V.
- Visy Industries Holdings Pty Ltd
- Sidel Group
- KHS GmbH
- Pactiv Evergreen Inc.
- CKS Packaging Inc.
- Altium Packaging LLC
- Esterform Packaging Ltd
- PET Power B.V.
- Zhejiang Zhongsu Packaging Materials Co., Ltd.

Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à développer des solutions de contenu recyclé vérifiées et de qualité alimentaire, ainsi que les systèmes permettant de les documenter, alors que les obligations sont déjà contraignantes et que les exigences de vérification se durcissent. Dans l'UE, les objectifs de contenu recyclé et la décision d'exécution (UE) 2026/1425 du 30 juin 2026 relative à la comptabilité par bilan massique pour le contenu recyclé chimiquement accroissent la demande de rPET traçable et de chaîne de contrôle certifiée, créant des perspectives pour les transformateurs et recycleurs capables de fournir des dossiers de données audités en complément des volumes de résine et d'emballage.
Une autre opportunité réside dans la refonte des emballages mono-matériaux et prêts pour la réutilisation, ce qui réduit les pertes au tri et s'aligne avec les programmes de réutilisation et de consigne. Les protocoles de conception sectoriels utilisés en Europe (CEN EN 18120-4:2026 et EN 18120-10:2026, ainsi que les lignes directrices de l'EPBP et de RecyClass) renforcent la demande de formats de bouteilles et de bouchons qui satisfont à l'évaluation de recyclabilité sans nuire à la performance des lignes de production. Du côté de l'offre, les efforts de consolidation et d'intégration tels que la fusion d'Amcor avec Berry Global (finalisée en avril 2025) offrent une voie pour financer les changements d'outillage, harmoniser les spécifications entre régions et élargir les portefeuilles répondant aux bouchons attachés, aux fermetures durables et aux caractéristiques de manutention légère pour les multi-litres, alignées sur les opérations de réutilisation et de consigne.
Recent Industry Developments in Marché de l'emballage de boissons en polyéthylène téréphtalate (PET)
- Avril 2026 : Amcor plc. La transcription des résultats du T1 2026 montre 38 millions USD de synergies liées à la fusion, et l'entreprise reste sur la bonne voie pour atteindre au moins 260 millions USD de synergies totales pour 2026 suite à son acquisition de Berry Global. L'intégration en cours soutient une meilleure efficacité des achats et une expansion des ventes croisées entre les plateformes d'emballage PET.
- Avril 2026 : Amcor plc. L'entreprise a annoncé des accords pour céder deux activités non essentielles pour environ 100 millions USD dans le cadre de l'intégration en cours. Ces cessions permettent de recentrer le portefeuille sur les activités principales d'emballage PET et de rationaliser les opérations afin d'accélérer la réalisation des synergies et les efforts de R&D dans l'emballage PET.
- Avril 2026 : Amcor plc. Dans la transcription de ses résultats du T1 2026, Amcor a annoncé avoir réalisé 38 millions USD de synergies liées à la fusion au cours du trimestre et a confirmé qu'elle est sur la bonne voie pour atteindre au moins 260 millions USD de synergies totales pour l'exercice fiscal 2026 suite à son acquisition de Berry Global Group en avril 2025. Ce résultat met en évidence les avantages d'échelle issus de la fusion et renforce la position d'Amcor sur le marché mondial des emballages de boissons en PET.


Marché de l'emballage de boissons en polyéthylène téréphtalate (PET) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les emballages fabriqués en polyéthylène téréphtalate (PET) utilisés pour contenir et vendre des boissons, mesurés en valeur des emballages de boissons en PET fournis dans les principaux usages finaux et géographies liés aux boissons.
Exclusions de périmètre : sont exclus les emballages de boissons non-PET tels que le verre, le métal, les briques à base de papier, ainsi que les applications PET hors boissons comme les barquettes alimentaires, les produits thermoformés et les films.
Aperçu de la segmentation
- Par type de produit
- Bouteilles
- Préformes
- Bocaux
- Couvercles/bouchons et fermetures
- Autres produits
- Par type de capacité (volume de remplissage)
- ≤ 250 ml
- 251 – 500 ml
- 501 – 1 000 ml
- 1 001 – 2 000 ml
- > 2 000 ml
- Par type de matériau
- PET vierge
- PET recyclé (rPET)
- PET biosourcé
- Autres types de matériaux
- Par secteur d'utilisation finale
- Bouteilles d'eau
- Boissons gazeuses
- Jus et nectars
- Boissons énergisantes et sportives
- Boissons alcoolisées
- Boissons fonctionnelles et prêtes à boire
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- France
- Allemagne
- Italie
- Espagne
- Royaume-Uni
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle de marché et pour définir des conditions limites réalistes pour la résine PET, les préformes et la conversion en bouteilles. Des sources publiques telles que les statistiques commerciales d'UN Comtrade, USITC DataWeb, Eurostat et les indicateurs industriels et de prix de l'OCDE nous ont aidés à comprendre l'orientation des flux commerciaux liés au PET, les signaux de production de boissons et les vents contraires macroéconomiques affectant la demande d'emballages.
Nous avons également examiné les publications des associations sectorielles issues des organismes du plastique et du recyclage, ainsi que celles des agences gouvernementales de l'environnement concernant les règles de contenu recyclé et les mises à jour des programmes de consigne, car ces éléments peuvent modifier les choix de bouteilles en PET. Pour vérifier l'exposition des entreprises et la répartition géographique, nous nous sommes appuyés sur les rapports annuels, les présentations aux investisseurs et une couverture de presse fiable. Lorsque les données publiques étaient trop agrégées, nous avons utilisé de manière sélective une base de données payante pour les données financières des entreprises, les recherches de brevets et le contrôle des importations et exportations au niveau des expéditions. Ces sources ne sont pas exhaustives, et de nombreuses autres références ont été utilisées pour collecter des données, valider des hypothèses et clarifier des points ambigus au cours de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes avec des transformateurs d'emballages, des participants de l'écosystème résine et préformes, des recycleurs et des parties prenantes en aval du secteur des boissons afin de confirmer ce qui est réellement utilisé et payé dans chaque région. Nous avons utilisé ces discussions pour valider l'intensité d'utilisation des emballages PET par type de boisson, les tailles d'emballage habituelles, le rythme d'adoption du PET recyclé (y compris les contraintes de qualité alimentaire), et la manière dont la tarification est gérée à travers les cycles contractuels et les mouvements au comptant.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Cadres dirigeants : 14 % | APAC : 49 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 14 % | Managers : 51 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une reconstruction descendante qui relie la demande d'emballages de boissons aux signaux de consommation et de production de boissons par région, lesquels sont ensuite traduits en parts et en valeur des emballages en PET. Pour garder les étapes reproductibles, le modèle est construit autour d'un petit ensemble d'intrants pouvant être vérifiés chaque année, puis les totaux sont ventilés selon les découpages pertinents.
Les principaux intrants utilisés pour façonner le modèle incluent l'orientation des prix de la résine PET, la disponibilité du PET recyclé et la pression réglementaire en faveur du contenu recyclé, les tendances d'allègement des bouteilles qui modifient les grammages par emballage, les évolutions du mix entre boissons plates et boissons gazeuses qui influencent les choix de barrière et de format, et les différences régionales dans les systèmes de remplissage ou de retour qui affectent la demande de PET à usage unique. Les résultats sont corroborés par des vérifications ascendantes sélectives telles que l'exposition au chiffre d'affaires d'un échantillon de transformateurs, des échanges avec les canaux sur le mix des formats d'emballage, et de simples calculs volume multiplié par prix de vente moyen lorsque les données sont disponibles. Les lacunes sont traitées par un système d'approximation prudent basé sur des marchés similaires, puis retestées lors d'entretiens.
Les prévisions utilisent principalement une analyse de scénarios appuyée par de simples vérifications de régression, où les principaux moteurs sont les perspectives de demande de boissons, les attentes de répercussion des prix, et les contraintes d'approvisionnement en PET recyclé. Lorsque les hypothèses évoluent fortement, la trajectoire de prévision est recalculée afin que la courbe finale corresponde à ce que les acteurs du secteur décrivent comme réalisable dans les conditions de politique et de coût attendues.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, afin que le modèle ne dépende pas d'un seul jeu de données ou d'un seul point de vue d'entretien. Des vérifications de variance sont effectuées au niveau régional et à l'échelle mondiale, suivies d'examens des anomalies recherchant des écarts par rapport aux mouvements connus des prix de la résine, aux chocs commerciaux et aux fluctuations de la production de boissons.
Avant validation finale, un second examen par un analyste est réalisé pour confirmer la cohérence mathématique, le traitement des devises, et l'application homogène du périmètre entre les géographies. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif se produit, tel qu'un changement réglementaire majeur, une forte variation du prix de la résine, ou un changement d'ampleur dans l'approvisionnement en PET recyclé. Juste avant la livraison, nous effectuons une nouvelle vérification pour nous assurer que les dernières mises à jour publiques et les enseignements des entretiens sont bien pris en compte.
Taille du marché des emballages de boissons en PET selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les emballages de boissons en PET peuvent varier considérablement car le périmètre n'est pas toujours défini de la même manière, et parce que les hypothèses de tarification et de contenu recyclé sont traitées différemment selon les études. Des différences apparaissent également lorsqu'une estimation se concentre davantage sur les bouteilles uniquement, tandis qu'une autre intègre les préformes, les bouchons, voire des emballages de boissons en plastique plus larges.
En suivant le calendrier des prix de la résine, les évolutions du poids des emballages et les mises à jour de pénétration du PET recyclé, Mordor Intelligence maintient la valeur modélisée des emballages de boissons en PET en lien avec les signaux de demande de boissons, puis revérifie le total avec les retours d'entretiens avant de le finaliser. Les écarts proviennent généralement du fait que les mandats de contenu recyclé sont traités comme des changements de volume immédiats ou comme une adoption progressive, de la manière dont le calendrier de conversion des devises est choisi, et du fait que des scénarios agressifs soient ou non présentés comme le cas central.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 79,62 milliards USD (2026) | |
| Cabinet de conseil mondial A | 83,40 milliards USD (2026) | Cette estimation semble utiliser une nomenclature de matériaux plus large pouvant inclure implicitement des composants PET adjacents allant au-delà des contenants principaux pour boissons, et elle suppose une répercussion des prix plus rapide lors des années de volatilité de la résine. |
| Éditeur sectoriel B | 75,10 milliards USD (2026) | Cette estimation est cohérente avec une interprétation limitée aux bouteilles uniquement dans certaines régions et une trajectoire d'adoption plus prudente pour le PET recyclé, ce qui réduit la croissance en valeur lorsque l'allègement est supposé compenser les volumes unitaires. |
Le tableau montre que la majeure partie de l'écart peut être expliquée par les choix de périmètre et par la manière dont la tarification du PET et l'allègement sont traduits en prix de vente moyens dans le temps. Lorsque le périmètre est strictement limité aux emballages de boissons en PET et que les variables clés sont actualisées et retestées avec les données du secteur, le chiffre final devient plus facile à retracer et à comparer d'une année à l'autre.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'emballage de boissons en polyéthylène téréphtalate (PET) ?
Le marché est évalué à 79,62 milliards USD en 2026 et devrait atteindre 103,68 milliards USD d'ici 2031, avec un CAGR de 5,42 %.
Quel segment de produit connaît la croissance la plus rapide jusqu'en 2031 ?
Les couvercles, bouchons et fermetures enregistrent le CAGR le plus rapide à 7,76 %, portés par les règles de l'UE sur les bouchons attachés.
Pourquoi l'offre de rPET est-elle si tendue ?
Les mandats de contenu recyclé dans l'UE et en Inde dépassent la production actuelle de rPET de qualité alimentaire, créant un déficit d'approvisionnement qui pousse les primes de prix à la hausse et suscite des investissements dans le recyclage chimique.
Comment l'allègement bénéficie-t-il aux marques de boissons ?
La réduction du grammage des bouteilles abaisse les coûts de résine, réduit les émissions logistiques et améliore les marges bénéficiaires sans compromettre les performances.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique combine la plus grande part de revenus à 42,63 % avec le CAGR le plus fort à 6,29 %, grâce à la hausse des revenus et aux politiques de recyclage favorables.
Comment les grands transformateurs répondent-ils à la pression en matière de durabilité ?
Ils poursuivent des acquisitions pour gagner en échelle, investissent dans des installations de recyclage chimique et lancent des fermetures mono-matériau pour atteindre les objectifs d'économie circulaire.
Dernière mise à jour de la page le:



