
Taille et part du marché de l'emballage PET
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 78.44 Milliards de dollars |
| Taille du Marché (2031) | 102.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage PET par Mordor Intelligence
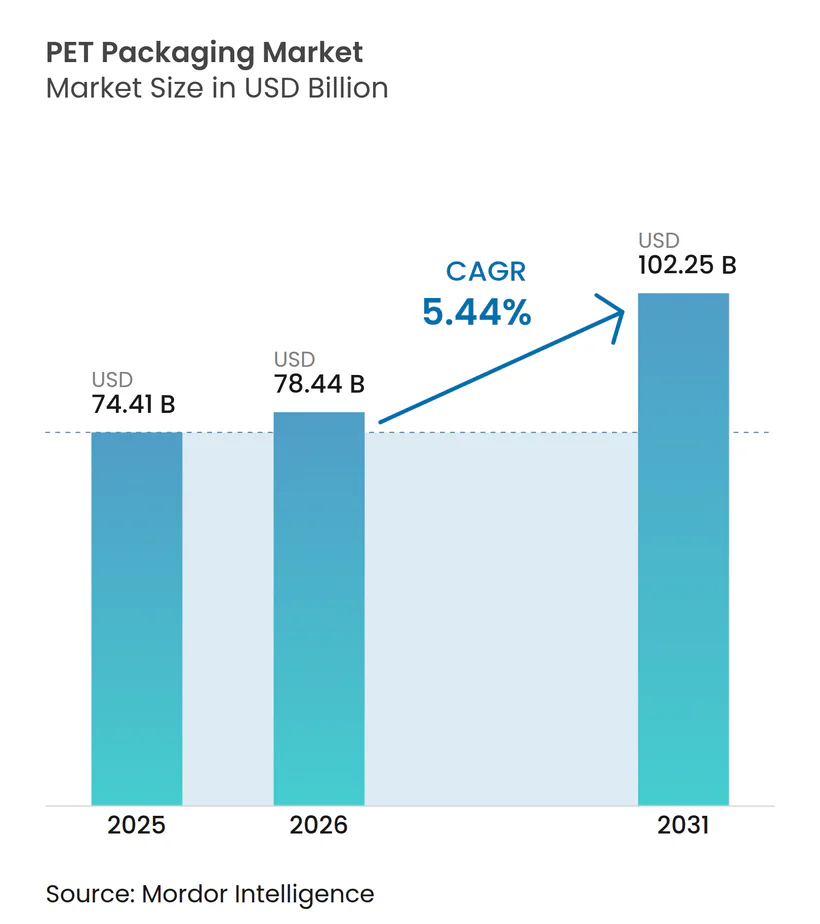
La taille du marché de l'emballage PET était évaluée à 74,41 milliards USD en 2025 et devrait croître de 78,44 milliards USD en 2026 à 102,25 milliards USD d'ici 2031, progressant à un CAGR de 5,44 % durant la période 2026-2031. Le marché de l'emballage PET continue de bénéficier de son rôle établi dans les chaînes d'approvisionnement des boissons, de l'alimentation, des produits pharmaceutiques et des soins personnels, où la transparence, les performances barrières et la recyclabilité continuent de soutenir une utilisation commerciale large à grande échelle. Le segment de l'emballage PET recyclé passe d'une question de conformité à une priorité d'approvisionnement fondamentale, à mesure que les règles relatives à la teneur en matières recyclées entrent dans des cycles d'application en Europe et en Amérique du Nord. Cela déplace également le pouvoir de négociation vers les acteurs capables de sécuriser l'approvisionnement en rPET, la traçabilité et l'accès au traitement avant que les délais des mandats ne se resserrent davantage. Parallèlement, les systèmes de tri numérique et les emballages dotés de filigranes numériques commencent à remodeler la façon dont la valeur des emballages est évaluée, car la capacité de tri devient un élément du positionnement de marque et des décisions d'approvisionnement. La concurrence reste la plus forte parmi les grands transformateurs capables d'associer l'allègement, le contenu recyclé et l'intégration de la chaîne d'approvisionnement, tandis que la pression sur les marges reste sensible aux perturbations des matières premières et aux fluctuations du coût de la résine.
Principaux enseignements du rapport
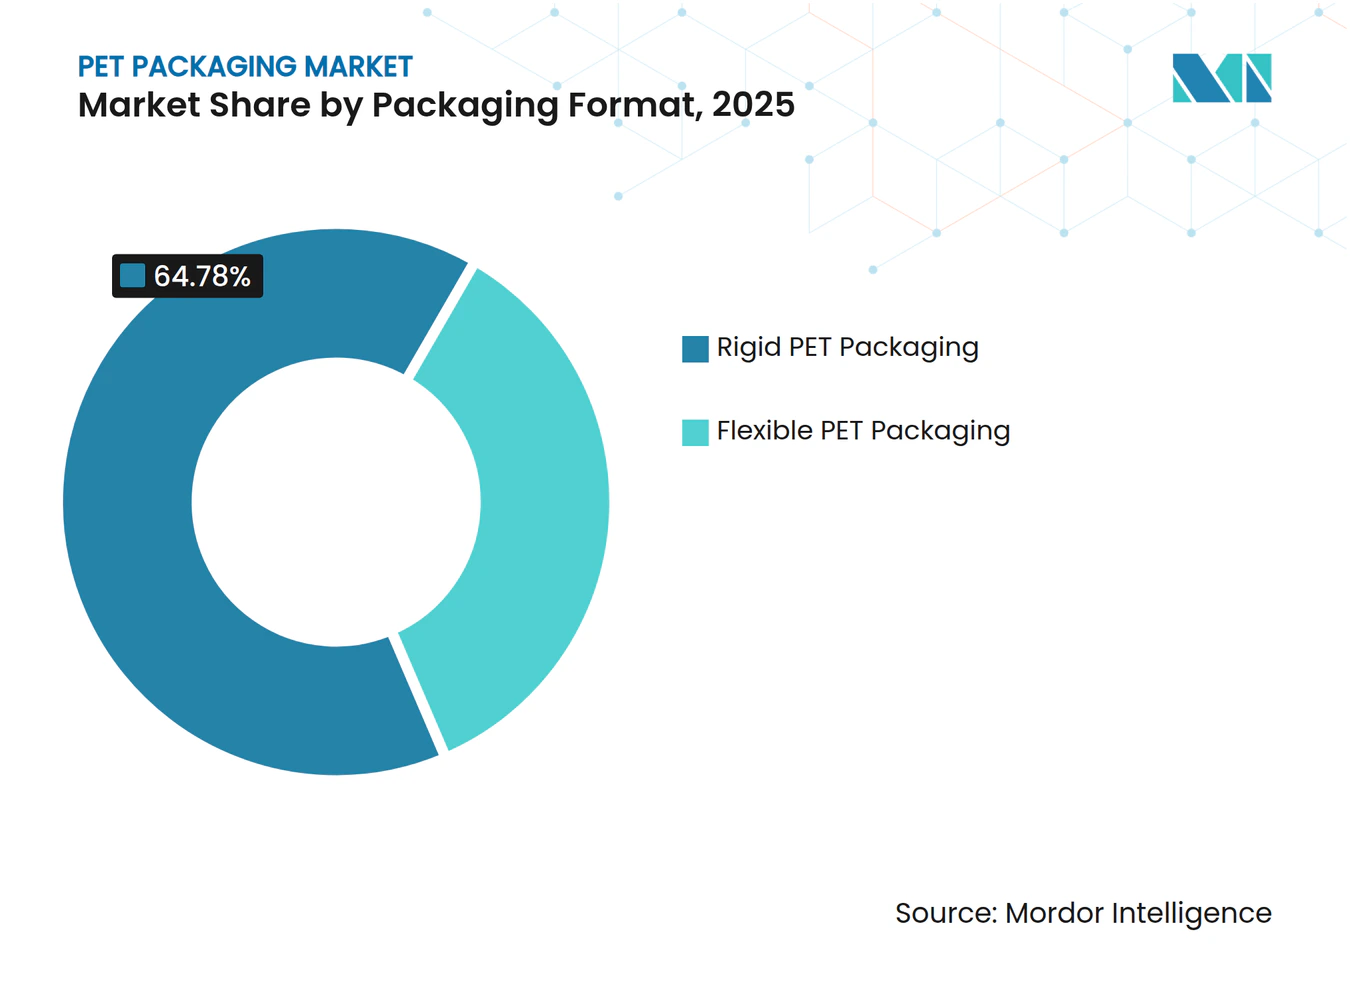
- Par format d'emballage, l'emballage PET rigide détenait une part de 64,78 % en 2025 sur le marché de l'emballage PET, tandis que l'emballage PET flexible devrait se développer à un CAGR de 5,98 % jusqu'en 2031.
- Par type de produit, les bouteilles et bocaux détenaient une part de 68,91 % en 2025, tandis que les sachets et pochettes devraient croître à un CAGR de 6,22 % jusqu'en 2031.
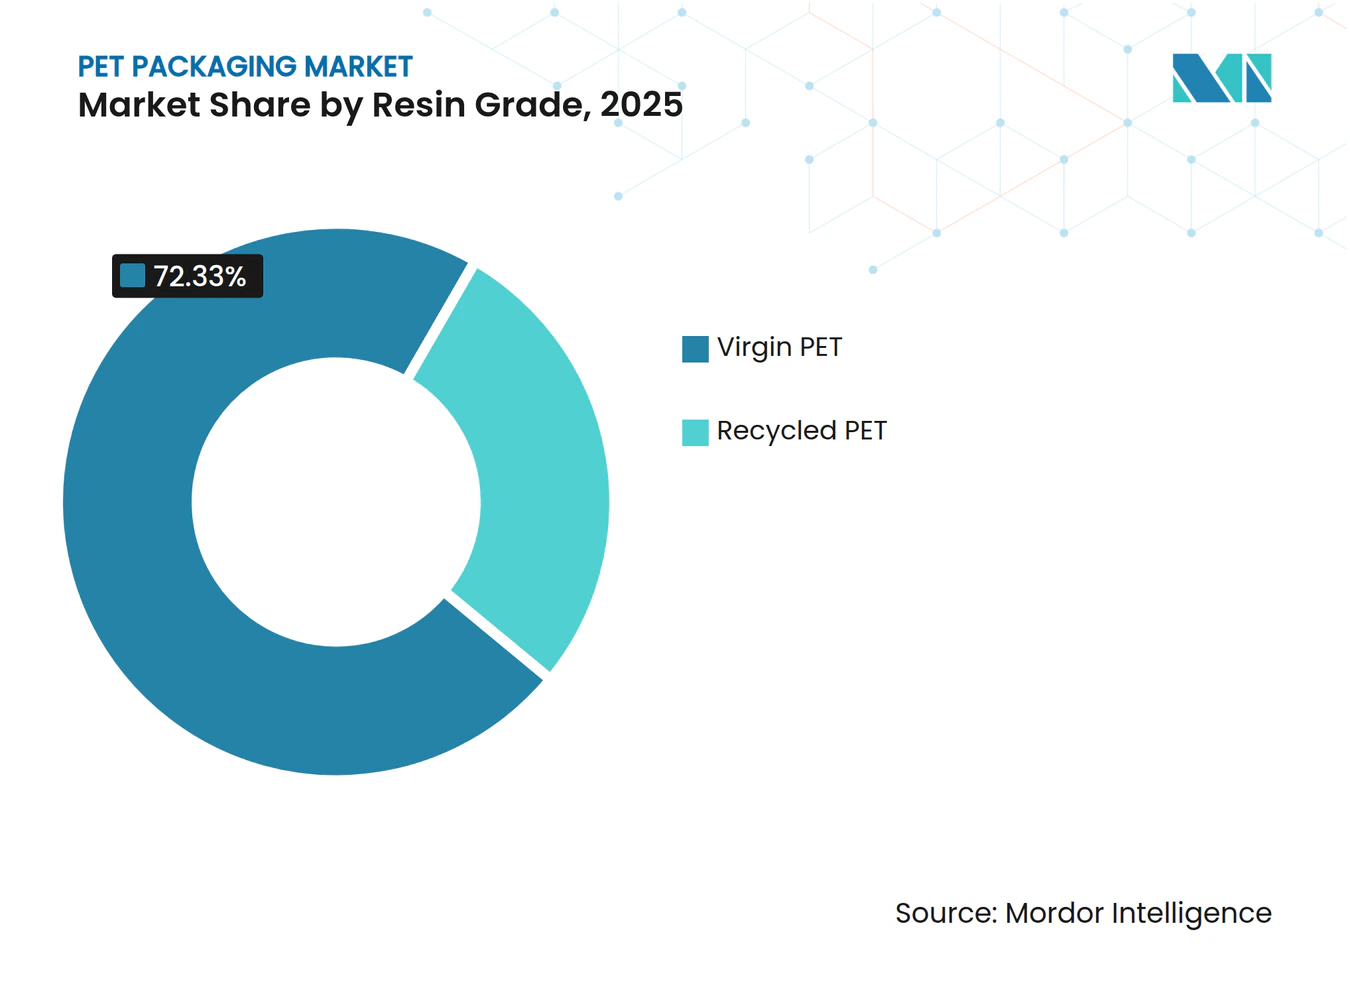
- Par grade de résine, le PET vierge détenait une part de 72,33 % du marché de l'emballage PET (polyéthylène téréphtalate) en 2025, tandis que le PET recyclé devrait croître à un CAGR de 5,80 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'alimentation et les boissons détenaient une part de 59,74 % en 2025, tandis que les soins personnels et les cosmétiques devraient progresser à un CAGR de 6,51 % jusqu'en 2031.
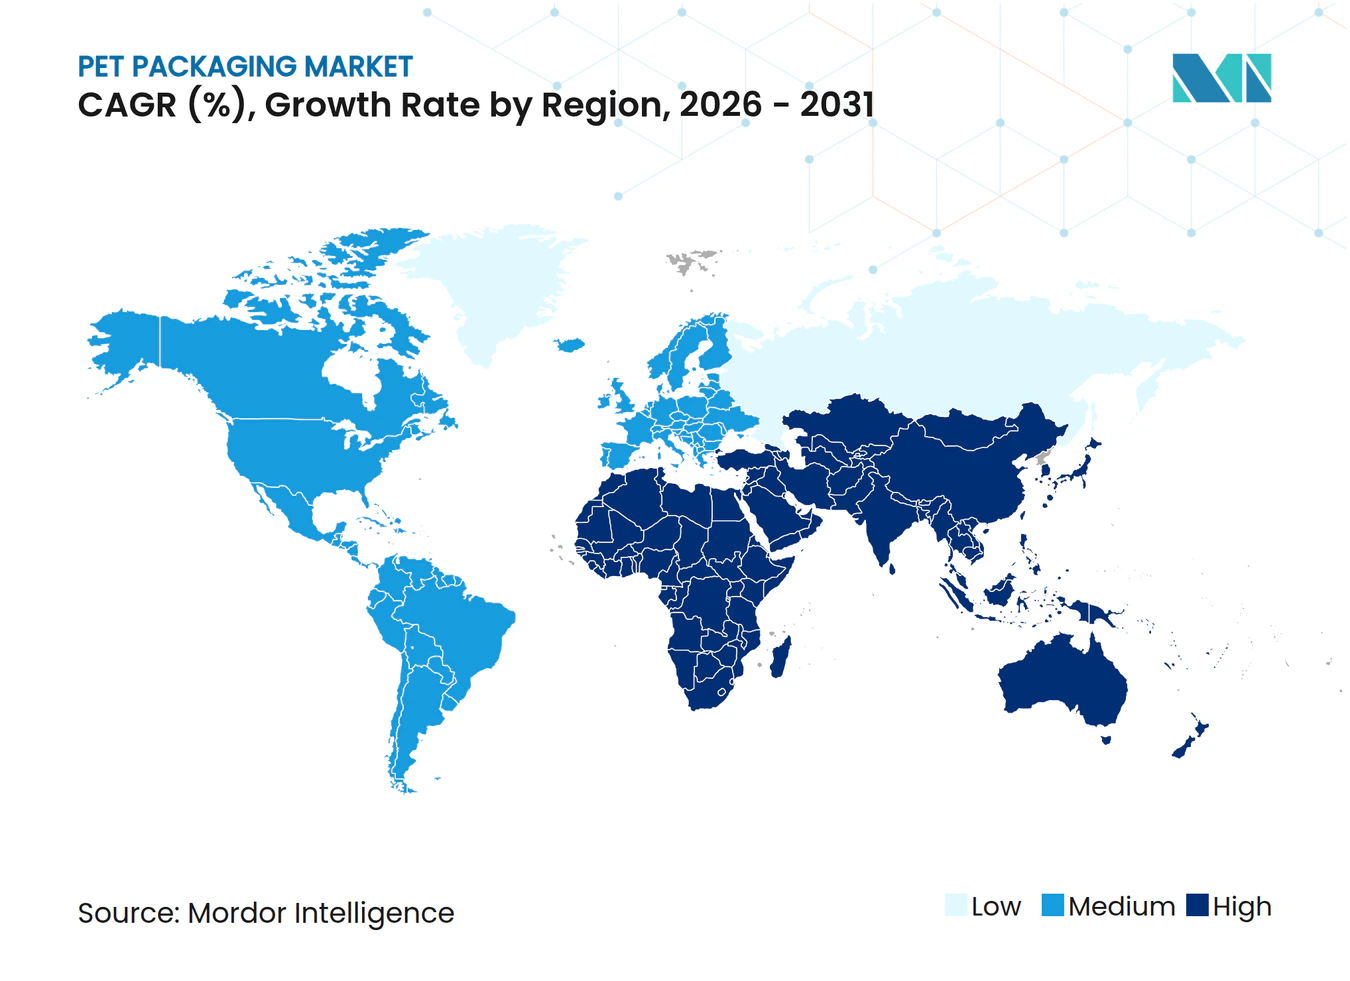
- Par géographie, l'Asie-Pacifique détenait une part de 47,38 % en 2025 et devrait croître à un CAGR de 6,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantage élevé en matière de recyclabilité et d'allègement | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Mandats de PET recyclé alimentaire en Europe et aux États-Unis | +1.2% | Europe, Amérique du Nord, répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des infrastructures de recyclage chimique | +0.9% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Demande du commerce électronique pour des emballages légers résistants aux chocs | +0.8% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Intégration du filigrane numérique pour le tri automatisé | +0.4% | Europe, adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption de bouchons et fermetures PET mono-matière permettant le recyclage bouteille à bouteille | +0.3% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avantage élevé en matière de recyclabilité et d'allègement
Le marché de l'emballage PET continue de tirer profit de la façon dont l'allègement et la recyclabilité se renforcent mutuellement plutôt que d'entrer en concurrence. Une utilisation moindre de résine réduit le coût des matériaux et la charge de transport, tandis que le même emballage s'intègre toujours dans un flux de recyclage établi pour de nombreuses utilisations finales. Cela est important car les lignes de remplissage commerciales ont déjà passé des années à optimiser les performances des bouteilles PET, notamment dans les boissons où l'échelle et la vitesse de ligne restent déterminantes. La position réglementaire du recyclage en contact alimentaire favorise également le PET, car le recyclage mécanique post-consommation du PET reste la seule voie actuellement autorisée pour les matières plastiques recyclées destinées au contact alimentaire dans le cadre réglementaire européen pertinent.[1] Les équipes d'approvisionnement traitent donc la réduction du poids moins comme un simple exercice de réduction des coûts et davantage comme une exigence d'emballage circulaire liée au renouvellement des contrats, à la conformité du portefeuille et à la stabilité de l'approvisionnement à long terme. Le marché de l'emballage PET devrait continuer à bénéficier de ce double avantage, car peu de substrats alternatifs peuvent égaler à la fois l'efficacité matérielle et l'acceptation en boucle fermée à une échelle commerciale.
Mandats de PET recyclé alimentaire en Europe et aux États-Unis
Le marché de l'emballage PET est poussé en avant par des règles qui ont déjà dépassé l'intention politique pour entrer dans des calendriers exécutoires. En Europe, la directive sur les plastiques à usage unique a exigé 25 % de contenu recyclé dans les bouteilles de boissons PET à partir de janvier 2025, et le règlement sur les emballages et les déchets d'emballages devrait aller plus loin en matière d'exigences de contenu recyclé pour les emballages sensibles au contact d'ici 2030 et 2040. Aux États-Unis, la loi californienne AB 793 a exigé 25 % de contenu recyclé dans les bouteilles de boissons à partir de 2025 et a fixé un seuil de 50 % pour 2030.[2] Ces règles échelonnées obligent les propriétaires de marques à signer des accords d'enlèvement plus longs plus tôt qu'ils ne le feraient dans des conditions de marché normales, car attendre l'approvisionnement au comptant devient une stratégie de plus en plus risquée. Cela déplace les décisions d'investissement sur l'ensemble du marché de l'emballage PET vers les recycleurs, les transformateurs et les convertisseurs capables de sécuriser du rPET alimentaire conforme avant les délais d'application. Le marché de l'emballage PET connaît également des répercussions en Asie, car les fournisseurs capables de satisfaire aux normes occidentales de contact alimentaire deviennent des partenaires d'exportation plus attractifs pour les marques mondiales de grande consommation.
Expansion des infrastructures de recyclage chimique
Le marché de l'emballage PET est également façonné par le recyclage chimique, car le recyclage mécanique seul est peu susceptible de couvrir la demande future en rPET conforme générée par les mandats. Revalyu Resources a mis en service une usine de recyclage chimique du PET à Nashik, en Inde, d'une capacité de 280 tonnes par jour et avec un investissement déclaré de 100 millions USD. La société a également indiqué que le procédé permet une réduction de 91 % de l'énergie par rapport à la production conventionnelle de PET vierge, ce qui renforce l'argument en faveur d'un approvisionnement axé sur la durabilité lorsque les propriétaires de marques évaluent les filières de résine. Le recyclage chimique est le plus important là où les flux de PET coloré, multicouche et contaminé restent hors de portée pratique des systèmes de recyclage conventionnels. Cela offre au marché de l'emballage PET une deuxième voie d'approvisionnement en matière équivalente au vierge, ce qui est important à mesure que les seuils de contenu recyclé continuent d'augmenter. Le marché de l'emballage PET devrait donc récompenser les producteurs capables de combiner la récupération mécanique, le traitement chimique et une production fiable en contact alimentaire plutôt que de s'appuyer sur une seule voie de recyclage.
Demande du commerce électronique pour des emballages légers résistants aux chocs
Le marché de l'emballage PET bénéficie de la façon dont le commerce électronique modifie les besoins en emballage dans les applications rigides et flexibles. La livraison directe aux consommateurs expose les emballages à davantage d'événements de manutention, ce qui augmente la valeur de la résistance aux chocs, de la stabilité dimensionnelle et d'un poids de fret plus faible. Cela donne au PET un avantage sur le verre dans les soins personnels, les condiments et d'autres catégories où l'apparence du produit compte toujours, mais où les coûts de casse sont plus difficiles à absorber dans les réseaux de colis. La Chine est un cas important car les estimations indiquent que les ventes d'épicerie en ligne ont dépassé 25 % du total des ventes de produits de grande consommation fin 2025, ce qui soutient la demande de formats d'emballage adaptés au transit dans un grand marché de consommation. Le marché de l'emballage PET bénéficie également de la façon dont les marques utilisent désormais des codes QR et des identifiants numériques sur les emballages, transformant l'emballage à la fois en un actif logistique et en un point de contact de données consommateurs. À mesure que la distribution en ligne se développe, le marché de l'emballage PET devrait continuer à voir une demande plus forte pour des spécifications haut de gamme mais durables, capables de voyager sans augmenter le poids ou les taux de dommages.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de la résine PET vierge | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Interdictions émergentes des sachets à usage unique dans les pays en développement | -0.6% | Asie-Pacifique, Afrique, Moyen-Orient | Moyen terme (2-4 ans) |
| Déficit d'approvisionnement en rPET de qualité bouteille | -0.5% | Amérique du Nord, Europe, Asie-Pacifique (Inde) | Moyen terme (2-4 ans) |
| Évolution des consommateurs vers des alternatives d'emballage sans plastique | -0.4% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la résine PET vierge
Le marché de l'emballage PET reste exposé à la volatilité des matières premières, car l'économie du PET vierge est étroitement liée à l'acide téréphtalique purifié et au monoéthylène glycol. Ces intrants continuent de façonner les marges des convertisseurs, notamment lorsque les contrats d'approvisionnement accusent un retard par rapport aux variations des prix en amont. La pression sur les marges est la plus visible parmi les petits convertisseurs qui ne disposent pas d'une couverture d'approvisionnement à long terme ou de positions d'approvisionnement intégrées. Dans ces cas, les fluctuations de la résine peuvent effacer les gains de prix et rendre les négociations avec les clients plus difficiles pendant la période contractuelle. Le marché de l'emballage PET connaît donc une pression plus forte vers la consolidation, car les acteurs plus importants peuvent répartir le risque lié aux matières premières à travers l'échelle, la géographie et la structure contractuelle. Ce frein ne modifie pas les perspectives de demande à long terme pour le PET, mais il rend la rentabilité à court terme moins stable et récompense les convertisseurs capables de sécuriser l'accès aux matières premières plus tôt.
Interdictions émergentes des sachets à usage unique dans les pays en développement
Le marché de l'emballage PET fait face à un frein clair de la part de la législation visant les petits sachets à usage unique dans les économies en développement. L'Inde a fait avancer cette question en avril 2026 lorsque l'Autorité de sécurité et de normalisation alimentaires de l'Inde a proposé une interdiction des sachets en plastique pour le pan masala et le gutkha, y compris les formats en polyester et autres polymères synthétiques. Le Nigeria a également inclus les bouteilles PET et les emballages d'eau en sachet dans le champ d'application de son comité interministériel sur les interdictions de plastiques à usage unique en novembre 2025. Cela crée un équilibre difficile pour les convertisseurs, car les pochettes et les sachets répondent encore à la demande des consommateurs à faibles revenus dans plusieurs marchés à forte croissance. Le marché de l'emballage PET peut encore croître dans les applications flexibles, mais les plans de capacité trop fortement liés au volume de sachets comportent désormais plus d'incertitude réglementaire qu'il y a même un an. Cette pression devrait rediriger les investissements vers des formats rigides recyclables et vers des solutions PET flexibles mieux alignées sur les attentes politiques futures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format d'emballage :
l'échelle du rigide soutient la dynamique du flexibleL'emballage PET rigide détenait 64,78 % de la part du marché de l'emballage PET en 2025, ce qui montre à quel point la catégorie est ancrée dans les systèmes de remplissage à haut volume. L'eau en bouteille, les boissons gazeuses et les huiles alimentaires continuent de s'appuyer sur les bouteilles PET, car les lignes de production, les performances barrières et les systèmes de collecte ont été construits autour d'elles depuis des décennies. Cela rend le changement de matériau coûteux, même lorsque les propriétaires de marques sont sous pression pour améliorer leurs indicateurs de durabilité. Le secteur de l'emballage PET bénéficie également du fait que le PET rigide est déjà intégré dans des systèmes de récupération qui soutiennent le recyclage bouteille à bouteille dans les marchés les plus réglementés. Cet avantage structurel signifie que les formats rigides devraient rester la base volumique du marché de l'emballage PET tout au long de la période de prévision.
L'emballage PET flexible devrait croître à un CAGR de 5,98 % jusqu'en 2031, ce qui est plus rapide que l'emballage PET rigide et indique une pertinence croissante pour les utilisations finales. La croissance est soutenue par des conceptions mono-matière qui remplacent les stratifiés multicouches non recyclables dans certaines applications alimentaires et de soins personnels. Cela est important car cela étend le PET à des catégories qui avaient précédemment favorisé des combinaisons barrières plus difficiles à recycler à grande échelle. Le marché de l'emballage PET connaît donc une croissance dans les applications flexibles et rigides en même temps, plutôt qu'un simple glissement d'un format à l'autre. Cet équilibre soutient un investissement de capacité plus large, car les convertisseurs peuvent servir une demande stable de bouteilles tout en poursuivant des cas d'utilisation flexibles à plus forte croissance. Le marché de l'emballage PET devrait continuer à récompenser les fournisseurs capables de lier l'innovation flexible à des arguments de recyclabilité que les clients peuvent vérifier dans les processus d'approvisionnement.


Par type de produit :
l'économie des bouteilles se maintient tandis que les sachets affichent une croissance plus rapideLes bouteilles et bocaux représentaient une part de 68,91 % de la taille du marché de l'emballage PET en 2025, ce qui en fait l'ancre claire de la valeur au niveau des produits. Leur avance reflète le long cycle d'investissement du secteur mondial des boissons dans les infrastructures de collecte, de tri et de recyclage spécifiques aux bouteilles. Cette base installée maintient le risque de remplacement faible, car les formats concurrents devraient correspondre simultanément au coût, à l'échelle et à la compatibilité en aval. Les bouteilles et bocaux restent également centraux dans les applications alimentaires, domestiques et pharmaceutiques où la visibilité du produit et l'intégrité du contenant influencent les décisions d'achat. En conséquence, le marché de l'emballage PET tire encore une grande partie de sa valeur actuelle de catégories où les bouteilles et bocaux restent la valeur commerciale par défaut.
Les pochettes et sachets devraient croître à un CAGR de 6,22 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide sur le marché de l'emballage PET. Leur attrait reste le plus fort dans les marchés de consommateurs à faibles revenus où les prix à l'unité comptent et où les réseaux de distribution favorisent les emballages légers. Les préformes deviennent également plus importantes dans certaines parties de l'Afrique et du Moyen-Orient, où le soufflage local peut être plus économique que l'importation de bouteilles finies. Dans le même temps, les perspectives pour les sachets ne sont plus simples, car la législation en Inde et au Nigeria a introduit un véritable risque politique pour ce sous-segment. Cela signifie que le marché de l'emballage PET dispose encore d'une marge de croissance tirée par les sachets à court terme, mais la capacité construite autour de ce format comporte désormais plus de risques à moyen terme que les actifs axés sur les bouteilles. Les convertisseurs capables de servir à la fois des formats abordables et des formats plus conformes aux réglementations seront mieux positionnés à mesure que le marché de l'emballage PET s'adapte à une application inégale des politiques selon les régions.
Par grade de résine :
le PET vierge maintient l'échelle tandis que le rPET gagne en prioritéLe PET vierge détenait une part de 72,33 % de la taille du marché de l'emballage PET en 2025, ce qui montre que l'approvisionnement en rPET conforme pour le contact alimentaire reste inférieur à la demande. Cet équilibre est davantage façonné par les limitations de l'offre que par un retour général à la préférence des marques pour le matériau vierge. Le NAPCOR a rapporté que la teneur moyenne en matières recyclées dans les bouteilles de boissons PET américaines n'était que de 15,9 % en 2024, ce qui restait en dessous de l'exigence californienne de 25 % pour 2025.[3] Cet écart souligne la difficulté d'aligner la collecte, le traitement et la production en contact alimentaire avec les seuils de teneur en matières recyclées imposés. Le marché de l'emballage PET dépend donc encore fortement de la résine vierge à court terme, même si la direction à long terme évolue vers une teneur en matières recyclées plus élevée.
Le PET recyclé devrait croître à un CAGR de 5,80 % jusqu'en 2031, ce qui en fait le grade de résine à la croissance la plus rapide sur le marché de l'emballage PET. La demande est renforcée par la réglementation, les engagements de durabilité des entreprises et les accords d'approvisionnement pluriannuels qui donnent aux recycleurs verticalement intégrés un pouvoir de fixation des prix plus fort. L'Inde devient plus importante dans cette évolution, car UFlex a lancé une solution rPET en granulé unique certifiée FSSAI en juin 2025 et l'a soutenue par un investissement de 317 crore INR (34,7 millions USD) dans son réseau de recyclage de Noida. Revalyu Resources a également élargi la conversation sur l'approvisionnement en mettant en service sa grande usine de recyclage chimique du PET à Nashik, ce qui élargit la base potentielle de rPET au-delà de la concentration historique en Europe occidentale et en Chine. Le secteur de l'emballage PET évolue donc vers une carte de recyclage plus diversifiée, ce qui devrait progressivement améliorer la sécurité de l'approvisionnement pour les acheteurs ayant besoin de rPET de qualité alimentaire en Asie. À terme, le marché de l'emballage PET devrait favoriser les fournisseurs capables d'offrir volume, conformité et traçabilité ensemble plutôt que le seul contenu recyclé.

Par secteur d'utilisation finale :
le volume des boissons reste central tandis que la beauté stimule la croissanceL'alimentation et les boissons représentaient une part de 59,74 % de la taille du marché de l'emballage PET en 2025, ce qui maintient ce groupe d'utilisateurs finaux au centre de la demande globale. L'eau en bouteille, les boissons gazeuses, l'huile alimentaire et les condiments continuent de s'appuyer sur le PET, car le matériau offre transparence, performances barrières à l'oxygène et remplissage efficace à grande échelle. Ces utilisations bénéficient également d'une infrastructure déjà conçue autour des bouteilles PET, de la production de préformes jusqu'à la collecte et au recyclage. Ce système installé donne au marché de l'emballage PET une base solide de volume récurrent difficile à déplacer par d'autres substrats pendant la période de prévision. Les applications pharmaceutiques restent plus modestes en termes absolus, mais elles ajoutent de la stabilité et de meilleures marges, car les exigences de qualité tendent à réduire le nombre de fournisseurs qualifiés.
Le segment des soins personnels et des cosmétiques devrait croître à un CAGR de 6,51 % jusqu'en 2031, ce qui en fait le segment d'utilisation finale à la croissance la plus rapide sur le marché de l'emballage PET. La croissance est soutenue par la premiumisation en Asie du Sud-Est et dans le Golfe, ainsi que par le passage du verre dans les formats de soins de la peau et de beauté orientés vers le commerce électronique. La Corée du Sud illustre cette tendance, car le ministère de la Sécurité alimentaire et pharmaceutique a rapporté des exportations de cosmétiques de 10,2 billions KRW (7,3 milliards USD) en 2024, ce qui indique une large base d'exportation qui favorise de plus en plus des choix d'emballage plus légers et plus durables.[3] Les usages domestiques et industriels continuent d'ajouter une demande régulière, notamment dans les produits de nettoyage, les produits agrochimiques et les fluides automobiles. Ces catégories ne modifient pas l'équilibre fondamental du marché de l'emballage PET, mais elles élargissent la base de commandes pour les convertisseurs dans les économies matures et émergentes. Le secteur de l'emballage PET connaît donc une croissance de valeur dans la beauté et les soins personnels, tandis que les applications de boissons continuent de soutenir l'essentiel du volume global.
Analyse géographique
Marché de l'emballage PET en Asie-Pacifique
L'Asie-Pacifique détenait 47,38 % de la part du marché de l'emballage PET en 2025, ce qui la maintenait bien en avance sur toutes les autres régions. La région devrait croître à un CAGR de 6,42 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché de l'emballage PET. La Chine et l'Inde restent les principaux piliers, car l'une combine une très grande échelle de résine et d'emballage, tandis que l'autre se développe rapidement dans la transformation alimentaire et la fabrication de soins personnels. L'Inde est devenue plus importante pour la planification du contenu recyclé, car sa réglementation FSSAI exige 30 % de contenu recyclé dans les emballages plastiques rigides de catégorie 1 à partir de l'exercice 2026. Cela attire davantage d'investissements dans la capacité nationale de rPET et renforce l'argument en faveur de l'Inde comme futur hub d'approvisionnement régional. Le Japon et la Corée du Sud continuent d'être importants pour le développement de bouteilles à spécifications plus élevées, notamment dans les boissons haut de gamme et les formats nutraceutiques où les performances barrières et la précision de conception ont plus de poids.
Marché de l'emballage PET en Europe et en Amérique du Nord
L'Europe reste la région la plus strictement réglementée sur le marché de l'emballage PET, et cela continue de façonner la demande, le calendrier des investissements et le comportement d'approvisionnement. La directive européenne sur les plastiques à usage unique a déjà exigé 25 % de contenu recyclé dans les bouteilles de boissons PET à partir de janvier 2025, tandis que le règlement sur les emballages et les déchets d'emballages a commencé sa phase d'application le 12 août 2026 et devrait renforcer davantage les exigences en matière de contenu recyclé au fil du temps. Le Royaume-Uni ajoute une pression supplémentaire sur les coûts, car sa taxe sur les emballages plastiques est passée à 228,82 GBP (307,75 USD) par tonne en 2026 pour les emballages contenant moins de 30 % de contenu recyclé.[4] Ces règles augmentent la demande de rPET de qualité alimentaire plus rapidement que l'offre existante ne peut confortablement la satisfaire. L'Amérique du Nord fait face à un schéma similaire, car la loi californienne AB 793 pousse à la conformité en matière de contenu recyclé tandis que les convertisseurs gèrent également des conditions d'approvisionnement plus strictes pour l'offre nationale. Le marché de l'emballage PET dans ces régions évolue donc vers une contractualisation plus précoce, une intégration verticale plus poussée et un intérêt accru pour un approvisionnement recyclé traçable.
Marché de l'emballage PET au Moyen-Orient et en Afrique et en Amérique du Sud
L'Afrique devrait connaître une croissance robuste en raison de divers facteurs tels que l'urbanisation, la formalisation du commerce de détail et le passage aux produits de grande consommation emballés individuellement, qui continuent de soutenir la demande dans toute la région. Dans le même temps, les mesures politiques contre certains formats à usage unique modifient les priorités d'investissement, le processus réglementaire du Nigeria signalant une pression accrue sur les sachets et un argument plus fort en faveur des formats PET rigides récupérables. L'Amérique du Sud devrait offrir une expansion modérée mais régulière dans l'eau en bouteille, les boissons gazeuses et l'huile alimentaire, tandis que le Moyen-Orient équilibre le risque lié aux matières premières avec des investissements dans la fabrication locale qui devraient réduire la dépendance aux importations au fil du temps.
Paysage concurrentiel
Concentration du Marché
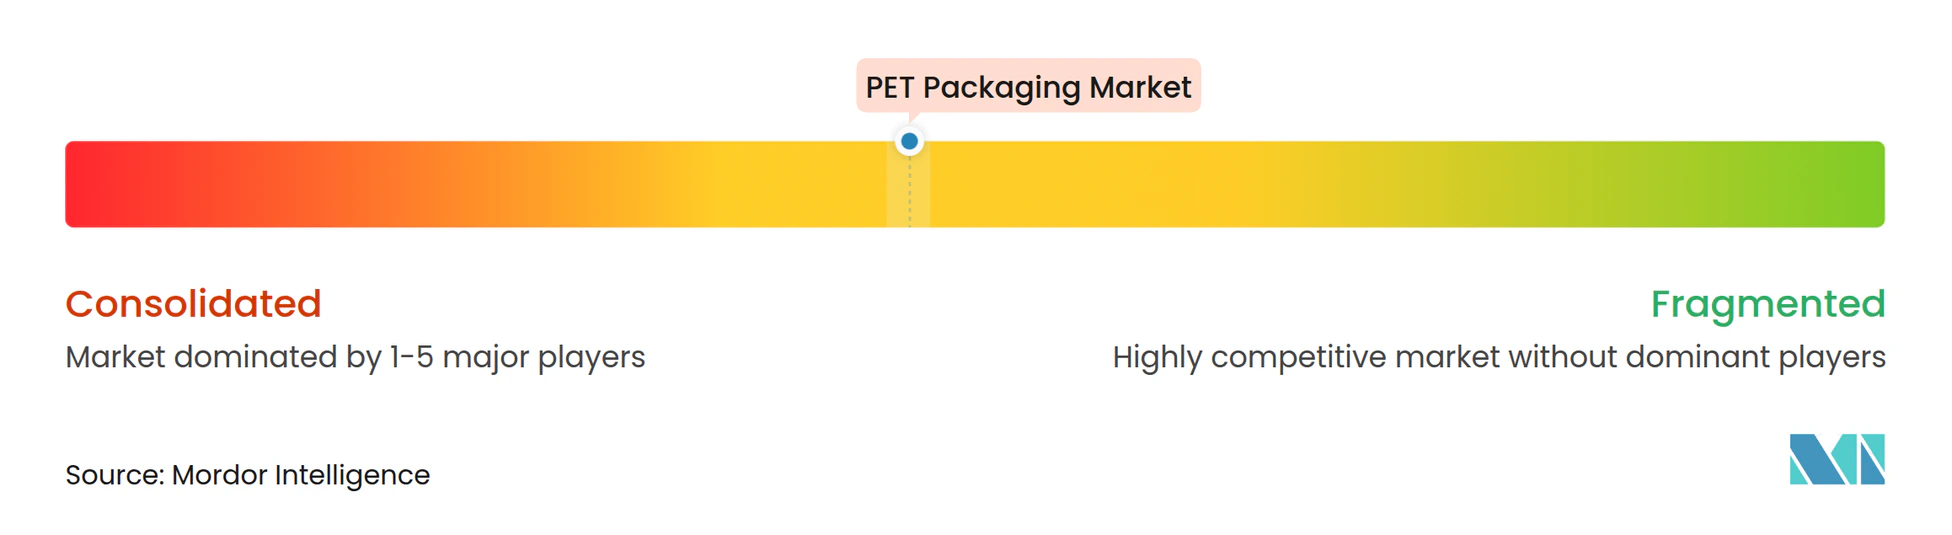
Le marché de l'emballage PET présente un premier niveau modérément concentré, mais le champ plus large reste fragmenté entre de nombreux convertisseurs régionaux. Amcor, ALPLA Werke Alwin Lehner GmbH and Co KG, Silgan Holdings et d'autres acteurs multirégionaux détiennent des avantages d'échelle en matière d'approvisionnement, de portée client et d'exécution technique. Même ainsi, le marché de l'emballage PET laisse encore de la place à de nombreux fabricants de taille moyenne et locaux, notamment en Inde, en Turquie, en Afrique et dans certaines parties de l'Amérique du Sud, où la demande régionale et les coûts de transport plus faibles soutiennent la production localisée. Ce mélange maintient la concurrence active, car l'échelle mondiale compte dans les comptes stratégiques, tandis que la flexibilité régionale compte toujours dans l'approvisionnement quotidien. Le rapport annuel FY2025 de Silgan a montré à quel point les formats d'emballage à valeur ajoutée peuvent être attractifs, son segment de distribution et de fermetures générant 55 % de l'EBITDA du groupe pour un chiffre d'affaires net total de 6,5 milliards USD.
La différenciation stratégique sur le marché de l'emballage PET s'éloigne du pur coût unitaire pour se concentrer sur des capacités que les clients peuvent lier à la conformité et à la sécurité de l'approvisionnement. Amcor a rapporté un chiffre d'affaires net de 5 914 millions USD au troisième trimestre de l'exercice 2026 et a indiqué que l'intégration de Berry Global a soutenu une augmentation majeure de l'échelle, tandis que la direction a réaffirmé des synergies ciblées de 650 millions USD d'ici l'exercice 2028. Cela est important car les plateformes intégrées plus grandes peuvent négocier la résine, investir dans des partenariats de recyclage et standardiser les revendications de durabilité dans davantage de contrats clients. UFlex a également franchi une étape significative en juin 2025 en lançant une solution rPET en granulé unique certifiée FSSAI et en la soutenant par un investissement de 317 crore INR (34,7 millions USD) dans son réseau de recyclage de Noida. Digimarc Recycle a ajouté un type différent de mouvement stratégique lorsque le déploiement commercial a été validé après les essais HolyGrail 2.0, montrant que la technologie de tri devient une partie de l'équation concurrentielle pour l'emballage PET plutôt qu'une question distincte en aval.
Le marché de l'emballage PET ouvre également de l'espace pour les acteurs capables de combiner traçabilité, accès aux matières premières recyclées et production conforme sans s'appuyer uniquement sur les marges de conversion d'emballage. C'est pourquoi les recycleurs, les fournisseurs de technologie de filigrane et les spécialistes de la résine deviennent plus importants dans le positionnement concurrentiel sur le marché de l'emballage PET. Les challengers régionaux ont encore la possibilité de remporter des marchés grâce au coût et à la proximité client, mais ils font face à un chemin plus difficile lorsque les grands acheteurs veulent un contenu recyclé garanti, une aptitude au contact alimentaire documentée et des engagements de livraison à long terme. Dans l'ensemble, le marché de l'emballage PET reste compétitif et attractif pour les investisseurs, mais les positions les plus solides appartiennent de plus en plus aux entreprises capables de connecter la conception d'emballage, l'accès au recyclage et la préparation réglementaire dans une seule offre commerciale.
Leaders du secteur de l'emballage PET
-
Amcor plc
-
Resilux NV
-
ALPLA Werke Alwin Lehner GmbH and Co KG
-
Silgan Holdings Inc.
-
Graham Packaging Company LP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage PET Entreprises couvertes dans ce rapport
- Amcor plc
- Resilux NV
- Gerresheimer AG
- ALPLA Werke Alwin Lehner GmbH and Co KG
- Silgan Holdings Inc.
- Graham Packaging Company LP
- GTX Hanex Plastic Sp. z o.o.
- Dunmore Corporation
- Comar LLC
- TOPPAN Holdings Inc.
- Huhtamaki Oyj
- Nampak Ltd.
- Plastipak Holdings Inc.
- ACTI PACK S.A.S
- RETAL Industries Ltd.
- Sealed Air Corporation
- Pactiv Evergreen Inc.
- Uflex Ltd.
- Zhongfu Industrial Co. Ltd.
- Novapet S.A.
Développements industriels récents dans Marché de l'emballage PET
- Janvier 2026 : Gerolsteiner Brunnen a lancé une bouteille PET réutilisable d'1 litre avec 50 % de rPET, étendant les cycles de remplissage à 25 et économisant 1 900 tonnes de CO₂ par an.
- Janvier 2026 : ALPLA a rapporté un chiffre d'affaires de 5,2 milliards EUR (5,88 milliards USD) pour l'exercice 2025 et s'est engagée à investir 15 millions EUR (16,95 millions USD) annuellement à partir de 2026 pour porter la capacité de recyclage à 700 000 tonnes.
- Décembre 2025 : CARBIOS et Wankai New Materials ont finalisé un accord d'actionnaires pour une usine de biorecyclage PET de 50 000 tonnes d'une valeur de 115 millions EUR (129,95 millions USD) à Haining, en Chine, prévue pour le premier trimestre 2027.
- Septembre 2025 : Eastman et Doloop ont dévoilé une bouteille 100 % rPET à Drinktec 2025, produite à partir de résine Eastar Renew EN031 chimiquement recyclée.
- Juin 2025 : UFlex a lancé sa solution rPET en granulé unique certifiée FSSAI pour les applications en contact alimentaire, soutenue par un investissement de 317 crore INR (34,7 millions USD) dans son réseau d'usines de recyclage de Noida pour développer la capacité nationale d'approvisionnement en rPET en Inde.
Périmètre du rapport mondial sur le marché de l'emballage PET
Le marché de l'emballage PET désigne le secteur axé sur la production et la commercialisation de solutions d'emballage à base de polyéthylène téréphtalate (PET) conçues pour des applications d'emballage légères, durables et recyclables dans les secteurs de la consommation et de l'industrie.
Le rapport sur le marché de l'emballage PET est segmenté par format d'emballage (emballage PET rigide et emballage PET flexible), type de produit (bouteilles et bocaux, pochettes et sachets, barquettes et emballages coque, couvercles, bouchons et fermetures, et préformes et autres types de produits), grade de résine (PET vierge et PET recyclé), secteur d'utilisation finale (alimentation et boissons, produits pharmaceutiques, soins personnels et cosmétiques, usage domestique, biens industriels, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Italie et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud et reste de l'Asie-Pacifique], et Moyen-Orient et Afrique [Moyen-Orient (Émirats arabes unis, Arabie saoudite et reste du Moyen-Orient) et Afrique (Afrique du Sud, Égypte et reste de l'Afrique)]). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Emballage PET rigide |
| Emballage PET flexible |
| Bouteilles et bocaux |
| Pochettes et sachets |
| Barquettes et emballages coque |
| Couvercles, bouchons et fermetures |
| Préformes et autres types de produits |
| PET vierge |
| PET recyclé |
| Alimentation et boissons |
| Produits pharmaceutiques |
| Soins personnels et cosmétiques |
| Usage domestique |
| Biens industriels |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par format d'emballage | Emballage PET rigide | ||
| Emballage PET flexible | |||
| Par type de produit | Bouteilles et bocaux | ||
| Pochettes et sachets | |||
| Barquettes et emballages coque | |||
| Couvercles, bouchons et fermetures | |||
| Préformes et autres types de produits | |||
| Par grade de résine | PET vierge | ||
| PET recyclé | |||
| Par secteur d'utilisation finale | Alimentation et boissons | ||
| Produits pharmaceutiques | |||
| Soins personnels et cosmétiques | |||
| Usage domestique | |||
| Biens industriels | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de prévision du marché de l'emballage PET ?
Le marché de l'emballage PET était évalué à 74,41 milliards USD en 2025 et devrait atteindre 102,25 milliards USD d'ici 2031 à un CAGR de 5,44 % durant la période 2026-2031.
Quelle région est en tête de la demande mondiale d'emballages PET ?
L'Asie-Pacifique était en tête avec une part de revenus de 47,38 % en 2025, soutenue par de grandes bases de fabrication de boissons, d'alimentation et de soins personnels en Chine et en Inde.
Quel grade de résine connaît la croissance la plus rapide jusqu'en 2031 ?
Le PET recyclé est le grade de résine à la croissance la plus rapide, avec un CAGR projeté de 5,80 %, soutenu par les mandats de contenu recyclé et les investissements croissants dans le recyclage.
Pourquoi l'alimentation et les boissons restent-elles le plus grand segment d'utilisation finale pour l'emballage PET ?
L'alimentation et les boissons détenaient 59,74 % des revenus de 2025, car le PET reste bien adapté à l'eau en bouteille, aux boissons gazeuses, à l'huile alimentaire et aux condiments qui nécessitent échelle, transparence et efficacité de remplissage.
Quel format de produit se développe le plus rapidement dans ce domaine ?
Les pochettes et sachets devraient croître à un CAGR de 6,22 % jusqu'en 2031, bien que leurs perspectives soient désormais tempérées par une réglementation plus stricte dans certains pays en développement.
Qu'est-ce qui façonne la concurrence entre les entreprises d'emballage PET ?
La concurrence est de plus en plus centrée sur l'accès à l'approvisionnement en rPET, l'allègement, la traçabilité et la capacité à satisfaire la conformité réglementaire plutôt que sur le seul prix.