
Tamaño y Cuota del Mercado de Materiales de Revestimiento de Papel
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.18 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Revestimiento de Papel por Mordor Intelligence
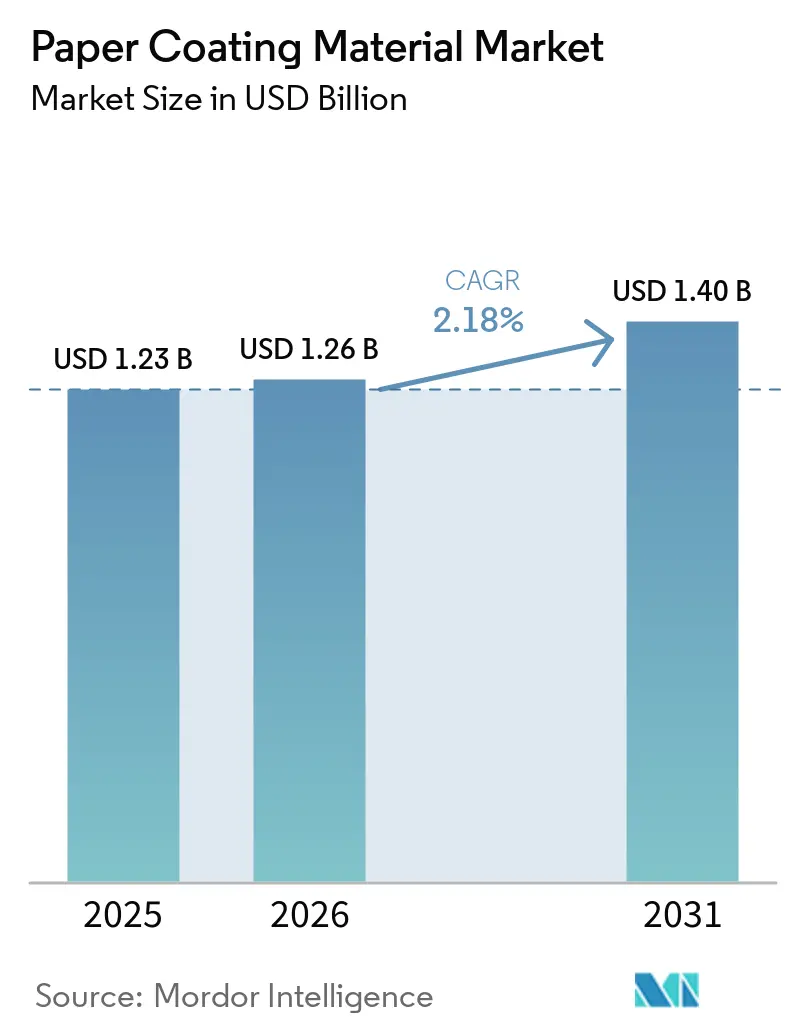
Se espera que el tamaño del mercado de materiales de revestimiento para papel crezca de 1,23 mil millones de USD en 2025 a 1,26 mil millones de USD en 2026, y se prevé que alcance 1,4 mil millones de USD para 2031, con una CAGR del 2,18% durante el período 2026-2031. La creciente sustitución de plásticos de un solo uso, el rápido crecimiento del comercio electrónico y la inversión sostenida en capacidad de revestimiento de barrera anclan colectivamente las perspectivas a mediano plazo del mercado de materiales de revestimiento para papel, incluso cuando la presión de los medios digitales reduce los volúmenes de impresión tradicional. La participación del carbonato de calcio del 41,92% en 2025 asegura ventajas de costo y rendimiento óptico que frenan a los competidores poliméricos de mayor precio, mientras que los revestimientos poliméricos registran una CAGR más rápida del 3,24% hasta 2031, impulsados por los requisitos de barrera para uso alimentario. A nivel regional, Asia-Pacífico concentra el 46,88% de la demanda mundial en 2025, gracias a la expansión de China en la producción de papel revestido y al auge del envasado en India, lo que genera economías de escala para los proveedores de materias primas. La volatilidad continua en los precios del caolín, la pulpa y los aglutinantes de látex sigue siendo el principal obstáculo de costos, aunque los vientos regulatorios favorables vinculados a las prohibiciones de plásticos y los mandatos de reciclaje sostienen la inversión en formulaciones sostenibles de próxima generación.
Conclusiones Clave del Informe
- Por material de revestimiento, el carbonato de calcio lideró con una participación del 41,92% del mercado de materiales de revestimiento de papel en 2025, mientras que se proyecta que los revestimientos de polímero se expandan a una CAGR del 3,07% hasta 2031.
- Por aplicación, el embalaje captó el 52,96% del tamaño del mercado de materiales de revestimiento de papel en 2025, y se prevé que las cajas de cartón corrugado registren una CAGR del 2,97% entre 2026 y 2031.
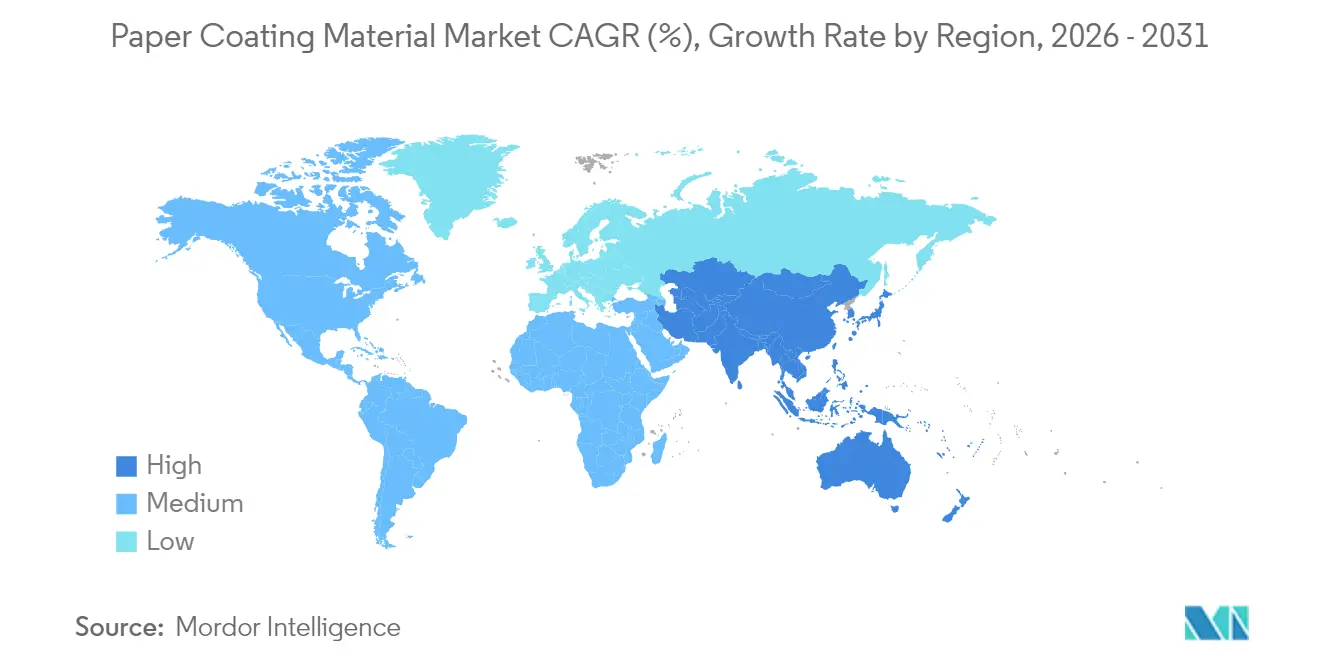
- Por geografía, la región Asia-Pacífico concentró el 46,88% de la demanda total en 2025; se espera que avance a una CAGR del 3,39% hasta 2031, la tasa de crecimiento más rápida a nivel mundial.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Creciente demanda de la industria de impresión y embalaje | +0.8% | Global, con Asia-Pacífico liderando el crecimiento | Mediano plazo (2-4 años) |
| Prohibiciones regulatorias de plásticos de un solo uso que impulsan la sustitución por papel | +0.6% | Núcleo en la UE y América del Norte, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento del comercio electrónico en embalaje de papel corrugado y flexible | +0.7% | Global, concentrado en mercados urbanos | Corto plazo (≤ 2 años) |
| Rendimiento óptico rentable de los revestimientos ricos en carbonato de calcio | +0.4% | Centros de manufactura globales | Mediano plazo (2-4 años) |
| Líneas de revestimiento de barrera a escala industrial en funcionamiento después de 2025 | +0.5% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de la Industria de Impresión y Embalaje
Los propietarios de marcas se orientan hacia el embalaje sostenible a medida que los gobiernos restringen los plásticos de un solo uso, impulsando la demanda general de sustratos de papel revestidos para proporcionar barrera, imprimibilidad y atributos estéticos[1]. Los volúmenes del comercio electrónico crecieron un 12,3% en 2024, impulsando un uso sin precedentes de cajas de cartón corrugado y elevando el consumo de revestimientos por cada mil cajas enviadas. El embalaje de lujo premium utiliza revestimientos multicapa que proporcionan acabados de alto brillo, apoyando la expansión de márgenes incluso cuando los volúmenes de impresión masiva disminuyen. Las partes interesadas de la cadena de suministro desarrollan conjuntamente químicas especializadas que permiten que el papel sustituya a las películas en el embalaje de alimentos congelados y comidas preparadas. Este perfil de demanda mantiene una alta utilización de las instalaciones de producción a pesar de los declives estructurales en los volúmenes de impresión.
Prohibiciones Regulatorias de Plásticos de Un Solo Uso que Impulsan la Sustitución por Papel
El mandato de reciclaje del 65% de la Unión Europea para envases en 2025 acelera la migración hacia soluciones de papel revestido que cumplen con los estándares de contacto con alimentos y reciclabilidad. Las eliminaciones progresivas de PFAS en América del Norte y Europa eliminan las opciones fluoradas, creando espacio para alternativas basadas en carbonato de calcio y polímeros que cumplen con los estrictos límites de migración. Normas como la EN 13432 y la ISO 12625 alientan a los proveedores a desarrollar revestimientos biodegradables. Las leyes de responsabilidad extendida del productor presionan a las marcas a adoptar embalajes que eviten las tasas de vertedero, situando los formatos de papel revestido en el centro de las decisiones de diseño. La alineación regulatoria entre regiones acorta los ciclos de comercialización para grados de revestimiento uniformes a nivel global.
Aumento del Comercio Electrónico en Embalaje de Papel Corrugado y Flexible
El comercio minorista en línea requiere medios de envío resistentes pero ligeros, lo que refuerza la demanda de revestimientos resistentes a la humedad que protegen los productos a través de densas redes de distribución[2]. Se proyecta que las cajas de cartón corrugado registren una CAGR del 2,97% hasta 2031, a medida que el cumplimiento omnicanal se expande para incluir productos de alimentación y farmacéuticos. Los envoltorios de papel flexible están ganando terreno en la entrega de alimentos, apoyándose en mezclas de almidón y polímero para bloquear la grasa y prevenir fugas. Los proveedores de revestimientos capturan valor con grados de alta fluidez que reducen el gramaje sin sacrificar la resistencia a la compresión. Los minoristas monetizan las experiencias de desempaquetado de marca, lo que impulsa a los impresores a especificar revestimientos de alta opacidad y alto brillo que elevan la calidad gráfica.
Rendimiento Óptico Rentable de los Revestimientos Ricos en Carbonato de Calcio
El carbonato de calcio molido y precipitado mantiene el brillo óptico y la opacidad a una fracción del costo del dióxido de titanio, favoreciendo su amplia adopción en embalajes de alto volumen. Los procesos avanzados de modificación de superficie adaptan la morfología de las partículas para obtener suspensiones de baja viscosidad, mejorando así la uniformidad del peso del revestimiento. Las abundantes reservas minerales y las maduras redes logísticas mantienen precios predecibles en medio de la volatilidad petroquímica. Las formulaciones híbridas de CaCO₃-polímero extienden la funcionalidad de barrera hacia envolturas de aperitivos resistentes a la grasa y revestimientos para alimentos refrigerados. A medida que las instalaciones integran capacidad de carbonato de calcio precipitado en planta, los proveedores de revestimientos consolidan acuerdos de volumen a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Los medios digitales canibalizan los volúmenes de impresión | -0.5% | Global, más grave en mercados desarrollados | Largo plazo (≥ 4 años) |
| Precios volátiles de pulpa, minerales y aglutinantes de látex | -0.3% | Cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento normativo para emisiones de COV y aguas residuales | -0.2% | Principalmente en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Medios Digitales Canibalizan los Volúmenes de Impresión
Las aplicaciones de impresión tradicionales enfrentan un declive estructural a medida que los patrones de consumo de medios digitales se desplazan permanentemente hacia formatos electrónicos, reduciendo la demanda de papeles de impresión revestidos. Los volúmenes de impresión comercial disminuyeron un 4,2% anualmente desde 2020, con los segmentos de periódicos y revistas experimentando las contracciones más pronunciadas. La impresión de libros mantiene una estabilidad relativa, pero la transformación digital de la edición educativa reduce la demanda de revestimiento para libros de texto en los mercados desarrollados. La transición genera exceso de capacidad en la producción de revestimientos para impresión, lo que presiona los márgenes y obliga a los proveedores a orientarse hacia aplicaciones de embalaje. Las formulaciones de revestimiento tradicionales optimizadas para aplicaciones de impresión a menudo requieren reformulación para cumplir los requisitos de rendimiento del embalaje, lo que genera costos de transición y desafíos técnicos.
Precios Volátiles de Pulpa, Minerales y Aglutinantes de Látex
La inestabilidad en los precios de las materias primas perturba la rentabilidad de los proveedores de revestimientos y las negociaciones de contratos con clientes, con los precios del caolín aumentando un 10% en 2024 tras las disrupciones en la cadena de suministro. La volatilidad en el precio de la pulpa afecta la economía de las instalaciones papeleras y las tasas de aplicación de revestimientos, creando incertidumbre en la demanda que complica las decisiones de planificación de capacidad. Los costos de los aglutinantes de látex fluctúan con los precios de los insumos petroquímicos, impactando los márgenes del segmento de revestimientos de polímero y el posicionamiento competitivo frente a las alternativas basadas en minerales. La concentración de la cadena de suministro en yacimientos minerales clave crea riesgos geográficos, en particular para los grados de revestimiento especializados que requieren distribuciones específicas de tamaño de partícula. Las fluctuaciones cambiarias agravan la volatilidad de los costos de materias primas para los proveedores globales de revestimientos con operaciones multirregionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material de Revestimiento:
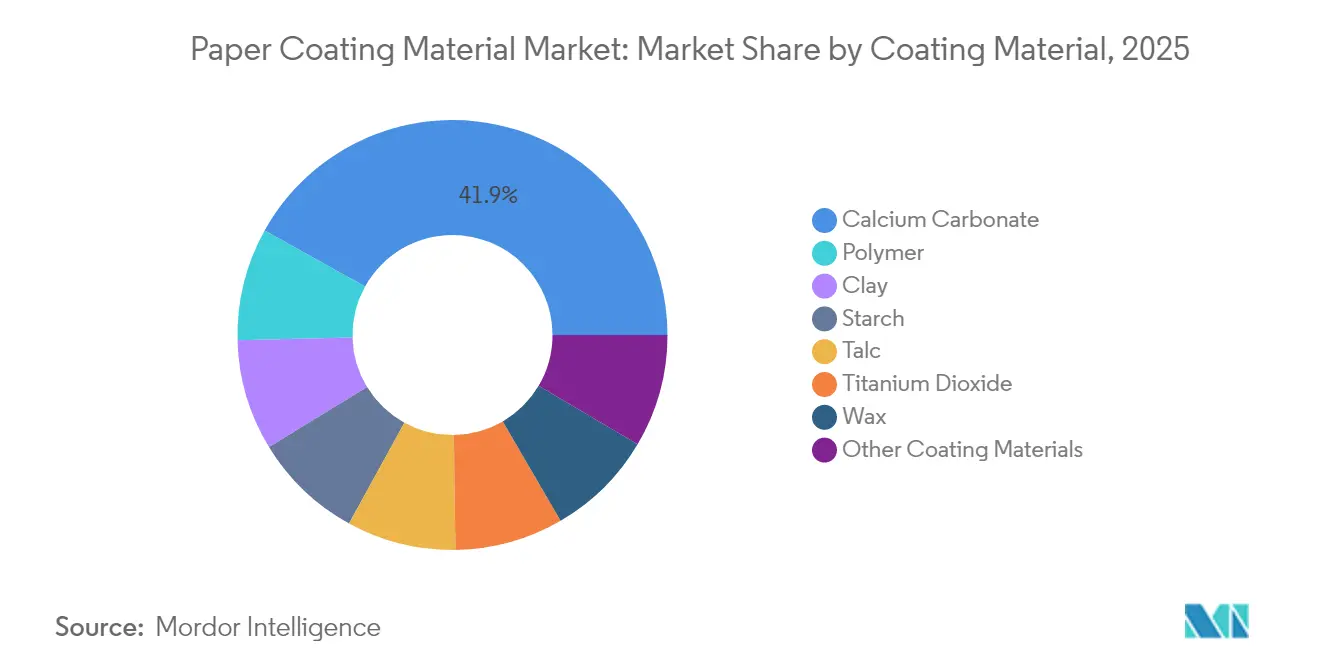
El Dominio del Carbonato de Calcio Enfrenta la Innovación en PolímerosEl carbonato de calcio concentró el 41,92% de la cuota del mercado de materiales de revestimiento de papel en 2025, convirtiéndose en el mayor contribuyente individual al tamaño total del mercado de materiales de revestimiento de papel ese año. Los revestimientos de polímero, sin embargo, exhiben el crecimiento más rápido con una CAGR del 3,07%, ya que el embalaje de alimentos requiere barreras contra la humedad y la grasa que los minerales por sí solos no pueden proporcionar.
Las químicas a base de almidón ganan el favor de las marcas en envases de aperitivos compostables, combinando la renovabilidad con una economía competitiva. El talco y el dióxido de titanio desempeñan roles especializados en términos de brillo o suavidad; sin embargo, su mayor costo limita su penetración a grados premium. Las formulaciones de cera siguen siendo un elemento básico para controlar la humedad en productos frescos y alimentos congelados, aunque su participación se está reduciendo a medida que maduran los polímeros de base biológica. Los proveedores promueven cada vez más sistemas híbridos de mineral-polímero que combinan la eficiencia de dispersión del CaCO₃ con el sellado polimérico para equilibrar rendimiento y precio.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
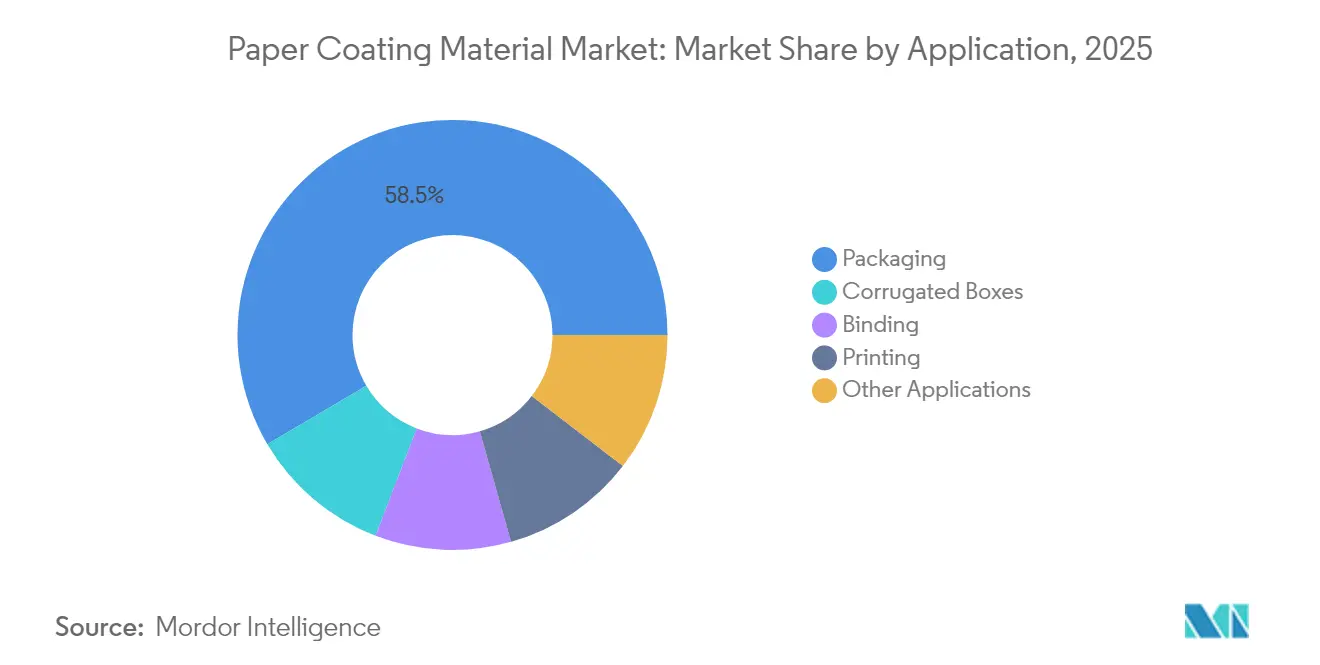
El Predominio del Embalaje Impulsa la Evolución del MercadoLas aplicaciones de embalaje representaron el 52,96% de la demanda total en 2025, convirtiéndolas en el mayor segmento del mercado de materiales de revestimiento de papel. Las cajas de cartón corrugado encabezan la lista con una CAGR del 2,97% hasta 2031 a medida que el comercio minorista omnicanal escala, mientras que las envolturas flexibles capturan una cuota emergente a medida que los servicios de comida rápida se orientan hacia formatos de fibra.
Los grados de impresión y escritura disminuyen en paralelo con la sustitución digital, aunque segmentos como los libros de arte, los álbumes de fotos y la impresión de seguridad mantienen una demanda limitada pero estable de papel revestido. La encuadernación y las etiquetas especializadas se benefician de las características de seguridad de marca, aprovechando los revestimientos de microestampado para combatir las falsificaciones. A medida que los bienes de consumo adoptan compromisos de reducción de plásticos, los revestimientos para embalaje se diversifican hacia barreras de dispersión a base de agua y bioceras, ampliando el portafolio dirigido a segmentos de alto margen.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Materiales de Recubrimiento de Papel en Asia-Pacífico
La región de Asia-Pacífico representó el 46,88% del consumo mundial en 2025 y se proyecta que avance a una CAGR del 3,39%, lo que subraya su papel central en la configuración de la escala futura y la composición de la demanda del mercado de materiales de recubrimiento de papel. El aumento del 7,2% en la producción de China, combinado con el creciente rendimiento de bienes envasados de India, sostiene el tonelaje incremental. La mano de obra competitiva en costos, las densas redes de materias primas y la infraestructura respaldada por el gobierno fomentan un centro de fabricación autorreforzante que ancla las cadenas de suministro regionales.
Mercado de Materiales de Recubrimiento de Papel en América del Norte y Europa
América del Norte mantiene una demanda considerable pero madura, donde la innovación tiene más peso que el volumen puro. Las barreras de dispersión de grado alimentario conformes con las normas de migración de la FDA exigen precios premium, y los molinos cada vez más modernizan los recubridores de cortina para ofrecer cartón para vasos reciclable acorde con las tendencias actuales. La alineación política de Europa con los objetivos de economía circular orienta a los compradores hacia recubrimientos biodegradables, y el objetivo de reciclaje del 65% para 2025 acelera los ciclos de calificación para nuevas formulaciones químicas.
Mercado de Materiales de Recubrimiento de Papel en América del Sur y Oriente Medio y África
América del Sur y Oriente Medio y África evolucionan desde bases incipientes, pero la urbanización y la expansión del comercio minorista incrementan el uso de envases per cápita. El retorno al crecimiento del PIB de Brasil reactiva los envíos de cartón corrugado, mientras que los incentivos de localización de la Visión 2030 de Arabia Saudita atraen inversiones en líneas de recubrimiento de productores de papel multinacionales. El riesgo en la cadena de suministro, la volatilidad cambiaria y la incertidumbre política moderan el ritmo; sin embargo, los proveedores pioneros aseguran posiciones mediante empresas conjuntas y centros de servicio técnico en el país.
Panorama regulatorio
La presión regulatoria sobre los materiales de recubrimiento de papel está estrechamente vinculada a los objetivos de circularidad del envasado y a la gestión de sustancias químicas, con las expectativas más estrictas concentradas en Europa y América del Norte. En la Unión Europea, las obligaciones de REACH y la Estrategia de Sustancias Químicas para la Sostenibilidad de la Comisión Europea en el marco del Pacto Verde Europeo están impulsando las formulaciones de recubrimientos hacia químicas más seguras, con mayor atención a las sustancias utilizadas en aplicaciones de cara al consumidor y relacionadas con alimentos. En el ámbito del envasado, la orientación de política de la UE hacia un mayor rendimiento de reciclaje, incluido el objetivo de reciclaje de envases del 65% referido para 2025 en el contexto del informe, respalda la demanda de enfoques de barrera repulpables y libres de PFAS que puedan funcionar dentro de los sistemas de reciclaje basados en fibra.
En los Estados Unidos, los papeles recubiertos relacionados con alimentos se rigen por el marco de contacto con alimentos. Los componentes de papel y cartón para alimentos secos se abordan bajo 21 CFR 176.180 y las vías relacionadas de sustancias de contacto con alimentos de la FDA, lo que aumenta la necesidad de documentación de migración y seguridad para aglutinantes, dispersiones y aditivos funcionales. Esto también eleva los costos de cumplimiento para los proveedores que venden recubrimientos de grado envasado en América del Norte. En ambas regiones, las expectativas más estrictas en los sitios de producción respecto al rendimiento de COV y aguas residuales influyen en las decisiones tecnológicas, incluidas las dispersiones a base de agua y las suspensiones minerales optimizadas, y afectan los plazos de calificación con molinos y convertidores.
Análisis de la cadena de valor
La cadena de valor de los materiales de recubrimiento de papel comienza con las materias primas y los insumos minerales aguas arriba, luego avanza hacia la formulación y aplicación en los molinos de papel y envasado antes de llegar a los convertidores y propietarios de marcas. Los ingredientes principales incluyen carbonato de calcio GCC/PCC, caolín y talco, dióxido de titanio para un rendimiento óptico premium, almidón y ceras, y aglutinantes poliméricos como los látex a base de estireno-acrílico y acetato de vinilo, junto con aditivos funcionales que favorecen la imprimibilidad y el rendimiento de barrera. Los proveedores de recubrimientos combinan estos insumos en suspensiones o dispersiones y, por lo general, ofrecen servicio técnico para la procesabilidad y el cumplimiento en el uso final, particularmente para las necesidades de contacto con alimentos y repulpabilidad.
Los riesgos de costo y disponibilidad se concentran en los monómeros vinculados a la petroquímica y el suministro de aglutinantes especializados, junto con las limitaciones logísticas para ciertas emulsiones. El conjunto de evidencias destaca las medidas de precios de Celanese sobre el monómero de acetato de vinilo y los productos relacionados de la cadena de acetilo en junio de 2026, mostrando cómo la economía de los aglutinantes aguas arriba puede repercutir en los formuladores de recubrimientos y, en última instancia, en el precio del papel recubierto y en las decisiones de calificación en los molinos. Aguas abajo, el desplazamiento hacia los recubrimientos de barrera por dispersión y la aplicación en línea aumenta la colaboración entre los proveedores químicos y los ecosistemas de equipos e impresión. Al mismo tiempo, las iniciativas de integración vertical en molinos y líneas de recubrimiento especializadas acortan los plazos de entrega y ayudan a estabilizar el suministro para los clientes de envasado.
Panorama Competitivo
Concentración del Mercado
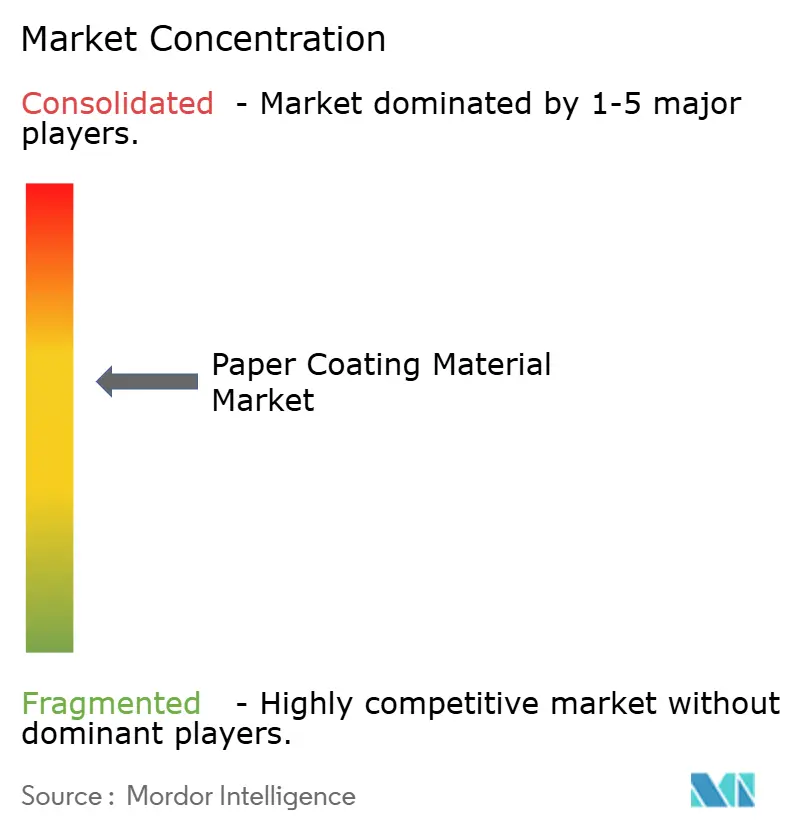
El mercado de materiales de revestimiento de papel está moderadamente concentrado. Los líderes del mercado aprovechan la producción integrada y la I+D para diferenciarse sobre la base del rendimiento de barrera y las credenciales de sostenibilidad. La desinversión de BASF en 2024 de activos de revestimiento no esenciales reenfoca el capital en líneas de biodispersión de alta barrera orientadas al embalaje premium. Dow inauguró su plataforma BLUEWAVE de 15 millones de USD en Francia durante 2025 para acelerar el despliegue de tecnologías de dispersión para vasos y envolturas listos para el reciclaje. Las colaboraciones estratégicas están creciendo a medida que las instalaciones instalan revestidores de barrera en línea; los socios de papel y química co-desarrollan grados para cumplir con los objetivos de vida útil en estantería e imprimibilidad, mientras acortan el tiempo de comercialización. Las carteras de propiedad intelectual centradas en la dispersión libre de PFAS y los reticulantes enzimáticos están emergiendo como nuevas ventajas competitivas. A pesar de la consolidación moderada, los actores regionales continúan manteniendo nichos a través de servicios ágiles y formulaciones adaptadas para sustratos locales.
Líderes del Sector de Materiales de Revestimiento de Papel
-
BASF
-
Dow
-
Imerys
-
Omya International AG
-
APP Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Revestimiento para Papel Empresas cubiertas en este informe
- APP Group
- BASF
- Burgo Group SpA
- Celanese Corporation
- CLARIANT
- Dow
- Eastman Chemical Company
- Imerys
- Ingredion
- JK Paper
- Michelman Inc.
- Minerals Technologies Inc.
- Mondi
- NIPPON PAPER INDUSTRIES CO., LTD.
- OMNOVA North America Inc.
- Omya International AG
- Sappi Ltd
- Stora Enso Oyj
- Twin Rivers Paper Company.
- UPM-Kymmene Oyj
Lea el análisis de las empresas de material de revestimiento para papel
Oportunidades de mercado y perspectivas futuras
Los recubrimientos de barrera para envasado de alimentos y bebidas basado en fibra siguen siendo un espacio en blanco clave, ya que los requisitos de rendimiento frente al aceite, la grasa, la humedad y la resistencia al oxígeno a menudo se han abordado mediante laminaciones plásticas o químicas fluoradas. En 2026, las señales de comercialización y las asociaciones respaldan una actividad de mercado activa: Stahl presentó su portafolio de recubrimientos de barrera Repura para envasado a base de papel (mayo de 2026), Michelman presentó Nuvita Life 4002 y 4605, recubrimientos de base biológica y libres de plástico para envasado de alimentos al por menor basado en fibra (abril de 2026), y UPM Specialty Materials junto con Felix Schoeller presentaron tecnología de barrera personalizable a base de fibra para formatos de envasado de alimentos flexibles como snacks y barras de chocolate (abril de 2026). Estos pasos respaldan oportunidades para los proveedores de recubrimientos que pueden ofrecer niveles de barrera ajustables mientras mantienen la compatibilidad con el reciclaje de fibra.
Las inversiones en escalamiento y localización también apuntan a oportunidades a corto plazo, particularmente en Europa, donde la política de economía circular está impulsando el rediseño del envasado. Elopak anunció una inversión en una nueva línea de recubrimiento en su planta de Terneuzen para laminar cartón para envasado Pure-Pak (febrero de 2026), lo que indica un continuo gasto de capital en capacidad avanzada de recubrimiento y conversión para alternativas basadas en papel. Paralelamente, el progreso en investigación aplicada está ampliando el conjunto de herramientas de formulación. La Universidad de Oulu informó la producción semi-piloto de un recubrimiento de base biológica y a base de agua derivado de la suberina extraída de la corteza de abedul (junio de 2026), lo que refuerza el flujo de desarrollo de barreras de base biológica y a base de agua diseñadas para reducir la dependencia de aglutinantes petroquímicos y alinearse con los requisitos de los propietarios de marcas para soluciones libres de microplásticos.
Desarrollos recientes de la industria en Mercado de Materiales de Revestimiento para Papel
- Mayo de 2026: BASF y UPM Specialty Materials anunciaron una colaboración que combina los papeles de barrera de UPM con las resinas de barrera de alto rendimiento Joncryl HPB de BASF para envasado a base de fibra y reciclable. La asociación vincula un portafolio de sustratos de papel especializado con la química de resinas de barrera para acelerar la calificación de estructuras de envasado de papel reciclable donde la resistencia a la humedad y a la grasa son fundamentales.
- Septiembre de 2025: HEIDELBERG y Solenis presentaron un proceso en línea para aplicar recubrimientos de barrera a envasado flexible de papel utilizando el sistema de impresión flexográfica en bobina Boardmaster. La aplicación en línea conecta la química de recubrimiento con el equipo de conversión, ayudando a los propietarios de marcas y a los convertidores a reducir los pasos del proceso y ampliar la adopción de papel recubierto con barrera a velocidades industriales.
- Marzo de 2024: BASF completó la desinversión de activos selectos no esenciales relacionados con recubrimientos como parte de sus acciones de cartera, enfocando más su atención en tecnologías de recubrimiento de mayor valor y vinculadas a la sostenibilidad. El movimiento concentró la I+D y la asignación de capital hacia innovaciones de barrera y dispersión utilizadas en aplicaciones de papel y cartón de grado envasado.
Mercado de Materiales de Revestimiento para Papel Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los materiales utilizados para revestir superficies de papel o cartón con el fin de mejorar la imprimibilidad, la suavidad, el brillo, la opacidad y el rendimiento básico de barrera, y se dimensiona en términos de valor a nivel del material vendido para usos de revestimiento de papel.
Exclusiones del alcance: Excluye los productos terminados de papel y cartón revestido, así como los equipos de revestimiento, los servicios de aplicación y los usos fuera del papel de los mismos minerales o polímeros.
Descripción General de la Segmentación
- Por Material de Revestimiento
- Arcilla
- Carbonato de Calcio
- Almidón
- Talco
- Dióxido de Titanio
- Cera
- Polímero
- Otros Materiales de Revestimiento
- Por Aplicación
- Embalaje
- Encuadernación
- Impresión
- Cajas de Cartón Corrugado
- Otras Aplicaciones
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Turquía
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Sudáfrica
- Emiratos Árabes Unidos
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear la cadena industrial, construir un conjunto de demanda realista para los grados de papel revestido y establecer límites para los volúmenes y los precios. Se consultaron fuentes públicas como los resúmenes minerales del USGS, los indicadores forestales y de papel de la FAO, las estadísticas de comercio de UN Comtrade, y las publicaciones de políticas de la EPA y la UE que afectan a la sustitución de envases y la demanda de papel revestido, y luego se realizaron verificaciones cruzadas con revistas académicas y técnicas sobre revestimientos de papel.
Para convertir estas señales en insumos utilizables para el modelo, también se revisaron informes anuales de empresas, presentaciones para inversores y publicaciones de asociaciones en busca de adiciones de capacidad, tasas de operación de plantas y comentarios sobre la disponibilidad de aglutinantes y pigmentos. Cuando fue necesario, se utilizaron suscripciones de pago para estados financieros de empresas y bases de datos de patentes con el fin de verificar el enfoque de productos y los cambios tecnológicos, y se utilizó selectivamente una base de datos de envíos de importación y exportación a nivel de embarque para verificar los flujos comerciales de los principales insumos de revestimiento. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron referencias públicas y de pago adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo la demanda de materiales de revestimiento sigue la producción y la mezcla de papel revestido, y en someter a prueba de estrés los precios promedio y los cambios de formulación entre grados. Se realizaron conversaciones con una combinación de proveedores de materiales de revestimiento, plantas papeleras, distribuidores y convertidores intermedios en Asia-Pacífico, EMEA y las Américas, y luego se verificaron las grandes variaciones mediante discusiones de seguimiento para que los supuestos no se desviaran.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 50% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | EMEA: 31% |
| Actores menores: 21% | Gerentes: 52% | Américas: 19% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento parte de una construcción descendente en la que la producción de papel y cartón revestido y los patrones de comercio se reconstruyen por región, y luego se aplican tasas de adición de revestimiento para estimar el consumo de material de revestimiento disponible. Dado que las recetas de revestimiento no son idénticas entre los grados, el modelo utiliza un conjunto práctico de insumos, como la producción de papel revestido por familia de grado, los rangos típicos de gramaje de revestimiento, las relaciones pigmento-aglutinante y la división entre pigmentos minerales y revestimientos poliméricos o de cera en aplicaciones orientadas al envasado.
Los volúmenes resultantes se convierten en valor utilizando bandas de precios regionales para los principales materiales (por ejemplo, carbonato de calcio, arcilla de caolín, almidón, aglutinantes de látex y dióxido de titanio), que se ajustan por el momento de la conversión de divisas y los cambios en la mezcla. Luego se corroboran los totales con aproximaciones selectivas de abajo hacia arriba, como verificaciones de exposición de ingresos de proveedores, precio muestral por tonelada multiplicado por las toneladas implícitas y retroalimentación del canal sobre precios al contado frente a precios contractuales, lo que ayuda a cerrar brechas donde las estadísticas públicas son escasas. Para la previsión, se utiliza el análisis de escenarios en torno al crecimiento del envasado revestido, la debilidad de la demanda de impresión y las tendencias de sustitución, y los supuestos se alinean con lo que los entrevistados esperan para la utilización de la capacidad y los cambios de formulación en los próximos años.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para que los números finales no dependan de una única fuente de datos. Se compara la demanda calculada con señales independientes, como los balances comerciales de papel revestido, la disponibilidad de suministro mineral y los cambios anunciados en máquinas de papel o líneas de revestimiento, y luego cualquier salto brusco se revisa hasta que los factores estén claramente explicados. Se completa una segunda revisión analítica antes de la aprobación, y se activa el recontacto cuando el modelo entra en conflicto con la retroalimentación de campo o cuando aparecen nuevas capacidades o cambios de política.
El informe se actualiza anualmente, y también se realizan verificaciones intermedias cuando ocurren eventos materiales que pueden mover los precios o los volúmenes. Antes de la entrega, se completa una actualización final para que el resultado refleje las últimas publicaciones públicas y las validaciones primarias más recientes.
Tamaño del Mercado de Materiales de Revestimiento para Papel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para materiales de revestimiento para papel pueden parecer muy dispares incluso cuando el tema suena similar, y esto suele deberse a las definiciones del alcance, la forma en que el volumen se convierte en valor y la rapidez con que se actualizan los supuestos. Las diferencias en si los revestimientos se tratan como insumos brutos frente a productos terminados de papel revestido también generan grandes variaciones en el total.
Las ventas de papel y cartón revestido terminado se mantienen fuera del alcance de Mordor Intelligence, lo que reduce la doble contabilización cuando otras estimaciones parecen mezclar insumos de materiales con el valor de los productos finales revestidos. La diferencia también proviene de cómo se modela el precio, donde algunas fuentes utilizan una inflación amplia de precios químicos o un único promedio global, mientras que este estudio utiliza bandas de precios específicas por región y las verifica con la retroalimentación de proveedores y plantas. El momento de la conversión de divisas y la selección del año base también importan, especialmente cuando los precios del dióxido de titanio o los aglutinantes de látex se mueven rápidamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,23 mil millones de USD (2025) | |
| Industry Research Publisher A | 2,32 mil millones de USD (2025) | Con frecuencia utiliza una definición más amplia que puede incluir una cesta de especialidades químicas más extensa (pigmentos, aglutinantes, aditivos) en usos de papel y cartón, lo que puede ampliar la captura de valor más allá de la demanda de materiales de revestimiento vinculada a la producción de grados revestidos. |
| Global Research Publisher B | 6,13 mil millones de USD (2025) | Puede tratar el mercado más como una visión del gasto total en revestimientos y productos químicos para papel, donde el valor de los materiales aguas arriba puede combinarse con una cobertura de aplicaciones más amplia y precios promedio asumidos más altos, lo que eleva los totales frente al dimensionamiento exclusivo de materiales anclado en la lógica de producción revestida y gramaje de revestimiento. |
Entre las tres cifras, los principales factores son la amplitud de la definición y los supuestos de precio y mezcla utilizados para traducir toneladas en dólares. Cuando el alcance se mantiene en materiales de revestimiento vendidos para usos de revestimiento de papel, y los insumos se vinculan a la producción revestida, el gramaje de revestimiento y las verificaciones de precios regionales, la estimación se vuelve más fácil de replicar y explicar a los responsables de la toma de decisiones.
Preguntas Clave Respondidas en el Informe
¿Qué CAGR espera el mercado de materiales de revestimiento de papel entre 2026 y 2031?
Se proyecta que el mercado se expanda a un ritmo anual del 2,18%, pasando de 1,26 mil millones de USD en 2026 a 1,4 mil millones de USD en 2031.
¿Qué material de revestimiento concentra la mayor cuota actualmente?
El carbonato de calcio domina con el 41,92% de la demanda de 2025, ya que equilibra el costo y el rendimiento óptico.
¿Por qué Asia-Pacífico es el principal consumidor regional?
El aumento de producción del 7,2% de China y el auge del embalaje en India otorgan a Asia-Pacífico una cuota del 46,88% y la tasa de crecimiento más alta del 3,39%.
¿Qué impulsa el crecimiento más rápido de los revestimientos de polímero?
Las químicas de polímero proporcionan barreras contra la grasa y la humedad esenciales para el embalaje de alimentos, generando una CAGR del 3,07% hasta 2031.
¿Cómo influyen las regulaciones de prohibición de plásticos en la demanda?
Los mandatos de reciclaje de la UE y América del Norte orientan a los convertidores hacia papel revestido que cumple con los objetivos de barrera y compostabilidad.