
Taille et part du marché des palettes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 92.11 Milliards de dollars |
| Taille du Marché (2031) | 118.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des palettes par Mordor Intelligence
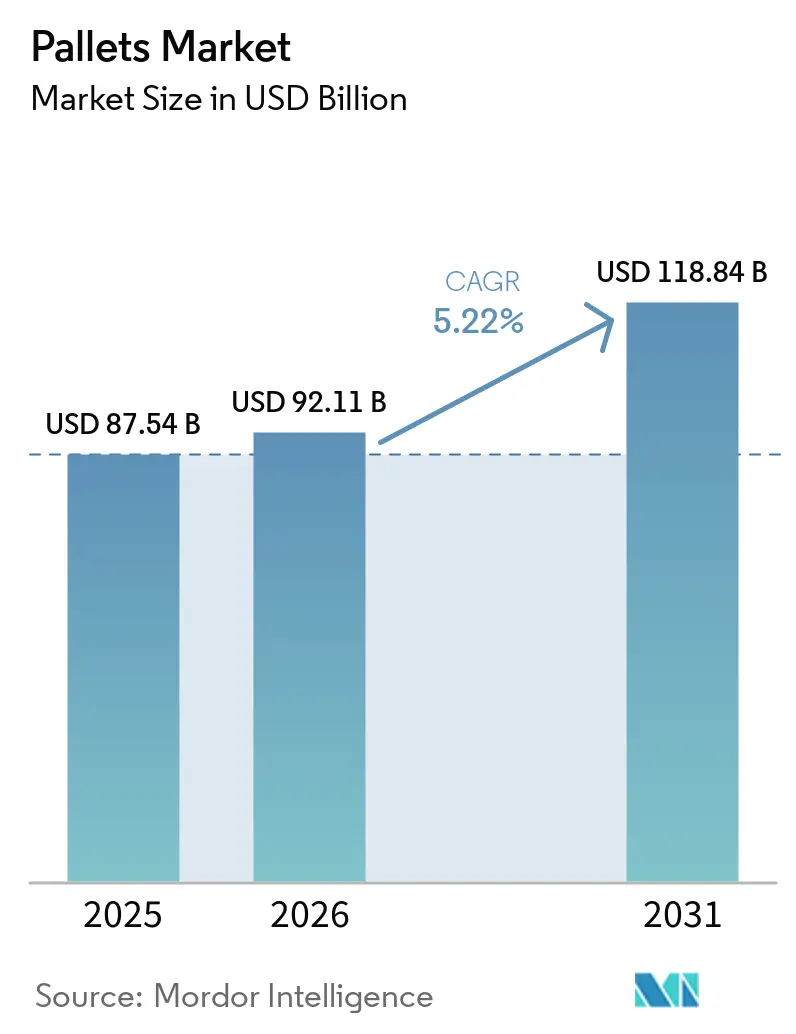
La taille du marché des palettes en 2026 est estimée à 92,11 milliards USD, en progression par rapport à la valeur de 2025 de 87,54 milliards USD, avec des projections pour 2031 indiquant 118,84 milliards USD, soit une croissance à un TCAC de 5,22 % sur la période 2026-2031. La vigueur de l'activité du commerce électronique, la conception d'entrepôts adaptés à l'automatisation et l'alignement mondial sur les normes ISPM-15 soutiennent la demande. Les entreprises privilégient les palettes bloc afin d'éviter les coûts de recalibrage élevés des systèmes automatisés de stockage et de récupération, tandis que les matières plastiques gagnent des parts dans les chaînes alimentaires, de boissons et pharmaceutiques qui exigent des surfaces de contact non poreuses. Les modèles de mutualisation régionale se développent rapidement en Asie-Pacifique, aidés par des initiatives commerciales transfrontalières qui favorisent les actifs certifiés avec traçabilité. Dans le même temps, la volatilité des prix du bois d'œuvre et la faiblesse de la logistique inverse pour les plastiques dans certaines parties de l'Amérique du Sud et de l'Afrique maintiennent la croissance en deçà de son potentiel. Malgré ces frictions, la mutualisation facilitée par la technologie et les innovations en matériaux biocomposites continuent d'ouvrir des voies rentables et durables pour les utilisateurs.
Principaux enseignements du rapport
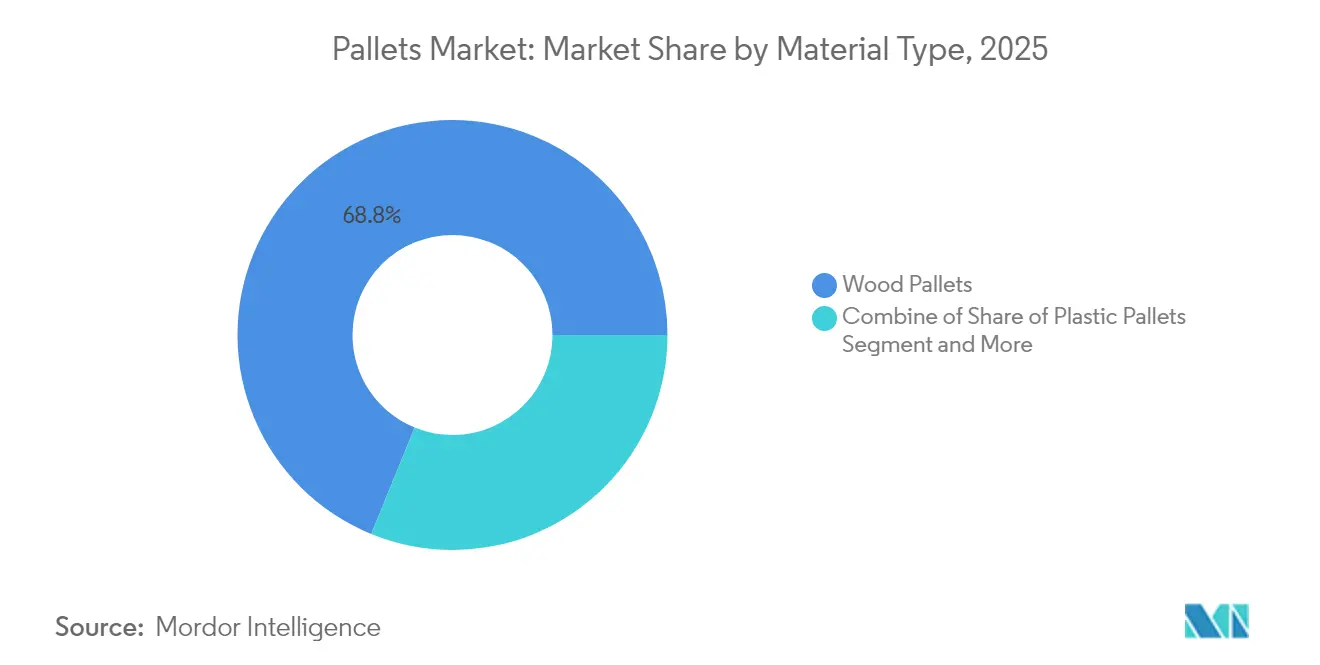
- Par type de matériau, le bois détenait 68,83 % de la part de marché des palettes en 2025 ; le plastique devrait enregistrer le CAGR le plus rapide, soit 10,38 %, d'ici 2031.
- Par conception, les palettes bloc ont dominé avec 54,78 % de part de revenus en 2025, tandis que les formats personnalisés devraient se développer à un CAGR de 7,28 % jusqu'en 2031.
- Par type de palette, les solutions rayonnables représentaient 44,86 % de la taille du marché des palettes en 2025 ; les variantes emboîtables progressent à un CAGR de 6,76 % jusqu'en 2031.
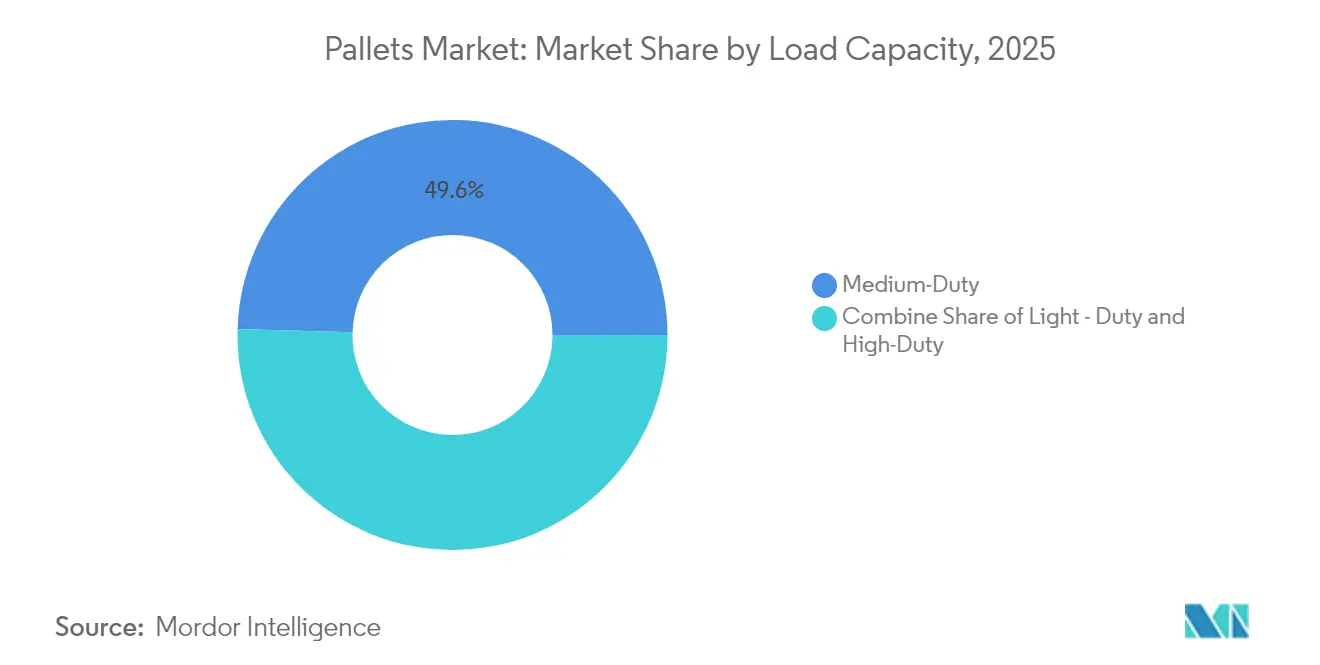
- Par classe de charge, les palettes à usage moyen dominaient avec 49,55 % de part en 2025 ; les unités à usage intensif sont prévues pour un CAGR de 6,15 % d'ici 2031.
- Par secteur d'utilisation final, la logistique et l'entreposage représentaient 34,92 % de la taille du marché des palettes en 2025, tandis que les applications pharmaceutiques et de santé progressent à un CAGR de 8,53 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 44,66 % de la part de marché des palettes en 2025 et progresse à un CAGR de 6,23 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des palettes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les centres de traitement du commerce électronique stimulent l'adoption des palettes bloc | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| La pression réglementaire en faveur des palettes ISPM-15 stimule la mutualisation | +0.8% | Cœur Asie-Pacifique ; répercussions vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Demande de palettes plastiques hygiéniques liée à la conformité FSMA et à la réglementation européenne | +0.6% | Mondial ; concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption des emballages réutilisables dans la logistique de la chaîne du froid pharmaceutique | +0.9% | Mondial ; gains précoces en Océanie et en Inde | Court terme (≤ 2 ans) |
| Robotique d'entrepôt nécessitant des palettes dimensionnellement cohérentes | +0.7% | Amérique du Nord et Europe ; expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les objectifs de neutralité carbone accélèrent l'adoption des palettes biocomposites | +0.4% | Chine et Asie du Sud-Est ; programmes pilotes en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les centres de traitement du commerce électronique stimulent l'adoption des palettes bloc
Les entrepôts omnicanaux à haute cadence standardisent les formats bloc pour garantir un accès quatre côtés et une intégrité structurelle. Tout écart par rapport à la spécification de référence des palettes bloc peut entraîner des coûts de recalibrage de 50 000 à 200 000 USD par site, contraignant les opérateurs à utiliser des unités dimensionnellement cohérentes.[1]AutoStore System, « 9 étapes pour maîtriser la palettisation », autostoresystem.comDes améliorations de débit allant jusqu'à 30 % et des gains de palettisation robotisée en mode mixte de 288 % ont été enregistrés, renforçant la préférence pour les conceptions bloc.
La pression réglementaire en faveur des palettes ISPM-15 stimule la mutualisation en Asie-Pacifique
Le cadre ISPM-15 couvre désormais 182 pays et impose environ 45 millions USD de pénalités annuelles, contraignant les expéditeurs à recourir à des réseaux de mutualisation certifiés garantissant des actifs traités thermiquement. [2]Association européenne des palettes, « ISPM15 – Protection des écosystèmes internationaux », epal-pallets.orgLes volumes de mutualisation en Asie-Pacifique ont augmenté de 23 % depuis 2024, aidés par des dispositifs de traçabilité numérique qui maintiennent les données de conformité associées à chaque palette.
Demande de palettes plastiques hygiéniques liée à la conformité FSMA et au règlement européen 1935/2004
Les opérateurs des secteurs alimentaire et pharmaceutique passent aux plastiques qui restent en dessous des limites de migration de 10 mg/dm² imposées par la réglementation européenne. [3]Commission européenne, « Législation », food.ec.europa.eu Les unités en plastique réduisent le risque de contamination bactérienne de 99,9 % et fonctionnent de manière fiable de -20 °C à 40 °C.
Adoption des emballages réutilisables dans la logistique de la chaîne du froid pharmaceutique en Océanie et en Inde
Les emballages réutilisables dans les chaînes du froid devraient faire passer le taux d'utilisation de 30 % à 70 % d'ici 2030, réduisant les coûts du cycle de vie jusqu'à 60 %. Des investissements tels que l'usine néerlandaise de Cold Chain Technologies d'une valeur de 12 millions EUR illustrent le développement des infrastructures soutenant cette transition.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du bois d'œuvre due aux droits de douane entre les États-Unis et le Canada | -0.7% | Amérique du Nord ; répercussions mondiales | Court terme (≤ 2 ans) |
| Faiblesse de la logistique inverse pour les palettes plastiques en Amérique du Sud et en Afrique | -0.5% | Amérique du Sud et Afrique | Moyen terme (2-4 ans) |
| Coût élevé et poids limitant les palettes métalliques dans le fret aérien en Europe, au Moyen-Orient et en Afrique | -0.3% | Corridors de fret aérien en Europe, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Fragmentation des normes en Asie du Sud-Est entravant la scalabilité de la mutualisation | -0.4% | Région Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du bois d'œuvre due aux droits de douane entre les États-Unis et le Canada
Un droit de douane de 14,54 % sur le bois résineux canadien fait varier les coûts des intrants bois jusqu'à 40 % par trimestre, obligeant les fabricants à couvrir leurs achats et à comprimer leurs marges. Cette exposition encourage l'investissement dans des fibres alternatives telles que les panneaux de tiges de maïs actuellement en production pilote.
Faiblesse de la logistique inverse pour les palettes plastiques en Amérique du Sud et en Afrique
Des taux de récupération inférieurs à 40 % doublent les coûts de possession par rapport aux modèles mutualisés, décourageant l'adoption du plastique même là où les avantages climatiques existent. La rareté des réseaux routiers et la faible pénétration de la mutualisation compliquent l'économie de la collecte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : la domination du bois face aux pressions de durabilité
Le bois a conservé 68,83 % de la part de marché des palettes en 2025, soutenu par un avantage de prix unitaire de 8 à 12 USD. Cependant, l'inflation des coûts liée aux droits de douane, les frais de traitement thermique NIMP-15 et les objectifs de décarbonisation des clients érodent cet avantage. Brambles s'approvisionne en 78 % de bois certifié et plante deux arbres pour chaque arbre récolté afin de maintenir son parc, mais les utilisateurs recherchent toujours des options plus légères et recyclables.
Les palettes en plastique progressent à un CAGR de 10,38 % jusqu'en 2031, sous l'effet de la montée en puissance des exigences en matière d'hygiène et de réutilisabilité. L'adoption s'accélère lorsque le coût total de possession compense les prix d'acquisition plus élevés, notamment dans les secteurs pharmaceutique et alimentaire soumis à des règles strictes sur les matériaux en contact. Les biocomposites dérivés de balle de riz et de rafle de maïs offrent une biodégradabilité en moins de deux mois, répondant à la fois aux objectifs réglementaires et aux objectifs carbone des entreprises. Ces attributs gagnent du terrain en Asie-Pacifique, où les résidus agricoles sont abondants et où les politiques de réduction des déchets sont favorables.


Par conception : les palettes bloc facilitent l'intégration de l'automatisation
Les formats bloc représentaient 54,78 % du marché des palettes en 2025 grâce à leur accès quatre côtés et leur compatibilité robotique. Les plateformes de traitement automatisées signalent une manutention 15 à 20 % plus rapide par rapport aux alternatives à longerons.
Les palettes personnalisées croissent à un TCAC de 7,28 % à mesure que les opérateurs exigent des inserts RFID, des emplacements pour capteurs et des surfaces de plateau adaptées à des coefficients de convoyeur spécifiques. Les constructions hybrides associant des plateaux en bois à des patins en plastique équilibrent l'optimisation du frottement et le coût, soutenant la base installée croissante d'automatisation dans la distribution alimentaire et vestimentaire.
Par type de palette : les solutions rayonnables dominent les opérations d'entrepôt
Les options rayonnables détenaient 44,86 % de la taille du marché des palettes en 2025, permettant une densité de stockage 40 à 50 % plus élevée dans les rayonnages à grande hauteur. Les unités emboîtables progressent à un TCAC de 6,76 % à mesure que les expéditeurs privilégient l'efficacité du trajet retour ; les piles emboîtées réduisent les coûts de transport à vide jusqu'à 70 %.
Les conceptions empilables et autres conceptions de niche continuent de servir des secteurs spécialisés, tels que les exportateurs de produits frais qui ont besoin d'un stockage temporaire sur le terrain avant le transfert en cross-dock, ou les manutentionnaires de matières dangereuses qui nécessitent un renforcement en acier pour la conformité en matière de sécurité.
Par capacité de charge : les applications à usage moyen tirent les volumes
Les formats à usage moyen ont capté 49,55 % de part en accueillant des charges de 1 000 à 2 500 kg typiques des flux de biens de consommation courants. Les variantes à usage intensif au-dessus de 3 000 kg devraient progresser à un TCAC de 6,15 %, portées par la relocalisation de la production de travail des métaux et de machines nécessitant des charges utiles plus lourdes.
Les palettes à usage léger restent le choix pour l'habillement, l'électronique légère et le traitement des colis, où un faible poids à vide minimise les coûts d'expédition et le risque de blessures lors de la manutention manuelle.
Par secteur d'utilisation finale : l'expansion des infrastructures logistiques stimule la demande
Les utilisateurs de la logistique et de l'entreposage représentaient 34,92 % de la taille du marché des palettes en 2025, reflétant la consolidation de la logistique tierce et de la distribution omnicanale. Des opérateurs tels que CHEP gèrent des pools de partage et de réutilisation multi-clients qui optimisent les rotations de palettes et limitent les déchets.
La demande du marché des palettes pour les secteurs pharmaceutique et de la santé connaît la croissance la plus rapide, à un TCAC de 8,53 % jusqu'en 2031. Les pools à température contrôlée maintenant 2 à 8 °C pendant 96 heures soutiennent les expéditions de vaccins, de produits biologiques et de médicaments spécialisés, complétés par des expéditeurs isolés réutilisables. Les utilisateurs des secteurs alimentaire, des boissons et de l'automobile restent des consommateurs stables, chacun imposant des paramètres distincts en matière de charge, d'hygiène et d'automatisation.
Analyse géographique
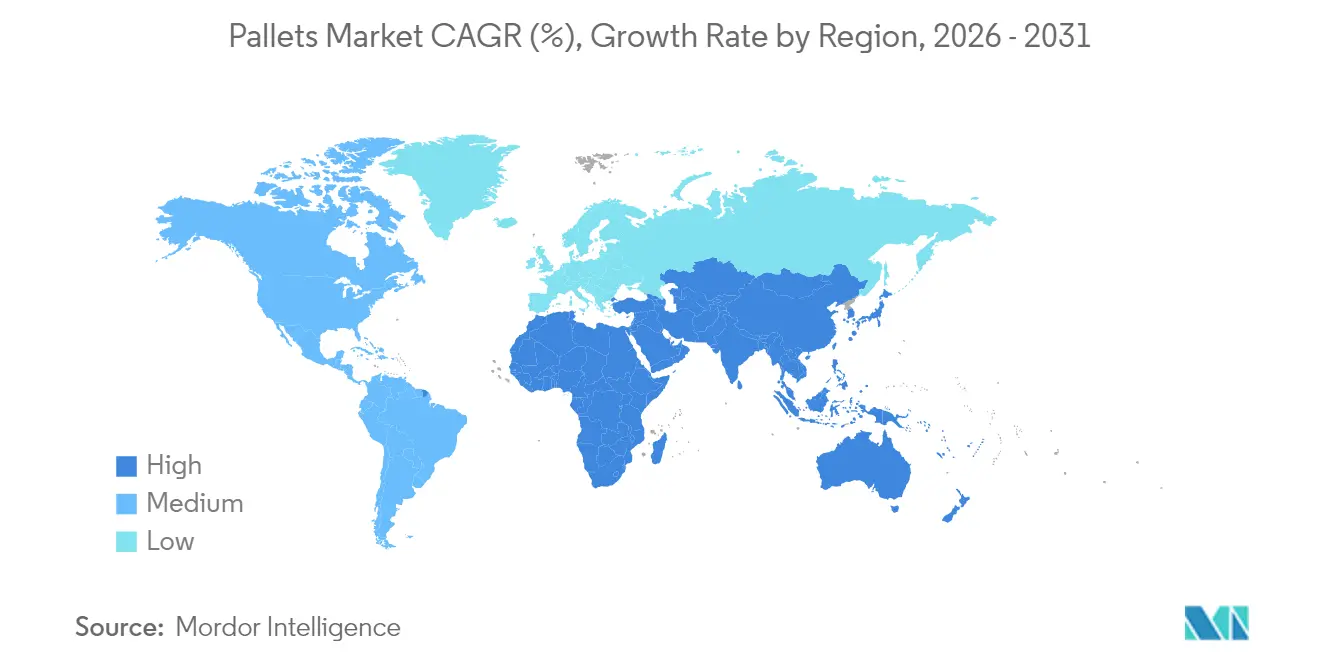
L'Asie-Pacifique était en tête avec 44,66 % de la part du marché des palettes en 2025 et devrait afficher un TCAC de 6,23 %. La consolidation des pôles manufacturiers en Chine et en Inde, ainsi que l'accélération du commerce électronique en Asie du Sud-Est, continuent de stimuler les volumes. L'expansion du parc de Loscam illustre comment la rotation transfrontalière des actifs réduit les kilomètres de repositionnement et les déséquilibres.
L'Amérique du Nord se classe deuxième, car les modernisations d'automatisation et la politique de relocalisation stimulent les mises à niveau des palettes. Les droits de douane sur le bois d'œuvre injectent de la volatilité mais favorisent également les fibres alternatives et l'adoption du plastique. L'intégration plus profonde du Mexique dans les chaînes d'approvisionnement américaines génère une nouvelle demande de palettes certifiées ISPM-15 desservant les circuits intérieurs et d'exportation.
Le marché européen bénéficie de la législation sur l'économie circulaire, de la tarification du carbone et de coûts de main-d'œuvre élevés qui favorisent l'automatisation. La mise en œuvre de programmes de palettes réutilisables comprime les déchets, tandis que des projets pilotes de biocomposites en Allemagne et dans les pays nordiques testent des matériaux de nouvelle génération. Le Moyen-Orient, l'Afrique et l'Amérique du Sud présentent un fort potentiel latent mais restent contraints par la logistique inverse et la fragmentation des normes, bien que les plans logistiques nationaux en Arabie Saoudite et au Brésil indiquent un potentiel de hausse au-delà de 2027.

Paysage réglementaire
La conformité phytosanitaire reste une exigence transfrontalière essentielle pour les palettes en bois selon la norme ISPM 15 dans le cadre de la CIPV. Elle impose l'écorçage ainsi qu'un traitement thermique ou une fumigation, accompagnés d'un marquage normalisé pour les matériaux d'emballage en bois utilisés dans le commerce international. Aux États-Unis, l'USDA APHIS est passé à une application intégrale des exigences de marquage ISPM 15 à compter de janvier 2026, ce qui accroît l'importance opérationnelle des tampons vérifiés et des registres de traitement conformes pour les exportateurs, importateurs et opérateurs de pools de palettes.
En Europe, les règles de circularité applicables aux emballages de transport se durcissent. Le règlement (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, avec une exigence de réutilisation pour les emballages de transport (y compris les palettes et les grands récipients pour vrac) fixée à 40% à compter du 1er janvier 2030. Cela accroît la demande d'actifs réutilisables gérés et de traçabilité pour justifier les rotations. La Commission européenne a également clarifié certains éléments du cadre de réutilisation en février 2026 en exemptant les housses et sangles de palettes de cibles spécifiques de réutilisation à 100% mentionnées dans le règlement, ce qui devrait influencer la conception des systèmes de palettes et leur audit de conformité.
Paysage concurrentiel
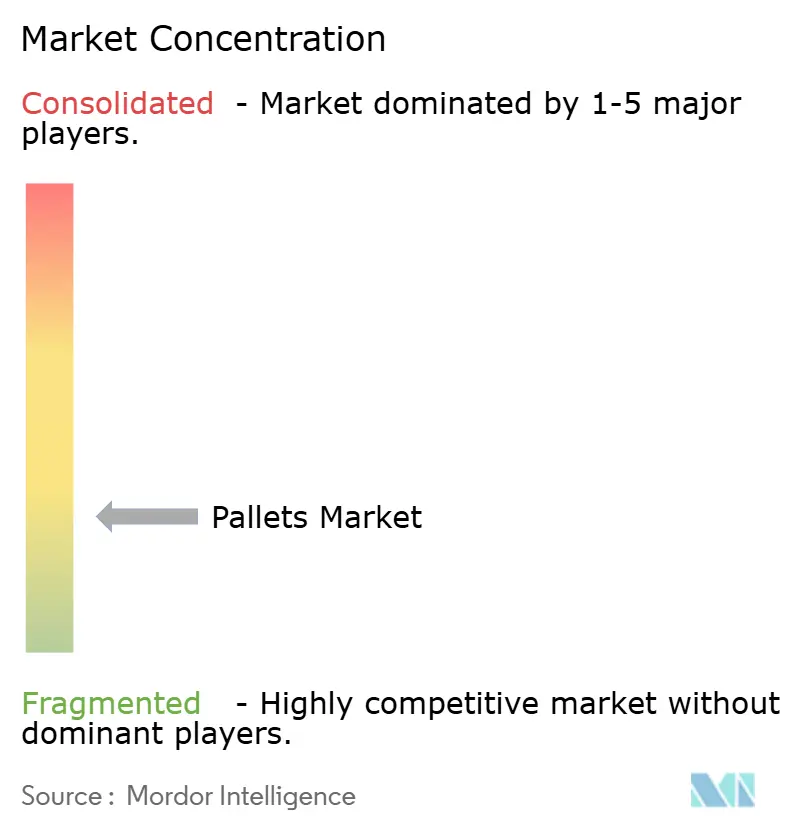
Les cinq premiers fournisseurs représentent environ 25 % de la capacité mondiale, signalant un secteur modérément fragmenté où les spécialistes régionaux et les innovateurs peuvent prospérer. Brambles (CHEP) exploite plus de 550 000 traceurs IoT pour améliorer l'utilisation et le reporting de durabilité. ORBIS a investi dans une usine de 660 000 pieds carrés au Texas pour aligner la production sur les corridors Mexique-États-Unis, créant 190 nouveaux emplois.
Les dépôts de brevets se concentrent sur l'optimisation de la forme et l'intégration de capteurs pour la manutention robotique. Les acteurs régionaux poursuivent des avantages de niche : PalletBiz a développé une usine en Europe de l'Est pour servir les segments de bois spéciaux, tandis que CornBoard cible les composites de biomasse qui contournent les cycles de prix du bois d'œuvre.
Le financement durable est en hausse, Brambles ayant émis une obligation verte de 500 millions EUR pour financer des parcs d'actifs à faible émission de carbone. Des partenariats tels que Barilla–CHEP en Italie illustrent la préférence des propriétaires de marques pour des composants de chaîne d'approvisionnement réutilisables qui réduisent les émissions et évitent l'utilisation de bois vierge.
Leaders du secteur des palettes
Falkenhahn AG
CABKA Group GmbH
CHEP (Commonwealth Handling Equipment Pool)
Palettes Gestion Services
PalletOne, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les exigences réglementaires en matière de réutilisation et d'automatisation ouvrent la voie à des palettes conformes au PPWR, traçables et de dimensions homogènes, ainsi qu'à des services associés, notamment la mise en pool, la remise en état et la gestion des données de conformité. Le lancement en avril 2026 de la palette circulaire Tosca de format euro (CP 1208) par Tosca et Cabka, présentée comme conforme au PPWR et prête pour l'automatisation, illustre l'appétit des acheteurs pour des actifs de transport réutilisables et standardisés, compatibles avec les flux d'entrepôts automatisés et réduisant les risques de recalibrage.
Les ajouts de capacité et l'expansion des réseaux des fabricants de palettes et des prestataires de services soutiennent les opportunités de production localisée près des principaux corridors logistiques, ainsi que le reconditionnement sur le marché secondaire pour prolonger la durée de vie des actifs. En 2026, Hinton Lumber Products a mis en service une installation automatisée de palettes de 200 000 pieds carrés à Charleston, en Caroline du Sud, et UAB JPackaging a commencé à exploiter une usine de 30 millions d'EUR à Seduva, en Lituanie, conçue pour une production conforme à la norme EPAL, signe d'investissements dans une offre à débit plus élevé et guidée par les spécifications. La consolidation et le regroupement de services soutiennent également les modèles d'actifs gérés, comme l'illustrent l'entrée de PGS Group en Italie via l'acquisition de Beretta Pallets (ajoutant production et reconditionnement) et l'expansion d'UFP Packaging par l'acquisition de Berry Pallets au Minnesota.
Développements récents du secteur
- Juin 2026 : CHEP et Animex Foods ont élargi leur coopération de long terme sur plusieurs sites pour normaliser la gestion des flux de palettes. Cette portée multisite renforce la pénétration de la mise en pool dans les chaînes d'approvisionnement alimentaire et favorise des pratiques de manutention plus uniformes au sein d'un réseau de clients.
- Septembre 2025 : Cabka et Renewi ont lancé la palette Eco CP3, fabriquée à partir de 100% de polyéthylène recyclé et conçue pour plus de 25 cycles de réutilisation. Ce lancement élargit les options de produits circulaires pour les utilisateurs en boucle fermée et aligne les offres de palettes plastiques sur les priorités de réutilisation et de contenu recyclé.
- Novembre 2024 : Brambles a conclu un accord contraignant pour céder son activité CHEP India à LEAP India Private Limited pour environ 85 millions d'USD. Cette transaction redéfinit le positionnement concurrentiel en Inde et transfère le contrôle d'un important réseau de mise en pool à un opérateur local.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des palettes comprend les revenus générés par les palettes utilisées pour la manutention de charges unitaires et l'expédition dans les chaînes d'approvisionnement industrielles et commerciales, pour des matériaux courants tels que le bois et le plastique. Il capture les ventes liées aux besoins de mouvement logistique et de stockage, en termes de valeur.
Exclusions du périmètre : Les services de pooling et de location de palettes ainsi que les intrants purement matériels (comme les prix du bois d'œuvre uniquement) sont exclus, sauf s'ils sont vendus dans le cadre d'un produit de palette fini.
Aperçu de la segmentation
- Par type de matériau
- Bois
- Plastique
- Métal
- Papier ondulé/Composite
- Par conception
- Bloc
- Longeron
- Personnalisé
- Par type de palette
- Emboîtable
- Rayonnable
- Empilable
- Autres types de palettes
- Par capacité de charge
- Palettes à usage léger
- Palettes à usage moyen
- Palettes à usage intensif
- Par secteur d'utilisation finale
- Alimentation et boissons
- Chimie
- Pharmacie et santé
- Commerce de détail et commerce électronique
- Logistique et entreposage
- Automobile
- Autres secteurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie Saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base de faits solide autour des facteurs de demande de palettes et de l'environnement d'offre, puis par l'alignement des définitions afin que la frontière du marché reste stable d'une région à l'autre. Nous nous appuyons sur des sources publiques telles que les tableaux commerciaux et manufacturiers du Bureau du recensement des États-Unis, les statistiques commerciales de la Commission américaine du commerce international, UN Comtrade, ainsi que les indicateurs logistiques et industriels de la Banque mondiale et de l'OCDE pour comprendre les flux d'expédition et l'intensité des emballages.
Pour éviter les hypothèses à point unique, nous analysons également des sources telles que les bases de données de brevets pour l'activité de conception de palettes, les directives douanières et phytosanitaires (par exemple les règles relatives à la NIMP 15), ainsi que des statistiques d'associations et de ports ou de fret crédibles qui signalent le débit des entrepôts et des transports. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse aident à valider les mouvements de capacité, les changements de matériaux et les commentaires sur les prix, tandis qu'un abonnement payant aux données financières et aux actualités des entreprises est utilisé pour recouper l'échelle des revenus et le calendrier. Ces exemples ne sont pas exhaustifs, et de nombreux autres documents publics et ensembles de données ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires ont été utilisés pour confirmer les comportements d'achat réels, les cycles de remplacement et la façon dont les prix évoluent lorsque les clients passent du bois au plastique ou à d'autres types de palettes. Nous avons échangé avec des participants issus des secteurs de la fabrication, de la distribution et de la logistique en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses issues du travail documentaire puissent être testées, affinées et à nouveau validées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 31 % |
| Acteurs de plus petite taille : 17 % | Responsables : 58 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le modèle central est construit selon une approche descendante dans laquelle les indicateurs de production et d'échanges commerciaux sont utilisés pour reconstituer la demande adressable de palettes liée à la production industrielle et à l'activité logistique, puis convertis en valeur à l'aide de tendances de prix observables. Nous cartographions le bassin de demande par région en utilisant des variables telles que la production manufacturière et les mouvements de stocks, les volumes d'exportation et d'importation de marchandises liées aux palettes, les ajouts de surface d'entrepôt, ainsi que le débit du fret et des ports comme signaux pratiques des rotations de palettes.
Une fois le bassin de demande défini, les prix sont traités via une logique de prix de vente moyen pondéré qui reflète les changements dans le mix de matériaux, la réparabilité et les différences de durée de cycle, et est vérifiée par rapport aux retours d'entretiens sur le comportement trimestriel des prix et le calendrier de renouvellement des contrats. Pour maintenir des totaux réalistes, des approximations ascendantes sélectives sont utilisées, telles que l'échantillonnage des fourchettes de revenus des fournisseurs à partir de documents publics, l'application de vérifications de canaux sur les prix unitaires, et le test de cohérence des attentes de volume par rapport aux taux de remplacement dans les marchés finaux à forte utilisation comme l'alimentation, les boissons et la fabrication générale. Les lacunes sont comblées en utilisant des indicateurs de substitution provenant de pays voisins ayant une structure industrielle similaire, puis les hypothèses sont à nouveau testées avec des données d'entretiens locaux avant la finalisation.
Pour les prévisions, une analyse de scénarios est utilisée afin que les changements d'intensité des échanges commerciaux, de production industrielle et de substitution des matériaux puissent être reflétés sans imposer un résultat linéaire unique. Les pondérations des scénarios et les plages de variables sont alignées sur ce que les répondants primaires anticipent pour les tendances de réutilisation des palettes, les coûts de traitement liés à la conformité et le rythme de l'automatisation dans l'entreposage.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, où les totaux du marché sont comparés aux flux commerciaux, à l'activité manufacturière et aux vérifications de la direction des prix afin de détecter rapidement les incohérences. Si une région présente des sauts anormaux, les données d'entrée sont à nouveau examinées, les hypothèses aberrantes sont signalées et des appels de suivi sont déclenchés pour confirmer si le changement est structurel ou lié au calendrier.
Avant la validation finale, le modèle et le récit passent par des révisions analytiques en plusieurs étapes afin que les définitions, les unités et les conversions de devises soient cohérentes dans tous les tableaux. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des mouvements brusques des prix des matières premières ou des changements réglementaires majeurs (par exemple les mises à jour de traitement et de manutention liées à la NIMP 15). Juste avant la livraison, un analyste effectue une nouvelle vérification des variables clés et des tailles de marché afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Estimation du marché des palettes par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les palettes peuvent varier considérablement, même lorsqu'ils semblent couvrir le même sujet, car le calendrier d'actualisation et la base de prix ne sont souvent pas alignés. Les différences proviennent également du fait que l'estimation porte sur tous les matériaux de palettes ou uniquement sur le bois, et si les valeurs sont déclarées au prix départ usine, au prix de gros ou à un autre point de prix.
Lorsque le calendrier des devises est fixé à une moyenne annuelle spécifique et que les prix de vente moyens sont mis à jour à l'aide de vérifications auprès des fournisseurs et des acheteurs plutôt que par une simple majoration de l'inflation, les totaux se rapprochent de ce que les acheteurs ont réellement payé au cours de cette période, ce qui correspond à la façon dont Mordor Intelligence traite le point de valeur 2026 utilisé ci-dessous. Certaines autres estimations s'appuient sur des prix de gros nominaux, ou elles réduisent la définition aux seules palettes en bois, ce qui modifie le numérateur et fait paraître le chiffre plus bas ou plus élevé selon ce qui est inclus.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 92,11 milliards USD (2026) | |
| Éditeur de données commerciales A | 67,40 milliards USD (2024) | Palettes plates en bois et rehausses de palettes uniquement, avec valeur exprimée en prix de gros nominaux, ce qui peut exclure les palettes non en bois et déplacer le point de prix par rapport aux revenus des palettes en matériaux mixtes. |
| Portail de recherche sectorielle B | 15,60 milliards USD (2024) | Périmètre limité au bois avec segmentation par type de produit à l'intérieur des palettes en bois, ce qui exclut le plastique et les autres matériaux et représente donc une frontière de marché plus étroite que l'ensemble des palettes. |
Le tableau montre que la majeure partie de l'écart s'explique par le périmètre et la base de prix plutôt que par des erreurs arithmétiques. Lorsque le modèle maintient une couverture cohérente des matériaux, applique un chemin de prix de vente moyen traçable et revérifie les hypothèses sur le calendrier et les devises, le total final devient plus facile à reproduire et plus pratique à utiliser pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des palettes ?
La taille du marché des palettes a atteint 92,11 milliards USD en 2026 et devrait progresser jusqu'à 118,84 milliards USD d'ici 2031.
Quel segment de matériau connaît la croissance la plus rapide ?
Les palettes en plastique se développent à un CAGR de 10,38 % jusqu'en 2031, surpassant les autres matériaux en raison des avantages en matière d'hygiène et de réglementation.
Pourquoi les palettes bloc sont-elles préférées dans les entrepôts automatisés ?
Elles offrent un accès quatre côtés et une cohérence dimensionnelle, permettant une manutention 15 à 30 % plus rapide et évitant un recalibrage coûteux des systèmes.
Quelle est l'importance de l'Asie-Pacifique dans le marché mondial des palettes ?
L'Asie-Pacifique représentait 44,66 % de la part du marché des palettes en 2025 et reste la région à la croissance la plus rapide avec un TCAC de 6,23 %.
Quel rôle jouent les réseaux de mutualisation dans la croissance du marché ?
La mutualisation réduit le coût total de possession, garantit la conformité ISPM-15 et soutient les objectifs d'économie circulaire, favorisant une adoption généralisée dans toutes les régions.
Dernière mise à jour de la page le:


