
Taille et part du marché des films de protection de peinture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
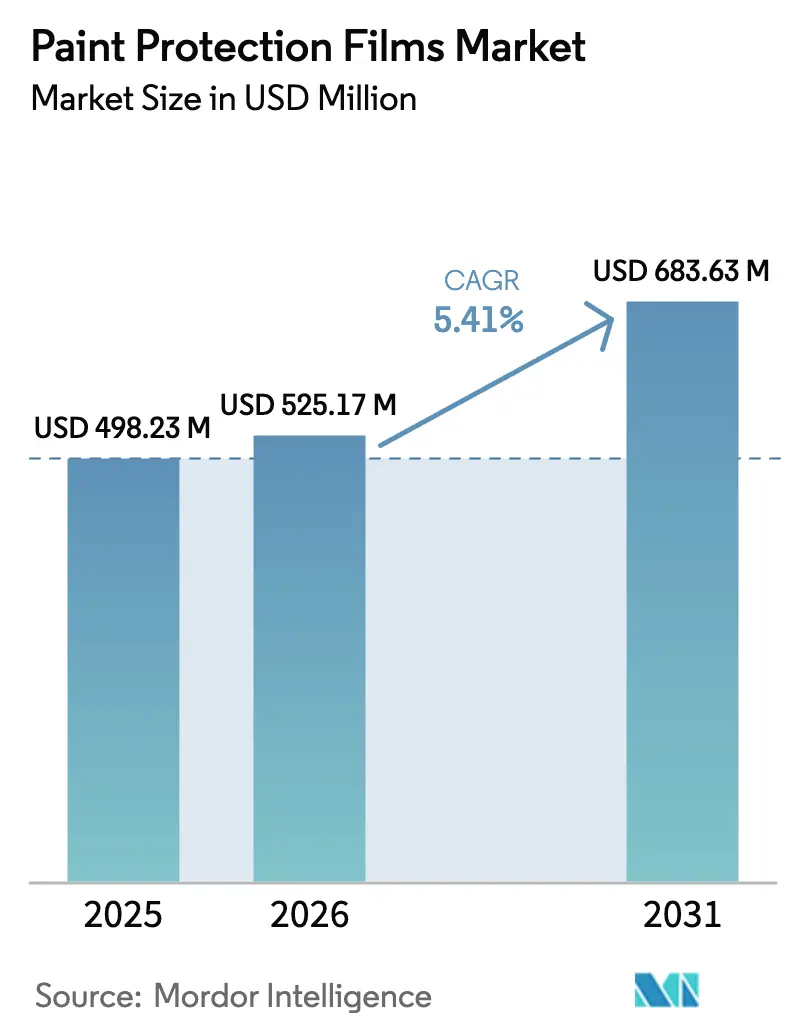
| Taille du Marché (2026) | 525.17 Millions de dollars américains |
| Taille du Marché (2031) | 683.63 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
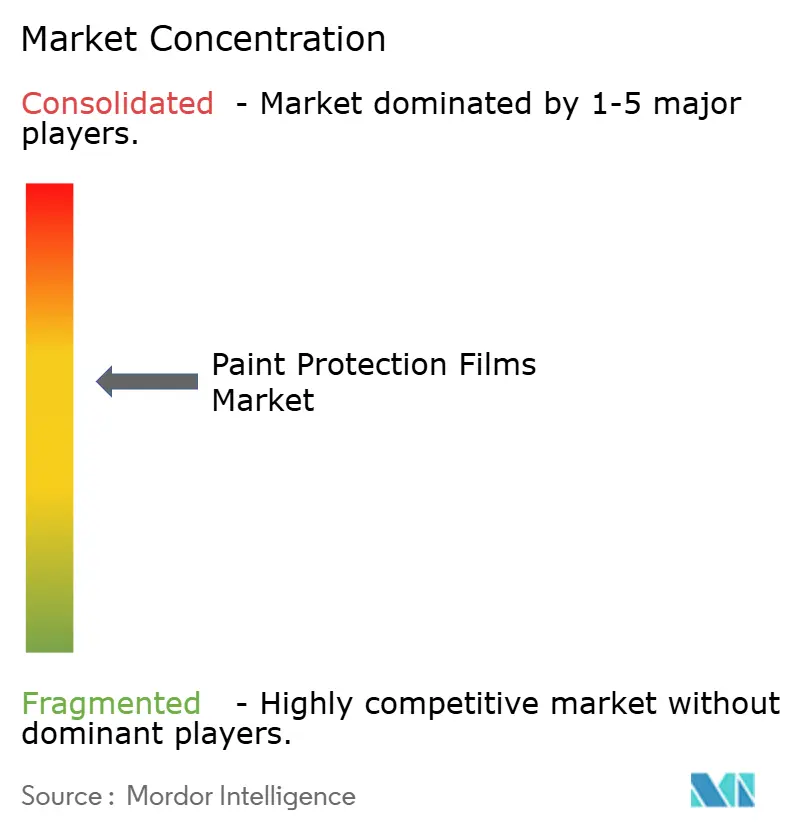
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des films de protection de peinture par Mordor Intelligence
La taille du marché des films de protection de peinture en 2026 est estimée à 525,17 millions USD, en croissance par rapport à la valeur de 2025 de 498,23 millions USD, avec des projections pour 2031 affichant 683,63 millions USD, progressant à un TCAC de 5,41 % sur la période 2026-2031. Ce taux dépasse la croissance du marché secondaire d'avant la pandémie, car la production de véhicules électriques s'accélère, les propriétaires de véhicules conservent leurs voitures plus longtemps, et les revêtements de protection passent de plus en plus du statut d'accessoire de luxe à celui de nécessité permettant de réaliser des économies. Presque toutes les grandes marques automobiles proposent désormais des panneaux installés en usine qui réduisent les coûts de repeinture sur une durée de possession de 7 à 10 ans. Le polyuréthane thermoplastique domine grâce à sa capacité d'auto-réparation des rayures à température ambiante, tandis que le polychlorure de vinyle reste un choix économique dans les régions sensibles aux prix. Les programmes OEM, tels que celui de Tesla, alimentent les volumes sur les lignes de production, réduisant la marge des installateurs indépendants tout en augmentant la demande globale. La région Asie-Pacifique est en tête, étant à la fois un importateur de TPU et un centre d'assemblage final, tandis que la croissance en Amérique du Nord et en Europe dépend d'une adoption plus large par les OEM et de l'enthousiasme continu des consommateurs pour la valeur de revente.
Principaux enseignements du rapport
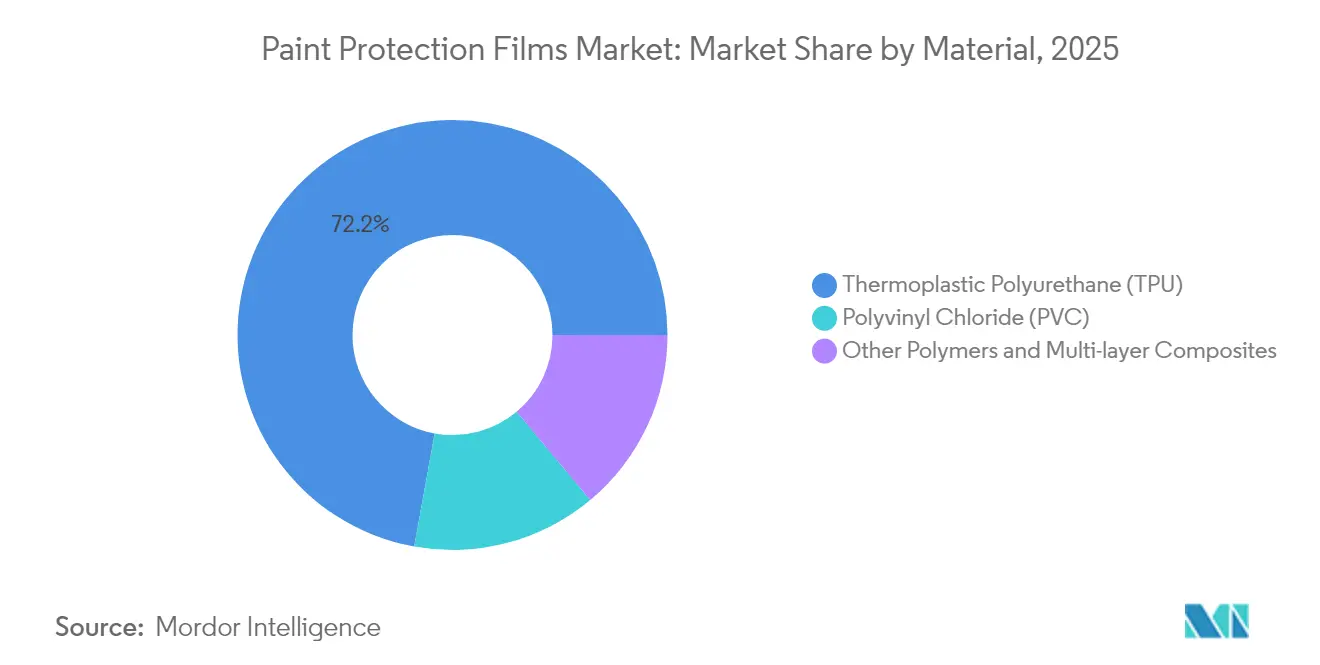
- Par matériau, le polyuréthane thermoplastique a capturé 72,15 % de la part du marché des films de protection de peinture en 2025 et devrait croître à un TCAC de 5,95 % jusqu'en 2031.
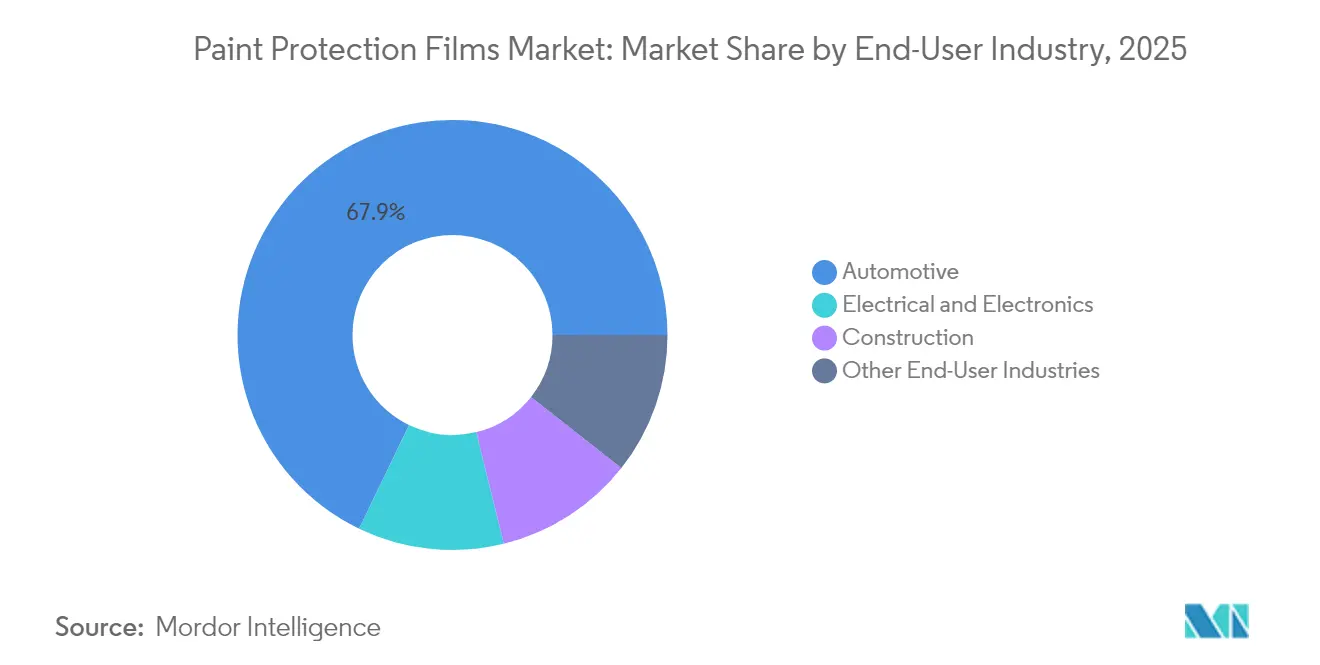
- Par secteur d'utilisation finale, le secteur automobile a contribué à hauteur de 67,85 % de la taille du marché des films de protection de peinture en 2025, tandis que le secteur électrique et électronique se développe à un TCAC de 5,82 % jusqu'en 2031.
- Par géographie, la région Asie-Pacifique a détenu 46,10 % des revenus en 2025 et devrait progresser à un TCAC de 5,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'essor de la production de véhicules de luxe et électriques stimule la demande OEM/marché secondaire | +1.5% | Mondial, avec une concentration en Amérique du Nord, en Chine et en Europe | Moyen terme (2-4 ans) |
| Avancées en chimie des TPU auto-réparants | +1.0% | Mondial, porté par la fabrication en Asie-Pacifique et la recherche et le développement en Amérique du Nord | Long terme (≥ 4 ans) |
| Intérêt croissant des consommateurs pour l'esthétique automobile et la valeur de revente | +0.9% | Mondial, le plus fort dans les marchés développés avec un taux élevé de possession de véhicules | Moyen terme (2-4 ans) |
| Options de films de protection de peinture installés en usine, portées par les marques de véhicules électriques | +0.8% | Amérique du Nord et Asie-Pacifique, adoption précoce en Europe | Court terme (≤ 2 ans) |
| Outils de découpe guidés par l'IA/réalité augmentée réduisant le temps et le coût d'installation | +0.6% | Amérique du Nord et Europe, diffusion progressive vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'essor de la production de véhicules de luxe et électriques stimule la demande OEM/marché secondaire
Les lancements record de véhicules de luxe et électriques orientent les finitions de peinture haut de gamme vers des plateformes où les acheteurs attendent des accessoires premium. Les programmes avec Tesla et Rivian intègrent les revêtements avant la livraison, réduisant la main-d'œuvre manuelle et élargissant l'accessibilité aux consommateurs qui visitent rarement les ateliers du marché secondaire. Une flotte croissante de taxis électriques à fort kilométrage favorise également les films qui permettent d'éviter les coûts de repeinture liés aux impacts de gravillons. À mesure que l'âge moyen des véhicules américains a augmenté, les propriétaires ont constaté un retour sur investissement plus clair pour les revêtements longue durée. Les marques de luxe en Chine ont ajouté des panneaux TPU certifiés, contribuant à l'expansion du marché des films de protection de peinture au-delà des passionnés de niche. Globalement, les segments de véhicules haut de gamme jouent désormais le rôle de passerelle vers l'adoption grand public.
Avancées en chimie des TPU auto-réparants
Les polymères à auto-réparation à température ambiante cicatrisent désormais les micro-rayures en quelques secondes plutôt qu'en minutes, réduisant l'entretien par l'utilisateur. Des avancées académiques utilisant des liaisons disulfure et imine ont validé la reformation rapide des liaisons, tandis que des lancements commerciaux, tels que le Supreme PPF Xtreme d'Avery Dennison, ont traduit les résultats de laboratoire en garanties de dix ans[1]Lancement du Supreme PPF Xtreme,
Avery Dennison, averydennison.com. Des polyols riches en polycaprolactone sous-tendent la chimie, offrant une élasticité sur une plage de température de –40 °C à 90 °C et une résistance au jaunissement. Ces innovations renforcent le pouvoir de fixation des prix et allongent les intervalles de remplacement, stimulant les segments premium sur le marché des films de protection de peinture.
Intérêt croissant des consommateurs pour l'esthétique automobile et la valeur de revente
Une étude britannique a révélé que la protection de peinture vérifiée améliorait les offres de reprise des véhicules d'occasion[2]Film de protection de peinture vs revêtement céramique : comparaison des coûts et des performances,
Detailing World, detailingworld.co.uk. Cet avantage en termes de valeur de revente est pertinent dans un contexte où les acheteurs conservent leurs véhicules plus longtemps et accordent la priorité à l'apparence lors des ventes entre particuliers. Les conducteurs plus jeunes associent les revêtements à la personnalisation, contribuant à maintenir la vigueur du canal du marché secondaire même à mesure que les programmes OEM se développent. Les flottes de covoiturage appliquent des revêtements partiels sur les portières, les bas de caisse et les pare-chocs, prolongeant la durée de vie en service et réduisant les temps d'immobilisation. Les campagnes de sensibilisation mettent désormais l'accent sur la durabilité plutôt que sur le seul brillant, aidant les consommateurs à distinguer les films des revêtements céramiques.
Options de films de protection de peinture installés en usine, portées par les marques de véhicules électriques
Les fabricants de véhicules électriques privilégient les peintures mates, satinées ou métalliques multicouches, dont la réparation peut coûter plusieurs milliers de dollars. Par conséquent, l'application de revêtements lors de l'assemblage final contribue à réduire les dépenses de repeinture sous garantie. Tesla installe XPEL Ultimate Plus sous robotique contrôlée, réduisant le temps de cycle à moins de deux heures et intégrant la couverture dans la garantie de base du véhicule. FAW-Volkswagen a certifié le TPU RODIM de BASF, signalant que les usines asiatiques et européennes adoptent des lignes similaires. L'intégration OEM sécurise des contrats à fort volume pour les grands transformateurs et oblige les installateurs plus petits à réorienter leur attention vers la personnalisation et les services rapides.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Produits de substitution (revêtements céramiques, cirage) | -0.7% | Mondial, le plus fort dans les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Coût élevé de l'installation professionnelle | -0.6% | Mondial, le plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Volatilité des prix du TPU due aux hausses tarifaires de 2025 | -0.5% | Chaînes d'approvisionnement en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Produits de substitution (revêtements céramiques, cirage)
Les revêtements céramiques coûtent moins cher que l'enveloppement complet d'un véhicule, ce qui attire les acheteurs soucieux de leur budget et dilue la demande d'entrée de gamme. Pourtant, les revêtements manquent d'absorption des chocs et d'auto-réparation, de sorte que les flottes et les utilisateurs à fort kilométrage préfèrent toujours les films. Un recouvrement périodique tous les deux à cinq ans érode l'écart de prix au fil du temps. En Amérique du Sud et dans certaines parties de l'Asie du Sud-Est, le cirage fait maison reste culturellement populaire, prolongeant l'utilisation des substituts et limitant la pénétration du marché des films de protection de peinture.
Coût élevé de l'installation professionnelle
Les panneaux partiels réduisent les dépenses, mais exposent des joints non protégés. La qualité varie considérablement, et un travail de mauvaise qualité peut provoquer un soulèvement des bords, ternissant la perception de la marque. Les traceurs à intelligence artificielle et les guides en réalité augmentée découpent désormais des gabarits et alignent les panneaux à des tolérances millimétriques, réduisant ainsi les erreurs ; cependant, l'adoption est à la traîne là où les salaires sont bas. Sans augmentation de la main-d'œuvre qualifiée, de nombreux marchés émergents seront probablement à la traîne des régions développées, malgré la demande latente pour le marché des films de protection de peinture.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
Le TPU étend son avance grâce aux performances d'auto-réparationLe polyuréthane thermoplastique a capturé 72,15 % de la part du marché des films de protection de peinture en 2025 et devrait progresser à un TCAC de 5,95 % jusqu'en 2031. Les grades TPU premium à base de polycaprolactone offrent une résistance aux chocs soutenue sur des températures extrêmes et réforment rapidement les micro-rayures, les différenciant du polychlorure de vinyle. Certains installateurs proposent encore du PVC à moindre coût, mais sa tendance au jaunissement et à la fissuration limite son adoption dans les climats rigoureux. Les investissements de Covestro à Taïwan et en Allemagne augmentent la capacité mondiale de TPU, mais les récents droits antidumping indiens sur la résine chinoise font monter les coûts régionaux. Les innovations en matière de composites, telles que les stratifiés PVDF-PMMA, étendent la durabilité aux façades et aux intérieurs d'aéronefs, élargissant ainsi la taille du marché adressable pour les films de protection de peinture.
La ligne allemande de Covestro, prévue pour 2025, devrait augmenter la production de Desmopan UP pour répondre à la demande automobile et électronique, indiquant une perspective à long terme haussière. Dans le même temps, les droits de douane automobiles américains risquent d'augmenter les coûts à l'atterrissage si les dérogations ne sont pas prolongées. La volatilité de la résine encourage les transformateurs à s'approvisionner auprès de plusieurs sources et à explorer des films hybrides qui établissent un équilibre entre le coût et la fonctionnalité d'auto-réparation.


Par secteur d'utilisation finale :
L'automobile domine tandis que l'électronique accélèreLes applications automobiles ont représenté 67,85 % de la taille du marché des films de protection de peinture en 2025, les panneaux de carrosserie et les zones à fort impact continuant d'être les sources de revenus principales. Les installations OEM déplacent les revenus vers l'amont, mais les concessionnaires et les ateliers du marché secondaire prospèrent toujours grâce à la personnalisation, aux revêtements de changement de couleur et aux kits partiels. Le segment évolue vers des cabines assistées par robots qui enveloppent plusieurs panneaux par équipe, standardisant la qualité à grande échelle. Les appareils électriques et électroniques devraient afficher un TCAC de 5,82 % jusqu'en 2031, portés par les écrans d'infodivertissement, les tableaux de bord et les tablettes grand public qui nécessitent une clarté anti-empreintes. À mesure que les affichages habitacle atteignent des diagonales de 20 pouces ou plus, les couches de TPU protectrices préservent les surfaces optiques contre les rayures et l'électricité statique. La construction, l'aérospatiale et le secteur naval constituent de petites niches en progression, adoptant des composites multicouches avec ignifugation ou stabilité aux ultraviolets.
Analyse géographique
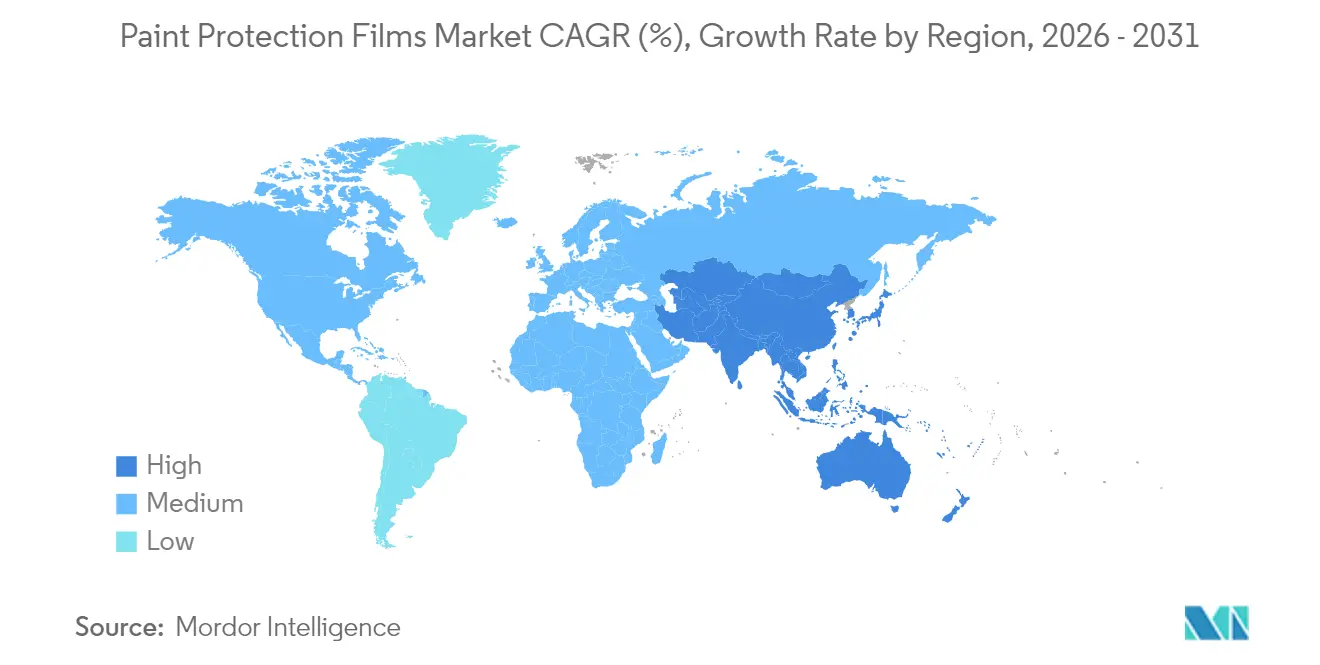
Marché des Films de Protection de Peinture en Asie-Pacifique
L'Asie-Pacifique a généré 46,10 % des revenus de 2025 et se développera à un TCAC de 5,56 % jusqu'en 2031. La Chine est à la fois le plus grand importateur de TPU et un exportateur majeur de films de protection de peinture, accueillant des convertisseurs à haute capacité qui approvisionnent les constructeurs automobiles régionaux et les assembleurs de smartphones. Les droits antidumping de l'Inde sur le TPU chinois augmentent les coûts des matières premières nationales tout en encourageant l'investissement local dans les résines. Le marché secondaire mature du Japon bénéficie d'une forte notoriété, mais un parc automobile en déclin freine la croissance absolue. Les grands groupes électroniques sud-coréens créent une demande stable pour les films de protection d'écrans, tandis que la Thaïlande et le Vietnam attirent de nouvelles lignes de revêtement de films de protection de peinture dans le cadre de la diversification des chaînes d'approvisionnement.
Marché des Films de Protection de Peinture en Amérique du Nord
L'Amérique du Nord contribue pour une part significative à la valeur mondiale. Les options installées en usine de Tesla et Rivian stimulent les commandes auprès des convertisseurs certifiés ISO 9001, tandis que les installateurs indépendants se tournent vers les films à finition spéciale et les services de pose rapide. Les droits de douane américains instaurés en 2025 pourraient faire augmenter les prix du TPU importé, mais la capacité nationale de production de résines atténue ce risque. Le Canada reflète les préférences américaines, avec une part élevée de véhicules haut de gamme et des débris routiers hivernaux sévères qui renforcent l'adoption des films de protection. Le Mexique émerge comme un nœud de production à moindre coût, bien que les réseaux d'installateurs soient concentrés autour de Monterrey et de Mexico.
Marché des Films de Protection de Peinture en Europe
En Europe, l'Allemagne, le Royaume-Uni et la France sont les principaux contributeurs. Les restrictions REACH sur les absorbeurs UV traditionnels incitent les formulateurs à se tourner vers des stabilisateurs de nouvelle génération, augmentant les coûts de conformité tout en améliorant les références environnementales. Les réglementations Euro 7 pourraient prolonger la durée de vie moyenne des véhicules, soutenant indirectement la demande, les propriétaires cherchant à protéger des modèles à prix plus élevé. L'adoption des films de protection par les constructeurs d'origine reste naissante mais progresse, les marques allemandes haut de gamme testant des lignes en usine.
Marché des Films de Protection de Peinture au Moyen-Orient, en Afrique et en Amérique du Sud
La reprise économique du Brésil stimule la protection des véhicules de luxe parmi les acheteurs aisés, bien que des droits d'importation élevés et une densité d'installateurs encore embryonnaire limitent sa portée plus large. Les États membres du Conseil de Coopération du Golfe adoptent les films pour le contrôle de la chaleur et de l'abrasion par le sable, et les propriétaires fortunés font régulièrement poser des films sur leurs véhicules peu après l'achat. L'Afrique du Sud connaît une demande sporadique, principalement dans les centres urbains, freinée par la volatilité monétaire.

Analyse de la chaîne de valeur
La chaîne de valeur des films de protection de peinture (PPF) commence par les intrants pétrochimiques et polymères, notamment le TPU et le PVC, ainsi que des additifs tels que les stabilisants UV et les agents glissants. La fabrication des films combine ensuite l'extrusion ou le coulage du TPU avec des étapes de revêtement et de laminage, incluant des couches de finition autocicatrisantes, des vernis transparents et des couches adhésives sensibles à la pression.
Les transformateurs et les propriétaires de marques découpent et conditionnent les films pour correspondre aux gabarits des véhicules, en utilisant des bibliothèques de modèles pilotées par logiciel et des écosystèmes de traceurs pour réduire les déchets et le temps de main-d'œuvre. L'assurance qualité est liée aux exigences du marché final en matière de clarté optique et de vieillissement accéléré, ainsi qu'aux normes régionales que les équipementiers et les grands installateurs utilisent comme références d'approvisionnement. En aval, le marché se divise entre (i) les programmes de pose OEM ou en concession, où les films sont appliqués en usine ou à proximité de l'usine dans des processus contrôlés, et (ii) le marché secondaire, qui dépend de réseaux d'installateurs certifiés, de formation et de gestion de garantie. L'annonce en mai 2026 par XPEL d'un investissement d'environ 110 millions USD dans la fabrication et la chaîne d'approvisionnement, incluant l'expansion de ses opérations à San Antonio et l'acquisition d'un site de fabrication en Chine, met en évidence cette volonté d'intégration plus poussée pour améliorer les niveaux de service et resserrer le contrôle des délais, tout en augmentant les attentes pour les petits transformateurs qui dépendent de l'approvisionnement en films par des tiers et d'une distribution régionale plus fragmentée.
Paysage concurrentiel
Le marché des films de protection de peinture est modérément consolidé. Les stratégies de montée en échelle définissent la concurrence. Les challengers régionaux exploitent des coûts de fabrication inférieurs pour sécuriser une part de marché nationale, mais manquent souvent d'un réseau mondial de distributeurs. Les contrats OEM exercent une influence croissante. Les appels d'offres gagnants exigent une clarté optique constante, une stabilité des couleurs et une compatibilité avec la pose robotique. Les dépôts de brevets se concentrent autour de l'auto-réparation à température ambiante et des architectures multicouches intégrant des topcoats PVDF ou des cœurs ignifuges. À mesure que la science des matériaux progresse, les transformateurs disposant d'un département de recherche et développement interne gagnent un avantage dans la négociation d'accords d'approvisionnement premium. La technologie divise les installateurs. Les ateliers d'Amérique du Nord et d'Europe investissent dans des traceurs à intelligence artificielle et des lunettes de réalité augmentée pour réduire les heures de travail, tandis que les marchés axés sur les prix s'appuient sur une main-d'œuvre manuelle bon marché. Cette disparité renforce une structure à deux niveaux où les canaux premium offrent des résultats constants et les acteurs low-cost se concurrencent sur les prix. Au fil du temps, les abonnements logiciels pourraient devenir incontournables, consolidant les positions de leader pour les fournisseurs de marques mondiales.
Leaders du secteur des films de protection de peinture
3M
Eastman Chemical Company
XPEL, Inc.
AVERY DENNISON CORPORATION
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Films de Protection de Peinture
- 3M
- ARGOTEC
- AVERY DENNISON CORPORATION
- BASF
- Eastman Chemical Company
- FlexiShield
- GARWARE PPF
- Hexis S.A.S.
- KDX Film
- Madico
- NIPSEA Group
- ORAFOL Europe GmbH
- Reflek Technologies Corporation
- RENOLIT SE
- Saint-Gobain
- Sangbo Corp. (IVIOS)
- Sharpline Converting Inc
- STEK Automotive Inc.
- XPEL, Inc.
- Ziebart International Corporation

Opportunités de marché et perspectives d'avenir
Des opportunités subsistent dans l'élargissement du PPF au-delà des kits avant partiels vers une couverture de surface plus large et des offres complémentaires OEM et concessionnaires plus standardisées. Les preuves du côté des concessionnaires soutiennent cette direction, une enquête auprès des concessionnaires indiquant que le PPF peut ajouter jusqu'à 15% à la valeur de revente d'un véhicule, et une large part des concessionnaires interrogés recommandant une application intégrale de la carrosserie, ce qui renforce l'argument en faveur de forfaits d'installation à couverture plus élevée. Les fournisseurs et les réseaux d'installateurs peuvent utiliser ce signal de demande pour construire des flux de travail reproductibles et à haut débit, en mettant l'accent sur la précision des gabarits, une pose plus rapide et une finition des bords homogène afin de rendre les installations intégrales plus accessibles au-delà des acheteurs uniquement de luxe.
Du côté produit, la demande se concentre sur des films TPU aliphatiques à plus haute performance, généralement de 8 à 10 mils pour les zones à fort impact, ainsi que sur l'empilement de fonctionnalités telles que les couches de finition hydrophobes et un comportement autocicatrisant plus rapide, tout en respectant les exigences optiques et de durabilité utilisées par les équipementiers et les installateurs professionnels. Les références d'approvisionnement telles que les objectifs de transparence et les protocoles de vieillissement UV accéléré, par exemple SAE J2527, alourdissent la charge de conformité pour les nouveaux entrants, mais elles différencient également les fournisseurs capables de documenter des performances de longue durée et des résultats de garantie. L'activité d'investissement visant la capacité de fabrication et des chaînes d'approvisionnement plus courtes, incluant l'expansion de fabrication de XPEL en 2026 et l'acquisition d'un site en Chine, indique un accent continu sur la disponibilité et la cohérence pour la croissance dans les canaux OEM et concessionnaires à travers l'Asie-Pacifique et l'Amérique du Nord.
Recent Industry Developments in Marché des Films de Protection de Peinture
- Mai 2026 : XPEL annonce un investissement d'environ 110 millions de dollars dans la fabrication et la chaîne d'approvisionnement, incluant l'expansion des opérations à San Antonio et l'acquisition d'un site de fabrication en Chine. Cet investissement renforce l'empreinte de fabrication mondiale et la chaîne d'approvisionnement pour les produits de films de protection. L'expansion soutient la croissance de la capacité et une expansion potentielle des marges en ligne avec la demande de 2026.
- Mai 2026 : XPEL déclare un chiffre d'affaires du premier trimestre 2026 de 117,4 millions de dollars, en hausse de 13,1% sur un an. Cette croissance du chiffre d'affaires signale une demande croissante pour les films de protection de peinture. Ce résultat renforce le dossier de valorisation et d'investissement et complète les plans d'expansion.
- Avril 2026 : 3M a élargi son réseau d'installateurs certifiés Pro Shop au Canada avec de nouveaux emplacements à Calgary, Edmonton et Vancouver. Cette expansion élargit la portée des installateurs et l'accès aux services. Cette initiative renforce le positionnement du canal premium et augmente la pénétration du PPF au Canada.


Marché des Films de Protection de Peinture Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les films de protection de peinture (couches protectrices transparentes ou teintées) vendus pour protéger les surfaces extérieures peintes contre les éclats, les rayures et les intempéries, à travers les poses OEM et les installations sur le marché secondaire. Le dimensionnement est exprimé en valeur, en USD, à travers les principales régions.
Exclusions du périmètre : les habillages décoratifs et les films vinyle de changement de couleur, principalement achetés à des fins esthétiques plutôt que pour la protection de la peinture, sont exclus.
Aperçu de la segmentation
- Par matériau
- Polyuréthane thermoplastique (TPU)
- Polychlorure de vinyle (PVC)
- Autres polymères et composites multicouches
- Par secteur d'utilisation finale
- Automobile
- Électrique et électronique
- Construction
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie du bassin de demande pour les voitures particulières et les véhicules utilitaires légers, car la majeure partie de la demande de PPF est encore déterminée par le parc de véhicules et les nouvelles immatriculations. Nous nous sommes appuyés sur des ensembles de données publics tels que les statistiques nationales de transport et d'immatriculation des véhicules, les données douanières et tarifaires relatives aux films polymères et adhésifs, ainsi que les séries d'inflation et de devises publiées par des agences statistiques officielles.
Pour ancrer les hypothèses de matériaux et de performance, nous avons également examiné des sources telles que des revues scientifiques évaluées par des pairs sur les polymères et revêtements, ainsi que les normes et directives publiées par des organisations telles que l'ISO et la SAE, et les communiqués des associations régionales de l'industrie automobile et chimique. Ceci a été complété par les rapports annuels des entreprises, les présentations aux investisseurs et les fiches techniques de produits accessibles au public, ainsi qu'un abonnement payant utilisé pour les données financières des entreprises et la cartographie des brevets afin de vérifier la cohérence des signaux d'innovation et d'expansion. Les sources listées ici sont uniquement illustratives, et des sources publiques et payantes supplémentaires ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont la demande de PPF est créée au niveau de l'installateur et comment elle évolue selon l'âge du véhicule, la densité urbaine et les cycles de dépenses des consommateurs. Nous avons échangé avec un mélange équilibré de transformateurs de films, de distributeurs, d'installateurs et de décideurs des services automobiles. Ces discussions ont permis de confirmer le mix d'application type (carrosserie intégrale contre panneaux partiels), les fourchettes de prix et les déclencheurs d'adoption qui se manifestent différemment selon les régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25% | Dirigeants (CXO) : 14% | APAC : 41% |
| Niveau intermédiaire : 59% | Responsables fonctionnels/d'unité : 30% | EMEA : 36% |
| Petits acteurs : 16% | Managers : 56% | Amériques : 23% |
Dimensionnement et prévision du marché
La construction principale utilise une approche descendante où le parc de véhicules et les nouvelles immatriculations sont convertis en une surface de protection adressable, puis ajustés à l'aide des taux de pénétration d'installation et des schémas de couverture typiques par type de véhicule et par région. Pour garder les totaux réalistes, nous avons corroboré le résultat avec des vérifications ascendantes sélectives, telles que le débit d'installateurs échantillonnés, les retours des canaux sur la consommation de rouleaux de film et les fourchettes de prix de vente moyen pour les forfaits courants, converties en tranches de revenus.
Les principales données du modèle incluaient les ventes de véhicules neufs et le parc de véhicules en circulation, la répartition entre installations OEM et installations sur le marché secondaire, la surface de couverture moyenne par intervention (avant partiel, avant complet, carrosserie intégrale), les tendances de mix de matériaux (TPU contre PVC et autres polymères), et l'orientation des coûts des matières premières qui alimente la tarification. Pour la prévision, une analyse de scénarios a été utilisée pour refléter différentes trajectoires d'adoption liées à la durée de possession des véhicules, aux tendances des coûts de réparation et de repeinture, et à la part des finitions haut de gamme qui augmentent la probabilité de sélection du PPF. Lorsque les données locales étaient limitées, des proxys régionaux ont été utilisés puis affinés à l'aide des retours d'entretiens avant que les totaux finaux ne soient arrêtés.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par plusieurs passages afin que les chiffres restent cohérents avec des signaux externes tels que l'évolution du parc de véhicules, les tendances d'importation pour les principaux intrants de films, et le comportement de tarification des installateurs évoqué lors des entretiens. Si une région présentait un saut inhabituel, les hypothèses sous-jacentes à la pénétration, à la surface de couverture et à la progression du prix de vente moyen étaient réexaminées puis retestées au moyen d'appels de suivi.
Avant validation finale, le modèle est examiné par un autre analyste afin de confirmer que les étapes sont traçables et que les calculs se comportent comme prévu à travers les régions et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des variations brusques des matières premières ou des changements majeurs dans la production automobile. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente actualisée.
Taille du marché des films de protection de peinture selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les films de protection de peinture peuvent sembler très éloignées les unes des autres car les groupes ne comptabilisent pas toujours les mêmes usages finaux, et ils traitent également différemment les programmes OEM et les revenus des installateurs. Une autre raison courante est le calendrier, car même un décalage d'une année de l'année de base modifie l'effet de l'inflation, de la conversion des devises et de la montée en puissance des films TPU à prix plus élevé.
Les tendances du parc de véhicules, les schémas de couverture d'installation et les vérifications de prix issues des discussions avec les installateurs et distributeurs constituent les éléments qui maintiennent Mordor Intelligence rattaché à un bassin de demande reproductible pour le PPF automobile, qui n'est ensuite élargi que lorsque l'usage non automobile est clairement vendu comme du PPF. Lorsque d'autres études élargissent le périmètre pour inclure des films de surface adjacents ou appliquent des augmentations de prix de vente moyen plus rapides sans validation suffisante des canaux, leurs totaux peuvent grimper davantage même si les volumes d'installation réels n'augmentent pas.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 525,17 millions USD (2026) | |
| Revue spécialisée A | 524,20 millions USD (2024) | Utilise une année de base différente et peut inclure un ensemble plus large de films protecteurs vendus dans les canaux d'entretien automobile, ce qui peut brouiller le revenu réel du PPF seul lors de la conversion en USD. |
| Cabinet de conseil mondial B | 496,80 millions USD (2024) | Semble appliquer des hypothèses de pénétration conservatrices pour les forfaits de couverture premium et peut sous-estimer l'adoption des installations OEM, ce qui peut réduire la surface installée implicite et le revenu. |
Dans l'ensemble, l'écart s'explique principalement par le calendrier de l'année de base et par la rigueur avec laquelle le PPF est distingué des catégories de films adjacentes, ainsi que par la manière dont la pénétration et le prix de vente moyen évoluent d'année en année. Notre approche reste transparente car chaque région est construite à partir de signaux liés aux véhicules et aux installations, puis vérifiée à l'aide de données pratiques sur la tarification et la couverture, qui peuvent être reproduites et examinées.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des films de protection de peinture en 2026 ?
La taille du marché des films de protection de peinture devrait atteindre 525,17 millions USD d'ici 2026.
Quel TCAC est prévu pour les films de protection de peinture entre 2026 et 2031 ?
Un TCAC de 5,41 % est projeté pour la période 2026-2031.
Quel matériau est leader sur le marché des films de protection de peinture ?
Le polyuréthane thermoplastique détient 72,15 % de la part, porté par ses performances d'auto-réparation.
Quelle région est la plus grande consommatrice de films de protection de peinture ?
La région Asie-Pacifique a représenté 46,10 % des revenus en 2025 et reste le plus grand marché régional.
Pourquoi les installations OEM croissent-elles sur le marché des films de protection de peinture ?
Les marques de véhicules électriques adoptent l'enveloppement en usine pour protéger les finitions de peinture complexes et réduire les coûts de repeinture sous garantie.
Qu'est-ce qui freine une adoption plus large des films de protection de peinture ?
Les coûts élevés d'installation professionnelle et la concurrence des revêtements céramiques moins chers tempèrent l'adoption par le grand public.
Dernière mise à jour de la page le:



