
Taille et part de marché des loteries en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.22 Milliards de dollars |
| Taille du Marché (2031) | 19.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.25 % |
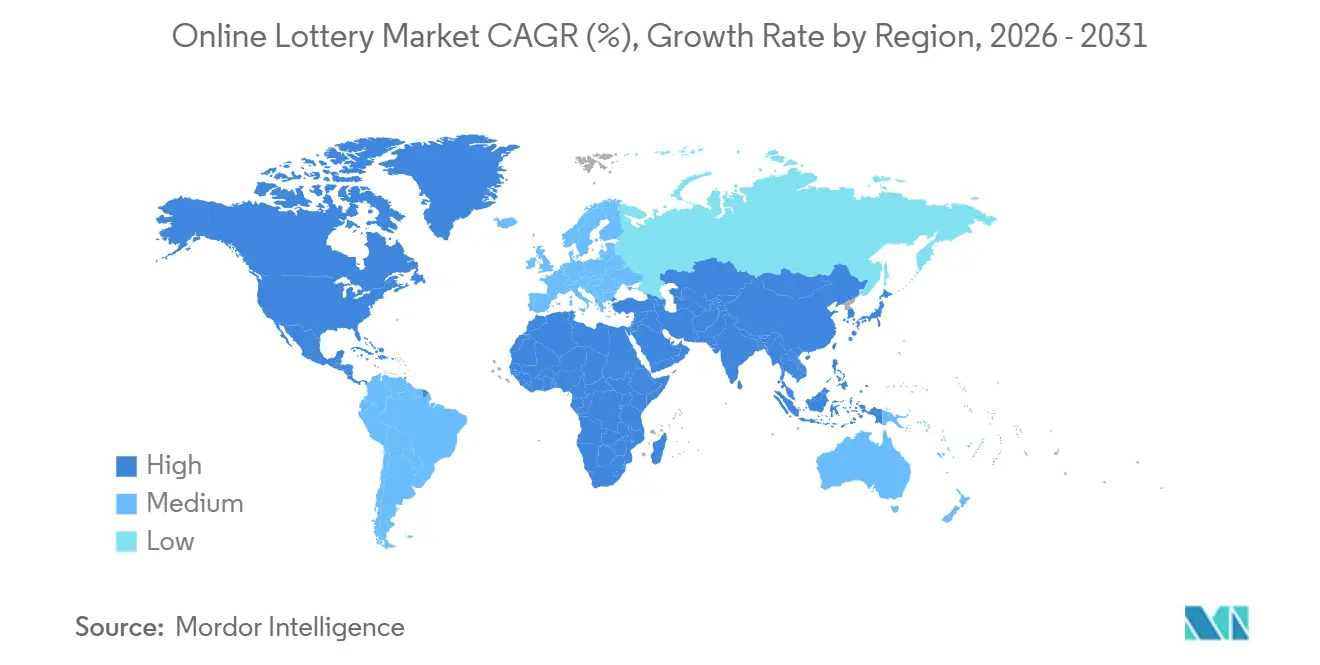
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Europe |
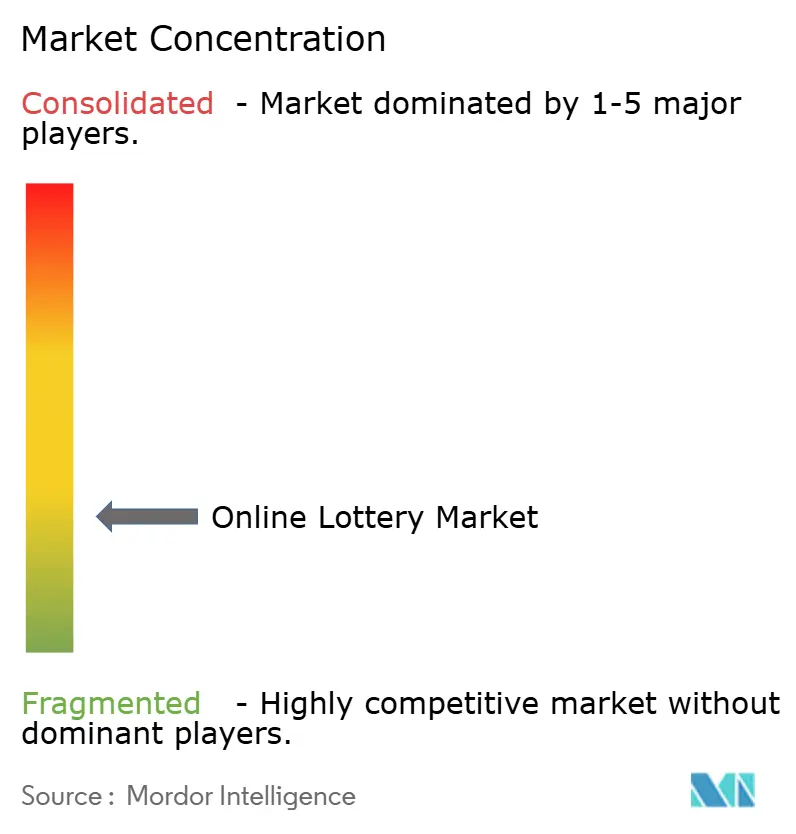
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des loteries en ligne par Mordor Intelligence
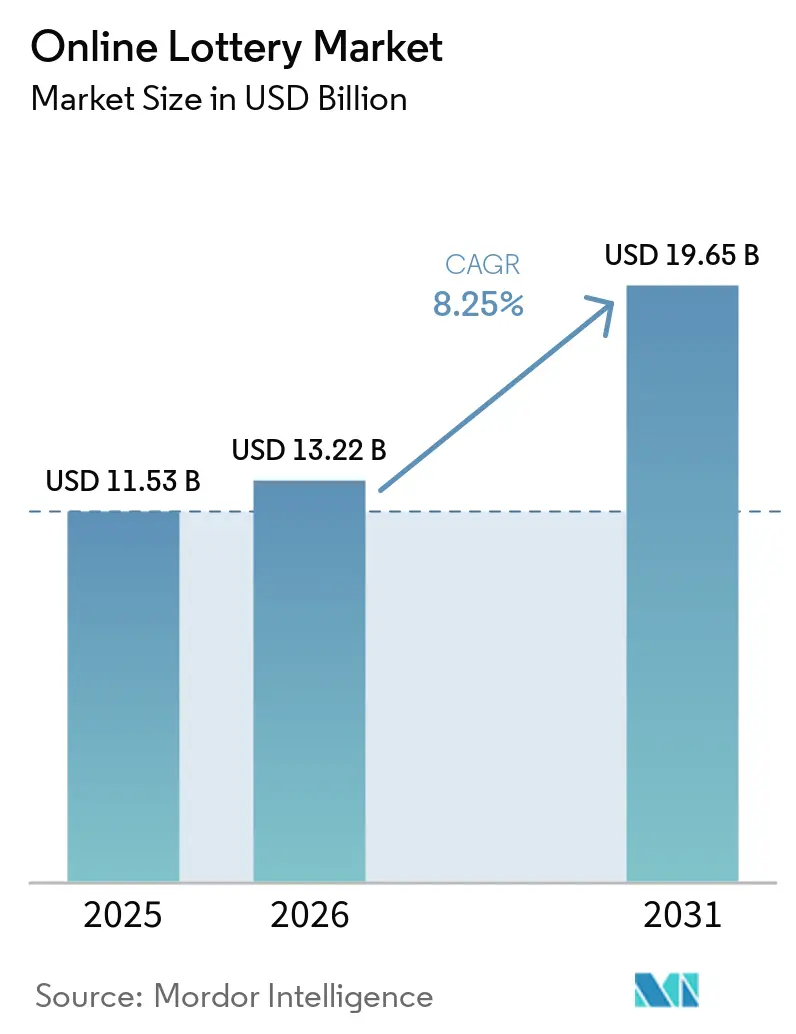
La taille du marché des loteries en ligne devrait s'étendre de 11,53 milliards USD en 2025 et 13,22 milliards USD en 2026 à 19,65 milliards USD d'ici 2031, enregistrant un CAGR de 8,25 % entre 2026 et 2031. L'accès mobile, les portefeuilles numériques sans friction et une législation permissive en Amérique du Nord amplifient l'acquisition de joueurs, tandis que la mise en commun transfrontalière des jackpots maintient des prix vedettes dépassant 1 milliard USD et ramène sur la plateforme des utilisateurs occasionnels en quête de valeur. Les formats à gains instantanés imitent les jeux mobiles grand public et raccourcissent le délai entre le dépôt et le résultat, une dynamique qui résonne auprès des jeunes cohortes qui privilégient les micro-mises et les boucles de rétroaction rapides. Les cadres européens matures maintiennent les revenus stables, mais la croissance incrémentale se déplace vers les États américains et les provinces canadiennes en voie de libéralisation, où les infrastructures cloud omnicanales rationalisent la conformité aux licences et la localisation marketing. L'intensité concurrentielle reste modeste, car les monopoles d'État, les concessionnaires privés et les fournisseurs de marque blanche basés sur le cloud occupent des niches distinctes sans dominer la part mondiale.
Principaux enseignements du rapport
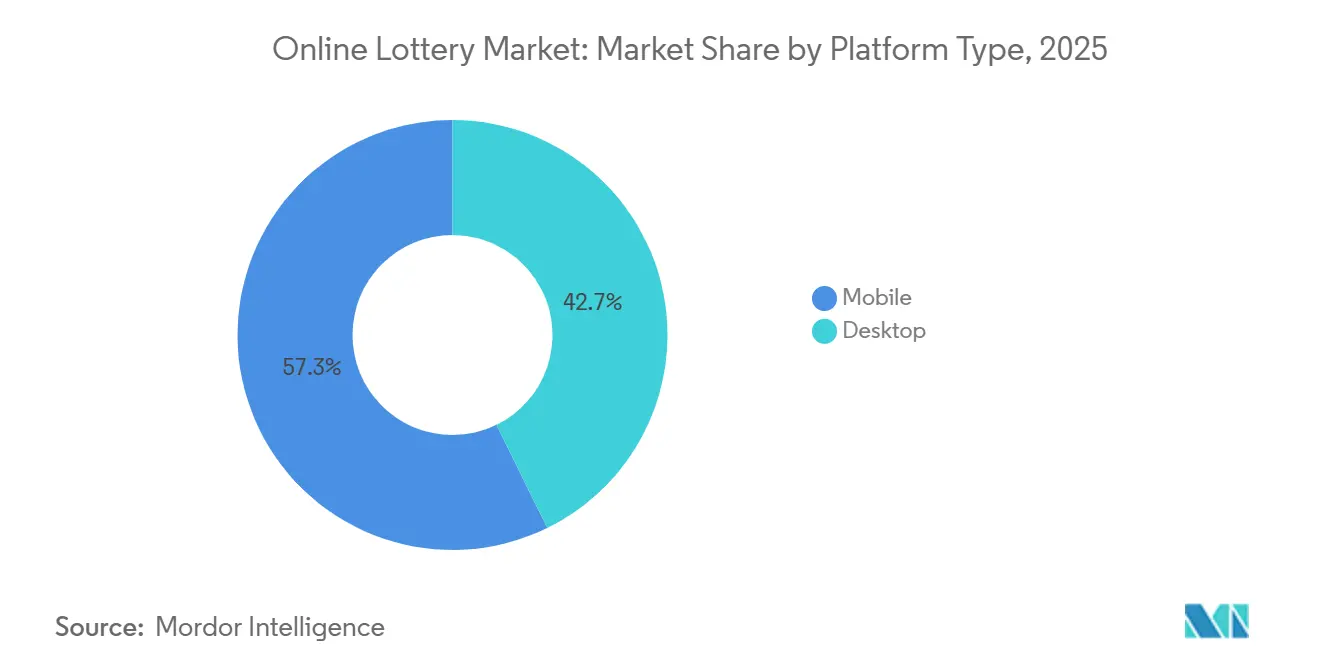
- Par plateforme, les plateformes mobiles ont capté 57,26 % de la part de marché des loteries en ligne en 2025 ; elles sont en bonne voie pour atteindre un CAGR de 10,25 % d'ici 2031.
- Par type de jeu, les jeux à tirage ont représenté 34,21 % de la taille du marché des loteries en ligne en 2025, tandis que les jeux instantanés ont affiché le CAGR le plus rapide à 10,11 % jusqu'en 2031.
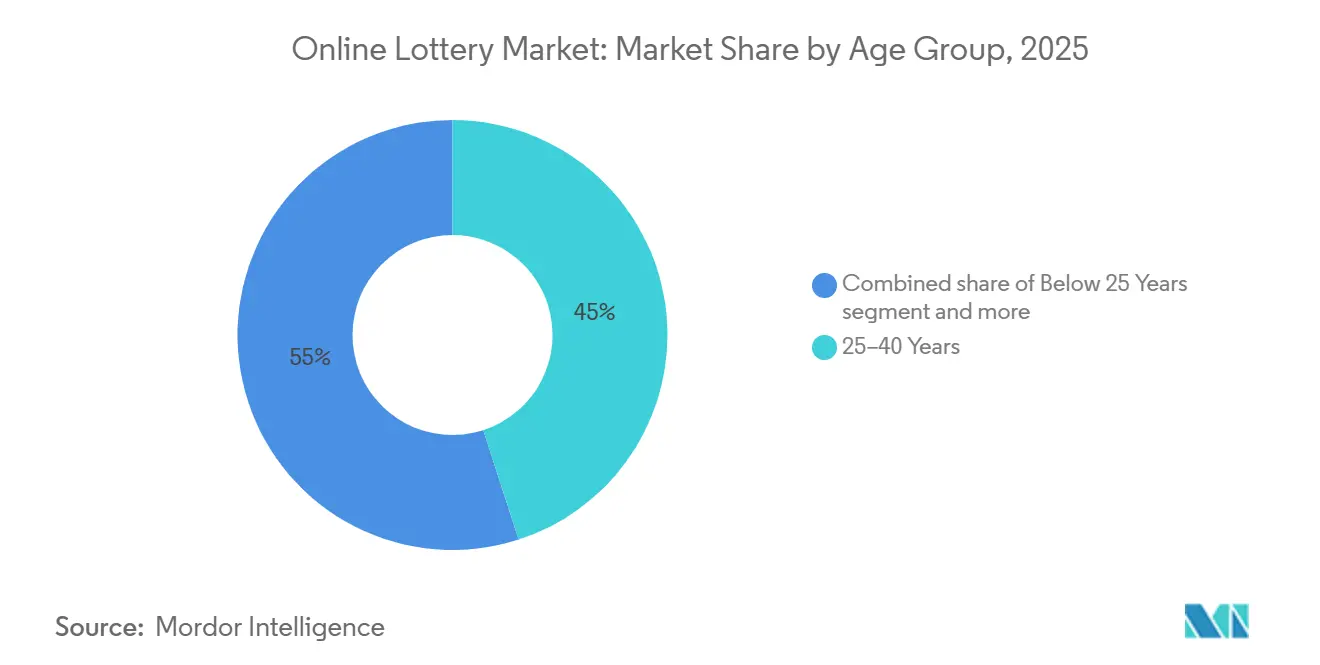
- Par âge, la tranche des 25-40 ans a détenu une part de 45,02 % en 2025 ; la cohorte des moins de 25 ans a enregistré le CAGR le plus élevé à 9,78 %.
- Par utilisateur final, les participants masculins ont représenté 65,12 % des revenus de 2025, tandis que l'engagement féminin s'est développé à un CAGR de 9,89 % jusqu'en 2031.
- Par géographie, l'Europe a été en tête avec une part de 46,72 % en 2025 ; l'Amérique du Nord affiche le CAGR le plus rapide à 10,11 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante des portefeuilles numériques et intégration des paiements mobiles | +2.1% | Mondial, avec une adoption accélérée en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Légalisation et libéralisation réglementaire | +2.5% | Amérique du Nord (État par État aux États-Unis), Amérique latine, marchés sélectionnés en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénétration croissante d'Internet à l'échelle mondiale | +1.4% | Mondial, concentré dans les marchés émergents (Inde, Indonésie, Nigéria) | Long terme (≥ 4 ans) |
| Mise en commun transfrontalière des jackpots stimulant la taille des prix | +1.8% | Europe (EuroMillions), Amérique du Nord (Powerball, Mega Millions), consortiums multi-juridictions émergents | Moyen terme (2-4 ans) |
| Marketing d'affiliation par micro-influenceurs réduisant les coûts d'acquisition | +1.2% | Mondial, particulièrement efficace en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Avancement des technologies numériques | +1.5% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des portefeuilles numériques et intégration des paiements mobiles
Les portefeuilles numériques et les systèmes de paiement mobile dominent désormais les transactions de loteries en ligne, réduisant l'abandon lors du paiement et permettant des dépôts instantanés pour les achats impulsifs. En 2025, l'Union internationale des télécommunications a signalé plus de 1,6 milliard de comptes de monnaie mobile dans le monde, avec des valeurs de transaction dépassant 1 200 milliards USD, facilitant l'accès pour les opérateurs de loterie dans les régions disposant d'une infrastructure bancaire limitée[1]. La plateforme d'IGT intègre Apple Pay, Google Pay et des portefeuilles régionaux comme M-Pesa au Kenya et Paytm en Inde, permettant un financement rapide des comptes sans détails de carte et accélérant les paris. En 2024, Allwyn Entertainment a ajouté PayPal et Klarna à son application de la Loterie nationale britannique, augmentant les taux de conversion mobile de 23 % parmi les utilisateurs âgés de 18 à 34 ans. L'Amérique latine est en tête dans la finance intégrée, avec le système PIX de la Banco Central do Brasil traitant 42 milliards de transactions en 2025, et la Caixa Econômica Federal pilotant des achats de billets activés par PIX. Dans l'Union européenne, la directive révisée sur les services de paiement (DSP2) impose une authentification forte des clients tout en permettant des API bancaires ouvertes, permettant aux plateformes de loterie d'initier des paiements directement depuis des comptes bancaires, contournant les réseaux de cartes et réduisant les frais.
Légalisation et libéralisation réglementaire
L'expansion juridictionnelle des cadres légaux de loterie en ligne constitue un moteur de croissance significatif à court terme, ouvrant des marchés précédemment restreints et faisant passer les activités de loterie informelles vers des systèmes réglementés. Aux États-Unis, la plateforme iLottery du Michigan a atteint 1 milliard USD de ventes annuelles en 2025, soulignant la compatibilité des canaux numériques avec les opérations de vente au détail sans éroder les revenus des points de vente physiques. Le Conseil national des législateurs des États du jeu (NCLGS) a introduit un modèle de loi sur l'iLottery en 2024, fournissant un cadre législatif pour les États explorant l'autorisation tout en abordant des questions telles que la vérification de l'âge, la géolocalisation et le jeu responsable[2]. En Europe, le traité interstate allemand sur les jeux d'argent autorise les ventes de loteries en ligne sous des réglementations strictes en matière de publicité et de protection des joueurs. En 2025, la Gemeinsame Glücksspielbehörde der Länder (GGL) a délivré 12 nouvelles licences, intensifiant la concurrence entre des acteurs établis tels que Lotto24 et ZEAL Network. De même, l'Amérique latine connaît une libéralisation, avec la province de Buenos Aires en Argentine légalisant les loteries en ligne en 2024 et le gouvernement fédéral brésilien finalisant les réglementations sur les jeux en ligne devant entrer en vigueur en 2026, créant un marché adressable combiné de plus de 250 millions d'adultes.
Pénétration croissante d'Internet à l'échelle mondiale
Les marchés émergents connaissent une augmentation de l'accès à Internet, élargissant la base de joueurs pour les loteries. Cela est particulièrement significatif dans les zones où l'isolement géographique et le nombre limité de points de vente au détail ont historiquement entravé la participation aux loteries. Le nombre d'utilisateurs d'Internet en Inde a atteint 900 millions en 2025, soutenu par des forfaits de données 4G abordables à une moyenne de seulement 2 USD par mois. De plus, des initiatives gouvernementales comme BharatNet sont essentielles, étendant la connectivité par fibre aux zones rurales, comme le souligne l'Autorité de régulation des télécommunications de l'Inde[3]. Dans un changement notable, les loteries gérées par l'État au Kerala et au Punjab ont introduit des applications mobiles facilitant les paiements UPI. Cette initiative exploite efficacement une demande précédemment satisfaite par des agents de loterie informels. Pendant ce temps, en Afrique subsaharienne, les abonnements à la large bande mobile ont augmenté de 18 % d'une année sur l'autre en 2025. Notamment, le Conseil national des loteries de l'Ouganda a forgé des partenariats avec les géants des télécommunications MTN et Airtel, déployant des services de loterie basés sur USSD. Ces services sont accessibles sur les téléphones à fonctionnalités de base, éliminant le besoin de smartphones, comme le rapporte l'Économie mobile de l'Afrique subsaharienne 2025 de la GSMA. En Indonésie, bien que 77 % de la population soit en ligne en 2025, le ministère de la Communication et de l'Informatique a souligné un point critique : les lois sur les jeux d'argent du pays interdisent toujours les loteries en ligne. Cela met en évidence une réalité cruciale : la simple connectivité ne garantit pas la participation sans le soutien de cadres réglementaires.
Mise en commun transfrontalière des jackpots stimulant la taille des prix
Les consortiums de loteries multi-juridictions regroupent des joueurs à travers les frontières, créant des jackpots dépassant 1 milliard USD et attirant des participants occasionnels à la recherche de rendements élevés. En décembre 2024, EuroMillions, exploité par neuf loteries nationales européennes, a atteint un jackpot record de 240 millions EUR (260 millions USD), augmentant les ventes de billets de 34 % pendant la période de report. Aux États-Unis, Powerball et Mega Millions se sont étendus respectivement à 48 et 47 juridictions d'ici 2025. Powerball a établi un record mondial en novembre 2024 avec un jackpot de 2,04 milliards USD, générant 120 millions USD de ventes de billets en Californie lors de la semaine du tirage final. Les marchés émergents adoptent ce modèle. Le Consortium de loteries des Caraïbes a lancé un tirage régional en 2025, couvrant la Jamaïque, Trinité-et-Tobago et la Barbade, avec un jackpot de départ de 5 millions USD et des budgets marketing partagés pour concurrencer à l'échelle mondiale. Cependant, la mise en commun transfrontalière introduit des défis tels que la conversion des devises, les différences de retenue fiscale et la résolution des litiges lorsque les gagnants font face à des réglementations contradictoires en matière de réclamation de prix.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défis réglementaires et juridiques | -1.6% | Mondial, aigu en Asie-Pacifique (Chine, Inde, Indonésie) et au Moyen-Orient | Long terme (≥ 4 ans) |
| Durcissement des politiques des boutiques d'applications sur les jeux d'argent réels | -1.3% | Mondial, particulièrement impactant en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Menaces de cybersécurité et risques de fraude | -1.1% | Mondial, avec une exposition élevée dans les marchés émergents manquant d'une infrastructure robuste de connaissance du client | Moyen terme (2-4 ans) |
| Perception publique négative et stigmatisation | -0.8% | Amérique du Nord, Europe, marchés sélectionnés en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Défis réglementaires et juridiques
Les régimes réglementaires fragmentés et contradictoires entre les juridictions augmentent les coûts de conformité, retardent l'entrée sur le marché et créent des incertitudes juridiques qui entravent l'innovation des produits. Aux États-Unis, en 2025, seuls 11 États autorisent les ventes iLottery, tandis que 39 États les interdisent ou manquent de législation, obligeant les opérateurs à gérer des efforts technologiques et marketing distincts pour chaque État. En Asie-Pacifique, le ministère de la Sécurité publique de Chine classe les loteries en ligne comme des jeux d'argent illégaux, poursuivant les opérateurs et les processeurs de paiement, fermant effectivement le marché aux fournisseurs légitimes. En Inde, la loi de 1867 sur les jeux d'argent publics délègue la réglementation des loteries aux États, ce qui se traduit par 13 États gérant des loteries, avec seulement le Sikkim autorisant les ventes en ligne. De plus, le Conseil de la taxe sur les biens et services impose une taxe de 28 % sur les billets de loterie, la plus élevée pour tout produit de consommation. Dans l'Union européenne, le principe de subsidiarité permet aux États membres de restreindre les services de jeux d'argent pour des raisons de politique publique. Des pays comme la Pologne et les Pays-Bas exigent des licences locales, même pour les opérateurs autorisés ailleurs dans l'UE, fragmentant davantage le marché unique.
Durcissement des politiques des boutiques d'applications sur les jeux d'argent réels
Apple et Google ont de plus en plus appliqué des politiques plus strictes sur les applications de jeux d'argent réels, limitant les canaux de distribution et poussant les opérateurs à adopter des applications web progressives. Bien que les applications web progressives contournent les boutiques d'applications, elles compromettent la découvrabilité et les capacités de notification push. Les directives de révision de l'App Store d'Apple, révisées en juin 2024, interdisent les applications de loterie dans les régions où les loteries en ligne ne sont pas explicitement autorisées par la loi. De plus, les développeurs doivent fournir une preuve de licence pour l'approbation de l'application, un processus qui prend 8 à 12 semaines et retarde souvent les lancements de produits. De même, la politique des développeurs Play de Google, mise à jour en septembre 2024, exige que les applications de jeux d'argent mettent en œuvre la vérification de l'âge au téléchargement et restreignent la publicité intégrée aux utilisateurs âgés de 21 ans et plus. Cette friction supplémentaire est estimée réduire les taux de conversion de 15 %. En réponse, des opérateurs comme Lottoland et theLotter ont déplacé leur attention vers les applications web progressives. Ces plateformes utilisent HTML5 et des travailleurs de service pour offrir des expériences similaires à des applications via des navigateurs mobiles, permettant des fonctionnalités hors ligne et l'installation sur l'écran d'accueil sans approbation de la boutique d'applications. Cependant, les applications web progressives font face à des limitations, telles que l'impossibilité d'accéder aux notifications push iOS et à la gamme complète des API de périphériques Android, ce qui restreint les outils d'engagement essentiels pour stimuler l'utilisation répétée. De plus, alors que les plateformes de boutiques d'applications offrent une attribution avancée et une analyse de cohorte, les applications web progressives doivent s'appuyer sur des outils tiers comme Google Analytics et Adjust pour reproduire ces capacités analytiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de plateforme :
la domination mobile s'accélèreLe mobile a capté 57,26 % de la part de marché des loteries en ligne en 2025 et se développe à un CAGR de 10,25 %, tandis que le bureau s'érode à mesure que la pénétration des smartphones s'approfondit. La taille du marché des loteries en ligne pour les transactions mobiles devrait croître parallèlement à l'augmentation de la couverture 5G, qui prend en charge des médias plus riches tels que les tirages en direct et les cartes à gratter en réalité augmentée. L'application biométrique d'IGT pour le Missouri a augmenté le nombre d'utilisateurs actifs mensuels de 38 % en six mois, illustrant que l'authentification en un seul geste stimule la fidélisation. Le bureau reste pertinent pour les syndicats à haute valeur qui nécessitent la gestion de plusieurs billets et des écrans plus grands, mais cède des parts chaque année. Les marchés émergents, dont l'Inde, présentent des schémas d'utilisation quasi exclusivement mobiles, car 89 % des utilisateurs n'accèdent jamais à un navigateur de bureau, poussant les opérateurs vers des développements prioritairement Android.
Le mobile offre le géorepérage, les alertes push et les boucles de gamification qui accélèrent l'engagement, mais les opérateurs se heurtent aux restrictions des boutiques d'applications, à la hausse des coûts d'acquisition et à l'espace limité de l'écran pour les paris complexes. Les applications web progressives contournent les règles des boutiques mais sacrifient les notifications natives, forçant une dépendance accrue au CRM via SMS et e-mail. À mesure que la 5G réduit la latence et améliore les graphismes, les opérateurs prévoient de déployer des halls immersifs et des révélations de prix en direct qui différencient le mobile des canaux web traditionnels.
Par type de jeu :
les formats instantanés gagnent des partsLes jeux à tirage ont conservé 34,21 % des revenus de 2025, ancrés par des marques telles que Powerball et EuroMillions qui offrent un jeu hebdomadaire ritualisé et des jackpots viraux. Cependant, les titres à gains instantanés enregistrent le TCAC le plus rapide de 10,11 %, déplaçant la taille du marché des loteries en ligne vers un divertissement à la demande qui reflète les jeux mobiles occasionnels. Les propriétés intellectuelles sous licence, telles que Monopoly, augmentent les taux d'achat répété et les dépenses moyennes car les thèmes reconnaissables réduisent le risque perçu. Les produits instantanés exigent des pipelines de contenu agressifs ; NeoGames a publié 120 titres eInstant uniques en 2025 pour maintenir la nouveauté.
Les loteries sportives et les jeux annexes comme le keno ou les tombolas comblent des appétits de niche et diversifient les risques mais peinent à capter l'attention grand public à moins que les jackpots ne dépassent largement les moyennes locales. Les jeux à tirage affichent toujours un coût par billet plus faible et des valeurs de commande moyennes plus élevées, mais la fréquence de tirage limitée plafonne l'engagement par rapport aux catalogues instantanés toujours disponibles. Les opérateurs se couvrent désormais en vendant croisément des abonnements à tirage aux utilisateurs axés sur l'instantané et vice versa, réduisant le taux d'attrition dans les deux segments.
Par groupe d'âge :
l'adoption par les jeunes stimule la croissanceLes personnes âgées de 25 à 40 ans ont fourni 45,02 % de la participation en 2025, combinant revenus discrétionnaires et aisance numérique. La taille du marché des loteries en ligne attribuable aux joueurs de moins de 25 ans devrait augmenter le plus rapidement à un TCAC de 9,78 %, stimulée par des applications exclusivement mobiles qui fusionnent le chat social, les micro-mises et les rappels par notification push. Les opérateurs intègrent des fonctionnalités d'achat automatique par abonnement qui réduisent la fatigue décisionnelle et imitent les habitudes des fintechs.
La tranche des 40-55 ans contribue à environ 30 % des revenus en raison de paniers plus importants et d'une fidélité à long terme, bien que la croissance se stabilise à mesure que cette cohorte vieillit. Le groupe des 55 ans et plus se numérise progressivement ; le mode grand texte d'Allwyn a augmenté les inscriptions des plus de 60 ans de 19 %. Les jeunes joueurs exigent de la transparence : 68 % des 18-34 ans déclarent que les détails sur les fonds de prix et les outils de jeu responsable influencent le choix de la marque. Les opérateurs publient désormais des pourcentages de paiement en temps réel et intègrent des boutons d'auto-exclusion dans les tableaux de bord pour satisfaire cette attente.

Par utilisateur final :
la participation féminine augmenteEn 2025, les utilisateurs masculins représentaient 65,12 % de la base totale d'utilisateurs. D'autre part, la participation féminine connaît une croissance significative, se développant à un taux de croissance annuel composé (TCAC) de 9,89 %. Cette augmentation est principalement due à l'attrait croissant des événements à thème lifestyle, des initiatives caritatives et des groupes de jeu sociaux, qui résonnent plus fortement auprès des femmes. L'Europe est en tête dans la réduction de l'écart entre les sexes, avec la part féminine atteignant 42 %. Ces progrès sont soutenus par des campagnes marketing inclusives et des réglementations publicitaires strictes qui découragent activement les stéréotypes de genre.
Les femmes placent généralement des mises plus petites mais présentent des niveaux d'engagement plus élevés, notamment en ce qui concerne les mesures de jeu responsable. Elles sont 2,3 fois plus susceptibles de fixer des limites de dépôt et 1,8 fois plus susceptibles d'opter pour l'auto-exclusion pendant les périodes de refroidissement. Les stratégies d'acquisition varient également de manière significative, car les femmes répondent plus positivement aux découvertes sur les réseaux sociaux et aux recommandations d'influenceurs par rapport aux campagnes de recherche payante. Cette tendance a entraîné une réallocation des budgets marketing vers des plateformes telles qu'Instagram et TikTok pour mieux cibler les utilisatrices. De plus, les programmes de fidélité sont en cours de transformation. Au lieu de se concentrer uniquement sur les récompenses en espèces, ces programmes mettent désormais l'accent sur les badges communautaires qui reconnaissent une participation régulière à faibles enjeux. Ce changement s'aligne plus étroitement sur les préférences de risque observées chez les utilisatrices.
Analyse géographique
Marché des Loteries en Ligne en Europe
En 2025, l'Europe a contribué à hauteur de 46,72 % des revenus mondiaux des loteries, soutenue par un taux de pénétration d'Internet supérieur à 90 % et la transition numérique réussie des loteries nationales établies, qui ont évité avec succès de cannibaliser les ventes au détail. La Loterie Nationale du Royaume-Uni a enregistré 1,8 milliard GBP (2,3 milliards USD) de revenus numériques pour l'exercice fiscal se terminant en mars 2025. En Allemagne, une nouvelle vague de licences a intensifié la concurrence entre Lotto24 et ZEAL Network. La FDJ en France a tiré parti des optimisations mobiles et des sorties instantanées de marque pour générer 3,2 milliards EUR (3,5 milliards USD) en ligne. En Italie, une concession Lotto de neuf ans a été attribuée en 2025 à un consortium comprenant Allwyn, Sisal et IGT, soulignant la préférence pour les coentreprises omnicanales sur les marchés à forte valeur d'Europe du Sud.
Marché des Loteries en Ligne en Amérique du Nord
L'Amérique du Nord a enregistré la croissance la plus élevée, avec un CAGR de 10,11 %, portée par l'expansion de la légalisation des loteries en ligne dans les États américains et l'intégration du jeu en point de vente et en ligne dans les provinces canadiennes. Le Michigan a dépassé 1 milliard USD de ventes numériques en 2025 tout en maintenant ses revenus au détail. Le lancement de la loterie en ligne de New York en novembre 2024 a dépassé les attentes, générant 180 millions USD au cours de ses six premiers mois, soit 22 % au-dessus des prévisions. Le cadre de jeu ouvert de l'Ontario a généré des revenus totaux de jeu en ligne de 1 milliard CAD (740 millions USD) d'ici 2025, le segment des loteries représentant 15 %. Au Mexique, une nouvelle application mobile ciblant 92 millions d'utilisateurs d'Internet visait à atteindre 50 millions USD au cours de sa première année.
Marché des Loteries en Ligne en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
La région Asie-Pacifique a connu une croissance numérique régulière, bien qu'elle ait été freinée par des restrictions en Chine, dans plusieurs États indiens et en Indonésie. La Lottery Corporation d'Australie a enregistré une hausse de 9 % d'une année sur l'autre, atteignant 3,9 milliards AUD (2,6 milliards USD) de revenus en ligne pour l'exercice 2025. En Nouvelle-Zélande, Lotto NZ a généré 680 millions NZD (420 millions USD) en 2024, le mobile représentant 72 % du total. Le Brésil a finalisé sa réglementation fédérale sur le jeu en ligne en 2025, avec une mise en œuvre prévue pour 2026, susceptible d'ouvrir un marché de plus de 150 millions de joueurs. Cependant, aux Philippines et dans l'ensemble du Moyen-Orient et de l'Afrique, les régulateurs procèdent avec prudence, pesant les coûts sociaux face aux recettes fiscales, ce qui a ralenti l'adoption des loteries numériques.
Paysage réglementaire
La réglementation de la loterie en ligne reste dictée par les juridictions, avec des exigences de licence, de géolocalisation, de vérification de l'âge et de contrôles de jeu responsable qui façonnent la stratégie de mise sur le marché. En Europe, les régulateurs nationaux continuent d'opérer au sein de cadres localisés, tels que la supervision de la National Lottery par le UK Gambling Commission et l'approche d'octroi de licences de la Gemeinsame Glücksspielbehörde der Länder (GGL) en Allemagne. Ces dispositifs renforcent des exigences strictes en matière de publicité et de protection des joueurs, parallèlement à la croissance des ventes numériques. Les règles de distribution des applications agissent également comme une couche quasi réglementaire, les principales boutiques d'applications renforçant leurs exigences en matière de preuve d'autorisation locale et de contrôle d'âge, poussant certains opérateurs vers des alternatives basées sur navigateur.
En 2026, plusieurs juridictions ont fait progresser des régimes de conformité plus prescriptifs et axés sur le numérique, qui affectent la conception des plateformes et le choix des fournisseurs. Le Kenya a publié le Gambling Control (National Lottery) Regulations, 2026 en vertu du Gambling Control Act, 2025, ajoutant des spécifications techniques de système et des exigences de laboratoire d'essai indépendant pour les plateformes de loterie en ligne. L'Italie a mis en vigueur des règles régissant les loteries instantanées avec participation à distance (effectives à partir du 11 janvier 2026), renforçant l'accès basé sur concession pour les opérateurs qualifiés et formalisant les obligations liées au canal à distance. L'Inde a notifié les Online Gaming Rules, effectives à partir du 1er mai 2026, établissant un cadre d'enregistrement structuré et un modèle d'autorité au niveau national pour la supervision des jeux en ligne, ce qui relève les exigences de conformité en matière de KYC, de surveillance et de gouvernance des plateformes pour les catégories de jeux d'argent utilisées par les opérateurs proches de la loterie.
Paysage concurrentiel
Le marché des loteries en ligne est modérément fragmenté. Les fournisseurs de technologie établis sécurisent des contrats pluriannuels en tirant parti de leur expertise en matière de conformité réglementaire et d'échelle opérationnelle, obtenant ainsi des avantages concurrentiels. International Game Technology a renforcé sa position en signant une extension de contrat de 10 ans avec la Loterie d'éducation de Caroline du Nord. Cette extension, effective de 2027 à 2037, comprend des mises à niveau du système central Aurora et de la technologie de vente au détail, soutenant plus de 1 milliard USD de financement annuel de l'éducation. De même, NeoPollard Interactive a renforcé sa présence stratégique en renouvelant ses contrats avec la Loterie de Virginie et en entrant sur le marché des jeux à tirage de l'Alberta, intégrant de manière transparente sa technologie aux systèmes de loterie existants.
Les acteurs émergents adoptent l'intelligence artificielle et les technologies de chaîne de blocs pour différencier leurs offres et améliorer l'efficacité opérationnelle. L'intelligence artificielle améliore les expériences des joueurs grâce à l'analyse des données et à la modélisation prédictive, tandis que la chaîne de blocs garantit des enregistrements de transactions transparents et automatise les contrats intelligents, réduisant les coûts opérationnels et minimisant les risques de fraude. Les principaux acteurs du marché comprennent Allwyn Entertainment, Francaise des Jeux, Lotto Agent, ZEAL Network SE et Lottoland. Ces entreprises se concentrent sur l'innovation produit pour étendre leur portée mondiale et diversifier leurs portefeuilles de marques pour répondre aux préférences variées des consommateurs.
Les plateformes de loterie axées sur le mobile offrent des opportunités significatives, notamment dans les marchés émergents disposant d'une infrastructure de vente au détail traditionnelle limitée. Cela est particulièrement pertinent dans les régions connaissant une adoption rapide des smartphones et une intégration des paiements numériques. Les exigences de conformité réglementaire présentent des défis pour les nouveaux entrants mais offrent des avantages aux acteurs établis ayant des antécédents éprouvés et de solides relations gouvernementales. La transformation technologique du secteur bénéficie aux entreprises qui investissent dans les capacités numériques, les outils de jeu responsable et l'intégration multiplateforme pour répondre aux attentes évolutives des consommateurs et aux exigences réglementaires.
Leaders du secteur des loteries en ligne
-
Francaise des Jeux
-
Allwyn Entertainment
-
ZEAL Network SE
-
Lottoland
-
Lotto Agent
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Loteries en Ligne Entreprises couvertes dans ce rapport
- Allwyn Entertainment
- PlayHugeLottos
- Francaise des Jeux
- ZEAL Network SE
- Lotto Direct Ltd.
- Lottoland
- Lotto Agent
- LottoKings
- WinTrillions
- Lotto247
- Annexio Ltd.
- China Welfare Lottery
- Intralot
- Sisal
- The Lottery Corporation
- International Game Technology (IGT)
- Flutter Entertainment (The Lotteries Pilot)
- NeoGames
- Pollard Banknote
- Jumbo Interactive
Opportunités de marché et perspectives d'avenir
Les ouvertures réglementaires et des règles plus claires créent des espaces vierges pour l'expansion des iLoteries agréées dans des marchés qui reposaient historiquement sur des ventes exclusivement en points de vente ou des permissions locales fragmentées. Aux États-Unis, le Massachusetts a agi en 2026 pour autoriser des amendements réglementaires en faveur de l'iLoterie, incluant des tickets à grattage virtuels et des versions numériques de jeux de tirage existants. Cela offre un modèle concret pour des portefeuilles de produits combinant des jeux de tirage avec des formats instantanés à fréquence plus élevée. Parallèlement, la formalisation dans de grands marchés émergents soutient la demande pour des plateformes conformes et des partenariats locaux, notamment l'Inde mettant en œuvre les Online Gaming Rules effectives à partir du 1er mai 2026 et le Kenya mettant en œuvre un nouveau cycle d'octroi de licences ainsi que des règles mises à jour en 2026 qui mettent l'accent sur une supervision structurée.
Des opportunités se regroupent également autour des mises à niveau technologiques axées sur la conformité et de la stratégie de canal dans un contexte de restrictions croissantes en matière de distribution et de contraintes transfrontalières. En avril 2026 (affaire C-440/23), la Cour de justice de l'Union européenne a clarifié que les États membres peuvent restreindre les services de jeux d'argent en ligne transfrontaliers pour des raisons d'intérêt public et de protection des consommateurs. Cette décision accroît la valeur des licences localisées, des piles de produits limitées géographiquement et des flux de paiement et de KYC spécifiques à chaque pays, plutôt qu'une offre paneuropéenne unique. Cela favorise les fournisseurs et opérateurs capables d'industrialiser la conformité multi-juridictionnelle, y compris les essais indépendants et la certification technique (comme reflété dans les réglementations kényanes de 2026 sur la loterie nationale), tout en utilisant des architectures omnicanales pour protéger l'économie des points de vente et maintenir les jeux de tirage à jackpot et les eInstants commercialisés dans les limites autorisées.
Développements industriels récents dans Marché des Loteries en Ligne
- Juillet 2026 : ZEAL Network SE a annoncé l'acquisition de 96,5 % de SevenCanyon Limited, un opérateur britannique de tirages numériques à prix derrière des plateformes telles que 7days Performance, Redline Competitions et UK Carp Competitions. Cette acquisition élargit l'exposition de ZEAL aux formats de tirage numérique destinés au public britannique, adjacents à la participation à la loterie en ligne, et ajoute de nouveaux canaux d'acquisition de clients en dehors de son marché allemand principal.
- Avril 2026 : FDJ UNITED a consolidé ses opérations de paris sportifs en ligne et de poker en France en fusionnant ParionsSport en ligne et Unibet sous la marque Unibet, suite à l'acquisition antérieure du Kindred Group. Cette intégration simplifie l'architecture de marque et concentre la gestion des produits numériques, un schéma qui favorise les parcours de vente croisée entre verticales de jeux réglementées et renforce l'échelle omnicanale sur les marchés européens matures.
- Mars 2026 : Allwyn a finalisé le regroupement d'entreprises entre Allwyn International AG et OPAP S.A., créant une empreinte d'opérateur de loterie et de jeux cotés plus importante. Ce regroupement augmente l'échelle opérationnelle sur les marchés de loterie réglementés et soutient la capacité d'investissement dans les plateformes numériques, les outils de conformité et les pipelines de contenu qui sous-tendent la croissance de la loterie en ligne.
Marché des Loteries en Ligne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la participation aux loteries effectuée via des canaux connectés à Internet, où l'achat de billets, la participation et les actions associées au compte s'effectuent sur des sites web ou des applications mobiles, et où les gains sont liés à un système de tirage autorisé. Nous évaluons la taille du marché en USD sur la base de la valeur de l'activité de loterie en ligne dans des environnements réglementés.
Exclusions du périmètre : Nous excluons les jeux d'argent informels, les ventes de loterie exclusivement hors ligne, et les jeux de type loterie purement sociaux ou gratuits qui n'impliquent pas de mises en argent réel.
Aperçu de la segmentation
- Par type de plateforme
- Ordinateur de bureau
- Mobile
- Par type de jeu
- Loterie à tirage
- Loterie instantanée
- Loterie sportive
- Autres
- Par groupe d'âge
- Moins de 25 ans
- 25-40 ans
- 40-55 ans
- 55 ans et plus
- Par utilisateur final
- Homme
- Femme
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Royaume-Uni
- Allemagne
- Suède
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Pays océaniens
- Reste de l'Asie-Pacifique
- Reste du monde
- Amérique du Sud
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de la manière dont les ventes de loterie réglementées sont enregistrées et déclarées, car les définitions peuvent varier selon les pays et les canaux. Nous utilisons des sources publiques telles que les publications des autorités nationales ou étatiques de loterie, les publications des régulateurs du jeu, les portails de statistiques officiels, et les séries de taux de change des banques centrales ou du FMI pour ancrer le contexte année par année.
À partir de là, nous examinons les informations divulguées par les opérateurs et les plateformes dans les rapports annuels, les présentations aux investisseurs et les communiqués de presse pour comprendre les changements dans la composition des canaux et les lancements de produits. Des vérifications complémentaires sont effectuées à partir de revues scientifiques sur le comportement des joueurs, de bases de données de brevets pour les flux de tirage numérique et de billetterie, et de bases de données d'actualités et de données financières fiables pour suivre les changements de politique, les événements de jackpot et les actions coercitives. Ces exemples ne sont pas exhaustifs, et de nombreuses autres références publiques ont été utilisées pour la collecte, la vérification croisée et la clarification au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour vérifier ce qui est comptabilisé comme revenu de loterie en ligne en pratique, et pour tester les hypothèses sur les ratios de paiement, le traitement des bonus et les schémas d'achat mobile par rapport au bureau. Nous avons échangé avec un ensemble de participants à l'écosystème des loteries, notamment des équipes de plateformes numériques, des partenaires de distribution et des spécialistes du marché, avec une couverture en Asie-Pacifique, en EMEA et dans les Amériques afin que les différences réglementaires régionales soient correctement prises en compte.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Responsables : 43 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Notre modèle principal utilise une approche descendante qui reconstruit la valeur des loteries en ligne à partir des pools de ventes de loteries réglementées, de la part en ligne par canal et des règles nationales qui déterminent ce qui peut être vendu numériquement. Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, où les informations divulguées par les opérateurs échantillonnés, les vérifications des canaux et les fourchettes typiques de valeur des billets et de volume des transactions sont utilisées pour ajuster les valeurs aberrantes.
Les principaux paramètres de ce marché comprennent la pénétration d'Internet et des smartphones, l'adoption des paiements numériques pour les jeux, les modifications des règles de licence et de vérification des joueurs, la fréquence et la taille des jackpots, ainsi que les évolutions des structures de paiement et de commission qui affectent la valeur nette. Lorsque les données directes sur la part en ligne font défaut, des indicateurs de substitution sont utilisés, tels que la croissance déclarée des comptes numériques, les mentions de la part du canal mobile et les commentaires des régulateurs, puis les écarts sont normalisés par rapport aux marchés voisins présentant des configurations réglementaires similaires.
Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par un lissage des tendances sur les principaux facteurs, car les changements de politique et les grands cycles de jackpot peuvent temporairement fausser la demande à court terme. Les hypothèses sont examinées avec les répondants primaires afin que le scénario final reflète le calendrier réglementaire probable, les frictions de paiement attendues et le comportement réaliste en matière de tarification et de promotions.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant les résultats du modèle avec des signaux indépendants tels que les totaux déclarés par les autorités de loterie, les indicateurs publics de taxe ou de droits lorsqu'ils sont disponibles, et les tendances observées dans la composition des canaux. Des vérifications des écarts sont effectuées aux niveaux national et régional afin que les sauts inhabituels soient examinés, et les hypothèses sont révisées lorsque la valeur implicite des billets ou la part en ligne sort des plages normales.
Avant la validation finale, le modèle passe par une révision analytique en plusieurs étapes, et des appels de suivi sont déclenchés si une mise à jour réglementaire ou une divulgation majeure d'un opérateur modifie substantiellement le pool de demande. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées en cas de changements majeurs de licence, d'actions coercitives ou d'évolutions significatives des règles de paiement ou d'accès. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue cohérente la plus récente.
Taille du marché des loteries en ligne selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les loteries en ligne ne correspondent souvent pas, même lorsqu'elles semblent couvrir les mêmes années, car les règles de comptage ne sont pas identiques. Les différences proviennent généralement de ce qui est traité comme valeur des loteries en ligne, de la manière dont les montants nets par rapport aux montants bruts sont gérés, et de si les prévisions supposent une réglementation stable ou incluent des changements par paliers.
Un facteur courant d'écart est le rythme d'actualisation et le calendrier des devises, où les taux de change et les hypothèses d'inflation sont mis à jour à des moments différents, ce qui peut à lui seul faire varier le total en USD pour la même base en monnaie locale. Un autre facteur est la logique du prix de vente moyen, car certaines études supposent effectivement des valeurs de billets plus élevées ou des dépenses plus importantes liées aux promotions, tandis que d'autres appliquent des vérifications plus strictes en utilisant les schémas de paiement, la part déclarée du canal numérique et les totaux déclarés par les régulateurs, et ces vérifications sont actualisées dans le modèle avant la publication, ce qui est l'approche utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,53 milliards USD (2025) | |
| Revue professionnelle A | 11,00 milliards USD (2023) | Utilise une année de base antérieure et un horizon plus long, et la définition se rapproche davantage de l'émission de billets et de l'activation des tirages sans séparer clairement les mises brutes du traitement de la valeur nette, ce qui peut comprimer les totaux lors de la comparaison en USD. |
| Éditeur mondial B | 12,10 milliards USD (2022) | Ancré à une année plus ancienne et peut inclure des types de loteries en ligne adjacents de manière plus large, tandis que le calendrier de conversion des devises et les ajustements liés aux paiements ne sont pas transparents, créant des différences lors de l'alignement sur l'activité réglementée en ligne de l'année en cours. |
Lorsque les chiffres sont alignés, l'écart s'explique principalement par l'alignement des années, ce qui est comptabilisé comme valeur des loteries en ligne, et la manière dont les hypothèses de devises et de tarification sont actualisées. L'utilisation de limites de périmètre claires et de vérifications reproductibles liées aux ventes réglementées et à la part des canaux facilite le suivi et la mise à jour de la taille du marché à mesure que les conditions évoluent.
Questions clés auxquelles répond le rapport
Quelle sera la taille du marché des loteries en ligne d'ici 2031 ?
La taille du marché des loteries en ligne est prévue pour atteindre 19,65 milliards USD d'ici 2031, avec un CAGR de 8,25 % sur la période 2026-2031.
Quelle plateforme connaît la croissance la plus rapide dans les ventes mondiales de loteries en ligne ?
Le mobile progresse à un CAGR de 10,25 % à mesure que l'adoption des smartphones s'approfondit et que les portefeuilles numériques réduisent les frictions de paiement.
Quelle région offre actuellement l'expansion des revenus la plus rapide ?
L'Amérique du Nord est en tête avec un TCAC de 10,11 % car des États américains supplémentaires et des provinces canadiennes légalisent l'iLottery.
Quel format de jeu gagne des parts le plus rapidement ?
Les cartes à gratter numériques à gains instantanés dépassent les jeux à tirage avec un TCAC de 10,11 % grâce à un jeu à la demande adapté aux mobiles.