
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
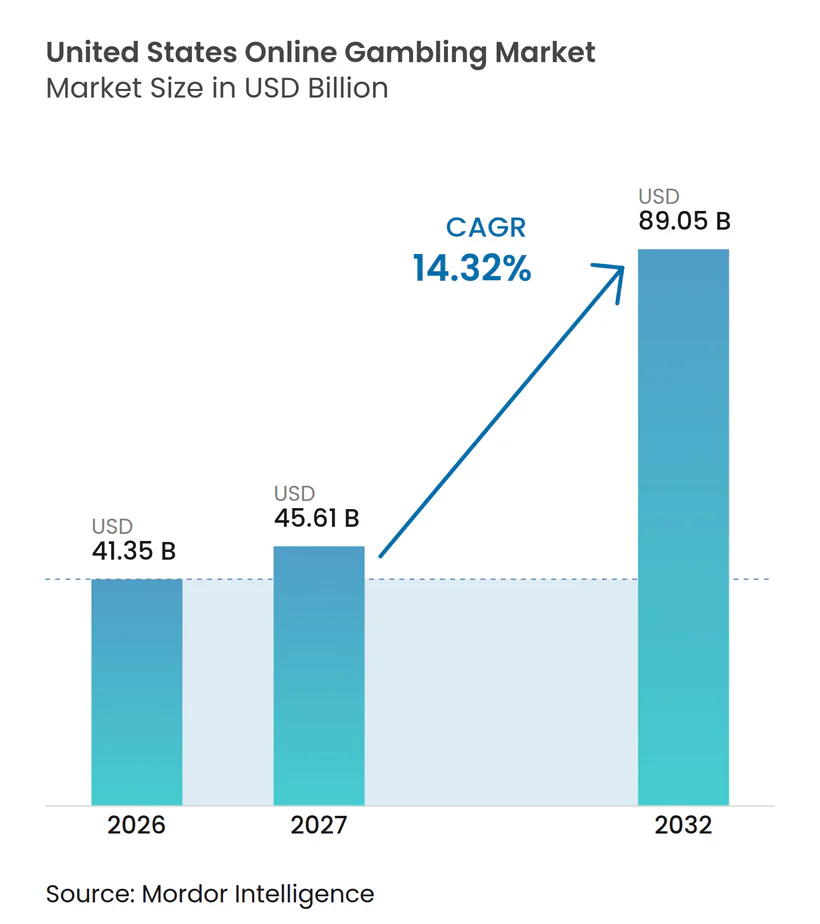
| Taille du marché de l'année de base (2026) | 41.35 Milliards de dollars |
| Taille du Marché (2027) | 45.61 Milliards de dollars |
| Taille du Marché (2032) | 89.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.32 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du jeu en ligne aux États-Unis par Mordor Intelligence
La taille du marché du jeu en ligne aux États-Unis devrait croître de 41,35 milliards USD en 2026 à 45,61 milliards USD en 2027 et devrait atteindre 89,05 milliards USD d'ici 2032, à un CAGR de 14,32 % sur la période 2027-2032. L'autorisation par État demeure la condition centrale de la croissance, car les produits de paris sportifs en ligne et de casino en ligne nécessitent une approbation dans chaque juridiction. Le marché du jeu en ligne aux États-Unis bénéficie également d'un accès mobile plus large, de dépôts plus rapides et de fonctionnalités produits qui maintiennent les utilisateurs actifs pendant les événements sportifs. Les opérateurs consacrent davantage de ressources aux paris en direct, aux données clients et aux relations avec les ligues, car ces domaines peuvent soutenir l'engagement répété et une meilleure fidélisation. La prochaine phase dépend de la décision des grands États d'étendre l'autorisation au-delà des paris sportifs, tandis que des règles plus strictes sur les promotions, les dépôts et le jeu responsable peuvent augmenter les coûts d'exploitation. La concurrence est la plus forte parmi les marques nationales disposant d'une technologie établie, de bases de données clients et de la capacité à répartir les coûts de conformité sur plusieurs États.
Principaux enseignements du rapport
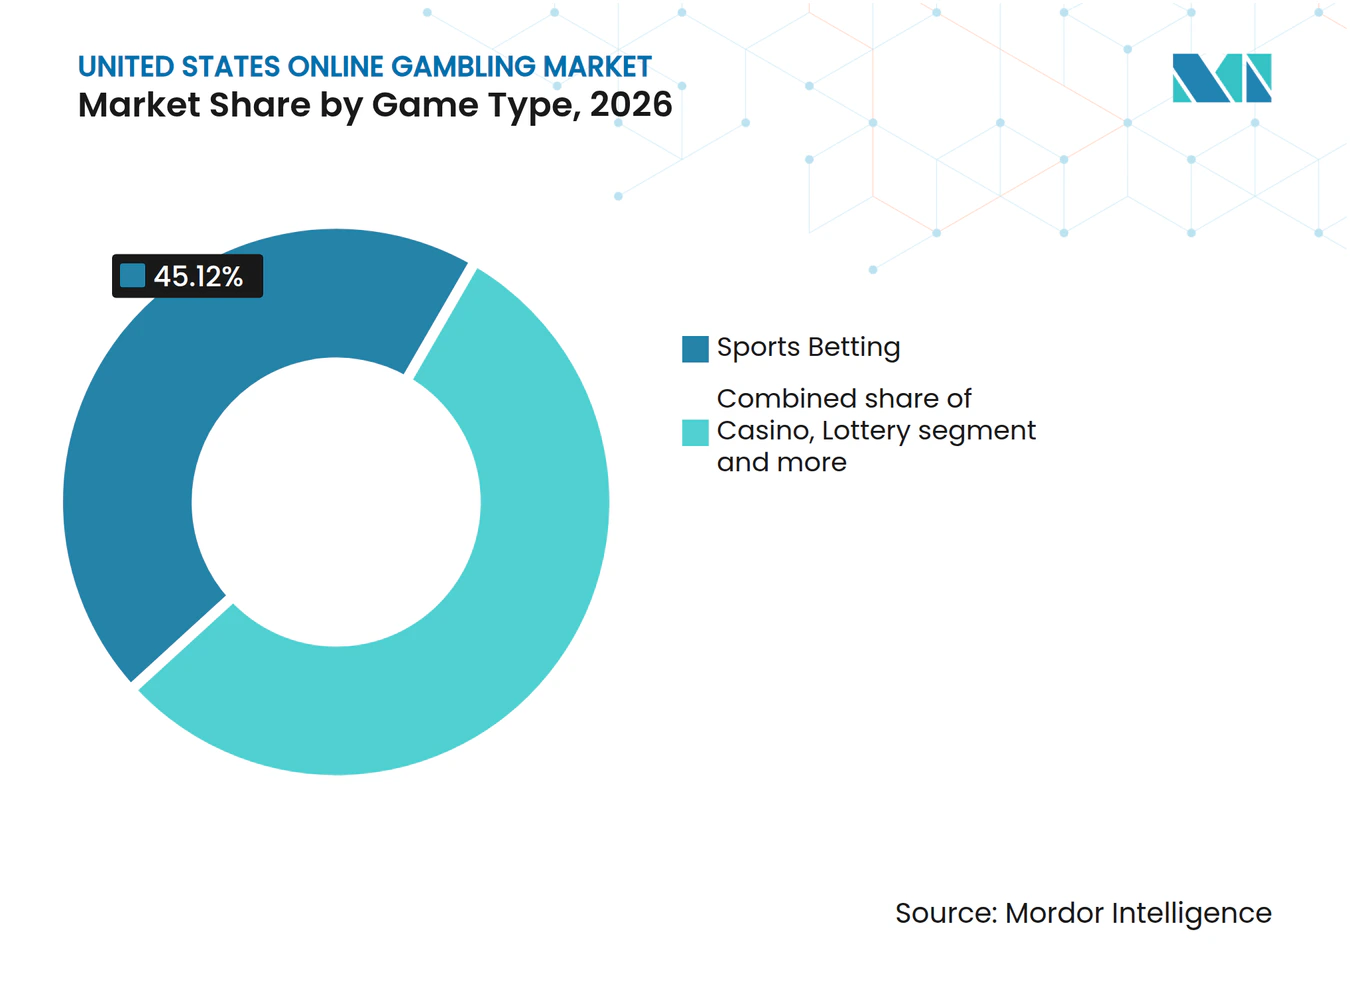
- Par type de jeu, les paris sportifs ont représenté 45,12 % de la part du marché du jeu en ligne aux États-Unis en 2026, tandis que la loterie devrait croître à un CAGR de 16,72 % jusqu'en 2032.
- Par plateforme, le mobile et les tablettes ont représenté 80,12 % des revenus en 2026 et devraient croître à un CAGR de 15,78 % jusqu'en 2032.
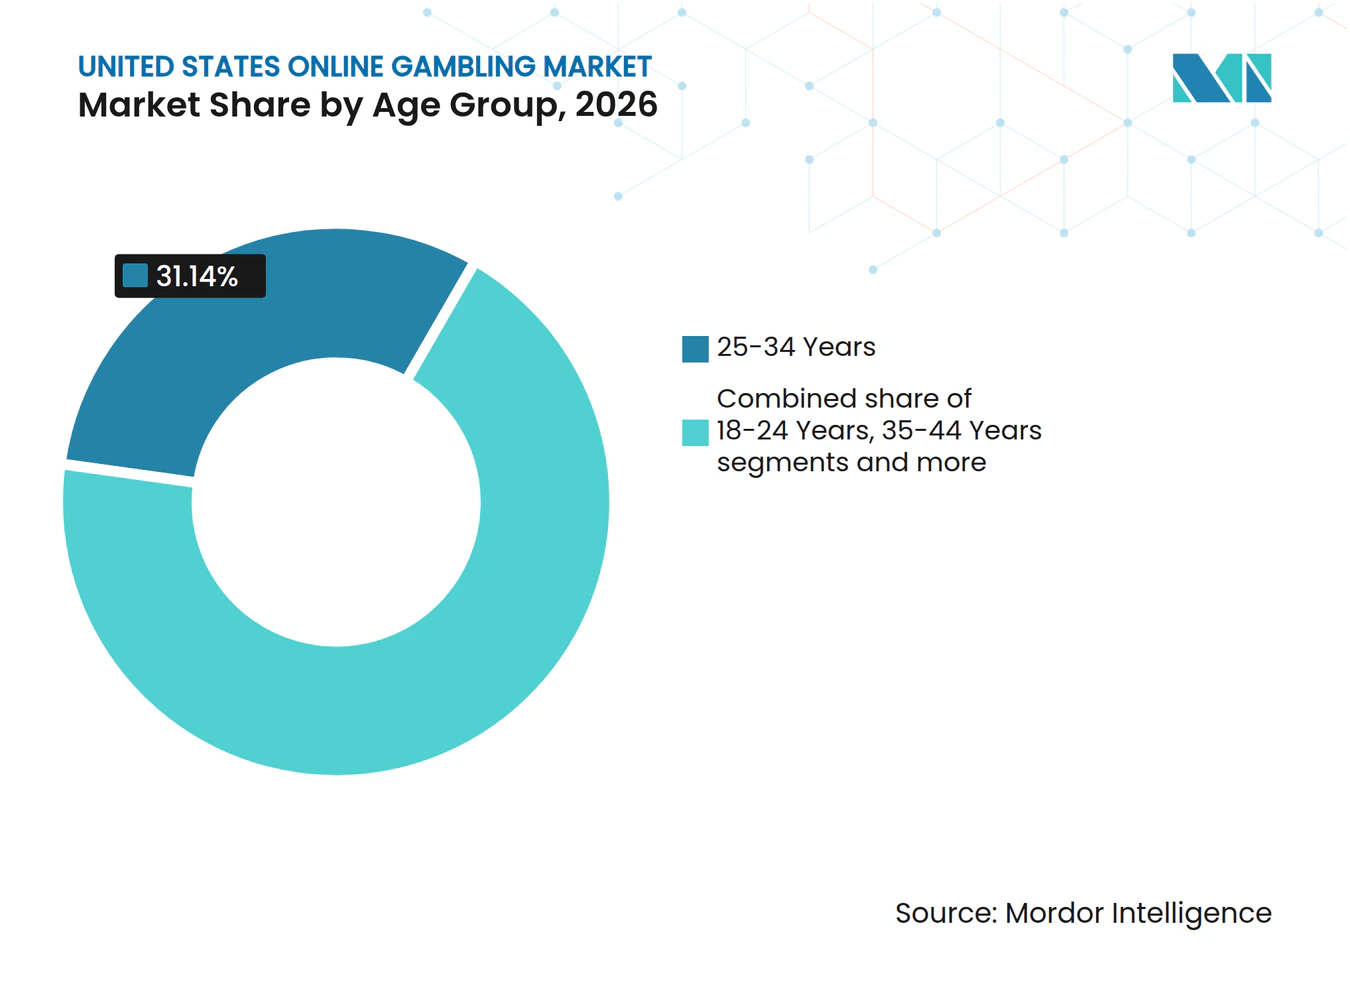
- Par groupe d'âge, le segment des 25-34 ans a représenté 31,14 % des revenus en 2026, tandis que le segment des 18-24 ans devrait croître à un CAGR de 16,14 % jusqu'en 2032.
- Par type de pari, les paris avant-match ou à cotes fixes ont représenté 58,34 % des revenus en 2026, tandis que les paris en direct ou en cours de jeu devraient croître à un CAGR de 15,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Légalisation du jeu en ligne dans les États américains | +3.8% | National ; gains immédiats dans les États approchant de l'autorisation iGaming | Moyen terme (2 à 4 ans) |
| Adoption croissante des applications de paris mobiles et de casino | +3.2% | National ; plus prononcé dans les États à forte pénétration des smartphones et à démographie plus jeune | Court terme (≤ 2 ans) |
| Intégration croissante des plateformes de jeu en ligne avec les ligues sportives professionnelles | +1.5% | National, avec des gains précoces sur les marchés à forte densité de franchises NFL, NBA et MMA | Moyen terme (2 à 4 ans) |
| Popularité croissante des paris en direct et des mises en cours de jeu | +2.1% | National ; s'accélère dans les États où la concurrence entre opérateurs est mature et où l'infrastructure de données en temps réel est développée | Court terme (≤ 2 ans) |
| Expansion de la publicité et des campagnes promotionnelles pour les paris sportifs en ligne | +1.2% | National ; concentré dans les États nouvellement autorisés où les écarts de notoriété de marque sont les plus importants | Court terme (≤ 2 ans) |
| Utilisation croissante des paiements numériques et des technologies de dépôt instantané | +0.7% | National, avec des gains initiaux dans les juridictions où l'adoption des virements ACH et de l'Open Banking est la plus élevée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Légalisation du jeu en ligne dans les États américains
L'autorisation État par État demeure la voie d'expansion la plus solide pour le marché du jeu en ligne aux États-Unis. L'American Gaming Association a déclaré un chiffre d'affaires commercial des paris sportifs de 16,9 milliards USD en 2025, tandis que les revenus de l'iGaming dans les États où il était légal ont atteint 10,7 milliards USD[1]. Une nouvelle autorisation modifie le paysage concurrentiel, car les opérateurs doivent obtenir des licences, établir des partenariats locaux et satisfaire aux exigences de conformité propres à chaque juridiction avant d'accepter des utilisateurs. Le débat en cours autour de la législation sur les casinos en ligne dans les grands États représente une opportunité claire, mais son calendrier dépend du soutien politique et de la conception fiscale. Le marché peut prendre de l'ampleur lorsque les législateurs considèrent l'activité réglementée comme une source de revenus publics et de protection des consommateurs. Les règles relatives à la vérification d'identité, à la géolocalisation et au jeu responsable déterminent où les opérateurs déploient leurs capitaux et à quelle vitesse un État nouvellement autorisé peut se développer.
Adoption croissante des applications de paris mobiles et de casino
La préférence croissante pour un divertissement numérique pratique et à la demande incite les consommateurs à travers les États-Unis à accéder aux services de jeu via des applications de paris mobiles et de casino. La pénétration généralisée des smartphones et la disponibilité d'Internet à haut débit permettent aux utilisateurs de participer aux paris sportifs, aux jeux de casino en ligne et aux activités de loterie depuis différents endroits. Les applications mobiles offrent des fonctionnalités telles que les paris en direct, les mises à jour des cotes en temps réel, les interfaces de jeu interactives et les promotions personnalisées, améliorant ainsi l'engagement des utilisateurs. L'intégration de solutions de paiement numérique simplifie davantage les dépôts et les retraits sur les plateformes de jeu. En outre, les opérateurs investissent dans les performances des applications, les fonctionnalités de sécurité et les interfaces conviviales pour attirer de nouveaux clients et améliorer la fidélisation.
Popularité croissante des paris en direct et des mises en cours de jeu
La demande croissante d'engagement sportif en temps réel incite les parieurs à travers les États-Unis à participer aux paris en direct et aux mises en cours de jeu. Ces formats de paris permettent aux utilisateurs de placer des mises pendant le déroulement des événements sportifs, avec des cotes qui évoluent en fonction de la progression du match, des performances des joueurs et d'autres développements du jeu. La disponibilité des marchés de paris en direct pour les sports populaires, notamment le football américain, le basketball, le baseball et le hockey, élargit les opportunités de paris. Les applications de paris sportifs mobiles et les flux de données en temps réel permettent aux opérateurs de fournir des cotes actualisées et de faciliter des décisions de paris plus rapides. En outre, des fonctionnalités telles que les statistiques en direct, les options de retrait de mise et les multiples marchés de paris au sein d'un même événement améliorent l'engagement des utilisateurs. Les opérateurs de paris sportifs investissent de plus en plus dans les capacités des plateformes pour améliorer la réactivité et l'accessibilité des mises en cours de jeu.
Utilisation croissante des paiements numériques et des technologies de dépôt instantané
La préférence croissante pour des transactions financières rapides et pratiques soutient la croissance des solutions de paiement numérique sur le marché du jeu en ligne aux États-Unis. L'intégration des cartes de débit, des services bancaires en ligne, des portefeuilles numériques et des technologies de paiement instantané permet aux utilisateurs d'alimenter leurs comptes de jeu avec plus de commodité. Un traitement des dépôts plus rapide réduit les délais de transaction et permet aux parieurs de participer aux paris sportifs et aux jeux de casino en ligne avec un minimum d'interruption. En outre, des interfaces de paiement simplifiées et un traitement automatisé des transactions améliorent l'expérience globale des utilisateurs sur les applications mobiles et les plateformes web. Les opérateurs de jeux investissent dans une infrastructure de paiement sécurisée, des systèmes de détection des fraudes et des technologies de vérification d'identité pour faciliter des transactions fiables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Surveillance accrue du jeu problématique et de la dépendance au jeu | −1.8% | National ; plus prononcé à New York, en Pennsylvanie et au Massachusetts où les actions réglementaires et les propositions législatives sont les plus avancées | Moyen terme (2 à 4 ans) |
| Restrictions sur les méthodes de paiement, les dépôts et les transactions financières | −0.8% | National ; Pennsylvanie et New Jersey où les mesures d'application ont déjà modifié de manière significative le comportement des opérateurs | Court terme (≤ 2 ans) |
| Coûts élevés d'acquisition de clients et concurrence intense entre opérateurs agréés | −0.7% | National ; impact concentré sur les marchés saturés où le coût d'acquisition client a augmenté à mesure que les délais de rentabilisation s'allongent | Moyen terme (2 à 4 ans) |
| Menaces de cybersécurité, risques liés à la confidentialité des données et fraude financière potentielle | −0.6% | National, avec une exposition accrue dans les États à fort volume et lors des grands événements sportifs lorsque le trafic sur les plateformes est à son pic | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surveillance accrue du jeu problématique et de la dépendance au jeu
Le jeu problématique est devenu un enjeu opérationnel pour le marché du jeu en ligne aux États-Unis, car il affecte la publicité, les contrôles des produits et la confiance réglementaire. New York a augmenté le financement des services de lutte contre le jeu problématique de 6 millions USD à 12 millions USD, bien que le Contrôleur de l'État ait signalé que le financement restait insuffisant par rapport à l'activité de paris[2]. Le SAFE Bet Act, introduit en mars 2025, imposerait des limites fédérales sur la publicité lors des événements sportifs en direct, les promotions individualisées par intelligence artificielle et les dépôts importants. La Ligue nationale des consommateurs a constaté que 93 % des notifications des principales applications de paris contenaient du matériel publicitaire, ce qui explique pourquoi les pratiques de notification font l'objet d'une attention accrue[3]. Les opérateurs sont donc soumis à une pression pour renforcer les garanties pour les consommateurs tout en fidélisant les utilisateurs dans un environnement marketing plus discipliné. Les programmes au niveau des États et les propositions fédérales peuvent relever les attentes en matière de conformité, même lorsque des mesures individuelles sont encore à l'étude.
Menaces de cybersécurité, risques liés à la confidentialité des données et fraude financière potentielle
La cybersécurité constitue une contrainte persistante, car les plateformes de jeu traitent des paiements et conservent des informations sensibles sur les clients. Un incident grave peut entraîner un examen réglementaire, des pertes pour les clients et des restrictions sur les méthodes de paiement. Des défaillances dans la vérification d'identité ou les contrôles des transactions peuvent affecter la disponibilité des produits ainsi que les coûts de conformité. Une sécurité renforcée, la vérification d'identité et la surveillance des transactions peuvent protéger la confiance des utilisateurs, mais elles représentent des dépenses supplémentaires pour les opérateurs et les fournisseurs. Les coûts élevés d'acquisition de clients et la concurrence intensive ajoutent une contrainte supplémentaire, car les marques plus faibles manquent souvent de la taille nécessaire pour répartir ces investissements sur une large base d'utilisateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de jeu :
les paris sportifs ancrent les revenus tandis que la loterie mène la croissanceLes paris sportifs ont représenté 45,12 % de la part du marché du jeu en ligne aux États-Unis en 2026, soutenus par l'adoption croissante des plateformes de paris numériques et l'intégration croissante des services de paris avec les événements sportifs en direct. Le segment bénéficie de la popularité généralisée des ligues professionnelles, notamment la Ligue nationale de football américain (NFL), l'Association nationale de basketball (NBA) et la Ligue majeure de baseball (MLB). L'expansion des paris sportifs en ligne légalisés dans plusieurs États a amélioré l'accès des consommateurs aux plateformes de paris réglementées. Les applications mobiles et les interfaces numériques conviviales ont encore simplifié l'inscription des comptes, les dépôts et les activités de paris en temps réel.
Le segment de la loterie devrait croître à un CAGR de 16,72 % jusqu'en 2032, ce qui en fait le type de jeu à la croissance la plus rapide sur le marché du jeu en ligne aux États-Unis. Cette croissance est soutenue par la disponibilité croissante de l'achat de billets de loterie numérique et des services d'abonnement via des plateformes autorisées. Les canaux en ligne offrent aux consommateurs une plus grande commodité en leur permettant de participer sans se rendre dans des points de vente physiques. L'adoption croissante des smartphones et des méthodes de paiement numérique améliore également l'accès aux produits de loterie. En outre, l'expansion des services de loterie en ligne dans les États où ces ventes sont autorisées crée des opportunités pour les opérateurs d'atteindre des groupes de consommateurs plus larges.



Par plateforme :
la domination du mobile façonne les priorités d'investissement dans les plateformesLe mobile et les tablettes ont représenté 80,12 % des revenus du marché du jeu en ligne aux États-Unis en 2026, ce qui en fait le segment de plateforme dominant. La domination des appareils mobiles est principalement soutenue par l'adoption généralisée des smartphones et la préférence croissante pour des expériences de jeu pratiques et à la demande. Les applications mobiles et les plateformes basées sur navigateur permettent aux utilisateurs d'accéder aux casinos en ligne, aux paris sportifs et aux services de loterie sans dépendre d'ordinateurs de bureau. Des interfaces conviviales, des options de paiement sécurisées et une gestion simplifiée des comptes améliorent encore l'accessibilité des plateformes de jeu mobile. En outre, les paris en temps réel, les jeux de casino en direct et les offres promotionnelles personnalisées encouragent les utilisateurs à s'engager avec les services de jeu via leurs appareils mobiles.
Le segment mobile et tablettes devrait croître à un CAGR de 15,78 % jusqu'en 2032, reflétant le glissement continu vers les activités de jeu sur mobile aux États-Unis. L'intégration croissante de solutions de paiement numérique, notamment les portefeuilles mobiles et d'autres méthodes de paiement électronique, simplifie les transactions sur les plateformes de jeu en ligne. Les opérateurs de paris sportifs et les fournisseurs de casinos en ligne investissent également dans des améliorations d'applications, des interfaces personnalisées et des fonctionnalités de jeu en temps réel pour améliorer l'engagement des clients. La disponibilité croissante des paris sportifs en direct et des jeux de casino interactifs renforce encore l'attrait des plateformes mobiles. En outre, les améliorations de l'infrastructure réseau et des capacités des smartphones soutiennent un accès plus rapide aux contenus de jeu et des expériences utilisateur plus réactives.
Par groupe d'âge :
la génération Z redéfinit le profil du parieur numériqueLe groupe d'âge des 25-34 ans a représenté 31,14 % des revenus du marché du jeu en ligne aux États-Unis en 2026, ce qui en fait le plus grand segment d'âge. La position dominante de ce segment est soutenue par l'adoption généralisée du divertissement numérique et des services financiers en ligne parmi les jeunes adultes. Les consommateurs de ce groupe d'âge font généralement preuve d'une familiarité avec les applications mobiles, les méthodes de paiement numérique et les plateformes basées sur Internet, facilitant l'accès aux services de jeu en ligne. Leur participation aux paris sportifs, aux jeux de casino en ligne et aux plateformes de loterie contribue également à la génération de revenus. En outre, la disponibilité d'interfaces adaptées aux mobiles, de fonctionnalités de paris en direct et de promotions personnalisées renforce l'engagement de cette démographie connectée au numérique.
Le groupe d'âge des 18-24 ans devrait croître à un CAGR de 16,14 % jusqu'en 2032, ce qui en fait le segment à la croissance la plus rapide du marché du jeu en ligne aux États-Unis. La croissance est soutenue par la familiarité croissante des jeunes adultes avec les applications mobiles, le divertissement numérique et les plateformes en ligne interactives. L'utilisation généralisée des smartphones et des réseaux sociaux augmente également l'exposition aux contenus liés au sport et aux marques de jeu en ligne. De plus, la disponibilité d'applications intuitives, d'options de paiement numérique et de fonctionnalités de paris en temps réel peut simplifier l'accès aux services de jeu en ligne éligibles.

Par type de pari :
les paris en direct érodent la domination des paris avant-matchLes paris avant-match ou à cotes fixes ont représenté 58,34 % des revenus du marché du jeu en ligne aux États-Unis en 2026, ce qui en fait le type de pari dominant. La domination de ce segment est soutenue par la familiarité généralisée des consommateurs avec les paris sur les événements sportifs avant leur début. Les paris à cotes fixes permettent aux utilisateurs d'évaluer les cotes disponibles et les retours potentiels avant de placer leurs mises, offrant une plus grande prévisibilité lors des décisions de paris. La disponibilité des marchés avant-match pour les grands événements sportifs, notamment le football américain, le basketball, le baseball et le hockey, soutient davantage la participation. En outre, les plateformes de paris sportifs offrent un large éventail d'options de paris, notamment les vainqueurs de matchs, les écarts de points, les totaux et les marchés de performance des joueurs, attirant des utilisateurs aux préférences diverses.
Les paris en direct ou en cours de jeu devraient croître à un CAGR de 15,91 % jusqu'en 2032, ce qui en fait le type de pari à la croissance la plus rapide sur le marché du jeu en ligne aux États-Unis. La croissance de ce segment est soutenue par l'intérêt croissant des consommateurs pour des expériences de paris interactives permettant de placer des mises pendant le déroulement des événements sportifs. Les mises à jour des cotes en temps réel permettent aux utilisateurs de réagir aux changements des conditions du match, des performances des équipes et des statistiques individuelles des joueurs. L'expansion des applications de paris sportifs mobiles a encore amélioré l'accès aux marchés en cours de jeu, permettant aux utilisateurs de placer des paris depuis différents endroits lors d'événements en direct.
Analyse géographique
Le corridor nord-est concentre la plus grande part du marché du jeu en ligne aux États-Unis, mené par la Pennsylvanie, le New Jersey, le Michigan, le Connecticut et le Delaware. Ces États d'iGaming établis ont généré près de 90 % des 10,7 milliards USD de revenus iGaming du pays en 2025. La Pennsylvanie demeure une juridiction iGaming de premier plan. New York a généré 1,3 milliard USD de recettes fiscales sur les paris sportifs mobiles au cours de l'exercice fiscal de l'État 2026. La base de revenus de la région aide les grands opérateurs à tester des produits avant un déploiement plus large.
Le Midwest et le Sud-Est représentent le prochain important bassin de volume. L'Illinois autorise déjà les paris sportifs en ligne, et la législation sur l'iGaming pourrait élargir sa base de revenus si elle est approuvée. L'Ohio et la Caroline du Nord ont autorisé les paris sportifs en ligne, tandis que la Caroline du Nord a examiné l'expansion des casinos en ligne. La Floride exploite les paris sportifs en ligne via le compact de jeu de la tribu Séminole, créant un modèle différent de l'octroi de licences conventionnel par l'État. Le Sud-Est dans son ensemble présente une structure à deux niveaux entre les États disposant d'un iGaming complet et ceux qui n'autorisent que les paris sportifs.
La Californie et le Texas restent non réglementés pour les paris sportifs commerciaux en ligne malgré leurs grandes populations. Leur éventuelle autorisation représenterait un ajout majeur au marché du jeu en ligne aux États-Unis, mais les efforts antérieurs par référendum et par voie législative n'ont pas abouti. L'American Gaming Association a estimé que les appareils de jeu illégaux, les paris sportifs offshore et les casinos en ligne illégaux ont généré 53,9 milliards USD de revenus annuels aux États-Unis et ont privé les États de plus de 15 milliards USD de recettes fiscales.
Paysage concurrentiel
Concentration du Marché
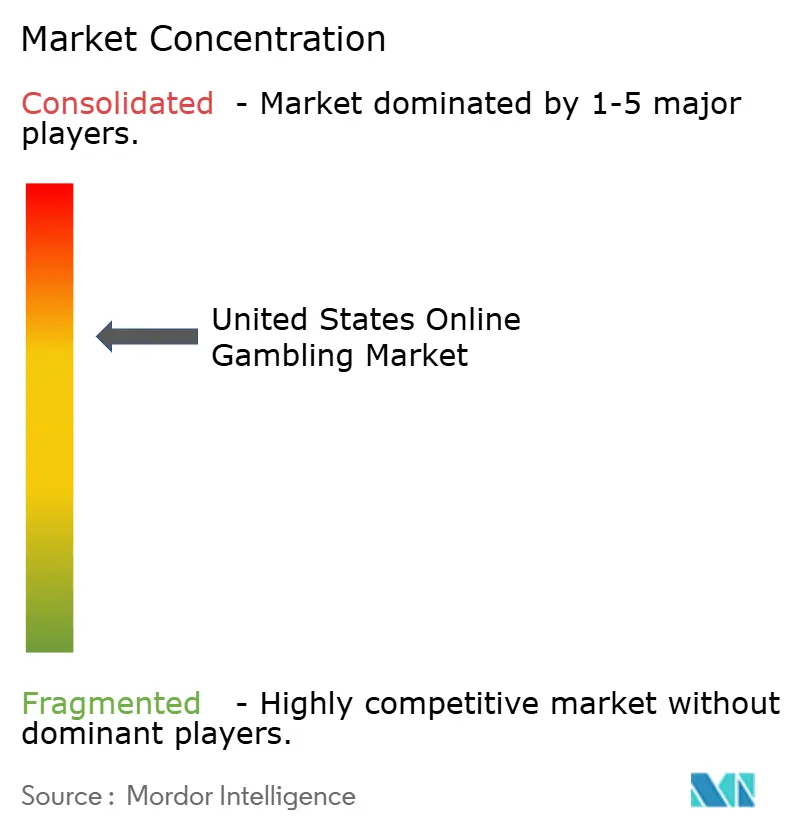
Le marché du jeu en ligne aux États-Unis est consolidé, avec un nombre limité d'opérateurs établis représentant une part significative des revenus du marché. Les acteurs de premier plan comprennent Flutter Entertainment plc, DraftKings Inc., MGM International, bet365 Limited et Caesars Entertainment, Inc. Ces entreprises maintiennent des positions concurrentielles grâce à une forte notoriété de marque, des plateformes numériques étendues et des offres de jeu en ligne diversifiées. Leur présence dans les paris sportifs et les jeux de casino en ligne leur permet de répondre à une large base de consommateurs. La concentration des opérateurs établis contribue à une concurrence intense pour la part de marché, l'acquisition et la fidélisation des clients.
Les entreprises leaders se concentrent sur l'innovation technologique, les améliorations des plateformes mobiles et l'expansion de leurs portefeuilles de jeux en ligne pour renforcer leurs positions sur le marché. Les investissements dans des applications conviviales, des fonctionnalités de paris en direct, des promotions personnalisées et des systèmes de paiement numérique sécurisés contribuent à améliorer l'engagement des clients. Les partenariats stratégiques avec les ligues sportives, les organisations médiatiques et les fournisseurs de technologie soutiennent également la visibilité de la marque et le développement des plateformes. En outre, les opérateurs utilisent des campagnes promotionnelles et des programmes de fidélité pour attirer de nouveaux utilisateurs et encourager la participation répétée. Ces stratégies jouent un rôle important dans la différenciation des marques établies dans un marché de plus en plus numérique et concurrentiel.
Le paysage concurrentiel est également influencé par la légalisation au niveau des États, les exigences de licence et les obligations de conformité réglementaire à travers les États-Unis. Les opérateurs établis disposant de ressources financières substantielles, de marques reconnues et d'une infrastructure technologique évolutive sont mieux positionnés pour naviguer dans ces exigences et entrer sur les marchés nouvellement réglementés. L'expansion vers des États supplémentaires, lorsque cela est autorisé, offre des opportunités d'élargir la portée auprès des clients et d'augmenter le potentiel de revenus. Cependant, les entreprises doivent continuer à gérer les coûts d'acquisition de clients, les dépenses promotionnelles et les dépenses liées à la conformité tout en maintenant leur rentabilité.
Leaders de l'industrie du jeu en ligne aux États-Unis
-
Caesars Entertainment Inc.
-
Bally's Corporation
-
Flutter Entertainment plc
-
DraftKings Inc.
-
MGM Resorts International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du jeu en ligne aux États-Unis Entreprises couvertes dans ce rapport
- Flutter Entertainment plc
- DraftKings Inc.
- MGM Resorts International
- Caesars Entertainment, Inc.
- bet365 Group Limited
- PENN Entertainment, Inc.
- Fanatics Holdings, Inc.
- Rush Street Interactive, Inc.
- Seminole Hard Rock Digital, LLC
- Bally's Corporation
- Churchill Downs Incorporated
- Maverick Gaming, LLC
- Circa Sports Illinois LLC
- Delaware North Companies, Incorporated
- Golden Nugget Online Gaming, Inc.
- Wynn Resorts, Limited
- MGM Resorts International
- International Game Technology PLC
- Playtech plc
- Evolution AB
Lire l’analyse des entreprises de jeu en ligne aux états-unis
Leaders du secteur du jeu en ligne aux États-Unis
Le marché du jeu en ligne aux États-Unis est très concentré, FanDuel et DraftKings contrôlant ensemble une part significative du volume des paris sportifs. Cette domination est attribuée à leur avantage de premier entrant dans les sports fantaisie quotidiens et à leur transition stratégique vers les paris sportifs après l'abrogation de la Loi sur la Protection des Sports Professionnels et Amateurs (PASPA). Flutter Entertainment's FanDuel a déclaré 1,1 milliard USD de revenus au troisième trimestre 2024, marquant une augmentation de 28 % d'une année sur l'autre, avec un EBITDA de 146 millions USD. De même, DraftKings a affiché 1,144 milliard USD de revenus pour le troisième trimestre 2025, démontrant comment l'atteinte d'une certaine échelle permet la rentabilité grâce à l'optimisation de la valeur vie client et à la réduction des dépenses promotionnelles.
BetMGM, une coentreprise entre MGM Resorts et Entain, a atteint la positivité de l'EBITDA au troisième trimestre 2025, déclarant 41 millions USD de bénéfices sur 667 millions USD de revenus. Cette réalisation souligne l'importance d'un investissement soutenu pour être compétitif sur un marché où les coûts d'acquisition de clients peuvent dépasser 500 USD par utilisateur dans les États à forte fiscalité. La capacité à atteindre la rentabilité dans un environnement aussi concurrentiel démontre la valeur d'une planification stratégique à long terme.
Il existe encore des opportunités pour répondre aux segments démographiques et aux verticaux sous-desservis. Par exemple, Fanatics Sportsbook, lancé au New Jersey en mai 2024 et en Pennsylvanie en janvier 2024 après l'acquisition des actifs américains de PointsBet, utilise sa base de données de 95 millions de clients de commerce électronique pour vendre des services de paris en croix. Cette approche offre un avantage de distribution significatif en évitant les canaux d'acquisition de clients traditionnels et en tirant parti d'une base de clients existante.
Opportunités de marché et perspectives d'avenir
L'opportunité la plus claire se trouve dans l'iGaming réglementé et le poker en ligne dans les États qui autorisent ces produits. Les opérateurs peuvent tirer parti de structures de liquidité partagée pour approfondir leurs bassins de joueurs et renforcer l'écosystème de jeu sans introduire de canal d'acquisition de clients distinct.
À la mi-2026, les opérateurs continuaient à développer des approches de liquidité inter-États et de déploiement de contenu, soutenues par des piles de conformité qui aident à étendre la disponibilité des contenus sur l'ensemble du territoire réglementé. Les paiements, l'identité et les outils de conformité restent des facteurs de différenciation clés à mesure que les opérateurs concurrencent les options offshore et non réglementées, et les contrôles issus de la Regulation GG ainsi que l'application continue façonnent l'évolution de la géolocalisation, du KYC, de la vérification de l'âge et des fonctionnalités de jeu responsable.
Développements industriels récents dans Marché du jeu en ligne aux États-Unis
- Juin 2026 : DraftKings a lancé DKeX, une bourse de marchés prédictifs propriétaire, intégrée à l'application Sports & Casino. Ce lancement élargit la palette de produits de DraftKings au-delà des formats traditionnels de paris sportifs et renforce le contrôle sur la tarification et l'expérience utilisateur grâce à une infrastructure d'échange propriétaire.
- Mai 2026 : le Pennsylvania Gaming Control Board a approuvé des améliorations progressives de la géolocalisation, de la vérification d'identité et de la lutte contre le blanchiment d'argent pour tous les titulaires de licence, accélérant l'intégration entre juridictions. Cette décision renforce également les pratiques de conformité pour les opérateurs relevant de la supervision du PGCB.
- Avril 2026 : DraftKings a étendu son empreinte réglementée en lançant un réseau de liquidité de poker en ligne multi-États couvrant le Michigan, la Pennsylvanie et le New Jersey. Ce déploiement soutient des bassins de joueurs plus profonds et un engagement inter-États accru dans le cadre réglementé.
Marché du jeu en ligne aux États-Unis Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Pour cette étude, le marché couvre les jeux d'argent légaux en ligne aux États-Unis, où les mises sont effectuées via des sites web ou des applications et les revenus sont comptabilisés en tant que revenus bruts de jeu déclarés aux régulateurs.
Exclusions du périmètre : Les sites offshore non agréés et les applications de casino social en mode jeu gratuit sont exclus de cette taille de marché.
Aperçu de la segmentation
- Par type de jeu
- Paris sportifs
- Football américain
- Courses hippiques
- Tennis
- Autres types de jeux
- Casino
- Casino en direct
- Baccarat
- Blackjack
- Poker
- Machines à sous
- Autres jeux de casino
- Loterie
- Bingo
- Autres types de jeux
- Paris sportifs
- Par sexe
- Masculin
- Féminin
- Par groupe d'âge
- Moins de 25 ans
- 25 – 40 ans
- Plus de 40 ans
- Par appareil
- Ordinateur de bureau
- Mobile
- Autres appareils
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par les publications réglementaires publiques qui montrent comment les revenus bruts de jeu en ligne sont déclarés et comment les règles diffèrent selon les États. Nous utilisons également des données et publications officielles telles que les tableaux de bord et rapports annuels des commissions de jeu des États, les séries de population et de revenus du Bureau du recensement des États-Unis, les indicateurs de dépenses de consommation du Bureau d'analyse économique et les indicateurs d'inflation du Bureau des statistiques du travail pour maintenir la cohérence du contexte des dollars et de la demande.
Pour vérifier la direction et le calendrier, nous examinons les publications des associations professionnelles telles que les communiqués de l'American Gaming Association, ainsi que les documents de résultats, les dépôts 10-K, les présentations aux investisseurs et la couverture de la presse financière réputée. Lorsqu'elles sont disponibles, les bases de données de brevets aident à valider les tendances des fonctionnalités des plateformes qui peuvent influencer l'engagement, par exemple les mécanismes de paris en direct. Pour les données financières des entreprises et le suivi des actualités, nous utilisons un abonnement payant aux données financières et au renseignement sur les entreprises ainsi qu'un abonnement aux actualités et aux données financières. Ces exemples ne sont pas exhaustifs, et nous avons également eu recours à d'autres sources pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester nos hypothèses sur les calendriers de déploiement par État, le comportement de déclaration des opérateurs et la façon dont les mix de revenus de jeu évoluent entre les jeux de casino et les paris sportifs. Nous avons échangé avec des opérateurs, des fournisseurs de plateformes et de services, et des participants à l'écosystème au niveau des États, et nous avons maintenu une couverture large dans les principaux États de jeu en ligne ainsi que dans les marchés de légalisation émergents. Cet équilibre visait à s'assurer que le modèle reflète de véritables signaux de demande plutôt que uniquement les schémas de déclaration des États matures.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 19 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement utilise une approche descendante dans laquelle les revenus bruts de jeu en ligne déclarés par les États sont reconstitués puis agrégés en un total national, avec des ajustements pour les différences de calendrier dans les périodes de déclaration et les changements de règles. Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives, telles que des divulgations de revenus d'opérateurs échantillonnés, des vérifications de canaux sur la participation active des États et le revenu implicite par joueur adulte actif de jeu en ligne, ce qui nous aide à identifier les surestimations et les sous-estimations.
Quelques données pratiques façonnent le modèle, notamment le nombre d'États légaux actifs en ligne par produit, le rythme des nouveaux lancements et la part en ligne du total des revenus de jeu lorsqu'elle est déclarée. Nous tenons également compte de la saisonnalité autour des grands calendriers sportifs, et nous utilisons des tendances de dépenses de consommation ajustées à l'inflation pour refléter l'évolution des budgets discrétionnaires. Lorsque des lacunes existent, par exemple des détails publics limités pour les États en phase initiale, nous utilisons des fourchettes validées par des entretiens, puis nous les affinons en utilisant des analogues d'États voisins avec une réglementation et une population similaires.
Pour les prévisions, nous utilisons une analyse de scénarios car les résultats dépendent fortement du rythme de légalisation par État, des règles fiscales et promotionnelles, et de la disponibilité des produits par État. Les hypothèses sur les taux de prélèvement, l'adoption en ligne attendue et la normalisation des revenus après le lancement sont examinées avec des experts du secteur afin que la vision prospective reste alignée sur ce que les opérateurs et les régulateurs déclarent.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les totaux de revenus des États publiés publiquement, les taux de croissance annuels déclarés et les dates de lancement connues, puis les plus grands écarts sont examinés avant la validation finale. Si un État présente une hausse ou une baisse anormale, nous revoyons les hypothèses, revérifions les tableaux sources et, si nécessaire, recontactons les personnes interrogées pour confirmer ce qui a changé.
Avant la livraison, nous examinons à nouveau les dernières publications publiques afin que les chiffres reflètent les événements matériels récents tels que les grands lancements d'États, les changements de règles et les révisions de déclarations. Le rythme des rapports est annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements susceptibles de faire évoluer le marché se produisent.
Taille du marché du jeu en ligne aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le jeu en ligne aux États-Unis diffèrent souvent parce que les auteurs mélangent différentes lignes de revenus, appliquent différentes règles de couverture légale et utilisent parfois des proxies de mise ou de dépenses des joueurs au lieu des revenus de jeu déclarés. Le calendrier joue également un rôle, car le lancement d'un seul nouvel État peut rapidement modifier le taux annualisé.
Le tableau ci-dessous montre que les écarts les plus importants sont dus au périmètre plutôt qu'au calcul. Dans le modèle de Mordor Intelligence, le total est limité aux revenus de jeu en ligne réel réglementé et agréé par les États, déclarés en tant que revenus bruts de jeu imposables, plutôt qu'aux totaux d'activité de jeu en ligne plus larges qui peuvent mélanger les paris sportifs au détail, les jeux adjacents ou les jeux non agréés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,95 milliards USD (2025) | |
| Association professionnelle A | 22,12 milliards USD (2024) | Souvent présenté comme le chiffre d'affaires combiné du jeu en ligne et des paris sportifs en ligne, ce qui peut représenter un total en ligne déclaré plus large qu'un pool de revenus de jeu en ligne strictement défini pour une seule année de référence, et il est lié à une année différente avec des calendriers de légalisation et de lancement différents. |
| Revue professionnelle B | 13,78 milliards USD (2024) | Se concentre uniquement sur les revenus des paris sportifs en ligne, de sorte que les jeux de casino iGaming, le poker en ligne et les autres catégories de jeux en ligne réglementés ne sont pas comptabilisés, ce qui pousse naturellement le chiffre en dessous d'un total de jeu en ligne complet. |
Pris ensemble, la comparaison montre que le principal facteur est le périmètre, pas le calcul. En ancrant le modèle aux revenus bruts de jeu en ligne déclarés par les États, puis en validant avec le calendrier de lancement et les changements de mix entre les produits, nous obtenons un chiffre transparent qui peut être retracé jusqu'à des signaux publics clairs et des vérifications reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du jeu en ligne aux États-Unis d'ici 2032 ?
Le marché du jeu en ligne aux États-Unis devrait atteindre 89,05 milliards USD d'ici 2032, en hausse par rapport à 45,61 milliards USD en 2027, à un CAGR de 14,32 %.
Quel type de jeu domine les revenus du jeu en ligne aux États-Unis ?
Les paris sportifs dominent par type de jeu avec une part de revenus de 45,12 % en 2026.
Pourquoi les applications de paris mobiles sont-elles importantes pour les opérateurs ?
Le mobile et les tablettes ont représenté 80,12 % des revenus en 2026 et devraient croître à un CAGR de 15,78 %, faisant des performances des applications, des dépôts et des contrôles de localisation des éléments centraux de l'expérience client.
Quel groupe d'âge se développe le plus rapidement dans le jeu en ligne ?
Le groupe des 18-24 ans devrait croître à un CAGR de 16,14 % jusqu'en 2032.