
Taille et part de marché de la gestion des déchets solides en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
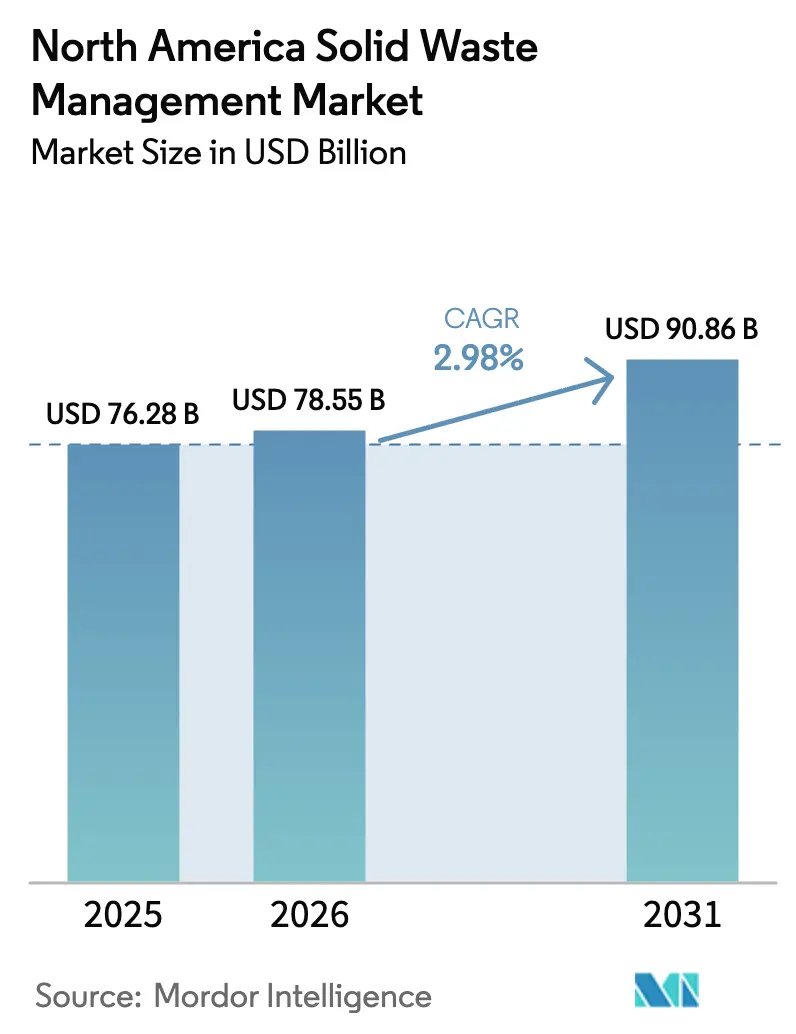
| Taille du marché de l'année de base (2025) | 76.28 Milliards de dollars |
| Taille du Marché (2026) | 78.55 Milliards de dollars |
| Taille du Marché (2031) | 90.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.98 % |
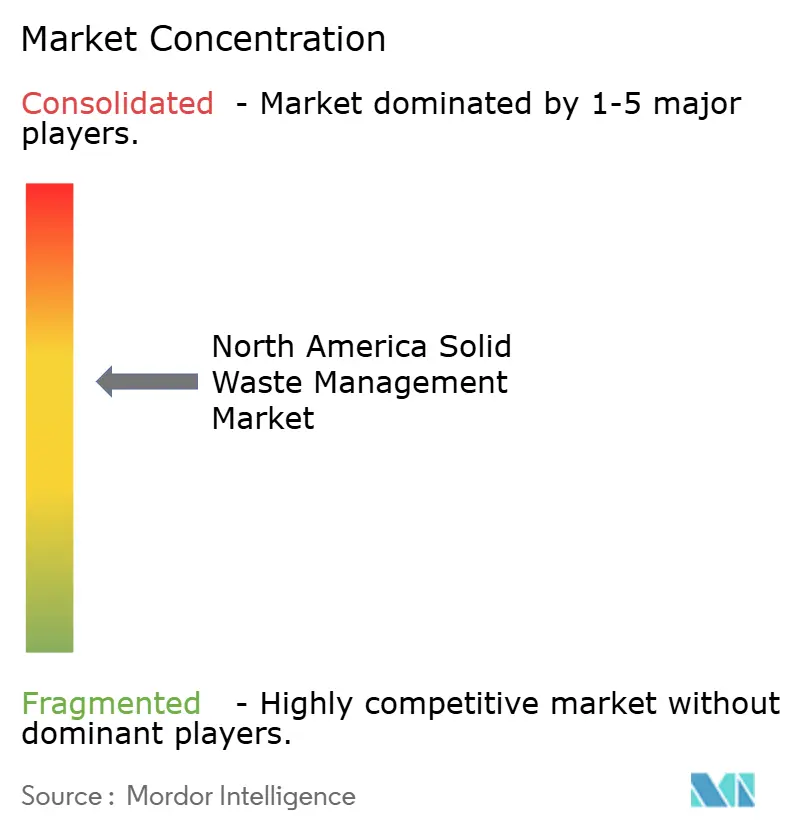
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides en Amérique du Nord par Mordor Intelligence
Le marché de la gestion des déchets solides en Amérique du Nord était évalué à 76,28 milliards USD en 2025 et devrait croître de 78,55 milliards USD en 2026 pour atteindre 90,86 milliards USD d'ici 2031, à un TCAC de 2,98 % durant la période de prévision (2026-2031). La hausse des investissements dans la conversion du gaz de décharge en gaz naturel renouvelable (GNR), les mandats ESG des entreprises et les réglementations sur la responsabilité élargie des producteurs (REP) font évoluer la croissance d'une simple expansion volumique vers des services de recyclage, de valorisation énergétique et de conformité à plus forte marge. Les contrats de valorisation énergétique des déchets et la récupération de matières en boucle fermée commandent désormais des tarifs premium qui protègent les opérateurs des fluctuations des prix des matières recyclées. Par conséquent, le marché de la gestion des déchets solides en Amérique du Nord devient une plateforme de services énergétiques, de données et de développement durable qui améliore la qualité des revenus même lorsque les volumes globaux se stabilisent. L'intensité concurrentielle augmente dans les secteurs des déchets dangereux, des déchets de soins de santé et du financement de projets GNR, où la complexité réglementaire maintient des barrières à l'entrée élevées.
Points clés du rapport
- Par type de produit, les équipements d'élimination des déchets ont dominé avec une part de revenus de 59,85 % en 2025 ; les équipements de recyclage et de tri des déchets devraient se développer à un TCAC de 3,47 % jusqu'en 2031.
- Par type de déchets, les déchets non dangereux détenaient une part de 77,65 % de la taille du marché de la gestion des déchets solides en Amérique du Nord en 2025, tandis que les déchets dangereux devraient progresser à un TCAC de 3,22 % jusqu'en 2031.
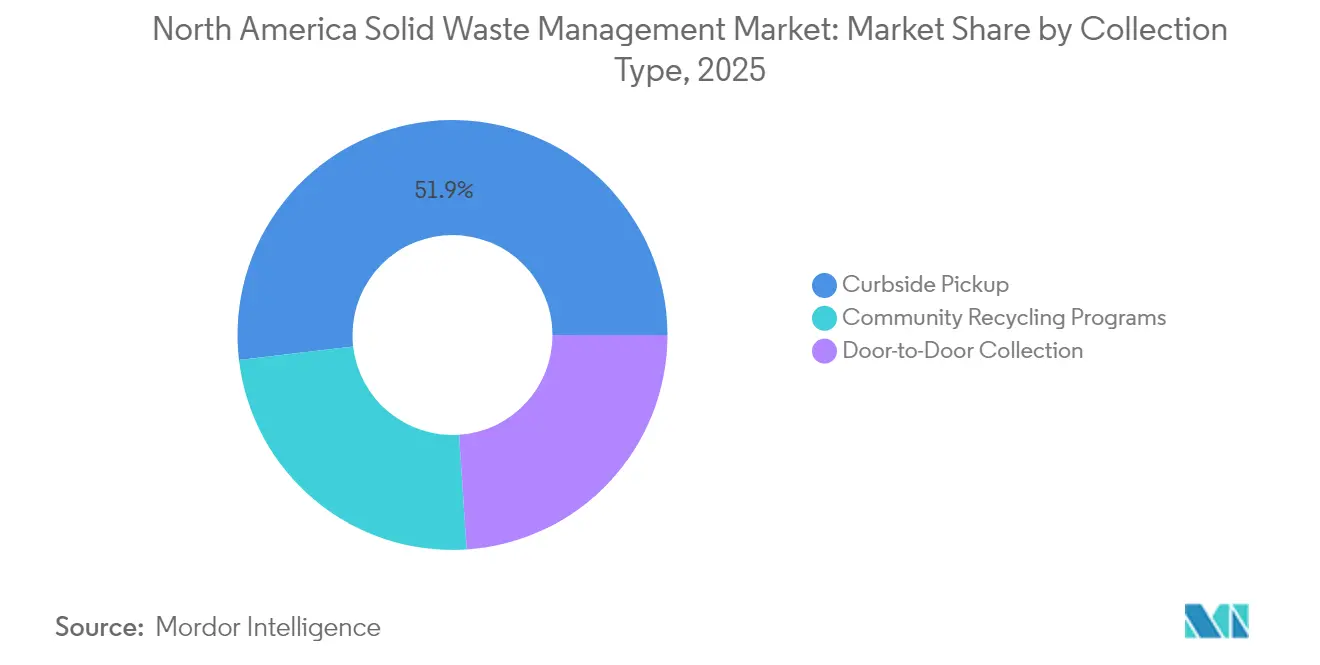
- Par type de collecte, la collecte en bordure de rue représentait une part de 51,85 % de la taille du marché de la gestion des déchets solides en Amérique du Nord en 2025, et les programmes communautaires de recyclage devraient progresser à un TCAC de 3,44 % jusqu'en 2031.
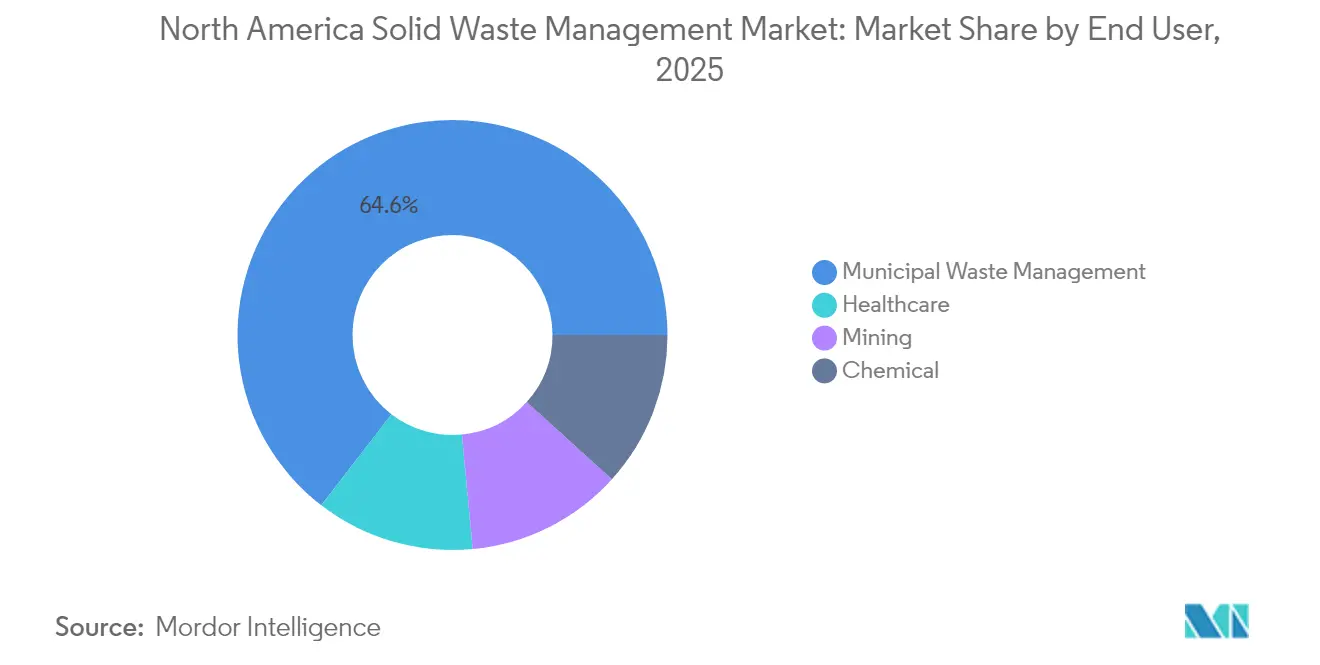
- Par utilisateur final, les services municipaux représentaient 64,55 % de la part de marché de la gestion des déchets solides en Amérique du Nord en 2025, tandis que les services de gestion des déchets de soins de santé devraient afficher le TCAC le plus élevé de 3,33 % jusqu'en 2031.
- Par géographie, les États-Unis ont capté une part de revenus de 79,60 % en 2025 ; le Mexique devrait enregistrer la croissance la plus rapide à un TCAC de 3,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les mandats d'économie circulaire et de recyclage accélèrent l'investissement dans les infrastructures | +0.8% | États-Unis et Canada, adoption limitée au Mexique | Moyen terme (2-4 ans) |
| Les objectifs ESG des entreprises stimulent la demande de services en boucle fermée | +0.6% | Mondial, concentré dans les centres urbains | Court terme (≤ 2 ans) |
| Les projets de conversion du gaz de décharge en GNR progressent grâce aux incitations du RFS, du LCFS et de l'IRA | +0.7% | États-Unis en priorité, Canada en second | Long terme (≥ 4 ans) |
| La crise de capacité des décharges en Ontario et les frais d'exportation américains déclenchent des constructions régionales | +0.4% | Ontario et nord-est des États-Unis, extension aux États adjacents | Moyen terme (2-4 ans) |
| La collecte intelligente et le tri par IA réduisent les charges d'exploitation, permettent la tarification PAYT | +0.5% | Marchés urbains d'Amérique du Nord, pénétration progressive des zones rurales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mandats d'économie circulaire et de recyclage accélèrent l'investissement dans les infrastructures
Les lois sur la responsabilité élargie des producteurs (REP), telles que la SB 54 de Californie et l'interdiction fédérale canadienne des plastiques à usage unique, obligent les producteurs à financer les mises à niveau du tri et du traitement, créant des revenus de redevances prévisibles pour les opérateurs du marché de la gestion des déchets solides en Amérique du Nord[1]Environnement et Changement climatique Canada, "Le gouvernement du Canada tient son engagement d'interdire les plastiques à usage unique nocifs," canada.ca. Republic Services a réservé 200 millions USD pour des modernisations de systèmes de tri optique en 2024 afin de satisfaire aux seuils de contamination imposés par les réglementations des États. Les structures de conformité obligatoire transforment le recyclage d'une dépense discrétionnaire en un coût incorporé au fonctionnement des entreprises, permettant des contrats qui garantissent un tonnage minimum indépendamment des cycles de prix des résines. Par conséquent, les flux de capitaux vers les robots de tri, le recyclage chimique et les installations avancées de récupération des matières s'accélèrent, positionnant le marché de la gestion des déchets solides en Amérique du Nord pour une construction d'infrastructures soutenue.
Les objectifs ESG des entreprises stimulent la demande de services en boucle fermée
Les programmes d'achats des entreprises du Fortune 500 exigent désormais des indicateurs vérifiables de détournement des déchets, incitant les fournisseurs à investir dans des solutions intégrées de collecte, de recyclage et de reporting. L'acquisition de Stericycle par Waste Management donne à l'entité combinée une plateforme de gestion des déchets de soins de santé de bout en bout qui soutient la reprise des médicaments, la récupération des emballages et le suivi numérique. Les contrats basés sur les résultats, ancrés dans la réduction des déchets et la réduction des émissions de carbone, permettent une tarification premium et des renouvellements à long terme, renforçant la transition valeur-sur-volume au sein du marché de la gestion des déchets solides en Amérique du Nord.
Les projets de conversion du gaz de décharge en GNR progressent grâce aux incitations du RFS, du LCFS et de l'IRA
Les crédits fiscaux fédéraux à la production et les crédits LCFS de Californie se combinent pour générer 15 à 25 USD par MMBtu pour le GNR éligible, transformant les décharges de centres de coûts en pôles de profit. Les fonds de capital-investissement procèdent désormais à des acquisitions de décharges sur la base du potentiel gazier, remodélisant les modèles de valorisation et stimulant la dynamique de consolidation à travers le marché de la gestion des déchets solides en Amérique du Nord.
La crise de capacité des décharges en Ontario et les frais d'exportation américains déclenchent des constructions régionales
L'Ontario fait face à un déficit d'élimination de 20 ans à partir de 2028. L'acquisition par Waste Connections d'actifs canadiens pour 2,1 milliards CAD positionne l'entreprise pour une tarification premium une fois que la capacité régionale se resserrera. Les projets de traitement thermique et de valorisation énergétique des déchets émergents cherchent à combler le déficit imminent, injectant de nouveaux capitaux dans le marché de la gestion des déchets solides en Amérique du Nord.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La volatilité des prix des matières recyclées compromet la stabilité des revenus | -0.4% | Mondial, amplifié dans les régions dépendantes de l'exportation | Court terme (≤ 2 ans) |
| Les pénuries chroniques de main-d'œuvre et les arrêts de travail perturbent la collecte | -0.3% | Centres urbains d'Amérique du Nord, situation critique au Canada | Moyen terme (2-4 ans) |
| L'inscription du PFAS au CERCLA accroît l'exposition aux responsabilités liées aux décharges | -0.2% | États-Unis en priorité, extension réglementaire attendue | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix des matières recyclées compromet la stabilité des revenus
Les prix du papier mixte ont chuté en 2024, tandis que les valeurs des polymères recyclés ont fluctué de 40 % d'un trimestre à l'autre, compliquant les modèles de rentabilisation des robots de tri. Les opérateurs inscrivent désormais des clauses d'ajustement des prix dans les contrats municipaux, transférant le risque aux municipalités qui ne disposent pas d'outils de couverture. Cette incertitude retarde l'investissement dans les technologies de récupération de nouvelle génération, freinant la croissance des revenus à court terme au sein du marché de la gestion des déchets solides en Amérique du Nord.
Les pénuries chroniques de main-d'œuvre et les arrêts de travail perturbent la collecte
L'Association américaine du transport routier (American Trucking Association) estime une pénurie de 78 000 conducteurs dans la flotte de collecte, avec un taux de rotation annuel dépassant 95 % dans certaines entreprises[2]Association américaine du transport routier (American Trucking Association), "Rapport sur la pénurie de conducteurs," trucking.org . L'inflation des salaires et les arrêts de travail sporadiques augmentent les coûts d'exploitation et le risque de service, accélérant les essais de camions à chargement latéral autonomes et d'optimisation des itinéraires par IA. Jusqu'à ce que les cadres réglementaires permettent le déploiement commercial, la pénurie de main-d'œuvre limitera l'expansion des marges sur le marché de la gestion des déchets solides en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
La modernisation des équipements stimule la croissance du recyclageLes équipements d'élimination des déchets ont conservé une part dominante de 59,85 % de la taille du marché de la gestion des déchets solides en Amérique du Nord en 2025, reflétant les infrastructures bien établies de décharges et de stations de transfert à travers la région. Cependant, la croissance des revenus se déplace vers les systèmes de recyclage et de tri haute technologie, qui devraient afficher un TCAC de 3,47 % jusqu'en 2031, soutenus par les mandats REP et les normes de pureté que le tri manuel ne peut satisfaire. Les scanners optiques guidés par IA récupèrent désormais 95 % des plastiques et métaux cibles, débloquant des prix de rachat premium et réduisant les pénalités de contamination.
Le cycle de renouvellement des équipements estompe les frontières entre les actifs d'élimination et de récupération. Les camions à chargement latéral autonomes pilotés par Waste Management à Phoenix ont réduit la consommation de carburant de 12 % et augmenté la capacité des itinéraires sans nécessiter de main-d'œuvre supplémentaire. Les compacteurs intelligents équipés de capteurs Internet des objets (IoT) génèrent des données de remplissage en temps réel, déclenchant des horaires de collecte dynamiques qui réduisent les kilomètres parcourus à vide et prolongent la durée de vie des conteneurs. Les fabricants regroupent de plus en plus les analyses de maintenance prédictive avec les ventes de matériel, créant des revenus de service récurrents qui enrichissent l'écosystème du marché secondaire du secteur de la gestion des déchets solides en Amérique du Nord.


Par type de déchets :
Les flux dangereux commandent une croissance premiumLes flux non dangereux représentent 77,65 % du volume de 2025, mais les revenus liés aux déchets dangereux progressent à un TCAC de 3,22 % à mesure que les réglementations sur les PFAS, les produits pharmaceutiques et les effluents de semiconducteurs se renforcent. La taille du marché de la gestion des déchets solides en Amérique du Nord pour les matières dangereuses continue d'augmenter, même si le tonnage global reste modeste, en raison des frais spécialisés de transport, de traitement et de couverture de responsabilité qui peuvent atteindre huit fois les tarifs d'élimination standard. Les fabricants du secteur de la santé et de l'électronique contractent désormais avec des réseaux de traitement couvrant plusieurs États pour garantir la conformité dans toutes les juridictions, renforçant la proposition de valeur des acteurs intégrés sur le marché de la gestion des déchets solides en Amérique du Nord.
Les déchets organiques, bien que classés comme non dangereux, émergent en tant que matière première de choix pour les installations de GNR liées aux normes de carburant à faible teneur en carbone (Low Carbon Fuel Standards) des États. Les unités de digestion anaérobie colocalisées dans des décharges ou des fermes laitières convertissent les déchets alimentaires en gaz de qualité pipeline, diversifiant les sources de revenus. À mesure que les rendements en GNR augmentent, les contrats de déchets non dangereux sont réécrits pour partager les produits des crédits énergétiques, ajoutant une incitation financière qui contrebalance les politiques de réduction des déchets au sein du secteur plus large de la gestion des déchets solides en Amérique du Nord.
Par type de collecte :
Les programmes communautaires remodèlent les services municipauxLa collecte en bordure de rue représentait 51,85 % des revenus de 2025, mais les programmes communautaires de recyclage devraient croître de 3,44 % par an à mesure que les municipalités suburbaines et rurales adoptent des dépôts de collecte volontaire et des points de collecte de quartier. Ces modèles décentralisés réduisent le kilométrage des itinéraires et les heures de conduite, entraînant des économies sur les coûts de service qui séduisent les gouvernements locaux aux budgets limités. Les capteurs de bacs intelligents facilitent la planification hybride, qui combine une collecte hebdomadaire de base avec un service de débordement à la demande, améliorant ainsi la satisfaction des clients tout en optimisant l'utilisation de la flotte sur le marché de la gestion des déchets solides en Amérique du Nord.
La facturation à la quantité produite (PAYT), rendue possible par les bacs étiquetés RFID, encourage les ménages à limiter l'élimination des déchets résiduels et à trier les matières recyclables plus soigneusement. L'adoption reste inégale en raison de l'investissement technologique initial, mais les premiers succès incitent des consortiums régionaux à regrouper les achats et à répartir les coûts fixes, renforçant la viabilité des programmes communautaires à travers le marché de la gestion des déchets solides en Amérique du Nord.
Par utilisateur final :
Les déchets de soins de santé s'accélèrent après la pandémieLes comptes municipaux représentaient 64,55 % des revenus de 2025, tandis que les clients du secteur de la santé devraient stimuler la croissance avec un TCAC de 3,33 % jusqu'en 2031. Le vieillissement démographique et l'essor des soins ambulatoires augmentent les volumes de déchets médicaux réglementés, tandis que les mandats de reprise des médicaments de la DEA alimentent la demande de destruction sécurisée des produits pharmaceutiques. L'acquisition de Stericycle par Waste Management pour 7,2 milliards USD a créé la plus grande plateforme intégrée de soins de santé de la région, capable de suivre les seringues, la chimiothérapie et les flux de substances contrôlées du berceau à la tombe. Ces capacités justifient des tarifs contractuels premium et de longues durées, augmentant les coûts de changement au sein du marché de la gestion des déchets solides en Amérique du Nord.
Les secteurs chimique et minier génèrent davantage de sous-produits dangereux à mesure que les tendances de relocalisation industrielle relancent la production nationale, notamment dans les matériaux pour batteries et les usines de semiconducteurs au Texas et en Arizona. Les opérateurs disposant d'empreintes de traitement couvrant plusieurs juridictions captent ces comptes, soulignant l'avantage concurrentiel de l'échelle. Pendant ce temps, les détaillants tirent parti des programmes de reprise pour satisfaire aux critères ESG, ajoutant une dimension orientée vers le consommateur aux tendances de la demande dans le secteur plus large de la gestion des déchets solides en Amérique du Nord.
Analyse géographique
Marché américain de la gestion des déchets solides
Les États-Unis représentent 79,60 % de la valeur 2025, ce qui reflète une infrastructure mature, des incitations favorables au gaz naturel renouvelable et un réseau dense de stations de transfert qui réduisent les coûts logistiques. Les crédits d'impôt fédéraux à la production prévus par la loi sur la réduction de l'inflation continuent de canaliser des capitaux vers la captation du biogaz de décharge et la digestion des matières organiques, soutenant une expansion régulière même lorsque la génération de déchets par habitant se stabilise. La croissance du segment américain repose donc sur des services à valeur ajoutée — tels que le suivi numérique, la valorisation énergétique et le reporting ESG — qui approfondissent la part de portefeuille au sein des comptes existants, maintenant ainsi la dynamique du marché nord-américain de la gestion des déchets solides.
Marché canadien de la gestion des déchets solides
Le Canada demeure un marché important, bien que les lacunes en matière de capacité d'élimination en Ontario contraignent à des exportations coûteuses vers des décharges américaines. Les régimes de responsabilité élargie des producteurs provinciaux et l'interdiction fédérale des plastiques à usage unique catalysent les investissements dans le recyclage chimique et les installations de traitement thermique, tandis que les frictions liées au commerce transfrontalier stimulent le développement de solutions nationales. Les provinces de l'Ouest bénéficient des débris de construction liés aux chantiers de terminaux de gaz naturel liquéfié, mais font également face à des réglementations sur le méthane des décharges similaires aux règles américaines, alignant ainsi les trajectoires politiques des deux marchés et renforçant le partage transfrontalier des meilleures pratiques dans le marché nord-américain de la gestion des déchets solides.
Marché mexicain de la gestion des déchets solides
Le Mexique, progressant à un CAGR de 3,29 %, constitue la frontière de croissance, l'urbanisation, les corridors industriels et l'évolution des réglementations environnementales stimulant la participation du secteur privé. Les concessions municipales à Mexico et à Monterrey comprennent des clauses de valorisation énergétique des déchets qui garantissent des volumes d'approvisionnement en matières premières, créant ainsi des flux de revenus bancables pour les investisseurs étrangers. La concurrence du secteur informel et l'application inégale des réglementations posent encore des défis, mais l'intégration continue des chaînes d'approvisionnement dans le cadre de l'ALENA encourage les multinationales à reproduire les protocoles de conformité américains, accélérant ainsi la professionnalisation de l'ensemble du marché nord-américain de la gestion des déchets solides.
Paysage réglementaire
Aux États-Unis, la gestion des déchets solides et dangereux est principalement régie par les programmes de l'EPA relevant du RCRA, avec une mise en conformité de plus en plus numérisée via le système national e-Manifest et des outils connexes d'information sur les déchets dangereux. En mars 2026, l'EPA a finalisé des lignes directrices sur les émissions actualisées et de nouvelles normes de performance pour les sources concernant les grands incinérateurs de déchets municipaux, renforçant les exigences relatives à des polluants tels que le mercure, le plomb, le cadmium et les oxydes d'azote. Cela accroît l'intensité de la conformité et de la surveillance pour les actifs de valorisation énergétique des déchets et leurs protocoles amont d'acceptation des déchets.
Les PFAS demeurent un sujet de préoccupation majeur pour la gestion des risques liés aux décharges et aux déchets industriels. Au cours de 2026, les actions de l'EPA ont inclus des orientations provisoires actualisées pour la destruction et l'élimination des PFAS, ainsi qu'un engagement supplémentaire sur la gestion des sols contaminés par les PFAS. Ces mesures poussent les producteurs et les exploitants de déchets à renforcer la caractérisation, la documentation de transport, ainsi que la sélection des traitements et de l'élimination dans le cadre des programmes connexes au RCRA, y compris les interfaces avec le TSCA et le CWA. Parallèlement, la politique en matière d'emballages et de matériaux continue de progresser via les structures de responsabilité élargie des producteurs au niveau des États et des provinces, notamment la loi californienne SB 54 et les cadres EPR canadiens mentionnés dans le contexte du rapport. Cette évolution accroît la demande de résultats de recyclage audités et de documentation pouvant appuyer les rapports de conformité.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la production de déchets (municipaux, commerciaux, industriels et de santé), suivie de la collecte et du transport (porte-à-porte, en bordure de trottoir, ou via des dépôts ou programmes communautaires). Le transfert et la consolidation débouchent sur le traitement en aval, comprenant les centres de tri (MRF), le traitement des matières organiques (compostage et dépoulinage), le traitement spécialisé des déchets dangereux et médicaux réglementés, ainsi que l'élimination finale (décharges) ou la valorisation énergétique (valorisation énergétique des déchets et transformation du gaz de décharge en GNR). Des couches de données et de conformité traversent l'ensemble de la chaîne, couvrant l'optimisation des itinéraires, le contrôle de la contamination et le suivi des déchets dangereux via les plateformes de l'EPA et les flux de travail e-manifest.
L'intégration se renforce grâce à des sites co-implantés et à sorties multiples qui transforment un même bassin de déchets en plusieurs flux de revenus. WM a positionné ce modèle avec l'ouverture en juillet 2026 d'une installation de recyclage et de transport de 110 millions USD dans la région de Denver, reliant plus étroitement la logistique de collecte à un traitement à haut débit. Republic Services développe également l'optionnalité en aval en construisant le San Bernardino Sustainability Park, conçu pour le traitement à grande échelle des matières organiques et axé sur les produits de sols à valeur ajoutée ainsi que sur la conformité en matière de détournement pour les municipalités et les producteurs commerciaux. Ensemble, ces investissements soutiennent une chaîne axée sur la valeur plutôt que sur le volume, dans laquelle les exploitants monétisent des services de conformité, des matières premières récupérées de meilleure qualité et des produits énergétiques, en plus des frais de mise en décharge traditionnels.
Paysage concurrentiel
Le marché de la gestion des déchets solides en Amérique du Nord est modérément fragmenté. La consolidation s'est accélérée à la suite de l'acquisition de Stericycle par Waste Management, alors que les concurrents se sont empressés de renforcer des niches verticales telles que les déchets de soins de santé, les matières dangereuses et les centres de tri des matières recyclables (CTM). Les partenariats stratégiques avec les équipementiers (OEM) et les entreprises énergétiques se multiplient. Les opportunités inexploitées résident dans la remédiation des PFAS, la logistique du recyclage des batteries et le traitement des matières organiques. Clean Harbors et les entreprises spécialisées de niche poursuivent des marchés de niche à forte marge pour les déchets dangereux, tandis que les agences municipales émettent des contrats à long terme de construction-exploitation pour la digestion des déchets alimentaires. À mesure que les divulgations ESG deviennent obligatoires, les investisseurs récompensent les opérateurs qui démontrent des avantages environnementaux quantifiables, renforçant la consolidation autour des entreprises dotées de portefeuilles de services intégrés et à forte composante technologique.
Leaders du secteur de la gestion des déchets solides en Amérique du Nord
Waste Management Inc.
Republic Services
GFL Environmental Inc.
Waste Connections
Clean Harbors
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain de la gestion des déchets solides
- Casella Waste Systems
- Clean Harbors
- Covanta Holdings Corporation
- Darling Ingredients.
- GFL Environmental Inc.
- Kinder Morgan
- Montauk Renewables, Inc
- Recology
- Republic Services
- Rubicon Technologies, Inc.
- Stericycle
- US Ecology
- Veolia
- Waste Connections
- Waste Management Inc.
- Waste Pro USA
- WM Intellectual Property Holdings, L.L.C.
Lire l’analyse des entreprises de marché nord-américain de la gestion des déchets solides

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent là où la réglementation et les exigences des clients stimulent des dépenses d'infrastructure contractuelles plutôt que du recyclage discrétionnaire. Le détournement et le traitement des matières organiques constituent l'un des espaces blancs les plus clairs, car ils dépendent d'un dépoulinage, d'un compostage et d'une logistique d'approvisionnement dédiés à grande échelle, et sont de plus en plus intégrés dans les programmes de conformité locaux et étatiques. Republic Services a entamé en juin 2026 la construction de son San Bernardino Sustainability Park, un développement de 140 acres conçu pour une capacité de traitement annuel des matières organiques de 300 000 à 600 000 tonnes, ce qui renforce la manière dont de grands actifs conçus à cet effet sont utilisés pour sécuriser les flux municipaux et commerciaux de matières organiques et diversifier les revenus au-delà de l'élimination en décharge.
Un second ensemble d'opportunités réside dans les cycles intégrés de recyclage et de modernisation alignés sur la responsabilité des producteurs et des seuils de pureté plus élevés, en particulier là où les exploitants peuvent regrouper le transport, le traitement en centre de tri (MRF) et le reporting vérifié. WM a continué d'ajouter de la capacité de traitement avec son installation de recyclage et de transport de 110 millions USD dans la région de Denver, ouverte en juillet 2026, et son programme d'investissement pluriannuel plus large dans le recyclage mentionné dans le dossier de preuves (2022-2027) indique une allocation de capital soutenue pour des réseaux de MRF modernisés. Du côté de l'énergie, la transformation du gaz de décharge en GNR demeure un levier de monétisation lié aux sites d'élimination existants et aux cadres de crédits, soutenu par GFL Environmental qui fait progresser de nouveaux projets de GNR avec OPAL Fuels en Alabama et en Géorgie. Enfin, la gestion des déchets dangereux et des contaminants émergents, y compris la manipulation et la documentation liées aux PFAS, crée un espace blanc de services pour les exploitants disposant de réseaux de traitement autorisés et d'outils de conformité solides. Cela est renforcé par les actions de l'EPA en 2026 concernant les orientations sur l'élimination des PFAS et par le durcissement des règles sur l'air pour les grands incinérateurs de déchets municipaux.
Recent Industry Developments in Marché nord-américain de la gestion des déchets solides
- Juillet 2026 : Waste Management, Inc. a ouvert le Denver East Recycling Facility and Hauling Site (Aurora, CO) avec une installation de 110 millions USD. Cette ouverture accroît la capacité de recyclage et de transport sur un marché clé et renforce la capacité de WM à capter les flux municipaux et commerciaux, améliorant les indicateurs de détournement.
- Juillet 2026 : Waste Management, Inc. a acquis les activités résidentielles et commerciales de HBS Trash Services dans le Colorado. Cette acquisition élargit l'empreinte géographique de WM et ses lignes de services dans les déchets résidentiels et commerciaux, avec des opportunités potentielles de vente croisée.
- Juillet 2026 : le Philadelphia Department of Sanitation (avec WM, Republic Services, ReWorld) a annoncé son intention d'attribuer de nouveaux contrats d'élimination des déchets solides à WM, Republic Services et Reworld. Cette attribution municipale signale des opportunités de revenus pour les principaux exploitants et renforce la dynamique concurrentielle pour les contrats municipaux de déchets à long terme.


Marché nord-américain de la gestion des déchets solides Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par la gestion des déchets solides non dangereux en Amérique du Nord, y compris la collecte, le transport, le transfert, le tri, le recyclage, le compostage, l'élimination en décharge et les services de valorisation énergétique des déchets facturés aux clients résidentiels, commerciaux, industriels et municipaux.
Exclusions de périmètre : il exclut les services d'eaux usées liquides et la gestion des flux de déchets dangereux réglementés qui suivent des structures de permis et de tarification distinctes.
Aperçu de la segmentation
- Par type de produit
- Équipements d'élimination des déchets
- Équipements de recyclage et de tri des déchets
- Par type de déchets
- Déchets dangereux
- Déchets non dangereux
- Par type de collecte
- Collecte en bordure de rue
- Collecte porte-à-porte
- Programmes communautaires de recyclage
- Par utilisateur final
- Gestion municipale des déchets
- Soins de santé
- Chimie
- Exploitation minière
- Par géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir le périmètre central du marché et établir des ancrages de demande réalistes avant le début de la modélisation. Nous utilisons des statistiques publiques sur la production et l'élimination des déchets, des signaux politiques et des indicateurs d'infrastructure afin que le modèle reflète une activité visible et mesurable.
Les sources typiques comprennent des publications gouvernementales telles que l'US EPA (déchets solides municipaux et taux de recyclage), Statistique Canada et l'INEGI mexicain, ainsi que des références opérationnelles et des orientations de groupes tels que SWANA et l'US EIA pour le contexte du gaz de décharge et de la valorisation énergétique des déchets. Les rapports annuels des entreprises, les présentations aux investisseurs et les documents d'appels d'offres des collectivités locales aident à clarifier la composition des services et le comportement des prix. Des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises, les vérifications commerciales au niveau des expéditions sur les matières recyclables et les recherches de brevets liées aux équipements de tri et de traitement. Ces sources documentaires sont illustratives et non exhaustives, et d'autres ensembles de données et documents publics sont également consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires sont utilisés pour valider le périmètre, comprendre les mécanismes de tarification locaux et éprouver des hypothèses difficiles à observer dans les ensembles de données publics. Nous nous entretenons avec des exploitants, des acheteurs municipaux et commerciaux, des gestionnaires d'installations et des experts du secteur aux États-Unis, au Canada et au Mexique afin que les totaux reflètent les schémas régionaux de frais de mise en décharge, les structures contractuelles et l'économie du recyclage.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Segment supérieur : 29 % | Dirigeants (CXO) : 19 % |
| Segment intermédiaire : 49 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 22 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où la production de déchets, la couverture de collecte, le débit des décharges et des stations de transfert, ainsi que les taux de détournement du recyclage et des matières organiques, sont convertis en un bassin de services payables en appliquant des structures de frais observées. Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que le prix échantillonné par tonne ou par collecte multiplié par les volumes des principales municipalités, stations de transfert, centres de tri et réseaux de décharges, ce qui permet d'ajuster les valeurs aberrantes et les lacunes de données.
Les principales données d'entrée du modèle comprennent la production de déchets solides municipaux et les tendances par habitant, les frais de mise en décharge et les frais des stations de transfert, les cycles de prix des matières recyclables qui influencent l'économie du traitement, le déploiement et les taux de participation aux programmes de matières organiques, ainsi que les ajouts de capacité dans les centres de tri, les sites de compostage, les décharges et les installations de valorisation énergétique des déchets. Pour les prévisions, une analyse de scénarios est utilisée pour refléter les clauses d'indexation des frais, les évolutions de détournement induites par la politique et la sensibilité aux prix des matières premières, puis la trajectoire est alignée sur ce que les personnes interrogées indiquent comme réalisable dans le cadre des délais habituels de renouvellement de contrats et d'obtention de permis. Lorsqu'un point de données ascendant manque pour un pays ou un segment de service, nous le comblons à l'aide de références de frais de substitution et de la densité des installations, puis nous vérifions à nouveau le revenu implicite par tonne par rapport à la fourchette régionale plus large.
Validation des données et cycle de mise à jour
La validation s'effectue par le biais de multiples contrôles croisés afin que les chiffres finaux ne dépendent pas d'un seul ensemble de données. Nous comparons les revenus modélisés à des signaux indépendants tels que les volumes d'élimination déclarés, l'utilisation des installations, les extensions de capacité annoncées et les fourchettes de frais observées dans les documents d'appels d'offres publics et de permis, puis nous examinons tout écart important.
Avant validation finale, le modèle passe par des revues d'analystes successives, et les répondants sont recontactés lorsque les hypothèses de tarification, de détournement ou d'installation sortent de la fourchette attendue. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements réglementaires majeurs, des fusions ou des mouvements marqués des prix des matières recyclables, et un dernier contrôle avant livraison est effectué afin que les clients reçoivent la vision la plus récente.
Taille du marché nord-américain de la gestion des déchets solides selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour la gestion des déchets solides peuvent sembler très éloignées même lorsqu'elles couvrent la même région, car la frontière entre les services de déchets solides non dangereux et des catégories plus larges de déchets et d'environnement n'est pas appliquée de manière cohérente. Les différences proviennent également de la manière dont les entreprises programment la conversion des devises, gèrent les clauses d'indexation des frais et décident si les revenus de recyclage liés aux prix des matières premières sont lissés ou traités plus proches des niveaux au comptant.
Lorsque les références de prix et les clauses d'indexation sont actualisées puis testées par rapport aux volumes d'élimination et au débit des installations, le résultat tend à se situer plus bas que les agrégations plus larges qui mélangent les flux industriels ou dangereux. Cette discipline d'actualisation et de vérification est l'une des raisons pour lesquelles la valeur de 2025 s'établit à 76,28 milliards USD pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 76,28 milliards USD (2025) | |
| Bulletin d'information sectoriel A | 215,00 milliards USD (2024) | Ce chiffre semble utiliser un périmètre de gestion des déchets plus large qui peut regrouper les déchets solides avec des lignes de services adjacentes, ce qui gonfle les totaux par rapport à une vision limitée aux seuls déchets solides. La base annuelle diffère et peut refléter des niveaux de frais antérieurs ainsi qu'une convention de synchronisation des devises différente. |
| Compendium de marché B | 813,58 milliards USD (2022) | L'estimation semble correspondre à une agrégation des revenus du secteur selon une définition plus large de type ALENA, et peut inclure des catégories de déchets supplémentaires au-delà des services de déchets solides non dangereux. L'utilisation d'une année de base plus ancienne peut également modifier le résultat, car les frais de mise en décharge, les tarifs de transport et le traitement des revenus de recyclage ont évolué depuis lors. |
Globalement, l'écart s'explique principalement par des différences de périmètre et de calendrier plutôt que par une seule étape de calcul. Notre méthode reste traçable par rapport à des signaux de demande visibles et à une logique de tarification reproductible, ce qui facilite la réconciliation de la taille du marché avec l'activité des installations et les références de frais publiques au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des déchets solides en Amérique du Nord en 2026 ?
Le marché s'élève à 78,55 milliards USD en 2026 et devrait atteindre 90,86 milliards USD d'ici 2031.
Quel est le TCAC prévu pour les services de gestion des déchets solides en Amérique du Nord ?
Le marché devrait enregistrer un TCAC de 2,98 % durant la période 2026-2031.
Quelle catégorie de produits est en tête des revenus dans la gestion régionale des déchets ?
Les équipements d'élimination des déchets représentent 59,85 % des revenus de 2025, soutenus par les infrastructures bien établies de décharges et de stations de transfert.
Quel flux de déchets connaît la croissance la plus rapide en Amérique du Nord ?
Les services de gestion des déchets dangereux devraient afficher la croissance la plus forte à un TCAC de 3,22 % en raison du renforcement des réglementations sur les PFAS et les produits pharmaceutiques.
Quel pays est le marché à la croissance la plus rapide au sein de l'Amérique du Nord ?
Le Mexique devrait se développer à un TCAC de 3,29 % jusqu'en 2031, porté par l'urbanisation et les nouvelles politiques environnementales.
Quel facteur stimule les investissements dans les projets de gaz de décharge ?
Les incitations cumulées de la loi sur la réduction de l'inflation (Inflation Reduction Act), du standard de carburant renouvelable (Renewable Fuel Standard) et du standard de carburant à faible teneur en carbone (Low Carbon Fuel Standard) rendent les rendements en GNR financièrement attractifs.
Dernière mise à jour de la page le:



